
Indien Aromachemikalien Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
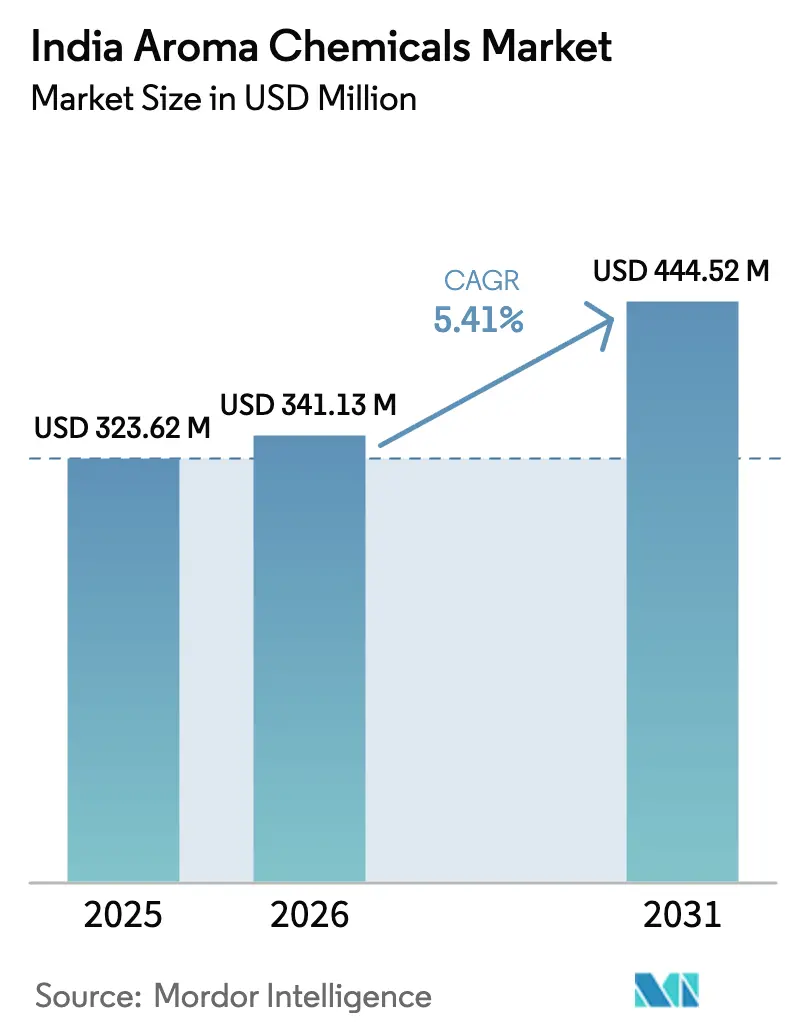
| Marktgröße im Basisjahr (2025) | 323.62 Millionen US-Dollar |
| Marktgröße (2026) | 341.13 Millionen US-Dollar |
| Marktgröße (2031) | 444.52 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.41 % |
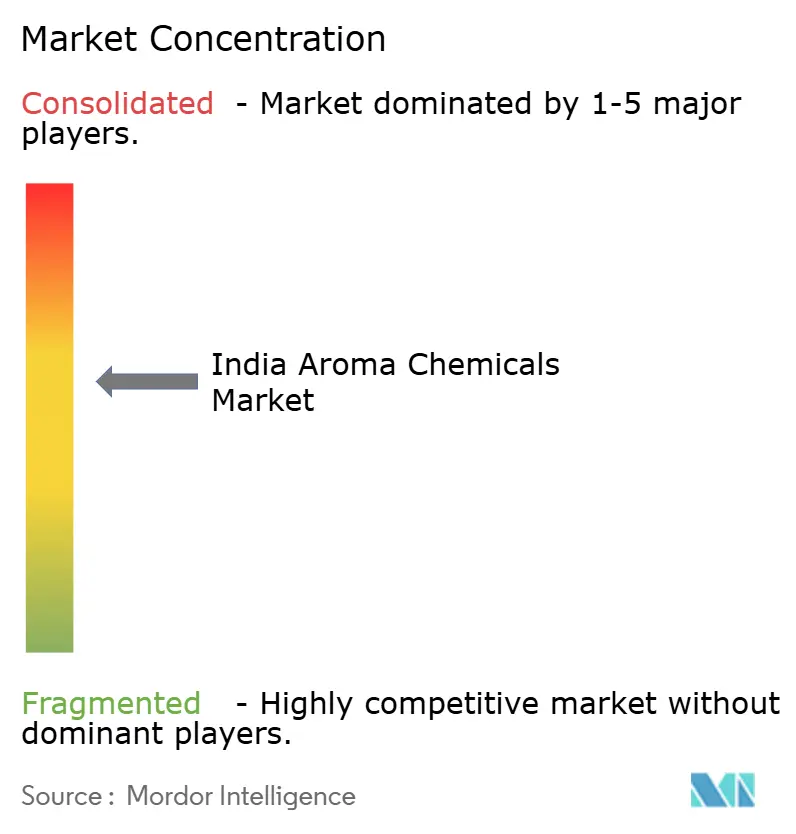
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Aromachemikalien Marktanalyse von Mordor Intelligence
Die Marktgröße des Indien Aromachemikalien Marktes wurde im Jahr 2025 auf 323,62 Millionen USD bewertet und soll von 341,13 Millionen USD im Jahr 2026 auf 444,52 Millionen USD bis 2031 anwachsen, mit einem CAGR von 5,41 % während des Prognosezeitraums (2026-2031). Diese stetige Entwicklung spiegelt eine zunehmende Premiumisierung in den Bereichen Schönheit, Haushaltspflege und funktionelle Lebensmittel wider, die in hohem Maße auf spezialisierte Moleküle angewiesen sind. Inländische Produzenten profitieren von Gujarats integrierten petrochemischen Korridoren und Maharashtras Nähe zu Verbrauchsgüterformulierern, was einen zuverlässigen Zugang zu Ausgangsstoffen und eine schnelle Abwicklung maßgeschneiderter Aufträge ermöglicht. Die Nachfrage wird weiterhin durch anhaltende Exporte von „anderen organischen Verbindungen” gestützt, gekoppelt mit Produktionsgebundenen Anreizprogrammen, die Kapazitätserweiterungen und Technologie-Upgrades belohnen. Gleichzeitig fördern verschärfte Abfallmanagementvorschriften und volatile Rohölpreise Investitionen in Biotechnologie und kreislauforientierte Ausgangsstoffe, die Kostenschwankungen abfedern und gleichzeitig die Nachhaltigkeitsagenden der Kunden erfüllen.
Wichtigste Erkenntnisse des Berichts
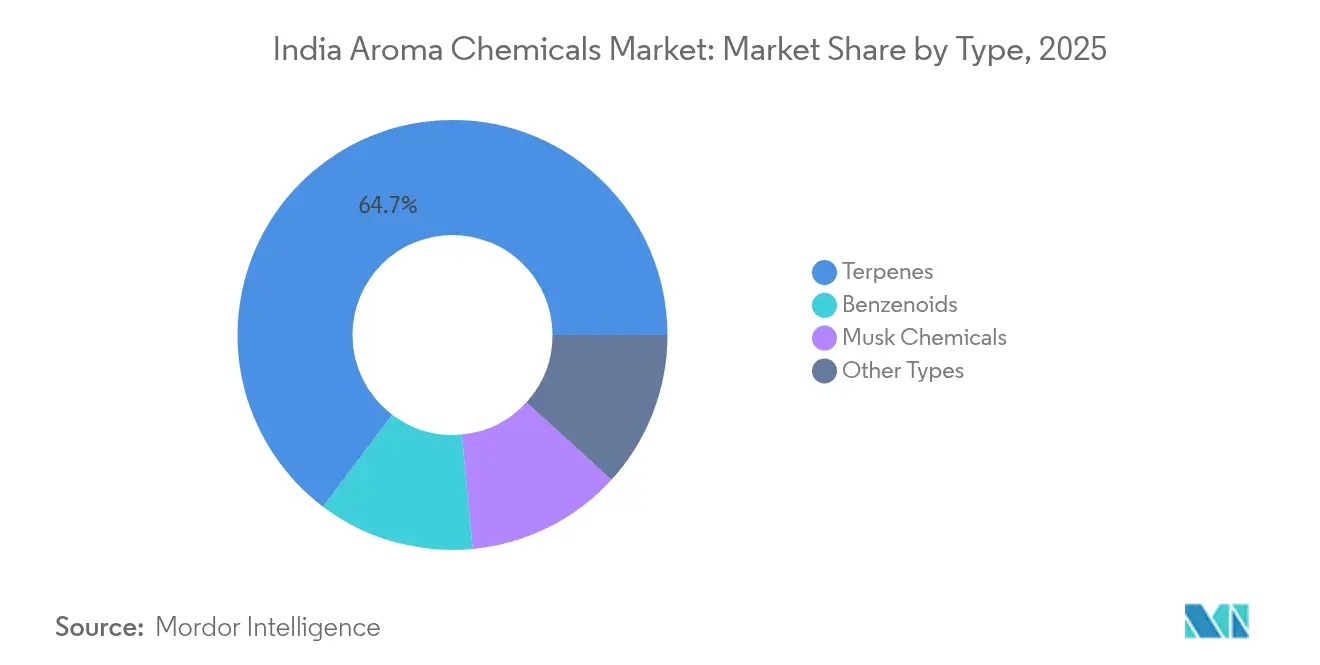
- Nach Typ führten Terpene mit einem Umsatzanteil von 64,72 % am Indien Aromachemikalien Marktanteil im Jahr 2025; Moschus-Chemikalien werden voraussichtlich bis 2031 den höchsten CAGR von 5,94 % verzeichnen.
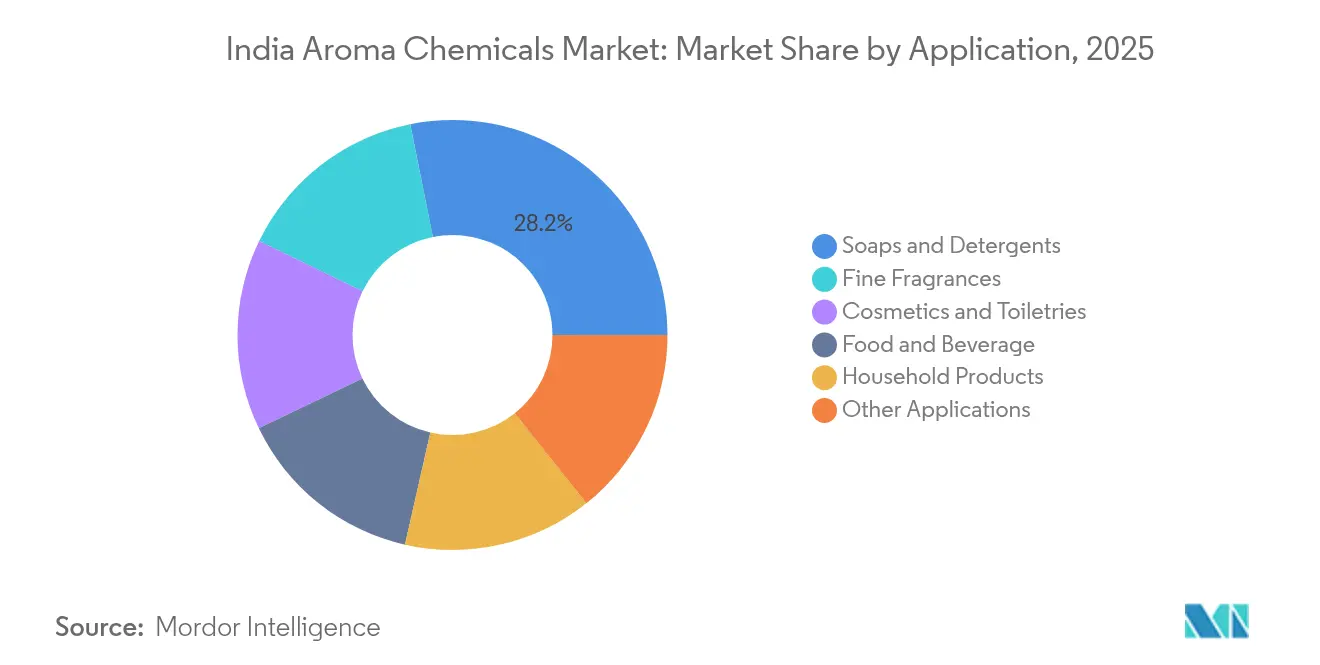
- Nach Anwendung entfielen Seifen und Waschmittel auf 28,15 % der Indien Aromachemikalien Marktgröße im Jahr 2025, während Feinparfums mit einem CAGR von 5,98 % bis 2031 voranschreiten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Indien Aromachemikalien Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage von Feinparfum-Formulierern | +1.8% | National, mit Konzentration in den Premium-Märkten Mumbai, Delhi, Bangalore | Mittelfristig (2-4 Jahre) |
| Rasantes Wachstum von natürlichen und „Clean-Label”-Marken in der Körperpflege | +1.2% | National, mit früher Akzeptanz in städtischen Zentren und Tier-1-Städten | Mittelfristig (2-4 Jahre) |
| Erweiterung von multifunktionalen Haushaltsproduktlinien | +0.8% | National, getrieben durch ländliche Durchdringung und städtische Premiumisierung | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung von Aromachemikalien in funktionellen Lebensmitteln und Getränken | +0.6% | National, mit Schwerpunkt in den Lebensmittelverarbeitungszentren Maharashtra und Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Skalierung der Produktion seltener Aromamoleküle mittels synthetischer Biologie | +0.4% | Gujarat, Maharashtra Fertigungscluster mit Biotechnologiekapazitäten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage von Feinparfum-Formulierern
Indiens Feinparfum-Segment wächst bis 2030 mit einem CAGR von 6,25 % und übertrifft damit andere Endverwendungen, da wohlhabende Verbraucher auf Nischenparfums umsteigen. Der Umsatz mit Luxusschönheitsprodukten soll bis 2028 1,6 Milliarden USD erreichen, was auf beträchtliches Wachstumspotenzial für komplexe Aromakompositionen hindeutet, die Spezial-Terpene, Moschusverbindungen und captive Aldehyde erfordern. Der Südostasien-Arm von Givaudan verzeichnete 2024 ein organisches Wachstum von 20,9 %, während seine Abteilung für Duftstoffinhaltsstoffe um 11,1 % wuchs, was die anhaltende nachgelagerte Nachfrage nach captiven Zwischenprodukten unterstreicht[1]Givaudan, "Jahresergebnisse 2024", givaudan.com. Massenmarktakteure wie Hindustan Unilever setzen ebenfalls auf duftgesteuerte SKU-Renovierungen, was es inländischen Chemikalienlieferanten ermöglicht, das Volumen zu skalieren und gleichzeitig in der Wertschöpfungskette aufzusteigen.
Rasantes Wachstum von natürlichen und „Clean-Label”-Marken in der Körperpflege
Der Clean-Label-Trend bevorzugt biologisch abbaubare, botanisch gewonnene Inhaltsstoffe gegenüber fossilen Syntheseprodukten in Shampoos, Lotionen und Deodorants. Hindustan Unilever strebt bis 2030 100 % biologisch abbaubare Inhaltsstoffe an, was Rohstoffspezifikationen neu gestaltet und die Nachfrage nach Terpenisolaten aus der indischen Flora beschleunigt. Symrise erzielte 2024 einen Anteil von 95 % biologisch gewonnener Rohstoffe, was beweist, dass großangelegte natürliche Lieferketten strenge Qualitätsstandards erfüllen können. Indische Extraktionsbetriebe nutzen reichlich vorhandene Zitronengras-, Palmarose- und Minze-Ausgangsstoffe und positionieren den Indien Aromachemikalien Markt, um Premium-Volumina zu erschließen, während globale Formulierer nach rückverfolgbaren Versorgungsquellen suchen.
Erweiterung multifunktionaler Haushaltsproduktlinien
Indiens Flüssigwaschmittel, Weichspüler und Oberflächenreiniger sind auf Duft angewiesen, um Reinigungseffizienz und zusätzliche Vorteile zu signalisieren. Die Haushaltspflegesparte von Hindustan Unilever erzielte im Geschäftsjahr 2024 einen Umsatz von 21.900 Crore INR, mit anhaltenden Investitionen in Premium-Aromastoffe für konzentrierte Formate, die olfaktorische Wirkung bei niedrigerer Dosierung erzielen müssen. Schnellhandelskanäle machen mittlerweile fast 75 % der E-Lebensmittellieferungen aus und beschleunigen den Verbrauchertest duftangereicherter SKUs, die höhere Preispunkte erzielen.
Zunehmende Nutzung in funktionellen Lebensmitteln und Getränken
Der verarbeitete Lebensmittelsektor im Wert von 307,2 Milliarden USD soll bis 2028 auf 470-535 Milliarden USD anwachsen, was die adressierbare Chance für Aromamoleküle und Maskierungsmittel vergrößert. Der Verpackungskodex 2025 der Lebensmittelsicherheits- und Standardbehörde Indiens schreibt Rückverfolgbarkeit vor und bevorzugt etablierte Aromachemikalien-Lieferanten mit zertifizierten Qualitätssystemen. Die Senkung der Mehrwertsteuer für Nahrungsergänzungsmittel auf 5 % ab September 2025 fördert Innovationen bei angereicherten Snacks und Getränken, die häufig maßgeschneiderte Aromen erfordern, um unerwünschte Noten zu überdecken.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR- Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Volatile petrochemische Ausgangsstoffpreise | -0.9% | National, mit stärkstem Einfluss auf die Fertigungszentren Gujarat und Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Allergen-Kennzeichnungsvorschriften in Europa und Nordamerika | -0.7% | Exportorientierte Hersteller, insbesondere Gujarat-Chemiecluster | Mittelfristig (2-4 Jahre) |
| Lieferkettenrisiko für natürliche Vorläuferstoffe | -0.6% | National, mit Konzentration in den Beschaffungsregionen für botanische Rohstoffe | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile petrochemische Ausgangsstoffpreise
Rohölgebundene Rohstoffe bestimmen die Kostenkurven für Benzenoide und Aldehyde und erzeugen Margendruck bei Ölpreisspitzen. Obwohl Indien plant, die petrochemische Kapazität von 257 MMTPA bis 2028 auf 310 MMTPA zu erhöhen, stören kurzfristige Schwankungen weiterhin die Betriebskapitalzyklen, insbesondere bei kleineren Verarbeitern ohne langfristige Verträge. Integrierte Akteure mit eigenen Naphtha-Crackern in Gujarat genießen relative Abschirmung und können Skaleneffekte nutzen, um Exporte aufrechtzuerhalten.
Verschärfte Allergen-Kennzeichnungsvorschriften in Europa und Nordamerika
EU-Vorschriften schreiben nun eine detaillierte Offenlegung für mehr als 80 Duftstoffallergen vor, was Analysetests und Dokumentationskosten erhöht. Indische Exporteure müssen Sicherheitsdatenblätter aktualisieren und in Spurenmengen-Quantifizierungsgeräte investieren oder riskieren, Verträge mit globalen FMCG-Unternehmen (Schnellumschlaggüter) zu verlieren. Compliance-Belastungen könnten die Konsolidierung beschleunigen, da Nischenproduzenten mit dem Gemeinkostenanstieg kämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Terpene dominieren dank natürlicher Vorteile
Die Indien Aromachemikalien Marktgröße für Terpene überstieg im Jahr 2025 zwei Drittel des Gesamtwertes, was den zuverlässigen Zugang zu Zitronengras-, Palmarose- und Minzekulturen in Uttar Pradesh, Rajasthan und Tamil Nadu widerspiegelt. Die Skalierung der Wasserdampfdestillation sowie Rückwärtsverknüpfungen mit Ätherischöl-Exporteuren senken die Stückkosten und ermöglichen wettbewerbsfähige Preisgestaltung sowohl bei inländischen als auch bei ausländischen Ausschreibungen. Benzenoide bleiben für Volumenexporte unverzichtbar und nutzen Gujarats Raffinerieintegration für Toluol- und Benzolderivate. Moschus-Chemikalien erzielen höhere Margen aufgrund ihrer konsistenten Leistung in Feinparfums, und ihr CAGR von 5,94 % signalisiert die Verlagerung der Ausgaben hin zu Premium-Olfaktorikverbindungen. Atul Ltd. erweitert sein Portfolio mit parfümerie-qualitativem Geraniol, das aus Palmarose isoliert wird, und veranschaulicht die Synergie zwischen natürlicher Extraktion und synthetischen Upgrades.
Preissensible Seifenformulierer treiben weiterhin Massenterpen-Bestellungen an, doch aufkommende Biotechnologierouten für seltene Lactone könnten den Wert langfristig in Richtung Spezialitätenmoleküle verschieben. ISO-gesteuerte Qualitätsnormen sowie Benchmarks des Büros für Indische Standards stärken Indiens Exportglaubwürdigkeit und erhalten den Marktzugang zu Europa, den Vereinigten Staaten und Japan. Die Vorwärtsintegration in reaktionskontrollierte Derivate wie Linalylacetat hilft, die Rohstoffvolatilität abzusichern und die Kundenbindung zu vertiefen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Feinparfums beschleunigen sich inmitten der Premiumisierung
Feinparfums verzeichneten den höchsten CAGR von 5,98 %, getrieben durch steigende verfügbare Einkommen und die Einzelhandelserweiterung von Nischenperfumerieboutiquen in Großstädten. Obwohl Seifen und Waschmittel 28,15 % des Indien Aromachemikalien Marktanteils halten, ist die inkrementelle Umsatzsteigung bei Premium-Sprüh- und Roll-on-Formaten steiler, die 3-5-mal höhere Duftkosten pro Kilogramm erzielen. Hersteller von Kosmetika und Körperpflegeprodukten stärken olfaktorische Signaturen, um Me-too-Produkte abzuwehren, was die Nachfrage nach captiven Aldehyden und proprietären Akkorden ankurbelt. Lebensmittel- und Getränkeanwender integrieren Vanille-, Zitrus- und Gewürznoten, um funktionelle Getränke und angereicherte Snacks aufzuwerten und die Endmarktbasis zu erweitern.
Haushaltsprodukte, insbesondere Weichspüler, sind auf langanhaltende, eingekapselte Duftbooster angewiesen, was die Akzeptanz von polymergeb undenen Aroma-Mikrokapseln vorantreibt. Die Indien Aromachemikalien Marktgröße, die mit diesen eingekapselten Systemen verbunden ist, soll mit der Einführung des Schnellhandels wachsen, der zu Premium-Sachets und Kleinpackungen tendiert, die einen gesteigerten sensorischen Mehrwert versprechen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Gujarat und Maharashtra machen zusammen rund 70 % der Kapazität des Indien Aromachemikalien Marktes aus und profitieren von der Raffinerieintegration, dem Hafenzugang und erfahrenen Talentpools. Die Cluster Ankleshwar, Dahej und Vapi in Gujarat bieten gemeinsame Abwasserbehandlungsanlagen und gemeinsame Versorgungseinrichtungen, was die Markteinführungszeit für Greenfield-Einheiten verkürzt. Der Bundesstaat trägt 50 % zur gesamten chemischen Produktion Indiens und 33 % zu Elektronik-Spezialchemikalien bei und bietet Aromachemikaherstellern ein robustes Ökosystem für Ausgangsstoffe und Nebendienstleistungen. Maharashtra beherbergt Privi Speciality Chemicals in der Nähe der Versandwege Mumbais und bedient Premium-Globalkunden, die kürzere Vorlaufzeiten und umfangreiche technische Dokumentation verlangen.
Südliche Bundesstaaten nutzen Biotechnologie und landwirtschaftliche Vielfalt. Tamil Nadu verfügt über Fermenterkapazitäten, um zwischen pharmazeutischen Wirkstoffen und Aromamolekülen zu wechseln, was eine agile Produktion von hefegewonnenen Terpenen ermöglicht. Karnataka fördert ein Start-up-Ökosystem rund um die synthetische Biologie, unterstützt durch Risikokapital und staatliche Anreize für saubere Chemie. Nördliche Regionen wie Uttar Pradesh liefern Zitronengras- und Palmarosaöle für die Terpensynthese, während Odisha und Andhra Pradesh Investitionen durch Küstenchemiepark-Logistiksteuervergünstigungen anziehen.
Exportmuster spiegeln regionale Spezialisierung wider: Gujarat-Anlagen konzentrieren sich auf volumenstarke Benzenoid-Lieferungen an Waschmittelformulierer in Südostasien und dem Nahen Osten, während Maharashtra-Einheiten eng zugeschnittene Moschusverbindungen und Aldehyde an europäische Parfümeure exportieren. Aufkommende Cluster im Osten nutzen ASEAN-Zollvorteile aus Handelsabkommen, was auf eine allmähliche Ausweitung der Kapazitäten über die westliche Küste hinaus hindeutet. Regulierungsfaktoren beeinflussen ebenfalls Standortentscheidungen; Gujarats Petroleum-, Chemie- und Petrochemie-Investitionsregion bietet vereinfachte Umweltgenehmigungen, während strengere Küstenzonen-Normen in anderen Bundesstaaten Projektzeitpläne verlängern können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Aromachemikalien in Indien beginnt mit Kohlenwasserstoff-Rohstoffen (für Benzenoide, Aldehyde und andere Zwischenprodukte), die sich auf die petrochemischen Korridore in Gujarat und Maharashtra konzentrieren, sowie mit botanischen Rohstoffen (Lemongras, Palmarosa, Minze und andere ätherische-Öl-Kulturen), die aus verschiedenen landwirtschaftlichen Regionen bezogen werden und Terpenisolate und Derivate liefern. Die Midstream-Aktivitäten umfassen die Extraktion ätherischer Öle und die fraktionierte Destillation, gefolgt von chemischer Synthese und Hydrierungs- oder Oxidationsschritten. Für eine Untergruppe von Molekülen bezieht die Herstellung zunehmend biotechnologisch ermöglichte Verfahren ein, wobei etablierte Chemiezonen die Produktion durch gemeinsame Versorgungseinrichtungen und Abwasserbehandlungsinfrastruktur unterstützen. Qualitätssicherung, analytische Prüfung und Dokumentation werden für exportorientierte Chargen entscheidend, insbesondere wenn nachgelagerte Markeninhaber Rückverfolgbarkeit und allergenbezogene Dossiers verlangen.
Nachgelagert werden Aromachemikalien an inländische und multinationale Duft- und Aromahäuser, FMCG-Formulierer (Seifen und Waschmittel, Haushaltspflege und Kosmetik) sowie Lebensmittel- und Getränkehersteller geliefert, wobei Massenlogistik, containerisierte Exporte und Vertriebsnetzwerke die Nachfrage unterstützen. Die Kommerzialisierung wird zudem durch Verbindungen zu öffentlichen F&E-Einrichtungen und die Einbindung von Landwirten geprägt, einschließlich CSIR-Programmen wie CSIR-CIMAP und CSIR-IIIM, sowie durch das CSIR Aroma Mission-Rahmenwerk, das den Transfer vom Labor ins Feld für aromatische Nutzpflanzen und Verarbeitungs-Know-how unterstützt. Branchenverknüpfungsplattformen wie das Aroma Industry-Farmer Meet im CSIR Innovation Complex, Mumbai (09. Mai 2026), zeigen, wie Käufer-Verkäufer-Sitzungen genutzt werden, um die Verfügbarkeit von Rohstoffen zu verbessern, die Technologieübernahme zu fördern und den Weg von der landwirtschaftlichen Erzeugung zu industriellen Aromainhaltsstoffen zu verkürzen.
Wettbewerbslandschaft
Der Indien Aromachemikalien Markt ist konsolidiert. Prozesstechnologie und Nachhaltigkeit sind aufkommende Wettbewerbsfelder. Akteure setzen auf Durchflussreaktoren, Lösungsmittel-Rückgewinnungskreisläufe und biobasierte Ausgangsstoffe, um die Dekarbonisierungsziele der Markeneigentümer zu erfüllen. Staatliche Anreize durch Produktionsgebundene Anreizprogramme beschleunigen den Kapazitätsausbau und treiben einen CAGR von rund 12 % bei Spezialchemikalien an. Die Exportwettbewerbsfähigkeit hängt von konsistenten Qualitätszertifizierungen (ISO 9001, FSSC 22000) und einer robusten Umsetzung von Responsible Care ab. Unternehmen mit integrierten Rückwärtsverknüpfungen und hausinternen Forschungs- und Entwicklungslinien können Moleküle schnell an sich ändernde Allergen-Kennzeichnungsvorschriften anpassen und damit globalen FMCG-Kunden Sicherheit in Bezug auf eine zuverlässige und konforme Lieferung bieten.
Führende Unternehmen im Indien Aromachemikalien Markt
International Flavors & Fragrances Inc.
BASF
Symrise
dsm-firmenich
Givaudan
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum liegt in der tieferen Umwandlung von in Indien angebauten ätherischen Ölen in höherwertige Aromamoleküle und maßgeschneiderte Derivate. Dies verschiebt das Angebot über reine Terpenisolate hinaus hin zu Parfümerie- und funktionalen Anwendungen, die engere Spezifikationen und höhere Konsistenz erfordern. Programme im Rahmen der CSIR Aroma Mission (oft als AROMA 4.0 bezeichnet) bieten einen Weg, um Technologien für aromatische Nutzpflanzen und Verarbeitungs-Know-how in kommerzielle Lieferketten zu skalieren. Die Koordination im Jahr 2026 durch Foren wie das Scientist-Industry Meet am CSIR-CIMAP, Lucknow (07. Januar 2026) und das Aroma Industry-Farmer Meet im CSIR Innovation Complex, Mumbai (09. Mai 2026), hilft Verarbeitern und Ingredienzherstellern, Rohstoffströme zu sichern, Agronomie- und Nachernte-Praktiken abzustimmen und die Zeit von Pilotarbeiten bis zur routinemäßigen Fertigung zu verkürzen.
Chancen bestehen auch im Ausbau von Anwendungslaborkapazitäten, Kreativzentren und lokalisierten Fertigungsstandorten, die die gemeinsame Entwicklung für auf Indien ausgerichtete und exportbestimmte SKUs beschleunigen. Internationale Akteure haben Infrastruktur mit Indien-Bezug aufgebaut, darunter IFFs angekündigtes Duft-Kreativzentrum in Mumbai (geplante Inbetriebnahme bis H1 2026) und dessen Expansionsaktivitäten in Andhra Pradesh. Givaudan und Privi haben zudem eine Anlage für Duftstoffinhaltsstoffe in Mahad in Betrieb genommen (Betriebsaufnahme im Oktober 2024), um in den kommenden Jahren wertschöpfende Produktion und Skalierung hinzuzufügen. Angesichts strengerer Anforderungen an die Allergenoffenlegung im Ausland und steigender Erwartungen an Compliance und Rückverfolgbarkeit von inländischen Marken für verpackte Lebensmittel und Körperpflegeprodukte haben indische Hersteller Spielraum, sich durch stärkere Analytik, Dokumentationsbereitschaft und Produktverantwortung, gestützt auf standardisierte Lieferprogramme und höherwertige Fertigung, zu differenzieren.
Aktuelle Branchenentwicklungen
- Mai 2026: IFF kündigte eine Investition von ₹3.366 Crore für eine neu errichtete Enzymfertigungsanlage in der IFFCO Kisan SEZ in Nellore, Andhra Pradesh, an. Der Ausbau der lokalen aromachemikalienbezogenen Produktion unterstützt die auf Indien basierende Versorgung für enzymgetriebene Aromaprozesse und erhöht die Resilienz durch Skalierung innerhalb der Region.
- Mai 2026: BASF India Limited veröffentlichte geprüfte Jahresergebnisse für das Geschäftsjahr 2025-2026 und wies auf Widerstandsfähigkeit im Chemikalienportfolio trotz Preisdrucks hin. Die Offenlegung deutet auf Profitabilität unter Preisbeschränkungen hin, was die auf Indien ausgerichtete Investitionsplanung für Aromachemikalien beeinflussen kann.
- April 2026: BASF gab die offizielle Inbetriebnahme von Weltklasse-Anlagen für Menthol und Linalool in Ludwigshafen, Deutschland, bekannt. Die Inbetriebnahme erhöht das globale Angebot wichtiger Aromastoffe und stärkt die Position von BASF in der globalen Aromachemikalienbranche bei gleichzeitiger Lieferkettenstabilität.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als die Erträge aus dem Verkauf von Aromachemikalien in Indien zur Herstellung von Duft- und Aromaformulierungen, die in Körperpflege-, Haushaltspflege- und Lebensmittelprodukten verwendet werden.
Geltungsbereich ausgeschlossen: Diese Marktgrößenbestimmung schließt fertige Duftstoffe, ätherische Öle und Naturextrakte, die als solche verkauft werden, sowie Auftragsfertigungsdienstleistungen aus, die keinen Verkauf von Aromachemikalien beinhalten.
Übersicht der Segmentierung
- Nach Typ
- Terpene
- Benzenoide
- Moschus-Chemikalien
- Andere Typen
- Nach Anwendung
- Seifen und Waschmittel
- Kosmetika und Körperpflegeprodukte
- Feinparfums
- Haushaltsprodukte
- Lebensmittel und Getränke
- Andere Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit begann mit der Kartierung der Nachfrage nach Aromachemikalien in Indien anhand öffentlicher Chemie- und Handelsindikatoren, die dann mit dem Endverbrauchsaufbau im Land abgestimmt wurde. Die Eingaben stützten sich auf offizielle Handelsstatistiken wie indische Zolldaten und UN Comtrade sowie auf Regierungsveröffentlichungen des Ministeriums für Chemikalien und Düngemittel und des Department for Promotion of Industry and Internal Trade.
Um die Annahmen an der realen Produkthandhabung zu verankern, haben wir zudem Normen und Sicherheitsreferenzen wie BIS-Mitteilungen, ausgewählte peer-reviewte Fachartikel zu Duftstoffen und branchenverbandsbezogene Updates aus dem Chemikalien- und Konsumgüter-Ökosystem sowie Jahresberichte, Investorenpräsentationen und angesehene Wirtschaftspresse geprüft. Zur Überprüfung von Unternehmensgröße und Produktmix wurden, wo relevant, kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken und sendungsbezogene Import-Export-Ansichten herangezogen. Die hier aufgeführten Quellen sind lediglich illustrativ, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um Erkenntnisse aus der Sekundärforschung in Eingaben für die Marktgrößenbestimmung umzuwandeln, insbesondere für die indienspezifische Zusammensetzung, die Preislogik und die Kanalstruktur. Wir sprachen mit Herstellern, Vertriebshändlern, Formulierern und nachgelagerten Abnehmern, damit Nachfragetreiber und Substitutionsmuster überprüft und dann konsistent im Modell angewendet werden konnten. Die Interviews umfassten die wichtigsten produzierenden und verbrauchenden Bundesstaaten, und wir bezogen zudem exportorientierte Perspektiven ein, um zu bestätigen, wie das lokale Angebot mit regionalen Nachfragezyklen verbunden ist.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 17% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 18% | Manager: 49% |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Prüfungen erstellt. Auf der Top-down-Seite wurden Produktions- und Handelsdaten verwendet, um den scheinbaren Verbrauch in Indien zu rekonstruieren, der dann anhand des typischen Anteils von Aromachemikalien in wichtigen nachgelagerten Kategorien angepasst wurde. Die Gesamtsumme wurde mithilfe selektiver Bottom-up-Näherungen wie Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen mit Vertriebshändlern und Volumen-nach-Preis-Aufbauten für häufig gehandelte Moleküle einem Stresstest unterzogen.
Zu den wichtigsten im Modell verwendeten Eingaben gehörten die Import-Export-Bewegungen von Duft- und Aromazwischenprodukten, Kapazitätserweiterungen und Auslastungsgespräche mit Branchenteilnehmern, typische Preisspannen nach Molekülfamilien, der Anteil der inländischen gegenüber der importierten Versorgung sowie der Nachfragezug aus dem Wachstum von Körperpflege, Haushaltspflege und verarbeiteten Lebensmitteln. Wo direkte Volumensignale fehlten, wurden Lücken durch Proxy-Indikatoren wie konsistente Handelsklassifizierungen, bekanntes Substitutionsverhalten zwischen natürlichen und synthetischen Noten sowie interviewgestützte Normalisierung von Ertrags- und Verlustfaktoren geschlossen. Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch kurze Zeitreihenglättung von Preis- und Nachfrageindikatoren, und die Szenariogewichtungen wurden nach Primärfeedback zu erwarteten Kundenkonversionen und der Weitergabe von Rohstoffkosten finalisiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Kreuzprüfungen auf logische Konsistenz zwischen Nachfrage, Angebot und Preis. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Änderungen der Handelsrichtung, Zeitplänen für die Inbetriebnahme von Kapazitäten und Trends bei der nachgelagerten Produktausgabe, und untersuchten dann starke Abweichungen vor der endgültigen Freigabe.
Es wurde ein mehrstufiges Überprüfungsverfahren angewendet, einschließlich Peer-Review der Annahmen und Rückprüfungen der Einheitenrechnung und Währungsumrechnungen. Wenn während der Interviews oder Sekundäraktualisierungen große Abweichungen auftraten, wurden Rückfragen ausgelöst, um den Treiber zu bestätigen und die Annahme mit einer klaren Begründung neu festzulegen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Aromachemikalien in Indien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Aromachemikalien in Indien unterscheiden sich oft, da sich die gezählte Abgrenzung zwischen Inhaltsstoffverkäufen und breiteren Duftstoffwarenkörben verschieben kann und da Basisjahre und Währungszeitpunkte nicht immer übereinstimmen. Unterschiede in der Behandlung von Exporten, Eigenverbrauch und Auftragsfertigung tendieren zudem dazu, die Spanne zu vergrößern.
Handelsbewegungsmuster, Prüfungen der Kapazitätsinbetriebnahme und Preisspannenvalidierung aus Gesprächen mit Vertriebshändlern und Formulierern sind die Nachweise, die verwendet werden, um Mordor Intelligence auf der Ebene der Aromachemikalienverkäufe zu verankern, wodurch verhindert wird, dass benachbarte Posten wie fertige Mischungen und Naturextrakte in dieselbe Gesamtsumme einfließen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 323,62 Mio. USD (2025) | |
| Branchenverlag A | 276,10 Mio. USD (2023) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, was spätere Nachfragewenden durch neue Kapazitäten und Premiumisierung unterschätzen kann, und trennt Aromachemikalien nicht klar von breiteren Duftstoffwerten. |
| Branchenverlag B | 291,30 Mio. USD (2025) | Berichtet einen nahegelegenen Wert für 2025, liefert jedoch begrenzte Details dazu, wie Importe, Exporte und interne Eigentransfers verrechnet werden, was die Gesamtsummen je nachdem verschieben kann, ob nur externe Verkäufe gezählt werden. |
Die Tabelle zeigt, dass die größte Lücke in der Regel durch Abgrenzungsränder und Zeitpunkte entsteht, nicht durch einen einzelnen Rechenschritt. Indem die Gesamtsumme an beobachtbare Handels- und Kapazitätssignale gebunden bleibt und konsistente Preis- und Verbrauchsregeln angewendet werden, bleibt die Schätzung leichter reproduzierbar und über Anwendungsfälle wie Planung, Beschaffung und Investition hinweg erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Aromachemikalien Markt im Jahr 2026?
Die Indien Aromachemikalien Marktgröße beträgt im Jahr 2026 341,13 Millionen USD und ist auf dem Weg, bis 2031 einen Wert von 444,52 Millionen USD zu erreichen.
Wie hoch ist die Wachstumsrate für Aromachemikalien, die in indischen Feinparfums eingesetzt werden?
Feinparfums schreiten mit einem CAGR von 5,98 % voran und übertreffen damit traditionelle Seifen- und Waschmittelanwendungen.
Welcher Produkttyp hat im Jahr 2025 den höchsten Anteil?
Terpene dominieren mit 64,72 % des Indien Aromachemikalien Marktanteils dank reichlich vorhandener botanischer Ausgangsstoffe.
Wo befinden sich die meisten Aromachemikalien-Anlagen in Indien?
Gujarat und Maharashtra beherbergen rund 70 % der Kapazitäten und nutzen integrierte petrochemische Zentren und Hafenlogistik.
Wie wirken sich regulatorische Änderungen im Ausland auf indische Exporteure aus?
Strengere Allergen-Kennzeichnungsvorschriften in der EU und in Nordamerika erhöhen die Testkosten und begünstigen Hersteller mit fortgeschrittenen Analysekapazitäten.
Seite zuletzt aktualisiert am:



