
Indiumphosphid-Wafer-Marktgröße und Marktanteil
Indiumphosphid-Wafer-Marktanalyse von Mordor Intelligence
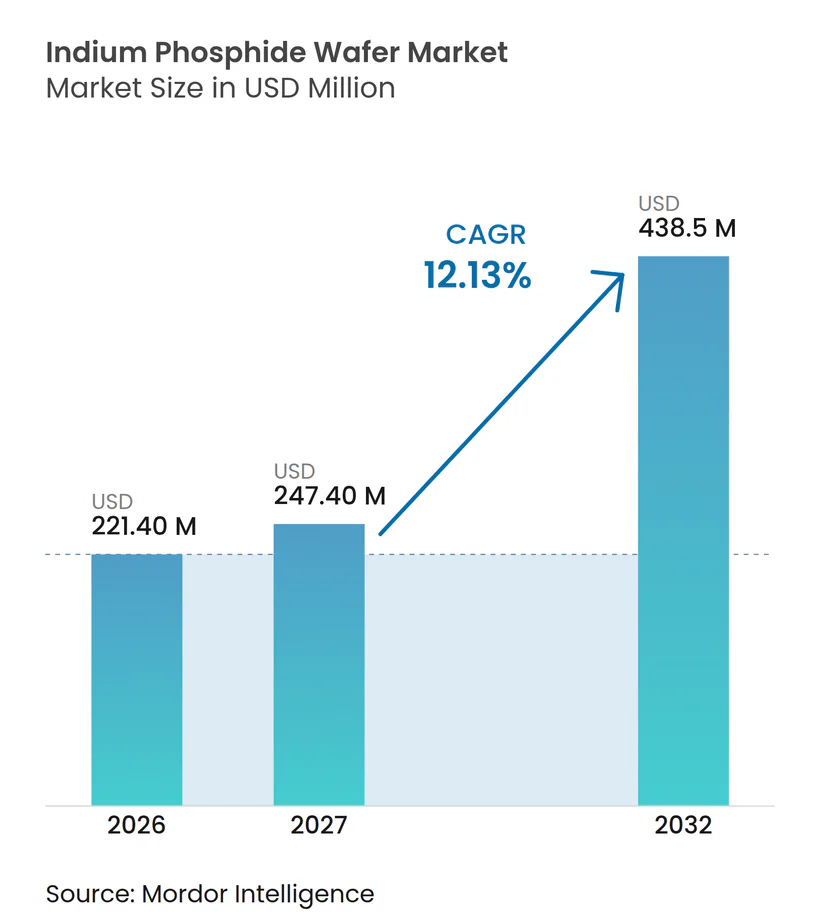
Die Größe des Indiumphosphid-Wafer-Marktes wird voraussichtlich von 221,4 Millionen USD im Jahr 2026 auf 247,4 Millionen USD im Jahr 2027 steigen und bis 2032 438,5 Millionen USD erreichen, mit einer CAGR von 12,13 % über 2027–2032.
Schnellere optische Verbindungen fördern die Kapazitätserweiterung, doch die Nachfrage nach Merchant-Wafern hängt davon ab, wie viel der Geräteproduktion die Kunden intern behalten. In Japan unterstützen eine größere Verfügbarkeit von Epi-Wafern und geplante Substraterweiterungen diese Reaktion, während Chinas Exportgenehmigungen Lieferungen aus China einschränken und die Kristallwachstumskosten die Wafer-Wirtschaftlichkeit belasten. Die hybride Integration bietet einen weiteren Weg zur Bedienung der optischen Nachfrage, indem Indiumphosphid-Funktionen (InP) mit der Siliziumfertigung kombiniert werden. Hybride Designs bieten Wafer-Lieferanten einen Einstiegspunkt in die nachgelagerte Nachfrage durch Qualifizierung innerhalb der gewählten optischen Plattform.
Wichtigste Erkenntnisse des Berichts
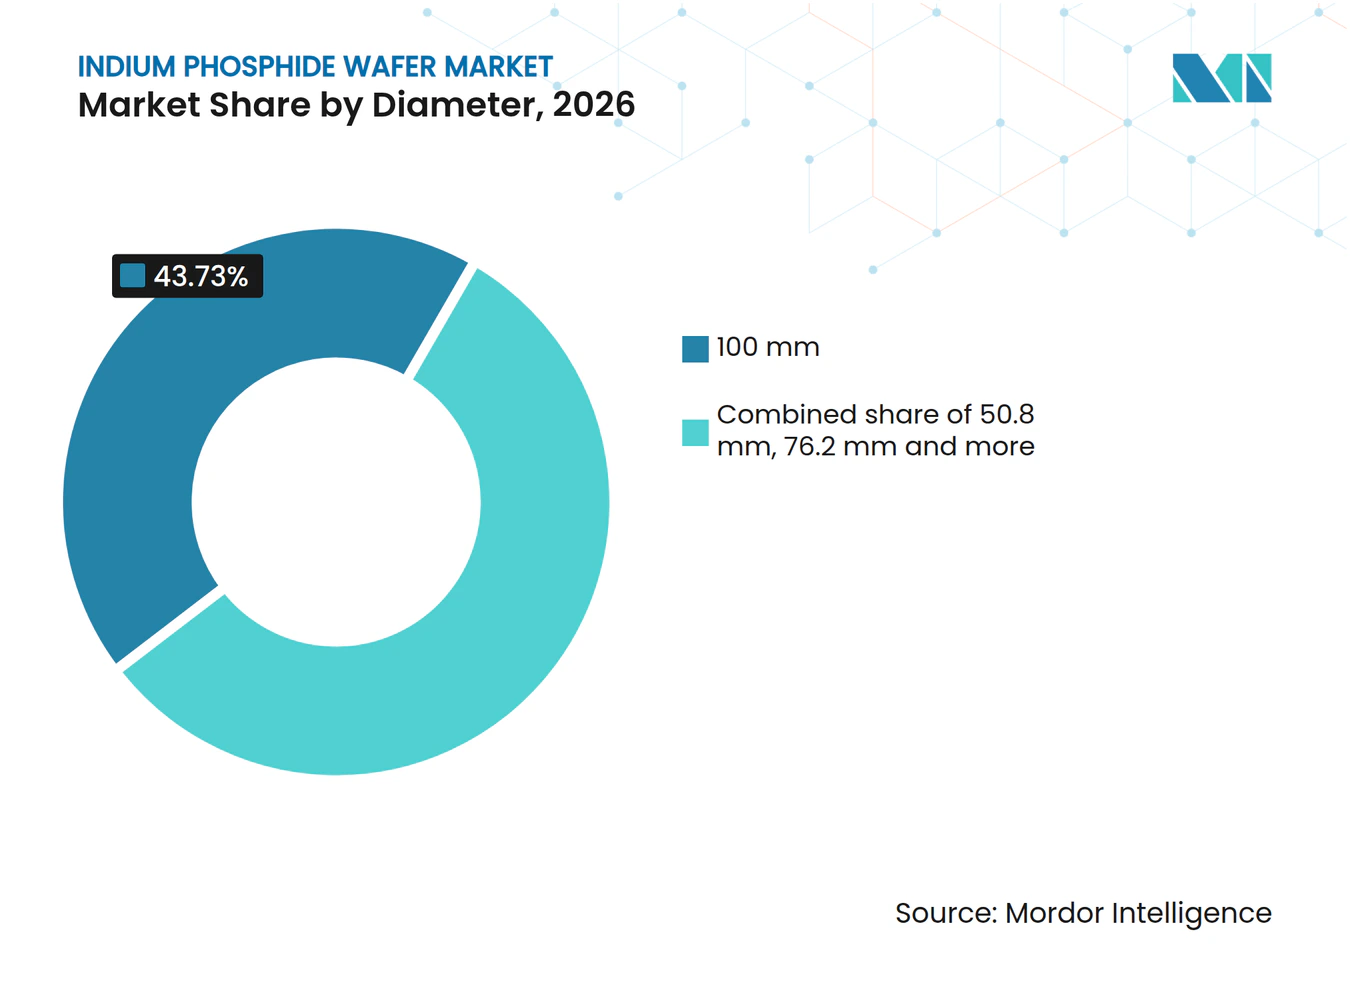
- Nach Durchmesser führten 100-mm-Wafer mit einem Indiumphosphid-Wafer-Marktanteil von 43,73 % im Jahr 2026, während Wafer ab 150 mm als das am schnellsten wachsende Segment mit einer CAGR von 13,9 % über 2027–2032 prognostiziert werden.
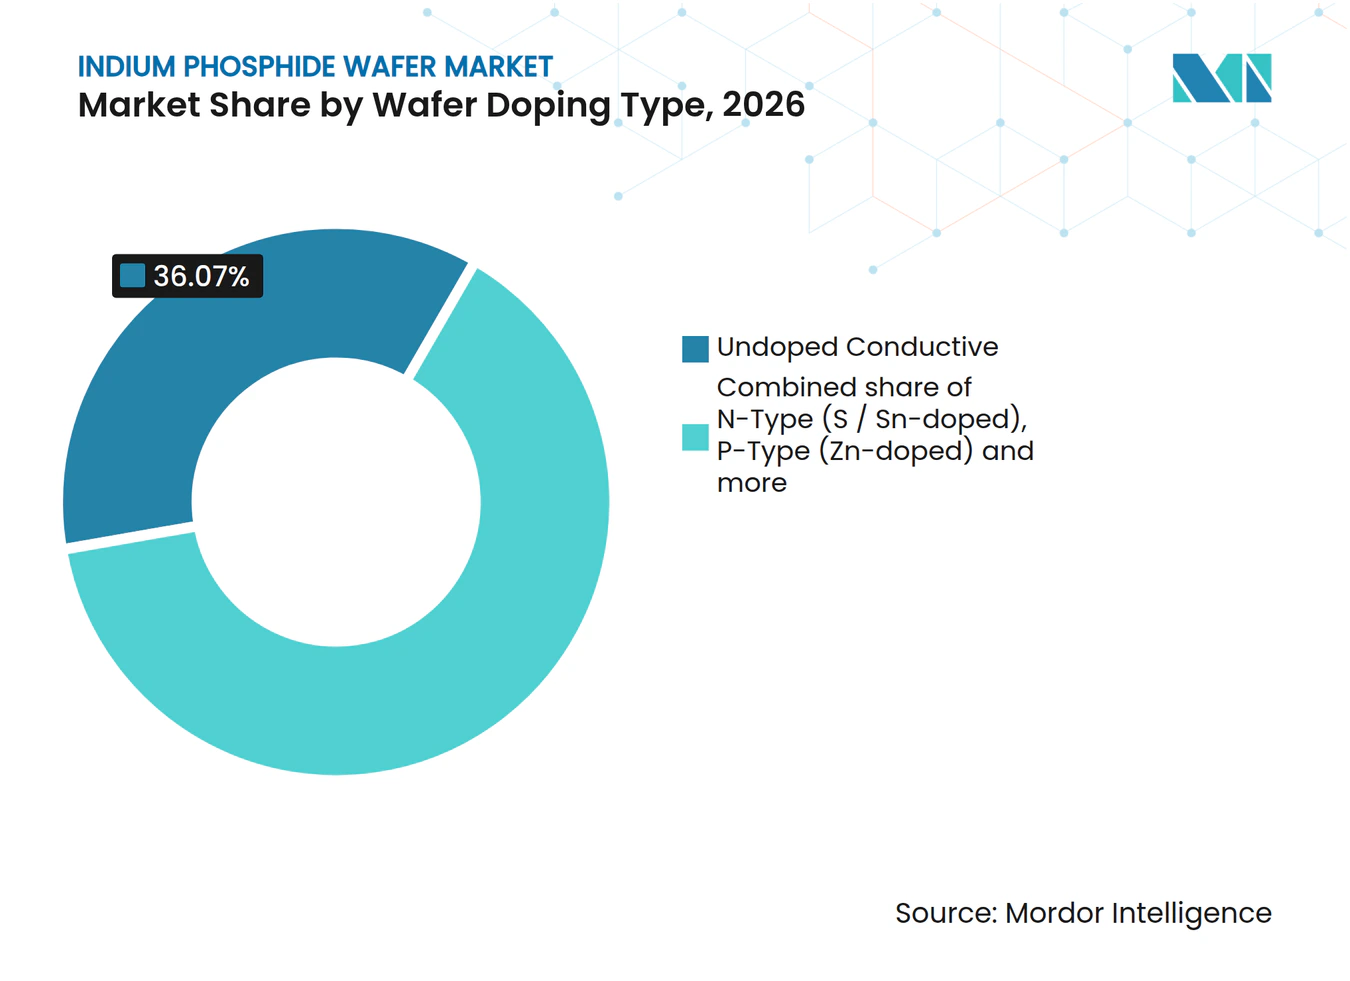
- Unter den Wafer-Dotierungstypen hielten undotierte leitfähige Wafer einen Anteil von 36,07 % an der Indiumphosphid-Wafer-Marktgröße im Jahr 2026, während semi-isolierende Fe-dotierte Wafer mit einer CAGR von 13,4 % über 2027–2032 am schnellsten wachsen sollen.
- Bei den Anwendungen führten Photonik und optische Transceiver mit einem Anteil von 58,9 % im Jahr 2026, und das Segment Quantenphotonik und Spezialsensorik wird voraussichtlich mit einer CAGR von 13,7 % über 2027–2032 am schnellsten wachsen.
- Innerhalb der Endverbraucherbranchen entfielen auf Telekommunikation und Datenkommunikation 52,72 % des Wafer-Umsatzes im Jahr 2026, während das Segment Unterhaltungselektronik und Wearables mit einer CAGR von 13,1 % über 2027–2032 am schnellsten wachsen soll.
- Bei der Fertigungstechnologie führten durch das Vertical-Gradient-Freeze-Verfahren (VGF) gewachsene Bulk-Wafer mit einem Anteil von 55,11 % im Jahr 2026, während epitaktische InP-auf-Si-Hybridsubstrate mit einer CAGR von 13,9 % über 2027–2032 am schnellsten wachsen sollen.
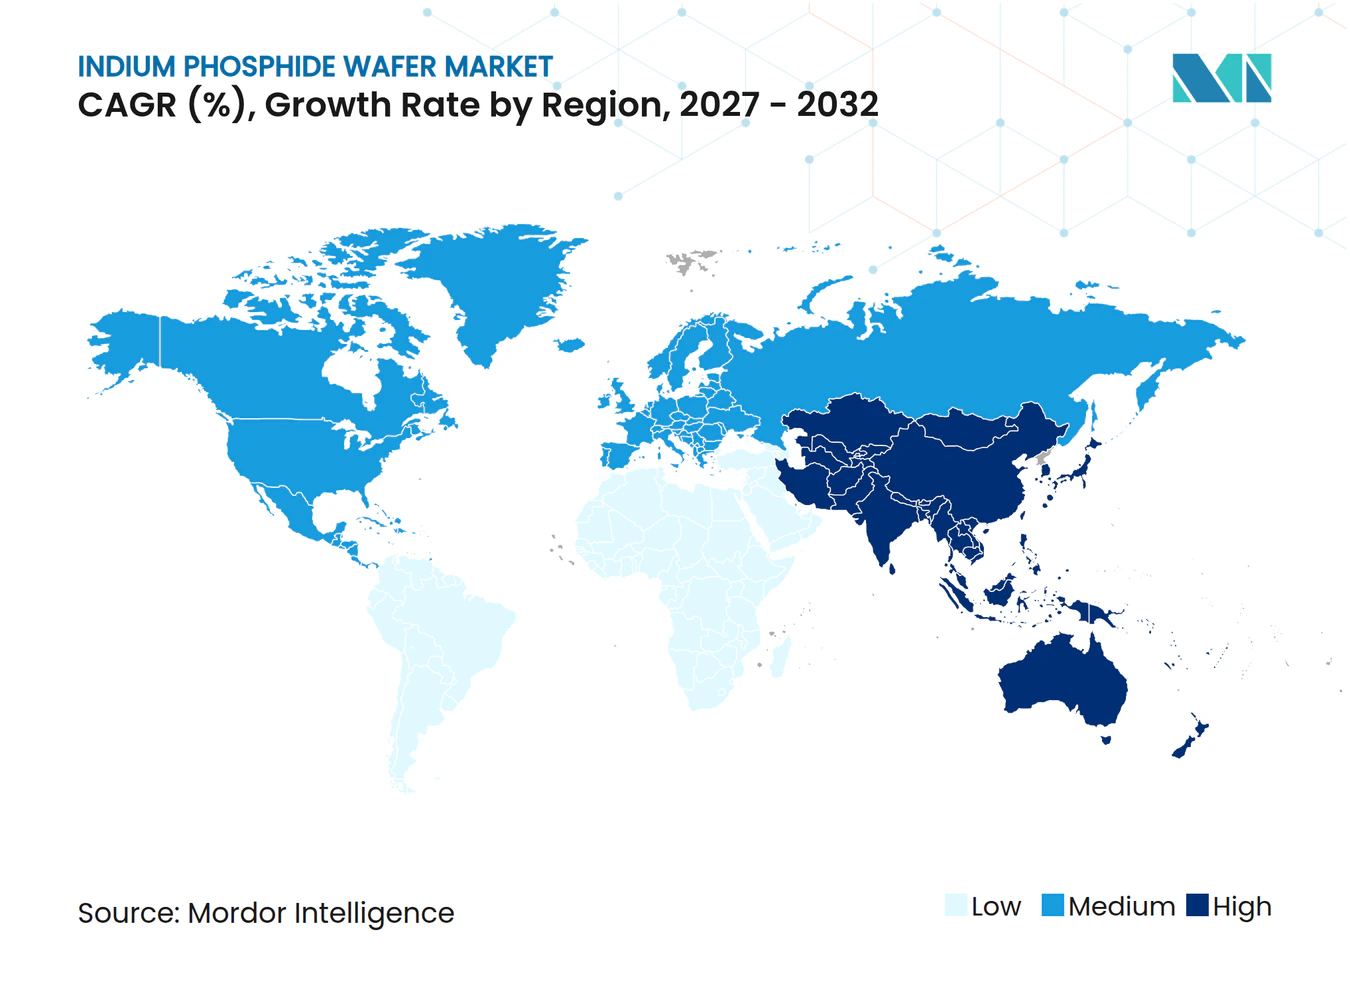
- Geografisch war Asien-Pazifik die größte Region mit einem Anteil von 41,91 % im Jahr 2026 und wird voraussichtlich mit einer CAGR von 12,9 % über 2027–2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Nachfrage nach Hochgeschwindigkeits-Optiktransceivern (400G/800G/1,6T) | +6.2% | Vereinigte Staaten, Schweden und Schweiz | Kurzfristig (≤ 2 Jahre) |
| Ausbau der 5G-Backhaul-Infrastruktur und aufkommende 6G-Backhaul-Planung | +3% | Malaysia, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Aufkommende SWIR-Verbrauchersensorik in Smartphones und Wearables | +2.1% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quantenphotonik-F&E-Programme beschleunigen die InP-PIC-Finanzierung | +1.7% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Mandate zur Rückverlagerung der Verteidigungsinfrastruktur für IR-Bildgebung fördern inländische InP-Substrate | +0.7% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Migration zu 6-Zoll-InP-Substraten zur Nutzung der bestehenden GaAs-6-Zoll-Fab-Infrastruktur | +0.9% | Vereinigte Staaten, Schweden und Schweiz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Hochgeschwindigkeits-Optiktransceivern (400G/800G/1,6T)
Hochgeschwindigkeits-Optikverbindungen erhöhen den Bedarf an InP-Geräten und der zu ihrer Herstellung erforderlichen Wafer-Verarbeitung. Im März 2026 erklärte Coherent, dass die Nachfrage nach InP-Geräten, einschließlich elektroabsorptionsmodulierter Laser (EMLs) für 800G- bis 6,4T-Transceiver, die Erweiterung seiner internen Wafer-Fab-Kapazität antreibe. Im August 2026 teilte das Unternehmen mit, dass die Nachfrage aus Rechenzentren das Wachstum beschleunige und es auf Kurs sei, die interne InP-Produktion bis Ende 2026 zu verdoppeln und bis 2027 erneut mehr als zu verdoppeln. Die Erweiterung im März umfasste den Hochlauf der 6-Zoll-Kapazität in Texas und Schweden sowie deren Hinzufügung in der Schweiz. Das Erreichen dieser Produktionsziele würde eine kontinuierliche Substratverarbeitung in den eigenen Fabs erfordern und die optische Nachfrage in eine Fertigungsdurchsatzanforderung übersetzen.
Ausbau der 5G-Backhaul-Infrastruktur und aufkommende 6G-Backhaul-Planung
Backhaul schafft unterschiedliche Chancen bei Glasfaser-Mietdiensten und den für künftige Netze geplanten optischen Schnittstellen. Im Mai 2025 beauftragte U Mobile Telekom Malaysia mit der Bereitstellung von gemieteten Glasfaser-Backhaul-Diensten für seinen landesweiten malaysischen 5G-Ausbau. Bis zum 6. Oktober 2026 meldete U Mobile eine 90-prozentige Abdeckung der besiedelten Gebiete im ganzen Land. Der Telekommunikations-Standardisierungssektor der Internationalen Fernmeldeunion (ITU-T) identifizierte 800GE/1,6TE-Backhaul-Schnittstellen als IMT-2030-Optiknetztechnologien in seinem GSTR-ION-2030-Bericht vom Oktober 2025. Separat veröffentlichte die ITU im Februar 2026 ihren ION-2030-Rahmen zur Orientierung optischer Netze, die 6G-, KI-, Rechenzentrum- und Breitbandanforderungen adressieren. Diese Schnittstellenanforderungen geben Optikkomponentenlieferanten ein Entwicklungsziel vor, während Serviceausbau und künftige 6G-Planung unterschiedliche Kapazitätsverpflichtungen erfordern.
Aufkommende SWIR-Verbrauchersensorik in Smartphones und Wearables
Kurzwellige Infrarotsensorik (SWIR) bietet einen InP-Nachfragepfad über Vertical-Cavity-Surface-Emitting-Laser (VCSELs), die für Verbrauchergeräte konzipiert sind. InPHRED beschreibt augensichers InP-Emission bei 1.300 bis 2.300 nm für verbraucherorientierte Augmented- und Virtual-Reality-Anwendungen (AR/VR), während die Integration unter dem Display zu den beabsichtigten mobilen Einsatzmöglichkeiten gehört. Hersteller von Mobiltelefonen und Wearables, die diesen Ansatz wählen, würden eine InP-Lichtquelle benötigen und damit die Sensorfunktion mit der Emitterfertigung verbinden. Die Adoptionsentscheidung muss diese Funktion gegen die Leistungsanforderungen des Emitters und die Kosten der Integration einer zusätzlichen Komponente abwägen. Ein Verbraucherdesign, das den Emitter verwendet, würde die Substratnachfrage in seine Produktionsläufe tragen und die Lichtquellen-Designentscheidung zum Bindeglied zwischen Sensorinteresse und Wafer-Verbrauch machen.
Quantenphotonik-F&E-Programme beschleunigen die InP-PIC-Finanzierung
Die Finanzierung der Quantenphotonik unterstützt die InP-Entwicklung durch Programme, die Materialien kombinieren, anstatt sich auf eine einzige Wafer-Plattform festzulegen. Im Juni 2025 finanzierte Italiens Fondo Italiano per le Scienze Applicate (FISA) das von der Universität Padua geleitete PIQCS-Quantenkryptografieprojekt unter Verwendung von Silizium-auf-Isolator- (SOI), InP- und Siliziumnitrid-Plattformen (SiN), mit ThinkQuantum als Gastinstitution. Separat fertigte das EU-finanzierte QPIC1550-Projekt im Berichtszeitraum bis zum 3. Juni 2025 InAs/InP-Quantenpunktquellen und optimierte InP-Kavitäten für die Integration mit photonischen integrierten Siliziumnitridschaltkreisen (PICs). Diese Programme unterstützen InP-Arbeiten innerhalb einer breiteren Palette photonischer Materialien. Jede Substratnachfrage aus der Quantenphotonik hängt daher von der gewählten Plattform und, für den Integrationsweg von QPIC1550, von der Kompatibilität mit SiN-Host-Chips ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Wafer-Kosten im Vergleich zu Si/GaAs-Alternativen | -1% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenexposition gegenüber Ga- und InP-Exportkontrollen und Preisvolatilität | -0.8% | China, Taiwan, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Mechanische Zerbrechlichkeit, die Ausbeuten jenseits von 6-Zoll-Wafern begrenzt | -0.4% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Si-Photonik-Hybridlaserplattformen reduzieren reine InP-Wafer-Volumina | -0.3% | Israel und die Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wafer-Kosten im Vergleich zu Si/GaAs-Alternativen
Die Substratkosten schränken die Akzeptanz ein, wenn der Leistungsvorteil eines InP-Geräts seine Produktionskosten nicht rechtfertigen kann. Im Jahr 2025 berichteten Forscher von Fraunhofer ISE und III/V-Reclaim, dass hochwertige InP-Ingots einen komplexeren Prozess und teurere Ausrüstung als die GaAs-Produktion erforderten.[1] Sie identifizierten auch die Substratkosten als Einschränkung für eine weitverbreitete Akzeptanz und wirtschaftliche Massenproduktion von InP-basierten optoelektronischen Geräten. Für Gerätehersteller macht dies die wirtschaftliche Argumentation anwendungsspezifisch und nicht zu einer einfachen Wahl des leistungsstärksten Materials. Der kostspieligere Kristallwachstumsschritt verbraucht einen Teil der Produktionswirtschaftlichkeit des Geräts, bevor Epitaxie und Fertigung ihre eigenen Kosten hinzufügen können.
Lieferkettenexposition gegenüber Ga- und InP-Exportkontrollen und Preisvolatilität
Die Exportverwaltung kann das nutzbare Angebot einschränken, selbst wenn ein Hersteller über physische Wafer-Kapazität verfügt. Im Jahr 2025 berichtete AXT, die Muttergesellschaft des in China ansässigen Herstellers Beijing Tongmei, dass Chinas InP-Exportgenehmigungsanforderungen schriftliche Kundenzertifizierungen über nichtmilitärische Verwendung und Endverwendung hinzufügten, die Erfüllungszyklen für Wafer-Substrate verlängerten und die Compliance-Kosten erhöhten. Diese Belastung machte den Lieferzeitpunkt teilweise von auftragsspezifischer Dokumentation abhängig und nicht allein vom Fabrikdurchsatz. Im Jahr 2026 erhöhten Hersteller von Verbindungshalbleiter-Epitaxie die InP-Epi-Wafer-Preise infolge steigender Rohstoffkosten und Lieferkettenengpässen in Taiwan. Preisdruck und administrative Vorlaufzeiten schaffen unterschiedliche Einschränkungen für Gerätehersteller, da höhere Zahlungen die Versandgenehmigung nicht selbst beschleunigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Durchmesser:
Kommerzielle Verarbeitungsmaßstäbe unterstützen etablierte Formate100-mm-Wafer machten im Jahr 2026 einen Anteil von 43,73 % an der Indiumphosphid-Wafer-Marktgröße aus. Das größte Segment verfügt über eine kommerzielle Verarbeitungsbasis bei SMART Photonics, das eine jährliche Kapazität für 5.000 4-Zoll-Wafer auf seiner InP-Foundry-Plattform meldet. Diese Betriebsbasis gibt Substratproduzenten eine adressierbare Verarbeitungsumgebung, in der das Wafer-Format bereits mit der kommerziellen Gerätefertigung verknüpft ist. Für einen Foundry-Kunden verbindet die Nutzung einer solchen Plattform die Substrateentscheidung mit einem bestehenden Weg von der Designvalidierung zur Produktion. Qualifizierungslose und kommerzielle Produktion müssen in diesen Verarbeitungsrahmen passen, was die Foundry-Kapazität zu einer separaten Einschränkung gegenüber der Verfügbarkeit von 100-mm-Substraten macht.
Das Segment ab 150 mm wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 13,9 % über 2027–2032. Im Mai 2026 berichtete Coherent, dass seine 6-Zoll-Plattform EMLs, Dauerstrichlaser und Fotodioden produzierte. Für Substratlieferanten kann dieselbe Durchmesserklasse mehrere optische Gerätefamilien adressieren. Diese Vielfalt verteilt die potenzielle Substratmöglichkeit auf diese Familien, sodass die Nachfrage nach einem einzelnen Gerät nicht die gesamte kommerzielle Perspektive der Plattform bestimmen muss.



Nach Wafer-Dotierungstyp:
Elektrische Anforderungen trennen NachfragepoolsUndotierte leitfähige Wafer repräsentierten im Jahr 2026 einen Indiumphosphid-Wafer-Marktanteil von 36,07 %. PIC-Epitaxie-Käufer, die eine undotierte leitfähige Basis wählen, schaffen einen Nachfragepool für Ausgangswafer, auf denen funktionale Geräteschichten aufgewachsen werden. Epitaxielinien kaufen den Wafer, bevor Geräteschichten aufgewachsen werden, sodass die Position eines Lieferanten durch die Ausgangsmaterialwahl in der Epitaxiephase festgelegt wird. Ein Hersteller undotierter Wafer kann mehrere PIC-Designs adressieren, die diese Ausgangsmaterialwahl beibehalten, ohne die nachgelagerte Gerätefertigung zu übernehmen.
Semi-isolierende Fe-dotierte Wafer werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 13,4 % über 2027–2032. Für Hochfrequenz-Gerätedesigner, die Fe-dotiertes InP für die Substratisolierung wählen, definiert eine elektrisch isolierende Basis die Rolle des Materials. Dieser Käuferbedarf trennt die Kategorie von leitfähigem Ausgangsmaterial für PIC-Epitaxie und knüpft die Akzeptanz an die Isolierungsstrategie des HF-Schaltkreises. Die Designmöglichkeit eines Lieferanten beginnt mit HF-Prozessen, die Fe-dotierte Isolierung verwenden, sodass eine alleinige Erweiterung der leitfähigen Wafer-Produktion diesen Nachfragepool nicht adressieren würde.

Nach Anwendung:
Optische Konnektivität verankert den kommerziellen MaßstabPhotonik und optische Transceiver waren das größte Segment und machten im Jahr 2026 58,9 % des Wafer-Umsatzes aus. Im März 2026 erhielt Applied Optoelectronics seinen ersten Großauftrag im Wert von mehr als 200 Millionen USD für 1,6T-Rechenzentrum-Transceiver von einem langjährigen Hyperscale-Kunden.[2] Ein Auftrag in dieser Größenordnung gibt Optikgeräteherstellern einen kommerziellen Grund, die Geräteentwicklung auf die nächste Bandbreitenanforderung der Kunden auszurichten. Für Substratproduzenten hängt die Beteiligung davon ab, die von diesen Herstellern gewählten optischen Designs zu unterstützen, anstatt einen abgeschlossenen Systemauftrag als unmittelbaren Wafer-Auftrag zu behandeln.
Quantenphotonik und Spezialsensorik wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 13,7 % über 2027–2032. Im Januar 2026 stellte AUREA Technology SPD_SLIM_NIR vor, eine InGaAs/InP-Einzelphotonen-Detektorplattform für optische Sensorik und LiDAR, die mehrere Detektoren in einem 1U-Rack unterbringt. Die Plattform richtet sich an Photonik-Systemintegratoren, die mehr Photonendetektionskanäle suchen, ohne sperrige Laborinstrumente zu vervielfachen. Unabhängig steuerbare und wartbare Kanäle geben der vorgeschlagenen Instrumentenarchitektur eine Möglichkeit, die Detektion innerhalb desselben Rack-Formats zu erweitern. Für Detektorlieferanten wird die Kanalanzahl zu einer potenziellen Quelle der Komponentennachfrage innerhalb jedes Instruments, was die Instrumentenkonfiguration neben dem Instrumentenverkauf kommerziell relevant macht.
Nach Endverbraucherbranche:
Kommunikationsmaßstab trifft auf VerbraucherdesignmöglichkeitenDas Segment Telekommunikation und Datenkommunikation war das größte Segment und repräsentierte im Jahr 2026 52,72 % des Wafer-Umsatzes. Coherents Geschäftsbereich Rechenzentrum & Kommunikation repräsentierte im vierten Quartal des Geschäftsjahres 2026 79 % des Unternehmensumsatzmix. Diese lieferantenseitige Konzentration veranschaulicht das kommerzielle Gewicht kommunikationsbezogener Kunden innerhalb der Aktivitäten eines Optikproduzenten. Für Substrat- und Epitaxiespezialisten bedeutet die Bedienung dieser Käufergruppe, die Materialentwicklung mit den optischen Komponenten zu verknüpfen, die Kommunikationsgeräte benötigen. Der Anreiz ist ein konzentrierter Weg in erhebliche Geräteherstellungsaktivitäten, während die kommerzielle Abhängigkeit darin besteht, dass das Material eines Lieferanten innerhalb der sich entwickelnden optischen Architektur des Kunden nützlich bleiben muss.
Das Segment Unterhaltungselektronik und Wearables wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 13,1 % über 2027–2032. Im Januar 2025 kündigte InPHRED seinen kommerziell erhältlichen InP-SWIR-VCSEL-Emitter für mobile 3D-Sensorik und AR/VR-Anwendungen für Verbraucher an. Das Unternehmen unterschied seinen Ansatz von früheren SWIR-VCSEL-Technologien, die mit Einschränkungen bei der Energieeffizienz und kommerziellen Skalierbarkeit konfrontiert waren. Dies schafft einen potenziellen Komponentenweg in die Verbrauchersensorik, während die Akzeptanz des Gerätedesigns der kommerzielle Schritt bleibt, der Verfügbarkeit in Produktion umwandelt. Die genannten Effizienz- und Skalierbarkeitseinschränkungen machen die Fertigungsleistung zu einem Wettbewerbsschwellenwert für den Gewinn eines Verbrauchersensorik-Designs.
Nach Fertigungstechnologie:
Massenproduktion und hybride Integration dienen unterschiedlichen BedürfnissenVGF-gewachsene Bulk-Wafer waren das größte Segment und machten im Jahr 2026 55,11 % des Wafer-Umsatzes aus. Die AXT-Tochtergesellschaft Tongmei verwendet proprietäre VGF-Technologie, um InP-, GaAs- und Ge-Ingots zu züchten, die dann in Substrate oder Wafer geschnitten werden. AXT meldete im zweiten Quartal 2025 einen unternehmensweiten InP-Umsatz von 3,6 Millionen USD, hauptsächlich aus PON- und Rechenzentrumsanwendungen in China. Dieses Beispiel auf Produzentenebene verbindet die Wachstumsmethode mit einem kommerziellen Substratgeschäft, das optische Anwendungen bedient. Weiterer InP-Umsatz bei AXT kann auf einer Kristallwachstumsmethode aufbauen, die auch seine GaAs- und Ge-Substratgeschäfte unterstützt.
Epitaktische InP-auf-Si-Hybridsubstrate werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 13,9 % über 2027–2032. Im September 2026 meldeten Tower Semiconductor und NewPhotonics Hochvolumenlieferungen von 800G- und 1,6T-photonischen ICs unter Verwendung der Plattform von Tower mit heterogen integrierten InP-Komponenten auf Silizium. Tower stellt die Fertigungsplattform bereit, während das fablose Unternehmen NewPhotonics die PIC-Produkte liefert. Diese Aufteilung legt den kommerziellen Schwerpunkt auf die Integration von Materialfunktionen in einen nutzbaren Schaltkreis, anstatt allein ein eigenständiges Substrat zu verkaufen. Materiallieferanten stehen auf diesem Hybridweg vor unterschiedlichen Meilensteinen bei der Akzeptanz der Foundry-Plattform und der Chip-Design-Auswahl.
Geografische Analyse
Indiumphosphid-Wafer-Markt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 einen Anteil von 41,91 % an der Indiumphosphid-Wafer-Marktgröße aus und wird voraussichtlich mit einer CAGR von 12,9 % über 2027–2032 wachsen. Im August 2026 begann Sumitomo Chemical mit dem Verkauf von 4-Zoll-InP-Epitaxie-Wafern, die in seinem Werk Ibaraki in Japan hergestellt werden.[3] JX Advanced Metals meldete auch Kundenanfragen nach erhöhter Versorgung, als es im Juni 2026 seinen Plan ankündigte, InP-Substratkapazität in Hitachinaka, Japan, hinzuzufügen. Die Kombination gibt der regionalen Versorgungsbasis sowohl eine kommerzielle Epi-Wafer-Ergänzung als auch eine Produzentenreaktion auf den Erweiterungsbedarf der Kunden. Verfügbare Epi-Wafer können die kurzfristige Geräteproduktion unterstützen, während die angekündigte Substraterweiterung Optikherstellern einen längeren Versorgungshorizont bietet.
In Nordamerika vergab Texas im Februar 2026 einen Zuschuss an Coherent zur Beschleunigung der skalierten InP-Wafer-Produktion in Sherman und unterstützte damit ein Projekt, das mehr als 154 Millionen USD an Kapitalinvestitionen repräsentiert. Europa hat eine etablierte Fertigungsrolle durch Deutschlands Freiberger Compound Materials GmbH, die InP-Wafer produziert und ihre InP-Kristalle durch VGF züchtet. Das nordamerikanische Beispiel verknüpft die Fertigungserweiterung mit öffentlicher Industrieförderung, während das europäische Beispiel spezialisiertes Kristallwachstum innerhalb eines operativen Lieferanten platziert. Das Texas-Projekt unterstützt die Kapazitätserweiterung bei einem integrierten Gerätehersteller, während Freibergers deutsches Kristallwachstum Epitaxieanlagen eine Merchant-Substratquelle bietet.
Im Nahen Osten vereinbarte das in Israel ansässige Unternehmen Tower Semiconductor im Juni 2026 den Kauf von IQE-InP-Epi-Wafern, mit Mindestkaufverpflichtungen im ersten Jahr und gegenseitigen Lieferverpflichtungen, gefolgt von Mindestmengenverpflichtungen. Südamerika hat einen separaten optischen Konnektivitätsnachfragekanal in Chile, wo Festnetz-Glasfaserverbindungen in den 12 Monaten bis Juni 2026 um 20,7 % wuchsen. In Afrika fügte Telkoms südafrikanisches Openserve-Unternehmen im Geschäftsjahr 2026 122.910 Glasfaser-bis-zum-Haus-Verbindungen (FTTH) hinzu und brachte die angeschlossenen Haushalte auf 817.540. Diese Beispiele unterscheiden die direkte Epi-Wafer-Verpflichtung einer Foundry von der Erweiterung des nachgelagerten optischen Zugangs durch Netzbetreiber. Mindestmengenverpflichtungen können die Produktionsplanung von IQE verankern, während das Verbindungswachstum potenziellen Wafer-Lieferanten ein Signal gibt, Beziehungen zu Optikgeräteherstellern anzustreben.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines InP-Substrat- und Epi-Wafer-Herstellers verglichen, der grenzüberschreitende Kunden bedient. Die US-amerikanischen und deutschen Exportkontrolleinträge betreffen qualifizierende Substrate mit gestapelten epitaktisch gewachsenen Indium- oder Gallium-III/V-Schichten. Bestimmte P-Typ-Epitaxieschichten sind ausgeschlossen, es sei denn, eine P-Typ-Schicht liegt zwischen N-Typ-Schichten. UAE-Genehmigungen für gelistete Waren sind nach anwendbaren UAE- und internationalen Anforderungen diskretionär, einschließlich lizenzierter Aktivität, friedlichem Handel und Genehmigung des Bestimmungslandes, wo erforderlich.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | China | Deutschland | Brasilien | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Bureau of Industry and Security | Ministerium für Handel | BAFA-Exportkontrollbehörde | Ministerium für Wissenschaft, Technologie und Innovation | Exekutivbüro für Kontrolle und Nichtverbreitung | Ministerium für Beschäftigung und Arbeit |
| Wichtige Instrumente oder Ausrichtung | EAR ECCN 3C001 mit nationalen Sicherheits- und Antiterrorismuskontrollen | InP-Posten 3C004.a im Lizenzkatalog 2026 | Verordnung (EU) 2021/821, Anhang I 3C001; Bewertung vom 10. September 2026 bis 10. September 2028 | PADIS-Berechtigung gemäß Gesetz 14.968/2024; Überprüfung ab 2029 mit mindestens 24 Monaten für daraus resultierende Anpassungen | Kabinettsbeschluss Nr. 156 von 2025, der mehrschichtige III/V-Materialien unter 3C001 qualifiziert; Genehmigungsrahmen für gelistete Waren | Verordnung über gefährliche chemische Stoffe, 2021; Überprüfung im strategischen Plan 2025–2030 |
| Kommerzielle Auswirkung | Klassifizierung, Bestimmungsort und anwendbare Ausnahmen bestimmen die Lizenzierung | Exporteure gelisteter InP-Posten beantragen eine Handelslizenz | Genehmigung für den Export gelisteter qualifizierender Materialien | Abgedeckte Wafer-Schneid-, Verpackungs- und Prüfunternehmen können eine PADIS-Qualifizierung mit erforderlicher F&E-Investition beantragen | Bedingte, diskretionäre Genehmigungen für qualifizierenden gelisteten Handel | Bedingungen für den Einsatz am Arbeitsplatz und die Exposition lösen Verantwortlichkeiten für gefährliche Stoffe aus |
| Aktuelle politische Attraktivität | Mittel | Niedrig | Mittel | Mittel | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Chinas direkte InP-Exportlizenzierungsanforderung unterstützt eine niedrige Exporteurbewertung, während die spezifikationsabhängigen Kontrollen der USA, Deutschlands und der VAE mittlere Bewertungen für qualifizierenden Epi-Wafer-Handel unterstützen. Brasiliens mittlere Bewertung spiegelt den bedingten PADIS-Zugang mit F&E-Verpflichtungen wider, und Südafrikas Bewertung spiegelt die Verantwortlichkeiten für chemische Arbeitsstoffe am Arbeitsplatz wider, wo Exposition oder Einsatz am Arbeitsplatz die Regeln in den Anwendungsbereich bringt. Der Kontinuitätsausblick für die Vereinigten Staaten, China und die Vereinigten Arabischen Emirate hält Klassifizierung und Lizenzierung als die wichtigsten kommerziellen Bedingungen unter ihren operativen Rahmenbedingungen. Die geplante EU-Bewertung Deutschlands, Brasiliens Überprüfung ab 2029 mit mindestens 24 Monaten für etwaige Anpassungen und Südafrikas regulatorische Überprüfung unterstützen die Kontinuität, da Überprüfungen selbst keine geänderten Fertigungs- oder Handelspflichten vorschreiben.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Substratproduktion, Epitaxieverarbeitung und optische Gerätefertigung nach ihren unterschiedlichen Quellen von Lieferanteneinnahmen. Freiberger Compound Materials GmbH kombiniert Hochdrucksynthese, VGF-Kristallwachstum sowie mechanische und abschließende Waferbearbeitung innerhalb seines InP-Produktionsablaufs. Seine integrierte Sequenz bedeutet, dass Kristallqualität und Endbearbeitung gemeinsam zum verkaufsfähigen Wafer beitragen, anstatt notwendigerweise separate Transaktionen zu generieren. Nachfolgende Lieferanten können zusätzlichen Wert erfassen, indem sie dieses Substrat in eine spezifizierte Schichtstruktur oder ein funktionales optisches Gerät umwandeln.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kristallwachstum und Substratendbearbeitung | InP-Substratproduzenten wie Freiberger Compound Materials GmbH und AXT, Inc. | Verkauf von Fertigsubstraten | Verlust von verkaufsfähigem Material, wenn Kristall- oder Oberflächenqualität die Spezifikation verfehlt | Kristallqualitätskontrolle mit Waferbearbeitungs-Feedback verknüpfen |
| Epitaxieverarbeitung | InP-Epi-Wafer-Lieferanten wie IQE plc | Verkauf von Epi-Wafern | Schichtstapelakzeptanz für das beabsichtigte Gerätedesign | Schichtspezifikationen und Abnahmetests mit der Geräteentwicklung abstimmen |
| Optische Gerätefertigung | InP-Optikgeräteproduzenten wie Coherent Corp. | Verkauf von Optikgeräten | Umwandlung integrierter optischer Funktionen in ein validiertes Gerät | Die kombinierte Laser- und Verstärkerfunktion vor der Skalierung des Produkts validieren |
| Quelle: Mordor Intelligence | ||||
Coherents abstimmbarer Laser S7500 verwendet eine monolithische InP-Plattform, die einen Laser und einen optischen Halbleiterverstärker integriert. Diese Kombination veranschaulicht, wie der nachgelagerte Wert von der funktionalen Integration über das Substrat selbst hinaus abhängt. Die Laser-Verstärker-Kombination platziert die Geräteintegration nachgelagert zum Epi-Wafer-Verkauf und ermöglicht es separaten Lieferanten, Einnahmen aus der Materialvorbereitung und der fertigen optischen Funktion zu erzielen.
Wettbewerbslandschaft
Marktkonzentration
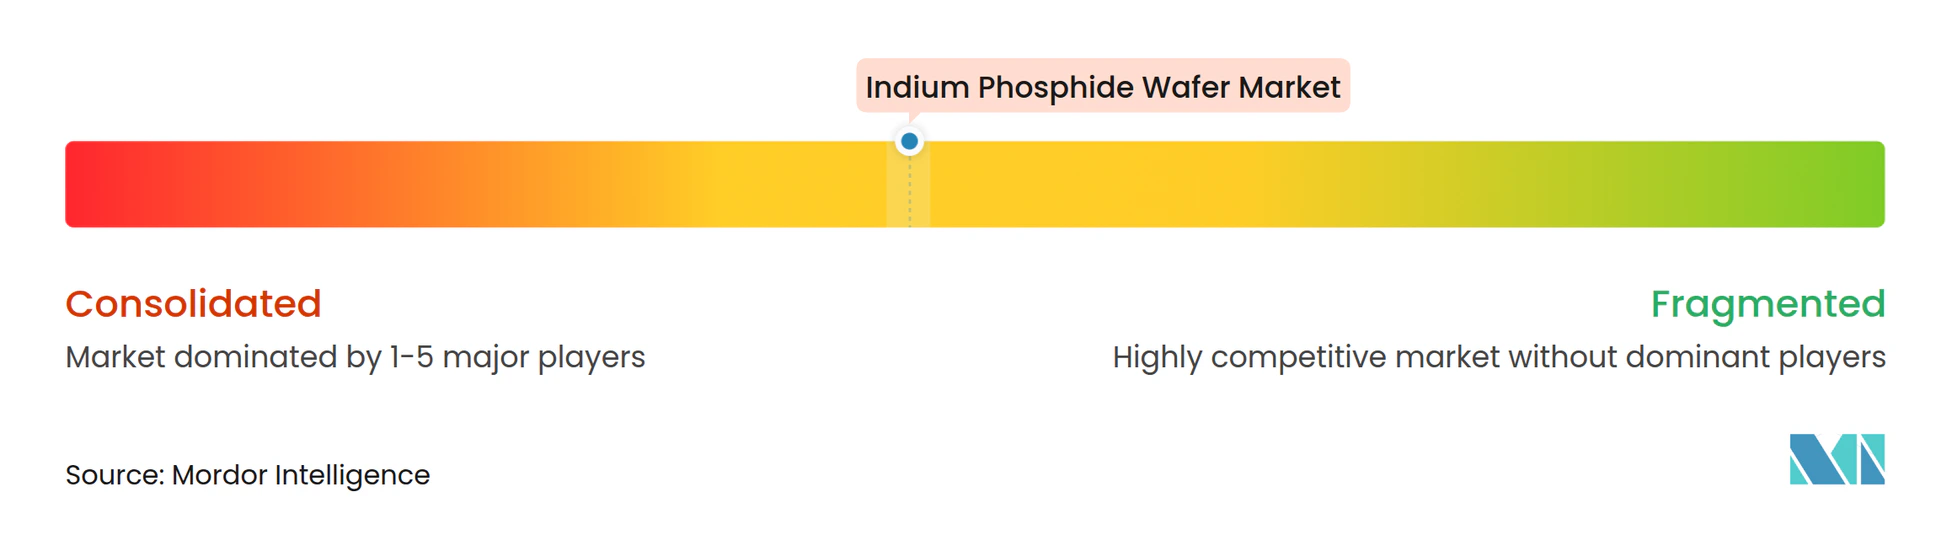
Der Wettbewerb konzentriert sich auf spezialisierte Substrat- und Epitaxiefähigkeiten, wobei Lieferanten auf verschiedenen Stufen der optischen Gerätefertigung konkurrieren. Sumitomo Electric Semiconductor Materials, Inc. liefert InP-Substrate, während AXT, Inc. im zweiten Quartal 2026 einen unternehmensweiten InP-Rekordumsatz von 30,7 Millionen USD meldete. Freiberger Compound Materials GmbH züchtet InP-Kristalle durch VGF, während Xiamen Powerway Advanced Material Co., Ltd. Verbindungshalbleitermaterialien einschließlich InP-Wafer liefert. IQE plc liefert weltweit Verbindungshalbleiter-Waferprodukte und fortschrittliche Materiallösungen. Die Gruppe umfasst Substrat- und Kristallwachstum bei Sumitomo Electric, AXT und Freiberger sowie Epi-Wafer-Versorgung bei IQE, sodass Käufer auf beiden Stufen beziehen können.
Langfristige Lieferbedingungen und Exportgenehmigungen bestimmen, welche Gerätehersteller ein Substratproduzent aus seiner Kapazität bedienen kann. Am 11. Juni 2025 erhielt die AXT-Tochtergesellschaft Tongmei erste chinesische Exportgenehmigungen zur Wiederaufnahme von InP-Substratlieferungen an bestimmte Kunden in Europa und Japan. Im Juli 2026 vereinbarte AXT mit Lumentum Operations die Lieferung und Reservierung von InP-Wafer-Substratkapazität, einschließlich einer jährlichen Mindestabnahmeverpflichtung bis Dezember 2031 und Unterstützung für möglicherweise erforderliche zusätzliche Kapazität. Ein Käufer unter einer solchen Vereinbarung sichert sich eine definierte Versorgungsposition bei einem Produzenten, dessen Lieferungen aus China von chinesischen Exportgenehmigungen abhängen.
Materialbreite bietet einen weiteren Wettbewerbsweg, wenn ein Wafer-Lieferant mehrere optische Verbindungstechnologien bedient. IQE berichtete, dass eine starke InP-Nachfrage das Volumenwachstum im ersten Halbjahr 2026 antrieb, zusammen mit ergänzenden Qualifizierungen in GaAs-basierten optischen Verbindungstechnologien für KI und Rechenzentren. Das InP-Ergebnis betrifft das Produktionsvolumen, während die GaAs-Aktivität die Qualifizierung neuer Verbindungstechnologien betrifft. Für Entwickler optischer Verbindungen kann der Zugang zu InP-Versorgung und GaAs-Qualifizierungsarbeiten bei einem Lieferanten Designs unterstützen, die eines der beiden Materialien verwenden.
Branchenführer im Indiumphosphid-Wafer-Markt
-
Sumitomo Electric Semiconductor Materials, Inc.
-
AXT, Inc.
-
Freiberger Compound Materials GmbH
-
Xiamen Powerway Advanced Material Co., Ltd.
-
IQE plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indiumphosphid-Wafer-Markt Unternehmen in diesem Bericht
- Sumitomo Electric Semiconductor Materials, Inc.
- AXT, Inc.
- Freiberger Compound Materials GmbH
- Xiamen Powerway Advanced Material Co., Ltd.
- IQE plc
- Coherent Corp.
- JX Advanced Metals Corporation
- Semiconductor Wafer, Inc.
- Visual Photonics Epitaxy Co., Ltd. (VPEC)
- IntelliEPI
- VIGO Photonics S.A.
- Western Minmetals (SC) Corporation
- PAM-XIAMEN (Powerway Wafer)
- SHANGHAI FAMOUS TRADE CO., LTD (ZMKJ)
- Atecom Technology Co., Ltd.
- Ding Ten Industrial Inc.
- Logitech Ltd.
- LandMark Optoelectronics Corporation
- Epihouse Optoelectronics Co., Ltd.
- Century Goldray Semiconductor Co., Ltd.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Wege zur Lieferung von InP-Substraten und Epi-Wafern in sich entwickelnde Chip-Produktions- und Designkanäle. Im September 2026 erreichte die von TNO betriebene niederländische Photonische Chip-Pilotlinie in Eindhoven ihren höchsten Baufortschritt, wobei die InP-Chipproduktion im 6-Zoll-Wafer-Maßstab geplant ist. Separat kündigten SMART Photonics und GlobalFoundries einen gemeinsamen Silizium- und InP-Photonikdienst an, mit einer allgemeinen Verfügbarkeit, die für das zweite Halbjahr 2027 angestrebt wird.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| 150-mm-InP-Substrate für neue Verarbeitungskapazität qualifizieren | Die Eindhoven-Linie erreichte im September 2026 einen Baumeilenstein und plant die 6-Zoll-InP-Chipproduktion | Zukünftige InP-Chip-Foundry-Betriebe | Substratspezifikationen und Versuchslose mit dem künftigen Prozessverantwortlichen entwickeln | Die Qualifizierung hängt von einer Linie ab, deren Produktion geplant ist | TNO und qualifizierende InP-Substratproduzenten |
| Epi-Wafer rund um Hybridlaser und Modulatoren entwickeln | Der geplante gemeinsame Dienst kombiniert SMART Photonics InP-PICs mit GlobalFoundries-Siliziumtechnologie | InP-PIC-Hersteller, die Hybriddesigns unterstützen | Epitaktische Strukturen auf die beabsichtigten aktiven optischen Funktionen abstimmen | Materialakzeptanz innerhalb der kombinierten Gerätearchitektur | SMART Photonics und qualifizierte Epi-Wafer-Lieferanten |
| Spezialsubstratlose für einen offenen Designkanal bündeln | Der gemeinsame Foundry-Dienst zielt auf eine allgemeine Verfügbarkeit im zweiten Halbjahr 2027 ab | InP-Foundries, die photonische Produktdesigner bedienen | Kompatible Designanforderungen in wiederholbare Substratlose zusammenfassen | Die Designnachfrage muss sich in Produktionsverpflichtungen umwandeln | SMART Photonics und Substratlieferanten, die an teilnehmenden Designs beteiligt sind |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, einen spezifizierten InP-Wafer innerhalb einer sich entwickelnden Produktionsplattform nutzbar zu machen, bevor der Zugang sich auf Designer ausweitet. Der Baufortschritt der Pilotlinie und das Verfügbarkeitsziel des gemeinsamen Dienstes für das zweite Halbjahr 2027 machen die Vorbereitung auf die Qualifizierung zu einer kurzfristigeren Öffnung als die Volumenversorgung. Materiallieferanten können an dieser Schnittstelle eine Qualifizierung anstreben, wobei die kommerzielle Expansion von akzeptierten Wafer-Spezifikationen und letztendlichen Produktionsverpflichtungen abhängt.
Neueste Industrielle Entwicklungen in Indiumphosphid-Wafer-Markt
- September 2026: Tower Semiconductor und NewPhotonics meldeten Hochvolumenlieferungen von 800G- und 1,6T-photonischen ICs auf der PH18DA-Plattform von Tower, die InP-Komponenten heterogen auf Silizium integriert.
- August 2026: Sumitomo Chemical begann mit dem Verkauf von 4-Zoll-InP-Epitaxie-Wafern, die in seinem Werk Ibaraki in Japan hergestellt werden.
- Juli 2026: AXT schloss eine endgültige Vereinbarung mit Lumentum Operations zur Lieferung und Reservierung von InP-Wafer-Substratkapazität, einschließlich einer jährlichen Mindestabnahmeverpflichtung bis Dezember 2031 und Unterstützung für möglicherweise erforderliche zusätzliche Kapazität.
Indiumphosphid-Wafer-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Indiumphosphid-Wafer-Markt misst den jährlichen Umsatz aus weltweit als Gerätesubstrate verkauften Indiumphosphid-Waferprodukten (InP). Er umfasst Bulk- und epitaktische InP-Waferprodukte in den akzeptierten Substratkonfigurationen.
Ausschlüsse aus dem Umfang: Nicht-InP-Waferprodukte, einschließlich blanker Siliziumwafer und Verbindungshalbleiterwafer aus anderen Materialien als InP, separat verkaufte Gallium- und Indium-Ausgangsstoffe, nachgelagerte Geräteherstellungsdienstleistungen, separat verkaufte Verpackungs- und Modulmontagedienstleistungen sowie optische oder elektronische Module und Endgeräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Durchmesser
- 50,8 mm
- 76,2 mm
- 100 mm
- 150 mm und mehr
- Nach Wafer-Dotierungstyp
- Undotiert leitfähig
- N-Typ (S/Sn-dotiert)
- P-Typ (Zn-dotiert)
- Semi-isolierend (Fe-dotiert)
- Nach Anwendung
- Photonik und optische Transceiver
- HF- und Millimeterwellen-Bauelemente (HEMT, HBT)
- Photovoltaik und Leistungsumwandlung
- Quanten- und Spezialsensorik
- Nach Endverbrauchsbranche
- Telekommunikation und Datenkommunikation
- Unterhaltungselektronik und Wearables
- Luft- und Raumfahrt sowie Verteidigung
- Automobil und Transport
- Medizin und Biowissenschaften
- Nach Fertigungstechnologie
- VGF-gezogene Bulk-Wafer
- LEC/tCZ-gezogene Bulk-Wafer
- Epitaktisches InP-auf-Si (Hybrid)
- MBE/MOCVD Epi-bereite Substrate
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie der optische Netzwerkrahmen der Internationalen Fernmeldeunion, Unternehmensmitteilungen von Coherent und Sumitomo Chemical, der Bericht von Semiconductor Today über AXTs InP-Wafer-Liefervereinbarung mit Lumentum sowie begutachtete Arbeiten zu InP-Substraten helfen Analysten dabei, optische Nachfrage, Wafer-Formate, Produktionskapazität und Kristallqualität zu untersuchen. Diese Quellen identifizieren auch, wo nachgelagerte Geräte- und Netzwerkindikatoren den Nachfragekontext beschreiben und nicht den Wafer-Umsatz selbst.
Unternehmenseinreichungen, Investorenmaterialien, Ankündigungen und seriöse Halbleiterberichte können Wafer-Umsatz, Lieferungen, Kapazität, Preisgestaltung und regionalen Kontext hinzufügen, wobei darauf zu achten ist, unternehmensweite Kennzahlen von InP-spezifischen Zahlen zu trennen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Substrat- und Epi-Wafer-Produzenten, photonische Foundries, Gerätehersteller und Optikkomponentenkäufer einschließen, mit CXOs, Funktionsleitern und Managern, die Einkauf, Produktion oder Materialqualifizierung verstehen. Befragte würden Sekundärbefunde zu Lieferantenverkäufen, Preisen, Wafer-Formaten, Dotierung, Anwendungen und regionaler Nachfrage testen, während Analysten abweichende Ansichten gegen Einreichungen, Produktmitteilungen und andere unabhängige Indikatoren abgleichen würden. Wo eine Variable oder Geografie nicht berichtet wird, würden Analysten den nächstgelegenen dokumentierten Beleg verwenden, die Lücke zur Überprüfung vermerken und sie mit Unternehmens- und Kanalinformationen triangulieren, bevor sie in das Modell einbezogen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des globalen jährlichen Lieferantenumsatzes für InP-Waferprodukte und überprüft das Ergebnis selektiv durch Lieferantenzusammenfassungen und stichprobenartige Wafer-Verkaufspreise multipliziert mit Liefervolumina. Dokumentierter Produzentenerlös, Liefervolumen, Wafer-Preise und Kapazitätsauslastung informieren die Angebotsseite. Optische Transceiver- und photonische Geräteproduktion, Telekommunikations- und Rechenzentrumsausbauten sowie offengelegte Foundry- oder Kundenerweiterungen helfen dabei, Nachfrage und deren Timing zu testen. Durchmesser-, Dotierungs-, Produktform-, Anwendungs-, Endverbraucher- und regionale Anteile werden aus offengelegten Produktmixen, Produktionsfähigkeiten, Kundennutzungen sowie Handels- oder Unternehmensnachweisen aufgebaut, wobei jede Klassifizierung auf denselben Wafer-Verkauf angewendet wird. Regressions- oder Szenarioanalysen können Nachfrage- und Kapazitätsindikatoren durch die Prognose tragen. Separate Preis- und Produktmixpfade übersetzen Volumen in Wert, und Primärexperten überprüfen die Plausibilität von Variablenebenen-Trajektorien. Analysten gleichen inkonsistente Zeiträume und Einheiten ab, verwenden dokumentierte Bereiche, wo Quellen abweichen, und markieren nicht untersttzte Eingaben zur weiteren Überprüfung, anstatt unternehmensweite Verkäufe oder nachgelagerte Geräteumsätze als Wafer-Umsatz zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenmitteilungen, Marktindikatoren, Handelsnachweise und Forschungsantworten und überprüfen dann Gesamtsummen, Anteile, Einheiten, Jahresausrichtung und ungewöhnliche Bewegungen anhand unabhängiger Signale. Sie untersuchen wesentliche Abweichungen, überprüfen Quelldefinitionen und Berechnungen und nehmen erneut Kontakt mit einem relevanten Befragten auf, wenn ein ungelöster Punkt eine Lieferanten-, Segment- oder regionale Schlussfolgerung ändern könnte. Ein zweiter Analyst überprüft das Modell und die Darstellung vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Kapazitäts-, Preis-, Exportpolitik- oder Nachfrageereignissen erneut überprüft und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Indiumphosphid-Wafer-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Indiumphosphid-Wafer-Markt misst den jährlichen Umsatz aus weltweit als Gerätesubstrate verkauften Indiumphosphid-Waferprodukten (InP).
Zu den wichtigsten Treibern von Abweichungen gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten gleichen inkonsistente Zeiträume und Einheiten ab, verwenden dokumentierte Bereiche, wo Quellen abweichen, und markieren nicht unterstützte Eingaben zur weiteren Überprüfung, anstatt unternehmensweite Verkäufe oder nachgelagerte Geräteumsätze als Wafer-Umsatz zu behandeln.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 247,4 Millionen USD (2027) | |
| Globaler Forschungsanbieter A | 143 Millionen USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 42,2 % unter dem Wert dieses Berichts für 2027 von 247,4 Millionen USD, 2 Jahre später. Sein Messjahr 2025 liegt vor dem Vergleichsjahr, sodass das zwischenzeitliche globale Wachstum des InP-Wafer-Marktes zu der niedrigeren Schätzung für das frühere Jahr beitragen kann. |
| Globale Unternehmensberatung B | 211,3 Millionen USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 14,6 % unter dem Wert dieses Berichts für 2027 von 247,4 Millionen USD, 2 Jahre später. Sein Messjahr 2025 liegt vor dem Vergleichsjahr, sodass das zwischenzeitliche globale Wachstum des InP-Wafer-Marktes zu der niedrigeren Schätzung für das frühere Jahr beitragen kann. |
Die Analysten von Mordor Intelligence triangulieren Lieferantenmitteilungen, Marktindikatoren, Handelsnachweise und Forschungsantworten und überprüfen dann Gesamtsummen, Anteile, Einheiten, Jahresausrichtung und ungewöhnliche Bewegungen anhand unabhängiger Signale.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indiumphosphid-Wafer-Markt und wie sind die Wachstumsaussichten?
Die Größe wird voraussichtlich im Jahr 2027 247,4 Millionen USD und bis 2032 438,5 Millionen USD erreichen, mit einer CAGR von 12,13 % über 2027–2032.
Was treibt die Nachfrage nach InP-Wafern an?
Hochgeschwindigkeits-Optikverbindungen und 5G-Backhaul unterstützen die Nachfrage. Coherent erklärte im August 2026, dass es auf Kurs sei, die interne InP-Produktion bis Ende 2026 zu verdoppeln.
Welcher Wafer-Durchmesser führt beim Umsatz?
Das 100-mm-Segment führte im Jahr 2026 mit einem Anteil von 43,73 %. Wafer ab 150 mm werden voraussichtlich mit einer CAGR von 13,9 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind führende InP-Wafer-Lieferanten?
Zu den führenden Unternehmen gehören Sumitomo Electric Semiconductor Materials, Inc., AXT, Inc., Freiberger Compound Materials GmbH, Xiamen Powerway Advanced Material Co., Ltd. und IQE plc.
Welche Herausforderung kann InP-Substratlieferungen einschränken?
Die Exportverwaltung kann Erfüllungszyklen verlängern. AXT berichtete im Jahr 2025, dass Endverwendungszertifizierungen der Kunden den Verwaltungsaufwand und die Compliance-Kosten in seinem Wafer-Substratgeschäft erhöhten.
Welche Region führt in der InP-Wafer-Branche?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,91 % und wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 12,9 % über 2027–2032.