
Halbleiter-Siliziumwafer-Marktgröße und Marktanteil
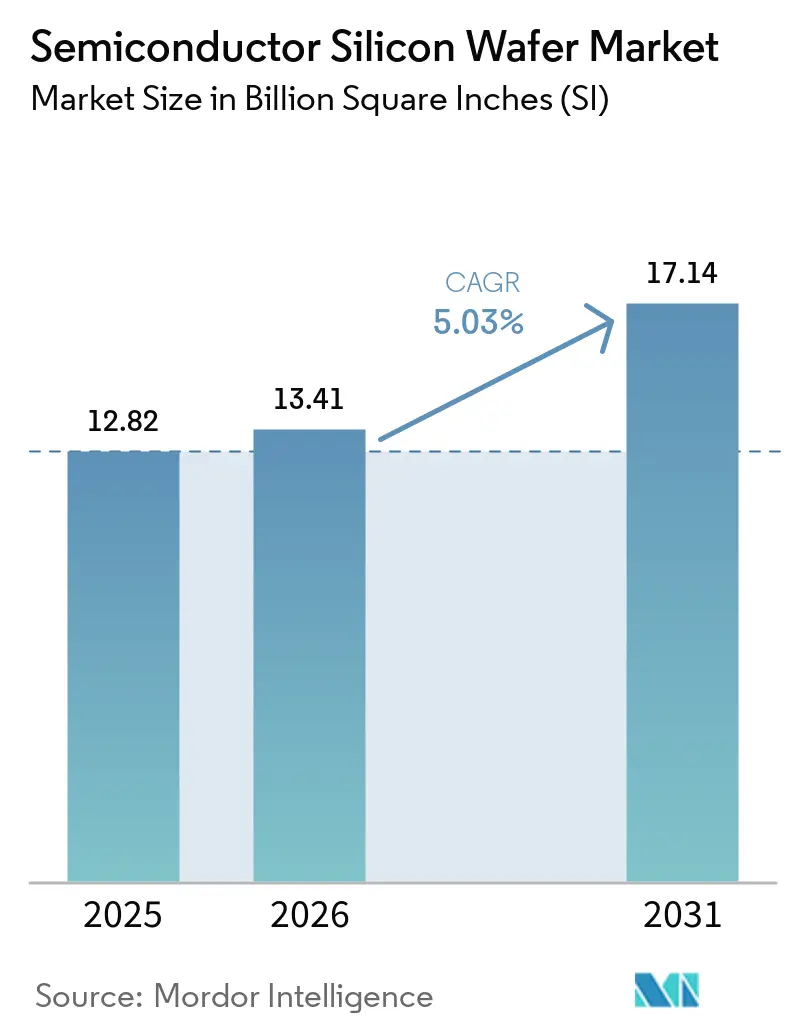
Halbleiter-Siliziumwafer-Marktanalyse von Mordor Intelligence
Die Größe des Halbleiter-Siliziumwafer-Marktes wurde im Jahr 2026 auf 13,41 Milliarden Quadratzoll bewertet und soll von 14,08 Milliarden Quadratzoll im Jahr 2027 auf 18,36 Milliarden Quadratzoll bis 2032 wachsen, mit einem CAGR von 5,45 % während des Prognosezeitraums (2027–2032).
Fortschrittliches Computing, vernetzte Produkte und die Elektrifizierung von Fahrzeugen stützen die Nachfrage, während Chinas Produktionshochlauf den Substratverbrauch erhöht. Diese Kräfte begünstigen 300-mm-Silizium und anwendungsspezifische Substrate, doch Kapitalbelastungen können die Umwandlung von Investitionen in zuverlässige Versorgung verlangsamen. Hersteller reagieren durch Kapazitätsinvestitionen, regionale Aktivitäten und Kundenqualifizierungen, die neue Anlagen mit bestehenden Fabs verbinden. Hersteller mit qualifizierter 300-mm-Kapazität können bestehende Fabs früher beliefern, während neue Kapazitäten die Kundenabnahme bestehen müssen, bevor sie zur nutzbaren Versorgung beitragen.
Wichtigste Erkenntnisse des Berichts
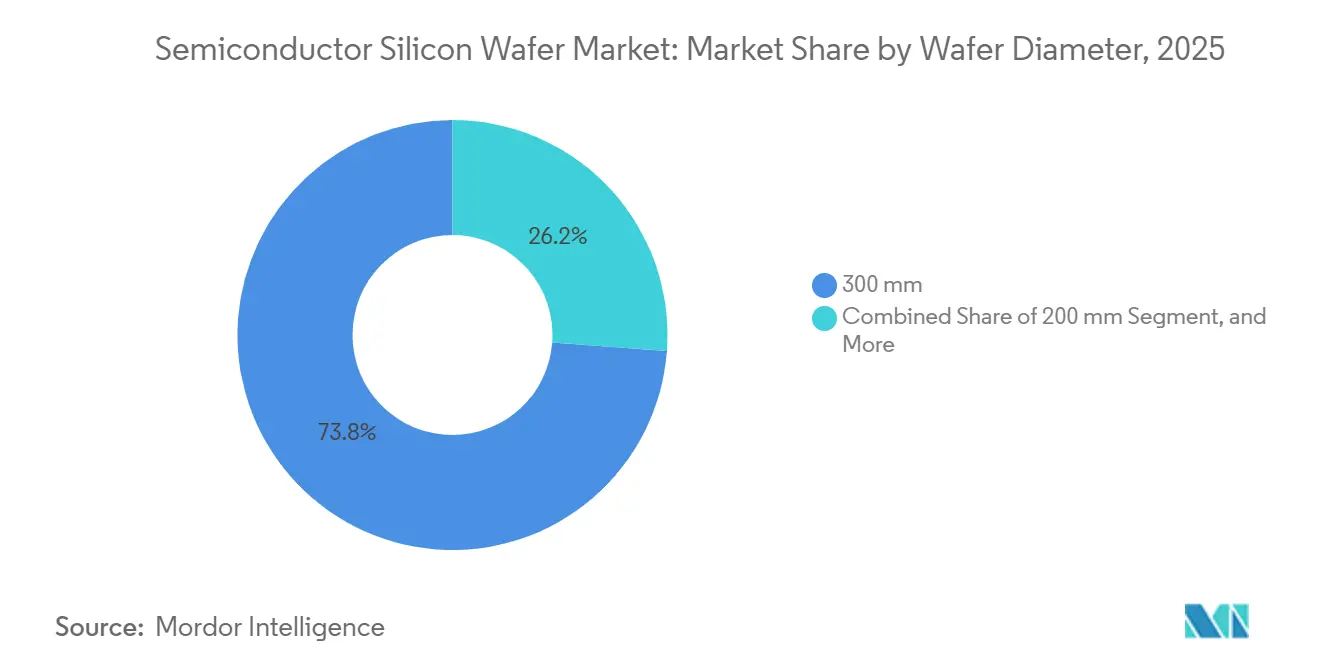
- Nach Waferdurchmesser führten 300-mm-Wafer mit einem Marktanteil von 74,02 % am Halbleiter-Siliziumwafer-Markt im Jahr 2026 und werden auch das stärkste Wachstum verzeichnen, mit einer CAGR von 5,62 % im Zeitraum 2027–2032.
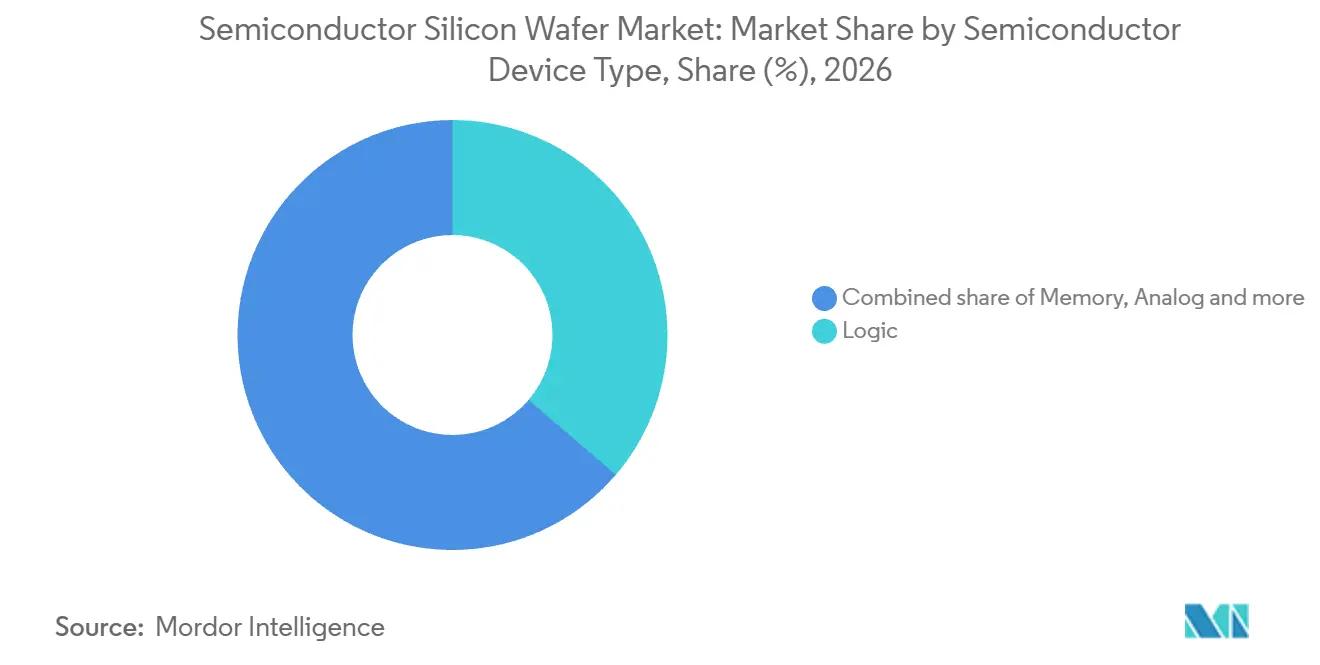
- Unter den Halbleiterbauelementtypen führte Logik mit einem Anteil von 36,26 % im Jahr 2026, während Diskret/Leistung voraussichtlich am schnellsten wächst, mit einer CAGR von 6,62 % im Zeitraum 2027–2032.
- Bei den Wafertypen führten Prime-Polished-Wafer mit einem Anteil von 73,68 % an der Halbleiter-Siliziumwafer-Marktgröße im Jahr 2026, während SOI voraussichtlich am schnellsten wächst, mit einer CAGR von 5,9 % im Zeitraum 2027–2032.
- Bei den Endverbraucheranwendungen hielt die Unterhaltungselektronik den größten Anteil mit 40,95 % im Jahr 2026, während der Automobilbereich voraussichtlich am schnellsten wächst, mit einer CAGR von 8,75 % im Zeitraum 2027–2032.
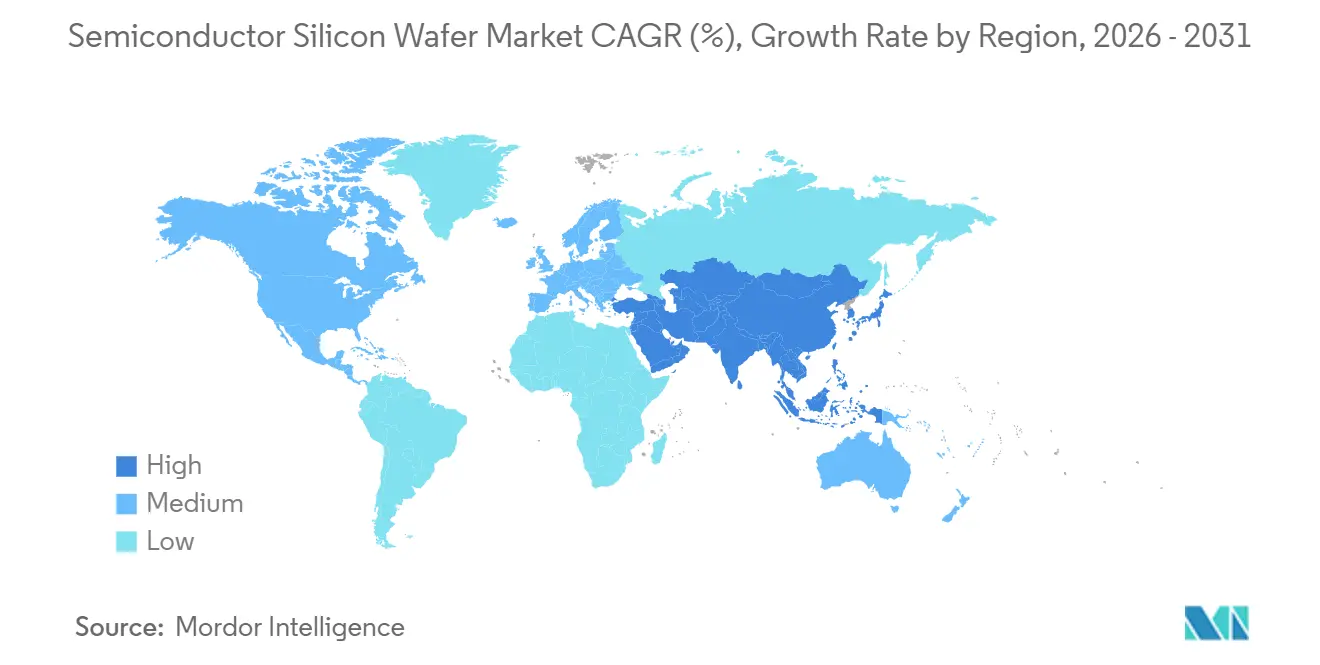
- Geografisch führte Asien-Pazifik mit einem Anteil von 78,72 % im Jahr 2026 und wird voraussichtlich auch am schnellsten wachsen, mit einer CAGR von 5,7 % im Zeitraum 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach 300-mm-Wafern aus fortschrittlichen Logik-Fabs | +3% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbreitung von 5G- und IoT-Verbrauchergeräten | +1.4% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Aufschwung bei Halbleitern in Automobilqualität (Elektrofahrzeuge und ADAS) | +1% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich subventionierte Fertigungsanlagen-Neubauten in China und dem Nahen Osten | +0.9% | Volksrepublik China | Langfristig (≥ 4 Jahre) |
| Engpässe bei spezialisierten Leistungs-200-mm-Linien treiben durchschnittliche Verkaufspreise | +0.4% | Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hybride SOI- und SiC-auf-Si-Substrate erweitern die Siliziumfläche | +0.3% | Volksrepublik China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach 300-mm-Wafern von fortschrittlichen Logik-Gießereien
Die Expansion von Fabs für fortschrittliche Logik kann die potenzielle Kundenbasis für 300-mm-Substrate vergrößern, da die KI-Nachfrage zusätzliche Fertigungsprogramme unterstützt. Stand 5. Mai 2025 hatte TSMC Arizona den Kern und die Hülle seiner zweiten 3-nm-Fab fertiggestellt und rüstete die Anlage aus, um der rasch wachsenden Nachfrage von KI-Kunden gerecht zu werden. Am 15. Oktober 2026 erklärte TSMC-CEO C.C. Wei, der Bau der zweiten Arizona-Fab sei abgeschlossen und der Einzug sowie die Installation der Maschinen seien im Gange. Er erwartete die Serienproduktion im dritten Quartal 2027, leicht vor dem Zeitplan. Dieser erwartete Hochlauf platziert wiederkehrenden Substratbedarf innerhalb des Prognosezeitraums, anstatt beim Ausbaumeilenstein der Fab im Jahr 2025.
Verbreitung von 5G- und IoT-Verbrauchergeräten
Die Einführung von 5G kann die gerätebezogene Halbleiternachfrage innerhalb einer etablierten Telekommunikations-Kundenbasis unterstützen. China Mobile Limited meldete 702,3 Millionen 5G-Netzwerkkunden im dritten Quartal 2026 in ungeprüften internen Statistiken für die Gruppe. Es meldete einen Nettoanstieg von 44,74 Millionen 5G-Netzwerkkunden in der ersten Hälfte des Jahres 2026. Die China Academy of Information and Communications Technology meldete 123 Millionen 5G-Telefonlieferungen auf Chinas Inlandsmarkt von Januar bis Juni 2026, ein Anstieg von 1,7 % im Jahresvergleich. Waferlieferanten profitieren durch Chips für diese Handset-Lieferungen und verknüpfen ihre Nachfrage mit Gerätevolumina neben der wachsenden Servicebasis des Betreibers.
Aufschwung bei Halbleitern in Automobilqualität (Elektrofahrzeuge und ADAS)
Die Chance im Automobilbereich wächst, wenn Elektrofahrzeuge einen größeren Anteil an der Neuwagennachfrage gewinnen. Im Zeitraum Januar bis August 2026 registrierte die Europäische Union (EU) 1,64 Millionen neue batterieelektrische Personenkraftwagen, was 21,7 % der Neuzulassungen entspricht.[1] Dieser Anteil stieg gegenüber 15,8 % im entsprechenden Zeitraum des Jahres 2025, was auf eine Verschiebung in der Fahrzeugnachfrage der Region hindeutet. Diese Veränderung des Fahrzeugmix kann einen Nachfragekanal für Zulieferer schaffen, die den Halbleiterbedarf von batterieelektrischen Fahrzeugen bedienen. Renesas zitierte eine TechInsights-Prognose, wonach der adressierbare Gesamtmarkt (TAM) für Automobilhalbleiter bis 2030 das 1,8-fache seines Niveaus von 2024 erreichen würde, wobei das Wachstum mit dem steigenden Halbleitergehalt pro Fahrzeug verbunden ist, sodass die Chipnachfrage schneller wachsen kann als die Fahrzeugvolumina.
Staatlich subventionierte Fertigungsanlagen-Neubauten in China und dem Nahen Osten
Staatlich unterstützte Fab-Hochläufe können Industrieinvestitionen in Nachfrage nach Siliziumsubstraten umwandeln. Chinas Steuerberechtigungsbekanntmachung vom April 2026 umfasste Hersteller von Siliziumwafern mit mindestens 8 Zoll unter den Schlüsselmaterialherstellern und deckte bestimmte Leistungen für 2025 ab. Bereits gelistete Unternehmen, die neue Jahresleistungen anstrebten, mussten vom 7. bis 19. April 2026 einen neuen Antrag stellen, mit Ausnahme der Ratenzahlungs-Einfuhr-Mehrwertsteuerregelung. Separat hielten der National Integrated Circuit Industry Investment Fund Phase II und Hefei Industrial Investment Anteile an ChangXin Xinqiao per März 2025. Der Halbjahresbericht 2026 der ChangXin Technology Group beschrieb den Bau der Hefei-Phase-II-Fabrik dieser Tochtergesellschaft als weitgehend abgeschlossen, mit stetig hochlaufender Kapazität. Ein bereits stetiger Hochlauf kann Waferverbrauch generieren, bevor das Projekt seine endgültige Produktionsskala erreicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalintensive Ultra-Flach-300-mm-Fertigung und Ausbeute-Herausforderungen | -0.7% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| DRAM-geführte Bestandszyklen, die Bestellungen dämpfen | -0.5% | Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Quarztiegel- und Polysiliziumreinheit | -0.3% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Substitutionsrisiko durch SiC- und GaN-Materialien | -0.2% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensive Ultra-Flach-300-mm-Fertigung und Ausbeute-Herausforderungen
Eine neue Fab kann mehr Kapital absorbieren, als die Aktivitäten eines Waferherstellers freisetzen. Siltronic AG meldete im Jahr 2025 einen negativen Netto-Cashflow aufgrund hoher Investitionsausgaben, die auf seine neue Fab in Singapur ausgerichtet waren. Im ersten Halbjahr 2026 verbesserte sich der Netto-Cashflow gegenüber dem ersten Halbjahr 2025, blieb jedoch negativ, während die Investitionsausgaben 2026 auf Kapazitätserweiterungen in Singapur und laufende Steady-State-Investitionen ausgerichtet waren. Ein Hersteller benötigt möglicherweise auch nach Reduzierung der Ausgaben weiterhin Finanzierungsunterstützung, was den intern generierten Cashflow für eine weitere Fertigungsinvestition begrenzt. Die kommerzielle Konsequenz ist eine potenzielle Lücke zwischen technischen Kapazitätsambitionen und den verfügbaren Mitteln für aufeinanderfolgende Produktionshochläufe.
DRAM-geführte Bestandszyklen, die Bestellungen dämpfen
DRAM-Bestandszyklen können das Timing von Waferbestellungen volatiler machen als der zugrunde liegende Speicherproduktionsbedarf. Wenn die Bestände die beabsichtigten Niveaus der Hersteller übersteigen, kann der Lagerabbau die Wiederbeschaffung verzögern, auch wenn Geräte weiterhin durch die Fertigung laufen. Für Siliziumwaferlieferanten entsteht dadurch ein Timing-Risiko zwischen der durch die Speicherproduktion implizierten Nachfrage und den verfügbaren Bestellungen zur Auslastung der Produktionsanlagen. Eine Erholung der Gerätennachfrage beseitigt dieses Timing-Risiko erst, wenn die Wiederbeschaffung wieder aufgenommen wird. Verzögerte Bestellungen können speicherexponierte Waferkapazitäten unterausgelastet lassen und den Zeitraum verlängern, über den fixe Fertigungskosten getragen werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Waferdurchmesser:
KI-Nachfrage verstärkt den Verbrauch großer Durchmesser300-mm-Wafer machten im Jahr 2026 einen Anteil von 74,02 % an der Halbleiter-Siliziumwafer-Marktgröße aus und sind das größte sowie das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 5,62 % im Zeitraum 2027–2032. Im zweiten Quartal 2026 (April bis Juni) meldete SUMCO einen erheblichen Anstieg seiner eigenen 300-mm-Siliziumwafer-Lieferungen, da die Nachfrage nach hochmodernen Logik- und Speicherprodukten für KI-Rechenzentren anhielt.[2] Die Nachfrage, die beide Gerätekategorien umfasst, verschafft Substratproduzenten mehrere Nachfragequellen innerhalb desselben Investitionszyklus in der Computertechnik. Ein Zulieferer, der beide Kategorien bedient, kann durch verschiedene Chipprodukte Volumen gewinnen und dabei eine gemeinsame Abhängigkeit von der KI-Infrastruktur beibehalten.
Die 200-mm-Prime-Grade-polierten Siliziumwafer von Formosa Sumco Technology bedienen Produkte für integrierte Schaltkreise (ICs) im Bereich Leistungsmanagement. Das Unternehmen berichtete, dass eine stärkere Nachfrage nach diesen ICs die Auslastung bei seinen 8-Zoll-Kundenfabs gesteigert hatte. Es verknüpfte die Nachfrage nach Leistungsmanagement mit Hochspannungs-Gleichstrom-Spezifikationen in KI-Servern sowie mit Automobil- und Industrieanwendungen. Leistungsmanagement verschafft den 200-mm-Wafern von Formosa Sumco Technology Zugang zu Computertechnik, Fahrzeugen und Industrieanlagen durch elektrische Steuerung. Die KI-Infrastruktur kann daher die Wafernachfrage dieses Zulieferers über Leistungsmanagement-Schaltkreise neben den hochmodernen Logikanforderungen der Branche unterstützen.



Nach Halbleiterbauelementtyp:
Logikskala trifft auf breite LeistungsnachfrageLogik war das größte Segment und machte im Jahr 2026 einen Anteil von 36,26 % der gesamten Siliziumwaferfläche aus. Intel hochlief Intel 18A zur Hochvolumenproduktion in Arizona und Oregon im Jahr 2025 für führende Logikhalbleiter. Die Hochvolumenproduktion an zwei US-Standorten verknüpft die Ausgabe führender Logik mit einem anhaltenden Waferverbrauch in betrieblichen Fabs. Intels Hochlauf unterstützt daher Logiksubstrate durch Fertigungsmaßstab in 2 Bundesstaaten, anstatt nur durch Prozessankündigungen.
Diskret/Leistung ist das am schnellsten wachsende Segment, mit einem prognostizierten CAGR von 6,62 % im Zeitraum 2027–2032. Der Umsatz des Segments Power & Sensor Systems von Infineon stieg im dritten Quartal des Geschäftsjahres 2026, das am 30. Juni 2026 endete, um 14 % gegenüber dem Vorquartal. Der Anstieg wurde hauptsächlich durch steigende Nachfrage nach Server- und KI-Rechenzentrum-Produkten angetrieben. Das Segment umfasst Leistungshalbleiter und deren Steuerung sowie Sensoren, Hochfrequenzprodukte und USB-Controller. Für Diskret/Leistung-Waferlieferanten konzentriert sich die relevante Nachfrage auf die Silizium-Leistungsversorgung innerhalb der Computing-Infrastruktur, eine engere Anwendung als Infineons breiteres Berichtssegment.

Nach Wafertyp:
Polierte Skalierung und optische Konnektivität divergierenPrime-Polished-Wafer waren das größte Segment mit einem Anteil von 73,68 % im Jahr 2026. Für Logik-, Speicher- oder Analogdesigns, die auf einem Bulk-Silizium-Ausgangswafer aufgebaut sind, bereitet das Prime-Polishing die Oberfläche für die spätere Bauelementverarbeitung vor. Ein Fab profitiert von einer Isolierschicht oder einer epitaktischen Struktur nur dann, wenn sein Bauelementprozess diese Architektur erfordert. Prime-Polished-Zulieferer bedienen folglich den zugrunde liegenden Bulk-Silizium-Bedarf, wobei ihre kommerzielle Chance auf reproduzierbaren Fertigwafern für etablierte Designs beruht, während spezialisierte Substrate unterschiedliche Bauelementanforderungen adressieren.
Silizium-auf-Isolator (SOI) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,9 % im Zeitraum 2027–2032. Die Photonics-SOI-Umsätze von Soitec verdoppelten sich im ersten Quartal des Geschäftsjahres 2027 (bis 28. Juni 2026) im Jahresvergleich, angetrieben durch Volumina für optische Konnektivität in KI-Rechenzentren. Am 2. September 2026 erwartete das Unternehmen für das Geschäftsjahr 2027 einen Photonics-SOI-Umsatz in Höhe des 2,5- bis 3-fachen des Niveaus des Geschäftsjahres 2026, wobei die ursprüngliche Prognose keine wesentliche Störung des KI-Marktes annahm. Optische Konnektivität schafft daher eine zusätzliche Quelle der Substratnachfrage aus KI-Investitionen, wobei die Nachfrage an die Datenbewegung innerhalb der Computerinfrastruktur gebunden ist.
Nach Endverbraucheranwendung:
Geräteskalierung trifft auf FahrzeugelektrifizierungUnterhaltungselektronik war das größte Segment mit einem Anteil von 40,95 % im Jahr 2026. Samsung Electronics' DX Division produzierte im Jahr 2025 214,3 Millionen Smartphones, mit wichtigen Produktionsstandorten in Südkorea, Vietnam, Indien und Brasilien. Diese erhebliche nachgelagerte Produktionsbasis unterstützt die Substratnachfrage durch den Halbleitergehalt, der für die Massengerätefertigung benötigt wird, und verleiht Verbraucheranwendungen erheblichen Einfluss auf den Waferverbrauch. Da die wichtigsten Montagestandorte auf 4 Länder verteilt sind, folgt die Wafernachfrage den Fabs, die die Chips herstellen, und nicht den Werken, die die Telefone montieren.
Der Automobilbereich ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,75 % im Zeitraum 2027–2032. Die Umsätze von Soitec mit Automobil-FD-SOI-Wafern stiegen im ersten Quartal des Geschäftsjahres 2027 (bis 28. Juni 2026) im Jahresvergleich, hauptsächlich durch größere Volumina. Die Power-SOI-Umsätze stiegen in diesem Quartal ebenfalls im Jahresvergleich, angetrieben durch höhere 200-mm-Volumina, mit Anwendungen in EV-Batteriemanagementsystemen und Leistungssteuerungssystemen. Diese separaten Produktlinien verbinden die Nachfrage nach Fahrzeugelektronik sowohl mit Verarbeitungsfunktionen als auch mit elektrischer Steuerung. Die FD-SOI- und Power-SOI-Linien von Soitec zeigen, dass die Fahrzeugelektrifizierung auf separate Substrate für Radar- und Steuerungsverarbeitung sowie für Batterie- und Leistungsmanagement zurückgreift.
Geografische Analyse
Asien-Pazifik Halbleiter-Siliziumwafer-Markt
Asien-Pazifik hielt im Jahr 2026 einen Halbleiter-Siliziumwafer-Marktanteil von 78,72 % und wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 5,7 % im Zeitraum 2027–2032. Hua Hong Semiconductors chipfertigungsbasierte Aktivitäten in China lieferten im Jahr 2025 5,38 Millionen verarbeitete Wafer im 8-Zoll-Äquivalent, ein Anstieg von 18,5 % im Jahresvergleich. Im übrigen Asien-Pazifik eröffnete X-FAB im September 2025 eine Fertigungslinie in Sarawak, Malaysia. Im Februar 2026 meldete das Unternehmen dort einen schrittweisen Produktionshochlauf. Produktionszuwächse bei einer betrieblichen Gießerei wie Hua Hong erhöhen die Wafernachfrage, ohne auf neue Anlagen warten zu müssen.
Nordamerika und Europa bieten durch abgeschlossene Waferfertigungsinvestitionen unterschiedliche Kapazitätserweiterungen. GlobalWafers America, eine Tochtergesellschaft von GlobalWafers Co., Ltd., eröffnete im Mai 2025 seine vollständig integrierte 300-mm-Halbleiter-Siliziumwafer-Anlage in Sherman, Texas, in den Vereinigten Staaten.[3] Im übrigen Europa nahm die Vantaa-Erweiterung von Okmetic Anfang 2026 die Serienproduktion auf und konzentriert sich auf 200-mm-Kristallzucht sowie einseitig und beidseitig polierte Wafer in Finnland. Diese Investitionen adressieren unterschiedliche Durchmesser und Produktionsanforderungen, sodass ihre kommerzielle Bedeutung in den spezifisch lokal hinzugefügten Substratkapazitäten und den daraus resultierenden Alternativen für Halbleiterhersteller liegt, die diese Wafertypen suchen.
Südamerika sowie der Nahe Osten und Afrika nehmen durch verschiedene Stufen der Halbleiterproduktion teil. In Brasilien führt HT Microns Betrieb in São Leopoldo Halbleiterverkapselung und -tests für die Elektro-Elektronikindustrie durch. Intel betrieb im Jahr 2025 eine Produktionsfab mit Intel 7 in Israel und platzierte damit die Chipfertigung im Nahen Osten und Afrika. HT Microns Arbeit liegt nach der Waferfertigung, während Intels israelische Fab auf der Stufe liegt, auf der Wafer-Inputs verbraucht werden, sodass das Nahost-Beispiel direkt auf die Wafernachfrage hinweist.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich betrachtet ausgewählte Rechtsordnungen aus der Perspektive eines lokal investierenden Herstellers von Halbleiter-Siliziumwafern mit mindestens 8 Zoll Durchmesser. Investitionsgutschriften, Abschreibungsregeln und bedingte Einfuhrzollerleichterungen wirken sich auf verschiedene Teile der Kapitalanforderungen eines Projekts aus. Für einen Hersteller, der einen Fertigungsstandort bewertet, können Dauer und Berechtigungsfenster der Unterstützung neben dem nominalen finanziellen Vorteil von Bedeutung sein.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China |
|---|---|---|---|
| Primäre Behörde | Internal Revenue Service | Steuerverwaltungen der Länder | Nationale Entwicklungs- und Reformkommission und mitprüfende nationale Abteilungen |
| Schlüsselinstrumente oder -richtung | Investitionsgutschrift gemäß Abschnitt 48D, einschließlich qualifizierender Halbleiterwaferproduktion | Abschreibung von Ausrüstung für qualifizierende Investitionen vom 1. Juli 2025 bis 31. Dezember 2027; beschlossene Körperschaftsteuersenkungen in den Jahren 2028–2032 | Bedingte Einfuhrzollerleichterung für gelistete Hersteller von Wafern mit mindestens 8 Zoll Durchmesser, bis zum 31. Dezember 2030 |
| Kommerzielle Wirkung | 35 % Gutschrift auf qualifizierendes materielles, abschreibbares oder amortisierbares Originaleigentum, das für die Fertigung wesentlich ist und nach 2025 in Betrieb genommen wird | Frühere Steuerabzüge durch degressive Abschreibung | Zollerleichterung für berechtigte Eigenverbrauchseingaben, Reinraummaterialien und -systeme sowie Ausrüstungsersatzteile, wenn inländische Waren nicht verfügbar sind oder Leistungsanforderungen nicht erfüllen |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Zunehmend restriktiv | Zunehmend erleichternd | Zunehmend restriktiv |
| Quelle: Mordor Intelligence | |||
Die Bewertung „Hoch” der Vereinigten Staaten spiegelt die qualifizierende Investitionsgutschrift wider, während „Zunehmend restriktiv” den beschlossenen Ausschluss von Eigentum widerspiegelt, dessen Bau nach dem 31. Dezember 2026 beginnt. Deutschlands Bewertung „Mittel” spiegelt beschleunigte Abzüge wider, wobei „Zunehmend erleichternd” auf beschlossenen Körperschaftsteuersenkungen von 15 % auf 10 % in 5 jährlichen Schritten von 2028 bis 2032 basiert. Chinas Bewertung „Mittel” spiegelt bedingte Erleichterungen bei berechtigten Importen wider, wobei „Zunehmend restriktiv” an das geplante Ende des Programms am 31. Dezember 2030 gebunden ist.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Rohstoffreinigung, Kristallzucht, Waferveredelung und anwendungsspezifische epitaktische Verarbeitung. WACKER nahm im Mai 2025 in Burghausen eine Reinigungslinie in Betrieb und erhöhte damit seine Kapazität für hochreines Polysilizium in Halbleiterqualität um mehr als 50 %. Diese Investition veranschaulicht, wie die Versorgung mit nutzbarem Halbleiter-Ausgangsmaterial von der Reinigungsfähigkeit sowie von der Menge des in die Produktionskette eintretenden Materials abhängt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit Polysilizium in Halbleiterqualität | Polysiliziumhersteller wie WACKER, Hemlock und Tokuyama | Verkäufe von Polysilizium in Halbleiterqualität | Erreichen der erforderlichen Ausgangsmaterialreinheit | Reinigungskapazität neben der Materialversorgung ausbauen |
| Einkristall-Ingot-Zucht | Integrierte Waferhersteller wie SK Siltron und Shin-Etsu Chemical Co., Ltd. | Waferverkäufe einschließlich Kristallzuchtfähigkeit | Sicherstellung der Kristallqualität vor der Waferumwandlung | Wachstumsbedingungen vor der Skalierung der nachgelagerten Verarbeitung validieren |
| Schneiden, Polieren und Reinigen | Waferhersteller wie SK Siltron, Shin-Etsu Chemical Co., Ltd. und SUMCO Corporation | Verkäufe von Fertigsiliziumwafern | Abhängigkeit von erheblicher Reinwasserversorgung | Aufbereitungsabwasser wiederverwenden und Spülwasser für das Recycling sammeln |
| Anwendungsspezifische epitaktische Zucht | Epitaktische Waferhersteller wie SK Siltron | Verkäufe von epitaktischen Wafern | Abstimmung der hinzugefügten Schicht auf den beabsichtigten Geräteprozess | Epitaktische Wachstumsbedingungen für die Zielanwendung validieren |
| Quelle: Mordor Intelligence | ||||
SUMCO verwendet Aufbereitungsabwasser als Kühlwasser in Werken in Japan und im Ausland und sammelt Wafer-Spülwasser für das Recycling. Vorgelagert hielt Tokuyama am 13. August 2026 eine Eröffnungsfeier für seine neue Anlage für Polysilizium in Halbleiterqualität in Vietnam ab. Das Unternehmen erklärte, sein vollständig im Besitz befindlicher Betreiber, TOKUYAMA VIETNAM CO., LTD., werde mit Probebetrieb und Qualitätsverifizierung fortfahren. Die nächsten Betriebsmeilensteine der Anlage betreffen daher Versuche und Qualitätsverifizierung, was vorgelagerte Vorbereitung neben der Wafer-Fab-Expansion platziert.
Wettbewerbslandschaft
Marktkonzentration
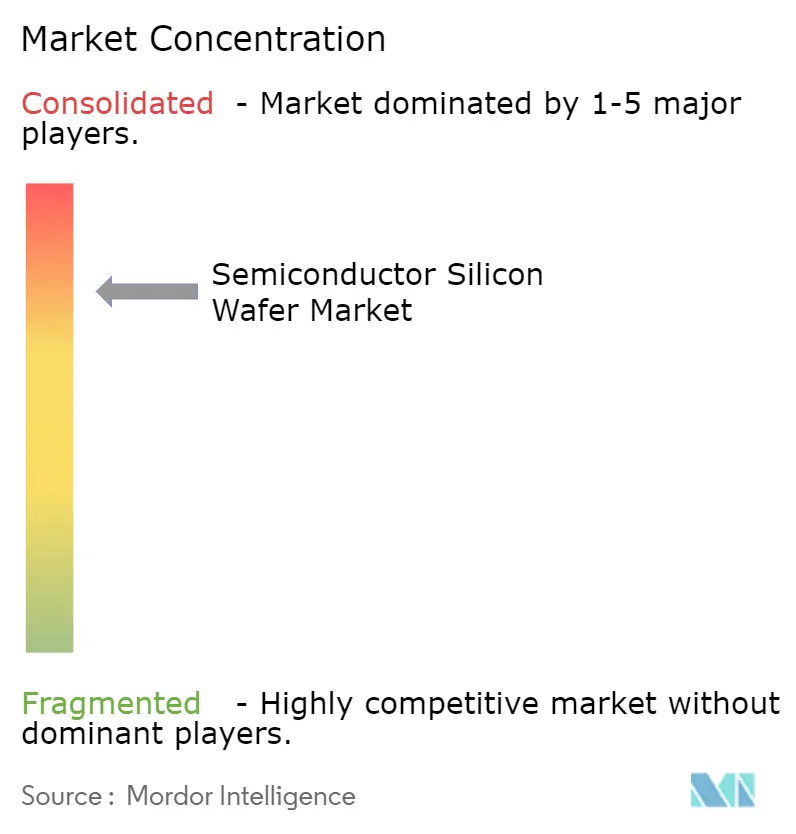
Shin-Etsu Chemical Co., Ltd., SUMCO Corporation, GlobalWafers Co., Ltd., Siltronic AG und SK siltron Co., Ltd. bilden den etablierten Kern einer relativ konzentrierten Lieferantenbasis für Siliziumwafer. Shin-Etsu liefert neben Siliziumwafern auch Halbleitermaterialien, darunter Fotolacke und Fotomaskenrohlinge. Im Juli 2026 unterzeichnete die Doosan Corporation eine Vereinbarung zur Übernahme von 70,6 % der SK Siltron von SK. Sollte die Transaktion abgeschlossen werden, würde der Erwerb von 70,6 % einem Industriekonzern eine Mehrheitsbeteiligung an einem bestehenden Hersteller verschaffen und die Eigentümerstrategie in den Wettbewerb um Fertigungsinvestitionen einbringen.
Kapazitätsstrategien sehen sich je nach Waferdurchmesser und Produktgeneration unterschiedlichen Nachfragebedingungen gegenüber. Im Geschäftsjahr 2025 verzeichnete SUMCO eine starke Nachfrage nach hochmodernen 300-mm-Wafern im Zusammenhang mit der KI-Halbleiterproduktion, während die Lieferungen von 200-mm-Wafern und kleineren Wafern schleppend verliefen. In diesem Jahr tätigte das Unternehmen Kapitalinvestitionen zur Erhöhung seiner Produktionskapazität für hochmoderne 300-mm-Siliziumwafer und meldete eine gestiegene Abschreibungsbelastung. Die Produktauswahl beeinflusst die Expansionswirtschaftlichkeit, da Investitionen in eine wachsende Anwendung die Position eines Lieferanten stärken können, gleichzeitig jedoch Anlagekosten erzeugen, die durch künftige Produktion und Verkäufe gedeckt werden müssen.
Qualifizierungs- und politikbedingte Standortökonomie dürften die nächste Wettbewerbsphase prägen. GlobalWafers meldete 2025 eine starke Umsatzentwicklung durch Brownfield-Erweiterungen in Asien und Dänemark, während neue Fertigungsstandorte in Italien und den USA die Kundenqualifizierung beschleunigten. Im Mai 2025 gab das Unternehmen bekannt, die Phasen 3 und 4 des Standorts Sherman hinzufügen zu wollen, und verwies dabei auf die Marktnachfrage, Zölle und die Unterstützung durch die US-Regierung. Die Politik kann die Standortökonomie einer Investition beeinflussen, während die Kundenakzeptanz darüber entscheidet, ob dieser Standort zu einer nutzbaren Waferquelle wird. Ein Herausforderer, der eine regionale Fertigungsstätte aufbaut, muss daher sowohl gegen den gemeldeten Qualifizierungsfortschritt von GlobalWafers als auch gegen dessen angekündigte Expansionsambitionen antreten.
Marktführer im Halbleiter-Siliziumwafer-Bereich
-
Shin-Etsu Chemical Co., Ltd.
-
SUMCO Corporation
-
GlobalWafers Co., Ltd.
-
Siltronic AG
-
SK siltron Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Halbleiter-Siliziumwafer-Markt Unternehmen in diesem Bericht
- Shin-Etsu Chemical Co., Ltd.
- SUMCO Corporation
- GlobalWafers Co., Ltd.
- Siltronic AG
- SK siltron Co., Ltd.
- Soitec S.A.
- Okmetic Oy
- Wafer Works Corporation
- Episil-Precision Inc.
- National Silicon Industry Group (NSIG)
- Shanghai Simgui Technology Co., Ltd.
- Zhonghuan Advanced Semiconductor Materials Co., Ltd.
- Hangzhou Lion Microelectronics Co., Ltd.
- Zing Semiconductor Corporation
- GRINM Semiconductor Materials Co., Ltd.
- Topsil GlobalWafers A/S
Lesen Sie die Analyse der Halbleiter-Siliziumwafer-Unternehmen
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die anwendungsspezifische Waferversorgung mit den Sequenzierungsanforderungen potenzieller Fertigungshochläufe. SEMI erwartete, dass im Jahr 2026 weltweit 20 neue 300-mm-Fabs oder Produktionslinien mit dem Bau beginnen würden und 18 im Jahr 2027, ohne Anlagen, die ausschließlich der Forschung und Entwicklung gewidmet sind. Diese Baupipeline schafft eine potenzielle Kundenbasis für Waferlieferanten, wobei der kommerzielle Wert davon abhängt, individuelle Fertigungspläne in geeignete Substratversorgung umzuwandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Versorgung mit führenden Logikwafern | Potenzieller 300-mm-Fab-Bau in 2026–2027 | Logikhersteller, die 300-mm-Wafer verwenden | Wafer rund um die Prozessqualitätsanforderungen des Kunden entwickeln | Abstimmung der Substratqualität auf den beabsichtigten Prozess | Logikwaferlieferanten wie SUMCO Corporation |
| Speicherspezifische Substratversorgung | Zusätzliche Fertigungsstandorte schaffen potenzielle Lieferbeziehungen | Speicherhersteller, die 300-mm-Wafer verwenden | Speicherwaferversorgung mit anwendungsspezifischem technischen Support kombinieren | Erfüllung der Speicherprozessqualitäts- und Versorgungskontinuitätsanforderungen | Speicherwaferlieferanten wie SUMCO Corporation |
| Stufenweise Waferversorgung für neue Linienhochläufe | Prognostizierter Bau geht der nachfolgenden Produktionsnachfrage voraus | Betreiber neuer 300-mm-Fabs und Produktionslinien | Waferverpflichtungen um Produktionsmeilensteine herum staffeln | Unsicheres Timing zwischen Bau und anhaltendem Waferverbrauch | Waferproduzenten mit relevanten Versorgungsunterstützungsfähigkeiten, wie SUMCO Corporation |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, den beabsichtigten Fertigungsprozess eines Kunden mit einem glaubwürdigen Weg von der anfänglichen Waferversorgung bis zum anhaltenden Verbrauch zu verbinden. Produktspezifische Entwicklung adressiert die Logik- oder Speicheranwendung, während gestaffelte Verpflichtungen das Risiko einer Diskrepanz zwischen Baufortschritt und Produktionsbereitschaft begrenzen können. SEMIs Prognose zählt Baubeginne, sodass wiederkehrender Waferverbrauch von späteren Produktionshochläufen abhängt.
Neueste Industrielle Entwicklungen in Halbleiter-Siliziumwafer-Markt
- Sep 2026: GlobalWafers Co., Ltd. startete seinen Betrieb in Novara, Italien, nach einem Brand an der 8-Zoll-Linie teilweise neu. Waferschneiden und Epitaxie wurden wieder aufgenommen, und Epitaxie-Lieferungen begannen, während bestimmte nachgelagerte Aktivitäten wieder aufgebaut wurden.
- Jul 2026: Doosan Corporation unterzeichnete eine Vereinbarung zur Übernahme eines Anteils von 70,6 % an SK Siltron Co., Ltd. von SK.
- Apr 2026: Wafer Works Corporation produzierte am 30. April den ersten Kristall-Ingot in seiner neuen Erlin-Anlage in Taiwan und brachte die Anlage in die aktive Ingot-Produktion im Zusammenhang mit seinen Plänen zur Herstellung von 12-Zoll-Siliziumwafern.
Halbleiter-Siliziumwafer-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Halbleiter-Siliziumwafer-Markt misst die jährlichen Lieferungen von Siliziumwaferfläche für die Halbleiterbauelementefertigung in Quadratzoll. Die weltweiten Lieferungen werden nach Waferdurchmesser, Bauelementtyp, Technologieknoten, Wafertyp, Endverbraucheranwendung und Geografie klassifiziert.
Ausschlüsse aus dem Geltungsbereich: Polysiliziummaterial und Siliziumbarren, die als Ausgangsmaterial oder Zwischenprodukt verkauft werden, Verbindungshalbleiterwafer aus Nicht-Silizium sowie fertige Halbleiterbauelemente sind ausgeschlossen.
Segmentierungsübersicht
- Nach Waferdurchmesser
- ≤150 mm
- 200 mm
- 300 mm
- Nach Halbleiterbauelementtyp
- Logik
- Speicher
- Analog
- Diskret/Leistung
- Sonstige Halbleiterbauelementtypen (Optoelektronik, Sensoren, Mikro)
- Nach Technologieknoten
- Markt für Wafer mit fortschrittlichem Knoten (<7 nm einschließlich 5 nm, 3 nm und 2 nm)
- Markt für Wafer mit ausgereiftem Knoten (28 nm–65 nm)
- Markt für Wafer mit Legacy-Knoten (>90 nm)
- Nach Wafertyp
- Prime Polished
- Epitaxial
- Silizium-auf-Isolator (SOI)
- Spezialsilizium (hochohmig, Leistung, Sensorgüte)
- Nach Endanwendung
- Unterhaltungselektronik
- Mobilgeräte und Smartphones
- PCs und Server
- Industrie
- Telekommunikation
- Automobil
- Sonstige Endanwendungen
- Unterhaltungselektronik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Taiwan
- Übriger Asien-Pazifik-Raum
- Südamerika
- Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Siliziumwafer-Lieferungsveröffentlichungen der Branchenvereinigung A liefern globale Flächenlieferungsgesamtwerte und -trends, die WSTS-basierten Berichte des Europäischen Halbleiterbranchenverbands verfolgen die Halbleiternachfrage nach Produkt und Geografie, die CHIPS-Vergabebekanntmachungen des US-Handelsministeriums identifizieren Waferkapazitätsprojekte und -standorte, und die Investor-Relations-Materialien von SUMCO legen Lieferantenkapazitäten, Investitionen und Wafergschäftsbedingungen offen.
Ergänzende Einreichungen von Waferlieferanten und Jahresberichte können zusammen mit seriöser Halbleiterfachberichterstattung Produktions-, Liefer- und Anlagenentwicklungen gegenüber öffentlichen Unternehmensangaben klären. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein Feldforschungsplan kann Interviews oder strukturierte Umfragen mit Siliziumwaferherstellern, Halbleiterproduzenten und Fab-Beschaffungs- oder Prozessspezialisten sowie Markt- und Branchenanalysten mit relevantem Lieferungswissen umfassen. Die Fragen würden sekundäre Belege zu Wafertyp, Durchmessermix, Anwendungsnachfrage, Kapazitätstiming, Fab-Auslastung und Auftragsbedingungen prüfen, wobei jede Schätzung mit dem direkten Verantwortungsbereich des Befragten abgeglichen wird. Wenn Belege fehlen oder inkonsistent sind, würde der Analyst den ungelösten Beitrag dokumentieren, bei einem relevanten Befragten nach Möglichkeit Klärung suchen und ihn gegen Liefer-, Unternehmens- und Kapazitätsbelege triangulieren, bevor er ihn verwendet.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 18 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 36 % | EMEA: 20 % |
| Kleinere Akteure: 20 % | Manager: 46 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globale jährliche Waferlieferfläche in Quadratzoll aus einer Top-down-Perspektive der Lieferungen von Siliziumwafern in Halbleiterqualität und überprüft dann ausgewählte Gesamtwerte anhand von Lieferantenlieferungsangaben, gemeldeten Lieferungsreihen und stichprobenartigen Lieferanten- oder Wafervolumenbelegen. Relevante Indikatoren umfassen Fab-Auslastung und Wafer-Starts als Signale für den kurzfristigen Substratverbrauch, Kapazitätserweiterungen und Qualifizierungszeitpläne als Zeichen dafür, wann das Angebot weiteres Lieferungswachstum unterstützen kann, die Nachfrage nach Logik-, Speicher-, Analog- und Leistungsbauelementen zur Steuerung des Bauelementemix sowie die Endmarktaktivität in den Bereichen Computertechnik, Automobil, Industrie und Telekommunikation zur Interpretation von Veränderungen in diesen Bauelementekategorien. Analysten leiten Segmentanteile aus gemeldeten Waferlieferungs- und Ausgabebelegen, Lieferanten- und Fab-Mix-Angaben sowie Interviews oder Umfragen ab, die prüfen, wie Durchmesser, Wafertyp, Knoten, Bauelementtyp und Anwendungsnachfrage mit der Waferfläche zusammenhängen. Diese Klassifizierungen unterteilen dieselbe gelieferte Fläche und addieren keine Umsätze der Bauelementehersteller.
Zeitreihenmethoden wie ARIMA oder exponentielle Glättung können eine Lieferungsbasislinie etablieren, wobei Szenarioanalysen eingesetzt werden, wenn Fab-Hochläufe, Auslastungserholung oder Lagerzyklen den Verlauf verändern könnten. Der Analyst kann diese Prognose mit Wachstumssignalen aus Kapazitätsplänen, Waferlieferungen und Halbleiternachfrage vergleichen und dann Annahmen auf Variablenebene mit relevanten Primärbefragten überprüfen, ohne einen einzelnen Indikator als direktes Maß für die Waferfläche zu behandeln. Wenn Angaben nicht alle Lieferanten oder Produktklassen abdecken, kann das Modell die beobachtete Reihe beibehalten, den nicht abgedeckten Anteil aus dokumentierten Liefer-, Kapazitäts- und Mix-Belegen schätzen und die Auswirkungen alternativer Annahmen testen. Selektive Bottom-up-Prüfungen können offengelegte Lieferantenlieferungen zusammenfassen oder stichprobenartige Wafervolumina mit Kapazität und Auslastung vergleichen, wobei Lücken mit dem globalen Lieferungsgesamtwert abgeglichen werden, anstatt sie als vollständige Bottom-up-Marktschätzung zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferungsgesamtwerte und Segmenttrends über Verbandsstatistiken, Lieferantenangaben, Kapazitätsankündigungen und Primärbelege und prüfen dann, ob unabhängige Signale wie Fab-Auslastung, Investitionszeitpunkt und Bauelementenachfrage dieselbe Richtung unterstützen. Sie untersuchen unerklärliche Sprünge, inkonsistente Einheiten, doppelte Lieferungszählungen und wesentliche Abweichungen zwischen Quellenreihen, dokumentieren die Lösung und leiten überarbeitete Schätzungen durch eine zweite Analysten-Überprüfung und eine abschließende redaktionelle Überprüfung. Analysten nehmen erneut Kontakt mit Befragten auf, wenn ein wesentlicher Beitrag mit späteren Angaben in Konflikt gerät oder ein geplanter Hochlauf sich ändert, aktualisieren das Modell jährlich, aktualisieren es zwischen den Jahreszyklen nach wesentlichen Marktereignissen und führen vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung durch.
Schätzung des Halbleiter-Siliziumwafer-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Der globale Halbleiter-Siliziumwafer-Markt misst die jährlichen Lieferungen von Siliziumwaferfläche für die Halbleiterbauelementefertigung in Quadratzoll. Relevante Indikatoren umfassen Fab-Auslastung und Wafer-Starts als Signale für den kurzfristigen Substratverbrauch, Kapazitätserweiterungen und Qualifizierungszeitpläne als Zeichen dafür, wann das Angebot weiteres Lieferungswachstum unterstützen kann, die Nachfrage nach Logik-, Speicher-, Analog- und Leistungsbauelementen zur Steuerung des Bauelementemix sowie die Endmarktaktivität in den Bereichen Computertechnik, Automobil, Industrie und Telekommunikation zur Interpretation von Veränderungen in diesen Bauelementekategorien.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren Lieferungsgesamtwerte und Segmenttrends über Verbandsstatistiken, Lieferantenangaben, Kapazitätsankündigungen und Primärbelege und prüfen dann, ob unabhängige Signale wie Fab-Auslastung, Investitionszeitpunkt und Bauelementenachfrage dieselbe Richtung unterstützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,08 Milliarden Quadratzoll (2027) | |
| Branchenvereinigung A | 15,48 Milliarden Quadratzoll (2028) | Bei seiner Basis von 2028 liegt diese Schätzung 9,9 % über dem Wert dieses Berichts für 2027 von 14,08 Milliarden Quadratzoll, 1 Jahr früher. Die Prognose deckt ein späteres Lieferungsjahr ab und schließt nicht polierte und aufbereitete Wafer aus dem gemeldeten Gesamtwert aus. |
| Materials Advisory B | 13,08 Milliarden Quadratzoll (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 7,1 % unter dem Wert dieses Berichts für 2027 von 14,08 Milliarden Quadratzoll, 2 Jahre später. Die frühere Lieferungsprognose und das angegebene anhaltende Lieferungswachstum deuten auf ein niedrigeres Niveau hin als eine Schätzung für ein späteres Jahr. |
Mordor Intelligence verknüpft die Schätzung mit der definierten Abdeckung und dem Nachfragemodell der Studie. Analysten triangulieren Lieferungsgesamtwerte und Segmenttrends über Verbandsstatistiken, Lieferantenangaben, Kapazitätsankündigungen und Primärbelege und prüfen dann, ob unabhängige Signale wie Fab-Auslastung, Investitionszeitpunkt und Bauelementenachfrage dieselbe Richtung unterstützen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Halbleiter-Siliziumwafer-Markt und wie lautet die Wachstumsprognose?
Die Größe beträgt 14,08 Milliarden Quadratzoll im Jahr 2027 und soll bis 2032 18,36 Milliarden Quadratzoll erreichen, mit einem CAGR von 5,45 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Halbleiter-Siliziumwafern an?
Fortschrittliches Computing, die Einführung von 5G und die Elektrifizierung von Fahrzeugen stützen die Nachfrage. China Mobile Limited meldete 702,3 Millionen 5G-Netzwerkkunden für die Gruppe im dritten Quartal 2026 unter Verwendung ungeprüfter interner Statistiken.
Welcher Waferdurchmesser führt die Branche an?
300-mm-Wafer führten mit einem Anteil von 74,02 % im Jahr 2026 und werden voraussichtlich mit einem CAGR von 5,62 % im Zeitraum 2027–2032 wachsen.
Welche Unternehmen sind wichtige Siliziumwaferlieferanten?
Zu den wichtigsten Lieferanten gehören Shin-Etsu Chemical Co., Ltd., SUMCO Corporation, GlobalWafers Co., Ltd., Siltronic AG und SK siltron Co., Ltd.
Was könnte das Wachstum der Siliziumwaferversorgung verlangsamen?
Kapitalintensive Expansion kann Lieferanten einschränken. Siltronic AG meldete im ersten Halbjahr 2026 einen verbesserten, aber negativen Netto-Cashflow, während die Investitionsausgaben 2026 auf die Kapazitätserweiterung in Singapur und laufende Steady-State-Investitionen ausgerichtet waren.
Welche Region führt bei der Siliziumwafernachfrage?
Asien-Pazifik führte mit einem Anteil von 78,72 % im Jahr 2026 und wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 5,7 % im Zeitraum 2027–2032.