
Größe und Marktanteil des indischen Marktes für Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM)
Analyse des indischen Marktes für Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) von Mordor Intelligence
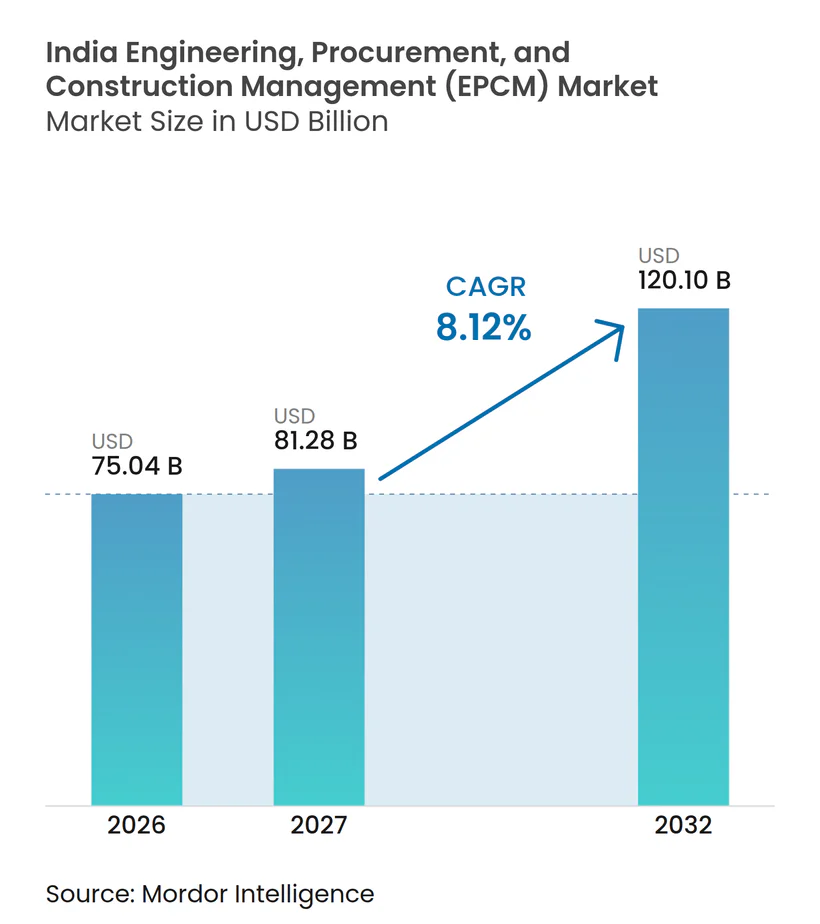
Die Marktgröße des Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Marktes soll von 75,04 Milliarden USD im Jahr 2026 auf 81,28 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 120,1 Milliarden USD erreichen, mit einer CAGR von 8,12 % über 2027–2032.
Öffentliche Infrastrukturpläne und der Ausbau erneuerbarer Energien in Indien erweitern den Bedarf an koordinierter Projektabwicklung. Das Wachstum der Rechenzentrumskapazität verbreitert die potenzielle Nachfrage nach Anlagenkoordination neben der Bereitstellung digitaler Infrastruktur. Globale Bedingungen trieben im April 2026 Material- und Logistikkostenbelastungen bei Indiens Nationalstraßenprojekten voran, was Ausführungsentscheidungen erschwerte. Kosten- und Flächenabhängigkeiten begünstigen eine stufenweise Mobilisierung, während Modellierungsanforderungen für die Qualifizierung öffentlicher Bauvorhaben zusätzliche Informationsmanagementaufgaben schaffen. Dies verlagert den kommerziellen Schwerpunkt vom Gewinnen von Aufträgen hin zur Definition ausführbarer Arbeitspakete, bei denen Kostenzulagen für Nationalstraßen und die Baustellenbereitschaft aufeinander abgestimmt sein müssen, bevor eine nachhaltige Bauüberwachung beginnen kann.
Wichtigste Erkenntnisse des Berichts
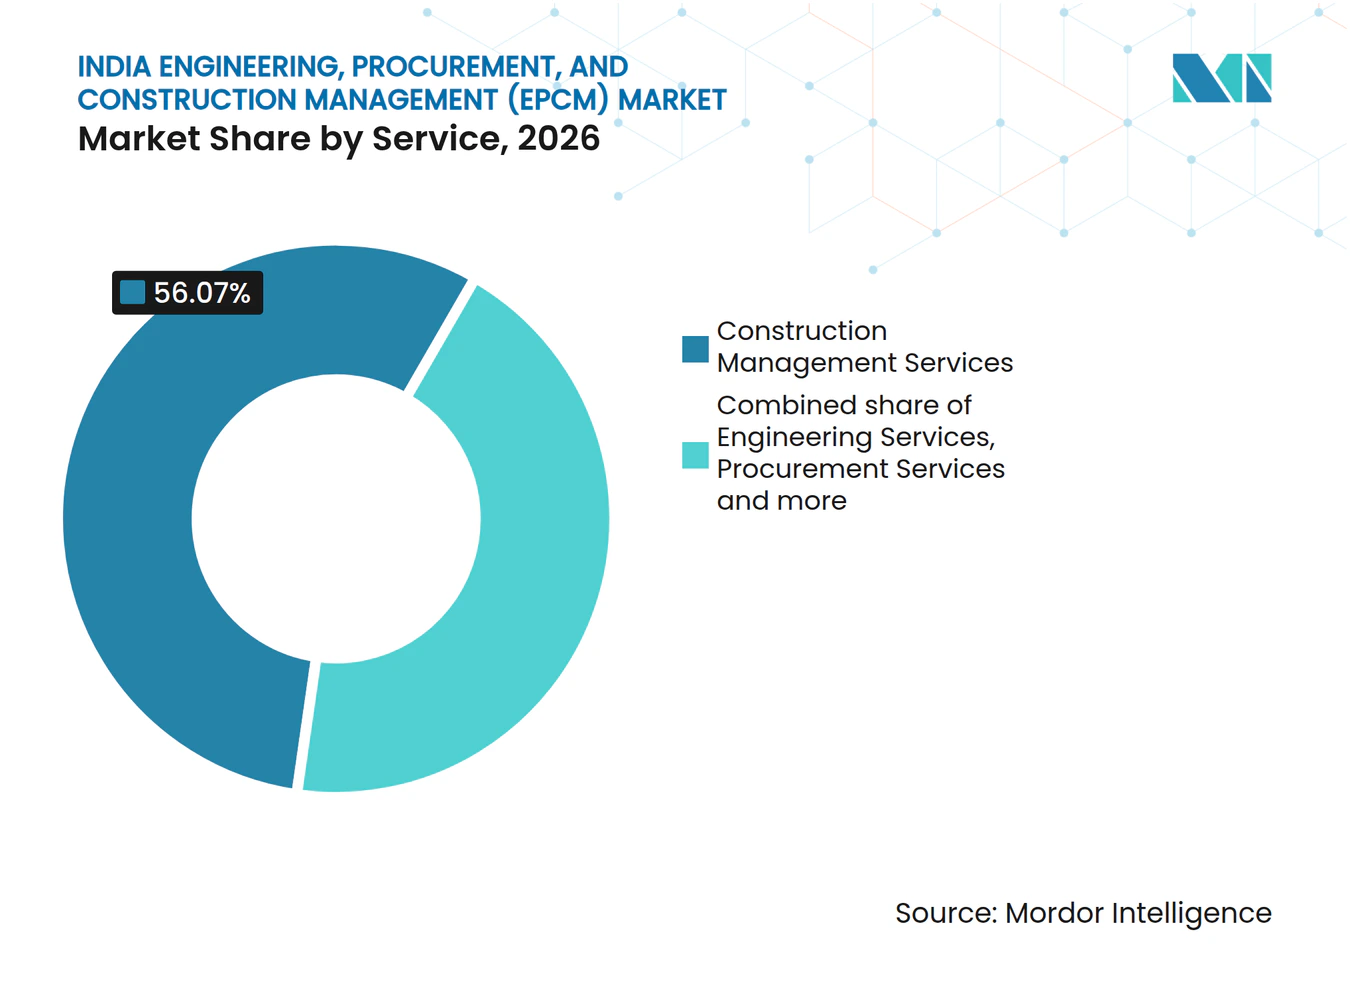
- Nach Dienstleistung führten Bauprojektmanagement-Dienstleistungen mit einem Marktanteil von 56,07 % am Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Markt im Jahr 2026, während sonstige Dienstleistungen mit einer CAGR von 9,78 % über 2027–2032 am schnellsten wachsen sollen.
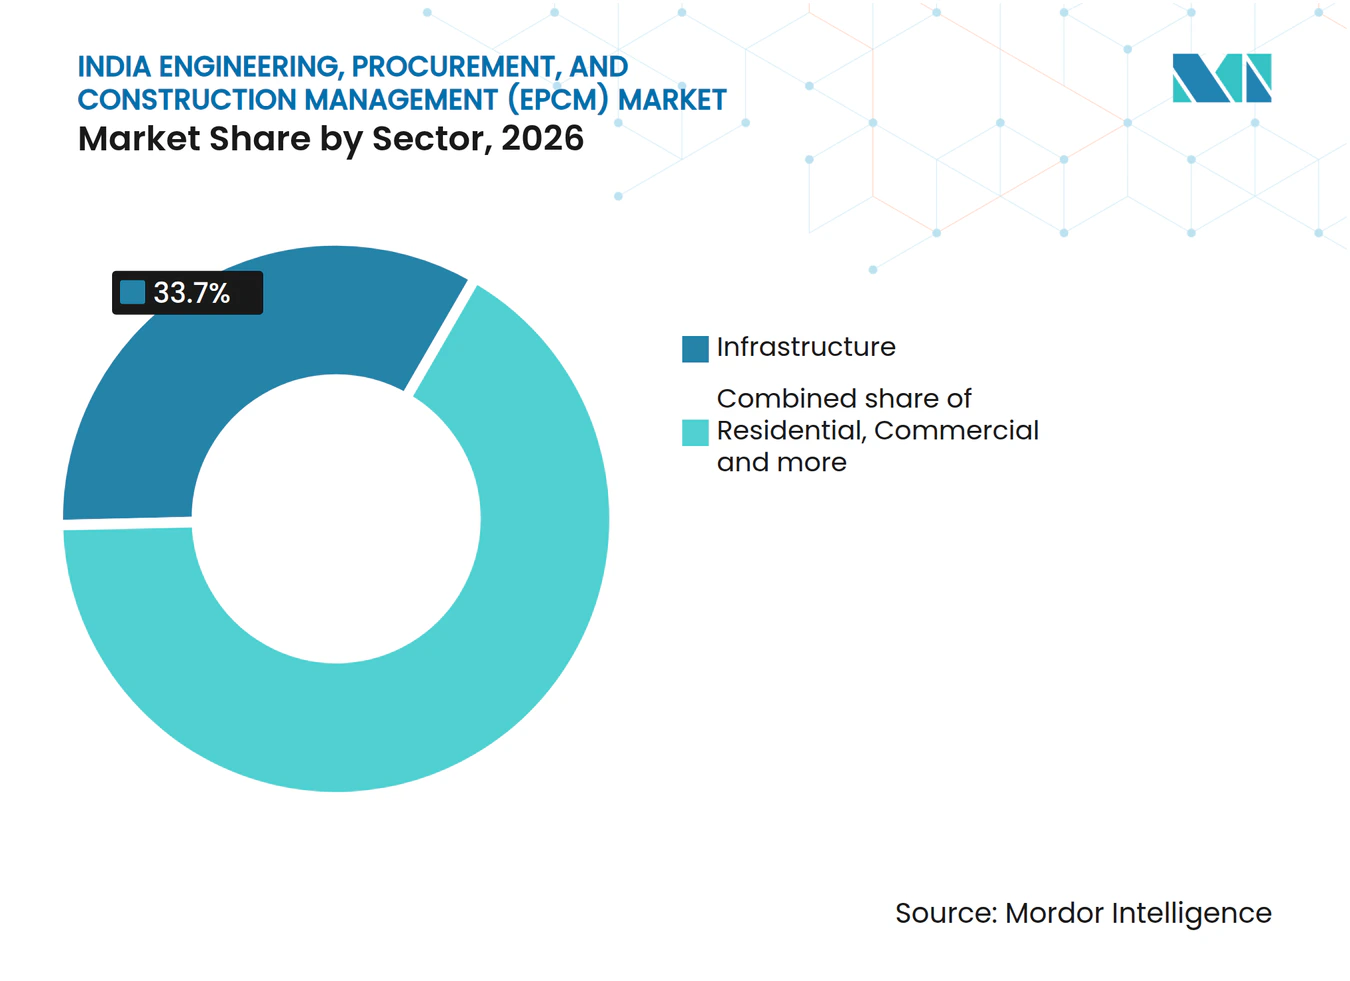
- In der Sektoraufschlüsselung hielt Infrastruktur im Jahr 2026 einen Anteil von 33,7 % an der Marktgröße des Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Marktes, während der Wohnungsbau mit einer CAGR von 10,82 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
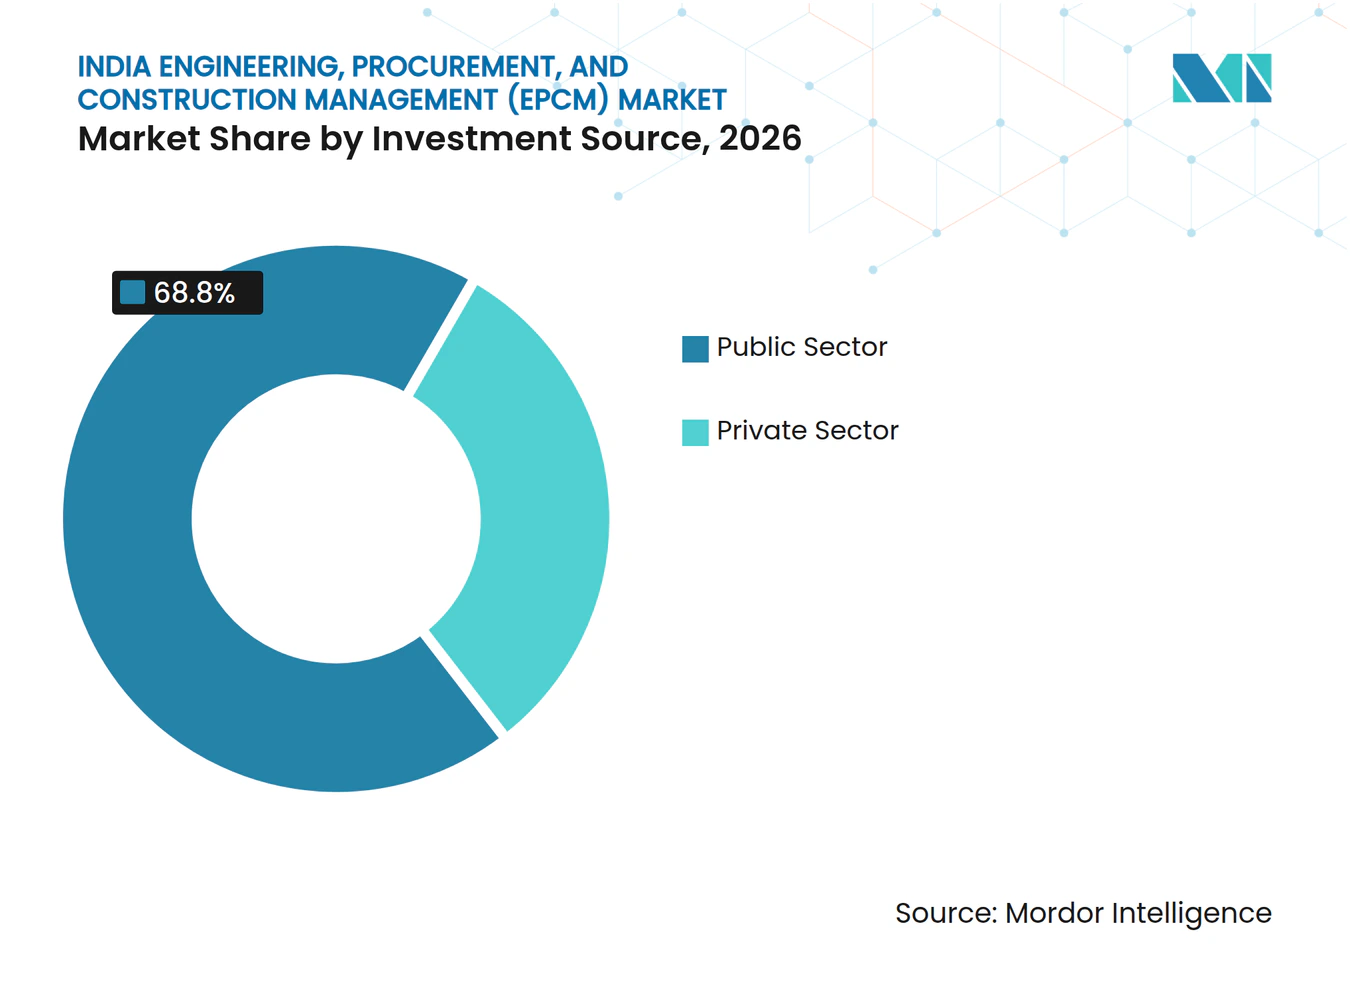
- Unter den Investitionsquellen führte der öffentliche Sektor mit einem Anteil von 68,8 % im Jahr 2026, und der private Sektor soll mit einer CAGR von 9,35 % über 2027–2032 am schnellsten wachsen.
- Geografisch führte Westindien mit einem Anteil von 28,54 % im Jahr 2026, während Südindien mit einer CAGR von 9,22 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Infrastruktur-Großinvestitionen (Haushalt GJ27) | +3.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Schneller Ausbau von Großprojekten im Bereich erneuerbare Energien und grüner Wasserstoff | +2.6% | Panipat, Bina, Vizag und Numaligarh | Mittelfristig (2–4 Jahre) |
| Beschleunigte Vorgaben für digitale Zwillinge und BIM in öffentlichen Ausschreibungen | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anstieg von Rechenzentren und hyperscaligen Industrieparks | +1.8% | PowerGrid-Anlage in Manesar | Kurzfristig (≤ 2 Jahre) |
| ESG-gebundene Finanzierung zur Senkung der Kapitalkosten für EPCM-Projekte | +0.6% | Indische internationale Finanzdienstleistungszentren | Mittelfristig (2–4 Jahre) |
| Markteintritt globaler OEM-geführter modularer „Design-for-India”-Lösungen | +0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Infrastruktur-Großinvestitionen (Haushalt GJ27)
Öffentliche Kapitalprogramme schaffen Dienstleistungsnachfrage, wenn fiskalpolitische Prioritäten einen definierten Projektumfang und ein Liefermodell erhalten. Indiens Unionshaushalt für das Geschäftsjahr 2026–27 sah öffentliche Kapitalausgaben vor, die etwa 9 % über den Haushaltsschätzungen für das Geschäftsjahr 2025–26 lagen. Separat erteilte der PPP-Bewertungsausschuss des Ministeriums für Wirtschaftsangelegenheiten am 10. April 2026 die endgültige Genehmigung für eine neue Regionalschnellstraße nördlich von Hyderabad in Telangana im Rahmen des Hybrid-Annuitätsmodells. Das Ministerium für Straßenverkehr und Autobahnen war der Projektträger. Aufträge in der Genehmigungsphase bieten EPCM-Anbietern einen Einstieg in öffentliche Programme vor dem vollständigen Baubeginn. Die Entscheidungen öffentlicher Auftraggeber über Vorbauleistungspakete bestimmen daher, wann eine Haushaltspriorität zu einem abrechenbaren Managementauftrag wird.
Schneller Ausbau von Großprojekten im Bereich erneuerbare Energien und grüner Wasserstoff
Der Ausbau erneuerbarer Energien und die Beschaffung von Wasserstoff für Raffinerien schaffen komplementäre Quellen für Projektausführungsarbeiten. Indien baute von April bis September 2026 24,56 GW erneuerbare Energiekapazität, einschließlich großer Wasserkraft, aus. Im August 2026 gab das Ministerium für neue und erneuerbare Energien Vergaben für Produktionskapazitäten für grünen Wasserstoff in Höhe von insgesamt 30.000 Tonnen pro Jahr für 4 indische Raffineriestandorte bekannt. Das Ministerium beschrieb die Umsetzung im Betreibermodell durch private Entwickler, wobei die Projektinvestitionen bei diesen Entwicklern verbleiben. Diese Entwickler sind potenzielle Abnehmer von Ingenieur- und Managementdienstleistungen, sobald die vergebene Wasserstofflieferkapazität in die Projektausführung übergeht.
Beschleunigte Vorgaben für digitale Zwillinge und BIM in öffentlichen Ausschreibungen
Ein festgelegtes Bauwerksinformationsmodellierungs-Lieferobjekt (BIM) macht die digitale Koordination zu einem Teil des Bauauftrags. Die Zentrale Behörde für öffentliche Bauvorhaben (CPWD) verankerte in ihrem BIM-Einführungsplan 2024 eine BIM-Pflicht für Bauvorhaben oberhalb ihrer Kostenschwelle und verwies dabei auf ein Dienstmemorandum vom 14. November 2023. Für EPCM-Anbieter, die diese Aufträge anstreben, umfasst der Leistungsumfang die Modellerstellung und -koordination, was Teams begünstigt, die Ingenieurinformationen mit der Bauablaufplanung und Modellaktualisierungen verknüpfen. Da die Pflicht für CPWD-Vorhaben oberhalb der Kostenschwelle gilt, konzentriert sich die BIM-bezogene Dienstleistungsnachfrage auf größere Behördenprojekte.
Anstieg von Rechenzentren und hyperscaligen Industrieparks
Der Ausbau der Rechenzentrumskapazität schafft Arbeit über die Planung hinaus, einschließlich vertraglich vereinbarter Bereitstellung digitaler Infrastruktur. Indiens Rechenzentrumskapazität stieg laut dem Ministerium für Elektronik und Informationstechnologie von etwa 375 MW im Jahr 2020 auf rund 1.500 MW bis 2025.[1] Im September 2025 vergab PowerGrid Teleservices Limited, eine hundertprozentige Tochtergesellschaft der Power Grid Corporation of India Limited, einen Rechenzentrumsauftrag in Manesar an Invenia-STL Networks Limited. Der Vertrag umfasste Planung, Bau, Inbetriebnahme und Wartung der gesamten IT- und Cloud-Infrastruktur für eine neue Tier-III-Anlage. Er beinhaltete auch die Einrichtung eines Notfallwiederherstellungsrechenzentrums. Der kombinierte Liefer- und Wartungsumfang in Manesar gibt dem beauftragten Anbieter digitaler Infrastruktur eine Rolle über die Inbetriebnahme hinaus und verknüpft die anfänglichen Installationsarbeiten mit nachfolgenden Serviceverpflichtungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Landakquisition und Umweltgenehmigungen | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatile Stahl- und Zementpreise, die EPC-Margen belasten | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Akuter Mangel an erfahrenen Projektmanagern und QA-QC-Fachkrften der mittleren und oberen Ebene | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Liquiditätsengpass durch verlängerte Forderungslaufzeiten im öffentlichen Sektor | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Landakquisition und Umweltgenehmigungen
Die Flächenverfügbarkeit kann verhindern, dass eine Autobahnvergabe in eine kontinuierlich verfügbare Baustelle umgewandelt wird. In einer parlamentarischen Antwort vom 3. April 2025 berichtete das Ministerium für Straßenverkehr und Autobahnen, dass 683 seit dem 1. April 2014 begonnene Nationalstraßenprojekte ihre ursprünglichen Zeitpläne überschritten hatten.[2] Landakquisition und gesetzliche Genehmigungen wurden neben Versorgungsleitungsverlegungen, Auftragnehmerprobleme und anderen Hindernissen als Ursachen identifiziert. Für Bauprojektmanager macht diese Abhängigkeit die Abfolge nutzbarer Bauabschnitte wichtiger als das nominale Vergabedatum. Unterbrochener Einsatz auf unzugänglichen Streckenabschnitten kann die Umwandlung vergebener Ingenieur- und Überwachungsarbeiten in nachhaltige Dienstleistungserlöse verlangsamen.
Volatile Stahl- und Zementpreise, die EPC-Margen belasten
Im April 2026 berichtete das Ministerium für Straßenverkehr und Autobahnen, dass globale Bedingungen Kraftstoff-, Baumaterial- und Logistikpreise in die Höhe getrieben hatten, was Indiens Nationalstraßenprojekte beeinträchtigte. Normaler Portlandzement und Baustahl gehörten zu den im zugehörigen EPC-Preisanpassungsmechanismus genannten Einsatzstoffen. Für Projektauftraggeber erhöhen höhere Kraftstoff-, Material- und Logistikpreise die Kosten von Nationalstraßenpaketen. Zusätzlicher Kostenabstimmungsaufwand kann auf EPCM-Anbieter entfallen, die diese Pakete koordinieren, bevor Umsetzungsentscheidungen getroffen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Bauüberwachung verankert umfassendere ManagementaufträgeBauprojektmanagement-Dienstleistungen machten im Jahr 2026 einen Anteil von 56,07 % an der Marktgröße des Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Marktes aus. NBCC (India) Limited führte im Geschäftsjahr 2025–26 38.000 Einheiten in 25 Amrapali-Projekten in Noida und Greater Noida aus, wobei mehr als 32.550 Häuser fertiggestellt wurden und die Übergabe im Gange war.[3] Für dieses größte Segment zeigt die Unterscheidung zwischen physischer Fertigstellung und Übergabe, warum das Management über die Koordination aktiver Bauarbeiten hinausgehen kann. Managementteams können daher die Ressourcenfreigabe auf abgeschlossene Übergaben abstimmen und das Ende ihres Auftrags mit der Übergabe der Wohnungen an die Bewohner in Einklang bringen.
Sonstige Dienstleistungen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,78 % über 2027–2032. Am 24. November 2025 unterzeichnete NBCC eine Vereinbarung, die es als Projektmanagementberater und ausführende Behörde für das Naveen-Nagpur-Projekt der Nagpur Metropolitan Region Development Authority ernannte. Die umfassendere Ernennung umfasste Machbarkeitsstudien, Ausschreibungsmanagement, Planungskoordination und Bauablaufüberwachung. Die Kombination schafft Raum für separat definierte Beratungs- und Koordinationsleistungen innerhalb eines umfassenderen Umsetzungsauftrags, sodass Anbieter sowohl aus der Projektvorbereitung als auch aus der anschließenden Lieferungssteuerung Einnahmen erzielen können.



Nach Sektor:
Infrastrukturprogramme sichern AusführungstiefeInfrastruktur repräsentierte im Jahr 2026 einen Marktanteil von 33,7 % am Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Markt. Stand August 2026 überwachte das Ministerium für Statistik und Programmumsetzung 1.731 laufende Infrastrukturprojekte des Zentralsektors in 17 Ministerien und Behörden. Dieses laufende Zentralsektorprogramm gibt dem größten Segment eine Basis an Ausführungsaktivitäten über separate öffentliche Durchführungsstellen hinaus, neben Möglichkeiten aus neuen Projektankündigungen. Eine laufende Projektbasis kann Überwachungsarbeiten zwischen neuen Vergaben aufrechterhalten, was die Kontinuität der Ausführung kommerziell relevanter macht als das bloße Ankündigungsvolumen.
Der Wohnungsbau soll das am schnellsten wachsende Segment sein, mit einer CAGR von 10,82 % über 2027–2032. Bis Juli 2026 meldete das Ministerium für Wohnungswesen und Stadtentwicklung kumulativ 12,1 Millionen Häuser, die im Rahmen der Programme Pradhan Mantri Awas Yojana-Urban (PMAY-U) und PMAY-U 2.0 für den Bau genehmigt wurden. Die landesweite Gesamtzahl umfasst Häuser aus der Jawaharlal Nehru National Urban Renewal Mission (JnNURM). Dieser kumulative Programmumfang macht die wiederholte Wohnungskoordination zu einer relevanten Quelle der Dienstleistungsnachfrage. Wohnungsprogrammmanager können die Berichterstattung über Wohneinheitenpakete standardisieren, sodass sich die Überwachung auf Unterschiede im Lieferfortschritt konzentrieren kann, anstatt für jeden Auftrag neue Kontrollen aufzubauen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Investitionsquelle:
Öffentliche Programme führen, während private Energieprojekte voranschreitenDer öffentliche Sektor war das größte Investitionsquellensegment und machte im Jahr 2026 einen Anteil von 68,8 % an den EPCM-Dienstleistungen aus. Der Unionshaushalt der Regierung für das Geschäftsjahr 2026–27 sah 7 Hochgeschwindigkeits-Eisenbahnkorridore, einen dedizierten Güterverkehrskorridor und 20 neue nationale Wasserstraßen neben dem öffentlichen Kapitalausgabenvorschlag vor. Die Bandbreite der vorgeschlagenen Verkehrsanlagen deutet auf potenzielle Aufträge über verschiedene Umsetzungsprogramme hin und bietet mehrere Zugangswege zu öffentlich geförderten Vorhaben. Die Bedienung mehrerer vorgeschlagener Programme kann Anbietern separate öffentliche Auftragspipelines verschaffen und die Abhängigkeit vom Fortschritt eines einzelnen Verkehrsprojekts verringern.
Der private Sektor soll das am schnellsten wachsende Segment sein, mit einer CAGR von 9,35 % über 2027–2032. Am 20. September 2026 legte der Assam-Chefminister Himanta Biswa Sarma den Grundstein für das geplante 3.200-MW-Ultrasuperkritik-Wärmekraftwerk von Adani Power in Chapar im Distrikt Dhubri in Assam. Adani Power erhielt im November 2025 ein Vergabeschreiben von der Assam Power Distribution Company Limited, und die stufenweise Inbetriebnahme ist ab Dezember 2030 geplant. Der Übergang von einer vergebenen Lieferverpflichtung hin zu geplanter Erzeugungskapazität schafft potenzielle Nachfrage nach Ingenieurplanung und Bauüberwachung. Ein mehrjähriger Lieferzeitraum gibt privaten Entwicklern die Möglichkeit, Managementdienstleistungen zu beauftragen, wenn einzelne Energieinvestitionen ihren geplanten Betriebsdaten näherkommen.
Geografische Analyse
Westindien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Markt
Westindien machte im Jahr 2026 einen Anteil von 28,54 % an der Marktgröße des Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Marktes aus. Stand 1. April 2026 lagen 52 genehmigte Eisenbahnprojekte mit insgesamt 5.956 Kilometern ganz oder teilweise in Maharashtra. Das entsprechende Gujarat-Programm umfasste 35 genehmigte Projekte mit insgesamt 2.969 Kilometern, die ebenfalls ganz oder teilweise im Bundesstaat lagen. Streckenausbau und Spurwechsel machen 39 der 52 Genehmigungen in Maharashtra und 27 der 35 in Gujarat aus, was Ingenieur- und Überwachungsmöglichkeiten in diesen Programmen eher auf bestehende Eisenbahnaufrüstungen als auf neue Strecken ausrichtet.
Südindien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Markt
Südindien soll die am schnellsten wachsende Region sein, mit einer CAGR von 9,22 % über 2027–2032. Am 4. September 2026 meldete die National Highways Authority of India (NHAI) einen Tunneldurchbruch bei einem 3,68 Kilometer langen Tunnel im Bau in Andhra Pradesh. NHAI erwartete damals die Fertigstellung des Projekts bis Mitte 2027. Der Tunnel liegt innerhalb von Paket 9 des Bengaluru-Kadapa-Vijayawada-Wirtschaftskorridors (NH-544G) und verknüpft den Fortschritt an diesem Standort mit der Fertigstellung einer breiteren Route. Die Korridorfertigstellung bietet daher eine Grundlage für Managementarbeiten über verknüpfte Baupakete hinweg, mit Mehrwert bei der Synchronisierung der Streckenbereitschaft über den Fortschritt eines einzelnen Tunnels hinaus.
Nordindien umfasst öffentliche Verkehrs- und Immobilienaufträge, veranschaulicht durch die Ernennung von Engineering Projects (India) Ltd. im Geschäftsjahr 2025–26 als Projektdurchführungs- und Projektausführungsbehörde für Grundstücke und Busterminalstandorte der Delhi Transport Corporation. Ost- und Nordostindien hat eine besondere Konnektivitätsfunktion, wobei Premierminister Narendra Modi am 13. September 2025 die 51,38 Kilometer lange Bairabi-Sairang-Eisenbahn und den Sairang-Bahnhof in der Nähe von Aizawl in Mizoram einweihte. Zentralindien unterstützt auch die institutionelle Lieferung, wobei Engineering Projects (India) Ltd. im Geschäftsjahr 2025–26 einen Ausführungsbehörden-/Projektmanagementberatungsauftrag für Wohnschulen und ein Industrielles Ausbildungsinstitut (ITI) in Madhya Pradesh erhielt. Das Madhya Pradesh Building and Other Construction Workers Welfare Board war der Auftraggeber dieses Auftrags. Die Lieferagentenrollen von Engineering Projects (India) Ltd. in Delhi und Madhya Pradesh schaffen eigentümerseitige Managementaufträge, die sich kommerziell von Bauverträgen unterscheiden.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von EPCM-Anbietern, die die Einhaltung von Abfallplänen für betroffene Bauprojekte koordinieren. Indiens Bauabfall- und Abbruchabfallvorschriften von 2025 traten am 1. April 2026 in Kraft und verpflichten Erzeuger, Projektabfallpläne zur Genehmigung durch die lokalen Behörden zu erstellen. Betroffene Auftragnehmer und Dienstleister müssen Abfallerzeuger bei der Sammlung unterstützen, Compliance-Ziele einhalten und mit den zuständigen Stellen koordinieren. Die nationalen Vorschriften verteilen die Verwaltung auf zentrale, staatliche und lokale Stellen, was die Verantwortungszuweisung zu einem wichtigen Teil der Projektabwicklung macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Zentrales Umweltkontrollamt; lokale Behörden für Projektpläne | Staatlicher Überwachungsausschuss gemäß den Vorschriften; lokale und Entwicklungsbehörden |
| Wesentliche Instrumente oder Vorgaben | Bauabfall- und Abbruchabfallvorschriften 2025, in Kraft ab April 2026 | Staatliche und lokale Verwaltung derselben nationalen Vorschriften |
| Kommerzielle Auswirkung | Genehmigungspflicht für Erzeugerabfallpläne und Unterstützungspflichten für betroffene Dienstleistungsrollen | Lokale Projektzielverfolgung und Berichterstattung des Staatsvorstands an das CPCB |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Zunehmend | Zunehmend |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt Planungs- und Koordinationspflichten wider, die Dienstleistungsmöglichkeiten schaffen und gleichzeitig Compliance-Aufwand hinzufügen. Maharashtras mittlere Bewertung spiegelt staatliche und lokale Überwachungsebenen wider, die die Verantwortungszuweisung für Lieferteams wichtig machen. Beide zunehmenden Ausblicke spiegeln den geplanten Anstieg der Recyclingziele für Erzeuger bei Sanierungs- und Abbruchprojekten von 50 % des Abfalls des Vorjahres in 2026–27 auf 75 % in 2027–28 wider. Mit steigenden Zielen müssen Projektteams geplante Abfallmengen mit der Recyclingperformance abgleichen, was die Abfallverfolgung zu einem Teil der Lieferkontrolle macht.
Wertschöpfungskettenstufen
Die EPCM-Wertschöpfungskette verbindet Ingenieurplanung, Beschaffungskoordination und kundenseitige Umsetzungsüberwachung. Das Ingenieurzentrum in Chennai, das im Mai 2026 im Rahmen des Verkaufs von Petrofac Emirates an das von Mason Capital Management und Pearlstone Alternative geführte Konsortium eingeschlossen war, bietet Onshore- und Offshore-Ingenieurleistungen, einschließlich Front-End-Ingenieurplanung und EPCm-Arbeiten. Tata Consulting Engineers unterstützt die Kundenbeschaffung durch Lieferantenauswahl, Beschaffung, Bestellung, Inspektion sowie Ausschreibungsvorbereitung und -vergabe. Zusammen zeigen diese Rollen, wie Dienstleister Einnahmen aus der Definition und Koordination von Lieferverantwortlichkeiten über verschiedene Stufen hinweg erzielen können, ohne jeden physischen Bestandteil selbst liefern zu müssen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Ingenieurplanung | Ingenieurberatungsunternehmen wie Petrofac und Engineering Projects (India) Ltd. | Einnahmen aus Ingenieurleistungen | Unvollständige Definition bei der Übergabe an die Beschaffung | Leistungen und Genehmigungsmeilensteine vor der Ausschreibungsveröffentlichung vereinbaren |
| Beschaffungskoordination | Beschaffungsmanagementberater wie Tata Consulting Engineers | Einnahmen aus Beschaffungsmanagementdienstleistungen | Ungeklärte Ausschreibungsspezifikationen und Lieferantenverantwortlichkeiten | Spezifikationen und Verantwortungsgrenzen vor der Vergabe abstimmen |
| Umsetzungsüberwachung | Projektmanagementberater wie NBCC (India) Limited und Engineering Projects (India) Ltd. | Projektmanagementberatungsgebühren | Umfangsänderungen während der Umsetzung | Änderungssteuerung und Inbetriebnahmeübergaben definieren |
| Quelle: Mordor Intelligence | ||||
NBCC beschreibt feste PMC-Gebühren für Sanierungsprojekte neben separaten Vermarktungsgebühren. Für vergleichbare Festpreisaufträge helfen klare Grenzen zwischen dem Managementumfang und zusätzlichen Kundenanfragen dabei, nicht eingepreisten Koordinationsaufwand zu begrenzen. Dies verleiht vereinbarten Übergaben und der Änderungssteuerung kommerziellen Wert, wenn ein Projekt von der Ingenieurplanung zur Inbetriebnahme fortschreitet.
Wettbewerbslandschaft
Marktkonzentration
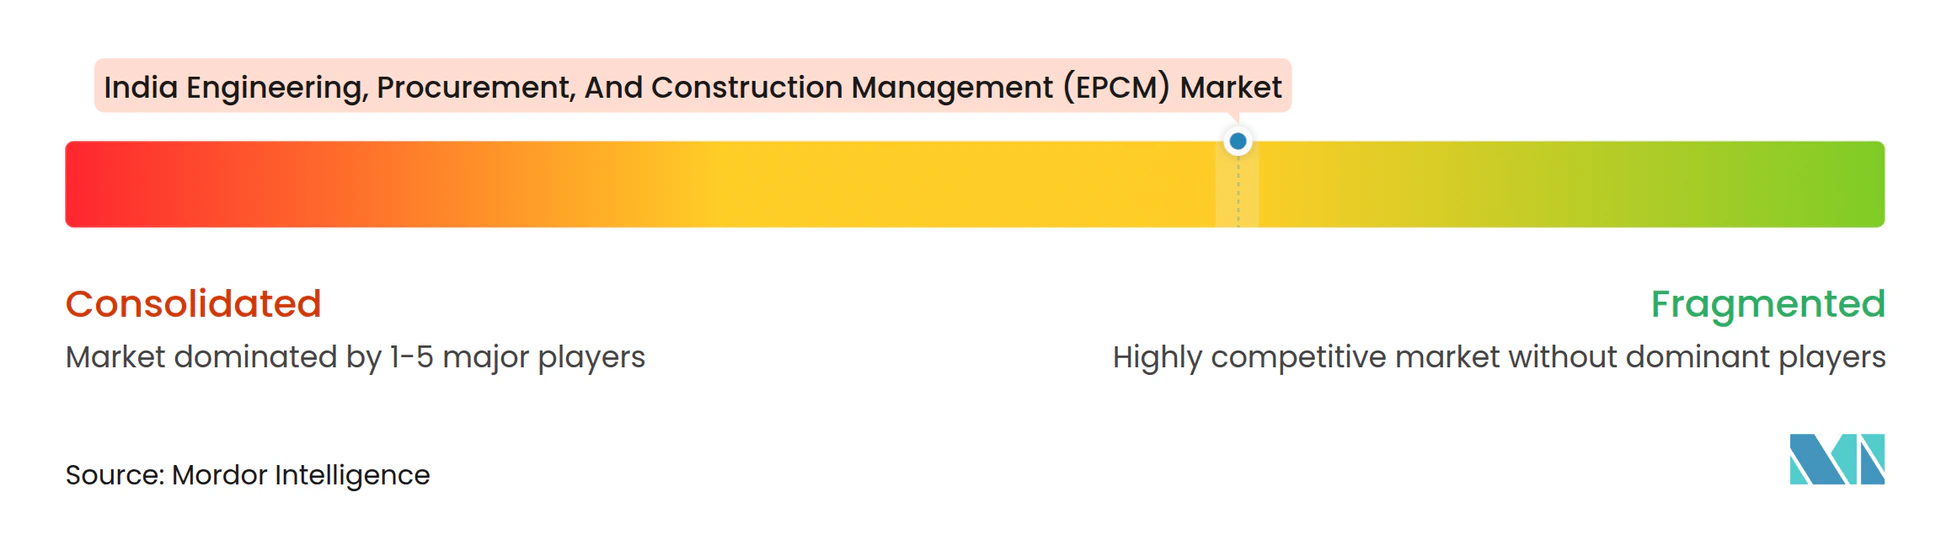
Das Power Transmission & Distribution-Geschäft von Larsen & Toubro gewann im Juni 2025 einen Auftrag für erneuerbare Energiezonen in Andhra Pradesh für 765-kV- und 400-kV-Leitungen, was den Wettbewerb durch diversifizierte Infrastrukturgruppen veranschaulicht. Tata Projects bietet Infrastruktur-EPC- und Projektmanagementdienstleistungen an, während die E&C-Sparte von Reliance Infrastructure Projektentwicklung, Ingenieurwesen, Bau und Inbetriebnahme abdeckt. Bestimmte Einheiten innerhalb der Berichtsgruppe von GMR Power and Urban Infra fungierten im Geschäftsjahr 2024–25 als Infrastruktur-EPC-Auftragnehmer, getrennt von der Flughafenentwickler-/-betreiberplattform der GMR Group. Das Anbieterfeld kombiniert daher diversifizierte Auftragnehmergruppen mit unterschiedlichen Leistungsgrenzen, was die Zuweisung von Planung, Bau und eigentümerseitiger Überwachung zur zentralen Frage bei der Lieferantenauswahl macht.
Afcons Infrastructure erhielt im Oktober 2025 einen Vertrag für Hoch- und Tiefbauarbeiten. Im selben Monat wurde Tata Projects als Hauptauftragnehmer für das Wohnprojekt The Trillion von Experion Developers in Gurugram ernannt. Die Ernennung von Tata Projects veranschaulicht, wie eine Hauptauftragnehmerrolle die Baulieferverantwortung bei einem einzigen Auftragnehmer konzentrieren kann. Für einen Auftraggeber, der neben einer solchen Ernennung Termin- und Qualitätsprüfungen beibehält, definiert diese Überwachung einen potenziellen Beratungsauftrag mit Verantwortlichkeiten, die vom Lieferumfang des Hauptauftragnehmers getrennt sind.
Die öffentliche Auftragsvergabe für Bauvorhaben führt zu einer weiteren Wettbewerbsunterscheidung zwischen Bietkapazität und technischer Beratung allein. Das Bauhandbuch des Ausgabenministeriums von 2025 beschreibt kollektive Kriterien für Bauumsatz, Erfahrung, Cashflow, Personal und Ausrüstung für Bietergemeinschaften. Es legt auch separate finanzielle Kriterien auf Partnerebene fest, mit bedingten Cashflow-Grenzen für federführende und andere Partner. Sowohl federführende als auch andere Partner benötigen Bauumsatz und Erfahrung, obwohl für andere Partner eine niedrigere bedingte Cashflow-Grenze akzeptiert werden kann. Ein Beratungsspezialist kann sich daher nicht allein durch technische Beratung als Partner qualifizieren, was Baunachweise und finanzielle Kapazität zu Markteintrittsbarrieren bei betroffenen Bauvorhaben macht.
Führende Unternehmen im Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Markt
-
Larsen & Toubro
-
Tata Projects
-
Reliance Infrastructure
-
GMR Group
-
Afcons Infrastructure
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Engineering, Procurement und Construction Management (EPCM) Unternehmen in diesem Bericht
- Larsen & Toubro
- Tata Projects
- Reliance Infrastructure
- GMR Group
- Afcons Infrastructure
- Hindustan Construction Company
- NCC Ltd
- IVRCL
- KEC International
- Gammon India
- Simplex Infrastructures
- Patel Engineering Ltd
- Megha Engineering & Infrastructures
- Salasar Techno Engineering
- Kalpataru Projects International
- Dilip Buildcon
- BHEL
- Shapoorji Pallonji
- Ashoka Buildcon
- PNC Infratech
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen unabhängige Qualitätssicherung, Koordination über mehrere Standorte und Partnerschnittstellen-Management für Rechenzentrumsentwickler. Am 18. Juni 2026 gab die International Finance Corporation (IFC) Finanzierungsunterstützung für die geplante Entwicklung von 2 KI-fähigen Rechenzentren durch Sify Infinit Spaces Limited in Navi Mumbai und Chennai mit einer kombinierten Kapazität von 103 MW bekannt. Eine IFC-Überprüfung vom Juni 2026 beschrieb die Beauftragung eines unabhängigen Projektmanagementberaters durch Sify zur Überwachung und Beaufsichtigung des Rechenzentrumsbaus, einschließlich der Einhaltung von Umwelt- und Sozialstandards. Die Kombination aus geplanter KI-fähiger Kapazität und unabhängiger Überwachung unterstützt Dienstleistungsmöglichkeiten, die die Eigentümersicherung von der Baulieferung trennen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Unabhängige Bau- und Compliance-Überwachung | Einsatz unabhängiger Überwachung durch Käufer neben der Rechenzentrumsentwicklung | Rechenzentrumsentwickler | Fortschrittsüberwachung mit Umwelt- und Sozialmonitoring kombinieren | Doppelte Aufgaben zwischen unabhängigem Monitor und Auftragnehmer | Unabhängige Projektmanagementberatungsunternehmen |
| Koordination über mehrere KI-Entwicklungsstandorte | Geplante Investitionen über separate KI-fähige Anlagen hinweg | Entwickler, die mehrere Anlagen verwalten | Meilensteine standardisieren und gleichzeitig standortbezogene Verantwortlichkeit beibehalten | Abstimmung von Standortumfängen mit gemeinsamer Programmberichterstattung | Beratungsunternehmen mit Programmmanagementfähigkeit über mehrere Standorte |
| Steuerung von partnerschaftlich geführten Anlagen | HCLTechs Plan für eine KI-Anlage in Odisha vom Juli 2026 mit Sarvam und der Regierung von Odisha | Rechenzentrumsentwickler, die mit Technologie- und öffentlichen Partnern zusammenarbeiten | Lieferschnittstellen und Eskalationsverantwortlichkeiten definieren | Einigung über Entscheidungsrechte der Partner | Eigentümerseitige Projekt- und Ingenieurmanagementteams |
| Quelle: Mordor Intelligence | |||||
Die stärkste Einstiegsmöglichkeit ist ein unabhängiger Überwachungsauftrag, der Baufortschritt mit der Einhaltung von Umwelt- und Sozialstandards verbindet. Diese Kombination gibt einem Entwickler einen einheitlichen Überblick darüber, ob der Lieferfortschritt mit den an das Projekt geknüpften Verpflichtungen übereinstimmt. Ein kombinierter Überwachungsservice kann Compliance-Probleme aufzeigen, bevor sie zu Fertigstellungsstreitigkeiten werden, und gibt Entwicklern einen Grund, für Verifizierung über die reine Baufortschrittsberichterstattung hinaus zu zahlen.
Neueste Industrielle Entwicklungen in Indischer Markt für Engineering, Procurement und Construction Management (EPCM)
- Oktober 2026: L&T Energy CarbonLite Solutions erhielt von DVC CIL Power Private Ltd eine eingeschränkte Genehmigung zum Fortfahren für das Hauptanlagenpaket des Chandrapura-Wärmekraftwerks in Jharkhand. Die vollständige Genehmigung zum Fortfahren ist an die erforderlichen Umweltgenehmigungen und den Abschluss der eingeschränkten Genehmigungsphase geknüpft.
- August 2026: Das Ministerium für neue und erneuerbare Energien gab Vergaben für Produktionskapazitäten für grünen Wasserstoff in Höhe von insgesamt 30.000 Tonnen pro Jahr für 4 indische Raffineriestandorte bekannt, wobei private Entwickler die Projekte im Betreibermodell umsetzen.
- Juni 2026: Die IFC gab Finanzierung für die geplante Entwicklung von 2 KI-fähigen Rechenzentren durch Sify Infinit Spaces Limited in Navi Mumbai und Chennai mit einer kombinierten Kapazität von 103 MW bekannt. Die IFC-Überprüfung vom Juni beschrieb die Beauftragung eines unabhängigen Projektmanagementberaters durch Sify zur Beaufsichtigung des Rechenzentrumsbaus, einschließlich der Einhaltung von Umwelt- und Sozialstandards.
Indischer Markt für Engineering, Procurement und Construction Management (EPCM) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Markt misst die jährlichen Ausgaben in Indien für EPCM-Dienstleistungen, die an Projektauftraggeber erbracht werden. Er umfasst Ingenieur-, Beschaffungs-, Bauprojektmanagement- und sonstige Dienstleistungen für Wohn-, Gewerbe- und Infrastrukturprojekte, die aus öffentlichen oder privaten Quellen in allen Regionen Indiens finanziert werden.
Ausschlüsse vom Umfang: EPC-, Schlüsselfertig- und Design-Build-Bauvertragswerte, separat beschaffte Ausrüstungen, Materialien und Baueinsatzstoffe, eigenständige Software-, BIM- und Digitaler-Zwilling-Lizenzen, eigenständige Betriebs-, Wartungs- und Überholungsdienstleistungen nach der Projektabwicklung sowie EPCM-Dienstleistungen für Projekte außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistung
- Ingenieurdienstleistungen
- Beschaffungsdienstleistungen
- Bauprojektmanagement-Dienstleistungen
- Sonstige Dienstleistungen
- Nach Sektor
- Wohnungsbau
- Gewerbe
- Infrastruktur
- Nach Investitionsquelle
- Öffentlicher Sektor
- Privater Sektor
- Nach Region
- Nordindien
- Westindien
- Südindien
- Ost- und Nordostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Quellen wie die Unionshaushaltsdokumente des Finanzministeriums, die öffentliche Kapitalzuweisungen und Programmpriorität liefern, sowie die PAIMANA-Veröffentlichungen des Ministeriums für Statistik und Programmumsetzung, die Kosten, Fortschritt und Zeitplanung zentraler Infrastrukturprojekte verfolgen, unterstützen die Größenbestimmung. Veröffentlichungen wie die des Ministeriums für neue und erneuerbare Energien helfen dabei, angekündigte Kapazitäten und Projektvergaben von tatsächlich erbrachten Leistungen zu unterscheiden, und Dokumente wie der BIM-Einführungsaktionsplan der Zentralen Behörde für öffentliche Bauvorhaben beschreiben digitale Informationsanforderungen, die Ingenieur- und Koordinationsdienstleistungen beeinflussen können.
Jahresberichte und gesetzliche Einreichungen von Unternehmen können Dienstleistungserlöse, Auftragseingang, Projektausführung und geografische Exposition klären, wobei Investorenmaterialien und seriöse Wirtschaftspresse zur Überprüfung von Vertragszeitpunkt und -umfang herangezogen werden, soweit verfügbar. Diese Quellen helfen dabei, EPCM-Dienstleistungsgebühren von Bauvertragswerten und Projekteinsatzausgaben zu trennen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung umfasst Projektauftraggeber, öffentliche Durchführungsbehörden, EPCM-Dienstleister, Ingenieur- und Beschaffungsspezialisten sowie Bauprojektmanagementleiter, wobei eine strukturierte Umfrage eingesetzt wird, wenn vergleichbare Gebühren-, Zeitplan- und Umfangsdaten verfügbar sind. Befragte überprüfen die Interpretationen von Sekundärquellen zu Projektphasen, Leistungsgrenzen, Finanzierungsquelle, Sektor und regionaler Zuordnung, während sich die Fragen auf Belege konzentrieren, die Lücken in veröffentlichten Gebühren- oder Projektdaten klären können. Analysten triangulieren diese Aussagen mit öffentlichen Aufzeichnungen und gemeldeten Projektvergaben, dokumentieren widersprüchliche Belege und suchen bei relevanten Befragtentypen Klärung, wenn eine Antwort einen Eingabewert oder eine Klassifizierung wesentlich verändert.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 25 % | CXOs: 20 % | |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Top-down-Schätzung beginnt mit der Nachfrage indischer Projektauftraggeber sowie öffentlichen und privaten Projektpipelines und bewertet dann EPCM-Gebühren für Ingenieur-, Beschaffungs-, Bauprojektmanagement- und verwandte Dienstleistungen anstelle der gesamten Bauausgaben. Analysten verwenden Indikatoren wie zentrale und staatliche Kapitalbudgets, PAIMANA-Projektkosten und -zeitpläne, sektorale Wohnungs- und Gewerbebauaktivitäten, Ankündigungen von erneuerbaren und industriellen Projekten sowie Unternehmensauftragsbücher oder gemeldete Dienstleistungserlöse, um Zeitpunkt und Umfang der Dienstleistungsnachfrage zu schätzen. Segmentanteile werden aus dem dokumentierten Leistungsumfang von Verträgen und Anbieterangeboten, dem Projektsektor und der Finanzierungsquelle sowie dem Projektstandort aufgebaut, wobei regionale Zuweisungen anhand von Vergabe- und Projektaufzeichnungen überprüft werden. Prognosen kombinieren multivariate Regression für Beziehungen zwischen Aktivitätsindikatoren und Gebührennachfrage mit Szenarioanalysen für Projektverzögerungen, Kostenänderungen und Finanzierungsverschiebungen. Dienstleistungsgebühren- und Projektkostennachweise werden getrennt gehalten, damit Durchlaufkäufe die Markterlöse nicht aufblähen. Selektive Bottom-up-Überprüfungen vergleichen Stichproben von Projektvergaben und offengelegten Dienstleistungsgebühren oder Dienstleistungserlös-Rollups auf Anbieterebene mit dem Top-down-Gesamtwert. Wenn Gebührenwerte fehlen, verwenden Analysten dokumentierten Vertragsumfang und vergleichbare Gebührennachweise, um eine Schätzung einzugrenzen und den ungelösten Eingabewert zu erfassen. Primärexperten können die Annahmen hinter jeder Variablen und jedem Prognosetreiber überprüfen, und Analysten überarbeiten einen Eingabewert, wenn Projektzeitplan, -umfang oder Gebührennachweise wesentlich in Konflikt geraten.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Haushaltszuweisungen, Projektüberwachungsaufzeichnungen, Anbieteroffenlegungen, Vertragsankündigungen und Befragtenbelege und prüfen, ob Umfang und Dienstleistungserlöse nicht doppelt gezählt werden. Sie testen Jahres-zu-Jahres-Bewegungen, Segmentanteile, regionale Gesamtwerte und Gebührenannahmen auf Anomalien, vergleichen wesentliche Abweichungen mit unabhängigen Projekt- und Unternehmenssignalen und lösen markierte Unterschiede durch Quellenüberprüfung oder gezielte Rückkontaktaufnahme vor der Freigabe auf. Analysten überprüfen alle Anomalien in einem mehrstufigen Überprüfungsprozess, aktualisieren das Modell dann jährlich, aktualisieren es zwischen den Zyklen, wenn ein wesentliches politisches, Finanzierungs-, Projekt- oder Kostenereignis einen wesentlichen Eingabewert verändert, und führen vor der Lieferung einen neuen Quellen- und Annahmedurchlauf durch.
Vergleich der Marktgröße des Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Indien-EPCM-Schätzungen weichen in Wert und Prognosezeitraum voneinander ab, und die dokumentierten Unterschiede umfassen den abgedeckten Projektmix und ob die Schätzung eine Dienstleistung, eine Lösung oder die Bauausführung zählt. Die genehmigte Schätzung von Mordor Intelligence misst die Ausgaben von Projektauftraggebern für EPCM-Dienstleistungserlöse über indische Wohn-, Gewerbe- und Infrastrukturprojekte, während Global Consultancy A einen Auftragnehmerrahmen beschreibt, der die Bauausführung vor Ort einschließt, und Regional Consultancy B Bauprojektmanagementlösungen misst.
Wesentliche Treiber der Lücke umfassen Marktgrenzen und Produktabdeckung. Global Consultancy A listet Öl und Gas, Stromerzeugung, Infrastruktur und industrielle Endnutzer auf, mit Dienstleistungstypen für Planung, Beschaffung, Bau und Projektmanagement sowie Design-Build- und integrierten Projektabwicklungsmodellen. Die aufgeführten Endnutzersektoren nennen keine Wohn- oder Gewerbeprojekte, was die Abdeckung einengen kann, während die Bauausführungsrolle sie erweitern kann. Die Schätzung von Regional Consultancy B gilt für Bauprojektmanagementlösungen, und die Seite beschreibt cloudbasierte Technologien und Software, ein engeres Produkt als Anbietergebühren für Ingenieur-, Beschaffungs-, Bauprojektmanagement- und verwandte Dienstleistungen. Diese Unterschiede erklären, warum die veröffentlichten Zahlen keine gemeinsame Grenze oder kein gemeinsames Jahr teilen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 81,28 Milliarden USD (2027) | |
| Global Consultancy A | 18,7 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 77,0 % unter dem Wert dieses Berichts für 2027 von 81,28 Milliarden USD, 1 Jahr später. Die aufgeführten Endnutzersektoren lassen Wohn- und Gewerbeprojekte aus, was den gemessenen Projektmix einengen kann, während die Definition die Bauausführung dem EPCM-Auftragnehmer zuweist, was die abgedeckten Arbeiten erweitern kann. |
| Regional Consultancy B | 1,1 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 98,6 % unter dem Wert dieses Berichts für 2027 von 81,28 Milliarden USD, 2 Jahre später. Die Schätzung umfasst Bauprojektmanagementlösungen und Software, nicht die Gebühren von EPCM-Anbietern für Ingenieur-, Beschaffungs-, Bauprojektmanagement- und verwandte Dienstleistungen. |
Global Consultancy A segmentiert den Markt nach Öl und Gas, Stromerzeugung, Infrastruktur und industriellen Endnutzern und schließt die Bauausführung vor Ort ein, und Regional Consultancy B bewertet Bauprojektmanagementlösungen und Software, sodass keine der Zahlen die Ausgaben von Projektauftraggebern für EPCM-Dienstleistungsgebühren über indische Wohn-, Gewerbe- und Infrastrukturprojekte misst.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Marktgröße des Indien Ingenieurwesen, Beschaffung und Bauprojektmanagement (EPCM) Marktes?
Die Größe soll von 81,28 Milliarden USD im Jahr 2027 auf 120,1 Milliarden USD bis 2032 steigen, mit einer CAGR von 8,12 % über 2027–2032.
Was treibt die Nachfrage nach EPCM-Dienstleistungen in Indien an?
Indiens Haushalt für das Geschäftsjahr 2026–27 sah öffentliche Kapitalausgaben vor, die etwa 9 % über den Haushaltsschätzungen für das Geschäftsjahr 2025–26 lagen. Der Ausbau erneuerbarer Energien und die Expansion von Rechenzentren unterstützen ebenfalls Projektabwicklungsarbeiten.
Welche Dienstleistung führt Indiens EPCM-Branche an?
Bauprojektmanagement-Dienstleistungen führten mit einem Anteil von 56,07 % im Jahr 2026. Sonstige Dienstleistungen sollen mit einer CAGR von 9,78 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind im indischen EPCM-Sektor tätig?
Zu den wesentlichen Marktteilnehmern gehören Larsen & Toubro, Tata Projects, Reliance Infrastructure, GMR Group und Afcons Infrastructure.
Was könnte die EPCM-Projektabwicklung in Indien verlangsamen?
Flächenzugang und Genehmigungsverzögerungen können die Mobilisierung unterbrechen. Indiens Nationalstraßenprojekte waren im April 2026 auch mit Material- und Logistikkostenbelastungen konfrontiert.
Welche indische Region führt, und welche soll am schnellsten wachsen?
Westindien führte mit einem Anteil von 28,54 % im Jahr 2026. Südindien soll mit einer CAGR von 9,22 % über 2027–2032 am schnellsten wachsen.