
Größe und Marktanteil des chinesischen Baumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.85 Billionen US-Dollar |
| Marktgröße (2026) | 5.03 Billionen US-Dollar |
| Marktgröße (2031) | 6.01 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.65 % |
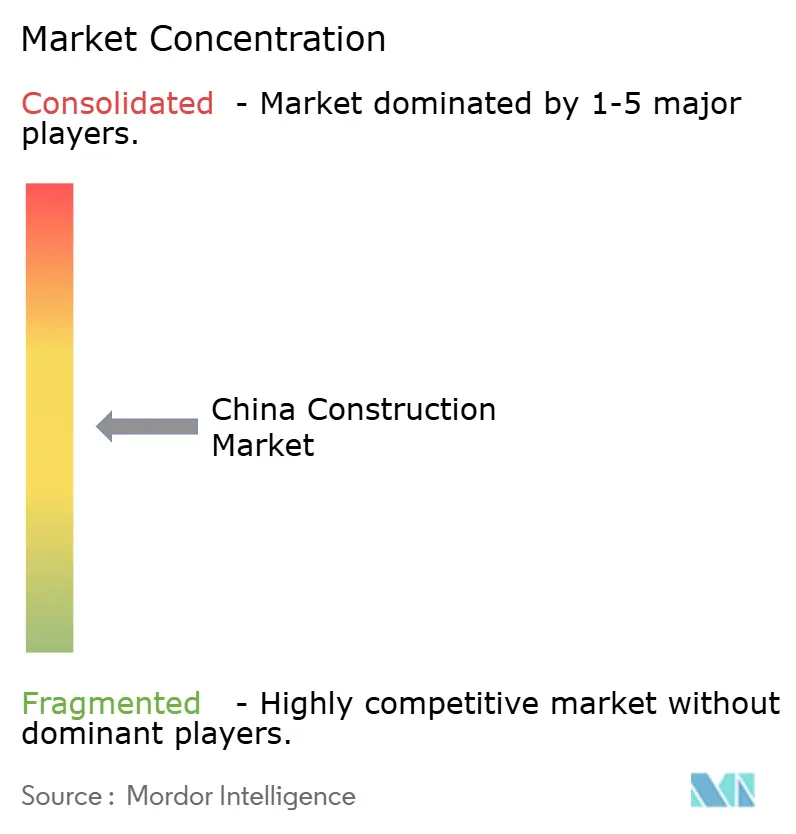
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Baumarkts von Mordor Intelligence
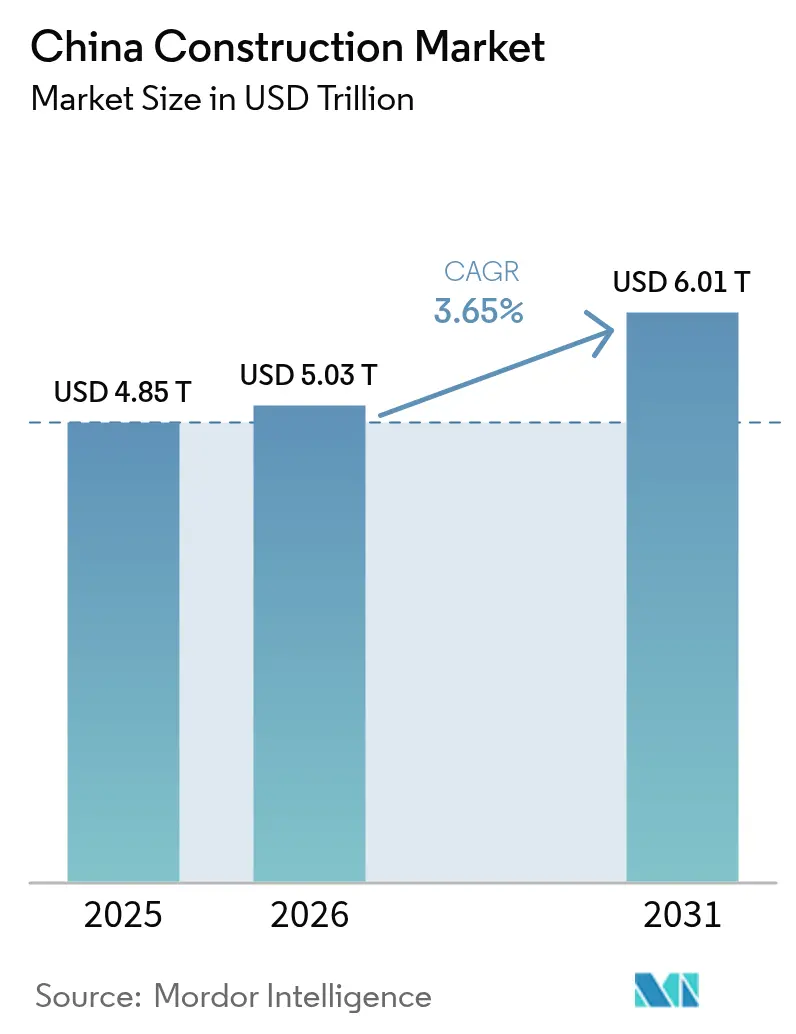
Es wird erwartet, dass der chinesische Baumarkt von 4,85 Billionen USD im Jahr 2025 auf 5,03 Billionen USD im Jahr 2026 anwächst und bis 2031 mit einer CAGR von 3,65 % über 2026–2031 6,01 Billionen USD erreichen wird.
Robuste öffentliche Ausgaben für unterirdische Versorgungseinrichtungen, anhaltende Urbanisierung, die Millionen Menschen in die Stadtzentren zieht, eine verstärkte Digitalisierung von Genehmigungsverfahren und Überlaufnachfrage aus inländischen Gürteln und Straßeninitiative (BRI)-Korridoren halten die Projektpipelines trotz der Turbulenzen im Immobiliensektor aktiv. Öffentlich-private Partnerschaftsmodelle und Infrastrukturinvestitionsfonds erleichtern es nicht-staatlichem Kapital, an Transport-, Energie- und Stadterneuerungsprojekten teilzunehmen. Die Technologieübernahme nimmt zu: Bauwerksinformationsmodellierung (BIM), Robotik und modulare Fertigung verkürzen Zeitpläne und reduzieren Mängel. Gleichzeitig zwingen Kostendruck durch eine alternde Belegschaft und strengere Regeln zur grünen Finanzierung Bauunternehmen dazu, konventionelle Vor-Ort-Methoden zugunsten der Vorfertigung zu überdenken. Die regionale Aktivität breitet sich nach Westen aus, während die Regierung versucht, das Wachstum auszugleichen, und Marktführer auf Größe, integriertes Design-Build-Know-how und Regierungsbeziehungen setzen, um ihren Vorsprung zu behalten.
Wichtigste Erkenntnisse des Berichts
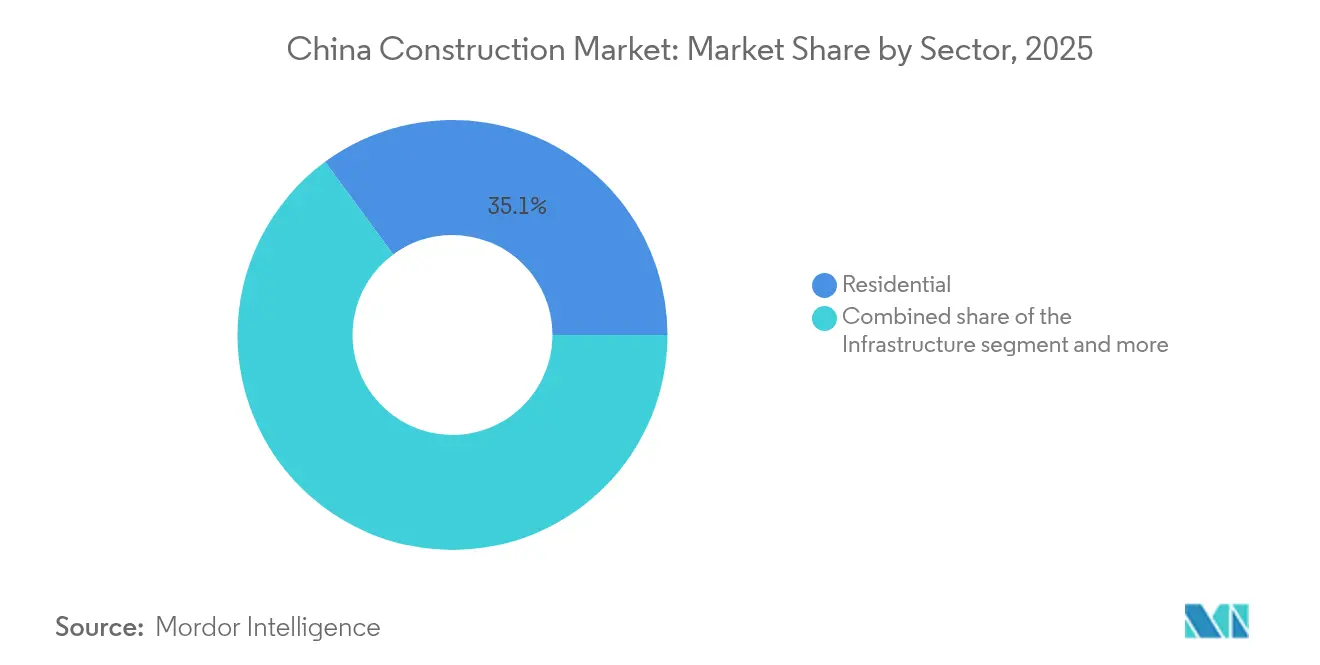
- Nach Sektor führte der Wohnbau mit einem Marktanteil von 35,10 % im chinesischen Baumarkt im Jahr 2025, während die Infrastruktur bis 2031 mit einer CAGR von 5,41 % wachsen soll.
- Nach Bauart entfielen auf den Neubau 77,05 % der Größe des chinesischen Baumarkts im Jahr 2025, während die Renovierung mit einer CAGR von 5,22 % voranschreitet.
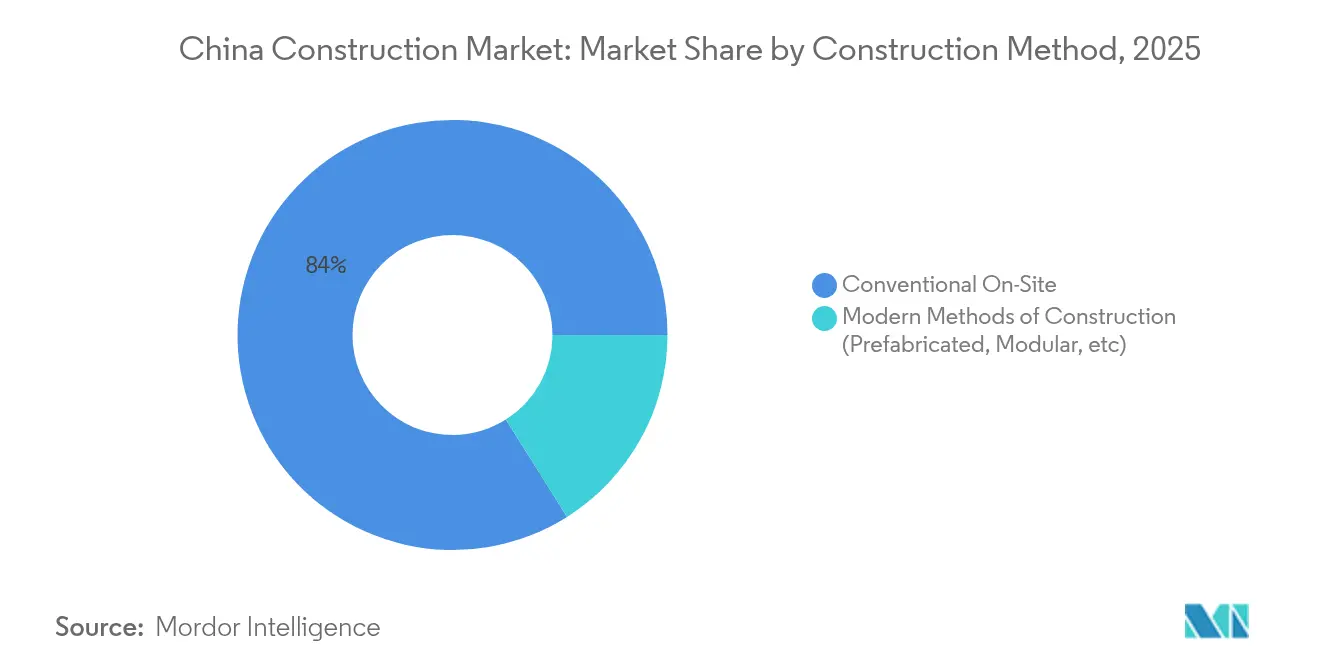
- Nach Baumethode hielt die konventionelle Vor-Ort-Arbeit 83,95 % der Größe des chinesischen Baumarkts im Jahr 2025; moderne vorgefertigte Ansätze steigen mit einer CAGR von 6,05 %.
- Nach Investitionsquelle bildete die öffentliche Finanzierung 62,05 % der Ausgaben im Jahr 2025, während private Investitionen mit einer CAGR von 5,45 % zunehmen.
- Nach Geografie dominierte Jiangsu mit 16,05 % des Marktanteils im chinesischen Baumarkt im Jahr 2025, während die Gruppe „Rest von China” bis 2031 voraussichtlich mit einer CAGR von 5,35 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Einblicke in den chinesischen Baumarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Staatliche Konjunkturpakete für Infrastruktur | +1.2% | National; westliche und zentrale Provinzen | Mittelfristig (2–4 Jahre) |
| Urbanisierungsgetriebene Wohnungsnachfrage | +0.8% | Städte der zweiten und dritten Reihe; Überlauf in Gebiete auf Kreisebene | Langfristig (≥ 4 Jahre) |
| Digitale Projektgenehmigungsplattformen (BIM) | +0.6% | Städte der ersten Reihe mit Ausweitung auf Provinzhauptstädte | Kurzfristig (≤ 2 Jahre) |
| Überlaufprojekte aus inländischen BRI-Korridoren | +0.4% | Grenzprovinzen; westliche Entwicklungszonen | Mittelfristig (2–4 Jahre) |
| Obligatorische Quoten zur Vorfertigung | +0.3% | Peking, Shanghai, Guangzhou, Shenzhen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Konjunkturpakete für Infrastruktur
China leitet 571,4 Milliarden USD in „verborgene Infrastruktur” wie unterirdische Pipelines, Gasnetze und Heizungsnetze. Das Programm betont Katastrophenschutzmaßnahmen und Smart-City-Technologien, was wiederum Auftragnehmer mit fortschrittlichen Ingenieur-, BIM- und IoT-Fähigkeiten begünstigt. Daten zu Anlageinvestitionen zeigen ein Wachstum von 5,6 % im Jahresvergleich bei Infrastrukturausgaben Anfang 2025, wobei die Investitionen in die Wasserwirtschaft um 39,1 % gestiegen sind, was auf eine starke kurzfristige Dynamik hinweist. Lokale Behörden müssen Grüner-Gebäude-Kodizes einhalten, wodurch Fördermittel an Energieeffizienzmetriken geknüpft werden und die Nachfrage nach hochwertigen Materialien verstärkt wird[1]Chen Rui, „Pressekonferenz zu Trends bei Infrastrukturinvestitionen”, Informationsbüro des Staatsrats, scio.gov.cn.
Urbanisierungsgetriebene Wohnungsnachfrage
Chinas Fünfjahresplan zielt auf eine Urbanisierungsrate von 70 % ab, wodurch rund 300 Millionen Wanderarbeiter durch die Hukou-Reform Zugang zu städtischen Dienstleistungen erhalten. Die Verschiebung fördert einen stetigen Bedarf an erschwinglichen Wohnungen sowie unterstützenden Krankenhäusern, Schulen und Verkehrsmitteln. Zentrale und westliche Provinzen verzeichnen nun ein schnelleres städtisches Wachstum als die Küste, was die geografische Nachfrage ausweitet. Politische Direktiven priorisieren inklusive, erschwingliche Wohnungen und schaffen vorhersehbare Arbeitsabläufe für Bauunternehmen, die auf standardisierte, kostengünstige Entwürfe spezialisiert sind[2]Li Wei, „Fünfjähriger Aktionsplan für neue Urbanisierung”, Staatsrat der Volksrepublik China, gov.cn.
Digitale Projektgenehmigungsplattformen (BIM-gestützt)
Digitalisierte Genehmigungsportale, die mit BIM ausgestattet sind, verkürzen Prüfzyklen von Monaten auf Wochen und überprüfen automatisch Konformität, Kollisionen und Kostenziele. Frühe Anwender gewinnen Ausschreibungen schneller und haben weniger Nacharbeitsstrafen. Da Provinzregierungen Mandate einführen, verlangen selbst mittelgroße Städte BIM-Modelle, was den technologischen Basisstandard im ganzen Land anhebt. Dieselben Datensätze speisen Smart-City-Dashboards, was BIM zu einem Dreh- und Angelpunkt der umfassenderen digitalen Transformation macht und eine nachhaltige staatliche Unterstützung sicherstellt.
Überlaufprojekte aus inländischen BRI-Korridoren
Eisenbahnlinien, Logistikparks und Energieinfrastruktur, die China mit Südostasien und Zentralasien verbinden, erfordern umfangreiche inländische Vorarbeiten. Grenzprovinzen nutzen BRI-Korridore, um hochwertige Autobahnen, Binnenhäfen und Stromnetze zu rechtfertigen, wodurch der Bau tiefer ins Inland gezogen wird. Auftragnehmer, die erhöhte technische Anforderungen für grenzüberschreitende Anlagen erfüllen, gewinnen einen Reputationsvorteil, der sich auf öffentliche Ausschreibungen anderswo überträgt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Schrumpfende Einnahmen aus kommunalem Grundstücksverkauf | −0.6% | Städte der dritten und vierten Reihe; nordöstliche Provinzen | Mittelfristig (2–4 Jahre) |
| Anhaltender Wohnraumüberschuss | −0.5% | Städte der dritten und vierten Reihe, insbesondere im Nordosten | Langfristig (≥ 4 Jahre) |
| ESG-verknüpfte Kreditobergrenzen für kohlenstoffintensive Arbeiten | −0.4% | National; strenger in entwickelten Küstenregionen | Kurzfristig (≤ 2 Jahre) |
| Steigende Facharbeiterkosten | −0.3% | National; ausgeprägt in küstennahen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrumpfende Einnahmen aus kommunalem Grundstücksverkauf
Grundstücksverkäufe finanzieren bis zu 30 % der kommunalen Haushalte, doch eine schwächere Wohnungsnachfrage in kleineren Städten lässt Auktionserlöse schrumpfen und schränkt die für neue Projekte verfügbaren Mittel ein. Lokale Behörden reagieren mit der Verzögerung oder Verkleinerung von öffentlichen Baupipelines, was die kurzfristigen Möglichkeiten für von kommunalen Aufträgen abhängige Auftragnehmer dämpft. Fiskalreformen, die diskutiert werden, könnten Einnahmequellen diversifizieren, doch die Zeitpläne bleiben ungewiss, was ein Risiko für Ausschreibungspipelines darstellt[3]Gao Lei, „Bericht zur Haushaltsausführung 2025”, Finanzministerium, mof.gov.cn.
Anhaltender Wohnraumüberschuss in Städten der unteren Reihen
Die Lagerbestände in vielen Märkten der dritten und vierten Reihe übersteigen 18 Verkaufsmonate, was neue Baubeginne kommerziell nicht rentabel macht. Entwickler wenden sich der Stadterneuerung und Ausbauarbeiten zu, die kleinere Auftragswerte bieten. Die Umwandlung unverkaufter Einheiten in subventionierte Mietwohnungen ist im Gange, aber die Aufnahme des Überschussbestands wird Jahre dauern, was die Nachfrage nach Neubauvorhaben in betroffenen Regionen begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor: Infrastruktur treibt langfristiges Wachstum
Die Infrastruktur erzielte Wachstumsaussichten von 5,41 % CAGR und übertraf alle anderen Sektoren, da der Staat Transportverbindungen, Wasserwirtschaft und Versorgungseinrichtungen priorisiert. Innerhalb des chinesischen Baumarkts behielt der Wohnbau im Jahr 2025 einen Anteil von 35,10 %, gestützt durch wanderarbeiterfreundliche Wohnungssubventionen. Industrie- und Logistikeinrichtungen erleben einen Boom durch E-Commerce und Lokalisierung der Lieferkette, während traditionelle Bürotürme aufgrund der Übernahme von Fernarbeit langsamer werden.
Staatliche Ausgaben für die 158 km lange vollautomatisierte Autobahn und das 571,4-Milliarden-USD-Programm für verborgene Infrastruktur unterstreichen das Bekenntnis zu belastbaren Netzen. Netzprojekte für erneuerbare Energien und der Pinglu-Kanal schaffen mehrjährige Volumina. Wohnblöcke bleiben ein Kernsegment, doch einkommensschwächere Villen rund um Vororte der zweiten Reihe gewinnen an Bedeutung, da Pendler nach mehr Wohnraum suchen. Strenge Grüner-Gebäude-Regeln lenken sowohl öffentliche als auch Wohnbausegmente in Richtung höherwertiger Dämmung und steigern die Nachfrage nach energieeffizienten Materialien.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Bauart: Renovierung gewinnt an Dynamik
Der Neubau dominierte mit 77,05 % der Ausgaben im Jahr 2025 im chinesischen Baumarkt, doch Renovierungen werden voraussichtlich bis 2031 jährlich um 5,22 % zunehmen, da Stadterneuerungskampagnen zunehmen. Sanierungen von Mehrfamilienhäusern verbessern die Energieeffizienz und seismische Sicherheit und entsprechen den Anforderungen für grüne Anleihen und zweckgebundene Anleihen.
Eigentümer bevorzugen Renovierungen, weil innerstädtische Grundstücke begrenzt sind und Abrissarbeiten soziale Kosten verursachen. Die Umwandlung veralteter Einkaufszentren in gemischt genutzte Gemeindezentren und die Umgestaltung von Büros in Wohnungen sind Beispiele für lukrative Aufwertungen. Fiskalisch führen die geringeren Grunderwerbskosten und schnelleren Genehmigungen bei Renovierungen zu höheren Margen für spezialisierte Auftragnehmer, die mit Arbeiten in bewohnten Umgebungen vertraut sind. Die Größe des chinesischen Baumarkts für groß angelegte Sanierungen wächst daher in reifen Ballungszentren sogar schneller als Neubauprojekte.
Nach Baumethode: Vorfertigung verändert die Branche
Konventionelle Techniken dominieren den chinesischen Baumarkt nach wie vor mit einem Anteil von 83,95 %, doch modulare Bauweisen steigen mit einer CAGR von 6,05 %, katalysiert durch obligatorische Quoten. Die Fabrikproduktion reduziert Abfälle und halbiert den Vor-Ort-Arbeitsbedarf, was die Inflation bei Facharbeitern ausgleicht.
Der chinesische Baumarkt erlebt neue Gemeinschaftsunternehmen zwischen Entwicklern und Stahlherstellern, um eine eigene Plattenversorgung zu sichern. Die Investitionshürden sind hoch, aber sobald die Werke ein ausreichendes Volumen erreichen, sinken die Kosten pro Quadratmeter unter die der konventionellen Bauweise. Die öffentliche Beschaffung beginnt, Angebote nach dem Einsatz von Vorfertigung zu bewerten, womit die Methode effektiv in öffentliche Ausschreibungen eingebettet wird.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Investitionsquelle: Beschleunigung im privaten Sektor
Öffentliches Kapital lieferte 62,05 % des Wertes im Jahr 2025 im chinesischen Baumarkt, doch private Investitionen wachsen jährlich um 5,45 %, begünstigt durch Steuererleichterungen und garantierte Renditemodelle. An inländischen Börsen notierte Infrastrukturinvestitionsfonds ermöglichen es Versicherungsfonds und Pensionskassen, Mautstraßen, Lagerhäuser und Rechenzentren zu finanzieren.
Entwickler, die bisher auf Vorverkäufe angewiesen waren, wenden sich Eigenkapitalpartnerschaften mit Industrieunternehmen zu, die strategische Einrichtungen suchen. Während ausländische Direktinvestitionen zurückgegangen sind, füllen inländische private Akteure die Lücke, verstärken den Wettbewerb und fördern Innovationen in Projektfinanzierungsstrukturen. Diese anhaltende Verschiebung verbreitert die Finanzierungsvielfalt im chinesischen Baumarkt und dämpft die Abhängigkeit von staatlichen Haushalten.
Geografische Analyse
Jiangsu führte mit 16,05 % der Ausgaben im Jahr 2025 im chinesischen Baumarkt und spiegelt seine Rolle im Fertigungsgürtel des Jangtse-Flussdeltas wider. Projekte umfassen Parks für fortschrittliche Fertigung, Logistikzentren, die mit den Häfen Shanghais verbunden sind, und umweltfreundliche Stadterneuerungen in Suzhou und Changzhou. Die frühe Einführung von Vorfertigungswerken gibt lokalen Unternehmen einen Vorteil bei der Erfüllung der Leistungscodes der ersten Reihe.
Guangdong und Zhejiang sind nach wie vor Schwergewichte, konzentrieren sich aber nun auf qualitätsorientierte Bauten. Guangdongs Plan für die Große Bucht bündelt U-Bahn-Erweiterungen, Hafentunnel und Flughafenerweiterungen, die die Nachfrage bis 2030 stützen. Die Dominanz privater Unternehmen in Zhejiang generiert einen stetigen Bedarf an Industrie- und Lagergebäuden, während Sanierungen von Altstadtvierteln in Hangzhou hochwertige Renovierungskompetenzen zeigen.
Die Gruppe „Rest von China” wird mit der schnellsten CAGR von 5,35 % prognostiziert, da zentrale Direktiven Mittel in den Westen und Nordosten lenken. Hochgeschwindigkeitsbahn-Trassen, Provinzstraßen und Wasseraufbereitungsanlagen auf Kreisebene erschließen latente Nachfrage. Abgelegene Gebiete beherbergen auch BRI-verknüpfte Binnenhäfen und Energiekorridore, die den Fußabdruck des chinesischen Baumarkts weit über die historischen Küstenzentren hinaus ausweiten.
Regulatorisches Umfeld
Chinas regulatorisches Umfeld im Bauwesen verschärft sich in Bezug auf digitale Compliance, Bauqualität und Stadterneuerung. Im Juni 2026 gaben das Ministerium für Wohnungswesen und städtisch-ländliche Entwicklung (MOHURD) und die National Data Administration ein Rundschreiben heraus, das einen einheitlichen Bauordnungskodex für Neubauten und ein vollständiges digitales Lebenszyklusmanagement bis 2030 fördert. Die Ausrichtung stärkt BIM-gestützte Genehmigungsverfahren, standardisierte elektronische Dokumentation und Datenrückverfolgbarkeit über Planung, Bau und Betrieb hinweg.
Auch Verwaltungsverfahren werden vereinfacht und digitalisiert. Eine Umsetzungsstellungnahme von 2026 verlangt, dass bis Oktober 2026 neue, sanierte und erweiterte Projekte einen gemeinsamen Abnahmeansatz mit One-Window-Abnahme, gemeinsamer Inspektion und One-Network-Abwicklung übernehmen. Dies erhöht die Bedeutung der Bereitschaft von Bauunternehmen für koordinierte Inspektionen, digitale Übergabepakete und konsistente Berichterstattung. Neben diesen Reformen betont der 15. Fünfjahresplan (2026-2030) Stadterneuerung und -sanierung, einschließlich der Sanierung von 115.000 alten städtischen Wohnkomplexen, während 2026 sicherheits- und grünbaubezogene Standards die Compliance-Aufmerksamkeit weiterhin auf Sanierungsqualität, Aufsicht und CO2-bewusste Baupraktiken verschieben.
Wertschöpfungskettenanalyse
Chinas Wertschöpfungskette im Bauwesen erstreckt sich von Grundstücks- und Projektinitiierung (lokale Regierungen, staatliche Plattformen und Entwickler) über Finanzierung (öffentliche Haushalte, Sonderanleihen, ÖPP-Strukturen und Infrastruktur-Investmentfonds) bis hin zu Planung und Design (Architektur- und Ingenieurinstitute, digitale Genehmigungsportale). Die Auftragsvergabe steht im Zentrum der Ausführung, mit dominanten zentralen Staatsunternehmen neben provinziellen Staatsunternehmen und privaten Spezialisten, und die nachgelagerte Ebene umfasst Vorleistungen wie Zement, Stahl, Zuschlagstoffe, Ausrüstung, MEP-Systeme und ein wachsendes Vorfertigungs-Ökosystem.
Staatliche Programme und Planungsmechanismen prägen die vorgelagerten Nachfragesignale. Städte sollen Wohnungsbaupläne im Rahmen der Verknüpfung von Bevölkerung-Wohnraum-Land-Kapital erstellen, und Maßnahmen zur Energieeinsparung und CO2-Reduzierung treiben weiterhin leistungsfähigere Gebäudehüllen und elektrifizierungsorientierte Gebäudesysteme voran. Auf der Angebotsseite wird die Produktion von Materialien und Ausrüstung im Rahmen der Wachstumsplanung für die Baumaterialindustrie 2025-2026 auf hochwertige, intelligente und grüne Fertigung ausgerichtet. Die Governance der Lieferkette wird zudem durch Branchenrahmenwerke wie T/CIET 507-2024 und T/CIET 508-2024 für das Management und die Bewertung der Baumaterial-Lieferkette stärker standardisiert. Ausführungsengpässe bleiben vor allem bei der Verfügbarkeit von Fachkräften konzentriert, insbesondere in den Bereichen MEP, Struktur und Ausbau in Tier-1-Märkten, was den Wert von Vorfertigung, Modularisierung und digitaler Koordination zur Absicherung der Zeitpläne erhöht. Zentrale Unternehmen behalten bei Großprojekten durch integrierte Design-Build-Kapazität und Beschaffungsvolumen einen Vorteil, während kleinere Bauunternehmen und Spezialisten sich tendenziell auf Sanierung, Ausbau und systemintensive Infrastrukturpakete konzentrieren, bei denen Compliance und Ausführungspräzision die Bieter differenzieren.
Wettbewerbslandschaft
Die staatseigenen Giganten China State Construction Engineering Corporation, China Railway Group, China Railway Construction, Power Construction Corporation of China und China Communications Construction kontrollierten 2024 gemeinsam über 80 % der Großprojektvergaben. Die Größe bietet Beschaffungshebel, eigene Planungsinstitute und bevorzugte Kreditlinien, die es ihnen ermöglichen, kleinere Wettbewerber bei schlüsselfertigen Tiefbaupaketen zu unterbieten.
Im chinesischen Baumarkt prägt Technologie nun die Differenzierung. Die 158 km lange, robotergebaute Autobahn bewies, dass integrierte Drohnen, 3D-Druck und KI-koordinierte Maschinenflotten eine 24/7-Produktion mit reduzierter Unfallhäufigkeit ermöglichen. Unternehmen, die in datengesteuertes Standortmanagement und Kohlenstoffverfolgungsdashboards investieren, sichern sich ESG-verknüpfte Darlehen zu niedrigeren Spreads.
Private Wettbewerber konzentrieren sich auf Nischenbereiche mit hohen Margen wie Rechenzentrumscampusse, Ladekabel-Korridore für Elektrofahrzeuge und Fassadensanierungen. Mehrere haben sich mit Technologie-Startups zusammengeschlossen, die Digitale Zwillinge und modulare Plug-ins anbieten, was schlanken Teams ermöglicht, sich um Smart-City-Pilotgebiete zu bewerben. Internationale Auftragnehmer spielen aufgrund strenger Lokalisierungsregeln eine untergeordnete Rolle, doch Gemeinschaftsunternehmen in spezialisiertem Tunnelbau und Tiefseebau bleiben dort bestehen, wo lokale Erfahrung begrenzt ist.
Marktführer der chinesischen Bauindustrie
China State Construction Engineering (CSCEC)
China Railway Group (CREC)
China Railway Construction (CRCC)
China Communications Construction (CCCC)
Power Construction Corporation (PowerChina)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Programmgetriebene Infrastruktur- und Erneuerungspipelines schaffen sichtbare Auftragsvergabechancen in den Bereichen Energieübertragung, Wasserstraßen- und Schienenkorridore sowie Stadterneuerungspakete. Im Juli 2026 hat die National Development and Reform Commission die dritte Charge wichtiger nationaler Projekte für 2026 finalisiert und 193,5 Milliarden Yuan aus ultralangen Sonderstaatsanleihen bereitgestellt. Im Jahr 2026 decken die bereitgestellten Mittel 1.417 Großprojekte mit insgesamt 800 Milliarden Yuan ab und unterstützen ein anhaltendes Ausschreibungsvolumen für Bauarbeiten, Schienen, Wasserwirtschaft und resiliente Versorgungsupgrades. Parallel dazu eröffnet die Ausführung großvolumiger Projekte auch kurzfristige Nachfrage für EPC- und spezialisierte Subunternehmer, einschließlich des im Juni 2026 in Betrieb gehenden Shaanbei-Anhui-±800-kV-UHVDC-Übertragungsprojekts der State Grid Corporation of China (20,50 Milliarden Yuan Investition, 8 Millionen kW Nennkapazität), des im Juni 2026 gestarteten 77,2-Milliarden-Yuan-Mega-Wasserstraßenprojekts am Yangtse-Fluss mit einer fünfstufigen zweigleisigen Schiffsschleuse am Drei-Schluchten-Damm sowie der im Juni 2026 erfolgten Eröffnung der 257 km langen Hochgeschwindigkeitsbahnstrecke Xi'an-Shiyan (47,68 Milliarden Yuan).
Stadterneuerung wird zu einem strukturellen Chancenfeld, da sich der politische Fokus von großflächiger Expansion hin zu bestandsbasierten Modernisierungen und Qualitätsergebnissen verschiebt. Die im Mai 2026 vom Staatsrat veröffentlichte Fassung des 15. Fünfjahresplans zur Stadterneuerung (2026-2030) hebt integrierte städtische Bestandsprüfungen, den Aufbau einer Projektbank und Reformen des Genehmigungssystems für Sanierungsprojekte hervor. Dies richtet die Nachfrage an Bauunternehmen aus, die Sanierungsplanung, Sicherheits- und Resilienzarbeiten sowie standardisierte Dokumentation über mehrere kleine bis mittelgroße Standorte hinweg liefern können. Da sich digitale Genehmigungs- und Abnahmesysteme verschärfen, wird technologiegestützte Ausführung (BIM, Datenübergabe und Compliance-Automatisierung) für den Gewinn öffentlicher und quasi-öffentlicher Ausschreibungen kommerziell relevanter, insbesondere dort, wo Einreichungsqualität, Inspektionsbereitschaft und Anforderungen an Lebenszyklusdaten bewertet werden.
Aktuelle Branchenentwicklungen
- Juli 2026: China State Construction Engineering Corporation (CSCEC) gab laufende KI-gestützte Digitalisierungsupgrades im Bauwesen über eine Tochtergesellschaft bekannt, einschließlich KI-basierter Marktintelligenz, intelligenter Vertragsprüfung und KI-gestützter Sicherheitsinspektionswerkzeuge. Der Schritt stärkt die Ausführungskontrolle und Compliance-Dokumentation, während digitale Genehmigungen und koordinierte Inspektionen ausgeweitet werden, und unterstützt die Fähigkeit von CSCEC, die Ausführung über große Multi-Standort-Programme hinweg zu standardisieren.
- Mai 2026: China Railway Construction Corporation (CRCC) unterzeichnete eine Rahmenvereinbarung zur Beschaffung von Produkten und Dienstleistungen mit ihrer Muttergesellschaft China Railway Construction Group (CRCG), die Materialien, Ausrüstung und Bauleistungen bis Dezember 2029 abdeckt. Die mehrjährige Vereinbarung unterstützt die Beschaffungskontinuität und Volumenplanung für große Infrastrukturarbeitslasten und trägt dazu bei, die Verfügbarkeit von Vorleistungen und die Preiskoordination über die Tochtergesellschaften hinweg zu stabilisieren.
- Dezember 2024: Peking bestätigte ein Upgrade-Programm für verborgene Infrastruktur in Höhe von 571,4 Milliarden USD für 2025-2029, das sich auf Rohrleitungen und städtische Resilienz konzentriert. Die Verpflichtung unterstützt eine mehrjährige Nachfrage nach Sanierung von Versorgungseinrichtungen, unterirdischen Arbeiten und mit Smart-City verknüpften Upgrades und begünstigt Bauunternehmen mit starken kommunalen Schnittstellen und spezialisierten Fähigkeiten im unterirdischen Ingenieurwesen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Gesamtwert der in China ausgeführten Bauarbeiten im Bereich des Hoch- und Tiefbaus, gezählt in aktuellen USD auf Basis der während der Bauausführung erfassten Projektausgaben.
Der Umfang schließt die vorgelagerte Herstellung von Baumaterialien, Immobilientransaktionen und Grundstücksverkäufe sowie reine Design-Beratung aus, sofern diese nicht als Bestandteil eines Bauvertrags gebündelt ist.
Übersicht der Segmentierung
- Nach Sektor
- Wohnbau
- Wohnungen/Eigentumswohnungen
- Villen/Eigenheime
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstiges
- Infrastruktur
- Transportinfrastruktur (Straßen, Eisenbahn, Luftfahrt, sonstiges)
- Energie und Versorgungseinrichtungen
- Sonstiges
- Wohnbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventionelle Vor-Ort-Bauweise
- Moderne Baumethoden (Vorgefertigt, Modular usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Jiangsu
- Guangdong
- Zhejiang
- Peking
- Shanghai
- Rest von China
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit öffentlichen Makro- und Branchenreihen, sodass das Modell mit einem realistischen Nachfragepool startet. Wir haben das National Bureau of Statistics of China für Indikatoren zu Anlageinvestitionen und Bauleistung, das Ministerium für Wohnungswesen und städtisch-ländliche Entwicklung für politische und aktivitätsbezogene Signale sowie die National Development and Reform Commission für die Ausrichtung der Projektpipeline herangezogen.
Um Kosten- und Makroannahmen zu untermauern, haben wir außerdem Veröffentlichungen des chinesischen Zolls neben der Weltbank und dem IWF für Inflation, Wechselkurse und baubezogene Makroindikatoren herangezogen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse wurden verwendet, um den Projektmix und das Ausführungstempo zu überprüfen, und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen sowie eine separate Patentdatenbank wurden selektiv genutzt, um Kapazitäts- und Technologieveränderungen zu validieren. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Quellen wurden ebenfalls für Datenerhebung, Gegenprüfungen und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde durch Expertengespräche und strukturierte Umfragen mit EPC-Auftragnehmern, spezialisierten Subunternehmern, Entwicklern, Kreditgebern und Käufern öffentlicher Bauvorhaben durchgeführt, um zu bestätigen, was tatsächlich gebaut wird gegenüber dem, was verzögert wird. Wir haben die Abdeckung über die wichtigsten Provinzen und Stadtcluster hinweg ausgewogen gehalten und dies dann mit Aktivitätsmustern im Landesinneren abgeglichen, um eine Verzerrung durch eine rein küstennahe Sichtweise zu vermeiden. Wenn Lücken in den Schreibtischindikatoren auftraten, haben wir Befragte erneut kontaktiert, um Annahmen zu Projektbeginn, Ausschreibungskonversion und Preisverhalten erneut zu testen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 17% |
| Mid-Tier: 41% | Funktions-/Abteilungsleiter: 40% |
| Kleinere Marktteilnehmer: 22% | Manager: 43% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung verwendet einen Top-Down-Aufbau, bei dem Anlageinvestitionen und Bauleistungsreihen in Bauausgaben übersetzt und dann nach Ausführungszeitpunkt gefiltert werden, sodass nur die im Jahr erbrachte Arbeit gezählt wird. Die Summen werden dann durch selektive Bottom-Up-Prüfungen bestätigt, einschließlich stichprobenartiger Projektwerte aus Ausschreibungsunterlagen, Prüfungen des Umsatzmixes von Bauunternehmen und einfacher Annäherungen von Volumen zu Durchschnittskosten für wiederholbare Anlagetypen.
Zu den wichtigsten Eingaben gehören Baubeginne und Fertigstellungen im Immobilienbereich, Budgetsignale für Infrastruktur und öffentliche Arbeiten, der Anteil von Sanierung gegenüber Neubau, Kosteninflation bei Arbeitskräften und Materialien sowie das Tempo politikgetriebener Programme wie Stadterneuerung und Verkehrsupgrades. Da einige öffentliche Datensätze mit Verzögerungen oder Revisionen veröffentlicht werden, wurden fehlende Datenpunkte mittels kurzfristiger Trendglättung aufgefüllt und dann bei Eintreffen offizieller Aktualisierungen neu abgestimmt. Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch Expertenkonsens zu Investitionsrichtung, Finanzierungsbedingungen und dem Zeitpunkt großer Projektvergaben, und dann unter Verwendung konsistenter Wechselkursannahmen für jedes Jahr in USD umgerechnet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung stützt sich auf wiederholte Gegenprüfungen, sodass das Endergebnis nicht von einem einzigen Indikator getrieben wird. Wir vergleichen das Modell mit unabhängigen Signalen wie der Richtung des Bau-PMI, dem Wachstum der Anlageinvestitionen und öffentlich angekündigten Projektpipelines, und untersuchen dann alle größeren Abweichungen vor der internen Freigabe.
Ausreißer werden in mehreren Schritten überprüft, einschließlich Peer-Review von Annahmen und erneuter Kontaktaufnahme, wenn die implizierte Wachstumsrate mit Feldrückmeldungen oder neuen politischen Maßnahmen im Widerspruch steht. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse, einschließlich großer Konjunkturankündigungen, starker Wechselkursverschiebungen oder großer Veränderungen bei der Immobilienfinanzierung, werden auf Zwischenaktualisierungen hin bewertet. Vor der Auslieferung führen Analysten einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten verfügbaren Veröffentlichungen in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße des chinesischen Baumarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene Quellen veröffentlichen oft unterschiedliche Werte für den chinesischen Baumarkt, da sie nicht dieselben Ausgaben erfassen und auch unterschiedliche Basisjahre und Währungszeitpunkte verwenden. Die größten Unterschiede ergeben sich meist daraus, ob die Schätzung näher an einer Investitionsankündigungszahl, einer Zahl für ausgeführte Arbeiten oder einer engeren Definition liegt, die sich nur auf Hochbauaktivitäten bezieht.
Einige externe Zahlen stützen sich auf breite nationale Kommentare oder gemischte Ausgabenkonzepte, die die Grenze zwischen Bauarbeiten und angrenzenden Immobilien- oder Kapitalposten verwischen können. Ein wesentlicher Grund für die Streuung ist, dass einige Schätzungen breiteren immobilienbezogenen Umsatz einbeziehen, während Mordor Intelligence nur tatsächlich ausgeführte Bauarbeiten zählt und Grundstücksverkäufe sowie die Materialherstellung außerhalb der Marktgesamtsumme hält.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,85 Bio. USD (2025) | |
| Staatlicher Handelsbericht A | 4,82 Bio. USD (2025) | Wird häufig als ungefährer Richtwert angegeben mit begrenzter Transparenz hinsichtlich der Einbeziehungen, und er kann Baumaßnahmen mit angrenzenden immobilienbezogenen Ausgabenkonzepten vermischen, anstatt die im Jahr ausgeführten Arbeiten zu verfolgen. |
| Syndizierter Verlag B | 4,59 Bio. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum, und die Gesamtsumme kann sich je nachdem ändern, ob das Modell auf Branchensegmentsummen oder Makro-Investitionsreihen basiert, was die implizierten Aufteilungen zwischen Hoch- und Tiefbau verschiebt. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich durch die Auslegung des Umfangs und das gewählte Ankerjahr verursacht wird. Wenn die Größenbestimmung mit beobachtbaren Ausführungssignalen verknüpft und dann durch Feldrückmeldungen überprüft wird, ist das Ergebnis leichter reproduzierbar und bei sich ändernden Politik- und Finanzierungsbedingungen leichter zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des chinesischen Baumarkts?
Der Markt wird im Jahr 2026 auf 5,03 Billionen USD geschätzt und soll bis 2031 6,01 Billionen USD erreichen.
Welches Segment wächst bis 2031 am schnellsten?
Infrastrukturprojekte werden voraussichtlich mit einer CAGR von 5,41 % wachsen und alle anderen Segmente übertreffen.
Wie groß ist das Segment der Vorfertigung innerhalb der chinesischen Bautätigkeit?
Konventionelle Verfahren halten nach wie vor einen Anteil von 83,95 %, doch vorgefertigte Methoden steigen mit einer CAGR von 6,05 %, begünstigt durch Quoten in Städten der ersten Reihe.
Welche Provinz trägt am meisten zu den Bauausgaben bei?
Jiangsu führt mit einem Anteil von 16,05 % dank seiner starken Fertigungsbasis und Stadterneuerungsprogramme.
Wie beteiligt sich privates Kapital am chinesischen Bau?
Private Investitionen wachsen bis 2031 mit einer CAGR von 5,45 %, unterstützt durch Infrastrukturfonds und günstige Steuerpolitik.
Seite zuletzt aktualisiert am:


