
Analyse des britischen Baumarkts durch Mordor Intelligence
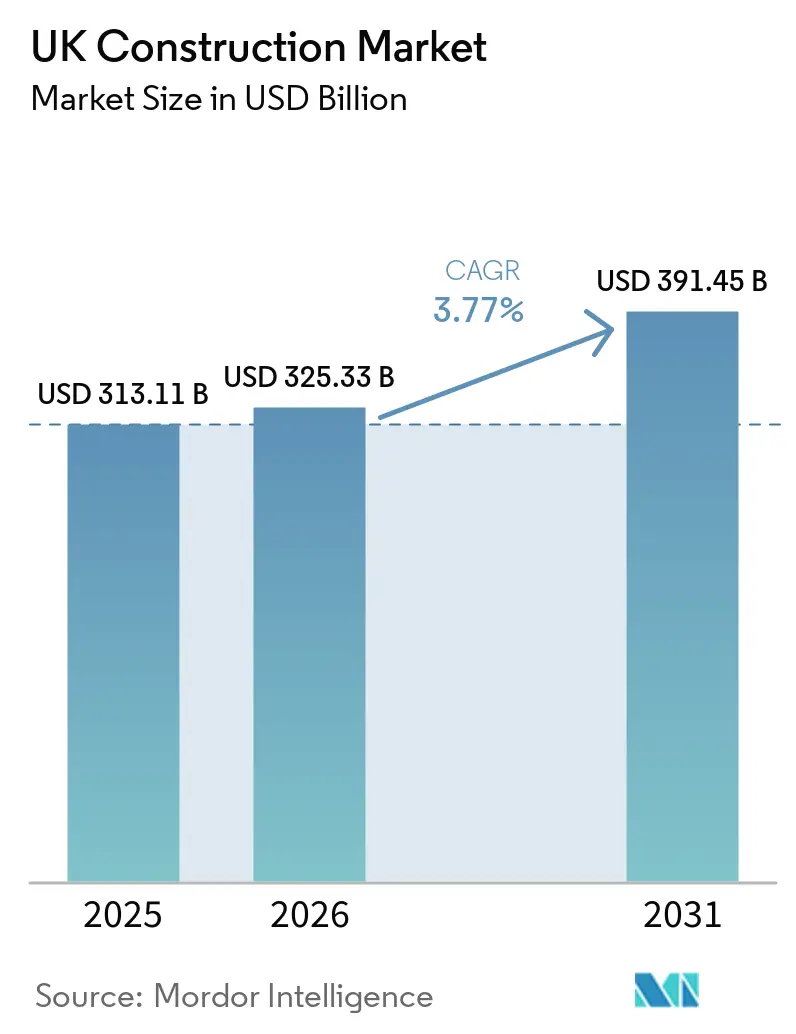
Die Größe des UK-Baumarkts wurde im Jahr 2026 auf 325,3 Milliarden USD geschätzt und soll von 337,6 Milliarden USD im Jahr 2027 auf 402,5 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,58 % während des Prognosezeitraums (2027–2032).
Öffentliche Bauprogramme und geförderte Modernisierungen bestehender Wohngebäude schaffen in England komplementäre Nachfragequellen. Die Menge an Aufträgen, die Bauunternehmen in tatsächliche Bauleistungen umwandeln können, hängt jedoch von der Verfügbarkeit von Fachkräften und ihrer Fähigkeit ab, Lieferkostenrisiken zu managen. Modulare Beschaffung und wiederholbare Gebäudeentwürfe bieten Möglichkeiten, öffentliche Einrichtungen und Mehrstandortprojekte um definierte Baupakete herum zu organisieren. Wettbewerbsreaktionen verbinden die Projektabwicklung auch mit Instandhaltungskapazitäten und der Sicherstellung von Lieferkettenkompetenz. Bauunternehmen, die knappe Fachkapazitäten sichern und Materialkostenrisiken begrenzen, sind besser positioniert, um Englands geförderte öffentliche Programme und Sozialwohnungssanierungen in abgeschlossene Bauleistungen umzuwandeln.
Wesentliche Erkenntnisse des Berichts
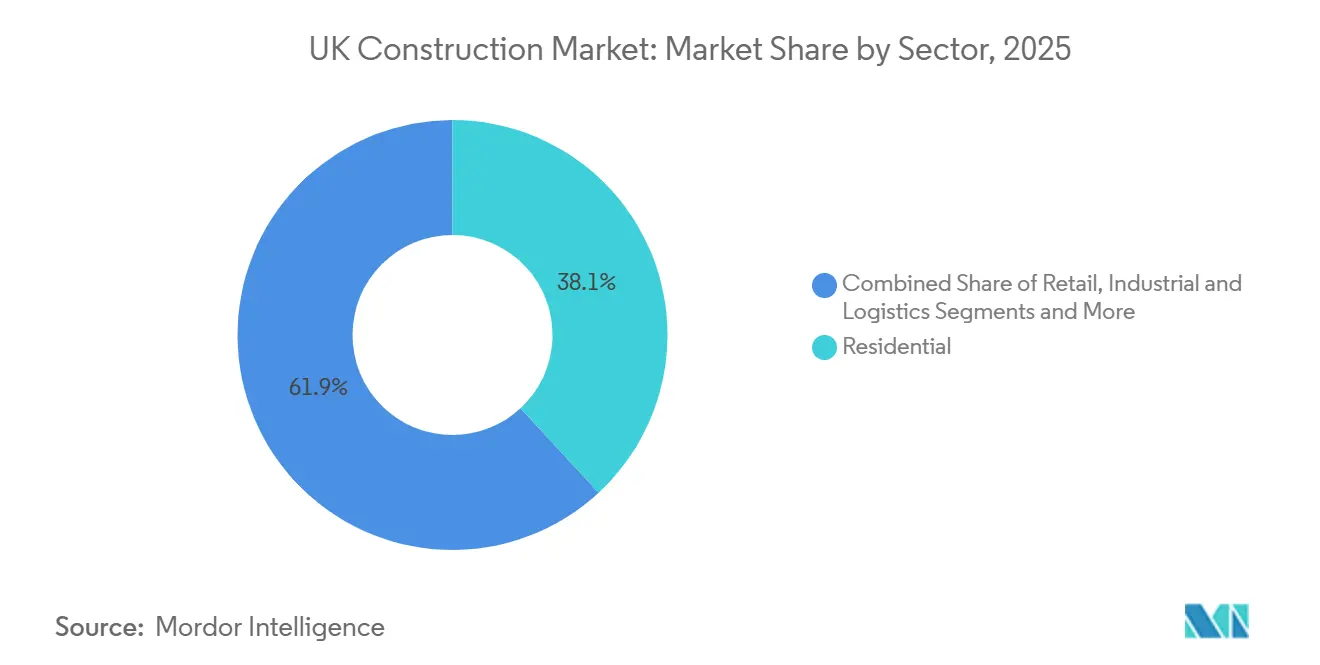
- Nach Sektor hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 37,63 % am UK-Baumarkt, während die Infrastruktur mit einem CAGR von 7,3 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
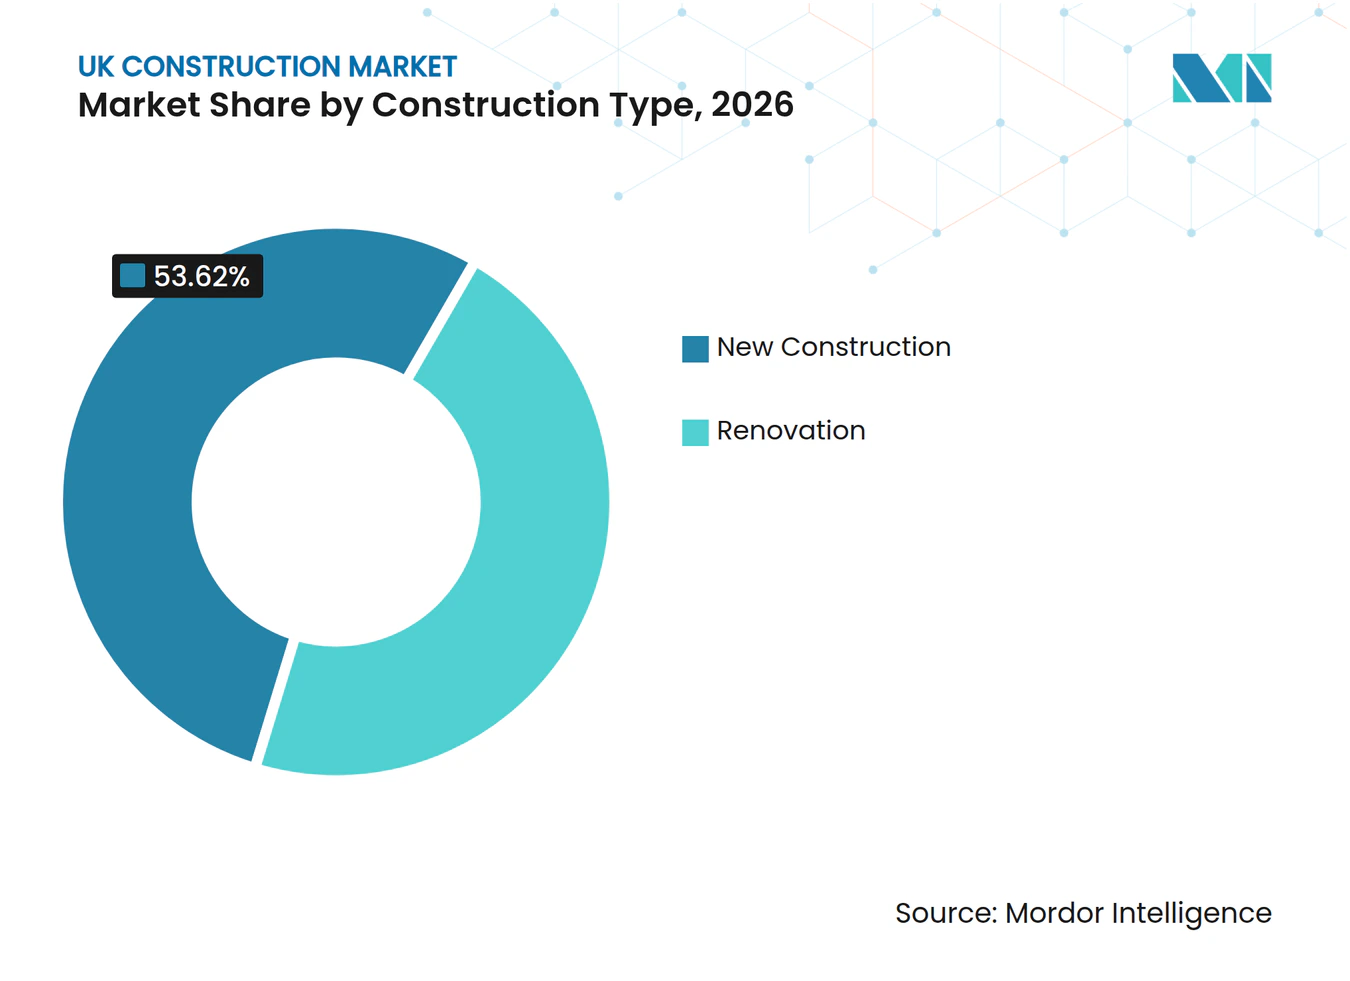
- Bei der Bauart entfiel im Jahr 2026 ein Anteil von 53,62 % der Größe des UK-Baumarkts auf den Neubau, während die Renovierung mit einem CAGR von 6,9 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
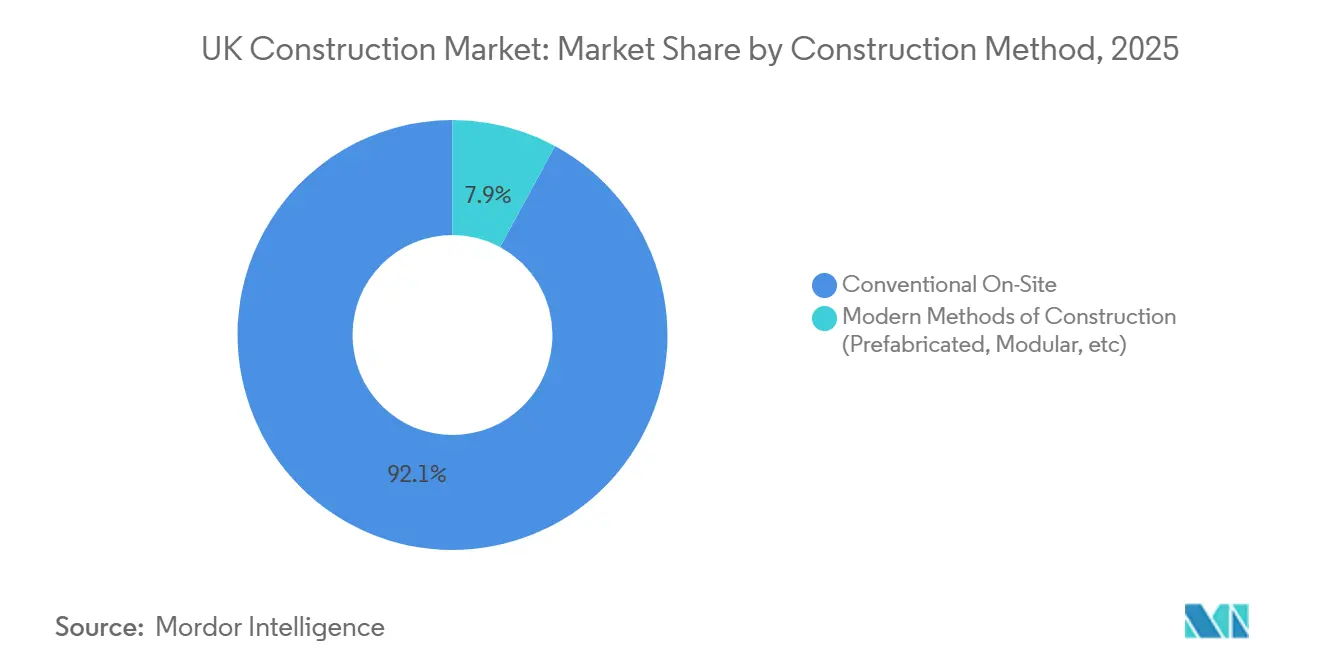
- Bei der Baumethode führte der konventionelle Vor-Ort-Bau mit einem Anteil von 91,6 % im Jahr 2026, während moderne Baumethoden mit einem CAGR von 10,1 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Nach Investitionsquelle führten private Investitionen mit einem Anteil von 74,09 % im Jahr 2026, und öffentliche Investitionen sollen mit einem CAGR von 7,7 % im Zeitraum 2027–2032 am stärksten wachsen.
- Unter den britischen Nationen hielt England im Jahr 2026 mit 79,37 % den größten Anteil, während Nordirland mit einem CAGR von 5,8 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Staatliche Großprojekte (HS2, RIS3) steigern den Auftragsbestand im Tiefbau | +1.8% | Strategische Straßenkorridore in England | Langfristig (≥ 4 Jahre) |
| Chronischer Wohnungsmangel treibt Wohnungsbaubeginne an | +1.3% | Gebiete lokaler Planungsbehörden in England | Mittelfristig (2–4 Jahre) |
| Netto-Null-Ziele 2050 stimulieren die Nachfrage nach grünen Sanierungsmaßnahmen | +1.1% | Soziale Wohngemeinschaften in England | Mittelfristig (2–4 Jahre) |
| Zunahme des Einsatzes von Fertigbau und Modulbau nach dem Gebäudesicherheitsgesetz | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fusionen und Übernahmen auf dem Infrastruktur-Sekundärmarkt durch globale Private-Equity- und Pensionsfonds | +0.25% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Zwillinge zur Verbesserung der Effizienz bei der Projektabwicklung | +0.35% | Projektgebiet der Woodham Academy | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Großprojekte (HS2, RIS3) steigern den Auftragsbestand im Tiefbau
Die Nachfrage im Tiefbau hängt von den noch zu erbringenden Leistungen und dem Zeitplan nachfolgender öffentlicher Programme ab. Bis Februar 2026 hatte HS2 im Rahmen seiner Tiefbauarbeiten über 108 Millionen Kubikmeter Erdarbeiten abgeschlossen, was etwa 70 % der geplanten Menge entspricht.[1] Zu diesem Zeitpunkt verblieben noch rund 30 % der geplanten Erdarbeiten. Der RIS3 des Verkehrsministeriums legt einen Investitionsplan für den Betrieb, die Instandhaltung, Erneuerung und den Ausbau des strategischen Straßennetzes in England für den Zeitraum April 2026 bis März 2031 fest. Tiefbauunternehmen, die an beiden Programmen beteiligt sind, können die verbleibenden Eisenbahn-Erdarbeiten während des RIS3-Zeitraums von April 2026 bis März 2031 mit Straßenerneuerungspaketen ausbalancieren.
Chronischer Wohnungsmangel treibt Wohnungsbaubeginne an
Ungedeckter Wohnungsbedarf schafft Baunachfrage, wenn er in realisierbare Wohnbauprojekte umgewandelt werden kann. Saisonbereinigte Neubaubeginne in England wurden im zweiten Quartal 2026 auf 35.910 geschätzt, was einem Anstieg von 20 % gegenüber dem Vorjahr, aber einem Rückgang von 47 % gegenüber dem Höchststand im zweiten Quartal 2023 entspricht. Die Baukontrollreihe erfasste schätzungsweise 80 % des englischen Wohnungsbaus, und der jüngste Anstieg spiegelte teilweise die Berichterstattung des Gebäudesicherheitsregulators wider. Englands Planungsrahmen stuft ungedeckten Wohnungsbedarf für die Richtlinie S5(1)(j) als gegeben ein, wenn die Lieferleistung einer Behörde in den vorangegangenen 3 Jahren unter 75 % ihres Bedarfs liegt. Dieser als gegeben geltende ungedeckte Bedarf gilt zusätzlich zu den gesonderten Anforderungen an Aktionspläne und den 20-prozentigen Grundstücksversorgungspuffer. Für Wohnungsbauunternehmen kann das Lieferdefizit einer Behörde daher kommerziell als standortspezifische Grundlage für die Entwicklung von Wohnungsbauvorhaben relevant sein.
Netto-Null-Ziele 2050 stimulieren die Nachfrage nach grünen Sanierungsmaßnahmen
Für Sozialvermieter übersetzen geförderte Sanierungsprogramme Energieleistungsanforderungen in Pakete von Bauarbeiten. Das Ministerium für Energiesicherheit und Netto-Null bot Zuschüsse für 138 Sanierungsprojekte im Rahmen des Warm Homes: Social Housing Fund Wave 3 in England an, wobei alle Vereinbarungen bis zum 7. November 2025 gegengezeichnet wurden. Die Durchführung war von 2025 bis September 2028 für bestehende Sozialwohnungen unterhalb des Energieausweisbands C geplant, wobei die Antragsteller mindestens eine entsprechende Kofinanzierung bereitstellen mussten. Bis Juli 2026 berichteten 94 der 138 Zuschussempfänger über rund 25.770 Energieeffizienzmaßnahmen in rund 12.900 Haushalten, wobei die Zahlen vorläufig sind. Zugesagte Projekte und gemeldete Installationen zusammen unterstützen eine Baugelegenheit, die über die anfängliche Mittelvergabe hinausgeht. Die Anforderung an Kofinanzierungsmittel macht die Mitinvestition des Vermieters zu einem Teil des Weges von einem Förderangebot zu einer abgeschlossenen Sanierung.
Zunahme des Einsatzes von Fertigbau und Modulbau nach dem Gebäudesicherheitsgesetz
Öffentliche Auftraggeber benötigen einen praktikablen Beschaffungsweg, bevor modulares Bauen zu einer ausführbaren Bauanforderung werden kann. Das Rahmenwerk Modular Buildings 3 von NHS Shared Business Services bietet NHS- und weiteren Organisationen des öffentlichen Sektors im ganzen Land einen Weg zum Kauf, zur Miete oder zum Leasing von Modulgebäuden vom 12. Juni 2025 bis zum 11. Juni 2029. Zu den berechtigten Nutzern gehören Bildungs-, Wohn- und Kommunalverwaltungsorganisationen. Die Wahl zwischen Kauf, Miete oder Leasing kann die kommerzielle Verpflichtung an die beabsichtigte Nutzungsdauer des Käufers anpassen. Für Anbieter schafft dies die Möglichkeit, temporäre Unterkünfte und langlebigere Gebäudebedürfnisse durch unterschiedliche Angebote zu adressieren. Die Nachfragechance hängt daher davon ab, einen zugänglichen Beschaffungsweg in eine Baulösung umzuwandeln, die der Nutzungsdauer des Käufers entspricht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel und alternde Belegschaft | -0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Materialpreisvolatilität und Lieferkettenunterbrechungen | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Langwierige Planungs- und Genehmigungsverfahren | -0.35% | Gebiete lokaler Planungsbehörden in England | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei BIM-zentrierten Projekten | -0.15% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und alternde Belegschaft
Fachkräftemangel schränkt ein, wie viel Arbeit kleinere Auftragnehmer in abgeschlossene Projekte umwandeln können. Von Juli bis Dezember 2025 berichteten 72 % der 493 kleinen und mittelständischen britischen Bauunternehmen, die von der Federation of Master Builders und dem Chartered Institute of Building befragt wurden, von einem Fachkräftemangel im Handwerk.[2] Engpässe verursachten bei 49 % der Befragten Projektverzögerungen, bei 22 % Projektabsagen und bei 30 % einen Stopp der Expansionspläne. Die Frage nach der Expansionsreaktion wurde in dieser Befragungswelle neu eingeführt. Der Construction Jobs Plan vom Oktober 2026 stellte gesondert fest, dass die Rekrutierung nicht ausreichte, um Arbeitnehmer, die kurz vor dem Rentenalter stehen, schnell genug oder auf dem erforderlichen Qualifikationsniveau zu ersetzen. Ohne ausreichende Fachkräftekapazitäten riskieren zusätzliche Aufträge, Lieferverpflichtungen zu schaffen, die ein kleinerer Auftragnehmer nicht rechtzeitig erfüllen kann.
Materialpreisvolatilität und Lieferkettenunterbrechungen
Materialpreisvolatilität schränkt die Baunachfrage ein, indem sie es schwieriger macht, den Preis eines realisierbaren Projekts festzulegen. Im August 2026 berichtete das Royal Institution of Chartered Surveyors, dass volatile Material- und Energiekosten sowie Lieferkettenunterbrechungen die Fähigkeit britischer Baufachleute beeinträchtigt hatten, Projektkostensicherheit zu gewährleisten. Der britische Baupreisindex für alle Arbeiten stieg im Jahr bis August 2026 um 6,4 %. Die Preise für vorgefertigten Konstruktionsstahl stiegen in Großbritannien in diesen 12 Monaten um 21,2 %. RICS berichtete auch, dass Prognoseschwierigkeiten dazu führten, dass Auftragnehmer und Entwickler größere Rücklagen in Projektbudgets einplanten. Für Stahlrahmenbauunternehmen, die sich vor dem Materialeinkauf verpflichten, kann eine höhere Stahlrechnung daher die im Baupreis einkalkulierte Marge aufzehren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbauvolumen trifft auf VersorgungsinvestitionenDer Wohnungsbau hatte im Jahr 2026 einen Anteil von 37,63 % am UK-Baumarkt und war damit das größte Segment. Der vorläufige Schätzwert für den Wohnungsbestand in England belief sich am 31. März 2025 auf 25,8 Millionen Wohneinheiten, ein Anstieg von 208.600 Wohneinheiten gegenüber dem Vorjahr. Dieser Bestand gibt Wohnungsbauunternehmen und Zulieferern einen Nachfragekontext, der über die in einem einzelnen Jahr hinzugefügten Wohnungen hinausgeht, da Arbeiten an bestehenden Wohngebäuden in die Bautätigkeit einbezogen sind. Bauunternehmen und Zulieferer können folglich verschiedene Vertragspaket über Wohnungsneuzugänge und Eingriffe in den bestehenden Wohnungsbestand hinweg adressieren.
Infrastruktur ist das am schnellsten wachsende Segment im Baumarkt des Vereinigten Königreichs, mit einem prognostizierten CAGR von 7,3 % im Zeitraum 2027–2032. Die in der Entwicklung befindlichen Infrastrukturstatistiken des Office for National Statistics verzeichneten für den Infrastrukturneubau in Großbritannien im Jahr 2025 ein Wachstum von 3,2 % zu laufenden Preisen gegenüber 2024. Innerhalb dieser Reihe stiegen die Ausgaben für Wasser, Abwasser und Strom im gleichen Zeitraum um 17,8 %, 74,8 % bzw. 15,3 %. Der gewerbliche Bau sah sich einem anderen Auftragssignal gegenüber, da private gewerbliche Neubauten zum Rückgang der gesamten neuen Bauaufträge in Großbritannien um 11,8 % im Quartalsvergleich im zweiten Quartal 2026 beitrugen. Dieser Kontrast macht die Kompetenz im Versorgungsbereich zu einer eigenständigen kommerziellen Option für Auftragnehmer, die Nachfrage jenseits gewerblicher Bauvergaben suchen.



Nach Bauart:
Neubauten führen, während Bestandsgebäude Anpassungsarbeiten bietenNeubauten machten im Jahr 2026 einen Anteil von 53,62 % am UK-Baumarkt aus und waren das größte Segment. Die saisonbereinigten, verketteten Volumina der Bauleistung in Großbritannien im Jahr 2025 beliefen sich auf 128,5 Milliarden GBP (169,4 Milliarden USD) für alle Neubauten. Im Februar 2026 plante das Bildungsministerium, bis 2034–35 über 750 Schulen und Oberstufenkollegs in England zu sanieren. Das Programm priorisiert Gebäude in schlechtestem Zustand, in denen Plätze jetzt und in Zukunft benötigt werden. Für Bildungsauftragnehmer macht diese geplante Abfolge die Kapazität zur Lieferung von Ersatzgebäuden über aufeinanderfolgende Schulprojekte hinweg relevant und erweitert die Möglichkeit über einen einzelnen Standort hinaus.
Renovierung ist das am schnellsten wachsende Segment im Baumarkt des Vereinigten Königreichs, mit einem prognostizierten CAGR von 6,9 % im Zeitraum 2027–2032. Die Bauleistung im Bereich Reparatur und Instandhaltung in Großbritannien stieg im August 2026 um 0,4 % gegenüber dem Vormonat. ODS schloss im Januar 2025 die Sanierung des Leys Children and Family Centre für den Oxfordshire County Council in Oxford ab. Das gemeinsam von der Education and Skills Funding Agency finanzierte Projekt erweiterte und gestaltete das bestehende Gebäude für den Family Solutions Service und die Oxfordshire Hospital School um. Diese Kombination macht die Verbindung zwischen dem hinzugefügten Raum und dem erhaltenen Gebäude zum zentralen Bestandteil des Leistungsumfangs des Auftragnehmers für diese Sanierung im öffentlichen Dienst.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Baumethode:
Maßgeschneiderte Strukturen und wiederholbare ModulprogrammeDer konventionelle Vor-Ort-Bau war das größte Segment im Baumarkt des Vereinigten Königreichs mit einem Anteil von 91,6 % im Jahr 2026. Im Oktober 2025 vergab IMPACT Scotland den Bauauftrag für das Konzerthaus Dunard Centre in Edinburgh an Balfour Beatty, einschließlich eines vor Ort gegossenen Betonkellers mit zwei Untergeschossen. Der Keller war für Umkleide- und Lagerräume für Künstler sowie für Betriebsräume vorgesehen. Für einen Auftraggeber im Kulturbereich verbindet diese Anforderung spezialisierte Tiefbauarbeiten mit dem Betriebszweck des Veranstaltungsorts. Die Vor-Ort-Möglichkeit liegt in maßgeschneiderten Strukturpaketen, deren Wert davon abhängt, dass sie die besonderen Räume und Funktionen des gesamten Gebäudes erfüllen.
Moderne Baumethoden, einschließlich vorgefertigter und modularer Methoden, bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,1 % im Zeitraum 2027–2032. Im Jahr 2025 erhielt Premier Modular einen Auftrag für 42 Module für Sicherheitseinrichtungen an den Flughäfen Manchester, London Stansted und East Midlands. Das Projekt verwendete einen maßgeschneiderten Gebäudeplan, der an jedem Standort wiederholt werden sollte. Für einen Flughafenbetreiber mit mehreren Standorten kann die Wiederholbarkeit den Bedarf reduzieren, dasselbe funktionale Gebäudepaket für jeden Standort neu zu definieren. Die daraus resultierende Möglichkeit belohnt einen Lieferanten, der in der Lage ist, werkseitig gefertigte Module mit einem koordinierten Bauprogramm über das gesamte Netz des Betreibers hinweg zu verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Investitionsquelle:
Privatfinanzierungsvolumen trifft auf öffentliche ProgrammverpflichtungenPrivate Investitionen waren das größte Segment im Baumarkt des Vereinigten Königreichs und machten im Jahr 2026 74,09 % der Bauausgaben aus. Private Infrastruktur-Neubauten übertrafen öffentliche Neubauten in Großbritannien im Jahr 2025 zum zweiten Mal in Folge, auf Basis laufender Preise, nicht saisonbereinigt. Die Finanzierungsklassifizierung unterscheidet, wer die Arbeiten finanziert, lässt dabei aber die physische Infrastrukturkategorie unverändert. Eine Infrastrukturmöglichkeit kann daher über einen privaten Finanzierungsweg entstehen, auch wenn ihre physischen Bauanforderungen denen eines öffentlich finanzierten Vermögenswerts ähneln, was die Bandbreite potenzieller Auftraggeber erweitert.
Öffentliche Investitionen sind das am schnellsten wachsende Segment im Baumarkt des Vereinigten Königreichs, mit einem prognostizierten CAGR von 7,7 % im Zeitraum 2027–2032. NHS-Trusts und Baupartner unterzeichneten im Juli 2026 11 langfristige Partnerschaften zur Errichtung neuer Krankenhäuser in England.[3] Diese Vereinbarungen verbinden öffentliche Gesundheitsauftraggeber mit Bauorganisationen über einen Lieferhorizont, der über die Unterzeichnung selbst hinausgeht, und schaffen eine Grundlage für die Koordinierung künftiger Bauarbeiten. Die Koordinierung über verwandte Krankenhausvorhaben hinweg kann folglich Teil des Angebots eines Lieferanten für öffentliche Programme werden, neben den Fähigkeiten, die zur Lieferung eines einzelnen Baupakets erforderlich sind.
Geografische Analyse
UK-Baumarkt England
England hatte im Jahr 2026 einen Anteil von 79,37 % an der Größe des UK-Baumarkts. Das Ministerium für Wohnungsbau, Gemeinden und Kommunalverwaltung berichtete, dass Neubau, Umbau und Renovierung im Jahr 2025–26 67 % der vorläufigen Kapitalausgaben englischer Kommunalbehörden ausmachten. Diese Mischung macht kommunale Bautätigkeit für Bauunternehmen relevant, deren Fähigkeiten die Schaffung neuer Vermögenswerte, die Umnutzung bestehender Räumlichkeiten und die Verbesserung von Gebäuden für eine Reihe öffentlicher Bedürfnisse umfassen. Die kommerzielle Möglichkeit ist folglich auf verschiedene Eingriffe in öffentliche Vermögenswerte verteilt, was einem kommunal ausgerichteten Bauunternehmen ermöglicht, ein breiteres Spektrum an Bauanforderungen zu adressieren, als allein die Neuentwicklung vermuten lässt.
UK-Baumarkt Nordirland
Nordirland ist die am schnellsten wachsende Region im Baumarkt des Vereinigten Königreichs, mit einem prognostizierten CAGR von 5,8 % im Zeitraum 2027–2032. Die vorläufigen Zahlen der Northern Ireland Statistics and Research Agency zeigten, dass das Bauvolumen in Nordirland im zweiten Quartal 2026 im Jahresvergleich um 3,5 % gestiegen ist, ohne die Arbeiten lokaler Unternehmen andernorts. Innerhalb dieser lokalen Aktivität stieg die vorläufige Infrastrukturleistung, einschließlich Neubau sowie Reparatur und Instandhaltung, im Volumen um 6,3 % gegenüber dem gleichen Quartal 2025. Die Instandhaltung und der Ausbau physischer Netze bietet Auftragnehmern daher Arbeit sowohl an neuen Anlagen als auch an bereits in Betrieb befindlicher Infrastruktur und verbindet die Projektabwicklung mit Bedürfnissen, die über den gesamten Lebenszyklus eines Vermögenswerts entstehen.
Schottlands Infrastrukturpipeline vom Januar 2026 plante Investitionen für April 2026 bis März 2030 zur Unterstützung von 36.000 Sozialwohnungen. Ihre kommerzielle Relevanz liegt in der Möglichkeit, die Kapazität zur Lieferung von Sozialwohnungen mit einem mehrjährigen Investitionshorizont in Einklang zu bringen. Die Darlehensvereinbarungen von Wales vom März 2026 mit 5 registrierten Sozialvermietern sollten die Finanzierung von 159 Sozialwohnungen in Cardiff, Swansea, Newport, Torfaen, Bridgend und Rhondda Cynon Taf ermöglichen. In Wales waren die Wohnungen über soziale Miet-, mittlere Miet- und Teilkaufformen geplant. Während Schottlands Programm auf eine nachhaltige Lieferplanung hindeutet, schaffen die walisischen Vereinbarungen einen spezifischeren Weg zu Baumöglichkeiten durch identifizierbare Sozialvermieter-Kunden.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Bauunternehmers, der konforme Produkte auswählt und Bauarbeiten vorbereitet. Die nationale Spalte befasst sich mit regulierten Bauprodukten gemäß Leitlinien, die zwischen Großbritannien und Nordirland unterscheiden. England und Wales werden hinsichtlich der Baukontrollanforderungen und angekündigter Übergänge, die Bauarbeiten betreffen, verglichen. Diese Ebenen beeinflussen die Produktauswahl und die Art und Weise, wie ein Bauunternehmer ein Baupaket vorbereitet.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigtes Königreich | England | Wales |
|---|---|---|---|
| Zuständige Behörde | Office for Product Safety and Standards für regulierte Bauprodukte | Building Safety Regulator für bestimmte Hochrisikobauarbeiten; Kommunalbehörden und registrierte Genehmiger, wo andere Arbeiten einer Genehmigung bedürfen | Kommunalbehörden und registrierte Baukontrollgenehmiger; nur Kommunalbehörden für neue Hochrisikobauarbeiten |
| Wesentliche Instrumente oder Richtungen | Construction Products Regulations 2013, geändert 2022; vorgeschlagener Ersatz für Großbritannien für Produkte, die von benannten Normen und technischen Bewertungen abgedeckt werden, mit der Absicht, mit der allgemeinen Sicherheitsanforderung vorbehaltlich parlamentarischer Zeit zu beginnen | Building Regulations 2010 und angenommene Änderungen der Future Homes and Buildings Standards | Verfahren für Hochrisikogebäude und Baukontrollreformen mit Wirkung vom 1. Juli 2026; Änderungen von Teil L geplant für den 4. März 2027 |
| Kommerzielle Auswirkung | Produktaufsicht innerhalb der regulierten Produktpopulation | Genehmigung vor anwendbaren Hochrisikobauarbeiten, vorbehaltlich Ausnahmen; die meisten neuen Normenbestimmungen beginnen am 24. März 2027, mit bestimmten Hochrisikobestimmungen ab dem 24. September 2027, vorbehaltlich Übergangsregelungen | Gateways, Anforderungen an den goldenen Faden und Pflichtinhaber-Rollen für anwendbare Arbeiten; qualifizierende frühere Arbeiten sind unter Übergangsbedingungen geschützt, wobei der Schutz bei Ablehnung oder Verfall endet |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die mittlere Bewertung des Vereinigten Königreichs und die Richtung „Keine Änderung” spiegeln die fortgesetzte Produktaufsicht unter den geltenden Vorschriften wider, während der vorgeschlagene Ersatz für Großbritannien für abgedeckte Produkte parlamentarischer Zeit unterliegt. Englands mittlere Bewertung und die Richtung „Verschärfung” spiegeln Hochrisikogenehmigungen und angenommene Standards für 2027 für kohlenstoffarme Heizung und hohe Energieeffizienz in neuen Wohn- und Nichtwohngebäuden wider. Die mittlere Bewertung und die Richtung „Verschärfung” von Wales spiegeln seine Baukontrollreform vom 1. Juli 2026 und die Änderungen von Teil L vom 4. März 2027 wider, die erneuerbare Stromerzeugung vor Ort für neu errichtete Wohngebäude oder Gebäude, die diese enthalten, vorschreiben, mit Ausnahme von Gebäuden gemäß Vorschrift 7(4) und Fällen, in denen eine angemessene Leistung angesichts des Entwurfs und der Umgebung nicht erreicht werden kann. Neue Wohngebäude müssen außerdem eine Mindestbewertung der Energienutzungsintensität erfüllen, wobei die Person, die die Arbeiten ausführt, der Kommunalbehörde die Entwurfsspezifikationen spätestens am Tag vor Arbeitsbeginn mitteilen und die fertiggestellte Leistung sowie Spezifikationsänderungen spätestens 5 Tage nach Fertigstellung melden muss.
Wertschöpfungskettenstufen
Dieser Vergleich folgt dem Vertrieb von Bauprodukten, der Projektabwicklung und der Gebäudeinstandhaltung, um die Arbeit und die Erträge in jeder Stufe zu unterscheiden. Händler erzielen Erträge aus Materialverkäufen, Auftragnehmer aus Bauverträgen und Instandhaltungsanbieter aus Serviceleistungen. Bei großen Kabelprojekten beschafft ein Hauptauftragnehmer oder Subunternehmer Kabel in der Regel von Händlern zur Lieferung an Installateure, sodass der Lieferzeitpunkt des Händlers bestimmt, wann die Installation beginnen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Vertrieb von Bauprodukten | Baumaterialhändler wie Travis Perkins plc | Umsatz aus Materialverkäufen | Verfügbarkeit einiger kohlenstoffarmer Produkte in 4 Städten im Süden des Vereinigten Königreichs | Geeignete Produktalternativen identifizieren, bevor das Baupaket festgelegt wird |
| Bauabwicklung | Hauptauftragnehmer wie Kier Group | Umsatz aus Bauverträgen | Übergabe der Kabelbeschaffung bei Großprojekten | Kabelbestellungen mit Installationsmeilensteinen koordinieren |
| Gebäudeinstandhaltung und -sanierung | Lebenszyklusdienstleister wie Kier Places, Teil der Kier Group | Umsatz aus Instandhaltungs- und Sanierungsdienstleistungen | Koordinierung von Instandhaltung und Sanierung | Gebäudeverbesserungen um den Instandhaltungsplan herum planen |
| Quelle: Mordor Intelligence | ||||
Bauabwicklung und spätere Gebäudedienstleistungen können innerhalb einer Unternehmensgruppe Umsatz generieren, wie Kiers Aktivitäten im Geschäftsjahr 2026 zeigen. Dies ermöglicht es, die Lieferantenbeziehung über den Abschluss eines anfänglichen Bauprojekts hinaus zu verlängern. Der wirtschaftliche Unterschied besteht darin, ob man aus einem Baupaket oder aus aufeinanderfolgenden Eingriffen in dasselbe Vermögensobjekt Erträge erzielt.
Wettbewerbslandschaft
Marktkonzentration
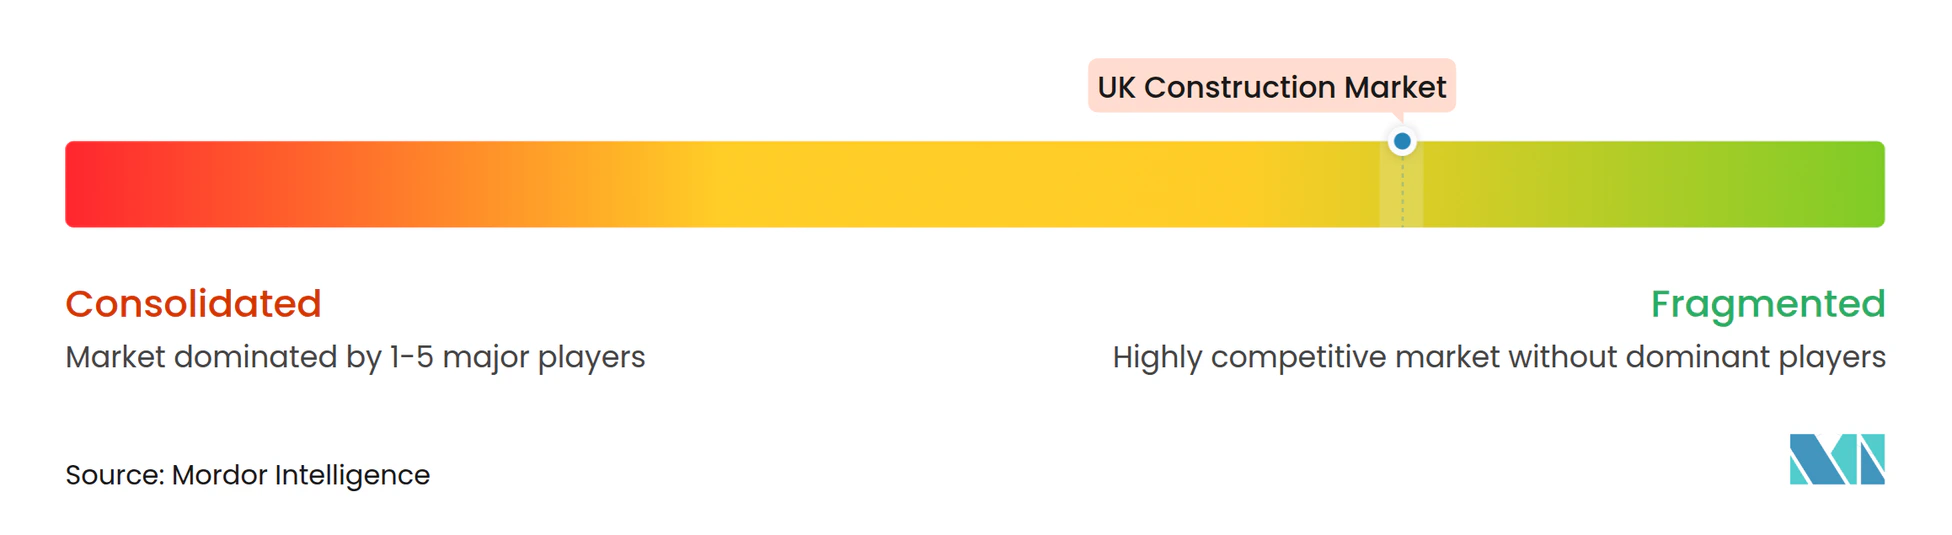
Der Wettbewerb ist auf nationale Bauunternehmen und spezialisierte Baubetriebe verteilt, wobei Balfour Beatty, Kier Group, Morgan Sindall Group und Laing O'Rourke zu den aktiven Teilnehmern gehören. Acht ISG-Unternehmen gingen am 20. September 2024 in die Insolvenz, und ISG's britische Bau- und verwandte Dienstleistungsaktivitäten stellten sofort den Betrieb ein. Die britische Bauabteilung von Balfour Beatty meldete im Jahr 2025 eine Betriebsgewinnmarge von 3,5 %, was das 3-%-Ziel nach einer fünften aufeinanderfolgenden jährlichen Verbesserung übertraf. Im Geschäftsjahr 2026 erbrachte Kier Groups Kier Places-Geschäft Facility-Management- und Wohnungsinstandhaltungsleistungen neben den Bauarbeiten der Gruppe. Mit dem Wegfall von ISGs britischen Aktivitäten können Kunden, die unter aktiven Auftragnehmern wählen, Balfour Beattys verbesserte Baurenditen gegen Kier Groups Fähigkeit abwägen, Vermögenswerte über die Bauphase hinaus zu unterstützen.
Im Oktober 2025 wurde Kier Group für den Straßen- und Infrastrukturarbeitsvertrag des Norfolk County Council ernannt, mit einem angekündigten Beginn im April 2026 und einer Laufzeit von bis zu 14 Jahren. Eine solche prospektive Laufzeit macht die Fähigkeit, den Service über viele Jahre aufrechtzuerhalten, zum Kern des kommerziellen Angebots des Auftragnehmers. Die Fit-Out-Sparte von Morgan Sindall Group meldete im Jahr 2025 ein Umsatzwachstum von 37 % und ein Betriebsgewinnwachstum von 41 %, wobei das Unternehmen außergewöhnliche Volumina, operative Hebelwirkung und ein sich veränderndes Wettbewerbsumfeld anführte. Der Beitrag außergewöhnlicher Volumina macht die Auffüllung des Auftragsbestands der Fit-Out-Sparte zu einem zentralen Element für die Aufrechterhaltung dieser Verbesserung des Spartenergebnisses.
Laing O'Rourke begann am 12. Oktober 2026 mit der Verbreiterung von 2 Eingängen am Calderdale Royal Hospital in Halifax, um den Krankenwagenzugang für die neue Notaufnahme zu schaffen und den Zugang zur Baustelle zu verbessern. Im Juni 2026 teilte das Unternehmen mit, dass sein britisches Lieferanten-Onboarding die Einhaltung von Safety Schemes in Procurement über das Deem to Satisfy-Rahmenwerk sowie die Ausrichtung an den Common Assessment Standard- und Building Safety Act-Anforderungen erfordert. Lieferanten und Spezialunternehmen, die mit Laing O'Rourke zusammenarbeiten möchten, müssen diese Anforderungen daher vor dem Onboarding erfüllen. Kompetenz-Nachweise werden neben dem Preis zur Zugangsbedingung für die Lieferkette. In Calderdale macht die Vorbereitung der Eingänge für Krankenwagen und große Baufahrzeuge die Baustellenzugangsarbeiten zu einem Teil der Leistungserbringung auf dem bestehenden Krankenhausgelände.
Führende Unternehmen der britischen Bauindustrie
-
Balfour Beatty
-
Kier Group
-
Morgan Sindall Group
-
Laing O'Rourke
-
ISG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
UK-Baumarkt Unternehmen in diesem Bericht
- Balfour Beatty
- Kier Group
- Morgan Sindall Group
- Laing O'Rourke
- ISG
- Skanska UK
- BAM Construct & Ventures UK
- Bouygues UK
- Willmott Dixon
- Wates Group
- Galliford Try
- Sir Robert McAlpine
- Mace Group
- Multiplex
- Costain Group
- VINCI Construction UK (incl. Taylor Woodrow)
- Ferrovial Construction UK
- Lendlease Europe (UK)
- John Sisk & Son (UK)
- Barratt Redrow
- Persimmon
- Taylor Wimpey
- Vistry Group
- Berkeley Group
Wesentliche Chancen für Marktteilnehmer
Der Vergleich umfasst kommunal geführten Wohnungsbau, gemeinschaftlich geführte ländliche Projekte und die Vorbereitung für spätere Krankenhausbauten in England. Homes England akzeptiert berechtigte Continuous Market Engagement-Gebote für ein oder mehrere Entwicklungsprojekte im Rahmen seines Wohnungsbauprogramms 2026–2036, vorbehaltlich verfügbarer Mittel. Die kommerzielle Frage ist, wie Baulieferanten einen Finanzierungsweg oder eine frühe Projektphase in ein realisierbares Paket physischer Bauarbeiten umwandeln können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Kommunal geführte Portfolios für Sozialwohnungen | Frühere Mehrstandort-Förderanträge für das Programm 2026–2036 angekündigt | Kommunen, die Sozialwohnungen entwickeln | Baupakete über die vorgeschlagenen Standorte hinweg sequenzieren | Mehrstandortbereitschaft und Sequenzierung | Wohnungsbauunternehmen, die die kommunale Lieferung unterstützen |
| Gemeinschaftlich geführter ländlicher Sozialwohnungsbau | Flexible Förderquoten unterstützen kleine, oft ländliche Projekte, vorbehaltlich der Angebotsbewertung | Gemeinschaftliche Bodentrusts und Wohnungsbaugenossenschaften | Kleinere Bauprojekte rund um den Standort des Gemeinschaftsentwicklers bündeln | Relativ hohe Entwicklungskosten | Bauunternehmen, die kleinere ländliche Wohnungsbauprojekte bedienen können |
| Standortbereitschaft für spätere Krankenhausprojekte | Zeitplan vom Juli 2026 platzierte Hauptbaubeginne der Welle 2 in 2030–2035 | NHS-Trusts, die Krankenhausprojekte entwickeln | Standortvorbereitungs- und Infrastrukturpakete für spätere Projekte entwickeln | Potenzielle Kapazitätsengpässe, die im Bericht 2025–26 identifiziert wurden | Erschließungs- und Infrastrukturauftragnehmer |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, den Finanzierungszugang in Projekte umzuwandeln, die kleinere oder öffentliche Wohnungskäufer realisieren können. Flexible Förderquoten können die Tragfähigkeit gemeinschaftlich geführter Projekte verbessern, während relativ hohe Entwicklungskosten das realisierbare Baupaket formen. Baulieferanten können daher wettbewerbsfähig sein, indem sie den Umfang ihrer Arbeitspakete an die Lieferfähigkeiten der Wohnungsbauorganisation anpassen.
Neueste Industrielle Entwicklungen in UK-Baumarkt
- Oktober 2026: Laing O'Rourke begann mit der Verbreiterung von 2 Eingängen am Calderdale Royal Hospital in Halifax, um den Krankenwagenzugang für die neue Notaufnahme zu schaffen und den Zugang zur Baustelle zu verbessern.
- Juli 2026: NHS-Trusts und Baupartner unterzeichneten 11 langfristige Partnerschaften zur Errichtung neuer Krankenhausprojekte in England.
- April 2026: Great British Energy – Nuclear und Rolls-Royce SMR unterzeichneten einen Vertrag zur Planung und zum Bau kleiner modularer Reaktoren für das Wylfa-Projekt in Wales.
UK-Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der UK-Baumarkt misst die jährlichen Ausgaben für Bautätigkeiten im Vereinigten Königreich, einschließlich Neubau und Renovierung von Gebäuden sowie Tiefbauarbeiten. Er umfasst Bauarbeiten sowie damit verbundene Installation, Instandhaltung und Reparatur.
Ausschlüsse aus dem Geltungsbereich: Immobilientransaktionen und Grundstückswerte, reine Architektur- und Designhonorare sowie der außerbetriebliche Fertigungswert eigenständiger Bauprodukte, die ohne einen zugehörigen Bauvertrag verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbe
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Eisenbahn, Luftfahrt, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorfertigung, Modulbau usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Öffentliche Quellen wie die Bauleistungs-, Neuauftrags- und Preisreihen des Office for National Statistics liefern Messgrößen für erbrachte Leistungen, Sektormix, Preisbewegungen und vorausschauende Auftragssignale. Die Methodik der ONS-Baustatistik definiert die abrechenbare Leistung, die UK Infrastructure Pipeline der National Infrastructure and Service Transformation Authority zeigt geplante öffentliche und private Infrastrukturbauten und -instandhaltungen, und die Informationen zu Infrastrukturprogrammen der britischen Regierung helfen dabei, den Zeitplan öffentlicher Programme zu verfolgen.
Analysten können Unternehmensunterlagen, Jahresberichte, Investorenmaterialien und seriöse britische Baupresse nutzen, um Auftragnehmeraktivitäten, Projektzeitpläne und Veränderungen bei Kosten oder Kapazitäten mit diesen öffentlichen Reihen abzugleichen. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein strukturierter Interviewleitfaden würde Einschätzungen von britischen Spezialisten für Wohnungsbau, Gewerbe, Infrastruktur, Renovierung und Baumethoden einholen, darunter Führungskräfte von Auftragnehmern, Projekt- und Kalkulationsmanager sowie Bauleiter auf Auftraggeber- und Auftragnehmerseite aus dem öffentlichen und privaten Sektor. Interviews und eine gezielte Umfrage würden die quellenbasierte Interpretation von Vertragsaktivitäten, Lieferzeitplänen, Preisgestaltung und Segmentmix testen, Lücken in der regionalen oder projektbezogenen Abdeckung identifizieren und dabei helfen, unabhängige Belege abzugleichen, ohne Meinungen durch gemessene Aktivitäten zu ersetzen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 38 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit den jährlichen britischen Bauausgaben für Hochbau und Tiefbau, verankert in der Leistung zu laufenden Preisen und bereinigt um Baupreisbewegungen, sodass Veränderungen im Arbeitsvolumen von Preisveränderungen unterschieden werden können. Es trennt Neubauten von Reparatur und Instandhaltung und schätzt dann die Aktivitäten im Wohnungsbau, Gewerbe und in der Infrastruktur anhand von Indikatoren wie Wohnungsbaubeginnen und -fertigstellungen, neuen Aufträgen nach Sektor, dem Status der Infrastrukturpipeline und den erwarteten Ausgaben sowie Leistungspreisindizes für Arbeit, Anlagen und Materialien. Projekt- und Bauartanteile werden aus der Verteilung der gemessenen Arbeiten aufgebaut und mit dem öffentlichen und privaten Finanzierungsmix sowie den vier britischen Nationen abgeglichen. Eine fehlende Sektorbeobachtung wird aus der nächsten verfügbaren offiziellen Reihe geschätzt und zur Überprüfung anhand verwandter Indikatoren markiert. Eine Top-down-Prognose wendet eine multivariate Regression auf Aktivitäts-, Auftrags-, Pipeline- und Preistreiber an, mit Szenarioanalysen für Projektzeitplan- oder Kostenänderungen, wenn die Pipeline keine Liefertermine festlegt. Selektive Bottom-up-Prüfungen vergleichen Stichprobenvertragswerte mit dem gemeldeten Projektfortschritt und Lieferantenzusammenfassungen. Interviews mit britischen Auftragnehmern und Auftraggebern testen, ob Prognosen auf Variablenebene die tatsächlichen Vergabe- und Lieferbedingungen widerspiegeln. Bei Quellenabweichungen folgt die Schätzung der beobachteten Leistung und den Aufträgen, und eine verbleibende Lücke verbleibt im betroffenen Modellinput, bis unabhängige Belege eine Änderung stützen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Leistungs- und Auftragsdaten mit Preisindizes, dem Status der Infrastrukturpipeline, Unternehmensangaben und Stichprobenprojektbelegen und untersuchen dann Ausreißer, Jahresveränderungen sowie Sektor- oder geografische Gesamtwerte, die sich nicht in Einklang bringen lassen. Ein zweiter Analyst überprüft Quelldefinitionen, Berechnungen und Varianzerklärugen vor der Freigabe, und das Team nimmt erneut Kontakt zu relevanten Befragten auf, wenn neue Belege mit früheren Interpretationen in Konflikt stehen oder sich eine Annahme zu Projektzeitplan, Preis oder Umfang wesentlich ändert. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, finanzierungs- oder projektbezogenen Ereignissen überprüft und in einem abschließenden Vorablieferungsdurchgang erneut geprüft.
Mordor Intelligence's Marktgröße des Baumarkts im Vereinigten Königreich im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der UK-Baumarkt misst die jährlichen Ausgaben für Bautätigkeiten im Vereinigten Königreich, einschließlich Neubau und Renovierung von Gebäuden sowie Tiefbauarbeiten.
Zu den wesentlichen Ursachen für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine fehlende Sektorbeobachtung wird aus der nächsten verfügbaren offiziellen Reihe geschätzt und zur Überprüfung anhand verwandter Indikatoren markiert.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 337,6 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 307,84 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 8,8 % unter dem Wert dieses Berichts für 2027 von 337,6 Milliarden USD, zwei Jahre später. Der veröffentlichte Wert liegt vor dem Vergleichsjahr, und die Prognose zeigt ein weiteres Marktwachstum nach diesem Basisjahr. |
| Branchen-Datenbuch B | 161,39 Milliarden GBP (2025) | Der Basisjahreswert liegt vor dem Vergleichszeitraum, und die veröffentlichte Reihe prognostiziert eine weitere Expansion danach. |
Der Datensatz von Mordor Intelligence wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, finanzierungs- oder projektbezogenen Ereignissen überprüft und in einem abschließenden Vorablieferungsdurchgang erneut geprüft.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der UK-Baumarkt und wie ist sein Wachstumsausblick?
Er wurde im Jahr 2026 auf 325,3 Milliarden USD geschätzt und soll von 337,6 Milliarden USD im Jahr 2027 auf 402,5 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,58 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach britischen Bauarbeiten?
Englands strategischer Straßeninvestitionsplan läuft von April 2026 bis März 2031, während geförderte Modernisierungen englischer Sozialwohnungen Bauarbeiten unterstützen.
Welcher Sektor führt die britischen Bauausgaben an?
Der Wohnungsbau führte im Jahr 2026 mit einem Anteil von 37,63 %, während die Infrastruktur mit einem CAGR von 7,3 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
Welche Unternehmen konkurrieren im britischen Baumarkt?
Balfour Beatty, Kier Group, Morgan Sindall Group und Laing O'Rourke sind aktive Teilnehmer.
Was könnte die britische Bauabwicklung einschränken?
Unter 493 befragten kleinen und mittelständischen britischen Bauunternehmen berichteten 49 % von Projektverzögerungen aufgrund von Fachkräftemangel im Zeitraum Juli bis Dezember 2025. Kapazitätsengpässe können die Umwandlung von Aufträgen in abgeschlossene Arbeiten einschränken.
Welche britische Nation führt die Bauausgaben an und welche wächst am schnellsten?
England führte im Jahr 2026 mit einem Anteil von 79,37 %, während Nordirland mit einem CAGR von 5,8 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.