
Indien Direct-to-Consumer-Logistikmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.55 Milliarden US-Dollar |
| Marktgröße (2026) | 8.03 Milliarden US-Dollar |
| Marktgröße (2031) | 10.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.31 % |
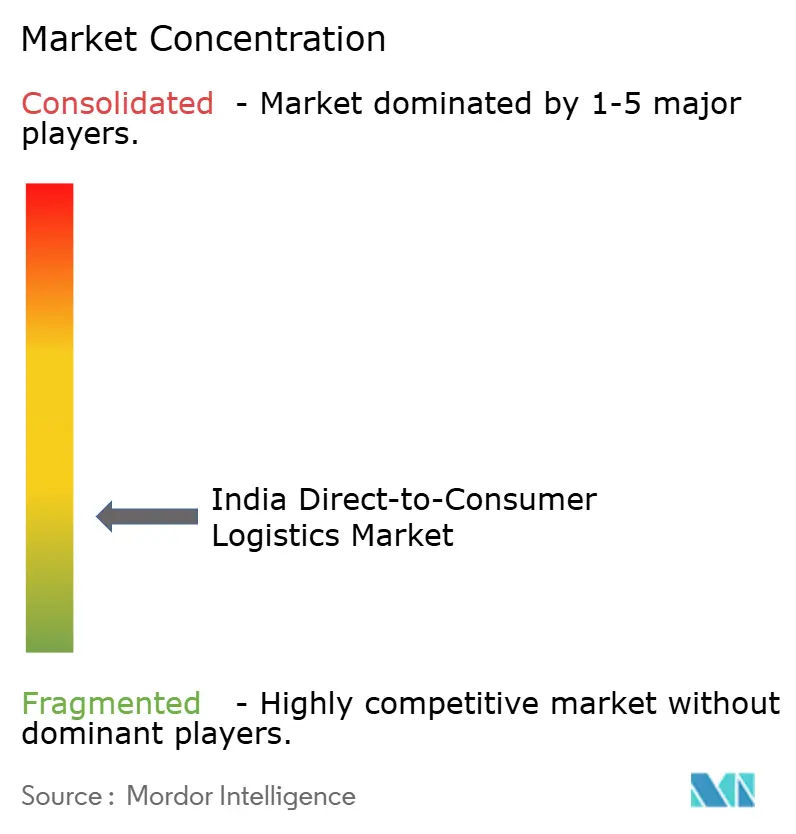
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Direct-to-Consumer-Logistikmarkt – Analyse von Mordor Intelligence
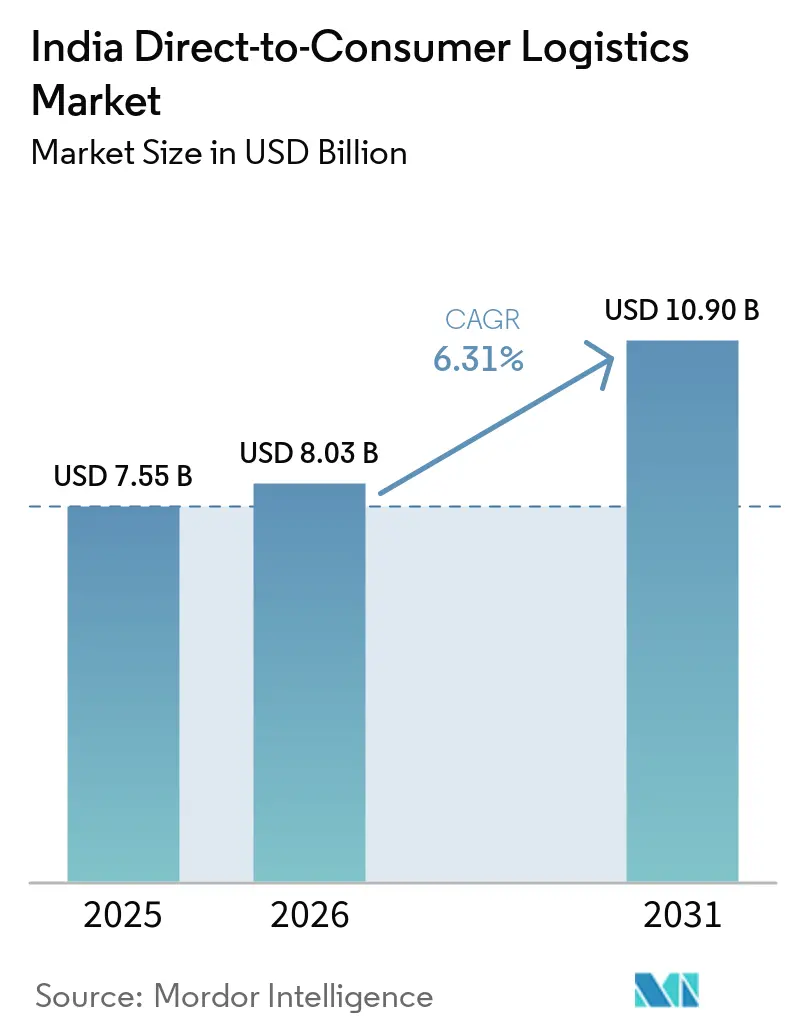
Der Indien Direct-to-Consumer-Logistikmarkt hatte im Jahr 2025 einen Wert von 7,55 Milliarden USD und wird voraussichtlich von 8,03 Milliarden USD im Jahr 2026 auf 10,9 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,31 % während des Prognosezeitraums (2026–2031).
Das solide Wachstum stützt sich auf drei Säulen: den E-Commerce-Boom, die steigende Nachfrage nach ultraschneller Auftragserfüllung und die politisch getriebene Kostensenkung. Transportdienstleistungen bleiben der Umsatzanker, während Mehrwert- und technologiegestützte Angebote die stärksten Zuwächse verzeichnen, da Versender Transparenz, Retourenlogistik-Unterstützung und datengestützte Routenplanung anstreben. Quick-Commerce-Modelle, obwohl noch auf Metropolen konzentriert, erzeugen eine starke Nachfrage nach Dunkellagern, EV-basierten Letzten-Meile-Flotten und automatisierten Sortiersystemen. Gleichzeitig fördern staatliche Programme wie die Nationale Logistikpolitik (NLP) und die Einheitliche Logistikschnittstellen-Plattform (ULIP) die digitale Integration und Kapitalausgaben, während die Vande Bharat Paketinitiative Expressschienenkorridore eröffnet.
Wesentliche Erkenntnisse des Berichts
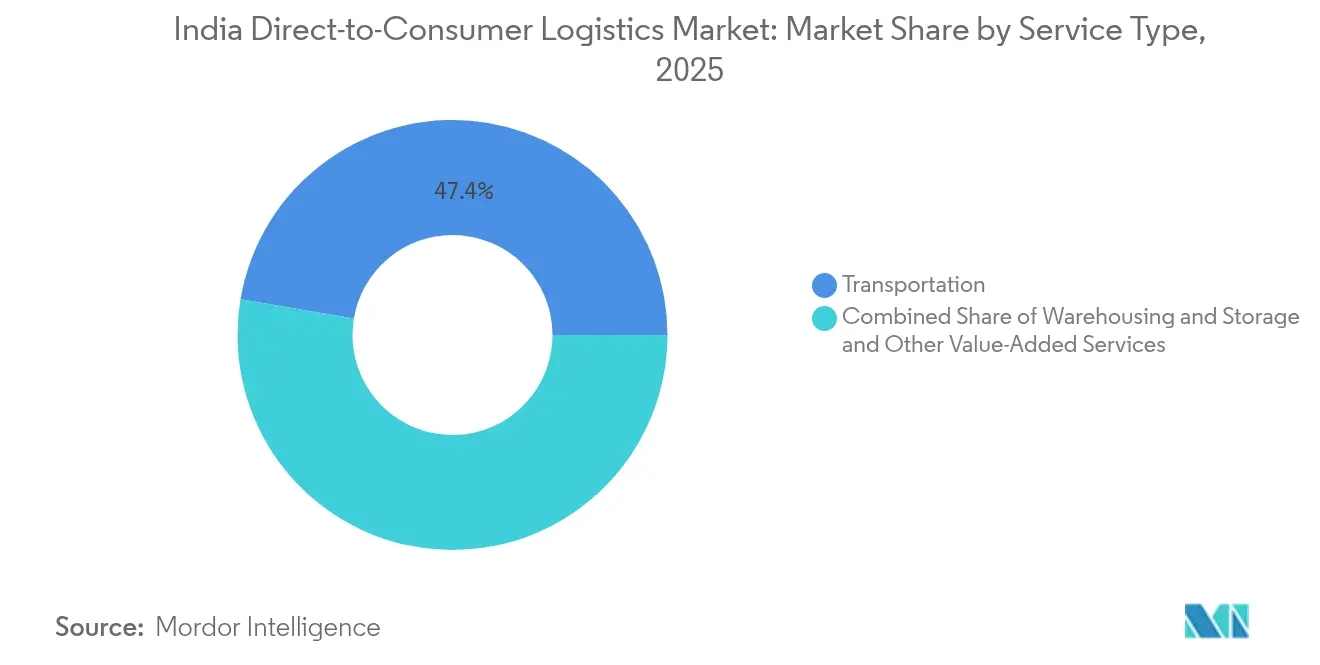
- Nach Dienstleistungsart entfiel auf den Bereich Transport im Jahr 2025 ein Marktanteil von 47,35 % am Indien Direkt-an-Verbraucher-Logistikmarkt, während Mehrwertdienste bis 2031 die höchste prognostizierte CAGR von 6,82 % erzielen sollen.
- Nach Endnutzer entfiel auf Mode & Lifestyle im Jahr 2025 ein Anteil von 31,45 % an der Marktgröße des Indien Direkt-an-Verbraucher-Logistikmarkts und wird voraussichtlich bis 2031 mit einer CAGR von 6,55 % wachsen.
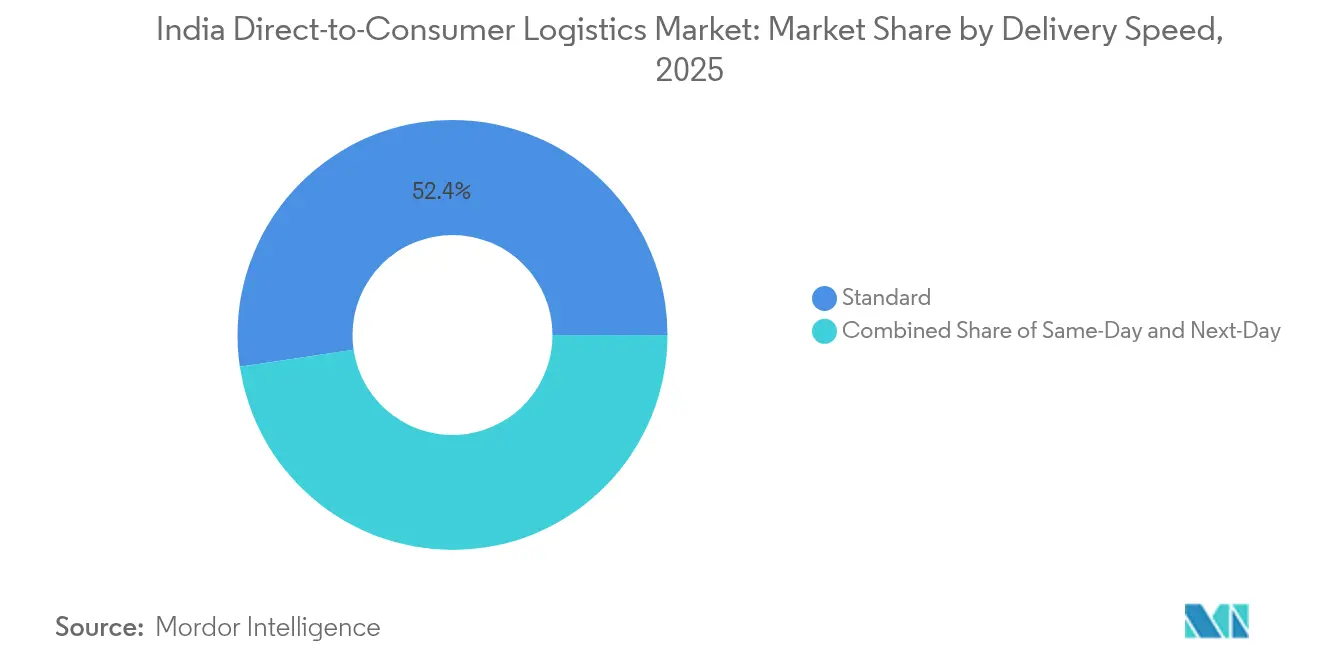
- Nach Liefergeschwindigkeit hielt die Standardlieferung im Jahr 2025 einen Marktanteil von 52,35 % am Indien Direkt-an-Verbraucher-Logistikmarkt und führt das Wachstum mit einer CAGR von 6,95 % bis 2031 an.
- Nach Vertriebskanal generierten Online-Kanäle im Jahr 2025 einen Anteil von 76,35 % an der Marktgröße des Indien Direkt-an-Verbraucher-Logistikmarkts und werden voraussichtlich mit einer CAGR von 7,12 % über den Prognosezeitraum das Gesamtwachstum des Sektors übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des E-Commerce und Boom der digitalen Infrastruktur | +2.1% | National; Ausstrahlungseffekte in Städte der Stufen 2 und 3 | Mittelfristig (2–4 Jahre) |
| Aufstieg der 10-Minuten-Quick-Commerce-Auftragserfüllung | +1.8% | Metropolen mit Ausweitung in Richtung Städte der Stufe II | Kurzfristig (≤ 2 Jahre) |
| Expansion in Städte der Stufen 2 und 3 durch Omni-Channel-Modelle | +1.4% | Karnataka, Tamil Nadu, Gujarat als frühe Anwender | Langfristig (≥ 4 Jahre) |
| Nationale Logistikpolitik & ONDC-Ermöglichung | +0.9% | Landesweite Einführung mit Pilotprogrammen | Mittelfristig (2–4 Jahre) |
| Vande Bharat Paketzüge | +0.6% | Delhi–Mumbai- und Delhi–Chennai-Korridore | Langfristig (≥ 4 Jahre) |
| EV/Fahrrad-Taxi-Einsatz für die letzte Meile | +0.5% | Delhi-NCR als führende Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des E-Commerce und Boom der digitalen Infrastruktur
E-Commerce-Zahlungen wuchsen im Jahr 2024 um 23,8 %, was die Mengenströme in die Paketnetzwerke beschleunigte. Logistikbetreiber reagierten mit der Automatisierung der Sortierung; ein führender Integrator betreibt inzwischen 20 solcher Zentren und bearbeitet täglich 1,5 Millionen Pakete. Die staatlich geförderte ULIP vernetzt Zoll-, Hafen- und Straßendatenbanken zu einer einzigen Schnittstelle, reduziert den Papierkram und ermöglicht Echtzeit-Sendungsverfolgung. Die KI-Einführung verbreitet sich schnell: Ein FMCG-Versender reduzierte manuelle Eingriffe um 80 %, nachdem er prädiktive Routing-Tools eingesetzt hatte. Zusammengenommen senken diese Fortschritte die Fehlerquoten, verkürzen die Transitzeiten und heben die Kundenservice-Standards im Indien Direct-to-Consumer-Logistikmarkt.
Aufstieg der 10-Minuten-Quick-Commerce-Auftragserfüllung
Quick-Commerce-Plattformen steigerten ihren annualisierten Umsatz innerhalb von 29 Monaten auf 1,2 Milliarden USD und bestätigten damit die Verbrauchernachfrage nach Impulskäufen mit Sofortlieferung. Betreiber erweiterten ihre Dunkelläger-Netzwerke, sehen sich jedoch zunehmendem Cash-Burn ausgesetzt; ein führender Anbieter gab INR 5.747 Crore (672 Millionen USD) aus, um im Geschäftsjahr 24 INR 4.454 Crore (520 Millionen USD) zu erwirtschaften, was auf knappe Margen hinweist. Dichte Metropolcluster liefern bis zu 85 % der Bestellungen, während kleinere Städte nur 15–17 % beitragen, jedoch höhere Kosten pro Lieferung verursachen. Kommunale Zonenvorschriften begrenzen die Dunkelläger-Dichte, was Unternehmen dazu veranlasst, Sortimentsauswahl zu verfeinern und KI für Kommissionierungsroutinen unter 15 Minuten einzusetzen. Trotz der Hürden bleibt das Vertrauen der Investoren stark, da Bewertungen eventuelle Skaleneffekte einpreisen.
Expansion in Städte der Stufen 2 und 3 durch Omni-Channel-Modelle
Mehr als die Hälfte der Nutzer eines führenden Marktplatzes stammt inzwischen aus Städten der Stufe 4, was auf eine latente Nachfrage jenseits der Metropolen hinweist. Logistikanbieter setzen auf Hub-and-Spoke-Designs, die auf regionalen Fulfillment-Hubs basieren, wobei die Gewinnschwelle in Städten der Stufe II bei 800 Bestellungen pro Dunkellager liegt, gegenüber 1.300 in Städten der Stufe I. ONDC-Pilotprojekte ermöglichen es lokalen Kirana-Geschäften, als Mikro-Fulfillment-Punkte zu fungieren, was den Serviceradius verbessert und zusätzliche Einkommensquellen erschließt. Staatliche Straßenbauprojekte im Rahmen von Bharatmala verbessern die Hauptverkehrsanbindung, doch Lücken auf der letzten Meile bestehen weiterhin aufgrund begrenzter Lagerkapazitäten und geringer Verbreitung digitaler Zahlungsmittel. Individuelle Compliance-Leitfäden bleiben unverzichtbar, da lokale Lizenzanforderungen, Arbeitsnormen und Steuerstrukturen je nach Bundesstaat variieren.
Nationale Logistikpolitik & ONDC-Ermöglichung
Die Nationale Logistikpolitik zielt darauf ab, die Logistikkosten bis 2030 durch multimodale Korridore, einheitliche Digitalisierung und Qualifizierungsprogramme auf 8 % des BIP zu halbieren. ONDC, unterstützt vom Ministerium für Industrie- und Binnenhandelsförderung, hat Tausende von Verkäufern eingebunden, verfeinert jedoch noch die Suchalgorithmen, nachdem Einzelhandelsbestellungen in der Beta-Phase zurückgingen. Einige Ableger von Fahrdienstvermittlern verdeutlichen das Potenzial von ONDC; eine Bengaluru-Plattform erzielte in ihrem ersten Jahr einen Marktanteil von 25 %, indem sie Fahrer über die Crowd-Sourcing-Methode einbezog und Aggregator-Aufschläge umging. Große Drittlogistikanbieter integrieren ONDC-APIs, um auf den Datenverkehr von kleinen und mittleren Unternehmen zuzugreifen, wobei ein führender Betreiber fünf Logistikparks im Einklang mit dem PM Gati Shakti-Masterplan aufbaut. Standardisierte Datenformate und Beschwerde-Schlichtungsregeln unter ONDC fördern die Interoperabilität, obwohl Cybersicherheitsprüfungen noch in Arbeit sind.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperaggressives Pricing durch E-Tail-Marktführer und Drittlogistikanbieter | -1.2% | Metropolcluster | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturengpässe und Lieferkettenunterbrechungen | -0.8% | National; akut in Städten der Stufen 2 und 3 | Mittelfristig (2–4 Jahre) |
| Kostenstrukturprobleme im Quick-Commerce / Dunkelläger-Risiko | -0.7% | Hochpreisige städtische Lagen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bezüglich der Gig-Economy-Belegschaft | -0.4% | Karnataka als Vorreiter | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperaggressives Pricing durch E-Tail-Marktführer und Drittlogistikanbieter
Aggressive Rabattierungen komprimieren die Margen in den Fulfillment-Lanes, da führende Marktplätze ihre Skalierungsvorteile nutzen, um Preise unter INR 10 pro Paket (0,11 USD pro Paket) auszuhandeln. Konsolidierungen, wie eine Akquisitionsmeldung über INR 1.407 Crore (164,5 Millionen USD) verdeutlicht, signalisieren die Suche nach dichtegetriebener Kostenverdünnung[1]. Quick-Commerce-Apps verbuchen vierteljährliche EBITDA-Verluste von über INR 100 Crore (11,7 Millionen USD), selbst nach Gebührenerhöhungen, was die äußerst knappen Stückkosten unterstreicht. Kleinere Kurierdienste schwenken daher auf Nischenbereiche wie hochwertige Elektronik und Gesundheitswesen um, um Erträge zu sichern. Die Wettbewerbskommission überwacht Zusammenschlüsse, um monopolistisches Routing zu verhindern, doch das kurzfristige Überangebot hält die Spotpreise volatil.
Kostenstrukturprobleme im Quick-Commerce / Dunkelläger-Risiko
Das Dunkellager-Wachstum verlangsamte sich nach der Sättigung der Metropolen deutlich; geplante Outlets für das Geschäftsjahr 26 liegen bei 5.000–5.500 gegenüber früheren Projektionen von 8.000. Hohe Immobilienmieten erhöhen die Fixkosten, während Warenkorbwerte unter INR 300 (3,5 USD) die Deckungsbeitragsmargen begrenzen. Betreiber bekämpfen Schwund durch Einsatz von Echtzeit-Nachfrageprognosen und 15-Sekunden-Kommissionierungsprotokollen, doch Lohnstreitigkeiten mit Gig-Fahrern erhöhen die Komplexität. Trotz struktureller Herausforderungen bleiben die Investorenbewertungen robust – ein Brokerhaus schätzt eine führende Marke auf 18,1 Milliarden USD, was 56 % des Zielwerts des Mutterkonzerns entspricht – in Erwartung eines späteren Rentabilitätswandels.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Dominanz des Transports treibt Innovation bei Expresslieferungen voranTransportdienstleistungen kontrollierten im Jahr 2025 einen Marktanteil von 47,35 % am Indien Direkt-an-Verbraucher-Logistikmarkt. Expresspaketzüge, Elektrofahrzeugflotten und automatisierte Sortierer kombinieren sich, um Vorlaufzeiten zu verkürzen und die Kundentreue der Versender zu festigen. Die Marktgröße des Indien Direkt-an-Verbraucher-Logistikmarkts für Transport belief sich im Jahr 2025 auf 3,58 Milliarden USD und wird voraussichtlich durch modulare Flottenexpansion und dynamische Routenplanung stetige Zuwächse verzeichnen. Parallel dazu werden Mehrwertdienste, obwohl kleiner, voraussichtlich eine CAGR von 6,82 % (2026–2031) erzielen, getragen von anspruchsvollen Anforderungen wie Retourenlogistik, Installation und Echtzeit-Transparenz-Dashboards.
Lager- und Lagerungsaktivitäten entwickeln sich hin zu Mikro-Hubs in der Nähe von Verbrauchszentren. Dark-Store-Knoten, viele unter 280 m², ermöglichen eine 10-minütige Auftragsabwicklung, während KI-gestützte Bestandssysteme Fehlbestände reduzieren. Regulatorische Anforderungen in Bezug auf Lebensmittelsicherheit, Temperaturkontrolle und Datenschutz treiben Investitionen in zertifizierte Einrichtungen an. Integrierte Servicepakete verbinden nun Fernverkehr zwischen Städten, innerstädtische Distribution und Frachtspedition und verwischen damit traditionelle Silos im Indien Direkt-an-Verbraucher-Logistikmarkt weiter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Mode & Lifestyle führt die Omni-Channel-Transformation anMode & Lifestyle generierte im Jahr 2025 einen Anteil von 31,45 % an der Marktgröße des Indien Direkt-an-Verbraucher-Logistikmarkts und wächst mit einer CAGR von 6,55 % (2026–2031), da Omnichannel-Einführungen saisonale Drops vervielfachen. Quick-Commerce-Plattformen pilotieren die Lieferung von Premium-Bekleidung innerhalb von zwei Stunden, um Impulskäufe zu bedienen. Marken erweitern ihre Reichweite: Ein Dessous-Spezialist erzielte 28 % seines Umsatzes 2024 aus Städten der Klasse II/III über Franchise-Rollouts und D2C-Portale. Die Nachfrage nach Retourenmanagement und Größenumtauschzyklen verstärkt die Nutzung von Mehrwertdiensten.
Unterhaltungselektronik bleibt aufgrund hoher Ticketpreise bedeutend, die versicherte, manipulationssichere Verpackungen rechtfertigen. FMCG-Kategorien zeigen dreistelliges Wachstum auf Quick-Commerce-Schienen und treiben den Bedarf an Kühlkettenknoten und kontinuierlichen Nachschubalgoritmen voran. Heimtextilien & Dekorartikel nutzen Innovationen bei robusten Verpackungen und Lieferoptionen bis ins Zimmer. Die Einhaltung von Kategorievorschriften diversifiziert sich weiter, wobei Codes des Bureau of Indian Standards, Vorschriften zum Batterierecycling und Lebensmittelsicherheitsregeln die operativen Leitfäden prägen.
Nach Liefergeschwindigkeit:
Standard-Lieferung behält trotz Quick-Commerce-Druck die FührungspositionStandarddienste hielten im Jahr 2025 einen Marktanteil von 52,35 % am indischen Direkt-an-Verbraucher-Logistikmarkt und werden voraussichtlich bis 2031 auch die schnellste CAGR von 6,95 % erzielen. Skaleneffekte im Fernverkehr per Lkw sowie Straßenbauprojekte im Rahmen der Nationalen Infrastrukturpipeline halten die Kosten pro Paket wettbewerbsfähig. Prädiktiver Flotteneinsatz, automatisierte Mautabrechnung und konsolidierte Retouren ermöglichen es den Betreibern, die Margen auch bei niedrigeren Tarifen zu verbessern.
Same-Day- und Next-Day-Segmente erfassen Metropolen und Landeshauptstädte. Etwa 31 % der städtischen Haushalte verlassen sich nun auf Same-Day-Lieferung für ihren primären Lebensmitteleinkauf. In Gebieten mit geringerer Bevölkerungsdichte wird Next-Day bevorzugt, was Kosten und Geschwindigkeit ausbalanciert. Ultraschnelle 10-Minuten-Lieferungen in Teilkategorien bleiben eher Instrumente zur Markenbildung als Gewinnzentren, aber die Datenbündelung über Mikrolager hinweg soll die Kilometer auf der letzten Meile im Laufe der Zeit reduzieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Dominanz beschleunigt die digitale TransformationOnline-Kanäle lieferten 76,35 % des Umsatzes im Jahr 2025 und werden voraussichtlich eine CAGR von 7,12 % (2026–2031) aufrechterhalten, da immer mehr KMU auf Marktplätze und ONDC-Storefronts migrieren. Die Marktgröße des Indien Direkt-an-Verbraucher-Logistikmarkts im Zusammenhang mit der Online-Auftragsabwicklung stieg im Jahr 2025 auf 5,77 Milliarden USD. Algorithmische Nachfragesteuerung, dynamische Preisgestaltung und abonnementbasierte kostenlose Versandprogramme vertiefen die digitale Abhängigkeit. Auf Elektrofahrzeugen basierende Lieferzusagen großer Online-Händler stärken Nachhaltigkeitsnarrative und ziehen bewusste Käufer an.
Stationäre Händler setzen auf Click-and-Collect, Ship-from-Store und Endlos-Gang-Kioske, um relevant zu bleiben. Kirana-Partnerschaften erschließen hyperlokal Abdeckung, wobei Nachbarschaftsläden als Abgabepunkte fungieren. Drittanbieter-Logistikunternehmen überbrücken physisch-digitale Arbeitsabläufe durch SaaS-Kontrolltürme, API-verknüpfte Retourenmodule und AR-gestützte Lagerkommissionierung. Compliance-Bereiche umfassen GST-E-Rechnungsstellung, Datenweitergabeklauseln gemäß dem Digital Personal Data Protection Act 2023 und Offenlegungsnormen für Lieferzeitversprechen.
Geografische Analyse
Metropolkorridore – Delhi-NCR, Mumbai, Bengaluru, Hyderabad und Chennai – vereinen 83–85 % des Bruttoumsatzwerts im Quick-Commerce und spiegeln dichte Nachfragekonzentrationen wider. Dennoch wachsen Städte der Klasse 2/3, die nun 15–17 % beitragen, schneller aufgrund der Smartphone-Durchdringung und verbesserter Straßennetze. Blinkits Präsenz in 44 Städten der Klasse II veranschaulicht diesen Wandel, auch wenn eine geringere Bestelldichte die Kostenkurven herausfordert.
Südliche und westliche Bundesstaaten entwickeln sich zu Logistik-Hotspots. Karnataka ist Vorreiter bei der Gesetzgebung zum Wohlergehen von Gig-Arbeitern und setzt Präzedenzfälle, die landesweit Wellen schlagen könnten. Tamil Nadu fördert die Einführung von Elektrofahrzeugen durch reduzierte Kfz-Steuer und fördert so umweltfreundlichere Flotten. Gujarats strategische Lage in Verbindung mit der Hafenanbindung positioniert es als Frachtkonsolidierungszentrum. Dedizierte Güterkorridore steigern die Geschwindigkeit auf der Strecke Delhi–Mumbai, während östliche Hinterländer von multimodalen Terminals im Rahmen von Sagarmala profitieren.
Regulatorisches Umfeld
Das regulatorische Umfeld für die Direct-to-Consumer-Logistik in Indien wird zunehmend durch Zollerleichterungen für E-Commerce-Exporte und digitale Compliance geprägt. Mit Wirkung zum 1. April 2026 hat das Central Board of Indirect Taxes and Customs (CBIC) die Wertgrenze von INR 10 Lakh für Kurierexporte durch das Circular 17/2026-Customs aufgehoben und ein risikobasiertes digitales Rückmeldesystem für E-Commerce-Kurierexporte eingeführt. Dies verringert die Abhängigkeit von manueller Verifizierung und verbessert den Durchsatz für MSME- und D2C-Exportsendungen.
Über die Grenzprozesse hinaus rahmt das Department for Promotion of Industry and Internal Trade (DPIIT) die Modernisierung durch die National Logistics Policy und ihre digitalen Ermöglicher, einschließlich der Unified Logistics Interface Platform (ULIP) und der im Marktkontext genannten ONDC-bezogenen Daten- und Beschwerderahmenwerke. Änderungen bei der steuerlichen Auslegung wirken sich ebenfalls auf Betriebsmodelle aus, darunter die 2026er Berichterstattung zur GST-Verpflichtung für Vermittlungsdienstleistungen, die vom Anbieter auf den Empfänger übergeht, was die Vertrags- und Rechnungsstellungsstrukturen für plattformgebundene Logistik und grenzüberschreitende Dienstleistungsvereinbarungen beeinflusst.
Wertschöpfungskettenanalyse
Die indische D2C-Logistik-Wertschöpfungskette reicht vom Onboarding der Verkäufer (Marken-Webshops, Marktplätze und ONDC) über die Auftragsorchestrierung (OMS und Label-Erstellung), die Erstmeilen-Abholung, das Hub-Sortieren und den Fernverkehr (Straße und aufkommende Express-Bahnkorridore). Sie umfasst auch den Mittelstrecken-Umschlag, die Letzte-Meile-Zustellung einschließlich hyperlokaler Lieferung und Quick-Commerce sowie Nachkaufdienstleistungen wie Rückwärtslogistik, COD-Abgleich und Kundenerfahrungsunterstützung. Die digitale Interoperabilität nimmt zu, da Versender und 3PLs sich mit ULIP- und ONDC-APIs verbinden, um Dokumentation, Nachverfolgung und Ausnahmebehandlung zu optimieren, während Compliance-Vorgaben (GST-Dokumentation und Datenschutzpflichten) mehr Arbeitsabläufe in überprüfbare digitale Prozesse verschieben.
Die Differenzierung wird zunehmend in der Mitte der Kette sichtbar, mit automatisierten Sortierhubs, Mikro-Fulfillment- oder Dark-Store-Knoten und Softwareebenen (TMS und WMS, Routenoptimierung und verkäuferorientierte Versandplattformen), die Servicelevel und Bediengungskosten prägen. E-Commerce-Akteure kombinieren weiterhin eigene Netzwerke mit Outsourcing an Integratoren und Letzte-Meile-Spezialisten für Express-Paketspitzen und Reichweite über mehrere Städte, während Kapazitätsinvestitionen in Richtung Automatisierung, EV-fähiger letzter Meile und plattformgeführtem Onboarding gehen, das Reibungsverluste für KMU und D2C-Marken reduziert.
Wettbewerbslandschaft
Die Indien Direct-to-Consumer-Logistikbranche weist eine moderate Fragmentierung auf. Ein führender Integrator deckt 18.700 Postleitzahlen mit automatisierten Hubs ab und hat eine Übernahme eines Wettbewerbers für INR 1.407 Crore (164,5 Millionen USD) eingeleitet, um die Netzwerkdichte zu erhöhen. Quick-Commerce-Spezialisten setzen auf Dunkelläger-Dichte; ein Anbieter verspricht Lieferungen unter 10 Minuten über 200 Mikro-Hubs. SaaS-native Plattformen wie FarEye erzielen INR 180 Crore (21 Millionen USD) Umsatz durch die Lizenzierung von Routenoptimierungsmaschinen an Händler und Kurierdienste.
Wachstumspotenziale liegen im innerstädtischen B2B-Transportwesen und in der ländlichen Distribution. Porters Asset-Light-Lkw-Vermittlungs-App erreichte den Unicorn-Status bei der Abwicklung von Frachtaufgaben für kleine und mittlere Unternehmen[3]. ElasticRun adressiert die Wiederauffüllung ländlicher Kirana-Läden durch ein Hub-and-Spoke-Aggregationsmodell, das von 462 Millionen USD Finanzierung gestützt wird. Hardware-Innovatoren wie EVage entwickeln Elektro-Lkw mit 98,5 % Motoreffizienz im Einklang mit Flottendekarbonisierungsmandaten.
Fusionen setzen sich fort: CEVA erwarb 96 % von Stellar Value Chain Solutions, um temperaturkontrollierte Kapazitäten zu sichern. LEAP India übernahm das Poolingunternehmen CIPL, um Palettenverleihdienstleistungen auszuweiten. Die Wettbewerbskommission prüft Großtransaktionen, um monopolistische Preisgestaltung zu verhindern, doch Skalensynergien bleiben attraktiv, da Betreiber Kostenreduktionen durch Automatisierung, Netzwerküberschneidungsabbau und End-to-End-Angebote anstreben.
Marktführer der Indien Direct-to-Consumer-Logistikbranche
-
Delhivery
-
DHL
-
XpressBees
-
Shadowfax
-
Mahindra Logistics Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Direkt-an-Verbraucher-Logistikmarkt Unternehmen in diesem Bericht
- Delhivery
- DHL
- XpressBees
- Shadowfax
- Mahindra Logistics Ltd.
- Pickrr
- Shipyaari
- Shipway
- FedEx
- Gati Ltd (Subsidiary of Allcargo Logistics Ltd)
- Unicommerce
- Zippee
- Shiprocket
- EZ Logistics
- QuickShift
- Eshopbox
- NimbusPost
- Porter
- Emiza
- Loadshare Networks
Lesen Sie die Analyse der Indien Direkt-an-Verbraucher-Logistik-Unternehmen
Marktchancen und Zukunftsaussichten
Der grenzüberschreitende D2C-Versand für MSMEs gewinnt an Bedeutung, da sich Handels- und Zollprozesse digitalisieren und Einschränkungen verringern. Die Aufhebung der Kurierexport-Obergrenze von INR 10 Lakh durch CBIC zum 1. April 2026 und die Einführung eines risikobasierten digitalen Rückmeldesystems verringern die Reibungsverluste für höherwertige Pakete und wiederkehrende Exportströme. Dies schafft Raum für D2C-fokussierte Exportlösungen, wie Abholung-bis-Kurier-Exportabwicklung, Rückgabe-zum-Ursprung-Handling und Zoll- und Steuerberatungsebenen, die von Integratoren und Technologieplattformen gebündelt werden.
Für die Inlandsverteilung stechen zwei investierbare Weißflächenbereiche durch Unternehmensmaßnahmen hervor. Delhiverys offengelegte Pläne für neue Initiativen wie Delhivery Local (innerstädtisch) und Delhivery International (Luftpaketdienst in die USA, das Vereinigte Königreich, Kanada und Australien) deuten auf aktive Streckenerweiterung und Servicebündelung hin. Beim Flottenwechsel unterstreichen Delhiverys Einsatz von Bajaj RIKI eCarts (200 Fahrzeuge in der Anfangsphase, mit einem angekündigten größeren Rollout) und Shadowfaxs Schwerpunkt auf Express-Paketwachstum Chancen für EV-Leasing, Ladepartnerschaften und städtische Mikro-Hub-Netzwerke, die Same-Day-, Next-Day- und Rückwärtslogistik unterstützen können, insbesondere da die Abdeckung der Tier-2/3-Städte durch Omnichannel- und ONDC-verknüpften Verkäuferverkehr zunimmt.
Neueste Industrielle Entwicklungen in Indien Direkt-an-Verbraucher-Logistikmarkt
- Juni 2026: Delhivery und Bajaj Auto gehen eine Partnerschaft ein, um bis 2027 1.500 elektrische Cargo-Dreirad-Einheiten im Letzte-Meile-Netzwerk einzusetzen, mit 200 Einheiten in der Anfangsphase. Der Deal erweitert die Letzte-Meile-Kapazität durch eine elektrische Flotte in wichtigen urbanen Korridoren. Der Schritt stärkt die grüne Logistik und könnte Zulieferverbindungen zu städtischen Mikro-Hub-Netzwerken unterstützen.
- Mai 2026: Shadowfax plant, im Geschäftsjahr 27 100 dedizierte Dark Stores für Quick-Commerce-Betrieb einzurichten. Die Expansion erweitert die Metro-Skalierung und beschleunigt die Einhaltung von SLAs für schnelle Lieferungen. Dies stärkt die Kapazität für schnelle Lieferungen in Metropolen und beschleunigt die Q-Commerce-Skalierung.
- April 2026: Shadowfax lanciert Shadowfax 360, eine digitale Versandplattform für KMU und D2C-Marken, mit Pauschalabrechnung und Ein-Klick-Integration für Shopify/WooCommerce. Die Funktion ermöglicht schnelle Skalierung durch vereinfachtes Onboarding und kanalübergreifende Auftragsabwicklung. Dies verstärkt plattformgetriebenes Wachstum durch einfachere KMU-Integration.
Indien Direkt-an-Verbraucher-Logistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Logistikdienstleistungen, die von Direkt-an-Verbraucher-Marken in Indien genutzt werden, um Bestellungen von Lagerstandorten zu Endkunden zu transportieren. Er umfasst Fernverkehr, letzte Meile und unterstützende Abwicklungsdienstleistungen über gängige Liefergeschwindigkeiten und Kanäle hinweg.
Ausschlüsse aus dem Umfang: Wir schließen reine Marken- oder Marktplatzumsätze aus, ebenso wie Nicht-Logistik-Posten wie Zahlungsabwicklung, Werbung und Kundenbetreuungskosten.
Segmentierungsübersicht
- Nach Servicetyp
- Transport
- Lagerung und Einlagerung
- Mehrwertdienste
- Nach Endnutzer
- Mode & Lifestyle
- Unterhaltungselektronik
- FMCG
- Wohnen & Dekoration
- Sonstige
- Nach Liefergeschwindigkeit
- Same-Day (innerhalb von 24 Stunden)
- Next-Day
- Standard
- Nach Vertriebskanal
- Online
- Offline
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung der Faktoren, die D2C-Logistikausgaben in Indien erzeugen, und richtet diese dann an messbaren Signalen aus. Wir nutzten öffentliche Daten und Indikatoren wie Veröffentlichungen des Department for Promotion of Industry and Internal Trade, Handelsstatistiken des Ministeriums für Handel und Industrie, Transportindikatoren des Ministeriums für Straßenverkehr und Autobahnen, Statistiken von India Post und anderen Postdienstleistern sowie makroökonomische Reihen der Reserve Bank of India, um den Kontext für Nachfrage, Transportkorridore und Kostenverhalten aufzubauen.
Wir haben auch Jahresberichte, Investorenpräsentationen und Kreditrating-Notizen für Logistikdienstleister und relevante Intermediäre ausgewertet. Angesehene Presseberichte und Verbandskommentare wurden genutzt, um Preisänderungen, Retourenintensität und den Dienstleistungsmix zu verstehen. Patentdatenbanken wurden selektiv herangezogen, um Anmeldungen im Bereich Automatisierung und Routenplanung zu verfolgen, die die Servicekosten im Laufe der Zeit verschieben könnten. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde genutzt, um gemeldete Umsatzexponierungen und Unternehmensmaßnahmen gegenzuprüfen. Die hier zitierten Quellen sind illustrativ; wir haben auch andere öffentliche Dokumente zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Überprüfung, welcher Anteil des D2C-Bestellflusses über ausgelagerte Logistik abgewickelt wird und wie sich Serviceentscheidungen in Umsatz übersetzen. Wir sprachen mit einer Mischung aus Logistikbetreibern, D2C-Marken-Supply-Chain-Teams sowie Verpackungs- oder Fulfillment-Partnern, um typische Aufteilungen nach Liefergeschwindigkeit, Retourenmuster und die Preislogik für Metropol- und Nicht-Metropol-Korridore zu bestätigen.
Da es sich um einen ausschließlich auf Indien ausgerichteten Markt handelt, legte der Befragungsplan den Schwerpunkt auf wichtige Verbrauchscluster und schnell wachsende Korridore der Klasse 2, damit die Annahmen nicht ausschließlich auf den größten Städten basieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Wir haben den Markt mithilfe eines Top-down-Nachfragepoolaufbaus bemessen, bei dem D2C-Bestellvolumina und Logistikdienstleistungsquoten in Ausgaben umgerechnet werden, und haben das Ergebnis anschließend mit selektiven Bottom-up-Näherungen abgeglichen. In der Praxis beginnt das Modell mit der impliziten versendeten Bestellbasis für D2C-Marken, wendet Liefergeschwindigkeits- und Kanalaufteilungen an und wandelt diese Ströme dann mithilfe angemessener Preis-pro-Paket- und Preis-pro-Einheit-Handhabungsannahmen in Transport-, Lager- und Mehrwertdienstleistungsumsätze um.
Einige Eingaben, die die Gesamtsummen wesentlich beeinflussen, wurden sorgfältig behandelt und jeweils vor der Festlegung durch Interviews validiert. Dazu gehören das durchschnittliche Paketgewicht und das volumetrische Verhalten nach Kategorie, der Anteil der Bestellungen, die an Postleitzahlen außerhalb von Metropolen versandt werden, die Retourenquoten für Kategorien mit hoher Retourenquote, der Mix aus Same-Day-, Next-Day- und Standardlieferung sowie der Grad der Lager- und Verpackungsdienstleistungen, die in Logistikverträge gebündelt sind. Wo eine Bottom-up-Sicht erforderlich war, nutzten wir stichprobenartige Umsatzexponierungen von Betreibern gegenüber D2C, Preisüberprüfungen auf Korridorebene und Plausibilitätsprüfungen der Pakete-pro-Tag-Kapazität an Sortier- und Fulfillment-Knoten, um die Gesamtzahl anzupassen, wenn Lücken auftraten.
Für die Prognose verwendeten wir eine Szenarioanalyse, damit das Wachstum durch eine kleine Anzahl von Treibern ausgedrückt werden konnte, die die Primärbefragten bereit waren zu validieren. Die wichtigsten Treiber waren das Wachstum der D2C-Sendungen, Verschiebungen bei den Erwartungen an die Liefergeschwindigkeit und die erwartete Preisentwicklung durch Kraftstoff, Arbeit und Automatisierung. Wir haben uns dann auf einen zentralen Fall geeinigt, sobald Ausreißer erklärt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Durchläufe validiert, die das Modell mit unabhängigen Signalen vergleichen und dann große Abweichungen auf eine spezifische Annahme zurückführen. Wir prüfen, ob der implizite Umsatz pro Paket, der Dienstleistungsmix und die Kategoriegewichtungen im Vergleich zu den Beschreibungen von Betreibern und Markenteams realistisch bleiben und ob der Wachstumspfad den beobachteten Veränderungen bei Retouren, Lieferzeitversprechen und Netzwerkexpansion entspricht.
Vor der Freigabe überprüft ein weiterer Analyst die Arbeitsblätter auf Logikfehler, Einheitenfehler und ungewöhnliche Sprünge über die Jahre hinweg, und Fragen werden an den Verantwortlichen zurückgegeben, bis die Darstellung und die Mathematik übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige politische Änderungen, starke Kraftstoffkostenbewegungen oder strukturelle Verschiebungen im D2C-Versandverhalten. Kurz vor der Lieferung führen wir eine abschließende Überprüfung durch, damit die Zahlen die neuesten verfügbaren öffentlichen Signale und Interview-Erkenntnisse widerspiegeln.
Vergleich der Marktgröße des Indien Direkt-an-Verbraucher D2C Logistikmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für die indische D2C-Logistik können weit auseinanderliegen, da die zugrunde liegenden Studieneinheiten nicht immer identisch sind. Einige Quellen sprechen vom Marktwert der Sendungen, während andere einen breiteren Logistikdienstleistungskorb bemessen, und sie wählen auch unterschiedliche Jahre, Währungszeitpunkte und Preisannahmen.
Es hängt auch davon ab, ob die Schätzung nur ausgelagerte 3PL-Dienstleistungen umfasst oder auch interne Flotten- und eigene Lagerkosten einbezieht. Eine weitere Abgrenzungsentscheidung betrifft die Behandlung der Retourenlogistik – ob als vollständige Umsatzlinie oder nur als teilweiser Aufschlag. Wenn sich diese Abgrenzungsentscheidungen mit aggressiven oder konservativen Wachstumsszenarien vermischen, kann das Ergebnis schnell variieren, selbst wenn die Studien vom gleichen Verbrauchertrend ausgehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,55 Milliarden USD (2025) | |
| Fachzeitschrift A | 2,70 Milliarden USD (2028) | Diese Zahl ist als Marktausblick für D2C-Sendungen formuliert und wird häufig näher am Wert ausgelagerter 3PL-Sendungen dargestellt, was Lagerung, Lagerung und einige Mehrwertleistungen ausschließen kann, die außerhalb der Preis-pro-Paket-Kalkulation liegen. |
| Branchenjournal B | 2,20 Milliarden USD (2028) | Die Schätzung scheint eine engere Dienstleistungsinterpretation mit einem schnelleren Wachstumsszenario zu verwenden und dokumentiert nicht klar, wie Retouren, Liefergeschwindigkeitsprämien oder das Aufschlagsverhalten außerhalb von Metropolen in Umsatz umgerechnet werden. |
Die Tabelle zeigt eine deutliche Streuung, die hauptsächlich darauf zurückzuführen ist, was als Logistikausgaben gezählt wird und wie die Preisgestaltung von Sendungen in Umsatz umgerechnet wird. Im Modell von Mordor Intelligence umfasst die Gesamtsumme Transport plus Lagerung und Lagerung plus Mehrwertdienste, die von D2C-Marken in Indien genutzt werden, sodass sie nicht mit reinen Sendungsansichten übereinstimmt. Sobald der Umfang konsistent gehalten wird, verengen sich die verbleibenden Unterschiede typischerweise auf Annahmen zu Retourenquoten, Geschwindigkeitsmix und der Geschwindigkeit, mit der sich die Preis-pro-Paket-Preise im Laufe der Zeit entwickeln – was mit neuen Feldeingaben überprüft und aktualisiert werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist Indiens Direct-to-Consumer-Logistiksektor im Jahr 2026?
Das Marktvolumen des Indien Direct-to-Consumer-Logistikmarktes beträgt im Jahr 2026 8,03 Milliarden USD, mit einer CAGR-Prognose von 6,31 % bis 2031.
Welches Servicesegment generiert den höchsten Umsatz?
Transport führt mit einem Marktanteil von 47,35 % im Jahr 2025, angetrieben durch die Nachfrage nach Expresspaketen und Netzwerkverbesserungen.
Welche Endnutzerkategorie wächst am schnellsten?
Mode & Lifestyle verzeichnet bis 2031 eine CAGR von 6,55 %, unterstützt durch Omnichannel-Einführungen und Impulskäufe über Quick-Commerce.
Sind Städte der Stufen 2 und 3 bedeutsam für das Logistikwachstum?
Ja; sie tragen heute 15–17 % des Quick-Commerce-Bruttowarenwertes bei und weisen aufgrund verbesserter digitaler Infrastruktur ein stärkeres Wachstum auf.
Wie beeinflussen politische Initiativen die Branche?
Die Nationale Logistikpolitik, ULIP und ONDC zielen gemeinsam auf niedrigere Kosten, digitale Transparenz und den Zugang kleiner und mittlerer Unternehmen ab und stärken damit langfristige Effizienzgewinne.