
Indien 3PL-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 36.09 Milliarden US-Dollar |
| Marktgröße (2026) | 38.18 Milliarden US-Dollar |
| Marktgröße (2031) | 50.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.78 % |
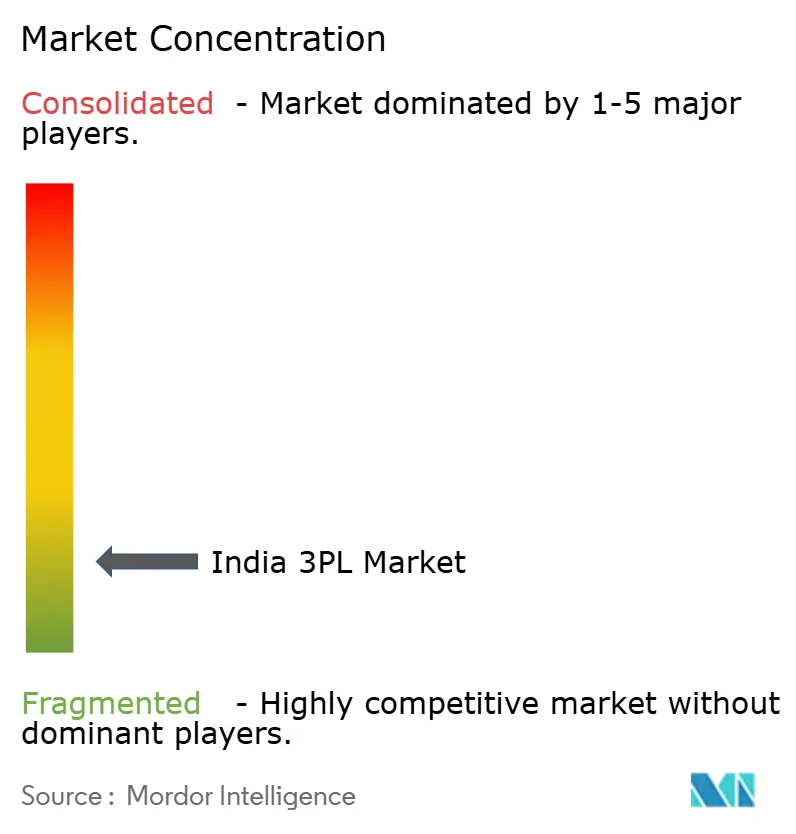
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien 3PL-Marktanalyse von Mordor Intelligence
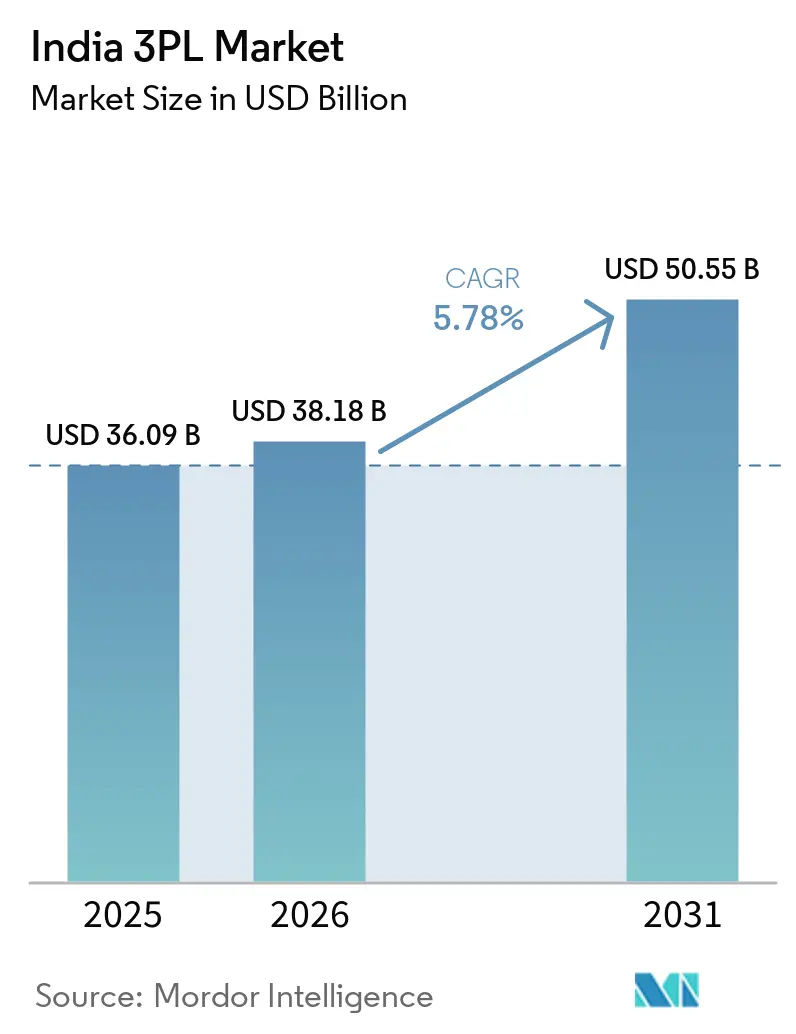
Die Indien-3PL-Marktgröße im Jahr 2026 wird auf 38,18 Milliarden USD geschätzt, wachsend vom Wert des Jahres 2025 von 36,09 Milliarden USD, mit Prognosen für 2031 von 50,55 Milliarden USD, was einer CAGR von 5,78 % für den Zeitraum 2026–2031 entspricht.
Das Wachstum wird durch multimodale Infrastrukturaufrüstungen, eine expandierende Exportfertigung und digitale Plattformen angetrieben, die Lieferdurchlaufzeiten verkürzen und gleichzeitig die Erfüllungskosten senken. Verlader verlangen zunehmend Echtzeit-Sendungstransparenz, was Anbieter dazu drängt, Cloud-Control-Tower und automatisierte Sortieranlagen einzusetzen, die fragmentierte Netzwerke in integrierte Lösungen umwandeln. Asset-Light-Orchestrierung, kombiniert mit selektiven Investitionen in automatisierte Hubs, wird zum bevorzugten Skalierungsmodell, da Unternehmen Kapitaldisziplin mit Servicequalität in Einklang bringen. Regulatorische Anreize im Rahmen des PM-GatiShakti-Nationalen-Masterplans stärken den Übergang mit dem Ziel, die Logistikausgaben von 13–14 % des BIP auf einstellige globale Benchmarks zu reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung dominierte das Inlandstransportmanagement die 3PL-Marktgröße in Indien und machte 2025 55,40 % des Umsatzes aus. Mehrwertschaffende Lagerung und Distribution verzeichnet mit einer CAGR von 6,84 % das stärkste Wachstum unter allen Angeboten bis 2031.
- Nach Endnutzer erfasste E-Commerce 2025 einen Anteil von 26,80 % an der Marktgröße des indischen Drittanbieter-Logistikmarkts, während Biowissenschaften & Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen werden.
- Nach Logistikmodell hielten Asset-Light-Betreiber 2025 einen Anteil von 41,60 % am indischen Drittanbieter-Logistikmarkt; hybride Modelle weisen mit einer CAGR von 6,55 % bis 2031 das höchste Wachstum auf.
- Nach Region entfiel auf Westindien 2025 ein Umsatzanteil von 28,70 %, während Südindien dank Technologie- und Automobilclustern die schnellste CAGR von 6,96 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke des Indien 3PL-Markts
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des E-Commerce-Bestellvolumens | +1.8% | Konzentration auf West- und Südindien | Mittelfristig (2–4 Jahre) |
| Staatlicher Infrastrukturausbau | +1.2% | Landesweit; frühe Gewinne in Delhi-NCR, Maharashtra, Karnataka | Langfristig (≥ 4 Jahre) |
| FMCG- und Einzelhandelsnachfrage nach integrierten Lösungen | +0.9% | National; Übertragungseffekte auf Städte der Klasse 2/3 | Mittelfristig (2–4 Jahre) |
| Verlagerung von KMU zu mandantenfähigen automatisierten Lagerhäusern | +0.7% | Gujarat, Tamil Nadu, Telangana | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsvorgaben von Verladern | +0.4% | Maharashtra, Karnataka | Langfristig (≥ 4 Jahre) |
| D2C- und Quick-Commerce-Durchdringung | +0.6% | Städte der Klasse 2/3 landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des E-Commerce-Bestellvolumens
Das rasante Wachstum des Online-Handels transformiert den 3PL-Markt in Indien und verlagert Fracht von großvolumigen B2B-Paletten hin zu Millionen von B2C-Paketen, die eine präzise Zustellung auf der letzten Meile erfordern. Quick-Commerce-Plattformen versprechen mittlerweile Lieferfenster von zwei Stunden und zwingen 3PL-Anbieter dazu, Mikro-Fulfillment-Knoten und KI-gestützte Sortiersysteme zu installieren, die Durchlaufzeiten verkürzen. Anbieter wie Delhivery bündeln Dark Stores, um die Netzwerkdichte für Same-Day-Lieferungen zu erhöhen. Das offene Netzwerk von ONDC integriert hyperlokal spezialisierte Anbieter und verschafft kleineren Verkäufern sofortigen Zugang zu landesweiten Lieferinfrastrukturen. Das jährliche Expresspaketaufkommen ist auf dem Weg zu einem zweistelligen Wachstum, und der Anbieter, der urbane Geschwindigkeit mit ländlicher Reichweite in Einklang bringt, wird einen überproportionalen Marktanteil gewinnen.
Staatlicher Infrastrukturausbau (Gati Shakti, DFCs)
Ein einheitliches digitales Portal synchronisiert nun 44 Ministerien und ermöglicht es, Projektgenehmigungen und Frachtrouting auf einer einzigen Karte zusammenzuführen. Die fertiggestellten östlichen und westlichen Dedicated Freight Corridors haben die Transitzeiten für Exportlieferungen, die Gujarat-Häfen in Richtung nördlicher Verbrauchszentren verlassen, bereits verkürzt und damit Umsatz und Zuverlässigkeit des Schienengüterverkehrs gesteigert. Über 602 Milliarden USD an geplanten öffentlichen Investitionen im Rahmen der National Infrastructure Pipeline erschließen Flächen für multimodale Parks, die Straße, Schiene und Küstenschifffahrt zu durchgehenden Korridoren verknüpfen. Für den indischen Drittanbieter-Logistikmarkt senken diese Korridore die direkten Betriebskosten und fördern Modalverlagerungen, die den Straßenverkehr entlasten[1].
FMCG- und Einzelhandelsnachfrage nach integrierten Lösungen
Konsumgüterkonzerne ersetzen fragmentierte LKW-Verträge durch Single-Window-3PL-Beziehungen, die primären Transport, Cross-Docking und wertschöpfende Aufgaben wie Kitting und Etikettierung umfassen. Der Bestand an Lagerhäusern der Klasse A ist auf dem Weg, bis 2025 300 Millionen Quadratfuß zu überschreiten, wobei 3PL-Betreiber hinter einem Viertel dieses Ausbaus stehen, um den organisierten Einzelhandel zu bedienen. Temperaturkontrollierte Knoten unterstützen Frisch- und Verpackungswaren, da der moderne Handel kleinere Städte erschließt. Echtzeit-Dashboards reduzieren Lagerreserven und ermöglichen Marken, das Umlaufvermögen zu senken und gleichzeitig das Serviceniveau zu sichern. Die Konformität gemäß GST hat organisierten Akteuren, die die automatische Generierung von E-Way-Bills und Prüfpfaden ermöglichen können, weitere Vorteile verschafft[2].
Verlagerung von KMU zu mandantenfähigen automatisierten Lagerhäusern (ONDC)
Die Einführung von ONDC in 85 Städten verbindet Tausende von Kleinstverkäufern mit sofort einsetzbaren Logistikmodulen. Gemeinsam genutzte Einrichtungen teilen Fixkosten und bieten robotergestütztes Kommissionieren, das bislang großen Einzelhändlern vorbehalten war. Staatliche Anreize umfassen zinsgünstige Darlehen für Regal- und Sortierautomatisierung und senken damit die Einstiegshürde für professionelle Lagerhaltung. Plattformen wie Shiprocket verknüpfen Bestandstransparenz mit Verkaufskanälen in den Bereichen Beauty, Mode und Elektronik und stärken so die Omnichannel-Auftragsabwicklung. Der indische Drittanbieter-Logistikmarkt gewinnt dadurch neue Volumenströme von KMU, die bislang auf informellen Lkw-Transport angewiesen waren[3].
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte LKW-Kapazität und geringe Transparenz | -0.8% | Ost- und Zentralindien | Mittelfristig (2–4 Jahre) |
| Steigende Kraftstoff-, Maut- und Compliance-Kosten | -0.6% | Fernverkehrskorridore landesweit | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in der Lagerautomatisierung | -0.4% | Wichtige Logistikzentren | Mittelfristig (2–4 Jahre) |
| IT-Kosteninflation durch Datenlokalisierung | -0.3% | Große Betreiber | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte LKW-Kapazität und geringe Transparenz
Der Straßengüterverkehr stützt sich weiterhin auf Millionen von Einzelfahrzeughaltern, die ohne Telematik oder Routenoptimierung operieren. Die Dominanz solcher Kleinstflotten beeinträchtigt die Servicequalität, erhöht die Leerfahrtenkilometer und begrenzt die Echtzeit-Updates, die Verlader erwarten. Mehrfache Straßenkontrollen verschärfen die Verweildauer, insbesondere auf Ostrouten, wo die Infrastruktur hinterherhinkt. Obwohl sich digitale Frachtbörsen herausbilden, bleibt die Akzeptanz uneinheitlich und hält die Transparenzlücke für den Indien-Drittanbieter-Logistikmarkt offen.
Steigende Kraftstoff-, Maut- und Compliance-Kosten
Diesel macht bis zu 40 % der Tür-zu-Tür-Straßentransportkosten aus, und jeder Anstieg der Kraftstoffpreise drückt die Anbietermarge. Mauterhöhungen auf Nationalstraßen weiten die Routenwirtschaftlichkeit zwischen Schiene und Straße aus und veranlassen 3PL-Anbieter, ihre Hauptstreckenverbindungen neu zu gestalten. GST-Stufen erhöhten die Abgaben auf Umschlagsleistungen und verstärkten den Verwaltungsaufwand. Flottenaufrüstungen auf BS-VI-Normen erhöhen den Kapitalaufwand, während obligatorische E-Way-Bills Papierkostenstellen für Betreiber ohne automatisierte Back-Office-Systeme schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport dominiert, während Lagerhaltung beschleunigt
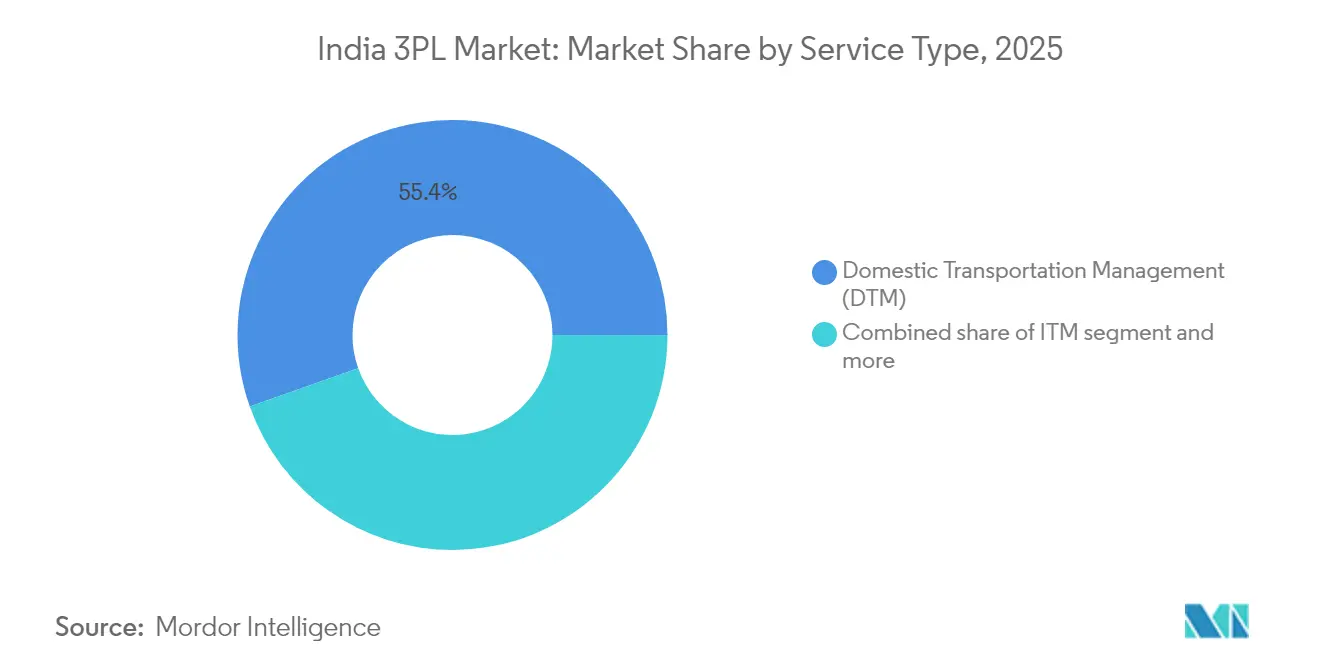
Das inländische Transportmanagement generierte im Jahr 2025 55,40 % des indischen Drittanbieter-Logistikmarkts, was die anhaltende Abhängigkeit der Wirtschaft von der Straße für den Intercity-Güterverkehr widerspiegelt. Kraftstoffvolatilität und Fahrermangel belasten jedoch die Margen und drängen Marktführer zu Routenoptimierungsalgorithmen und Relay-Trucking-Konzepten. Value-Added-Warehousing & Distribution wächst mit einer CAGR von 6,84 % am schnellsten unter allen Dienstleistungen, da Omnichannel-Einzelhändler verzögerte Individualisierung, Kitting und temperaturkontrollierte Lagerung fordern. Dedizierte Güterkorridore lenken mehr Massengüter auf die Schiene und veranlassen straßengebundene Betreiber, für Hauptstreckenabschnitte Partnerschaften einzugehen – eine Verschiebung, die die multimodale Entwicklung des Markts exemplarisch zeigt.
Automatisierte Lager- und Entnahmesysteme sowie Waren-zu-Person-Roboter sind in Neubauten inzwischen Standard, und Cloud-WMS ermöglicht 3PL-Anbietern die Integration von Lagerbestandsansichten über mehrere Kunden in Echtzeit. Der internationale Transport profitiert von Indiens Exportambitionen; Allianzen wie Delhivery–Team Global Logistics bieten LCL-Konnektivität in 120 Länder. Küstenschifffahrt bleibt eine Nische, gewinnt aber im Rahmen von Sagarmala an Relevanz, während der Luftfrachtverkehr zeitkritische Pharma- und Elektroniksendungen bedient. Da Kunden umfassende Transparenz schätzen, gewinnen Anbieter, die diese Modi in einem einzigen Control-Tower-Dashboard vereinen, längere Verträge und Cross-Selling-Möglichkeiten im Indien-Drittanbieter-Logistikmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: E-Commerce führt, während Gesundheitswesen wächst
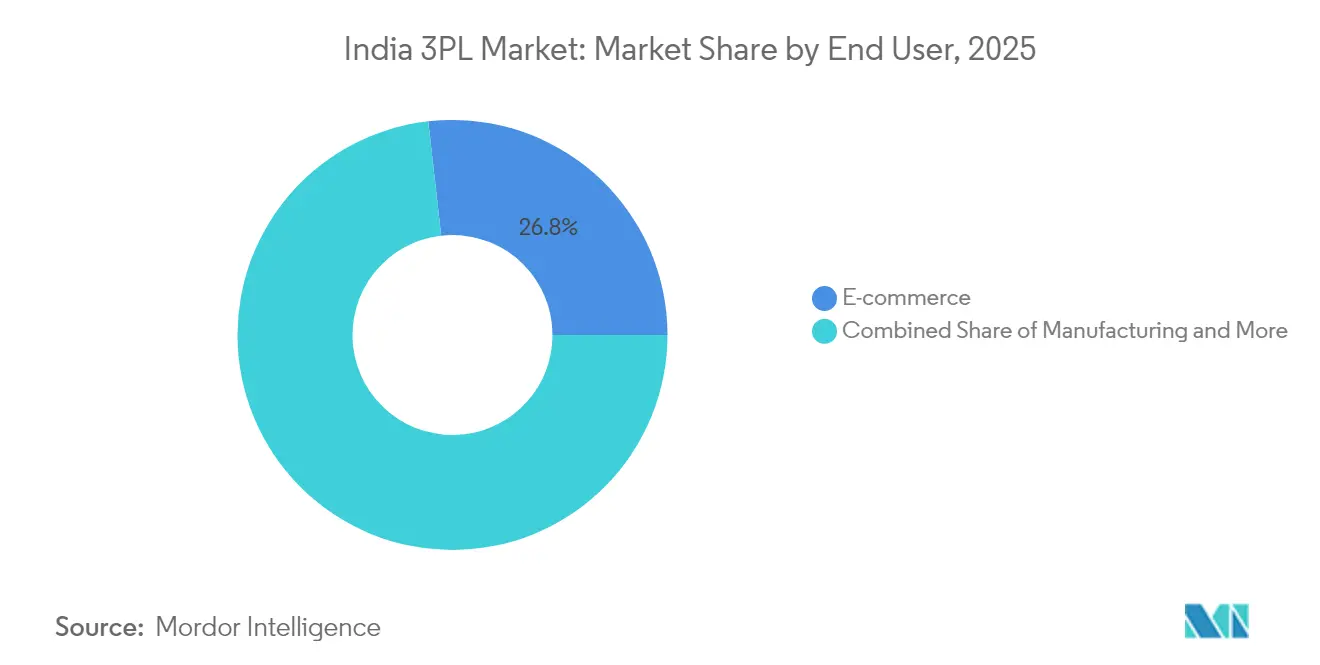
Der E-Commerce belegte 2025 einen Anteil von 26,80 % am Indien-Drittanbieter-Logistikmarkt, begünstigt durch eine Vervierfachung der Lagerhäuser der Klasse A seit 2017 und das Vordringen des Quick-Commerce in Bezirke der Klasse 3. Bestellmuster haben sich in hochfrequente, niedrigwertige Pakete aufgesplittert, die traditionelle Hub-and-Spoke-Modelle belasten und Investitionen in regionale Sortierzentren und Paketboxen antreiben. Life-Sciences & Gesundheitswesen weist bis 2031 die höchste CAGR von 7,92 % auf. Exportorientierte Pharmaclusters rund um Hyderabad und Ahmedabad erfordern GDP-zertifizierte Kühlketten, Streckenvalidierung und regulatorische Dokumentation. Die Impfstoffverteilung und spezialisierte Biologika haben die Nachfrage nach validierter Verpackung und Mehrtemperaturspeicherung beschleunigt.
Automobilvolumen stabilisieren sich, da OEMs auf Just-in-Time-Sequenzierung umstellen und Komponentenflüsse für Elektrofahrzeuge erkunden, was Bedarfe für Gefahrgut-Batterietransport und Reverse Logistics schafft. Produktionsgebundene Anreizprogramme treiben Elektronik- und Textilfabriken zum Skalieren an und erzeugen neue B2B-Flüsse. Temperaturkontrollierte Segmente in Lebensmitteln & Getränken profitieren von steigenden städtischen Verfügbarkommen und drängen 3PL-Anbieter, die Kühlkapazität tiefer in kleinere Städte auszudehnen. Energieprojekte, insbesondere erneuerbare Energien, ziehen spezialisierte Schwerlasttransporte und Last-Mile-Mikronetz-Lieferungen an, was das Spektrum des Indien-Drittanbieter-Logistikmarkts erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Logistikmodell: Asset-Light dominiert, während Hybrid an Dynamik gewinnt
Asset-Light-Orchestrierung erzielte 2025 einen Anteil von 41,60 % am Umsatz des indischen Drittanbieter-Logistik-(3PL-)Markts und bestätigt damit eine Strategie, die Netzwerkreichweite gegenüber dem Besitz von Anlagevermögen bevorzugt. Technologieplattformen bringen Ladungen mit Drittanbietern zusammen und wandeln variable Kosten in einen nutzbaren Wettbewerbsvorteil um. Hybride Modelle, die strategische Anlagenkontrolle mit ausgelagerten Zubringerdiensten kombinieren, expandieren jedoch mit einer CAGR von 6,55 %. Anbieter besitzen selektiv automatisierte Mega-Hubs und Aufliegerflotten zur Absicherung von Spitzenzeiten und vergeben gleichzeitig die letzte Meile an regionale Partner. Asset-Heavy-Akteure behalten die End-to-End-Kontrolle, sind jedoch einem Auslastungsrisiko ausgesetzt.
API-first-Plattformen ermöglichen es hybriden Betreibern, eine einheitliche Transparenz bereitzustellen und eine dynamische SLA-Zuweisung unabhängig vom Anlageneigentümer zu realisieren. Die ONDC-Integration macht ungenutzte Kapazitäten auffindbar und erweitert so effektiv die virtuelle Flotte für Asset-Light-Orchestratoren. Da Vertragslaufzeiten länger werden und Kunden ESG-Kennzahlen prüfen, kann selektiver Anlagenbesitz – insbesondere Elektrofahrzeugflotten – das Versorgungsrisiko absichern und die Nachhaltigkeitsbilanz im indischen Drittanbieter-Logistikmarkt stärken.
Geografische Analyse
Westindien führte 2025 mit einem Anteil von 28,70 %, gestützt durch Maharashtras Industriegürtel Mumbai-Pune und Gujarats Doppelanker JNPT und Kandla. Automobil-, Pharma- und Chemieexporteure verlassen sich auf dichte Straßen-Schienen-Hafen-Verbindungen, und der westliche Dedizierte Güterkorridor transportiert nun Container schneller von Hinterlandfabriken zu den Docks als Altlinien. Lagerhäuser der Klasse A häufen sich weiterhin entlang des NH-48-Korridors, obwohl Grundstückspreise und Staus neue Einrichtungen in Richtung peripherer Knoten drängen. Anbieter mit Schienen-Straßen-Umschlagfähigkeit gewinnen einen Vorteil, indem sie günstigere Schienenbeförderung für den Hauptstreckenabschnitt mit Straßentransport für die letzten 100 km kombinieren.
Südindien ist auf dem Weg zur schnellsten CAGR von 6,96 % bis 2031. Bangalore verankert hochwertige Elektronikretouren und Vorwärtsflüsse und fordert sichere Cross-Dock- und Reverse-Logistics-Angebote. Chennais Automobil-OEMs integrieren eingehende Sequenzierungshöfe mit Just-in-Time-Montage und erfordern Präzision auf Stundenbasis. Hyderabads Pharmaexporte verlangen GDP-qualifizierte Kühlräume und validierte Verpackungsstraßen. Häfen wie Chennai, Ennore, Krishnapatnam und Visakhapatnam bieten multimodale Ausgänge und verkürzen die Verweildauer für Exportcontainer. 3PL-Anbieter, die Hub-Standorte auf diese gemischte Frachtklientel ausrichten, sind positioniert, wiederkehrende Vertragseinnahmen im Indien-Drittanbieter-Logistikmarkt zu erzielen.
Nordindiens Delhi-NCR bleibt ein Konsummagnet und sorgt für stetigen FMCG- und Einzelhandelseingangstonnagefluss. Konnektivitätsaufrüstungen wie der 121-km-Orbital-Schienenkorridor Haryana werden Industriegüterverkehr von gesättigten städtischen Achsen ablenken und Land für neue Logistikparks erschließen. Die saisonale Landwirtschaftsproduktion aus Punjab und Haryana schafft jedoch Kapazitätsspitzen, die die fragmentierte LKW-Versorgung belasten. Ostindien, historisch durch begrenztes Industrieaufkommen und Infrastrukturlücken eingeschränkt, soll vom östlichen Dedizierten Güterkorridor profitieren, der die Hinterlandgebiete Kalkuttas mit nördlichen Nachfragezentren verbindet. Zentralindien mit dem Binnenstaat Madhya Pradesh in seinem Kern positioniert sich als gesamtindischer Distributionszentrum-Standort und nutzt den gleichweit entfernten Zugang zu vier Metropolen und bietet niedrigere Immobilienkosten.
Regulatorisches Umfeld
Das Betriebsumfeld für 3PL in Indien wird durch die National Logistics Policy und die PM GatiShakti-Governance geprägt, koordiniert über die Empowered Group of Secretaries und die Logistics Division im Department of Commerce. Eine zentrale Ausrichtung ist die Digitalisierung und Interoperabilität, wobei die Unified Logistics Interface Platform (ULIP) Daten über staatliche Systeme hinweg integriert, um Prozesse zu standardisieren und die durchgängige Sichtbarkeit von Sendungen für Verlader und Logistikdienstleister zu verbessern.
Die Handels- und Grenzkontrollen verschieben sich zunehmend hin zu obligatorischen elektronischen Meldungen und reduzierter manueller Eingriffe. Das Central Board of Indirect Taxes and Customs (CBIC) führt landesweit die elektronische Meldung im Rahmen der Sea Cargo Manifest and Transhipment Regulations (SCMTR) ein, wobei die Übergangsfrist bis zum 31. August 2026 verlängert wurde (mit Ausnahme des Import Transhipment), während Zollautomatisierungsinitiativen die Überwachung der Containerbewegungen zunehmend über ICEGATE statt über manuelle Torkontrollen abwickeln. Im Bereich Sicherheit hat das Ministry of Ports, Shipping and Waterways den Entwurf der Merchant Shipping (Carriage of Dangerous Goods) Rules, 2026 veröffentlicht, der auf SOLAS und den IMDG-Code verweist und standardisierte Verpackungs-, Prüf- und Zertifizierungspraktiken für den Transport von Gefahrgütern verstärkt.
Wertschöpfungskettenanalyse
Indiens 3PL-Wertschöpfungskette reicht von der Beschaffung durch Verlader und der Auftragserfassung (einschließlich E-Commerce- und KKMU-Verkäufer) über die Abholung am Ursprungsort und die First-Mile-Konsolidierung, dann den Line-Haul-Transport (straßendominiert mit zunehmender Schienenanbindung auf Frachtkorridoren), gefolgt von der Zieldistribution über Sortierzentren, Multi-Client-Lagerhäuser und Last-Mile-Zustellpartner. Anbieter differenzieren sich durch Orchestrierungsebenen wie Control Towers, Transportmanagementsysteme und Lagerverwaltungssysteme, die zunehmend über ULIP mit den digitalen Schienen der Regierung verbunden sind; diese Datenebene wirkt zusammen mit physischen Anlagen wie Hubs, Cross-Docks, Kühlräumen und Umladepunkten an Häfen und Inlandsterminals.
Die korridorgeführte Infrastruktur festigt die Verbindung zwischen den Knotenpunkten der Kette und verschiebt die Wertschöpfung hin zu multimodaler Planung, der Verkürzung der Umlaufzeiten von Containern und Anhängern sowie der Bestandspositionierung. Belege für diese Verschiebung sind die Inbetriebnahme des Dedicated Freight Corridor, die bis März 2026 2.741 km erreicht (über 96 % des geplanten Netzes), die Inbetriebnahme von 118 Gati Shakti Cargo Terminals von 306 genehmigten Vorschlägen sowie die laufende Planung von 35 Multimodal Logistics Parks im Rahmen von Bharatmala. Engpässe treten zunehmend außerhalb von Häfen und Terminals auf, etwa bei der urbanen Erreichbarkeit, der Last-Mile-Anbindung und der fragmentierten Trucking-Kapazität, sodass Aggregation, konforme Dokumentation und die Digitalisierung von Frachtführern die Punkte bleiben, an denen organisierte 3PL-Anbieter Margen erzielen und die Servicezuverlässigkeit verbessern.
Wettbewerbslandschaft
Das Wettbewerbsumfeld wandelt sich von fragmentierten regionalen Anbietern zu einer gestuften Struktur aus gesamtindischen Giganten, technologiegetriebenen Disruptoren und Nischenspezialisten. Etablierte Unternehmen wie Allcargo, Mahindra Logistics und TVS Supply Chain nutzen multimodale Anlagen, während digitale Neulinge wie Delhivery Cloud-Orchestrierung und Datenanalyse in den Vordergrund stellen. Delhiverys Erwerb von Ecom Express für 170 Millionen USD im Jahr 2025 erschließt Einsparungen durch Netzwerküberschneidungen und erhöht die Einstiegshürde für mittelgroße Paketakteure.
Internationale Integratoren – DHL, FedEx und Kuehne + Nagel – behalten Stärken im temperaturkontrollierten Pharmabereich und der Automobil-Sequenzierung, sehen sich jedoch Preiswettbewerb auf inländischen Strecken gegenüber. Wachstumspotenzial liegt in Städten der Klasse 2/3, wo die organisierte Durchdringung gering bleibt; hier versprechen gemeinsame Dark-Stores und Drohnenpiloten differenzierte Reichweite. Nachhaltigkeit entwickelt sich zum Zünglein an der Waage; frühe Anwender von Elektrotransportern und solargespeisten Distributionszentren sichern sich Aufträge von ESG-orientierten Verladern. Compliance-Kompetenz rund um GST, E-Rechnungsstellung und Sicherheitszertifizierungen dient als Burggraben und drängt informelle Flotten entweder zu Aggregationsplattformen oder zum Marktaustritt. In den nächsten fünf Jahren erwarten Branchenbeobachter beschleunigte Konsolidierungen, da kapitalkräftige Marktführer Skalierung, Daten und talentdichte Automatisierungsinfrastruktur im Indien-Drittanbieter-Logistikmarkt bündeln.
Indien 3PL-Branchenführer
-
Allcargo Logistics Ltd.
-
DHL Supply Chain India
-
Mahindra Logistics Ltd.
-
TVS Supply Chain Solutions Ltd.
-
Delhivery Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Investitionen und die Umsetzung von Programmen in Häfen, Korridoren und Inlandslogistikzentren schaffen Freiräume für 3PL-Anbieter, die multimodale Planung mit konformer, technologiegestützter Umsetzung verbinden können. Bemerkenswerte Belege dafür sind das im Juni 2026 unterzeichnete Memorandum of Understanding von RSA Global mit der Regierung von Maharashtra zur Entwicklung eines automatisierten Leercontainer-Depots am JNPA (Uran) mit einer gemeldeten Investition von INR 2.580 Crore, sowie der Beginn der Entwicklung eines 62 Acre großen Leercontainer-Depots durch JNPA, wobei Phase I im Juli 2026 betriebsbereit sein soll. Diese Entwicklungen unterstützen Chancen im Bereich der Containerlogistikdienste (Leercontainer-Repositionierung, Depotbetrieb und schnellerer Gate-to-Gate-Verkehr) sowie im Bereich wertschöpfender Lagerhaltung und Cross-Dock-Betrieb im Einklang mit den westlichen Hafentoren.
Inlandskonsolidierungszentren und die regionale Ausweitung von Lagerkapazitäten unterstützen ebenfalls die Nachfrage nach integrierten 3PL-Angeboten, einschließlich Multi-Client-Lagerung, Bestandssichtbarkeit und Sekundärvertrieb in Konsumzentren der Stufe 2/3. Die Genehmigung eines Multi-Modal Logistics Hub in Dadri durch Uttar Pradesh (823 Acres, INR 7.064 Crore) verankert die NCR-bezogene Distributionsplanung, während die Arbeiten am fünften Containerterminal (CT5) von Mundra durch Adani Ports, mit einem für Oktober 2026 genannten anfänglichen Kapazitätsziel von 1 Million TEU, den Bedarf an Inlandstransport-Orchestrierung und hafenangrenzender Zwischenlagerung erhöhen. Neben der physischen Infrastruktur schafft die wachsende Reichweite ULIP-integrierter Prozesse Raum für 3PL-Anbieter, um Compliance-, Dokumentations- und Track-and-Trace-Dienste für KKMU und grenzüberschreitende Verlader zu produktisieren, die standardisierte digitale Arbeitsabläufe wünschen.
Aktuelle Branchenentwicklungen
- Juli 2026: Allcargo Logistics schloss eine endgültige Aktienkaufvereinbarung zum Erwerb der verbleibenden 25 % Beteiligung an Allcargo Group Services Private Limited ab. Die Transaktion konsolidiert die Kontrolle über die inländischen Lager- und Fulfillment-Unterstützungskapazitäten und stärkt Allcargos Fähigkeit, integrierte Lösungen in den Bereichen Lagerhaltung, Distribution und ergänzende Logistikdienstleistungen anzubieten.
- November 2025: Die DHL Group kündigte ein mehrjähriges Investitionsprogramm von rund 1 Milliarde EUR in Indien bis 2030 an. Das Engagement zielt auf Logistikinfrastruktur wie Health-Logistics-Hubs und automatisierte Sortierung ab und hebt die Wettbewerbsanforderungen an Netzwerkqualität und spezialisierte Handhabung in organisierten 3PL-Diensten an.
- Oktober 2025: Mahindra Logistics eröffnete zwei Grade-A-Lagerhäuser in Guwahati und Agartala und fügte damit im Rahmen seiner Go-East-Expansion mehr als 4 Lakh Quadratfuß Kapazität hinzu. Die zusätzliche Fläche verbessert die Servicefähigkeit für die Region Nordost-Indien und unterstützt Multi-Client-Distributionsmodelle für Hersteller und E-Commerce-Verlader.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der indische 3PL-Markt definiert als Umsatz, den Drittanbieter-Logistikdienstleister für ausgelagerte Logistikleistungen in Indien erzielen, einschließlich Transportmanagement, Lagerung und Distribution sowie damit verbundener Mehrwertdienstleistungen, die Verladern in Rechnung gestellt werden.
Ausschlüsse aus dem Umfang: Interne (werkseigene) Logistikoperationen, die von Verladern selbst betrieben werden, sowie reine Last-Mile-Gig-Lieferungen, die nicht als 3PL-Dienstleistung beauftragt sind, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Dienstleistung
- Inländisches Transportmanagement (DTM)
- Straße
- Schiene
- Luft
- Wasserweg
- Internationales Transportmanagement (ITM)
- Straße
- Schiene
- Luft
- Wasserweg
- Value-Added-Warehousing und Distribution (VAWD)
- Inländisches Transportmanagement (DTM)
- Nach Endnutzer
- Automobil
- Energie und Versorgung
- Fertigung
- Life Sciences und Gesundheitswesen
- Technologie und Elektronik
- E-Commerce
- Konsumgüter und FMCG
- Lebensmittel und Getränke
- Sonstige
- Nach Logistikmodell
- Asset-Light
- Asset-Heavy
- Hybrid
- Nach Region (Wert)
- Nordindien
- Delhi-NCR
- Punjab
- Haryana
- Sonstige
- Südindien
- Karnataka
- Tamil Nadu
- Telangana
- Sonstige
- Westindien
- Maharashtra
- Gujarat
- Sonstige
- Ostindien
- Westbengalen
- Odisha
- Sonstige
- Zentralindien
- Madhya Pradesh
- Chhattisgarh
- Nordindien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den operativen Kontext zu etablieren und das Modell an wiederholbaren öffentlichen Indikatoren zu verankern. Wir haben offizielle und frei zugängliche Quellen herangezogen, darunter das Ministerium für Straßenverkehr und Autobahnen für Signale zu Frachtkorridoren und Straßenbewegungen, Aktualisierungen der Indischen Eisenbahn und der Dedicated Freight Corridors für Verschiebungen der modalen Kapazitäten sowie Handelsstatistiken des Ministeriums für Handel und Industrie zur Erfassung der import- und exportbezogenen Logistiknachfrage.
Um zu vermeiden, dass der Markt auf einem einzigen Proxy aufgebaut wird, haben wir auch Quellen wie die National Sample Survey und periodische Regierungsveröffentlichungen geprüft, die Lageraktivitäten und Dienstleistungsproduktion widerspiegeln, sowie Zoll- und Hafenbehörden-Dashboards, soweit verfügbar. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden anschließend genutzt, um Dienstleistungsmixe, Kundenbranchen und Preisentwicklungen zu erfassen. Wir haben außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für import-/exportbezogene Datensätze auf Sendungsebene genutzt, um die Korridorintensität zu validieren. Die hier aufgeführten Quellen sind lediglich illustrativ; während der Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, welche ausgelagerten Logistikaktivitäten in der Praxis als 3PL beauftragt werden und wie sich Abrechnungsstrukturen mit Kraftstoff-, Arbeits- und Lagermieten verändern. Wir haben mit einer Mischung aus 3PL-Betreibern, Spediteuren, Lagerspezialisten und verladerseitigen Logistikteams in wichtigen Verbrauchs- und Produktionsclustern gesprochen, um Lücken aus der Sekundärforschung zu schließen und Annahmen vor der Finalisierung der Gesamtwerte zu hinterfragen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXO): 13 % |
| Mittlere Ebene: 46 % | Bereichs-/Einheitsleiter: 27 % |
| Kleinere Akteure: 20 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung begann mit einer Top-down-Rekonstruktion, bei der die indische Logistiknachfrage aus Handels- und Inlandsbewegungssignalen aufgebaut und anschließend durch die Outsourcing-Penetration gefiltert wurde, um den 3PL-Umsatzpool zu ermitteln. Wo die Berechnungen einer Verankerung bedurften, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Anbieterumsatz-Laufzahlen, Dienstleistungsmix-Aufteilungen und Plausibilitätsprüfungen der durchschnittlichen Abrechnung pro Sendungskorridor und pro belegtem Quadratmeter.
Zu den im Modell verwendeten Eingaben gehören Frachtaktivitäten nach Verkehrsträger (Straßen- und Schienensignale), Produktions- und Einzelhandelstrends, die die Sendungshäufigkeit beeinflussen, Lagerbestandszugänge und Leerstandsentwicklungen, die den Lagerumsatz beeinflussen, Kraftstoffpreisentwicklung und Mautänderungen, die die Fernverkehrspreise beeinflussen, sowie das Wachstumstempo der E-Commerce-Pakete, das die Intensität der Fulfillment-Abwicklung verändert. Die Prognose wurde mittels Szenarioanalyse durchgeführt, gestützt auf einfache multivariate Zusammenhänge, bei denen das Wachstum an die Industrieproduktion, das Handelswachstum und die Infrastrukturumsetzung geknüpft und dann durch primäres Feedback zu Preisüberwälzung und Vertragslaufzeiten moderiert wird. Wenn Bottom-up-Informationen für kleinere Betreiber fehlten, wurden Lücken durch kalibrierte Quoten auf Basis der in Interviews beobachteten Korridordichte und des Dienstleistungsmix geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schichten, damit das Ergebnis nicht auf einer einzigen Annahme beruht. Wir haben die modellierten Marktgesamtwerte mit unabhängigen Signalen wie Lagerkapazitätszugängen, handelsbezogenen Frachtbewegungen und Dienstleistungsproduktionstrends verglichen und anschließend starke Jahres-zu-Jahres-Schwankungen auf Datenbrüche oder Einmalereignisse überprüft.
Vor der Freigabe durchläuft das Modell ein Peer-Review mit Varianzprüfungen bei wichtigen Eingaben wie Outsourcing-Raten, Preissteigerungen und Modalmix, gefolgt von gezielter Rückkontaktaufnahme mit Befragten, wenn eine Abweichung fortbesteht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Änderungen, die Frachtkosten beeinflussen, oder die Inbetriebnahme wichtiger Infrastrukturprojekte. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Indien 3PL-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den indischen 3PL-Markt können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Abgrenzung des Umfangs nicht immer einheitlich ist und die Eingabevariablen nicht immer an sichtbare Nachfrageindikatoren geknüpft sind. Unterschiede treten auch auf, wenn eine Schätzung stark auf einer einzigen Wachstumsannahme basiert, während eine andere die Prognose an Handel, Industrieproduktion und Preistreiber knüpft.
Durch die Verfolgung von Frachtindikatoren auf Korridorebene und die regelmäßige Aktualisierung der Outsourcing-Penetration durch periodische Primärprüfungen bleibt die Marktgröße an vertraglich vereinbarte Dienstleistungen in Indien gebunden, konsistent mit Mordor Intelligence, anstatt an angrenzende Logistikaktivitäten, die nicht als 3PL abgerechnet werden. Einige Studien scheinen eine schnellere Preisentwicklung oder eine breitere Definition zu verwenden, die Kontraktlogistik mit umfassenderen Frachtdienstleistungen vermischt, während andere auf einem Basisjahr beruhen, das nicht mit den jüngsten Kostenüberwälzungszyklen und Kapazitätszugängen übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,18 Milliarden USD (2026) | |
| Branchenpublikation A | 34,26 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und einen längeren Zeithorizont; die methodischen Hinweise auf Seitenebene sind begrenzt hinsichtlich der Validierung von Outsourcing-Penetration und Preisüberwälzung, was den aktuellen Marktwert im Vergleich zu einer auf Vertragsumsatz basierenden Betrachtung nach unten ziehen kann. |
| Branchenpublikation B | 38,74 Milliarden USD (2025) | Beginnt mit einem Basisjahr 2025 und wendet einen höheren langfristigen Wachstumspfad an; dies kann die Gesamtwerte verschieben, wenn Lagerung, Mehrwertdienstleistungen und Transport mit unterschiedlichen Einschlüssen gebündelt werden oder wenn der Währungszeitpunkt über die Jahre hinweg abweicht. |
Die Streuung der drei Werte erklärt sich hauptsächlich durch die Wahl des Basisjahres, die Behandlung von abrechenbarem 3PL-Umsatz gegenüber breiteren Logistikausgaben sowie die Art und Weise, wie Preissteigerungen fortgeschrieben werden. Wenn diese Grenzen und Aktualisierungsschritte explizit gemacht werden, lässt sich die Marktgröße leichter auf reale Fracht- und Lagersignale zurückführen und von Jahr zu Jahr einfacher replizieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Drittanbieter-Logistikmarkt im Jahr 2026?
Der Markt beläuft sich auf 38,18 Milliarden USD und befindet sich auf einem CAGR-Kurs von 5,78 % in Richtung 50,55 Milliarden USD bis 2031.
Welches Dienstleistungssegment wächst am schnellsten?
Value-Added-Warehousing und Distribution expandiert mit einer CAGR von 6,84 % dank der Nachfrage nach Omnichannel-Erfüllung.
Welche Endnutzer-Vertikale weist das schnellste Logistikwachstum auf?
Life Sciences und Gesundheitswesen führt mit einer CAGR von 7,92 %, angetrieben durch Pharmaexporte über die Kühlkette.
Warum gewinnen hybride Logistikmodelle an Boden?
Sie verbinden den Besitz kritischer Automatisierungsanlagen mit ausgelagerten Streckenabschnitten und balancieren Kapitaleffizienz mit Dienstleistungskontrolle.
Welche Region wird voraussichtlich das höchste Wachstum verzeichnen?
Südindien soll aufgrund von Technologie-, Automobil- und Pharmaclustern mit einer CAGR von 6,96 % wachsen.
Wie beeinflusst die Regierungspolitik die Logistikkosten?
PM-GatiShakti-Korridore und die digitale Integration des Einheitlichen Logistikschnittstellenportals (ULIP) sind darauf ausgelegt, die Logistikkosten durch Verbesserung der multimodalen Effizienz auf einstellige BIP-Niveaus zu drücken.