
Hydrazin Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
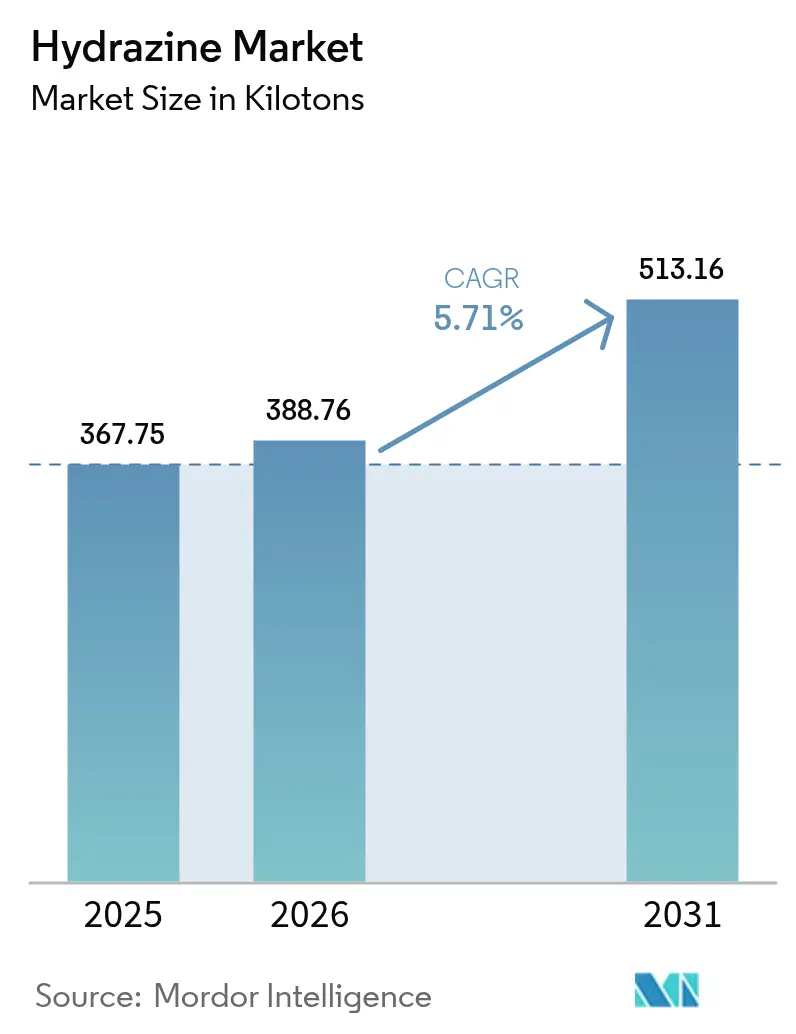
| Marktvolumen (2026) | 388.76 Kilotonn |
| Marktvolumen (2031) | 513.16 Kilotonn |
| Growth Rate (2026 - 2031) | 5.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
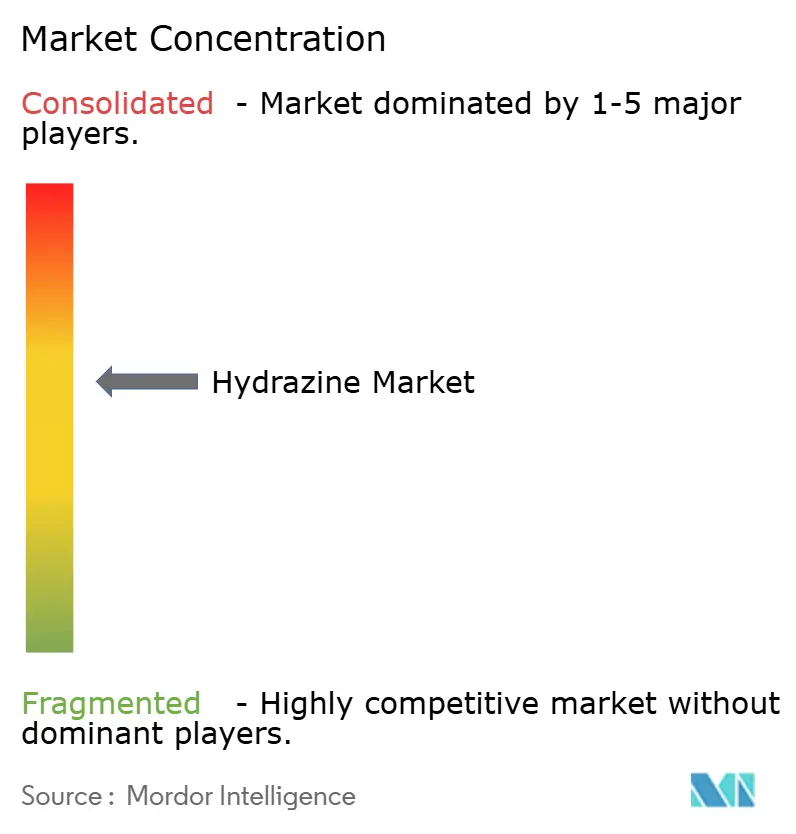
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hydrazin Marktanalyse von Mordor Intelligence
Der Hydrazin Markt wurde im Jahr 2025 mit 367,75 Kilotonnen bewertet und wird voraussichtlich von 388,76 Kilotonnen im Jahr 2026 auf 513,16 Kilotonnen bis 2031 wachsen, bei einem CAGR von 5,71 % während des Prognosezeitraums (2026–2031). Die Nachfrageresilienz resultiert aus der unersetzlichen Rolle von Hydrazin in Agrochemikalien, der Korrosionskontrolle, Polymerschäumen und aufkommenden Energiesystemen. Die regulatorische Prüfung in Europa und Nordamerika verschärft sich weiterhin, doch Kapazitätserweiterungen in Asien-Pazifik gleichen potenzielle Volumenverluste an anderer Stelle aus. Angebotsseitige Investitionen konzentrieren sich auf sicherere Produktionswege für Hydrazinhydrat, während nachgelagerte Nutzer in der Pharmaindustrie und der Brennstoffzellentechnologie neue Wachstumschancen schaffen. Die wettbewerbliche Positionierung konzentriert sich auf vertikale Integration und langfristige Verträge zur Sicherung von Rohstoffen und zum Management von Compliance-Kosten.
Wichtigste Erkenntnisse des Berichts
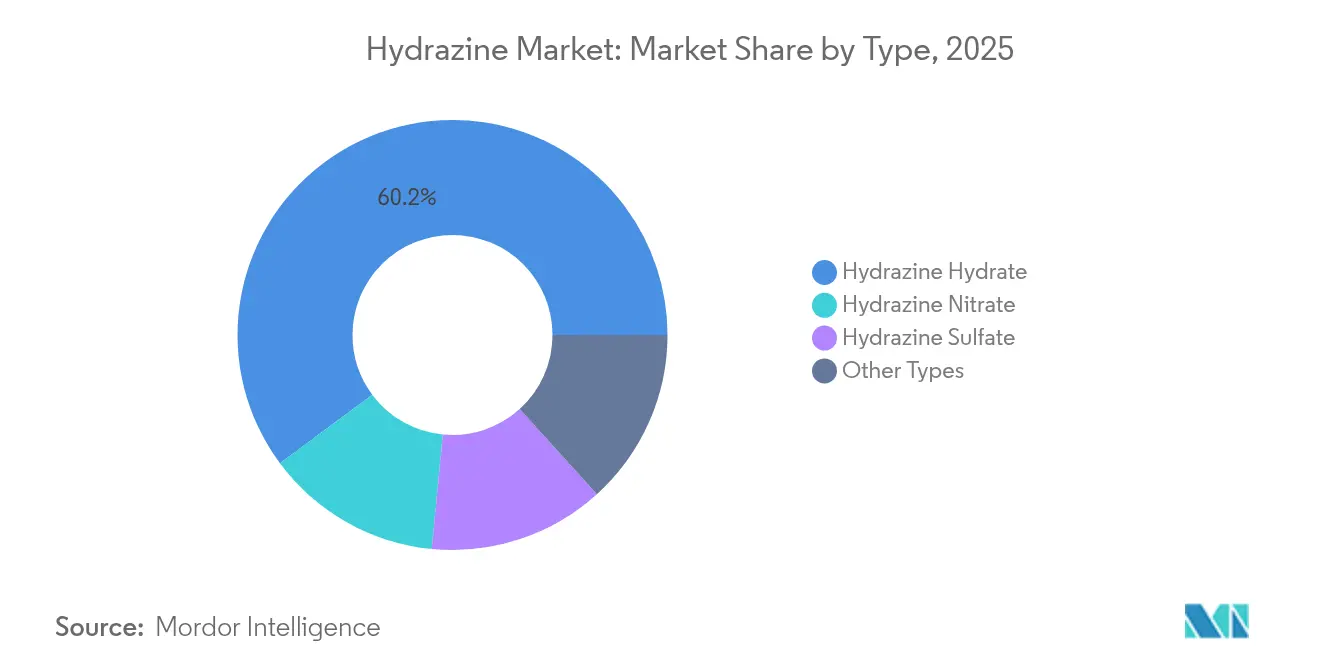
- Nach Typ hielt Hydrazinhydrat im Jahr 2025 einen Hydrazin Marktanteil von 60,17 % und expandiert bis 2031 mit einem CAGR von 5,89 %.
- Nach Anwendung entfielen auf Korrosionsinhibitoren im Jahr 2025 ein Anteil von 36,25 % an der Hydrazin Marktgröße und sie wachsen bis 2031 mit einem CAGR von 5,96 %.
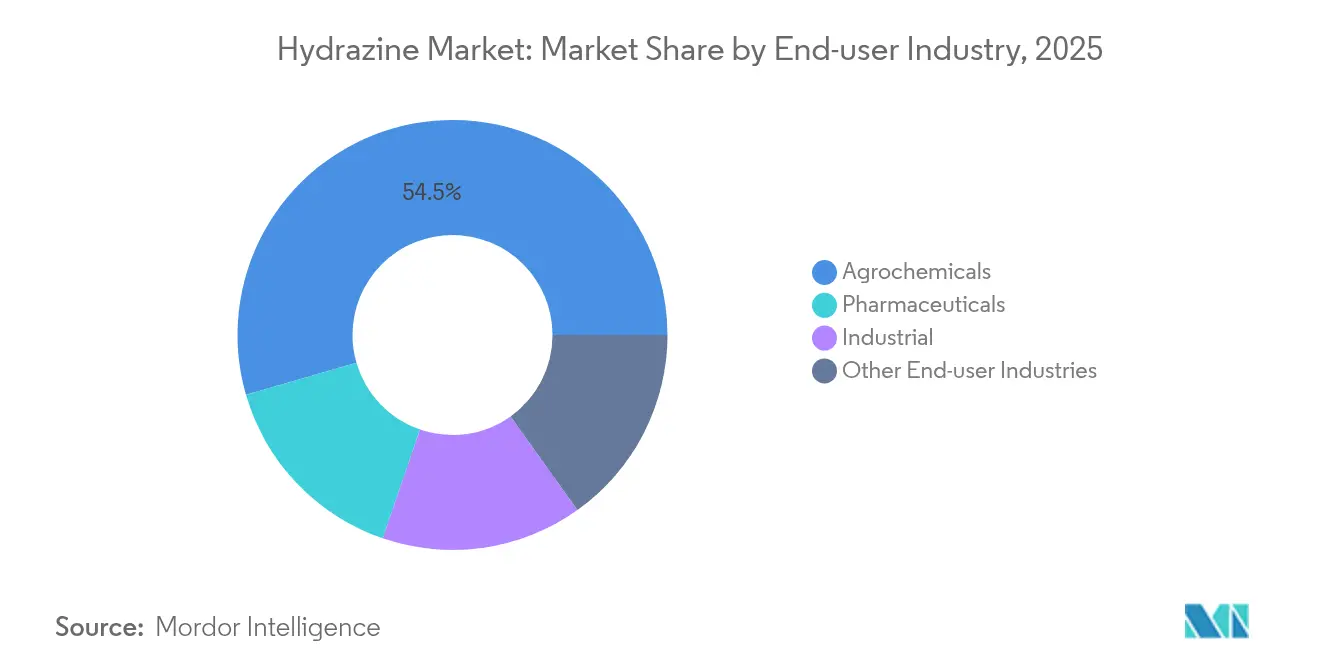
- Nach Endverbraucherbranche führten Agrochemikalien im Jahr 2025 mit einem Hydrazin Marktanteil von 54,49 %, während Pharmazeutika über denselben Zeitraum mit einem CAGR von 5,98 % zulegen.
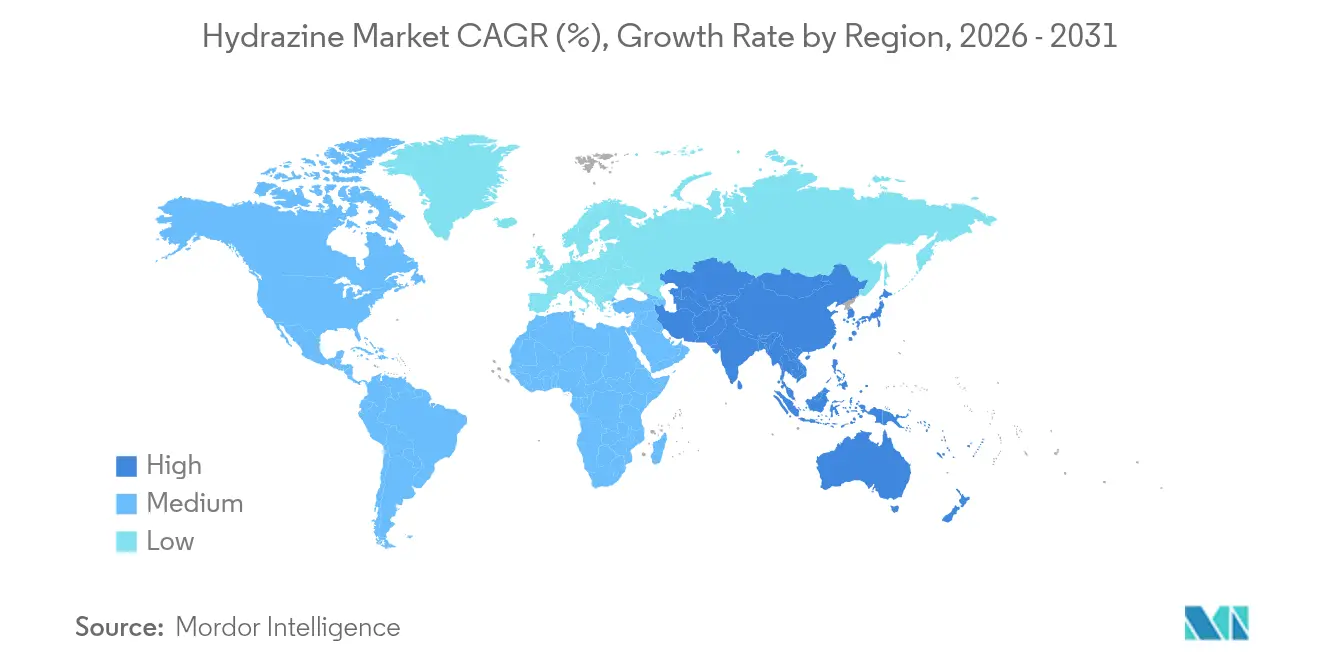
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit 55,51 % des Volumens und wird voraussichtlich den schnellsten CAGR von 6,05 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Hydrazin Markttrends und -einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus Agrochemikalien | +1.8% | Global, mit Konzentration in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung als pharmazeutisches Zwischenprodukt | +1.2% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung als Treibmittel in Polymerschäumen | +0.9% | Global, angeführt von asiatisch-pazifischen Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Wasseraufbereitungsinfrastruktur | +0.7% | Asien-Pazifik als Kern, Ausbreitung auf Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Hydrazin-basierter Wasserstoffträger für Brennstoffzellensysteme | +0.6% | Nordamerika und EU, mit Pilotprojekten in Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus Agrochemikalien
Die eskalierte landwirtschaftliche Intensivierung in China, Indien und Brasilien hält den Pestizidverbrauch auf einem hohen Niveau, und Hydrazin bleibt das unverzichtbare Zwischenprodukt für Maleinsäurehydrazid, Isoxazolidinon und andere wachstumsregulierende Wirkstoffe. Große chinesische Hersteller berichten von dedizierten Kapazitäten von über 200.000 Tonnen, die sowohl die inländischen als auch die Exportpipelines versorgen und die Versorgungssicherheit für verarbeitende Unternehmen unterstützen. Forschungen zu nanotechnisch entwickelten Hydrazin-Derivaten erzielen bei niedrigerer Dosierung eine vollständige Schädlingsbekämpfung, was auf das Potenzial einer reduzierten Umweltbelastung bei gleichbleibender Wirksamkeit hinweist. Der regulatorische Fokus auf Ernährungssicherheit in diesen Regionen überwiegt gegenüber unmittelbaren Umweltverboten und stützt somit den Hydrazin Markt.
Wachsende Nutzung als pharmazeutisches Zwischenprodukt
Hydrazin-Gerüste ermöglichen die selektive Synthese von antituberkulären, entzündungshemmenden und antidepressiven Molekülen, und jüngste Prozessinnovationen liefern Ausbeuten von 89–97 % unter milden, lösungsmitteleffizienten Bedingungen. Klinische Kandidaten wie Pyrrol-Hydrazone hemmen Mycobacterium tuberculosis bei therapeutischen Konzentrationen und weiten die Nachfrage bei Herstellern von aktiven pharmazeutischen Wirkstoffen (API) in den Vereinigten Staaten und Indien aus. Um Toxizitätsbedenken zu begegnen, skalieren Hersteller indirekte Routen, die den Umgang mit Hydrazin in großen Mengen vermeiden, nutzen dabei jedoch weiterhin sein einzigartiges nukleophiles Profil. Infolgedessen wird erwartet, dass das Pharmasektor das am schnellsten wachsende Nutzersegment innerhalb des Hydrazin Marktes bleibt.
Zunehmende Verwendung als Treibmittel in Polymerschäumen
Programme zur Gewichtsreduzierung im Automobil und zur Gebäudedämmung treiben die Nachfrage nach Azodicarbonamid und para-Toluolsulfonylhydrazid an, die beide aus Hydrazin synthetisiert werden. Asien-Pazifik beherbergt den Großteil der PVC- und EVA-Schaumstoffverarbeiter, was zu einer stetigen Abnahme für regionale Hydrazin-Lieferanten führt. Prozessverfeinerungen, die Nano-Dispersionstechnologie einbetten, reduzieren den erforderlichen Treibmitteleinsatz ohne Beeinträchtigung der Zellstruktur und verschaffen Verarbeitern Kosten- und Nachhaltigkeitsvorteile. Der Mangel an funktional gleichwertigen Ersatzstoffen erhält die Preismacht für Hydrazin-basierte Systeme.
Ausbau der Wasseraufbereitungsinfrastruktur
Neue Kombikraftwerksinstallationen in Indien, Indonesien und Vietnam sind auf Hochdruckkessel angewiesen, die Sauerstofffänger vorschreiben, wobei die Reaktivität von Hydrazin die Metallintegrität bei erhöhten Temperaturen sichert. Entsalzungsanlagen im Nahen Osten schreiben ebenfalls Hydrazin-Dosierungen zur Korrosionskontrolle vor, was eine inkrementelle Nachfrage von kommunalen Betreibern erzeugt. Modulare Dosiersysteme und Online-Überwachung verbessern die Arbeitssicherheit und unterstützen die weitere Verwendung trotz regulatorischen Drucks.
Analyse der Hemmwirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Toxizität und verschärfte Regulierung | -1.4% | EU und Nordamerika, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Ammoniakpreise | -0.8% | Global, mit akuten Auswirkungen in asiatisch-pazifischen Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu grünen Monopropellanten im Weltraum | -0.5% | Globaler Luft- und Raumfahrtsektor, angeführt von EU und USA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Toxizität und verschärfte Regulierung
Hydrazin ist auf der Liste der besonders besorgniserregenden Stoffe der Europäischen Chemikalienagentur aufgeführt, was strenge Zulassungspflichten und Grenzwerte für die Exposition am Arbeitsplatz auslöst. Compliance erfordert nun versiegelte Transferleitungen, Abluftwäschersysteme und kontinuierliche Luftüberwachung, was die Betriebskosten für Formulierer in Deutschland, Frankreich und den Vereinigten Staaten erhöht[1]Europäische Chemikalienagentur, „Stoffinformationen – Hydrazin,” echa.europa.eu. Die Haftung im Zusammenhang mit Lebertoxizität und Karzinogenität zwingt Versicherer zudem, Prämien zu erhöhen, was neue Marktteilnehmer abschreckt. Obwohl die Vorschriften in Asien-Pazifik heute vergleichsweise weniger streng sind, verlangen multinationale Kunden zunehmend globale Compliance, was höhere Sicherheitsstandards weltweit schrittweise ausweitet.
Wechsel zu grünen Monopropellanten im Weltraum
Satellitenhersteller migrieren von Hydrazin zu Hydroxyl-Ammoniumnitrat- oder Ammoniumdinitramid-Mischungen, die ähnliche Impulse bei geringeren Handhabungsrisiken bieten. Die Antriebsprogramme LMP-103S der Europäischen Weltraumorganisation und AF-M315E der NASA haben 2024 beide kritische Meilensteine erreicht, was eine beschleunigte Flottenumrüstung signalisiert[2]Europäische Weltraumorganisation, „Betrachtung hydrazinfreier Satellitenantriebe,” esa.int. Private Starteranbieter reagieren, indem sie Hydrazin-Bodeninfrastruktur aus neuen Standorten ausmustern, was die Nachfrage aus dem Luft- und Raumfahrtsektor stetig erodieren wird. Allerdings werden die Betankung von Altfahrzeugen im Weltall und militärische Plattformen mittelfristig einen begrenzten Hydrazin-Einsatz aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz von Hydrazinhydrat spiegelt Handhabungsvorteile wider
Hydrazinhydrat machte im Jahr 2025 60,17 % des Volumens im Hydrazin Markt aus und verzeichnete den segmentführenden CAGR-Ausblick von 5,89 %. Die Präferenz für wässrige Qualitäten resultiert aus dem geringeren Dampfdruck, vereinfachter ISO-Tank-Logistik und einer reibungsloseren regulatorischen Zertifizierung gegenüber wasserfreiem Material. Kesselwasseraufbereitungs-, Polymerschaum- und API-Syntheseanlagen installieren dedizierte Hydratspeicher, um standortbezogene Risikoprofile zu reduzieren und die Nachfragestabilität zu stärken. Spezialsalze wie Hydrazinsulfat dienen elektronischen und analytischen Nischen, in denen eine engere stöchiometrische Kontrolle unerlässlich ist.
Regulierungsbehörden empfehlen nun explizit Hydrat-Qualitäten, wenn dies machbar ist, was Lieferanten-Investitionen in hochreine, metallarme Formulierungen katalysiert, die für die pharmazeutische Compliance entwickelt wurden. Brennstoffzellen-Entwickler neigen ebenfalls zu Monohydrat für Flüssigträger-Prototypen, die Leistungsdichte mit kontrollierter Flüchtigkeit verbinden, was eine inkrementelle Abnahme aufrechterhält. Zusammengenommen festigen diese Trends die Führungsposition von Hydrazinhydrat und schützen das Segment vor der vollen Wirkung bevorstehender Beschränkungen für wasserfreie Formen, was den breiteren Hydrazin Markt unterstützt.


Nach Anwendung: Korrosionshemmung führt trotz pharmazeutischem Schwung
Korrosionsinhibitoren repräsentierten im Jahr 2025 36,25 % der Nachfrage und sollten bis 2031 einen CAGR von 5,96 % verbuchen, angetrieben von neuen Ultrahochdruckkesseln in Asien und der Sanierung veralteter nordamerikanischer Versorgungseinrichtungen. Hydrazins schnelle Sauerstoffreduktionskinetik unter hoher Temperatur bleibt unübertroffen, insbesondere in geschlossenen Systemen, in denen die Passivierung von Edelstahl entscheidend ist. Langfristige Wartungsverträge im Energiesektor sichern in der Regel mehrjährige Hydrazin-Versorgung und bieten Herstellern planbare Basisvolumina.
Sprengstoff- und Treibmittelanwendungen zusammen liefern Resilienz, indem sie Bau-, Bergbau-, Verpackungs- und Automobilendmärkte erschließen. Obwohl der Raketentreibstoffverbrauch unter dem Grünpropellant-Schwenk voraussichtlich zurückgehen wird, wird die pharmazeutische Synthese Verluste ausgleichen, wenn Pipeline-Moleküle hochskaliert werden. Aufkommende Forschungen zur hydrazingestützten Wasserstoffproduktion könnten später in diesem Jahrzehnt neue nachgelagerte Verwendungen erschließen und den Lieferanten Optionalität hinzufügen sowie die Hydrazin Marktgröße vor abrupten Nachfrageschocks schützen.
Nach Endverbraucherbranche: Agrochemikalien verankern das Wachstum, während Pharmazeutika beschleunigen
Agrochemikalien behielten im Jahr 2025 einen Hydrazin Marktanteil von 54,49 %, was die anhaltende Abhängigkeit von Hydrazin-abgeleitetem Maleinsäurehydrazid, Herbizidsynergisten und Keimhemmungsmitteln widerspiegelt. Regionale Pestizidvorschriften in China und Indien erlauben weiterhin Hydrazin-Zwischenprodukte, was lokalen Formulierern ermöglicht, kostengünstige Pflanzenschutzmittel angesichts wachsender Ernährungssicherheitsprioritäten anzubieten.
Pharmazeutika liefern, obwohl kleiner, den höchsten CAGR von 5,98 % bis 2031, angetrieben von Entwicklungs-Pipelines in den Bereichen Tuberkulose, Onkologie und Neuropsychiatrie. Auftragsforschungs- und Fertigungsorganisationen in Indien und Singapur skalieren Hydrazin-abhängige API mithilfe von Durchflussverfahren, die Expositionsrisiken mindern und die Atomwirtschaft verbessern. Industrielle Endverbraucher, die Wasseraufbereitung und Metalloberflächenvorbereitung umfassen, bieten zuverlässige Abnahme, die an Infrastrukturausbau gebunden ist. Zusammen gewährleisten diese Segmente eine diversifizierte Nachfrage und unterstützen das mittelfristige Wachstum in der gesamten Hydrazin-Branche.
Geografische Analyse
Asien-Pazifik dominierte den Hydrazin Markt mit einem Hydrazin Marktanteil von 55,51 % im Jahr 2025 und wird voraussichtlich den schnellsten CAGR von 6,05 % bis 2031 verbuchen. Chinas integrierte Wertschöpfungskette, von Ammoniak-Rohstoffen bis hin zu nachgelagerten Pestiziden, verleiht Kostenführerschaft, während Indiens Ausbau der Pharmaindustrie die Importe von hochreinem Hydrat ankurbelt. Staatliche Anreize für die lokale Produktion von Spezialchemikalien stimulieren weitere Kapazitätserweiterungen trotz sicherheitsbezogener Gegenwinds.
Nordamerika bleibt ein reifes, aber sich weiterentwickelndes Marktumfeld. Regulatorische Compliance erhöht die Betriebskosten, aber Verteidigungsanwendungen und Korrosionsschutzkontrakten halten den grundlegenden Hydrazin-Verbrauch aufrecht. Die Übernahme von Calca Solutions durch Private-Equity im Jahr 2024 unterstreicht das Investorenvertrauen in stetigen freien Cashflow und zukünftige Volumenunterstützung durch Feststoffraketenmotorprogramme der nächsten Generation.
Europa ist mit den stärksten Hürden konfrontiert, da der Zulassungsdruck unter REACH eskaliert. Mehrere mittelständische Formulierer haben Kapazitäten reduziert oder die Beschaffung auf verbundene Unternehmen in der Türkei und Osteuropa verlagert, um Lizenzverzögerungen zu umgehen. Insgesamt schaffen unterschiedliche Regulierungsregime einen Zwei-Geschwindigkeits-Hydrazin Markt, in dem Asien-Pazifik beschleunigt, während Europa konsolidiert und Nordamerika zwischen Risikomanagement und strategischer Notwendigkeit abwägt.

Regulatorisches Umfeld
Hydrazin unterliegt in den wichtigsten Verbrauchsregionen einer strengen, gefahrenbasierten Regulierung aufgrund seiner Toxizität und krebserzeugenden Einstufung. In der Europäischen Union ist Hydrazin (CAS 302-01-2) von der Europäischen Chemikalienagentur (ECHA) als besonders besorgniserregender Stoff (SVHC) auf der Kandidatenliste (Karzinogen Kategorie 1B) gelistet, was die Compliance-Anforderungen für Hersteller und Anwender im Rahmen von REACH (EG) Nr. 1907/2006 erhöht, einschließlich strengerer Arbeitsplatzkontrollen und Dokumentationspflichten für die industrielle Handhabung.
In Nordamerika liegt der regulatorische Schwerpunkt auf Arbeitsschutz und Umweltrisikomanagement. Die Vereinigten Staaten wenden über die OSHA-Richtlinien zur Chemikalienexposition sowie EPA-Risikobewertungsressourcen (einschließlich IRIS) bundesweite Arbeitsplatzanforderungen an. Kanada veröffentlicht ebenfalls Federal Environmental Quality Guidelines (FEQG) für Hydrazin zum Schutz aquatischer Lebensräume und zur Steuerung des Einleitungsmanagements. Zusammen fördern diese Rahmenwerke Investitionen in geschlossene Transfersysteme, Überwachung und Abwasserkontrollen für die Kesselwasseraufbereitung und andere industrielle Anwendungen, bei denen Luft- oder Wasseremissionen ein wesentliches Compliance-Risiko darstellen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Hydrazin beginnt mit vorgelagerten Rohstoffen wie Ammoniak und Oxidationsmitteln (zum Beispiel Natriumhypochlorit oder Wasserstoffperoxid) sowie Zwischenprodukten oder Lösungsmitteln, die in kommerziellen Verfahren eingesetzt werden. Die Produktion nutzt üblicherweise Varianten des Raschig-, Harnstoff-, Ketazin- oder Wasserstoffperoxid-Ketazin-Verfahrens, gefolgt von Konzentration und Reinigung zu Hydrazinhydrat (der dominierenden gehandelten Form), mit kleineren Mengen an wasserfreiem Hydrazin und Derivatsalzen. Angesichts des hohen Gefahrenpotenzials von Hydrazin werden Logistik und Verpackung streng kontrolliert, mit einer Tendenz zu Massenhydrat, das in zugelassenen Behältern versandt wird, sowie dedizierter Lagerung und Handhabung bei den Kunden vor Ort.
Der nachgelagerte Verbrauch verteilt sich auf agrochemische Zwischenprodukte, pharmazeutische Synthese, Polymerschäumungs- und Treibmittel, Wasseraufbereitung und Sauerstoffbindung in Kesseln sowie Nischenanwendungen im Antriebsbereich. Engpässe konzentrieren sich auf EHS-konforme Betriebsabläufe, insbesondere Abwasser- und Solemanagement aus der Produktion, sowie auf die Kapitalintensität geschlossener Handhabungssysteme. Diese Einschränkungen begünstigen tendenziell größere, integrierte Hersteller und langfristige Verträge mit industriellen Abnehmern. Die Angebotskonzentration in Asien, insbesondere China, beeinflusst zudem Verfügbarkeit und Preisgestaltung für Importmärkte wie Indien, die Vereinigten Staaten und Teile Europas, wo Compliance-Kosten und die Komplexität der Zulassung die Beschaffung hin zu Tochtergesellschaften oder alternativen Handelswegen verschieben können.
Wettbewerbslandschaft
Das globale Hydrazin-Angebot ist mäßig fragmentiert. Strategische Kapitalausgaben zielen auf Engpassbeseitigung und digitale Prozesssteuerung ab und nicht auf neue Megaanlagen, was eine kapitalgerechte Haltung angesichts unsicherer westlicher Nachfrage widerspiegelt. Asiatische Marktführer investieren in abwasserfreie Klärsysteme und automatisiertes Fass-Abfüllen, um steigenden ESG-Erwartungen von multinationalen Käufern gerecht zu werden. Der Calca Solutions-Deal veranschaulicht das finanzielle Interesse an Anlagen, die regulierte Verteidigungs- und Wasserbehandlungsmärkte bedienen. Gleichzeitig untersuchen Technologiepartnerschaften mit Katalysatorentwicklern die Funktion von Hydrazin als Wasserstoffträger und eröffnen Optionen jenseits traditioneller Anwendungsgebiete.
Hydrazin-Branchenführer
Arkema
Lanxess
Nippon Carbide Industries Co., Inc.
Otsuka Chemical Co.,Ltd.
Yibin Tianyuan Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Lokalisierung von Kapazitäten in Asien-Pazifik wird zu einem praktischen Schwerpunkt, da regionale Endanwender ihren Verbrauch in den Bereichen Agrochemikalien, Pharmazeutika, Polymerschäume und industrielle Wasseraufbereitung ausweiten. Im Januar 2026 gab Spl Additives Private Limited eine geplante Erweiterung der Hydrazinhydrat-Kapazität im RIICO Industrial Area, Hanumangarh, Rajasthan, von 195 Tonnen pro Monat auf 1.000 Tonnen pro Monat bekannt (Projektwert 161 Crore Rupien). Die Ankündigung deutet auf aktive Investitionen hin, die auf die Unterstützung der Inlandsnachfrage und die Reduzierung der Importabhängigkeit bei Hydratqualitäten abzielen.
Auch compliance-getriebene Prozess- und Infrastrukturaufrüstungen schaffen eine klare Chance, insbesondere für Anbieter, die hochreines Hydrat mit geringeren Emissionen und sichererer Handhabung liefern können. In der Europäischen Union fördern die Anforderungen an Abwasser- und Abgasmanagement im Chemiesektor im Rahmen der Industrieemissionsrichtlinie (2010/75/EU) und der zugehörigen Schlussfolgerungen zu den besten verfügbaren Techniken (BVT) sowohl Hersteller als auch Großverbraucher dazu, Abscheidungs-, Überwachungs- und Abwasserbehandlungssysteme zu stärken. In Nordamerika erhöhen Umweltkontrollen wie die Behandlungsstandards der US-EPA für gefährliche Abfälle bei Hydrazin (U133) im Rahmen des RCRA sowie kanadische Leitlinien zur Schadstoffvermeidung und zum Gewässerschutz den Wert schlüsselfertiger Lösungen für Lagerung, Dosierung und Rückhaltung für Kunden aus dem Kraftwerks- und Industriewasseraufbereitungssektor.
Aktuelle Branchenentwicklungen
- März 2026: Arkema meldete einen Kapazitätserweiterungsplan an seinem Changshu Kynar PVDF-Produktionsstandort in China, mit Produktionsstart geplant für 2028. Obwohl es sich nicht um eine Hydrazin-Anlage handelt, zeigt der Schritt eine anhaltende Kapitalallokation in Asien für hochspezifische Materialien, die in energiebezogenen Anwendungen eingesetzt werden, und unterstreicht die breitere Anziehungskraft der Region auf vorgelagerte Lieferketten für Spezialchemikalien und Investitionsprioritäten.
- September 2025: NewMarket Corporation gab eine endgültige Vereinbarung zum Erwerb von Mars TopCo bekannt, der Muttergesellschaft von Calca Solutions, einem US-Hersteller von hochreinem Hydrazin für Luft- und Raumfahrtanwendungen. Die Transaktion konsolidiert die Angebotskontrolle rund um eine regulierte Anwendungsbasis mit hohen Eintrittsbarrieren und stärkt Calcas Position für langfristige Vertragsabschlüsse mit Kunden aus Verteidigung und Raumfahrt.
- März 2024: AE Industrial Partners erwarb Calca Solutions und kündigte eine Erweiterung der Hydrazinkapazität in Lake Charles, Louisiana, an, um die Nachfrage aus Verteidigung und Luft- und Raumfahrt zu unterstützen. Die Investition unterstrich den erneuten Fokus auf die Widerstandsfähigkeit der heimischen Versorgung und eine compliance-gerechte Produktion hochreiner Qualitäten für einsatzkritische Anwendungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Verkauf und die Verwendung von Hydrazin und seinen gängigen kommerziellen Formen, die als chemische Zwischenprodukte und funktionale Additive in den wichtigsten Endanwendungen eingesetzt werden, wobei die Nachfrage in den wichtigsten Erzeuger- und Verbraucherregionen erfasst wird.
Ausschlüsse aus dem Anwendungsbereich: Diese Marktgrößenbestimmung schließt firmeneigenes, im Prozess erzeugtes Hydrazin aus, das am selben Standort produziert und verbraucht wird, ohne dass ein externer Verkauf erfolgt, sowie nachgelagerte Fertigformulierungen, in denen Hydrazin nur ein untergeordneter Bestandteil ist.
Übersicht der Segmentierung
- Nach Typ
- Hydrazinhydrat
- Hydrazinnitrat
- Hydrazinsulfat
- Andere Typen
- Nach Anwendung
- Korrosionsinhibitor
- Sprengstoffe
- Raketentreibstoff
- Medizinischer Wirkstoff
- Vorläufer für Pestizide
- Treibmittel
- Andere Anwendungen
- Nach Endverbraucherbranche
- Pharmazeutika
- Agrochemikalien
- Industrie
- Andere Endverbraucherbranchen
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Türkei
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Für den Sekundärforschungsteil setzen wir zunächst den Branchenkontext und bauen den Nachfragepool anhand nachvollziehbarer öffentlicher Daten auf. Typische Eingaben umfassen Handels- und Produktionssignale aus Quellen wie UN Comtrade, nationalen Zollstatistiken und Berichten über Freisetzungen von Industriechemikalien (zum Beispiel dem US EPA Toxics Release Inventory). Sicherheits- und Handhabungsvorschriften von Regulierungsbehörden wie OSHA und ECHA helfen uns zudem zu verstehen, wo sich die Nachfrage verschieben kann, wenn sich Compliance-Kosten und Genehmigungszeiträume ändern.
Anschließend verknüpfen wir diese Makrosignale mit der Marktmechanik unter Verwendung von Geschäftsberichten, Investorenpräsentationen und Pressemitteilungen von Unternehmen, gefolgt von relevanten Patentdatenbanken und peer-reviewten Fachzeitschriften für Prozess- und Anwendungstrends (zum Beispiel Ketazin-Verfahren, Reinheitsanforderungen und Substitutionsdiskussionen). Soweit verfügbar, werden kostenpflichtige Abonnements in begrenztem Umfang für Unternehmensfinanzdaten und Nachrichtenscreening genutzt sowie zur Kreuzprüfung von Import- und Exportmustern auf höherer Ebene. Die hier aufgeführten Quellen sind exemplarisch, und viele weitere öffentliche Referenzen werden ebenfalls für Datenerfassung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung mit Personen zu überprüfen, die laufend Hydrazinpreisgestaltung, Volumenplanung und regulatorische Compliance verwalten. Wir befragten Hersteller, Distributoren und Großabnehmer in APAC, EMEA und Amerika, sodass regionale Kapazitätsänderungen und Nachfragesaisonalität besprochen und anschließend in das Modell zurückgespielt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 14% | APAC: 44% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 35% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 51% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Produktion, Handelsströme und Endverbrauchsintensität zu einem adressierbaren Nachfragepool rekonstruiert und anschließend anhand beobachteter Preisbänder für die relevanten Hydrazinformen in Marktwert umgerechnet werden. Um die Gesamtsummen realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, wie beispielsweise stichprobenweise Bestätigungen von Lieferantenkapazitäten, Kanalgespräche über typische Vertragsstrukturen und eine Berechnung aus Volumen mal durchschnittlichem Verkaufspreis für einige Hauptanwendungen.
Im Modell verfolgen wir praktische Eingabegrößen, die die Hydrazin-Nachfrage tendenziell beeinflussen, wie Trends bei der Produktion agrochemischer Zwischenprodukte, Nutzungssignale für Polymerschäumung und Treibmittel, den Verbrauch von Korrosionsinhibitoren in Kraftwerks- und Industriewassersystemen, Aktivitätsindikatoren aus Luft- und Raumfahrt sowie Verteidigung im Zusammenhang mit Treibstoffen sowie regionale Auslastungsraten und geplante Stillstände an Hydrazinanlagen. Da sich diese Eingabegrößen nicht alle gleichzeitig bewegen, setzen wir für die Prognose auf Szenarioanalysen, bei denen Basis-, Hoch- und Niedrigfälle festgelegt und anschließend anhand des Expertenkonsenses zu Kapazitätserweiterungen, regulatorischer Verschärfung und Preisweitergabe angepasst werden. Wenn für ein kleines Land oder eine Nischenanwendung keine direkte Volumenangabe verfügbar ist, werden Lücken durch Proxy-Verhältnisse (Handelsintensität, nachgelagerte Produktionsindizes und vergleichbare Pro-Kopf-Industrieaktivität) geschlossen, bevor sie in Interviews erneut überprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, sodass große Abweichungen hinterfragt werden, bevor die Zahlen finalisiert werden. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Handelssummen, angekündigten Kapazitäten und nachgelagerten Produktionsindikatoren und untersuchen anschließend Abweichungen, die außerhalb der erwarteten Bandbreiten liegen.
Eine zweite Analystenprüfung wird genutzt, um die Eingabegrößen, Umrechnungsschritte und alle Preisannahmen zu hinterfragen, wonach Folgegespräche ausgelöst werden, wenn sich eine Schlüsselvariable wesentlich verändert hat. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Updates erfolgen, wenn wichtige Ereignisse eintreten, wie Anlagenausfälle, Inbetriebnahmen neuer Kapazitäten oder Regulierungsänderungen. Vor der Auslieferung werden die neuesten öffentlichen Datenpunkte erneut überprüft, damit Kunden eine aktualisierte Sicht und keine veraltete Momentaufnahme erhalten.
Vergleich der Hydrazin-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den Hydrazinmarkt variieren weiterhin, selbst wenn dieselben Endanwendungen behandelt werden, da Unternehmen nicht immer übereinstimmen, was gezählt wird, welches Jahr für die Preisgestaltung verwendet wird und wie Volumina in Umsatz umgerechnet werden. Unterschiede zeigen sich auch, wenn sich eine Schätzung auf einen einzelnen Nachfrageindikator stützt, während eine andere Handel, Produktion und Endverbrauchsintensität zu einer Gesamtsicht kombiniert.
Firmeneigenes, im Prozess erzeugtes Hydrazin, das nie in den externen Handel eintritt, liegt außerhalb des Anwendungsbereichs von Mordor Intelligence, was den Wert im Vergleich zu Schätzungen senken kann, die implizit die gesamte Produktion als marktfähiges Volumen behandeln. Wir sehen auch Lücken, wenn andere einen einzigen globalen Durchschnittspreis über alle Qualitäten und Derivate hinweg anwenden oder wenn Währungszeitpunkte und Aktualisierungszyklen nicht auf dasselbe Jahr abgestimmt sind, was die angegebenen USD-Gesamtsummen aufblähen oder komprimieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,58 Mrd. USD (2025) | |
| Globaler Forschungsverlag A | 0,58 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und stützt den Wert typischerweise auf einen einzigen angegebenen Umsatzpunkt, wodurch qualitätsspezifische Preisunterschiede und jahresbezogene Währungszeitpunkte übersehen werden können. |
| Branchenforschungsverlag B | 0,58 Mrd. USD (2025) | Erweitert den Prognosehorizont und verwendet unter Umständen eine breitere Einbeziehung von Derivaten und Anwendungsgruppen, was den Wert verschieben kann, selbst wenn das Bezugsjahr ähnlich erscheint. |
Die Tabelle zeigt, dass die Abweichung häufig eher an Definitionen und Umrechnungsschritten liegt als an der Nachfragerichtung. Indem der Anwendungsbereich auf extern verkauftes Hydrazin beschränkt und das Volumen mit anwendungsspezifischen Preisbändern verknüpft wird, bleibt die Endzahl nachvollziehbar auf Eingabedaten zurückführbar, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hydrazin Markt im Jahr 2026?
Die Hydrazin Marktgröße erreichte im Jahr 2026 388,76 Kilotonnen.
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Das Volumen wird voraussichtlich mit einem CAGR von 5,71 % wachsen und bis 2031 513,16 Kilotonnen erreichen.
Welche Region führt beim Verbrauch?
Asien-Pazifik hielt im Jahr 2025 55,51 % des globalen Volumens und ist auch die am schnellsten wachsende Region.
Welches Endverbrauchersegment wächst am schnellsten?
Pharmazeutika werden voraussichtlich mit einem CAGR von 5,98 % zulegen und andere Sektoren übertreffen.
Was sind die wichtigsten regulatorischen Gegenwinds?
Die strenge Einstufung unter EU REACH und der Wechsel zu grünen Monopropellanten schränken das künftige Nachfragewachstum in westlichen Märkten ein.
Warum wird Hydrazinhydrat bevorzugt?
Seine wässrige Form senkt den Dampfdruck und vereinfacht den Transport, was seinen Anteil von 60,17 % an der Nachfrage im Jahr 2025 erklärt.
Seite zuletzt aktualisiert am:



