
Marktgröße und Marktanteil für industrielle Wasserbehandlungschemikalien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
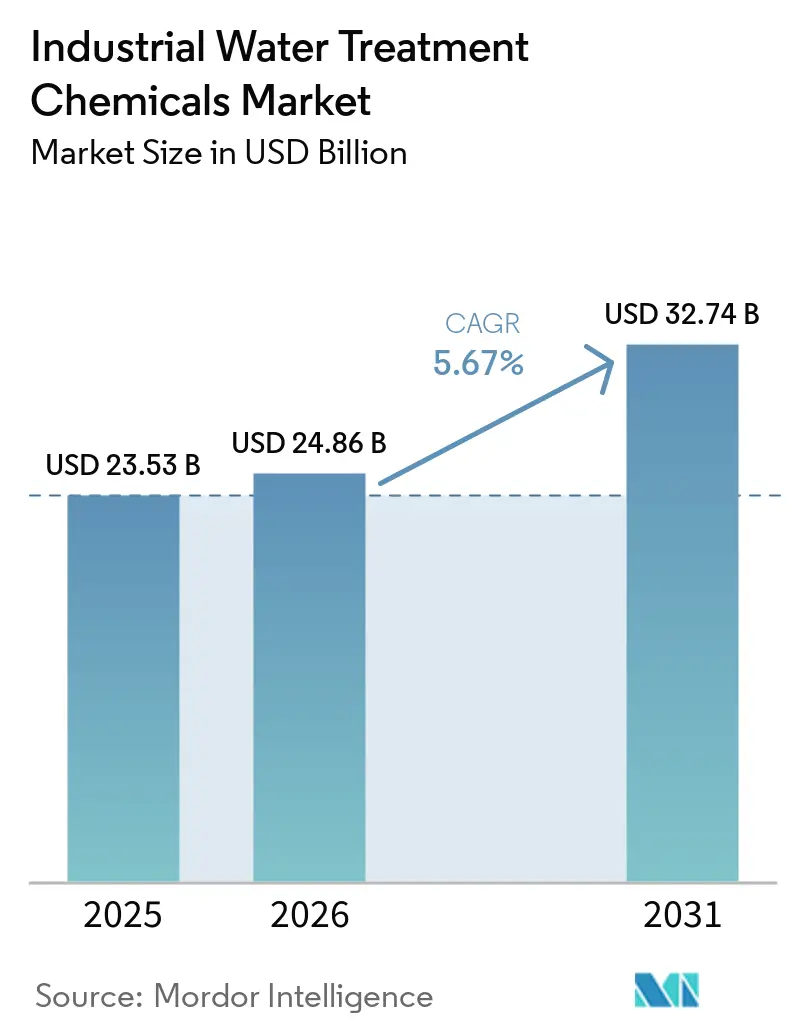
| Marktgröße (2026) | 24.86 Milliarden US-Dollar |
| Marktgröße (2031) | 32.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
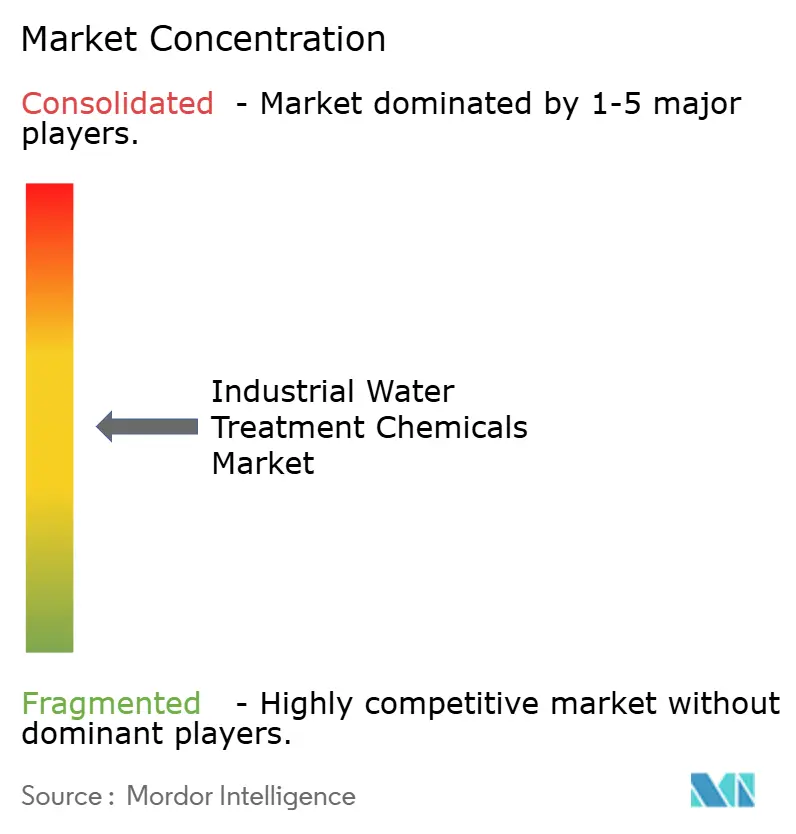
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Wasserbehandlungschemikalien von Mordor Intelligence
Die Marktgröße für industrielle Wasserbehandlungschemikalien wurde im Jahr 2025 auf USD 23,53 Milliarden geschätzt und soll von USD 24,86 Milliarden im Jahr 2026 auf USD 32,74 Milliarden bis 2031 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch verschärfte PFAS-Entfernungsvorschriften, die Ausweitung von Schiefergasoperationen, die das Volumen des geförderten Wassers erhöhen, sowie steigende industrielle Wasserwiederverwendungsziele in wasserarmen Regionen gestützt. Anbieter verlagern sich von entsorgungsorientierten Lösungen hin zu Ressourcenrückgewinnungsmodellen, die fortschrittliche Chemikalien mit KI-gestützten Dosiersystemen kombinieren. Der Energiesektor bleibt weiterhin der Haupttreiber der Nachfrage, während Biozide und Desinfektionsmittel den breiteren Markt für industrielle Wasserbehandlungschemikalien übertreffen, da die industrielle mikrobiologische Kontrolle geschäftskritisch wird. Die Wettbewerbsdynamik verschärft sich, da Full-Service-Modelle – die digitale Überwachung, Spezialchemikalien und Ausrüstung kombinieren – Standardchemikalienverträge ersetzen.
Wichtigste Erkenntnisse des Berichts
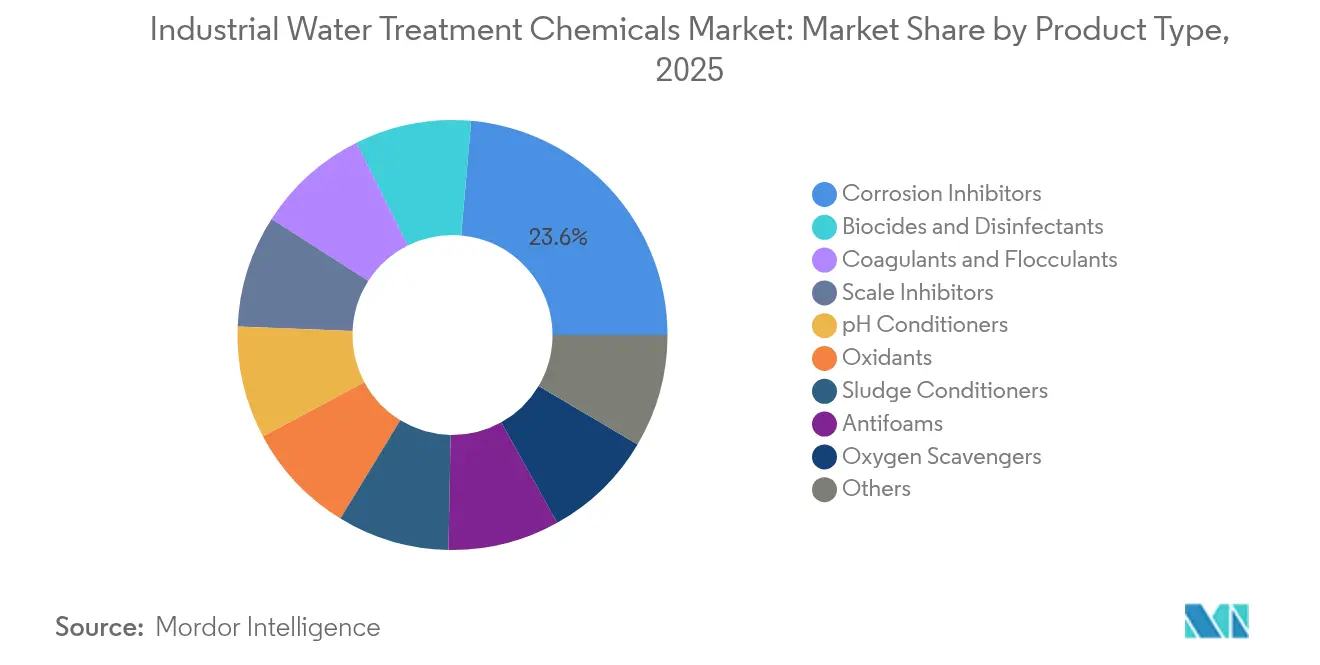
- Nach Produkttyp führten Korrosionsinhibitoren mit einem Marktanteil von 23,62 % am Markt für industrielle Wasserbehandlungschemikalien im Jahr 2025; Biozide und Desinfektionsmittel sollen bis 2031 mit einer CAGR von 6,56 % wachsen.
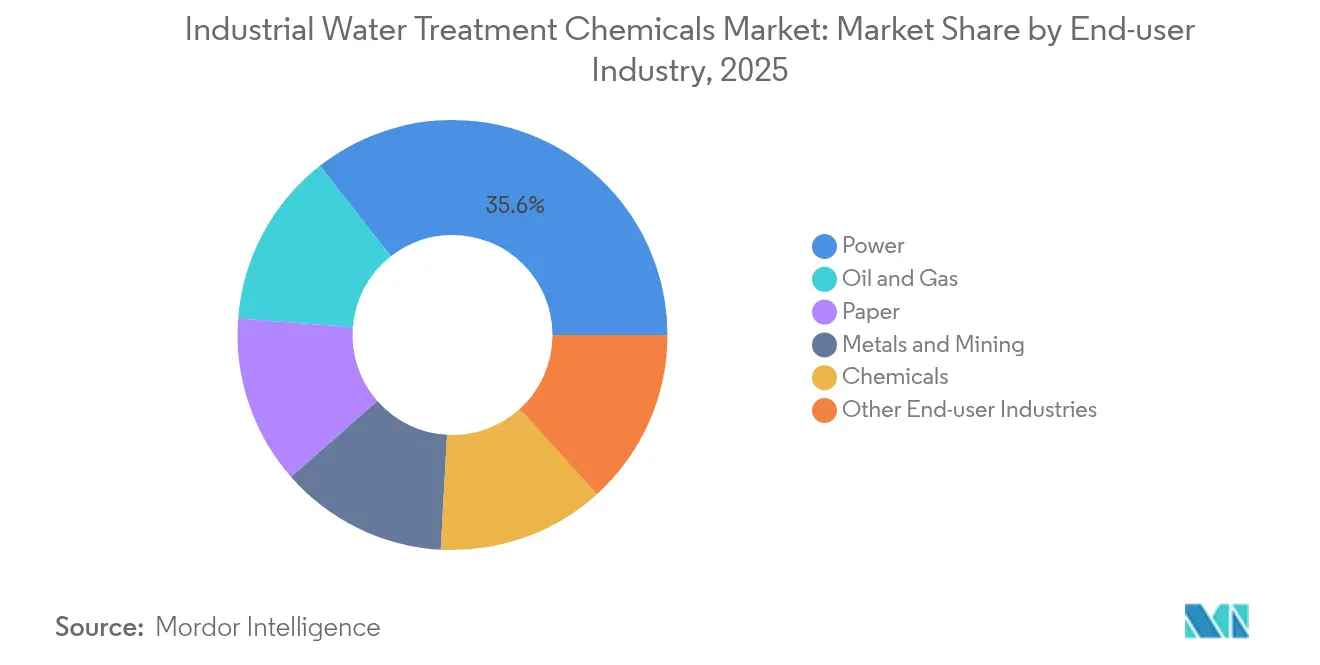
- Nach Endverbraucherbranche hielt das Energiesegment im Jahr 2025 einen Anteil von 35,58 % an der Marktgröße für industrielle Wasserbehandlungschemikalien, während Öl und Gas mit einer CAGR von 6,38 % bis 2031 am schnellsten wächst.
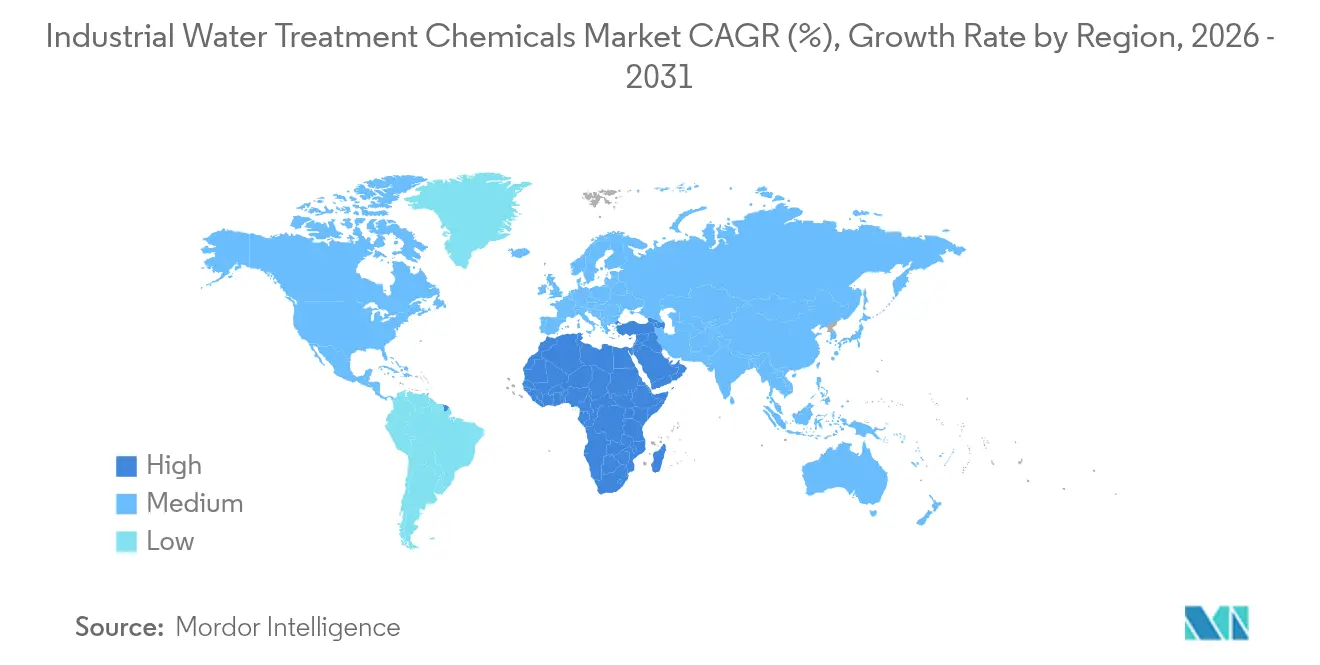
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 36,92 %, während die Region Naher Osten und Afrika mit einer CAGR von 6,8 % bis 2031 voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Mengen an gefördertem Wasser aus dem Schiefergasbereich (USA) | +1.2% | Nordamerika, mit Ausstrahlungseffekten auf die globale Technologieübernahme | Mittelfristig (2–4 Jahre) |
| Wachstum bei der Abwassererzeugung in der Chemie- und Zellstoff- und Papierindustrie | +0.8% | Global, mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verschärfung der Einleitungsnormen für Schwermetalle und chemischen Sauerstoffbedarf | +1.5% | Global, mit strengster Durchsetzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur industriellen Wasserwiederverwendung in wasserarmen Regionen | +1.1% | Asien-Pazifik als Kernregion, Naher Osten und Afrika, mit Ausweitung auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| PFAS-Entfernungsanforderungen in industriellen Abwässern | +1.3% | Global, mit Nordamerika und Europa als Vorreiter bei der anfänglichen Einhaltung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Mengen an gefördertem Wasser aus dem Schiefergasbereich
Schieferoperationen im Permian-Becken erzeugen täglich Millionen von Barrel gefördertes Wasser, das ausgefeilte Oxidationsmittel, Biozide und Hochtemperatur-Koagulationsmittel für eine sichere Wiederverwertung oder Entsorgung erfordert. Die daraus resultierende Chemikaliennachfrage wird durch die Betreiberziele verstärkt, bis zu 90 % des Rückflusswassers wiederzuverwerten, da dies die Süßwasserentnahme und Entsorgungsgebühren senkt. Anbieter, die korrosionsbeständige Mischungen formulieren, die Temperaturen von 140 °C und gelöste Feststoffe von über 150.000 mg/l standhalten, erzielen Premiumpreise. Zunehmend werden in Feldanwendungen KI-Dosiersysteme auf Behandlungsgestelle aufgesetzt, was Überdosierungen reduziert und den Chemikalienverbrauch um 15–25 % senkt, während die Leistung aufrechterhalten wird. Diese Vorteile schaffen einen wirtschaftlichen Anreiz, der höhere Volumina für den Markt für industrielle Wasserbehandlungschemikalien sichert.
Verschärfung der Einleitungsnormen für Schwermetalle und chemischen Sauerstoffbedarf
Die Industrieemissionsrichtlinie der Europäischen Union und die NPDES-Genehmigungen der Vereinigten Staaten legen niedrigere Grenzwerte für Cadmium, Quecksilber und chemischen Sauerstoffbedarf fest und zwingen Fabriken zur Aufrüstung ihrer Behandlungsanlagen. Fortschrittliche organische Bindemittel in Kombination mit eisenbasierten Koagulationsmitteln erfassen Feinpartikel und gelöste Metalle effektiver als herkömmliche Aluminiumsulfatlösungen. In Kombination mit Echtzeit-Trübungssensoren berichten Anlagen von einer 35-prozentigen Reduzierung der Schlammproduktion und einem 20-prozentigen Rückgang des Koagulationsmittelverbrauchs ohne Beeinträchtigung der Compliance[1]Royal Society of Chemistry, "Tensidverstärkte Koagulation für PFAS," rsc.org. Der regulatorische Druck, verbunden mit messbaren Betriebskosteneinsparungen, beschleunigt die Einführung in den Segmenten Textil, Metallveredelung und Elektronik.
Vorschriften zur industriellen Wasserwiederverwendung in wasserarmen Regionen
Saudi-Arabien strebt bis 2025 eine 100-prozentige Wiederverwendung von behandeltem kommunalem Abwasser an, unterstützt durch Infrastrukturfinanzierungen in Höhe von USD 80 Milliarden. Ähnliche Maßnahmen in Indien und Südafrika verpflichten Fabriken zur Schließung von Wasserkreisläufen. Die Qualitätsanforderungen für die Wiederverwendung sind strenger als die Einleitungsnormen, was die Nachfrage nach mehrstufigen Chemikalienprogrammen steigert, die trübungsarmes und salzarmes Abwasser liefern. Anbieter innovieren mit biologisch abbaubaren Korrosionsinhibitoren und tanninbasierten Koagulationsmitteln, die ihre Leistung über mehrere Zyklen aufrechterhalten, die Membranlebensdauer verlängern und die Gesamtreagenzienbelastung senken. Diese Angebote positionieren den Markt für industrielle Wasserbehandlungschemikalien als Wegbereiter industrieller Kreislaufwirtschaft.
PFAS-Entfernungsanforderungen in industriellen Abwässern
Die EPA-Höchstwerte für Schadstoffe von 4–10 ppt für sechs PFAS-Verbindungen erfordern sofortige Nachrüstungen bei US-amerikanischen Versorgungsunternehmen, wobei die Compliance-Kostenschätzungen USD 50 Milliarden übersteigen. Standard-Aluminiumsulfat- oder Eisensalze entfernen weniger als 20 % der langkettigen PFAS, was die Nachfrage nach kationischer tensidgestützter Koagulation antreibt, die die Entfernung auf über 80 % steigert. Rückstände nach der Koagulation belasten granulierte Aktivkohlebetten, die häufige Reaktivierungschemikalien benötigen und so nachgelagerte Möglichkeiten erweitern. Die Delaware-Anlage von Veolia mit 42 GAC-Filtern veranschaulicht den Umfang und die Komplexität des Chemikalienverbrauchs in einer PFAS-konformen Umgebung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Substitution durch Membran- und UV-Systeme | -0.8% | Global, mit schnellerer Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise für Spezialchemikalien | -0.6% | Global, mit den größten Auswirkungen in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Fahrpläne zugunsten chemikalienfreier Behandlungen | -0.4% | Primär Nordamerika und EU, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Membran- und UV-Systeme
Ultrafiltrationsmodule in Kombination mit UV-LED-Desinfektion erreichen jetzt eine 93-prozentige Trübungsentfernung bei 22 % geringerem Koagulationsmittelbedarf als herkömmliche Anlagen. Kommunale Versorgungsunternehmen in China betreiben bereits 6,7 Millionen m³/Tag membranbasierter Kapazität, was die Mengen an Aluminiumsulfat und Polymeren verringert. Chemikalienanbieter reagieren, indem sie ihre Portfolios auf Antifouling-Reiniger und Membrankonservierungsmittel ausrichten. Während die Gesamtreagenzienmengen sinken können, bleibt das Umsatzpotenzial erhalten, wenn Anbieter auf diese margenstarken Ergänzungsprodukte umsteigen.
Volatile Rohstoffpreise für Spezialchemikalien
Aufwärtsschwankungen bei Ethylenoxid- und Isothiazolinon-Vorprodukten schmälern die Margen bei Kesselsteinschutzmitteln und Bioziden. Käufer in Schwellenmärkten reagieren am empfindlichsten auf Preise und können Anlagenaufrüstungen während Preisspitzen verschieben. Unternehmen sichern sich durch Rückwärtsintegration und biobasierte Alternativen ab, aber kurzfristige Schwankungen schaffen weiterhin Budgetunsicherheiten, die den Markt für industrielle Wasserbehandlungschemikalien belasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Korrosionsinhibitoren behalten die Umsatzführerschaft, während Biozide beschleunigenKorrosionsinhibitoren erfassten im Jahr 2025 einen Marktanteil von 23,62 % am Markt für industrielle Wasserbehandlungschemikalien, was ihre zentrale Rolle beim Schutz von Hochdruckkesseln, Kondensatoren und Rohrleitungen unterstreicht. Die Nachfrage ist stabil, da Anlagenbetreiber Behandlungskosten von USD 0,10 pro Kubikmeter als günstige Versicherung gegen Ausfallkosten in Millionenhöhe betrachten. Organophosphat-Mischungen integrieren jetzt filmbildende Aminosäuren, die Temperaturschwankungen über 150 °C tolerieren, ohne sich auf Wärmetauscherflächen abzulagern, und verlängern so die Inspektionszyklen. Biozide und Desinfektionsmittel, obwohl heute kleiner, wachsen mit einer CAGR von 6,56 %, der höchsten innerhalb des Marktes für industrielle Wasserbehandlungschemikalien. Mikrobiologisch beeinflusste Korrosion kostet die Öl-, Gas- und Energiesektoren jährlich Milliarden, was die Nachfrage nach schnell wirkenden oxidierenden Bioziden wie DBNPA und Glutaraldehyd antreibt, die verschärfte Toxizitätsgrenzen erfüllen. KI-Dosiersysteme optimieren ppm-Werte, reduzieren Abfall und helfen Anlagen, unter den Einleitungsgrenzwerten für Restoxidationsmittel zu bleiben.
Kesselsteinschutzmittel, Koagulationsmittel und Flockungsmittel unterstützen weiterhin große Grundlastmengen. Biobasierte Tanninkoagulationsmittel erzielen PFAS-Abscheideeffizienzen, die mit Aluminiumsulfat vergleichbar sind, aber höhere Einkaufspreise beschränken sie auf nachhaltigkeitsorientierte Kunden. Oxidationsmittel, Entschäumer, Sauerstofffänger und Schlammkonditionierer bedienen Nischenanwendungen, liefern jedoch stabile Bruttomargen, da Leistungsspezifikationen standortspezifisch sind und hohe Wechselkosten aufweisen. Da Compliance-Schwellenwerte und Wiederverwendungsraten steigen, werden Spezialgemische anstelle von Einzweckreagenzien die Marktgröße für industrielle Wasserbehandlungschemikalien im Prognosezeitraum vorantreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Der Energiesektor bleibt Anker, während Öl und Gas inkrementelles Wachstum treibtDie Energiewirtschaft hatte im Jahr 2025 einen Anteil von 35,58 % am Markt für industrielle Wasserbehandlungschemikalien, was die starke Abhängigkeit des Sektors von hochreinem Kesselspeisewasser und die Notwendigkeit widerspiegelt, die Kesselsteinbildung in Kühltürmen zu kontrollieren, die pro Anlage Volumina von bis zu 100.000 m³/Tag verarbeiten. Behandlungsprogramme kombinieren phosphatfreie Kesselsteininhibitoren, brombasierte Biozide und neutralisierende Amine, um die Turbinenleistung zu sichern und Abwassernormen zu erfüllen. Eine stetige Stromnachfrage und schrittweise Kapazitätserweiterungen erhalten ein großes, aber reifes Umsatzvolumen aufrecht.
Demgegenüber verzeichnen Wasserbehandlungschemikalien für Öl und Gas das stärkste Wachstum mit einem CAGR von 6,38 %. Unkonventionelle Bohrlöcher fördern neun Barrel Produktionswasser pro Barrel Öl, wobei jedes Barrel mit hohem Salzgehalt, gelösten organischen Stoffen und Radionukliden belastet ist. Chemikalienlieferanten entwickeln Demulgatoren mit hohem Flammpunkt, Kesselsteininhibitoren für hohe Gesamtlösungsfeststoffe und sulfidspezifische Oxidationsmittel, die bei 140 °C funktionieren. Außendienstverträge bündeln häufig Logistik, Vor-Ort-Labore und digitale Überwachung, was den durchschnittlichen Umsatz pro Bohrloch steigert. Zellstoff- und Papierfabriken, die Metallverarbeitung und die chemische Fertigung ergänzen die Nachfrage. Sie setzen fortschrittliche Koagulationsmittel zur Fasergewinnung, Schwermetallfällungsmittel und Polymere zur Schlammenentwässerung ein, da die Behörden die Grenzwerte für Farbe, chemischen Sauerstoffbedarf und Metalleinleitungen verschärfen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für industrielle Wasserbehandlungschemikalien in Europa, Nordamerika und APAC
Der asiatisch-pazifische Raum führte den Markt für industrielle Wasserbehandlungschemikalien im Jahr 2025 mit einem Umsatzanteil von 36,92 %, angetrieben durch rasche Industrialisierung und den Ausbau der kommunalen Infrastruktur. China betreibt mehr als 580 membranbasierte Abwasseranlagen, die täglich 6,7 Millionen m³ behandeln, was die Nachfrage nach Antiscalants, Bioziden und Reinigungschemikalien zur Aufrechterhaltung des Permeatflusses steigert. Indiens Wasserinitiative Jal Jeevan Mission trägt bis 2025 zu einem jährlichen Wachstum von 9,7 % bei und eröffnet neue kommunale Ausschreibungsrunden, die sowohl konventionelle als auch fortschrittliche Chemikalien vorschreiben. Nordamerika bleibt ein technologischer Vorreiter. Die PFAS-Grenzwerte der EPA erfordern umfassende Nachrüstungen von Anlagen und veranlassen Versorgungsunternehmen, tensidverstärkte Koagulationsmittel, Ersatzchemikalien für granulierte Aktivkohle und oxidative Reiniger in großem Maßstab zu beschaffen. Schiefergasformationen erzeugen ein hohes Bedarfsvolumen an Spezialoxidationsmitteln, Bioziden und Korrosionsinhibitoren, die für Solen mit mehr als 150.000 mg/L TDS formuliert sind. Europa verfügt über eine ausgereifte, aber innovationsgetriebene Anwenderbasis, die biobasierte Polymere und phosphorarme Mischungen bevorzugt, die auf die Ziele des Green Deal ausgerichtet sind.
Markt für industrielle Wasserbehandlungschemikalien im Nahen Osten, Afrika und Lateinamerika
Die Region Naher Osten & Afrika wird voraussichtlich eine CAGR von 6,8 % verzeichnen, die weltweit höchste. Für Wasserprojekte in Saudi-Arabien vorgesehene 80 Milliarden USD sowie die umfassendere Entsalzungsexpansion im Golfraum stützen die Einführung von Antiscalants und Membranreinigern, die für RO-Anlagen mit hohem Salzgehalt ausgelegt sind. Industriecluster in den Vereinigten Arabischen Emiraten und Ägypten verfolgen Zero-Liquid-Discharge-Systeme und fördern damit den Einsatz von Verdunstungs-Antiscalants und Mehrzyklen-Korrosionsinhibitoren. Lateinamerika verzeichnet ein stetiges Wachstum, angeführt von Bergbauschwerpunkten in Chile und Peru, die Reagenzien für die Aufbereitung von Absetzwasser und die Arsenentfernung benötigen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten petrochemischen und anorganischen Rohstoffen (Tenside, Phosphonate, Amine, Acrylmonomere, Halogene und Metallsalze), die zu formulierten Koagulantien und Flockungsmitteln, Korrosions- und Kesselsteininhibitoren, Bioziden, Oxidationsmitteln, Sauerstofffängern und Membranreinigungschemikalien verarbeitet werden. Formulierer verkaufen über direkte Schlüsselkundenkanäle (Energieerzeugung, Raffinerie, Zellstoff und Papier, Metalle) sowie regionale Vertriebshändler und ergänzen zunehmend Vor-Ort-Service, Dosiertechnik und digitale Überwachung, um vom Rohstoffgeschäft hin zu leistungsbasierten Programmen zu wechseln. Jüngste Unternehmensaktionen spiegeln diese Integration wider, darunter der Abschluss der Übernahme von BW Water durch De Nora (Juli 2026) zur Stärkung seiner integrierten Wasserlösungen und elektrochemischen Technologieplattform sowie die Übernahme von Clear Water Technologies, LLC durch Kemira (Juni 2026) zum Ausbau der industriellen Servicekapazitäten rund um Kessel- und Kühlturmprogramme.
Auf der nachgelagerten Seite legen EPC-Unternehmen und Wassertechnologieanbieter Chemieprogramme innerhalb von Aufbereitungsstraßen wie Ultrafiltration und Umkehrosmose, Zero Liquid Discharge und fortschrittlicher Koagulation für Mikroschadstoffe fest, wodurch eine Nachfrage nach Spezialformulierungen und Reinigungsmitteln entsteht. Branchenspezifische Qualitätsanforderungen prägen die Beschaffung ebenfalls, etwa in der Elektronikfertigung, wo Kurita und Membrane Group India Kurita Membrane India Pvt Ltd (Juli 2026) gründeten, um fortschrittliche Wasseraufbereitungs- und Abwasserrecyclinglösungen anzubieten. Engpässe und Kostensensitivitäten bleiben an die Volatilität spezieller Rohstoffe gebunden (zum Beispiel Ethylenoxid und isothiazolinon-basierte Ketten) sowie an die Logistik, wodurch lokalisierte Fertigung, Lohnfertigung und Multi-Sourcing-Strategien zentral für die Wettbewerbsfähigkeit der Lieferanten bleiben.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei führende Unternehmen die Konsolidierung beschleunigen, um Technologieplattformen und regionale Präsenz zu sichern. Veolias Übernahme des verbleibenden 30-prozentigen Anteils an Water Technologies and Solutions gibt dem Unternehmen die End-to-End-Kontrolle über Chemikalien, Ausrüstung und KI-Diagnostik, mit angestrebten EUR 90 Millionen an zusätzlichen Synergien bis 2027. Ecolab erwarb Barclay Water Management für USD 50 Millionen im November 2024 und integrierte die proprietäre Monochloramin-Technologie in seine digitale ECOLAB3D-Suite. Diese Schritte unterstreichen eine Verlagerung hin zu integrierten Lösungen, die Kunden durch leistungsbasierte Verträge binden.
Solenis investiert USD 193 Millionen in den Ausbau der US-Kapazität für Polyvinylamin-Polymere, die in hochfesten Koagulationsmitteln verwendet werden, und ergänzt damit den Kauf des Bergbauflockungsmittelgeschäfts von BASF im Jahr 2024. Kemira stellt EUR 500 Millionen für Produkte mit erneuerbarem Inhalt bis 2030 bereit und antizipiert die steigende Nachfrage nach biobasierten Flockungsmitteln und Korrosionsinhibitoren in Europa. Kleinere regionale Akteure konzentrieren sich auf Nischenformulierungen, sehen sich jedoch mit Rohstoffvolatilität und verschärften Toxizitätsvorschriften konfrontiert, die die Compliance-Kosten erhöhen. Digitale Differenzierung sticht hervor: Anbieter, die Cloud-Dashboards mit Inline-Sensoren verknüpfen, sichern sich mehrjährige Serviceverträge und steigern den Querverkauf von Spezialgemischen im Markt für industrielle Wasserbehandlungschemikalien.
Marktführer für industrielle Wasserbehandlungschemikalien
Kemira
Ecolab Inc.
Solenis LLC
SNF Group
Kurita Water Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Wasserbehandlungschemikalien
- 3M
- Accepta Water Treatment
- BASF
- Buckman
- Chemifloc
- Clariant
- DuPont
- Ecolab Inc.
- Feralco AB
- Italmatch AWS
- IXOM
- Kemira
- Kurita Water Industries Ltd
- Lenntech B.V.
- SNF Group
- Solenis LLC
- Thermax Limited
- Veolia Water Technololgies, Inc.

Marktchancen und Zukunftsaussichten
Industrielle Wiederverwendung und die Versorgung mit hochspezifiziertem Prozesswasser schaffen weiterhin Freiraum für Chemieprogramme, die Membranen schützen und die Leistung unter variablen industriellen Lasten stabilisieren. Die Projektaktivität bindet den Chemikalienverbrauch bereits in neue Anlagen ein: VA TECH WABAG sicherte sich einen Auftrag zur industriellen Wasseraufbereitung für das Bina-Petchem- und Raffinerieerweiterungsprojekt der Bharat Petroleum Corporation Limited in Madhya Pradesh (Januar 2026), einschließlich einer Zero-Liquid-Discharge-Anlage, die typischerweise die Nachfrage nach Antiscalants, Reinigungsmitteln, Koagulantien und Flockungsmitteln sowie Korrosionsschutzpaketen über mehrstufige Kreisläufe hinweg steigert. In Europa trieb Evides Industriewater eine neue Prozesswasseranlage in Botlek, Niederlande, voran, deren Inbetriebnahme für das dritte Quartal 2026 geplant ist (angekündigt im April 2026), was fortgesetzte Investitionen in zuverlässigkeitsorientierte industrielle Wasserzentren unterstützt, die auf konsistente Dosier- und Überwachungsprogramme angewiesen sind.
PFAS- und Mikroschadstoffkontrolle stellen ebenfalls ein aktuelles Chancenfeld dar, da Politik und Programme die Aufbereitungsentscheidungen und den Chemikalienmix bereits verändern. Die US-EPA verfolgte 2026 weiterhin eine aktive PFAS-Regulierungsagenda, mit vorgeschlagenen Regelungen zur öffentlichen Kommentierung (Mai 2026). Die EU verabschiedete die Richtlinie (EU) 2024/3019, die Risikobewertungen für Mikroschadstoffe im kommunalen Abwasser sowie die schrittweise Einführung der vierten Reinigungsstufe für große Ballungsräume vorschreibt und damit industrielle und kommunale Schnittstellen zu Aufbereitungsstraßen mit höherer Entfernungsrate drängt. Investitionen in die Wiederverwendung erhöhen die Nachfragesichtbarkeit für fortschrittliche Chemikalien, darunter die Ankündigung der Regierung von Western Australia, 81 Millionen AUD zu investieren (Juni 2026), um die Kwinana Water Reclamation Plant um 10 Millionen Liter pro Tag an Recyclingwasserproduktion zu erweitern, sowie ein von Fluence gesicherter Auftrag über 3,7 Millionen USD für eine industrielle Wasseraufbereitungsanlage in Texas (Mai 2026), die Ultrafiltration und Umkehrosmose für die Kühlturm-Zusatzwasserversorgung nutzt. Zusammengenommen bestätigen diese Beispiele die Verschiebung hin zu membranzentrierten Systemen, in denen Antiscalants, Biozidstrategien und Reinigungschemikalien als wiederkehrende Verbrauchsmaterialien fungieren.
Recent Industry Developments in Markt für industrielle Wasserbehandlungschemikalien
- Juli 2026: Kurita und Membrane Group India gründeten Kurita Membrane India Pvt Ltd, um fortschrittliche Wasseraufbereitungs- und Abwasserrecyclinglösungen für die Elektronik- und Halbleiterindustrie in Indien bereitzustellen. Das Unternehmen konzentriert sich auf ein Hochreinheitssegment, in dem Chemieprogramme, Membranpflegechemikalien und strenge Kontaminationskontrollanforderungen den Wert gebündelter Lösungen und lokaler technischer Unterstützung erhöhen.
- Mai 2025: Veolia schloss die Übernahme des 30%-Anteils von CDPQ an Water Technologies and Solutions ab und erhielt damit die vollständige Eigentümerschaft an der Plattform. Die Übernahme stärkt die Fähigkeit, Spezialchemikalien, Ausrüstung und KI-gestützte Überwachung in einheitliche kommerzielle Programme zu integrieren, was leistungsbasierte Vertragsgestaltung und Cross-Selling unterstützt.
- November 2024: Ecolab übernahm Barclay Water Management für 50 Millionen USD, wodurch die iChlor-Monochloramin-Systemtechnologie hinzugefügt und in die ECOLAB3D-Digitalplattform integriert wurde. Der Deal erweiterte Ecolabs Angebot für Vor-Ort-Wassersicherheit und mikrobiologische Kontrolle und untermauerte die Verschiebung hin zu kombinierter Chemie plus digitalem Management anstelle einer reinen Chemikalienlieferung.


Markt für industrielle Wasserbehandlungschemikalien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Chemieprogrammen, die zur Konditionierung, zum Schutz und zur Reinigung industrieller Wassersysteme eingesetzt werden, damit Anlagen zuverlässig betrieben und Einleitungs- oder Wiederverwendungsziele erreicht werden können. Er schließt Chemikalien ein, die in Zulauf-, Prozesswasser-, Kühl-, Kessel- und Abwasserkreisläufen an Industriestandorten eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind kommunale Chemikalien zur Trinkwasseraufbereitung sowie nicht-chemische Ausrüstungen und Dienstleistungen wie Membranen, Filter und Pumpen.
Segmentierungsübersicht
- Nach Produkttyp
- Kesselsteinschutzmittel
- Korrosionsinhibitoren
- Biozide und Desinfektionsmittel
- Koagulationsmittel und Flockungsmittel
- pH-Konditionierer
- Entschäumer
- Sauerstofffänger
- Schlammkonditionierer
- Oxidationsmittel
- Sonstige
- Nach Endverbraucherbranche
- Öl und Gas
- Energie
- Papier
- Metalle und Bergbau
- Chemikalien
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau eines konsistenten Bildes der industriellen Aktivitäten und Wassernutzungsmuster, die typischerweise die Dosiernachfrage antreiben. Wir haben öffentliche Quellen herangezogen, darunter die US-amerikanische Umweltschutzbehörde (US EPA), die USGS-Wassernutzungsreihe, Eurostat-Industrieindikatoren, UN-Comtrade-Handelsströme für relevante Chemikalienkategorien sowie Abwasser- und Wiederverwendungsleitlinien von Organisationen wie der IWA.
Um die Annahmen je nach Endverwendung realistisch zu halten, haben wir außerdem Jahresberichte und technische Broschüren von Unternehmen, Investorenpräsentationen, regulatorische Aktualisierungen sowie seriöse Presseberichte über neue Anlagen, Schließungen und die Einhaltung von Abwasservorschriften ausgewertet. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import- und Export-Datenbank auf Sendungsebene genutzt, um Lieferantenpräsenzen und Produktmixveränderungen zu überprüfen. Die hier aufgeführten Quellen sind beispielhaft; weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um den Nachfragepool und die Preislogik zu validieren, insbesondere dort, wo öffentliche Daten auf Produktebene nicht ausreichend spezifisch sind. Wir haben mit einer Mischung aus Chemikalienlieferanten, Formulierern, Distributoren, EPC- und Wasserdienstleistungsteams sowie industriellen Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, sodass regionale Betriebspraktiken, Compliance-Intensität und Beschaffungsverhalten konsistent berücksichtigt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 33 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 53 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell wurde mithilfe eines Top-down-Nachfragepools erstellt, der den industriellen Wasserdurchsatz mit der typischen Behandlungsintensität verknüpft und diesen anschließend mithilfe durchschnittlicher Dosierbereiche und Preisbänder in einen Chemikalienwertes umrechnet. Wir haben den Nachfragepool anhand von Indikatoren wie der Wärmekrafterzeugung und dem Kesselspeisewasserbedarf, der Kapazitätsauslastung in Raffinerien und der Petrochemie, der Zellstoff- und Papierproduktion, der Stahl- und Bergbauaktivitäten sowie dem Wachstum bei Investitionen in die industrielle Abwasserbehandlung und -wiederverwendung abgebildet.
Nachdem die regionalen Gesamtwerte ermittelt worden waren, haben wir selektive Bottom-up-Näherungen verwendet, um die Zahlen zu bestätigen, darunter Stichproben zu Umsatzaufteilungen von Lieferanten, Kanalprüfungen zu gängigen Produktbündeln sowie Volumen-mal-Durchschnittsverkaufspreis-Prüfungen für stark nachgefragte Produktlinien wie Korrosionsinhibitoren, Kesselsteininhibitoren und Biozide. Wo Lücken bestanden, wurden Bandbreiten auf Basis der nächstvergleichbaren Branchen in derselben Region angewendet und nach Expertenfeedback angepasst.
Prognosen wurden mithilfe multivariater Regression erstellt, wobei unabhängige Variablen an dieselben Industrieproduktions- und Kapazitätsindikatoren geknüpft wurden, die im Nachfragepool verwendet wurden. Wir haben außerdem die erwartete Verschärfung von Einleitungsnormen und Wiederverwendungszielen einbezogen, die die Behandlungsintensität im Laufe der Zeit tendenziell erhöhen. Annahmen zur Entwicklung des Durchschnittsverkaufspreises wurden durch die Verwendung beobachteter Inflation, Rohstoffsignale und interviewbasierter Erwartungen zu Vertragsverlängerungszeitpunkten praxisnah gehalten, anstatt von gleichmäßigen Preiskurven auszugehen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter regionale Trends der Industrieproduktion, Handelsbewegungen für wichtige Chemikalienkategorien sowie offengelegte Leistungsdaten relevanter Geschäftsbereiche in öffentlichen Einreichungen. Wenn eine Zahl auffällig erschien, haben wir den Treiber bis zu seinem Eingangswert zurückverfolgt und dann Einheiten, den Zeitpunkt der Währungsumrechnung sowie etwaige Ausreißerannahmen bei Dosierung oder Preisgestaltung erneut geprüft, bevor sie die Überprüfung bestanden.
Es wurde ein mehrstufiger interner Überprüfungsprozess durchgeführt, und Experten wurden erneut kontaktiert, wenn neue Kapazitätserweiterungen, regulatorische Änderungen oder starke Rohstoffbewegungen die kurzfristige Nachfrage oder die Durchschnittsverkaufspreise beeinflussen könnten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung für industrielle Wasserbehandlungschemikalien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für industrielle Wasserbehandlungschemikalien weichen häufig voneinander ab, selbst wenn der Themenname identisch erscheint. Die Unterschiede entstehen in der Regel dadurch, was als industriell gegenüber kommunal gezählt wird, wie Dienstleistungen und Ausrüstungen behandelt werden und wie Preise von Jahr zu Jahr umgerechnet und aktualisiert werden.
Kommunale Chemikalien zur Trinkwasseraufbereitung sind ausgeschlossen, da sie anderen Nachfragetreibern und Beschaffungszyklen folgen und im Geltungsbereich von Mordor Intelligence außerhalb des Gesamtwertes für industrielle Wasserbehandlungschemikalien liegen. Dies erklärt, warum einige größere Zahlen nicht übereinstimmen. Unterschiede treten auch auf, wenn eine Schätzung Behandlungsausrüstungen, Vor-Ort-Serviceverträge oder breitere Körbe von Wasserbehandlungschemikalien einbezieht, die nicht auf industrielle Kreisläufe beschränkt sind. Ein weiterer häufiger Treiber ist das für die Währungsumrechnung verwendete Jahr sowie die Häufigkeit, mit der Listenpreise und Vertragspreise aktualisiert werden, was den ausgewiesenen Wert verschieben kann, selbst wenn die Volumina ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,86 Mrd. USD (2026) | |
| Globaler Forschungsanbieter A | 19,02 Mrd. USD (2026) | Verwendet einen engeren Satz einbezogener industrieller Anwendungen und neigt dazu, konservative Dosierungs- und Durchschnittsverkaufspreisannahmen beizubehalten, was den Gesamtwert für dasselbe Jahr reduziert. |
| Branchenforschungsanbieter B | 41,74 Mrd. USD (2025) | Scheint einen breiteren Chemikalienkorb zu verwenden, der kommunale und industrielle Nachfrage vermischen kann, und das Basisjahr sowie das Prognosefenster weichen ab, was die Vergleichbarkeitslücken vergrößert. |
Die Tabelle zeigt, dass die Streuung größtenteils durch Unterschiede im Geltungsbereich und in der Jahresausrichtung erklärt wird und nicht durch einen einzelnen Eingangswert. Indem die einbezogenen Elemente auf industrielle Wasserkreisläufe beschränkt und die Gesamtwerte anschließend mit Produktions-, Kapazitäts- und Preisrealitätsprüfungen abgeglichen werden, ergibt sich eine Zahl, die sich leichter auf beobachtbare Treiber und nachvollziehbare Schritte zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für industrielle Wasserbehandlungschemikalien?
Der Markt wird im Jahr 2026 auf USD 24,86 Milliarden geschätzt und soll bis 2031 USD 32,74 Milliarden erreichen.
Welches Produktsegment führt den Markt an?
Korrosionsinhibitoren nehmen die Spitzenposition ein und repräsentieren im Jahr 2025 einen Marktanteil von 23,62 % am Markt für industrielle Wasserbehandlungschemikalien.
Welche Region wächst am schnellsten?
Die Region Naher Osten und Afrika soll bis 2031 mit einer CAGR von 6,8 % wachsen und damit andere Regionen übertreffen.
Warum sind PFAS-Vorschriften für die Chemikaliennachfrage wichtig?
Strengere PFAS-Grenzwerte zwingen Versorgungsunternehmen zur Einführung verbesserter Koagulationsmittel und Nachbehandlungschemikalien, was die Marktmengen erheblich steigert.
Wie verändert KI den Chemikalienverbrauch?
Echtzeit-Dosiersysteme reduzieren Überdosierungen um 15–25 %, verringern Abfall bei gleichzeitiger Sicherstellung der Compliance und werden zu einem wichtigen Differenzierungsmerkmal für Anbieter.
Seite zuletzt aktualisiert am:



