
Marktgröße und Marktanteil für humane Reproduktionstechnologien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
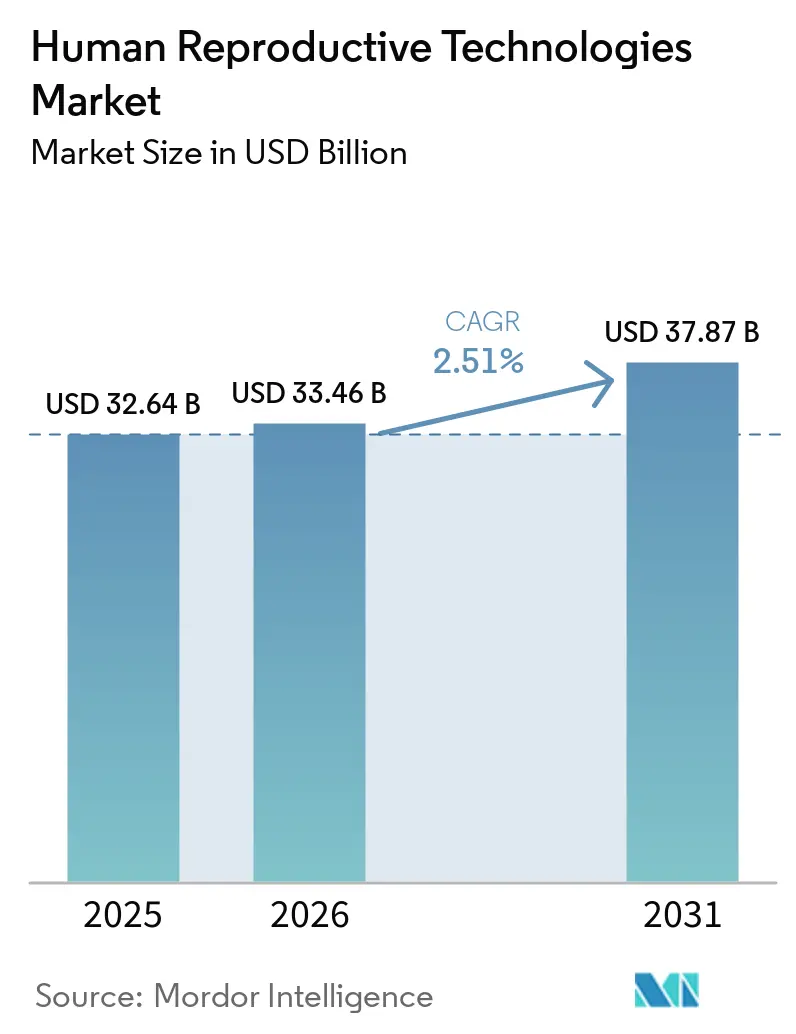
| Marktgröße (2026) | 33.46 Milliarden US-Dollar |
| Marktgröße (2031) | 37.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
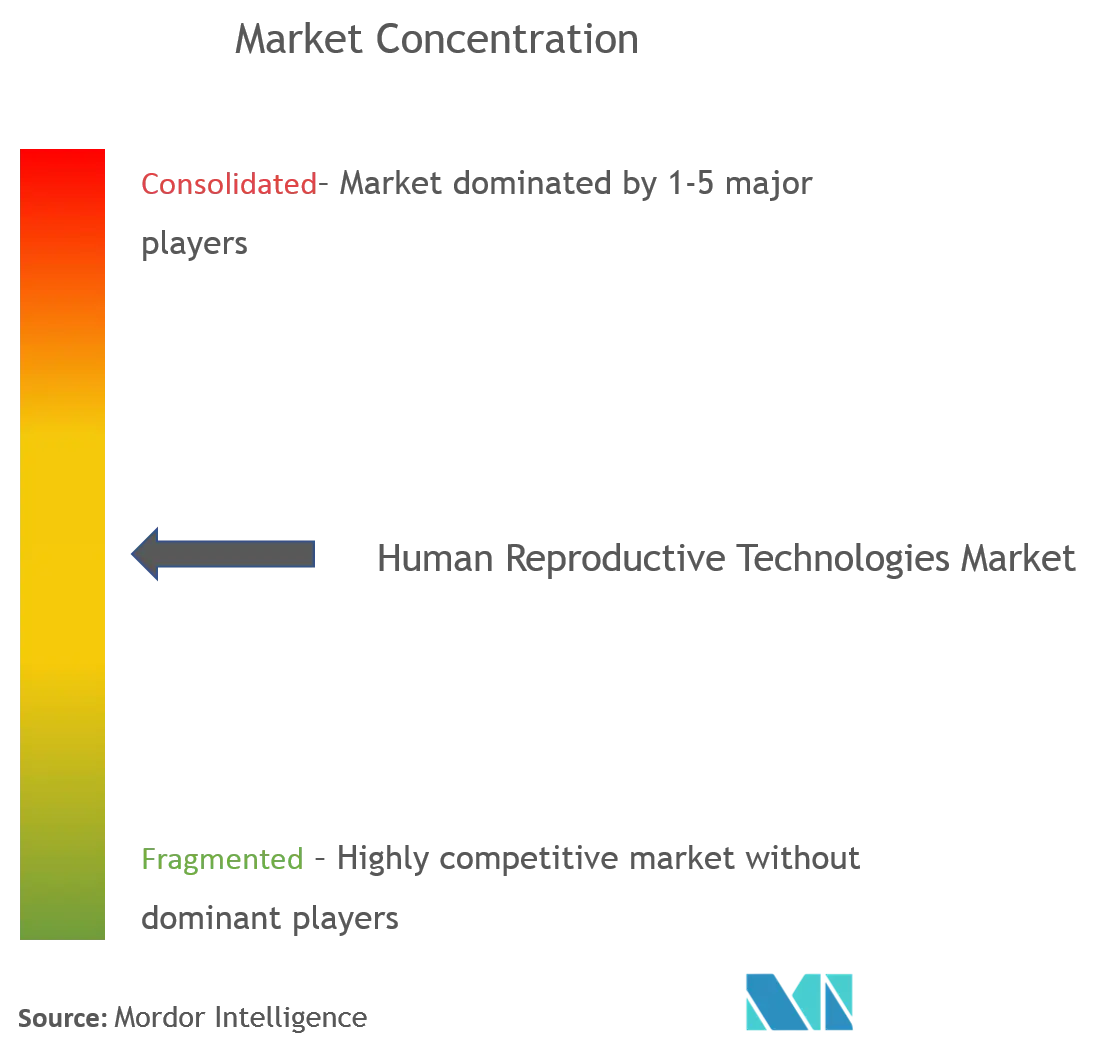
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für humane Reproduktionstechnologien durch Mordor Intelligence
Die Marktgröße für humane Reproduktionstechnologien wird im Jahr 2026 auf 33,46 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 32,64 Milliarden USD, mit Projektionen für 2031 von 37,87 Milliarden USD, was einem Wachstum von 2,51 % CAGR über 2026–2031 entspricht. Die Nachfrage wird durch die steigende globale Prävalenz von Infertilität, spätere Elternschaft und kontinuierliche Produktinnovationen angetrieben, die künstliche Intelligenz, Robotik und Gentests miteinander verbinden. Betriebliche Fertilitätsleistungsprogramme und erweiterte öffentliche Erstattungsregelungen verbreitern den Patientenzugang weiter, während private-equity-gestützte Konsolidierung die klinische Skalierung und Standardisierung beschleunigt. Gleichzeitig dämpfen ethische Debatten, Arbeitskräftemangel und ungleichmäßige Versicherungsabdeckung die Expansion und schaffen ein ausgewogenes, aber dauerhaftes Wachstumsprofil für den Markt für humane Reproduktionstechnologien. Wettbewerbsvorteile hängen zunehmend von der Technologieübernahme, datengesteuerten Versorgungsmodellen und der Fähigkeit ab, sowohl Verhütungs- als auch Infertilitätssegmente unter diversifizierten Leistungsangeboten zu bedienen.
Wichtigste Erkenntnisse des Berichts
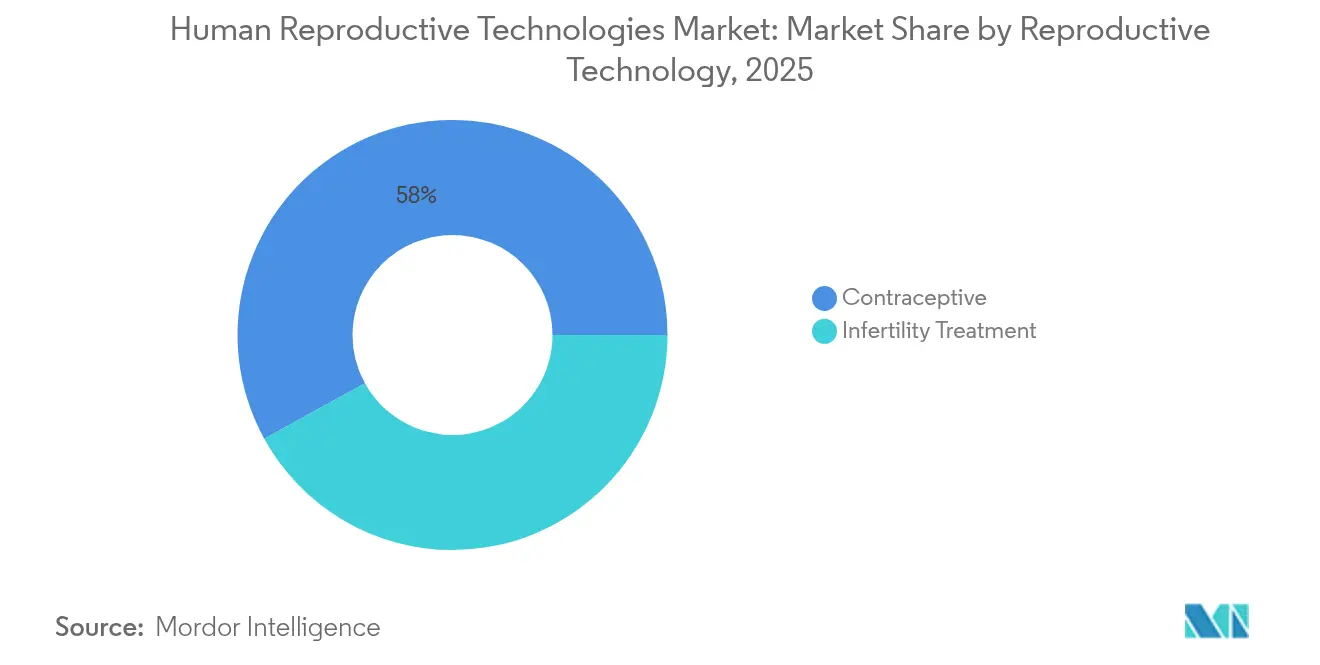
- Nach Reproduktionstechnologie führten Verhütungsmittel mit einem Umsatzanteil von 58,02 % im Jahr 2025, während Infertilitätsbehandlungen bis 2031 voraussichtlich mit einer CAGR von 3,02 % wachsen werden.
- Nach Geschlecht hielt das weibliche Segment im Jahr 2025 einen Marktanteil von 85,05 % am Markt für humane Reproduktionstechnologien; auf männer ausgerichtete Lösungen werden bis 2031 voraussichtlich mit einer CAGR von 3,28 % expandieren.
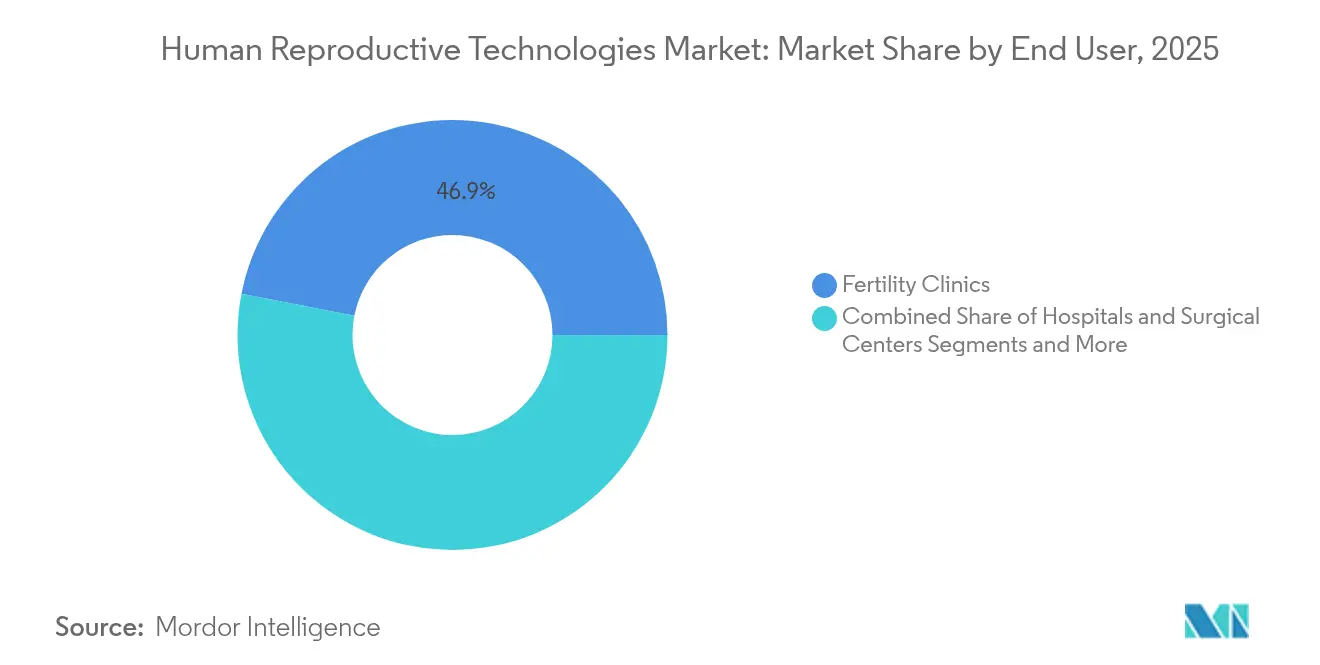
- Nach Endnutzer entfielen auf Fertilitätskliniken im Jahr 2025 46,92 % der Marktgröße für humane Reproduktionstechnologien, während Heimversorgung und rezeptfreie Lösungen bis 2031 mit einer CAGR von 3,67 % wachsen werden.
- Nach Produktmodus dominierten Arzneimittel mit einem Anteil von 61,74 % an der Marktgröße für humane Reproduktionstechnologien im Jahr 2025; Geräte und Ausrüstung werden zwischen 2026 und 2031 mit einer CAGR von 3,27 % wachsen.
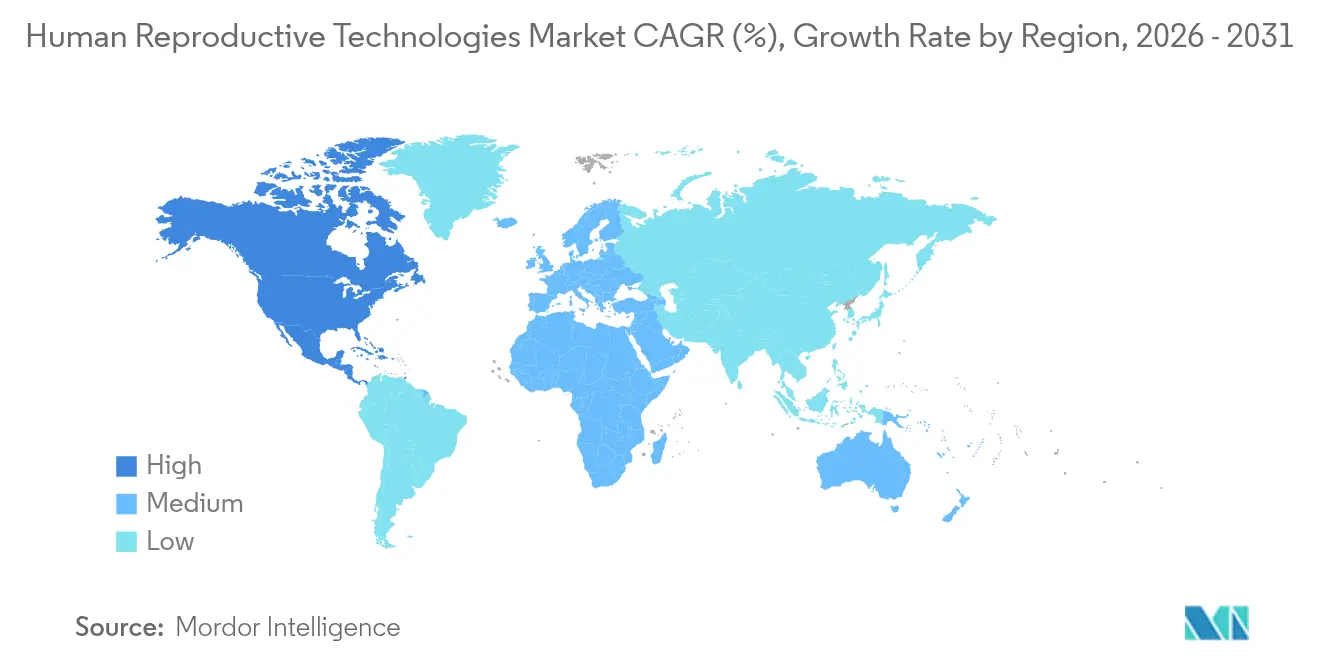
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 44,78 % am Markt für humane Reproduktionstechnologien, während der asiatisch-pazifische Raum für die schnellste Expansion mit einer CAGR von 3,92 % im Prognosezeitraum positioniert ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Prävalenz von Infertilität | +0.8% | Global, mit Konzentration in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Kontinuierlicher technologischer Fortschritt – ICSI, Präimplantations-Gentestung | +0.6% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verzögerte Familienplanung und höheres Mutteralter | +0.5% | Global, insbesondere urbane Zentren | Langfristig (≥ 4 Jahre) |
| Wachsende staatliche Unterstützung und Erstattung | +0.4% | Kern asiatisch-pazifischer Raum, Ausweitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Arbeitgeberfinanzierte Fertilitätsleistungsprogramme | +0.3% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Embryo- und Gametenanalytik | +0.2% | Global, angeführt von Technologiezentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Infertilität
Einer von sechs Erwachsenen erlebt heute in irgendeiner Phase Infertilität, was eine Herausforderung für die öffentliche Gesundheit unterstreicht, die eine anhaltende Nachfrage nach fortschrittlicher Reproduktionsversorgung antreibt. In den Vereinigten Staaten stieg der Anteil verheirateter Frauen unter 50, die Infertilität meldeten, im Jahr 2019 auf 8,7 %, gegenüber 6,7 % in der ersten Hälfte des Jahrzehnts [1]. Mehrere asiatisch-pazifische Volkswirtschaften stehen vor noch schärferen Herausforderungen, wobei die Gesamtfruchtbarkeitsrate Südkoreas auf 0,8 gefallen ist, den niedrigsten Wert weltweit. Umweltbelastung, Lebensstiländerungen und das Hinausschieben der Elternschaft verstärken das biologische Risiko und drängen mehr Paare zur assistierten Reproduktionstechnologie (ART). Diese Faktoren tragen gemeinsam zum mittleren einstelligen Wachstum in den Segmenten des breiteren Marktes für humane Reproduktionstechnologien bei.
Kontinuierlicher technologischer Fortschritt – ICSI und Präimplantations-Gentestung
KI-gestützte Embryoauswahl erreicht heute eine klinische Schwangerschaftsvorhersagegenauigkeit von bis zu 75 % und übertrifft damit die herkömmliche ausschließlich morphologiebasierte Beurteilung [2]. Robotergesteuerte intrazytoplasmatische Spermieninjektion (ICSI) hat höhere Befruchtungsraten nachgewiesen und ermöglicht gleichzeitig den Fernbetrieb über Entfernungen von mehr als 3.700 km. Nicht-invasive Präimplantations-Gentestung, die zellfreie DNA in verbrauchten Kulturmedien analysiert, erreicht die gleiche Übereinstimmung wie biopsiebasierte Methoden und reduziert das Risiko der Embryomanipulation. Zeitrafferbildgebungssysteme in Verbindung mit Deep Learning ermöglichen eine kontinuierliche Embryoüberwachung ohne Belichtungsänderungen und optimieren die Auswahlprotokolle. Solche Fortschritte reduzieren die Anzahl der Zyklen, erhöhen die Erfolgsraten und senken die Patientenkosten, was die Akzeptanz im Markt für humane Reproduktionstechnologien stärkt.
Verzögerte Familienplanung und höheres Mutteralter
Die Geburtenraten für Frauen ab 30 steigen weiter, und die Nachfrage nach Fertilitätsdiensten hat sich entsprechend entwickelt, da klinische Werkzeuge das biologische Fenster für die Empfängnis erweitern. Neue Forschungsinitiativen zur Langlebigkeit der Eierstöcke sowie die Finanzierung durch Arbeitgeber für Eizelleinfrierleistungen helfen Frauen, die Mutterschaft aufzuschieben, ohne auf reproduktive Optionen zu verzichten. Die frühphasige Forschung zur In-vitro-Gametogenese (IVG) deutet auf zukünftige Wege zur altersunabhängigen Gametenbildung hin, während der Anteil der Unternehmen, die eine von Arbeitgebern finanzierte Fertilitätsabdeckung anbieten, im Jahr 2024 auf 42 % der US-amerikanischen Arbeitgeber gestiegen ist. Der Trend vergrößert die adressierbare Basis des Marktes und lenkt Investitionen in Richtung Konservierung, Testung und fortgeschrittene ART-Protokolle.
Wachsende staatliche Unterstützung und Erstattung
Chinas Machbarkeitsstudie zur Aufnahme von ART in die öffentliche Krankenversicherung deutete darauf hin, dass jährlich zusätzlich 3,3–9,6 Millionen Lebendgeburten erzielt werden könnten, wenn die Abdeckung ausgeweitet wird. Japan hat 2024 neue chirurgische Gebührencodes für IVF und ICSI eingeführt und damit die Versicherungsunterstützung für die Infertilitätsversorgung gestärkt. Im Februar 2025 ordnete eine US-amerikanische Präsidialverfügung einen erweiterten IVF-Zugang für Militärfamilien und Bundesbedienstete an und betonte dabei Erschwinglichkeit und gerechte Abdeckung. Singapur, Malaysia und andere asiatisch-pazifische Nationen kofinanzieren weiterhin ART-Zyklen, was zeigt, wie proaktive Politik den Entwicklungspfad des Marktes für humane Reproduktionstechnologien gestalten kann.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Begrenzte Versicherungsabdeckung für ART | -0.4% | Global, insbesondere Entwicklungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Ethische und religiöse Opposition | -0.3% | Regionale Unterschiede, konzentriert in konservativen Märkten | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Verfahren und lange Genehmigungszeiträume | -0.5% | Global, mit höheren Auswirkungen in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Mangel an reproduktiven Endokrinologen | -0.6% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Versicherungsabdeckung für ART
Auch wenn die Arbeitgeberleistungen ausgeweitet werden, stehen viele Patienten in den Vereinigten Staaten noch immer vor Eigenkosten von 12.000–25.000 USD pro IVF-Zyklus, was die Inanspruchnahme durch mittlere Einkommensschichten einschränkt. In zahlreichen Ländern mit niedrigem und mittlerem Einkommen können ART-Gebühren 200 % des BIP pro Kopf übersteigen, was die Dienste für die überwiegende Mehrheit unzugänglich macht[3]. Versicherungspolicen decken häufig Diagnostik ab, schließen jedoch Behandlungen aus, was fragmentierte Versorgungswege schafft, die das Potenzial des Marktes für humane Reproduktionstechnologien unterdrücken. Diese Erstattungslücken verlangsamen das Mengenwachstum, insbesondere in preissensiblen Schwellenmärkten.
Ethische und religiöse Opposition
Religiöse Lehren prägen die Akzeptanz von ART: Die römisch-katholische Lehre lehnt die meisten assistierten Reproduktionsverfahren ab, während viele islamische Gelehrte die Beteiligung von Dritten bei Gameten einschränken. Solche Positionen beeinflussen die Politikgestaltung und kulturelle Einstellungen in Lateinamerika, Teilen Europas und Abschnitten des Nahen Ostens. Die Debatte verschärft sich, da neue Werkzeuge wie Genbearbeitung und IVG Bedenken hinsichtlich des Embryostatus und Szenarien des „Designerbabys” aufwerfen und möglicherweise die regulatorischen Zeitrahmen verlängern. Widerstand kann Klinkeröffnungen verzögern, den Technologieumfang einschränken und die Nachfrage in konservativen Märkten bremsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reproduktionstechnologie:
Verhütungsmittelvorherrschaft trifft auf ART-DynamikVerhütungsmittellösungen dominierten den Umsatz mit einem Anteil von 58,02 % im Jahr 2025, was die seit langem etablierte Nachfrage in allen demografischen Gruppen belegt. Orale Pillen bleiben die wichtigste Methode, doch langwirkende reversible Verhütungsmittel gewinnen Marktanteile, da intrauterine Systeme der nächsten Generation Mechanismen zur verzögerten Freisetzung einführen. Parallel dazu übertreffen Infertilitätsbehandlungen das Gesamtwachstum des Marktes für humane Reproduktionstechnologien und verzeichnen eine bis 2031 prognostizierte CAGR von 3,02 %. Die Ausweitung der öffentlichen Finanzierung, KI-gestützte Embryoanalytik und reduzierte Verfahrenskomplexität treiben die Behandlungszyklen in die Höhe, insbesondere in asiatisch-pazifischen Kliniken. Kombinierte Arzneimittel-und-Gerät-Protokolle senken die Stimulationsdosen und verkürzen die Zykluslängen, was die Patientenakzeptanz verbreitert.
F&E-Investitionen zielen auf die Verbesserung der Gametenqualität, nicht-invasive Gentestung und robotergestützte Mikromanipulation ab – Bereiche, die die Erfolgsratenbenchmarks über die heutige Decke von 42 % Lebendgeburten pro Zyklus hinaus anheben sollen. Infolgedessen positionieren sich integrierte Anbieter, die sowohl präventive als auch therapeutische Dienste anbieten, um die steigende segmentübergreifende Nachfrage innerhalb des Marktes für humane Reproduktionstechnologien zu erfassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschlecht:
Weibliche Dominanz sieht sich steigendem männlichen Fokus gegenüberDas weibliche Segment erzielte 2025 einen Umsatzanteil von 85,05 %, gestützt durch die Prävalenz von Verhütungsmitteln und gut etablierten Fertilitätsbehandlungen. Bahnbrechende Pipelines für männliche Verhütungsmittel versprechen jedoch, die Anteilsdynamik neu zu gestalten. Ein topisches Hormonpräparat in Gel-Form, das sich derzeit in Phase III befindet, erzielt innerhalb von 15 Wochen eine Spermienunterdrückung von 86 %, schneller als historische Injektionsmittel. Nicht-hormonelle Optionen wie selektive Retinsäurerezeptorantagonisten und hydrogel-basierte vas-okkludierende Implantate schreiten durch frühe Studien voran und sprechen Männer an, die reversible Methoden ohne hormonelle Nebenwirkungen suchen.
Männliche Infertilitätsdiagnostik profitiert ebenfalls von KI-gestützter Spermienqualitätsvorhersage, was die Laborarbeitsbelastung reduziert und die Vorhersagegenauigkeit erhöht. Diese Innovationen erklären die prognoseleadende CAGR von 3,28 % des Segments und veranschaulichen, wie die Branche für humane Reproduktionstechnologien geschlechterinklusivere Versorgungsportfolios ausbaut.
Nach Endnutzer:
Kliniknetzwerke stärken sich, während die Heimversorgung skaliertFertilitätskliniken behielten 46,92 % des Umsatzes von 2025, unterstützt durch eine Welle von private-equity-gestützten Zusammenschlüssen, die Protokolle rationalisieren und Technologieinvestitionen vertiefen. Eine im Jahr 2024 in einem Peer-Review-Journal veröffentlichte Studie ergab, dass neu konsolidierte Klinikketten die Lebendgeburtenraten um 13,6 % verbesserten und das Zyklusvolumen innerhalb von zwei Jahren um 27 % steigerten. Heimversorgung und rezeptfreie Lösungen, die Ovulationstests, häusliche Samenanalyse und selbstinjizierbare Verhütungsmittel umfassen, werden mit einer CAGR von 3,67 % wachsen, da Verbraucher Bequemlichkeit und Vertraulichkeit priorisieren.
Digitale Gesundheitsplattformen integrieren nun Telekonsultationen, Medikamentenadhärenztracking und Ergebnisanalytik und verbinden Kliniken, Apotheken und Diagnoselabore zu einer kohärenten Patientenreise. Krankenhäuser und Forschungsinstitute bleiben für komplexe Eingriffe und Technologievalidierungen unverzichtbar, aber die am schnellsten wachsenden Umsätze fließen zunehmend aus hybriden Versorgungspfaden, die einrichtungsbasierte und heimbasierte Dienste im Markt für humane Reproduktionstechnologien verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktmodus:
Arzneimittelvorherrschaft trifft auf beschleunigte GeräteannahmeArzneimittel hielten 2025 einen Anteil von 61,74 % an der Marktgröße für humane Reproduktionstechnologien und umfassen Ovarialstimulanzien, hormonelle Verhütungsmittel und unterstützende Therapien. Unterdessen wird der Geräteumsatz mit einer CAGR von 3,27 % steigen, da KI-gestützte Bildgebung, robotergestützte Mikromanipulatoren und fortschrittliche Kultursysteme an Bedeutung gewinnen. Die FDA-Leitlinien von 2024 für intravaginale Kulturgeräte legten klare Biokompatibilitäts- und Leistungsstandards fest und beschleunigten den Markteintritt für innovative Systeme.
Start-ups wie Gameto entwickeln iPSC-abgeleitete ovarielle Unterstützungszellen, die Oozyten außerhalb des Körpers reifen lassen, und demonstrieren damit, wie die Konvergenz von Zelltherapie und medizinischer Hardware den Einsatz hormoneller Arzneimittel um 80 % senken kann. Langwirkende Verhütungsimplantate mit Nanotech-Trägern bieten mehrjährige Wirksamkeit bei minimaler systemischer Exposition und verdeutlichen, wie Materialwissenschaftsfortschritte die Lücke zwischen Geräte- und Arzneimittelsegmenten stetig verringern werden.
Geografische Analyse
Markt für menschliche Reproduktionstechnologien in Nordamerika
Nordamerika erwirtschaftete 44,78 % des Umsatzes im Jahr 2025 und profitierte dabei von einem ausgereiften Gesundheitsfinanzierungssystem, umfassenden arbeitgeberseitigen Leistungen zur Fertilitätsbehandlung sowie der frühen Einführung KI-gesteuerter klinischer Protokolle. Die Region verfügt zudem über eine unterstützende Bundespolitik, wie der Erlass aus dem Jahr 2025 zeigt, der IVF-Leistungen auf Militär- und Beamtenfamilien ausweitet. Das Wachstum wird jedoch teilweise durch einen prognostizierten Mangel von 5.170 Reproduktionsendokrinologen bis 2030 gebremst, was den Wettbewerb um klinisches Fachpersonal verschärft und Anreize für Telemedizin- und Robotiklösungen schafft, um Versorgungslücken auszugleichen.
Markt für menschliche Reproduktionstechnologien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer bis 2031 erwarteten CAGR von 3,92 %. Politische Steuerungsinstrumente spielen dabei eine zentrale Rolle: Chinas Erkundung einer nationalen Erstattung für Technologien der assistierten Reproduktion könnte jährlich Millionen zusätzlicher Behandlungszyklen erschließen. Japans aktualisierte chirurgische Abrechnungscodes für IVF und ICSI erweitern gleichermaßen die Kostenübernahme, während Singapur und Malaysia bis zu 75 % der Behandlungskosten subventionieren, um sinkenden Geburtenraten entgegenzuwirken. Fertilitätstourismus in regionale Zentren steigert zusätzlich die Eingriffszahlen und fördert den Aufbau hochtechnologischer Kliniken.
Markt für menschliche Reproduktionstechnologien in Europa
Europa verzeichnet ein stabiles, mittleres einstelliges Wachstum, da universelle Gesundheitssysteme die Patienten vor hohen Eigenkosten schützen. Die Region beherbergt zudem führende Forschungsnetzwerke wie die ESHRE, die weltweit anerkannte Best-Practice-Standards verbreiten. Regulatorische Debatten über die Ethik der Embryotestung und grenzüberschreitende Leihmutterschaft können Genehmigungsverfahren verlängern, doch klinische Kompetenz und hohes verfügbares Einkommen stützen die Nachfrage nach Behandlungen.
Markt für menschliche Reproduktionstechnologien im Nahen Osten, Afrika und Südamerika
Schwellenländer im Nahen Osten, Afrika und Südamerika machen noch einen bescheidenen Anteil am Marktvolumen für menschliche Reproduktionstechnologien aus, doch Investitionen in private Kliniken und Technologietransferpartnerschaften katalysieren von einer niedrigen Ausgangsbasis aus zweistellige lokale Wachstumsraten.
Regulatorisches Umfeld
Die Regulierung umfasst Medizinprodukte, IVD/Gentests, Arzneimittel und den Umgang mit menschlichen Substanzen, die in der ART verwendet werden. In der Europäischen Union führte die Verordnung (EU) 2024/1938 einen einheitlichen Qualitäts- und Sicherheitsrahmen für Substanzen menschlichen Ursprungs (SoHO) ein, der die Beschaffung, Rückverfolgbarkeit und Qualitätssysteme für reproduktive Zellen, Gewebe und Embryonen in den Mitgliedstaaten und bei grenzüberschreitenden Versorgungspfaden betrifft.
In den Vereinigten Staaten haben föderale Maßnahmen im Februar 2025 (Executive Order 14216) den Zugang zu IVF als politische Priorität hervorgehoben, gefolgt von Aktualisierungen des Federal Register im Mai 2026 zu „Excepted Fertility Benefits“, die festlegen, wie Fertilitätsleistungen strukturiert und verwaltet werden. Indien verschärfte die Aufsicht im April 2026, als die CDSCO eine strikte Regulierung von IVF- und ART-Medizinprodukten im Rahmen des Drugs and Cosmetics Act, 1940, und der Medical Devices Rules, 2017, anordnete, was die Compliance-Anforderungen für Importeure, Hersteller und Vertreiber erhöhte. In den wichtigsten Märkten fallen KI-basierte Embryobewertungen und andere Softwaretools zunehmend unter Software-as-a-Medical-Device-Pfade, was die Betonung der klinischen Bewertung und der Kontrollen nach dem Marktzugang verstärkt, statt diese Lösungen als unregulierte Software zu behandeln.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs und der Herstellung von Fertilitätsmedikamenten (Gonadotropine, Progesteron-Unterstützung, hormonelle Kontrazeptiva) sowie spezialisierten Geräten und Verbrauchsmaterialien, die in Embryologielaboren verwendet werden (Brutschränke, Bildgebungssysteme, Mikromanipulatoren, Katheter, Kulturmedien, Kryolagerungshardware und Laborverbrauchsmaterial). Etablierte Gerätehersteller wie CooperSurgical, Vitrolife und Esco Medical liefern Ausrüstung und Workflow-Lösungen an Fertilitätskliniken und Krankenhäuser über Direktvertrieb und Vertriebsnetzwerke, während Dienstleister und Integratoren Installation, Validierung, Wartung und Anwenderschulung unterstützen.
Im Midstream-Bereich arbeiten Labore und Gewebebanken unter strengen Qualitäts- und Regulierungsanforderungen, wobei standardisierte Assays wie der Mouse Embryo Assay (MEA) als Qualitätskontrollankerpunkt für Produkte verwendet werden, die mit Gameten oder Embryonen in Kontakt kommen. Schlüsselfertige IVF-Laboranbieter (zum Beispiel Shivani Scientific) bündeln Labordesign, Geräteinstallation und Technikerschulung, um die Fragmentierung zu verringern und die Inbetriebnahme neuer Kliniken zu beschleunigen. Nachgelagert erfolgt die Versorgung hauptsächlich über Fertilitätsklinik-Netzwerke und krankenhausbasierte ART-Einheiten, wobei Kostenträger und Verwalter von Arbeitgeberleistungen den Patientenzugang und den Kanalmix beeinflussen. Digitale Plattformen erweitern zudem Terminplanung, Beratung und Adhärenzunterstützung und verbinden Kliniken, Apotheken und Diagnostik zu einem stärker integrierten Versorgungspfad.
Wettbewerbslandschaft
Der Wettbewerb ist moderat und tendiert zur Konzentration, da Private-Equity-Fonds unabhängige Kliniken zusammenfassen, um nationale und regionale Netzwerke aufzubauen. Von 2017 bis 2024 verpflichteten Investoren mehr als 625 Millionen USD in über 30 Fertilitätsplattform-Deals und suchten nach Skalierungsvorteilen in Marketing, Laborautomatisierung und Zahlerkontrahierung. Daten einer Management-Science-Studie von 2024 zeigen, dass Netzwerkkliniken nach der Integration um 13,6 % bessere Lebendgeburtsergebnisse erzielen, was technische Synergien unterstreicht.
Technologische Differenzierung ist gleichermaßen entscheidend. KI-gestützte Embryobewertungssoftware erreicht eine Vorhersagegenauigkeit von 75–86 %, übertrifft die manuelle Morphologiebewertung und bietet Kliniken einen greifbaren Erfolgsratenvorteil. Robotergestützte Mikromanipulationsplattformen reduzieren die Technikvariabilität und ermöglichen den Fernbetrieb, was neue Tele-Labor-Geschäftsmodelle eröffnet. Innovatoren wie Gameto, NEXT Life Sciences und TMRW Life Sciences positionieren sich als Ökosystem-Enabler durch Zelltherapie, männliche Verhütung und automatisierte Kryolagerung.
Arzneimittelhersteller bleiben wesentliche Partner und liefern rekombinante Gonadotropine, Progesteronunterstützung und neuartige Verhütungsformulierungen. Gerätespezialisten wie CooperSurgical und Hamilton Thorne liefern Verbrauchsmaterialien, Bildgebungssysteme und Lasergeräte, die mit Laborinformationssoftware integriert werden. Versicherer und digitale Gesundheitsplattformen wie Progyny und Maven Clinic schaffen eine dritte Wettbewerbsachse, indem sie Datenanalytik und gebündelte Abdeckung nutzen, um Patienten zu bevorzugten Anbieternetzwerken zu lenken und dadurch die Volumenzuweisung im Markt für humane Reproduktionstechnologien zu beeinflussen.
Marktführer für humane Reproduktionstechnologien
-
CooperSurgical
-
Teva Pharmaceutical Industries
-
AbbVie Inc.
-
Ferring B.V
-
Merck KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für menschliche Reproduktionstechnologien Unternehmen in diesem Bericht
- The Cooper Companies
- Teva Pharmaceutical Industries
- Abbvie
- Ferring Pharmaceuticals
- Merck
- Genea
- IVFtech ApS
- Bayer
- Pfizer
- Organon
- Vitrolife
- Cook Group
- Thermo Fisher Scientific
- Boston IVF
- Virtus Health Ltd.
- Progyny Inc.
- Reckitt Benckiser Group
- Okamoto Industries Inc.
- Perrigo Company
- Care Fertility Group
Lesen Sie die Analyse der menschliche Reproduktionstechnologien-Unternehmen
Marktchancen und Zukunftsaussichten
Die regulatorische Formalisierung schafft Freiräume für konforme Geräte- und Verbrauchsmaterialanbieter in Märkten, in denen die Durchsetzung uneinheitlich war. Indiens Klassifizierungs- und Durchsetzungsmaßnahmen von 2026 für IVF/ART-Geräte (einschließlich gängiger Artikel wie IUI-Kits und Sperma-Wasch-Zentrifugen) erhöhen den Wert registrierter Portfolios, stärken die Disziplin der lokalen Distribution und heben dokumentationsfertige Qualitätssysteme für Anbieter hervor, die schnell wachsende Klinikstandorte im asiatisch-pazifischen Raum bedienen.
Automatisierung und validierte Entscheidungsunterstützungstools werden zudem zu klareren Kaufkriterien für Kliniken, die mit Personalengpässen konfrontiert sind und Ergebnisse über mehrere Standorte hinweg standardisieren müssen. Die Kapitalbildung rund um automatisierte IVF-Labore liefert einen Marktbeweis, darunter die Series-A-Finanzierung von Conceivable über 50 Millionen USD im September 2025 zur Entwicklung und Vermarktung eines KI-gestützten automatisierten IVF-Laborkonzepts. Parallel dazu gestalten öffentliche und berufsständische Organisationen aktiv den Entwicklungspfad für neuartige ART, wobei das Vereinigte Königreich einen technologieneutralen Ansatz für aufkommende Modalitäten wie In-vitro-Gametogenese unter der Aufsicht der Human Fertilisation and Embryology Authority skizziert und die ASRM im April 2026 eine ethische Stellungnahme veröffentlicht, die die IVG-Forschung unter die Aufsicht institutioneller Prüfungsgremien stellt. Zusammen unterstützen diese Signale Chancen für Hersteller und Kliniknetzwerke, die prospektive klinische Nachweise erbringen, rückverfolgbare Laborabläufe aufbauen und Produktfahrpläne mit der sich entwickelnden Aufsicht für Gentests und ART der nächsten Generation abstimmen können.
Neueste Industrielle Entwicklungen in Markt für menschliche Reproduktionstechnologien
- Juli 2026: CooperSurgical kündigte die Unterstützung der Saving-Mothers-Initiative an, um die globale Gesundheit von Frauen und die Fertilitätsaufklärung voranzubringen. Obwohl es sich nicht um eine Produkteinführung handelt, stärkt das Programm das Engagement von Patienten und Anbietern in Kanälen der Mütter- und Reproduktionsgesundheit, die die Nachfrage nach Verhütung und Fertilitätsdienstleistungen beeinflussen. Die Initiative untermauert die Markenpositionierung bei Klinikakteuren und Gesundheitssystemen angesichts der wachsenden öffentlichen Aufmerksamkeit für den Zugang zu Fertilitätsbehandlungen.
- Oktober 2025: EMD Serono (Merck KGaA) schloss eine öffentlich-private Vereinbarung mit der US-Regierung, um den Zugang zu IVF-Therapien über die Plattform TrumpRX.gov zu erweitern, mit einem Rabatt von 84 % auf ein Portfolio, das Gonal-f, Ovidrel und Cetrotide umfasst. Die Initiative setzt einen Mechanismus für direkten Zugang und Erschwinglichkeit für hochpreisige Fertilitätsmedikamente um und kann das Patientenvolumen zu teilnehmenden Therapien umleiten. In derselben Ankündigung verpflichtete sich das Unternehmen zudem, Pergoveris im Rahmen des National Priority Voucher-Programms der FDA-Kommissare einzureichen, um einen beschleunigten Prüfpfad zu verfolgen.
- November 2024: SpOvum brachte SpOvum ARTGPT auf den Markt, eine KI-fähige Plattform zur Optimierung der Patienteninteraktion und Entscheidungsunterstützung in Fertilitätskliniken. Die Einführung unterstreicht die Verlagerung hin zu softwaregeführter Workflow-Optimierung neben traditionellen Laborgeräten und Medikamenten. Sie spiegelt zudem die wachsende wettbewerbliche Betonung digitaler Tools wider, die Kliniken helfen, die Beratungslast zu bewältigen, die Kommunikation zu standardisieren und die Effizienz des Patientenweges zu verbessern.
Markt für menschliche Reproduktionstechnologien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze im Zusammenhang mit menschlichen Reproduktionstechnologien, die zur Verhütung einer Schwangerschaft oder zur Unterstützung der Empfängnis eingesetzt werden, einschließlich gängiger Arzneimittel, Medizinprodukte und verfahrensunterstützender Hilfsmittel, die über klinische und medizinische Kanäle vertrieben werden.
Ausschlüsse: Wir schließen allgemeinere Produkte für die Frauengesundheit aus, die nicht direkt mit der Verhütung oder Unfruchtbarkeitsbehandlung zusammenhängen, sowie nicht-medizinische Wellnessangebote.
Segmentierungsübersicht
- Nach Reproduktionstechnologie
- Infertilitätsbehandlung
- Arzneimittel
- Follitropin Alfa
- Follitropin Beta
- Menotropine
- Sonstige
- Geräte
- Spermatrenngeräte
- Spermienanalysesysteme
- Ovum-Aspirationspumpen
- Mikromanipulatorsysteme
- Sonstige
- Arzneimittel
- Verhütungsmittel
- Arzneimittel
- Orale Verhütungsmittel
- Topische Verhütungsmittel
- Verhütungsmittel-Injektionspräparate
- Geräte
- Kondome
- IUD (Intrauterinpessar)
- Zervikalkappen
- Diaphragmen
- Arzneimittel
- Infertilitätsbehandlung
- Nach Geschlecht
- Männlich
- Weiblich
- Nach Endnutzer
- Fertilitätskliniken
- Krankenhäuser und chirurgische Zentren
- Heimversorgung und rezeptfreie Mittel
- Forschungsinstitute
- Nach Produktmodus
- Arzneimittel
- Geräte und Ausrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit öffentlich zugänglichen Daten, die dabei helfen, den Nachfragepool und den Fluss von Produkten für die reproduktive Gesundheit abzubilden. Quellen wie die Weltgesundheitsorganisation, die Weltbank, die Bevölkerungsabteilung der Vereinten Nationen und OECD-Gesundheitsstatistiken wurden herangezogen, um den länderspezifischen Kontext zu Fertilität, Demografie und Gesundheitsversorgung zu fundieren. Wir haben auch Veröffentlichungen von Behörden des öffentlichen Gesundheitswesens, wie der CDC, ausgewertet, um die Häufigkeit von Verfahren und die Unterschiede in den Versorgungspfaden zu verstehen.
Auf der Angebots- und Regulierungsseite haben wir Einreichungen und Sicherheitsaktualisierungen von Behörden wie der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur geprüft, um die Produktverfügbarkeit und wesentliche Kennzeichnungsänderungen zu verfolgen. Anschließend haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichte und wissenschaftliche Literatur (beispielsweise begutachtete Fachzeitschriften zu IVF-Laborpraktiken und Verhütungswirksamkeit) hinzugezogen, um Annahmen wie Adoptionsgeschwindigkeit und Preisentwicklung zu verfeinern. Patentdatenbankabonnements wurden selektiv genutzt, um zu erkennen, wo Innovationsaktivitäten die Produktmixe im Laufe der Zeit verändern könnten. Diese Quellen sind illustrativ und nicht erschöpfend; wir haben uns auf weitere öffentliche Referenzen zur Gegenprüfung, Validierung und Klärung gestützt.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich auf die Validierung dessen, was als Marktumsatz gezählt wird, und darauf, wie schnell sich die Produktmixe in Kliniken und Krankenhäusern verändern. Wir haben mit einer Mischung aus Herstellern, Distributoren, Administratoren von Fertilitätskliniken, Klinikern und Laborspezialisten in der APAC-, EMEA- und Amerikaregion gesprochen, damit das Modell anhand realer Preise, Protokollnutzung und Erstattungsrealitäten überprüft werden konnte.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 13 % | APAC: 44 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Akteure: 17 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Bevölkerungs- und Gesundheitsindikatoren in einen behandelten Nachfragepool umgewandelt und dann anhand typischer Therapie- und Verfahrenskörbe in einen Marktwert überführt werden. In der Praxis werden Länderschätzungen auf der Grundlage von Indikatoren wie Unfruchtbarkeitsprävalenz, Verhütungsprävalenz, ART-Zyklusvolumina, durchschnittlich transferierten oder eingefrorenen Embryonen pro Zyklus und dem Anteil der Zyklen mit ergänzenden Labortests erstellt. Preiseingaben spiegeln Referenzpreispunkte für wichtige Arzneimittelklassen, typische Geräte- und Verbrauchsmaterialbündel pro Zyklus sowie lokale Erstattungs- oder Eigenkosten-Muster wider, die den tatsächlich gezahlten Preis beeinflussen.
Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. dem Stichproben-Durchschnittsverkaufspreis multipliziert mit geschätzten Volumina für wichtige Verbrauchsmaterialien, zuzüglich Kanalprüfungen zum Einkaufsverhalten von Kliniken. Wo Bottom-up-Details unvollständig sind, werden Lücken durch Proxy-Nutzungsraten aus ähnlichen Märkten geschlossen und dann auf der Grundlage von Interviewfeedback angepasst, bevor die endgültigen Gesamtsummen festgelegt werden.
Für die Prognose wird eine Szenarioanalyse verwendet, die durch Expertenmeinungen darüber geleitet wird, wie sich Zyklusvolumina, verzögerte Elternschaft, Ausweitung der Versicherungsdeckung und Kapazitätsengpässe in Kliniken in jeder Region verschieben könnten. Der endgültige Ausblick bleibt mit sichtbaren Nachfragesignalen abgestimmt, und einmalige Schocks werden von stetigen Adoptionstrends getrennt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Schichten geprüft, damit offensichtliche Unstimmigkeiten frühzeitig erkannt und mit klaren Erklärungen untersucht werden. Wir vergleichen Ländersummen mit unabhängigen Signalen wie Verfahrenszahlen, demografischen Trends und Mustern der Gesundheitsausgaben, und große Abweichungen werden auf eine begrenzte Anzahl von Annahmen zurückgeführt, einschließlich Volumina, Preisgestaltung oder Mix. Wenn ein Wert außerhalb der Norm erscheint, überprüfen Analysten die zugrunde liegenden Eingabedaten erneut und nehmen bei Bedarf erneut Kontakt zu Interviewpartnern auf, um zu bestätigen, ob eine lokale Veränderung eingetreten ist.
Vor der Freigabe überprüft ein zweiter Analyst das Modell, um sicherzustellen, dass Formeln, Zeitpunkt der Währungsumrechnung und Wachstumslogik konsistent über alle Regionen hinweg angewendet werden. Berichte werden in einem jährlichen Zyklus aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie Erstattungsänderungen, wichtige regulatorische Maßnahmen oder plötzliche Verschiebungen in der Kliniktätigkeit ausgelöst werden. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für menschliche Reproduktionstechnologien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für menschliche Reproduktionstechnologien können voneinander abweichen, selbst wenn der Themenname gleich aussieht. Abweichungen entstehen typischerweise dadurch, was als Umsatz gezählt wird, welche Jahre als Ankerpunkte verwendet werden und wie verfahrensgebundene Verbrauchsmaterialien und Dienstleistungen länderübergreifend behandelt werden.
Einige veröffentlichte Zahlen schließen breitere Umsätze aus Fertilitätsdienstleistungen und angrenzende Ausgaben für die Frauengesundheit ein, die außerhalb produktgebundener Reproduktionstechnologie liegen. In der Größenbestimmung von Mordor Intelligence ist der Wert auf Umsätze aus Verhütung und Unfruchtbarkeitsbehandlung beschränkt, die mit Arzneimitteln, Medizinprodukten und verfahrensunterstützenden Hilfsmitteln verbunden sind, und wird dann anhand von Zyklusvolumina und Preismustern vor der Prognose überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,46 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 36,41 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und scheint eine breitere Palette von Fertilitätsdienstleistungen und verwandten Angeboten einzuschließen, was die Gesamtsummen über Produkt- und Verfahrenswerkzeugumsätze hinaus anheben kann. Schnellere Wachstumsannahmen können auch eine aggressivere Übernahme von Zusatzdienstleistungen in verschiedenen Regionen widerspiegeln. |
| Branchenverleger B | 27,60 Mrd. USD (2025) | Eine niedrigere Größenbestimmung ist konsistent mit einer engeren Umsatzerfassung, bei der Teile von Medizinprodukten, klinikgebundenen Verbrauchsmaterialien oder neueren Labortechnologien möglicherweise unterzählt oder als optionale Zusatzleistungen behandelt werden. Unterschiede können auch durch den Zeitpunkt der Währungsumrechnung und eine langsamere angenommene Preisentwicklung entstehen. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch Umfangsentscheidungen und die Art und Weise erklärt werden kann, wie verfahrensgebundene Umsätze länderübergreifend in Werte umgewandelt werden. Indem Schätzungen an klare Nachfrageindikatoren wie Verhütungsnutzung und ART-Zyklen geknüpft und die Preislogik transparent gehalten wird, bleibt die endgültige Zahl wiederholbar und lässt sich im Laufe der Zeit leichter mit realen Signalen abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für humane Reproduktionstechnologien?
Der Markt für humane Reproduktionstechnologien wird im Jahr 2026 auf 33,46 Milliarden USD geschätzt.
Wer sind die wichtigsten Akteure im Markt für humane Reproduktionstechnologien?
CooperSurgical, Teva Pharmaceutical Industries, AbbVie Inc., Ferring B.V und Merck KGaA sind die wichtigsten Unternehmen, die im Markt für humane Reproduktionstechnologien tätig sind.
Welche Region wächst im Markt für humane Reproduktionstechnologien am schnellsten?
Für den asiatisch-pazifischen Raum wird das schnellste Wachstum prognostiziert, mit einer CAGR von 3,92 % zwischen 2026 und 2031.
Warum sind arbeitgeberfinanzierte Fertilitätsleistungsprogramme wichtig?
Betriebliche Programme decken mittlerweile 42 % der US-amerikanischen Arbeitgeber ab, reduzieren Eigenkosten und erweitern den Zugang zu fortschrittlicher Fertilitätsversorgung.