
Marktgröße und Marktanteil für hormonelle Verhütungsmittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.06 Milliarden US-Dollar |
| Marktgröße (2031) | 22.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
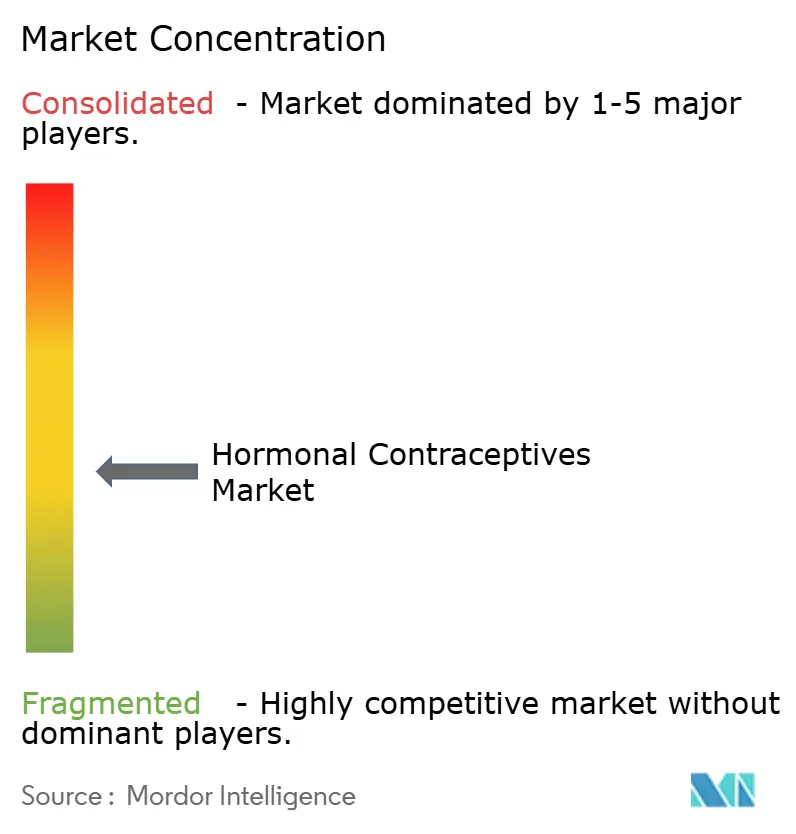
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für hormonelle Verhütungsmittel von Mordor Intelligence
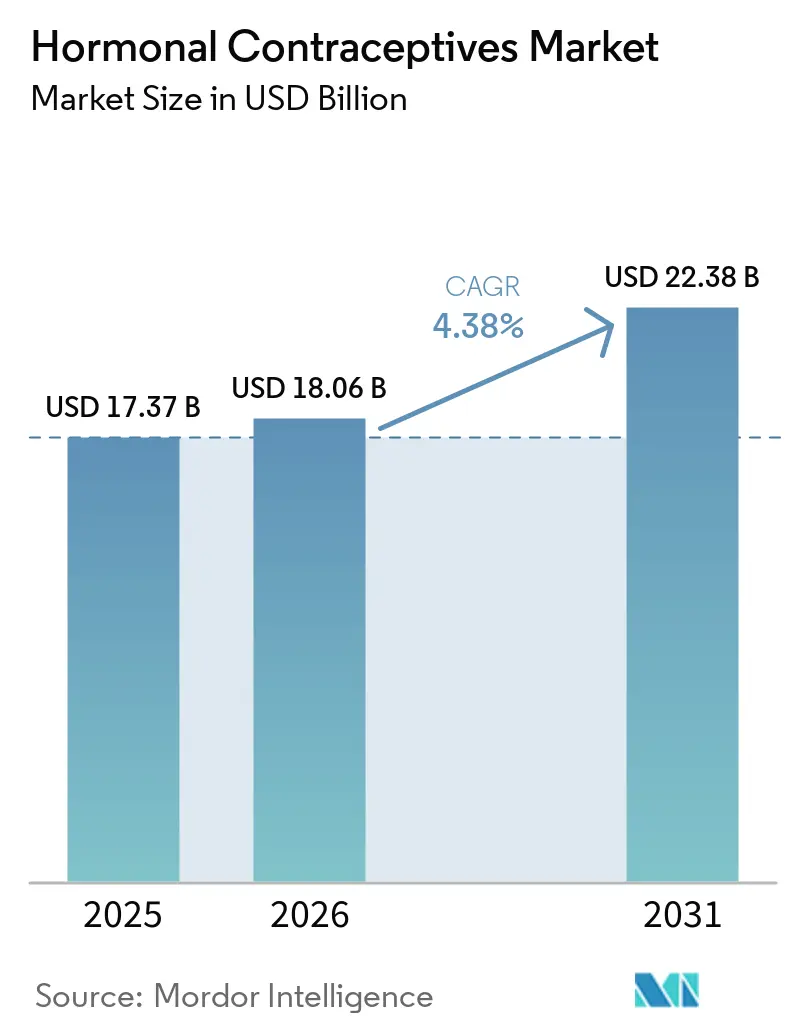
Die Marktgröße für hormonelle Verhütungsmittel wurde im Jahr 2025 auf 17,37 Milliarden USD geschätzt und wird voraussichtlich von 18,06 Milliarden USD im Jahr 2026 auf 22,38 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,38 % während des Prognosezeitraums (2026–2031).
Das anhaltende Wachstum des Marktes für hormonelle Verhütungsmittel ist weniger auf steigende Stückzahlen als vielmehr auf strukturelle Veränderungen in der Art und Weise zurückzuführen, wie Nutzer Produkte erwerben. Zulassungen ohne Rezeptpflicht verkürzen den Weg von der Überlegung bis zum Kauf, während telemedizinische Verschreibungen das Volumen von Klinikbesuchen abziehen, die historisch gesehen die Nachfrage über stationäre Apotheken lenkten. Klagen über Gestagen-Injektionspräparate erhöhen die Compliance-Kosten und schmälern die Margen bei Injektionspräparaten, was den Marktanteil zugunsten langwirksamer reversibler Verhütungsmethoden (LARCs) verschiebt. Die rasche Einführung arbeitgeberfinanzierter Leistungen und schulbasierter Verteilungspilotprojekte im asiatisch-pazifischen Raum verlagert Investitionen weg von reifen nordamerikanischen Kanälen, und Schwierigkeiten bei der Inhaltsmoderation in sozialen Medien prägen das Verbrauchersentiment weiterhin mit beispielloser Geschwindigkeit.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten orale Verhütungsmittel mit einem Marktanteil von 41,02 % am Markt für hormonelle Verhütungsmittel im Jahr 2025, während Implantate bis 2031 voraussichtlich mit einer CAGR von 5,96 % wachsen werden.
- Nach Hormontyp entfielen auf Gestagen-only-Formulierungen im Jahr 2025 ein Anteil von 47,17 % am Marktvolumen für hormonelle Verhütungsmittel, und es wird prognostiziert, dass sie von 2026 bis 2031 mit 6,13 % wachsen werden.
- Nach Altersgruppe führte die Gruppe der 25–34-Jährigen mit einem Marktanteil von 39,12 % am Markt für hormonelle Verhütungsmittel im Jahr 2025; die Kohorte der 15–24-Jährigen ist positioniert, um bis 2031 jährlich mit 6,91 % zu wachsen und damit alle anderen Altersgruppen zu übertreffen.
- Nach Vertriebskanal führten Einzelhandelsapotheken mit einem Marktanteil von 52,08 % am Markt für hormonelle Verhütungsmittel im Jahr 2025; Online-Apotheken wachsen mit einer CAGR von 7,11 % und verzeichnen damit die schnellste Rate unter allen Vertriebskanälen.
- Nach Geografie führte Nordamerika mit einem Marktanteil von 34,78 % am Markt für hormonelle Verhütungsmittel im Jahr 2025; und der asiatisch-pazifische Raum wird bis 2031 eine CAGR von 8,52 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende OTC-Zulassung oraler Verhütungspillen | +0.8% | Nordamerika, nachgelagertes Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Prävalenz ungewollter Schwangerschaften | +0.6% | Subsahara-Afrika, Südasien, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Günstige staatliche Initiativen zur Familienplanung | +0.7% | Nordamerika, Asien-Pazifik, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei langwirksamen reversiblen Verhütungsmethoden | +0.9% | Global, frühe Einführung in Australien und Skandinavien | Langfristig (≥ 4 Jahre) |
| Ausweitung telemedizinischer Verschreibungen | +0.7% | Nordamerika, Westeuropa, urbaner asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Arbeitgeberfinanzierte Leistungen in Schwellenmärkten | +0.5% | Asien-Pazifik, Lateinamerika, Golfkooperationsrat | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende OTC-Zulassung oraler Verhütungspillen
Die Entscheidung der FDA im Jahr 2023, das auf Norgestrel basierende Opill in den rezeptfreien Status zu überführen, gefolgt von seiner Markteinführung im Einzelhandel im März 2024, verdichtete den Verschreibungsweg zu einer Einzelhandelsinteraktion am selben Tag.[1]U.S. Food and Drug Administration, "Telemedizin-Leitfaden für die Verschreibung von Verhütungsmitteln," fda.gov Hersteller beeilen sich nun, dieses Modell für kombinierte Formulierungen zu replizieren, wobei Cadence OTC eine Zulassung für Ende 2026 anstrebt. US-amerikanische Verbraucher erhalten nahezu sofortigen Zugang, während Europa weiterhin an die ärztliche Kontrollfunktion gebunden bleibt, da die EMA kardiovaskuläre Screening-Bedenken abwägt und damit eine transatlantische Umsatzlücke aufrechterhält. Marken, die im Markt für hormonelle Verhütungsmittel aktiv sind, nutzen Direktwerbung an Verbraucher, um Kundenbindung aufzubauen, bevor europäische Wettbewerber vergleichbare OTC-Wege sichern.
Zunehmende Prävalenz ungewollter Schwangerschaften
Die Hälfte aller weltweiten Schwangerschaften war im Jahr 2024 ungewollt, und der ungedeckte Bedarf an Verhütungsmitteln lag bei 8 % der Frauen im reproduktiven Alter.[2]Weltgesundheitsorganisation, "Merkblatt zu Familienplanung/Verhütung," who.int Mangel an Kliniken im ländlichen Raum in Subsahara-Afrika und Südasien verstärkt die Nachfrage nach selbst verabreichten Methoden wie Pillen und Injektionspräparaten. Die Belastung trifft überproportional die 15–24-Jährigen, bei denen die Raten ungewollter Schwangerschaften in mehreren einkommensschwachen Ländern 60 % übersteigen, was Partnerschaften zwischen Lieferanten und NGOs zur Einführung schulbasierter Programme anregt. Während die Produktverfügbarkeit steigt, hängt die Preiselastizität von Aufklärungskampagnen ab, die Verhütung als Lebensplanung und nicht als Familienbeschränkung neu rahmen.
Günstige staatliche Initiativen zur Familienplanung
Die US-amerikanischen Title-X-Mittelzuweisungen stiegen um 36 % auf 390 Millionen USD für das Haushaltsjahr 2025 und setzen damit ein langfristiges Beschaffungssignal für LARCs und subventionierte Pillen. Australiens Medicare-Code-Ergänzungen von 2024 senkten die Eigenkosten für 5-Jahres-Implantate um 70 % und erzeugten innerhalb von sechs Monaten einen Nutzungsanstieg von 15 %. Während diese Programme das Volumen steigern, stellen vorgeschriebene Preisobergrenzen Hersteller vor die Herausforderung, Margen aus Adhärenz-Apps, Telemedizin-Bündelung und Langzyklus-Innovationen im Markt für hormonelle Verhütungsmittel zu erzielen.
Fortschritte bei langwirksamen reversiblen Verhütungsmethoden (LARC)
Die Bestätigung der Fünf-Jahres-Wirksamkeit für Nexplanon und eine Acht-Jahres-Zulassung für Mirena senken die annualisierten Kosten pro Nutzer und den logistischen Aufwand für wiederholte Einlagen. Phase-1-Studien mit biologisch abbaubaren Implantaten versprechen entfernungsfreie Lösungen und adressieren den Mangel an medizinischem Fachpersonal in ressourcenarmen Umgebungen. Diese Innovationen verschieben die Präferenz weg von kurzwirksamen Pillen hin zu Langzeitlösungen, eine Neuausrichtung, die den Markt für hormonelle Verhütungsmittel bis 2030 umgestalten wird.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gegenreaktion in sozialen Medien auf hormonelle Nebenwirkungen | −0.6% | Nordamerika, Westeuropa, globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Nebenwirkungen und Rechtsstreitigkeiten | −0.9% | Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Kultureller und religiöser Widerstand | −0.4% | Naher Osten, Subsahara-Afrika, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Fruchtbarkeits-Tracking-Apps kannibalisieren die Nachfrage | −0.5% | Nordamerika, Westeuropa, urbaner asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Gegenreaktion in sozialen Medien auf hormonbedingte Nebenwirkungen
Eine TikTok-Analyse aus dem Jahr 2024 zeigte, dass 54,4 % der Beiträge zur Verhütung negativ ausgerichtet sind und 78,8 % Nebenwirkungen hervorheben, was Wirksamkeitsdaten in den Schatten stellt. Die Exposition gegenüber solchen Inhalten erhöht die gemeldeten Stimmungsstörungen durch einen dokumentierten Nocebo-Effekt um 40 %. Regulatorische Einschränkungen bei der Arzneimittelwerbung lassen Marken mit gedämpften Reaktionsmöglichkeiten zurück und drängen sie dazu, Partnerschaften mit medizinischen Influencern zu pflegen, um das Nutzen-Risiko-Gleichgewicht wiederherzustellen.
Bedenken hinsichtlich Nebenwirkungen und Rechtsstreitigkeiten
Mehr als 2.100 Klagen in MDL 3140 behaupten ein Meningiom-Risiko durch langfristige Depo-Provera-Anwendung, und eine BMJ-Studie aus dem Jahr 2024 berichtete von einer 5,55-fachen Risikoerhöhung.[3]Christina Munk et al., "Medroxyprogesteronacetat und Risiko eines intrakraniellen Meningioms," bmj.com Pfizers Kennzeichnungsrevision vom Dezember 2025 und die eingestellte Werbung verschieben die Zahlerpräferenz hin zu Implantaten und Intrauterinpessaren. Der Welleneffekt bedroht das Vertrauen in die breitere Gestagen-Kategorie und könnte die Einführung neu zugelassener Gestagen-only-Pillen im Markt für hormonelle Verhütungsmittel verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
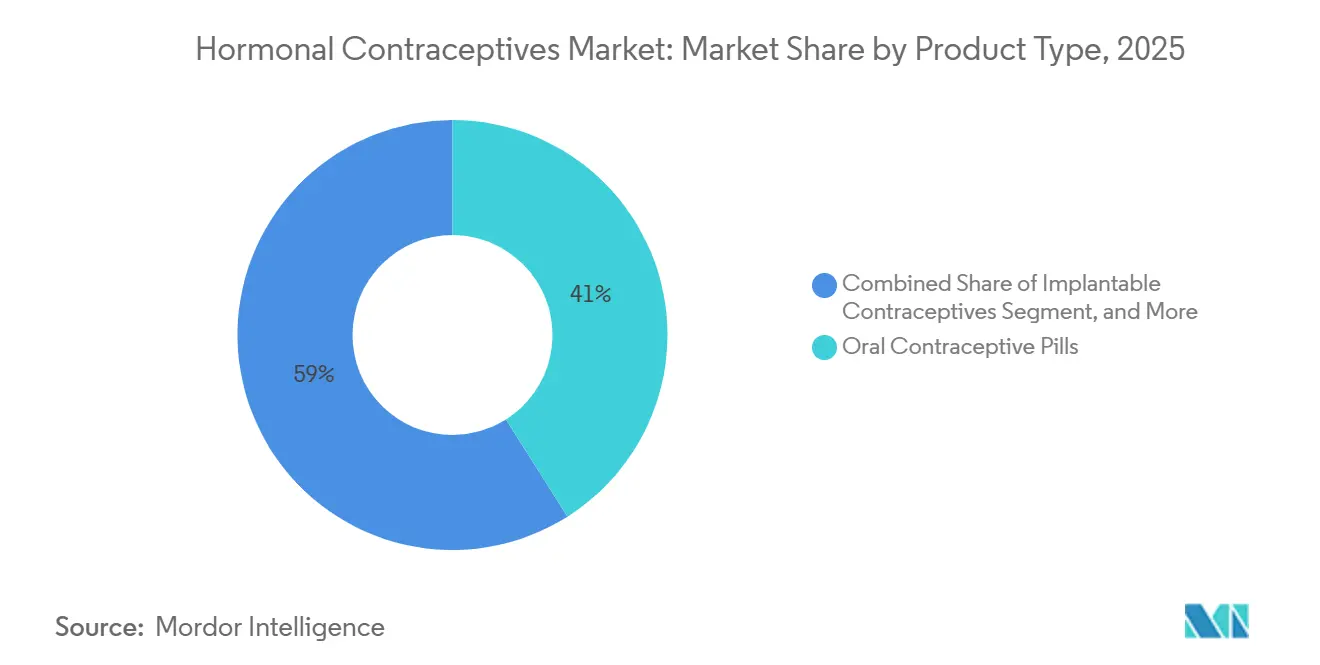
Implantate gewinnen, während Rechtsstreitigkeiten Injektionspräparate belastenOrale Verhütungspillen machten 41,02 % des Umsatzes im Jahr 2025 aus und werden den Marktdurchschnitt für hormonelle Verhütungsmittel mit einem CAGR von 5,96 % übertreffen, da die verlängerte Wirksamkeit über fünf Jahre die Gesamtbehandlungskosten senkt. Die Margen bei Injektionspräparaten werden durch laufende Rechtsstreitigkeiten unter Druck gesetzt, was nationale Arzneimittellisten dazu veranlasst, Implantate und hormonelle Spiralen aufzuwerten. Orale Pillen dominieren den Markt für hormonelle Verhütungsmittel nach wie vor in absoluten Dollarbeträgen, doch das Wachstum verlangsamt sich, da Nutzerinnen zu Langzeitlösungen wechseln, die von Kostenträgern bevorzugt werden. Die schrittweise Verschiebung deutet auf eine allmähliche Neuausrichtung hin und nicht auf eine abrupte Verdrängung, was die Mehrkanal-Relevanz für alle Produkttypen erhält.
Zunehmende Sicherheitsbedenken gegenüber Depot-Injektionspräparaten beschleunigen die Durchdringung von Implantaten bei öffentlichen Ausschreibungen im asiatisch-pazifischen Raum, wo die Kosten pro geschütztem Jahr nach der Einführung von Generika nun unter 7 USD liegen. Transdermale Pflaster und Vaginalringe bleiben Nischenprodukte, könnten jedoch bei umweltbewussten Verbraucherinnen Fuß fassen, die vom wiederverwendbaren Design von Annovera angezogen werden. Notfallverhütungsmittel verzeichnen episodische Nachfragespitzen in Ländern mit eingeschränktem Abtreibungszugang, tragen jedoch weniger als 3 % zum Gesamtumsatz bei, was ihr strategisches Gewicht im Markt für hormonelle Verhütungsmittel begrenzt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Hormontyp:
Gestagen-only-Formulierungen gewinnen östrogenabgeneigte NutzerKombiniertes Östrogen-Gestagen behielt 47,17 % des Umsatzes im Jahr 2025. Gestagen-only-Produkte werden bis 2031 voraussichtlich eine CAGR von 6,13 % verzeichnen, da Botschaften über kardiovaskuläre Risiken den Kandidatenpool für kombinierte Pillen einengen. Die Neuverteilung des Marktanteils im Markt für hormonelle Verhütungsmittel begünstigt Marken, die Blutungsprofile und Zyklusregelmäßigkeit differenzieren können. Niedrigdosis-Östrogen-Optionen bleiben für Erstanwender relevant, aber das wachsende Bewusstsein für das Thromboserisiko bei Raucherinnen und perimenopausalen Frauen tritt zugunsten von Gestagen-only-Produkten zurück.
Europäische Regulierungsbehörden empfehlen kombinierte Pillen nun hauptsächlich für Frauen unter 35 Jahren ohne Risikofaktoren, was das potenzielle Ausbreitungspotenzial einschränkt. Die US-amerikanische Einführung von OTC-Norgestrel-Pillen zeigt, dass Bequemlichkeit die Markentreue überwiegen kann, und Mini-Pillen-Wettbewerber folgen schnell mit Anpassungen zur Minderung von Amenorrhoe. Langzyklus-Therapien haben noch keine Durchbruchsgröße erreicht, behindert durch mangelnde Vertrautheit der Anbieter und begrenzte Marketingbudgets, stellen jedoch einen latenten Hebel für Lebenszyklusinnovationen im Markt für hormonelle Verhütungsmittel dar.
Nach Altersgruppe:
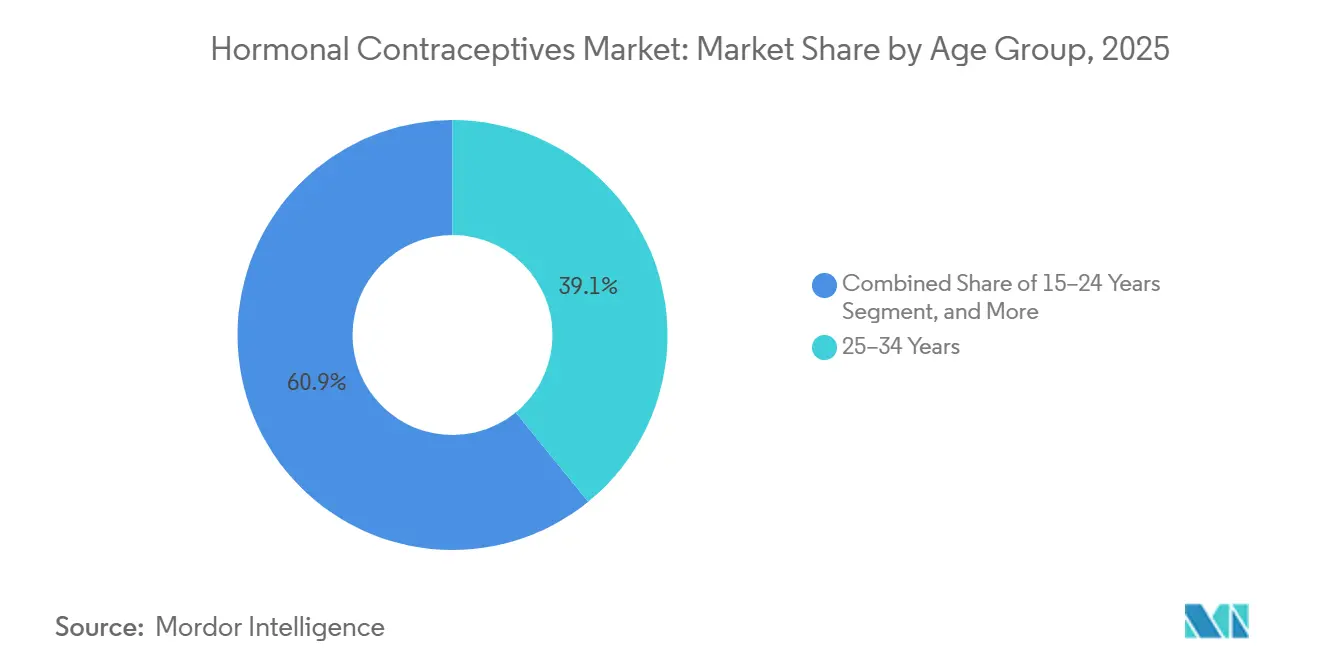
Jüngere Kohorten treiben das Wachstum voran, da arbeitgeberfinanzierte Leistungen ausgeweitet werdenDie 25–34-Jährigen behielten 39,12 % des Umsatzes im Jahr 2025; die Kohorte der 15–24-Jährigen wird bis 2031 die größte inkrementelle CAGR von 6,91 % beitragen, unterstützt durch zuzahlungsfreie Deckung in betrieblichen Leistungen und schulbasierte Verteilungsprogramme. Die Telemedizin-Engagement-Raten in dieser Gruppe übersteigen 60 %, was die Präferenz digitaler Eingeborener für asynchrone Versorgung unterstreicht. Die Altersgruppe der 25–34-Jährigen bleibt heute der größte einzelne Umsatzpool, doch das Wachstum stagniert, da die Familienplanung in einkommensstarken Märkten beschleunigt wird. Nutzer im Alter von 35–44 Jahren wechseln zu hormonellen Intrauterinpessaren zur Behandlung von Menorrhagie, was das Volumen aufrechterhält, aber die Nachfüllhäufigkeit senkt.
Unsichere Gesetzgebungsbemühungen in mehreren US-Bundesstaaten zur Einführung einer elterlichen Benachrichtigungspflicht für Minderjährige könnten das Wachstum bremsen, wenn sie umgesetzt werden. Umgekehrt erhöhten etablierte staatliche Programme in Kalifornien und New York die Verhütungsprävalenz um 18 % ohne elterliche Zustimmung, was die Zugangspolitik als Determinante der Nachfrageelastizität im Markt für hormonelle Verhütungsmittel bestätigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Apotheken stören die Dominanz des EinzelhandelsEinzelhandelsketten behielten 52,08 % des Umsatzes im Jahr 2025, doch Online-Plattformen skalieren schneller mit einer CAGR von 7,11 %, indem sie Apotheker-Verweigerungsklauseln umgehen und eine Haustürlieferung innerhalb von 48 Stunden anbieten. Krankenhaus- und Klinikkanäle spiegeln öffentliche Finanzierungszyklen wider, unterstützen das Volumen, begrenzen aber die Rentabilität durch Ausschreibungspreise. Der direkte Vertrieb an Arbeitgeber ist noch in den Anfängen, aber wächst, wobei betriebliche Wellness-Plattformen LARCs erstatten, insbesondere im städtischen Indien und am Golf.
Regulatorische Prüfung grenzüberschreitender Telemedizin und Erfüllungslizenzierung bleibt der primäre Reibungspunkt. Traditionelle Einzelhändler haben mit Click-and-Collect-Funktionen reagiert, anstatt vollständige Telemedizin-Ökosysteme aufzubauen, und verschaffen damit unbeabsichtigt digital-nativen Apotheken, die im Markt für hormonelle Verhütungsmittel verankert sind, einen Erstbewegungs-Vorteil.
Geografische Analyse
Markt für hormonelle Verhütungsmittel in Nordamerika und im asiatisch-pazifischen Raum
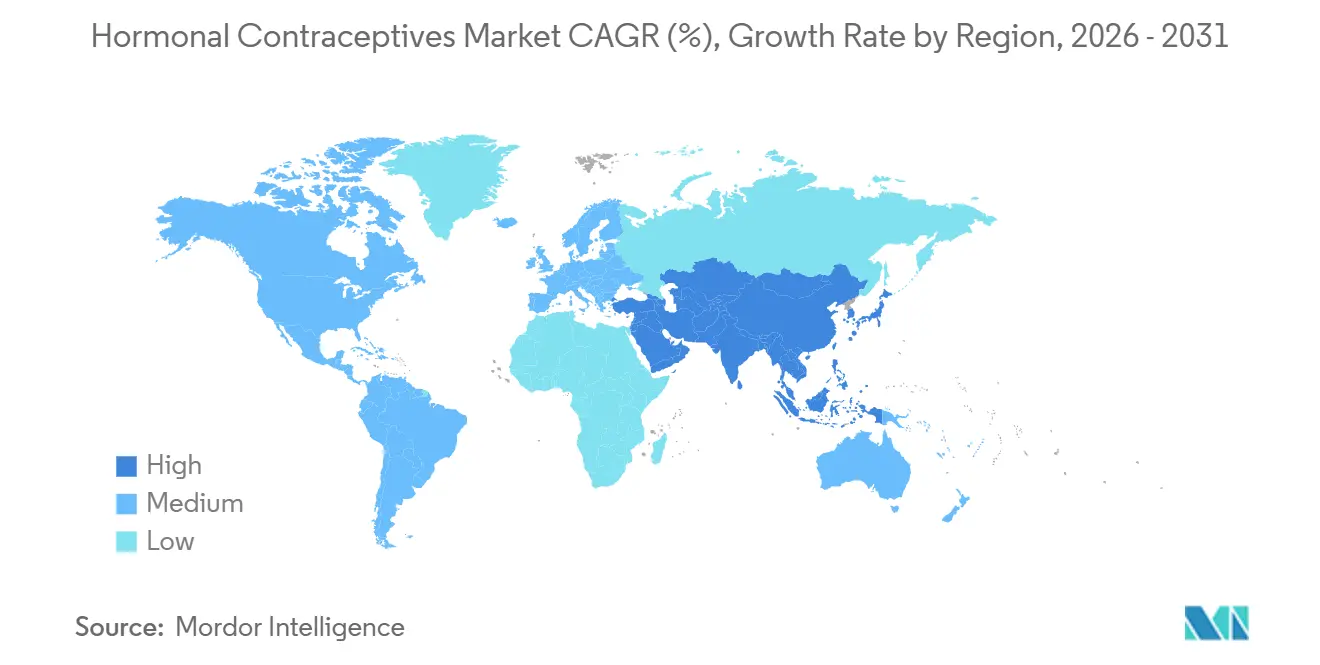
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 34,78 %, während die Region Asien-Pazifik bis 2030 ein CAGR-Wachstum von 8,52 % verzeichnete, was eine erhebliche Heterogenität verbirgt: Indiens Verhütungsprävalenz stieg auf 67 %, liegt jedoch in ländlichen Bezirken weiterhin hinter der Nachfrage zurück, während Chinas Wandel von der Beschränkung zur Geburtenabstandsregelung die Akzeptanz länger wirkender Methoden fördert. Japans Subventionsplan spiegelt die demografische Dringlichkeit wider, doch kulturelle Vorbehalte belasten die Akzeptanz hormoneller Verhütungsmittel. Nordamerika wird weiterhin hohe Pro-Kopf-Ausgaben aufrechterhalten, doch das Wachstum verlangsamt sich, da rezeptfreie Umstellungen die Klinikbesuche abflachen und Fruchtbarkeits-Tracking-Apps einen Teil der Neuverschreibungen kannibalisieren.
Markt für hormonelle Verhütungsmittel in EMEA, LATAM und im asiatisch-pazifischen Raum
Das Wachstum in Europa stagniert infolge regulatorischer Verzögerungen bei der Zulassung rezeptfreier kombinierter Pillen, und die Region Naher Osten und Afrika bleibt durch kulturelle Normen eingeschränkt, mit Ausnahme der Expatriate-Zentren im GCC, wo die Arbeitgeberleistungen ausgeweitet werden. Lateinamerika verzeichnet ein stetiges ausschreibungsgetriebenes Volumen, und die Markteinführung generischer Intrauterinpessare drückt die Preispunkte. Insgesamt bestätigen diese Trends Asien-Pazifik als primären Treiber des inkrementellen Umsatzes im Markt für hormonelle Verhütungsmittel.

Regulatorisches Umfeld
In den Vereinigten Staaten verschiebt sich der regulatorische Pfad für hormonelle Kontrazeptiva in Richtung eines breiteren rezeptfreien Zugangs, begleitet von strengeren Kontrollen nach der Markteinführung. Zu den Maßnahmen der FDA, die die Kategorie prägen, zählt die endgültige Regel von 2024, die den Rahmen der Additional Condition for Nonprescription Use (ACNU) schafft (wirksam ab 27. Januar 2025), der formalisiert, wie bestimmte Produkte mit technologiegestützten Bedingungen für die sichere Anwendung rezeptfrei erhältlich werden können. Auch klinische Praxis- und Zugangsrichtlinien entwickeln sich weiter, darunter die Veröffentlichung der 2024 U.S. Selected Practice Recommendations for Contraceptive Use durch die CDC sowie bundesstaatliche Regelungen wie in New York, wo Apotheker selbst verabreichte hormonelle Kontrazeptiva im Rahmen nicht patientenspezifischer Verordnungen abgeben dürfen.
In Europa liegt der Schwerpunkt der Aufsicht weiterhin auf Pharmakovigilanz und Risikominimierung, wobei die Europäische Arzneimittel-Agentur (EMA) und ihr Ausschuss für Risikobewertung im Bereich der Pharmakovigilanz (PRAC) sicherheitsrelevante Signale für zentral und national zugelassene Produkte prüfen und kommunizieren. Im Jahr 2026 verabschiedete der PRAC Signalempfehlungen (Juni 2026), und die EMA kommunizierte verstärkte Bemühungen im Bereich der Frauengesundheitsmedizin, einschließlich der Unterstützung der Erhebung von Nachweisen nach der Zulassung und von Aktualisierungen der Kennzeichnung. Öffentlich finanzierte Leitlinien zur Familienplanung beeinflussen ebenfalls die Nutzungs- und Beschaffungsmuster, darunter die Aktualisierung der Standards und Leitlinien des Title X Family Planning Program durch das Michigan Department of Health and Human Services (Januar 2026).
Wettbewerbslandschaft
Bayer, Organon, Viatris, Pfizer und AbbVie erzielen zusammen einen erheblichen globalen Umsatz und positionieren den Markt für hormonelle Verhütungsmittel bei moderater Konzentration. Patentabläufe für Levonorgestrel und Etonogestrel zwischen 2024 und 2026 lösten eine Welle von Generika und biosimilaren Intrauterinpessaren aus, insbesondere in Europa und Lateinamerika, was den Druck auf markierte orale Pillen erhöht, während LARCs durch Schulungsbarrieren für Anbieter geschützt werden. Kleine Marktteilnehmer nutzen Direktvertriebskanäle an Verbraucher, wie Cadence OTCs Streben nach einer kombinierten OTC-Pille und Agile Therapeutics' Pflasterreformulierung zeigen, wobei beide digitales Engagement gegenüber dem Außendienst priorisieren.
Strategische Schritte konzentrieren sich nun auf LARC-Innovationen, insbesondere biologisch abbaubare Implantate, die Entfernungsverfahren überflüssig machen und die Wirksamkeit auf fünf Jahre verlängern. Die FDA-Telemedizin-Leitlinien stärken digital-native Marken weiter, indem sie den klinischen Screening-Aufwand reduzieren. Etablierte Unternehmen kontern mit gebündelten Adhärenz-Apps, Telemedizin-Partnerschaften und Co-Marketing mit Fruchtbarkeits-Tracking-Plattformen, um die Kundenbindung zu erhalten. Da der Preiswettbewerb bei Standardpillen zunimmt, verlagert sich die Differenzierung hin zu Bequemlichkeit, digitalen Ökosystemen und ergänzenden Gesundheitsdienstleistungen, was ein zweigeteiltes Feld kristallisiert, in dem der Wert im Markt für hormonelle Verhütungsmittel zunehmend zu integrierten Versorgungspaketen verschoben wird.
Marktführer der Branche für hormonelle Verhütungsmittel
Merck & Co., Inc.
Pfizer Inc.
Bayer AG
Teva Pharmaceutical Industries Ltd
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hormonelle Verhütungsmittel
- Abbvie
- Agile Therapeutics Inc.
- Amneal Pharmaceuticals
- Bayer
- Cipla
- Endo International
- Exeltis
- Glenmark Pharmaceuticals
- HRA Pharma
- Johnson & Johnson
- Lupin
- Merck
- Mylan Laboratories Ltd.
- Organon
- Perrigo Company
- Pfizer
- Sanofi
- Shanghai Dahua Pharmaceutical
- Teva Pharmaceutical Industries
- TherapeuticsMD
- Viatris
- Zydus Lifesciences
Lesen Sie die Analyse der hormonelle Verhütungsmittel-Unternehmen

Marktchancen und Zukunftsaussichten
Lebenszyklusverlängerungen und differenzierte Verabreichungsplattformen schaffen klare Freiräume, in denen Hersteller die Besuchshäufigkeit reduzieren, die Therapietreue verbessern und den Wert in ausschreibungsintensiven Umgebungen schützen können. Ein konkretes Beispiel ist die Erweiterung der NEXPLANON-Kennzeichnung von Organon in den Vereinigten Staaten: Im Januar 2026 genehmigte die FDA einen ergänzenden NDA, der die zugelassene Anwendungsdauer von drei auf fünf Jahre verlängert. Die Änderung entspricht der Präferenz von Kostenträgern und Leistungserbringern für länger wirksame Optionen und senkt die annualisierten Kosten pro Anwenderin. Sie erhöht zudem die Nachfrage nach skalierbaren Schulungen für Einlage und Entfernung, wodurch die Befähigung von Leistungserbringern und die zugehörigen Risikomanagementprozesse für die kommerzielle Umsetzung zentral bleiben.
Innovation über tägliche Pillen hinaus bleibt aktiv, insbesondere für Nutzersegmente, die nicht-tägliche, niedriger dosierte Optionen suchen, die sich weiterhin in Apotheken- und Telemedizin-Fulfillment-Modelle einfügen lassen. Im Mai 2026 präsentierte Viatris auf dem ACOG Annual Clinical and Scientific Meeting Phase-3-Daten für ein in der Erprobung befindliches niedrig dosiertes, wöchentlich anzuwendendes transdermales Östrogenpflaster und unterstrich damit die laufenden Bemühungen, kurzwirksame hormonelle Formate mit wöchentlicher Dosierungsbequemlichkeit zu modernisieren. Im Bereich Forschung und Entwicklung deuten akademische Arbeiten an retardierten transdermalen Systemen, einschließlich sich auflösender Mikronadeln und anderer Ansätze zur Verlängerung der Wirkstofffreisetzung für kontrazeptive Wirkstoffe, auf Verabreichungstechnologien hin, die die Auswahl erweitern könnten, da Bedenken hinsichtlich Nebenwirkungen und die Stimmung in sozialen Medien traditionelle Formulierungen unter Druck setzen. Diese Ansätze verschaffen Herstellern zudem zusätzliche IP- und Formulierungsspielräume, während Generika sich über etablierte Hormonwirkstoffe hinweg ausbreiten.
Recent Industry Developments in Markt für hormonelle Verhütungsmittel
- April 2026: Sun Pharmaceutical Industries Limited gab eine endgültige Vereinbarung zur Übernahme von Organon & Co. für einen Unternehmenswert von 11,75 Milliarden USD bekannt. Die Transaktion konsolidiert ein bedeutendes Portfolio im Bereich Frauengesundheit, einschließlich etablierter Franchises für hormonelle Kontrazeptiva, und könnte die globale Vermarktung und Ausschreibungsteilnahme durch die kombinierte Größe und Vertriebsstruktur neu gestalten.
- Dezember 2025: Bayer AG startete die klinische Phase-III-Studie SUNFLOWER von Mirena (52 mg Levonorgestrel freisetzendes Intrauterinsystem) bei nicht-atypischer endometrialer Hyperplasie. Die Erweiterung der klinischen Evidenz für therapeutische Anwendungsfälle unterstützt eine breitere Positionierung von LARC-Plattformen über die Empfängnisverhütung hinaus und kann das Engagement der verschreibenden Ärzte im Hinblick auf langwirksame hormonelle Systeme vertiefen.
- Dezember 2024: Die US Food and Drug Administration veröffentlichte eine endgültige Regel zur Festlegung von Anforderungen für Produkte mit einer Additional Condition for Nonprescription Use (ACNU), wirksam ab 27. Januar 2025. Durch die Formalisierung eines OTC-Rahmens, der Bedingungen für die sichere Anwendung einbeziehen kann, stärkt die Regel die regulatorische Grundlage für künftige Umstellungen auf rezeptfreie Erhältlichkeit, die die Zeit bis zum Zugang verkürzen und das Volumen in Richtung Einzelhandels- und Online-Kanäle verschieben.


Markt für hormonelle Verhütungsmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert hormoneller Methoden zur Schwangerschaftsverhütung, einschließlich verschreibungspflichtiger und rezeptfreier Arzneimittel sowie hormonabgebender Geräte, die Östrogen, Gestagen oder eine Kombination davon in wichtigen Ländern verabreichen.
Ausschlüsse: Nicht-hormonelle Barrieremethoden, Fruchtbarkeits-Tracking-Apps und dauerhafte Sterilisationsverfahren sind nicht enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Orale Verhütungspillen
- Injizierbare Verhütungsmittel
- Transdermale Pflaster
- Vaginalringe
- Implantierbare Verhütungsmittel
- Hormonelle Intrauterinpessare
- Notfallverhütungsmittel
- Nach Hormontyp
- Kombiniertes Östrogen-Gestagen
- Gestagen-only
- Niedrigdosis-Formulierungen
- Langzyklus-Therapien
- Nach Altersgruppe
- 15–24 Jahre
- 25–34 Jahre
- 35–44 Jahre
- 45+ Jahre
- Nach Vertriebskanal
- Krankenhaus- und Klinik-Apotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer soliden Faktengrundlage zu Verhütungszugang, -nutzung und Gesundheitsversorgung und der anschließenden Zuordnung zu Produktformen wie Pillen, Injektionspräparaten, Pflastern, Ringen, Implantaten und hormonellen Spiralen. Öffentliche Quellen wie die Weltgesundheitsorganisation, Datensätze der UN-Bevölkerungsabteilung, Gesundheitsindikatoren der Weltbank, Veröffentlichungen der CDC und OECD-Gesundheitsstatistiken helfen dabei, Definitionen abzustimmen und realistische Adoptionsbandbreiten festzulegen.
Wir prüfen außerdem Behörden- und Gesundheitsportale wie die FDA und vergleichbare Behörden auf Signale zur Produktverfügbarkeit sowie begutachtete Fachzeitschriften zu Veränderungen in der klinischen Praxis, die Wechselmuster beeinflussen können. Um den unternehmensinternen Kontext fundiert zu halten, verwenden wir Unternehmensberichte, Investorenpräsentationen, seriöse Pressemitteilungen sowie Ausschreibungs- und Beschaffungsunterlagen, sofern verfügbar. Für ausgewählte Gegenprüfungen stützen wir uns auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene zur Überprüfung von Handelsrichtung und -zeitpunkt. Die oben aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu Nachfragetreibern und Preisgestaltung zu überprüfen, insbesondere in Bezug auf den Verschreibungsanteil, den Kanalmix und den Methodenwechsel über den Prognosezeitraum. Wir sprechen mit einem ausgewogenen Kreis von Interessengruppen aus Herstellern, Distributoren, Klinikern und Apothekenkanalakteuren und validieren die Einschätzung in APAC, EMEA und Amerika, damit regionale Zugangsdifferenzen nicht herausgemittelt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 15 % | APAC: 42 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 30 % | EMEA: 37 % |
| Kleinere Akteure: 17 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Unser Größenmodell verwendet einen Top-down-Nachfragepoolaufbau, der bei Frauen im reproduktiven Alter und der Verhütungsprävalenz beginnt, die dann nach Methodenmix und dem hormonellen Anteil nach Land gefiltert werden. Sobald der behandelte Pool aufgebaut ist, übersetzen wir ihn in Werte anhand typischer Zyklen pro Nutzerin, Nachfüllverhalten und methodenspezifischer annualisierter Verbrauchslogik (zum Beispiel monatliche Packungen für orale Pillen, Ersatzzeitpunkte für Implantate und hormonelle Spiralen sowie Dosierungshäufigkeit für Injektionspräparate).
Um die Gesamtwerte praxisnah zu halten, untermauern wir das Modell mit selektiven Bottom-up-Näherungen wie stichprobenartig erhobenen durchschnittlichen Verkaufspreisen nach Kanal und einer Überprüfung der Umsatzbandbreiten von Lieferanten und Distributoren, sofern Angaben verfügbar sind. Zu den wichtigsten Eingabegrößen zählen die Akzeptanz langwirksamer reversibler Verhütungsmethoden, die Dynamik zwischen verschreibungspflichtigen und rezeptfreien Notfallpillen, die Erstattungs- und Eigenbehaltsintensität sowie produktlebenszyklische Verschiebungen, die den Nettopreis im Zeitverlauf beeinflussen. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch eine leichte multivariate Regression, wo die Datenqualität dies erlaubt, sodass Veränderungen bei Gesundheitsausgaben, der Intensität von Familienplanungsprogrammen und dem städtischen Zugang abgebildet werden können, ohne eine Überanpassung zu riskieren. Wo Bottom-up-Daten in kleineren Ländern fehlen, wenden wir Proxy-Annahmen auf Basis vergleichbarer Märkte an und überprüfen dann den implizierten Pro-Nutzer-Jahresaufwand bei Überprüfungen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, und wir geben das Modell erst frei, wenn es mit mindestens einigen externen Plausibilitätsprüfungen übereinstimmt, wie Prävalenztrends, Kanalstruktur und plausiblen jährlichen Pro-Nutzer-Ausgaben nach Methode. Ausreißer werden frühzeitig markiert, die dahinterliegenden Treiber werden erneut geprüft, gefolgt von einer zweiten Analysten-Überprüfung, um zu bestätigen, dass dieselbe Logik regionenübergreifend gilt.
Wenn neue politische Änderungen, wichtige Zulassungen, Sicherheitsaktualisierungen oder Versorgungsunterbrechungen auftreten, initiieren wir eine gezielte Rückkontaktaufnahme mit Experten und aktualisieren die empfindlichsten Eingangsannahmen. Berichte werden jährlich aktualisiert, und vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Makroindikatoren in den Ergebnissen berücksichtigt sind.
Vergleich der Marktgröße für hormonelle Verhütungsmittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für hormonelle Verhütungsmittel können unterschiedlich aussehen, selbst wenn sie ähnliche Produkte abdecken, da jeder Herausgeber eigene Entscheidungen darüber trifft, was einbezogen wird, welches Basisjahr gilt und wie die Preisgestaltung in der Prognose fortgeschrieben wird. Unterschiede zeigen sich auch, wenn einige Studien auf Basis von Bevölkerungsnutzungsraten aufgebaut werden, während andere stärker auf einer engeren Unternehmens- und Kanalumsatzperspektive beruhen.
Die Hauptlücke ergibt sich daraus, ob hormonabgebende Geräte und Notfallpillen gemeinsam mit täglichen und injizierbaren Therapien gezählt werden. Mordor Intelligence behandelt den Markt als kombinierten Wertpool, der Pillen, Injektionspräparate, Pflaster, Ringe, Implantate und hormonelle Spiralen umfasst, während nicht-hormonelle Methoden wie Barriereverhütung und Sterilisation ausgeschlossen werden. Über den Umfang hinaus wird die Streuung auch dadurch beeinflusst, wie der Zeitpunkt der Währungsumrechnung gehandhabt wird, ob die Preiserosion nach Darreichungsform modelliert wird und wie häufig Annahmen mit Klinikern und Kanalakteuren in verschiedenen Regionen abgeglichen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,06 Mrd. USD (2026) | |
| Globaler Forschungsherausgeber A | 16,75 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise eine andere Methodenmischgewichtung nach Methode und Ländergruppe an, was den Wert unterschätzen kann, wenn langwirksame Methoden und die Akzeptanz hormoneller Spiralen höher sind und die Preisgestaltung stabil bleibt. |
| Branchenforschungsherausgeber B | 17,30 Mrd. USD (2023) | Verankert in einem historischen Jahr und scheint einen gleichmäßigeren Wachstumspfad fortzuschreiben, mit weniger expliziter Ersatz- und Nachfülllogik auf Methodenebene, was Verschiebungen zwischen Pillen, Injektionspräparaten und langwirksamen Geräten verwässern kann. |
Betrachtet man die drei Zahlen, lässt sich der Großteil der Variation durch die Umfangsabstimmung und die Art und Weise erklären, wie der Nachfragepool in annualisierte Einheiten und Preise nach Methode übersetzt wird. Wenn die Definition über Pillen und hormonabgebende Geräte hinweg konsistent gehalten wird und Annahmen wie Ersatzzeitpunkte und Kanalpreise überprüft werden, bleibt die resultierende Marktgröße leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch werden die Ausgaben für hormonelle Verhütung bis 2031 sein?
Die Marktgröße für hormonelle Verhütungsmittel wird bis 2031 voraussichtlich 22,38 Milliarden USD erreichen, was einer CAGR von 4,38 % über den Zeitraum 2026–2031 entspricht.
Welcher Produkttyp wird am schnellsten wachsen?
Subkutane Implantate werden bis 2031 voraussichtlich jährlich mit 5,96 % wachsen, da verlängerte Wirksamkeit und geringerer Wartungsaufwand die Präferenz der Kostenträger steigern.
Warum gewinnen Gestagen-only-Pillen Marktanteile?
Breitere Eignung für Raucherinnen, stillende Frauen und Nutzerinnen mit kardiovaskulären Risiken, kombiniert mit der jüngsten OTC-Zulassung von Opill, treibt die Einführung von Gestagen-only-Produkten mit einer CAGR von 6,13 % voran.
Welche Rolle spielt die Telemedizin beim Zugang zu Verhütungsmitteln?
FDA-Leitlinien aus dem Jahr 2024 ermöglichten die Fernverschreibung ohne persönliche Vitalzeichenmessung für Frauen mit geringem Risiko, sodass Plattformen wie Nurx Produkte innerhalb von 48 Stunden versenden und das Wachstum der Online-Kanäle beschleunigen können.
Welche Region wird den größten neuen Umsatz generieren?
Der asiatisch-pazifische Raum, angeführt von Indien und China, wird voraussichtlich jährlich mit 8,52 % wachsen und bis 2031 den größten Anteil am inkrementellen globalen Umsatz beitragen.
Seite zuletzt aktualisiert am:



