
Marktgröße und Marktanteil für Kopf- und Hals-Krebs-Therapeutika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
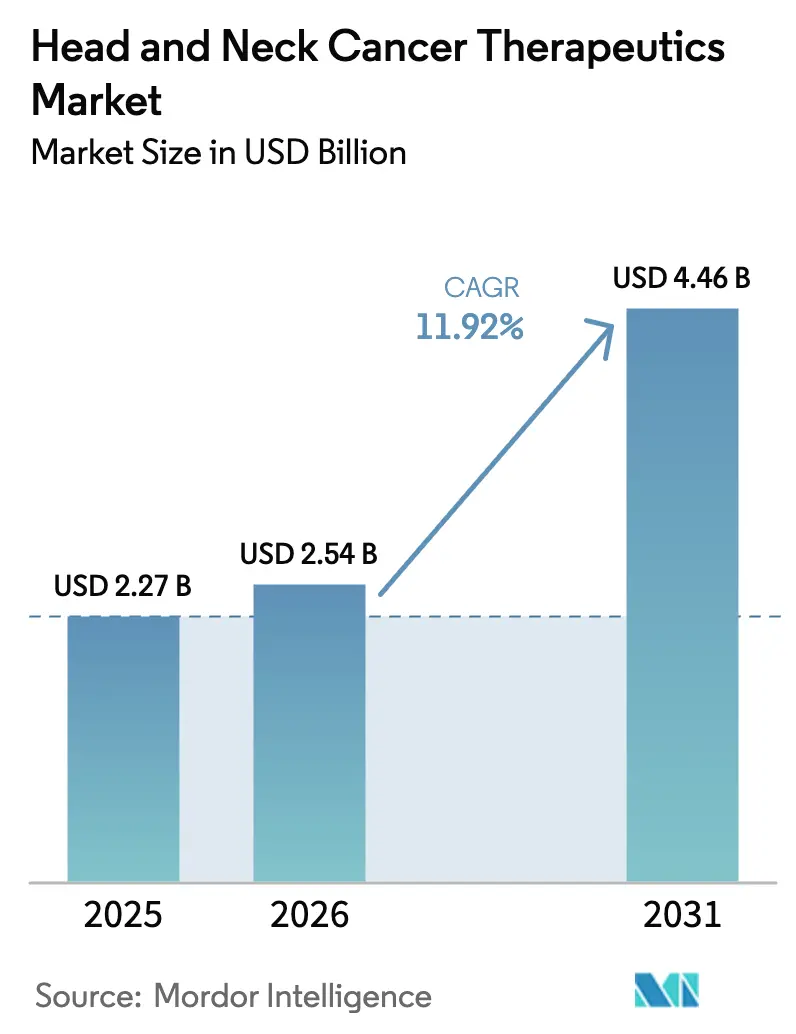
| Marktgröße (2026) | 2.54 Milliarden US-Dollar |
| Marktgröße (2031) | 4.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
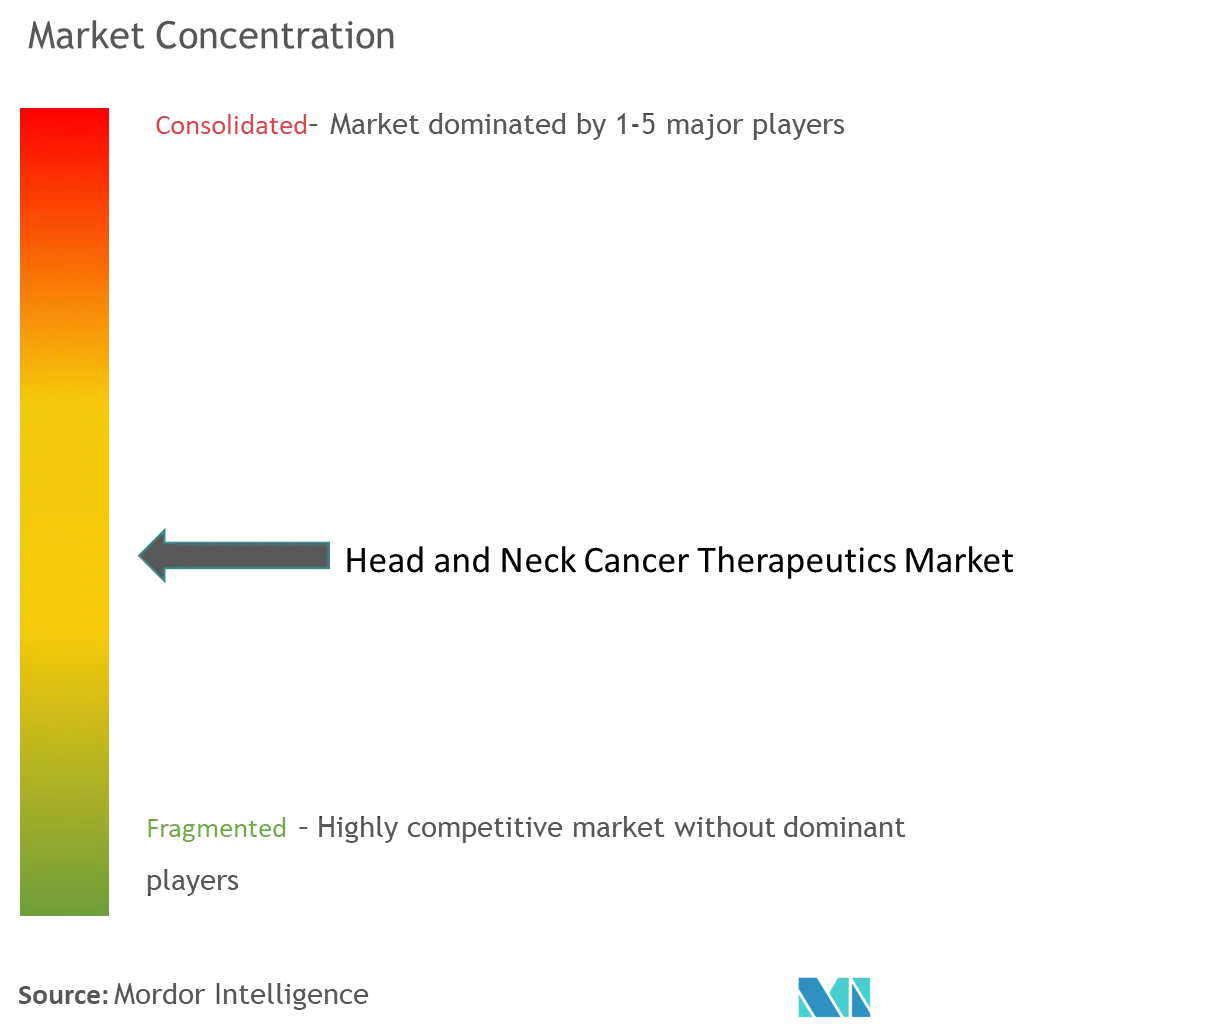
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kopf- und Hals-Krebs-Therapeutika von Mordor Intelligence
Die Marktgröße für Kopf- und Hals-Krebs-Therapeutika wird im Jahr 2026 auf 2,54 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,27 Milliarden USD, mit Prognosen für 2031, die 4,46 Milliarden USD zeigen, und wächst mit einer CAGR von 11,92 % über den Zeitraum 2026–2031. Verstärkte regulatorische Unterstützung für Immuntherapien, ein wachsendes Aufkommen HPV-positiver oropharyngealer Fälle und die Etablierung der Präzisionsonkologie als Standard sind die zentralen Wachstumstreiber für den Markt für Kopf- und Hals-Krebs-Therapeutika[1]Sava, Jordyn. „FDA-Zulassungen und -Bezeichnungen in der Onkologie: Highlights Februar 2025.” Targeted Oncology, targetedonc.com . Nordamerikanische Kostenträger erstatten hochwertige Kombinationen früher in den Behandlungslinien, während Asien-Pazifiks aggressive HPV-Impfprogramme die zukünftig adressierbare Bevölkerung vergrößern. Die US-Zulassung von perioperativem Pembrolizumab für lokal fortgeschrittene Erkrankungen im Juni 2025 verdeutlicht, wie kurative Anwendungsfälle nun palliative Indikationen ergänzen und den Schwung für den Markt für Kopf- und Hals-Krebs-Therapeutika verstärken[2]Quelle: Refinitiv StreetEvents, „Q3 2024 Merck & Co Inc Earnings Call” Merck & Co Inc, q4cdn.com . Gleichzeitig erreicht KI-gestützte Bildgebung im HNO-Bereich diagnostische Genauigkeiten von bis zu 100 %, was eine frühere Erfassung von Patienten in den Markt für Kopf- und Hals-Krebs-Therapeutika ermöglicht.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie kontrollierte Nordamerika im Jahr 2025 einen Marktanteil von 41,88 % am Markt für Kopf- und Hals-Krebs-Therapeutika, während Asien-Pazifik bis 2031 mit einer CAGR von 14,05 % voranschreitet.
- Nach Wirkstoffklasse hielten PD-1/PD-L1-Inhibitoren im Jahr 2025 einen Umsatzanteil von 38,52 %, während FGFR-Inhibitoren mit der schnellsten CAGR von 13,34 % bis 2031 auf dem Markt für Kopf- und Hals-Krebs-Therapeutika wachsen.
- Nach Indikation erfasste oropharyngealer Krebs 27,21 % der Marktgröße für Kopf- und Hals-Krebs-Therapeutika im Jahr 2025, und nasopharyngealer Krebs expandiert mit einer CAGR von 13,47 % zwischen 2026 und 2031.
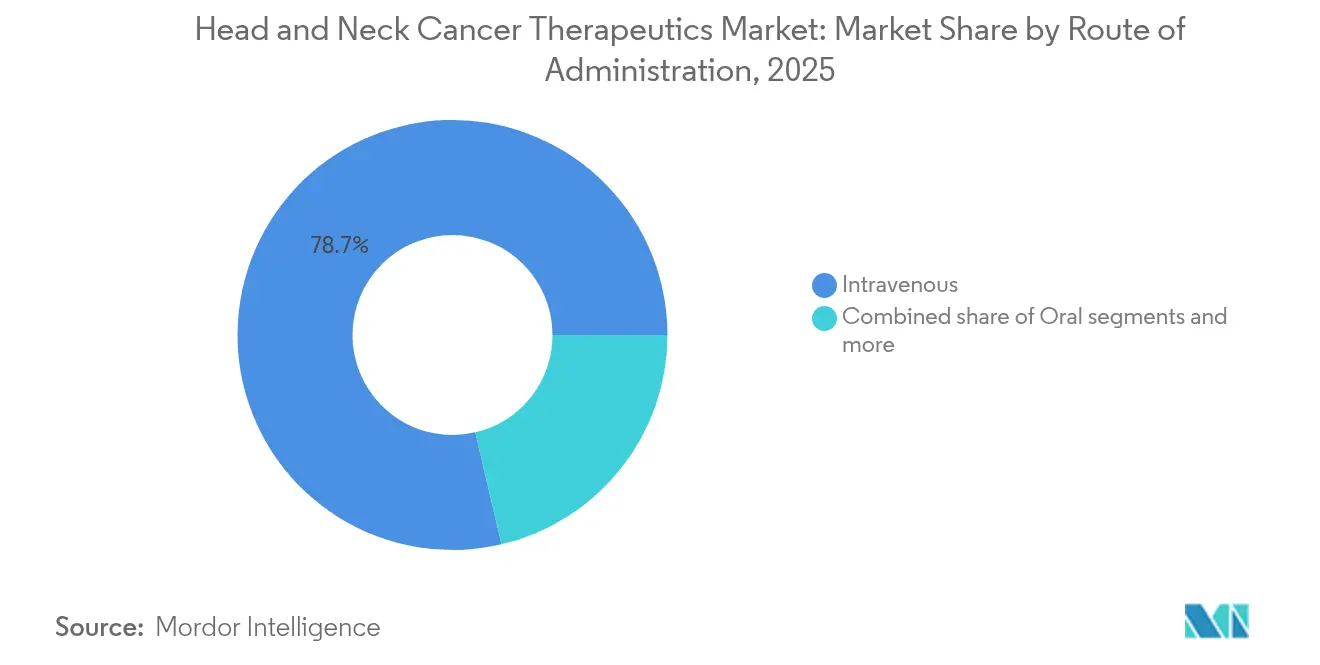
- Nach Verabreichungsweg entfielen intravenöse Therapien auf 78,66 % der Marktgröße für Kopf- und Hals-Krebs-Therapeutika im Jahr 2025, während orale Produkte mit einer CAGR von 13,62 % zulegen.
- Nach Endnutzer erwirtschafteten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 57,85 %, während spezialisierte Krebszentren laut Prognose mit einer CAGR von 13,86 % das Wachstum auf dem Markt für Kopf- und Hals-Krebs-Therapeutika anführen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Inzidenz HPV-positiver oropharyngealer Karzinome | +2.1% | Global, Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Erstlinien-PD-1/PD-L1-Immuntherapien | +2.8% | Global, angeführt von Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Kostenerstattung und Aufnahme in Leitlinien | +1.9% | Kernregion Nordamerika und EU, schrittweise Übernahme in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von EGFR-gezielten Kombinationsregimen | +1.4% | Global, stärker in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| KI-gestützte HNO-Bildgebung zur Früherkennung | +0.8% | Zunächst Nordamerika und EU, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| HPV-Nachholimpfprogramme für erwachsene Männer in Asien-Pazifik | +1.2% | Kernregion Asien-Pazifik, Ausstrahlung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz HPV-positiver oropharyngealer Karzinome
HPV16/18-Stämme liegen nun etwa 70 % der oropharyngealen Malignome in entwickelten Volkswirtschaften zugrunde und definieren therapeutische Pfade neu. HPV-positive Tumoren zeigen ein Drei-Jahres-Gesamtüberleben von über 85 %, wenn Pembrolizumab auf Basisregimen aufgesetzt wird, und übertreffen damit die Ergebnisse HPV-negativer Tumoren erheblich. Die Durchbruchtherapie-Bezeichnung für Petosemtamab plus Pembrolizumab im April 2025 richtet sich gezielt an diese Kohorte und festigt die biomarkergesteuerte Versorgung. Jüngere Patientendemografien erweitern das Potenzial des Lebenszeitwerts für den Markt für Kopf- und Hals-Krebs-Therapeutika, da ein besserer Ausgangszustand den Kombinationseinsatz begünstigt. Screening-Richtlinien, die HPV-Tests vor Therapiebeginn vorschreiben, sind in tertiären Zentren allgegenwärtig geworden und standardisieren Präzisionsmedizin-Protokolle innerhalb des Marktes für Kopf- und Hals-Krebs-Therapeutika.
Verlagerung hin zu Erstlinien-PD-1/PD-L1-Immuntherapien
Checkpoint-Inhibitor-Kombinationen stehen nun in den Erstlinienstandards mehrerer Tumorsubtypen an vorderster Stelle und ersetzen in den meisten westlichen Leitlinien die Platin-Monochemotherapie. Die perioperative Zulassung von Pembrolizumab im Juni 2025 positioniert die Immuntherapie vom palliativen in den kurativen Bereich und eröffnet inkrementelle Umsatzwege im Markt für Kopf- und Hals-Krebs-Therapeutika. Begleitdiagnostika, die PD-L1-Combined-Positive-Score-Schwellenwerte verwenden, verfeinern die Patientenselektion und optimieren die Kostenträgerinvestitionen. Real-World-Evidenz hat dauerhaften Nutzen beim progressionsfreien Überleben gezeigt und gleicht hohe Beschaffungskosten in Nutzenbewertungsmodellen aus. Die Zulassung von Penpulimab-kcqx im April 2025 für nasopharyngeales Karzinom demonstriert die wachsende globale Akzeptanz und erweitert den adressierbaren Markt für Kopf- und Hals-Krebs-Therapeutika über traditionelle westliche Hochburgen hinaus.
Ausweitung der Kostenerstattung und Aufnahme in Leitlinien
Das Nationale Umfassende Krebsnetzwerk (National Comprehensive Cancer Network) und parallele europäische Leitlinien listen nun duale Checkpoint- oder Checkpoint-Chemotherapie-Kombinationen als bevorzugte Regimes auf und erleichtern den Zugang in einkommensstarken Systemen. Langfristige wirtschaftliche Modelle zeigen, dass dauerhafte Ansprechen günstige inkrementelle Kosten-Wirksamkeits-Verhältnisse erzielen können, was Kostenträger dazu bewegt, hochpreisige Therapien auf dem Markt für Kopf- und Hals-Krebs-Therapeutika zu genehmigen. Die Erstattung bleibt jedoch in einkommenschwachen und mittleren Volkswirtschaften uneinheitlich, was eine zweigeteilte Behandlungslandschaft schafft, die Unternehmen durch gestaffelte Preisgestaltung zu überbrücken versuchen. Ergebnisbasierte Verträge gewinnen an Bedeutung, insbesondere für Regimen mit jährlichen Kosten von über 150.000 USD, und schaffen neue kommerzielle Rahmenbedingungen für den Markt für Kopf- und Hals-Krebs-Therapeutika. HTA-Gremien in Asien-Pazifik beschleunigen ebenfalls Entscheidungen, wenn die lokale Epidemiologie einen hohen ungedeckten Bedarf bestätigt, und verkürzen die Markteinführungszeit für neue Anbieter.
Wachsende Nutzung von EGFR-gezielten Kombinationsregimen
Die Kombination von Cetuximab mit PD-1/PD-L1-Blockade erzieht das Tumor-Mikro-Milieu neu, indem sie die T-Zell-Infiltration steigert und historische Monotherapie-Einschränkungen überwindet. Mehrere Phase-3-Studien weisen auf additiven oder sogar synergistischen Nutzen hin und stimulieren neue Investitionen in EGFR-Strategien innerhalb des Marktes für Kopf- und Hals-Krebs-Therapeutika. Biomarkergesteuerte Stratifizierung anhand von EGFR-Expressionsniveaus könnte eine Präzisionspositionierung für etablierte Wirkstoffe festigen und deren Umsatzkurven verlängern. Frühe Anwender unter den akademischen Zentren berichten von verbesserten objektiven Ansprechraten ohne proportionalen Anstieg der Toxizität, was eine breitere Übernahme in der gemeindenahen Onkologie fördert. Der Schwung bei Kombinationsregimen dürfte bis 2030 zusätzliche Marktanteile für den Markt für Kopf- und Hals-Krebs-Therapeutika erschließen.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für Immun-Onkologie- und zielgerichtete Arzneimittel | -1.8% | Global, besonders akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Schwerwiegende behandlungsbedingte Toxizitäten | -1.2% | Global, alle Therapiemodalitäten | Mittelfristig (2–4 Jahre) |
| Begrenzte Infrastruktur für Biomarker-Tests | -0.9% | Vorwiegend Asien-Pazifik und Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Genetische Tumorheterogenität, die rasche FGFR-Resistenz antreibt | -0.7% | Global, fortgeschrittene Erkrankung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Immun-Onkologie- und zielgerichtete Arzneimittel
Die jährlichen Kombinationstherapiekosten übersteigen regelmäßig 150.000 USD, was Krankenhausbudgets und nationale Versicherungssysteme belastet, insbesondere in ressourcenbeschränkten Umgebungen. Supportive-Care-Ausgaben steigen, wenn Grad-3-4-Immuntoxizitäten eine Krankenhauseinweisung erfordern, und verschärfen die finanzielle Belastung für Patienten und Gesundheitssysteme gleichermaßen. Die Biosimilar-Durchdringung bleibt bei kürzlich eingeführten Checkpoint-Inhibitoren minimal, was die Preise hoch hält und die Erschwinglichkeit auf dem Markt für Kopf- und Hals-Krebs-Therapeutika einschränkt. Aufkommende Kostenträgermodelle sehen nun Risikoteilungsklauseln vor, bei denen Hersteller Rabatte gewähren, wenn die Ergebnisse nicht den Erwartungen entsprechen, aber die Verbreitung ist außerhalb Europas noch im Frühstadium. Ohne aggressive Kostendämpfungsmechanismen können Bedenken hinsichtlich der Haushaltsauswirkungen die Therapieeinführung selbst in leitlinienkonformen Umgebungen auf dem Markt für Kopf- und Hals-Krebs-Therapeutika verlangsamen.
Schwerwiegende behandlungsbedingte Toxizitäten
Checkpoint-Inhibitoren lösen bei bis zu 25 % der Empfänger Grad-3-4-immunvermittelte Ereignisse aus, darunter Pneumonitis und Endokrinopathien, die eine umgehende Fachbehandlung erfordern. Gemeindenahe onkologische Praxen verfügen häufig nicht über Fachkenntnisse in der Immuntoxikologie, was Patientenverlegungen in tertiäre Zentren veranlasst und die Nachfrage auf ressourcenstarke Einrichtungen im Markt für Kopf- und Hals-Krebs-Therapeutika konzentriert. Toxizitätsängste bei älteren und für Autoimmunerkrankungen anfälligen Kohorten können die Einleitung verzögern oder zum frühzeitigen Abbruch führen, was die reale Therapietreue mindert. Die Belastung des Gesundheitssystems steigt, wenn die Langzeitanwendung von Kortikosteroiden Komplikationen verursacht, die Krankenhausaufenthalte erfordern, und die Kosten-Wirksamkeits-Verhältnisse senken. Hersteller investieren in Algorithmen zur prädiktiven Toxikologie, um schwerwiegende Ereignisse vorherzusagen, aber die kommerzielle Implementierung befindet sich für den Markt für Kopf- und Hals-Krebs-Therapeutika noch im Frühstadium.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
PD-1/PD-L1-Inhibitoren sichern Führungsposition, aber FGFR-Inhibitoren beschleunigen sichDie PD-1/PD-L1-Kategorie behielt im Jahr 2025 einen Marktanteil von 38,52 % aufgrund der starken Nutzung von Pembrolizumab und Nivolumab und bestätigt die zentrale Rolle der Immuntherapie im Markt für Kopf- und Hals-Krebs-Therapeutika. Pembrolizumab allein erzielte 2024 onkologieübergreifende Umsätze von 29,5 Milliarden USD und unterstreicht damit das Vertrauen der Anwender und die breite Aufnahme in Arzneimittellisten. EGFR-Antikörper behalten aufgrund der anerkannten Rolle von Cetuximab in Kombinationsprotokollen einen Stellenwert, und die VEGF-Blockade bleibt eine Nischen-Salvage-Option, während Multikinase-Inhibitoren angesichts selektiverer Wirkstoffe eine sinkende Bedeutung erfahren. FGFR-Veränderungen treten bei etwa 15 % der Tumoren auf und positionieren selektive FGFR-Inhibitoren für eine CAGR von 13,34 %, die höchste im Markt für Kopf- und Hals-Krebs-Therapeutika. Aufgrund von Bypass-Mutationen tritt Resistenz innerhalb von 12 Monaten auf, was die Erforschung von Kombinationsregimen zur Aufrechterhaltung des Nutzens antreibt. Die Wettbewerbsintensität veranlasste Exelixis dazu, die Entwicklung von Zanzalintinib im Juli 2025 einzustellen und verdeutlicht die Überfüllung der FGFR-Programme.
Langfristig könnte inkrementelle Innovation – wie etwa nächste Generation T-Zell-Engager, die synergistisch mit Checkpoint-Grundgerüsten wirken – die Segmentanteile innerhalb des Marktes für Kopf- und Hals-Krebs-Therapeutika neu kalibrieren. Die Preissetzungsmacht bleibt wahrscheinlich am stärksten für differenzierte Biologika, die Durchbruch- oder Orphan-Bezeichnungen erhalten und messbare Überlebensgewinne in biomarkerdefinierten Populationen liefern. Das Patent-Ablaufrisiko veranlasst Originatoren, in neue Kombinationen und alternative Darreichungsformen zu investieren und so die Lebenszyklusverlängerung im Markt für Kopf- und Hals-Krebs-Therapeutika sicherzustellen. Die selektive Degradierung onkogener Proteine durch PROTACs und immunstimulierende Antikörperkonjugate stellen kommende Entwicklungshorizonte dar, die die Wettbewerbshierarchien neu ordnen könnten. Dennoch wird der kommerzielle Erfolg davon abhängen, Überlegenheit gegenüber etablierten Immuntherapie-Ankern zu demonstrieren, die den Umsatzkern des Marktes für Kopf- und Hals-Krebs-Therapeutika bilden.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar


Nach Indikation:
HPV-getriebene oropharyngeale Dominanz und nasopharyngealer AufschwungOropharyngeale Tumoren beanspruchten 27,21 % der Marktgröße für Kopf- und Hals-Krebs-Therapeutika im Jahr 2025 aufgrund der eskalierenden HPV-positiven Inzidenz und der höheren Ansprechbarkeit auf Immuntherapie. Jüngere Patientenkohorten akzeptieren aggressive multimodale Regimen, was die Ausgaben pro Patient steigert und die Umsatzdichte für den Markt für Kopf- und Hals-Krebs-Therapeutika stärkt. Mundhöhlentumoren erzeugen weiterhin beträchtliche absolute Volumina, doch anatomische Komplexität und häufige Komorbiditäten dämpfen die Überlebensgewinne und begrenzen den Spielraum für Premium-Preisgestaltung.
Das nasopharyngeale Karzinom verzeichnet mit 13,47 % die schnellste CAGR bis 2031, katalysiert durch die Erstlinienzulassung von Penpulimab-kcqx und die endemische Verbreitung in Südostasien, was die Therapienachfrage im Markt für Kopf- und Hals-Krebs-Therapeutika ausweitet. Die Epstein-Barr-Virus-Biologie schafft distinkte immunologische Verwundbarkeiten, die Unternehmen durch maßgeschneiderte Impfstoff- und T-Zell-Ansätze ausnutzen. Speicheldrüsenmalignome sind zwar selten, erzielen jedoch Orphan-Preisaufschläge, die die niedrige Inzidenz aufwiegen, und tragen gewinnträchtige Nischen innerhalb des Marktes für Kopf- und Hals-Krebs-Therapeutika bei. Die zunehmende molekulare Klassifizierung bedeutet, dass HPV-Status, PD-L1-Expression und FGFR-Veränderungen nun primäre Behandlungsdeterminanten sind, was die historische Dominanz streng anatomischer Bezeichnungen im Markt für Kopf- und Hals-Krebs-Therapeutika verringert.
Nach Verabreichungsweg:
Intravenöse Infusion dominiert, aber orale Präparate holen aufDie intravenöse Verabreichung repräsentierte im Jahr 2025 einen Marktanteil von 78,66 %, begünstigt durch etablierte Infusionsinfrastrukturen und die biologische Natur der meisten Checkpoint-Inhibitoren, was die Umsatzstabilität im Markt für Kopf- und Hals-Krebs-Therapeutika festigt. Krankenhäuser und spezialisierte Zentren investieren stark in Infusionsräume, um Kapazitäten für Kombinationsregimen und komplexes Toxizitätsmanagement sicherzustellen. Subkutane Neuformulierungen könnten die Stuhlzeit verkürzen und das Einzugsgebiet für den Markt für Kopf- und Hals-Krebs-Therapeutika geringfügig erweitern, obwohl ein systemischer Rollout auf abschließende pharmakokinetische Paritätsdaten wartet.
Orale Produkte wachsen mit einer CAGR von 13,62 %, angetrieben durch selektive Kinase-Inhibitoren, deren chemische Eigenschaften eine angemessene Bioverfügbarkeit unterstützen und häusliche Versorgungsmodelle innerhalb des Marktes für Kopf- und Hals-Krebs-Therapeutika entstehen lassen. Der Patientenkomfort fördert eine starke Therapietreue bei jüngeren, erwerbstätigen Altersgruppen, während Tele-Apotheken-Dienste die Compliance-Überwachung sicherstellen. Risiken von Arzneimittelwechselwirkungen und variable Resorption erfordern eine rigorose Aufklärung sowohl für Kliniker als auch für Patienten und dämpfen die vollständige Migration von der intravenösen zur oralen Verabreichung im Markt für Kopf- und Hals-Krebs-Therapeutika. Fortschritte bei oralen Immunmodulatoren befinden sich aufgrund von Stabilitätsproblemen noch im Frühstadium, was darauf hindeutet, dass die intravenöse Verabreichung während eines Großteils des Prognosezeitraums im Markt für Kopf- und Hals-Krebs-Therapeutika vorherrschend bleiben wird.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausdominanz, aber spezialisierte Zentren eilen vorausKrankenhäuser erwirtschafteten 57,85 % der Umsätze im Jahr 2025 dank integrierter chirurgischer, strahlentherapeutischer und medizinisch-onkologischer Dienste, die komplexe Regimen verwalten, die für den Markt für Kopf- und Hals-Krebs-Therapeutika typisch sind. Multidisziplinäre Tumorkonferenzen fördern den aggressiven Kombinationseinsatz und unterstützen höhere durchschnittliche Verkaufspreise. Die Führungsrolle akademischer Zentren in klinischen Studien bietet frühen Zugang zu Prüfpräparaten und stärkt die Zentralstellung der Krankenhäuser im Markt für Kopf- und Hals-Krebs-Therapeutika.
Spezialisierte Krebszentren zeigen jedoch eine CAGR von 13,86 %, da Patienten leistungsstarke Einrichtungen mit onkologiespezifischen Arbeitsabläufen bevorzugen, was die konzentrierte Nachfrage im Markt für Kopf- und Hals-Krebs-Therapeutika antreibt. Dedizierte Infusionsräume, Point-of-Care-Diagnostik und Vor-Ort-Herstellung verkürzen Wartezeiten und steigern die Patientenzufriedenheit, was Überweisungen aus gemeindenahen Kliniken anzieht. Einzel- und Online-Apotheken vertreiben zunehmend orale Wirkstoffe, doch ihre Reichweite wird durch Kühlkettenpflichten und die bevorzugten Standortrichtlinien der Kostenträger im Markt für Kopf- und Hals-Krebs-Therapeutika begrenzt. Hub-Dienste, die Finanzierungshilfe und Adhärenzüberwachung bündeln, sind entscheidend, um das Potenzial jenseits stationärer Infusionseinrichtungen im Markt für Kopf- und Hals-Krebs-Therapeutika zu erschließen.
Geografische Analyse
Nordamerika Markt für Kopf- und Halskrebs-Therapeutika
Nordamerika blieb mit einem Anteil von 41,88 % im Jahr 2025 der führende Umsatzgenerator, gestützt durch eine umfassende Krankenversicherungsabdeckung und robuste klinische Studienpipelines, die den Markt für Kopf- und Halskrebs-Therapeutika verankern. Frühe FDA-Zulassungen verschaffen Herstellern Pioniervorteile, während Netzwerke für Real-World-Evidence die Übernahme von Leitlinien beschleunigen. Dennoch übt die verschärfte Prüfung durch Kostenträger bei Kombinationsregimen ab 150.000 USD Rabattdruck aus, was dazu führt, dass wertbasierte Verträge im Markt für Kopf- und Halskrebs-Therapeutika weit verbreitet sind.
APAC Markt für Kopf- und Halskrebs-Therapeutika
Asien-Pazifik verzeichnet mit einer CAGR von 14,05 % das weltweit stärkste Wachstum, da die öffentliche Finanzierung die onkologischen Kapazitäten ausbaut und endemische Nasopharynxerkrankungen die Nachfrage nach spezialisierter Immuntherapie im Markt für Kopf- und Halskrebs-Therapeutika steigern. Japans wiedereingeführtes HPV-Impfprogramm zielt auf über 1 Million Frauen ab und prognostiziert eine künftig reduzierte Krankheitslast, erhöht jedoch gleichzeitig das Screening-Bewusstsein, das aktuelle Patienten in Richtung Therapie lenkt. China und Indien bauen Genomik-Testlabore aus, doch städtisch-ländliche Disparitäten schränken die Reichweite der Präzisionsmedizin weiterhin ein und dämpfen die Akzeptanz im Markt für Kopf- und Halskrebs-Therapeutika. Regionale Regierungen erproben ergebnisbasierte Erstattungsmodelle für hochpreisige Medikamente, was mittelfristig Erschwinglichkeitshürden abbauen könnte.
EMEA und LATAM Markt für Kopf- und Halskrebs-Therapeutika
Europa verzeichnet ein stetiges Wachstum, das durch harmonisierte regulatorische Wege und zentralisierte HTA-Bewertungen gestützt wird, die Kostenträgerentscheidungen beschleunigen, sobald die Kosteneffizienz für den Markt für Kopf- und Halskrebs-Therapeutika nachgewiesen ist. Nachträgliche Preisverhandlungen nach der Markteinführung sind jedoch üblich und erfordern von den Herstellern die Vorbereitung mengenbasierter Rabatte. Lateinamerika sowie der Nahe Osten und Afrika sind noch in einem frühen Stadium, aber attraktiv, da multinationale Pharmaunternehmen gestaffelte Preismodelle und öffentlich-private Partnerschaftsmodelle einsetzen, um die Präsenz im Markt für Kopf- und Halskrebs-Therapeutika auszubauen.
Regulatorisches Umfeld
Die regulatorische Dynamik im Bereich der Kopf-Hals-Krebstherapeutika wird durch Zulassungserweiterungen geprägt, die Immuntherapien früher in den Behandlungsverlauf verschieben, sowie durch eine stärkere Abhängigkeit von definierten Biomarkern. In den Vereinigten Staaten genehmigte die FDA im Juni 2025 Pembrolizumab für Erwachsene mit PD-L1-positivem (CPS >= 1), resezierbarem, lokal fortgeschrittenem Plattenepithelkarzinom im Kopf-Hals-Bereich in einem perioperativen Behandlungsschema (neoadjuvant, gefolgt von adjuvant mit Strahlentherapie, mit oder ohne Cisplatin), was die PD-L1-Testung als praktischen Torwächter für Zugangs- und Erstattungsentscheidungen weiter festigt.
In Europa führte die Zulassung von Pembrolizumab durch die Europäische Kommission für resezierbares, lokal fortgeschrittenes HNSCC im Oktober 2025 zu einer weiteren Angleichung wichtiger Referenzmärkte hinsichtlich des Einsatzes von Immunonkologika in kurativen Behandlungssituationen. In beiden Regionen beziehen onkologische Bewertungen zunehmend patientenberichtete Ergebnisse und Real-World-Evidenz neben den zentralen Endpunkten ein, wodurch die Bedeutung der Evidenzgenerierung nach der Zulassung für Hersteller steigt, die eine breitere Akzeptanz über heterogene Verfahren der Bewertung von Gesundheitstechnologien und Kostenträgerprozesse hinweg anstreben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Risikoerkennung und Diagnose in HNO-, zahnmedizinischen und onkologischen Einrichtungen, gefolgt von Bildgebung, pathologischer Bestätigung und molekularem Profiling, das die biomarkergestützte Behandlungsauswahl unterstützt, einschließlich PD-L1-Scoring und umfassenderer genomischer Testung auf behandelbare Veränderungen. Die uneinheitliche Verbreitung molekularer Tests bleibt ein Engpass: RNA-basierte Fusionstests kommen in weniger als 40 % der Studien der Evidenzbasis zum Einsatz, was zu einer ungleichmäßigen realen Erfassung geeigneter Patienten für zielgerichtete Therapien und biomarkergestützte klinische Entwicklung beiträgt.
Die Therapieabgabe wird durch multidisziplinäre Teams koordiniert, die Chirurgie, Strahlentherapie und systemische Behandlung (Chemotherapie, Immuntherapie und zielgerichtete Wirkstoffe) integrieren, insbesondere bei lokalisierter und lokoregionaler Erkrankung, wo die Sequenzierung und das Toxizitätsmanagement komplex sind. Herstellung und Vertrieb werden von Biologika und Kombinationstherapien dominiert, die auf Kühlketten-Logistik und die Kapazität von Infusionszentren angewiesen sind, während spezialisierte Krebszentren und Krankenhäuser die Verabreichung und das Management unerwünschter Ereignisse verankern. Nachgelagert sind die Generierung von Real-World-Evidenz und die Ergebnisverfolgung zunehmend an den Zugang gekoppelt, was Risikoteilungsvereinbarungen unterstützt und die Rolle integrierter Anbieternetzwerke und Datenplattformen bei der Vermarktung stärkt.
Wettbewerbslandschaft
Der Markt für Kopf- und Hals-Krebs-Therapeutika ist mäßig konsolidiert; Merck, Bristol Myers Squibb und Eli Lilly zusammen erzielten bedeutende Umsätze im Jahr 2024 und nutzen dabei blockbusterartige Checkpoint-Inhibitor-Portfolios. Hohe klinische Entwicklungskosten und die Komplexität der Biologika-Herstellung schrecken einen raschen Markteintritt neuer Anbieter ab und sichern den Marktanteil der etablierten Unternehmen. Dennoch sichern sich Biotech-Innovatoren mit bispezifischen Antikörpern und zelltherapeutischen Modalitäten Durchbruchsbezeichnungen, die die Wettbewerbsordnung im Markt für Kopf- und Hals-Krebs-Therapeutika neu gestalten könnten.
Strategische Akquisitionen konzentrieren sich auf die Diversifizierung von Wirkmechanismen; Mercks Übernahme von Harpoon Therapeutics für 680 Millionen USD verschafft Zugang zur T-Zell-Engager-Technologie, die die PD-1-Blockade von Pembrolizumab ergänzt und die Portfoliobreite für den Markt für Kopf- und Hals-Krebs-Therapeutika stärkt. Plattformen der Künstlichen Intelligenz, die eine Genauigkeit von 85–100 % bei der Erkennung oraler prämaligner Läsionen erreichen, schmieden diagnostische Allianzen mit Therapieentwicklern und versprechen frühere Einführungspunkte für Pipeline-Wirkstoffe. Währenddessen verfolgen Unternehmen geografische Weißflächen, indem sie die Preisgestaltung an mitteleinkommensstarke Märkte anpassen und lokale Fertigungskapazitäten aufbauen, um Einfuhrzölle zu umgehen, und so den globalen Markt für Kopf- und Hals-Krebs-Therapeutika zu vertiefen.
Investitionen in Real-World-Evidenz-Plattformen bleiben entscheidend, da Kostenträger Belege für die Dauerhaftigkeit außerhalb von Studienumgebungen für hochpreisige Regimen im Markt für Kopf- und Hals-Krebs-Therapeutika fordern. Die Portfoliopositionierung rund um biomarkerdefinierte Subgruppen – HPV-Status, PD-L1-CPS, FGFR-Veränderungen – wird voraussichtlich bis 2030 den Preisgestaltungsspielraum und die Wettbewerbsfähigkeit im Markt für Kopf- und Hals-Krebs-Therapeutika bestimmen.
Marktführer für Kopf- und Hals-Krebs-Therapeutika
Eli Lilly and Company
Sanofi
Merck & Co., Inc.
Clinigen Limited
Bristol-Myers Squibb Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kopf- und Halskrebs-Therapeutika
- Merck
- Bristol-Myers Squibb
- Eli Lilly and Company
- AstraZeneca
- Roche
- Pfizer
- Sanofi
- Regeneron Pharmaceuticals
- GlaxoSmithKline
- Johnson & Johnson (Janssen Biotech)
- Novartis
- Takeda Pharmaceuticals
- BeiGene Ltd.
- Jiangsu Hengrui Medicine Co., Ltd.
- Innovent Biologics, Inc.
- Eisai
- Ono Pharmaceutical
- CStone Pharmaceuticals Co., Ltd.
- Iovance Biotherapeutics, Inc.
- Exelixis, Inc.
Lesen Sie die Analyse der Kopf- und Halskrebs-Therapeutika-Unternehmen

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht rund um die HPV-getriebene Krankheitsbiologie und die Verschiebung hin zur perioperativen systemischen Therapie, bei der die Integration neoadjuvanter und adjuvanter Schemata das adressierbare Umfeld über rezidivierende oder metastasierte Erkrankungen hinaus erweitert. Die FDA-Zulassung von perioperativem Pembrolizumab für PD-L1-positives, resezierbares, lokal fortgeschrittenes HNSCC im Juni 2025 und die Zulassung der Europäischen Kommission für ein ähnliches kuratives Behandlungsumfeld im Oktober 2025 bieten konkrete regulatorische Präzedenzfälle für die frühere Anwendung von Immuntherapien. Sie erhöhen auch den kommerziellen Wert von Companion-Diagnostika und standardisierten PD-L1-Testpfaden.
Innovationschancen bestehen auch bei neuen Modalitäten, die auf Resistenz und Heterogenität abzielen, einschließlich therapeutischer Impfstoffe (HPV-gerichtet), bispezifischer Antikörper und Antikörper-Wirkstoff-Konjugate, die auf Checkpoint-Grundgerüste aufgesetzt werden können. Im Januar 2026 erhielt BNT113 (eine mRNA-Therapie) den Fast-Track-Status der FDA für Kopf-Hals-Krebs, was auf die regulatorische Offenheit gegenüber neuen Plattformen in biomarkerdefinierten Populationen hinweist. Es bestehen weiterhin Umsetzungslücken bei der diagnostischen Infrastruktur und der Übertragung von Studien in die Praxis, einschließlich der uneinheitlichen Akzeptanz fortgeschrittener molekularer Testungen, was Unternehmen und Versorgungsnetzwerken Raum lässt, den Testzugang zu erweitern, Real-World-Evidenz im Einklang mit den Bedürfnissen der Kostenträger zu generieren und histologie- und biomarkergestützte Entwicklungsprogramme aufzubauen, die direkt auf die Übernahme von Leitlinien abzielen.
Recent Industry Developments in Markt für Kopf- und Halskrebs-Therapeutika
- Juli 2026: Sanofi erhielt am 10. Juli 2026 die Zulassung der US-FDA für subkutanes Sarclisa (Isatuximab-irfc) zur Anwendung bei Patienten mit multiplem Myelom. Die Zulassung erweitert den Patientenzugang und bietet einen schnelleren Verabreichungsweg, was die Position von Sanofi im Bereich der Hämatologietherapie stärkt.
- Mai 2026: Eli Lilly and Company kündigte Präsentationen für sein Onkologieportfolio an, einschließlich Updates zu experimentellen Antikörper-Wirkstoff-Konjugaten, auf der ASCO 2026 Annual Meeting (29. Mai bis 2. Juni). Die Ankündigungen unterstreichen den Fokus von Lilly auf Antikörper-Wirkstoff-Konjugate und Krebsimmuntherapie und signalisieren potenzielle Datenveröffentlichungen in späten Studienphasen sowie Dynamik in der Pipeline.
- April 2026: Sanofi gab am 22. April 2026 ein regulatorisches Update bekannt, mit dem der von der FDA angesetzte Entscheidungstermin für die subkutane Formulierung von Sarclisa auf den 23. Juli 2026 verlängert wurde. Die Verlängerung verschiebt die Zeitpläne für den Marktzugang und beeinflusst entsprechend die Planung von Herstellung und Lieferkette.


Markt für Kopf- und Halskrebs-Therapeutika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt misst die Umsätze, die durch die medikamentöse Behandlung von Kopf-Hals-Krebs über verschiedene Versorgungsumgebungen hinweg erzielt werden. Er umfasst Medikamente, die für geeignete Patienten von der Erstlinientherapie bis hin zur rezidivierenden oder metastasierten Erkrankung eingesetzt werden, im Einklang damit, wie Krankenhäuser und Spezialapotheken Patienten in der Routinepraxis behandeln.
Ausschlüsse des Geltungsbereichs: Diese Marktgrößenbestimmung berücksichtigt keine Diagnostika, Strahlentherapiegeräte, Operationskosten, unterstützende Pflegeprodukte oder nicht-therapeutische Überwachungsdienste.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- PD-1/PD-L1-Inhibitoren
- EGFR-Inhibitoren
- VEGF/Angiogenese-Inhibitoren
- Multikinase-Inhibitoren
- Sonstige
- Nach Indikation
- Mundhöhlenkrebs
- Oropharyngealer Krebs
- Nasopharyngealer Krebs
- Laryngealer und hypopharyngealer Krebs
- Speicheldrüsenkrebs und Sonstige
- Nach Verabreichungsweg
- Intravenös
- Oral
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Spezialisierte Krebszentren
- Einzel- und Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird genutzt, um den Krankheits- und Behandlungskontext festzulegen, bevor die Zahlen erstellt werden, da die Behandlungsmuster von Kopf-Hals-Krebs je nach Stadium, Lokalisation und Zugang zu neueren Medikamenten variieren. Wir stützen uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, die Internationale Agentur für Krebsforschung (GLOBOCAN), das US National Cancer Institute, die Arzneimitteletiketten- und Zulassungsdatenbank der US-FDA sowie von Fachkollegen begutachtete onkologische Fachzeitschriften, um Inzidenz, Behandlungsstandards und Signale zur Therapieakzeptanz zu verstehen.
Wir prüfen zudem Geschäftsberichte, Ergebnispräsentationen und Pipeline-Offenlegungen, um zu ermitteln, welche Produkte in dieser Indikation aktiv sind und wie sich Preisgestaltung und Zugang im Laufe der Zeit verändern könnten. Parallel dazu werden kostenpflichtige Abonnements gezielt für Unternehmensfinanzdaten und -analysen, Patentlandschaftsanalysen und lieferungsbezogene Import- und Exportsignale eingesetzt, wo dies hilft, die Verfügbarkeit von Lieferungen in bestimmten Regionen zu validieren. Die oben genannten Sekundärforschungsquellen sind beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Gegenprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Behandlungsanteile und die reale Akzeptanz zu überprüfen, insbesondere dort, wo öffentliche Daten spärlich oder verzögert vorliegen. Wir sprechen mit Klinikern, Vertretern von Krankenhäusern und Spezialapotheken, Experten für Kostenträger und Erstattung sowie Branchenteilnehmern in den wichtigsten Regionen, damit Annahmen zu geeigneten Patientenpools, Therapielinien und Preisrealisierung mit dem tatsächlichen Geschehen abgeglichen werden können.
Diese Gespräche helfen auch zu klären, wie schnell neuere Therapieformen angenommen werden, was den Wechsel antreibt und wo Zugangsbeschränkungen eine Lücke zwischen klinischen Leitlinien und behandelten Patienten schaffen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 14 % | APAC: 45 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 26 % | EMEA: 32 % |
| Kleinere Akteure: 18 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der die Epidemiologie in behandelte Patienten und dann in Therapiewert umwandelt, unter Verwendung länderspezifischer Zugangs- und Behandlungspraxisprüfungen. Um das Modell zu fundieren, gleichen wir mit selektiven Bottom-up-Näherungen ab, wie beispielsweise stichprobenbasierten Preisen pro Behandlungszyklus multipliziert mit erwarteten Patientenvolumina, sowie Kanalprüfungen, wie Medikamente über Krankenhäuser und Spezialapotheken verteilt werden.
Zu den wichtigsten Eingaben gehören die Inzidenz von Kopf-Hals-Krebs, der Anteil, der in fortgeschrittenen Stadien diagnostiziert wird, der Anteil, der rezidivierend oder metastasiert wird, der für die systemische Therapie geeignete Anteil nach Behandlungslinie sowie die Nettopreisrealisierung nach typischen Rabatten und Erstattungsdynamiken. Nach Abschluss der Kernberechnung wird der Markt aus behandelten Patienten multipliziert mit den durchschnittlichen Therapiekosten aufgebaut, angepasst an regionale Zugangsunterschiede.
Für die Prognose wird eine Szenarioanalyse verwendet, unterstützt durch Expertenmeinungen zu Zulassungszeitpunkten, Leitlinienaktualisierungen und erwarteten Akzeptanzkurven für Immuntherapien und zielgerichtete Therapien. Wo Bottom-up-Details für kleinere Länder fehlen, werden Proxy-Behandlungsraten und Preisbänder unter Verwendung vergleichbarer Gesundheitssystem- und Zugangsprofile angewendet und anschließend während Analystenprüfungen überprüft, bevor die Gesamtsummen finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Prüfungen, damit die endgültigen Werte nicht von einer einzelnen Annahmenkette abhängen. Die Ergebnisse werden mit unabhängigen Signalen wie Trends bei der Krebsbelastung, Kommentaren zur Therapieakzeptanz aus der klinischen Praxis und richtungskonsistenten Umsatzoffenlegungen verglichen und anschließend auf ungewöhnliche Sprünge über Jahre oder Regionen hinweg überprüft.
Wenn eine Abweichung wesentlich erscheint, überprüfen Analysten den Treiber erneut, kontrollieren die Eingaben nochmals und nehmen bei Bedarf erneut Kontakt zu den Quellen auf, falls der Grund nicht aus öffentlichen Nachweisen ersichtlich ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Zulassungen, Sicherheitswarnungen, Erstattungsänderungen oder Lieferereignisse den Nachfragepool verändern können. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Größe des Marktes für Kopf-Hals-Krebstherapeutika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kopf-Hals-Krebstherapeutika können sich unterscheiden, selbst wenn der Themenname gleich erscheint, da die berücksichtigten Therapien, die Logik des Patientenpools und der Zeitpunkt der Aktualisierungen zwischen den Quellen nicht übereinstimmen. Die Unterschiede zeigen sich auch dann, wenn sich eine Studie stärker auf Listenpreise oder breite onkologische Gesamtsummen stützt, während eine andere den Wert an behandelte Patienten und Zugangsbeschränkungen bindet.
Die Hauptlücke ergibt sich daraus, ob perioperative und unterstützende onkologische Ausgaben in die Therapeutika einfließen, und wie schnell die neue Akzeptanz von Immuntherapien berücksichtigt wird. In diesem Markt zählt Mordor Intelligence nur den Umsatz aus der medikamentösen Behandlung geeigneter Kopf-Hals-Krebspatienten und aktualisiert die Annahmen zur Preisrealisierung und Akzeptanz anhand aktueller Zulassungs- und Erstattungssignale.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,54 Mrd. USD (2026) | |
| Fachzeitschrift A | 1,70 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen engeren behandelten Pool, der die spätere Linienanwendung unterzählen kann, und passt Bruttopreise möglicherweise nicht vollständig an netto realisierte Werte in erstattungsfähigen Märkten an. |
| Globale Beratungsgesellschaft B | 2,38 Mrd. USD (2025) | Stützt sich stärker auf die Umsatzzuordnung auf Unternehmensebene und eine breite Indikationszuteilung, was die Gesamtsummen verändern kann, je nachdem, wie Kombinationstherapien und Multi-Krebs-Produkte nach Geografie und Therapielinie aufgeteilt werden. |
Über die drei Zahlen hinweg lässt sich die Spannweite hauptsächlich durch die Wahl des Basisjahres, die Definition des als im Geltungsbereich liegenden Arzneimittelumsatzes und die Art und Weise erklären, wie Preisgestaltung und Akzeptanz über die Regionen hinweg aktualisiert werden. Indem die Schritte an einen expliziten Aufbau der behandelten Patienten gebunden werden und die Gesamtsummen anschließend gegen Feedback zu Real-World-Zugang und -Akzeptanz überprüft werden, bleibt die Schätzung nachvollziehbar und wiederholbar, auch wenn Eingaben aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Was treibt das jährliche Wachstum von 11,92 % des Marktes für Kopf- und Hals-Krebs-Therapeutika an?
Steigende HPV-positive oropharyngeale Inzidenz, Erstlinienübernahme von PD-1/PD-L1-Kombinationen, ausgeweitete Kostenerstattung, KI-gestützte Früherkennungstools und HPV-Impfprogramme in Asien-Pazifik beschleunigen gemeinsam die Nachfrage.
Warum übertrifft Asien-Pazifik trotz eines derzeit geringeren Anteils andere Regionen?
Rasante Investitionen im Gesundheitswesen, endemischer nasopharyngealer Krebs und staatlich finanzierte HPV-Impfungen generieren eine CAGR von 14,05 %, die die Wachstumsraten reifer Märkte übertrifft.
Was schränkt die breitere Akzeptanz von FGFR-Inhibitoren ein?
Ein rascher Resistenzeintritt, der mit der Tumorheterogenität zusammenhängt, verkürzt den Nutzen häufig innerhalb eines Jahres, was Entwickler dazu zwingt, Kombinationsregimen für eine dauerhafte Wirkung zu erforschen.
Wie bedeutend sind immuntherapiebezogene Toxizitäten?
Grad-3-4-immunbedingte unerwünschte Ereignisse betreffen bis zu einem Viertel der Patienten und können zu einem dauerhaften Therapieabbruch führen, was spezialisierte multidisziplinäre Versorgungsteams erfordert.
Wo fügt Künstliche Intelligenz heute Mehrwert hinzu?
Deep-Learning-HNO-Bildgebungssysteme erreichen bis zu 100 % diagnostische Genauigkeit für frühe orale Läsionen und ermöglichen es Klinikern, früher zu intervenieren und langfristige Ergebnisse zu verbessern.
Seite zuletzt aktualisiert am:



