
Marktgröße und Marktanteil für Pflanzenbeleuchtung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.25 Milliarden US-Dollar |
| Marktgröße (2031) | 12.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
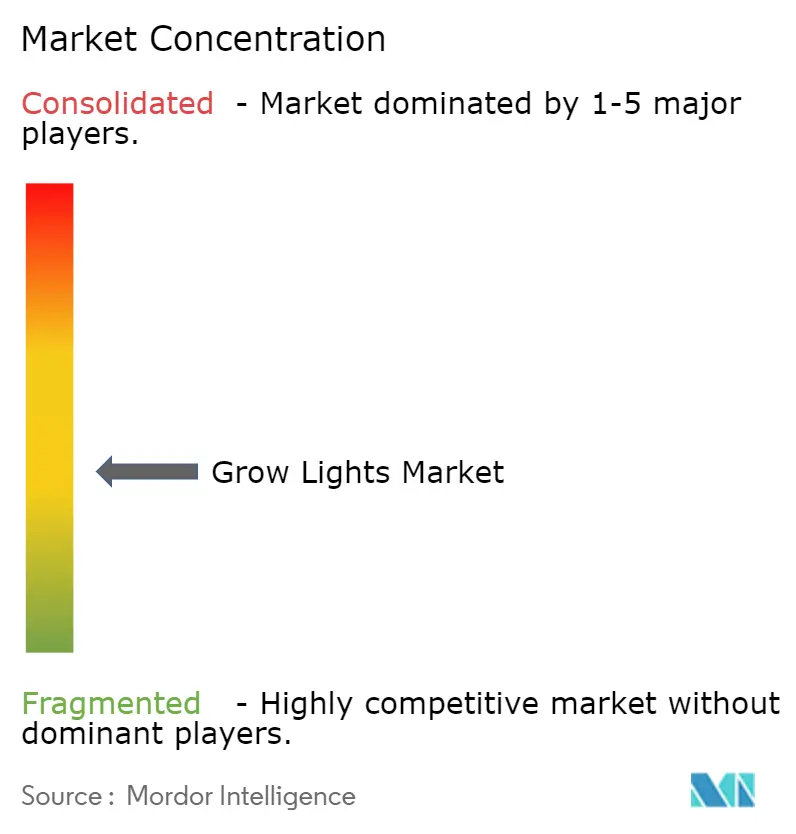
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pflanzenbeleuchtung von Mordor Intelligence
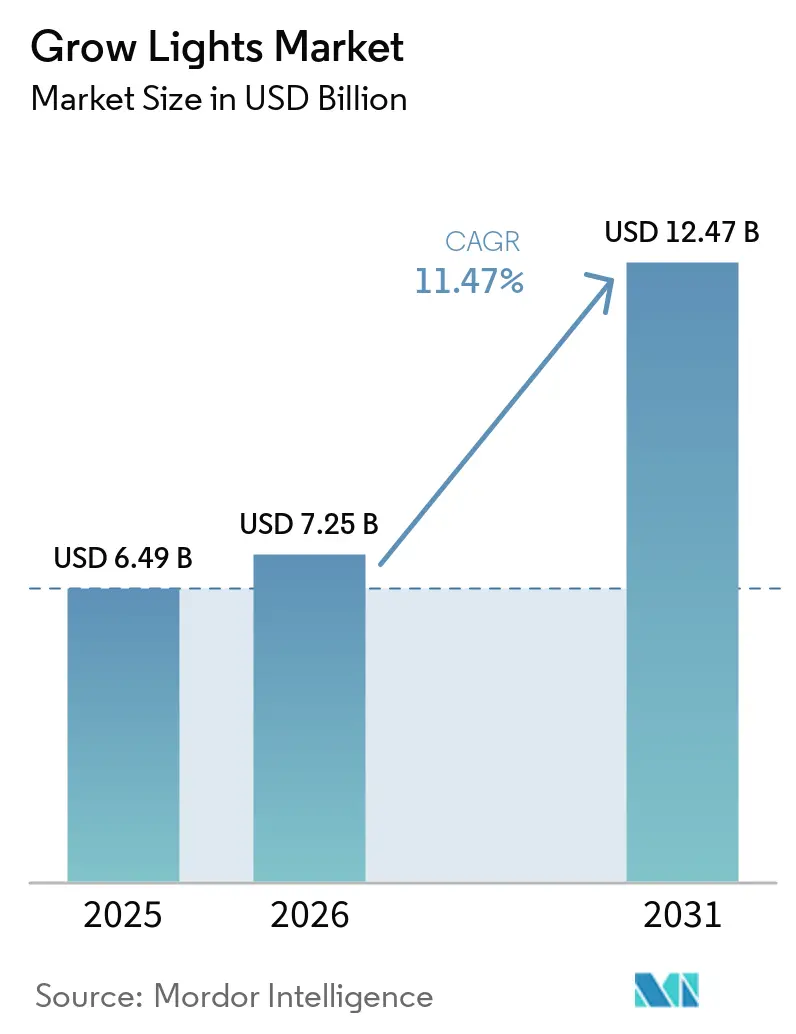
Die Größe des Grow-Lights-Marktes wird voraussichtlich von 6,49 Milliarden USD im Jahr 2025 und 7,25 Milliarden USD im Jahr 2026 auf 12,47 Milliarden USD bis 2031 anwachsen, was einer CAGR von 11,47 % zwischen 2026 und 2031 entspricht.
Wachsende städtische Bevölkerungen, begrenzte Anbauflächen und klimatische Instabilität veranlassen Erzeuger von Frischprodukten und Cannabis, auf kontrollierte Umgebungslandwirtschaft umzusteigen, bei der eine zuverlässige, spektrumsabgestimmte Beleuchtung unverzichtbar ist. Kapital wird in Lagerumbauten in asiatisch-pazifischen Megastädten, GCC-geförderte Programme für urbane Landwirtschaft und neu legalisierte Cannabisbetriebe in Deutschland und mehreren US-Bundesstaaten investiert, die alle auf hocheffiziente LED-Leuchten angewiesen sind. Gleichzeitig senken Dienstleistungsmodelle auf Basis von Beleuchtung-als-Service-Verträgen die Einstiegshürden für kleinere Betreiber, indem Investitionsausgaben in Betriebsausgaben umgewandelt werden, und IoT-gestützte Spektrumsteuerungen versprechen zweistellige Energieeinsparungen, die selbst auf volatilen Strommärkten gesunde Amortisationszeiten ermöglichen können. Der Wettbewerb ist moderat; eine Handvoll globaler Marken führt bei Spektrumwissenschaft und Softwareintegration, während kostenfokussierte chinesische Anbieter den Markt für Standardleuchten dominieren.
Wichtigste Erkenntnisse des Berichts
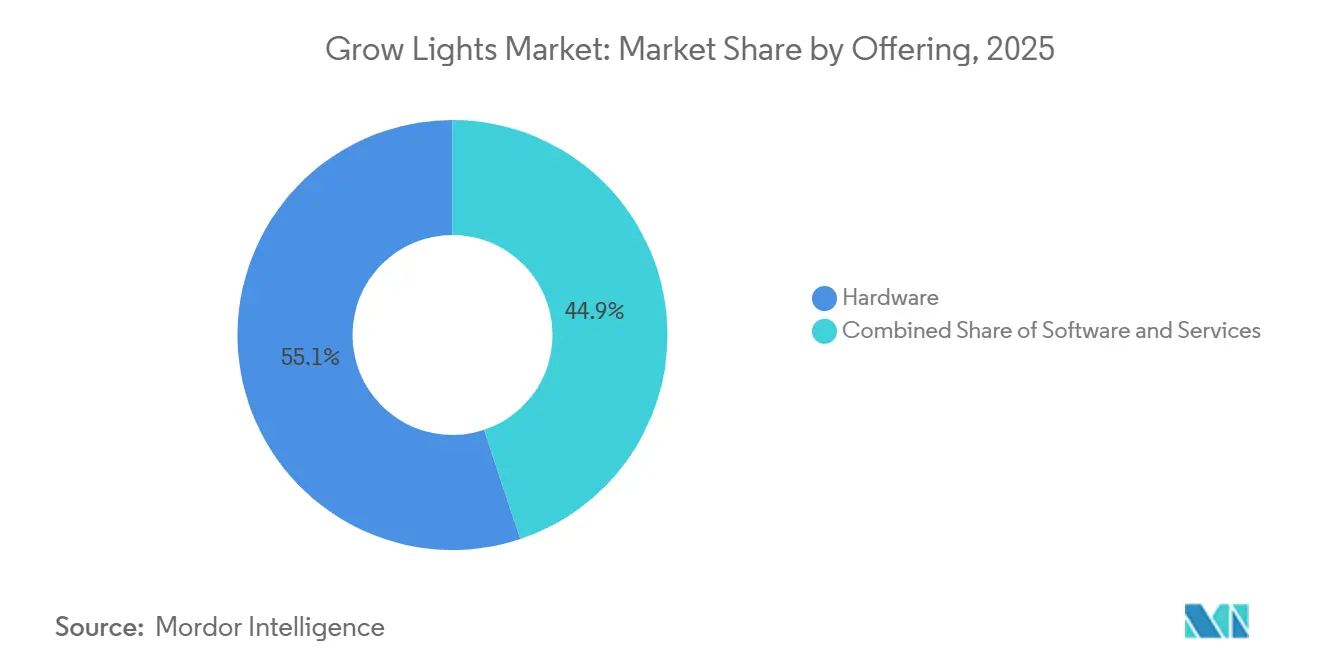
- Nach Angebot führte Hardware im Jahr 2025 mit einem Umsatzanteil von 55,12 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 22,40 % wachsen werden.
- Nach Lichtquellentechnologie eroberten LEDs im Jahr 2025 einen Marktanteil von 68,53 % am Markt für Pflanzenbeleuchtung, und das Segment wird voraussichtlich bis 2031 mit 20,18 % wachsen.
- Nach Spektrum hielten Schmalspektrumleuchten im Jahr 2025 einen Umsatzanteil von 60,01 %, während Vollspektrumslösungen mit einer CAGR von 20,23 % voranschreiten.
- Nach Anwendung entfielen auf kommerzielle Gewächshäuser im Jahr 2025 41,53 % des Umsatzes, wobei der Vertikalanbau mit einer CAGR von 21,60 % bis 2031 das am schnellsten wachsende Segment ist.
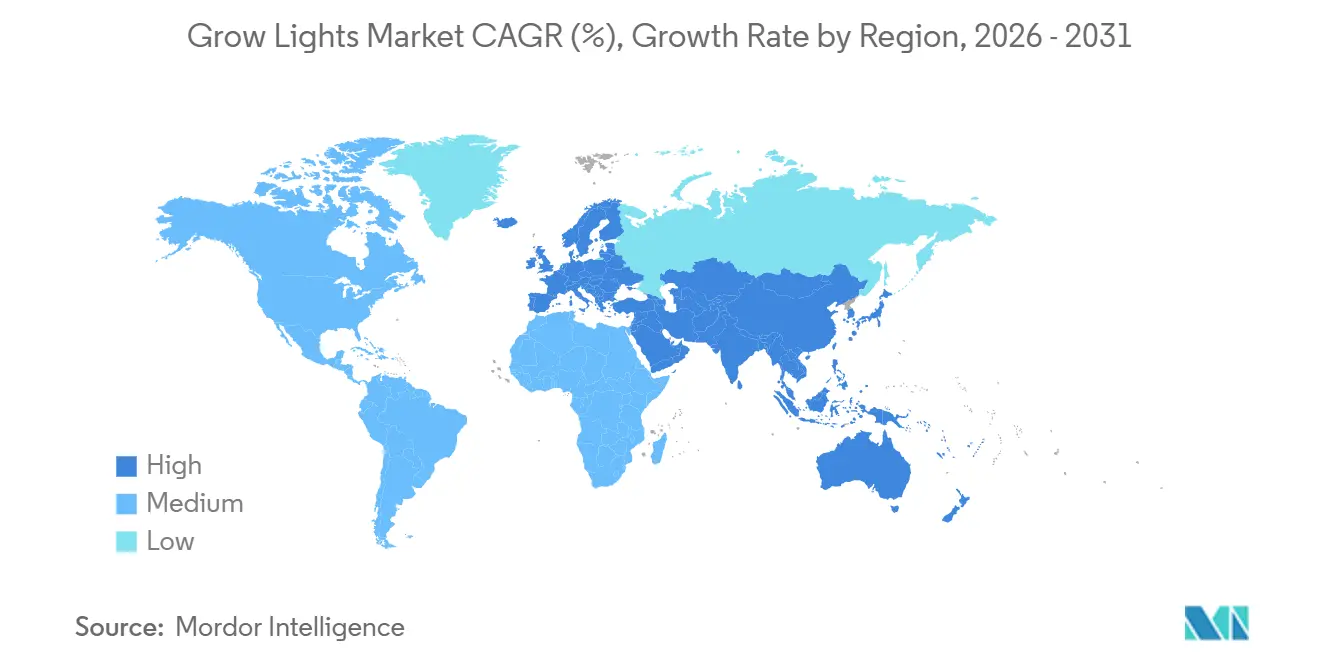
- Nach Geografie behielt Europa im Jahr 2025 einen Marktanteil von 30,43 %, aber der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 23,90 % wachsen, dem höchsten Wert unter allen Regionen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Produktion hochwertiger Kulturen außerhalb der Saison in nordischen Vertikalfarmen | +3.2% | Nordeuropa, Kanada, nördliche USA | Mittelfristig (2–4 Jahre) |
| Legalisierung von Cannabis für Erwachsene beschleunigt die Kapazitäten für kontrollierte Umgebungen in Deutschland und den USA | +4.1% | Deutschland, USA, Kanada | Kurzfristig (≤ 2 Jahre) |
| Förderprogramme für urbane Landwirtschaft und subventionierter Strom in den GCC-Staaten | +2.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Kuwait | Mittelfristig (2–4 Jahre) |
| Lagerumbauten in Megastädten im asiatisch-pazifischen Raum | +3.9% | China, Japan, Singapur, Südkorea, Indien | Mittelfristig (2–4 Jahre) |
| Einführung von IoT-fähigen dynamischen Spektrumsteuerungen | +2.7% | Global; frühe Einführung in den Niederlanden, USA, Japan | Langfristig (≥ 4 Jahre) |
| Ausweitung von Programmen zur Photobiologie in der Nutztierhaltung | +1.9% | USA, Niederlande, Norwegen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Produktion hochwertiger Kulturen außerhalb der Saison in nordischen Vertikalfarmen
Nordische Betreiber von Vertikalfarmen nutzen kühle Umgebungstemperaturen und reichlich vorhandene Wasserkraft, um LED-Anlagen das ganze Jahr über mit minimalem HLK-Aufwand zu betreiben.[1] Die 7.000 m² große Nordic-Harvest-Anlage in Dänemark liefert jährlich 1.000 t Blattgemüse und erzielt Erträge, die 15-mal höher pro Quadratmeter sind als im Freilandanbau, während der Pestizideinsatz vollständig entfällt. Eine finnische Machbarkeitsstudie aus dem Jahr 2025 bestätigte die Gewinnschwelle nach sechs Jahren bei Strompreisen unter 0,08 EUR/kWh – ein Schwellenwert, der in wasserreichen Netzen verbreitet ist. Asiatische Investoren haben das Modell in Taiwan repliziert, wo Taifune den Freilandanbau stören und Premiumpreise die höheren Stromtarife ausgleichen. Leuchtenbestellungen in diesem Cluster spezifizieren eine Effizienz von ≥ 3,5 µmol J⁻¹ und bevorzugen Rot-Blau-Spektren, die Photonen pro Kilowattstunde in der gesamten Pflanzenbeleuchtungsbranche maximieren.
Legalisierung von Cannabis für Erwachsene beschleunigt die Kapazitäten für kontrollierte Umgebungen in Deutschland und den USA
Deutschlands Legalisierung im April 2024 löste eine Baupipeline aus, die auf 200 t Jahresblüte bis 2025 abzielt und rund 50.000 m² Anbaufläche mit 800–1.200 µmol m-² s-¹ beleuchtet.[2] Parallele US-Legalisierungen in Ohio und Minnesota fügten 1,2 Millionen ft² Anbaufläche hinzu, die USD 150–250 ft-² an Umgebungssteuerungen erfordern, wobei LEDs eine wichtige Kostenposition darstellen. Anbauer streben nach Terpenreichtum, weshalb Vollspektrumleuchten trotz eines geringen Effizienzverlusts bevorzugt werden. Fluences „Red Sandwich”-Design vom November 2025 kombiniert weiße und rote Chips, um ein 400–750-nm-Band bei > 3,2 µmol J-¹ zu liefern, das speziell für Cannabis entwickelt wurde. Hohe Compliance-Kosten drängen kleinere Anbauer zum Leasing und verstärken das Wachstum im Dienstleistungsbereich.
Förderprogramme für urbane Landwirtschaft und subventionierter Strom für Innenfarmen in den Ländern des Golfkooperationsrats
Der AgTech-Innovationsfonds der Vereinigten Arabischen Emirate stellte 2024 AED 100 Millionen (USD 27,2 Millionen) für Pilotprojekte im Bereich Vertikalanbau bereit, die die Lebensmittelimportabhängigkeit von über 80 % senken sollen.[3] Saudi-Arabiens Vision 2030 leitet kostengünstigen Strom zu USD 0,03 kWh an neue Pflanzenfabrik-Hubs in der Nähe von Riad und Dschidda. Dubai strebt bis 2030 eine lokale Lebensmittelproduktion von 30 % an, und Katars Parallelprogramm hält die Gewächshausinvestitionen nach der Fußballweltmeisterschaft aufrecht. Investoren sehen, wie subventionierte Tarife und Fördermittel den ROI von acht Jahren auf unter fünf Jahre verkürzen. Anbieter, die nicht nur Photoneneffizienz, sondern auch Wassernutzungseffizienz nachweisen, verschaffen sich bei Ausschreibungen einen Vorteil.
Lagerumbauten in Megastädten im asiatisch-pazifischen Raum zur Bewältigung der Knappheit an Anbauflächen
Die Urbanisierung vernichtet Ackerland in China, Japan und Singapur und treibt die Umwandlung ungenutzter Logistikzentren in Vertikalfarmen voran. Anlagen in Shanghai und Shenzhen, die nach dem Vorbild von Plentys 300 Millionen USD teurer Compton-Farm modelliert wurden, erzielen einen 100-fachen Ertrag pro m², während Genehmigungsverzögerungen für Neubauten umgangen werden. Japans Spread Co. produziert täglich 30.000 Salatköpfe in einer 4.800 m² großen Anlage, die früher Autoteile lagerte. Singapurs Initiative „30 by 30” fördert regalbasierte Farmen, die die Zeit bis zur Rentabilität durch Nutzung vorhandener Lagerstromanschlüsse und Beregnungsinfrastruktur von 24 auf 12 Monate verkürzen. LED-Hersteller, die Plug-and-Play-Modulleuchten anbieten, die mit Standard-Lagerstromkreisen kompatibel sind, gewinnen überproportional viele Aufträge in der Pflanzenbeleuchtungsbranche.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zölle auf LED-Chips chinesischen Ursprungs erhöhen die Leuchtenkosten | -2.4% | USA, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Energiepreisvolatilität untergräbt Amortisationszeiten in europäischen Gewächshäusern | -3.1% | Niederlande, Deutschland, Belgien, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Inkonsistente Normen für Gartenbaubeleuchtung in der ASEAN | -1.3% | Thailand, Vietnam, Malaysia, Indonesien, Philippinen | Mittelfristig (2–4 Jahre) |
| Hohe Nachrüstungskosten für kleine Altgewächshäuser mit HID-Beleuchtung | -1.8% | Südeuropa, Mexiko, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zölle auf LED-Chips chinesischen Ursprungs erhöhen die Leuchtenkosten in Nordamerika
Abschnitt-301-Zölle halten 25 % Abgaben auf chinesische Dioden aufrecht und erhöhen die Einfuhrkosten für Leuchten um 15–30 %, obwohl Anbieter auf Vietnam und Malaysia als alternative Bezugsquellen ausweichen. US-amerikanische Hersteller wie California LightWorks berichten von längeren Lieferzeiten und höheren Ausschussraten bei alternativen Fertigungsstätten, was die Marge schmälert oder zu Preiserhöhungen zwingt, denen Anbauer widerstehen. Fluence nutzt OSRAMs malaysische Fertigungsstätte, um die Auswirkungen abzumildern, aber selbst vertikal integrierte Akteure geben einen Teil der Kosten an nachgelagerte Stufen weiter. Aufgeschobene Aufrüstungen in nordamerikanischen Gewächshäusern verringern die Leuchtenvolumina, insbesondere dort, wo Cannabiseinnahmen den Gemüseanbau nicht quersubventionieren können. Erhöhte Zinssätze von über 7 % auf Agrarkredite verschärfen die Zurückhaltung bei Investitionsausgaben.
Energiepreisvolatilität untergräbt Amortisationszeiten in europäischen Gewächshäusern
Der Großhandelsstrompreis nach 2022 liegt in den Niederlanden, Deutschland und Belgien weiterhin 40–60 % über dem Vorkrisenniveau. Die Amortisationszeit für LED-Nachrüstungen verlängerte sich von 3–5 auf 5–8 Jahre, was einige Westländer Tomatenanbauer dazu veranlasste, Kapazitäten stillzulegen. Die deutschen Regionen Bayern und NRW verschoben HPS-zu-LED-Umstellungen und warteten auf Klarheit bei den Subventionen. Spanien gleicht die Volatilität teilweise durch Solarenergie vor Ort aus, aber Kleinbetriebe fehlt das Anfangskapital für kombinierte Photovoltaik-LED-Systeme. Die daraus resultierende Nachfragekontraktion belastet europäische Leuchtenhersteller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungswende gewinnt an DynamikDienstleistungen machten im Jahr 2025 nur 14,88 % des Marktes für Pflanzenbeleuchtung aus, doch das Segment wird voraussichtlich mit einer CAGR von 22,40 % wachsen, da Anbieter Hardware, Software und agronomische Unterstützung im Rahmen von Licht-als-Dienstleistung-Verträgen bündeln. Hardware, die noch immer 55,12 % des Umsatzes ausmacht, steht unter Margendruck durch kostengünstige asiatische Importe, auch wenn die Volumina steigen. Die Marktgröße für Pflanzenbeleuchtung im Bereich Dienstleistungen wird bis 2031 voraussichtlich USD 5,4 Milliarden erreichen, angetrieben durch Abonnementmodelle, die Investitionsausgaben aus den Bilanzen der Anbauer verlagern. Anbieter monetarisieren IoT-Daten, Ferndiagnosen und Leistungsgarantien und schaffen so wiederkehrende Einnahmen und einen höheren Kundenwert über die Lebensdauer.
Softwareschichten, obwohl ein kleiner Anteil, wirken als Zugkraft; helioCORE und smartPAR optimieren Tageslichtintegraltargets und geben kulturspezifische Spektrumrezepte aus. Schwellenmärkte im Nahen Osten und in Südostasien, wo gartenbauliches Fachwissen knapp ist, setzen stark auf schlüsselfertige Dienstleistungen. Da Versorgungsunternehmen leistungsbasierte Rückvergütungsprogramme einführen, übernehmen Drittanbieter von Dienstleistungen Mess- und Verifizierungsaufgaben, was die Einführung weiter beschleunigt. Hardware verliert als prozentualer Anteil am Marktanteil für Pflanzenbeleuchtung, bleibt aber unverzichtbar, insbesondere für Neubauten von Vertikalfarmen im asiatisch-pazifischen Raum.

Nach Lichtquellentechnologie:
LED-Dominanz vertieft sichLEDs repräsentierten im Jahr 2025 68,53 % des Marktanteils für Pflanzenbeleuchtung und werden voraussichtlich bis 2031 mit einer CAGR von 20,18 % wachsen, gestützt auf Effizienz-Benchmarks von 3,9–4,0 µmol J-¹, die die Leistung älterer HID-Leuchten bei weitem übertreffen. In Wertbegriffen soll die Marktgröße für Pflanzenbeleuchtung im LED-Bereich bis 2031 USD 12,8 Milliarden erreichen. Die installierte Basis von HID erzielt weiterhin Wartungseinnahmen, aber Neukäufe brechen ein, da Versorgungsunternehmen im Gartenbau Rückvergütungen für 1,7-µmol-J-¹-Leuchten zurückziehen.
Leuchtstoff- und Induktionslampen bestehen hauptsächlich in budgetbeschränkten Forschungsinstituten fort; Förderbedingungen schreiben jedoch zunehmend energieeffiziente Aufrüstungen vor. Induktion und Plasma dienen der Hochregal-Zierpflanzenvermehrung, verfügen jedoch nicht über die Abstimmbarkeit, die für Cannabis und hochwertige Produkte unverzichtbar ist. Da die Wandsteckdoseneffizienz 83 % übersteigt, sind inkrementelle Gewinne nun eher durch Wärmemanagement und Spektrumsalgorithmen als durch Diodenphysik realisierbar. Maschinelles Lernen, das Spektren nach Wachstumsphase oder Pathogenwarnung moduliert, bildet die nächste Innovationswelle.
Nach Spektrum:
Vollspektrumleuchten steigen bei hochwertigen Kulturen stark anSchmalspektrum-Rot-Blau-Leuchten behielten im Jahr 2025 einen Umsatzanteil von 60,01 %, doch Vollspektrumssysteme werden voraussichtlich mit einer CAGR von 20,23 % wachsen, da Cannabis- und Zierpflanzenanbauer Terpenprofile und Farblebendigkeit anstreben, die Einzelhandelsaufschläge erzielen. Die Marktgröße für Pflanzenbeleuchtung im Bereich Vollspektrumeinheiten wird bis 2031 voraussichtlich dreimal so groß sein, da Mehrkulturen-Vertikalfarmen einen einzigen Leuchtentyp standardisieren, um die SKU-Komplexität zu reduzieren.
Der Effizienzmalus von phosphorkonvertierten weißen LEDs schrumpft, da die Diodeneffizienz steigt, was breite Spektren weniger energieintensiv macht. Hybridlösungen, die Dunkelrot zu schmalen Rot-Blau-Mischungen hinzufügen, verbreiten sich in niederländischen Tomatengewächshäusern und verkürzen Kulturzyklen um 7–10 %. Fluences Red Sandwich beweist, dass Spektrumsdesign verlorene Effizienz zurückgewinnen kann, was einen Wandel von binären Schmal-versus-Breit-Debatten hin zur kulturspezifischen Photobiologie signalisiert.
Nach Leistungsklasse:
Mittlere Leistungsklasse als optimaler BereichIm Jahr 2025 machten Leuchten mit einer Leistung zwischen 300 und 1.000 W 37,26 % des Umsatzes aus, und sie werden voraussichtlich den Markt für Pflanzenbeleuchtung mit der schnellsten CAGR von 23,03 % bis 2031 anführen. Diese Leuchten bieten eine Balance zwischen Photonendichte, Installationsaufwand und HLK-Last, die allesamt entscheidende Kennzahlen für die Gesamtbetriebskosten sind. Diese Kombination von Faktoren macht sie zur bevorzugten Wahl für viele kommerzielle Anbauer, die Effizienz und Kosteneffizienz anstreben. Während Geräte unter 300 W aufgrund ihrer Erschwinglichkeit und Benutzerfreundlichkeit das Hobbysegment dominieren, nähern sie sich der Sättigung, da der Markt reift. Andererseits bleiben Leuchten über 1.000 W ein Nischenmarkt, hauptsächlich aufgrund ihrer strengen Kühlanforderungen, die die Betriebskomplexität und -kosten erhöhen können.
Geografische Besonderheiten spielen eine entscheidende Rolle bei der Gestaltung der Nachfragemuster in den Regionen. Beispielsweise versorgen 230-V-Stromkreise in Europa 600-W-Leisten problemlos, was sie zu einer beliebten Wahl für Anbauer in der Region macht. Im Gegensatz dazu müssen nordamerikanische Gewächshäuser, die mit 120-V-Stromkreisen betrieben werden, möglicherweise neu verdrahtet werden, um Einheiten mit höherer Wattzahl aufzunehmen, was die Installations- und Komplexitätskosten erhöhen kann. Anbieter setzen zunehmend auf modulare Designs, um diesen Herausforderungen zu begegnen. Durch die Verwendung gemeinsamer LED-Motoren zur Skalierung der Wattzahl können sie ihr Angebot an unterschiedliche Kundenbedürfnisse anpassen, ohne ihr Inventar wesentlich zu erweitern. Dieser Ansatz steigert nicht nur die betriebliche Effizienz, sondern ermöglicht es den Anbietern auch, in einem sich schnell entwickelnden Markt wettbewerbsfähig zu bleiben.
Nach Installationstyp:
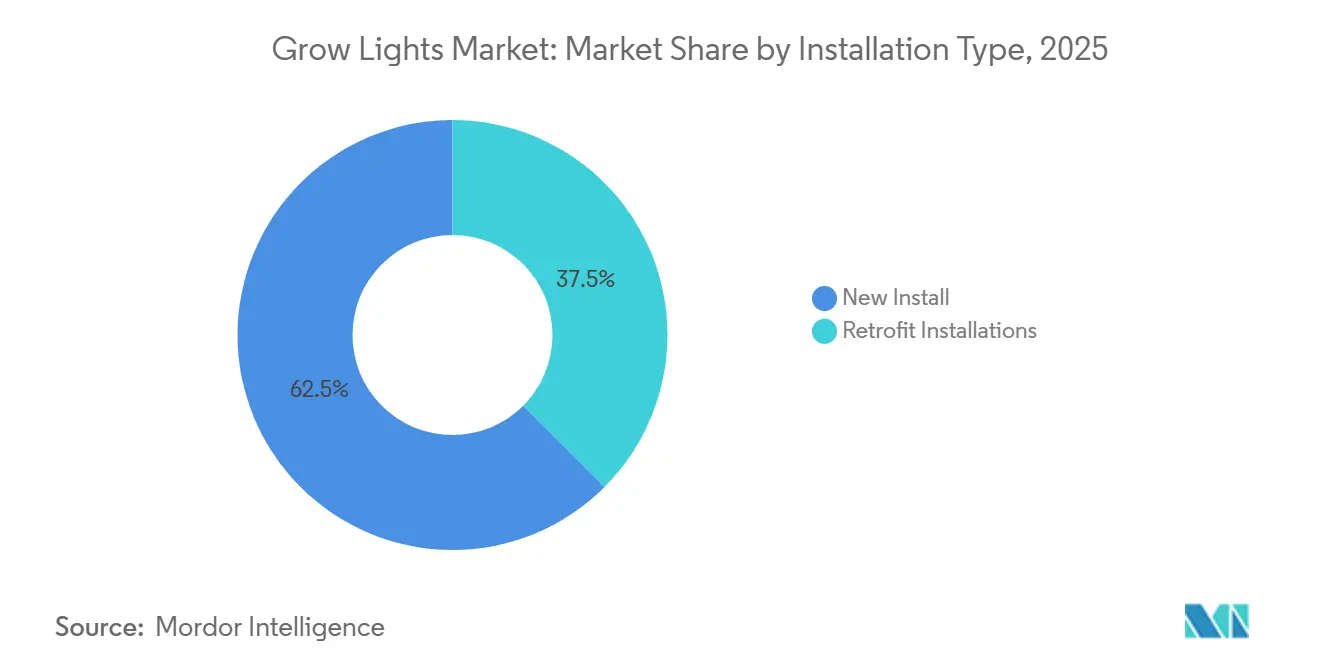
Neubauten führen, Nachrüstungen beschleunigen sich dort, wo Strom teuer istNeuinstallationen absorbierten 62,49 % der Ausgaben im Jahr 2025, da Vertikalfarm-Neubauten und Cannabisstandorte LEDs von Anfang an einplanen. Nachrüstungen sind jedoch ein latenter Riese; die Marktgröße für Pflanzenbeleuchtung im Zusammenhang mit der Umrüstung von HID-Anbauflächen könnte nach 2031 USD 20 Milliarden übersteigen, wenn die Strompreise erhöht bleiben. Wo Strom USD 0,12 kWh übersteigt, amortisieren sich LED-Nachrüstungen in 3–4 Jahren, ein Schwellenwert, der in Kalifornien und Deutschland erreicht wird.
Zu den Herausforderungen gehören strukturelle Aufrüstungen in Gewächshäusern aus den 1990er Jahren und das Risiko von Ausfallzeiten, aber gebündelte Finanzierungen mit Versorgungsunternehmen-Rückvergütungen schließen die Lücke. Anbieter wie LumiGrow und California LightWorks gewinnen Marktanteile, indem sie schlüsselfertige Pakete anbieten, die Energieeinsparungen garantieren und das technische Risiko von den Anbauern fernhalten.
Nach Anwendung:
Vertikalanbau bleibt auf der ÜberholspurKommerzielle Gewächshäuser erwirtschafteten 41,53 % des Umsatzes im Jahr 2025, während vertikale Landwirtschaft voraussichtlich mit einem CAGR von 21,60 % wachsen wird, da städtische Verbraucher ganzjährig pestizidfreie Produkte nachfragen. Die Marktgröße für Pflanzenbeleuchtung im Bereich vertikaler Farmen könnte bis 2031 8,3 Milliarden USD erreichen. Die Photobiologie bei Nutztieren steckt noch in den Kinderschuhen, könnte jedoch Anwendungen im Bereich Blattgemüse übertreffen, wenn bis 2035 auch nur 30 % der weltweiten Geflügelställe umgerüstet werden.
Einstöckige Innenfarmen und Forschungsinstitute bieten eine stetige, wenn auch bescheidene Nachfrage. Containerfarmen verbreiten sich dort, wo Restaurantketten frisch geerntete Produkte am selben Tag schätzen, insbesondere in Seoul und Singapur. Leuchtenherstellern, die breitbandige, dimmbare Einheiten für den gemischten Anbau liefern, sichern sich wiederkehrende Aufträge, da Betreiber ihre Sortimente kontinuierlich weiterentwickeln.
Geografische Analyse
Europa Grow-Lights-Markt
Europa führte 2025 mit einem Umsatzanteil von 30,43 %, doch das Wachstum ist auf jährlich 14–16 % begrenzt, da die Volatilität der Energiepreise die Amortisationszeiträume bei Nachrüstungen verlängert. Der 10.000 ha große Gewächshauskomplex in den Niederlanden bleibt weiterhin Ankerpunkt der Innovation; allerdings wurden an mehreren Standorten in Westland im Jahr 2024 Reihen stillgelegt, da Gas- und Strompreise 50 % über dem Niveau von 2019 lagen. Die Legalisierung von Freizeitkannabis in Deutschland sorgte für antizyklische Nachfrage und fügte bis Ende 2025 eine Anbaufläche von 50.000 m² hinzu, was die Schwäche im Gewächshausbereich teilweise ausglich. Spanien nutzt reichlich vorhandene Solarenergie, um Photovoltaik mit LEDs zu kombinieren und so tagsüber nahezu kostenfreien Grenzstrom zu sichern. Frankreich und das Vereinigte Königreich hinken aufgrund höherer Zölle und geringerer Subventionen hinterher, obwohl Londoner Containerfarmen, die Michelin-Stern-Restaurants beliefern, eine frühe Akzeptanz signalisieren. Der ligurische Zierpflanzensektor in Italien rüstet auf LEDs zur Farbsteuerung um, gefördert durch regionale Zuschüsse.
APAC Grow-Lights-Markt
Für den asiatisch-pazifischen Raum wird prognostiziert, dass der Grow-Lights-Markt bis 2031 mit einer CAGR von 23,90 % wächst – das weltweit schnellste Wachstum –, da städtische Lagerhäuser in Shanghai, Tokio und Singapur zu vertikalen Farmen umgebaut werden, die den Mangel an Anbauflächen umgehen. China leitete 2024–2025 500 Millionen USD in die kontrollierte Umgebungslandwirtschaft (CEA), mit dem Ziel, Ernährungssicherheit und städtische Arbeitsplätze zu fördern. Japans Spread Co. und Mirai betreiben gemeinsam Anlagen, die täglich mehr als 100 Tonnen Salat und Erdbeeren produzieren, während Südkoreas N.Thing Containerfarmen zur Belieferung von Convenience-Stores ausbaut. Singapurs „30 by 30”-Förderprogramm beschleunigt Neubauten in umgenutzten Fabriken und sorgt für eine anhaltend robuste Nachfrage nach Leuchten. Indien und Australien stellen aufstrebende Wachstumskorridore dar, in denen Dachfarmen bzw. Wüstenhydroponik zwar noch in den Anfängen stecken, aber vielversprechend sind.
Grow-Lights-Markt in Amerika und MEA
Die Entwicklung in Nordamerika ist uneinheitlich. Section-301-Zölle treiben die Kosten für Leuchten in die Höhe und dämpfen Gewächshausnachrüstungen, doch Kannabis bleibt ein starker Nachfragetreiber, insbesondere in neu legalisierten US-Bundesstaaten. Die Gewächshäuser in Ontario und British Columbia in Kanada erhalten Rückerstattungen von 30–40 %, was den Einsatz von LEDs in Gurken- und Paprikabetrieben fördert. Mexiko exportiert in die USA, kämpft jedoch mit der Finanzierung; ohne subventionierte Darlehen bleiben Nachrüstungen zurück. Das subventionsreiche Umfeld im GCC treibt saudische und emiratische vertikale Farmen voran; Strompreise von 0,03 USD/kWh machen LEDs wirtschaftlich unwiderstehlich. Afrika und Südamerika befinden sich noch in einem frühen Stadium, doch Pilotprojekte in Kenia, Südafrika, Brasilien und Chile schaffen lokale Nachweise trotz der Hürden durch Importkosten.
Regulatorisches Umfeld
Sicherheits-, Energieeffizienz- und Marktzugangsanforderungen für Gartenbauleuchten werden zunehmend strenger, wodurch die Bedeutung standardbasierter Qualifizierung für LED-Leuchten und -Steuerungen wächst. In Nordamerika ist ANSI/CAN/UL 8800:2025 (veröffentlicht im März 2025) ein zentraler Sicherheitsstandard für Gartenbaubeleuchtungsgeräte und -systeme, während der California Energy Code (Title 24, Part 6, 2025) eine Mindest-Photosynthetic-Photon-Efficacy (PPE) von 2,3 µmol/J für Beleuchtungssysteme in kontrollierten Anbauumgebungen in Anlagen mit einer Beleuchtungslast von über 40 kW vorschreibt. Dies verknüpft die Vorschriftenkonformität direkt mit der Leuchteneffizienz und drängt veraltete, ineffiziente Technologien weiter an den Rand.
Auch die für Rabatte und Qualifizierungen verwendeten Leistungsbasiswerte nähern sich zunehmend nationalen und regionalen Standards an. Das DesignLights Consortium (DLC) veröffentlichte im Oktober 2025 die Horticultural Technical Requirements V4.0, wodurch die Anforderungen für qualifizierte Produkte in Energieeinsparprogrammen steigen. In Europa bleibt die CE-Kennzeichnung zentral für den Zugang zum Europäischen Wirtschaftsraum, wobei Sicherheits- und photobiologische Risikoaspekte zunehmend über gartenbauleuchtenspezifische Normen wie CENELEC EN IEC 63545:2026 (veröffentlicht im April 2026) referenziert werden. Unabhängig davon schlugen kalifornische Interessenvertreter im März 2026 vor, die verpflichtende PPE für den Code-Zyklus 2028 von 2,3 auf 2,5 µmol/J zu erhöhen, was auf eine höhere Compliance-Schwelle für neue CEH-Projekte hinweist und die Nachfrage nach hocheffizienten LED-Architekturen sowie validierten Messverfahren verstärkt.
Wettbewerbslandschaft
Signify, ams-OSRAM (Fluence) und Heliospectra zusammen machen etwa 35–40 % des Umsatzes aus, was dem Markt für Pflanzenbeleuchtung ein moderat konzentriertes Profil verleiht. Signify nutzt sein Philips-Erbe und startete im Juni 2025 die GrowWise Smart Spectrum-Plattform, die Leuchten mit KI koppelt, um Spektren in Echtzeit zu optimieren. Fluence integriert OSRAM-Dioden wie den im Mai 2024 eingeführten OSCONIQ P 3737, wodurch sein 2.400-µmol-s-¹-RAPTR-2.0-Leisten die Anzahl der Leuchten pro Anbaufläche um 15–20 % reduzieren kann. Heliospectra's helioCORE koppelt sich an Priva- und Hoogendoorn-Klimakreisläufe und spricht Mehrstanortbetreiber an, die eine zentrale Steuerung suchen.
Chinesische Anbieter, Everlight, NationStar und Dutzende von Shenzhen-Monteuren, besitzen das Niedrigpreissegment mit Leisten unter USD 200, die die grundlegende DLC-Effizienz erfüllen, jedoch ohne IoT oder Abstimmbarkeit. Westliche Marken der mittleren Preisklasse wie Gavita und California LightWorks differenzieren sich durch Gartenbaumberatungen, die mit Leuchten gebündelt werden. Weißer Raum liegt in der Photobiologie der Nutztierhaltung, wo Once Inc. im Februar 2025 USD 2,5 Millionen aufbrachte, um lachsoptimierte Spektren zu entwickeln, und in Servicemodellen, die das Finanzierungsrisiko vom Anbauer auf den Anbieter verlagern.
Das Fusionen-und-Übernahmen-Potenzial steigt. Große Konzerne könnten KI-Beleuchtungs-Start-ups aufkaufen, um Software-IP zu sichern, während regionale Leuchtenhersteller mit starker Kanalreichweite, aber begrenzter Forschung und Entwicklung für multinationale Käufer auf der Suche nach Vertrieb attraktiv erscheinen. Das Risiko von Rechtsstreitigkeiten über geistiges Eigentum bleibt gering, da die meisten Diodenpatente kurz vor dem Ablauf stehen, was Marke, Agronomie-Dienstleistungen und Datenanalyse in den Mittelpunkt des zukünftigen Wettbewerbs rückt.
Marktführer für Pflanzenbeleuchtung
-
OSRAM Licht AG
-
Heliospectra AB
-
Savant Systems Inc.
-
Signify
-
Lemnis Oreon BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Grow Lights Unternehmen in diesem Bericht
- Signify Holding
- ams-OSRAM AG (Fluence)
- Savant Systems Inc. (GE Current)
- Heliospectra AB
- Lemnis Oreon B.V.
- Bridgelux Inc.
- Cree LED
- Samsung Electronics Co., Ltd.
- Everlight Electronics Co., Ltd.
- Valoya Oy
- California LightWorks
- Gavita International B.V. (Hawthorne)
- LumiGrow Inc.
- AB Lighting
- Kind LED Grow Lights
- ViparSpectra
- Iwasaki Electric Co., Ltd.
- Lumileds Holding B.V.
- Hortilux Schréder
- BML Horticulture
- ProGrowTech
- Illumitex Inc.
Marktchancen und Zukunftsaussichten
Der deutlichste Freiraum verschiebt sich von Standardleuchten hin zu normkonformen, steuerbaren Systemen, die Anbauern helfen, sich für Effizienzprogramme zu qualifizieren und mit Energiepreisvolatilität umzugehen. Die DLC Horticultural Technical Requirements V4.0 (gültig seit Oktober 2025) und die verschärften Effizienzvorgaben, die für California Title 24 diskutiert werden, bieten Anbietern, die PPE, spektrale Leistung und Steuerungsfähigkeit über ihre Produktlinien hinweg dokumentieren können, einen klareren Weg und unterstützen gebündelte Hardware-Software-Dienstleistungsangebote in kommerziellen Gewächshäusern und vertikalen Farmen. Innerhalb dieses Berichtsumfangs wachsen Dienstleistungen schneller als Hardware, und Light-as-a-Service- sowie Leistungsgarantiemodelle erweitern die Akzeptanz bei Betreibern, die Wert auf Amortisationsstabilität sowie Messung und Verifizierung legen.
China stellt ebenfalls einen eigenständigen Chancenbereich dar, da die technischen Anforderungen für Gartenbau-LEDs zunehmend formalisiert werden. Die China National Standardization Administration veröffentlichte GB/Z 44064-2024 (gültig seit Dezember 2024) für LED-Kunstlichtumgebungen für Pflanzenwachstum sowie GB/T 44473-2024 (gültig seit 1. Juni 2025) für Leistungsspezifikationen von Gartenbau-LED-Lampen und -Modulen. Zusammen verdeutlichen diese Standards die Zielvorgaben für Hersteller, die konforme, skalierbare SKUs für Gewächshaus- und Pflanzenfabrik-Einsätze planen. Auf technologischer Seite unterstützen 2026 peer-reviewte Ergebnisse zu maßgeschneiderten Spektren (einschließlich RBW- und Fernrot-Mischungen) und gemessene Energieeinsparungen bei bestimmten Kulturen eine weitere Differenzierung durch Mehrkanal-Spektralabstimmung, Rezeptbibliotheken und Integration mit Gewächshaus-Klimaplattformen, was den Übergang von einem Verkauf nach einer einzigen PPFD-Kennzahl hin zur Optimierung nach Anbauergebnis und kWh pro kg verstärkt.
Neueste Industrielle Entwicklungen in Markt für Grow Lights
- Mai 2026: ams OSRAM meldete eine starke Dynamik im Bereich Gartenbaubeleuchtung und verzeichnete laut Kommunikation zum ersten Quartal 2026 Design-Win-Zuwächse in den USA und Europa. Das Update unterstreicht die Bedeutung anwendungsspezifischer LED-Komponenten und vertikal integrierter Lieferoptionen für Leuchtenhersteller, die Kunden aus den Bereichen Cannabis, Gewächshaus und vertikale Farmen bedienen.
- November 2025: Fluence stellte seine „Red Sandwich“-Architektur vor, die eine Ausgabe von 400–750 nm bei mehr als 3,2 µmol/J für den Cannabis- und Zierpflanzenanbau liefert. Die Markteinführung erhöhte die Wettbewerbslatte für Vollspektrumlösungen, indem sie kulturqualitätsrelevante Spektren mit Effizienzniveaus kombinierte, die helfen, Amortisationszeiten bei volatilen Strompreisen zu schützen.
- Mai 2024: ams OSRAM stellte die Gartenbau-LED OSCONIQ P 3737 vor und erweiterte damit das Komponenten-Toolkit für Hochleistungs-Growlicht-Leisten. Neue Diodenoptionen auf Komponentenebene ermöglichen einen höheren Photonenfluss pro Leuchte und erlauben OEMs, die Anzahl der Leuchten pro Anbaufläche in kommerziellen Installationen zu reduzieren.
Markt für Grow Lights Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Grow Lights umfasst die Umsätze aus elektrischen Beleuchtungsprodukten, die zur Unterstützung des Pflanzenwachstums entwickelt wurden, indem sie nutzbares Licht für die Photosynthese in kontrollierten Anbauumgebungen bereitstellen.
Ausschlüsse aus dem Umfang: Wir schließen Hobbylampen für den Haushaltsbereich sowie Allzweck-Architekturbeleuchtung aus, die nicht für den Einsatz in der Pflanzenproduktion verkauft wird.
Segmentierungsübersicht
- Nach Angebot
- Hardware
- Software
- Dienstleistungen
- Nach Lichtquellentechnologie
- Hochintensitätsentladungsleuchten (HID)
- Leuchtdioden (LED)
- Leuchtstofflampen
- Induktions- und Plasmalampen
- Nach Spektrum
- Voll- / Breitspektrum
- Teil- / Schmalspektrum (Blau, Rot, Dunkelrot, UV)
- Nach Leistungsklasse
- Unter 300 W
- 300–1.000 W
- Über 1.000 W
- Nach Installationstyp
- Neuinstallationen
- Nachrüstungsinstallationen
- Nach Anwendung
- Innenanbau
- Vertikalanbau
- Kommerzielles Gewächshaus
- Nutztierhaltung
- Forschungs- und Bildungseinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau einer Faktenbasis rund um den kontrollierten Umgebungsanbau und den Beleuchtungsbedarf, um anschließend die auf den Pflanzenanbau ausgerichteten Beleuchtungsumsätze einzugrenzen. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des USDA und des National Agricultural Statistics Service, die UN-Comtrade-Datenbank für Handelssignale, Publikationen der Internationalen Energieagentur für Kontext zu Energie und Effizienz sowie UL- und IEC-Normreferenzen, die bei der Interpretation von Produktkategorien helfen.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Import-Export-Zusammenfassungen und Verbandswebsites aus dem Bereich Gartenbau und Gewächshausproduktion sowie vertrauenswürdige Wirtschaftspresse ausgewertet, um Produktmixe und Preisentwicklungen zu erfassen. Wo sinnvoll, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzkennzahlen, Patentdatenbanken sowie sendungsbezogene Import-Export-Ansichten genutzt, um Annahmen mit beobachtbaren Signalen gegenzuprüfen. Die hier aufgeführten Quellen sind lediglich illustrativ; viele weitere Referenzen wurden zur Datenerhebung, Validierung von Eingaben und Klärung von Lücken herangezogen.
Primärinterviews und Umfragen
Primärerhebungen wurden genutzt, um zu bestätigen, welcher Anteil der Beleuchtungslieferungen tatsächlich in kommerziellen Gewächshäusern, vertikalen Farmen und Indoor-Pflanzenfabriken landet, sowie um Preisgestaltung und Austauschzyklen zu plausibilisieren. Wir haben mit einer Mischung aus Herstellern, Distributoren, Installateuren und Anbaubetreibern in den wichtigsten Regionen gesprochen, damit sekundäre Indikatoren in reales Kaufverhalten und praktische Adoptionsgrenzen übersetzt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 13 % | APAC: 45 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 43 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 44 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendet eine Kombination aus Top-down- und Bottom-up-Ansatz, bei der zunächst der Ausbau des kontrollierten Umgebungsanbaus und der Beleuchtungsbedarf rekonstruiert werden, bevor diese mit angebotsseitigen Verkaufsmustern abgeglichen werden. Der Top-down-Ansatz beginnt mit Flächenerweiterungen im Gewächshaus- und Indoor-Farming-Bereich, typischer Beleuchtungsdichte (Watt pro Quadratmeter) und dem Anteil der Anlagen, die Zusatz- oder vollständig künstliche Beleuchtung nutzen, und wandelt diese dann unter Verwendung durchschnittlicher Verkaufspreise nach Technologie in Stücknachfrage und Wert um.
Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen zur Gegenprüfung herangezogen, etwa stichprobenartige Kanalprüfungen zu Leuchtenvolumina, Distributor-Durchsatz und typischen Stücklisten-Aufteilungen von Projekten (Leuchten, Treiber, Optiken und Steuerungen). Zu den häufig relevanten Eingangsgrößen zählen LED-Durchdringung gegenüber HID und Leuchtstofflampen, Verhältnis von Nachrüstung zu Neuinstallation, Austauschzyklen, Strompreissensitivität sowie Spektrumpräferenzen, die die durchschnittlichen Verkaufspreise für gewerbliche Käufer beeinflussen. Prognosen werden mittels Szenarioanalyse erstellt, bei der Makroindikatoren (Erweiterungen im geschützten Anbau und Preissignale für Kulturpflanzen) mit Adoptionsfaktoren wie Effizienzvorschriften und Amortisationserwartungen der Befragten kombiniert werden. Wenn Bottom-up-Signale in einem Land dünn sind, wird die Lücke mithilfe von Proxy-Quoten aus vergleichbaren Märkten geschlossen und das Ergebnis anschließend mit Expertenfeedback gegengeprüft, bevor die Zahl festgeschrieben wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über Nachfragesignale (Anlagenausbau und Nachrüstaktivitäten), Angebotssignale (Produktions- und Handelsindikatoren) sowie Preisüberprüfungen aus dem Vertriebskanal validiert. Große Abweichungen lösen eine vertiefte Überprüfung aus, etwa die Abstimmung plötzlicher Marktanteilsverschiebungen zwischen LED- und Legacy-Technologien oder die Untersuchung einmaliger Projektspitzen, die nicht annualisiert werden sollten.
Vor der Freigabe durchläuft das Modell mehrstufige Analysten-Reviews, die Logikprüfungen, Konsistenz zwischen Stückzahlen und Werten sowie den Abgleich regionaler Gesamtwerte mit der Summe der wichtigsten Ländermärkte umfassen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Regulierungsänderungen, größeren Kapazitätserweiterungen oder starken Preisbewegungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchlauf der wichtigsten Eingaben durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Grow Lights von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Grow Lights weichen häufig voneinander ab, weil jeder Herausgeber die Grenze unterschiedlich zieht, was als Grow-Light-Verkauf gilt, und weil Zeitpunkt- und Preisannahmen nicht immer übereinstimmen. Unterschiede entstehen auch durch die Behandlung der Nachrüstnachfrage, die angenommene Technologiemischung und die Frage, ob die Zahlen aus Nachfrageindikatoren oder aus breiteren Geräteinvestitionen abgeleitet werden.
Die Hauptlücke ergibt sich daraus, ob Hobby- und Allzweckbeleuchtung in den Gesamtwert einbezogen wird. Mordor Intelligence zählt ausschließlich werkseitig gefertigte Systeme, die für die Pflanzenproduktion in kommerziellen Gewächshäusern, vertikalen Farmen, Indoor-Pflanzenfabriken und Forschungsstandorten verkauft werden, und schließt Hobbylampen für den Haushaltsbereich sowie Architekturleuchten aus. Ein weiterer Treiber ist die Entwicklung der durchschnittlichen Verkaufspreise im Zeitverlauf, da einige Schätzungen einen schnelleren Premiumübergang zu LED und Steuerungen annehmen, während andere flachere Preiskurven verwenden oder unterschiedliche Währungszeitpunkte für Umrechnungen zugrunde legen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,25 Milliarden USD (2026) | |
| Global Consultancy A | 6,11 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und schließt möglicherweise ein breiteres Spektrum an Beleuchtungskanälen für den Indoor-Anbau ein, was den Wertzuwachs in späteren Jahren durch Nachrüstungen und steuerungsfähige LED-Systeme unterschätzen kann. |
| Industry Publisher B | 7,16 Milliarden USD (2025) | Weist einen höheren Wert zur Mitte des Jahrzehnts aus, der wahrscheinlich eine breitere Einbeziehung über Vertriebskanäle hinweg und eine aggressivere LED-getriebene Entwicklung der durchschnittlichen Verkaufspreise widerspiegelt, was den Gesamtwert anheben kann, selbst wenn die installierte Fläche langsamer wächst. |
Die Streuung in der Tabelle lässt sich größtenteils durch Umfangsentscheidungen, die Ausrichtung des Basisjahres und die Fortschreibung von Preis- und Technologiemix erklären. Indem der Wertaufbau an beobachtbare Nachfragetreiber wie Erweiterungen im kontrollierten Anbau, Nachrüstzyklen und realistische Preisbänder nach Technologie geknüpft wird, bleibt die Schätzung auf nachvollziehbare und leicht prüfbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pflanzenbeleuchtung im Jahr 2026?
Die Größe des Grow-Lights-Marktes wird im Jahr 2026 auf 7,25 Milliarden USD geschätzt.
Welche CAGR wird für den Umsatz mit Pflanzenbeleuchtung zwischen 2026 und 2031 erwartet?
Der Umsatz wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 11,47 % wachsen.
Welches Segment wächst innerhalb der Beleuchtungsangebote am schnellsten?
Dienstleistungen wachsen am schnellsten, mit einer prognostizierten CAGR von 22,40 %, da Licht-als-Dienstleistung-Verträge an Bedeutung gewinnen.
Warum verdrängen LEDs ältere HID-Lampen?
LEDs liefern eine Effizienz von bis zu 4,0 µmol J-¹, doppelt so viel wie HID, und unterstützen die Spektrumsabstimmbarkeit für Energieeinsparungen und kulturspezifische Qualitätsverbesserungen.