
Marktgröße und Marktanteil für Lichtsteuerungsschalter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
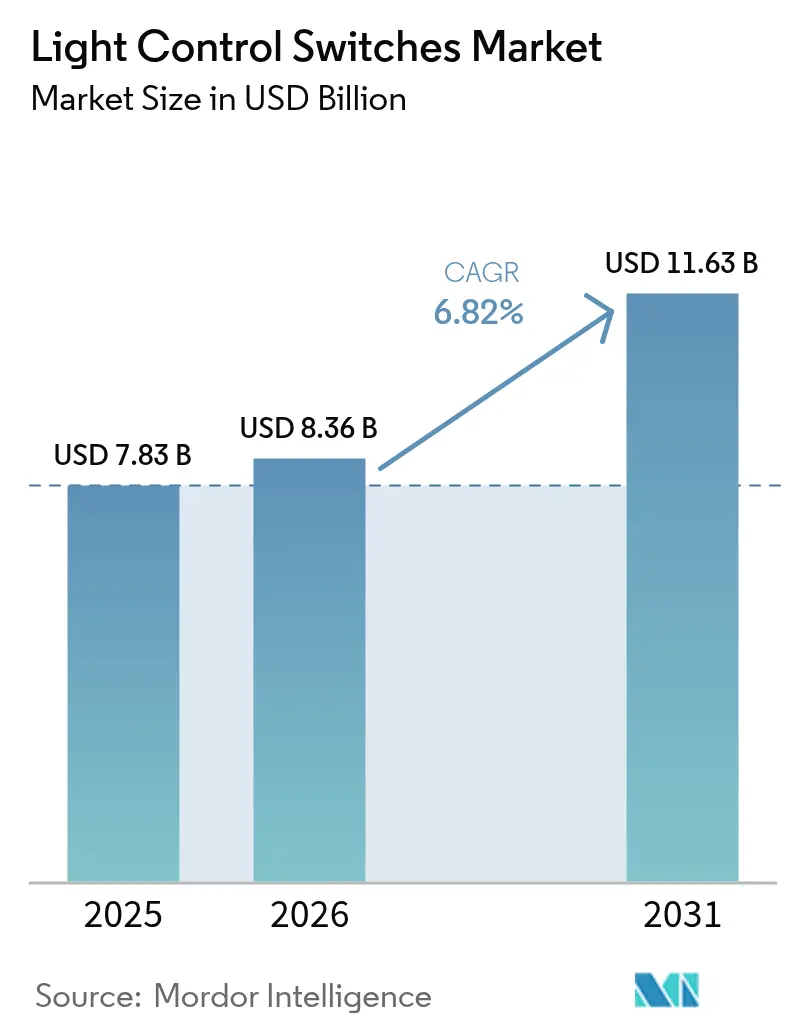
| Marktgröße (2026) | 8.36 Milliarden US-Dollar |
| Marktgröße (2031) | 11.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.82 % |
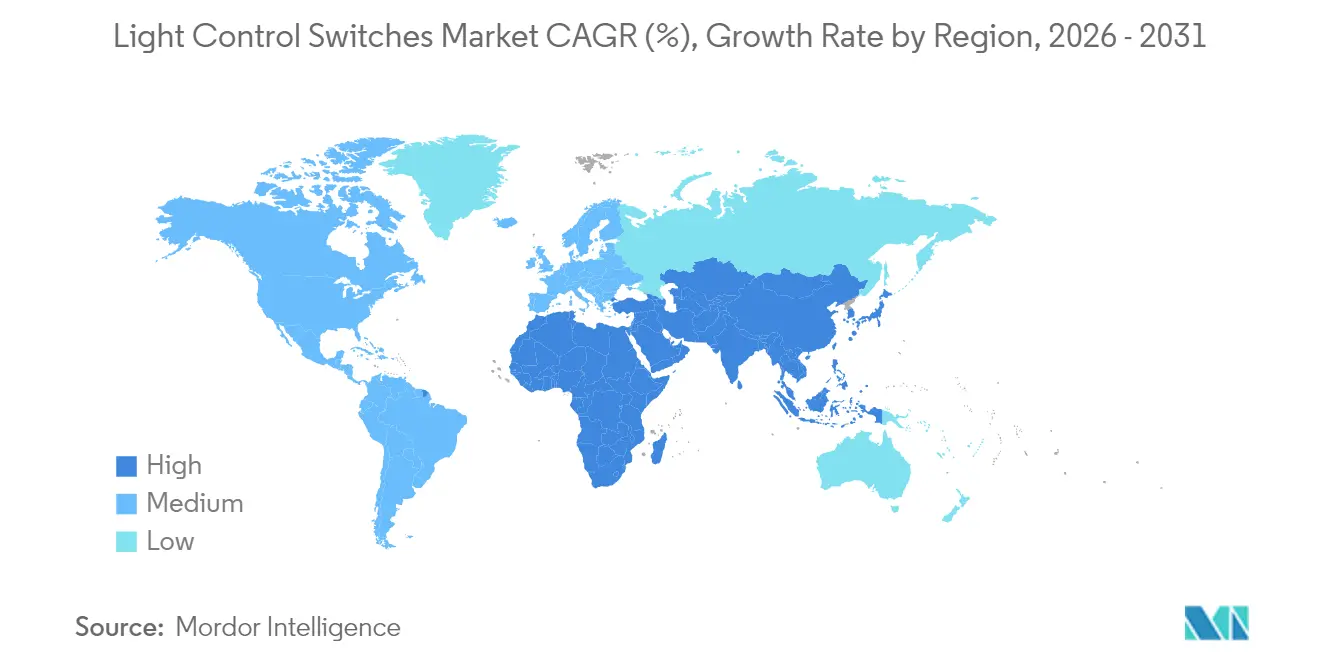
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Lichtsteuerungsschalter von Mordor Intelligence
Die Marktgröße für Lichtsteuerungsschalter wurde im Jahr 2025 auf 7,83 Milliarden USD geschätzt und wird voraussichtlich von 8,36 Milliarden USD im Jahr 2026 auf 11,63 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,82 % während des Prognosezeitraums (2026–2031). Dieser Anstieg spiegelt den Übergang von mechanischen Kippschaltern zu intelligenten, vernetzten Steuerungen wider, die mit Gebäudeautomationsplattformen und Smart-City-Netzen synchronisiert werden.[1]U.S. Energieministerium, "Allgemeine Servicelampen," energy.gov Verbindliche Effizienzvorschriften, einschließlich der 45-Lumen-pro-Watt-Anforderung des US-Energieministeriums für Allgemeinbeleuchtungslampen, beseitigen weiterhin Glühlampen-Technologien und stimulieren die Nachfrage nach kompatiblen digitalen Schaltern.[2]U.S. Energieministerium, "Energieeinsparstandards für Allgemeinbeleuchtungslampen," federalregister.gov Asien-Pazifik führt die Einführung dank groß angelegter LED-Rollouts wie Indiens UJALA-Programm an, das mehr als 366 Millionen LED-Lampen und 10 Millionen intelligente Straßenleuchten bereitgestellt hat. Gleichzeitig verzeichnen der Nahe Osten und Afrika das schnellste regionale Wachstum, da Megaprojekte wie Saudi-Arabiens NEOM und das in den VAE ansässige Aion Sentia KI-gesteuerte Beleuchtungsnetzwerke integrieren. Gewerbliche Modernisierungen in Nordamerika, sinkende Preise für drahtlose Module und die zunehmende Einführung von Sprachsteuerung in Europa treiben die Marktexpansion weiter voran.
Wichtigste Erkenntnisse des Berichts
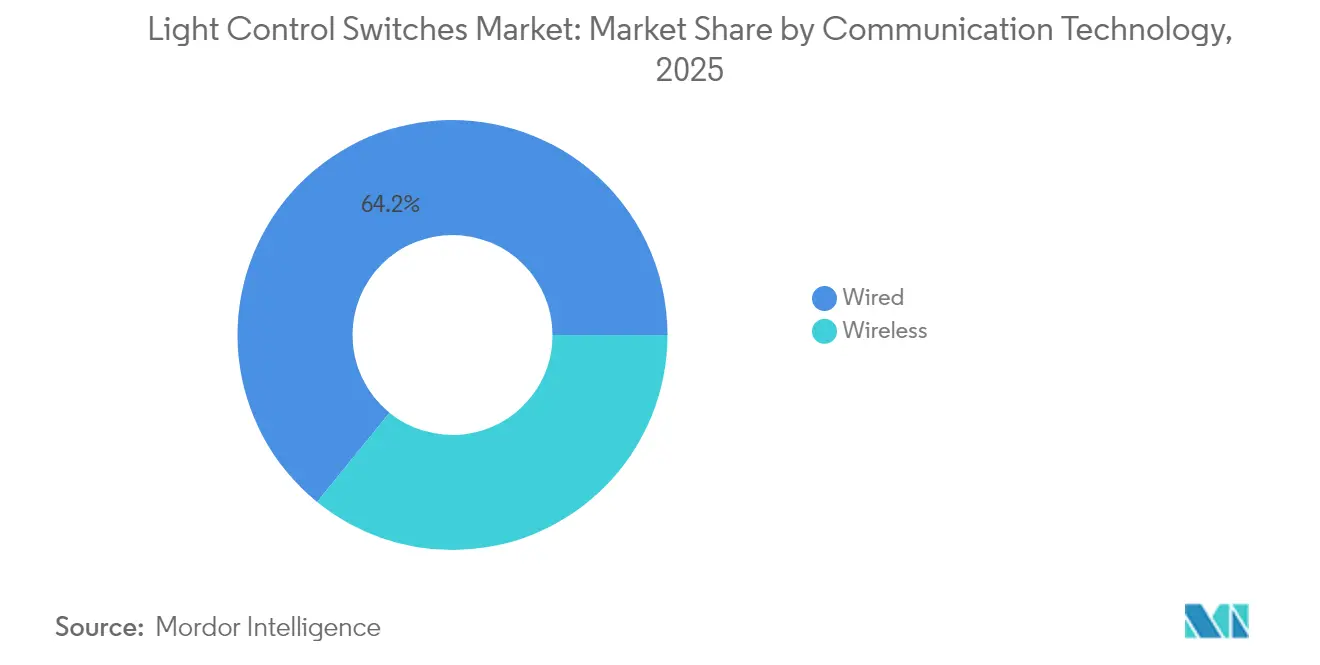
- Nach Kommunikationstechnologie hielten kabelgebundene Systeme im Jahr 2025 einen Marktanteil von 64,15 % am Markt für Lichtsteuerungsschalter, während kabellose Alternativen bis 2031 mit einer CAGR von 10,05 % wachsen sollen.
- Nach Schaltertyp führten mechanische Kippschalter im Jahr 2025 mit einem Umsatzanteil von 39,15 %, während intelligente Multifunktionsschalter bis 2031 mit einer CAGR von 8,31 % wachsen sollen.
- Nach Endverbrauchssektor entfielen im Jahr 2025 47,35 % des Marktes für Lichtsteuerungsschalter auf den Wohnbereich, während gewerbliche Installationen bis 2031 mit einer CAGR von 7,51 % wachsen.
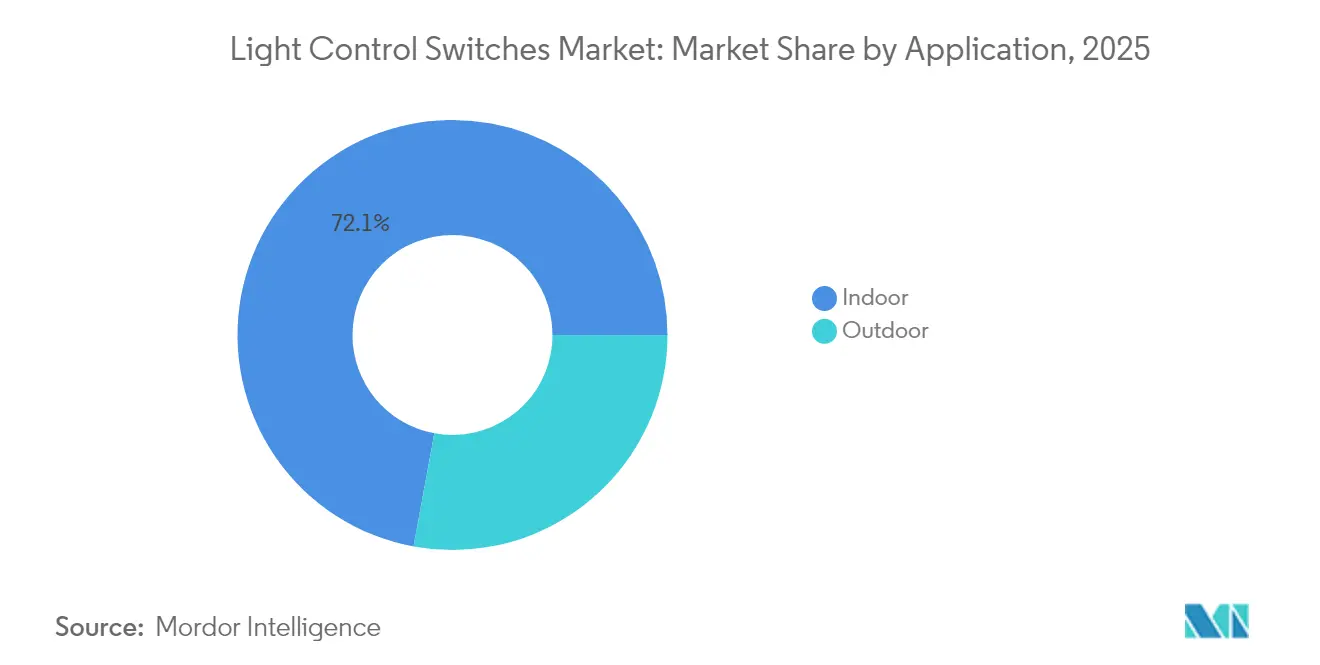
- Nach Anwendung dominieren Inneninstallationen im Jahr 2025 mit einem Umsatzanteil von 72,10 %, während Außenbeleuchtungssysteme bis 2031 die höchste CAGR von 8,09 % erzielen sollen.
- Nach Lichtquelle beherrschten LED-basierte Schalter im Jahr 2025 mit 81,35 % den Umsatz und bleiben mit einer prognostizierten CAGR von 6,88 % bis 2031 die am schnellsten wachsende Kategorie.
- Nach Geografie entfielen im Jahr 2025 37,45 % des Umsatzes auf Asien-Pazifik, und die Region Naher Osten und Afrika soll bis 2031 mit der höchsten CAGR von 7,02 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Modernisierung intelligenter Beleuchtung in gewerblichen Immobilien Nordamerikas | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Politisch gesteuerter globaler Ausstieg aus Glühlampen beschleunigt den Austausch von Schaltern | +1.2% | Global; am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Einführung von IoT-gestützter Sprachsteuerung im europäischen Wohnsektor | +0.9% | Europa (Deutschland, Vereinigtes Königreich, Frankreich) | Mittelfristig (2–4 Jahre) |
| Energieleistungscontracting in Asien-Pazifik fördert adaptive Beleuchtungssteuerungen | +1.1% | Kernregion Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Pilotprojekte intelligenter Städte im Nahen Osten verlangen vernetzte Straßenbeleuchtungsschalter | +0.7% | Naher Osten und Nordafrika | Langfristig (≥ 4 Jahre) |
| Sinkende Durchschnittsverkaufspreise drahtloser Mesh-Module ermöglichen kostengünstige Modernisierungen im Wohnbereich | +0.8% | Global; am stärksten in preissensitiven Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Modernisierung intelligenter Beleuchtung in gewerblichen Immobilien Nordamerikas
Eigentümer gewerblicher Gebäude in den USA und Kanada priorisieren nun intelligente Beleuchtungsaufrüstungen, um den ASHRAE-90.1-Code von 2022 zu erfüllen, der nachfrageresponsive Steuerungen vorschreibt. Energiedienstleistungsunternehmen (EDU) bündeln diese Aufrüstungen in Leistungsverträge, die 40–70 % Stromeinsparungen erzielen und sich durch vermiedene Stromausgaben selbst finanzieren. Californiens Title 24 dient weiterhin als Benchmark; Immobilienverwalter setzen Belegungs- und Tageslichtssensoren ein, um Compliance und Versorgungsrabatte zu sichern. Fallbeispiele wie die Modernisierung des KTRK-TV-Senders, der den jährlichen Beleuchtungsenergieverbrauch um 70 % senkte, bekräftigen die finanzielle Logik hinter dem Austausch von Altschaltern. Über die Einsparungen hinaus bieten neue Systeme individuelle Szeneneeinstellungen, die in wettbewerbsintensiven Büromärkten zahlungskräftigere Mieter anziehen.
Politisch gesteuerter globaler Ausstieg aus Glühlampen beschleunigt den Austausch von Schaltern
Die Durchsetzung der 45-Lumen-pro-Watt-Normen durch das Energieministerium entfernt Glühlampen und die meisten Halogenlampen effektiv aus US-amerikanischen Regalen und zwingt Haushalte, inkompatible Dimmerschaltkreise zusammen mit den Lampen zu ersetzen. Europa erlebte eine ähnliche Kettenreaktion nach seinen schrittweisen Verboten, was zu einem Boom bei LED-kompatiblen Dimmern führte, die Flimmern und vorzeitigen Ausfall verhindern. Kanada harmonisierte seine Effizienzvorschriften im Jahr 2024 mit den USA und schuf damit einen zusammenhängenden nordamerikanischen Markt für nachrüstfreundliche Schalter. Das Ergebnis ist ein synchronisierter Austauschzyklus, der Wohn- und Gewerbeimmobilien umfasst, da Facility-Manager Nutzerbeschwerden im Zusammenhang mit Dimmer-Inkompatibilität vorbeugen.
Einführung von IoT-gestützter Sprachsteuerung im europäischen Wohnsektor
Wohnungskonsumenten betrachten sprachgesteuerte Beleuchtung zunehmend als den einfachsten Einstieg in das breitere Smart-Home-Ökosystem. Europas installierte Basis von 167,7 Millionen Smart-Home-Geräten wächst jährlich um 13,7 %, und Beleuchtungsschalter sind die ersten Knotenpunkte, die die meisten Haushalte installieren. Deutschlands strenge Energievorschriften fördern intelligente Leuchten, während der britische Markt von der nahezu allgegenwärtigen Nutzung von Alexa und Google Assistant profitiert, die nun das Matter-Protokoll nutzen, um kompatible Schalter automatisch zu erkennen. Signify ergänzt durch Philips Hue den Komfort mit KI-gestützten Szenenvorschlägen, die natürlichsprachliche Befehle interpretieren. Französische Mehrfamilienhausentwickler integrieren sogar sprachfähige Steuerungen als Standardausstattung und verweisen dabei auf einen geringeren Wartungsaufwand im Vergleich zu wandmontierten Szenensteuerungen.
Energieleistungscontracting in Asien-Pazifik fördert adaptive Beleuchtungssteuerungen
Die Urbanisierung in China, Indien und Südostasien fällt mit verbindlichen Effizienzzielen zusammen, die adaptive Beleuchtungssteuerungen in neuen Gewerbeflächen vorschreiben. Durch EDU-Verträge umgehen Gebäudeeigentümer Anfangskosten und erzielen dennoch 30–50 % Energieeinsparungen, die von Dienstleistern garantiert werden. Indiens Programm „Smart Cities Mission” stellt Kapital für intelligente Masten bereit, die mit Belegungssensoren und drahtlosen Knotenpunkten ausgestattet sind, und stärkt so die inländische Nachfrage nach fortschrittlichen Schaltern. Steigende verteilte Energieressourcen erhöhen zusätzlich den Wert von nachfrageresponsiver Beleuchtung, die den Verbrauch an die Solarstromproduktion auf dem Dach oder Netzpreissignale anpassen kann.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätsprobleme zwischen Zigbee, BLE-Mesh, Thread und proprietären Protokollstapeln | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Heterogenität der Bauvorschriften in den USA erhöht die Zertifizierungskosten | -0.8% | USA und Kanada | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen in vernetzten Beleuchtungsnetzwerken | -0.7% | Global; erhöht in kritischen Einrichtungen | Mittelfristig (2–4 Jahre) |
| Preissensibilität in Entwicklungsmärkten schränkt die Einführung von Premium-Funktionen ein | -0.5% | Asien-Pazifik, Afrika, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätsprobleme zwischen Zigbee, BLE-Mesh, Thread und proprietären Protokollstapeln
Trotz des vielgepriesenen Versprechens des Matter-Standards berichten professionelle Integratoren noch immer von Standortverzögerungen, wenn Geräte aus mehreren Protokollen koexistieren. Feldtests zeigen, dass gemischte Protokollstapelnetzwerke häufig zusätzliche Hubs erfordern, was Kosten und Komplexität erhöht.[3]Theodoros Spyridopoulos, "Untersuchung von Hochfrequenzschwachstellen…," mdpi.com Sicherheitsforscher haben Replay-Angriffe demonstriert, die die Verschlüsselung an Zigbee-Beleuchtungsknoten überwinden, was unterstreicht, dass Protokollvielfalt auch die Angriffsfläche vergrößern kann. Endnutzer, die mit verwirrenden Einrichtungsabläufen konfrontiert werden, neigen dazu, auf einfache Ein-/Aus-Lösungen zurückzugreifen, was die Durchdringung intelligenter Schalter sowohl in Wohn- als auch in kleinen Gewerbeimmobilien verlangsamt.
Heterogenität der Bauvorschriften in den USA erhöht die Zertifizierungskosten
Hersteller, die den Markt für Lichtsteuerungsschalter beliefern, sehen sich einem Flickenteppich von bundesstaatlichen Energievorschriften gegenüber. Californiens Title 24 fordert fortschrittliche Nachfragesteuerungsfähigkeiten; zahlreiche andere Jurisdiktionen halten sich noch an die bescheideneneren Sensoranforderungen von IECC 2021. Die Einhaltung dieser Vorschriften in ihrer Gesamtheit kann pro Produktfamilie aufgrund von doppelten Tests und Dokumentationen mehr als 100.000 USD kosten.[4]Lutron Electronics, "0-10-V-Dimmer-Sensor APP NOTE," lutron.com Kleinere Unternehmen verzögern häufig US-amerikanische Markteinführungen oder beschränken ihre Kataloge auf eine Region, was den Wettbewerbsdruck und die Innovationsgeschwindigkeit verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kommunikationstechnologie:
Drahtlose Protokolle gewinnen trotz ZuverlässigkeitsbedenkenKabelgebundene Architekturen kontrollierten im Jahr 2025 64,15 % des Marktes für Lichtsteuerungsschalter, was die Präferenz des Gewerbesektors für deterministische Leistung widerspiegelt, bei der Beleuchtungsausfälle Sicherheits- oder Umsatzrisiken bedeuten. Das drahtlose Segment wächst jedoch mit einer CAGR von 10,05 %, da Siliziumkosten sinken und Mesh-Algorithmen die Ausfallsicherheit verbessern. In Wohnprojekten beseitigt Bluetooth Low-Energy-Mesh Gateway-Hardware und bietet einen vereinfachten Nachrüstweg, der für Heimwerker attraktiv ist.
Frühe Anwender in der Hotellerie und im Einzelhandel verlassen sich zunehmend auf Thread- und Zigbee-Knoten, die sich per Matter automatisch in Betrieb nehmen lassen, was stundenlange Installationsarbeit einspart. Wi-Fi-Schalter behalten eine Nische in Umgebungen, in denen vorhandene Zugangspunkte Strom und Rückkanal bereitstellen, obwohl ein höherer Standby-Verbrauch nach wie vor einen breiten Einsatz verhindert. Proprietäre Sub-GHz-Lösungen bleiben in der Stadionbeleuchtung und Campus-Projekten verbreitet, wo Weitbereichsverbindungen und batterielose Wandstationen den ROI verbessern. Erhöhte Aufmerksamkeit für Cybersicherheit veranlasst Anbieter dazu, Over-the-Air-Schlüsselrotation und Zero-Trust-Bereitstellung zu bündeln, was signalisiert, dass Sicherheit bis zum Ende des Prognosezeitraums ein zentrales Kaufkriterium sein wird.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Schaltertyp:
Intelligente Multifunktionsgeräte transformieren das NutzererlebnisMechanische Kippschalter machten im Jahr 2025 39,15 % des Umsatzes des Marktes für Lichtsteuerungsschalter aus und zeigen Widerstandsfähigkeit bei kostengetriebenen Modernisierungen, bei denen die vorhandene Verkabelung nur Zweileiter-Kreisläufe unterstützt. Intelligente Multifunktionsmodelle wachsen jedoch mit einer CAGR von 8,31 %, da aktualisierte Vorschriften integrierte Belegungserkennung und Nachfragesteuerungssignale verlangen, die mechanische Produkte nicht liefern können. Dimmereinheiten behalten ein konstantes Volumen, aber Hersteller integrieren zunehmend Mikrocontroller, die sich automatisch an Konstantstrom-LED-Treiber anpassen und Flimmer-Beschwerden verhindern, die bei früheren Modernisierungswellen häufig auftraten.
Premium-Projekte spezifizieren nun kapazitive Touchplatten mit Szenenvoreinstellungen, Farbtemperaturabstimmung und Kurzbereichssprachauffassung. Belegungsbasierte Geräte mit Doppelelement-PIR- und Mikrofonerkennung erzielen höhere Genauigkeit und vermeiden unerwünschte Aktivierungen in Großraumbüros. Forschungen zur kinetischen Energieernte versprechen batterielose, drahtlose Wandsteuerungen, die die Nachrüstinstallationskosten um 50 % senken können – ein Angebot, das besonders für Mehrfamilienwohnhausbestände aus der Zeit vor Leitungsrohranforderungen überzeugend ist. Die zukünftige Roadmap zeigt, dass Schalter sich zu Edge-Controllern entwickeln, die Sensordaten lokal verarbeiten und APIs für Gebäudemanagementsysteme bereitstellen.
Nach Endverbrauchssektor:
Gewerbliches Wachstum überholt die Einführung im WohnbereichWohnprojekte lieferten im Jahr 2025 47,35 % des Umsatzes, getragen von der weit verbreiteten Nutzung von Smart-Speakern und der Einfachheit von Plug-and-Play-Schalterersätzen. Die gewerbliche Nachfrage soll bis 2031 jährlich um 7,51 % steigen, da durch EDU finanzierte Modernisierungen in Büro-, Gesundheits- und Bildungsimmobilien skalieren. C-PACE-Finanzierungen beschleunigen die Einführung zusätzlich, indem Gebäudeeigentümer Aufrüstungen über Grundsteuerveranlagungen amortisieren können, die beim Verkauf übertragen werden.
Verteilungszentren und Fertigungsanlagen spezifizieren zunehmend robuste intelligente Schalter in Kombination mit Hochleistungs-LED-Leuchten, um Energieeinsparungen zu erzielen, ohne die Sicherheit in Umgebungen mit hohen Decken zu beeinträchtigen. Die kommunale Infrastruktur, exemplifiziert durch New Yorks Programm zur Vernetzung von 500.000 Straßenleuchten, treibt das Volumen bei versorgungsgradierten Steuerungen an, die gleichzeitig als Sensor-Gateways dienen. Dieser Vorstoß des öffentlichen Sektors steigert die Glaubwürdigkeit der Anbieter und katalysiert die Einführung im Privatsektor.
Nach Anwendung:
Außenbeleuchtungssteuerungen boomen durch intelligente StadtinitiativenInnenbereichssuiten – in Wohnhäusern, Büros, Fabriken – vereinnahmten im Jahr 2025 noch immer 72,10 % der Ausgaben, doch Außeninstallationen verzeichnen nun eine CAGR von 8,09 %, da Städte in adaptive Straßen-, Fassaden- und Parkbeleuchtung investieren. Dubais frühe Smart-Pole-Installationen illustrierten eine Stromeinsparung von 25 % innerhalb des ersten Monats und lieferten damit ein Vorzeigeprojekt für benachbarte Jurisdiktionen. KI-fähige Steuerungen, die die Helligkeit nach Verkehrsaufkommen und Wetter anpassen, wurden in über 800 nordamerikanischen Gemeinden eingeführt und demonstrieren Skalierbarkeit.
Sportstätten experimentieren mit ultra-reaktionsfähigen DMX-über-IP-Schaltern, die Lichtshows mit Broadcast-Grafiken koordinieren. Architektonische Lichtdesigner setzen dynamische Farbabstimmung ein, um die urbane Identität zu stärken und gleichzeitig strenge Anforderungen an die nächtliche Leuchtdichte zu erfüllen. Die Verbindung von 5G-Funkmodulen und Edge-Prozessoren, die in Straßenleuchtengehäusen integriert sind, legt den Grundstein für Zusatzdienste wie Luftqualitätsüberwachung und öffentliches WLAN.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Lichtquelle:
LED-Dominanz treibt die Evolution von Steuerungssystemen voranDie LED-Technologie repräsentierte im Jahr 2025 81,35 % der von Schaltern gesteuerten Lampen und wird bis 2031 mit einer CAGR von 6,88 % wachsen. Da die Volumen von Legacy-Leuchtstofflampen und HID abnehmen, priorisieren Schalterhersteller Tiefdimmleistung, Flimmervermeidung und Rückmeldungen auf Treiberebene. Digitale Treiber ermöglichen Farbtemperaturabstimmung und zirkadiane Unterstützungsprofile, die nun in betrieblichen Wellnessprogrammen gefordert werden.
Eingebettete Sensoren in LED-Leuchten wandeln jede Leuchte in einen Netzwerkknoten um, der Belegungs-, Temperatur- oder Asset-Tracking-Signale über Stromleitungs- oder Drahtlosverbindungen überträgt. Li-Fi-Pilotprojekte, die Breitbanddaten auf sichtbare Lichtfrequenzen aufschalten, illustrieren die künftige Konvergenz zwischen Beleuchtungs- und Kommunikationsinfrastruktur. Der Nettoeffekt ist, dass die Steuerungsintelligenz von Wandboxen zu verteilten Treibern wandert und dabei die Produktgestaltung und Softwareintegrationsanforderungen neu gestaltet.
Geografische Analyse
APAC-Markt für Lichtsteuerungsschalter
Asien-Pazifik hielt 2025 einen Umsatzanteil von 37,45 %, wobei Chinas verbindliche Vorschriften für adaptive Beleuchtung und Indiens Smart-Cities-Mission die Nachfrage nach anspruchsvollen Schaltern verankern. Nationale Versorgungsprogramme, die LED-Lampen in großen Mengen beschaffen, schaffen ein nachgelagertes Ökosystem für interoperable Dimmer und Sensoren. Die rasche Urbanisierung in Vietnam, Indonesien und den Philippinen erweitert die adressierbare Basis weiter, obwohl die Kostensensibilität in diesen Volkswirtschaften die Akzeptanz von hochwertigen Multifunktionseinheiten gelegentlich bremst.
Nordamerika-Markt für Lichtsteuerungsschalter
Nordamerika behält eine herausragende Rolle dank strenger Bauvorschriften, starker Rückvergütungsrahmen und ausgereifter ESCO-Finanzierungsmodelle, die Investitionen risikoärmer gestalten. Laufende Sanierungen gemäß ASHRAE 90.1 und die kontinuierliche Verschärfung von Title 24 halten den Schwung aufrecht. Forschungs- und Pilotprojekte – darunter batterielose kinetische Schalter, die an der University of Alberta entwickelt wurden – halten die Region an der Spitze technologischer Durchbrüche.
MEA-Markt für Lichtsteuerungsschalter
Der Nahe Osten und Afrika verzeichnen mit 7,02 % das stärkste CAGR-Wachstum, da Regierungen Budgets in Milliardenhöhe für den Aufbau KI-gestützter Städte bereitstellen. Das in den VAE ansässige Unternehmen Aion Sentia und Saudi-Arabiens NEOM zeigen großflächige Implementierungen, bei denen Beleuchtungsnetzwerke in stadtweite digitale Zwillinge integriert sind, die Energielasten vorhersagen. Netzunabhängige Solar-Straßenbeleuchtungsprogramme in Subsahara-Afrika nutzen adaptive Dimmung, um die Batterielaufzeit zu verlängern, was die einzigartige Schnittstelle der Region zwischen Elektrifizierungs- und Effizienzzielen unterstreicht.

Regulatorisches Umfeld
Energie- und elektrosicherheitstechnische Vorschriften verschärfen den Compliance-Rahmen für Lichtschalter, da Regionen effizientere Beleuchtung und stärker granulare Steuerungsstrategien vorantreiben. In den Vereinigten Staaten reorganisiert die Aktualisierung des National Electrical Code (NEC) für 2026 die Anforderungen an Geräteschalter, einschließlich Dimmern und elektronischen Steuerschaltern, indem sie von Artikel 404 in Artikel 406 (Teil III) verschoben werden, was Installations- und Inspektionspraktiken in Jurisdiktionen beeinflusst, die die neue Ausgabe übernehmen. Parallel dazu integriert die Norm ANSI/ASHRAE/IES 90.1-2025 aktualisierte verbindliche Lichtsteuerungsstrategien und verfeinerte Grenzwerte für die Leistungsdichte, was die Nachfrage nach demand-response-fähigen und sensorintegrierten Steuerungen in gewerblichen Projekten verstärkt.
Auch Normen und Qualifizierungsprogramme prägen die Produktgestaltung hin zu vernetzten, interoperablen Steuerungen. Das DesignLights Consortium begann am 5. Januar 2026 mit der Annahme von Anträgen für die SSL Technical Requirements Version 6.0 und fügte eine Steuerungsoptionstabelle hinzu, die die Förderfähigkeit für Rabatte bei Produkten mit integrierten Steuerungen beeinflusst. In Europa legt die Verordnung (EU) 2024/1781 (Ökodesign-Verordnung für nachhaltige Produkte, ESPR) eine Übergangsfrist bis zum 31. Dezember 2026 für elektrische Geräte fest, die noch unter den früheren Ökodesign-Richtlinienrahmen fallen, während IEC-Arbeiten wie prEN IEC 60669-2-1:2026 die Anforderungen an elektronische Steuergeräte mit Berücksichtigung der HBES/BACS-Integration aktualisieren. Für die nordamerikanische Produktzertifizierung bewegen sich die Aktualisierungen von UL 20/CSA C22.2 No. 111 für Schnappschalter für allgemeine Verwendung auf ein Inkrafttretensdatum zum 31. Januar 2027 zu und fügen Anforderungen hinzu, die modulare Geräte wie Präsenzmelder und Dimmer betreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoffe und elektromechanische Teile, Elektronikdesign, Großserienmontage, Zertifizierung und mehrkanalige Distribution. Vorgelagerte Inputs umfassen Kupfer und technische Kunststoffe für Gehäuse und Kontakte sowie Halbleiter und passive Bauteile für Dimmer, Touch-Schnittstellen und vernetzte Schalter. Die Fertigung ist stark in Asien konzentriert, was kostenwettbewerbsfähige mechanische Komponenten und Auftragselektronikmontage betrifft, während höhere Wertschöpfung in Firmware, Konnektivitätsstacks (zum Beispiel Wi-Fi, Zigbee, Thread, BLE Mesh) und der applikationsseitigen Integration mit Gebäudeautomation und Smart-Home-Ökosystemen liegt.
Wichtige Einschränkungen und Risikofaktoren umfassen die Verfügbarkeit und Lieferzeiten von Chips für drahtlose Module und Steuerungs-ICs sowie die Abhängigkeit von Spezialmaterialien, die die breitere Beleuchtungslieferkette betreffen. Chinesische Exportkontrollen für bestimmte Seltene Erden, die in Leuchtstoffen und verwandten Beleuchtungskomponenten verwendet werden, wurden als Quelle für Versorgungsunsicherheit genannt, was zu Kostenvolatilität beiträgt, die sich auf Stücklisten von Schaltern und Steuerungssystemen auswirken kann. Um dem zu begegnen, diversifizieren Zulieferer und OEMs ihre Produktionsstandorte in Richtung Südostasien und Indien, passen die Bestandspolitik für kritische Elektronik an und betonen Plattforminteroperabilität und Cybersicherheitsfunktionen, um Margen zu schützen, während sich die Vertriebskanäle hin zu nachrüstungsgetriebenen Ersatzzyklen in Wohn- und Gewerbeimmobilien verschieben.
Wettbewerbslandschaft
Der Markt für Lichtsteuerungsschalter bleibt mäßig fragmentiert. Globale Elektronikmajore wie Signify, Legrand, Lutron und Acuity Brands konkurrieren neben IoT-Spezialisten und Halbleiteranbietern, die Konnektivitätschipsätze liefern. Acuitys Erwerb von QSC für 1,215 Milliarden USD erweitert seine Intelligent Spaces Group in Audio-, Video- und Steuerungsbereiche, was eine Strategie der Volltopf-Plattformeignerschaft indiziert. Signify ergänzt seine Philips-Hue-Linie mit KI-gesteuerter Szenengenerierungssoftware und verstärkt damit das Bestreben, sich durch Dienstleistungen statt durch Hardware zu differenzieren.
Private-Equity-Aktivitäten unterstreichen die Attraktivität des Segments: Kingswood Capital fusionierte Kichler und Progress Lighting unter dem neuen Dachverband Coleto Brands nach Akquisitionen in Höhe von 256 Millionen USD und zielt auf Synergien in Wohnvertriebskanälen ab. Patentstreitigkeiten, wie Signifys Verletzungsklage gegen Nanoleaf bezüglich HF-Kommunikation und Farbmischung, verdeutlichen den sich verschärfenden Wettbewerb um die Kontrolle des geistigen Eigentums.
Cybersicherheitskompetenz entwickelt sich zu einem Differenzierungsmerkmal in einem noch unbesetzten Bereich. Das Pacific Northwest National Laboratory katalogisierte 57 Bedrohungsvektoren gegen vernetzte Beleuchtung, die meisten zielen auf Verwaltungssoftware und nicht auf die Leuchte selbst ab. Anbieter reagieren mit lokalen Verarbeitungsarchitekturen, die die Cloud-Exposition minimieren, und positionieren Sicherheit als Kaufentscheidungshebel, der der Energieleistung vergleichbar ist.
Marktführer der Branche für Lichtsteuerungsschalter
Signify BV
Legrand SA
Leviton Manufacturing Company Inc.
Lutron electronics co., Inc.
Eaton Corporation PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Lichtsteuerungsschalter
- Signify N.V.
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Eaton Corporation plc
- OSRAM GmbH
- Hubbell Inc.
- Acuity Brands, Inc.
- Honeywell International Inc.
- Schneider Electric SE
- Havells India Ltd.
- Panasonic Corporation
- ABB Ltd.
- Avi-on Labs
- TP-Link Technologies Co., Ltd.
- Belkin International (Wemo)
- Helvar Oy
- Crestron Electronics, Inc.
- Texas Instruments Incorporated
Lesen Sie die Analyse der Lichtsteuerungsschalter-Unternehmen

Marktchancen und Zukunftsaussichten
Rabatt- und Gebäudeleistungsprogramme schaffen kurzfristig Freiräume für vernetzte Lichtsteuerungen (Networked Lighting Controls, NLC), die Interoperabilität und integrierte Gebäudevorteile über reine Beleuchtungsenergieeinsparungen hinaus nachweisen. Das DesignLights Consortium veröffentlichte im Juni 2026 die NLC-V5.2-Anforderungen mit Inkrafttreten am 3. August 2026, und die Aktualisierung erhöht die Anforderungen an die Interoperabilität und fügt eine thermostatfähige HLK-Integration hinzu, was den adressierbaren Umfang für Schalteranbieter erweitert, die Lichtsteuerung mit Gebäudemanagement-Schnittstellen kombinieren können. Auf der Vorschriftenseite erhöht die Norm ANSI/ASHRAE/IES 90.1-2025 die Intensität verbindlicher Steuerungsstrategien in Gewerbegebäuden und unterstützt die Nachfrage nach Präsenz-/Abwesenheitserkennung, Tageslichtsteuerung und demand-response-fähigen Geräten, die an Gebäudeautomation gekoppelt sind.
Produkt- und Compliance-Roadmaps schaffen auch Raum für differenzierte Angebote in den Bereichen intelligente Sicherheit, Messtechnik und Edge-Intelligenz. UL 60335-2-107:2026 führt HF-Immunitäts- und Thermal-Runaway-Tests für intelligente Beleuchtung mit Inkrafttreten am 1. Dezember 2026 ein und drängt Hersteller zu robusteren drahtlosen und thermischen Designs für Unternehmens- und kritische Einrichtungskäufer. Parallel dazu unterstützt veröffentlichte reale Validierung von eingebetteten KI-Steuerungsansätzen (zum Beispiel Bürotests, die messbare Energieeinsparungen durch adaptive Steuerung auf eingebetteter Hardware nachweisen) eine Verschiebung hin zu Schaltern und Reglern, die Sensordaten lokal verarbeiten und über BACnet-kompatible Gebäudesysteme mit HLK koordinieren. Regional deuten Entwürfe des japanischen METI zur Änderung des Energieeinsparungsgesetzes (veröffentlicht im Juli 2026) auf einen compliance-getriebenen Bedarf an intelligenten Beleuchtungsprodukten hin, die Echtzeit-Leistungsdaten zur Kennzeichnung und Überwachung übertragen können, was Chancen mit messfähigen Schaltern und integrierten Energiemanagement-Paketen in Einklang bringt.
Recent Industry Developments in Markt für Lichtsteuerungsschalter
- Juni 2026: Signify erweiterte das Philips-Hue-Portfolio um neue kabelgebundene Schalterprodukte, darunter einen kabelgebundenen Ein-/Aus-Schalter, einen kabelgebundenen Dimmerschalter und ein kabelgebundenes Wandschaltermodul für die smarte Steuerung herkömmlicher Beleuchtungsstromkreise. Die erweiterte Hue-Linie umfasst nun Unterputz-Steuerungspunkte über Lampen und drahtlose Zubehörteile hinaus, was die Nachrüstungsakzeptanz unterstützt und die Plattformpositionierung auf Schalterebene stärkt.
- Februar 2026: Leviton ging eine Partnerschaft mit Sonos ein, um den Decora Smart Wi-Fi Scene Controller Switch mit Sonos-Audiosystemen zu integrieren und so eine kombinierte Wandsteuerung für Beleuchtung und Musik zu ermöglichen. Dies positioniert Szenensteuerungen als multifunktionale Heimschnittstellen und differenziert sie durch gemeinsame Anwendungsfälle von eigenständigen Smart-Schaltern.
- Juni 2025: Mouser führte Matter-fähige drahtlose LED-Treiber von MEAN WELL ein, die auf Smart-Home-Integratoren abzielen. Die breitere Verfügbarkeit von Matter-konformen Treibern unterstützt die durchgängige Kompatibilität über Lampen, Treiber und Wandsteuerungen hinweg und reduziert die Integrationsreibung für Schalterhersteller, die auf Nachrüstungs- und Neubau-Smart-Beleuchtungsprojekte abzielen.


Markt für Lichtsteuerungsschalter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Lichtschaltern, die zum Ein- und Ausschalten, Dimmen und Verwalten von Beleuchtungsstromkreisen in Innen- und Außenbereichen für Wohn-, Gewerbe-, Industrie- und öffentliche Infrastrukturanwendungen verwendet werden.
Ausgeschlossene Bereiche: Wir schließen vollständige Lichtsteuerungssysteme, Leuchten, Lampen und Gebäudemanagement-Software aus, sofern sie nicht als Teil des Schalterproduktwerts verkauft werden.
Übersicht der Segmentierung
- Nach Kommunikationstechnologie
- Kabelgebunden
- Kabellos
- Proprietäres Hochfrequenz
- Zigbee
- Bluetooth-Low-Energy-Mesh
- Wi-Fi
- Z-Wave
- Thread
- Nach Schaltertyp
- Mechanischer Ein-/Aus-Kippschalter
- Dimmer
- Kapazitiver Touchschalter
- Belegungs-/Abwesenheitssensor
- Intelligenter/vernetzter Multifunktionsschalter
- Nach Endverbrauchssektor
- Wohnbereich
- Gewerbe
- Industrie
- Öffentliche Infrastruktur und Versorgungsunternehmen
- Nach Anwendung
- Innenbereich
- Wohnbereich Innen
- Gewerbe Innen
- Industrie Innen
- Außenbereich
- Straße und Fahrbahn
- Architektonisch und Fassade
- Sport und Stadion
- Innenbereich
- Nach Lichtquelle
- Glühlampe
- Leuchtstofflampe
- Leuchtdiode (LED)
- Andere Lichtquellen (HID, Halogen)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Übriges Südamerika
- Asien-Pazifik
- China
- Japan
- Indien
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrates
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Nachfragequellen und der Frage, wie viel Hardware typischerweise pro Gebäudefläche oder Projekttyp installiert wird. Wir verwendeten öffentliche Quellen wie die US Energy Information Administration, US-Volkszählungsdaten zu Bau und Wohnungswesen, Eurostat-Gebäudeindikatoren, UN-Comtrade-Handelsstatistiken und IEA-Publikationen zur Energieeffizienz, um Aktivitätsniveaus und Akzeptanzsignale zu verankern.
Anschließend wird der Angebots- und Preiskontext anhand von Geschäftsberichten von Unternehmen, Investorenpräsentationen, Produktkatalogen und seriöser Presseberichterstattung über Installationsgeräte und die Verbreitung von Smart-Home-Lösungen aufgebaut. Bei Bedarf haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und eine Datenbank auf Sendungsebene für Import oder Export herangezogen, um den Produktfluss und die Preisrichtung zu überprüfen. Diese Sekundärquellen sind beispielhaft, und weitere öffentliche Dokumente wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um Annahmen zu prüfen, die in öffentlichen Daten nicht sichtbar sind, insbesondere Kanalpreise, Mixverschiebungen zwischen mechanischen Schaltern und Dimmern sowie das Tempo der drahtlosen Akzeptanz in Nachrüstungsprojekten. Wir sprachen mit Herstellern, Distributoren, Elektroinstallateuren sowie großen Facility- und Projektbeteiligten in wichtigen Regionen, damit die endgültige Dimensionierung widerspiegelt, wie Kaufentscheidungen und Installationen typischerweise ablaufen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 12% | APAC: 45% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 38% | EMEA: 29% |
| Kleinere Akteure: 14% | Manager: 50% | Amerika: 26% |
Marktdimensionierung & Prognose
Das Kernmodell wird mithilfe eines Top-Down-Ansatzes erstellt, bei dem Bauaktivität, Renovierungsintensität und Modernisierung des Gebäudebestands zu einem adressierbaren Nachfragepool für Schalter rekonstruiert werden, der dann anhand regionaler Durchschnittsverkaufspreise in Werte umgerechnet wird. Um die Gesamtwerte realistisch zu halten, gleichen wir das Ergebnis mit gezielten Bottom-up-Prüfungen ab, wie beispielsweise stichprobenartigen Umsatzaufteilungen der Anbieter, Kanalprüfungen bei Distributoren und einem Kreuzabgleich von Menge mal ASP für einige repräsentative Länder.
Zu den wichtigsten in das Modell einfließenden Inputs gehören Baubeginne und -fertigstellungen, Renovierungsausgabenrichtung, Elektrifizierungs- und Energieeffizienzpolitiksignale, Innen- versus Außenbeleuchtungsmodernisierungsraten, drahtlose Durchdringung bei Nachrüstungsprojekten und die Mixverschiebung zwischen Standard-Ein-/Aus-Schaltern und Dimm- oder Touch-Steuerungen. Die Prognose wird mittels Szenarioanalyse durchgeführt, da der Markt empfindlich auf Baukonjunkturzyklen und Nachrüstungsanreize reagiert, und die Szenarien sind an die Erwartungen der Befragten hinsichtlich Preisgestaltung, Mix und Projektzeitplan angepasst. Wenn Bottom-up-Informationen für kleinere Länder fehlen, werden Lücken durch Proxy-Werte für Bauaktivität pro Kopf sowie durch Anwendung validierter Mix-Annahmen aus vergleichbaren Märkten geschlossen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Bauindikatoren, Import- und Exporttrends und berichteter Umsatzrichtung bei Installationsgeräten abgeglichen, und anschließend werden Abweichungen untersucht, bevor die interne Freigabe erfolgt. Wenn ein Länderergebnis ungewöhnlich erscheint, überprüfen wir die zugrunde liegenden Treiber erneut, kontrollieren die Preislogik erneut und kontaktieren Quellen erneut, wenn die Lücke nicht durch Mix oder Zeitpunkt erklärt werden kann.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, Preisgestaltung oder Regulierung verändern. Vor der Lieferung führt ein Analyst eine erneute Prüfung des Modells und der wichtigsten Annahmen durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Lichtschalter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Lichtschalter können sich unterscheiden, da die erfasste Produktabgrenzung nicht immer identisch ist und da Preis- und Wechselkursentscheidungen die Gesamtzahl beeinflussen, selbst wenn die Stückzahlnachfrage ähnlich erscheint. Wir halten den Umfang auf den Wert der Schalter-Hardware fokussiert und beobachten zudem, wie Nachrüstungs- und Neubauzyklen den Mix zwischen den Regionen verschieben.
Wesentliche Lücken ergeben sich meist daraus, ob Quellen breitere Lichtsteuerungssysteme einbeziehen, wie sie kabelgebundene versus drahtlose Produkte behandeln und wie sie die ASPs im Zeitverlauf anpassen, wenn intelligente Funktionen zunehmen. Ein weiterer Treiber ist der Zeitpunkt der Aktualisierung. Die Verwendung eines anderen Monats für die Währungsumrechnung und das Unterlassen einer erneuten Preisprüfung anhand von Kanal-Feedback können die Gesamtsumme in USD verändern. Aus diesem Grund wurden Aktualisierungsrhythmus und Validierungsprüfungen bei Mordor Intelligence besonders betont.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,36 Mrd. USD (2026) | |
| Fachzeitschrift A | 7,82 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen schnelleren kurzfristigen Wachstumsrahmen, und der Umfang scheint an einigen Stellen breiter zu sein, was benachbarte Lichtsteuerungsprodukte einbeziehen und Stückzahlannahmen im Vergleich zum reinen Schalterwert überhöhen kann. |
| Branchenportal B | 7,59 Mrd. USD (2021) | Stützt sich auf ein älteres Basisjahr, mit begrenzter Transparenz darüber, wie die ASP-Entwicklung und die Wechselkurszeitpunkte über die Regionen hinweg behandelt wurden, was den Ausgangswert komprimieren und einen anderen langfristigen Verlauf erzeugen kann. |
Bei allen drei Werten wird die Streuung hauptsächlich durch die Wahl des Basisjahres, die Abgrenzung des Umfangs bei Steuerungssystemen und die Art und Weise erklärt, wie Preisgestaltung und Wechselkurse während der Prognose aktualisiert werden. Indem wir Inputs an beobachtbare Bau- und Nachrüstungsindikatoren binden und anschließend Preisgestaltung und Mix durch Interviews validieren, bleibt unsere Schätzung nachvollziehbar an Schritte gebunden, die jedes Jahr wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Lichtsteuerungsschalter?
Die Marktgröße für Lichtsteuerungsschalter beträgt im Jahr 2026 8,36 Milliarden USD und soll bis 2031 11,63 Milliarden USD erreichen.
Welche Region führt den Markt für Lichtsteuerungsschalter an?
Asien-Pazifik hält mit 37,45 % den größten Umsatzanteil aufgrund staatlich geförderter LED-Programme und Investitionen in intelligente Städte.
Wie schnell wachsen drahtlose Beleuchtungssteuerungen?
Drahtlose Lösungen wachsen mit einer CAGR von 10,05 %, da die Komponentenpreise sinken und Matter die Geräteinteroperabilität verbessert.
Warum setzen Gewerbebauten schnell auf intelligente Schalter?
Leistungsbasierte EDU-Verträge garantieren Energieeinsparungen von 40–70 %, was intelligente Schalter zu einer finanziell attraktiven Modernisierungsoption macht.
Was sind die Haupthindernisse für das Marktwachstum?
Protokollseitige Interoperabilitätsprobleme und unterschiedliche US-amerikanische Bauvorschriften erhöhen die Integrations- und Zertifizierungskosten für Hersteller.
Welche Unternehmen sind bei strategischen Akquisitionen am aktivsten?
Acuity Brands, Signify und Kingswood Capital haben jüngste Transaktionen angeführt und nutzen Akquisitionen, um Plattformtiefe und Kanalreichweite aufzubauen.
Seite zuletzt aktualisiert am:



