
Marktgröße und Marktanteil für Tortilla Chips
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
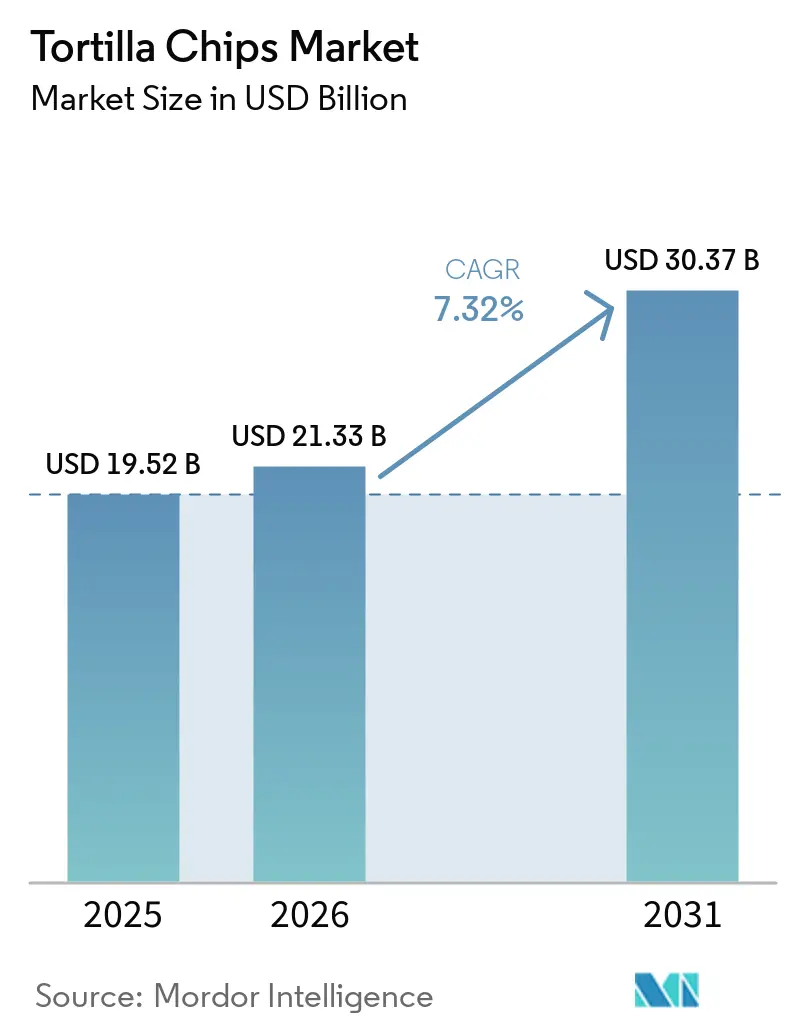
| Marktgröße (2026) | 21.33 Milliarden US-Dollar |
| Marktgröße (2031) | 30.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Tortilla Chips durch Mordor Intelligence
Die globale Tortilla-Chips-Marktgröße wird im Jahr 2026 auf 21,33 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 19,52 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 30,37 Milliarden USD zeigen, was einem Wachstum von 7,32 % CAGR im Zeitraum 2026–2031 entspricht. Diese Wachstumsdynamik spiegelt die Widerstandsfähigkeit des Sektors inmitten sich wandelnder Verbraucherpräferenzen hin zu gesünderen Snack-Alternativen und hochwertigen Geschmackserlebnissen wider. Die Expansion des Marktes wird durch strategische Konsolidierungsmaßnahmen untermauert, wobei die Übernahme von Siete Foods durch PepsiCo für 1,2 Milliarden USD im Januar 2025 den verschärften Wettbewerb um das gesundheitsbewusste Verbrauchersegment signalisiert.
Wesentliche Erkenntnisse des Berichts
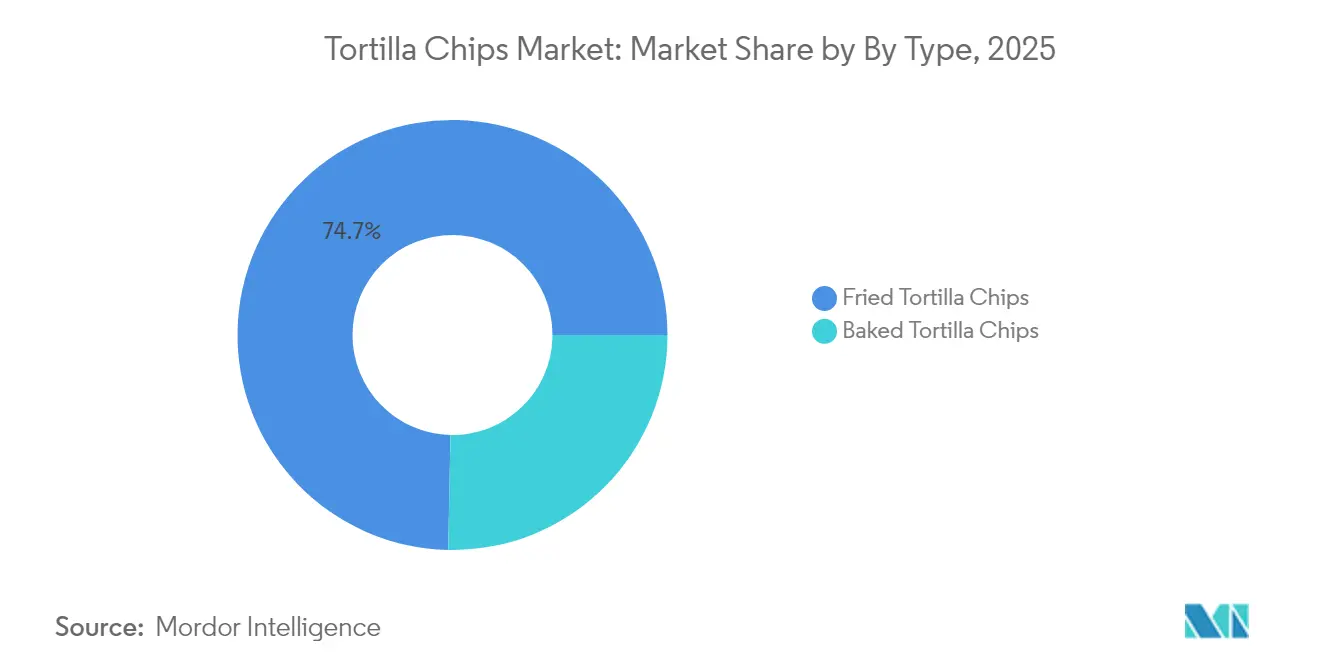
- Nach Typ hielten frittierte Chips im Jahr 2025 einen Tortilla-Chips-Marktanteil von 74,68 %, während gebackene Chips mit 8,19 % CAGR für 2026–2031 das schnellste Wachstum verzeichnen.
- Nach Geschmack erfassten aromatisierte Varianten im Jahr 2025 67,98 % der Tortilla-Chips-Marktgröße und sollen bis 2031 mit einer CAGR von 7,62 % expandieren.
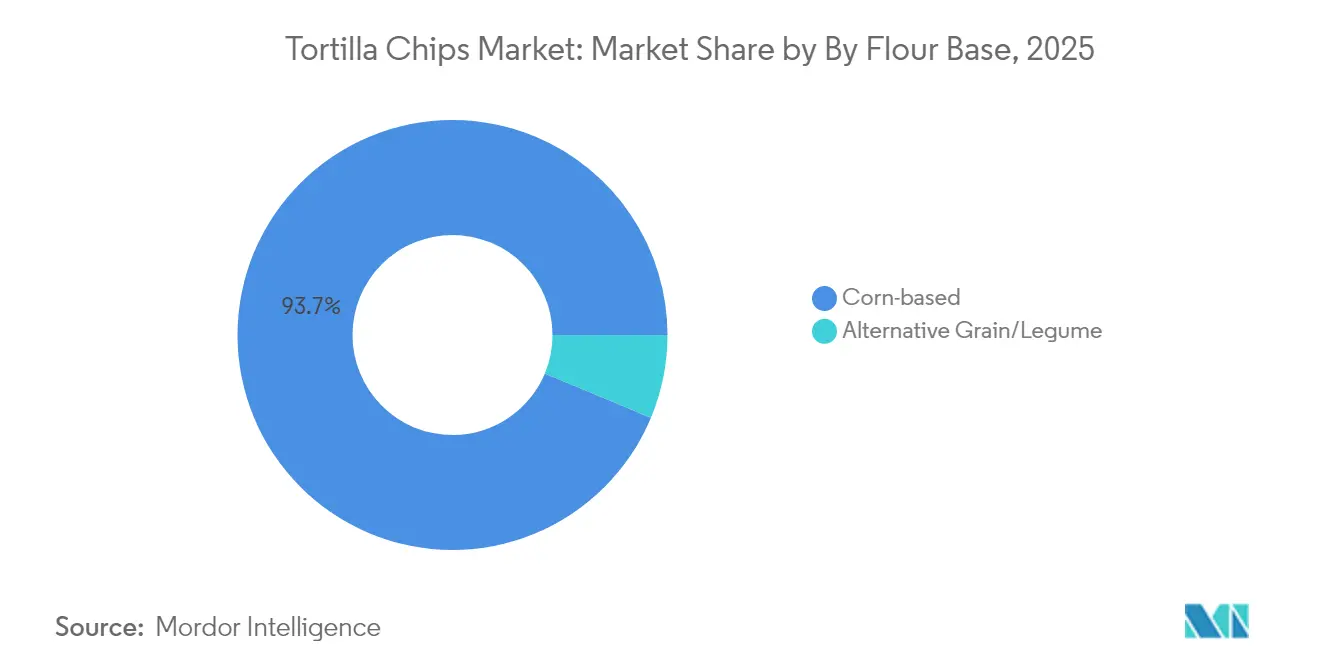
- Nach Mehlbasis behielten Maisformulierungen im Jahr 2025 einen Anteil von 93,72 %, doch alternative Getreidesorten führen das Segmentwachstum mit einer CAGR von 8,28 % bis 2031 an.
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte 47,25 % des Umsatzes im Jahr 2025, während der Online-Einzelhandel im Prognosezeitraum mit einer CAGR von 8,85 % beschleunigt.
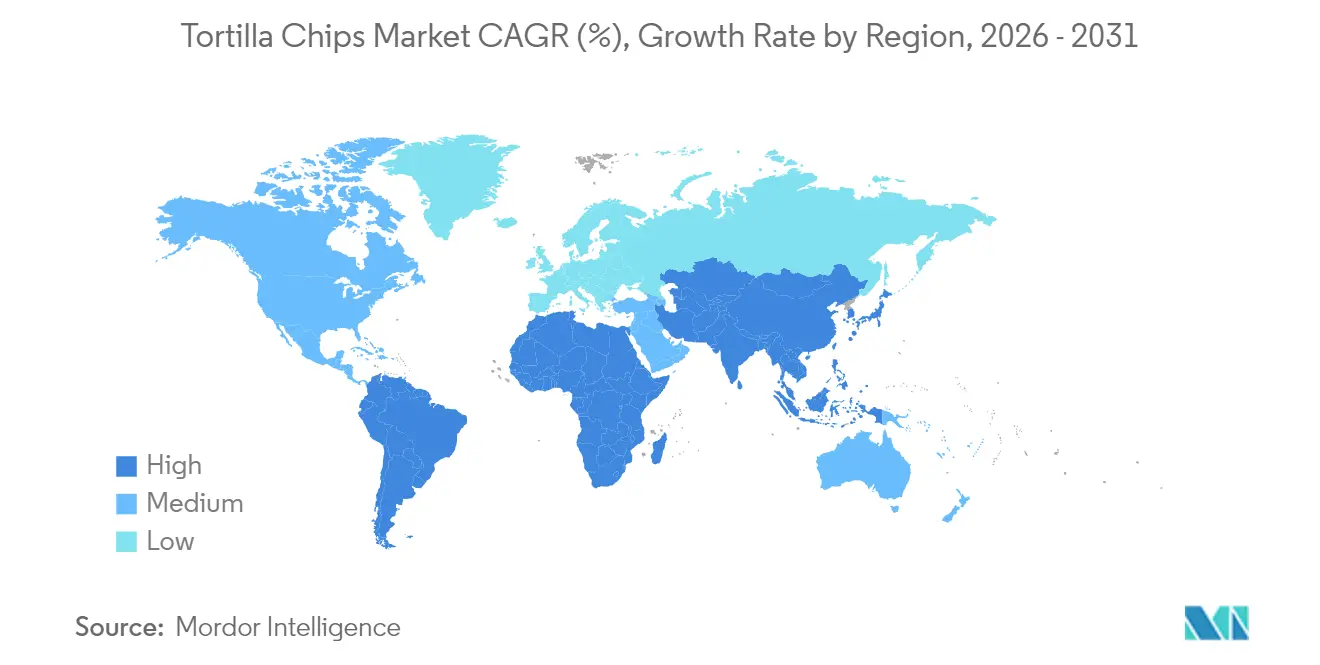
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 37,90 % im Jahr 2025; der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 8,61 % zwischen 2026 und 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kontinuierliche Produktinnovation, einschließlich neuer Geschmacksrichtungen und gesünderer Formulierungen | +1.2% | Global, mit stärkster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigendes Gesundheitsbewusstsein, das die Nachfrage nach glutenfreien, biologischen, gebackenen und Vollkornoptionen antreibt | +0.8% | Nordamerika und Europa als Kernregionen, Ausweitung auf städtische Zentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Steigende Verbrauchernachfrage nach praktischen und verzehrfertigen Snacks | +0.7% | Global, beschleunigt in aufstrebenden Märkten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Verbraucherinteresse an ethnischen, kräftigen und exotischen Geschmacksrichtungen | +0.6% | Nordamerika und Asien-Pazifik, Übergreifen auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Innovation bei Verpackungen mit Einzelportions-, wiederverschließbaren und nachhaltigen Designs | +0.5% | Global, regulierungsgetrieben in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsender Trend zum funktionalen Snacking mit zusätzlichem Protein, Ballaststoffen oder anderen vorteilhaften Nährstoffen | +0.4% | Nordamerika und Europa, frühe Verbreitung im städtischen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kontinuierliche Produktinnovation treibt Marktexpansion voran
Produktinnovationszyklen beschleunigen sich in der gesamten globalen Landschaft für Tortilla Chips, wobei Hersteller mehr neue Lagereinheiten (SKUs) einführen. Die Einführung von Chamoy-aromatisierten Chips und Takis' Chile-Limón-Variante im Februar 2025 zeigt, wie Unternehmen ethnische Geschmacksprofile nutzen, um diverse Verbrauchersegmente zu erschließen. Der Innovationsdruck erstreckt sich über Geschmacksrichtungen hinaus auf Texturmodifikationen, wobei Unternehmen in Heißluftfrittiertechnologien investieren, die den Ölgehalt um 30 % reduzieren und gleichzeitig die Knusprigkeit erhalten. Dieser technologische Fortschritt adressiert gesundheitliche Bedenken ohne Beeinträchtigung des Geschmackserlebnisses und ermöglicht Premium-Positionierungsstrategien, die 15–20 % Preisaufschläge gegenüber herkömmlichen Angeboten erzielen.
Gesundheitsbewusste Formulierungen gestalten Produktportfolios neu
Das gesundheitliche Bewusstsein der Verbraucher treibt grundlegende Neuformulierungsstrategien voran, wobei das Segment Gebackene Tortilla Chips mit 7,12 % CAGR deutlich schneller wächst als der Gesamtmarkt. Alternative Getreideformulierungen mit Quinoa, Linsen und Kichererbsen wachsen mit 7,27 % CAGR und spiegeln proteinsuchendes Verhalten bei Millennials und der Generation Z wider. Der Erfolg von Siete Foods vor der Übernahme durch PepsiCo belegt den Marktappetit für getreidefreie Alternativen. Die aktualisierten „Gesund”-Anforderungskriterien der FDA, die ab Januar 2025 gelten, schaffen regulatorische Rückenwind für neu formulierte Produkte, die die Anforderungen zur Natriumreduzierung und zum Vollkorngehalt erfüllen.
Die Convenience-Kultur beschleunigt die Nachfrage nach verzehrfertigen Snacks
Der Trend zum praktischen Snacking gewinnt in globalen Märkten an Dynamik, wobei Einzelportionsformate bei Beliebtheit und Wachstum zunehmend Großverpackungen überholen. Durch hybride Arbeitsformen dauerhaft veränderte Snackgewohnheiten am Arbeitsplatz treiben die Nachfrage nach portablen, sauberen Formaten an, die mit mobilen Konsumgewohnheiten übereinstimmen. Unternehmen führen portionskontrollierte Verpackungen ein, wie etwa 28-Gramm-Einzelportionsverpackungen, die das Bewusstsein für Portionsgrößen ansprechen und gleichzeitig den Convenience-Anreiz aufrechterhalten. Dieser Trend trifft besonders in Asien-Pazifik-Märkten auf Resonanz, wo Urbanisierung und längere Pendelzeiten eine anhaltende Nachfrage nach Snacklösungen zum Mitnehmen erzeugen.
Nachhaltige Verpackungsinnovation adressiert Umweltbedenken
Initiativen zur Verpackungsnachhaltigkeit gewinnen an Schwung; die kompostierbare Beuteltechnologie von Frito-Lay und PHA-basierte Materialien stellen bahnbrechende Innovationen dar, die Umweltbedenken adressieren, ohne die Produktfrische zu beeinträchtigen. Diese Entwicklungen reagieren auf Verbraucherumfragen, die eine Bereitschaft von 59 % zeigen, Aufpreise für nachhaltige Produkte zu zahlen[1]. Wiederverschließbare Formate wachsen um 28 % pro Jahr, adressieren Lebensmittelverschwendungsbedenken und verlängern die Produktfrische. Einzelportionsverpackungsinnovationen balancieren Convenience mit Portionskontrolle und sprechen besonders gesundheitsbewusste Verbraucher an, die ihre Kalorienaufnahme steuern möchten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken hinsichtlich des hohen Natrium-, Fett- und Kaloriengehalts in herkömmlichen Gebratenen Tortilla Chips | -0.9% | Global, stärkste Auswirkung in gesundheitsbewussten nordamerikanischen und europäischen Märkten | Langfristig (≥ 4 Jahre) |
| Intensiver Wettbewerb durch andere Snack-Kategorien | -0.6% | Global, besonders ausgeprägt im reifen nordamerikanischen Markt | Mittelfristig (2–4 Jahre) |
| Schwankende Preise und Versorgungsinstabilität bei Rohstoffen | -0.4% | Global, mit höchster Auswirkung in kostensensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Kennzeichnungskomplexitäten in verschiedenen Ländern | -0.3% | Global, am ausgeprägtesten in der EU und Nordamerika mit strengen Vorschriften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken stellen herkömmliche Formulierungen in Frage
Herkömmliche Gebratene Tortilla Chips sehen sich zunehmendem Prüfdruck hinsichtlich eines durchschnittlichen Natriumgehalts von 170 mg pro Portion und Gehalten an gesättigten Fettsäuren ausgesetzt, die zu diätbezogenen Gesundheitsbedenken beitragen. Die Anforderungen der FDA zur Frontseiten-Kennzeichnung von Nährwertinformationen schreiben die prominente Anzeige von Hochnatrium-Warnhinweisen vor, die Kaufentscheidungen der Verbraucher beeinflussen[2]. Medizinische Forschung, die übermäßige Natriumaufnahme mit Bluthochdruck in Verbindung bringt, erzeugt regulatorischen Druck zur Neuformulierung; einige Hersteller reduzieren den Natriumgehalt um 25 %, während sie in Geschmacksverstärkungstechnologien investieren, um die Attraktivität zu erhalten. Dieser Neuformulierungsprozess erhöht die Produktionskosten um 8–12 % und könnte gleichzeitig Verbraucher entfremden, die an herkömmliche Geschmacksprofile gewöhnt sind.
Wettbewerbsdruck durch alternative Snack-Kategorien
Tortilla Chips sehen sich intensiviertem Wettbewerb durch schnell wachsende Snack-Kategorien gegenüber, darunter Proteinriegel, Gemüsechips und Puffsnacks, die gesundheitsbewusste Verbrauchersegmente ansprechen. Die zunehmende Fragmentierung des breiteren Snackmarktes schafft Wettbewerb um Regalflächen, wobei Einzelhändler Premium-Platzierungen höhermargigen Alternativen zuweisen. Mondelēz' strategischer Fokus auf Premium-Cracker und Hershey's Expansion in das Segment gesünderer Snacks zeigen, wie etablierte Marktteilnehmer Ressourcen von traditionellen Chip-Kategorien abziehen. Die zunehmende Verbreitung von Handelsmarken in der Snack-Kategorie erzeugt zusätzlichen Margendrucks auf Markenhersteller von Tortilla Chips und schränkt gleichzeitig die Preissetzungsflexibilität ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Gebackene Varianten fordern die Dominanz Gebratener Chips herausFrittierte Tortilla-Chips behalten mit einem Anteil von 74,68 % im Jahr 2025 ihre marktbeherrschende Stellung, doch gebackene Alternativen beschleunigen sich bis 2031 mit einer CAGR von 8,19 % und übertreffen damit das Gesamtwachstum des Tortilla-Markts. Diese Leistungsdivergenz spiegelt grundlegende Verschiebungen in den gesundheitlichen Prioritäten der Verbraucher wider, bei denen traditionelle Geschmackspräferenzen zunehmend mit ernährungsbezogenen Überlegungen konkurrieren. Gebackene Varianten enthalten typischerweise 50 % weniger Fett als frittierte Gegenstücke und behalten dabei durch fortschrittliche Heißluftfrittiertechnologien zufriedenstellende Knusperigkeit. Die Wachstumsdynamik des Segments profitiert von den aktualisierten Ernährungsrichtlinien der FDA, die fettreduzierte Formulierungen begünstigen und damit regulatorischen Rückenwind für eine weitere Expansion schaffen.
Fertigungsinnovationen in der Produktion gebackener Chips, einschließlich mehrstufiger Erhitzungsverfahren und texturverbessernder Zusatzstoffe, begegnen historischen Verbraucherbeschwerden über ein minderwertiges Mundgefühl im Vergleich zu frittierten Alternativen. Unternehmen investieren stark in Forschung und Entwicklung, um diese sensorische Lücke zu schließen, wobei einige Hersteller durch proprietäre Würzauftragstechniken Geschmacksparität erreichen. Die Premiumpreismöglichkeit für gebackene Varianten, die typischerweise 15–20 % höher liegt als bei frittierten Optionen, bietet attraktives Margenverbesserungspotenzial für Hersteller, die bereit sind, in den Ausbau der Produktionskapazitäten zu investieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschmack:
Aromatisierte Premium-Sorten treiben den Marktwert voranAromatisierte Tortilla-Chips dominieren mit einem Marktanteil von 67,98 % im Jahr 2025 und führen gleichzeitig das Wachstum mit einer CAGR von 7,62 % an, was den anhaltenden Verbraucherhunger nach Geschmacksinnovationen und Premium-Positionierung belegt. Einfache/gesalzene Varianten, die trotz eines Marktanteils von 32,02 % ein langsameres Wachstum verzeichnen, da Verbraucher zunehmend nach kräftigen, differenzierten Geschmackserlebnissen suchen. Die doppelte Führungsposition des aromatisierten Segments sowohl in Größe als auch in der Wachstumsrate deutet auf erfolgreiche Premiumisierungsstrategien hin, die höhere Einzelhandelspreise erzielen und gleichzeitig das Volumenwachstum vorantreiben.
Ethnische Geschmacksinnovationen treiben die Segmentleistung besonders an, wobei mexikanisch inspirierte Varianten wie Chili-Limette und Jalapeño eine starke Anziehungskraft behalten, während asiatisch-fusionierte Optionen bei jüngeren Bevölkerungsgruppen an Bedeutung gewinnen. Die Einführung des Chamoy-Geschmacks und die fortgesetzte Erweiterung des Schärfeprofils von Takis zeigen, wie Hersteller kulturelle Authentizität nutzen, um Markendifferenzierung aufzubauen. Die Geschmackskomplexität steigt durch mehrschichtige Würzanwendungen, wobei einige Premium-Varianten bis zu 7 verschiedene Gewürzkomponenten enthalten, um einzigartige Geschmacksprofile zu schaffen, die Premium-Preisstrategien rechtfertigen.
Nach Mehlbasis:
Alternatives Getreide stört die Mais-HegemonieMaisbasierte Tortilla-Chips dominieren mit einem Marktanteil von 93,72 % im Jahr 2025, was die traditionelle Fertigungskompetenz und etablierte Lieferketteneffizienzen widerspiegelt. Allerdings entwickeln sich Formulierungen auf Basis alternativer Getreidesorten und Hülsenfrüchte mit einer CAGR von 8,28 % zum am schnellsten wachsenden Segment, angetrieben durch glutenfreie Ernährungsanforderungen und proteinorientiertes Verbraucherverhalten. Dieses Wachstumsgefälle deutet auf eine potenzielle langfristige Marktanteilserosion bei maisbasierten Varianten hin, da alternative Formulierungen Skaleneffekte und Geschmacksparität erreichen.
Formulierungen auf Basis von Quinoa, Linsen und Kichererbsen führen die Innovation bei alternativen Getreidesorten an und bieten einen Proteingehalt, der 40–60 % höher ist als bei traditionellen Maisvarianten, während sie gleichzeitig glutenfreie Ernährungseinschränkungen berücksichtigen. Fertigungsherausforderungen bei alternativen Getreidesorten, einschließlich höherer Zutatenkosten und spezialisierter Verarbeitungsanforderungen, begrenzen derzeit die weit verbreitete Einführung, schaffen jedoch Möglichkeiten für Premium-Positionierungsstrategien, die erhöhte Einzelhandelspreise rechtfertigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitaler Handel transformiert die EinzelhandelslandschaftSupermärkte/Hypermärkte behalten mit einem Marktanteil von 47,25 % im Jahr 2025 die Vertriebsführerschaft und nutzen dabei umfangreiche Regalflächenzuteilung und Werbekapazitäten, die den Volumenabsatz ankurbeln. Der Online-Einzelhandel beschleunigt sich jedoch mit einer CAGR von 8,85 % und übertrifft damit das Wachstum des traditionellen Einzelhandels deutlich, was dauerhafte Verhaltensänderungen der Verbraucher hin zum digitalen Handel widerspiegelt. Convenience-Stores nutzen Impulskaufmöglichkeiten, während andere Vertriebskanäle gemeinsam Nischenmarktsegmente bedienen.
Das E-Commerce-Wachstum kommt insbesondere Premium- und Spezialmarken für Tortilla-Chips zugute, die im traditionellen Einzelhandelsumfeld um Regalfläche kämpfen. Direktvertriebsstrategien ermöglichen es Herstellern, höhere Margen zu erzielen und gleichzeitig direkte Kundenbeziehungen aufzubauen, die Produktentwicklungsentscheidungen informieren. Amazons Expansion im Lebensmittelbereich und Walmarts E-Commerce-Investitionen schaffen zusätzliche Vertriebsmöglichkeiten für Tortilla-Chips-Hersteller, während Abonnementbox-Dienste Produkte bei gesundheitsbewussten Verbrauchern einführen, die kuratierte Snack-Erlebnisse suchen.
Geografische Analyse
Tortilla-Chips-Markt Nordamerika
Die Marktführerschaft Nordamerikas mit einem Anteil von 37,90 % im Jahr 2025 spiegelt jahrzehntelange Gewohnheitsbildung bei den Verbrauchern sowie eine umfangreiche Distributionsinfrastruktur wider, die sowohl Mainstream- als auch Premium-Positionierungsstrategien unterstützt. Zu den Merkmalen des reifen Marktes der Region zählen anspruchsvolle Geschmackspräferenzen, wobei die Verbraucher bereit sind, Premiumpreise für handwerkliche und gesundheitsbewusste Rezepturen zu zahlen. Der kanadische Snackmarkt zeigt besondere Stärke bei Bio- und Non-GMO-Varianten, wobei regulatorische Rahmenbedingungen Clean-Label-Positionierungsstrategien unterstützen, die im Einzelhandel Preisaufschläge erzielen.
Tortilla-Chips-Markt Asien-Pazifik
Der Aufstieg des asiatisch-pazifischen Raums als am schnellsten wachsende Region mit einer CAGR von 8,61 % spiegelt grundlegende wirtschaftliche und kulturelle Verschiebungen wider, die nachhaltige Nachfrageexpansionsmöglichkeiten schaffen. Chinas Urbanisierung treibt die Übernahme westlicher Snackgewohnheiten voran, während Indiens konzentrierte Marktstruktur erfolgreiche Lokalisierungsstrategien demonstriert, die internationale Formate mit regionalen Geschmackspräferenzen verbinden. Japans anspruchsvolle Verbraucherpräferenzen schaffen Möglichkeiten für Texturinnovationen und Premium-Positionierung. Die südostasiatischen Märkte profitieren von steigenden verfügbaren Einkommen und zunehmendem Kontakt mit der westlichen Esskultur durch digitale Medien und Reiseerfahrungen.
Tortilla-Chips-Markt EMEA
Europa verzeichnet ein stetiges Wachstum, das durch strenge Lebensmittelsicherheitsvorschriften und Verbraucherpräferenzen für nachhaltige Verpackungslösungen gestützt wird, die mit Trends zum Umweltbewusstsein übereinstimmen. Das regulatorische Umfeld der Region, einschließlich der EU-Richtlinien zu Verpackungsabfällen, schafft Compliance-Anforderungen, die Hersteller mit fortschrittlichen nachhaltigen Verpackungskapazitäten begünstigen. Der Nahe Osten und Afrika stellen langfristige Wachstumschancen dar, da Urbanisierung und die Übernahme westlicher Ernährungsgewohnheiten zunehmen, obwohl aktuelle Infrastrukturbeschränkungen und Importabhängigkeit kurzfristige Marktentwicklungsherausforderungen schaffen.
Wettbewerbslandschaft
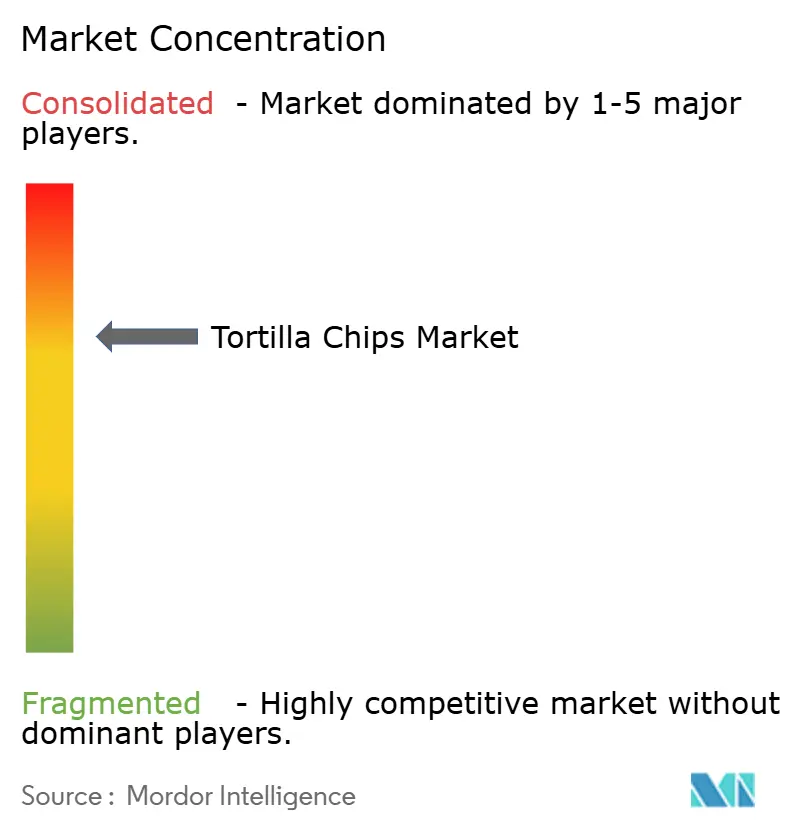
Der globale Markt für Tortilla Chips zeigt moderate Konsolidierung und weist oligopolistische Merkmale auf, bei denen führende Marktteilnehmer durch Breite des Markenportfolios und Kontrolle über das Vertriebsnetzwerk erheblichen Markteinfluss aufrechterhalten. Die strategische Konsolidierung beschleunigt sich durch hochwertige Übernahmen, Partnerschaften und Neuprodukteinführungen. Der Technologieeinsatz konzentriert sich auf Verbesserungen der Fertigungseffizienz und Innovationen bei nachhaltigen Verpackungen, wobei Unternehmen in Geschmacksentwicklung und automatisierte Qualitätskontrollsysteme investieren, die Produktionskosten senken und gleichzeitig die Produktkonsistenz verbessern.
Weiße Flecken ergeben sich in Kategorien für funktionales Snacking, wo Proteinanreicherung und Alternative Getreideformulierungen unerfüllte Verbraucherbedürfnisse nach nahrhaften Convenience-Lebensmitteln ansprechen. Aufstrebende Marktstörer nutzen Direktvertriebsstrategien und Social-Media-Marketing, um Markenbekanntheit ohne traditionelle Einzelhandelsvertriebsinvestitionen aufzubauen, was Wettbewerbsdruck auf den Marktanteil etablierter Marktteilnehmer ausübt.
Patentanmeldungen im Bereich Verpackungstechnologie, insbesondere kompostierbare Materialien und Systeme zur Frischeerhaltung, deuten auf intensivierten Innovationswettbewerb hin, da Unternehmen nachhaltige Differenzierungsvorteile anstreben. Zu den regulatorischen Compliance-Faktoren gehören FDA-Anforderungen zur Frontseiten-Kennzeichnung von Nährwertinformationen, die Wettbewerbsvorteile für Unternehmen mit saubereren Nährwertprofilen und transparenten Beschaffungspraktiken für Zutaten schaffen.
Marktführer in der Tortilla-Chips-Branche
-
Amplify Snack Brands
-
GRUMA S.A.B. de C.V.
-
Utz Brands Inc.
-
Grupo Bimbo SAB de CV
-
PepsiCo Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tortilla-Chips-Markt Unternehmen in diesem Bericht
- PepsiCo Inc. (Frito-Lay)
- GRUMA S.A.B. de C.V.
- Arca Continental SAB de CV (Barcel)
- Utz Brands Inc.
- Hain Celestial Group
- Amplify Snack Brands
- General Mills (Food Should Taste Good)
- Intersnack Group GmbH & Co. KG
- Grupo Bimbo S.A.B. de C.V. (Takis)
- Conagra Brand
- La Tortilla Factory
- Catallia Mexican Foods
- Aranda's Tortilla Company Inc.
- Truco Enterprises
- Siete Family Foods
- Beanitos LLC
- Tortilleria Mi Niña
- Late July Snacks LLC
- Tia Lupita Foods
- Kazoo Snacks
Neueste Industrielle Entwicklungen in Tortilla-Chips-Markt
- September 2025: Natural Grocers, ein familiengeführter Einzelhändler für natürliche und biologische Lebensmittel, hat Biologische Restaurant-Style Tortilla Chips in seine Eigenmarkenproduktlinie aufgenommen. Die Chips sind in drei Geschmacksrichtungen erhältlich und werden aus steingemahlenem biologischem Mais und Meersalz hergestellt. Die Produkte sind als nicht-gentechnisch verändert, biologisch, vegan-freundlich und koscher zertifiziert. Sie enthalten keine synthetischen Farb- oder Aromastoffe, künstliche Süßungsmittel oder Konservierungsstoffe.
- Februar 2025: Takis führte zwei neue Geschmacksrichtungen in seiner Snack-Produktlinie ein: Nacho Xplosion und Chile Limón. Der Geschmack Nacho Xplosion kombiniert Käse- und Gewürzelemente, während Chile Limón die erste globale Geschmackseinführung des Unternehmens darstellt und ein milderes Schärfeprofil mit Zitrusnoten bietet.
- Januar 2025: PepsiCo, Inc. schloss die Übernahme von Garza Food Ventures LLC, die unter dem Namen Siete Foods tätig ist, für USD 1,2 Milliarden ab. Das Portfolio von Siete Foods umfasst getreidefreie Tortillas, Tortilla Chips, Kartoffelchips, Salsas und andere Produkte, die sich auf gesündere Zutaten konzentrieren.
Berichtsumfang des globalen Marktes für Tortilla Chips
Tortilla Chips sind ein Snackartikel, der aus Maistortillas hergestellt wird, die in Dreiecke geschnitten und frittiert oder gebacken wurden. Der globale Markt für Tortilla Chips ist nach Typ in Gebackene Tortilla Chips und Gebratene Tortilla Chips segmentiert. Nach Vertriebskanälen in Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle. Nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment wurden Marktgrößen und -prognosen auf Basis des Wertes (in Mio. USD) erstellt.
Segmentierungsübersicht
| Gebackene Tortilla Chips |
| Gebratene Tortilla Chips |
| Natur/Gesalzen |
| Aromatisiert |
| Maisbasiert |
| Alternatives Getreide/Hülsenfrucht |
| Supermärkte / Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Gebackene Tortilla Chips | |
| Gebratene Tortilla Chips | ||
| Nach Geschmack | Natur/Gesalzen | |
| Aromatisiert | ||
| Nach Mehlbasis | Maisbasiert | |
| Alternatives Getreide/Hülsenfrucht | ||
| Nach Vertriebskanal | Supermärkte / Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die globale Nachfrage nach Tortilla Chips im Jahr 2026?
Die Marktgröße für Tortilla Chips wird im Jahr 2026 auf USD 21,33 Milliarden bewertet.
Welche Wachstumsrate wird bis 2031 prognostiziert?
Der globale Wert soll auf 30,37 Milliarden USD steigen, was einer CAGR von 7,32 % entspricht.
Welcher Typ wächst am schnellsten?
Gebackene Tortilla Chips führen mit einer CAGR von 6,89 % zwischen 2026 und 2031 und übertreffen Gebratene Optionen.
Welche Region zeigt die stärkste Expansion?
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 8,19 % aufgrund zunehmender Urbanisierung und der Übernahme westlicher Snackgewohnheiten.