
Marktgröße und Marktanteil bei frittierten Kartoffelchips
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
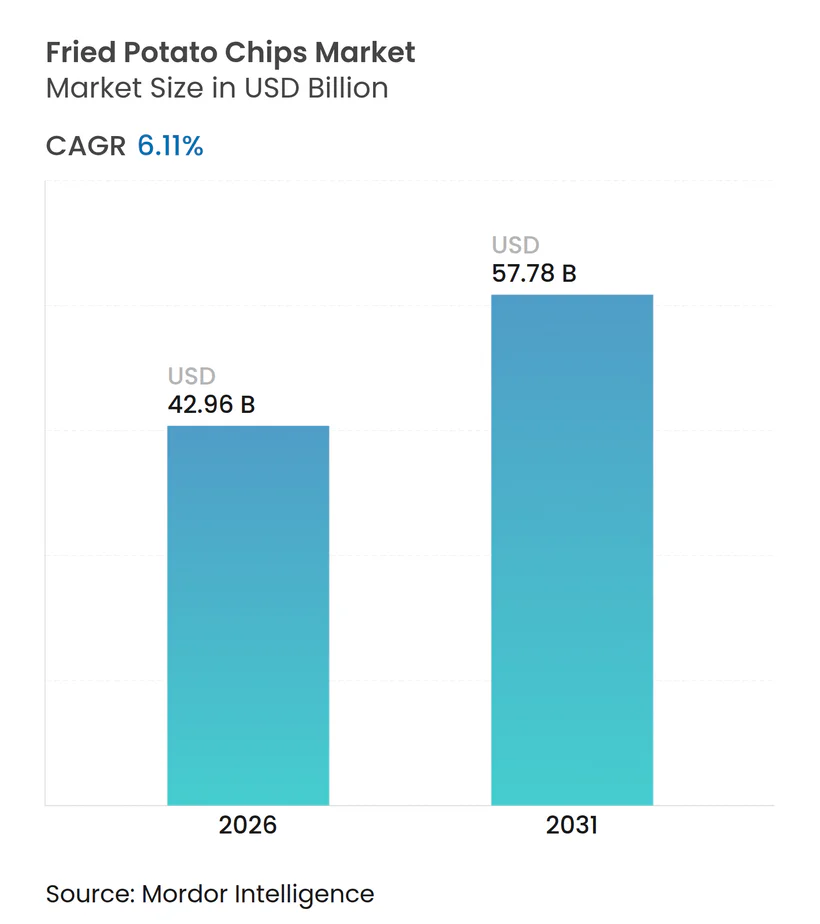
| Marktgröße (2026) | 42.96 Milliarden US-Dollar |
| Marktgröße (2031) | 57.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für frittierte Kartoffelchips von Mordor Intelligence
Der globale Markt für frittierte Kartoffelchips erreichte im Jahr 2026 einen Wert von 42,96 Milliarden USD und wird voraussichtlich bis 2031 auf 57,78 Milliarden USD anwachsen, bei einer CAGR von 6,11 %. Diese Wachstumsentwicklung verdeutlicht einen Markt, der zwei entgegengesetzte Kräfte in Balance hält: den zeitlosen Reiz praktischer und genussreicher Snacks sowie die zunehmende Kontrolle durch Regulierungsbehörden und Verbraucher hinsichtlich Natriumgehalt, gesättigter Fettsäuren und Frittiermethoden. Die Widerstandsfähigkeit des Marktes ist darauf zurückzuführen, dass Hersteller geschickt zwischen gesundheitsbewussten Rezepturoptimierungen und hochwertigen Genussangeboten navigieren. Diese duale Strategie spricht sowohl gesundheitsorientierte Millennials als auch Traditionalisten effektiv an. Die Übernahme von Kellanova durch Mars im Wert von 35,9 Milliarden USD im Jahr 2024 ist ein Beleg für die Dynamik der Branche und unterstreicht, dass in einem Markt, in dem Präsenz im Regal und Werbemaßnahmen von größter Bedeutung sind, Skalierbarkeit und Vertriebsstärke entscheidend sind.
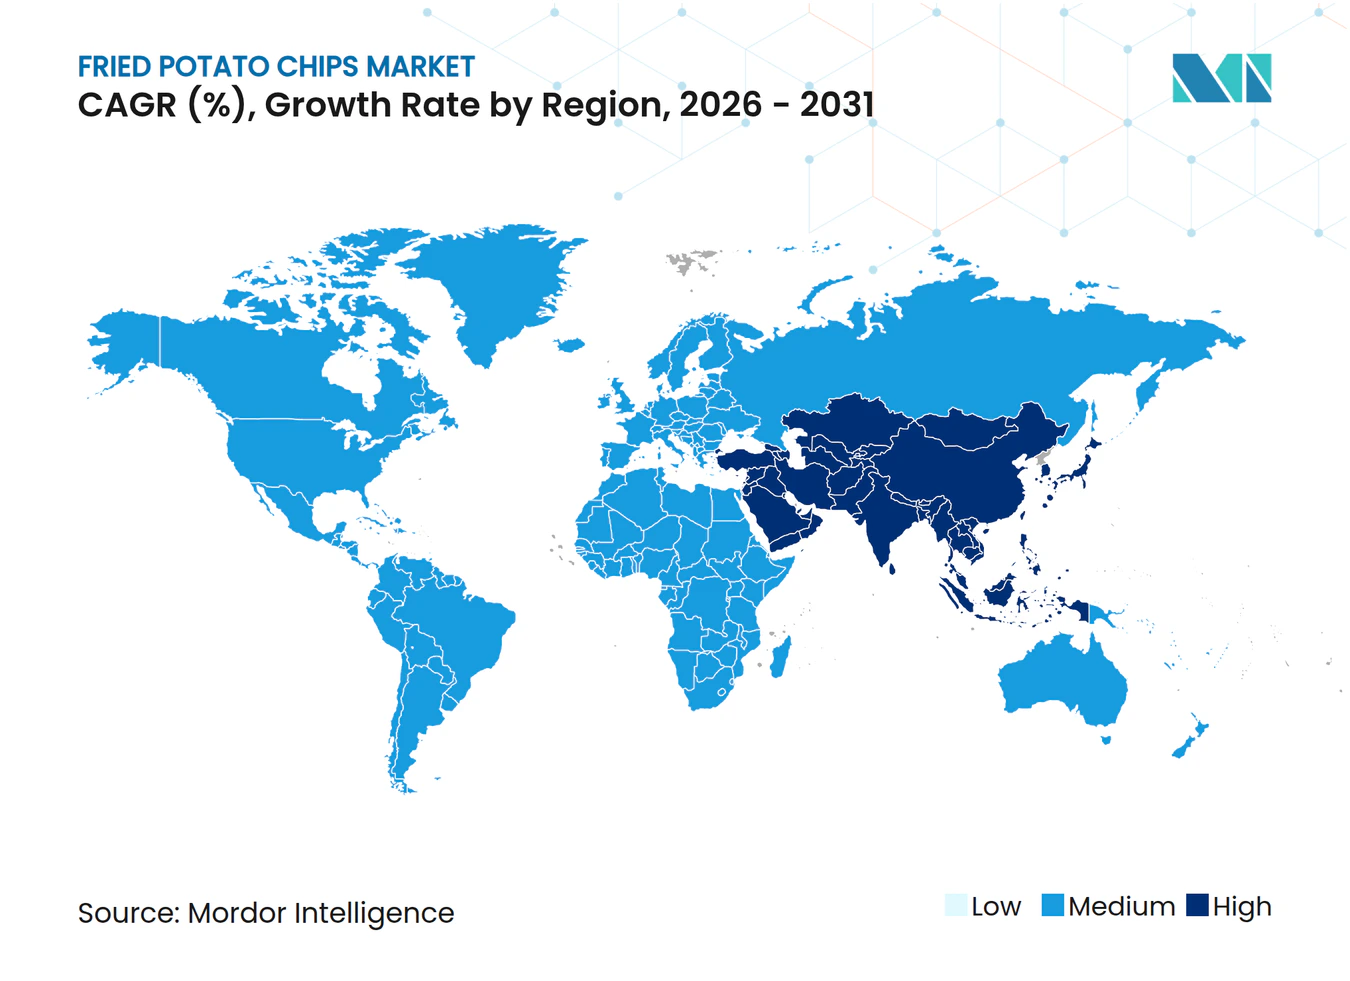
Nordamerika verzeichnete im Jahr 2025 einen Anteil von 32,78 % am globalen Umsatz, während Asien-Pazifik bis 2031 voraussichtlich mit 6,89 % wachsen wird, angetrieben durch Urbanisierung, steigende verfügbare Einkommen und lokalisierte Geschmacksinnovationen, die regionalen Vorlieben widerspiegeln.
Dennoch steht der Markt vor Herausforderungen, insbesondere durch Gesundheitsvorschriften und das Vordringen alternativer Snacks. Die Verordnung (EU) Nr. 1169/2011 legt den Schwerpunkt auf die Nährwertkennzeichnung auf der Vorderseite der Verpackung, und die Verordnung (EU) Nr. 1333/2008 schränkt Lebensmittelzusatzstoffe ein. Diese Vorschriften erfordern Neuformulierungszyklen, die das Geschmacksprofil verändern und treue Verbraucher verprellen können. Gleichzeitig gewinnen alternative Snacks wie Gemüsechips, Popcorn und proteinbasierte Optionen zunehmend an Beliebtheit, insbesondere bei Verbrauchern der Generation Z, die funktionale Vorteile und Nachhaltigkeit gegenüber traditioneller Markentreue bevorzugen.
Wichtigste Erkenntnisse des Berichts
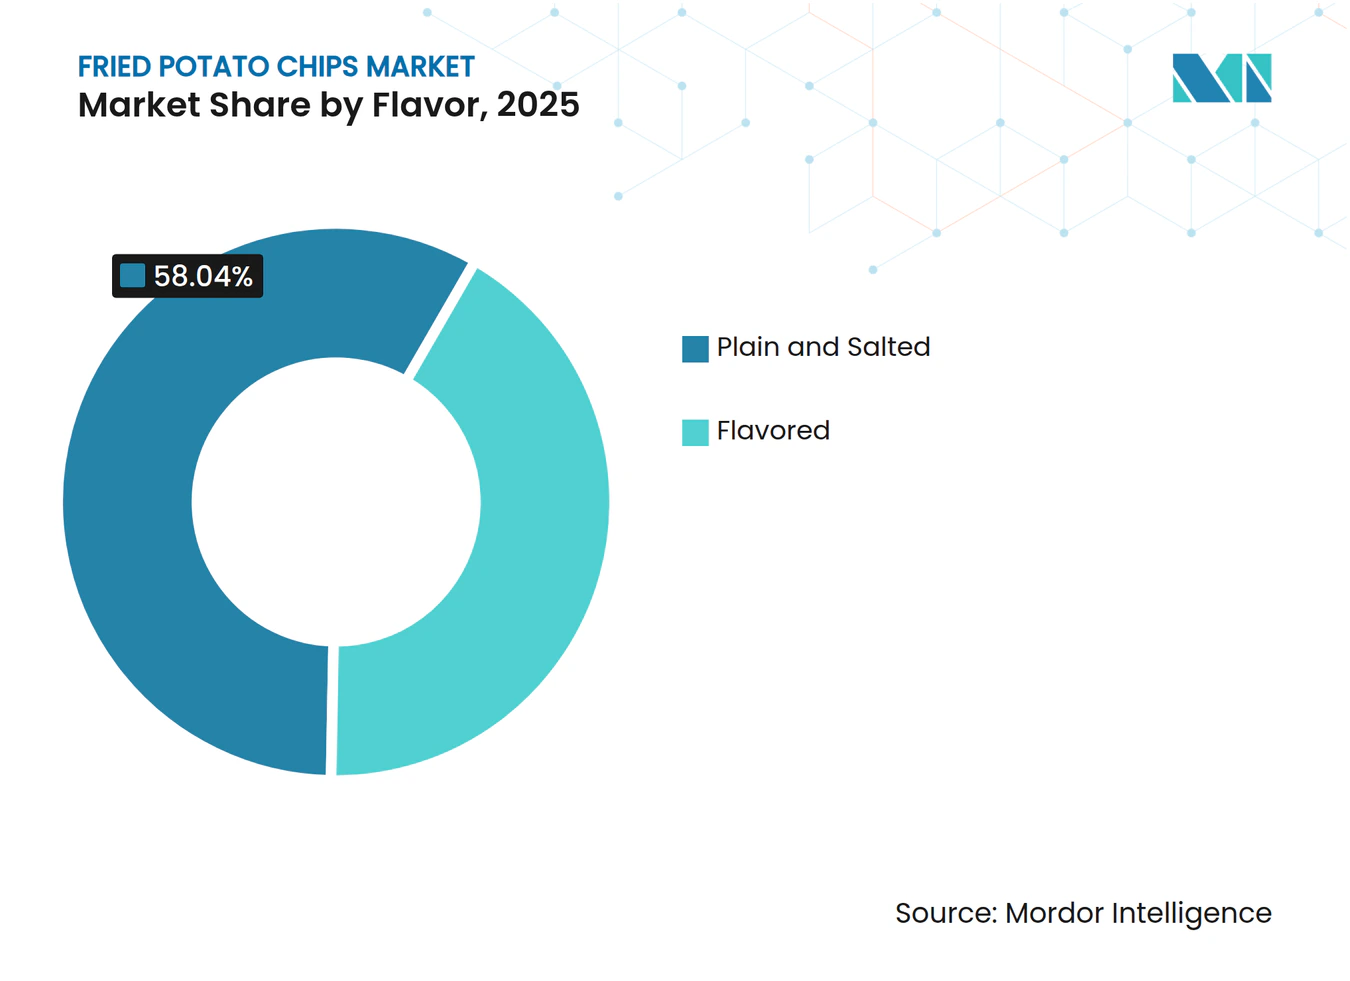
- Nach Geschmacksrichtung entfielen im Jahr 2025 58,04 % der Marktgröße für frittierte Kartoffelchips auf Natur- und Gesalzene Chips, während aromatisierte Varianten bis 2031 voraussichtlich mit einer CAGR von 6,48 % wachsen werden.
- Nach Verpackungstyp führten Beutel und Tüten mit einem Marktanteil von 77,81 % im Jahr 2025; starre Behälter werden bis 2031 voraussichtlich mit einer CAGR von 7,32 % wachsen.
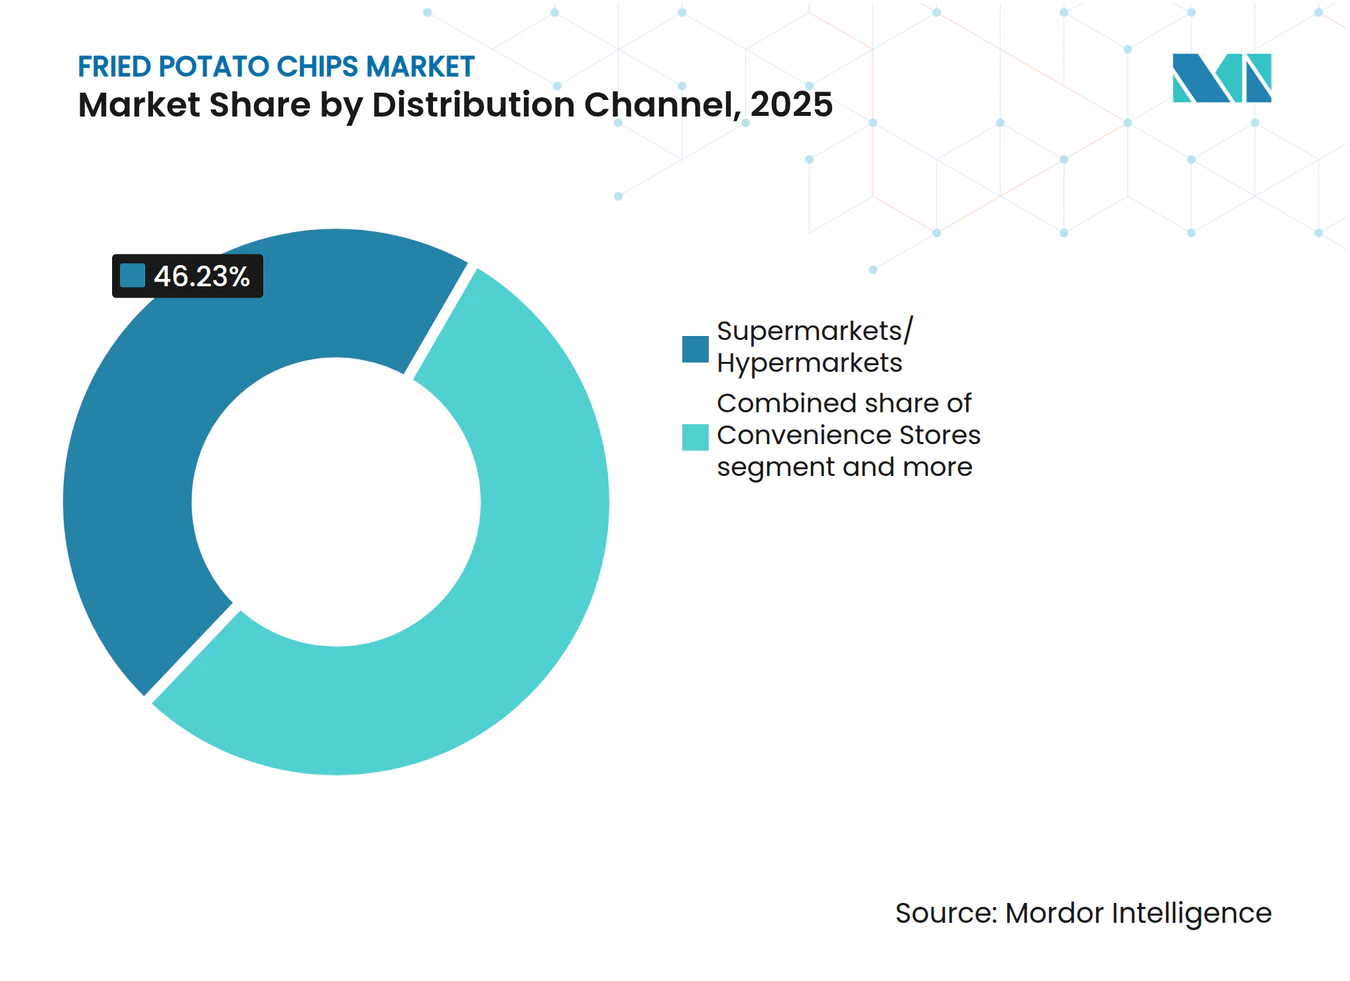
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Anteil von 46,23 % an der Marktgröße für frittierte Kartoffelchips; der Online-Einzelhandel wird bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen.
- Nach Geografie entfiel im Jahr 2025 auf Nordamerika ein Anteil von 32,78 % am Umsatz des Marktes für frittierte Kartoffelchips, während Asien-Pazifik bis 2031 mit einer CAGR von 6,89 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigendes Interesse an praktischen, verzehrfertigen Snacks | +1.2% | Weltweit, mit höchster Intensität in städtischen Zentren Nordamerikas und Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Ausgeprägte Snack-Kultur bei jüngeren Verbrauchern | +1.0% | Weltweit, angeführt von Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Kontinuierliche Geschmacksinnovation, abgestimmt auf lokale Geschmacksprofile | +0.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nahen Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Starker Markenaufbau und aggressives Marketing durch globale und regionale Akteure | +0.8% | Weltweit, mit konzentrierten Ausgaben in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Clean-Label-Positionierung mit einfacheren Zutatenlisten und Non-GMO-Kennzeichnung | +0.7% | Nordamerika und Europa, aufkommend im städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung gesünderer Rezepturen wie fettreduzierte, salzarme, gebackene oder gesündere Alternativen zu frittierten Chips | +0.6% | Nordamerika und Europa, selektive Verbreitung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Interesse an praktischen, verzehrfertigen Snacks
Da die Urbanisierung zunimmt und die Zeit immer knapper wird, unterliegen traditionelle Mahlzeitenstrukturen einem erheblichen Wandel. Verbraucher wechseln zu tragbaren und lagerstabilen Snacks, die keine Zubereitung erfordern, und decken damit den wachsenden Bedarf an Bequemlichkeit. Kartoffelchips haben sich als bevorzugte Wahl etabliert, da ihre einzeln verpackten Portionen nahtlos in den Alltag passen – etwa bei Pendlerfahrten, in Büroschreibtischschubladen und anderen Verzehranlässen unterwegs, die traditionelle Mahlzeiten oft nicht abdecken können. Der organisierte Snackmarkt in Indien verzeichnet ein erhebliches Wachstum, das durch die zunehmende Verbreitung von Kleinfamilien und längeren Arbeitszeiten angetrieben wird, wodurch Snacking als praktische Alternative zu vollständigen Mahlzeiten zur Normalität geworden ist. Dieser Wandel im Snackverhalten ist eher in der Notwendigkeit als im Impuls begründet, was der Kategorie im Vergleich zu Luxusgenüssen eine größere Widerstandsfähigkeit in wirtschaftlichen Abschwungphasen verleiht. Als Reaktion auf diese sich verändernden Verbraucherpräferenzen führen Hersteller wiederverschließbare Verpackungsformate und Mehrportionspacks ein, die Bequemlichkeit und Portionskontrolle effektiv miteinander verbinden. Starre Dosen erweisen sich dabei als effizienter bei der Erfüllung dieser doppelten Anforderung im Vergleich zu herkömmlichen flexiblen Beuteln.
Ausgeprägte Snack-Kultur bei jüngeren Verbrauchern
Millennials und die Generation Z konsumieren häufiger Snacks als frühere Generationen – beeinflusst durch Social-Media-Plattformen, Empfehlungen von Influencern und eine Abkehr von traditionellen Mahlzeitenplänen. Diese jüngeren Bevölkerungsgruppen legen großen Wert auf vielfältige Geschmacksrichtungen, optisch ansprechende Produkte und Snacks, die sich leicht im Internet teilen lassen. Kartoffelchips erfüllen diese Anforderungen effektiv durch limitierte Produkteinführungen, auffällige Verpackungsdesigns und eine Ästhetik, die auf Social-Media-Plattformen wie Instagram gut ankommt. Gleichzeitig wächst unter diesen Verbrauchern das Bedürfnis nach Transparenz. Viele Käufer haben Bedenken hinsichtlich der Lebensmittelsicherheit geäußert, während andere zunehmend über steigende Lebensmittelkosten besorgt sind. Dies erfordert ein schwieriges Gleichgewicht zwischen dem Angebot von Premiumprodukten und der Bedienung preisbewusster Käufer. Unternehmen, die diese Herausforderung durch ein breites Produktangebot meistern – etwa erschwingliche gesalzene Chips neben hochwertigen, im Kessel gekochten Alternativen –, gewinnen erfolgreich Verbraucher aller Einkommensgruppen. Der Wandel in der Wahrnehmung von Snacks – die heute als legitime Mahlzeitengelegenheit und nicht als schuldbeladener Genuss angesehen werden – fördert ein gleichbleibendes Wachstum der Verbrauchsmengen und trägt zur langfristigen Expansion des Marktes bei.
Wachstum der Clean-Label-Positionierung mit einfacheren Zutatenlisten und Non-GMO-Kennzeichnung
Angetrieben durch die Skepsis von Millennials und der Generation Z gegenüber künstlichen Zusatzstoffen und intransparenten Lieferketten hat sich die Clean-Label-Positionierung von einem Nischenthema zu einem Mainstream-Anliegen entwickelt. Marken reformulieren ihre Produkte und verzichten auf Zutaten wie Mononatriumglutamat, künstliche Farbstoffe und gehärtete Öle. Stattdessen setzen sie auf natürliche Gewürze, Meersalz und gesündere Öle wie hochölsäurehaltiges Sonnenblumenöl oder Avocadoöl. Dieser Trend ist besonders in Nordamerika und Europa ausgeprägt. In diesen Regionen schränken Regulierungsrahmen wie die Verordnung (EU) Nr. 1333/2008 nicht nur bestimmte Zusatzstoffe ein, sondern verlangen auch eine klare Kennzeichnung von Allergenen und Konservierungsstoffen[1]. Darüber hinaus sind Zertifizierungen wie das Non-GMO-Projekt und Bio-Siegel für Premiumprodukte unverzichtbar geworden. Marken wie Kettle Foods und Burts Chips stellen sogar die Transparenz der Zutaten in den Mittelpunkt ihrer Markenidentität. Eine erhebliche Herausforderung bleibt jedoch bestehen: Geschmack und Haltbarkeit ohne synthetische Konservierungsstoffe zu bewahren. Diese technische Hürde begünstigt tendenziell vertikal integrierte Akteure mit eigenen Forschungs- und Entwicklungskapazitäten. Während Clean-Label-Produkte erfolgreich gesundheitsbewusste Verbraucher angesprochen haben – was sich in ihrer wachsenden Marktbedeutung widerspiegelt –, hat die für die Reformulierungskosten erforderliche Premiumpreisgestaltung eine breitere Marktdurchdringung gehemmt.
Ausweitung gesünderer Rezepturen wie fettreduzierte, salzarme, gebackene oder gesündere Alternativen zu frittierten Chips
Gesündere Rezepturen adressieren die seit langem bestehende Wahrnehmung von Kartoffelchips als kalorienreiche Snacks ohne Nährwert. Gebackene Chips, bei denen der Frittiervorgang entfällt, reduzieren den Fettgehalt erheblich. Dies beeinträchtigt jedoch häufig das charakteristische Knuspergefühl und die Mundgefühlseigenschaften, die Verbraucher mit der Kategorie verbinden. Natriumreduzierte Optionen entsprechen freiwilligen Zielvorgaben der Lebensmittelbehörde der Vereinigten Staaten (Food and Drug Administration). Im Jahr 2024 veröffentlichte die Behörde Leitlinien, in denen Hersteller aufgefordert wurden, den Natriumgehalt im Laufe des nächsten Jahrzehnts um einen nennenswerten Prozentsatz zu senken. Gleichzeitig bieten Heißluftfrittiertechnologien und Vakuumfrittiertechnologien eine ausgewogene Lösung, indem sie die gewünschte Textur erhalten und gleichzeitig die Fettaufnahme verringern. Trotz dieser Fortschritte stellt der erhebliche Kapitalaufwand für die Modernisierung von Produktionslinien für mittelgroße Hersteller eine bedeutende Hürde dar. Preisbewusste Verbraucher widersetzen sich jedoch häufig einem Aufpreis. Daher hängt der Erfolg in diesem Segment eher von schrittweisen, inkrementellen Verbesserungen als von bahnbrechenden Innovationen ab, was das Potenzial für ein sofortiges Marktanteilswachstum begrenzt.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Gesundheitsbedenken im Zusammenhang mit Fettleibigkeit, Herz-Kreislauf-Erkrankungen und hohem Natriumgehalt | -0.8% | Weltweit, mit besonders starkem Druck in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck zur Reduzierung von Salz, gesättigten Fettsäuren und künstlichen Zusatzstoffen in herzhaften Snacks | -0.6% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch alternative Snacks | -0.5% | Weltweit, angeführt von Nordamerika und dem städtischen Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Negatives Image von fritierten Snacks | -0.4% | Nordamerika und Europa, selektive Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Gesundheitsbedenken im Zusammenhang mit Fettleibigkeit, Herz-Kreislauf-Erkrankungen und hohem Natriumgehalt
In Industrieländern, wo ein erheblicher Teil der Erwachsenen mit Fettleibigkeit zu kämpfen hat, bringen öffentliche Gesundheitskampagnen frittierte Snacks zunehmend mit chronischen Erkrankungen in Verbindung, was zu einem Wandel der Konsumgewohnheiten führt. Eine Standardportion Kartoffelchips enthält eine beträchtliche Menge Natrium. In Kombination mit anderen verarbeiteten Lebensmitteln bringt diese Aufnahme Verbraucher häufig nahe an den von der Weltgesundheitsorganisation empfohlenen täglichen Natriumgrenzwert heran oder überschreitet ihn[2]. Herz-Kreislauf-Erkrankungen sind weltweit weiterhin die häufigste Todesursache, wobei Natriumaufnahme über die Ernährung als modifizierbarer Risikofaktor anerkannt ist. Politische Entscheidungsträger und Gesundheitsbefürworter gehen dieses Problem durch Strategien wie Besteuerung, Warnhinweise und verstärkte öffentliche Bewusstseinskampagnen an. Hersteller arbeiten aktiv daran, diesem Trend entgegenzuwirken. Sie führen kleinere, portionskontrollierte Verpackungen ein, legen Wert auf klare und transparente Nährwertkennzeichnung und kooperieren mit Ernährungsberatern. Diese Bemühungen zielen darauf ab, Chips als gelegentlichen Genuss und nicht als alltägliche Lebensmittel zu positionieren. Obwohl anerkannt wird, dass die Verhaltensänderung bei Verbrauchern ein schrittweiser Prozess ist, wird erwartet, dass der anhaltende Fokus auf Gesundheitsbotschaften den Pro-Kopf-Verbrauch stetig reduziert, insbesondere bei älteren Bevölkerungsgruppen.
Regulatorischer Druck zur Reduzierung von Salz, gesättigten Fettsäuren und künstlichen Zusatzstoffen in herzhaften Snacks
Da Regulierungsrahmen in globalen Märkten zunehmend strenger werden, stehen Unternehmen vor erheblichen Herausforderungen bei der Neuformulierung ihrer Produkte. Diese Neuformulierungsbemühungen belasten Forschungs- und Entwicklungsbudgets erheblich und riskieren, geschmackssensible Verbraucher zu verprellen. Die Verordnung (EU) Nr. 1169/2011 schreibt die Nährwertkennzeichnung auf der Vorderseite der Verpackung vor, wobei einige Mitgliedstaaten eine Ampelkennzeichnung eingeführt haben, um Produkte mit hohem Natrium- und Fettgehalt klar zu kennzeichnen. Diese Kennzeichnungspraxis kann solche Produkte am Point-of-Sale stigmatisieren. Darüber hinaus hat die Europäische Behörde für Lebensmittelsicherheit Stellungnahmen veröffentlicht, die Natriumreduktionsziele unterstützen, während die Leitlinien der Lebensmittelbehörde der Vereinigten Staaten (Food and Drug Administration) für das Jahr 2024 freiwillige Benchmarks einführen[3]. Bei breiter Akzeptanz haben diese Benchmarks das Potenzial, Branchenstandards neu zu gestalten. Die Kosten für die Einhaltung der Vorschriften sind ungleich verteilt. Multinationale Konzerne sind besser positioniert, Neuformulierungskosten durch Verteilung auf ihre globalen Portfolios zu absorbieren. Regionale Akteure hingegen stehen oft unter erheblichem finanziellem Druck, was zu geringeren Gewinnmargen führen oder sie sogar zum Marktaustritt zwingen kann. Die Auswirkungen dieser Herausforderungen spiegeln die doppelte Belastung durch Neuformulierungskosten und den potenziellen Umsatzverlust wider, wenn Änderungen der Geschmacksprofile die Verbrauchererwartungen nicht erfüllen. Der mittelfristige Zeithorizont bietet Herstellern jedoch die Möglichkeit, ihre Strategien anzupassen, bevor die Regulierungsdurchsetzung strenger wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschmacksrichtung:
Premiumisierung treibt die Beschleunigung aromatisierter Chips voranAromatisierte Chips werden bis 2031 voraussichtlich mit einer CAGR von 6,48 % wachsen und damit das Gesamtmarktwachstum übertreffen. Hersteller begegnen der Herausforderung der Commoditisierung durch die Einführung vielfältiger Geschmacksprofile wie Barbecue, Sauerrahm und Zwiebel, Käse-Varianten, Scharf sowie Süß-herzhafte Optionen. Im Jahr 2025 entfielen auf Natur- und Gesalzene Chips 58,04 % des Marktanteils, bedingt durch ihre Vielseitigkeit als beliebte Beilage zu Sandwiches und Dips. Diese Dominanz nimmt jedoch allmählich ab, da jüngere Verbraucher zunehmend einzigartige Geschmacksrichtungen und optisch ansprechende, Instagram-taugliche Verpackungen gegenüber traditioneller Funktionalität bevorzugen. In Nordamerika ist Barbecue das beliebteste aromatisierte Teilsegment. Im Gegensatz dazu dominieren scharfe Varianten in Indien und Mexiko, wo kulturelle Vorlieben für Capsaicin-reiche Lebensmittel tief verwurzelt sind. Europa führt bei Käse-basierten Geschmacksrichtungen, indem es seine starken Milchwirtschaftstraditionen nutzt, während Japan und Südkorea eine wachsende Nachfrage nach süß-herzhaften Kombinationen wie Honig-Butter und Karamell-Meersalz verzeichnen, was die Beliebtheit von Dessert-Snack-Hybriden in diesen Regionen widerspiegelt. Sauerrahm und Zwiebel nehmen eine Mittelposition ein und sprechen Verbraucher an, die würzige Aromen ohne Schärfe suchen, obwohl das Wachstum dieses Segments stagniert ist, da Marken auf die Einführung kühnerer und markanterer Profile setzen.
PepsiCos globaler Geschmacksentwicklungsprozess, bei dem jährlich Tausende von Konzepten getestet werden, unterstreicht den erheblichen Forschungs- und Entwicklungsaufwand, der erforderlich ist, um diese Segmentierungsstrategie aufrechtzuerhalten. Die zunehmende Präferenz für aromatisierte Chips steht im Einklang mit einem breiteren Trend zur Premiumisierung, bei dem Verbraucher bereit sind, höhere Preise für ein verbessertes Sinneserlebnis zu zahlen, das Natur- und Gesalzene Chips nicht bieten können. Diese Dynamik wird voraussichtlich anhalten, da die verfügbaren Einkommen in Schwellenmärkten steigen und mehr Verbrauchern den Aufstieg zu Premiumprodukten ermöglichen. Der Wandel verdeutlicht die sich verändernde Verbrauchernachfrage nach Innovation und Differenzierung in der Snacklebensmittelindustrie und betont die Bedeutung einer kontinuierlichen Geschmacksentwicklung für die Aufrechterhaltung der Marktrelevanz und des Wachstums.


Nach Verpackungstyp:
Starre Behälter erschließen Premiumisierung und Nachfrage nach FrischeerhaltStarre Behälter und Dosen verzeichnen ein bemerkenswertes Wachstum mit einer CAGR von 7,32 % – dem stärksten unter allen Verpackungsformaten. Dieses Wachstum wird primär durch den Wandel der Verbraucherpräferenzen angetrieben: Verbraucher schätzen zunehmend Eigenschaften wie Wiederverschließbarkeit, Portionskontrolle und längere Frische gegenüber den geringeren Stückkosten flexibler Beutel. Im Jahr 2025 dominierten Beutel und Tüten den Markt mit einem Anteil von 77,81 %, vor allem aufgrund ihrer Kostenvorteile, des geringeren Gewichts für die Logistik und der Kompatibilität mit Hochgeschwindigkeitsabfüllanlagen. Diese Formate weisen jedoch Einschränkungen in Mehrportionsszenarien auf, da sie häufig nicht in der Lage sind, die Knusprigkeit des Produkts nach dem Öffnen zu erhalten, was zu Unzufriedenheit bei den Verbrauchern führt. Starre Behälter, wie Pringles' ikonische Dose und das Doritos' STAX-Format, lösen dieses Problem effektiv durch luftdichte Verschlüsse und stapelbare Chip-Geometrien, die Bruch beim Transport reduzieren. Diese Behälter sind besonders attraktiv für städtische Haushalte mit höherem Einkommen, die die Vorteile einer reduzierten Lebensmittelverschwendung und eines erhöhten Komforts als den Mehrpreis wert erachten. Mehrpackformate, die Einzelportionsbeutel für Verwendung in Lunchboxen und Automaten bündeln, bieten einen Mittelweg zwischen Großbeuteln und starren Behältern. Diese Formate bieten den Vorteil der Portionskontrolle ohne die Premiumpreisgestaltung starrer Behälter.
Nachhaltigkeitsbedenken beeinflussen zunehmend Verpackungsentscheidungen in der gesamten Branche. Die CAGR von 7,32 % für starre Behälter verdeutlicht einen strukturellen Wandel in der Verpackungsindustrie, bei dem Verpackungen nicht länger als bloßer Rohstoffeinsatz, sondern als wertschöpfendes Merkmal betrachtet werden. Dieser Wandel begünstigt Marken mit der Skalierbarkeit, höhere Materialkosten zu absorbieren, und den Innovationspipelines, sich durch einzigartige und funktionale Verpackungsformate zu differenzieren. Da sich Nachhaltigkeit und Verbraucherpräferenzen weiterentwickeln, werden Unternehmen, die ihre Verpackungsstrategien mit diesen Trends in Einklang bringen können, wahrscheinlich einen Wettbewerbsvorteil auf dem Markt erlangen.
Nach Vertriebskanal:
Online-Einzelhandel gestaltet Bequemlichkeit und Entdeckung neuDer Online-Einzelhandel wird bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen, angetrieben durch den Aufstieg von Quick-Commerce-Plattformen, Snack-Abonnementboxen und der zunehmenden Nutzung von E-Grocery-Diensten. Trotz dieses Wachstums werden Supermärkte und Hypermärkte voraussichtlich im Jahr 2025 einen erheblichen Marktanteil von 46,23 % behalten. Diese Dominanz ist größtenteils auf ihre Fähigkeit zurückzuführen, Impulskäufe durch Strategien wie Endplatten-Displays und Aktionspreise anzukurbeln. Der Quick-Commerce-Sektor in Indien machte mehr als zwei Drittel aller E-Grocery-Bestellungen aus. Diese Plattformen transformieren die Letzte-Meile-Logistik und ermöglichen es Marken, traditionelle Einzelhandelsintermediäre zu umgehen. Convenience-Stores, die auf unterwegs befindliche Verbraucher und Spätnacht-Käufer ausgerichtet sind, behalten eine stabile Position auf dem Markt, stehen jedoch vor Herausforderungen durch steigende Immobilienkosten und Konkurrenz durch Verkaufsautomaten und Mikromärkte.
Andere Vertriebskanäle, darunter Verkaufsautomaten, Tankstellen und Direktvertriebsmodelle an Verbraucher, bedienen fragmentierte Nachfrage, verfügen jedoch nicht über die nötige Skalierbarkeit, um die Marktdynamik wesentlich zu verändern. Die Kluft zwischen stationären und digitalen Einkaufskanälen liegt weniger darin, sich gegenseitig zu ersetzen, sondern vielmehr darin, spezifische Einkaufsgelegenheiten zu bedienen. Verbraucher kaufen beispielsweise häufig Großpackungen im Supermarkt für den Heimgebrauch, Einzelportionsbeutel im Convenience-Store für den sofortigen Verzehr und Sortimentspacks online zur Erkundung und als Geschenke. Marken, die ihr Produktsortiment und ihre Preisstrategien über diese Kanäle hinweg effektiv optimieren, gewinnen einen überproportionalen Marktanteil. Beispiele hierfür sind exklusive Geschmacksrichtungen online, Aktionsmehrpacks in Hypermärkten und Premium-Einzelartikel in Convenience-Stores. Die prognostizierte CAGR von 7,14 % für den Online-Einzelhandel unterstreicht die Rolle des E-Commerce sowohl als Entdeckungsplattform als auch als Abonnementdienst. Der gesamte Marktanteil wird jedoch voraussichtlich aufgrund des niedrigen Stückwerts der Kategorie und der Präferenz der Verbraucher für die taktile Bewertung vor dem Kauf begrenzt bleiben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Markt für frittierte Kartoffelchips in Nordamerika und Europa
Im Jahr 2025 hat sich Nordamerika als führendes Segment etabliert und hielt einen Anteil von 32,78 % am globalen Umsatz. Diese Dominanz wurde durch den US-amerikanischen Kartoffelchips-Markt mit steigendem Pro-Kopf-Konsum angetrieben. Die Marktexpansion wird durch Premiumisierung vorangetrieben. Produkte wie im Kessel gekochte, biologische und exotische Geschmacksvarianten erzielen erhebliche Preisaufschläge gegenüber Massenmarktangeboten. Kanada und Mexiko tragen ebenfalls zum Wachstum der Region bei, wobei Mexikos Vorliebe für scharfe Aromen Marken Möglichkeiten bietet, Schärfeprofile zu lokalisieren. Die Region steht jedoch vor Herausforderungen durch Gesundheitslobbygruppen, die sich dafür einsetzen, Softdrink-Steuern auf salzige Snacks auszuweiten – ein regulatorisches Risiko, das bei Umsetzung die Margen unter Druck setzen könnte. In Europa wird der Markt durch strenge Vorschriften gemäß der Verordnung (EU) Nr. 1169/2011 der Europäischen Union geprägt, die Natrium, Zusatzstoffe und Kennzeichnung regelt. Dies hat zu kontinuierlichen Reformulierungszyklen geführt.
Markt für frittierte Kartoffelchips im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Segment und expandiert bis 2031 mit einer CAGR von 6,89 %. Dieses Wachstum wird durch Chinas Urbanisierung, Indiens zunehmende Durchdringung des organisierten Einzelhandels, Japans Trend zur Premiumisierung und Australiens Übernahme multikultureller Aromen angetrieben. In China ist der Markt zwischen multinationalen Marken, die Städte der ersten Kategorie dominieren, und lokalen Anbietern aufgeteilt, die in Städten der zweiten und dritten Kategorie florieren, wo Preissensibilität und regionale Geschmackspräferenzen ihnen einen Vorteil verschaffen. Australiens multikulturelle Bevölkerung treibt die Nachfrage nach global inspirierten Aromen an, wie etwa Thai-Süß-Chili und indisches Tandoori, und positioniert das Land als Innovationszentrum, das auf andere Märkte skaliert werden kann. Die Wachstumstrajektorie der Region hängt von der fortgesetzten Urbanisierung, dem Ausbau der Kühlketteninfrastruktur und regulatorischer Stabilität ab.
Markt für frittierte Kartoffelchips in Südamerika und dem Nahen Osten und Afrika
Andere Regionen, darunter Südamerika sowie der Nahe Osten und Afrika, stellen aufstrebende Wachstumsmärkte dar. In Südamerika führen Brasilien und Argentinien den Konsum an. Brasiliens Snack-Markt profitiert von Urbanisierung und einer wachsenden Mittelschicht, obwohl wirtschaftliche Volatilität und Währungsabwertung Herausforderungen für Importeure schaffen. Im Nahen Osten und Afrika verankern Saudi-Arabien, die Vereinigten Arabischen Emirate (VAE) und Südafrika die Nachfrage. Expatriate-Bevölkerungen in den VAE und Saudi-Arabien treiben die Nachfrage nach weltweit anerkannten Marken und Halal-zertifizierten Produkten an und schaffen Chancen für multinationale Unternehmen, die bereit sind, komplexe regulatorische Umgebungen zu navigieren.
Regulatorisches Umfeld
Die regulatorische Aufsicht über frittierte Kartoffelchips wird in Bezug auf Kennzeichnungstransparenz, Zusatzstoffverwendung und Prozesskontaminanten im Zusammenhang mit dem Frittieren bei hohen Temperaturen verschärft. In der Europäischen Union legt die Verordnung (EU) Nr. 1169/2011 grundlegende Anforderungen an Nährwertangaben auf vorverpackten Lebensmitteln fest, einschließlich Salz und gesättigter Fettsäuren, was die Kommunikationspraktiken auf der Vorderseite der Verpackung in mehreren Mitgliedstaaten prägt. Darüber hinaus verpflichtet die Verordnung (EU) 2017/2158 der Kommission Lebensmittelunternehmer, Maßnahmen zur Minderung von Acrylamid und Kontrollen für Produkte wie Kartoffelchips umzusetzen, was Verarbeiter zu einer engeren Überwachung der Frittierparameter, einer sorgfältigeren Rohstoffauswahl und dokumentierten Betriebsabläufen bewegt.
In den Vereinigten Staaten hat die Food and Drug Administration den 1. Januar 2028 als einheitliches Compliance-Datum für alle zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 veröffentlichten endgültigen Lebensmittelkennzeichnungsvorschriften festgelegt, wodurch ein klar definiertes Zeitfenster für die Planung von Kennzeichnungsänderungen über mehrere Märkte hinweg entsteht. Parallel zum gesundheitspolitischen Druck können handelspolitische Dynamiken die Kostenstruktur von Zutaten und Fertigprodukten beeinflussen. Im Mai 2026 reichte der National Potato Council Kommentare beim Office of the U.S. Trade Representative ein, in denen höhere Zölle auf chinesische Tiefkühlpommes gefordert wurden, was auf eine anhaltende Prüfung der Handelsströme bei verarbeiteten Kartoffelprodukten hinweist, die Beschaffungs- und Preisstrategien für nordamerikanische Snackhersteller in der Region beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für frittierte Kartoffelchips beginnt mit landwirtschaftlichen Vorleistungen (Pflanzkartoffeln, Pflanzenschutz, Düngemittel und Bewässerung), führt über Anbau und Sammlung weiter in die Lagerung (oft temperaturgeführt), den Transport und die Verarbeitung (Waschen, Schälen, Schneiden, bei manchen Linien Blanchieren, Frittieren, Entölen, Würzen und Verpacken). Verpackungsmaterialien (flexible Folien für Beutel/Tüten und Verbundstrukturen für starre Dosen), Speiseöle, Aromen und Gewürze sind kritische vorgelagerte Inputs, während die nachgelagerte Leistung vom Zugang zu modernem Handel und Convenience-Einzelhandel sowie zu E-Commerce- und Quick-Commerce-Vertriebsnetzen abhängt. Große Markenverarbeiter wie PepsiCo (Frito-Lay), Kellanova (Pringles) und Intersnack arbeiten in der Regel mit Vertragsanbauern und strukturierten Qualitätsspezifikationen, um Konsistenz und Durchsatz zu sichern.
Kosten- und Zuverlässigkeitsrisiken konzentrieren sich auf energieintensive Schritte wie das Frittieren sowie auf Kühlkettenlagerung und Langstreckenlogistik. Im Jahr 2026 erhöhten Störungen in wichtigen Schifffahrtskorridoren den Druck auf Frachtkosten und Versicherungsprämien, und energiebezogene Inputs (Kraftstoff, Düngemittel und Strom) wurden volatiler. Diese Art von Schock wirkt sich angesichts der hochvolumigen, niedrigpreisigen Wirtschaftlichkeit dieser Kategorie schnell auf die Kartoffelbeschaffung und die Logistik von Fertigprodukten aus. Vorteile in der Wertschöpfungskette entstehen daher zunehmend durch lokalisierte Beschaffung in der Nähe der Verarbeitungsanlagen, eine engere Ertrags- und Abfallkontrolle durch Sortierung und Prozessautomatisierung sowie durch kommerzielle Vereinbarungen, die die Volatilität der Inputkosten zwischen Anbauern, Verarbeitern und Einzelhandelskunden aufteilen.
Wettbewerbslandschaft
Marktkonzentration
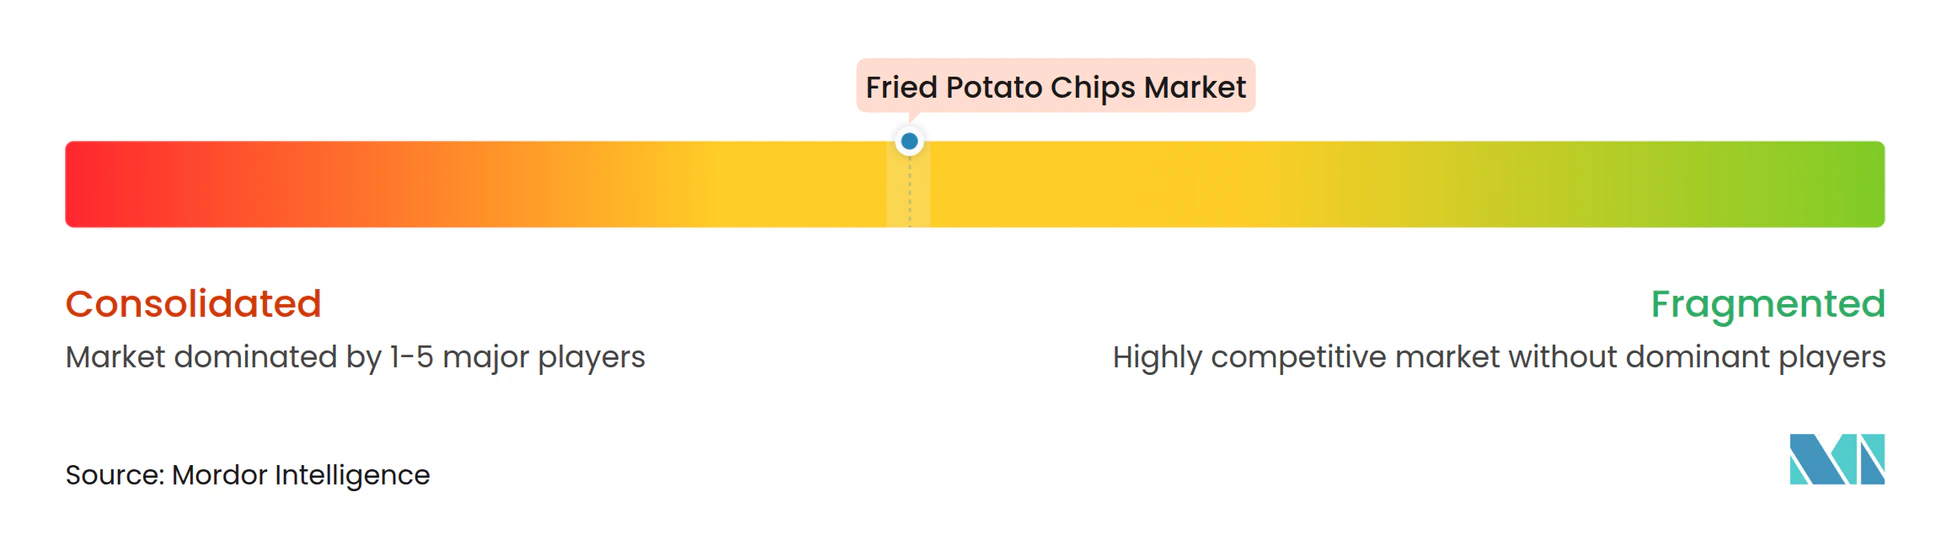
In der Branche für frittierte Kartoffelchips sichern sich die beiden führenden Akteure erhebliche Regalflächen, während regionale Wettbewerber nach wie vor über beträchtliche Möglichkeiten verfügen, sich zu behaupten. PepsiCo durch seine Frito-Lay-Sparte und Kellanova, bekannt für seine Marke Pringles, dominieren den Markt durch ihre ausgedehnten Vertriebsnetzwerke, bedeutende Investitionen in Forschung und Entwicklung sowie starke Marketingfähigkeiten.
Die Wettbewerbslandschaft hat sich durch die Übernahme von Kellanova durch Mars intensiviert, die Süßwaren- und herzhafte Snack-Portfolios strategisch unter einem Dach vereint. Gleichzeitig verteidigen regionale Akteure wie ITC mit seiner Marke Bingo, Calbee, Intersnack und Utz erfolgreich ihre Marktpositionen durch kulturell relevante Geschmacksrichtungen, lokale Kartoffelbeschaffung und agile Innovationszyklen zur Erfüllung der Verbrauchernachfrage. PepsiCo erweiterte sein Portfolio durch die Übernahme von Siete Foods, einem Spezialisten für getreidefreie Snacks, für 1,2 Milliarden USD im Jahr 2024, was einen strategischen Vorstoß in das wachsende Segment der „gesünderen” Snacks signalisiert.
Aufkommende Disruptoren und verschiedene Direktvertrieb-an-Verbraucher-Startups fordern etablierte Akteure heraus, indem sie pflanzenbasierte Snackoptionen einführen und Social-Media-Plattformen für Produkteinführungen nutzen. Die Einführung von Technologien wird zu einem entscheidenden Differenzierungsmerkmal in der Branche, wobei führende Unternehmen künstliche Intelligenz (KI) für die Geschmacksmodellierung und Blockchain-Technologie für die Rückverfolgbarkeit einsetzen. Diese Fortschritte beschleunigen nicht nur die Markteinführungszeit, sondern stärken auch Clean-Label-Aussagen, die für Verbraucher zunehmend wichtig sind. Insgesamt trifft der Wettbewerb im Markt für frittierte Kartoffelchips eine Balance zwischen den Skaleneffekten großer Akteure und der Flexibilität regionaler Spezialisten, was eine dynamische, aber nicht übermäßig fragmentierte Branchenlandschaft sicherstellt.
Branchenführer im Markt für frittierte Kartoffelchips
-
Intersnack Group GmbH & Co. KG
-
PepsiCo, Inc.
-
Kellanova
-
Calbee Group
-
Utz Brands, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für frittierte Kartoffelchips Unternehmen in diesem Bericht
- PepsiCo Inc.
- Kellogg Co.
- Utz Brands Inc.
- Calbee Inc.
- Intersnack Group
- Kettle Foods Inc.
- ITC Ltd.
- Burts Snacks Ltd.
- Orkla ASA
- Great Lakes Potato Chips Co.
- Herr Foods Inc.
- Snyder’s‑Lance, Inc.
- Grupo Bimbo S.A.B. de C.V.
- Want‑Want China Holdings Ltd.
- Hunter Foods LLC
- Universal Robina Corp.
- Shearer’s Foods LLC
- KP Snacks Ltd.
- Koikeya Co. Ltd.
- Golden Wonder
Lesen Sie die Analyse der frittierte Kartoffelchips-Unternehmen
Marktchancen und Zukunftsaussichten
Reformulierung und Verbesserungen der Prozesstechnik sind ein wichtiger Chancenbereich, da Marken auf die verstärkte Aufmerksamkeit bezüglich Natrium und Frittieren reagieren, während sie die zentralen sensorischen Eigenschaften frittierter Chips bewahren. Innovationen bei Anlagen zeigen sich auch bei den Investitionsprioritäten: Im April 2026 stellte TNA Solutions auf der interpack 2026 eine Vakuum-Entölungstechnologie vor, mit der der Fettgehalt bei chargenweise frittierten Chips gesenkt werden soll, und im Mai 2026 führten PPM Technologies und Key Technology eine vollständig integrierte Kartoffelchips-Verarbeitungslinie ein, die Frittieren, Würzen und optische Sortierung kombiniert. Zusammen unterstützen diese Entwicklungen Nachrüstungsinvestitionen, die auf ein verbessertes Ölmanagement, eine höhere Sortiergenauigkeit und eine konsistente Durchsatzleistung ausgerichtet sind, insbesondere für Hersteller, die Premium- und gesundheitsbewusstere Teilsegmente bedienen.
Kapazitätserweiterungen und die Lokalisierung der Versorgung in wichtigen Kartoffelanbauregionen gestalten ebenfalls den Wettbewerbsraum neu, insbesondere dort, wo der organisierte Einzelhandel und der Quick-Commerce die Konsumanlässe ausweiten. McCain Foods hat umfangreiche, mehrjährige Verarbeitungsinvestitionen in Europa (über 350 Millionen EUR an drei Standorten in Frankreich, angekündigt im Mai 2024) und Indien (eine neue Anlage in Madhya Pradesh, angekündigt im Januar 2026) zugesagt. HyFun Foods kündigte im März 2026 ebenfalls eine Erweiterung in Gujarat im Umfang von 900 Crore INR (108 Millionen USD) an, um eine neue Fertigungseinheit hinzuzufügen. Für Anbieter von frittierten Kartoffelchips deuten diese Schritte auf Chancen hin, die Versorgung mit vertraglich gesicherten Rohstoffen näher an den Werken zu sichern, moderne Linien hinzuzufügen, die differenzierte Formate einschließlich Premiumverpackungen wie starre Dosen unterstützen, und integrierte Verarbeitungstechnologie zu nutzen, um mit Kartoffelschwankungen umzugehen und gleichzeitig Anforderungen an Clean-Label und Kontaminantenreduzierung zu erfüllen.
Neueste Industrielle Entwicklungen in Markt für frittierte Kartoffelchips
- Juni 2026: PepsiCo ging eine Partnerschaft mit Subway Canada ein, um einen zeitlich begrenzten Lay's Kartoffelchip mit dem Geschmack „Italian Herbs and Cheese“ einzuführen, der an teilnehmenden Subway-Standorten verkauft wird. Die Zusammenarbeit nutzt die Exklusivität im Gastronomiebereich, um zusätzliches Testverhalten zu schaffen, und unterstreicht, wie markenbezogene Geschmackskooperationen den Vertrieb über den traditionellen Einzelhandel hinaus erweitern können.
- April 2025: Kettle Studio führte eine Air-Fried-Chips-Linie ein, die im Vergleich zu herkömmlichen Kartoffelchips mit geringerem Ölgehalt positioniert ist, während eine knusprige Textur beibehalten wird. Die Einführung zeigt, wie etablierte Chipsmarken alternative Frittieransätze nutzen, um der Nachfrage nach gesünderen Produkten zu begegnen, ohne sich vollständig vom frittierten Format zu entfernen.
- Juli 2024: Samyang Foods brachte drei neue Kartoffelchip-Geschmacksrichtungen der Marke Buldak für Japan auf den Markt, darunter Original Buldak, Four Cheese und Habanero and Lime. Die Ausweitung einer weltweit bekannten scharfen Nudelmarke auf Chips stärkt die markenübergreifende Hebelwirkung und erhöht den Wettbewerbsdruck in Premium- und intensiv-würzigen Segmenten.
Markt für frittierte Kartoffelchips Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst verzehrfertige frittierte Kartoffelchips aus geschnittenen Kartoffeln, die in Öl frittiert und in verpackter Form für den Einzel- und Foodservice-Handel in den wichtigsten Regionen verkauft werden.
Ausschlüsse aus dem Umfang: Gebackene Chips, extrudierte Kartoffelsnacks, Tortilla- oder Maischips sowie frische Kartoffeln zum Haushaltsfrittieren sind in dieser Größenbestimmung nicht enthalten.
Segmentierungsübersicht
- Nach Geschmacksrichtung
- Natur und Gesalzen
- Aromatisiert
- Barbecue
- Sauerrahm und Zwiebel
- Käse-basierte Geschmacksrichtungen
- Scharf
- Süß-herzhafte Kombinationen
- Sonstige
- Nach Verpackungstyp
- Beutel/Tüten
- Starre Behälter/Dosen
- Sonstige (Mehrpackungen)
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das anfängliche Angebots- und Nachfragebild für frittierte Kartoffelchips zu erstellen und praktische Grenzen dafür festzulegen, was als Markt gilt. Wir stützten uns auf öffentliche Quellen wie nationale Statistikämter, Zoll- und Tarifportale, Agrar- und Lebensmittelpreisdatensätze von Organisationen wie der FAO sowie Seiten zu Lebensmittelkennzeichnungs- und Ernährungsvorschriften von Regulierungsbehörden wie der US-amerikanischen FDA und der Europäischen Kommission.
Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen und Ergebnismitteilungen ausgewertet, um Produktmix, Preisentwicklung und geografische Ausrichtung für verpackte herzhafte Snacks zu verstehen. Für Handels- und Kapazitätssignale wurden selektiv eine Datenbank auf Sendungsebene für Import- und Exportlieferungen sowie ein Unternehmensfinanz- und Intelligence-Abonnement genutzt, um zu überprüfen, wo sich Chipsproduktion und grenzüberschreitende Warenströme verändern. Diese Desk-Quellen sind nur illustrativ, und während der Datenerhebung, Validierung und Klärung wurden auch viele andere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Herstellern verpackter Snacks, Zutaten- und Verpackungsteilnehmern, Distributoren und Einzelhändlern sowie Kategorieverantwortlichen durchgeführt, die die Leistung von Salzsnacks verfolgen. Wir nutzten diese Gespräche, um zu bestätigen, was in jeder Region als frittierte Kartoffelchips gilt, Preis- und Mixverschiebungen zu validieren und Annahmen zu Kanalaufteilungen sowie Veränderungen bei Geschmacks- und Verpackungsformatpräferenzen in APAC, EMEA und Amerika einem Stresstest zu unterziehen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 13 % | APAC: 50 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau unter Verwendung des Snack-Konsumkontexts und regionaler Einzelhandelsbewegungssignale, die anschließend mithilfe von Preis- und Mixprüfungen in Kategoriewerte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, bestätigen wir die Top-down-Ergebnisse durch selektive Bottom-up-Annäherungen wie den Stichprobenpreis pro Packung nach Packungsgröße, Kanalprüfungen für den modernen Handel und den Convenience-Bereich sowie angebotsseitige Plausibilitätsprüfungen zu Verpackungsformaten und saisonaler Werbeintensität.
Einige wichtige Eingangsgrößen in diesem Markt sind der durchschnittliche Einzelhandelspreis pro Kilogramm, der Anteil von aromatisierten gegenüber einfachen und gesalzenen Chips, die Verlagerung hin zu größeren Familienpacks gegenüber Einzelportionen, der Online-Anteil bei verpackten Snacks sowie die Entwicklung der Einstandskosten für Speiseöl und Kartoffeln, die das Preisverhalten und das Ausweichverhalten der Verbraucher beeinflussen können. Wo direkte Daten für kleinere Länder dünn sind, füllen wir Lücken mithilfe von Proxy-Indikatoren wie Stadtbevölkerung, Durchdringung des modernen Einzelhandels und Handelsströmen für verpackte Kartoffelsnackprodukte und nutzen dann Expertenbewertungen, um den Einfluss von Ausreißern auf die Endgesamtwerte zu reduzieren.
Für die Prognose wird eine Szenarioanalyse rund um Preisgestaltung und Volumen eingesetzt, da Inflation und Werbezyklen das Wertwachstum schneller verändern können als den Konsum. Die in Interviews besprochenen Nachfragetreiber und -einschränkungen werden in jährliche Anpassungsfaktoren nach Region umgewandelt, und der Modellablauf wird so abgestimmt, dass das Wachstum mit der beobachteten Snack-Kategorieentwicklung und den makroökonomischen Bedingungen auf Länderebene übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängt. Analysten vergleichen das Ergebnis mit unabhängigen Signalen wie der Wachstumsrichtung der Snack-Kategorie, Handels- und Lieferveränderungen für relevante Produkte sowie beobachteten Preisbewegungen nach Packungsgröße, und anschließend werden Abweichungen vor der Freigabe untersucht.
Wenn eine Region einen unerwarteten Sprung oder Rückgang zeigt, überprüfen wir die Umfangsgrenze, den Preisaufbau und die Kanalgewichtungen erneut und nehmen dann möglicherweise erneut Kontakt zu Quellen auf, um zu bestätigen, ob die Veränderung durch Werbeaktionen, Packungsgrößenmix oder Distributionsausweitung verursacht wurde. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der globalen Schätzung für den Markt für frittierte Kartoffelchips von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für frittierte Kartoffelchips können weit auseinanderliegen, weil Unternehmen nicht immer dieselben Produkte, Jahre und Preispunkte zählen, selbst wenn der Titel identisch klingt. Unterschiede entstehen auch dadurch, wie das Preiswachstum behandelt wird, wie Online- und Convenience-Kanäle erfasst werden und wie schnell Annahmen aktualisiert werden, wenn sich Rohstoffkosten oder Werbeaktionen ändern.
Einzelhandelspreis-pro-Packung-Prüfungen, Überprüfung des Packungsgrößenmix und regionsübergreifende Nachfragevalidierung sind die wichtigsten Belege, die verwendet werden, um die Schätzung von Mordor Intelligence an die Definition frittierter (nicht gebackener oder extrudierter) Kartoffelchips und an die im Modell verwendete Studienjahresgrenze zu binden. Wenn andere Schätzungen von einem breiteren Chips-Universum ausgehen oder ein anderes Basisjahr und ein anderes CAGR-Fenster anwenden, kann der Wert in USD merklich abweichen, selbst wenn die zugrunde liegende Konsumgeschichte ähnlich erscheint.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 42,96 Milliarden USD (2026) | |
| Global Consultancy A | 32,03 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise eine breitere Interpretation der regionalen Preisgestaltung und Kanalabdeckung an, was den Wert bei der Umrechnung in eine einzige globale USD-Zahl komprimieren kann. |
| Industry Publisher B | 36,32 Milliarden USD (2025) | Umfang und Zeitfenster unterscheiden sich, wobei das Wachstum über einen separaten Prognosezeitraum ausgedrückt wird und Annahmen zur Preisentwicklung, die den Ausgangspunkt je nach Inflation und Werbeintensität anheben oder senken können. |
Der Vergleich zeigt, dass die Streuung größtenteils durch die Wahl des Basisjahres und die Art und Weise erklärt wird, wie Preisgestaltung und Kanalmix konstruiert werden, und nicht durch eine Meinungsverschiedenheit darüber, ob eine Nachfrage nach Chips besteht. Indem der Umfang eng auf frittierte Kartoffelchips beschränkt und der Wertaufbau durch Preisgestaltung und Mixsignale auf Packungsebene überprüft wird, bleibt die endgültige Schätzung auf einfache Eingangsgrößen zurückführbar, die überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für frittierte Kartoffelchips und wie lautet die CAGR-Prognose?
Die Marktgröße für frittierte Kartoffelchips beläuft sich im Jahr 2026 auf 42,96 Milliarden USD und wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 6,11 % wachsen, um bis 2031 57,78 Milliarden USD zu erreichen.
Welches Geschmackssegment wächst am schnellsten?
Aromatisierte Chips werden bis 2031 voraussichtlich jährlich mit 6,48 % wachsen und damit Natur- und Gesalzene Varianten übertreffen.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik führt mit einer CAGR von 6,89 %, angetrieben durch Urbanisierung, steigende Einkommen und lokalisierte Geschmacksinnovationen.
Wie gestaltet der Online-Einzelhandel die Vertriebskanäle?
Der Online-Einzelhandel, einschließlich Quick-Commerce-Plattformen, wächst mit 7,14 % und unterstützt die Entdeckung von Geschmacksrichtungen und Abonnementmodelle, obwohl Supermärkte den größten Anteil behalten.
Was hemmt das Marktwachstum am stärksten?
Zunehmende Gesundheitsbedenken hinsichtlich Fettleibigkeit und Natriumaufnahme üben mit -0,8 % auf die CAGR-Prognose die größte Bremswirkung aus.