
Kartoffelchips-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
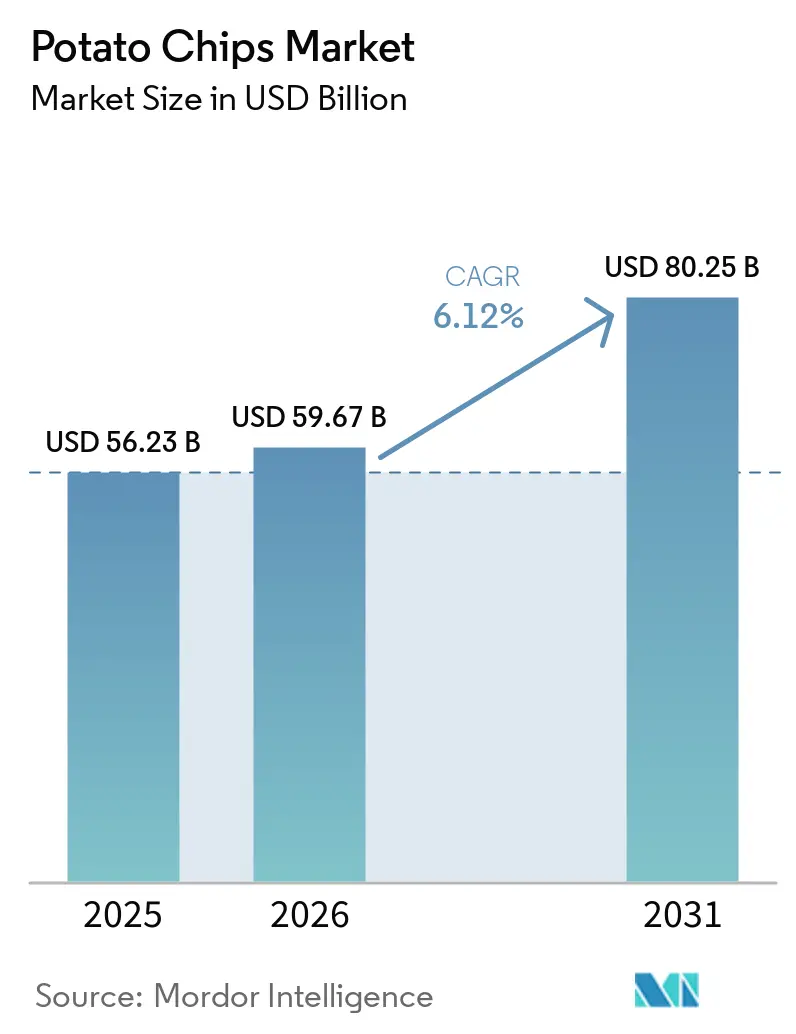
| Marktgröße (2026) | 59.67 Milliarden US-Dollar |
| Marktgröße (2031) | 80.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
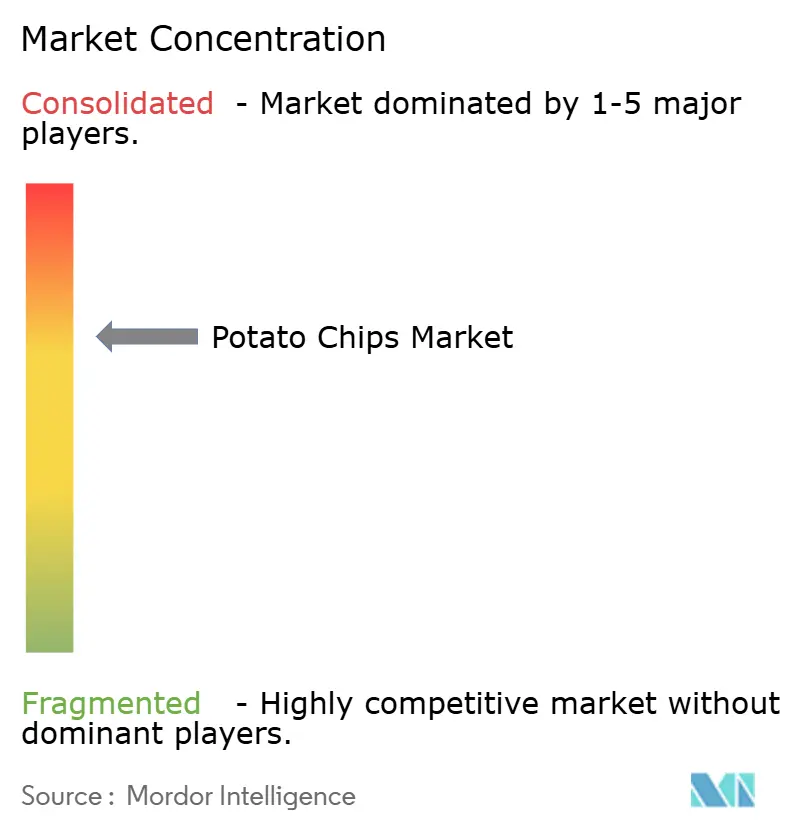
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kartoffelchips-Marktanalyse von Mordor Intelligence
Die Größe des Kartoffelchips-Marktes wird voraussichtlich von 56,23 Milliarden USD im Jahr 2025 auf 59,67 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,12 % über den Zeitraum 2026–2031 einen Wert von 80,25 Milliarden USD erreichen. Der Markt zeigt trotz Inflation und steigender Verbrauchernachfrage nach Premium- und gesünderen Snack-Alternativen Stabilität. Das Wachstum wird in erster Linie durch steigende verfügbare Einkommen, Urbanisierung, veränderte Snack-Gewohnheiten und die Bequemlichkeit von verzehrfertigen Lebensmitteln angetrieben. Darüber hinaus unterstützen der Fokus der Hersteller auf Produktinnovationen, einschließlich neuer Geschmacksrichtungen und gesünderer Varianten, sowie der Ausbau von Vertriebsnetzen, insbesondere in Schwellenmärkten, die Marktexpansion. Das schnelle Wachstum von E-Commerce-Plattformen und modernen Einzelhandelsformaten beschleunigt die Marktdurchdringung zusätzlich. Das Marktwachstum wird auch durch die zunehmende Snack-Häufigkeit bei Millennials und der Generation Z, die Premiumisierung von Produkten sowie die Einführung regionaler Geschmacksrichtungen zur Bedienung lokaler Geschmackspräferenzen beeinflusst.
Wichtigste Erkenntnisse des Berichts
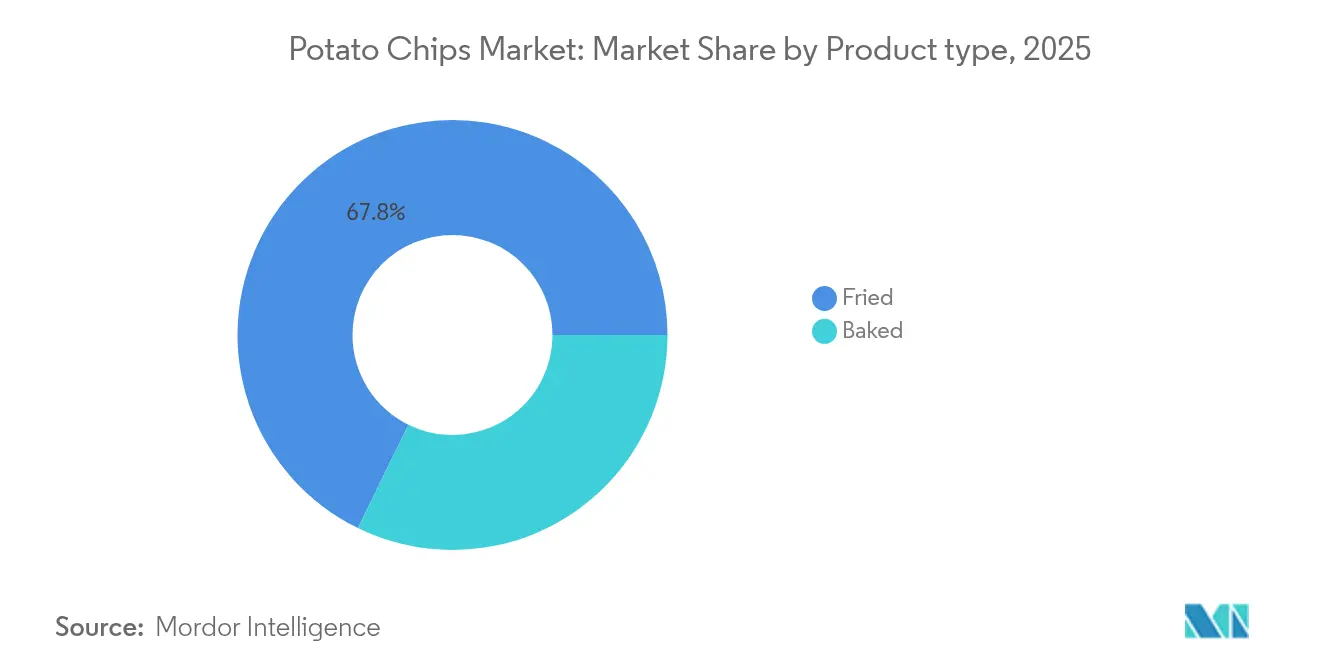
- Nach Produkttyp führten gebratene Chips mit einem Marktanteil von 67,75 % am Kartoffelchips-Markt im Jahr 2025, während gebackene Chips bis 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen werden.
- Nach Geschmack erzielte das aromatisierte Segment im Jahr 2025 einen Umsatzanteil von 64,10 % an der Kartoffelchips-Marktgröße und wächst bis 2031 mit einer CAGR von 6,58 %.
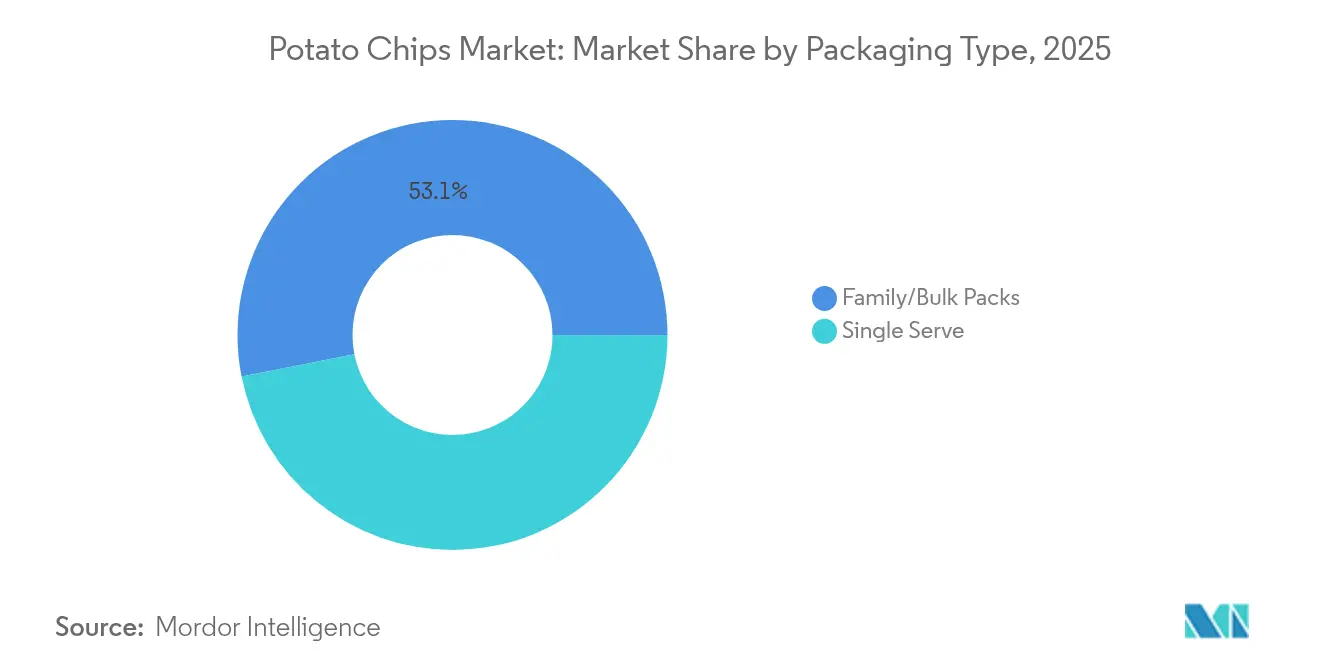
- Nach Verpackungsart entfielen im Jahr 2025 53,10 % des Kartoffelchips-Marktes auf Familien-/Großformate, während Einzelportionspackungen bis 2031 die höchste CAGR von 6,35 % verzeichneten.
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2025 einen Anteil von 42,85 % an der Kartoffelchips-Marktgröße, während Online-Einzelhandelsgeschäfte bis 2031 eine CAGR von 7,05 % erzielen.
- Nach Geografie kontrollierte Nordamerika im Jahr 2025 einen Marktanteil von 35,20 % am Kartoffelchips-Markt, und der Asien-Pazifik-Raum verzeichnet über den Prognosezeitraum die höchste CAGR von 6,85 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbrauchernachfrage nach praktischen Snacks | +1.8% | Global, mit stärkster Auswirkung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Innovation bei Geschmacksrichtungen und Verpackungen | +1.2% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verwestlichung der Lebensmittelkonsummuster | +1.0% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Aggressives Marketing und Markenaufbau durch wichtige Marktteilnehmer | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung gesünderer Produktvarianten | +0.7% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kulturelle Bedeutung und Beliebtheit von Kartoffelchips | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbrauchernachfrage nach praktischen Snacks
Der globale Kartoffelchips-Markt verzeichnet ein Wachstum, das in erster Linie auf die steigende Verbrauchernachfrage nach praktischen und verzehrfertigen Snacks zurückzuführen ist. Die Beschleunigung der Urbanisierung und zunehmend schnelllebige Lebensstile, insbesondere bei Berufstätigen, Studierenden und jüngeren Bevölkerungsgruppen, haben die Snack-Gewohnheiten verändert. Kartoffelchips erfüllen diese sich wandelnden Verbraucherbedürfnisse, da sie tragbar, lagerstabil und in verschiedenen Preisklassen erhältlich sind. Das Produkt erfordert keine Zubereitung und bietet gleichzeitig vertraute Geschmacksrichtungen und vielfältige Aromen. Laut dem International Food Information Council (IFIC) aus dem Jahr 2024 snacken 60 % der Befragten in den Vereinigten Staaten ein- oder zweimal täglich, während 14 % drei oder mehr Mal pro Tag snacken [1]. Diese Statistiken zeigen, wie sich das Snacken von einer gelegentlichen Aktivität zu einem festen Bestandteil der täglichen Ernährungsgewohnheiten entwickelt hat. Dieser Trend erstreckt sich weltweit, wobei Verbraucher aktiv praktische Snacks anstelle traditioneller Mahlzeiten wählen.
Innovation bei Geschmacksrichtungen und Verpackungen
Geschmacksinnovationen sind zum wichtigsten Differenzierungsmerkmal im Markt für kartoffelbasierte Snacks geworden, begleitet von verstärkten Produktentwicklungsaktivitäten. Die Geschmackskombination „Süß-Scharf” hat bei jüngeren Verbrauchern erheblich an Popularität gewonnen und veranlasst Hersteller, ihre Produktportfolios zu diversifizieren. Lay's „Do Us A Flavor”-Wettbewerb mit einem Preisgeld von 1 Million USD verdeutlicht, wie die Beteiligung der Verbraucher innovative Geschmackskonzepte generiert und gleichzeitig die Markentreue stärkt. Unternehmen konzentrieren sich auch auf Verpackungsinnovationen, um Nachhaltigkeitsziele zu erreichen und Vorschriften einzuhalten, wie Frito-Lay's Verpflichtung zeigt, bis 2025 100 % recycelbare oder kompostierbare Verpackungen zu erreichen. Diese kombinierte Betonung von Geschmacksentwicklung und nachhaltiger Verpackung hilft Unternehmen, Wettbewerbsvorteile zu wahren und gleichzeitig die Verbrauchernachfrage nach neuen Geschmackserlebnissen und Umweltbewusstsein zu erfüllen. Der Markt zeigt eine starke Nachfrage von jüngeren Verbrauchern, insbesondere Millennials, die eine Vorliebe für salzige Snacks, insbesondere Kartoffelchips, zeigen. In Deutschland haben laut IfD Allensbach im Jahr 2024 16,49 Millionen Menschen salzige Snacks gekauft [2].
Verwestlichung der Lebensmittelkonsummuster
Die Transformation der Kartoffelchips-Konsummuster in den Märkten des Asien-Pazifik-Raums zeigt eine signifikante Verschiebung hin zu westlichen Ernährungsgewohnheiten, die über konventionelle Snack-Präferenzen hinausgeht. In China und Indien integrieren Verbraucher zunehmend westliche Kartoffelchips in ihre regulären Mahlzeitenmuster und sozialen Interaktionen. Diese systematische Übernahme westlicher Kartoffelchips-Konsumverhaltensweisen bietet internationalen Herstellern Möglichkeiten, regionale Produktionsstätten zu errichten, wie Calbee's strategische Expansion in nordamerikanische und chinesische Märkte belegt. Die Transformation hat Premiumisierungstrends im Kartoffelchips-Segment katalysiert, wobei Verbraucher eine erhöhte Bereitschaft zeigen, in importierte oder westliche Kartoffelchips-Varianten als Indikatoren für soziale Positionierung zu investieren.
Aggressives Marketing und Markenaufbau durch wichtige Marktteilnehmer
Führende Kartoffelchips-Hersteller setzen strategische Marketinginitiativen um, um ihre Marktpositionen zu stärken und das Verbraucherengagement zu erhöhen. Utz Brands, ein bedeutender Akteur im Kartoffelchips-Segment, demonstrierte diesen Trend, indem das Unternehmen seine Marketingausgaben um 70 % erhöhte, was zu einem organischen Nettoumsatzwachstum von 1,3 % auf über 1,4 Milliarden USD im Jahr 2024 führte. Diese Hersteller führen umfassende Marketingansätze über mehrere Kanäle durch, die Erlebnismarketingkampagnen, strategische Produkteinführungen von zeitlich begrenzten Kartoffelchips-Varianten und gezielte Prominentenkooperationen zur Maximierung des Engagements in sozialen Medien umfassen. Die Expansion von E-Commerce-Plattformen hat verbesserte digitale Marketingfähigkeiten erforderlich gemacht und zwingt Kartoffelchips-Hersteller, ihre Online-Präsenz zu optimieren und gleichzeitig eine konsistente Markenkommunikation über alle Vertriebskanäle hinweg sicherzustellen. Dieser integrierte Marketingansatz ermöglicht es Herstellern, die Markensichtbarkeit aufrechtzuerhalten, das Verbraucherbewusstsein zu fördern und die Marktdurchdringung in einem zunehmend wettbewerbsintensiven Kartoffelchips-Markt zu stärken.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften | -0.9% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Schwankende Rohstoffpreise | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Gesundheitsbedenken bei Verbrauchern | -0.7% | Nordamerika und Europa, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Umweltauswirkungen und Verpackungsabfälle | -0.5% | Vorwiegend Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften
Das regulatorische Umfeld in wichtigen Märkten wird zunehmend strenger, insbesondere mit den vorgeschlagenen Anforderungen der Food and Drug Administration (FDA) zur Nährwertkennzeichnung auf der Vorderseite der Verpackung. Diese Vorschriften erfordern erhebliche Investitionen in die Produktreformulierung und Verpackungsaktualisierungen. Der Vorschlag der Food and Drug Administration (FDA) verlangt eine klare Kennzeichnung des Gehalts an gesättigten Fettsäuren, Natrium und zugesetzten Zuckern, was die Kaufmuster der Verbraucher bei traditionellen Chips-Produkten beeinflussen kann. Darüber hinaus verpflichten die Verpackungsabfallvorschriften der Europäischen Union die Hersteller, trotz höherer Kosten und technischer Einschränkungen auf recycelbare Materialien umzustellen. Diese regulatorischen Anforderungen belasten kleinere Hersteller stärker, die über begrenzte Ressourcen für Compliance-Maßnahmen verfügen, was zu einer verstärkten Marktkonsolidierung führen kann. Der Rechtsstreit um Campbell Soup's Kettle Brand und deren Behauptungen zur „Luftfrittierung” zeigt, wie Compliance-Probleme zu rechtlichen Auseinandersetzungen und erhöhten Geschäftsrisiken führen können.
Schwankende Rohstoffpreise
Die Kartoffelpreise in den Vereinigten Staaten bleiben laut einer Rabobank-Analyse von PotatoPro erhöht und beeinträchtigen weiterhin die Gewinnmargen. Der Bericht der Federal Trade Commission zur Lebensmittelversorgungskette zeigte, dass pandemiebezogene Störungen Schwachstellen in konzentrierten Lieferketten aufgedeckt haben, was Unternehmen dazu veranlasst, ihre Lieferantennetzwerke trotz höherer Kosten zu diversifizieren. PepsiCo hat direkte Beziehungen zu Landwirten auf 2 Millionen Acres in Nordamerika aufgebaut, um die Inputkosten durch nachhaltige Landwirtschaftspraktiken zu stabilisieren. Unternehmen sehen sich zusätzlichem Kostendruck durch Ölpreisschwankungen ausgesetzt, insbesondere da sie Premium-Öle wie Avocado- und Kokosöl zur Produktdifferenzierung einsetzen. Die Auswirkungen des Klimawandels auf die landwirtschaftlichen Erträge erschweren die Rohstoffbeschaffung zusätzlich und erfordern Anpassungsstrategien in der Lieferkette, die die betriebliche Komplexität und die Kosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gebackenes Segment stört traditionelle Dominanz des GebratenenFrittierte Kartoffelchips halten im Jahr 2025 einen erheblichen Marktanteil von 67,75 % am globalen Markt und spiegeln damit ihre anhaltende Beliebtheit bei den Verbrauchern wider. Der Erfolg des Segments beruht darauf, dass die Hersteller das klassische Knuspern und den Geschmack liefern, den die Verbraucher suchen, und gleichzeitig kontinuierlich innovative Geschmacksrichtungen und Verpackungsdesigns einführen. Kettle Studio hat diesen Trend im April 2025 mit der Einführung von luftfrittierten Chips gestärkt und bietet den Verbrauchern ein Produkt mit 50 % weniger Ölgehalt. Städtische Verbraucher treiben den Absatz insbesondere durch häufige Käufe in Convenience-Stores und Automaten an, was frittierte Chips zu einer durchgängig beliebten Snack-Wahl in verschiedenen Einzelhandelskanälen macht.
Das Segment der gebackenen Kartoffelchips zeigt ein bemerkenswertes Wachstumspotenzial und entwickelt sich bis 2031 mit einem CAGR von 6,98 %. Gesundheitsbewusste Verbraucher wählen aktiv gebackene Chips als bevorzugte Snack-Option und schätzen den reduzierten Fettgehalt und die ernährungsphysiologischen Vorteile. Die Hersteller reagieren auf diese Nachfrage, indem sie vielfältige Produktlinien entwickeln, die auf spezifische regionale Geschmackspräferenzen zugeschnitten sind. Pringles veranschaulicht diese Marktanpassung mit der Einführung von gebackenen Kartoffelchips im 7-Schichten-Dip-Geschmack im April 2025, bei der Käse-, Zwiebel- und Sauerrahmaromen kombiniert werden, um ein einzigartiges Geschmacksprofil zu schaffen. Diese Innovation im gebackenen Segment zeigt, wie Hersteller Gesundheitsaspekte erfolgreich mit Geschmackserwartungen in Einklang bringen.


Nach Geschmack:
Globale Fusion treibt Innovation im aromatisierten Segment voranAromatisierte Chips halten im Jahr 2025 einen Marktanteil von 64,10 % mit einer konstanten CAGR von 6,58 %, was auf eine anhaltende Verbrauchernachfrage nach diversifizierten Geschmacksangeboten jenseits konventioneller Natur- und Salzsorten hinweist. Das globale Geschmacksportfolio von Lay's mit Tzatziki-, Masala- und Honigbutter-Varianten demonstriert das Marktdifferenzierungspotenzial internationaler Geschmacksprofile. Die Konvergenz von süßen und scharfen Geschmackskombinationen hat eine erhebliche Marktpräsenz bei jüngeren Verbrauchersegmenten etabliert und trägt zur gesteigerten Umsatzgenerierung für PepsiCo's Flamin' Hot-Produktreihe bei.
Natur- und Salzchips behalten ihre Marktpräsenz als kostengünstige Optionen und kulinarische Zutaten, obwohl ihre Wachstumskurve unter der von aromatisierten Alternativen bleibt. Herstellerunternehmen erweitern ihren Innovationsfokus über die konventionelle Geschmacksentwicklung hinaus auf funktionale Attribute und implementieren Proteinanreicherung und Nährstoffverbesserung, um eine Premium-Preispositionierung zu etablieren. Zeitlich begrenzte Produktveröffentlichungen, wie Utz's Limonadengeschmack-Chips in Zusammenarbeit mit der Alex's Lemonade Stand Foundation, veranschaulichen die Integration von Geschmacksinnovation mit strategischen Marketingzielen und unternehmerischen sozialen Initiativen.
Nach Verpackungsart:
Einzelportionen gewinnen durch Trends zur Portionskontrolle an DynamikEinzelportionsverpackungen wachsen mit einer CAGR von 6,35 %, während Familien-/Großpackungen im Jahr 2025 einen Marktanteil von 53,10 % halten. Das Wachstum der Einzelportionsoptionen spiegelt die Verbraucherpräferenzen für Portionskontrolle und Bequemlichkeit wider. Verbraucher suchen zunehmend nach kontrollierten Genussoptionen, die Gesundheitsbewusstsein mit Snack-Genuss in Einklang bringen. PepsiCo's Fokus auf Preis-Verpackungs-Architektur und Einzelportionsinnovationen veranschaulicht, wie sich Verpackungen anpassen, um diese Verbraucherbedürfnisse zu erfüllen. Das Einzelportionsformat ergänzt auch das E-Commerce-Wachstum und unterstützt Online-Bestellungen und Abonnementmodelle effektiver als traditionelle Großverpackungen.
Familien-/Großpackungen behaupten ihre Marktführerschaft durch wertbasierte Positionierung und Haushaltsverbrauchsmuster, insbesondere in Schwellenmärkten mit hoher Preissensibilität. Verpackungsentwicklungen umfassen wiederverschließbare Merkmale, nachhaltige Materialien und intelligente Technologien, die die Frische erhalten und das Nutzererlebnis verbessern. Der Markt sieht weiterhin einen verstärkten Wettbewerb zwischen Verpackungsformaten, da Hersteller ihre Angebote über Vertriebskanäle und Konsumgelegenheiten hinweg optimieren.
Nach Vertriebskanal:
E-Commerce-Beschleunigung gestaltet die Einzelhandelslandschaft neuOnline-Einzelhandelsgeschäfte weisen bis 2031 mit einer CAGR von 7,05 % die höchste Wachstumskurve auf und stellen eine erhebliche Konkurrenz für das traditionelle Supermarkt-/Hypermarkt-Segment dar, das im Jahr 2025 einen Marktanteil von 42,85 % hält. Der E-Commerce-Vertriebskanal erweist sich als besonders effektiv für Einzelportionsverpackungsformate und Premium-Produkte, da digitale Produktentdeckung und Bequemlichkeit eine höhere Preispositionierung ermöglichen. PepsiCo's Initiative zur Modernisierung der Lieferkette implementiert fortschrittliche Automatisierungs- und Künstliche-Intelligenz-Fähigkeiten, um die Online-Kanalverteilung und den Direktvertrieb an Verbraucher zu verbessern.
Supermärkte/Hypermärkte behaupten ihre Marktdominanz durch strategische Warenpräsentation und Werbemechanismen, trotz zunehmendem Margendruck durch den E-Commerce-Wettbewerb. Convenience-Stores und Lebensmittelgeschäfte nutzen ihre geografischen Vorteile und die unmittelbare Produktverfügbarkeit, während alternative Vertriebskanäle, einschließlich Automatengeschäfte und Gastronomieeinrichtungen, sich an veränderte Verbraucherverkehrsmuster anpassen. Diese Transformation der Vertriebskanäle erleichtert die Markenoptimierung von Produktportfolios und Preisstrategien in verschiedenen Einzelhandelsumgebungen, wobei Premium-Angebote im E-Commerce eine verbesserte Leistung zeigen, während wertorientierte Produkte für die traditionelle Einzelhandelsleistung wesentlich bleiben.
Geografische Analyse
Nordamerika Kartoffelchips-Markt
Nordamerika hält im Jahr 2025 einen dominanten Marktanteil von 35,20 %, obwohl die Marktsättigung das Wachstum im Vergleich zu Entwicklungsregionen einschränkt. Die Einführung der Kennzeichnungspflicht für Nährwertangaben auf der Vorderseite der Verpackung durch die Food and Drug Administration (FDA) wird die Marktdynamik beeinflussen, indem die Unterschiede im Nährwertgehalt zwischen den Produkten hervorgehoben werden. Die fortschrittliche Lieferketteninfrastruktur der Region ermöglicht Produktinnovationen und Premium-Angebote, während Unternehmen ihre Investitionen in Automatisierung und KI zur Optimierung der Betriebskosten erhöhen. Das wachsende Gesundheitsbewusstsein treibt die Nachfrage nach gesunden Alternativen an und schafft Marktchancen für Bio- und gebackene Produkte, die in einem gesättigten Markt Premium-Preise unterstützen.
APAC Kartoffelchips-Markt
Die Region Asien-Pazifik verzeichnet bis 2031 einen CAGR von 6,85 % und festigt damit ihre Position als am schnellsten wachsender Markt. Dieses Wachstum ist auf den Wandel der Lebensmittelkonsummuster hin zu westlichen Präferenzen sowie auf den erheblichen Anstieg der verfügbaren Einkommen in China, Indien und den südostasiatischen Volkswirtschaften zurückzuführen. Der Wandel im Verbraucherverhalten in Bezug auf Snackprodukte als Mahlzeitenersatz und soziale Konsumgüter treibt die Marktexpansion weiter voran. Diese Wachstumsdynamik bietet globalen Marken die Möglichkeit, Lokalisierungsstrategien umzusetzen, und ermöglicht es regionalen Unternehmen, ihr umfassendes Verständnis kultureller Präferenzen und Vertriebsnetzwerke zu nutzen.
EMEA und Südamerika Kartoffelchips-Markt
Europa verzeichnet ein beständiges Wachstum, das durch umfassende regulatorische Rahmenbedingungen gestützt wird, die internationale Standards für Lebensmittelsicherheit und Umweltkonformität festlegen. Südamerika sowie der Nahe Osten und Afrika stellen durch die anhaltende wirtschaftliche Entwicklung und Urbanisierung bedeutende Wachstumschancen dar, obwohl die Marktentwicklung durch politische und wirtschaftliche Instabilität gehemmt wird. Der Erfolg auf den regionalen Märkten erfordert ein umfassendes Verständnis der unterschiedlichen Geschmackspräferenzen, der Leistungsfähigkeit der Vertriebsinfrastruktur sowie der vielfältigen regulatorischen Anforderungen.
Regulatorisches Umfeld
Lebensmittelsicherheit, Kennzeichnung und Kontaminantenkontrollen prägen weiterhin die Compliance-Kosten und die Prioritäten der Produktneuformulierung bei Kartoffelchips. In der Europäischen Union verlangt die Verordnung (EU) 2017/2158 der Kommission Maßnahmen zur Minderung von Acrylamid sowie ein Benchmark-Monitoring für Produkte wie Kartoffelchips (mit einem Benchmarkwert von 750 µg/kg), untermauert durch Durchsetzungssignale, darunter eine RASFF-Meldung vom Juni 2025 zu erhöhten Acrylamidwerten in ungewürzten Kartoffelchips.
Die regulatorische Standardisierung weitet sich zudem über das traditionelle Lebensmittelrecht hinaus auf Produktqualitätsspezifikationen aus. In Russland tritt ab April 2026 eine zwischenstaatliche Norm für Kartoffelchips, GOST 35059-2024, in Kraft, die Anforderungen an sensorische Eigenschaften und physikalisch-chemische Parameter (einschließlich Fett und Salz) definiert, was die Prozesskontrolle und das Spezifikationsmanagement für Hersteller und Handelsmarkenproduzenten verschärfen kann. In den Vereinigten Staaten bleibt die FDA-Aufsicht im Rahmen des FSMA für Snackhersteller zentral, wobei die Behörde Anforderungen an Rückverfolgbarkeit und präventive Kontrollen aufrechterhält, während die Branchenplanung sich an den FDA-Zeitplänen für die Einhaltung der Rückverfolgbarkeitsregel bis 2028 für betroffene Lebensmittel orientiert.
Wettbewerbslandschaft
Der Kartoffelchips-Markt ist stark konsolidiert. Branchenführer, darunter PepsiCo Inc., Calbee Inc., The Kraft Heinz Company, The Campbell's Company und Utz Brands Inc., verfügen durch ihre etablierten Produktionsanlagen, umfangreichen Vertriebsnetze und vielfältigen Markenportfolios über eine erhebliche Marktpräsenz. Diese Unternehmen wahren ihren Wettbewerbsvorteil durch Skaleneffekte und eine signifikante Marktdurchdringung in mehreren Regionen.
Marktteilnehmer verfolgen umfassende Wettbewerbsstrategien, die kontinuierliche Produktinnovation, geografische Expansion und den Ausbau von Vertriebsnetzen umfassen. Unternehmen investieren erhebliche Ressourcen in Forschungs- und Entwicklungsaktivitäten mit Schwerpunkt auf der Entwicklung neuer Geschmacksrichtungen und gesünderer Produktvarianten. Darüber hinaus stärken sie ihre Lieferketteninfrastruktur, um die Marktabdeckung zu optimieren, eine konsistente Produktverfügbarkeit sicherzustellen und die betriebliche Effizienz aufrechtzuerhalten.
Die Marktlandschaft erlebt eine bedeutende Transformation durch strategische Übernahmen, wie die Vereinbarung von Mars, Incorporated zur Übernahme von Kellanova für 35,9 Milliarden USD im August 2024 belegt. Diese Konsolidierung unterstreicht die entscheidende Bedeutung von betrieblichen Skalenvorteilen in Beschaffung, Vertriebsinfrastruktur und Forschungskapazitäten, insbesondere als Reaktion auf die Volatilität der Rohstoffkosten und sich wandelnde regulatorische Anforderungen.
Marktführer im Kartoffelchips-Bereich
-
PepsiCo Inc.
-
Calbee Inc.
-
The Campbell's Company
-
Utz Brands Inc.
-
The Kraft Heinz Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kartoffelchips-Markt
- PepsiCo Inc.
- Calbee Inc.
- The Campbell's Company
- Utz Brands Inc.
- The Kraft Heinz Company
- Mars, Incorporated (Pringles)
- ITC Limited
- The Lorenz Bahlsen Snack-World GmbH & Co KG
- Herr Foods Inc.
- Burts Snacks Ltd.
- Great Lakes Potato Chip Co
- KP Snacks Limited
- Orkla ASA
- Shearer's Foods, LLC
- Grupo Bimbo, SAB de CV
- Haldiram's India Pvt Ltd
- Balaji Wafers Pvt. Ltd.
- Oriental Food Industries Sdn. Bhd.
- Zweifel Pomy-Chips AG
- Ira Middleswarth & Son, Inc.

Marktchancen und Zukunftsaussichten
Die Erweiterung und Modernisierung der Produktionskapazitäten schafft Raum für Marken und Auftragshersteller, um regionale Kapazitäten auszubauen und dabei strengeren Anforderungen an Effizienz und Qualität gerecht zu werden. Dieser Wandel spiegelt sich in der Eröffnung einer 110 Millionen USD teuren, 390.000 Quadratfuß großen Kartoffelchips- und Snackanlage von Shearer’s Foods in Moraine, Ohio (Juni 2026), die auf automatisierter Verpackung basiert, sowie in der Einweihung eines 467 Millionen USD teuren Sabritas-Werks von PepsiCo in Celaya, Guanajuato, Mexiko (April 2026) mit einer jährlichen Produktionskapazität von 66.500 metrischen Tonnen wider. Zusammen deuten diese Schritte auf Chancen durch die Verkürzung von Lieferketten in Regionen mit hohem Konsum sowie den Aufbau von Redundanz gegenüber Rohstoffvolatilität hin.
Innovation bei Produkt und Prozess konzentriert sich zunehmend auf wertsteigernde Ernährung, Portionierung und Ausbeuteoptimierung aus variablen Kartoffeln. Zu den Maßnahmen von PepsiCo zählen proteinbetonte Snacks mit Doritos Protein (Februar 2026) sowie erschwingliche Kartoffelsnacks im Stäbchenformat für den Massenvertrieb in Indien mit Lay’s Mini Stix (Mai 2026), während Technologieanbieter automatisierte Fehlererkennung, optische Sortierung und Desinfektionssysteme für die Kartoffelverarbeitung hervorheben (Interpack-2026-Demonstrationen). Diese Bemühungen unterstützen Chancen in gebackenen und gesünderen Produktlinien, Einzelportions- und exklusiven Foodservice-Formaten sowie automatisierungsgetriebener Kostensenkung, die die Konsistenz verbessern, Verschwendung reduzieren und mit der verschärften Kontroll- und Kennzeichnungsprüfung Schritt halten kann.
Recent Industry Developments in Kartoffelchips-Markt
- Juni 2026: PepsiCo ging eine Partnerschaft mit Subway Canada ein, um zeitlich begrenzte Lay’s Kartoffelchips mit dem Geschmack Italian Herbs & Cheese exklusiv in Subway-Restaurants einzuführen. Die gemeinsam gebrandete Einführung bringt Kartoffelchips in einen kontrollierten Foodservice-Kanal und setzt auf Exklusivität, um zusätzliche Probierkäufe für einen Geschmack zu fördern, der Subway-Konsumenten bereits bekannt ist.
- Mai 2026: PepsiCo führte Lay’s Mini Stix in Indien ein und brachte damit einen Kartoffelsnack im Stäbchenformat mit Preispunkten von INR 5 und INR 10 auf den Markt. Die Einführung zielt auf häufige, kleinvolumige Käufe im traditionellen Handel ab und erweitert das Portfolio über klassische Chip-Formen hinaus, um Marktanteile bei wertorientierten Snackgelegenheiten zu verteidigen.
- Februar 2024: Lay’s brachte Shapez Heartiez auf den Markt, einen karamellaromatisierten, kartoffelbasierten süßen Chip als ersten Vorstoß der Marke in Richtung süßlich ausgerichteter Kartoffelsnacks. Dies erweitert den adressierbaren Geschmacksraum über herzhafte Produkte hinaus und unterstützt experimentierfreudiges Merchandising im modernen Einzelhandel und E-Commerce.


Kartoffelchips-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Kartoffelchips-Markt den Einzelhandels- und Foodservice-Wert von verpackten Kartoffelchips, die als verzehrfertige Snacks verkauft werden, erfasst in aktuellen USD in den wichtigsten Verbrauchsregionen.
Ausschlüsse aus dem Umfang: Wir schließen Tortilla-/Maischips, extrudierte Kartoffelsnacks, Kochbananen-Chips sowie frische oder gefrorene Kartoffelprodukte aus, die nicht als Kartoffelchips verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Gebacken
- Gebraten
- Nach Geschmack
- Natur/Gesalzen
- Aromatisiert
- Nach Verpackungsart
- Einzelportionen
- Familien-/Großpackungen
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau eines Nachfragebildes für salzige Snacks und Kartoffeln, das dann mithilfe öffentlicher Daten und einheitlicher Kategoriedefinitionen auf Kartoffelchips eingegrenzt wurde. Zu den verwendeten Quellen zählen offizielle Agrar- und Handelsstatistiken (wie USDA und FAOSTAT), Zoll- und Tariflinienreferenzen von globalen Handelsorganisationen sowie nationale Statistikämter, die Lebensmittel-VPI und Haushaltsausgabenaufteilungen veröffentlichen.
Um Schätzungen bei Preisgestaltung und Kanalmix zu vermeiden, wurden auch Jahresberichte von Unternehmen, Investorenpräsentationen sowie Produkt- und Nährwertkennzeichnungspraktiken ausgewertet, die Hinweise auf Packungsgrößen und Positionierung geben. Bei Bedarf griff unser Team auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportansichten auf Sendungsebene zurück, um die Richtung zu überprüfen und Lücken zu schließen, wo öffentliche Datenreihen dünn sind. Die hier aufgeführten Quellen sind nur illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie Volumina über Kanäle fließen, wie sich Preisstaffeln zwischen einfachen und aromatisierten Sortimenten verschieben und wie gebackene gegenüber frittierten Produkten in verschiedenen Regionen positioniert werden. Wir sprachen mit Herstellern, Distributoren und Personen mit Einzelhandelskontakt und nutzten anschließend Nachfolgegespräche, um Annahmen zu Saisonalität, Promotionen und typischem Packungsgrößenmix in APAC, EMEA und Amerika zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | APAC: 39 % |
| Mittlere Ebene: 57 % | Funktions-/Einheitsleiter: 31 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 54 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down- und Bottom-up-Logik in einem einheitlichen Modell aufgebaut. Zunächst wurden die regionale Nachfrage nach Snacklebensmitteln und die Handelsströme rekonstruiert und dann mithilfe von Penetrations- und Kategoriemix-Prüfungen gefiltert, sodass nur der Kartoffelchips-Konsum übrig blieb. Anschließend wurden die Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben von Marken- und Eigenmarkenpreisen, typische Packungsgrößenstaffeln sowie Kanalprüfungen im modernen Handel, im Convenience-Bereich und online, um den endgültigen Wert realistisch zu halten.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, zählen die Preisentwicklung von Kartoffeln und Speiseöl als Kostensignal, der VPI für verpackte Lebensmittel, Urbanisierungs- und Erwerbsbevölkerungstrends, die das verzehrfertige Snacking beeinflussen, die Anteilsverschiebung zwischen gebackenen und frittierten Formaten sowie die Intensität von Promotionen, die die durchschnittlichen Verkaufspreise vorübergehend verzerren können. Für die Prognose verwendeten wir eine Szenarioanalyse, wobei der Basisfall durch Expertenmeinungen zur Inflationsweitergabe, zum Premiumisierungstempo und zur Kanalexpansion geleitet wurde, und anschließend gegen Szenarien mit langsamerem Preiswachstum oder schwächerem Volumenwachstum einem Stresstest unterzogen wurde. Wo Bottom-up-Beobachtungen für ein Land fehlten, wurden Lücken mithilfe von Vergleichsmarkt-Proxys mit ähnlicher Einzelhandelsstruktur und ähnlichem Einkommensniveau überbrückt und das Ergebnis anschließend mit Interview-Feedback abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem geprüft wurde, ob die impliziten Pro-Kopf-Verbrauchs- und Ausgabenniveaus im Vergleich zu unabhängigen Lebensmittelausgabensignalen und Einzelhandelspreisbereichen sinnvoll waren, und anschließend durch die Überprüfung etwaiger starker Sprünge, die nicht mit bekannten Ereignissen bei Preisgestaltung oder Promotionen übereinstimmten. Wenn eine Abweichung auftrat, wurden die Annahmen überprüft und gezielte Rückkontakte ausgelöst, um zu bestätigen, ob die Änderung auf Preisgestaltung, Mix oder Kanalverschiebungen zurückzuführen war.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analysten-Reviews, damit Fehler bei der Währungszeitpunktbestimmung, Einheitenumrechnungen oder Doppelzählungen frühzeitig erkannt werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen hinzugefügt, woraufhin ein abschließender Durchgang vor der Lieferung erfolgt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Kartoffelchips-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Kartoffelchips zu sehen, da Herausgeber nicht immer dieselben Produkte, Kanäle und Jahre zählen und ihre Preisannahmen die Gesamtwerte erheblich verschieben können. Unterschiede entstehen auch dadurch, wie aggressiv das Wachstum prognostiziert wird und wie häufig Eingangsgrößen wie Inflation und Packungsgrößenmix aktualisiert werden.
Einige veröffentlichte Zahlen erweitern den Umfang auf angrenzende salzige Snacks, oder sie verwenden breitere Einzelhandelswertannahmen, die nicht gegen Packungsgrößen- und Promotionsrealitäten überprüft werden. Bei der Modellierung von Mordor Intelligence werden nur verpackte Kartoffelchips gezählt (frittiert und gebacken), und der Wert wird auf Kanalebene überprüft und mit einer regionsspezifischen Progression der durchschnittlichen Verkaufspreise verknüpft, anstatt eine einzige gemischte Preiskurve zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 59,67 Mrd. USD (2026) | |
| Branchenforschungsanbieter A | 41,24 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und ein langsameres Wachstumsprofil, und die veröffentlichte Ansicht wird mit breiteren Segmentaufschlüsselungen präsentiert, die verschieben können, was als Kartoffelchips gegenüber benachbarten Snack-Kategorien gezählt wird. |
| Branchenforschungsanbieter B | 36,10 Mrd. USD (2025) | Der gemeldete Wert erscheint konservativer aufgrund niedrigerer impliziter Preisgestaltung und niedrigerem Wachstum, und die Abdeckung hebt ausgewählte Länderprognosen und Kategorieaufteilungen hervor, die möglicherweise nicht vollständig mit einem einheitlichen globalen Kanal- und Packungsgrößenmix-Aufbau übereinstimmen. |
Zusammengenommen ergibt sich die Streuung hauptsächlich aus der Umfangsgenauigkeit, der Jahresauswahl und der Art und Weise, wie Preisgestaltung und Mix in Wert umgerechnet werden. Indem die Eingangsgrößen auf klare Nachfragesignale zurückführbar gehalten und die Annahmen mit praktischem Kanal-Feedback überprüft werden, bleibt unsere Schätzung ausgewogen und für die Planung reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kartoffelchips-Markt derzeit?
Der Kartoffelchips-Markt wird im Jahr 2026 auf 59,67 Milliarden USD geschätzt und soll bis 2031 einen Wert von 80,25 Milliarden USD erreichen.
Welche Region wird in den nächsten fünf Jahren am schnellsten wachsen?
Der Asien-Pazifik-Raum soll mit einer CAGR von 6,85 % wachsen, angetrieben durch steigende städtische Einkommen und die wachsende Akzeptanz westlicher Snacks.
Wie beeinflussen Gesundheitstrends die Produktentwicklung?
Gebackene und Bio-Chips entwickeln sich mit einer CAGR von 6,98 %, da Marken auf den Druck durch Nährwertkennzeichnung und die Verbrauchernachfrage nach gesünderen Optionen reagieren.
Welche Rolle spielt der E-Commerce beim Verkauf von Kartoffelchips?
Online-Einzelhandelsgeschäfte verzeichnen eine CAGR von 7,05 % und profitieren von Direktvertriebsmodellen an Verbraucher, Snack-Abonnementboxen und der Bequemlichkeit der Lieferung an die Haustür.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
