
Markt für Systemintegration Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
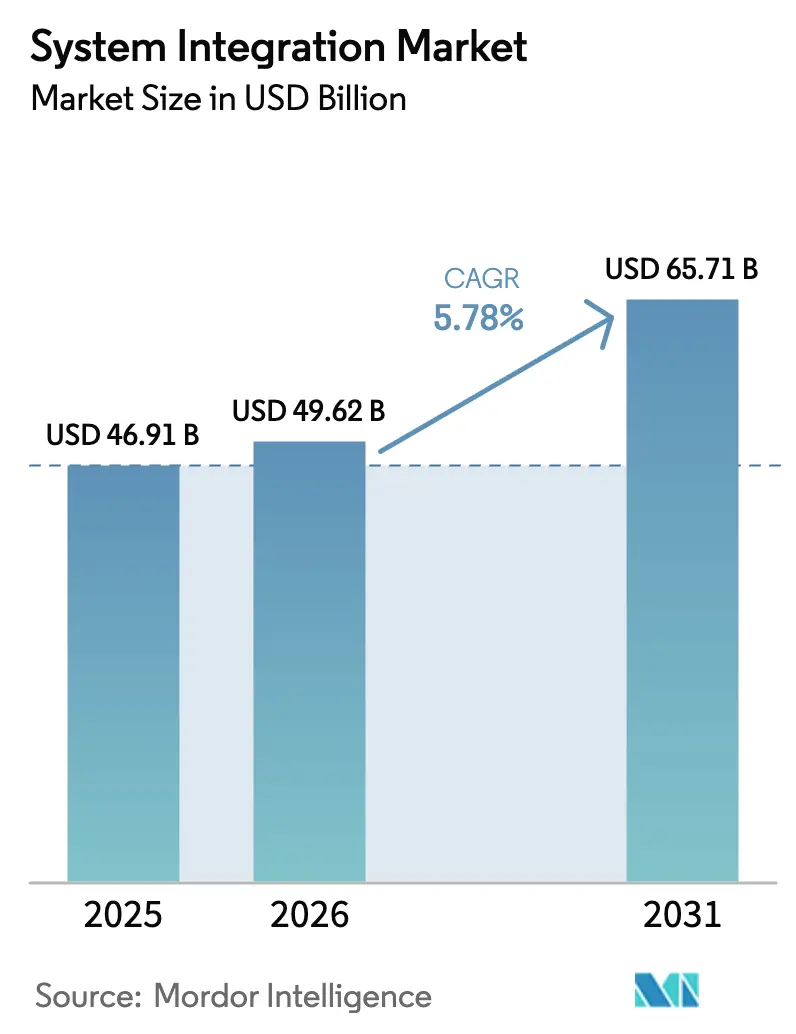
| Marktgröße (2026) | 49.62 Milliarden US-Dollar |
| Marktgröße (2031) | 65.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.78 % |
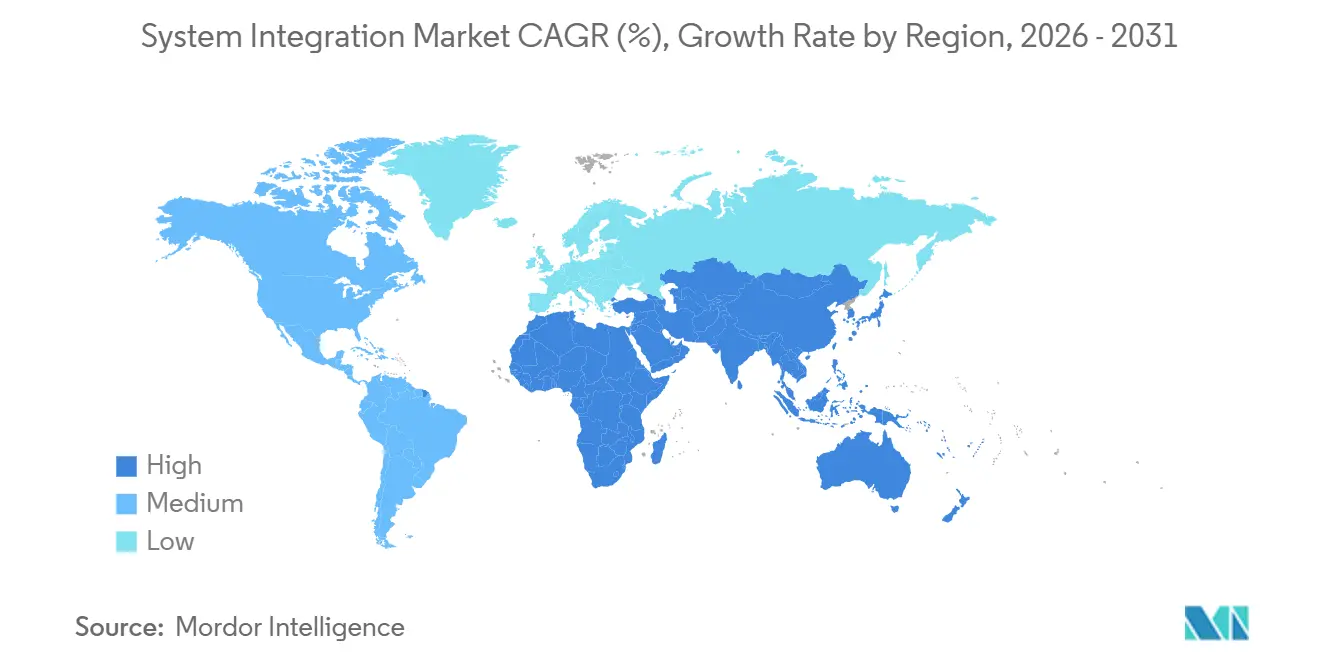
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
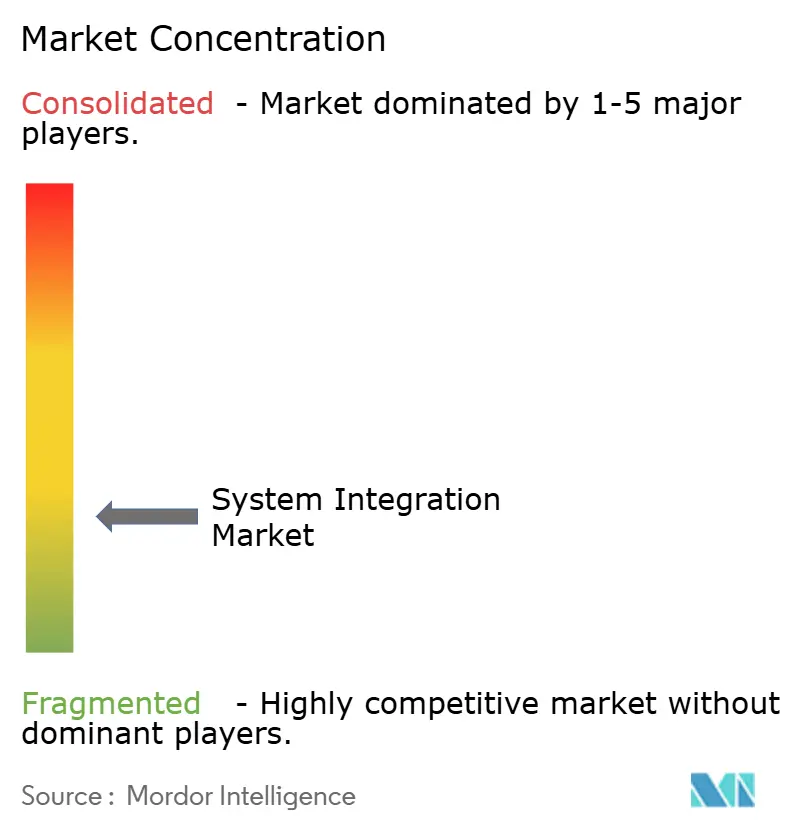
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Systemintegration von Mordor Intelligence
Die Marktgröße für Systemintegration wurde im Jahr 2025 auf 46,91 Milliarden USD geschätzt und soll von 49,62 Milliarden USD im Jahr 2026 auf 65,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,78 % während des Prognosezeitraums (2026–2031). Die steigende Nachfrage nach Orchestrierungsschichten, die On-Premise-, Multi-Cloud- und Edge-Workloads vereinheitlichen, verändert den Umsatzmix weg von einmaligen Migrationsprojekten hin zu langfristigen Managed Services. Verbindliche Vorschriften zur Cyberresilienz auf beiden Seiten des Atlantiks rücken die Integration in den Mittelpunkt der Corporate-Governance-Agenden, während der Ausbau von 5G und Edge die Latenzbudgets verringert und die Anforderungen an die Echtzeit-Datensynchronisierung erhöht. Hyperscaler bündeln Integration nativ in ihre Cloud-Plattformen, was die Lizenzmargen für unabhängige Middleware-Anbieter komprimiert, aber die adressierbaren Workloads für beratungsgeführte Integratoren erweitert. Der Fachkräftemangel bei Integrationsarchitekten und die angesammelte technische Schuld in Mainframe-Beständen bremsen das Wachstum, schaffen jedoch auch höhermargige Beratungsmöglichkeiten, wenn Unternehmen auf Modernisierungsengpässe stoßen.
Wichtigste Erkenntnisse des Berichts
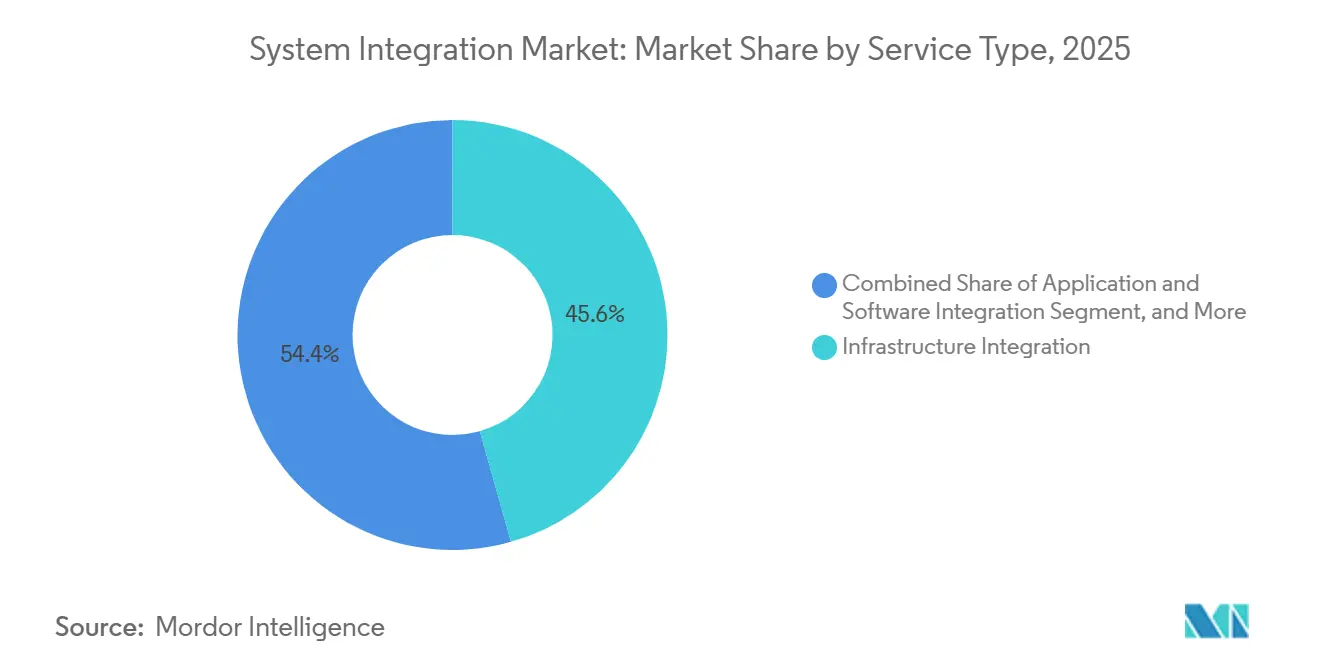
- Nach Servicetyp führte die Infrastrukturintegration im Jahr 2025 mit einem Marktanteil von 45,61 % am Markt für Systemintegration, während die Anwendungs- und Softwareintegration bis 2031 das schnellste Wachstum mit einer CAGR von 6,33 % verzeichnen soll.
- Nach Bereitstellungsmodus dominierten On-Premise-Installationen im Jahr 2025 mit einem Umsatzanteil von 59,16 %, während cloudbasierte Integrationsplattformen bis 2031 mit einer CAGR von 6,16 % wachsen sollen.
- Nach Endnutzerbranche entfielen im Jahr 2025 27,83 % der Ausgaben auf IT und Telekommunikation, während Gesundheitswesen und Biowissenschaften bis 2031 mit einer CAGR von 7,71 % wachsen sollen.
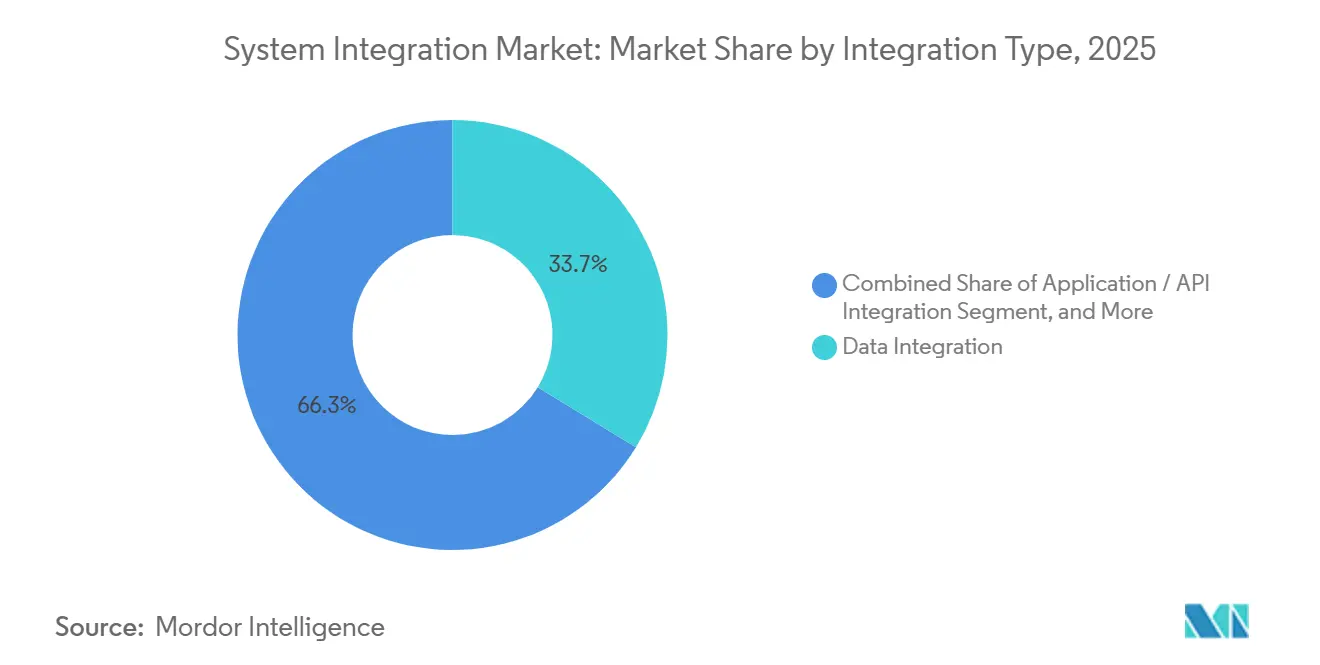
- Nach Integrationstyp entfielen im Jahr 2025 33,74 % des Umsatzes auf die Datenintegration, und die Anwendungs- und API-Integration soll bis 2031 mit einer CAGR von 6,52 % zulegen.
- Nach Unternehmensgröße entfielen im Jahr 2025 62,46 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen im Prognosezeitraum mit einer CAGR von 6,19 % wachsen sollen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 38,91 %, während Asien-Pazifik mit einer CAGR von 6,83 % bis 2031 den schnellsten regionalen Anstieg verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wechsel zu hybriden Multi-Cloud-Integrationsarchitekturen | +1.2% | Global, Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| 5G- und Edge-Computing-Rollouts mit Anforderungen an Orchestrierung mit geringer Latenz | +0.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Schnelle IT-OT-Konvergenz in der intelligenten Fertigung | +1.0% | Fertigungszentren in Asien-Pazifik und Europa, Ausweitung auf Südamerika | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Einhaltung von Cybersicherheitsanforderungen | +0.8% | Europa und Nordamerika, Einfluss breitet sich auf Asien-Pazifik aus | Kurzfristig (≤ 2 Jahre) |
| Upgrades von Unterseekabeln erzwingen Software-Neuausrichtung auf Carrier-Niveau | +0.4% | Global, frühe Auswirkungen auf transozeanische Routen | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Integrationsplattform als Code zur Reduzierung der Zeit bis zur Wertschöpfung | +0.7% | Frühe Anwender in Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wechsel zu hybriden Multi-Cloud-Integrationsarchitekturen
Unternehmen verteilen Workloads heute auf drei oder mehr Hyperscaler neben verbleibenden On-Premise-Beständen – ein Muster, das durch eine Umfrage aus dem Jahr 2025 bestätigt wurde, die einen Anstieg der Multi-Cloud-Nutzung auf 72 % der Großunternehmen ergab. Integrationsplattformen, die divergierende APIs, Identitätsmodelle und Datensouveränitätsbeschränkungen übersetzen, sind daher zu strategischen Steuerungsebenen geworden. Finanzinstitute teilen Kundendaten auf souveräne Clouds auf, während sie Analysen an globale Anbieter auslagern, was die Integrationspunkte vervielfacht. Die Auslagerungsrichtlinien der Europäischen Zentralbank aus dem Jahr 2024 verlangen Ausstiegsstrategien und Interoperabilität, was die Ausgaben für Orchestrierung weiter beschleunigt.[1]„Leitlinien zur Auslagerung an Cloud-Dienstleister,” Europäische Zentralbank, bankingsupervision.europa.eu Architekten wechseln zu ereignisgesteuerten Designs und Service-Meshes, die die Infrastruktur abstrahieren und nahezu in Echtzeit arbeitende Datengeflechte über hybride Umgebungen hinweg ermöglichen.
5G- und Edge-Computing-Rollouts mit Anforderungen an Orchestrierung mit geringer Latenz
Eigenständige 5G-Netze verlagern die Rechenleistung an den Edge, wo Latenzbudgets im Millisekundenbereich Hin- und Rückwege zu zentralen Rechenzentren verbieten. Die globalen 5G-Abonnements erreichten Mitte 2025 1,9 Milliarden, wobei Network Slicing dedizierte industrielle Kanäle schafft.[2]„Ericsson Mobility Report,” Ericsson, ericsson.com Fertigungsanlagen setzen Edge-Gateways ein, die Sensordaten vorverarbeiten, bevor sie mit Enterprise-Resource-Planning-Systemen in der Cloud synchronisiert werden. Telekommunikationsanbieter plattformieren ihre Betriebsunterstützungssysteme neu, um 5G-Kern-APIs bereitzustellen, was die Nachfrage nach Middleware auf Carrier-Niveau antreibt. Die IMT-2020-Standards der ITU, die 2024 abgeschlossen wurden, kodifizieren Benchmarks für ultrazuverlässige Kommunikation mit geringer Latenz, die Integrationsanbieter nun erfüllen müssen. Die Edge-to-Cloud-Orchestrierung ist daher unerlässlich, um 5G-Investitionen zu monetarisieren, anstatt sie als optionales Upgrade zu behandeln.
Schnelle IT-OT-Konvergenz in der intelligenten Fertigung
Fabriken verbinden speicherprogrammierbare Steuerungen und Prozessleitsysteme mit der Unternehmensanalytik und überbrücken damit die historische Kluft zwischen Betriebs- und Informationstechnologie. Siemens AG meldete im Jahr 2025 ein Wachstum von 28 % im Jahresvergleich bei Aufträgen für industrielle Edge- und Integrationssoftware, was die Nachfrage bei Automobil- und Elektronikherstellern unterstreicht.[3]„Geschäftsbericht 2025,” Siemens AG, siemens.com Das Sicherheitsrahmenwerk ISA/IEC 62443 ist mittlerweile eine Grundvoraussetzung und zwingt Plattformen dazu, Credential-Trennung und Anomalieerkennung zu integrieren. Staatliche Programme wie Deutschlands Industrie 4.0 und Chinas Made in China 2025 knüpfen Subventionen an nachweisbare Verbesserungen der Ausgabequalität und der Transparenz der Lieferkette, was Brownfield-Integrationsprojekte intensiviert, die bestehende Automatisierungsanlagen nachrüsten statt ersetzen.
Vorschriften zur Einhaltung von Cybersicherheitsanforderungen
Die NIS2-Richtlinie der Europäischen Union erweiterte die Definition kritischer Infrastrukturen und verlangte bis Oktober 2024 Berichte zur Lieferkette, was Integratoren dazu zwingt, Compliance-Prüfungen in der Middleware zu automatisieren. Gleichzeitig verpflichtete die Cybersecurity and Infrastructure Security Agency der Vereinigten Staaten zu Software-Stücklisten für Bundesbeschaffungen und zwang Anbieter, Komponentenmetadaten offenzulegen. Oracles Veröffentlichung von Integration Cloud 3.0 im Jahr 2025 mit automatisch generierten Software-Stücklisten veranschaulicht, wie compliance-getriebene Funktionen zu einem Wettbewerbsvorteil geworden sind. Diese Vorschriften verlängern Verkaufszyklen, erhöhen aber den Projektwert durch die Verbindung von rechtlicher Aufsicht, Audit-Trail-Design und kontinuierlicher Überwachung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierender Fachkräftemangel bei Integrationsarchitekten | -0.9% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kostenüberschreitungen durch technische Schulden in Legacy-Beständen | -0.7% | Nordamerika und Europa, aufkommende Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Risiko der Anbieterabhängigkeit bei Hyperscaler-Diensten | -0.5% | Global, verstärkt in Europa | Mittelfristig (2–4 Jahre) |
| Steigende Belastung durch Scope-3-ESG-Berichterstattung verzögert Investitionsausgaben | -0.3% | Europa und Nordamerika, schrittweise in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierender Fachkräftemangel bei Integrationsarchitekten
LinkedIn verzeichnete im Jahr 2025 einen Anstieg der offenen Stellen für Integrationsarchitekten um 34 % im Jahresvergleich, doch die mittlere Zeit bis zur Besetzung überstieg weiterhin 60 Tage. Antrittsprämien und Aktienbeteiligungen treiben die Projektbudgets in die Höhe, während branchenspezifische Wissensanforderungen den Kandidatenpool weiter einengen. Offshore-Personalbesetzung mildert die Kosten in vielen IT-Bereichen, bietet jedoch nur begrenzte Entlastung bei hybrider Integrationsarbeit, die eine Zeitzonenausrichtung mit On-Premise-Teams erfordert. Unternehmen experimentieren mit Low-Code-Tools, um knappe Talente zu strecken, obwohl solche Plattformen in stark angepassten Legacy-Beständen versagen. Es wird erwartet, dass der Mangel bis 2028 anhält und die erreichbare Wachstumsgeschwindigkeit des Marktes begrenzt.
Kostenüberschreitungen durch technische Schulden in Legacy-Beständen
Eine Deloitte-Umfrage aus dem Jahr 2025 ergab, dass 68 % der Großunternehmen technische Schulden als das primäre Hindernis für die digitale Transformation einstuften, wobei Integrationsprojekte im Durchschnitt 23 % Kostenüberschreitungen aufwiesen. Undokumentierte Abhängigkeiten in COBOL-Systemen erschweren Verbindungen zu Echtzeit-Zahlungsschienen wie dem FedNow-Dienst, der eine Verarbeitung unter einer Sekunde erfordert. Datenqualitätsmängel treten zutage, sobald Silos überbrückt werden, was ungeplante Bereinigungsinitiativen auslöst, die das Budget aufzehren. Festpreisverträge verlagern das Überschreitungsrisiko auf Anbieter, was große Integratoren mit Bilanzkraft begünstigt, aber mittelgroße Spezialisten unter Druck setzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Infrastrukturintegration führt, Anwendungskonnektivität gewinnt an TempoDie Infrastrukturintegration machte im Jahr 2025 45,61 % des Marktanteils für Systemintegration aus, was den Bedarf an der Orchestrierung von Servern, Speicher und Netzwerken über hybride Bestände hinweg unterstreicht. Finanzinstitute und Behörden sind nach wie vor auf eng kontrollierte On-Premise-Hubs angewiesen, sodass die Einnahmen aus Verkabelung, Virtualisierung und Resilienz-Engineering stabil bleiben. Anbieter bündeln nun Überwachung, Patch-Management und Kapazitätsplanung in ergebnisbasierte Verträge, was die Vertragslaufzeiten verlängert und den Umsatzfluss verstetigt.
Die Anwendungs- und Softwareintegration expandiert unterdessen bis 2031 mit einer CAGR von 6,33 %, da Unternehmen API-first-Modelle bevorzugen, die mobile Apps und Analysen von Back-End-Kernen entkoppeln. Der Wandel verwischt die Grenzen zwischen Infrastruktur- und Anwendungsschicht, da dieselben Orchestrierungsmaschinen sowohl Kubernetes-Cluster als auch Gateway-Endpunkte verwalten. IBMs Übernahme von Apptio für 4,6 Milliarden USD im Jahr 2023 verdeutlichte die Nachfrage nach Kostensteuerungstools, die Integrationsbudgets rationalisieren. Anbieter, die Infrastrukturbereitstellung und Anwendungskonnektivität in einem einzigen Managed Service bündeln können, gewinnen einen wachsenden Anteil am Markt für Systemintegration.


Nach Bereitstellungsmodus:
On-Premise dominiert heute, Cloud-Plattformen beschleunigen sichOn-Premise-Installationen machten im Jahr 2025 59,16 % des Umsatzes aus, was Datensouveränitätsregeln und den erheblichen installierten Bestand an Middleware widerspiegelt, die regulierte Workloads unterstützt. Selbst bei der Modernisierung von Edge-Knoten verlängern Banken und Behörden ihre Kapitalinvestitionszyklen, indem sie die physische Kontrolle über unternehmenskritische Integrations-Hubs bevorzugen. Dieser Ansatz spiegelt ihre Präferenz für die direkte Aufsicht und Sicherheit kritischer Infrastrukturen wider und gewährleistet Zuverlässigkeit sowie die Minimierung potenzieller Risiken im Zusammenhang mit externen Abhängigkeiten.
Cloudbasierte Integrationsplattformen wachsen bis 2031 mit einer CAGR von 6,16 %, da Abonnementpreise, automatische Skalierung und kontinuierliche Updates für mittelständische Unternehmen attraktiv sind. MuleSoft berichtete, dass 64 % seiner neuen Bereitstellungen im Jahr 2025 cloud-nativ waren, gegenüber 48 % zwei Jahre zuvor. Der EU-Datengesetz, das im September 2025 in Kraft trat, gewährt Unternehmen Datenportabilitätsrechte, senkt die Wechselkosten und fördert Experimente. Hybride Control-Plane-Muster, bei denen Daten On-Premise verbleiben, die Orchestrierungslogik jedoch in der Cloud läuft, bilden nun die Grundlage vieler Machbarkeitsnachweise und erweitern den gesamten Markt für Systemintegration.
Nach Endnutzerbranche:
IT-Telekommunikation bleibt größte Branche, Gesundheitswesen holt aufIT und Telekommunikation machten im Jahr 2025 27,83 % der Ausgaben aus, da Netzbetreiber 5G-Kernnetze, Abrechnungssysteme und Customer-Experience-Stacks in Carrier-Meshes integrieren, die eine Verfügbarkeit von fünf Neunen gewährleisten. Deterministische Orchestrierung, angetrieben durch konstante Verkehrsspitzen und die Notwendigkeit, Service-Level-Garantien einzuhalten, spielt eine entscheidende Rolle bei der Aufrechterhaltung der betrieblichen Effizienz. Diese Nachfrage sorgt dafür, dass die Vertragswerte hoch bleiben, was ihre Bedeutung bei der Verwaltung komplexer Netzwerkumgebungen widerspiegelt.
Gesundheitswesen und Biowissenschaften sollen das schnellste Wachstum verzeichnen und bis 2031 mit einer CAGR von 7,71 % wachsen, gestützt auf US-amerikanische Interoperabilitätsvorschriften, die ab Januar 2026 gelten. Krankenhäuser, die elektronische Patientenaktenplattformen mit Kostenträgern verbinden, treiben spezialisierte Arbeit mit Fast Healthcare Interoperability Resources APIs voran. Fertigung, BFSI und öffentliche Hand bleiben bedeutende Beitragsleister, aber Interoperabilitätsregeln und der Austausch von Patientendaten rücken das Gesundheitswesen in den Vordergrund neuer Geschäftsabschlüsse im Markt für Systemintegration.
Nach Integrationstyp:
Daten-Workloads dominieren, API-Datenverkehr steigtDie Datenintegration machte im Jahr 2025 33,74 % des Umsatzes aus, was die anhaltende Nachfrage nach Extrahieren-Transformieren-Laden-Pipelines, Datenvirtualisierung und Master-Data-Management widerspiegelt, die Analyse- und KI-Engines speisen. Unternehmen, die Data Lakes konsolidieren, priorisieren weiterhin Zuverlässigkeit und Herkunftswerkzeuge und erkennen diese als wesentliche Komponenten für die Aufrechterhaltung der Datenintegrität und Rückverfolgbarkeit an. Infolgedessen bleibt die Investition in diesem Bereich beständig und widerstandsfähig.
Die Anwendungs- und API-Integration steigt bis 2031 mit einer CAGR von 6,52 %, da Microservices monolithische Enterprise-Service-Busse ersetzen. Red Hat verzeichnete im Jahr 2025 einen Anstieg der Einführung von OpenShift Service Mesh um 41 %, was den Appetit auf verschlüsseltes Service-to-Service-Traffic-Shaping in Container-Umgebungen unterstreicht. Einheitliche Plattformen, die Daten-, API- und Ereignismuster unterstützen, reduzieren nun die Tool-Proliferation und machen ganzheitliche Stacks zu einem Muss für Käufer, die den Markt für Systemintegration optimieren möchten.
Nach Unternehmensgröße:
Großunternehmen verankern die Nachfrage, KMU schließen LückenIm Jahr 2025 dominierten Großunternehmen die Umsatzlandschaft mit einem Anteil von 62,46 %. Ihre weitläufigen globalen Bestände und strengen Prüfungsanforderungen erfordern erstklassige Orchestrierung, Governance und Support. Accenture, IBM und Tata Consultancy Services haben ihren Status als führende Anbieter gefestigt und spielen eine zentrale Rolle bei der Steuerung mehrjähriger Transformationen über zahlreiche Systeme hinweg. Diese Unternehmen nutzen ihr Fachwissen, um umfassende Lösungen bereitzustellen, die es Unternehmen ermöglichen, den Betrieb zu modernisieren und strategische Ziele effektiv zu erreichen.
Kleine und mittlere Unternehmen (KMU) befinden sich unterdessen auf einem Aufwärtstrend und sollen mit einer CAGR von 6,19 % wachsen. Dieser Anstieg ist größtenteils auf den Aufstieg von Low-Code-Tools zurückzuführen, die die Konnektivität demokratisieren. Unternehmen wie Workato und Zapier stehen an der Spitze und bieten visuelle Designer und vorgefertigte Konnektoren an, die Entwicklungszyklen erheblich verkürzen. Darüber hinaus ermöglichen Cloud-Event-Busse, insbesondere AWS EventBridge, KMU, traditionelle Legacy-Middleware zu umgehen. Dieser Sprung schließt nicht nur bestehende Fähigkeitslücken, sondern erweitert auch den adressierbaren Markt innerhalb der weitläufigen Systemintegrationsbranche.
Geografische Analyse
Markt für Systemintegration in Nordamerika
Im Jahr 2025 hielt Nordamerika mit 38,91 % den dominanten Anteil am Markt für Systemintegration, angetrieben durch bundesweite Zero-Trust-Mandate und den Drang zur Modernisierung des Bankenwesens. Das U.S. Office of Management and Budget betont identitätszentrierte Kontrollen und stützt sich auf eine detaillierte Durchsetzung von Richtlinien in hybriden Umgebungen. Unterdessen gleichen kanadische Unternehmen ihre Datenschutzrahmen an die ihrer grenzüberschreitenden Pendants an.
Markt für Systemintegration im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 6,83 % wachsen – die höchste Rate unter allen Regionen. Chinas Programm für neue Infrastruktur finanziert 5G, das industrielle Internet und den Aufbau von Rechenzentren, die alle eine robuste Orchestrierung erfordern. Indiens Unified Payments Interface verarbeitete im Dezember 2025 11,4 Milliarden Transaktionen und verdeutlicht damit das Ausmaß der Echtzeit-Integrationsworkloads. Japan und Südkorea beschleunigen Ökosysteme für intelligente Fabriken und autonome Fahrzeuge, die jeweils zusätzliche Edge-to-Cloud-Komplexität mit sich bringen.
Markt für Systemintegration in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, das durch den Digital Operational Resilience Act und NIS2 angetrieben wird, die gemeinsam Dokumentation, Vorfallsmeldung und Drittanbieter-Risikotests vorschreiben. Deutschland treibt die IT-OT-Konvergenz in der Automobil- und Maschinenbaubranche voran, Frankreich erweitert Open-Banking-APIs, und das Vereinigte Königreich navigiert die post-Brexit-Divergenz, die die Kosten für grenzüberschreitende Orchestrierung erhöht. Südamerika, der Nahe Osten und Afrika bleiben kleinere Segmente, doch Projekte für intelligente Städte und Energienetze in Brasilien, den Vereinigten Arabischen Emiraten und Saudi-Arabien erweitern den globalen Markt für Systemintegration stetig.

Regulatorisches Umfeld
Systemintegrationsprogramme werden zunehmend von Vorschriften geprägt, die Interoperabilität, Rückverfolgbarkeit und Drittanbieter-Risikokontrollen in hybriden Umgebungen vorschreiben. In Europa hat sich die Durchsetzung von der Rahmensetzung hin zur Aufsicht und Spezifikation verschoben, einschließlich der Überprüfung des Digital Markets Act (DMA) der Europäischen Kommission im Jahr 2026 und der Umsetzungsberichte, die Interoperabilitätsthemen wie die Anforderungen an verbundene Geräte für Apple behandelten, was die Notwendigkeit für Integratoren verstärkt, Interoperabilität und Governance auf API-Ebene über Ökosysteme hinweg zu operationalisieren.
Auch die Prüfung der Cyber-Resilienz und der Telekommunikationssicherheit wirkt sich auf den Umfang der Integration und die Bereitstellungsmodelle aus, insbesondere dort, wo Workloads regulierte Kommunikationsnetze und kritische Dienste berühren. In den Vereinigten Staaten deuten Maßnahmen der Federal Communications Commission im Jahr 2026, einschließlich nationalsicherheitsbezogener Entscheidungen zur Genehmigung von Telekommunikationsdiensten, auf eine Compliance-Belastung in Bezug auf Lieferantenherkunft, Netzwerkzugang und Prüfbarkeit hin, die Systemintegratoren in Design, Beschaffung und Managed Operations über Multi-Vendor-Umgebungen hinweg einbauen müssen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Strategie- und Architekturberatung über Lösungsdesign, Plattform- und Konnektorauswahl, Implementierung, Testing bis hin zu langfristigen Managed Services. Zu den Inputs gehören Hyperscaler-Dienste und Marktplätze (Cloud-Integration, Eventing, Identität), Unternehmensanwendungs- und Datenbankplattformen (ERP/CRM/HCM), Integrationswerkzeuge (API-Management, iPaaS, Service Mesh sowie Datenaufnahme/ETL), Cybersicherheitskontrollen (SBOM, Zero-Trust, Logging) sowie Edge-/IoT-Gateways für die IT-OT-Konvergenz. Die Umsetzung erfolgt durch globale Systemintegratoren, regionale Integratoren und spezialisierte Boutique-Anbieter, typischerweise mit Programm-Governance und Compliance-Dokumentation.
Engpässe konzentrieren sich auf die Kapazität von Integrationsarchitekten, das Abhängigkeitsmapping in Legacy-Umgebungen und die physische Infrastruktur hinter Workloads mit hohem Durchsatz (Rechenzentrumsverbindungen und optische Konnektivität). Partnerschaften und Ökosysteme prägen zunehmend den Zugang zu ermöglichender Infrastruktur und Plattformen, wie die strategische Partnerschaft von 3M mit Microsoft im Juli 2026 zur Bereitstellung optischer Konnektivitätstechnologie innerhalb der Azure-Infrastruktur zeigt, zusammen mit dem Einsatz von Microsoft AI für die Unternehmenstransformation. Dies verdeutlicht, wie Integratoren über Cloud-, Hardware-Konnektivitäts- und Software-Ebenen hinweg koordinieren, um End-to-End-Ergebnisse zu liefern.
Wettbewerbslandschaft
Im Jahr 2025 kontrollierten die Top-10-Anbieter etwa 40 % des globalen Umsatzes, was eine moderate Konzentration zeigt und gleichzeitig Raum für regionale Spezialisten lässt. Accenture, IBM und Tata Consultancy Services nutzen globale Lieferzentren und Branchenbeschleuniger, um mehrjährige Transformationsaufträge zu gewinnen. Hyperscaler integrieren unterdessen native Konnektoren, was nicht nur die Middleware-Margen komprimiert, sondern auch die gesamten Workloads erweitert.
Oracle und SAP schützen ihre Enterprise-Resource-Planning-Franchises, indem sie Konnektoren und Ereignisströme in ihre Anwendungssuiten bündeln und damit Kunden ansprechen, die eine Verantwortlichkeit bei einem einzigen Anbieter wünschen. MuleSoft, Red Hat und EPAM Systems erschließen profitable Nischen im API-Management, in Service-Meshes und in der Nearshore-agilen Lieferung. Cisco und Siemens AG schlossen 2024 eine Partnerschaft, um vorintegrierte Netzwerk- und Industrieautomatisierungspakete zu liefern, was einen Trend zu vertikalisierten, schlüsselfertigen Blueprints veranschaulicht.
Die Wettbewerbsdifferenzierung hängt zunehmend von KI-gestütztem Mapping, Compliance-as-Code und Edge-nativer Orchestrierung ab. Cognizants Zusage von 300 Millionen USD für den gemeinsamen Aufbau von Google Cloud-Beschleunigern im Jahr 2025 verdeutlicht Investitionen, die darauf abzielen, die Zeit bis zur Wertschöpfung zu verkürzen. Anbieter, die proprietären Mehrwert mit Open-Source-Interoperabilität in Einklang bringen können, sind am besten positioniert, um inkrementelle Marktanteile zu gewinnen, während sich der Markt für Systemintegration weiterentwickelt.
Marktführer in der Systemintegrationsbranche
Accenture plc
IBM Corporation
Tata Consultancy Services Limited
Oracle Corporation
BAE Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Systemintegration
- Accenture plc
- IBM Corporation
- Tata Consultancy Services Limited
- Oracle Corporation
- BAE Systems plc
- Wipro Limited
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- Infosys Limited
- MDS Systems Integration
- Capgemini SE
- Tech Mahindra Limited
- Siemens AG
- Fujitsu Limited
- CGI Inc.
- DXC Technology Company
- Cisco Systems, Inc.
- HCL Technologies Limited
- Hitachi Vantara LLC
- Atos SE
- SAP SE
- NEC Corporation
- NTT DATA Corporation
- EPAM Systems, Inc.
- MuleSoft LLC
- Red Hat, Inc.

Marktchancen und Zukunftsaussichten
Compliance-getriebene Integration ist eine wiederkehrende Quelle höherwertiger Arbeit, bei der Kunden Prüfbarkeit, Transparenz der Softwarekomponenten und kontrollierte Interoperabilität über Lieferanten und Plattformen hinweg benötigen. Europäische Auslöser umfassen die NIS2-Verpflichtungen (wobei viele Anforderungen an Fristen im Oktober 2024 gebunden sind) und den EU Data Act, der im September 2025 in Kraft tritt, wobei beide die Nachfrage nach Integrationsmustern erhöhen, die Datenportabilität, kontrollierte API-Offenlegung und ausstiegsfähige Architekturen über Multi-Cloud- und On-Premise-Bereitstellungen hinweg unterstützen.
Ereignisgesteuerte Datengeflechte, Streaming und Edge-to-Cloud-Orchestrierung erweitern die Whitespace-Bereiche, insbesondere in Telekommunikations- und IT-OT-Umgebungen, in denen sich Latenz- und Synchronisationsanforderungen verschärfen. Branchenbewegungen wie der Abschluss der Confluent-Übernahme durch IBM im März 2026 und der frühere Abschluss der StreamSets- und webMethods-Integrationsressourcen im Juli 2024 weisen auf eine anhaltende Betonung der Echtzeit-Datenbewegung und Integrationswerkzeuge hin, was für Integratoren plattformzentriertere Engagement-Modelle schafft. Gleichzeitig verstärken Infrastrukturausbauten im KI-Zeitalter, einschließlich großer Halbleiter- und Rechenzentrumsinvestitionen im Jahr 2026 (beispielsweise die von Intel angekündigte Investition von 5 Milliarden EUR in Leixlip), die Nachfrage nach Integration über Rechenleistung, Daten, Sicherheitskontrollen und operative Workflows hinweg, da Unternehmen KI-gestützte Dienste über verteilte Umgebungen hinweg skalieren.
Recent Industry Developments in Markt für Systemintegration
- Juni 2026: Accenture kündigte eine strategische Investition in AlphaSense über Accenture Ventures an und ging eine Partnerschaft ein, um KI-gestützte Marktintelligenz in Unternehmens-Workflows zu integrieren. Der Schritt stärkt die agentenbasierte KI-Bereitstellung von Accenture, indem externe Intelligenzsignale in Entscheidungs- und Betriebssysteme integriert werden, die typischerweise komplexe Daten-, API- und Governance-Integration erfordern.
- März 2026: IBM schloss die Übernahme von Confluent für etwa 11 Milliarden USD ab, um die Echtzeit-Datenstreaming-Fähigkeiten über sein KI- und Automatisierungsportfolio hinweg zu erweitern. Die Transaktion erhöht die strategische Bedeutung streaming-basierter Architekturen in Integrationsprogrammen, da Unternehmen Ereignisdaten mit Anwendungen, Analytik und KI-Agenten mit strengeren Latenz- und Governance-Anforderungen verbinden.
- Juli 2024: IBM schloss die Übernahme von StreamSets und webMethods von Software AG ab, um die Fähigkeiten in den Bereichen Datenaufnahme, Integration und API-Management zu stärken. Dies erhöhte die Werkzeugtiefe für Modernisierungsprojekte, die spröde Punkt-zu-Punkt-Verbindungen durch geregelte Integrationsplattformen ersetzen, die On-Premise- und Cloud-Umgebungen umfassen.


Markt für Systemintegration Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Systemintegrationsmarkt definiert als Umsatz, der aus der Planung, Gestaltung, dem Aufbau, der Verbindung und dem Testen von Multi-Vendor-IT- und OT-Systemen erzielt wird, damit diese für einen Endkunden als eine einzige Lösung funktionieren.
Ausschlüsse des Umfangs: Wir schließen reine Softwarelizenzeinnahmen und eigenständige IT-Personaldienstleistungen aus, die nicht als Integrationsprojekt oder integrationsgeführte Managed Services verkauft werden.
Übersicht der Segmentierung
- Nach Servicetyp
- Infrastrukturintegration
- Anwendungs- und Softwareintegration
- Beratung und Advisory
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Öffentliche Hand und Versorgungsunternehmen
- Energie und Öl und Gas
- Einzelhandel und E-Commerce
- Luft- und Raumfahrt sowie Verteidigung
- Automobil
- Sonstige Endnutzerbranchen
- Nach Integrationstyp
- Datenintegration
- Prozess-/Workflow-Integration
- Anwendungs-/API-Integration
- Geräte-/IoT-Integration
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Festlegung des Nachfragepools und der Angebotslandschaft und bildet anschließend ab, wie sich Integrationsumsätze typischerweise in öffentlichen Aufzeichnungen zeigen. Wir bezogen uns auf öffentliche Quellen wie das US Bureau of Labor Statistics, US-Zensushandeldaten, Eurostat, OECD-Statistiken zur digitalen Wirtschaft und ITU-Indikatoren, um Signale zu Unternehmenstechnologieausgaben und regionale Adoptionsmuster zu verstehen.
Um diese Signale in ein Marktmodell zu übersetzen, nutzten wir zudem Geschäftsberichte von Unternehmen, 10-K-ähnliche Einreichungen, Investorenpräsentationen, Vertragsankündigungen sowie glaubwürdige Verbands- oder Normungsgremien-Publikationen (wie ISO- und NIST-Leitlinien), um zu klären, welche Aktivitäten als Integration im Gegensatz zu angrenzenden Dienstleistungen behandelt werden. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken, Prüfungen auf Sendungsebene für Import und Export bei ausgewählten hardwareintensiven Programmen sowie globale Verträge und Ausschreibungen genutzt, um den Auftragsfluss zu validieren. Die hier aufgeführten Quellen dienen nur der Veranschaulichung, und wir nutzten zusätzliche öffentliche und kostenpflichtige Referenzen, um Datenpunkte während der Analyse zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu prüfen, was branchen- und regionsübergreifend tatsächlich als Systemintegration abgerechnet wird, da Bezeichnungen je nach Vertragssprache variieren können. Wir sprachen mit Delivery-Verantwortlichen, Vertriebs- und Angebotsteams, Kunden-IT-Leitern und Beschaffungskontakten, um den Dienstleistungsumfang, die typische Projektgröße, Preishebel und die Verschiebung zwischen einmaliger Integration und integrationsgeführten Managed Services über die wichtigsten Regionen hinweg zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 14% | APAC: 41% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 35% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 51% | Amerika: 25% |
Marktdimensionierung und Prognose
Die Dimensionierung wurde mittels eines Top-down- und Bottom-up-Ansatzes erstellt, wobei die Gesamtwerte aus Signalen zu Unternehmenstechnologieausgaben rekonstruiert und dann nach Region und Branche in integrationsadressierbare Arbeit gefiltert wurden. In der Praxis nutzt der Top-down-Aufbau Adoptions- und Ausgabenindikatoren, um die Integrationsintensität zu schätzen, und teilt den Pool dann nach gängigen Bereitstellungsarten wie Anwendungsintegration, Infrastrukturintegration und OT-IT-Integration auf, sofern anwendbar.
Um die Gesamtwerte realistisch zu halten, überprüften wir die Ergebnisse mit gezielten Bottom-up-Prüfungen wie stichprobenartig erhobenen Projektwerten nach Integrationsart, typischen Abrechnungssätzen für Schlüsselrollen und Kanalprüfungen bei großen Vertragsvergaben, und passten das Modell dort an, wo eine klare Lücke auftrat. Genau beobachtete Inputs umfassen die Ausgabenentwicklung bei IT-Dienstleistungen für Großunternehmen, die Durchdringung von Cloud-Migration und hybriden Umgebungen, die Intensität von Cybersicherheits- und Compliance-Programmen, Automatisierungsvorhaben in Fertigung und Versorgungswirtschaft sowie mehrjährige Managed-Services-Anbindungsraten, die zusammen sowohl Volumina als auch Preisgestaltung beeinflussen. Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage stark an makroökonomische Budgets und Programmzeitpläne gebunden ist, und die Szenarien wurden an dem verankert, was Befragte für große Transformationszyklen, Erneuerungsverhalten und Preisentwicklung erwarten. Wenn die Bottom-up-Sichtbarkeit in kleineren Ländern oder Nischenbranchen gering war, nutzten wir Proxy-Verhältnisse aus vergleichbaren Märkten und validierten diese durch Nachfassgespräche vor der Finalisierung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert und anschließend auf ungewöhnliche Sprünge nach Region, Branche und Dienstleistungskategorie überprüft. Wir führen Abweichungsprüfungen gegenüber bekannten Auftragsflussmustern, öffentlichen Ausgabenindikatoren und Umsatzoffenlegungen auf Unternehmensebene durch, um sicherzustellen, dass die Wachstumsraten nicht von der beobachtbaren Nachfrage abweichen.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, bei der Ausreißer untersucht werden, und bei Bedarf werden Experten erneut kontaktiert, um die Ursache einer Abweichung zu klären. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Ereignisse Budgets, Beschaffungsmuster oder regulatorische Anforderungen wesentlich verändern. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Zahlen die zuletzt verfügbaren Informationen widerspiegeln.
Vergleich der globalen Marktschätzung von Mordor Intelligence für Systemintegration mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Systemintegration variieren häufig, da die Dienstleistungsbereiche nahe an Beratung, Outsourcing und produktgeführten Bereitstellungen liegen, sodass unterschiedliche Studien die Grenze an verschiedenen Stellen ziehen. Unterschiede ergeben sich auch aus dem als Ausgangspunkt verwendeten Jahr, der Art und Weise, wie mehrjährige Verträge erfasst werden, und ob Schätzungen nach großen Budgetverschiebungen aktualisiert werden.
Ein häufiger Treiber von Abweichungen ist der Umfang, wobei manche Zahlen breite IT-Dienstleistungen einbeziehen, die nicht integrationsgeführt sind, oder Software- und Cloud-Weiterverkauf enthalten, der als Produktumsatz verbucht wird. Eine weitere Abweichung zeigt sich in der Preis- und Volumenlogik, da manche Schätzungen eine einheitliche Wachstumsrate auf eine einzige IT-Ausgabenreihe anwenden, während andere Änderungen im Projektmix wie Cloud-zu-Hybrid-Integration, OT-IT-Programme und Managed-Services-Anbindungsraten modellieren. Die Tabelle verdeutlicht diese Spannweite, und der engere Gesamtwert ergibt sich daraus, dass nur integrationsgeführte Dienstleistungen gezählt und die Aufteilung anhand von Ausschreibungssignalen und Dienstleistungsmix-Prüfungen validiert werden, was der Art und Weise entspricht, wie der Wert für 2026 von Mordor Intelligence erstellt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,62 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 58,90 Milliarden USD (2026) | Verwendet einen breiteren IT-Dienstleistungsumfang, der Integration mit Beratung und Outsourcing vermischt, und wendet eine höher angenommene Durchdringung von Managed Services an, ohne konsistente Validierung auf Vertragsebene. |
| Branchenverband B | 44,30 Milliarden USD (2025) | Verankert den Wert an einem anderen Basisjahr und stützt sich auf von Mitgliedern gemeldete Aktivitäten, die Nicht-Mitgliedsumsätze und große regionsübergreifende Programme, die über globale Delivery-Center abgewickelt werden, unterzählen können. |
Betrachtet man die drei Zahlen im Zusammenhang, erklärt sich der Großteil der Differenz dadurch, was als Integrationsumsatz gezählt wird und wie der Dienstleistungsmix im Zeitverlauf in Preise umgesetzt wird. Indem die Einbeziehungsregeln an integrationsgeführte Bereitstellung gebunden bleiben und die Annahmen anhand mehrerer Nachfragesignale erneut überprüft werden, bleibt die resultierende Zahl leichter nachvollziehbar und reproduzierbar, wenn das Modell aktualisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie schnell sollen die Ausgaben für hybride Cloud-Systemintegration wachsen?
Die Ausgaben für cloudbasierte Integrationsplattformen sollen zwischen 2026 und 2031 mit einer CAGR von 6,16 % steigen und damit On-Premise-Investitionen übertreffen.
Welche Branche wird bis 2031 die meisten neuen Integrationsausgaben hinzufügen?
Gesundheitswesen und Biowissenschaften sollen die Integrationsausgaben mit einer CAGR von 7,71 % steigern, da Interoperabilitätsvorschriften die Konsolidierung elektronischer Patientenakten vorantreiben.
Warum nennen Unternehmen Talente als Engpass für Integrationsprojekte?
Offene Stellen für Integrationsarchitekten wuchsen im Jahr 2025 um 34 % im Jahresvergleich, und die mittleren Einstellungszyklen überstiegen 60 Tage, was die Projektkosten erhöht und die Zeitpläne verlängert.
Was ist heute der größte regionale Markt für Systemintegration?
Nordamerika führt mit 38,91 % des Umsatzes im Jahr 2025, unterstützt durch Zero-Trust-Vorschriften und die rasche Modernisierung des Finanzdienstleistungssektors.
Wie beeinflussen Hyperscaler den Wettbewerb unter Integrationsanbietern?
Cloud-Anbieter betten native Orchestrierungsdienste ein, die Middleware-Lizenzmargen komprimieren und traditionelle Anbieter zwingen, sich durch Compliance-Funktionen und Multi-Anbieter-Governance-Fähigkeiten zu differenzieren.
Seite zuletzt aktualisiert am:



