
IT-Hardware-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 152.13 Milliarden US-Dollar |
| Marktgröße (2031) | 221.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.78 % |
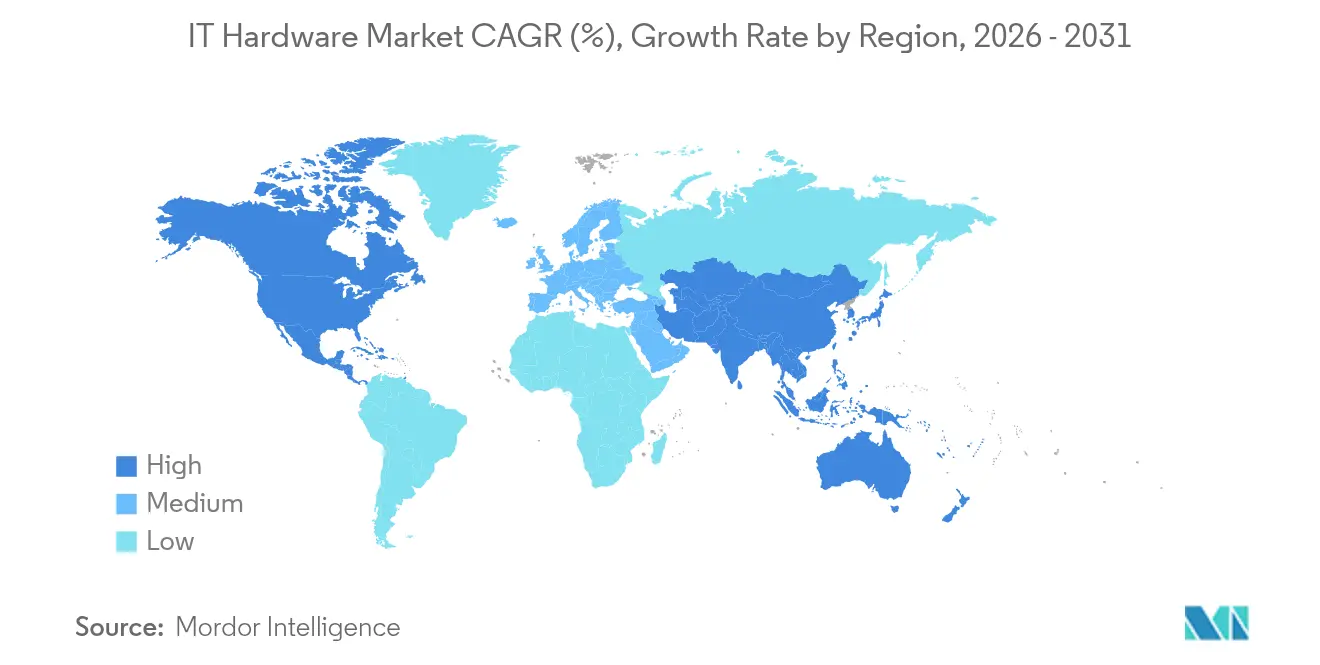
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IT-Hardware-Marktanalyse von Mordor Intelligence
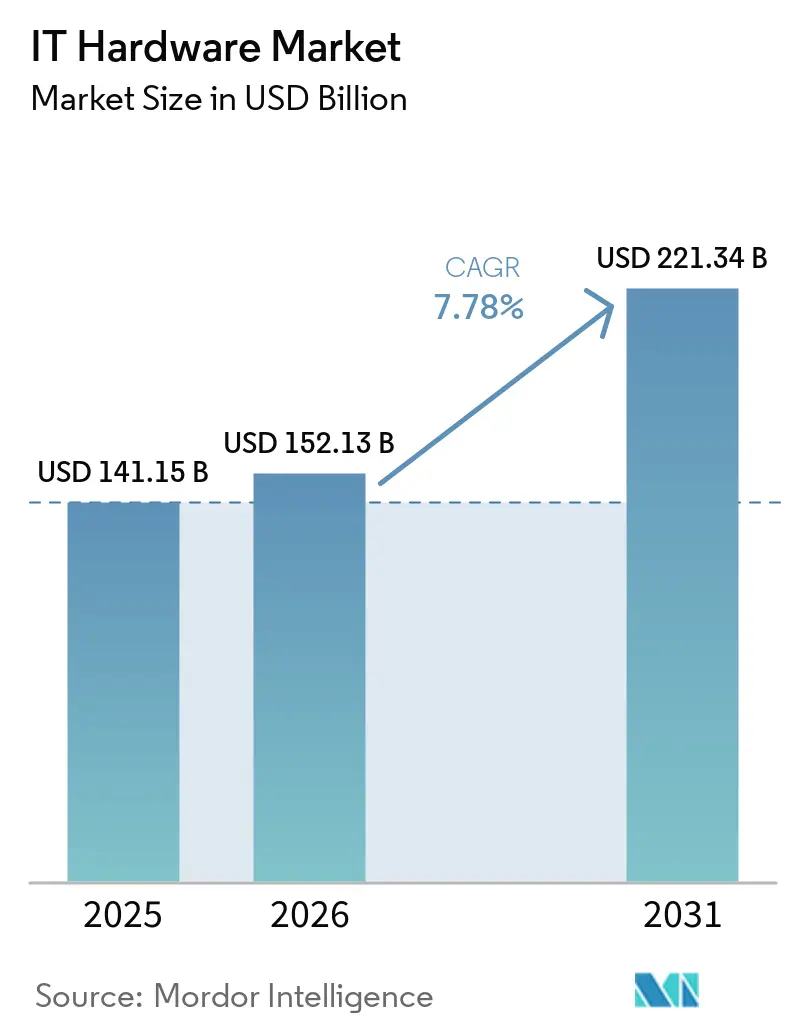
Die globale IT-Hardware-Marktgröße wurde im Jahr 2025 auf 141,15 Milliarden USD geschätzt und soll von 152,13 Milliarden USD im Jahr 2026 auf 221,34 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 7,78 % während des Prognosezeitraums (2026–2031). Die Nachfrage beschleunigt sich, da Unternehmen ihre PCs im Vorfeld des Supportendes von Windows 10 erneuern, KI-fähige Server einsetzen und Anforderungen zur Datensouveränität erfüllen. Nordamerikanische Cloud-Anbieter erweitern weiterhin hyperscalige Rechenzentrumsstandorte, während Hersteller im asiatisch-pazifischen Raum die Produktion mit Edge-Computing modernisieren. Engpässe in der Halbleiterversorgung und Vorschriften zur Entsorgung von Elektroschrott dämpfen den kurzfristigen Schwung, gefährden jedoch nicht die langfristige Wachstumsperspektive. Der Wettbewerb unter den Anbietern intensiviert sich rund um integrierte Rechen-, Speicher- und Netzwerklösungen, die die Bereitstellungszeit verkürzen und die Energieeffizienz verbessern. Direkte OEM-Beziehungen dominieren nach wie vor die Beschaffung in Großunternehmen, doch schnell wachsende Online-Kanäle ermöglichen nun auch kleineren Unternehmen einen erschwinglichen Zugang zu Unternehmenshardware.
Wesentliche Erkenntnisse des Berichts
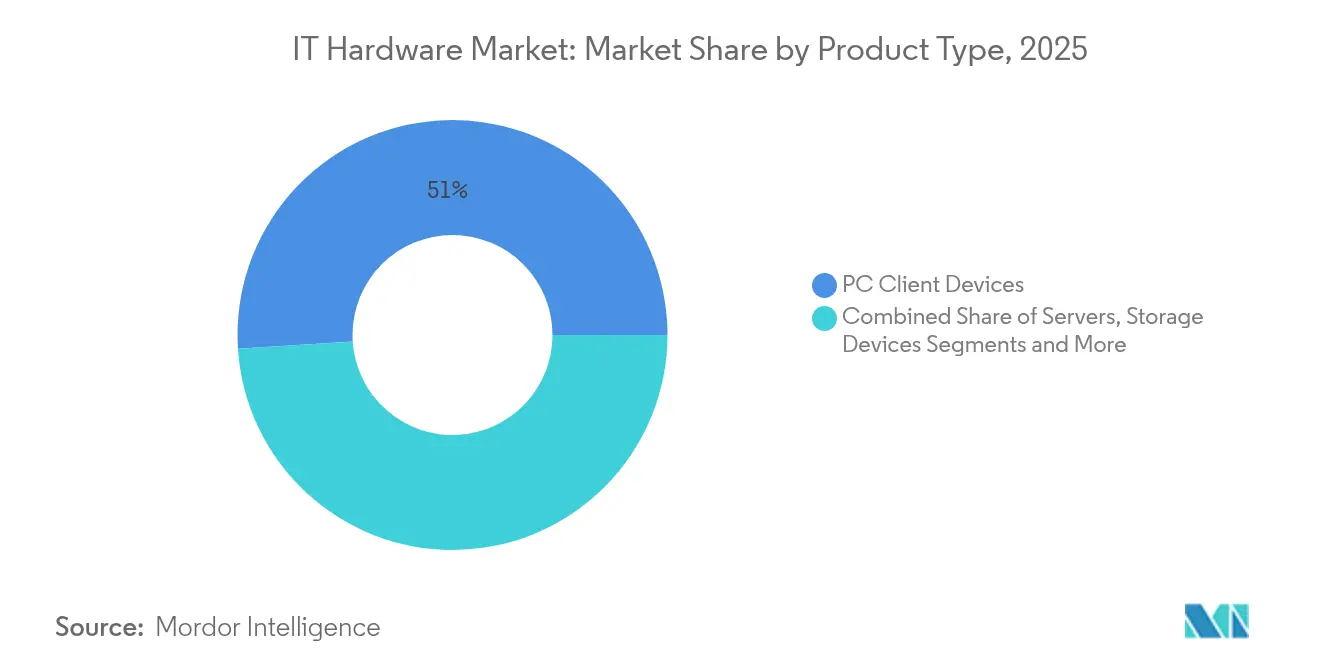
- Nach Produkttyp führten PC-Client-Geräte mit einem IT-Hardware-Marktanteil von 51,02 % im Jahr 2025; Server werden bis 2031 voraussichtlich eine CAGR von 8,95 % verzeichnen.
- Nach Endnutzer hielten Unternehmen im Jahr 2025 einen Anteil von 47,25 % am IT-Hardware-Marktvolumen, während Cloud-Dienstleister mit einer CAGR von 17,05 % bis 2031 die höchste Wachstumsrate aufweisen.
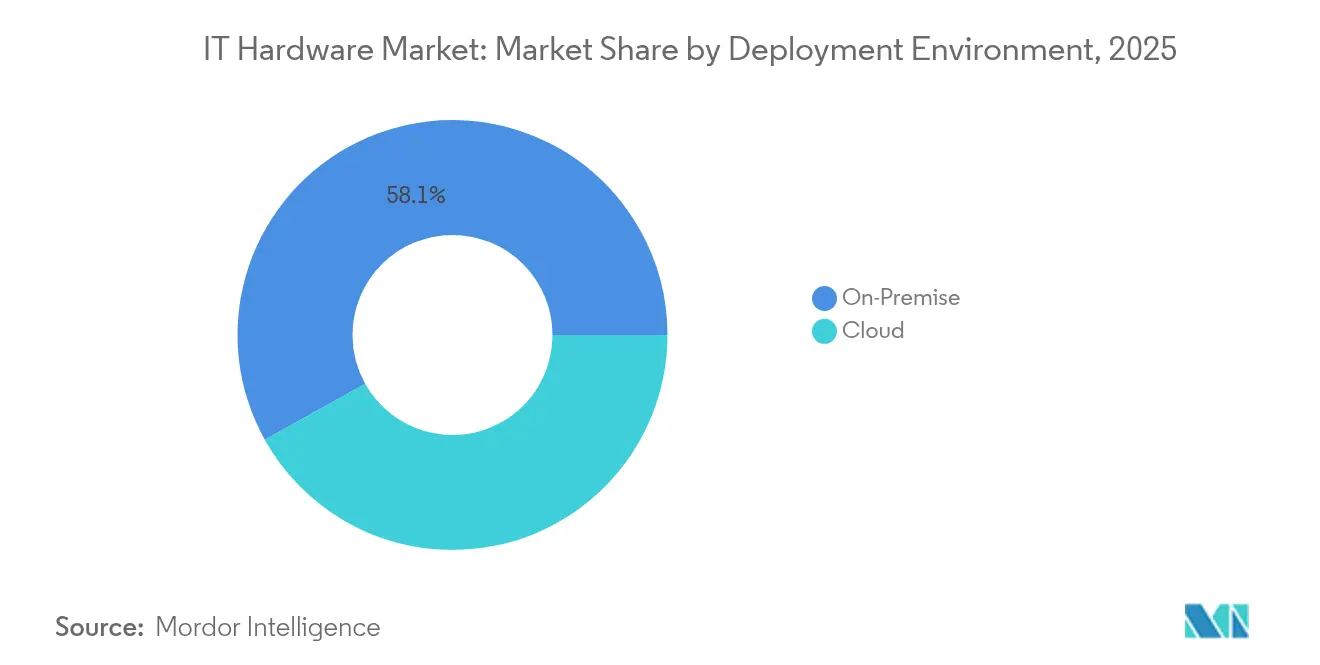
- Nach Bereitstellungsumgebung entfielen On-Premise-Installationen im Jahr 2025 auf 58,10 % des IT-Hardware-Marktvolumens, während Cloud-Implementierungen mit einer CAGR von 17,12 % bis 2031 zunehmen.
- Nach Vertriebskanal entfiel auf Direkt/OEM im Jahr 2025 ein Anteil von 44,70 % am IT-Hardware-Marktvolumen, während der Online-Kanal mit einer CAGR von 9,86 % bis 2031 wächst.
- Nach Geografie entfielen auf Nordamerika im Jahr 2025 37,40 % des Umsatzanteils; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 9,32 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PC-Erneuerungszyklus nach der Pandemie im Vorfeld des Supportendes von Windows 10 | +1.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Verbreitung KI-optimierter Server und GPUs | +2.1% | Nordamerika, Asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Aufbau hyperscaliger Rechenzentren in aufstrebenden Märkten | +1.8% | Asiatisch-pazifischer Raum, Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum von Edge-Computing-Einsteigerpaketen für intelligente Fabriken | +0.9% | Asiatisch-pazifischer Raum, Europa | Langfristig (≥ 4 Jahre) |
| Recht-auf-Reparatur- und Modular-Upgrade-Vorschriften | +0.7% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Hardwareanreize zur digitalen Souveränität | +1.1% | Nordamerika, Europa, Asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
PC-Erneuerungszyklus nach der Pandemie im Vorfeld des Supportendes von Windows 10
Unternehmen stehen vor dem endgültigen Ablauf des Windows-10-Supports im Oktober 2025. Microsofts erweiterter Sicherheitsplan verursacht Kosten von bis zu 427 USD pro Gerät im dritten Jahr, wodurch neue Hardware günstiger ist als das Patchen [1]. Geräte, die 2020–2021 für die Fernarbeit angeschafft wurden, erreichen nun ihr natürliches vierjähriges Austauschfenster. US-amerikanische Krankenhaussysteme wie Kaiser Permanente haben bereits gesamte Geräteflotten für Windows-11-basierte elektronische Patientenakten aufgerüstet. Große Banken folgen diesem Trend; JPMorgan Chase hat 2024 2,1 Milliarden USD für Endpunktsicherheits-Upgrades im Zusammenhang mit modernen PCs eingeplant. Dieser doppelte Katalysator steigert die Nachfrage nach konformen Laptops, Desktops und Spezialworkstations in regulierten Sektoren des IT-Hardware-Markts.
Verbreitung KI-optimierter Server und GPUs
KI-Workloads verlagern sich von Pilotprojekten in den Produktivbetrieb und treiben die Nachfrage nach spezialisierten Servern stark in die Höhe. NVIDIAs Rechenzentrumserlöse stiegen im Geschäftsjahr 2024 auf 47,5 Milliarden USD, da Unternehmen GPU-basiertes Computing als Standard etablierten. Dell Technologies meldete einen KI-Server-Auftragsbestand, der innerhalb eines Quartals von 800 Millionen USD auf 2,9 Milliarden USD anstieg, was den dringenden Bedarf an KI-fähiger Hardware unterstreicht. Hersteller wie Siemens integrieren diese Systeme in ihre Produktionshallen, um vorausschauende Wartung zu ermöglichen, während Goldman Sachs 2024 1,2 Milliarden USD investierte, um Risikoanalysekapazitäten im Millisekundenbereich zu sichern. Der Wandel beschleunigt auch die Ausgaben für Hochbandbreitennetzwerke und latenzarme Speicher, die KI-Cluster voll auslasten.
Aufbau hyperscaliger Rechenzentren in aufstrebenden Märkten
Der asiatisch-pazifische Raum erfordert bis 2030 ein Rechenzentrum-Investitionsvolumen von 116,2 Milliarden USD, angeführt von Japan mit 35,4 Milliarden USD und Indien mit 16,4 Milliarden USD. Singapurs Aufhebung des Moratoriums 2024 löste eine Bauoffensive aus, bei der hyperscalige Betreiber KI-fokussierte Einrichtungen im Wert von 8 Milliarden USD ankündigten. Liquid-Cooling-Racks und dichte GPU-Knoten dominieren neue Planungen. Indiens Nationaler Datenverwaltungsrahmen verpflichtet zur lokalen Verarbeitung sensibler Daten, was branchenweite Hardwarekäufe fördert. Der Aufbau vergrößert regionale Lieferketten und stützt die langfristige Nachfrage nach Servern und Netzwerkausrüstung.
Wachstum von Edge-Computing-Einsteigerpaketen für intelligente Fabriken
Robuste Edge-Knoten verarbeiten industrielle IoT-Daten nun lokal, um die Latenz in Automobilwerken von 100 Millisekunden auf unter 10 Millisekunden zu reduzieren. Einsteigerpakete kombinieren Rechenleistung, Speicher und Konnektivität und kosten 50.000–200.000 USD pro Standort – ein erschwinglicher Einstieg für mittelgroße Fabriken. BMW und Mercedes-Benz betreiben solche Systeme zur Unterstützung vorausschauender Wartung und optischer Qualitätsprüfungen. Anbieter verfeinern lüfterlose Designs und Komponenten für erweiterte Temperaturbereiche, die den Anforderungen der Fertigungshallen entsprechen. Das Potenzial wächst, da asiatisch-pazifische Zulieferer deutsche Erfolgsmodelle in Elektronik- und Textilclustern replizieren.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Vorschriften zur Elektroschrott-Entsorgung und steigende Entsorgungskosten | -0.8% | Europa, Nordamerika, Asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Geopolitische Versorgungskettenerschütterungen bei Halbleitern | -1.4% | Global, Schwerpunkt asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Tarifvolatilität als Treiber von OEM-Verlagerungskosten | -0.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration verdrängt On-Premise-Hardwareausgaben | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Vorschriften zur Elektroschrott-Entsorgung und steigende Entsorgungskosten
Die EU-Richtlinie über Elektro- und Elektronik-Altgeräte schreibt nun eine Recyclingquote von 85 % bis 2027 vor, was die Redesign- und Logistikkosten für Hersteller erhöht. Das kalifornische Recht auf Reparatur verpflichtet Anbieter, Ersatzteile und Handbücher sieben Jahre lang vorrätig zu halten, was Produkt-Roadmaps neu gestaltet. Kunden berücksichtigen Entsorgungsgebühren bei den Gesamtbetriebskosten, was Erneuerungszyklen verlängert. Microsoft hat die eigene PC-Lebensdauer von vier auf fünf Jahre verlängert, um das Deponieaufkommen zu begrenzen. Anbieter mit modularen Gehäusen gewinnen in der IT-Hardware-Branche einen Vorteil, während Strategien der geplanten Obsoleszenz an Relevanz verlieren.
Geopolitische Versorgungskettenerschütterungen bei Halbleitern
Exportkontrollen und Subventionen stören die Chip-Verfügbarkeit. Das US-amerikanische CHIPS-Gesetz verlagert Fertigungskapazitäten, verschärft jedoch kurzfristige Zuteilungen. Taiwan liefert nach wie vor 63 % der fortschrittlichen Fertigung, was die IT-Hardware-Lieferkette regionalen Risiken aussetzt. Intels Foundry-Expansion und AMDs interne Systementwicklungen streben Diversifizierung an, benötigen jedoch bis zu fünf Jahre für die volle Produktion. Unternehmen sichern sich durch Doppelbeschaffung von CPUs, verlängerte Nutzungsdauer von Anlagen und höhere Lagerbestände ab, was den Betriebskapitalbedarf erhöht und Hardware-Rollouts verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Server treiben die Transformation der KI-Infrastruktur voranDer Serverumsatz wächst mit einer CAGR von 8,95 % – dem schnellsten Wachstum im IT-Hardware-Markt – da Unternehmen dichte GPU-Knoten für das Training von KI-Modellen einsetzen. Dell meldete im dritten Quartal 2024 Serververkäufe von 4,2 Milliarden USD auf Basis KI-zentrierter Bauformen. Im Gegensatz dazu halten PCs einen Anteil von 51,02 %, erleben jedoch jetzt verlängerte Erneuerungszyklen. Speicher und Netzwerke folgen der Servernachfrage und ergänzen Bandbreite sowie latenzarme Verbindungen für KI-Cluster. Liquid-Cooling und vertikal integrierte Racks verwischen traditionelle Produktgrenzen. AMDs Übernahme von ZT Systems verschafft dem Unternehmen individuelle Designkapazitäten, die dem Bedarf von Hyperscalern nach maßgeschneiderten Einheiten entsprechen. Peripheriegeräte verzeichnen eine stabile Nachfrage durch hybrides Arbeiten, während Edge-Gateways neue Mikrosegmente in industriellen Umgebungen erschließen.
Hybride Architekturen dominieren Serverräume. Unternehmen kombinieren x86-CPUs mit Beschleunigern und balancieren dabei Kosten und Durchsatz. Energieeffizienz ist zu einem vorrangigen Kaufkriterium geworden, da Energietarife steigen. Das IT-Hardware-Marktvolumen für Server ist bereit, sich im Zuge der KI-Einführungswellen bis 2031 stetig auszuweiten. Anbieter, die schlüsselfertige Racks mit Strom- und Kühlsystemen liefern können, schützen ihre Margen gegenüber White-Box-Alternativen.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Cloud-Anbieter beschleunigen InfrastrukturinvestitionenUnternehmen hielten 47,25 % der Ausgaben im Jahr 2025, doch Cloud-Anbieter sind auf dem Weg, mit einer CAGR von 17,05 % zu überholen. AWS allein investierte im dritten Quartal 2024 12,7 Milliarden USD in Rechenzentren und KI-Server-Kapitalausgaben. Staatliche Auftraggeber erhöhen die inländische Kapazität, um Souveränitätsvorschriften zu erfüllen. Das Gesundheitswesen schwenkt auf Telemedizin und sichere Patientenakten um und benötigt verschlüsselte Speicher-Arrays. BFSI-Unternehmen erneuern Endgeräte, um Cyber-Resilienz-Audits zu bestehen. Das verarbeitende Gewerbe installiert Edge-Cluster für Echtzeit-Produktionsdaten, und Medienunternehmen setzen 8K-Bearbeitungssysteme ein. Telekommunikationsbetreiber integrieren IT-Hardware in 5G-Kernnetze und bevorzugen konvergierte Rechenappliances.
Die Investitionsausgaben der Cloud-Marktführer setzen eine hohe Untergrenze für die Nachfrage nach Servern, Switches und Speicher, die Zulieferer gegen zyklische Einbrüche absichert. Unternehmen hingegen setzen auf hybride IT und behalten interne Assets für regulierte Workloads. Der IT-Hardware-Markt profitiert von beiden Strömen und erzielt ein ausgewogenes Nutzermix-Profil über das gesamte Jahrzehnt.
Nach Bereitstellungsumgebung:
Hybride Strategien balancieren Kontrolle und SkalierbarkeitOn-Premise-Bestände dominieren mit 58,10 % des IT-Hardware-Marktvolumens im Jahr 2025 weiterhin. Finanzinstitute wie JPMorgan behalten ihre Kernbanken-Stacks vor Ort aus Gründen der Latenz und Governance. Cloud-Instanzen wachsen schnell, wo KI-Training und Burst-Kapazität entscheidend sind, und erzielen bis 2031 eine CAGR von 17,12 %. Regulierungsbehörden fördern interne Kontrolle; der EU Digital Operational Resilience Act verpflichtet Banken dazu, die operative Kontrolle zu behalten, was Hardwareausgaben innerhalb von Rechenzentren stärkt. Die Workload-Platzierung hängt nun von Compliance, Latenz und Kosten ab, nicht von pauschalen Cloud-Richtlinien. Anbieter verkaufen identische Server-Linien für beide Umgebungen, sodass Kunden Workloads ohne Neugestaltung verschieben können.
Die hybride Einführung weckt Interesse an Plug-and-Play-Rack-Kits, die in Colocation-Einrichtungen eingesetzt werden. Edge-Clouds in Fabriken integrieren sich mit Public-Cloud-Analysen. Als Ergebnis erzielt der IT-Hardware-Markt Einnahmen über mehrere Verbrauchsmodelle hinweg, anstatt Verkäufe an ein einzelnes Bereitstellungsmuster zu verlieren.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Kanäle demokratisieren den Zugang zu UnternehmenshardwareDirekte OEM-Wege machen 44,70 % der Verkäufe im Jahr 2025 aus, da Großabnehmer individuelle Builds und vorrangigen Support verlangen. Dennoch verzeichnen Online-Marktplätze eine CAGR von 9,86 % und öffnen den IT-Hardware-Markt für kleine Unternehmen, die früher nur gebrauchte Hardware kauften. Amazon Business listet standardisierte Server-SKUs auf, die gängigen Compliance-Anforderungen entsprechen. Systemintegratoren schwenken auf Lifecycle-Services und vertikale Lösungen statt auf reinen Wiederverkauf um. Dells verbraucherorientierter Online-Shop für KI-PCs zeigt, wie etablierte Unternehmen sich an Self-Service-Kaufgewohnheiten anpassen.
Regionale Distributoren bündeln Finanzierung und Managed Services, was besonders in aufstrebenden Märkten wichtig ist. Das Online-Wachstum bringt Preistransparenz mit sich, was die Margen unter Druck setzt, aber das gesamte adressierbare Volumen ausweitet. Anbieter pflegen abgestufte Modelle, schützen Accounts mit intensiver Betreuung und erschließen gleichzeitig die digitale Nachfrage im Langfristsegment.
Geografische Analyse
IT-Hardware-Markt Nordamerika
Nordamerika trug 2025 mit einem Anteil von 37,40 % zum Umsatz bei, begünstigt durch die frühe Einführung von KI und den Ausbau von Hyperscale-Rechenzentren. Staatliche Cloud-Programme und technologische Modernisierungen im privaten Sektor sorgen für kontinuierliche Erneuerungszyklen. Unternehmen setzen auf hybride IT-Umgebungen, was zu ausgewogenen Bestellungen bei PCs, Servern und Netzwerk-Hardware führt. Auch nachhaltiges Design gewinnt an Bedeutung, da Anbieter energieeffiziente Racks zur Erreichung von CO₂-Zielen anbieten.
IT-Hardware-Markt Asien-Pazifik
Asien-Pazifik verzeichnet das stärkste Wachstum mit einer CAGR von 9,32 % bis 2031. Japans geplante Investitionen von 35,4 Milliarden USD in Rechenzentren bilden die Grundlage für den Masseneinkauf von GPU-Servern und Flüssigkühlsystemen. Indien treibt Rahmenwerke für digitale öffentliche Güter voran, was eine inländische Datenverarbeitung erfordert und die lokale Serverkapazität erweitert. Chinesische einheimische Technologieanbieter gewinnen inmitten von Handelsspannungen Marktanteile, während südostasiatische Knotenpunkte wie Singapur multinationale Cloud-Projekte anziehen. Die Modernisierung der Fertigung vervielfacht den Einsatz von Edge-Knoten in der gesamten Region und verteilt die Nachfrage über erstklassige Städte hinaus.
IT-Hardware-Markt Europa
Europa verzeichnet ein moderates Wachstum, das durch regulatorische Compliance-Anforderungen und Nachhaltigkeitsanreize gestützt wird. Reparierbarkeitsgesetze fördern die Nachfrage nach modularer Hardware, während Datensouveränitätsvorschriften die regionale Fertigung begünstigen. Cloud-Rechenzentren siedeln sich in nordischen Ländern wegen erneuerbarer Energien an, während On-Premise-Ausgaben im Banken- und öffentlichen Sektor weiterhin bestehen. Osteuropa zeigt Aufholbedarf bei Investitionen in PCs und Netzwerk-Upgrades und ergänzt damit das reife westliche Segment um ein zusätzliches Wachstumspotenzial.
Regulatorisches Umfeld
Exportkontrollen, Vorschriften für digitale Märkte und Nachhaltigkeitsvorgaben prägen weiterhin die Beschaffungsstrategien und Produkt-Roadmaps globaler IT-Hardware-Anbieter. In den Vereinigten Staaten hat das Bureau of Industry and Security die Umsetzung der Exportkontrollen für fortschrittliches Computing durch Maßnahmen im Jahr 2026 aktualisiert, einschließlich einer Leitlinie vom Mai 2026, die die Lizenzanforderungen basierend auf dem Hauptsitz eines Unternehmens (einschließlich Ländergruppe D:5 oder Macau) klarstellte, selbst wenn Sendungen anderswohin geleitet werden, was den Prüfaufwand für Lieferketten von GPU-Servern und Beschleunigern erhöht. Getrennt davon führten US-Handelsmaßnahmen im Januar 2026 einen sofortigen Wertzoll von 25 % auf bestimmte importierte fortschrittliche Computerchips und Derivatprodukte ein, was die Unsicherheit bei den Anlandungskosten für OEMs und Vertriebspartner erhöht.
In Europa schritten die Durchsetzung und technische Präzisierung rund um den Digital Markets Act im Jahr 2026 voran. DMA-Verfahren der Europäischen Kommission (einschließlich Android-Interoperabilität und Angelegenheiten im Zusammenhang mit der Google-Suche) übersetzten Verpflichtungen in klarer definierte Umsetzungsanforderungen, die Geräteökosysteme und Entscheidungen zur Unternehmensinteroperabilität beeinflussen können. Elektroschrott- und Kreislaufwirtschafts-Compliance bleibt für Endgeräte und Peripheriegeräte von wesentlicher Bedeutung, und im Rahmen des Berichtsumfangs treiben die EU-WEEE-Ziele (85 % Recycling bis 2027) und Reparaturrechtsverpflichtungen (zum Beispiel kalifornische Anforderungen zur Aufbewahrung von Ersatzteilen und Handbüchern) OEMs zu modularen Designs und längerer Serviceunterstützung, wobei dokumentierte Reparierbarkeit die Stückliste, die Logistik nach dem Verkauf und die Garantieplanung beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der IT-Hardware erstreckt sich vom Halbleiterdesign und der Wafer-Fertigung über fortschrittliches Packaging, Platinen- und Systemmontage, OEM-Konfiguration bis hin zum Vertrieb über Direkt-/OEM-Kanäle, Integratoren, VARs und Online-Kanäle. Vorgelagerte Engpässe konzentrieren sich weiterhin auf Kapazitäten bei modernsten Foundries und fortschrittlichem Packaging, und KI-Server verstärken diesen Druck aufgrund der Nachfrage nach GPU- oder Beschleunigerkomponenten und Hochbandbreiten-Interconnects. Die Verschiebung hin zu dichteren Racks und flüssigkeitskühlungsbereiten Architekturen erhöht die Abhängigkeit von Stromversorgung, thermischen Komponenten und validierten Rack-Level-Designs, wodurch Interoperabilität und Qualifizierungszyklen zu einem wichtigen Schritt zwischen Komponentenlieferanten und System-OEMs werden.
Im Midstream-Bereich montieren und testen globale EMS- und ODM-Partner Systeme, während große OEMs (zum Beispiel Dell, HP und Lenovo) CPUs und GPUs, Speicher, Netzwerktechnik, Firmware-Sicherheit und Lifecycle-Services zu einsatzbereiten Plattformen für Unternehmen und Cloud-Anbieter integrieren. Die Regionalisierung nimmt parallel zu Resilienzinitiativen zu, hervorgehoben durch Zusagen vom Juli 2026 zum Ausbau der US-Halbleiterfertigung in Arizona im Zusammenhang mit TSMC-Investitionen, was die strategische Rolle inländischer Kapazitäten und lokaler Lieferantenökosysteme für kritisches Computing stärkt. Nachgelagert bleibt die Beschaffung zweigeteilt: Hyperscaler und große Unternehmen setzen auf direktes Engagement für kundenspezifische Racks und vorrangige Versorgung, während standardisierte SKUs über Online-Kanäle expandieren, was den Zugang für kleinere Käufer erweitert, aber die Anforderungen an Preistransparenz und Erfüllung erhöht.
Wettbewerbslandschaft
Marktkonzentration
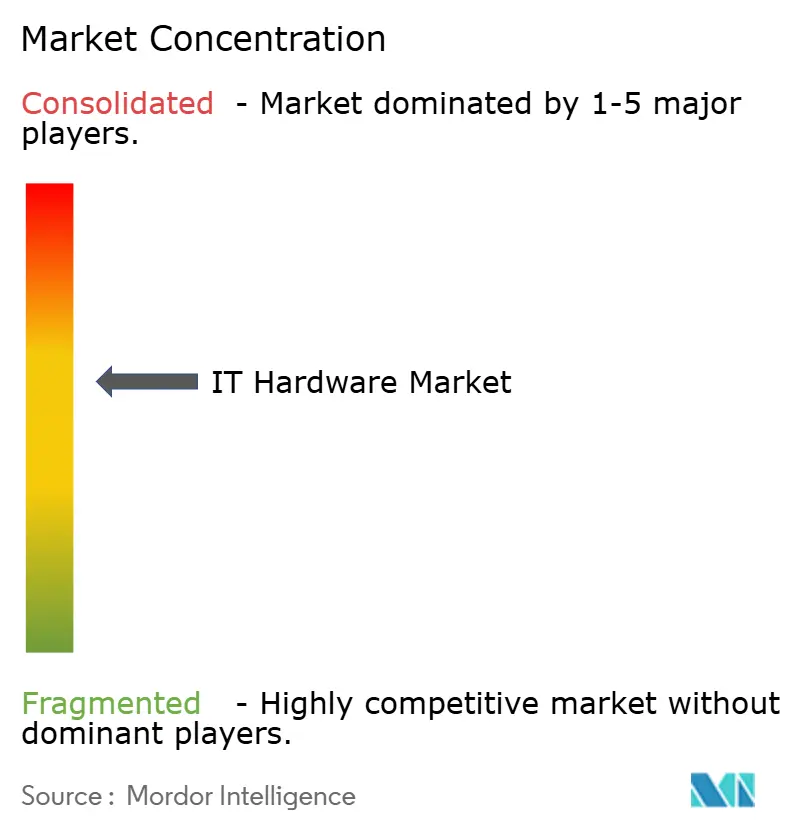
Große Anbieter wie Dell Technologies, HP Inc. und Lenovo Group behalten Skalenvorteile durch globale Logistik und vollständige Portfolios. Dell koppelt PowerEdge-Server mit NVIDIA- oder AMD-Beschleunigern und sichert sich einen Auftragsbestand von mehreren Quartalen Produktion. HP setzt auf nachhaltiges Design, während Lenovo mit seinem Infinidat-Angebot in den Unternehmensspeicher expandiert. NVIDIA bewegt sich im Markt aufwärts und verpackt GPUs mit Netzwerktechnik zu vollständigen Appliances, die über Partner vertrieben werden. AMDs Kauf von ZT Systems verschafft sofortigen Zugang zu maßgeschneiderten Hyperscaler-Builds.
Spezialisten fordern etablierte Anbieter in Nischensegmenten heraus. Cerebras vermarktet Wafer-Scale-KI-Engines, die von Dell gebündelt werden. Speicherdisruptoren treiben NVMe-over-Fibre-Fabrics voran, um GPU-Durchsatz freizusetzen. Edge-fokussierte Unternehmen entwickeln lüfterlose Mikro-Rechenzentren. Resilienz der Lieferkette hat hohe Priorität; Anbieter betonen Multi-Foundry-Siliziumversorgung und lokale Montage, um geopolitische Schocks abzumildern. Preisbewerb bleibt bestehen, doch Käufer honorieren zunehmend Lifecycle-Service und Energieeffizienz gegenüber dem Listenpreis.
Konsolidierung zeichnet sich ab, da integrierte Lösungen eigenständige Produkte übertreffen. Allianzen entstehen rund um gemeinsame Referenzarchitekturen. Marktführer investieren in Firmware-Sicherheit und prädiktive Support-Software, die langfristige Kundenbindung verankert. Das resultierende Wettbewerbsfeld verbindet Hardware, Software und Services und erhöht die Markteintrittsbarrieren für Neueinsteiger ohne breite Portfolios.
Führende Unternehmen der IT-Hardware-Branche
-
HP Inc.
-
Samsung Electronics Co. Ltd.
-
Intel Corporation
-
Dell Technologies Inc.
-
Acer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IT-Hardware-Markt Unternehmen in diesem Bericht
- Upwork Inc.
- Fiverr International Ltd.
- Freelancer Limited
- Toptal LLC
- Guru.com LLC
- PeoplePerHour.com Ltd.
- DesignCrowd Pty Ltd.
- Contently Inc.
- WorkGenius GmbH
- WorkMarket, Inc.
- Catalant Technologies, Inc.
- 99designs by Vista
- Behance (Adobe Inc.)
- TaskRabbit, Inc.
- Amazon Mechanical Turk (Amazon.com, Inc.)
- UpStack Technologies, Inc.
- Workana Inc.
- Gigster LLC
- Aquent LLC
- FlexJobs Corporation
Marktchancen und Zukunftsaussichten
Der Ausbau der KI-Infrastruktur erweitert die adressierbare Chance für integrierte Server-, Speicher- und Netzwerkplattformen, die als qualifizierte Systeme auf Rack-Ebene und nicht als diskrete Komponenten geliefert werden. Beweise für die angebotsseitige Reaktion umfassen Maßnahmen zur Halbleiter- und Packaging-Kapazität im Juli 2026 in mehreren Regionen, wie etwa TSMCs Ausweitung der US-Fertigungszusagen, Micrthere Fortschritte beim Bau der Fab in Clay, New York, Intels Beginn einer bedeutenden Investition an seinem Leixlip-Standort in Irland und Tower Semiconductors Ankündigung eines Erweiterungsprogramms in Japan, das Siliziumphotonik und Unterstützung für fortschrittliches Packaging umfasst. Diese Schritte deuten auf einen Marktraum für OEMs und Komponentenlieferanten hin, um neue Silizium-Verfügbarkeit in vollständige, einsatzbereite Systeme mit validierten Kühl- und Stromversorgungsdesigns für hochdichte Rechenzentrumsumgebungen umzuwandeln.
Ein zweiter Freiraum liegt bei Lifecycle-, Compliance- und Kreislaufwirtschafts-Services im Zusammenhang mit verschärften Elektroschrott- und Reparaturrechtsverpflichtungen, wo Anbieter sich durch modulare Gehäuse, Ersatzteilverfügbarkeit und verifizierte Recycling- oder Rücknahmelogistik differenzieren können. Auf der Nachfrageseite treibt das Support-Ende von Windows 10 im Oktober 2025 weiterhin Entscheidungen zur Endgeräteerneuerung in die Beschaffungszyklen 2026 vor, während Rahmenwerke zur Datensouveränität (zum Beispiel die im Berichtskontext referenzierte nationale Datenverwaltungsrichtung Indiens) inländische Compute-Bereitstellungen unterstützen, die konforme Server, Speicher und Netzwerkhardware erfordern. Kurze Lieferzeiten bei Komponenten und begrenzte Puffer bei Speicher, Transceivern und Switching erhöhen zudem den Wert von Versorgungssicherheit, Multi-Sourcing und Konfigurationsstandardisierung, was Raum für OEMs, Distributoren und Integratoren lässt, die Verfügbarkeit garantieren und die Installationszeit für Unternehmen und Cloud-Betreiber verkürzen können.
Neueste Industrielle Entwicklungen in IT-Hardware-Markt
- Juli 2026: Intel erweiterte seine Zusammenarbeit mit Google Cloud, um Gemini Enterprise im Rahmen eines breiteren Vorstoßes zur Unternehmenstransformation bereitzustellen. Dieser Schritt verstärkt den Trend unter großen Hardware-Anbietern, Silizium-Plattformen mit Cloud- und KI-Software-Ökosystemen zu bündeln, die Entscheidungen zur Erneuerung und Bereitstellung von Unternehmenshardware beeinflussen.
- Juni 2026: HP kündigte eine strategische Partnerschaft mit OpenAI an, um die Frontier-Plattform in HP-Betriebsabläufe zu integrieren. Dies stärkt HPs Positionierung im Bereich KI-gestützter Arbeitsabläufe und Geräteerfahrungen und unterstützt die Differenzierung bei Unternehmensendgeräten und verwalteten Erfahrungen neben traditionellen Hardware-Spezifikationen.
- April 2026: Intel kaufte einen 49%igen Kapitalanteil an seinem irischen Fab-34-Joint-Venture von Apollo für 14,2 Milliarden USD zurück. Die Transaktion erhöht Intels Kontrolle über ein kritisches europäisches Fertigungsvermögen und unterstützt Narrative zur Versorgungssicherheit für Unternehmens- und Rechenzentrums-Hardwareplattformen, die von fortschrittlichen CPU-Roadmaps abhängig sind.
IT-Hardware-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der globale IT-Hardware-Markt als der Wert physischer Rechen- und Konnektivitätsgeräte definiert, die über direkte und indirekte Vertriebswege an Endnutzer verkauft werden, und zwar über die weltweite Nachfrage aus Unternehmen und dem öffentlichen Sektor.
Ausschlüsse aus dem Umfang: Reine Software, IT-Dienstleistungen und Telekommunikationsdienste sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- PC-Client-Geräte
- Server
- Speichergeräte
- Netzwerk-Hardware
- Peripheriegeräte und Zubehör
- Edge- und IoT-Gateways
- Nach Endnutzer
- Unternehmen
- Regierung und öffentlicher Sektor
- BFSI
- Gesundheitswesen
- Bildungswesen
- Medien und Unterhaltung
- Cloud-Dienstleister
- Telekommunikationsbetreiber
- Fertigung und Industrie
- Nach Bereitstellungsumgebung
- On-Premise
- Cloud
- Nach Vertriebskanal
- Direkt / OEM
- Systemintegratoren
- Value-Added-Reseller
- Online-Handel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Singapur
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die grundlegende Struktur des Marktes aufzubauen und realistische Leitplanken für Volumina, Handelsströme und Preisentwicklungen festzulegen. Wir haben öffentliche Quellen wie die Handelsstatistiken der US International Trade Commission, UN Comtrade, OECD-IKT-Indikatoren und makroökonomische Datenreihen der Weltbank herangezogen, um regionale Nachfragesignale und Importabhängigkeiten zu verstehen. Für den Kontext der Unternehmensbereitstellung haben wir außerdem Standards und Grundsatzpapiere von Institutionen wie dem NIST sowie Regierungspublikationen ausgewertet, die Ausgaben für digitale Infrastruktur erfassen.
Um diese Signale mit Unternehmensaktivitäten zu verknüpfen, haben wir Jahresberichte, Ergebnistransskripte, Investorenpräsentationen und seriöse Presseberichte genutzt, um Verschiebungen im Kategorienmix und Zyklusfaktoren zu verfolgen, einschließlich des Zeitpunkts von PC-Erneuerungen und der Expansion von Rechenzentren. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um Lieferantenpräsenzen und die Entwicklung der durchschnittlichen Verkaufspreise zu validieren, ohne uns auf einen einzigen Datensatz zu stützen. Die oben aufgeführten Quellen sind lediglich illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um unsere Annahmen zu Nachfragezeitpunkten, Kanalaufschlägen und Preisbewegungen in den wichtigsten Hardware-Kategorien zu überprüfen, bevor die endgültigen Gesamtwerte festgelegt wurden. Wir haben mit einer Mischung aus OEM- und Kanal-Teilnehmern, Großabnehmern, Integratoren und Fachspezialisten in APAC, EMEA und Amerika gesprochen, sodass das Modell regionale Kaufmuster und unterschiedliche Beschaffungswege widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 13 % | APAC: 51 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 40 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 47 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die IT-Hardware-Nachfrage anhand einer regionalen Nachfragepoolbetrachtung rekonstruiert und anschließend nach Kategorieanteilen für PCs und Workstations, Server, Speichergeräte und Netzwerk-Hardware gefiltert wird. In der Praxis wurden Variablen wie Geräteaustauschzyklen in Unternehmen, Kapazitätserweiterungen in Rechenzentren, Server- und Speicher-Attach-Raten, Netzwerk-Port-Upgrades und die Entwicklung der durchschnittlichen Verkaufspreise verwendet, um die Gesamtwerte an beobachtbaren Signalen zu verankern. Wo öffentliche Daten dünn sind, haben wir Lücken durch konservative Bandbreiten geschlossen, die durch Interviews validiert und nur dann angepasst wurden, wenn mehrere Eingaben in dieselbe Richtung wiesen.
Nachdem die Top-down-Gesamtwerte gebildet wurden, haben wir selektive Bottom-up-Prüfungen anhand von Stichproben aus Lieferantenzusammenstellungen, Kanalprüfungen und dem Produkt aus durchschnittlichem Verkaufspreis und Versandproxys für Schlüsselkategorien durchgeführt. Dies half dabei, Über- und Doppelzählungen zwischen direkten und indirekten Vertriebswegen zu erkennen. Für die Prognose haben wir eine Szenarioanalyse eingesetzt, unterstützt durch kurzfristige Zeitreihenglättung der Kategorie-Wachstumsraten. Der endgültige Pfad wurde durch Expertenmeinungen zu Erneuerungszeitpunkten, dem Ausbau von Cloud- und Edge-Infrastrukturen sowie dem Tempo der Preisnormalisierung geleitet. Wenn das Modell starke Schwankungen zeigte, haben wir die Annahmen erneut überprüft, damit das Endergebnis nachvollziehbar und reproduzierbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Triangulation unabhängiger Signale, und wir prüften auf Abweichungen, die nicht dem üblichen Marktverhalten entsprachen, wie etwa plötzliche Kategorieverschiebungen ohne einen entsprechenden Nachfragetreiber. Die Ergebnisse wurden mit Proxy-Kennzahlen wie Versandtrends aus Handelsdaten, öffentlichen Investitionskommentaren und der Preisentwicklung auf Kategorieebene verglichen, gefolgt von einer zweiten Überprüfung mit Fokus auf arithmetische Konsistenz über Regionen und Typen hinweg. Wenn eine Abweichung das durch Interviews als realistisch eingestufte Maß überstieg, haben wir Quellen erneut kontaktiert und die Sensitivitätsbandbreiten neu berechnet, bevor die Freigabe erfolgte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung in bedeutsamer Weise verändern können. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit Kunden die aktuellste Einschätzung auf Basis der neuesten öffentlichen Veröffentlichungen und neu abgeschlossenen Prüfungen erhalten.
Vergleich der globalen IT-Hardware-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den globalen IT-Hardware-Markt können weit auseinanderliegen, da jeder Herausgeber den Marktrahmen unterschiedlich definiert und Dienstleistungen, Verbrauchergeräte und Komponentenumsätze nicht immer einheitlich behandelt. Abweichungen entstehen auch, wenn eine Schätzung ausgabenbasiert und eine andere versandbasiert ist, was die Ergebnisse in Jahren mit Preisvolatilität erheblich verschieben kann.
Verbraucher-Smartphones und Verbraucher-Telekommunikationsdienste liegen außerhalb des Umfangs von Mordor Intelligence, was ein häufiger Grund dafür ist, dass breitere IT-Ausgaben-Tracker deutlich größere Hardware- oder IT-Gesamtzahlen ausweisen. Weitere Unterschiede entstehen in der Regel dadurch, ob Peripheriegeräte und Gateways einbezogen werden, ob Sicherheits-Hardware in die Netzwerk-Hardware eingebündelt ist, wie Kanalaufschläge behandelt werden und ob der Zeitraum auf Basis von Kalenderjahres-Wechselkursen oder einem rollierenden 12-Monats-Zeitraum berechnet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 152,13 Mrd. USD (2026) | |
| Tech-Ausgaben-Tracker A | 579,70 Mrd. USD (2025) | Wird häufig als Ausgaben für IT-Hardware in Unternehmen mit einem breiteren Hardware-Warenkorb ausgewiesen und kann einem rollierenden Zeitraum statt einem klaren Kalenderjahr folgen, was die Gesamtwerte gegenüber einer engeren, nur auf Geräte ausgerichteten Definition erhöht. |
| Branchenportal B | 475,36 Mrd. USD (2024) | Vermischt typischerweise Verbraucher- und Unternehmens-Hardware und kann angrenzende Elektronik oder breitere Geräteumsätze einschließen, mit begrenzter Transparenz hinsichtlich der Kanalbehandlung und der Kategorieeinschlüsse. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, wie breit der Hardware-Warenkorb gefasst ist und ob die Kennzahl ausgabenbasiert oder an einer engeren Gerätemarktdefinition ausgerichtet ist. Durch explizite Einschlüsse und die Überprüfung der Gesamtwerte anhand beobachtbarer Nachfragesignale bleibt die endgültige Zahl auf klare Eingaben zurückführbar und kann konsistent aktualisiert werden, sobald neue Informationen verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IT-Hardware-Markt im Jahr 2026?
Das IT-Hardware-Marktvolumen wird im Jahr 2026 auf 152,13 Milliarden USD geschätzt.
Wie hoch ist die prognostizierte Wachstumsrate bis 2031?
Der Marktumsatz wird voraussichtlich mit einer CAGR von 7,78 % steigen und bis 2031 221,34 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Server verzeichnen die höchste CAGR von 8,95 %, da Unternehmen KI-fähige Infrastruktur einsetzen.
Warum sind Cloud-Anbieter wichtige Hardware-Käufer?
Cloud-Dienstleister bauen Rechenzentren schnell aus und zeigen eine CAGR von 17,05 % bei Hardwareausgaben für die Bereitstellung von KI- und Hochleistungs-Workloads.
Wie wirken sich Vorschriften auf die Hardwarenachfrage aus?
Das Supportende von Windows 10 und neue Elektroschrott-Vorschriften treiben PC-Erneuerungszyklen voran und schreiben gleichzeitig recyclingfähige Designs vor, was die Produkt-Roadmaps der Anbieter beeinflusst.
Welche Region ist nach 2025 der wichtigste Wachstumsmotor?
Der asiatisch-pazifische Raum führt mit einer CAGR von 9,32 % aufgrund der Modernisierung der Fertigung und souveräner Cloud-Investitionen.