
Marktgröße und Marktanteil für Werkzeuge zur kontinuierlichen Integration
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.09 Milliarden US-Dollar |
| Marktgröße (2031) | 5.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
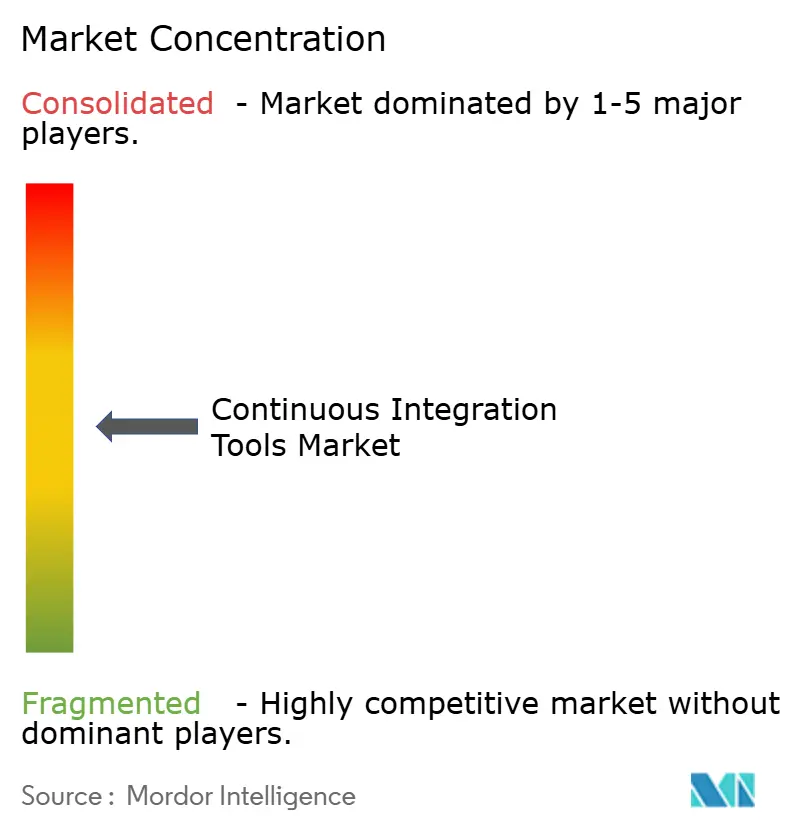
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
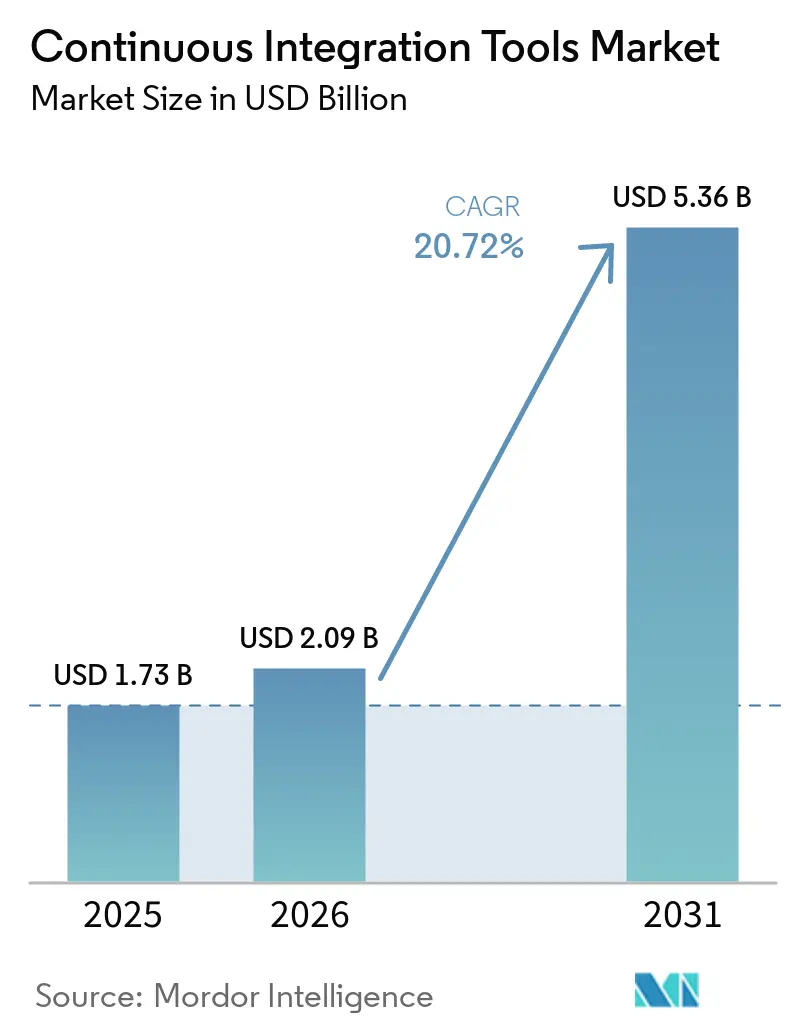
Marktanalyse für Werkzeuge zur kontinuierlichen Integration von Mordor Intelligence
Die Marktgröße für Continuous-Integration-Tools wird voraussichtlich von 1,73 Milliarden USD im Jahr 2025 auf 2,09 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 20,72 % über den Zeitraum 2026–2031 voraussichtlich 5,36 Milliarden USD erreichen.
Dieser rasche Aufschwung ist darauf zurückzuführen, dass Unternehmen ihre Release-Zyklen auf Stunden verkürzen, Multi-Cloud-Architekturen einführen und Sicherheitsprüfungen früher in die Pipeline einbetten. Anbieter, die sich an KI-gestützter Programmierung, der Automatisierung der Lieferkettensicherheit und flexibler Hybrid-Bereitstellung ausrichten, verzeichnen eine überproportional hohe Nachfrage. Die Einführung von Cloud-nativen SaaS-Lösungen bleibt ein führender Trend, ist jedoch nicht mehr dominierend. Regulierte Branchen erproben zunehmend hybride Modelle, um sensible Workloads lokal zu halten und gleichzeitig die Skalierbarkeit der Cloud zu nutzen. Der Wettbewerbsdruck steigt, da gut finanzierte Plattformen ihr Angebot auf durchgängige DevSecOps-Suiten ausweiten, während Open-Source-Anbieter ihren Marktanteil durch Plugin-Ökosysteme und Enterprise-Support-Angebote verteidigen.
Wichtigste Erkenntnisse des Berichts
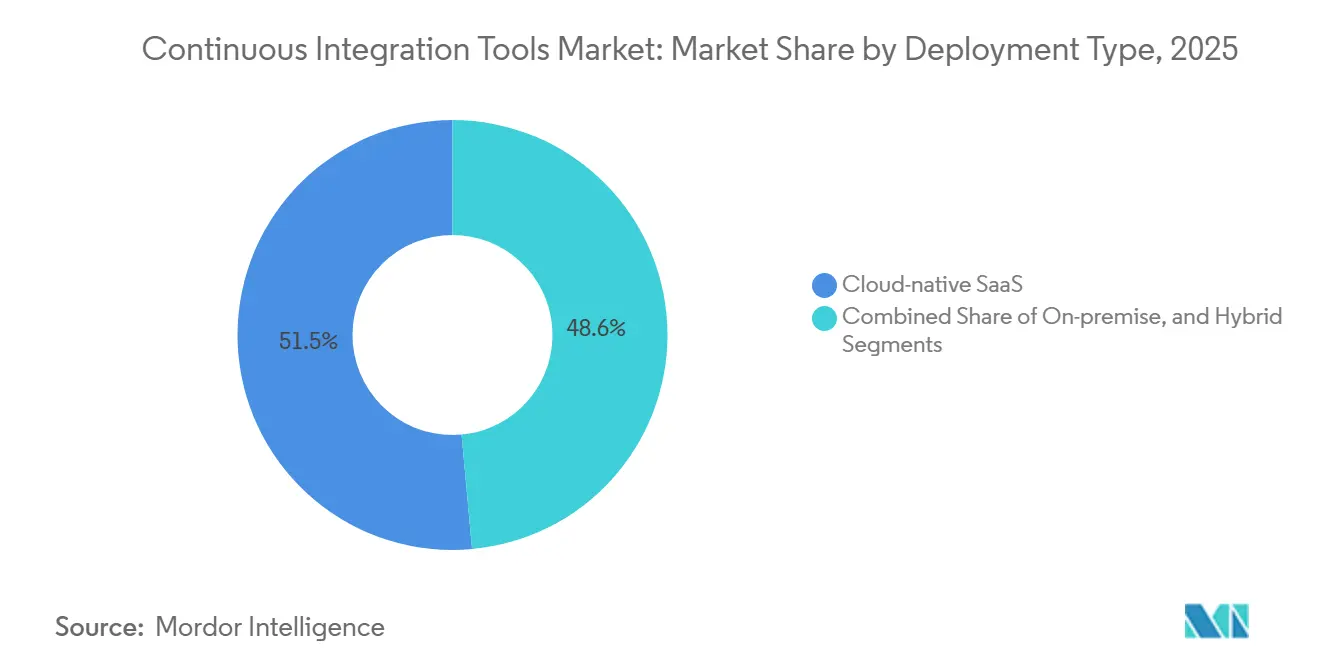
- Nach Bereitstellungstyp hielt Cloud-natives SaaS im Jahr 2025 einen Marktanteil von 51,45 % am Markt für Continuous-Integration-Tools, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 23,52 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 60,58 % der Marktgröße für Continuous-Integration-Tools auf Großunternehmen; kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 21,22 % wachsen.
- Nach Anwendungsphase wird die Build-Automatisierung voraussichtlich mit einem Umsatzanteil von 27,35 % im Jahr 2025 führend sein; die Testautomatisierung wird bis 2031 voraussichtlich mit einer CAGR von 24,10 % wachsen.
- Nach Endnutzerbranche entfielen im Jahr 2025 26,12 % des Marktes für Continuous-Integration-Tools auf IT und Telekommunikation, während der Sektor Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich das stärkste Wachstum mit einer CAGR von 22,28 % verzeichnen wird.
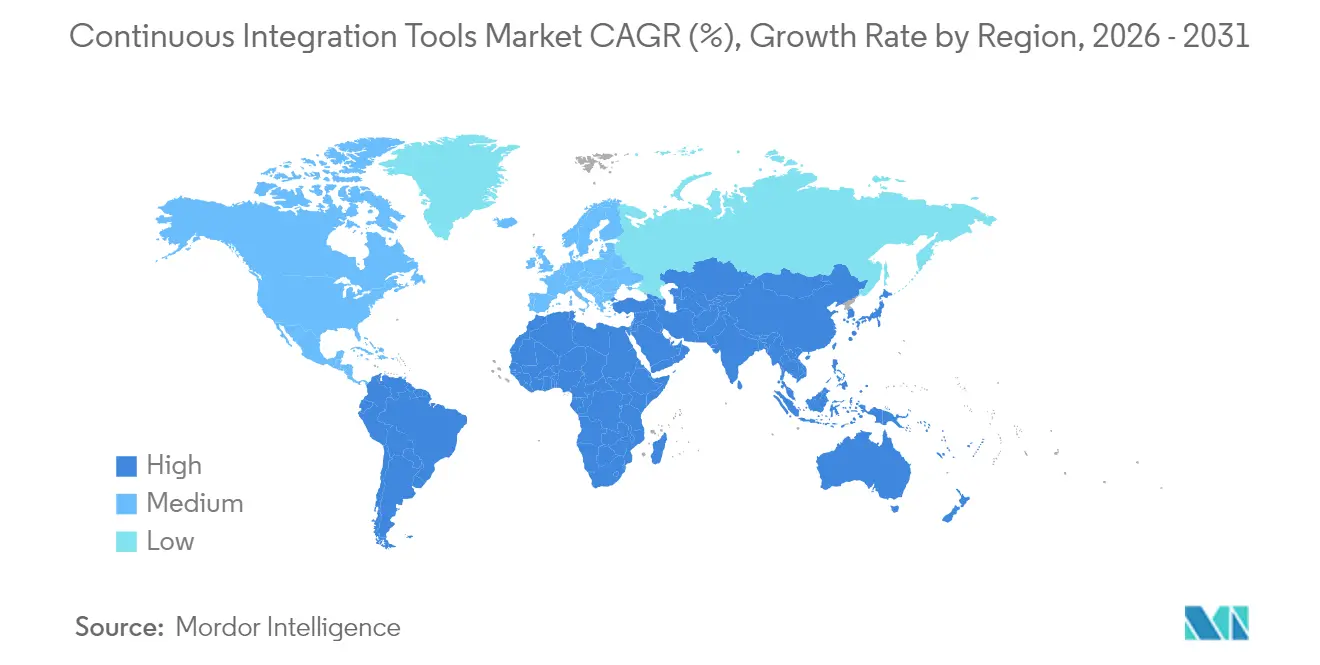
- Nach Geografie entfielen im Jahr 2025 36,05 % des Umsatzes auf Nordamerika, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 22,32 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende DevOps-Akzeptanz und kürzere Release-Zyklen | +6.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Cloud-native Softwareentwicklung | +5.8% | Global; starke Dynamik in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung von Remote- und Hybrid-Arbeitsmodellen | +3.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Programmierung erhöht die Build-Frequenz | +4.1% | Nordamerika, Europa und aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vorgaben zur Shift-Left-Sicherheit | +2.9% | Vereinigte Staaten, Europäische Union | Langfristig (≥ 4 Jahre) |
| Fokus auf Lieferkettensicherheit (SBOM) | +2.2% | Staatliche und regulierte Sektoren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende DevOps-Akzeptanz und Bedarf an kürzeren Release-Zyklen
Unternehmen gestalten ihre Bereitstellungspipelines neu, um mit Cloud-nativen Wettbewerbern Schritt zu halten, die dutzende Male täglich deployen. Eine IBM-Umfrage aus dem Jahr 2024 zeigt, dass 83 % der Führungskräfte die Modernisierung als oberste Priorität einordnen, jedoch lediglich 27 % den Übergang abgeschlossen haben [1]. Diese Umsetzungslücke fördert nachhaltige Investitionen in Plattformen, die Build, Test und Deployment in einem einzigen automatisierten Workflow zusammenführen. Integrierte Tool-Ketten reduzieren zudem Übergaben und eliminieren Latenz, die durch Einzellösungen entsteht. Folglich verdrängen Anbieter konsolidierter Suiten zunehmend Standardserver im Markt für Werkzeuge zur kontinuierlichen Integration.
Zunehmende Cloud-native Softwareentwicklung
Der globale Bestand an Cloud-nativen Anwendungen wird bis 2025 voraussichtlich 750 Millionen erreichen. Containerisierte Microservices erfordern CI/CD-Pipelines, die gleichzeitige Builds, dynamische Testumgebungen und GitOps-konforme Deployments orchestrieren können. Legacy-Lösungen wie selbst gehostetes Jenkins greifen zur Erfüllung dieser Anforderungen auf Plugins zurück, was zusätzlichen Wartungsaufwand erzeugt. Unternehmen tendieren daher zu Angeboten mit nativer Kubernetes-Integration und Multi-Cloud-Unterstützung, was hybride und SaaS-Modelle im Markt für Werkzeuge zur kontinuierlichen Integration stärkt.
KI-gestützte Programmierung erhöht die Build-Frequenz
GitHub Copilot überschritt im Jahr 2025 die Marke von 15 Millionen Nutzern und vervierfachte damit seine Nutzerbasis im Jahresvergleich. KI-generierte Pull Requests erhöhen das Volumen der Builds, die kontinuierlich ausgeführt werden müssen, während Qualitätsgates aufrechterhalten werden. Plattformen reagieren mit intelligenter Testauswahl, automatisierter Fehlerbehebung und prädiktiver Fehleranalyse. Lösungen, die diese KI-gesteuerten Schutzmaßnahmen integrieren, reduzieren den Aufwand für Entwickler und ermöglichen schnellere Zykluszeiten, was ihre Position im Markt für Werkzeuge zur kontinuierlichen Integration stärkt.
Ausweitung von Remote- und Hybrid-Arbeitsmodellen
Dauerhaft verteilte Teams veranlassen Organisationen dazu, auf Cloud-gehostete und browserbasierte CI-Dienste zu setzen, auf die Entwickler von überall aus zugreifen können. Der anhaltende Umsatzanstieg von CircleCI auf USD 750 Millionen veranschaulicht die Nachfrage nach SaaS-Pipelines bei global verteilten Teams. Insbesondere kleine Unternehmen vermeiden Vorabinvestitionskosten für Infrastruktur durch nutzungsbasierte Abrechnung, wodurch die adressierbare Nachfrage ausgeweitet und Fähigkeiten demokratisiert werden, die einst auf Fortune-500-Budgets beschränkt waren – und das im Markt für Werkzeuge zur kontinuierlichen Integration.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fachkräftemangel im Platform Engineering | -3.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Komplexität des Legacy-Tool-Stacks und Migrationskosten | -2.9% | Global, Großunternehmen | Langfristig (≥ 4 Jahre) |
| Zunehmende Cloud-Kostenprüfung (FinOps) | -2.1% | Kostenbewusste Unternehmen weltweit | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Datensouveränität für SaaS-CI | -1.7% | Europäische Union, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im CI/CD-Platform-Engineering
Die Nachfrage nach Fachkräften, die Pipelines skripten, Kubernetes-Cluster absichern und GitOps-Deployments verwalten können, übersteigt das Angebot, was zu Verzögerungen bei der Personalgewinnung und steigenden Beratungskosten führt. Der Mangel erhöht die Gesamtbetriebskosten und verlangsamt die Einführungszeiträume. Anbieter reagieren mit Low-Code-Pipeline-Designern und verwalteten Diensten, die den Bedarf an internem Fachwissen reduzieren. Dennoch hemmt die Talentlücke die Einführungsgeschwindigkeit von Werkzeugen zur kontinuierlichen Integration in komplexen Unternehmensumgebungen.
Komplexität des Legacy-Tool-Stacks und Migrationskosten
Unternehmen, die Jenkins mit Hunderten von Plugins angepasst haben, stehen vor monatelangem Refactoring und erneutem Testen, bevor sie die Plattform wechseln können. Das Risiko von Ausfallzeiten während der Migration veranlasst viele Organisationen dazu, Upgrades trotz anerkannter Produktivitätsvorteile aufzuschieben. Diese Trägheit verschafft etablierten Platzhirschen einen Puffer gegenüber neueren Marktteilnehmern und dämpft das Gesamtwachstumspotenzial des Marktes für Werkzeuge zur kontinuierlichen Integration.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungstyp:
Hybridmodelle schließen Sicherheitslücken in UnternehmenDie Cloud-native SaaS-Bereitstellung behielt ihren Umsatzanteil, da sie die Infrastrukturwartung entfällt und das Onboarding beschleunigt. Die hybride Bereitstellung wird jedoch voraussichtlich die höchste CAGR von 23,52 % verzeichnen, was unterstreicht, dass regulierte Käufer eine lokale Kontrolle über sensible Workloads wünschen. Die Marktgröße für Continuous-Integration-Tools bei hybriden Implementierungen wird voraussichtlich stark zunehmen, da Anbieter flexible Bereitstellungskonzepte einführen, die den Zero-Trust-Empfehlungen aus NIST.SP 800-204D entsprechen. SaaS-Anbieter, die die Ausführung privater Agenten oder kundenverwaltete Verschlüsselungsschlüssel integrieren, beseitigen Compliance-Hürden, ohne den Benutzerfreundlichkeitsvorteil zu beeinträchtigen, der ursprünglich die Cloud-Einführung vorangetrieben hat.
Unternehmen verfolgen zunehmend einen „Best of Both”-Ansatz, bei dem Build-Worker lokal gehostet werden, während Cloud-Dashboards für Transparenz und Analysen genutzt werden. Diese Architektur begrenzt den Datenabfluss und erhält gleichzeitig die elastische Skalierung für Burst-Workloads – ein Gleichgewicht, das im Markt für Continuous-Integration-Tools Anklang findet. Anbieter, die Artefaktspeicher, Secrets-Management und Richtliniendurchsetzung über Umgebungen hinweg synchronisieren können, entwickeln sich zu bevorzugten Partnern.
Nach Unternehmensgröße:
Wachstum bei KMU demokratisiert Enterprise-FähigkeitenGroßunternehmen halten derzeit einen Umsatzanteil von 60,58 %, was ihren historischen Vorsprung bei DevOps-Reife und Ressourcenverfügbarkeit widerspiegelt. Dennoch steigt die dem Markt für Werkzeuge zur kontinuierlichen Integration zugeschriebene Marktgröße für kleine und mittlere Unternehmen rasch an, was auf die Erschwinglichkeit von nutzungsbasierter Preisgestaltung und Freemium-Stufen zurückzuführen ist. CircleCI's Einstiegspläne zu USD 360 pro Platz veranschaulichen die niedrigen Einstiegshürden für Start-ups. Im Zuge des Wachstums von KMU steigt deren Nutzungsvolumen auf natürliche Weise, was die wiederkehrenden Umsätze der Anbieter steigert.
Der Demokratisierungstrend verbreitert die Kundenbasis und zwingt Anbieter dazu, das Onboarding mit vorgefertigten Templates, automatisierter Governance und integriertem Sicherheits-Scanning zu vereinfachen. Diese Verbesserungen kommen auch Großunternehmen zugute, die ihren internen Aufwand reduzieren möchten, und schaffen so einen positiven Kreislauf, der die Expansion des Marktes für Werkzeuge zur kontinuierlichen Integration unterstützt.
Nach Anwendungsphase:
Test-Automatisierung wird zum DifferenzierungsschlachtfeldDie Build-Automatisierung ist eine grundlegende Notwendigkeit und behält den größten Anteil von 27,35 %. Die Testautomatisierung, die mit einer CAGR von 24,10 % wächst, bestimmt jedoch zunehmend die Kaufkriterien, da Unternehmen der Shift-Left-Qualitätssicherung Priorität einräumen. Der Marktanteil für Continuous-Integration-Tools bei KI-generierten Testfällen und intelligenter Auswahl wächst, da Plattformen wie Harness Modelle des maschinellen Lernens einbetten, die Regressionstestsuiten um 60 % reduzieren und dabei die Abdeckung erhalten.
Die Phasen Release, Bereitstellung und Feedback sind keine optionalen Zusatzfunktionen mehr; Käufer betrachten die durchgängige Orchestrierung zunehmend als Grundvoraussetzung. Anbieter, die Progressive Delivery, Canary-Steuerung und automatisches Rollback integrieren, können die mittlere Reparaturzeit verkürzen und das Kundenerlebnis verbessern, was die Wechselhürden im Markt für Continuous-Integration-Tools weiter erhöht.
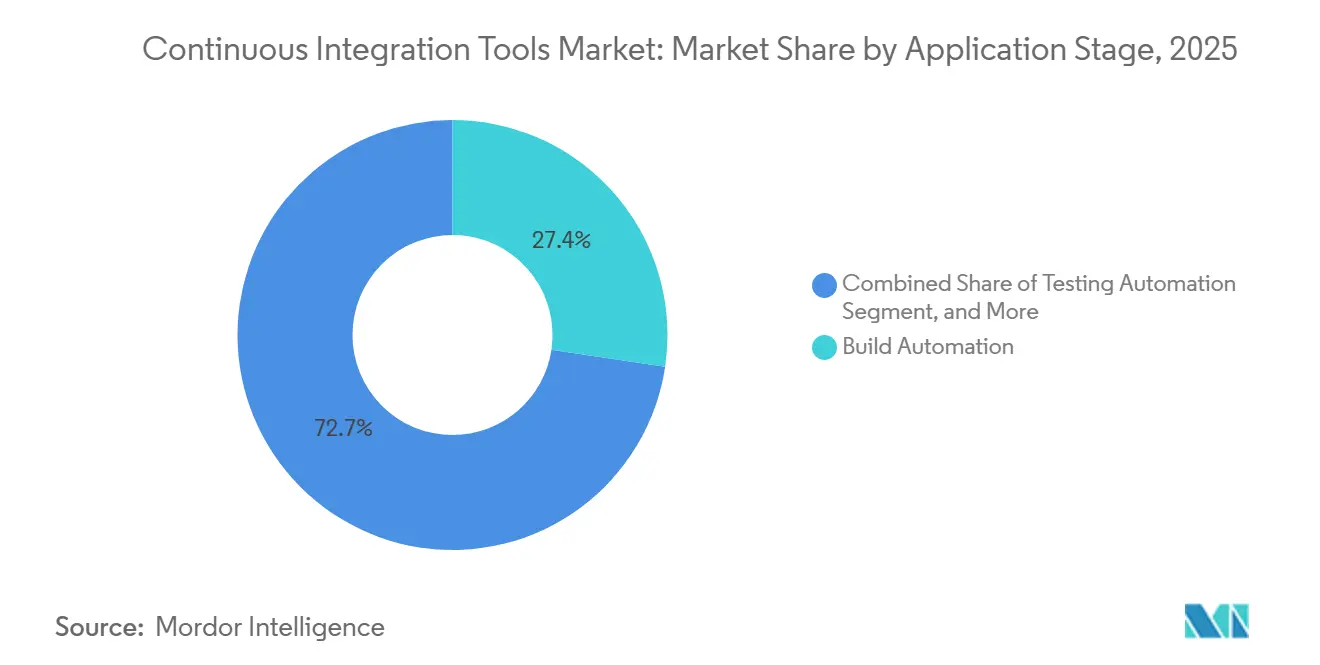
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich
Nach Endnutzerbranche:
Compliance im Gesundheitswesen treibt unerwartetes WachstumIT und Telekommunikation erzielten im Jahr 2025 dank ihrer ausgereiften DevOps-Kultur einen Umsatzanteil von 26,12 %. Gesundheitswesen und Biowissenschaften werden jedoch voraussichtlich die stärkste Wachstumsrate von 22,28 % verzeichnen, da FDA- und PCI-DSS-Vorschriften die Einführung von SBOM-Generierung und Rückverfolgbarkeit vorantreiben. Plattformen, die Compliance-Nachweise automatisieren, gewinnen Pilotprojekte bei Medizingeräteherstellern, Krankenhausnetzwerken und Biotechnologieunternehmen.
BFSI, Einzelhandel und Fertigung beschleunigen ebenfalls die Einführung, um Anwendungsfälle der digitalen Transformation und Industrie 4.0 zu erfüllen, aber ihr Wachstumstempo ist im Vergleich zum Gesundheitswesen gedämpft. Anbieter, die vorkonfigurierte Richtlinienpakete für HIPAA, PCI DSS v4 und SOC-2-Prüfungen anbieten, differenzieren sich in diesem Segment des Marktes für Continuous-Integration-Tools.
Geografische Analyse
Markt für Continuous-Integration-Tools in Nordamerika
Nordamerika trägt 36,05 % zum Umsatz bei, angetrieben durch eine tiefe DevOps-Durchdringung, Risikokapital und Verteidigungsbeschaffungen, die nun SBOM-Berichte vorschreiben. US-amerikanische Unternehmen bevorzugen umfassende Suiten, die CI, CD, Sicherheitsscans und Infrastrukturbereitstellung kombinieren, was die Plattformkonsolidierung im Markt für Continuous-Integration-Tools stärkt. Kanada und Mexiko liefern ergänzendes Wachstum durch Near-Shoring-Initiativen und Cloud-Adoption bei mittelgroßen Fertigungsunternehmen.
Markt für Continuous-Integration-Tools im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich das stärkste Wachstum mit einer CAGR von 22,32 % verzeichnen. Staatliche Anreize in Indien, Südkorea und Singapur subventionieren die Cloud-Migration; Datenlokalisierungsgesetze veranlassen Käufer jedoch, hybride Bereitstellungen zu bevorzugen. Chinas Präferenz für KI-Modelle in privaten Clouds stimmt mit lokalen Runnern überein, die von gehosteten Steuerungsebenen aus verwaltet werden, was eine Chance für flexible Anbieter eröffnet. Das SBOM-Mandat von CERT-In aus dem Jahr 2024 treibt ebenfalls die Nachfrage nach Compliance-Automatisierung in ganz Indien an.
Markt für Continuous-Integration-Tools in Europa
Europa behält seinen stetigen Schwung bei, gestützt durch die DSGVO und den bevorstehenden EU Cyber Resilience Act, die beide die Anforderungen an die Lieferkettensicherheit erhöhen. Käufer validieren Lösungen, die Datenresidenz garantieren und automatisierte Prüfpfade erstellen können, wodurch Budgets in Richtung Anbieter mit regionalem Hosting und Verschlüsselungszertifikaten gelenkt werden. Deutschland, Frankreich und das Vereinigte Königreich bleiben die größten Beitragszahler, während skandinavische und osteuropäische Länder eine wachsende Greenfield-Nachfrage im Markt für Continuous-Integration-Tools repräsentieren.
Regulatorisches Umfeld
Die Einführung von Continuous-Integration-Tools (CI) in regulierten Umgebungen ist zunehmend an staatlich unterstützte Standards für sichere Software gekoppelt, die Sicherheitskontrollen in automatisierte Pipelines einbetten. In den Vereinigten Staaten erhöhen NIST-Richtlinien im Zusammenhang mit der Executive Order 14028 die Anforderungen an Nachweise für die Sicherheit der Software-Lieferkette wie SBOMs und signierte Attestierungen, wodurch CI/CD zu einem Durchsetzungspunkt und nicht nur zu einer Entwicklerannehmlichkeit wird. NIST SP 800-204D rahmt DevSecOps-Pipeline-Strategien um Herkunftsnachweis, Attestierung und SBOM-Integration ein, was die Nachfrage nach CI-Plattformen erhöht, die maschinenlesbare Nachweise erstellen und Policy-as-Code durchsetzen können.
Im Jahr 2026 hat das NIST NCCoE seine Arbeit zu Secure Software Development, Security, and Operations (DevSecOps) Practices vorangetrieben, einschließlich einer Veröffentlichung zur öffentlichen Kommentierung im März 2026 und einem Projektupdate am 20. Mai 2026. Dies deutet auf eine kontinuierliche Weiterentwicklung der SSDF-konformen Umsetzungsleitlinien für operative Pipelines hin. Da NIST SP 800-218 (SSDF) als primäre Referenz für die föderale Softwaresicherheit positioniert ist, erweitern sich die Anforderungen an CI-Tools hin zu kontinuierlicher Kontrollvalidierung und auditfähiger Nachverfolgbarkeit. Infolgedessen gewinnen hybride Bereitstellungsmuster an Bedeutung für Organisationen, die Datenresidenz und Nachweisaufbewahrung gegen cloudskalierte Automatisierung abwägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der CI-Tools beginnt mit Code- und Artefakteingaben (Quellcode-Repositories, Paketregistern, Containern, Testdaten und Secrets) sowie einer Orchestrierungsebene, die Builds, Tests und Releases über Runner und Agenten in Cloud- und On-Premise-Infrastrukturen ausführt. Vorgelagert prägen Open-Source-Ökosysteme und Standardisierungsprojekte die Produktrichtung, insbesondere im Hinblick auf Signierung und Herkunftsnachweis. Ansätze zur Pipeline-Attestierung, wie sie in Tools wie Tekton Chains verwendet werden, sowie Muster zur Artefaktsignierung im Sigstore-Stil werden zunehmend als zentrale Bausteine für Enterprise-taugliche Pipelines betrachtet. Da die Erwartungen an die Sicherheit der Lieferkette steigen, werden reproduzierbare Build- und Herkunftsarchitekturen, einschließlich der FRSCA- und OSS-Rebuild-Ansätze, sowie Richtliniendurchsetzungsebenen, die riskante Abhängigkeiten innerhalb von Pipelines blockieren, tiefer in CI-Implementierungen integriert.
Nachgelagert konzentrieren sich Vertrieb und Monetarisierung auf SaaS-Marktplätze und den direkten Unternehmensvertrieb, während Systemintegratoren und DevOps-Beratungsunternehmen die Migration von veralteten Jenkins-artigen Plugin-Stacks zu verwalteten Plattformen und hybriden Runnern unterstützen. Das Ökosystem verdichtet sich zudem durch Akquisitionen, die angrenzende Fähigkeiten in CI-zentrierte Plattformen integrieren, wie etwa Datadogs Übernahme von Propolis (autonomes QA-Testing) im Januar 2026 und Adaptive ML (agentenbasiertes RLOps) im Juni 2026. Harnings Übernahme von Codecov im Juni 2026 fügt Coverage-Intelligenz näher an die Delivery-Governance heran. Diese Veränderungen verschieben mehr Testing, Qualitätsanalytik und Sicherheitsverifikation in die Plattformebene, wodurch die Wechselkosten steigen und der Integrationsbedarf über SCM, Identität, Secrets, Observability und Sicherheitstools hinweg zunimmt.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Werkzeuge zur kontinuierlichen Integration
Der Markt zeigt eine moderate Fragmentierung. Jenkins treibt noch viele Pipelines an, aber sein Anteil von 47,13 % erodiert langsam, da Unternehmen verwaltete Angebote suchen. Atlassians Bitbucket hält einen Anteil von 18,36 % und nutzt die Integration mit Jira und Confluence, während CircleCI mit 5,85 % durch einen entwicklerfreundlichen SaaS-Ansatz vertreten ist. Trotz der Stärke der Platzhirsche fließt weiterhin Risikokapital ein; Harness hat USD 425 Millionen angesammelt und fusionierte im März 2025 mit Traceable, um KI-natives DevSecOps im Enterprise-Maßstab zu liefern.
Strategische Muster unterstreichen die Konvergenz hin zu Full-Stack-Plattformen. GitLab bündelt Quellcodeverwaltung, Sicherheits-Scanning und Deployment und positioniert sich als eine einzige Schnittstelle vom Commit bis zur Produktionsumgebung. Microsoft treibt GitHub Actions integriert mit Azure voran und setzt zusätzlich Copilot KI ein, um Entwickler zu binden. IBMs Übernahme von HashiCorp erweitert OpenShift um Infrastructure-as-Code und Richtliniendurchsetzung und schließt Orchestrierungslücken[4]. Diese Schritte intensivieren die Differenzierung auf Basis der Breite des Ökosystems und der KI-gesteuerten Automatisierung im Markt für Werkzeuge zur kontinuierlichen Integration.
Chancen im Weißraum konzentrieren sich auf intelligente Kostenoptimierung, Mandantenisolierung für stark regulierte Workloads und auto-generierte Bescheinigungen, die den von NIST empfohlenen Zero-Trust-Prinzipien entsprechen. Nischenanbieter innovieren in diesen Bereichen, aber skalierbare Unternehmen verfügen über die Go-to-Market-Stärke, um Durchbrüche schnell zu produktisieren. Infolgedessen sind weitere Fusionen wahrscheinlich, und es wird erwartet, dass sich der Markt um 5–6 breit aufgestellte Plattformen konsolidiert, die sowohl Fortune-100-Unternehmen als auch Start-ups im Markt für Werkzeuge zur kontinuierlichen Integration bedienen können.
Dynamische Marktstruktur mit starken Konsolidierungstrends
Der Markt für Werkzeuge zur kontinuierlichen Integration weist eine Mischung aus globalen Technologiekonzernen und spezialisierten DevOps-Lösungsanbietern auf, die um Marktanteile konkurrieren. Große Unternehmen wie IBM, Microsoft und AWS nutzen ihre umfangreiche Cloud-Infrastruktur und Unternehmensbeziehungen, um integrierte CI-Lösungen als Teil breiterer Entwicklungsplattformen anzubieten. Gleichzeitig konzentrieren sich spezialisierte Unternehmen wie GitLab, CircleCI und CloudBees darauf, erstklassige CI-Fähigkeiten mit umfangreichen Integrationsmöglichkeiten bereitzustellen. Der Markt erlebt eine zunehmende Konsolidierung durch strategische Akquisitionen, wie die Übernahme von CodeShip durch CloudBees, die Übernahme von Drone.io durch Harness und ähnliche Schritte belegen, die darauf abzielen, technische Fähigkeiten und Marktreichweite zu erweitern.
Die Wettbewerbsdynamik ist durch eine hohe Rivalitätsintensität gekennzeichnet, wobei Unternehmen auf Faktoren wie Integrationsfreundlichkeit, Automatisierungsfähigkeiten und Preismodelle konkurrieren. Marktteilnehmer fokussieren sich zunehmend auf branchenspezifische Lösungen und Compliance-Anforderungen, insbesondere in regulierten Sektoren. Das Aufkommen von Open-Source-Plattformen und gemeinschaftsgetriebenem Entwickeln hat die Wettbewerbslandschaft ebenfalls beeinflusst, wobei Unternehmen hybride Ansätze verfolgen, die proprietäre Lösungen mit Open-Source-Kompatibilität verbinden. Partnerschaftsökosysteme spielen eine entscheidende Rolle für den Markterfolg, wobei Anbieter Allianzen bilden, um ihr Serviceangebot zu verbessern und ihre Kundenbasis zu erweitern.
Innovation und Integration treiben den Markterfolg
Damit etablierte Unternehmen ihren Marktanteil halten und ausbauen können, haben sich mehrere Schlüsselstrategien als kritische Erfolgsfaktoren herausgeschält. Dazu gehören kontinuierliche Investitionen in Forschung und Entwicklung zur Verbesserung der Automatisierungsfähigkeiten, verbesserte Sicherheitsfunktionen und nahtlose Integration mit gängigen Softwareentwicklungstools und -plattformen. Unternehmen müssen sich darauf konzentrieren, branchenspezifische Lösungen zu entwickeln, die einzigartige Compliance- und regulatorische Anforderungen in verschiedenen Sektoren adressieren. Der Aufbau starker Partnerökosysteme, das Anbieten flexibler Bereitstellungsoptionen und die Bereitstellung umfassender Supportdienstleistungen sind ebenfalls unerlässlich für die Aufrechterhaltung eines Wettbewerbsvorteils. Darüber hinaus müssen etablierte Unternehmen den Bedarf an Standardisierung mit Anpassungsfähigkeiten in Einklang bringen, um unterschiedliche Kundenanforderungen zu erfüllen.
Neue Marktteilnehmer und Herausforderer können Boden gutmachen, indem sie sich auf spezialisierte Anwendungsfälle oder Branchenvertikalen konzentrieren, in denen größere Anbieter Lücken in ihrem Angebot haben. Innovationen in Bereichen wie künstliche Intelligenz, maschinelles Lernen und erweiterte Analysen für CI/CD-Workflows bieten Differenzierungsmöglichkeiten. Die vergleichsweise moderaten Markteintrittsbarrieren in Bezug auf Kapitalanforderungen ermöglichen es neuen Akteuren, mit innovativen Lösungen einzutreten, obwohl sie Herausforderungen im Zusammenhang mit Markenbekanntheit und Enterprise-Vertrauen überwinden müssen. Das Substitutionsrisiko ist aufgrund der wesentlichen Bedeutung von CI-Software in der modernen Softwareentwicklung vergleichsweise gering, aber Unternehmen müssen technologischen Veränderungen und sich weiterentwickelnden Entwicklungsmethoden voraus sein, um relevant zu bleiben.
Branchenführer im Bereich Werkzeuge zur kontinuierlichen Integration
-
Atlassian Corporation PLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Circle Internet Services, Inc.
-
GitLab, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Continuous-Integration-Tools Unternehmen in diesem Bericht
- Atlassian Corporation Plc
- Amazon Web Services, Inc. (AWS)
- Microsoft Corporation (Azure DevOps and GitHub)
- GitLab Inc.
- Circle Internet Services, Inc. (CircleCI)
- CloudBees, Inc.
- JetBrains s.r.o.
- IBM Corporation
- Micro Focus International Plc (OpenText)
- Buddy Works sp. z o.o. sp. k.
- Thoughtworks, Inc.
- Travis CI GmbH
- CodeShip GmbH
- Bitrise Ltd.
- Harness Inc.
- Buildkite Pty Ltd.
- Semaphore (Rendered Text d.o.o.)
- Drone.io (Harness)
- AppVeyor Systems Inc.
- SUSE LLC (Rancher Pipelines)
Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in agentenbasiertem CI/CD mit Governance-Kontrollen für regulierte Unternehmen, die KI-unterstützte Entwicklung einführen. Im Jahr 2026 zeigen die Roadmaps der Anbieter eine Verschiebung von statischen YAML-Pipelines hin zu agentengesteuerten Workflows, bei denen Agenten Pipelines konfigurieren, Schwachstellen beheben und die Ausführung optimieren, während weiterhin Anforderungen an Richtlinien, Auditierbarkeit und Zugriffskontrolle erfüllt werden. GitLab hat sich in diese Richtung bewegt, wobei die GitLab Duo Agent Platform im Januar 2026 die allgemeine Verfügbarkeit erreichte, und mit der GitLab-19.0-Version im Mai 2026 wurden Unternehmensfunktionen wie Unterstützung für selbst gehostete Modelle und Sichtbarkeit der Lieferkette hinzugefügt. Dies unterstützt Käufer, die agentenbasierte Automatisierung wünschen, ohne sensible Prompts oder Artefakte an nicht verwaltete externe Dienste zu senden.
Eine weitere Chance liegt in der Härtung der CI-Infrastruktur und Kostenkontrollfunktionen, da das Build-Volumen mit KI-generiertem Code und höherer Testfrequenz steigt. GitHub Actions hat 2026 Sicherheitshärtungsthemen hervorgehoben, darunter deterministische Workflows, granularere Secret-Verwaltung und native Kontrollen zur Reduzierung der CI/CD-Angriffsfläche, was Anbietern Raum schafft, ähnliche Schutzmaßnahmen über hybride und Multi-Cloud-Umgebungen hinweg zu paketieren. Auf der Seite der Entwicklererfahrung fließen Investitionen zunehmend in Tools, die Pipelines komponierbarer und portabler machen, einschließlich JetBrains TeamCity 2026.1 (Mai 2026), das eine neue CLI und Unterstützung für das Model Context Protocol (MCP) hinzufügt. Dies bringt CI-Workflows in Einklang mit aufkommenden Agenten-Ökosystemen und reduziert Reibungsverluste bei der Integration von CI mit KI-Tool-Stacks. Diese Verschiebungen begünstigen Plattformen, die Richtliniendurchsetzung, nachverfolgbare Nachweise und Runner-Flexibilität sowohl bei SaaS- als auch bei On-Premise-Ausführung kombinieren.
Neueste Industrielle Entwicklungen in Markt für Continuous-Integration-Tools
- Juni 2026: Atlassian kündigte die allgemeine Verfügbarkeit von Merge Queues für Bitbucket Cloud an, wodurch die Pull-Request-Sequenzierung mit erforderlichen Prüfungen vor dem Merge automatisiert wird. Dies verbessert die CI-Zuverlässigkeit durch weniger fehlgeschlagene Merges und Nacharbeit und verlagert mehr des Validierungsworkflows in die native Bitbucket Cloud statt in benutzerdefinierte Pipeline-Skripte.
- Juni 2025: Microsoft führte GitHub Secret Protection und GitHub Code Security als eigenständige Angebote für Azure DevOps ein. Dies erweiterte den Zugang zu Sicherheitsscans und Secret-Kontrollen für Teams, die bei Azure DevOps bleiben, und verstärkte den Shift-Left-Sicherheitstrend, der die Nachfrage nach CI-Tools mit integrierten, richtliniengesteuerten Schutzmaßnahmen unterstützt.
- November 2024: Microsoft kündigte die allgemeine Verfügbarkeit von Managed DevOps Pools für Azure DevOps an, um die Verwaltung von Build- und Deployment-Agenten zu vereinfachen. Durch die Verlagerung des Agentenpool-Betriebs auf ein verwaltetes Modell können Organisationen den CI-Infrastrukturaufwand reduzieren und die Runner-Kapazität mit weniger Plattform-Engineering-Ressourcen skalieren.
Markt für Continuous-Integration-Tools Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Softwaretools, die zur automatischen Erstellung, Integration und Validierung von Codeänderungen eingesetzt werden, damit Entwicklungsteams Probleme frühzeitig erkennen und Updates schneller veröffentlichen können. Er gilt sowohl für Cloud- als auch für lokale Umgebungen, wobei die Nutzung branchenübergreifend erfasst wird.
Ausschlüsse aus dem Umfang: Wir schließen breitere DevOps-Kategorien aus, die nicht direkt mit der Ausführung von Continuous Integration verbunden sind, wie z. B. eigenständiges IT-Betriebsmonitoring und allgemeine Projektmanagementsoftware.
Segmentierungsübersicht
- Nach Bereitstellungstyp
- On-Premise
- Cloud-natives SaaS
- Hybrid
- Nach Unternehmensgröße (Endnutzer)
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Anwendungsphase
- Build-Automatisierung
- Test-Automatisierung
- Release und Deployment
- Überwachung und Feedback
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Medien und Unterhaltung
- Bildung
- Fertigung
- Regierung und öffentlicher Sektor
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Überprüfung, wie sich die Softwareentwicklungsaktivität entwickelt und wie sich Budgets in Richtung cloudbasierter Bereitstellung verschieben. Wir haben öffentliche Indikatoren und Standardquellen ausgewertet, darunter das US Bureau of Labor Statistics, Veröffentlichungen des US National Institute of Standards and Technology zur sicheren Softwareentwicklung sowie OECD-Statistiken zur digitalen Wirtschaft, die uns halfen, Nachfragetreiber und den Einführungskontext zu fundieren.
Anschließend haben wir diesen Kontext mit unternehmensseitig gemeldeten Signalen verknüpft, wie Jahresberichten, Ergebnismitteilungen, Investorenpräsentationen und Produktdokumentation, die verdeutlicht, wie CI-Funktionen gebündelt und bepreist werden. Zur Marktbereinigung haben wir auch Quellen wie US-SEC-Einreichungen, begutachtete Fachzeitschriften für Software-Engineering und offene Patentdatenbanken genutzt, um die Funktionsentwicklung und Kommerzialisierungsmuster zu validieren. Darüber hinaus haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Nachrichten und Finanzdaten genutzt, hauptsächlich um regionsübergreifende Querprüfungen zu beschleunigen und verpasste Aktualisierungen zu reduzieren. Diese Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, was Käufer tatsächlich für CI-Funktionen zahlen und wie die Ausgaben zwischen Cloud-Abonnements und lokalen Bereitstellungen aufgeteilt sind. Wir haben mit einer Mischung aus Tool-Anbietern, Systemintegratoren und Unternehmensanwendern gesprochen und Antworten aus Nord- und Südamerika, EMEA und dem asiatisch-pazifischen Raum gesammelt, sodass regionale Einführungskurven und Preisspannen vor der abschließenden Modellierung normalisiert werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 13 % | Asiatisch-pazifischer Raum: 47 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 29 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 58 % | Nord- und Südamerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Betrachtung, bei der Softwarebereitstellungsaktivitäten und Prioritäten der Unternehmensautomatisierung in einen realistischen Ausgabenpool für CI-Tools übersetzt und anschließend nach Bereitstellungsmustern und typischer branchenübergreifender Einführung gefiltert werden. Um die Gesamtwerte praxisnah zu halten, werden diese durch selektive Bottom-up-Prüfungen untermauert, einschließlich stichprobenartiger Abonnementpreise nach Plan, geschätzter aktiver Nutzerzahlen oder Lizenzbereiche sowie Kanal-Feedback zu typischen Vertragsgrößen für verschiedene Unternehmenssegmente.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, gehören die Intensität der Cloud-Einführung in Unternehmen, Trends bei der Entwickleranzahl, die Häufigkeit von Software-Releases, der Anteil von CI als SaaS im Vergleich zu installierter Software sowie die beobachtete Preisentwicklung, wenn Funktionen wie Pipeline-Automatisierung und Sicherheitsprüfungen stärker gebündelt werden. Wenn bei Bottom-up-Prüfungen Lücken auftraten, wurden konservative Spannen verwendet und anhand von Interview-Feedback normalisiert, bevor die Ergebnisse mit den Top-down-Gesamtwerten abgeglichen wurden. Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch kurze Trendlinien zu wichtigen Treibern unterstützt wurden, und die endgültige Einschätzung wurde nur dann angepasst, wenn mehrere Signale in dieselbe Richtung wiesen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere Signale hinweg validiert, darunter das durch Einführungstreiber implizierte Wachstum, Plausibilitätsprüfungen der Preisgestaltung und unabhängige Indikatoren für Softwarebereitstellungsaktivitäten. Abweichungen werden markiert, wenn regionale Aufteilungen oder Bereitstellungsanteile zu weit von dem abweichen, was Interviews und öffentliche Signale nahelegen, und anschließend werden die zugrunde liegenden Annahmen vor der internen Freigabe überprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenrevisionen werden ausgelöst, wenn wesentliche Ereignisse Nachfrage, Preisgestaltung oder Verpackung in einer Weise verschieben, die sich auf die Marktgesamtwerte auswirkt. Vor der Auslieferung führen wir einen abschließenden Überprüfungsdurchgang durch, um sicherzustellen, dass die neuesten öffentlichen Bekanntmachungen und in der Presse gemeldeten Änderungen in den endgültigen Zahlen und der Darstellung berücksichtigt sind.
Schätzung des Marktes für Continuous-Integration-Tools von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Continuous-Integration-Tools können voneinander abweichen, auch wenn sie sich auf denselben Bereich zu beziehen scheinen, da die Abgrenzung des Umfangs nicht einheitlich vorgenommen wird und die Preisannahmen je nach Bereitstellungsmodell variieren. Unterschiede entstehen auch dadurch, wie häufig das Modell aktualisiert wird und ob Interview-Prüfungen zur Verifizierung realer Vertragsspannen eingesetzt werden.
Eigenständige Continuous-Delivery-Release-Orchestrierung und breitere DevOps-Plattformausgaben liegen außerhalb der Abdeckung von Mordor Intelligence, wodurch der Wert für 2026 an CI-Build-, Integrations- und Validierungstools gebunden bleibt, anstatt einen breiteren Automatisierungskorb abzubilden. Andere Schätzungen können den Korb auf angrenzende Pipeline-Elemente ausweiten oder ein aggressives SaaS-Preiswachstum anwenden, ohne zu prüfen, ob Käuferbudgets und Lizenzzahlen regionsübergreifend parallel verlaufen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,09 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 3,10 Mrd. USD (2026) | Umfasst breitere CI/CD-Pipeline-Automatisierung und Release-Management-Ausgaben und verwendet einen schnelleren SaaS-ASP-Anstieg, der nicht konsistent an Lizenzzahlen- und Verlängerungsverhalten geknüpft ist. |
| Fachzeitschrift B | 1,60 Mrd. USD (2026) | Verwendet eine engere Anbieterliste mit Fokus auf lokale Installationen und neigt dazu, Cloud-Abonnements und unternehmensweite Vereinbarungen, die CI-Funktionen in größere Entwicklertools-Stacks bündeln, zu unterzählen. |
Die Streuung ergibt sich größtenteils daraus, ob angrenzende Pipeline-Kategorien berücksichtigt werden und wie Cloud-Abonnementpreise von Jahr zu Jahr fortgeschrieben werden. Indem der Umfang auf die CI-Ausführung beschränkt und wichtige Annahmen wie Bereitstellungsmix und typische Vertragsspannen erneut überprüft werden, bleibt die Schätzung leichter auf klare Eingaben und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Werkzeuge zur kontinuierlichen Integration?
Die Marktgröße für Werkzeuge zur kontinuierlichen Integration wird voraussichtlich im Jahr 2026 USD 2,09 Milliarden erreichen und mit einer CAGR von 20,72 % wachsen, um bis 2031 USD 5,36 Milliarden zu erreichen.
Wie groß wird der Markt für Werkzeuge zur kontinuierlichen Integration im Jahr 2031 sein?
Die Marktgröße für Werkzeuge zur kontinuierlichen Integration wird bis 2031 voraussichtlich USD 5,36 Milliarden erreichen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung ist das am schnellsten wachsende Modell mit einer CAGR von 23,52 %, da Unternehmen Kontrolle und Cloud-Skalierbarkeit in Einklang bringen.
Warum gewinnt die Test-Automatisierung an Dynamik?
KI-gestützte Testgenerierung und Shift-Left-Qualitätsanforderungen treiben die Testautomatisierung auf eine CAGR von 24,10 % und machen sie zur am schnellsten wachsenden Anwendungsphase.
Welche Region wird das höchste Wachstum verzeichnen?
Der asiatisch-pazifische Raum ist auf das höchste regionale Wachstum mit einer CAGR von 22,32 % bis 2031 ausgerichtet, bedingt durch staatliche Digitalinitiativen und steigende Compliance-Anforderungen.