
Marktgröße und Marktanteil für Drucketiketten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
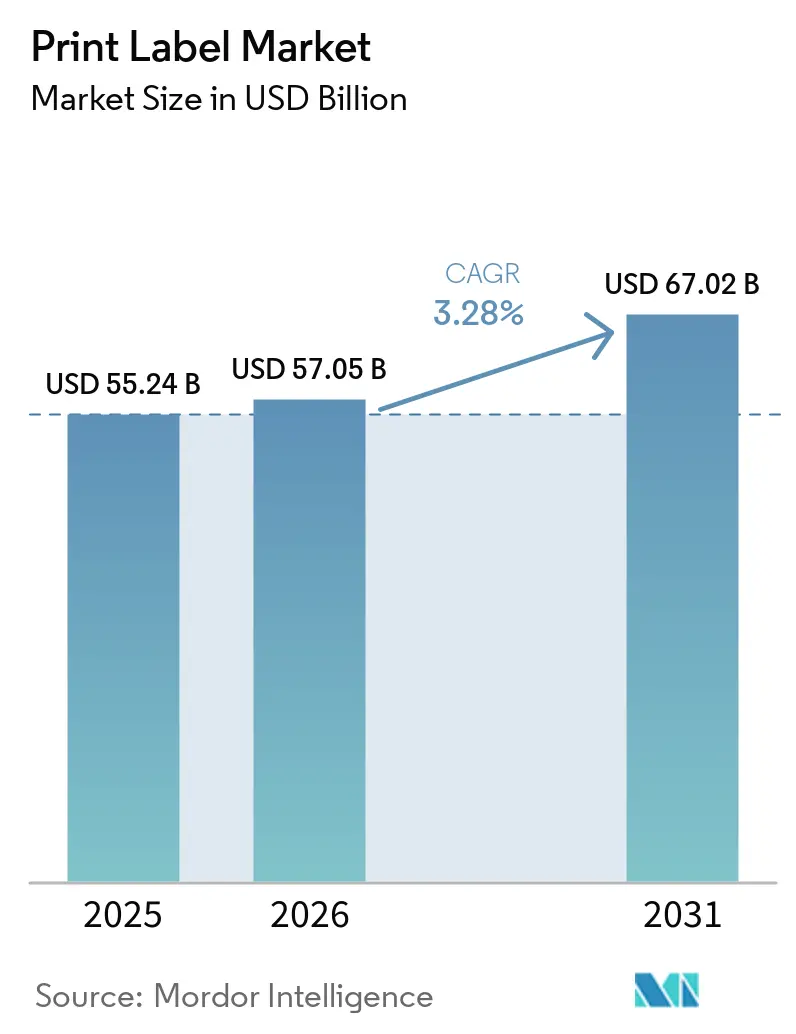
| Marktgröße (2026) | 57.05 Milliarden US-Dollar |
| Marktgröße (2031) | 67.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
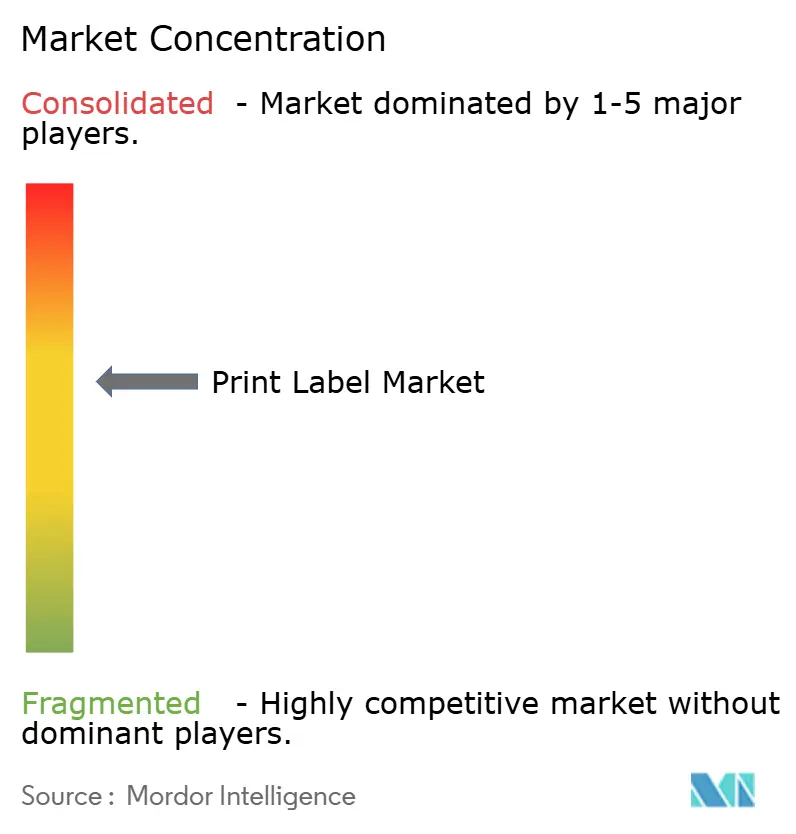
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Drucketiketten von Mordor Intelligence
Die Marktgröße für Drucketiketten wird im Jahr 2026 auf USD 57,05 Milliarden geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von USD 55,24 Milliarden, wobei die Prognosen für 2031 USD 67,02 Milliarden ausweisen – ein Wachstum mit einer CAGR von 3,28 % über den Zeitraum 2026–2031. Die stetige Expansion spiegelt den Wandel des Sektors von rein analogen Prozessen hin zu digital unterstützten, nachhaltigkeitsorientierten Produktionsrahmen wider, die Mindestbestellmengen senken, Durchlaufzeiten verkürzen und Materialabfälle reduzieren. Der Flexodruck kontrolliert nach wie vor den größten Anteil an der installierten Kapazität, doch Inkjet-Systeme skalieren schnell, da Verarbeiter die Nachfrage nach einer Vielzahl von SKUs und Etikettierungsanforderungen im E-Commerce befriedigen möchten. Die Präferenz der Markeninhaber für linierlose Formate und intelligente Identifikatoren sowie die verpflichtende pharmazeutische Serialisierung und Lebensmittelrückverfolgbarkeit gestalten die Investitionsprioritäten der Verarbeiter neu. Der Kostendruck durch Volatilität bei Substraten und Klebstoffen hält an, doch die Margenresilienz hängt von hybriden Digital-Flexo-Workflows, der Integration in die Lieferkette und kreislaufwirtschaftskonformen Materialien ab.
Wichtigste Erkenntnisse des Berichts
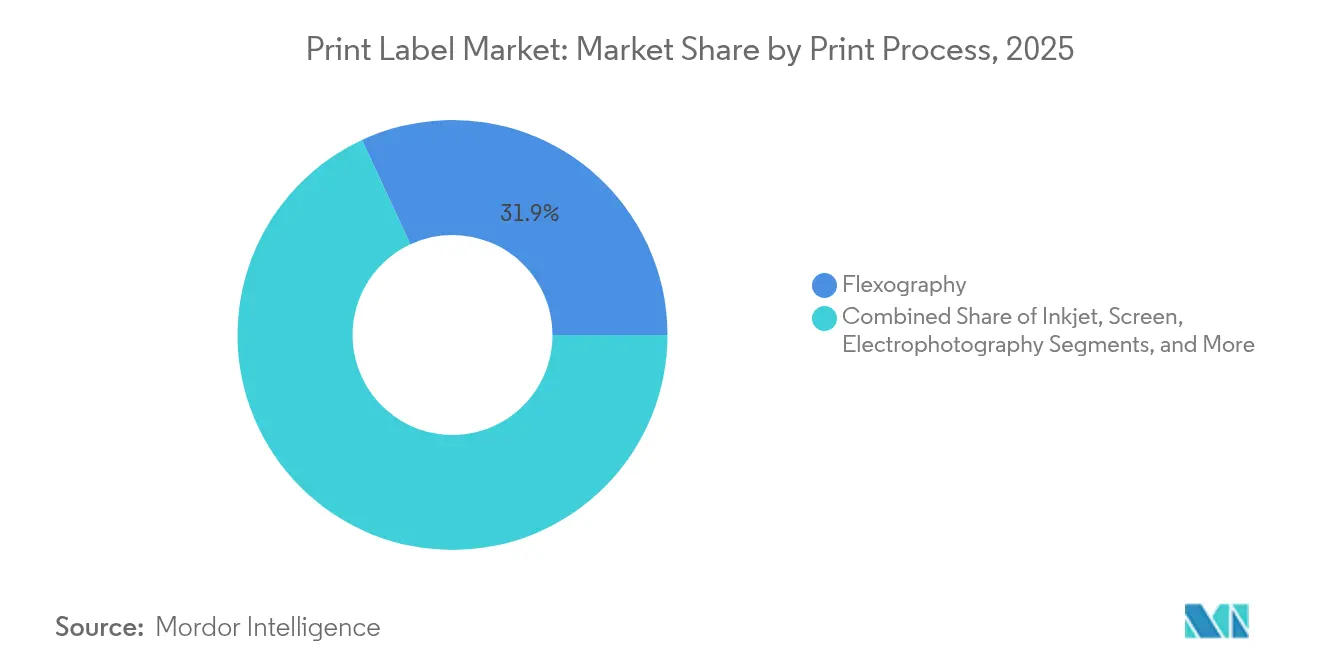
- Nach Druckverfahren erfasste der Flexodruck 2025 einen Anteil von 31,92 % am Markt für Drucketiketten.
- Nach Etikettenformat wird die Marktgröße für Drucketiketten bei linierlosen Etiketten voraussichtlich mit einer CAGR von 5,56 % zwischen 2026 und 2031 wachsen.
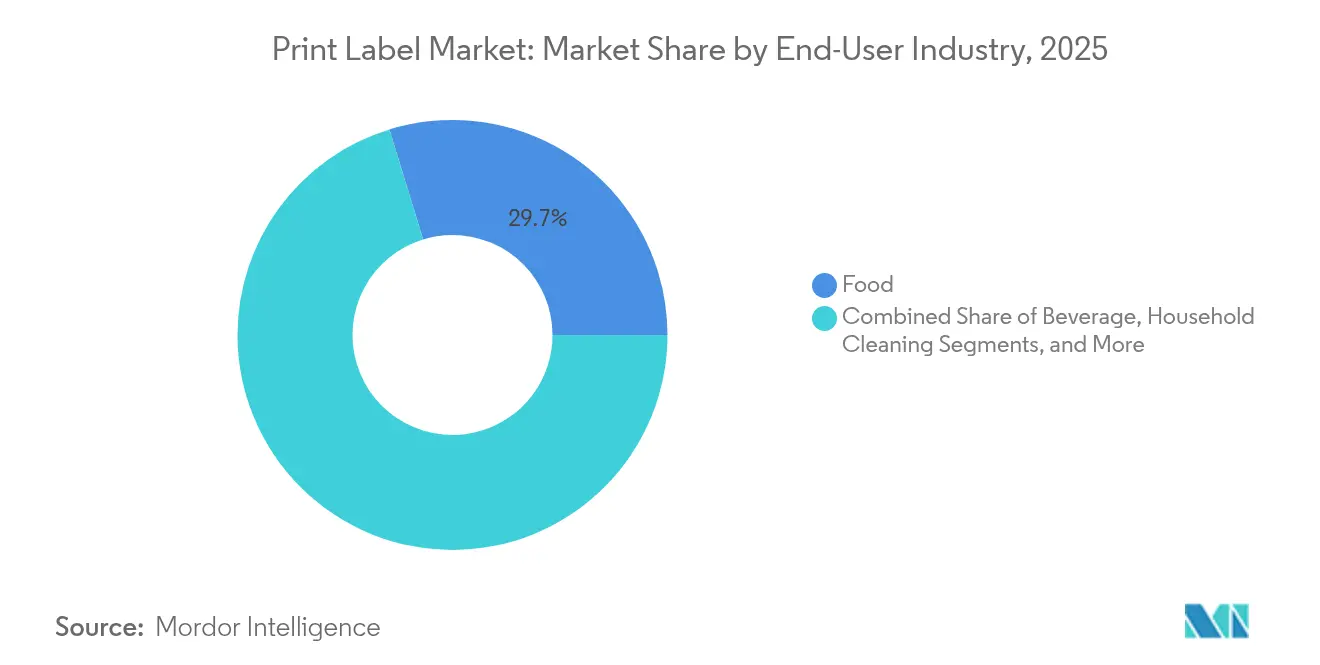
- Nach Endverbrauchsbranche erfassten Lebensmittel 2025 einen Anteil von 29,74 % am Markt für Drucketiketten.
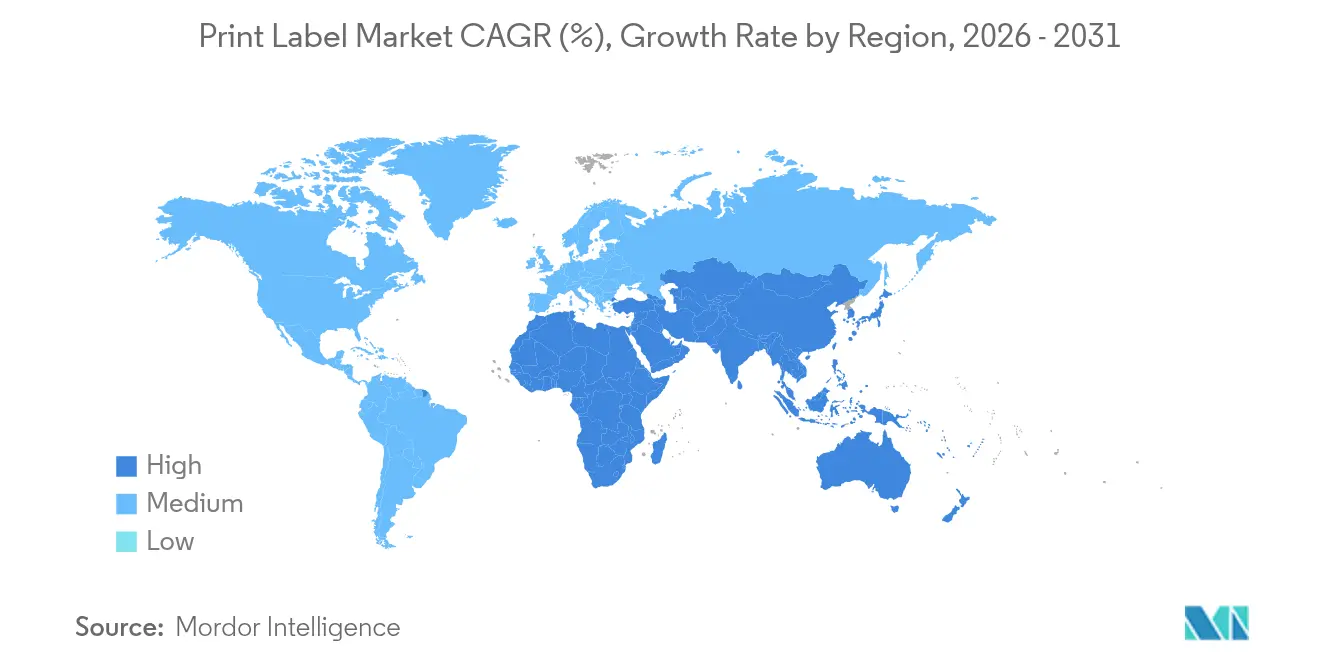
- Nach Geografie wird die Marktgröße für Drucketiketten im asiatisch-pazifischen Raum voraussichtlich mit einer CAGR von 4,63 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung von Hochgeschwindigkeits-Digital-(Inkjet-)Druckmaschinen für kurzläufige, SKU-proliferierte Etikettenaufträge | +0.8% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung der Markeninhaber hin zu linierlosen druckempfindlichen Etiketten zur Reduzierung von Abfällen und Logistikkosten | +0.6% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| E-Commerce-Boom treibt die Nachfrage nach variablen Daten für Versand- und Rücksendeetiketten | +0.7% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für intelligente Etiketten/Strichcode-Etiketten, die eine durchgängige Rückverfolgbarkeit ermöglichen (EU-FMD, U.S. DSCSA) | +0.5% | Nordamerika und Europa, Ausdehnung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachstum bei Handwerksgetränken und Gourmet-Lebensmitteln, die hochwertige, veredlungsreiche Etiketten erfordern | +0.3% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Aufkommende antimikrobielle Etikettenbeschichtungen für die Lebensmittelsicherheit in der Kühlketten-Logistik | +0.2% | Global, mit regulatorischem Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von Hochgeschwindigkeits-Digitaldruckmaschinen für die Kurzkurzproduktion
Digitale Inkjet-Plattformen ermöglichen profitable Auflagen von nur 500 Stück, was im Gegensatz zur historischen 10.000-Einheiten-Schwelle des Flexodrucks steht und damit neue SKU-Strategien für Verbrauchermarken erschließt. Kapitalausgaben wie die USD 25-Millionen-Georgia-Erweiterung von R.R. Donnelley veranschaulichen das Ausmaß, das Verarbeiter eingehen, um Durchsatz und Flexibilität bei variablen Daten zu gewinnen. Hybridlinien, die Inkjet- und Flexo-Druckwerke integrieren, rationalisieren Rüstwechsel, schaffen jedoch Qualifikationslücken bei Bedienern, die Branchenverbände wie die Flexographic Technical Association durch FIRST 5.0-Lehrpläne adressieren. Da die Produktivität von Hochgeschwindigkeits-Digitaldruckmaschinen mit der analogen Wirtschaftlichkeit konvergiert, wird sich der Markt für Drucketiketten hin zu gemischt-technologischen Produktionszellen entwickeln, die Durchlaufzeiten und Lagerbestände komprimieren.
Verlagerung der Markeninhaber hin zu linierlosen Etiketten zur Abfallreduzierung
Die Eliminierung von Trennpapieren reduziert den Etikettenabfall um bis zu 30 % und erhöht die Rollendichte, was Logistikersparungen erzeugt, die bei Nachhaltigkeits-Scorecards Anklang finden.[1]Avery Dennison, "Unternehmenspräsentation 2025," averydennison.com Marktführer berichten von zweistelligem Umsatzwachstum bei linierlosen Etiketten, insbesondere im Lebensmitteleinzelhandel, wo Gebühren im Rahmen der Erweiterten Herstellerverantwortung die Einführung fördern. Zu den Übergangshindernissen gehören spezialisierte Applikatoren und Klebstoffformulierungen, die über Feuchtigkeitsschwankungen hinweg funktionieren müssen, aber die Lieferanten skalieren ihre Kapazitäten. UPM Raflatac meldete im ersten Quartal 2025 ein Quartalswachstum von 13 %, zum Teil aufgrund der europäischen Nachfrage nach linierlosen Etiketten. Die Wettbewerbsfähigkeit der Verarbeiter hängt davon ab, neue Beschichtungs- und Schneidetechniken zu beherrschen, die von konventionellen druckempfindlichen Workflows abweichen.
E-Commerce-Expansion treibt die Nachfrage nach Variabledaten-Druck
Die ab Februar 2025 geltenden Automatisierungsregeln des U.S. Postal Service verpflichten Versender, maschinenlesbare Etiketten zu verwenden, was die Volumen variabler Daten für Verfolgung und Rücksendungen beschleunigt. Die Softwarekonsolidierung – Seagulls Fusion mit Mojix – unterstützt mehr als 100 Milliarden Etiketten jährlich und signalisiert die Infrastrukturskala hinter der Omnichannel-Abwicklung. NISTSs Uniform E-Commerce Regulation standardisiert Datenetikettenelemente und drängt Verarbeiter zur Integration von Echtzeit-Serialisierungsfähigkeiten. Mit zunehmendem Paketaufkommen ermöglichen in Veredelungslinien eingebettete digitale Druckmodule den Verarbeitern, Inhalte regional zu personalisieren, ohne zusätzlichen Rüstaufwand, was den Markt für Drucketiketten gegenüber Direct-to-Package-Alternativen stärkt.
Regulatorische Rückverfolgbarkeitsanforderungen beschleunigen die Einführung von Smart-Etiketten
U.S. DSCSA und EU-FMD schreiben die Serialisierung auf Artikelebene vor und treiben die Nachfrage nach 2D-Codes und RFID-fähigen Identifikatoren auf jeder Pharmaverpackung voran. Smart-Etiketten erfassen EPCIS-Ereignisse, um Produkte zu authentifizieren und Fälschungen zu bekämpfen, was mehrjährige Technologieersatzzyklen schafft. Avery Dennison strebt ein organisches Wachstum von 15 % bei RFID-Tags an, da Einzelhändler Anwendungsfälle über Bekleidung hinaus auf Lebensmittel und Logistik ausweiten. Hochspeicher-Inlays und Cloud-Plattformen konvergieren und positionieren Verarbeiter, die die Elektronikintegration beherrschen, um Premium-Margen im Markt für Drucketiketten zu sichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Papier-, Folien- und Klebstoffpreise, die die Margen der Verarbeiter belasten | -0.4% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücke beim Betrieb von hybriden Digital-Flexo-Druckmaschinen bei KMU-Verarbeitern | -0.3% | Global, besonders ausgeprägt im KMU-Sektor des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Zunehmende Präferenz der Markeninhaber für digitalen Direct-to-Package-Druck (ohne Etikett) | -0.2% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Schwierige Wiederverwertung von mehrschichtigen Schrumpf- und In-Mold-Etiketten in Kreislaufwirtschaftsmärkten | -0.2% | Europa und Nordamerika, Ausdehnung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise belastet die Margen der Verarbeiter
Papierpulpe, PET- und Acrylkleber-Indizes haben sich seit 2024 um zweistellige Beträge verändert, was Verarbeiter anfällig macht, da Materialien bis zu 75 % der Herstellungskosten ausmachen. Während globale Akteure Absicherungsgeschäfte und Skaleneffekte nutzen – Avery Dennison meldete einen Umsatzrückgang von 0,1 %, bewahrte jedoch das EBIT durch Kostenkontrolle –, kämpfen KMU-Verarbeiter darum, Zuschläge an Markeninhaber unter Jahresverträgen weiterzugeben. Konsolidierer wie Sonoco kanalisieren USD 30 Millionen in Klebstoffkapazitätserweiterungen, um die Versorgung zu sichern und Inputschwankungen abzufedern.[2]Sonoco Products Company, "Pressemitteilung zur Kapitalinvestition," sonoco.com Bis sich die Substratmärkte stabilisieren, wird die Margenkompression den Investitionsappetit kleinerer Unternehmen im Markt für Drucketiketten dämpfen.
Technische Qualifikationslücken im Bereich hybrider Digital-Flexo-Betrieb
OECD-Analysen bestätigen, dass KMUs bei der digitalen Weiterbildung hinterherhinken, was die Einführung integrierter Drucklinien behindert, die ICC-basiertes Farbmanagement und variable Daten-RIP-Expertise erfordern. FIRST 5.0 betont die funktionsübergreifende Kommunikation zwischen Design- und Druckteams, doch vielen Verarbeitern fehlen zertifizierte Ausbilder. Brady Corporations F&E-Ausgaben in Höhe von USD 67,7 Millionen verdeutlichen die Talentintensität, die mit Etikettierungslösungen der nächsten Generation verbunden ist. Ohne strukturierte Ausbildungsprogramme können Ausschussraten und Nacharbeit die bescheidenen Gewinne, die Digitaldruckmaschinen versprechen, zunichte machen und die Gesamteffizienz des Marktes für Drucketiketten einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druckverfahren:
Digitaler Inkjet stört den traditionellen FlexodruckDie CAGR von 5,3 % der Inkjet-Technologie unterstreicht ihre Rolle bei der Neugestaltung des Marktes für Drucketiketten. Der Flexodruck produziert dank ausgereifter Plattensysteme nach wie vor den Großteil langläufiger SKUs, doch die Substratvielseitigkeit des Inkjets und 1-Klick-Rüstwechsel ermöglichen es Verarbeitern, hochmargige Mikro-Auflagen für Werbekampagnen zu sichern. Die Marktgröße für Drucketiketten im Zusammenhang mit Inkjet-Druckmaschinen wird voraussichtlich stetig wachsen, da die Ausrüstungskosten sinken und die Deckkraft weißer Tinte mit der Siebdruckqualität mithalten kann. Bei den Verarbeitern dominieren hybride Architekturen, bei denen Inkjet-Druckbalken in Flexo-Linien integriert werden, die Investitionsplanung und ermöglichen variable Daten, ohne bewährte analoge Stanzarbeitsabläufe aufzugeben.
AstroNovas TrojanLabel-Plattform, die auf der Drupa 2024 eingeführt wurde, ist typisch für die Mid-Web-Kategorie, die auf Verarbeiter von Handwerksgetränken und Kosmetika abzielt, die nahezu offset-genaue Registrierung mit minimalem Einrichtungsaufwand suchen. Die Nische des Tiefdrucks bei Ultra-Langauflagen bleibt für große Getränkeabfüller gesichert, doch der Flächenanteil des Offsetlithografiedrucks nimmt ab, da UV-Inkjet eine vergleichbare Pantone-Abdeckung bietet. Siebtechnologie überlebt im Bereich Elektronikhaltbarkeiten, wo die Filmdicke kritisch ist, aber ihr Anteil am Markt für Drucketiketten wird weiter sinken.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich


Nach Etikettenformat:
Dominanz druckempfindlicher Etiketten durch linierlose Innovation herausgefordertDruckempfindliche Konstruktionen besitzen 43,62 % des Volumens von 2025 und profitieren von etablierten Ausgabelinien und mehrschichtigen Konstruktionen, die RFID- oder NFC-Inlays integrieren. Der Marktanteil für Drucketiketten bei linierlosen Etiketten ist zwar heute noch gering, beschleunigt sich jedoch, da Markeninhaber die Vermeidung von Deponieabfällen und Logistikersparnisse quantifizieren. Nassklebe-Etiketten behalten ihre Stärken im Getränkebereich in Europa aufgrund der etablierten Glasabfüllinfrastruktur, doch die Umrüstung von Anlagen auf druckempfindliche Klebstoffe oder Schrumpffolien-Lösungen gewinnt bei neuen Abfüllanlagen an Dynamik.
Intelligente druckempfindliche Etiketten aus dem Portfolio von Avery Dennison verzeichnen ein Wachstum von 20 % und zeigen den Appetit auf Dual-Frequenz-RFID-Tags, die Lieferkettentransparenz mit Kundenbindung verbinden. Schrumpffolien sehen sich einer recyclingbezogenen Prüfung ausgesetzt, da mehrschichtige PET-G-Strukturen Flasche-zu-Flasche-Kreisläufe behindern; Innovationen wie Siegwerks waschbare cPET-Folienfarben zielen darauf ab, diese Bedenken zu mindern.
Nach Endverbrauchsbranche:
Führungsrolle des Lebensmittelsektors steht vor der Herausforderung des E-CommerceDie gesetzlichen Kennzeichnungspflichten der Lebensmittelhersteller halten das Segment an der Spitze der Umsatzrangliste, während E-Commerce-Versandetiketten das am schnellsten wachsende Segment des Marktes für Drucketiketten darstellen. Paketdienstleister schreiben nun scannbare Codes vor, die abrieb- und kondensationsbeständig sind, was die Nachfrage nach topbeschichteten Thermorohlingen und strapazierfähigen Tinten ankurbelt. Getränkeetiketten erfordern Kratzfestigkeit und hochwertige Veredelungen – Schaumweine, RTDs und Hard Seltzers setzen allesamt auf taktile Veredelungen, was zu höheren Stückpreisen führt. Pharmazeutika setzen auf robuste Sicherheitsmerkmale, darunter manipulationssichere Schnitte, farbwechselnde Tinten und serialisierte 2D-Codes, die DSCSA-konform sind, was Komplexität und Margenspielraum erhöht.
Kosmetika sind auf kleinformatige Etiketten angewiesen, die ölbeständig sind und eine hohe Farbbrillanz für das Marken-Storytelling bieten; das Segment profitiert von digitalen Kleinauflagen, die auf Influencer-Kooperationen abgestimmt sind. Digitale Drucktechnologien werden zunehmend bei Industrieetiketten eingesetzt und ermöglichen eine flexible Produktion für regionale SKUs, saisonale Aktionen und kürzere Druckauflagen. Industrie- und Automobiletiketten erfordern UL-anerkannte Klebstoffe und hochtemperaturbeständige Folien, die die Rückverfolgbarkeit über den gesamten Produktlebenszyklus hinweg gewährleisten. Logistik und E-Commerce werden das BIP weiterhin übertreffen, da sich die Verbraucher an Same-Day-Delivery-Standards gewöhnen, und festigen damit den Variabledatendruck als Motor der Expansion des Marktes für Drucketiketten.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Geografische Analyse
APAC-Drucketikettenmarkt
Asien-Pazifik dominierte den Drucketikettenmarkt im Jahr 2025 mit einem Anteil von 35,86 % und wird voraussichtlich bis 2031 die höchste CAGR von 4,63 % verzeichnen. Chinas umfangreiche Fertigungsbasis und Indiens Verpackungsexpansion mit einem Wert von 204,81 Milliarden USD für 2025 stützen die regionale Dynamik. Lokale Konverter investieren in mittelbreite Digitalpressensysteme, um die wachsende Zahl an Verbrauchermarken zu bedienen, während staatliche Recyclingvorschriften in Japan und Südkorea die Einführung von recycelbaren Trägermaterialien und auswaschbaren Tinten fördern. Südostasiatische Länder entwickeln sich zu E-Commerce-Fulfillment-Hubs, was die Nachfrage nach Thermoversandetiketten und QR-basierten Rücksendeetiketten ankurbelt.
Nordamerika-Drucketikettenmarkt
Nordamerika bleibt ein technologischer Vorreiter, mit einer raschen Einführung von cloudvernetzten RFID-Etiketten, die durch Vorgaben des Großhandels angetrieben wird. Margendrücke durch sinkende Harzpreise belasteten die Umsätze im Jahr 2024, doch Konverter kompensierten diese Gegenwindfaktoren durch Automatisierung und hochwertige Anwendungen. Die Frist für die pharmazeutische Serialisierung im November 2024 löste Hardware-Upgrades in US-amerikanischen Werken aus und festigte die Durchdringung intelligenter Etiketten im Drucketikettenmarkt.
Europa-Drucketikettenmarkt
Europa verbindet eine ausgereifte Nachfrage mit strengen Kreislaufwirtschaftsvorschriften. Erweiterte Herstellerverantwortungsgebühren in Frankreich und Deutschland begünstigen trägerlose und monomaterielle Konstruktionen. Die britischen Essential Requirements Regulations fördern die Reduzierung der Materialstärke und Recyclingfähigkeit und stimulieren die Forschung und Entwicklung lösungsmittelfreier Klebstoffe. Osteuropäische Konverter gewinnen Auftragsfertigungen für paneuropäische Marken, die Kosteneffizienz ohne Einbußen bei der Einhaltung regulatorischer Anforderungen anstreben.
LATAM- und MEA-Drucketikettenmarkt
Lateinamerika, der Nahe Osten und Afrika leisten kleinere, aber wachsende Beiträge. Brasilien und Mexiko bauen Kapazitäten für Schrumpfhülsen im Getränkebereich aus, während Mitglieder des Golf-Kooperationsrats ihre Aktivitäten im Bereich verpackter Lebensmittel diversifizieren und technisches Know-how zusammen mit Investitionsgütern importieren. Afrikanische Märkte kämpfen mit Handelshemmnissen und Infrastruktureinschränkungen, doch das Wachstum des mobilen Handels signalisiert langfristiges Potenzial für Lösungen mit variablen Datenetiketten.

Regulatorisches Umfeld
Die regulatorischen Anforderungen an Druckettiketten werden durch erweiterte Rückverfolgbarkeitsvorgaben und die Verpackungsabfallpolitik geprägt, die zunehmend sowohl die auf Etiketten enthaltenen Daten für Track-and-Trace als auch die Kennzeichnung von Verpackungen für Sammlung und Recycling festlegen. Im Pharmabereich treiben Anforderungen zur Serialisierung auf Einzelartikelebene wie der US DSCSA und die EU FMD weiterhin die Einführung von 2D-Codes und intelligenten Kennungen auf Etiketten voran und drängen Converter zu Workflows mit variabler Datenverarbeitung und strengeren Qualitätskontrollen.
In Europa trat die Verordnung (EU) 2025/40 (Verordnung über Verpackungen und Verpackungsabfälle, PPWR) am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch neue Compliance-Pflichten hinzukommen, die sich auf das Etikettendesign und die Produktion auswirken. Die PPWR etabliert ein harmonisiertes Kennzeichnungssystem auf Basis der Materialzusammensetzung unter Verwendung von Piktogrammen, wobei die Umsetzung an den 12. August 2028 oder 24 Monate nach Verabschiedung der Durchführungsrechtsakte gebunden ist (je nachdem, was später eintritt), während die bisherige Kennzeichnung gemäß Entscheidung 97/129/EG der Kommission bis zum 12. August 2028 gültig bleibt. Die PPWR führt außerdem Konformitätsbewertungs- und Dokumentationspflichten für auf dem EU-Markt bereitgestellte Verpackungen ein, was die Bedeutung von Lieferantenerklärungen, der Aufbewahrung technischer Dokumentation und harmonisierter Ansätze für Angaben auf der Verpackung für multinationale Markeninhaber erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Druckettiketten beginnt bei den Rohstoffen (Papier- und Folienträgermaterialien, Trennliner, druckempfindliche und Nassleim-Klebstoffe, Farben und Beschichtungen), führt dann über Druckvorstufe und Verbrauchsmaterialien (Druckplatten, Anilox-Walzen, digitale RIP-/Workflow-Software), Etikettenverarbeitung und -druck (Flexodruck, Tiefdruck, Offsetdruck, Siebdruck, Elektrofotografie und Inkjet) sowie Endverarbeitung (Stanzen, Schneiden, Veredelung, Inspektion), bevor sie an Markeninhaber und Lohnverpacker geliefert wird.
Die Kette wird zunehmend datengestützt, da Converter Serialisierung, RFID-/NFC-Inlays sowie die Erstellung von Barcodes/QR-Codes integrieren, um regulatorische Rückverfolgbarkeitsanforderungen sowie Scananforderungen im Einzelhandel und in der Logistik zu erfüllen. Die Wirtschaftlichkeit der Converter reagiert stark auf Verfügbarkeit und Preisentwicklung der Vorprodukte, da Substrate und Klebstoffe den Großteil der Herstellungskosten ausmachen, wodurch Beschaffungsvolumen und Dual-Sourcing zu wichtigen Differenzierungsmerkmalen werden. Nachgelagert teilt sich der Vertrieb zwischen der Direktversorgung großer CPG- und Pharmakunden und der kanalgetriebenen Auftragsabwicklung für Logistik- und E-Commerce-Etiketten, wo Datengenauigkeit und Servicelevel eine engere Integration mit der IT- und Lagerlogistik der Kunden vorantreiben.
Wettbewerbslandschaft
Der Markt für Drucketiketten weist eine moderate Konsolidierung auf: Die fünf größten Anbieter kontrollieren rund 50 % des globalen Umsatzes, was ihnen Einkaufshebel und F&E-Skaleneffekte verschafft. CCL Industries tätigte seit Januar 2023 neun Akquisitionen, steigerte den Umsatz 2024 auf USD 7,245 Milliarden und stärkte seine Automatisierungs- und RFID-Fähigkeiten. Avery Dennisons EUR 60-Millionen-Erweiterung (USD 64 Millionen) in Europa fügt Industrie-4.0-Klebstoffbeschichter hinzu, die den Durchsatz erhöhen und Abfall reduzieren, und veranschaulicht, wie etablierte Akteure Margen durch Technologieinvestitionen schützen.
Multi-Color Corporation nutzt ein globales Tiefdruck-Werknetz, um Premium-Getränke- und Körperpflegekunden zu bedienen, während aufkommende Herausforderer digitale First-Nischen anvisieren. Die Fusion-und-Übernahme-Aktivität wird voraussichtlich anhalten, da Verarbeiter geografische Lücken und Spezialversicherungs-Know-how verfolgen. Patentanmeldungen für Mehrfachansicht-Getränkeetikettenanordnungen und antimikrobielle Beschichtungen signalisieren laufende Innovationspipelines. Wettbewerbsvorteile beruhen zunehmend auf der Integration von Software, Automatisierung und Nachhaltigkeitsnachweisen, um Marken- und regulatorische Stakeholder zufriedenzustellen.
Marktführer im Bereich Drucketiketten
CCL Industries Inc.
Avery Dennison Corporation
Multi-Color Corporation
Fuji Seal International, Inc.
Huhtamaki Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Drucketiketten
- CCL Industries Inc.
- Avery Dennison Corporation
- Multi-Color Corporation
- Fuji Seal International, Inc.
- Mondi plc
- Huhtamaki Oyj
- 3M Company
- Brady Corporation
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Taghleef Industries LLC
- Ravenwood Packaging Ltd.
- SATO Holdings Corporation
- Taylor Corporation
- Weber Packaging Solutions, Inc.
- Resource Label Group, LLC
- Advanced Labelworx, Inc.
- Alliance Prints USA, Inc.
- Clarion Safety Systems, LLC

Marktchancen und Zukunftsaussichten
Die compliancegetriebene Verpackungskennzeichnung schafft Freiräume für Converter und Materiallieferanten, die neue Vorschriften in skalierbare, produktionsreife Etikettenarchitekturen übersetzen können. Die Verordnung (EU) 2025/40 (PPWR), die ab dem 12. August 2026 gilt, führt eine harmonisierte Verpackungskennzeichnung auf Basis von Piktogrammen zur Materialzusammensetzung sowie umfassendere Konformitäts- und Dokumentationspflichten ein. Dies erhöht die Nachfrage nach standardisiertem, mehrmarktfähigem Management von Etiketteninhalten und schnellerer Artwork- und Versionskontrolle über SKUs hinweg, insbesondere dort, wo Markeninhaber konsistente Angaben auf der Verpackung benötigen.
Material- und Prozessveränderungen im Zusammenhang mit der Abfallreduzierung öffnen zudem kurzfristige Kapazitäts- und Produktentwicklungsfenster, insbesondere bei linerlosen und Monomaterial-Konstruktionen, die Entsorgungslasten und Logistikkosten senken. Für 2026 genannte Investitionen von Convertern, wie Saica Flex, die in eine automatische Beschichtungsmaschine an ihrem Standort Deeside investieren, um die linerlose Etikettenproduktion zu unterstützen, und Royal Geostick, die eine 12-farbige BOBST MASTER M5 Flexodruckmaschine für mehrlagige Etiketten mit höherem Durchsatz hinzufügen, deuten darauf hin, dass sich Ausgaben auf Beschichtungs- und Klebstoff-Know-how, geschwindigkeitsorientierte Inspektion und komplexere Konstruktionen mit mehr regulatorischem und rückverfolgungsrelevantem Inhalt pro Einheit konzentrieren. Die Nachfrage verschiebt sich zunehmend zu Fähigkeiten, die Druck mit Kennzeichnung verbinden, einschließlich RFID/NFC und Serialisierung für Lebensmittel, Logistik und Pharma, was den Leistungsumfang für Converter erweitert, die konformen Druck und zuverlässige Datenerfassung innerhalb eines einzigen Produktionsworkflows unterstützen können.
Recent Industry Developments in Markt für Drucketiketten
- März 2026: BASF und Avery Dennison gaben eine Zusammenarbeit zur Kommerzialisierung von Butylacrylat RE und 2-Ethylhexylacrylat RE bekannt, die am Standort Freeport, Texas, von BASF unter Verwendung erneuerbarer Elektrizität hergestellt werden. Die Zusammenarbeit unterstützt Klebstoffrohstoffe mit geringerem Fußabdruck für druckempfindliche Etikettenkonstruktionen und bringt die Materialwahl der Converter in Einklang mit den Nachhaltigkeits- und Compliance-Bewertungen der Kunden.
- Juni 2025: Die Modernisierung der Anlage in Georgia bei RR Donnelley erweitert die Kapazität für Kurzläufe und variable Daten, wobei HP-Indigo-120K- und PageWide-Advantage-2200-Druckmaschinen installiert und autonome Roboter eingesetzt wurden. Die zusätzliche Kapazität unterstützt Workflows für die SKU-Vermehrung und E-Commerce-Kennzeichnung.
- Dezember 2024: Multi-Color Corporation übernahm Eximpro, einen in Mexiko ansässigen Hersteller von Schrumpfsleeve-Etiketten. Der Deal erweitert die Präsenz von MCC im Bereich Schrumpfsleeves in Nordamerika, verbessert die Nähe zu regionalen Kunden aus den Bereichen Getränke und Konsumgüter und ergänzt spezialisierte Verarbeitungskapazitäten.


Markt für Drucketiketten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Drucketiketten bedruckte Etiketten, die auf Produkte und Verpackungen zur Identifikation, Compliance, Rückverfolgung und Markenkennzeichnung aufgebracht werden. Der Marktwert spiegelt die Umsätze von Konvertern und Druckereien wider, die mit der Herstellung dieser Etiketten über die wichtigsten Druckverfahren und Etikettenformate verbunden sind.
Ausschlüsse aus dem Umfang: Verpackungsstrukturen, bei denen die Kennzeichnung kein separates Drucketikett darstellt, sind ausgeschlossen; ebenso ausgeschlossen sind nachgelagerte Einzelhandelsaufschläge und Redistributionsmargen.
Segmentierungsübersicht
- Nach Druckverfahren
- Offsetlithografie
- Tiefdruck
- Flexodruck
- Siebdruck
- Hochdruck
- Elektrofotografie
- Inkjet
- Nach Etikettenformat
- Nassklebe-Etiketten
- Druckempfindliche Etiketten
- Linierlose Etiketten
- Mehrteilige Verfolgungsetiketten
- In-Mold-Etiketten
- Schrumpf- und Stretchfolien
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Gesundheitswesen und Pharmazeutika
- Kosmetik und Körperpflege
- Haushaltsreinigung
- Industrie und Automobil
- Logistik und E-Commerce
- Elektronik und Haushaltsgeräte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Nachfragepool und den Betriebskontext für Drucketiketten zu erfassen, bevor eine Modellierung abgeschlossen wurde. Wir haben öffentliche Quellen herangezogen, darunter UN Comtrade für Handelssignale im Zusammenhang mit Etikettenträgermaterial und verwandten Inputs, USITC und EU-Handelsstatistiken für den Kontext von Zöllen und grenzüberschreitenden Warenbewegungen sowie offizielle Leitlinien der US-amerikanischen FDA und der Europäischen Kommission zu Kennzeichnungsanforderungen für Lebensmittel und Gesundheitswesen, die den Mindestinhalt von Etiketten bestimmen.
Um die Annahmen zu fundieren, haben wir Geschäftsberichte, Investorenpräsentationen und Verbandswebsites auf Kapazitätshinweise, Preisüberwälzungsformulierungen und technologische Veränderungen (beispielsweise Digital- versus konventioneller Druck) geprüft. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine kostenpflichtige Patentdatenbank wurden ebenfalls genutzt, um Umsatzaufteilungen, M&A-Fußabdrücke und das Tempo der Anmeldungen von Drucktechnologien zu überprüfen. Die hier genannten Desk-Quellen sind illustrativ; weitere öffentliche und kostenpflichtige Referenzen wurden zur Erhebung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um die Konversionsökonomie zu validieren und zu ermitteln, wie die Etikettennachfrage die Endverbrauchsproduktion widerspiegelt, insbesondere dort, wo öffentliche Angaben begrenzt sind. Wir haben mit Stakeholdern aus den Bereichen Etikettenkonvertierung, Materialversorgung, Druckausrüstung, Markeninhaber und Verpackungsbeschaffung gesprochen und das Feedback aus APAC, EMEA und Amerika abgeglichen, um regionale Mischungen und Preisverhalten zu plausibilisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 14 % | APAC: 44 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 29 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die Etikettennachfrage aus dem Endverbrauchsoutput und der Verpackungsaktivität rekonstruiert und diese Nachfrage dann anhand beobachteter Preisspannen in Werte umrechnet. In der Praxis haben wir den Etikettenverbrauch mit Indikatoren wie der Produktion verpackter Lebensmittel und Getränke, pharmazeutischen Verpackungsvolumina (einschließlich serialisierungsbedingter Änderungen des Etiketteninhalts), der Etikettierungsintensität im Einzel- und Logistikbereich in Verbindung mit dem E-Commerce-Sendungswachstum sowie dem Formatmix bei Etikettentypen wie Haftetiketten, Nassleim-, linerlose Etiketten und Sleeves verknüpft.
Sobald das globale Gesamtvolumen ermittelt war, wurden selektive Bottom-up-Näherungen verwendet, um die Größenordnung zu bestätigen und Ausreißer anzupassen, darunter stichprobenartige Konverterumsatz-Rollups nach Region, Kapazitätsauslastungs-Kanalprüfungen sowie einfache Tests des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für gängige Etikettentypen. Wenn Angaben Drucketiketten nicht klar auswiesen, wurden Lücken mithilfe von Anwendungsmix-Proxys und verifizierten Spannen aus Interviews geschlossen und die Aufteilung anschließend anhand regionaler Nachfragesignale erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Wachstum um die Variablen flexibilisiert werden konnte, die diesen Markt bewegen, wie etwa der Output verpackter Güter, regulatorische Änderungen des Etiketteninhalts, das Timing der Substratkosten-Überwälzung und das Adoptionsniveau des Digitaldrucks für Kleinauflagen. Der endgültige Pfad wurde nach dem Abgleich der Szenarien mit dem Expertenkonsens der Primärbefragten darüber ausgewählt, was in den nächsten fünf Jahren realisierbar ist.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen auf jeder Modellierungsebene, damit ungewöhnliche Sprünge frühzeitig erkannt und nicht erst nachträglich erklärt werden. Wir vergleichen abgeleitete Marktgesamtwerte mit unabhängigen Signalen wie Ankündigungen zur Druckkapazität, der regionalen Verpackungsnachfrageentwicklung und dem impliziten Etikettenaufwand pro Einheit in wichtigen Endverbrauchssektoren und untersuchen und korrigieren dann Abweichungen.
Vor der Freigabe durchläuft das Modell eine mehrstufige interne Überprüfung, bei der Annahmen, Einheiten und Währungsumrechnungen erneut geprüft werden, gefolgt von Rückkontakt-Auslösern, wenn ein wesentlicher Input über den erwarteten Bereich hinaus abweicht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis Angebot, Nachfrage oder Preisgestaltung verändert. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Zahlen und Narrativ die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der globalen Marktgröße für Drucketiketten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Drucketiketten unterscheiden sich häufig, weil jeder Herausgeber die Grenze unterschiedlich zieht, was als Etikett gilt, was als Druckdienstleistung behandelt wird und wie die Preise über Regionen hinweg normalisiert werden. Abweichungen entstehen auch, wenn eine Schätzung auf der Grundlage der Endverpackungsnachfrage erstellt wird, während eine andere auf Druckereiumsätzen oder einem engeren, nur auf Verpackungen ausgerichteten Ansatz basiert.
Einige Schätzungen umfassen Druckdienstleistungen für Etiketten über bedruckte Produktetiketten hinaus, andere schränken den Umfang auf bedruckte Verpackungsetiketten ein und verwenden dabei Konstantpreisannahmen. Dieser Ansatz kann das Wertwachstum dämpfen, wenn die Inflation hoch ist. Die Hauptlücke ergibt sich daraus, ob Nicht-Etiketten-Druckumsätze und angrenzende bedruckte Identifikatoren einbezogen werden; Mordor Intelligence zählt ausschließlich bedruckte Etiketten über definierte Etikettenformate und Druckverfahren und bläht das Gesamtvolumen nicht durch die Hinzunahme breiterer Druckdienstleistungskategorien auf.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,05 Mrd. USD (2026) | |
| Fachzeitschrift A | 44,80 Mrd. USD (2024) | Verwendet einen Umfang für bedruckte Verpackungsetiketten und weist den Wert zu Konstantpreisen aus, was einen Teil der Nicht-Verpackungsetiketten-Nachfrage ausschließen und den gemessenen Werttrend im Vergleich zu Modellen mit aktuellen Preisen dämpfen kann. |
| Globale Unternehmensberatung B | 51,64 Mrd. USD (2025) | Rahmt den Markt als Etikettendruckumsatz, was breitere Druckdienstleistungsdefinitionen und unterschiedliche Einschlussregeln über Anwendungen hinweg einbeziehen kann, was ihn weniger vergleichbar mit einem auf dem Etikettenoutput basierenden Marktgesamtwert macht. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch den Umfang (Verpackungsetiketten versus breitere Drucketiketten) und die Preisbehandlung (Konstantpreise versus aktuelle Werte), gefolgt davon, wie Druckumsätze auf den Etikettenoutput zurückgeführt werden. Indem die Inputs an klare Nachfrageindikatoren geknüpft und dann mit Anbieter- und Kapazitätssignalen abgeglichen werden, bleibt die Schätzung nachvollziehbar und leichter reproduzierbar, wenn Annahmen aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des Marktes für Drucketiketten im Jahr 2031?
Der Markt für Drucketiketten wird bis 2031 voraussichtlich USD 67,02 Milliarden bei einer CAGR von 3,28 % erreichen.
Welches Druckverfahren wächst am schnellsten innerhalb von Etikettierungsanwendungen?
Inkjet-Druck führt das Wachstum mit einer CAGR von 5,3 % bis 2031 an, da Verarbeiter kurzläufige Aufträge und variable Daten verfolgen.
Warum gewinnen linierlose Etiketten an Bedeutung?
Sie eliminieren Trennpapiere und reduzieren den Etikettenabfall um bis zu 30 % und verbessern die Rollendichte für Logistikersparnisse.
Wie beeinflussen Vorschriften die Einführung von Smart-Etiketten?
U.S. DSCSA und EU-FMD verlangen eine Serialisierung auf Artikelebene, was die Nachfrage nach 2D-Code- und RFID-fähigen Etiketten in der Pharma- und Lebensmittelindustrie ankurbelt.
Welche Region hat den größten Anteil an der Etikettennachfrage?
Der asiatisch-pazifische Raum hält 35,86 % der globalen Nachfrage und bleibt bis 2031 die am schnellsten wachsende Region.
Welche Unternehmen dominieren die Wettbewerbslandschaft?
CCL Industries, Avery Dennison und Multi-Color Corporation machen zusammen mehr als 30 % des globalen Etikettenumsatzes aus.
Seite zuletzt aktualisiert am:


