
Thermoetiketten-Marktgröße und -marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 188.66 Millionen Quadratmeter |
| Marktvolumen (2031) | 221.68 Millionen Quadratmeter |
| Wachstumsrate (2026 - 2031) | 3.28 % |
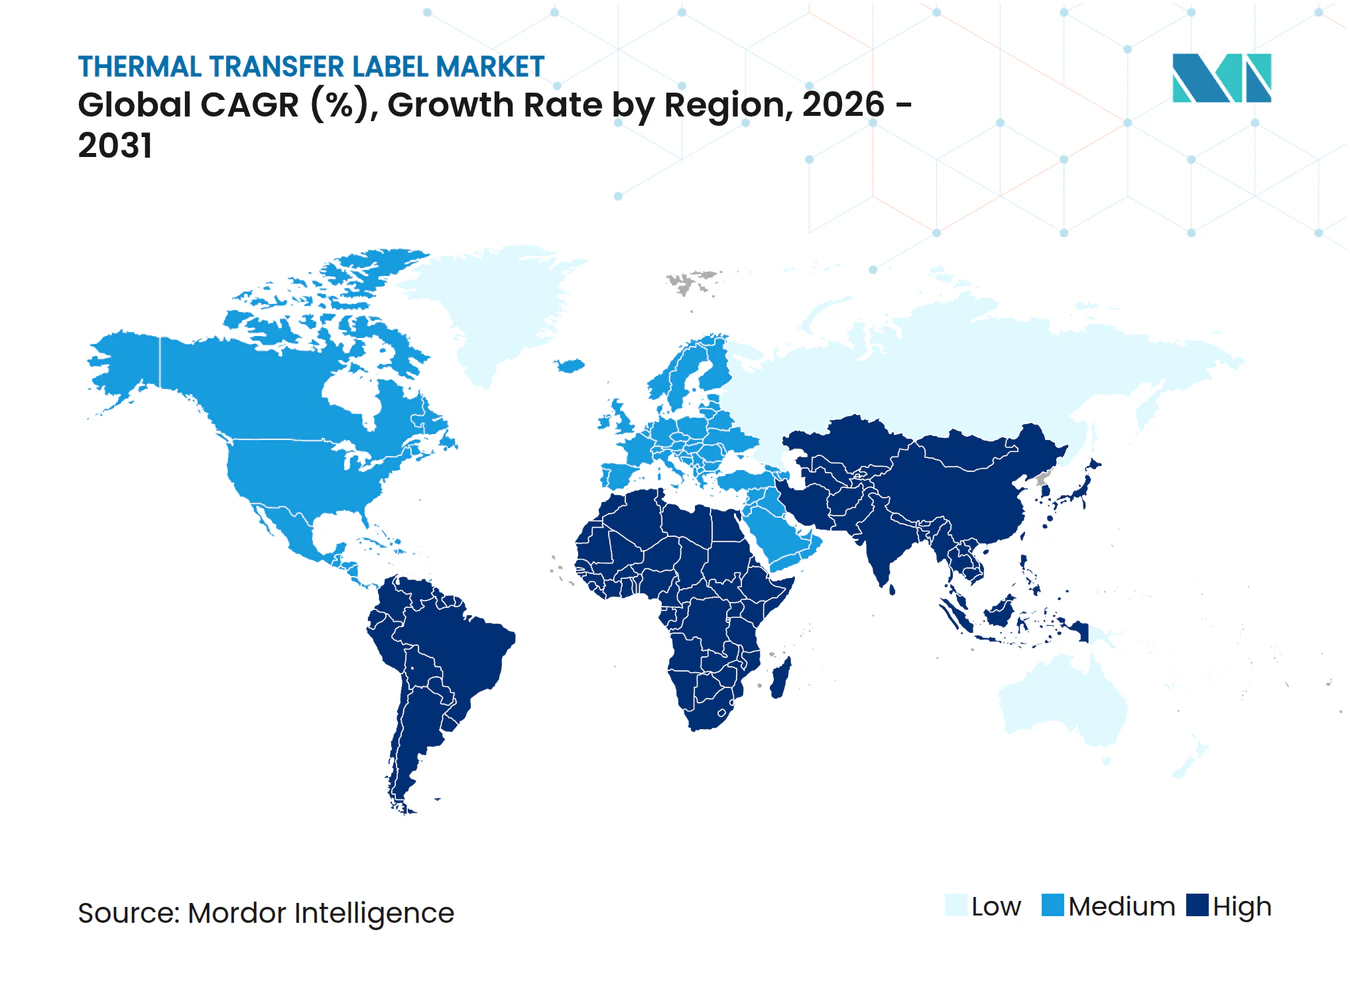
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thermoetiketten-Marktanalyse von Mordor Intelligence
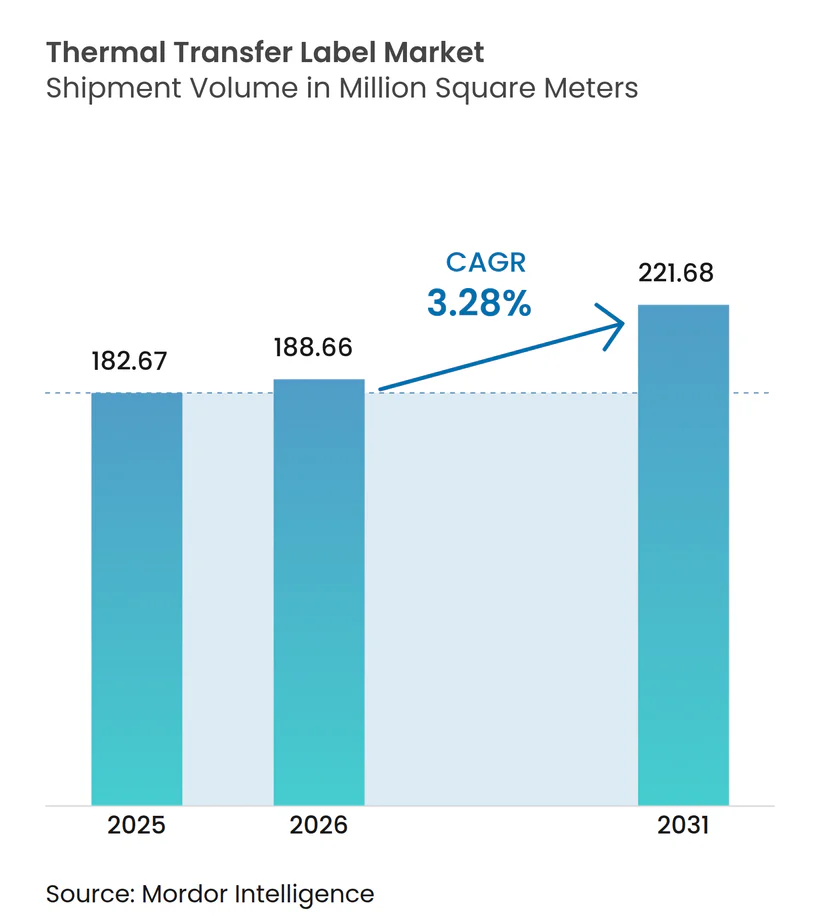
Die Größe des Thermoetiketten-Marktes wird voraussichtlich von 182,67 Millionen m² im Jahr 2025 auf 188,66 Millionen m² im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 3,28 % über den Zeitraum 2026–2031 221,68 Millionen m² erreichen. Der Thermoetiketten-Markt entwickelt sich von einer raschen Expansion hin zu einem gleichmäßigeren Wachstum, da die regulatorischen Compliance-Anforderungen in den Bereichen Pharmazeutika, Lebensmittel und Elektronik verschärft werden. Die Verwendung von Polypropylen- und Polyestersubstraten nimmt zu, da diese Materialien Chemikalien und erhöhten Prozesstemperaturen standhalten, während linienfreie Formate und Blockchain-fähige „intelligente” Etiketten die funktionalen Anwendungsfälle erweitern. Investitionen in die Automatisierung, insbesondere in E-Commerce-Fulfillment-Zentren, stärken die Nachfrage nach hochauflösenden Barcodes und RFID-fähigen Etiketten, die mechanische Handhabung überstehen. Gleichzeitig bremsen Preisschwankungen bei Harzstoffen, die Substitution durch ökologische Lösungsmittel-Inkjet-Technologie bei Kurzauflagen-Verpackungen sowie Recycling-Engpässe bei Silikonträgern das kurzfristige Aufwärtspotenzial des Thermoetiketten-Marktes.
Wichtigste Erkenntnisse des Berichts
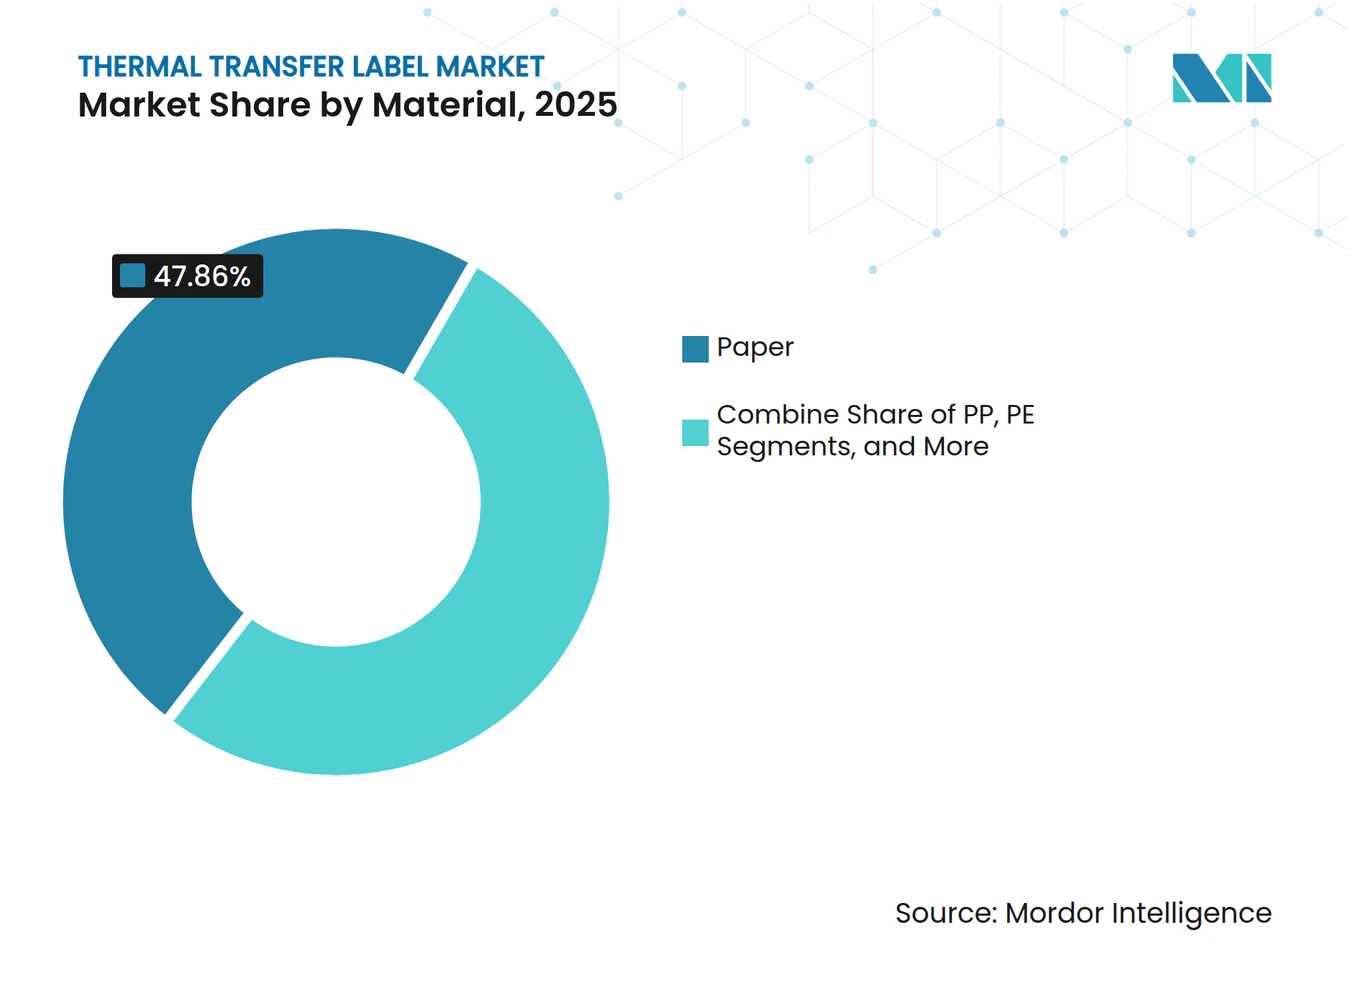
- Nach Material behielt Papier im Jahr 2025 einen Thermoetiketten-Marktanteil von 47,86 %; Polypropylen soll bis 2031 mit einer CAGR von 7,15 % wachsen.
- Nach Ribbontyp dominierte Vollwachs im Jahr 2025 mit 41,85 % der Thermoetiketten-Marktgröße, während Vollharz mit einer CAGR von 6,21 % wächst.
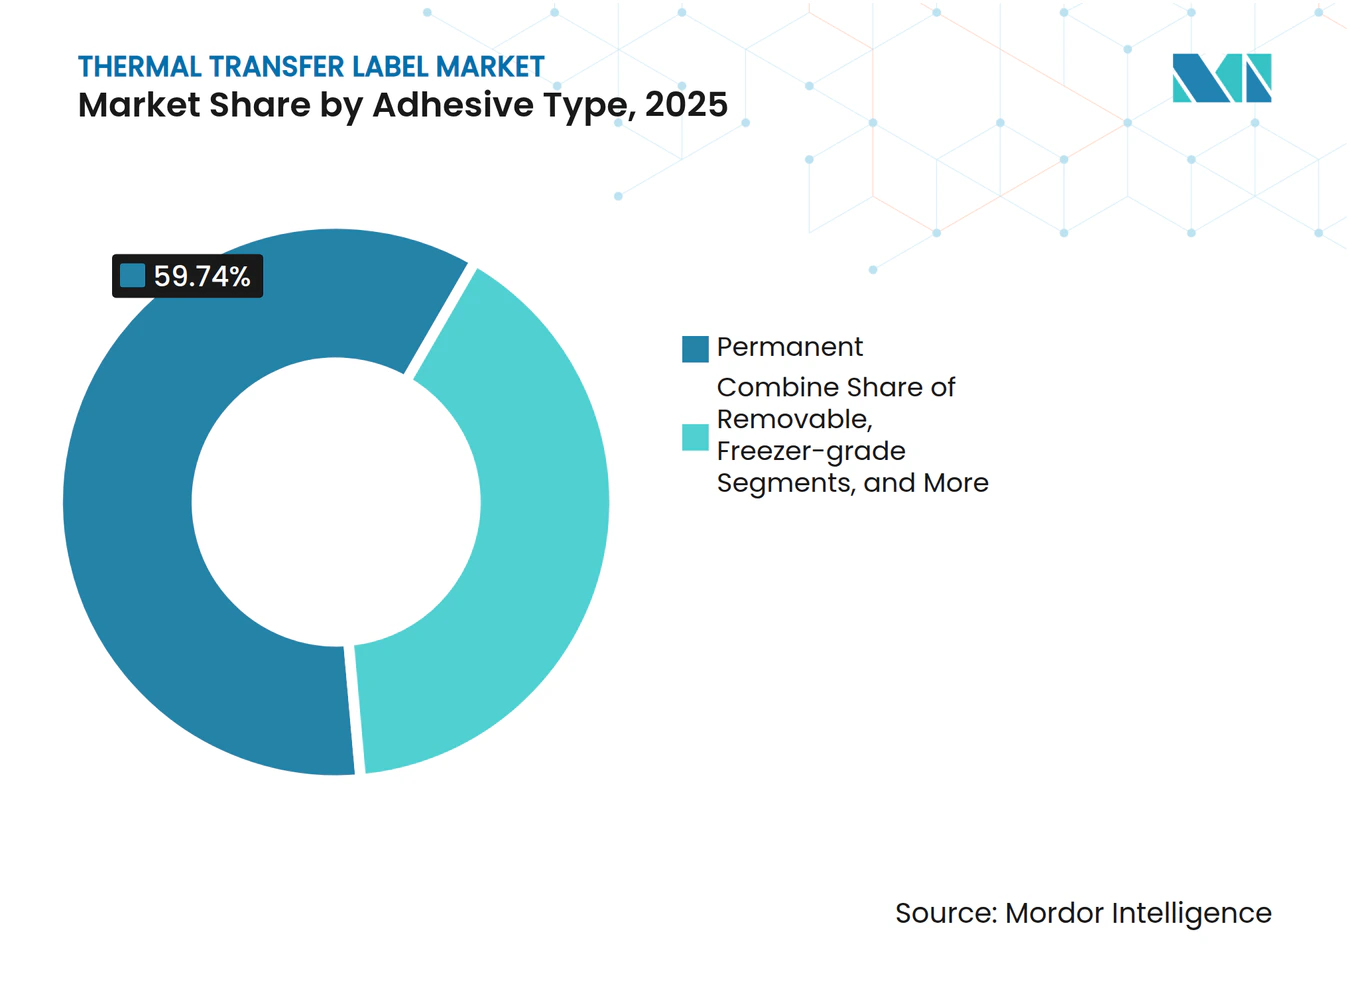
- Nach Klebertyp entfielen im Jahr 2025 59,74 % des Thermoetiketten-Marktanteils auf Permanentkleber; gefriergeeignete Optionen wachsen bis 2031 mit einer CAGR von 7,63 %.
- Nach Endverbraucherbranche führte Logistik und Transport im Jahr 2025 mit einem Umsatzanteil von 30,05 %; Gesundheitswesen und Pharmazeutika verzeichnen die höchste CAGR von 8,02 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Thermoetiketten-Marktanteil von 35,10 %, während der asiatisch-pazifische Raum bis 2031 auf eine CAGR von 6,92 % zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Vorschriften zur Einzeldosierung und Probenverfolgung im Gesundheitswesen | +0.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einsatz von Polyesteretiketten in Elektroniklinien mit hohen Temperaturen | +0.6% | Global, konzentriert in Fertigungszentren des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Automatisierung der E-Commerce-Auftragsabwicklung (Barcode- und RFID-Aufrüstungen) | +0.7% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von linienfreien Thermoträgern in Schnellrestaurants | +0.4% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Blockchain-fähige intelligente Etiketten zur Fälschungssicherung und Rückverfolgbarkeit | +0.3% | Global, frühe Einführung in der Pharmazeutik und bei Luxusgütern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zur Einzeldosierung und Probenverfolgung im Gesundheitswesen
Die im Jahr 2024 in Kraft getretenen Meilensteine des Arzneimittellieferkettensicherheitsgesetzes (Drug Supply Chain Security Act) schreiben vor, dass jede Rezeptpackung einen standardisierten numerischen Identifikator tragen muss, der über Vertrieb und Lagerung hinweg lesbar bleibt. Pharmazeutische Linien verwenden daher hochbeständige Thermoübertragungsbänder, deren aufgedruckte Codes Sterilisation und Kälteketten-Abweichungen standhalten. Auftragsverpacker wie Cardinal Health integrieren Serialisierungsmodule in Anlagen, die monatlich Millionen von Einzeldosen verarbeiten. [1]Labornetze übernehmen dieselben Standards für die Probenidentifikation und weiten den Thermoetiketten-Markt auf diagnostische Fläschchen und die Nachverfolgung von Objektträgern aus. Neuartige digitale Anzeigeelabels bieten Statusanzeigen, dennoch bleibt das Thermoübertragungsverfahren die vorgeschriebene Sicherungskopie in physischer Form innerhalb regulierter Arbeitsabläufe. Dieser Wandel sichert neue Basismengen und verstärkt die Nachfrage nach harzreichen Bändern, die Ethanol und Autoklav-Zyklen standhalten.
Einsatz von Polyesteretiketten in Elektroniklinien mit hohen Temperaturen
Bleifreies Löten und feinere Pitch-Komponenten setzen gedruckte Leiterplatten Reflowtemperaturen von nahezu 260 °C aus. Polyesteretiketten, die bis 150 °C ausgelegt sind, schützen Rückverfolgbarkeitsdaten während des Wellenlötens und der Reinigung, während erstklassige Polyimid-Formate bis 300 °C für Luft- und Raumfahrt- sowie Automobilprofile geeignet sind. Asiatische Fertigungsbetriebe kombinieren diese Substrate nun mit RFID-Inlays, die denselben Temperaturen standhalten, und treiben die Ribbonerchemie in Richtung silikonmodifizierter und keramikgefüllter Harze. Brady Corporations Polyester-Reihe für rauhe Umgebungen fügt zusätzlich UV- und Lösungsmittelbeständigkeit hinzu und veranschaulicht die Kombination aus thermischen, chemischen und Außenschutzmechanismen, die heute erwartet wird. Das Wachstum in der Hochtemperaturelektronik hebt den Thermoetiketten-Markt daher über die durchschnittliche CAGR.
Automatisierung der E-Commerce-Auftragsabwicklung (Barcode- und RFID-Aufrüstungen)
Robotische Kommissioniersysteme und RFID-gestützte Bestandsprüfungen dominieren moderne Fulfillment-Zentren. Das stufenweise RFID-Mandat von Walmart für Allgemeinwaren verpflichtet Lieferanten, Etiketten anzubringen, die robust genug für automatisierte Sortierer sind. Direktthermodruck-Versandetiketten verschmieren häufig unter Reibung, weshalb Betreiber auf harzgestützte Thermoübertragungsformate umsteigen, die Scanraten von 99,9 % auch nach wiederholter Förderung aufrechterhalten. Als der United States Postal Service 180.000 Etikettendrucker erneuerte, wurden Geräte beschafft, die beide Modi unterstützen, wobei Thermoübertragung für Langstrecken-Barcodes empfohlen wurde. Saisonale Spitzen verdoppeln den Paketdurchsatz und belohnen Bänder, die Fehlsortierungen reduzieren, was die Verbindung des Thermoetiketten-Marktes mit dem E-Commerce-Wachstum unterstreicht.
Einführung von linienfreien Thermoträgern in Schnellrestaurants
Schnellrestaurantküchen geben täglich Tausende zeitkritischer Bestelletiketten aus. Linienfreie Rollen entfernen den Silikonträger, der fast die Hälfte des herkömmlichen Etikettenabfalls ausmacht, was die Entsorgungskosten erheblich senkt und Nachhaltigkeitsverpflichtungen entspricht. Repositionierbare Klebstoffe ermöglichen es dem Personal, Etiketten von Vorbereitungstheken auf Liefertaschen zu übertragen, ohne Rückstände zu hinterlassen. Iconex Sticky Media passt in vorhandene Drucker nach einem Walzenupgrade, wodurch Erstanwender wie globale Kaffeeketten 40 % mehr Etiketten pro Rolle nutzen und Rollenwechsel in Spitzenzeiten reduzieren können. Obwohl neue Spender mit Anschaffungskosten verbunden sind, stützen Einsparungen bei Abfallgebühren und reibungslosere Arbeitsabläufe ein stetiges linienfreies Teilsegment innerhalb des Thermoetiketten-Marktes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Preise für Spezialharze | -0.5% | Global, ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verlagerung zu ökologischen Lösungsmittel-Inkjet-Druckern bei Kurzauflagen-Verpackungen | -0.3% | Europa und Nordamerika, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Recycling-Engpässe bei silikonisierten Trennlinern | -0.2% | Global, regulatorischer Druck in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Preise für Spezialharze
Polyethylen- und Polypropylen-Einsatzstoffe machen den größten Teil der Kosten für Ribbon-Basisfolien aus. Als die Aufschläge für Spezialharze während jüngster Versorgungsunterbrechungen um 40 % anstiegen, zögerten Konverter mit geringen Margen, Lagerbestände zu halten. Thermoetiketten erfordern eine gleichmäßige Beschichtungsviskosität, sodass Hersteller nicht einfach auf günstigere Alternativen zurückgreifen können, ohne die Druckprofile der Endverbraucher neu zu qualifizieren. Nordamerikanische Lieferanten profitieren von auf Schiefergas basierenden Gaspreisvorteilen, während europäische Verarbeiter mit höheren Energiekosten und aggressiven CO₂-Steuern konfrontiert sind, die die Margen weiter komprimieren. Absicherungs- und Multi-Sourcing-Strategien mindern das Risiko, doch häufige Preisnachverhandlungen dämpfen die Bereitschaft der Kunden, langfristige Verträge abzuschließen, was die Expansion des Thermoetiketten-Marktes bremst.
Verlagerung zu ökologischen Lösungsmittel-Inkjet-Druckern bei Kurzauflagen-Verpackungen
Digitale Druckmaschinen liefern heute Vollfarbetiketten zu akzeptablen wirtschaftlichen Konditionen für Auflagen unter 5.000 Stück. Marken, die ihre Artworks saisonal erneuern, bevorzugen zunehmend ökologische Lösungsmittel-Inkjet-Linien, da diese Ribbon-Wechsel vermeiden und fotografische Abbildungen ermöglichen. [2] Brothers ZINK-Technologie druckt ohne Verbrauchsmaterialien und ist wasserbeständig, was eine Nischenbedrohung für Werbeetiketten darstellt. Während Thermoübertragung bei chemischer Beständigkeit und Hochvolumenökonomie glänzt, verringert der Verlust kleiner saisonaler Aufträge das gesamte Durchsatzwachstum. Konverter reagieren mit hybriden Dienstleistungsangeboten, doch die allmähliche Verlagerung hin zu Farb-Inkjet-Druck übt Abwärtsdruck auf den Anteil des Thermoetiketten-Marktes an den Ausgaben für Kurzauflagen-Verpackungen aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Stärke von Papier hält trotz Zuwächsen bei Kunststoffmaterialien anPapier entfiel 2025 auf 47,86 % des Thermoetiketten-Marktanteils, dank seiner niedrigen Kosten und leichten Verfügbarkeit für Versandkarton-Etiketten. Das Segmentvolumen wächst weiter parallel zum Paketvolumen, jedoch begrenzt die Preissensibilität das Umsatzwachstum. Polypropylen wird bis 2031 mit einer CAGR von 7,15 % prognostiziert, da Chemikalientrommeln, Ölfilter und pharmazeutische Fläschchen auf feuchtigkeitsbeständige Folien umsteigen. Polyethylen unterstützt flexible Verpackungen, allerdings mit langsameren mittleren einstelligen Wachstumsraten. Polyester und Polyimid zusammen stellen einen kleineren, aber lukrativen Bereich dar, da sie das Hochtemperatur-Elektronik-Teilsegment absichern. Repulpierbare Silikontrennlinertechnologie der Western Michigan University zielt darauf ab, die Recyclingfähigkeit von Papier zu verbessern und seine Dominanz potenziell zu verlängern. Versuche mit recyceltem Inhalt schreiten bei allen Substraten voran, da Konverter sich mit unternehmerischen Nachhaltigkeitszielen ausrichten, was darauf hindeutet, dass die Umweltleistung nun mit der Wirtschaftlichkeit bei der Materialauswahl im Thermoetiketten-Markt gleichzieht.
Die Vorrangstellung von Papier bei kostengetriebener Logistik wird anhalten, doch regulatorische Änderungen gestalten die Premiumsegmente um. Pharmazeutische Serialisierungsvorschriften erfordern Substrate, die Autoklav- und Kryogenikbedingungen standhalten, was den Anteil zugunsten beschichteter Synthetikfolien verschiebt. Elektronikmonteure bestehen auf UL-zertifiziertem Polyester, das Flussmittellösungsmitteln standhalten kann. DNPs V300-Harzribbon, zertifiziert für den Druck auf 90 % dieser Medien, veranschaulicht Querkompatibilitätsgewinne, die Konverter-Inventare vereinfachen. Materiallieferanten müssen daher Papierkapazitäten mit Investitionen in höhermargige Kunststoffe in Einklang bringen, um Werte im Thermoetiketten-Markt zu erschließen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Ribbontyp:
Wachsgrundlagen ermöglichen Harz-UpsellingVollwachs-Ribbons lieferten 2025 41,85 % der Thermoetiketten-Marktgröße, da sie die große Basis an Versand- und Inventaretiketten bedienen. Dennoch treiben Hochtemperatur- und lösungsmittelreiche Umgebungen eine CAGR von 6,21 % für Vollharzqualitäten an. Wachs-Harz-Hybride überbrücken die Lücke, indem sie Kratzfestigkeit zu einem moderaten Aufpreis bieten, was sie bei der Verteilung von Automobilteilen und für Chemikalienlageretiketten beliebt macht. DNPs Ribbon-Architektur zeigt fünf technisch entwickelte Schichten – Rückseitenbeschichtung, Folie, Primer, Tinte, Oberflächenschicht – die jeweils auf Wärmeableitung und Druckkopfschutz abgestimmt sind. Lösungsmittelfreie Beschichtungsverfahren von ARMOR-IIMAK reduzieren VOC-Emissionen und richten Ribbon-Anlagen auf ISO-14001-Standards aus, was die Nachhaltigkeitsaussage stärkt, die Käufer zunehmend fordern.
Die Nachfrage nach Harz steigt parallel zum Wachstum der Elektronik-, Luft- und Raumfahrt- sowie Medizingeräteherstellung. Wellenlötlinien erfordern die Beibehaltung der Druckschwärze nach mehreren 260 °C-Zyklen – eine Fähigkeit, die wachsbasierte Chemie übertrifft. Konverter steigern den Umsatz, indem sie lebenslange Barcode-Lesbarkeit unter Isopropylalkohol-Wischtests nachweisen. Gleichzeitig spezifizieren preisbewusste Logistikbetreiber weiterhin Wachs für Kartons, bei denen das Expositionsrisiko minimal ist. Diese Bifurkation hält die Wachsmengen hoch, verschiebt jedoch die Gewinnpools hin zu fortschrittlichem Harz innerhalb des Thermoetiketten-Marktes.
Nach Klebertyp:
Permanentkleber verankern die Kühllettenketten-ExpansionPermanentkleber machten 2025 59,74 % des Thermoetiketten-Marktanteils aus und bilden die Standardwahl für Wellpappe-, PET- und HDPE-Verpackungen. Gefriergeeignete Produkte verzeichnen mit 7,63 % CAGR das stärkste Wachstum, da Biologika, Tiefkühlkost und Impfstofffläschchen die globale Kühllettenkettenstrecke verlängern. Acrylformulierungen, die bei unter –20 °C haften und Kondensation standhalten, verhindern das Ablösen von Etiketten, das die Rückverfolgbarkeit beeinträchtigen könnte. Ablösbare Kleber werden für Mietbehälter und Mehrwegbehälter verwendet, während Hochhaftversionen auf strukturierten Gussteilen und öligen Metalloberflächen in der Schwerindustrie haften.
Klebstoffhersteller zertifizieren zunehmend Lebensmittelkontaktkonformität und Sterilisationsbeständigkeit. Hersteller von Medizinprodukten benötigen Etiketten, die Ethylenoxid- und Gammazyklen ohne Rückstandsbildung überstehen. UV-stabile Formulierungen unterstützen Outdoor-Asset-Tags. Bradys Allwetter-Vinylreihe kombiniert aggressiven Klebeverbund mit flexiblem Etikettenmaterial und gewährleistet sichere Haftung auf rauen oder gekrümmten Substraten. Solche Speziallösungen erzielen höhere Margen und stärken die Kleberauswahl als wesentliches Differenzierungsmerkmal im Thermoetiketten-Markt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Führungsposition der Logistik trifft auf Dynamik im GesundheitswesenLogistik und Transport repräsentierten 2025 30,05 % des Umsatzes, angetrieben durch Paketnetzwerke, die jährlich Milliarden von Artikeln versenden. Automatisierungsaufrüstungen halten den Barcode-Durchsatz im Wachstum und stützen den Kernverbrauch von Wachsbändern. Gesundheitswesen und Pharmazeutika führen das Wachstum nun mit einer CAGR von 8,02 % an, was die DSCSA-Serialisierung und Probenverfolgung widerspiegelt, die Haltbarkeitsanforderungen erhöhen. Lebensmittel- und Getränkehersteller setzen gefriergeeignete Etiketten ein, um die Einhaltung der Gefahrenanalyse-Compliance zu erfüllen, während Industriehersteller Thermoübertragung für Anlagenidentifikation, Sicherheitskennzeichnung und die Nachverfolgung von Zwischenprodukten nutzen. Halbleiterfabriken treiben die Einführung winziger Polyesteretiketten voran, die eindeutige Geräteidentifikatoren durch Wafer-Ätz- und Prüfphasen tragen.
Avery Dennisons intelligente Etiketten kombinieren RFID mit herkömmlichem Druck für den kanalübergreifenden Lebensmittelhandel, während TraceLink TraceLinks Serialisierungs-Rollout bei Siegfried über sterile Linien dokumentiert. Endverbraucher bewerten Etikettierung nicht nur nach Kosten, sondern auch nach Datenerfassungsgenauigkeit und Umweltauswirkungen. Dieser Wandel begünstigt Konverter, die integrierte Medien-, Ribbon- und Softwarepakete liefern, und verstärkt den lösungsbasierten Wettbewerb im gesamten Thermoetiketten-Markt.
Geografische Analyse
Markt für Thermotransferetiketten in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 35,10 % am Markt für Thermotransferetiketten, gestützt durch strenge FDA-Serialisierungsvorschriften und eine umfangreiche E-Commerce-Infrastruktur. Paketdienstleister in den Vereinigten Staaten drucken täglich Hunderte von Millionen Etiketten und erzielen dadurch Personalreduzierungen durch zuverlässige maschinelle Lesbarkeit. Kanada und Mexiko tragen zusätzliche Volumina durch Kfz-Fahrzeugidentifikationsnummern und grenzüberschreitende Compliance-Anforderungen bei, was die Nachfrage weiter stabilisiert. Zebra Technologies meldete ein Nettoumsatzwachstum von 11,3 % auf 1.308 Millionen USD im ersten Quartal 2025 und verdeutlicht damit, wie Automatisierungsbudgets in eine stetige Nachfrage nach Verbrauchsmaterialien münden. Ein moderates BIP-Wachstum begrenzt die Mengenausweitung, doch die regulatorische Strenge sichert dem regionalen Markt für Thermotransferetiketten ein hohes Nachfrageniveau.
Markt für Thermotransferetiketten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 den höchsten CAGR von 6,92 % erzielen, angetrieben durch Elektronikclustern in China, Südkorea und Taiwan, die hitzebeständige Substrate erfordern. Indiens Boom bei Impfstoff- und Generika-Exporten beschleunigt die Einführung von Serialisierungsanlagen, während ASEAN-E-Commerce-Konzerne in vollautomatisierte Fulfillment-Zentren investieren. DNP Imagingcomm Asia baut lokale Farbband-Beschichtungslinien aus, um Lieferzeiten zu verkürzen und Währungsschwankungen abzusichern. Die Region priorisiert Kapazität und Preis, doch die Wertmigration hin zu Polyester- und Harzprodukten steigert den Umsatz schneller als das Flächenwachstum in Quadratmetern.
Markt für Thermotransferetiketten in EMEA und Südamerika
Europa balanciert strenge Verpackungsabfallvorschriften mit einer Vorreiterrolle bei der Einführung trägerloser Etiketten. CELAB-Europe strebt bis 2025 eine Recyclingquote von 75 % für Trennlagen an und veranlasst Verarbeiter, recycelbare oder trägerlose Formate zu erproben. Deutschland und Italien halten an Exporten von Automobil- und Lebensmittelmaschinen fest, die eine dauerhafte Kennzeichnung erfordern, während Frankreich und das Vereinigte Königreich die Fälschungsbekämpfung in der Kosmetik- und Spirituosenbranche durchsetzen. Russlands Volumina schrumpfen aufgrund von Sanktionen, doch die Nachfrage im Nahen Osten steigt, da die Golfstaaten pharmazeutische Zentren aufbauen. Afrikas Wachstum ist noch in den Anfängen, aber vielversprechend, da Agrarexporte eine rückverfolgbare Kühlkettenkennzeichnung erfordern. Südamerika, angeführt von Brasilien, verzeichnet Nachfrage nach Etiketten für Zuckerrohrethanol-Fässer und Rindfleischexporte, die auf gefriergeeignete Klebstoffe angewiesen sind. Zusammen halten diese Dynamiken die geografisch spezifische Innovation im Markt für Thermotransferetiketten aktiv.
Regulatorisches Umfeld
Thermotransfer-Etiketten werden zunehmend von Rückverfolgbarkeitsanforderungen, Erwartungen an die Barcode-Qualität und Vorschriften zu Verpackungsabfällen in den wichtigsten Regionen beeinflusst. In den Vereinigten Staaten verstärken FDA-getriebene Compliance-Anforderungen, die in regulierten Arbeitsabläufen zur Anwendung kommen (Vorgaben zur Lebensmittelkennzeichnung und die umfassendere Verwaltung einheitlicher Compliance-Termine, wobei der 1. Januar 2028 als einheitlicher Compliance-Termin für zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 veröffentlichte Lebensmittelkennzeichnungsvorschriften festgelegt wurde), die Nachfrage nach gut lesbaren, dauerhaften Codes und kontrollierten Materialien für Verpackungs- und Etikettierungsanwendungen.
In Europa gilt die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) ab dem 12. August 2026 und führt eine harmonisierte Kennzeichnung der Verpackungsmaterialzusammensetzung ein, zusammen mit Anforderungen an digitale Kennzeichnung im Zusammenhang mit der Einhaltung der erweiterten Herstellerverantwortung (EPR). Diese Kombination erhöht die Anforderungen an das Management von Etiketteninhalten und kann Aktualisierungen der Infrastruktur für den Druck variabler Daten erforderlich machen. Getrennt davon legt ISO 22742:2026 (veröffentlicht am 13. Mai 2026) Mindestanforderungen für die Gestaltung linearer Barcodes und 2D-Symbole auf Produktverpackungen fest, was die Aufmerksamkeit weiter auf die Druckqualität, prüfgerechte Symbole und passende Ribbon- und Facestock-Auswahl in den Lieferketten von Logistik, Gesundheitswesen und Elektronik lenkt.
Wettbewerbslandschaft
Marktkonzentration
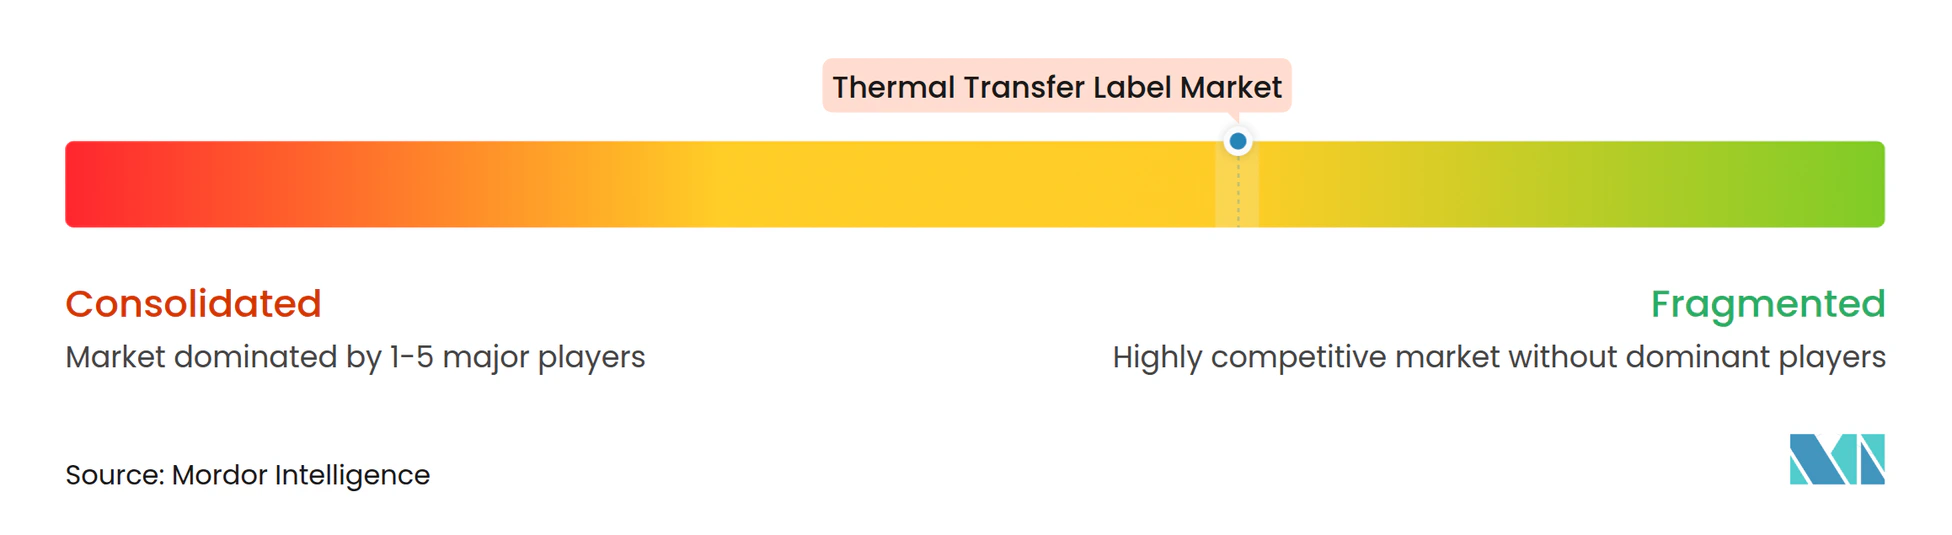
Der Thermoetiketten-Markt weist eine moderate Fragmentierung auf. Die fünf größten Anbieter erzielen zusammen rund 55 % des kombinierten Umsatzes und nutzen integrierte Beschichtungs-, Konvertierungs- und Vertriebsinfrastrukturen. CCL Industries meldete im vierten Quartal 2024 einen Umsatz von 1.812,5 Millionen USD und führte die Gewinne auf Cross-Selling in die Bereiche Gesundheitswesen und Hochtemperaturelektronik zurück. Avery Dennison erzielt nun fast die Hälfte seines Umsatzes aus intelligenten und hochwertigen Kategorien, was den Wandel von Standardrohlingen zu datenreichen Medien unterstreicht. Brady, Mativ und DNP runden die führende Gruppe ab, wobei jedes Unternehmen nachhaltige Beschichtungen und Leistungsnachweise in anspruchsvollen Umgebungen betont.
Strategische Akquisitionen zielen auf komplementäre Technologien statt auf reine Kapazitäten ab. OMNI Systems übernahm Honeywell Media, um eine Versorgung mit hochwertigen Synthetikfolien zu sichern und die Reichweite seines Eigenmarkenprogramms zu erweitern. MCCs Erwerb von Starport Technologies erstreckt sich auf intelligentes Etikettendesign für Getränke- und Körperpflegemarken. Patentanmeldungen für manipulationssichere Etikettenmaterialien, linienfreie Schneidanlagen und zusammengesetzte holografische Barrieren deuten auf anhaltende Forschungs- und Entwicklungsintensität hin.
Marktführer der Thermoetiketten-Branche
-
CCL Industries, LLC
-
3M Company
-
Constantia Flexibles
-
Honeywell International
-
Lintec Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Thermotransferetiketten Unternehmen in diesem Bericht
- CCL Industries
- 3M
- Lintec
- Constantia Flexibles
- Honeywell International
- Ricoh
- Zebra Technologies
- SATO Holdings
- Avery Dennison
- Brady Corporation
- Brother Industries
- Seiko Epson
- TSC Auto ID
- BIXOLON
- ARMOR-IIMAK
- DNP Imagingcomm
- ITW Labels
- RRD
- Weber Packaging Solutions
- UPM Raflatac
Lesen Sie die Analyse der Thermotransferetiketten-Unternehmen
Marktchancen und Zukunftsaussichten
Zwei kurzfristige Whitespace-Themen bilden sich rund um vernetzte Drucksysteme und lokalisierte Verbrauchsmaterialkapazitäten heraus. Auf der Technologieseite integrieren Anbieter softwaregestützte Funktionen in den Thermotransferdruck. SATO stellte im Juli 2026 die industriellen Druckerserien CL4-SXR und CL6-SXR mit vorausschauender Wartung über SATO Online Services vor, und Avery Dennison brachte im Juni 2026 den tragbaren Etikettendrucker Pathfinder Edge für Einzelhandels- und Logistikumgebungen auf den Markt. Diese Neuerungen schaffen Raum für Konverter und Lösungsanbieter, konforme Medien, Ribbons und Geräteverwaltungsabläufe zu bündeln, die auf durchsatzstarke Barcode- und RFID-fähige Etikettierung in Fulfillment, Filialbetrieb und regulierter Identifikation ausgerichtet sind.
Auf der Angebotsseite schafft die Volatilität bei Ribbon-Substraten sowohl Risiken als auch einen Katalysator für Qualifizierungsprozesse. ARMOR-IIMAK trieb eine Erweiterung im Wert von fast 6 Millionen USD in Boone County, Kentucky, voran, um die Produktionskapazität für Thermotransfer-Ribbons zu erhöhen (angekündigt über eine Pressemitteilung der staatlichen Wirtschaftsförderung im Mai 2026), was auf Investitionen in widerstandsfähigere, nachfragenähere Produktionsstandorte hindeutet. Gleichzeitig zwingen monatliche Preisschwankungen bei Ribbons, die mit PETG-Substratengpässen zusammenhängen, Endnutzer und Konverter dazu, die Beschaffung aus mehreren Quellen zu stärken, die Interoperabilität von Medien und Ribbons zu standardisieren und linerless sowie abfallärmere Formate zu beschleunigen, soweit Druckerflotten und Anwendungsbedingungen dies zulassen.
Neueste Industrielle Entwicklungen in Markt für Thermotransferetiketten
- Juli 2026: ARMOR-IIMAK schloss die Übernahme von Thermal Ribbons Australia ab und fügte damit lokale Schneidebetriebe hinzu, wodurch der Produktionsfußabdruck in Ozeanien gestärkt wurde. Dieser Schritt verbessert die regionale Reaktionsfähigkeit bei der Ribbon-Versorgung und unterstützt schnellere Servicelevel für Konverter und Endnutzer, die durchsatzstarke Thermotransfer-Etikettierungsprogramme betreiben.
- Dezember 2025: Inovar Packaging Group übernahm Enterprise Marking Products und erweiterte damit seine Fähigkeiten im Bereich Etiketten und thermotransferbezogener Produkte für industrielle Identifikations- und Kennzeichnungsanwendungen. Die Übernahme vertieft Inovars Angebotsbreite für Kunden, die Etiketten, Ribbons und integrierte Kennzeichnungslösungen über weniger Lieferanten beziehen.
- Juni 2024: Ennis übernahm Printing Technologies, Inc. (PTI) und fügte damit Thermotransfer- und Direktthermo-Medienlösungen zu seinem Portfolio hinzu. Diese Konsolidierung stärkt Ennis' Position im Bereich Spezialmedien und erhöht die Skalierung in Segmenten, in denen Haltbarkeit und Barcode-Zuverlässigkeit die wiederkehrende Nachfrage nach Verbrauchsmaterial antreiben.
Markt für Thermotransferetiketten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Thermotransferetiketten, die mithilfe eines Farbbands und eines Thermotransferverfahrens bedruckt werden, über gängige Etikettenträgermaterialien und Klebstoffe hinweg, und die zur Produktidentifikation, Rückverfolgung und Einhaltung von Vorschriften in Endverbraucherindustrien verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen Direktthermoetiketten und breitere Verpackungsmaterialien aus, die nicht als Thermotransfer-Etikettenträgermaterial oder fertige Thermotransferetiketten verkauft werden.
Segmentierungsübersicht
- Nach Material
- Papier
- Polyester (PET)
- Polypropylen (PP)
- Polyethylen (PE)
- Weitere Materialien
- Nach Ribbontyp
- Vollwachs
- Wachs-Harz
- Vollharz
- Nach Klebertyp
- Permanent
- Ablösbar
- Gefriergeeignet
- Hochhaft / Spezial
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Gesundheitswesen und Pharmazeutika
- Logistik und Transport
- Industriegüter
- Halbleiter und Elektronik
- Weitere Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk Research half dabei, realistische Nachfrageanker zu setzen, die Wertschöpfungskette zu kartieren und eine erste Einschätzung zu gewinnen, wo die Nachfrage nach Thermotransferetikettierung nach Branche und Region konzentriert ist. Wir beginnen in der Regel mit öffentlichen Fertigungs- und Handelssignalen, wie etwa Fertigungsdaten des U.S. Census Bureau, Zollstatistiken von UN Comtrade und breiten Industrieindikatoren der Federal Reserve.
Um das Bild der Etikettnachfrage vollständiger zu gestalten, sichten wir auch Verpackungs- und Etikettierungsreferenzen von Branchenverbänden und Normungsquellen, darunter GS1-Dokumentationen zu Barcode- und Identifikationspraktiken sowie offene Fachliteratur und Fachzeitschriften, die Anforderungen an Haltbarkeit und Druckleistung nach Anwendungsfall beschreiben. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden herangezogen, um Kapazitätserweiterungen, Materialverfügbarkeit und Kanalveränderungen zu interpretieren. Ergänzt wurde dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzkennzahlen sowie selektive Patentdatenbanken, sofern diese zur Klärung beitrugen. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu bestätigen, welche Endanwendungen vermehrt langlebige Etiketten kaufen, wie sich der Materialmix zwischen Papier und Kunststoffen verschiebt und was den Etikettenflächenverbrauch je versandter Einheit antreibt. Wir sprachen mit einer Mischung aus Etikettenverarbeitern, Rohstoffakteuren, Distributoren und Großabnehmern aus den Bereichen Logistik, Einzelhandel, Gesundheitswesen und Industriebetrieb. Die Angaben der Befragten wurden genutzt, um Datenlücken zu schließen und Annahmen in den wichtigsten Regionen einem Belastungstest zu unterziehen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte (CXOs): 13 % | APAC: 39 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 41 % | EMEA: 35 % |
| Kleinere Akteure: 22 % | Manager: 46 % | Amerika: 26 % |
Marktgröße und Prognose
Das Größenmodell basiert hauptsächlich auf einem Top-down-Ansatz, bei dem Verpackungsleistung und Versandaktivität zusammen mit der Etikettierungsintensität nach Endanwendung genutzt werden, um die wahrscheinliche Etikettenflächennachfrage (Quadratmeter) zu rekonstruieren, die der Markt jährlich verbraucht. Sobald dieser Nachfragepool gebildet ist, wird er durch selektive Bottom-up-Näherungen anhand einer kleinen Gruppe von Lieferanten- und Verarbeiter-Zusammenfassungen, Kanalprüfungen und gemittelten Etikettenflächen je Anwendung abgeglichen, um die Gesamtwerte realistisch zu halten.
Einige praktische Eingangsgrößen leiten die Berechnung, darunter das Wachstum von Paket- und Frachtversandmengen, Produktionstrends bei verpackten Lebensmitteln und Getränken sowie Etikettierungsanforderungen im Pharma- und Gesundheitsbereich im Zusammenhang mit der Rückverfolgbarkeit. Wir berücksichtigen auch die Verlagerung hin zu synthetischen Etikettenträgermaterialien in rauen Umgebungen. Wir verfolgen die Auswirkungen der Verfügbarkeit von Trägermaterial und Deckfolie, typische Etikettengrößenmischungen nach Anwendung sowie Veränderungen bei der Automatisierungseinführung in Lagerhäusern, da diese den Flächenverbrauch schneller beeinflussen als der Preis allein. Wenn die Bottom-up-Prüfung Lücken aufweist, werden diese durch Proxy-Annahmen aus vergleichbaren Endanwendungen geschlossen und anschließend nach Expertenfeedback angepasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da die Etikettnachfrage mit makroökonomischen Versandzyklen und regulatorischen Zeitplänen schwanken kann. Die Vorausschau basiert auf der erwarteten Endmarktproduktion und Logistikaktivität und wird durch Expertenkonsens zu Materialsubstitution, Haltbarkeitsanforderungen und Einführungszeitplänen in Schlüsselindustrien validiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen Modellergebnisse mit unabhängigen Signalen abgeglichen werden, darunter Produktionstrends in der Verpackungsindustrie, Handelsströme für relevante Etikettenträgermaterialien und beobachtete Veränderungen in Logistikvolumina. Wenn ungewöhnliche Sprünge auftreten, werden Annahmen überprüft, Einheitenumrechnungen erneut geprüft und ausgewählte Interviewpartner erneut kontaktiert, damit die Abweichung erklärt wird, bevor die Zahlen finalisiert werden.
Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, mit Fokus auf Konsistenz über Regionen, Endanwendungen und die implizierte Etikettenfläche je versandter Einheit hinweg. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Versorgungsunterbrechungen, regulatorische Änderungen oder plötzliche Nachfrageverschiebungen in großen Endmärkten. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden die aktuellste Einschätzung erhalten, die auf neu verfügbaren öffentlichen Daten und aktuellem Interviewfeedback basiert.
Schätzung des Marktes für Thermotransferetiketten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Thermotransferetiketten können weit auseinanderliegen, weil einige Studien den Wert in USD messen, während andere die Etikettenfläche erfassen, und weil der einbezogene Produktumfang nicht immer über Drucktechnologien und Etikettenformate hinweg konsistent ist. Unterschiede entstehen auch dadurch, wie Unternehmen das Basisjahr behandeln, den Währungszeitpunkt festlegen und wie häufig Annahmen aktualisiert werden, wenn sich Logistik- und Verpackungsaktivitäten ändern.
Die größten Lücken entstehen in der Regel durch die Vermischung von Direktthermoetiketten in denselben Pool, die Einbeziehung von Druckerhardware oder Farbbändern als Teil des Etikettenmarkts oder durch die Verwendung aggressiver Wachstumseingaben, die nicht auf die Produktion von verpackten Waren und Versandvolumina zurückgeführt werden. Einige Quellen verwenden auch einen einzigen Umrechnungsfaktor für den Etikettenverbrauch über alle Branchen hinweg, was die Nachfrage in Sektoren überschätzen kann, in denen Etikettengrößen kleiner sind oder die Automatisierungseinführung langsamer verläuft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 188,66 Mio. m² (2026) | |
| Fachzeitschrift B | 2,70 Milliarden USD (2024) | Diese Zahl scheint eine USD-Umsatzbetrachtung zu sein, die Etiketten mit angrenzenden Thermodruck-Verbrauchsmaterialien vermischen kann; zudem ist nicht immer klar, ob Direktthermoetiketten ausgeschlossen sind oder wie der Zeitpunkt der Währungsumrechnung gehandhabt wurde. |
| Regionale Unternehmensberatung A | 4,79 Milliarden USD (2029) | Die Schätzung wendet wahrscheinlich eine höhere Wachstumskurve und eine breitere Definition an, die möglicherweise Drucker oder Farbbänder einschließt, und bietet nur begrenzte Transparenz hinsichtlich der Verknüpfung der Nachfrage mit Versand- und Verpackungsleistungsprüfungen über Regionen hinweg. |
Die Tabelle zeigt, dass die Streuung weniger durch die Berechnung als vielmehr durch das, was gezählt wird und wie es gemessen wird, bedingt ist. Wenn ein USD-basierter Umfang mit einem flächenbasierten Umfang verglichen wird, trennen sich die Gesamtwerte naturgemäß. Die Bindung der Maßeinheit an die Etikettenfläche und die Herausfilterung angrenzender Kategorien wie Drucker und Farbbänder erklärt einen Großteil der Differenz – weshalb das Kernmodell in Millionen Quadratmetern verbleibt und dann so dargestellt wird, wie von Mordor Intelligence gezeigt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thermoetiketten-Markt derzeit?
Die Thermoetiketten-Marktgröße betrug 2026 188,66 Millionen m² und wird bis 2031 voraussichtlich 221,68 Millionen m² bei einer CAGR von 3,28 % erreichen.
Welches Segment wächst innerhalb des Thermoetiketten-Marktes am schnellsten?
Polypropylenmaterialien verzeichnen das stärkste Wachstum mit einer CAGR von 7,15 % bis 2031, bedingt durch chemikalienbeständige Industrieanwendungen.
Warum gewinnen gefriergeeignete Kleber an Bedeutung?
Das Wachstum der Kühllettenkette für Biologika und Tiefkühlkost treibt gefriergeeignete Kleber an, die eine CAGR von 7,63 % aufweisen, da sie die Haftkraft bei Temperaturen unter dem Gefrierpunkt aufrechterhalten.
Wie beeinflussen regulatorische Vorschriften die Marktnachfrage?
Die US-DSCSA-Serialisierung und ähnliche globale Rückverfolgungsvorschriften zwingen pharmazeutische Linien, beständige Thermoetiketten einzusetzen, was der prognostizierten CAGR +0,8 % hinzufügt.
Ersetzt Digitaldruck die Thermoübertragungstechnologie?
Ökologischer Lösungsmittel-Inkjet-Druck übernimmt einige Kurzauflagen-Farbarbeiten, doch Thermoübertragung bleibt für hochvolumige, hochbeständige Etikettierung bevorzugt, insbesondere in Logistik, Gesundheitswesen und Elektronik.