
Größe und Marktanteil des europäischen Marktes für Schrumpf- und Stretchhülsenetiketten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
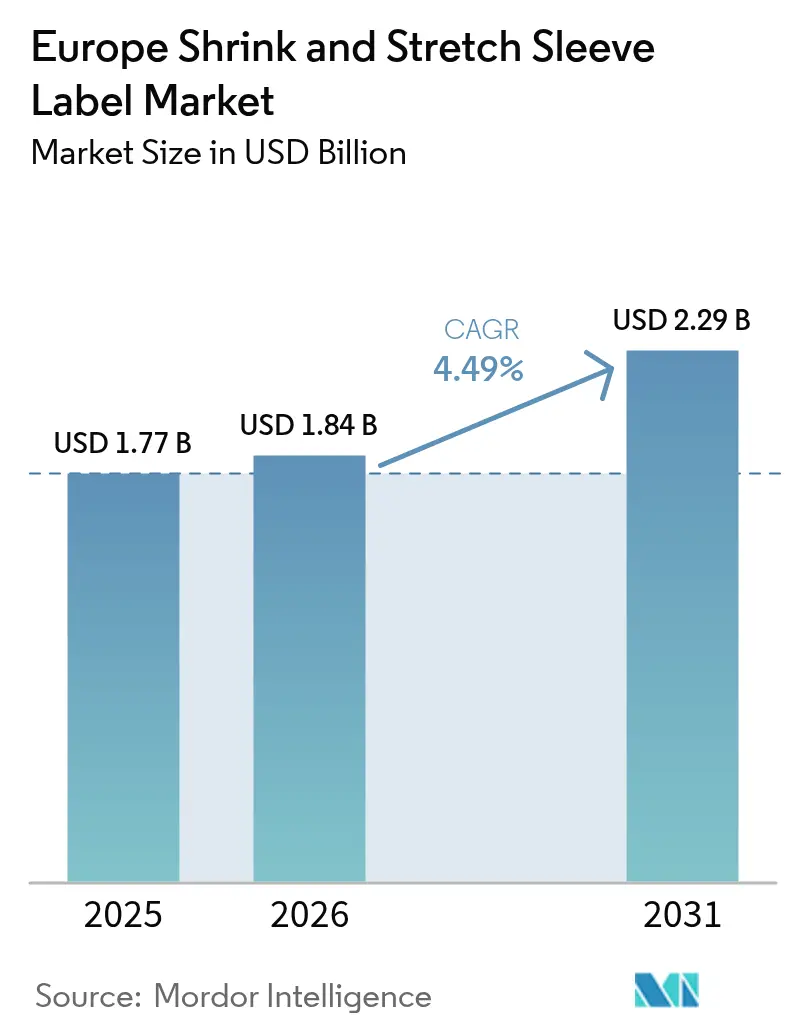
| Marktgröße im Basisjahr (2025) | 1.77 Milliarden US-Dollar |
| Marktgröße (2026) | 1.84 Milliarden US-Dollar |
| Marktgröße (2031) | 2.29 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.49 % |
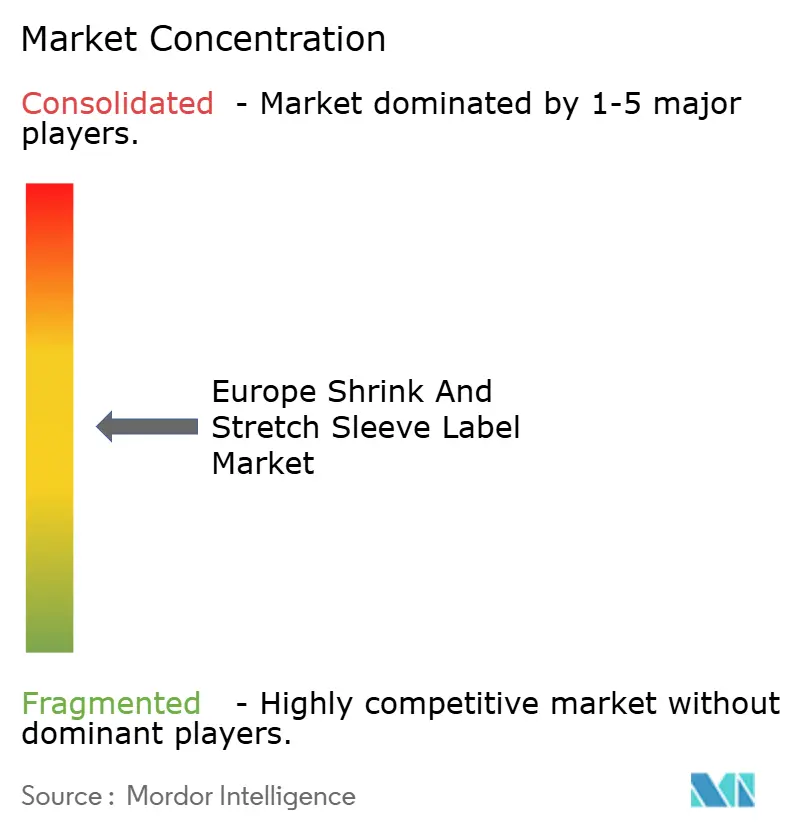
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Schrumpf- und Stretchhülsenetiketten von Mordor Intelligence
Die Größe des europäischen Marktes für Schrumpf- und Stretchhülsenetiketten wird für 2025 auf 1,77 Milliarden USD, für 2026 auf 1,84 Milliarden USD prognostiziert und soll bis 2031 einen Wert von 2,29 Milliarden USD erreichen, was einem CAGR von 4,49 % von 2026 bis 2031 entspricht. Die stetige Expansion spiegelt die steigende Nachfrage nach Ganzkörper-Branding im Getränke- und Körperpflegebereich, die rasche Integration von Inline-Digitaldruckmaschinen für mikrosegmentierte Kampagnen sowie Materialinnovationen wider, die die Einhaltung der Verpackungs- und Verpackungsabfallverordnung der Europäischen Union erleichtern. Das Wachstum wird jedoch durch steigende Preise für Jungfrauen-PET-G- und PVC-Harze sowie durch strengere Recyclingvorschriften gebremst, die Verarbeiter zur Neugestaltung von Hülsenkonstruktionen zwingen. Wärmeschrumpfformate bleiben volumenmäßig dominant, doch Stretchhülsen gewinnen in Pfandrückgabesystemen an Bedeutung, da sie sich sauber ablösen lassen, während recycelbare Polyolefin-Schrumpffolien als glaubwürdige PET-G-Substitute in der Milch- und Saftbranche entstehen. Die Länderdynamik divergiert: Deutschland führt aufgrund seiner dichten Abfüllanlagen und der frühen Einführung des Digitaldrucks, während Polen dank kostengünstiger Greenfield-Kapazitäten und der Nähe zu mitteleuropäischen Getränkezentren am schnellsten wächst.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Wärmeschrumpfhülsen im Jahr 2025 einen Marktanteil von 58,32 % am europäischen Markt für Schrumpf- und Stretchhülsenetiketten, während Stretchhülsen bis 2031 den höchsten CAGR von 5,65 % verzeichnen sollen.
- Nach Material entfiel auf PET-G im Jahr 2025 ein Anteil von 46,23 % an der Größe des europäischen Marktes für Schrumpf- und Stretchhülsenetiketten; polyethylenbasierte Folien sollen zwischen 2026 und 2031 mit 5,83 % die schnellste Expansion verzeichnen.
- Nach Anwendung führten Getränke im Jahr 2025 mit einem Marktanteil von 41,54 %, während Körperpflege und Kosmetik im Prognosezeitraum voraussichtlich mit einem CAGR von 6,12 % wachsen wird.
- Nach Drucktechnologie dominierte der Flexodruck im Jahr 2025 mit einem Anteil von 48,61 %, doch der Digitaldruck soll bis 2031 mit 5,91 % am schnellsten wachsen.
- Nach Land erfasste Deutschland im Jahr 2025 einen Marktanteil von 21,34 %; Polen soll bis 2031 den höchsten nationalen CAGR von 5,57 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage zur Steigerung der Regalattraktivität | +1.2% | Deutschland, Frankreich, Vereinigtes Königreich, Italien, Niederlande | Mittelfristig (2–4 Jahre) |
| Bedarf an manipulationssicherer Schutzverpackung | +0.9% | Deutschland, Frankreich, Vereinigtes Königreich, Polen, Spanien | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu 360°-Markenflächen | +1.1% | Frankreich, Vereinigtes Königreich, Italien, Spanien, Niederlande | Mittelfristig (2–4 Jahre) |
| Einführung recycelbarer Polyolefin-Schrumpffolien | +0.8% | Deutschland, Niederlande, Polen, übriges Europa | Langfristig (≥ 4 Jahre) |
| Integration des Inline-Digitaldrucks | +0.7% | Deutschland, Frankreich, Italien, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Lithium-Metall-Additivtinten für ultraflache Hülsen | +0.4% | Deutschland, Frankreich, Polen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage zur Steigerung der Regalattraktivität
Eye-Tracking-Studien zeigen, dass 64 % der europäischen Käufer innerhalb von drei Sekunden entscheiden, welches Getränk sie greifen, was unterstreicht, wie Ganzkörperhülsen die Regalwirkung steigern.[1]Fraunhofer-Institut für Arbeitswirtschaft und Organisation, "Verbraucher-Eye-Tracking-Studie 2025," iao.fraunhofer.de Die 360°-Fläche des Etiketts ermöglicht es Marken, lebendige Grafiken, Nachhaltigkeitsaussagen und QR-gestützte Aktionen zu kombinieren, ohne den visuellen Fluss zu unterbrechen. Luxus-Shampoo-Hersteller in Frankreich und Italien wechselten 2025 von Papieretikett zu Wärmeschrumpfhülsen und schufen damit Raum für mehrsprachige Texte und hochwertige Veredelungen. Perriers holografische Sonderedition steigerte die Impulskäufe in französischen Hypermärkten im selben Jahr um 17 %.[2]Nestlé S.A., "Perrier Fines Bulles Limited Edition Launch," nestle.com Handelsmarken-Ketten wie Lidl ahmen diese Premium-Signale mit kostengünstigen flexogedruckten Hülsen nach und verschärfen den Wettbewerb um die Aufmerksamkeit der Verbraucher. Da E-Commerce-Plattformen Produkte bevorzugen, die im 360°-Format gut fotografiert werden können, betrachten Markeninhaber Hülsen weiterhin als Investition in Konversion und Kundenbindung und nicht als bloßen Kostenfaktor.
Bedarf an manipulationssicherer Schutzverpackung
EU-Lebensmittelkontaktvorschriften, die bis 2027 in Kraft treten, verpflichten flüssige Milchprodukte und Säuglingsnahrungsverpackungen zur Anzeige überprüfbarer Integritätssiegel. Schrumpfhülsen mit perforierten Reißbändern erfüllen diesen Bedarf ohne sekundäre Umhüllungen. Nach einem Methanol-Vergiftungsvorfall im Jahr 2024 führten osteuropäische Destillerien Ganzkörperhülsen mit Reißstreifen für Spirituosen mit mehr als 20 % Alkohol ein, entsprechend neuer Sicherheitsverordnungen in Polen und der Slowakei. Pharmazeutische Verpackungsunternehmen in Deutschland und den Niederlanden umhüllen klinische Prüfampullen nun mit codierten Hülsen, die dem EU-Rückverfolgungsrecht entsprechen. Huhtamakis nach ISO 16495 zertifizierte Hülse für aseptischen Saft, die Ende 2025 in Spanien eingeführt wurde, zeigt, wie Manipulationssicherheit und Kindersicherheit in einer einzigen Konstruktion zusammenfließen. Da die Regulierungsbehörden die Integritätsanforderungen verschärfen, entwickeln sich manipulationssichere Hülsen von einem Mehrwert zur Grundvoraussetzung.
Wechsel zu 360°-Markenflächen
Die EU-Richtlinie über umweltbezogene Aussagen erfordert mehr Platz für Nachweise, sodass Etiketten im Vergleich zu 2024 bis zu 18 % mehr Compliance-Text aufnehmen müssen.[3]Europäische Kommission, "Richtlinie über umweltbezogene Aussagen," ec.europa.eu Nahtlose Hülsengrafiken begegnen dieser Platznot. Garnier stellte seine europäische Shampolinie 2025 auf PET-G-Hülsen um und integrierte eine 12-sprachige Zutatenliste sowie einen blockchain-verifizierten Nachhaltigkeitsscore. Craft-Brauereien nutzen digital bedruckte Hülsen, um monatlich Sammelkunstwerke zu wechseln und damit Social-Media-Sharing anzuregen. Coca-Cola Europacific Partners kombinierte Fanta-Dosen in Deutschland mit AR-fähigen Hülsen, die in acht Wochen 2,3 Millionen App-Downloads generierten. Einzelhändler belohnen solche informationsreichen Designs mit prominenten Platzierungen und verstärken damit den Markenzyklus.
Einführung recycelbarer Polyolefin-Schrumpffolien
Die Verpackungs- und Verpackungsabfallverordnung schreibt vor, dass alle Verpackungen bis 2030 recycelbar oder wiederverwendbar sein müssen – eine Regelung, die PET-G-Hülsen dem Risiko der Schwimm-Sink-Kontamination aussetzt. Innovia Films' kavitierte PE-Hülse schwimmt während der Laugenwäsche von PET-Flocken weg, wie ein sechsmonatiger Arla-Foods-Milchpilot belegt, der die Kontamination unter 0,5 % senkte. Amcor investierte 2025 45 Millionen EUR (50,9 Millionen USD), um sein Werk in Gent für Mono-Material-PE-Hülsen umzurüsten, in Erwartung von Aufschlägen auf nicht recycelbare Formate. EPR-Gebührenstrukturen in Frankreich und Italien bestrafen nicht recycelbare Hülsen bereits mit bis zu 0,08 EUR pro Einheit und treiben Markeninhaber zu Polyolefin-Optionen. Obwohl die geringere Klarheit von PE Premium-Getränke vor Herausforderungen stellt, schließen Koextrusions- und Oberflächenbehandlungsfortschritte die ästhetische Lücke zunehmend.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere EU-Richtlinien zu Kunststoffverpackungsabfällen | -0.8% | Deutschland, Frankreich, Niederlande, Polen, übriges Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Preise für Jungfrauen-PET-G- und PVC-Harze | -0.6% | Deutschland, Italien, Frankreich, Spanien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Recyclingströme für Mehrschichtfolien | -0.4% | Deutschland, Niederlande, Frankreich, Belgien | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Hülsenentfernung in EU-Pfandrückgabesystemen | -0.3% | Deutschland, Niederlande, Polen, übriges Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere EU-Richtlinien zu Kunststoffverpackungsabfällen
Die Novelle des deutschen Verpackungsgesetzes (VerpackG) führt eine gestaffelte EPR-Gebühr für Hülsen ein, die dicker als 40 Mikrometer sind oder mit nicht detektierbaren Tinten bedruckt wurden, was die Stückkosten ab Januar 2026 um 0,05–0,12 EUR erhöht. Ein EU-Gesetzentwurf sieht bis 2028 eine Pflicht von 30 % Recyclinganteil für PET-G-Hülsen vor, doch das aktuelle Angebot an hochviskosem rPET ist unzureichend. Unsicherheit über die Metriken für „in der Praxis recycelbar” hemmt Investitionen der Verarbeiter, während kleine südeuropäische Unternehmen vom Markt ausscheiden könnten, da die Finanzierung von Mono-Material-Linien kapitalintensiv ist.
Steigende Preise für Jungfrauen-PET-G- und PVC-Harze
Der Spotpreis für PET-G erreichte im Januar 2026 1.850 EUR pro Tonne, 9 % über dem Niveau von 2025, aufgrund von Ausfällen bei den Glykolyseeinheiten von Eastman und Indorama. PVC stieg um 14 % auf 1.320 EUR aufgrund knapper Ethylendichlorid-Versorgung und höherer Energietarife. Mittelständische Verarbeiter, die langfristige Verträge zu den Preisgrundlagen von 2024 betreiben, verzeichneten eine Margenverengung von 200–300 Basispunkten. Mondi machte die Harzkostensteigerung für 60 % seines europäischen Margenrückgangs im Jahr 2025 verantwortlich und schwenkte auf Substrate mit Recyclinganteil um. Ohne Absicherungsinstrumente für Spezialharze geben Verarbeiter Kosten an nachgelagerte Stufen weiter oder verlieren Marktanteile an vertikal integrierte Wettbewerber, die Harzschwankungen intern ausgleichen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
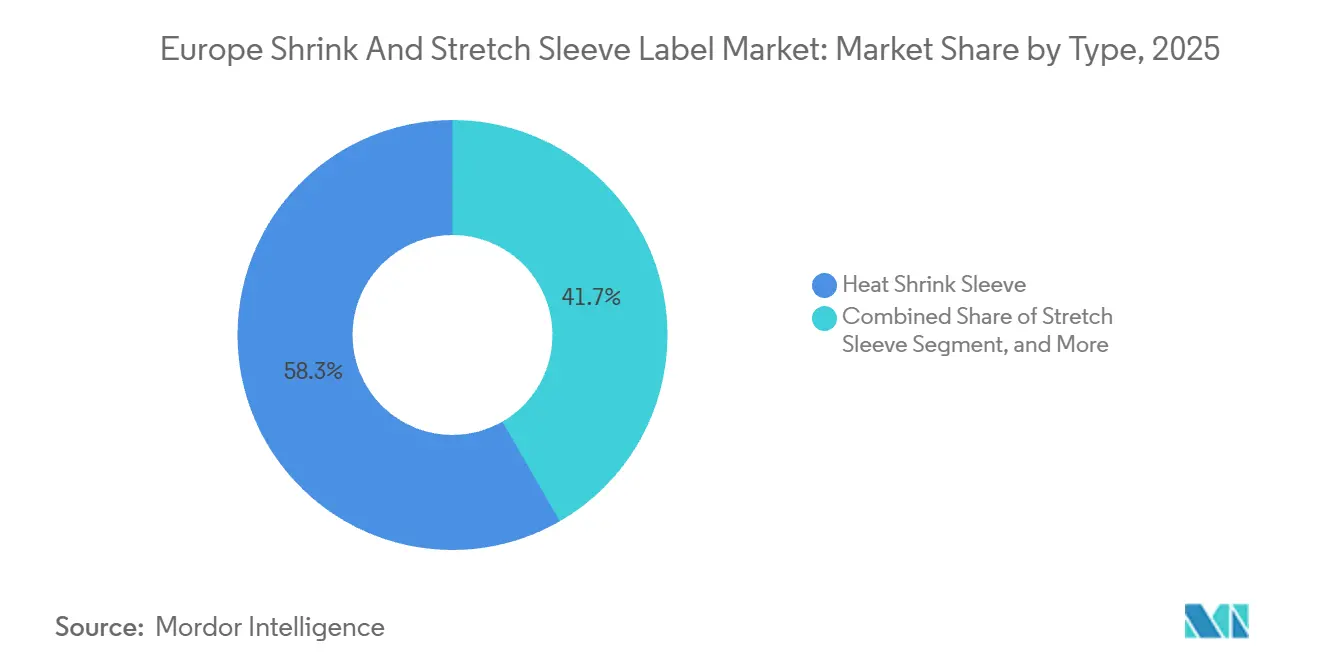
Stretchhülsen gewinnen in Pfandsystemen an BedeutungWärmeschrumpfhülsen hielten 2025 einen Anteil von 58,32 % am europäischen Markt für Schrumpf- und Stretchhülsenetiketten, was ihre Kompatibilität mit komplexen Flaschenformen und Hochgeschwindigkeitstunneln widerspiegelt. Stretchhülsen sollen bis 2031 mit 5,65 % wachsen, da Deutschland und die Niederlande Etiketten bestrafen, die das Flaschenrecycling behindern, was ablösbare, klebefreie Hülsen attraktiv macht. Im Jahr 2025 installierte Sleever International eine Stretchapplikationsanlage mit einer Leistung von 36.000 Flaschen pro Stunde und schloss damit die Geschwindigkeitslücke zu Wärmeschrumpftunnelsystemen. Ganzkörper-Schrumpfformate bedienen weiterhin Premium-Spirituosen und Kosmetik, während Mehrpack-Bündelungshülsen bei kohlensäurehaltigen Erfrischungsgetränken Standard bleiben.
Die Wirtschaftlichkeit von Pfandrückgabesystemen verstärkt die Stretchnachfrage; Betreiber verzeichnen weniger Ausschuss bei Waschzyklen und erzielen höhere rPET-Reinheit. Umgekehrt behalten Wärmeschrumpfhülsen einen Materialkostenvorteil von 0,02–0,04 EUR pro Einheit gegenüber 0,05–0,07 EUR für Stretchhülsen. Da die Strafen im Rahmen von Pfandrückgabesystemen zunehmen, betrachten Markeninhaber die höheren Kosten für Stretchhülsen jedoch zunehmend als Compliance-Versicherung. Das Zusammenspiel von Recyclinggebühren und Liniengeschwindigkeitsökonomie wird beide Formate relevant halten und die Einführung nach regulatorischer Strenge und Preissensitivität aufteilen.


Nach Material:
PET-G-Dominanz steht vor Polyolefin-HerausforderungPET-G lieferte unübertroffene Klarheit und gleichmäßige Schrumpfung und sicherte sich 2025 einen Anteil von 46,23 %. Dennoch wächst die Größe des europäischen Marktes für Schrumpf- und Stretchhülsenetiketten für Polyethylenfolien mit 5,83 %, dank Schwimm-Sink-Trennbarkeit und niedrigerer EPR-Gebühren. Klöckner Pentaplasts Folie mit 35 % rPET-Anteil, die 2025 eingeführt wurde, hilft Markeninhabern, ihren Recyclinganteilsverpflichtungen näher zu kommen. OPP und OPS bleiben für Bündelungshülsen relevant, die Steifigkeit benötigen, sind jedoch aufgrund ihrer Recycling-Schwächen Substitutionsdruck ausgesetzt.
Dows Affinity-Elastomere ermöglichen es PE-Folien nun, bis zu 60 % Schrumpfung zu erreichen und dabei einen mit PET-G vergleichbaren Glanz beizubehalten. Der Rückzug von PVC beschleunigt sich durch skandinavische Verbote und schränkt seinen adressierbaren Markt auf Spezialanwendungen ein. Polypropylen dient Heißabfüllgetränken, bei denen hohe Schrumpftemperaturen tolerierbar sind. Bis 2027 werden Polyolefine in der Milch- und Wasserbranche wahrscheinlich PET-G überholen, während PET-G in Premium-Grafik-intensiven Artikeln verankert bleibt, die optische Brillanz schätzen.
Nach Anwendung:
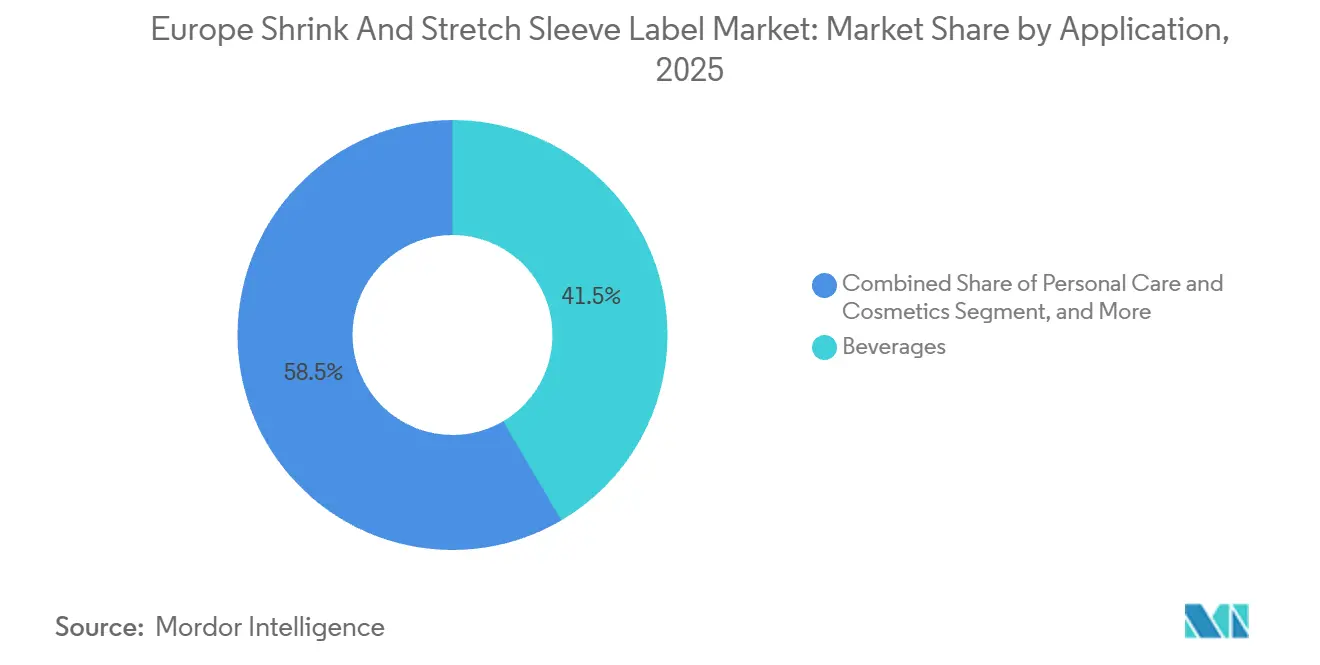
Körperpflege übertrifft Getränke beim WachstumGetränke machten 2025 einen Marktanteil von 41,54 % aus und unterstreichen, wie Ganzkörperhülsen Manipulationssicherheit mit einer Marketingfläche verbinden. Dennoch wird Körperpflege und Kosmetik bis 2031 den stärksten CAGR von 6,12 % verzeichnen, was den Wechsel von Luxusmarken zu nahtlosem 360°-Storytelling widerspiegelt. Coca-Cola Europacific Partners weitete den Hülseneinsatz auf Fanta und Sprite in Deutschland und Polen aus und integrierte NFC-Tags, die die Wiederkaufrate um 11 % steigerten.
Lebensmittelhülsen decken Milchproduktbehälter, Soßen und Fertiggerichte ab, stehen jedoch unter zunehmendem Druck durch Nachfüllsysteme. Andere Anwendungen, von Kfz-Flüssigkeiten bis hin zu Haushaltsreinigern, sind klein, gewinnen aber an Marktanteil, da chemikalienbeständige PVC-Hülsen die CLP-Kennzeichnungsanforderungen erfüllen. Das Ergebnis ist eine Zweiteilung: Getränke treiben das Volumen, während Körperpflege den Wert generiert, was Verarbeiter dazu veranlasst, ihre Druckmaschinenflotten sowohl für Hochgeschwindigkeits-Flexoläufe als auch für kurzläufige digitale Kosmetikvarianten zu kalibrieren.
Nach Drucktechnologie:
Digitaldruck gewinnt Marktanteil bei kurzläufigen KosmetikproduktenDer Flexodruck hielt 2025 einen Anteil von 48,61 %, da sich Plattenkosten bei Auflagen über 100.000 effizient amortisieren. Der Digitaldruck, der mit 5,91 % wächst, glänzt bei unter 50.000 Einheiten, wo plattenfreie Workflows überzeugen. HP-Indigo-WS6800-Druckmaschinen, die in Frankreich und Italien installiert wurden, ermöglichen eine Auflösung von 1.200 dpi bei 40 m/min und erlauben es Kosmetikmarken, Grafiken für bestimmte Einzelhändler zu lokalisieren, ohne Zylinderkosten zu verursachen.
Der Tiefdruck dominiert weiterhin bei Mega-Volumen-Kohlensäuregetränken dank Tintendichte und Tonstabilität, während der Siebdruck bei Premium-Spirituosen lebt, die taktile Metallschichten benötigen. LED-UV-Flexo-Einheiten senken den Energieverbrauch um 40 % und verkürzen die Durchlaufzeit, was Geschwindigkeitsvorteile verwischt. Hybridlinien, die Flexo-Basisschichten mit digitalem variablem Datendruck kombinieren, positionieren Verarbeiter, um sowohl Mainstream-Getränkeaufträge als auch die Long-Tail-Artikel der Kosmetikbranche zu bedienen.
Geografische Analyse
Deutschland und Polen Schrumpf- und Stretchärmel-Etikettenmarkt
Deutschland erwirtschaftete im Jahr 2025 21,34 % des Umsatzes des europäischen Schrumpf- und Stretchärmel-Etikettenmarktes, da sich globale Konverter um sein dichtes Abfüll-Ökosystem und die frühe Einführung von Pfandsystemen konzentrierten. Die neuen EPR-Stufen der VerpackG steigern die Nachfrage nach PE-Sleeves und nach laserperforiertem Design, das derzeit vom Fraunhofer IVV erprobt wird und sich beim industriellen Waschen zuverlässig ablöst. Polen wird voraussichtlich mit einem CAGR von 5,57 % bis 2031 wachsen, gestützt durch neue Flexo- und Tiefdruckkapazitäten auf der grünen Wiese in Schlesien, die tschechische, slowakische und ungarische Getränkezentren zu deutlich niedrigeren Lohnkosten bedienen.
Frankreich und Vereinigtes Königreich Schrumpf- und Stretchärmel-Etikettenmarkt
Frankreich und das Vereinigte Königreich bilden reife, aber regulierungsintensive Märkte. Frankreichs AGEC-Gesetz zielt bis 2027 auf 10 % wiederverwendbare Verpackungen ab, was Getränkeabfüller dazu veranlasst, wiederbefüllbare PET- und Glasflaschen zu erkunden, die das Volumen der Schrumpfsleeves verringern könnten. Das britische Post-Brexit-EPR-System, das im Oktober 2025 in Kraft tritt, erhebt bis zu 0,10 GBP (0,13 USD) pro nicht recycelbarem Sleeve und drängt Marken in Richtung Polyolefine.
Süd- und Osteuropa Schrumpf- und Stretchärmel-Etikettenmarkt
Die südlichen Länder zeigen gemischte Entwicklungen: Spaniens Verpackungsabfallgesetz von 2025 verbietet nicht recycelbare Sleeves auf Flaschen über 1 Liter bis 2028, während Italiens laxeres Tempo PVC in Weinsleeves bis zur Verdoppelung der EPR-Gebühren im Jahr 2027 beibehält. Die Niederlande repräsentieren die Vorreiterrolle im Bereich der Pfandrückgabesysteme mit 12.000 Rücknahmeautomaten, was die Verbreitung von Stretchsleeves für die schnelle manuelle Entfernung vorantreibt. Östliche Märkte wie Rumänien und Bulgarien liegen zwei Jahre hinter den westlichen Recyclingfähigkeits-Zeitplänen zurück, was Nischen schafft, in denen konventionelles PET-G nach wie vor floriert.
Regulatorisches Umfeld
Auf EU-Ebene ist die Verpackungs- und Verpackungsabfallverordnung, Verordnung (EU) 2025/40 (PPWR), am 11. Februar 2025 in Kraft getreten und gilt ab dem 12. August 2026. Sie verschärft die Anforderungen an das recyclinggerechte Design für Verpackungskomponenten wie Schrumpf- und Stretch-Sleeves. Im Rahmen der PPWR müssen Verarbeiter und Markeninhaber nachweisen, dass Sleeves die Sammlung, Sortierung und das mechanische Recycling nicht beeinträchtigen, was den Wert von Mono-Material-Polyolefin-Sleeves, erkennbaren Farben und Konstruktionen erhöht, die in etablierten Recyclingprozessen entfernt oder getrennt werden können.
Auch die Umsetzungsdetails entwickeln sich durch EU-Rechtsakte und Fristen weiter, die Compliance-Programme und Dokumentation prägen. Im Juni 2026 verabschiedete die Europäische Kommission den Durchführungsbeschluss (EU) 2026/1425 (30. Juni 2026), der Regeln für die Berechnung, Überprüfung und Meldung von Daten zum Rezyklatanteil in Einweg-Kunststoffgetränkeflaschen festlegt. Dies erhöht die Prüfungsstrenge in Flaschen-Ökosystemen, in denen Sleeves Teil des gesamten Verpackungssystems sind. Die PPWR schreibt außerdem bis zum 12. August 2026 Durchführungsrechtsakte für harmonisierte Kennzeichnungsvorgaben bei Verpackungen vor, die eine einheitlichere Sortierrichtlinie in den Mitgliedstaaten unterstützen und den Aufschlag für Sleeve-Lösungen erhöhen, die mit harmonisierten Recyclingfähigkeits- und Kennzeichnungsregeln übereinstimmen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Polymer- und Additivlieferanten, die PET-G-, PVC- und Polyolefin-Folienstrukturen sowie Farben, Beschichtungen und Klebstoffe liefern, die auf Schrumpfleistung und Erkennbarkeit bei der Sortierung ausgelegt sind. Verarbeiter extrudieren oder beziehen anschließend Folien, drucken mittels Flexo-, Tiefdruck- oder Digitalverfahren und veredeln Sleeves (Nahtbildung, Perforation, RFID- oder Integration variabler Daten). Anbieter von Applikations- und Schrumpftunnelanlagen beeinflussen Liniengeschwindigkeit und Energieverbrauch und wirken sich auch darauf aus, wie praktikabel abziehbare oder Stretch-Formate in Produktionslinien sind.
Die Nachfrage konzentriert sich auf Markeninhaber und Lohnabfüller in den Bereichen Getränke und Körperpflege, die Sleeve-Material, Design und Compliance-Merkmale festlegen, wobei Einzelhandel und E-Commerce die SKU-Vielfalt vorantreiben, was kurze Auflagen und den Digitaldruck mit variablen Daten begünstigt. Nachgelagert legen Abfallwirtschaftsbetriebe und DRS-Systeme zunehmend Sleeve-Spezifikationen fest, indem sie eine für PET saubere Trennung verlangen, die die rPET-Qualität nicht beeinträchtigt. Die PPWR, Verordnung (EU) 2025/40, die ab dem 12. August 2026 gilt, stärkt die Koordination entlang der Wertschöpfungskette in Bezug auf Rückverfolgbarkeit, harmonisierte Kennzeichnung und Nachweise zur Recyclingfähigkeit und bringt Verarbeiter näher an Markeninhaber und Recycler heran, um Waschleistung und Sortierbarkeit zu validieren. Infolgedessen gewinnt die Dokumentation der Materialkompatibilität, einschließlich der Bilanzierung von Rezyklatanteilen, wo zutreffend, an Bedeutung, und dies begünstigt Anbieter, die Lösungen End-to-End unterstützen können, von der Folienauswahl über die Applikatoreinrichtung bis zur Recyclingvalidierung.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat mit Akteuren wie Amcor, CCL Industries, Huhtamaki, Fuji Seal und anderen. Der Wettbewerb dreht sich um technologische Breite; Markeninhaber suchen Partner, die recycelbare Folien extrudieren, sowohl Flexo- als auch Digitaldruck anbieten und Applikatoren installieren können. Amcors Kauf von Capsule im Jahr 2025 für 150 Millionen USD stärkte sein Mono-Material-PE-Know-how und fügte seiner europäischen Flotte drei Indigo-Druckmaschinen hinzu. Huhtamaki gewann Marktanteile bei manipulationssicheren Hülsen nach der Einführung einer ISO-16495-konformen Saftkartonlösung.
Mittelständische Disruptoren nutzen die langsamere Reaktion der etablierten Anbieter auf Nachhaltigkeitsvorschriften aus. Sleever International vermarktet energiefreie Stretchapplikatoren, die Wärmeschrumpftunnel umgehen und Getränkeabfüller ansprechen, die Scope-2-Emissionen senken wollen. Multi-Color Corporation nutzt Digitaldruckmaschinen, um Kosmetik-Artikel zu bedienen, die die traditionelle Tiefdruckökonomie nicht unterstützen kann. Mondi meldete ein Patent für wasserlöslichen Hülsenkleber an, der eine kritische Barriere für Pfandrückgabesysteme adressiert und die Absicht signalisiert, tiefer in Getränkekreisläufe zu integrieren.
Strategische Differenzierung liegt nun ebenso in Kreislaufwirtschaftsnachweisen wie in Kostenführerschaft. Verarbeiter, die ISO-14021-Zertifizierung für Recyclinganteilsaussagen erlangen, sich an CEN/TC-261-Protokollen ausrichten und nachvollziehbare Rückverfolgbarkeitsprogramme aufrechterhalten, werden zu bevorzugten Lieferanten. Da EPR-Tarife enger werden, gewinnen vertikal integrierte Unternehmen, die Harzschwankungen internalisieren können, an Resilienz, was auf eine schrittweise Konsolidierung hindeutet, aber dennoch Raum für agile Innovatoren lässt, die hochmargige Nischen wie ultraflache Lithium-Tinten-Hülsen für Batteriezellen anvisieren.
Marktführer im europäischen Markt für Schrumpf- und Stretchhülsenetiketten
CCL Industries Inc.
Fuji Seal International Inc.
Amcor PLC
Multi-Color Corporation
Klöckner Pentaplast GmbH and Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Schrumpf- und Stretchärmel-Etikettenmarkt
- Amcor plc
- CCL Industries Inc.
- Klöckner Pentaplast GmbH and Co. KG
- Fuji Seal International Inc.
- Huhtamaki Oyj
- Smurfit WestRock
- Mondi plc
- Multi-Color Corporation
- Sleevezone Ltd.
- Folienprint Risse Etiketten GmbH
- Oerlemans Plastics B.V.
- Decomatic S.A.
- Polifilm Extrusion GmbH
- Maca S.r.l.
- Sleever International Company
- Derprosa Films S.L.U.
- Dow Chemical Company
- UPM Raflatac Oy
- Constantia Flexibles Group GmbH
- Avery Dennison Corporation
- Coveris Holdings S.A.

Marktchancen und Zukunftsaussichten
Die PPWR (Verordnung (EU) 2025/40), die ab dem 12. August 2026 gilt, schafft klareren Spielraum für Sleeve-Konstruktionen, die Kompatibilität mit etablierten Recyclingwegen und harmonisierten Kennzeichnungsanforderungen nachweisen. Dies unterstützt Investitionen und Produktentwicklungen mit Fokus auf schwimmfähige Polyolefin-Sleeves, Wasch- oder Clean-Release-Chemikalien und Konstruktionen, die die Kontamination von PET-Strömen reduzieren sollen, insbesondere bei Getränken, die Pfandrücknahmesystemen unterliegen, bei denen die Entfernungsleistung die rPET-Reinheit direkt beeinflusst.
Intelligente und datengestützte Sleeves stellen ebenfalls eine konkrete Chance dar, da Politik und Markenprogramme zunehmend Wert auf digitale Verpackungsinformationen und Rückverfolgbarkeit legen. Unternehmensmaßnahmen zeigen diese Richtung: Im Februar 2026 brachte Sleever INVENTRA RFID auf den Markt, integriert in Schrumpfsleeves für Identifikations- und Rückverfolgbarkeitsanwendungen. Im Mai 2026 stellte UPM das Portfolio UPM ProCycle vor, das sich auf Verpackungsrecyclingfähigkeit und Clean Release beim mechanischen Recycling konzentriert. Diese Initiativen unterstützen Verarbeiter, die konforme Materialien mit Digitaldruck und integrierten Funktionen kombinieren können, was Kurzauflagen-Personalisierung ermöglicht und dabei den strengeren EU-Dokumentations- und Prüfanforderungen entspricht.
Recent Industry Developments in Europa Schrumpf- und Stretchärmel-Etikettenmarkt
- Juni 2026: CCL Industries schloss die Übernahme von Sleever International ab. Der Deal erweitert die Fähigkeiten von CCL im Bereich Schrumpfsleeve-Technologien und Applikationsanlagen. Er stärkt integrierte Angebote für Markeninhaber, die Dekorationsleistung und Recyclingfähigkeitsergebnisse in ganz Europa anstreben.
- Oktober 2025: Amcor übernahm Capsule für 150 Millionen USD und fügte seinem europäischen Netzwerk Mono-Material-PE-Know-how sowie drei HP-Indigo-Druckmaschinen hinzu. Die Übernahme erweiterte Amcors Fähigkeit, recyclingfähige Sleeve-Strukturen zu liefern. Sie unterstützt zudem Kurzauflagen- und stark variierende Etikettierungsprogramme neben den üblichen Getränkevolumina.
- Januar 2024: CCL Industries eröffnete in Dornbirn, Österreich, ein nachhaltiges Sleeve-Etiketten-Zentrum mit EcoFloat-Dekorationstechnologie. Die Investition in die Anlage erhöhte die lokale Kapazität für schwimmfähige, recyclingorientierte Sleeve-Lösungen. Sie spiegelt wider, wie europäische Markeninhaber Designs vorangetrieben haben, die sich beim PET-Recycling sauberer trennen lassen.


Europa Schrumpf- und Stretchärmel-Etikettenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt den Wert von Schrumpf- und Stretch-Sleeve-Etiketten, die zur Dekoration, zum Schutz und zur Kennzeichnung von Konsum- und Industrieprodukten in Europa verwendet werden, wobei der Sleeve um den Behälter oder die Verpackung angebracht und dann geschrumpft oder gedehnt wird, um zu passen.
Ausgeschlossener Umfang: Wir schließen Nicht-Sleeve-Etikettierungsformate (wie Haftetiketten und In-Mold-Etiketten) sowie jede Etikettennachfrage außerhalb Europas aus.
Übersicht der Segmentierung
- Nach Typ
- Wärmeschrumpfhülse
- Stretchhülse
- Ganzkörperhülse
- Mehrpack-/Bündelungshülse
- Weitere Typen
- Nach Material
- Polyvinylchlorid (PVC)
- Polyethylenterephthalat Glykol-modifiziert (PET-G)
- OPP (orientiertes Polypropylen) und OPS (orientiertes Polystyrol)
- Polyethylen (PE)
- Polypropylen (PP)
- Weitere Materialien
- Nach Anwendung
- Lebensmittel
- Getränke
- Körperpflege und Kosmetik
- Weitere Anwendungen
- Nach Drucktechnologie
- Flexodruck
- Tiefdruck
- Digitaldruck
- Weitere Drucktechnologien
- Nach Land
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Polen
- Niederlande
- Spanien
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung der Sleeve-Etiketten-Wertschöpfungskette, von Folie und Etikettenmaterial über Druck und Verarbeitung bis hin zu wichtigen Endanwendungen wie Getränken, Lebensmitteln und Körperpflege. Wir nutzen öffentliche Quellen zur Verankerung der Modelleingaben, einschließlich Verpackungs- und Kennzeichnungsrichtlinien der Europäischen Kommission, Eurostat-Fertigungs- und Handelsdaten für Kunststoffe und bedruckte Produkte sowie harmonisierte Zollstatistiken zur Plausibilitätsprüfung von Import- und Exportströmen.
Um realistische Annahmen zu gewährleisten, prüfen wir auch Positionspapiere zu Nachhaltigkeit und Recycling von Branchenverbänden, Publikationen nationaler Behörden zu Verpackungsabfällen und EPR, sowie peer-reviewte Artikel zu Schrumpffolienmaterialien und Waschverhalten. Geschäftsberichte, Investorenpräsentationen und glaubwürdige Presse werden genutzt, um Kapazitätserweiterungen, Technologieverschiebungen (Flexodruck, Tiefdruck und Digitaldruck) und Preisentwicklungen zu verstehen. Wo öffentliche Angaben spärlich sind, verweisen wir selektiv auf eine kostenpflichtige Abonnementquelle für Unternehmensfinanzen und Nachrichten, um Lücken zu schließen. Dies sind veranschaulichende Beispiele für Schreibtischrecherche-Eingaben, und weitere Quellen wurden für Datenerhebung, Gegenprüfungen und Klärung konsultiert.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, was Schreibtischrecherche-Eingaben nicht vollständig zeigen können, insbesondere wie sich die Sleeve-Nachfrage nach Land, Anwendung und Druckverfahren verändert und wie Preisänderungen weitergegeben werden. Wir sprechen mit Teilnehmern entlang der gesamten Kette, einschließlich Verarbeitern, Folienlieferanten und Verpackungseinkäufern in den Bereichen Getränke und Körperpflege, und beziehen eine Mischung europäischer Regionen ein, damit sich das Modell nicht zu stark an einem großen Markt orientiert.
Wo Zahlen variieren, überprüfen wir Annahmen mit Nachfragen erneut, damit die endgültigen Gesamtwerte an das Kaufverhalten und realistische Verarbeitungsausbeuten gebunden bleiben.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 13% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 14% | Manager: 56% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die Verpackungs- und Verarbeitungsaktivität in Europa zu einem adressierbaren Nachfragepool für Sleeve-Etiketten rekonstruiert und anschließend nach der Sleeve-Verwendung in wichtigen Anwendungen gefiltert wird. Sobald diese Obergrenze gebildet ist, bestätigen wir sie mithilfe selektiver Bottom-Up-Näherungen, einschließlich der Stichprobenerhebung von Verarbeiterumsätzen nach Sleeve-Aktivität, Kanalprüfungen typischer Projektgrößen und einiger Berechnungen von durchschnittlichem Verkaufspreis mal Volumen für repräsentative Behältergruppen.
Das Modell wird mithilfe praktischer Variablen gestaltet, die Befragte validieren können, wie etwa die Intensität der Sleeve-Nutzung bei Getränken gegenüber Lebensmitteln, die Aufteilung zwischen Schrumpf- und Stretch-Sleeves, Bewegungen der Folien- und Farbkosten, die die Preisgestaltung des fertigen Sleeves beeinflussen, und den Mix der Drucktechnologien (Flexodruck, Tiefdruck, Digitaldruck), der die Stückwirtschaftlichkeit verändert. Wir berücksichtigen zudem regulatorische Verpackungsanforderungen, die die Materialwahl und Zyklen des Etikettenredesigns beeinflussen können. Wenn Daten für kleinere Länder fehlen, werden Lücken durch die Anwendung länderspezifischer Signale zur Getränke- und Konsumgüterproduktion mit konservativen Bandbreiten der Sleeve-Durchdringung behandelt und anschließend durch Primärfeedback korrigiert.
Die Prognose nutzt Szenarioanalysen, gestützt durch kurzfristige Indikatoren, einschließlich Produktion abgefüllter Getränke, Handelsmarkenaktivität und Kapazitätserweiterungen in der Verarbeitung, gefolgt von einer Normalisierung der Kostenannahmen. Wir behalten einen zentralen Fall als veröffentlichte Prognose, während Abwärts- und Aufwärtsszenarien intern verwendet werden, um zu überprüfen, dass die CAGR mit dem übereinstimmt, was Marktteilnehmer in ihren Auftragsbüchern sehen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Prüfungen, die ein Junior-Analyst wiederholen kann, wobei wir die implizierten Sleeve-Ausgaben pro Produktionseinheit in Getränken und Körperpflege mit den Angaben der Käufer vergleichen. Wir testen auch, ob die Länder-Gesamtwerte mit Handels- und Produktionssignalen übereinstimmen. Ausreißer werden markiert, und anschließend werden Annahmen wie Akzeptanzraten, Preisstufen und Druckmix erneut überprüft, bevor die interne Freigabe erfolgt.
Wir überprüfen Jahr-für-Jahr-Bewegungen erneut, damit sie mit bekannten Entwicklungen übereinstimmen, wie etwa wichtigen Meilensteinen der Verpackungsregulierung, Preisspitzen bei Kunststoffen oder größeren Kapazitätsänderungen, die die Preisgestaltung vorübergehend verzerren können. Berichte werden jährlich aktualisiert, und wenn ein wesentliches Ereignis eintritt, werden Zwischenaktualisierungen vorgenommen, damit die Marktzahlen der Realität nicht nachhinken. Vor der Lieferung wird ein letzter Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlich verfügbaren Signale und das Interviewfeedback berücksichtigt sind.
Marktgröße von Mordor Intelligence für Schrumpf- und Stretch-Sleeve-Etiketten in Europa im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sleeve-Etiketten in Europa stimmen oft nicht überein, hauptsächlich weil Forscher Produkte unterschiedlich gruppieren und auch unterschiedliche Zeitpunkte für Preis- und Währungsumrechnung wählen. Derselbe Markt kann größer erscheinen, wenn angrenzende Verpackungsdienstleistungen mitgezählt werden, oder kleiner, wenn nur ein Sleeve-Typ oder eine engere Geografie berücksichtigt wird.
Die größten Abweichungstreiber ergeben sich hier meist daraus, ob Multipack- und Bündelungs-Sleeves zusammen mit Vollkörper-Sleeves gezählt werden, wie Materialien (PVC, PET-G, OPP/OPS und andere) in den Wert des fertigen Etiketts übersetzt werden, und ob das Wachstum von einem stabilen Basisszenario oder von einem aggressiven Erholungspfad aus projiziert wird. Unterschiede können auch aus dem Aktualisierungszyklus resultieren, da schnelle Änderungen bei der harzgebundenen Preisgestaltung das Wertergebnis verschieben können, selbst wenn die Volumina stabil bleiben, und diese Mechanismen erklären, warum sich die Zahlen über verschiedene Quellen hinweg unterscheiden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,77 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 2,74 Mrd. USD (2022) | Verwendet eine ausschließlich westeuropäische Geografie und scheint einen breiteren Umfang an Verpackungsdienstleistungen in die Gesamtsumme der Sleeve-Etiketten einzubeziehen, während zudem ein früheres Preisbasisjahr verwendet wird, das den Wert aufblähen kann, als die Kunststoffkosten erhöht waren. |
| Branchenforschungsverlag B | 3,30 Mrd. USD (2024) | Präsentiert einen breiteren Fokus auf Schrumpffolien, der wahrscheinlich Sleeve-Verpackung und Etikettenwert vermischt, und stützt sich auf hochrangige regionale Anteile statt auf Prüfungen auf Länder- und Anwendungsebene, was Europa überbewerten kann, wenn Akzeptanzraten verallgemeinert werden. |
Die Tabelle zeigt, dass Entscheidungen zum Umfang und zur Wertkonstruktion den Großteil der Abweichung erklären, insbesondere ob Bündelungs-Sleeves und Verpackungsdienstleistungen als Etikettenwert behandelt werden und wie die Preisgestaltung zeitlich abgestimmt ist. Indem die Berechnung an die Nachfrage nach Sleeve-Etiketten in Europa gebunden und die Akzeptanz sowie Preisschritte auf Anwendungsebene gegengeprüft werden, wird die Abweichung auf eine für einen Analysten wiederholbare Weise verringert – eine von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Umsatz des europäischen Marktes für Schrumpf- und Stretchhülsenetiketten bis 2031?
Der Markt soll bis 2031 einen Wert von 2,29 Milliarden USD erreichen, was einem CAGR von 4,49 % ab 2026 entspricht.
Welcher Hülsentyp wächst in europäischen Pfandrückgabesystemen am schnellsten?
Stretchhülsen sollen dank ihres Abziehdesigns, das PET-Kontamination verhindert, bis 2031 mit 5,65 % wachsen.
Warum gewinnen Polyolefin-Schrumpffolien bei Getränkemarken an Beliebtheit?
Polyolefin-Hülsen erfüllen die Recyclingvorschriften der Verpackungs- und Verpackungsabfallverordnung, da sie von PET-Flocken wegschwimmen, EPR-Gebühren senken und die rPET-Qualität erhalten.
Wie verändert der Digitaldruck die Versorgung mit Hülsenetiketten?
HP-Indigo- und ähnliche Druckmaschinen eliminieren Plattenkosten und ermöglichen Auflagen von nur 500 Einheiten sowie hyperlokalisierte Kosmetikeinführungen.
Welches Land bietet Verarbeitern die größten Wachstumschancen?
Polen soll bis 2031 mit einem CAGR von 5,57 % führen, unterstützt durch neue Greenfield-Kapazitäten und regionale Getränkenachfrage.
Welche Materialherausforderungen stellen sich bei Premium-Grafik-intensiven Hülsen?
Die Kosten für Jungfrauen-PET-G stiegen im Jahresvergleich um 9 %, und Recyclingvorschriften drängen Marken dazu, Polyolefinfolien zu finden, die die Klarheit von PET-G ohne Kostensprünge erreichen.
Seite zuletzt aktualisiert am:



