
Marktgröße und Marktanteil der Offshore-Versorgungsschiffe
Marktanalyse für Offshore-Versorgungsschiffe von Mordor Intelligence
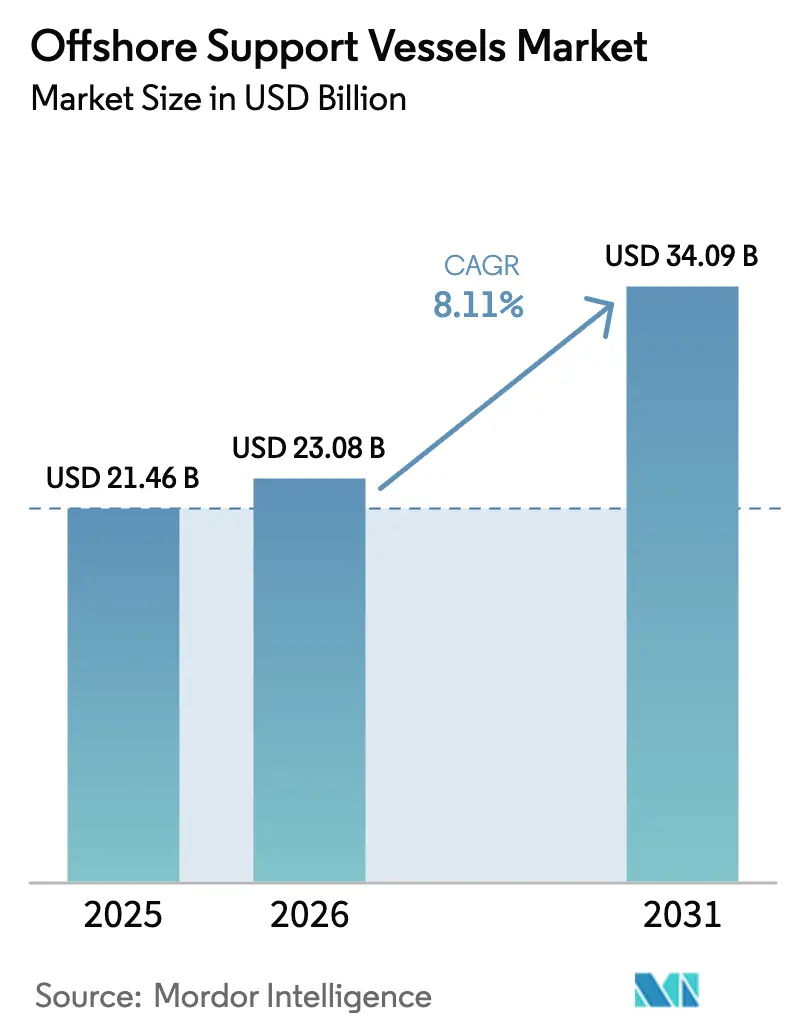
Die Marktgröße für Offshore-Unterstützungsschiffe soll von 23,08 Milliarden USD im Jahr 2026 und 24,95 Milliarden USD im Jahr 2027 auf 36,36 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 7,82 % verzeichnen.
Vergebene Offshore-Aufträge in Brasilien und den Vereinigten Arabischen Emiraten stützen die Nachfrage nach Meeresdienstleistungen, während die Windkraftexpansion Einsatzmöglichkeiten für Servicebetriebsschiffe schafft. Betreiber reagieren durch Flottenergänzungen, Vermögensrotation und Langzeitcharterverträge, wobei Investitionen an die Aufträge geknüpft werden, die Schiffe sichern können. Hohe Ersatzkosten und Ölpreisvolatilität dämpfen diese Reaktion, indem sie das Kapitalrisiko erhöhen und die verfügbaren Umsatzverpflichtungen für Eigentümer verkürzen. Anbieter, die geeignete Schiffe mit der Ausführung von Offshore-Dienstleistungen kombinieren, können einen breiteren Vertragsumfang erschließen, wodurch Einsatz und vertragliche Verantwortung zentral für die Rendite werden.
Wichtigste Erkenntnisse des Berichts
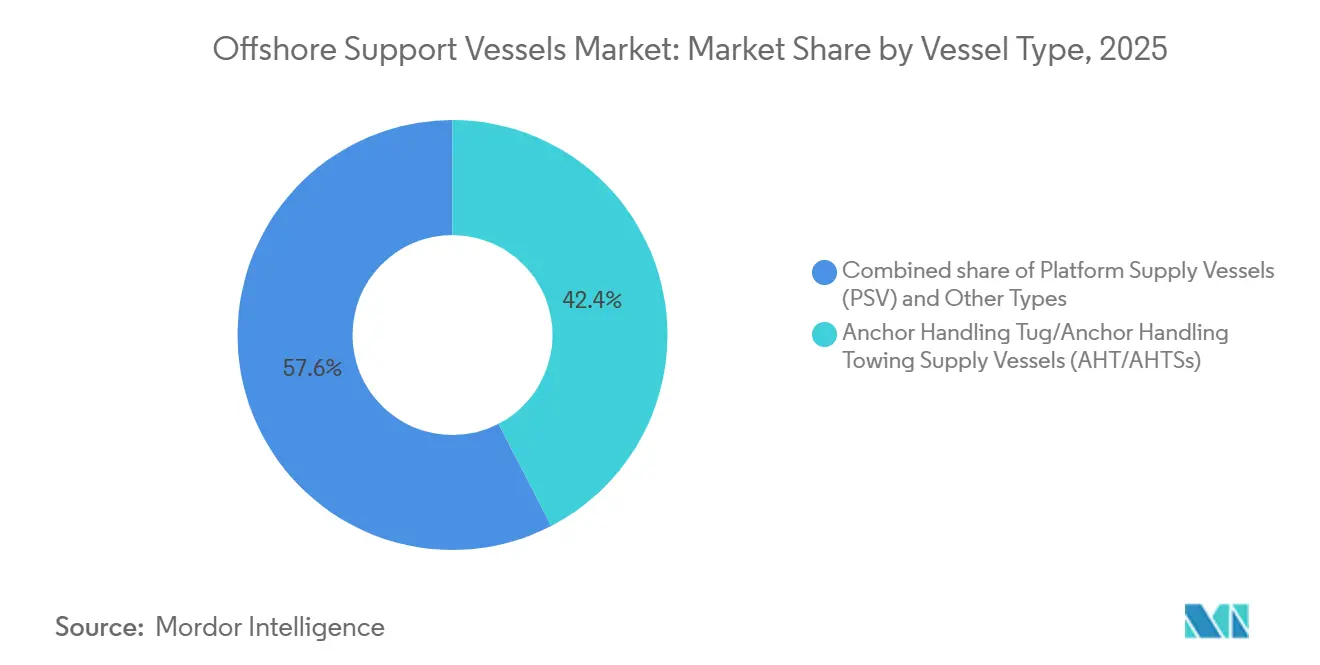
- Unter den Schiffstypen hielten Ankerschlepper/Ankerschlepp-Versorgungsschiffe (AHT/AHTSs) im Jahr 2026 einen Marktanteil von 42,15 % am Markt für Offshore-Unterstützungsschiffe, während andere Typen (MPSV, Subsea und Standby-Besatzung) zwischen 2027 und 2032 mit einem CAGR von 9,25 % am schnellsten wachsen sollen.
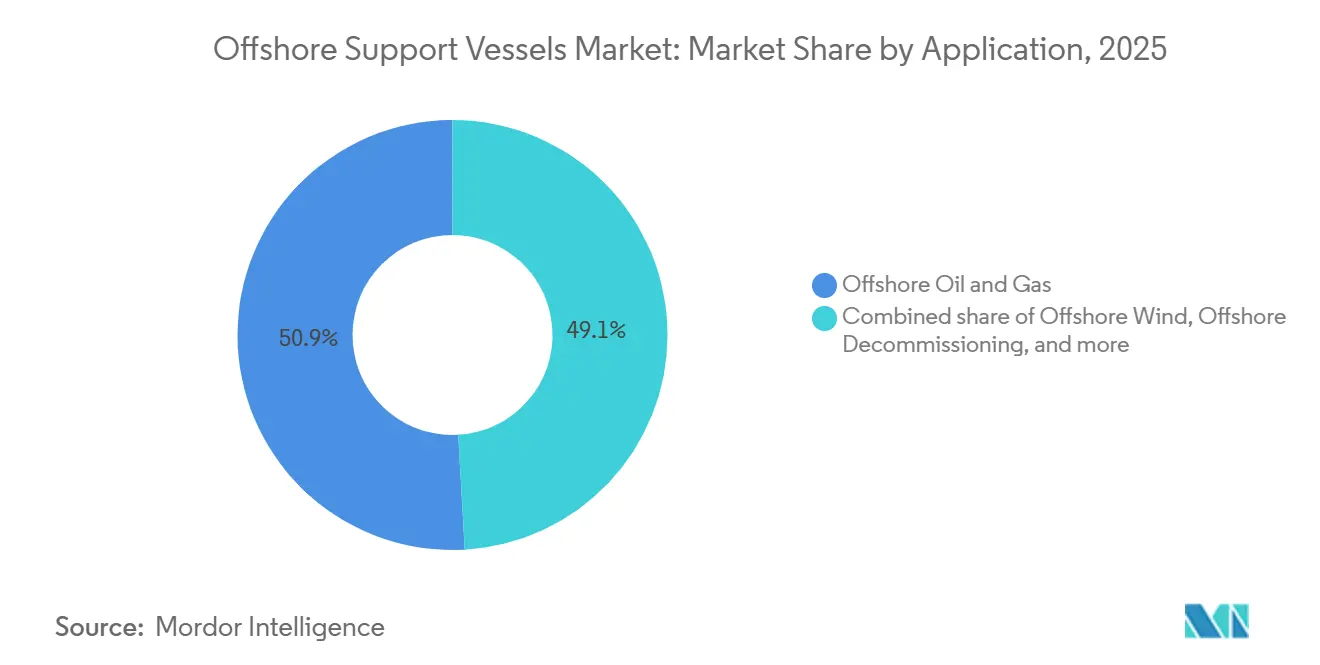
- Offshore-Öl und -Gas führte die Anwendungen mit einem Anteil von 49,65 % an der Marktgröße für Offshore-Unterstützungsschiffe im Jahr 2026 an, und Offshore-Wind soll zwischen 2027 und 2032 mit einem CAGR von 15,4 % am schnellsten wachsen.
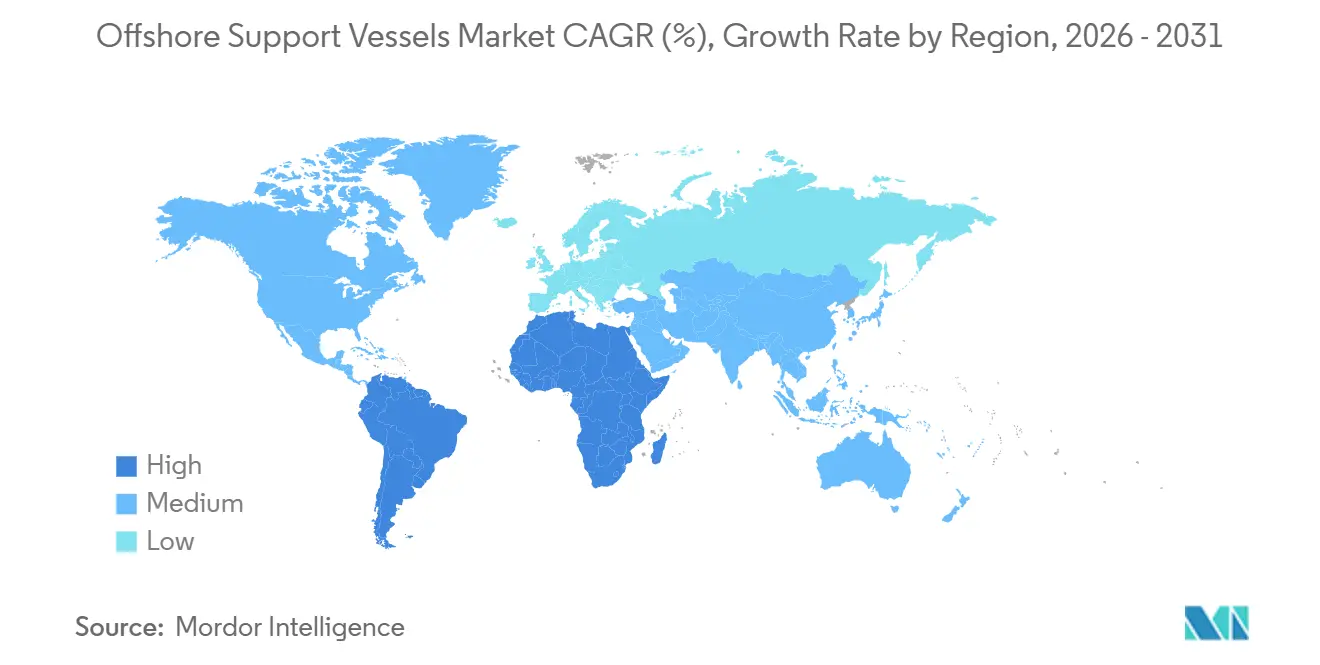
- Regionsübergreifend führte Nordamerika mit 33,56 % des Marktumsatzes im Jahr 2026, während der asiatisch-pazifische Raum zwischen 2027 und 2032 mit einem CAGR von 8,9 % am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufschwung bei Offshore-Explorations- und Produktionsinvestitionen | +3% | Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Offshore-Windinstallationen | +2.5% | Vereinigtes Königreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Strengere Stilllegungsvorschriften | +1.8% | Brasilien und der Nordostatlantik | Mittelfristig (2–4 Jahre) |
| Anstieg schwimmender Produktionssysteme (FPSO, FLNG) | +2% | Angola, Brasilien und die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Erneuerung der alternden Flotte und Nachfrage nach grüner Nachrüstung | +1% | Offshore-Betriebsgebiete in Norwegen | Mittelfristig (2–4 Jahre) |
| Datengestützte OPEX-Optimierung (digitale Zwillinge, zustandsbasierte Instandhaltung) | +0.7% | Offshore-Betriebsgebiete in Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufschwung bei Offshore-Explorations- und Produktionsinvestitionen
Genehmigte Offshore-Infrastrukturausgaben schaffen Nachfrage nach Meeresunterstützung, da Kapitalverpflichtungen in die Feldentwicklung übergehen. Im Juli 2026 traf ADNOC eine endgültige Investitionsentscheidung in Höhe von 6,2 Milliarden USD zur Erschließung der Umm Shaif Gaskappe an einem Offshore-Feld in Abu Dhabi, Vereinigte Arabische Emirate.[1] Die Entwicklung umfasst 3 Ingenieur-, Beschaffungs- und Baupakete mit einem Gesamtvolumen von 5,1 Milliarden USD für Offshore-Infrastruktur. Ein Bohrprogramm im Wert von 365 Millionen USD ist ebenfalls Bestandteil der Entwicklungsverpflichtung. Infrastrukturbau und Bohrungen zusammen schaffen unterschiedliche Anforderungen an die Offshore-Ausführung und geben Schiffsbetreibern Zugang zu mehreren Arbeitsströmen innerhalb einer einzigen genehmigten Entwicklung.
Beschleunigung von Offshore-Windkraftinstallationen
Die Expansion von Windparks stützt die Schiffsnachfrage durch neue Netzanschlüsse und die anschließende Verpflichtung zur Wartung der Stromerzeugungsanlagen. Der GWEC meldete für 2025 weltweit 9,3 GW neu ans Netz angeschlossener Offshore-Windkapazität, ein Anstieg von 16 % gegenüber 2024 und der dritthöchste Jahreswert aller Zeiten. Im August 2025 vereinbarte RWE mit North Star Charterverträge von mindestens 12 Jahren für die Grampian Eagle am britischen Windpark Triton Knoll und von mindestens 10 Jahren für die Grampian Kestrel an deutschen Windparks nördlich von Helgoland. Jeder Chartervertrag enthielt eine Option für bis zu 3 weitere Jahre. Solche Verpflichtungen verbinden die installierte Windbasis mit wiederkehrenden Betriebs- und Wartungseinnahmen für Serviceschiffbetreiber. Mindestlaufzeiten von 10 und 12 Jahren binden Schiffskapazitäten an RWEs Windparks weit über den Bau hinaus, sodass die Charternachfrage der Betriebsflotte und nicht den Installationsplänen folgt.
Strengere Stilllegungsvorschriften
Stilllegungsverpflichtungen schaffen einen Schiffsdienstleistungsbedarf, der über die umsatzgenerierende Lebensdauer eines Offshore-Vermögenswerts hinausgeht. Im August 2025 lehnte Brasiliens ANP den Antrag von Petrobras ab, den Beginn der 6-monatigen Frist für das Ausführungsstilllegungsprogramm der Schwimmenden Lager- und Entladeeinheit (FSO) Cidade de Macaé zu verschieben, bis alle 3 Behörden das konzeptionelle Programm genehmigt hatten.[2] Die ANP stellte fest, dass ihre eigene konzeptionelle Genehmigung die Frist in Gang setzt, wobei das abgeschlossene Ausführungsprogramm dann der ANP, der Marine und Ibama vorgelegt wird. Diese Abfolge schränkt die Möglichkeit des Betreibers ein, die Vorbereitung aufzuschieben, während er auf separate Behördenentscheidungen wartet. Die Leitlinien des OSPAR-Übereinkommens 2024-04 machten die vollständige Entfernung zum primären Ziel gemäß Beschluss 98/3, bevor alternative Entsorgungsoptionen in Betracht gezogen werden. Durchsetzbare Planungsfristen und Entfernungsprioritäten verwandeln Stilllegungsverpflichtungen daher in geplante Schiffsarbeiten.
Anstieg bei schwimmenden Produktionssystemen (FPSO, FLNG)
Endgültige Investitionsentscheidungen (FIDs) für schwimmende Produktions- und schwimmende Flüssigerdgas-Einheiten (FLNG) schaffen Schiffsmöglichkeiten, die über die Installation einer einzelnen Offshore-Struktur hinausgehen. Am 22. Juni 2026 traf Azule Energy eine FID für Angolas Greater-PAJ-Entwicklung, die 17 Bohrlöcher umfasst, die an ein neues schwimmendes Produktions-, Lager- und Entladeschiff (FPSO) mit einer Kapazität von 95.000 Barrel Öl pro Tag angeschlossen sind. Die damit verbundene Bohrlochentwicklung macht das Produktionsschiff zu einem Teil eines umfassenderen Offshore-Ausführungsprogramms. Am 3. Juni 2026 traf Delfin Midstream eine FID für sein erstes FLNG-Schiff in Louisiana und vor dem Golf von Amerika mit einer erwarteten LNG-Exportkapazität von 4,4 Millionen Tonnen jährlich. Die Verpflichtungen umfassen Ölproduktion und Gasverflüssigung und erweitern die Offshore-Anlagen, um die herum sich Anforderungen an Meeresdienstleistungen entwickeln können. Beide Entscheidungen legen den Projektumfang im Jahr 2026 fest, sodass die Schiffsnachfrage benannten Entwicklungsprogrammen und nicht allgemeinen Marktbedingungen folgt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ölpreisvolatilität | -1.2% | Offshore-Produktionsgebiete in Malaysia | Kurzfristig (≤ 2 Jahre) |
| Kapitalintensive Neubaukosten | -1% | Nordamerika, Europa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Mangel an erfahrener Besatzung | -0.6% | Europa, Südamerika und der asiatisch-pazifische Raum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Werftkapazität und hohe Stahlpreise | -0.4% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ölpreisvolatilität
Ölpreisvolatilität kann sowohl die Laufzeit von Charterverträgen als auch die damit verbundenen Ausgaben einschränken. In seiner Marktübersicht für Malaysia 2025 erklärte Perdana Petroleum, dass Volatilität zusammen mit geopolitischen und handelsbedingten Belastungen zu vorsichtigen Kundenausgaben und kürzeren Vertragslaufzeiten geführt habe. Kürzere Vereinbarungen lassen weniger zukünftige Schiffstage durch eine unterzeichnete Umsatzverpflichtung abgedeckt. Jeder Ablauf bringt auch die nächste Charterverhandlung vor, wodurch der Betreiber früher der aktuellen Kundennachfrage ausgesetzt wird. Malaysische Schiffsbetreiber wie Perdana sehen sich daher häufigerer Neupreisgestaltung und dem Risiko von Beschäftigungslücken ausgesetzt, während sie die Kosten für die Bereithaltung von Schiffen tragen.
Kapitalintensive Neubaukosten
Die Kosten für den Ersatz von Offshore-Tonnage schaffen eine Barriere zwischen der Nachfrage nach Schiffsdienstleistungen und Investitionen in zusätzliche Kapazitäten. Im Jahr 2025 wurden weltweit 37 Plattformversorgungsschiffe (PSVs), Ankerschlepp-Versorgungsschiffe (AHTSs) und Hochgeschwindigkeits-Versorgungs- und Besatzungstransportschiffe bestellt, 58 % weniger als im Jahr 2024. Hohe Baukosten, Marktunsicherheit und knappe Werftkapazitäten trugen zu diesem Rückgang bei. Ein großes PSV mit 5.200 dwt wurde im Jahr 2025 mit 60 Millionen USD bewertet, ein Anstieg von 7,1 % seit Jahresbeginn, während ein AHTS mit 24.000 bhp 82 Millionen USD erreichte, ein Anstieg von 6,8 %. Da der Bau dem Verdienen mit dem Schiff vorausgeht, tragen Eigentümer ein Kapitalrisiko, bevor die Dienstleistungseinnahmen beginnen. Die Flottenerneuerung hängt daher von Charterbedingungen ab, die stark genug sind, um die Ersatzkosten zu decken, was verlangsamt, wie schnell die Dienstleistungsnachfrage neue Kapazitäten erzeugen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schiffstyp:
Umfang der Arbeitsflotte und vertraglich vereinbarte Subsea-NachfrageAnkerschlepper/Ankerschlepp-Versorgungsschiffe (AHT/AHTSs) machten im Jahr 2026 einen Anteil von 42,15 % an der Marktgröße für Offshore-Unterstützungsschiffe aus und waren damit das größte Schiffstypsegment. China Oilfield Services Limited (COSL) verzeichnete im ersten Halbjahr 2026 20.918 AHTS-Betriebstage, ein Anstieg von 2,3 % im Jahresvergleich und der höchste Wert unter seinen Meeresunterstützungsschiffkategorien. Die Meeresunterstützungsflotte des Unternehmens verzeichnete in diesem Zeitraum insgesamt 43.814 Betriebstage. Ankerschlepperfahrzeuge stellten daher COSLs größten Block an Schiffsbeschäftigung dar, mit moderatem Wachstum auf einer bereits erheblichen Arbeitsbasis.
Andere Typen (MPSV, Subsea, Standby-Besatzung) bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,25 % zwischen 2027 und 2032. Im Mai 2026 gewann DOF Group ASA 12-Jahres-Verträge im Wert von knapp 2 Milliarden USD für 4 brasilianische Neubauten für ferngesteuerte Unterwasserfahrzeuge (ROV) zur Unterstützung von Petrobras bei der Tiefwasserinspektion, -wartung und -reparatur, mit erwartetem Beginn ab 2030.[3] DOF Subsea Brasil ist für die Verträge, den Betrieb und die Dienstleistungen verantwortlich. Im August 2026 gab DOF Group ASA 2 Subsea-Vertragsabschlüsse im asiatisch-pazifischen Raum bekannt, bei denen Mehrzweckschiffe und Subsea-Dienstleistungen der Region für Kampagnen in den Jahren 2026 und 2027 mit einer geschätzten Gesamtdauer von etwa 80 Tagen eingesetzt werden. Die brasilianischen Neubauverträge verschieben die Dienstleistungseinnahmen bis zu den erwarteten Starts ab 2030, während kürzere asiatisch-pazifische Kampagnen Schiffsbeschäftigung in den Jahren 2026 und 2027 bieten.

Nach Anwendung:
Nachfrage nach Ankern in produzierenden Feldern bei wachsender WindkapazitätOffshore-Öl und -Gas repräsentierte im Jahr 2026 einen Marktanteil von 49,65 % am Markt für Offshore-Unterstützungsschiffe und war damit das größte Anwendungssegment. Norwegen hatte Ende 2025 97 produzierende Felder, verteilt über die Nordsee, das Norwegische Meer und die Barentssee. Diese Betriebspräsenz gibt Meeresdienstleistungsanbietern eine geografisch verteilte Basis von Offshore-Anlagen zur Unterstützung. Die Produktion auf dem Norwegischen Festlandsockel belief sich im Jahr 2025 auf insgesamt 239,2 Millionen Standardkubikmeter Öläquivalente, wobei Gas mehr als die Hälfte ausmachte. Für Anbieter, die Norwegen bedienen, macht die gasdominierte Produktion das Engagement in der produzierenden Basis breiter als die Ölproduktion allein.
Offshore-Wind ist das am schnellsten wachsende Anwendungssegment mit einem prognostizierten CAGR von 15,4 % zwischen 2027 und 2032. Im Oktober 2026 sicherte sich Kongsberg Maritime einen Vertrag mit IWS Fleet AS, einer Tochtergesellschaft von Integrated Wind Solutions, für Design und integrierte Technologie für 4 neue Inbetriebnahme-Servicebetriebsschiffe. Die erste Lieferung ist für 2029 geplant, und die Schiffe sind für die Inbetriebnahme, den Betrieb und die Wartung von Windparks ausgelegt. Die Kombination dieser Aufgaben verbindet zusätzliche Schiffskapazität sowohl mit dem Projektstart als auch mit der anschließenden Servicephase. Die Wachstumschance birgt daher Lieferrisiken, da eine Design- und Ausrüstungsverpflichtung zu einem verfügbaren Schiff werden muss, bevor sie Offshore-Dienstleistungseinnahmen generieren kann.
Geografische Analyse
Nordamerikanischer Markt für Offshore-Unterstützungsschiffe
Nordamerika hatte im Jahr 2026 einen Marktanteil von 33,56 % am Markt für Offshore-Unterstützungsschiffe und war damit die größte Region. Die Ölproduktion betrug im Juli 2026 durchschnittlich 1,981 Millionen Barrel pro Tag in den Planungsgebieten Zentral- und Westgolf von Amerika. Im Juni 2025 vereinbarte Oceaneerings Offshore-Projektgruppe Schiffsdienstleistungen für die erwarteten Subsea-Inspektions-, Wartungs-, Reparatur- und Installationsarbeiten eines Betreibers im Golf von Amerika unter Verwendung des MPSV Harvey Deep Sea. Oceaneering war der Charterer, wobei sein Chartervertrag bis Februar 2027 verlängert wurde. Die Kombination aus einer produzierenden Basis und vertraglich vereinbarten Subsea-Arbeiten unterstützt Dienstleistungsmöglichkeiten, die sowohl mit der Aufrechterhaltung als auch mit der Entwicklung von Offshore-Betrieben verbunden sind.
Markt für Offshore-Unterstützungsschiffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 8,9 % zwischen 2027 und 2032. Im Mai 2026 gab Numero Uno Marine and Transport 2 Zeitcharterverträge von Brunei Shell Petroleum für dynamisch positionierte Klasse-2-Plattformversorgungsschiffe (DP2) bekannt, die Offshore-Operationen in Brunei unterstützen. Im September 2026 bestellte Nippon Yusen Kabushiki Kaisha ein Servicebetriebsschiff für den Offshore-Windkraftbau und die Wartung in Taiwan und dem weiteren asiatisch-pazifischen Raum, mit geplanter Lieferung um 2029. Die regionale Expansion hat daher 2 unterschiedliche Nachfragekanäle, die Versorgungsschiffverträge für Öl- und Gaskampagnen mit Investitionen in dedizierte Windunterstützungskapazitäten kombinieren.
Europas Nordsee-Windparks schaffen eine Rolle für Servicebetriebsschiffe (SOVs), die mehrere Tage auf See bleiben. Vattenfalls Vertrag von 2025 mit Louis Dreyfus Armateurs umfasste den Bau, das Eigentum und den Betrieb von bis zu 3 SOVs für Betrieb und Wartung, mit geplantem Servicebeginn ab 2027. In Südamerika umfassten OceanPacts Petrobras-Charterverträge vom August 2025 4 ROV-Unterstützungsschiffe (RSVs) für 4 Jahre Subsea-Inspektion, Wartung, Geräteinstallation und -entfernung, einschließlich Schiffs- und ROV-Betrieb. Die Anbieterbasis im Nahen Osten und Afrika umfasst das in Abu Dhabi ansässige ADNOC Logistics & Services, das 2025 eine erweiterte Chartertätigkeit für Offshore-Unterstützungsschiffe (OSV) meldete und den OSV-Betreiber Zakher Marine International Holdings vollständig besitzt. Vattenfall kauft Windwartungskapazitäten und Petrobras chartert Subsea-Schiffe, während ADNOC Logistics & Services das Schiffseigentum durch eine Tochtergesellschaft integriert, sodass die Vertragspartner von Anlagenbetreibern bis hin zu Logistikgruppen reichen.
Regulierungsrahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines Offshore-Schiffsdienstleistungsbetreibers, der in die jeweilige Rechtsordnung ohne eine lokal etablierte Betriebseinheit eintritt. Unternehmensgenehmigung, Schiffszertifizierung und Emissionspflichten betreffen verschiedene Teile dieses Betriebsmodells, von der Etablierung des Anbieters bis zur Aufrechterhaltung der Arbeitsfähigkeit eines Schiffes. Flagge, Bruttoraumzahl (BRZ), Aktivität und Routenbedingungen bestimmen, welche Verpflichtungen für ein bestimmtes Schiff gelten. Ab dem Berichtsjahr 2027 erfasst das flaggenneutrale EU-ETS Offshore-Schiffe mit mindestens 5.000 BRZ, einschließlich vollständiger Emissionen zwischen EU-Häfen und innerhalb von EU-Häfen sowie der Hälfte zwischen EU- und Nicht-EU-Häfen.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | U.S. Coast Guard | DEHSt beim Umweltbundesamt, für den maritimen Emissionshandel | Schifffahrtsverwaltungen unter dem Ministerium für Verkehr | ANTAQ | Allgemeine Transportbehörde |
| Wesentliche Instrumente oder Ausrichtung | 46 CFR Unterkapitel L für Offshore-Versorgungsschiffe | Emissionsberichterstattung unter deutscher Flagge; FuelEU Maritime für kommerzielle Passagier- oder Frachtschiffe über 5.000 BRZ, die EU-Häfen anlaufen | Schiffssicherheitsüberwachungsregeln und Sicherheitssystempflichten der Unternehmen | Genehmigung der Schifffahrtsgesellschaft gemäß Resolution 133/2025 | Sicherheitsmanagementvorschriften für Schiffe unter saudi-arabischer Flagge in aufgeführten Klassen |
| Kommerzielle Auswirkung | Schiffsinspektion und Zertifizierungspflichten | Treibhausgasintensitäts- und Überwachungspflichten für qualifizierende Schiffe; Berichterstattung unter deutscher Flagge | Sicherheits- und Umweltverschmutzungsschutzsysteme; Inspektionen von in den Anwendungsbereich fallenden chinesischen und ausländischen Schiffen in chinesischen Gewässern | In Brasilien gegründetes und verwaltetes Unternehmen muss technische, wirtschaftliche und rechtliche Kriterien erfüllen; Genehmigung tritt mit Veröffentlichung ihrer Laufzeit im Amtsblatt in Kraft | Anwendbare Sicherheits- und Umweltverschmutzungsschutzpflichten für OSVs der Frachtklasse unter saudi-arabischer Flagge mit mindestens 500 BRZ |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Mittel und Keine Änderung für die Vereinigten Staaten, China und Saudi-Arabien spiegeln operative Inspektions- und Sicherheitsrahmen wider, wobei die Küstenfahrtberechtigung der Vereinigten Staaten auch Arbeiten einschränkt, die eine Zulassung erfordern. Brasiliens Niedrig-Bewertung spiegelt die Notwendigkeit wider, ein brasilianisches Unternehmen zu gründen und zu verwalten sowie eine ANTAQ-Genehmigung gemäß Resolution 133/2025 zu erhalten, die mit der Veröffentlichung der Genehmigungslaufzeit im Amtsblatt wirksam wird. Im September 2026 befand sich die Zeitcharterprüfung der ANTAQ als Entwurf in der Beratung zur öffentlichen Beteiligung, sodass Keine Änderung den operativen Genehmigungsrahmen und nicht eine Richtung für diesen Vorschlag beschreibt. Deutschlands Mittel-Bewertung spiegelt die Emissionsberichterstattung wider, während Verschärfung die angenommene EU-ETS-Erweiterung 2027 und Zertifikatspflichten für Offshore-Schiffe mit mindestens 5.000 BRZ innerhalb abgedeckter EU-verknüpfter Reisen und Häfen widerspiegelt.
Wertschöpfungskettenstufen
Diese Wertschöpfungskette vergleicht, wie Schiffsdesign, Bau, Ausrüstungsintegration und Charterbetrieb Offshore-Anforderungen in Anbietereinnahmen umwandeln. Damens Vertrag vom Oktober 2025 mit Chomex Marino umfasste 2 Offshore-Unterstützungsschlepper für die geplanten mexikanischen Operationen von Woodside Energy, nach Woodsides Ausschreibung für einen 15-jährigen Zeitchartervertrag. Die Verknüpfung von Schiffsspezifikationen mit einer definierten Charterpflicht stimmt die Bauentscheidung mit dem beabsichtigten Dienst ab, während Liefer- und Betriebsrisiken einer separaten vertraglichen Behandlung bedürfen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Schiffsdesign | Schiffsdesigner wie MMC Ship Design, Damen Shipyards Group und VARD, eine Tochtergesellschaft von Fincantieri | Designarbeit innerhalb von Schiffsbauverträgen | Diskrepanz zwischen beabsichtigter Offshore-Aufgabe und Schiffsspezifikation | Charterpflicht vor Einfrieren des Designs festlegen |
| Rumpfbau und Ausrüstung | Schiffsbauer wie CRIST, Damen Shipyards Group und VARD | Schiffsbauverkäufe | Lieferzeitplanrisiken über Fertigung und Ausrüstung hinweg | Rumpf- und Endausrüstungsmeilensteine koordinieren |
| Ausrüstungsintegration | Schiffsausrüstungslieferanten wie Kongsberg Maritime | Ausrüstungspaketverkäufe | Schnittstellenrisiken zwischen Schiffssystemen und Schiffsdesign | Systemintegrationsverantwortung vor der Ausrüstungsbeschaffung zuweisen |
| Schiffscharter und Dienstleistungserbringung | Schiffseigentümer und -betreiber wie DOF Group ASA und Seacor Marine Holdings Inc. | Chartermiete und Dienstleistungsvertragseinnahmen | Nicht zugewiesene Schiffstage und Betriebskostenrisiken | Charterlaufzeit und Kostenzuweisung mit der Schiffsbeschäftigung abstimmen |
| Quelle: Mordor Intelligence | ||||
Seacor Marine Holdings Inc. erfasst Schiffseinnahmen täglich durch Heuersätze im Rahmen von Zeit- und Bareboat-Charterverträgen. Im Rahmen seiner Zeitcharterverträge trägt es die Betriebskosten, in der Regel ohne Kraftstoff, während Bareboat-Kunden die Betriebskosten und Betriebsrisiken übernehmen. Für dasselbe eigene Schiff und dieselbe Tagesheuersatz lässt ein Zeitchartervertrag Seacor die laufenden Kosten tragen, die Bareboat-Kunden zahlen, sodass das Ertragsrisiko je nach Charterform unterschiedlich ist.
Wettbewerbslandschaft
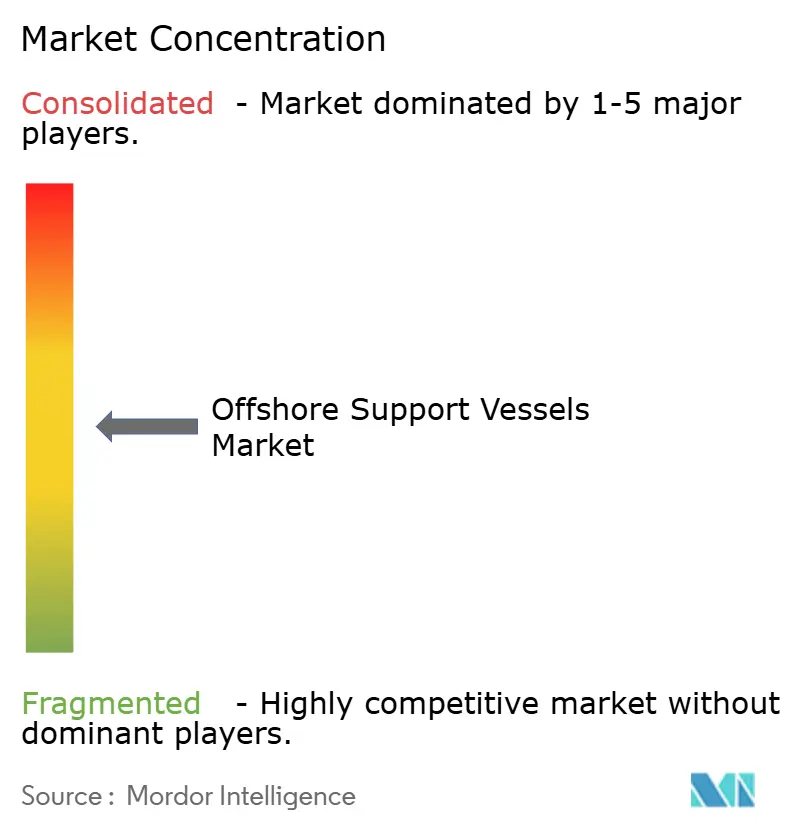
Der Wettbewerb kombiniert multinationale Flottengruppen mit Anbietern spezialisierter Schiffsaufgaben und schafft eine differenzierte und mäßig fragmentierte Anbieterbasis. BOURBON Maritime SAS betreibt Plattformversorgungs- und Ankerschlepperfahrzeuge, während DOF Denmark A/S als Tochtergesellschaft von DOF Group ASA Offshore-Meeresdienstleistungen erbringt. Seacor Marine Holdings Inc. unterstützt Transport-, Bau- und Subsea-Arbeiten weltweit, während Edison Chouest Offshore LLC Versorgungs- und Mehrzweckschiffe für globale und US-amerikanische Tiefseebedarfe im Golf betreibt. Im April 2026 meldete BOURBON die Hinzufügung von 13 Offshore-Unterstützungsschiffen seit Jahresbeginn mit einem Wert von mehr als 180 Millionen USD. BOURBONs 13 Ergänzungen in weniger als 4 Monaten demonstrieren eine schnelle Flottenexpansion, während Edison Chouests Mehrzweckschiffe und Seacors Subsea-Dienstleistungen ihre Angebote durch die Arbeiten unterscheiden, die sie ausführen können.
Die Flottenerneuerung kann den Kapazitätsmix verändern, ohne auf eine Erhöhung der Anzahl der eigenen Schiffe angewiesen zu sein. Im Jahr 2025 verkaufte Seacor Marine Holdings Inc. 7 Schiffe und erzielte dabei Gewinne von 64,6 Millionen USD. Das Unternehmen beschrieb die verkauften Schiffe als minimal wertschöpfend für sein Geschäft und verwendete die Verkaufserlöse hauptsächlich zur Finanzierung des Baus von 2 großen Plattformversorgungsschiffen. Dieser Ansatz konzentriert Kapital in einer ausgewählten Dienstleistungsklasse, sodass sein Investitionsfall auf der Ertragskraft der Ersatzschiffe und dem Lieferzeitplan sowie den Renditen aus der Veräußerung bestehender Schiffe beruht.
Swire Pacific Limited stieg aus dem Offshore-Schiffsbetrieb aus, als Tidewater Inc. am 22. April 2022 die Übernahme von Swire Pacific Offshore abschloss und die 50 Schiffe der Tochtergesellschaft zu seiner Flotte hinzufügte. Edison Chouest Offshore LLC baute und startete am 28. Juni 2025 das Hybridschiff ECO Liberty für die geplante Unterstützung von Equinors Empire-Wind-Projekt in New York. Gemäß 46 CFR 67.19 können in den USA gebaute Schiffe für eine Küstenfahrtgenehmigung in Frage kommen, die den Küstenhandel und das Schleppen erlaubt, vorbehaltlich Dokumentations-, Eigentums- und anderer Einschränkungen. Akquisitionsgetriebene Flottenexpansion und inländischer Bau schaffen daher unterschiedliche Einstiegswege, wobei letzterer nützlich ist, wenn Arbeiten eine Küstenfahrtberechtigung erfordern. Herausforderer benötigen ein für den Auftrag geeignetes Schiff und eine berechtigte Betriebsstruktur, was technische Kapazität allein zu einem unvollständigen Weg in eingeschränkte Arbeiten macht.
Marktführer der Offshore-Versorgungsschiffe-Branche
-
BOURBON Maritime SAS
-
DOF Denmark A/S
-
Seacor Marine Holdings Inc.
-
Edison Chouest Offshore LLC
-
Swire Pacific Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Offshore-Unterstützungsschiffe Unternehmen in diesem Bericht
- BOURBON Maritime SAS
- DOF Denmark A/S
- Seacor Marine Holdings Inc.
- Edison Chouest Offshore LLC
- Swire Pacific Limited
- Tidewater Inc.
- Harvey Gulf International Marine LLC
- Solstad Offshore ASA
- Hornbeck Offshore Services Inc.
- PACC Offshore Services Holdings Ltd.
- DOF Group ASA
- Vroon Offshore Services BV
- Sea1 Offshore Inc.
- Havila Shipping ASA
- Eidesvik Offshore ASA
- Vallianz Holdings Limited
- Companhia Brasileira de Offshore (CBO)
- Zakher Marine International
- Damen Shipyards Group
Wesentliche Chancen für Marktteilnehmer
Dieser Vergleich untersucht Schiffscharterchancen, die von Petrobras in Brasilien angefragt wurden. Am 16. Oktober 2026 nahm das Unternehmen Angebote für 2 PSV-Klassen und eine Wartungs- und Sicherheitseinheit (UMS) entgegen. Petrobras' UMS-Spezifikation beschreibt eine Einheit, die darauf ausgelegt ist, vor der brasilianischen Küste auf Position zu bleiben, während sie über einen Gangway mit einer Anlage verbunden ist.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| PSV-3000-Charterkapazität | Anfrage für mindestens ein PSV 3000 in den Losen A und B | Petrobras / Plattformversorgungsdienstleistungen | Ein Charterangebot auf geeignete PSV-3000-Tonnage aufbauen | Sicherung der Kontrolle über ein geeignetes Schiff | Brasilianische PSV-Betreiber wie Grupo CBO |
| PSV-4500-Charterkapazität | Anfrage für mindestens ein PSV 4500 in den Losen A bis E | Petrobras / Plattformversorgungsdienstleistungen | Die angegebene Schiffsklasse und Losstruktur anvisieren | Zugang zur angeforderten PSV-Klasse | Brasilianische PSV-Betreiber wie Grupo CBO |
| Charter für Wartungs- und Sicherheitsunterstützung | Anfrage zur Charterung einer Wartungs- und Sicherheitseinheit | Petrobras / Offshore-Wartungsunterstützung | Eine geeignete Einheit mit einem definierten Charterdienstleistungsangebot kombinieren | Erlangung der Kontrolle über eine geeignete Wartungs- und Sicherheitseinheit | Spezialisierte Charterbetreiber für Wartungsunterstützung |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein schiffsspezifisches Charterangebot an einen identifizierten Offshore-Käufer. Die parallelen PSV-Ausschreibungen ermöglichen es Betreibern, ihre Flottenposition einer definierten Klasse und Losstruktur anzupassen. Das begünstigt Anbieter, die in der Lage sind, die angeforderte Tonnage zu verpflichten, da ein Angebot, das von der vorherigen Sicherung eines Schiffes abhängt, eine weitere Ausführungsabhängigkeit hinzufügt.
Neueste Industrielle Entwicklungen in Markt für Offshore-Unterstützungsschiffe
- Okt. 2026: Kongsberg Maritime sicherte sich einen Design- und Integrationstechnologievertrag mit IWS Fleet AS, einer Tochtergesellschaft von Integrated Wind Solutions, für 4 neue Offshore-Wind-Inbetriebnahme-Servicebetriebsschiffe. Die erste Lieferung ist für 2029 geplant.
- Okt. 2026: DOF Group ASA gewann einen Subsea-Stilllegungsvertrag von einem Nordsee-Betreiber, der Projektmanagement, Engineering, Offshore-Ausführung und Entsorgung für die Entfernung von Subsea-Infrastruktur und Meeresbodenräumung über mehrere Offshore-Felder umfasst. Die Offshore-Ausführung ist für das erste Quartal 2027 mit einem der Bau-Unterstützungsschiffe von DOF geplant.
- Sep. 2026: Nippon Yusen Kabushiki Kaisha bestellte ein SOV von PaxOcean Group für geplante Offshore-Windkraftbau- und Wartungsarbeiten in Taiwan und dem weiteren asiatisch-pazifischen Raum. Die Lieferung ist für etwa 2029 geplant, mit geplantem Einsatz im Rahmen einer Partnerschaft mit IOVTEC Co., Ltd. und Hsin Chien Marine Co., Ltd.
Markt für Offshore-Unterstützungsschiffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Markt für Offshore-Unterstützungsschiffe misst die jährlichen weltweiten Ausgaben für Schiffscharter- und Betriebsdienstleistungen, die maritimen Transport, Versorgung, Schleppen, Ankern, Standby, Besatzung, Subsea und Mehrzweckunterstützung für Offshore-Energie und verwandte Projekte bereitstellen. Es handelt sich um die jährlichen Einnahmen, die Schiffseigentümer oder -betreiber von Offshore-Kunden erzielen.
Ausschlüsse aus dem Anwendungsbereich: Marineschiffe, Binnenwasserstraßen-Arbeitsboote, Onshore-Logistik und Hafendienstleistungen, die außerhalb von OSV-Tagessatzverträgen abgerechnet werden, sowie Schiffsbau und Anlagenverkäufe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Schiffstyp
- Ankerschlepper/Ankerschleppversorgungsschiffe (AHT/AHTS)
- Plattformversorgungsschiffe (PSV)
- Sonstige Typen (MPSV, Unterwasser, Standby-Besatzung)
- Nach Anwendung
- Offshore-Öl und -Gas
- Offshore-Wind
- Offshore-Stilllegung
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Norwegen
- Deutschland
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Nigeria
- Angola
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie der Produktionsausblick für den Golf von Amerika der U.S. Energy Information Administration und das Feldverzeichnis des Bureau of Ocean Energy Management helfen dabei, Feldstarts, Produktion und Subsea-Entwicklungen mit der Nachfrage nach Schiffsdienstleistungen in Beziehung zu setzen. Der Offshore-Windbericht des Global Wind Energy Council verfolgt installierte Kapazitäten und Ergänzungen, die Winddienstleistungsanforderungen unterstützen. Die Überprüfung der North Sea Transition Authority dokumentiert Stilllegungszeitpläne und Kostenbelastungen, während UNCTADs Review of Maritime Transport 2025 globalen Flotten- und Schiffsalterskontext für Angebots- und Erneuerungsprüfungen liefert.
Jährliche Unternehmensberichte, Regulierungseinreichungen, Investorenmaterialien, Vertragsankündigungen und seriöse maritime und Energiepresse können diese öffentlichen Indikatoren ergänzen, indem sie Chartereinnahmen, Betriebstage, Tagessätze, Flottenauslastung, Vertragslaufzeiten und Schiffsinvestitionen beschreiben. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Schiffseigentümer und -betreiber, Offshore-Öl- und -Gas- sowie Windkunden, Stilllegungsunternehmen und Meeresdienstleistungsspezialisten in der APAC-, EMEA- und Amerikaregion umfassen. Ihre Beiträge würden sekundäre Belege zu Chartersätzen, Auslastung, Betriebskosten und Schiffseinsätzen testen, Lücken in der regionalen oder Dienstleistungsabdeckung klären und Annahmen triangulieren, wo veröffentlichte Flotten- oder Vertragsdaten einen Marktindikator nicht auflösen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 20 % | APAC: 40 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 21 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit den jährlichen globalen Einnahmen aus Offshore-Schiffschartern und Betriebsdienstleistungen und überprüft dann ausgewählte Gesamtwerte anhand von Stichproben der Schiffseigentümer-Zusammenfassungen und Chartertagessätzen multipliziert mit beschäftigten Schiffstagen. Offshore-Öl- und -Gas-Feldstarts und -produktion, Offshore-Windinstallationen und Betriebskapazität, Stilllegungspläne, aktive Flotte und Auslastung, Chartersätze sowie Neubau- oder Erneuerungsaktivitäten zeigen Nachfrage, Dienstleistungspreise und verfügbare Kapazitäten an. Historische Belege werden über Jahre und Regionen hinweg verglichen, während Anteile aus den Dienstleistungseinnahmen von AHT/AHTSs, PSVs, anderen Schiffsklassen, Öl und Gas, Wind, Stilllegung, anderen Offshore-Arbeiten und jeder Region aufgebaut werden. Die Szenarioanalyse trägt diese Indikatoren unter verschiedenen Projektzeitplan-, Auslastungs- und Satzbedingungen vorwärts, wobei primäre Befragte prüfen, ob die variablen Pfade praktische Vertrags- und Einsatzmuster widerspiegeln. Wenn eine Stichproben-Umsatzzusammenfassung oder Tagessatzschätzung unvollständig ist, erfasst der Analyst die nicht abgedeckten Schiffstage oder Vertragszeiträume, testet einen alternativen Satz oder Auslastungsbereich anhand unabhängiger Flotten- und Projektbelege und behält nur den unterstützten Anteil in der Gegenprüfung bei.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Eigentümer- und Betreiberbelege mit unabhängigen Signalen aus Offshore-Feldaktivitäten, Windinstallationen, Stilllegungsplänen, Flotteneinsatz und gemeldeten Verträgen, untersuchen dann Ausreißer und gleichen wesentliche Unterschiede bei Sätzen, Auslastung, Zeitplanung und Abdeckung ab. Eine zweite Überprüfung prüft Quelldaten, Einheiten, Berechnungen, Segment- und Regionalsummen sowie die Konsistenz zwischen der historischen Basis und den Prognosenannahmen. Ungelöste Anomalien lösen eine Quellenprüfung oder erneute Kontaktaufnahme mit Befragten vor der Freigabe aus. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Projekt-, Regulierungs-, Flotten- oder Marktereignis einen Input verändert, und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's globale Marktgröße für Offshore-Unterstützungsschiffe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Markt für Offshore-Unterstützungsschiffe misst die jährlichen weltweiten Ausgaben für Schiffscharter- und Betriebsdienstleistungen, die maritimen Transport, Versorgung, Schleppen, Ankern, Standby, Besatzung, Subsea und Mehrzweckunterstützung für Offshore-Energie und verwandte Projekte bereitstellen.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die Szenarioanalyse trägt diese Indikatoren unter verschiedenen Projektzeitplan-, Auslastungs- und Satzbedingungen vorwärts, wobei primäre Befragte prüfen, ob die variablen Pfade praktische Vertrags- und Einsatzmuster widerspiegeln.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,95 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 17,45 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 30,1 % unter dem Wert dieses Berichts für 2027 von 24,95 Mrd. USD, 2 Jahre später. Der veröffentlichte Pfad steigt nach der Bewertung von 2025, sodass das frühere Messjahr unter dem Vergleichsjahr 2027 des Berichts liegt. |
| Globales Beratungsunternehmen B | 20,5 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 17,8 % unter dem Wert dieses Berichts für 2027 von 24,95 Mrd. USD, 2 Jahre später. Der veröffentlichte Pfad steigt nach der Bewertung von 2025, sodass das frühere Messjahr unter dem Vergleichsjahr 2027 des Berichts liegt. |
Mordor Intelligence's Analysten triangulieren Eigentümer- und Betreiberbelege mit unabhängigen Signalen aus Offshore-Feldaktivitäten, Windinstallationen, Stilllegungsplänen, Flotteneinsatz und gemeldeten Verträgen, untersuchen dann Ausreißer und gleichen wesentliche Unterschiede bei Sätzen, Auslastung, Zeitplanung und Abdeckung ab.
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktgrößenprognose für Offshore-Unterstützungsschiffe?
Die Größe soll bis 2032 36,36 Milliarden USD erreichen und zwischen 2027 und 2032 einen CAGR von 7,82 % verzeichnen.
Warum wächst die Nachfrage nach Offshore-Schiffsdienstleistungen?
ADNOCs Offshore-Gasverpflichtung in Höhe von 6,2 Milliarden USD im Juli 2026 in den Vereinigten Arabischen Emiraten und 9,3 GW weltweit neu ans Netz angeschlossener Offshore-Windkapazität im Jahr 2025 stützen die Nachfrage nach Schiffsdienstleistungen.
Welcher Schiffstyp führt bei Offshore-Unterstützungsdienstleistungen?
Ankerschlepper/Ankerschlepp-Versorgungsschiffe (AHT/AHTSs) führten im Jahr 2026 mit 42,15 % des Marktumsatzes.
Welche Unternehmen konkurrieren im Bereich Offshore-Schiffsdienstleistungen?
BOURBON Maritime SAS, DOF Denmark A/S, Seacor Marine Holdings Inc. und Edison Chouest Offshore LLC gehören zu den Betreibern.
Was schränkt die Flottenexpansion bei Offshore-Unterstützungsdienstleistungen ein?
Hohe Ersatzkosten begrenzen Flotteninvestitionen. Ein PSV mit 5.200 dwt wurde im Jahr 2025 mit 60 Millionen USD bewertet, ein Anstieg von 7,1 % seit Jahresbeginn.
Welche Regionen führen bei Offshore-Schiffsumsätzen und -wachstum?
Nordamerika hielt im Jahr 2026 33,56 % des Marktumsatzes, und der asiatisch-pazifische Raum soll mit einem CAGR von 8,9 % zwischen 2027 und 2032 am schnellsten wachsen.