
Marktgröße und Marktanteil für neurologische klinische Studien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.13 Milliarden US-Dollar |
| Marktgröße (2032) | 9.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
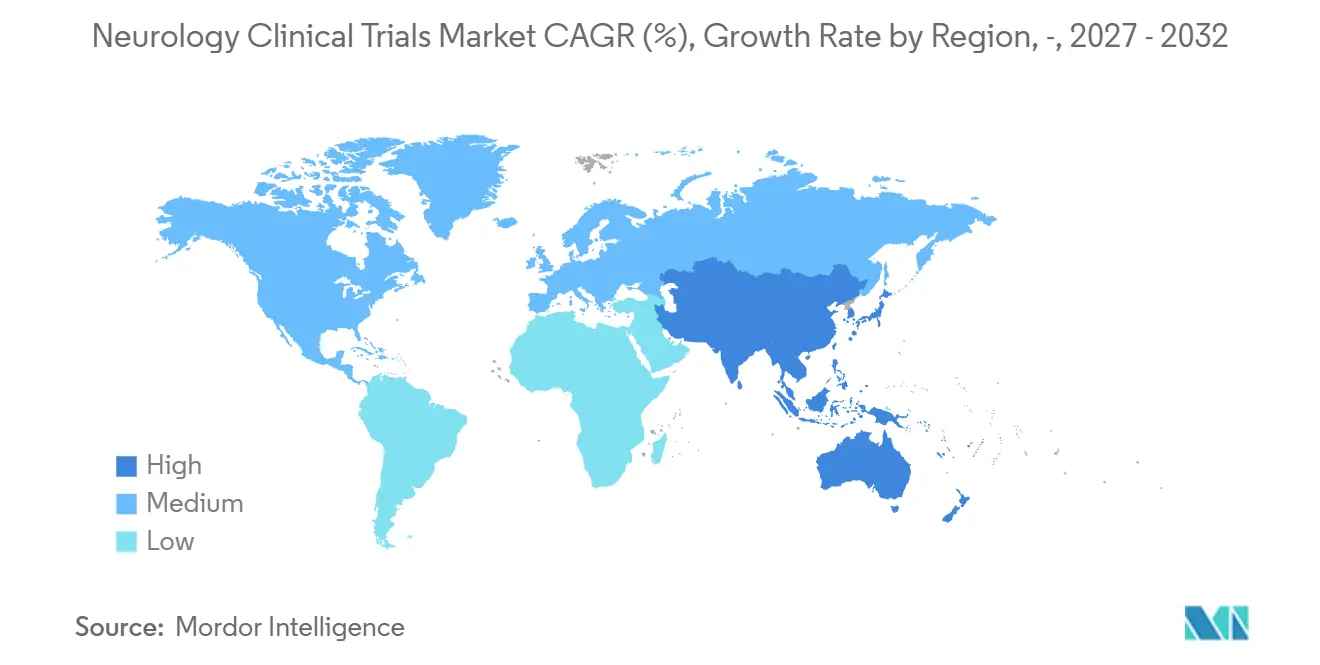
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
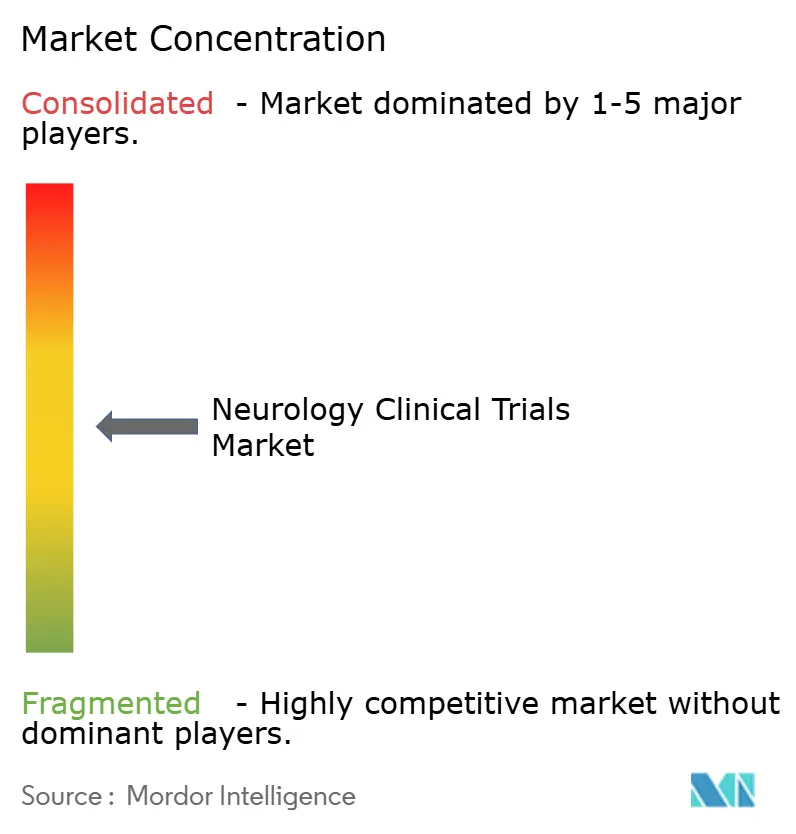
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für neurologische klinische Studien von Mordor Intelligence
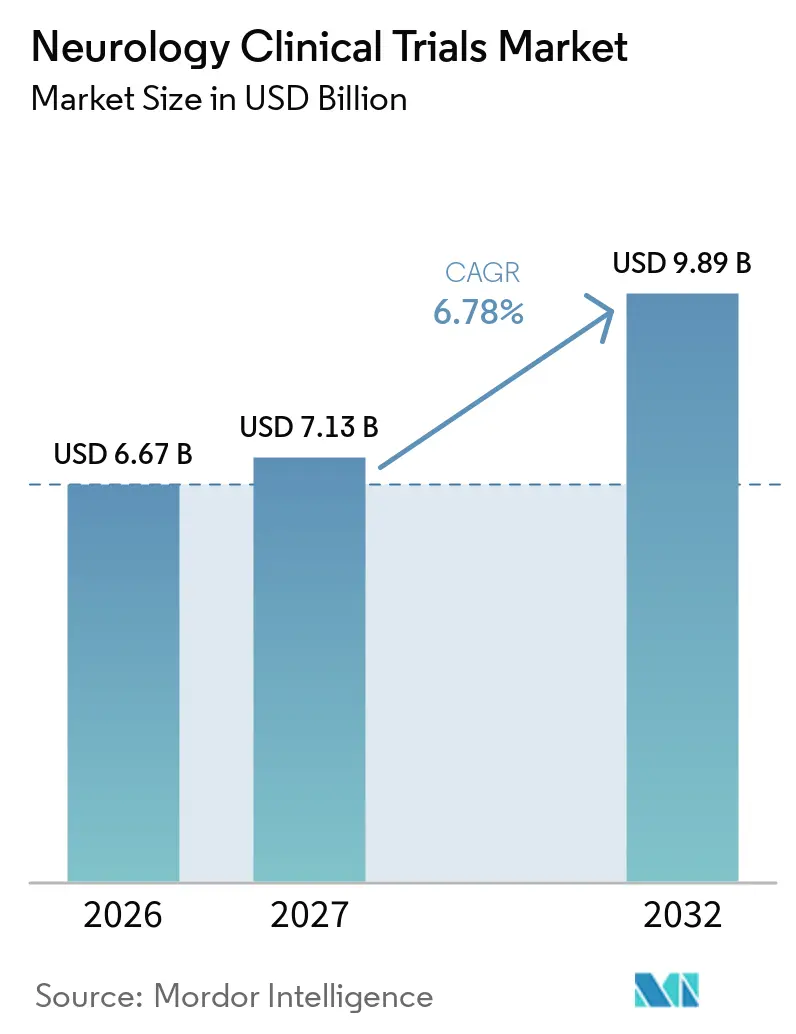
Die Marktgröße für neurologische klinische Studien wird voraussichtlich von 6,67 Milliarden USD im Jahr 2026 und 7,13 Milliarden USD im Jahr 2027 auf 9,89 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,78 % verzeichnen.
Das Wachstum resultiert aus dem Zusammenspiel von regulatorischer Modernisierung, einem erweiterten digitalen Gesundheits-Instrumentarium und intensivierten Forschungsausgaben im Bereich des zentralen Nervensystems (ZNS), die gemeinsam die Zeit bis zur Markteinführung bahnbrechender Neurotherapien beschleunigen. Die rasche Verbreitung dezentralisierter und hybrider Studienmodelle reduziert den Aufwand für Standortbesuche, erweitert die geografische Reichweite und verbessert die Datendichte, während validierte Flüssigkeits- und Bildgebungs-Biomarker die Entscheidungsfindung in der frühen Phase (Go/No-Go) vereinfachen. Risikokapitalinvestitionen in Neuro-Start-ups erreichten 2025 Rekordniveaus, angetrieben durch das Vertrauen in Gen-, Zell- und Gehirn-Computer-Schnittstellen (BCI)-Plattformen, die krankheitsmodifizierende Wirkungen bei bisher schwer behandelbaren Indikationen versprechen. Auftragsforschungsorganisationen (CROs) bauen ihre neurowissenschaftlichen Kapazitäten kontinuierlich aus und bieten umfassende Unterstützung – einschließlich adaptiver Designstatistiken, dezentralisierter Abläufe und komplexer neurochirurgischer Logistik –, die kleinere Biotech-Sponsoren zunehmend auslagern. Gleichzeitig verkürzen die beschleunigten Zulassungswege der US-amerikanischen Food and Drug Administration (FDA) für neurodegenerative Erkrankungen die Entwicklungszeiträume und fördern First-in-Class-Ansätze.
Wichtigste Erkenntnisse des Berichts
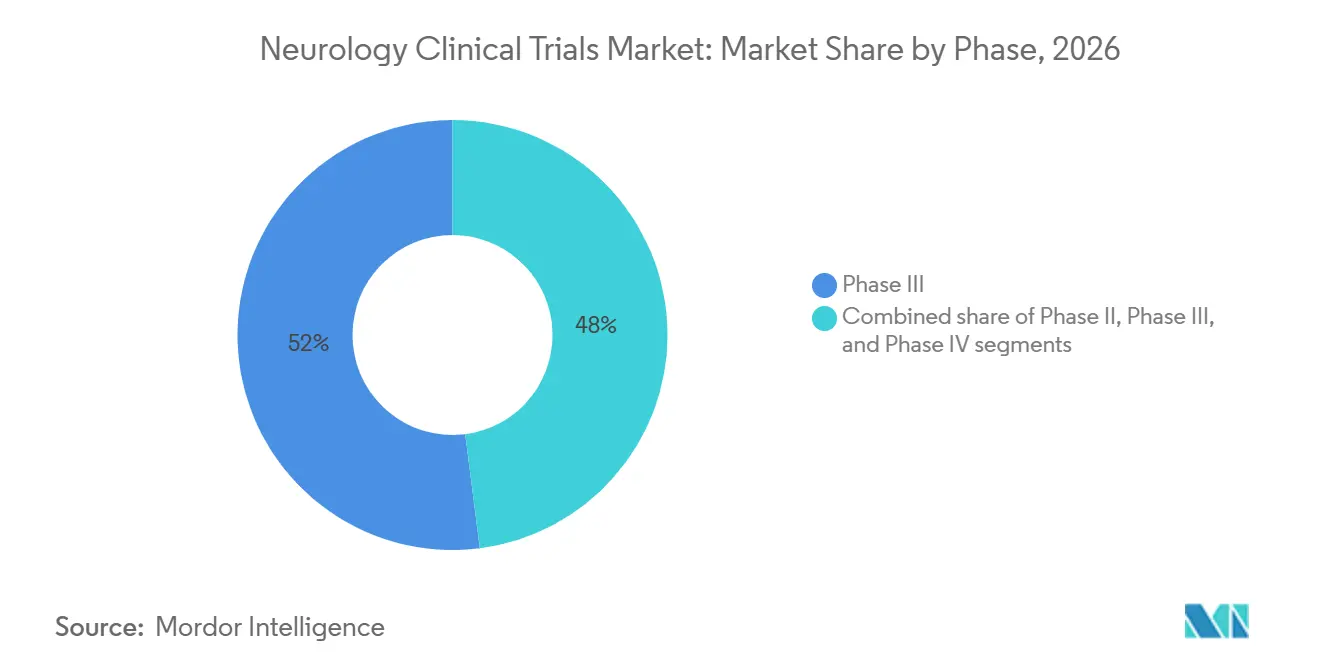
- Nach Phase führten Phase-III-Studien mit einem Marktanteil von 52,02 % im Markt für neurologische klinische Studien im Jahr 2026, während Phase-I-Studien bis 2032 die höchste CAGR von 8,65 % verzeichnen dürften.
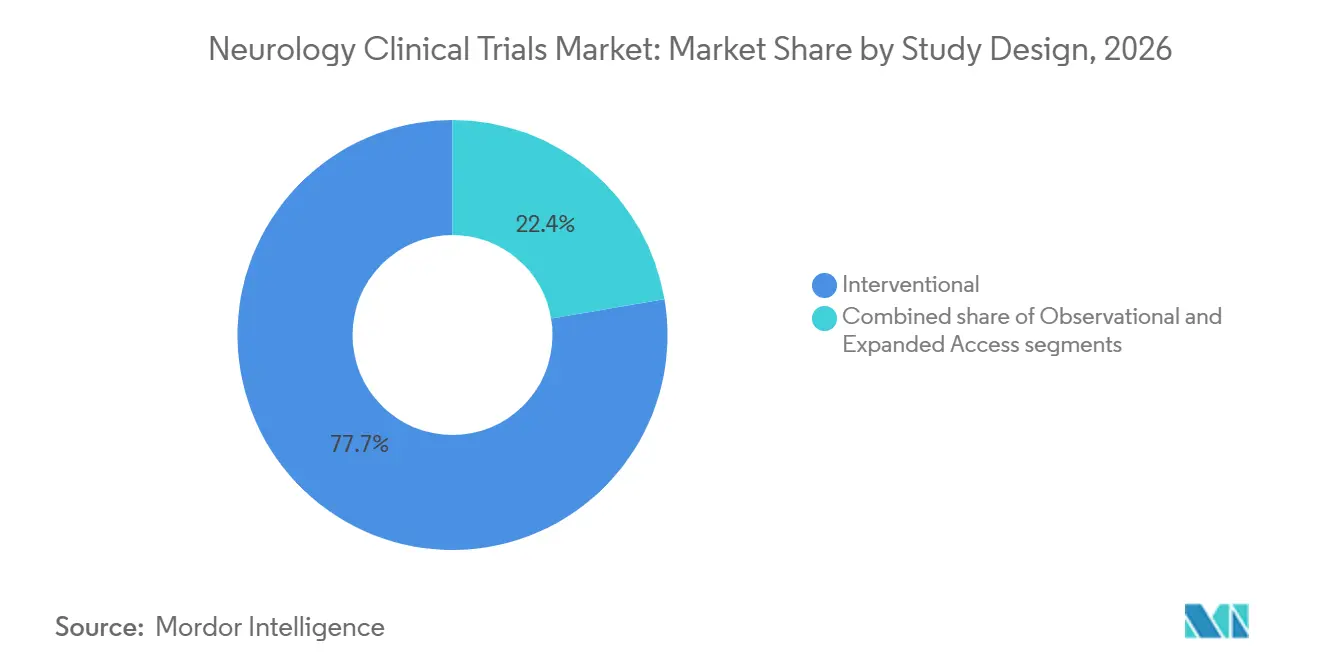
- Nach Studiendesign entfielen 77,65 % des Umsatzes im Jahr 2026 auf interventionelle Studien; dezentralisierte und hybride Formate dürften bis 2032 mit einer CAGR von 8,72 % wachsen.
- Nach Indikation hielt die Alzheimer-Krankheit im Jahr 2026 einen Anteil von 23,21 % an der Marktgröße für neurologische klinische Studien; Gen- und Zelltherapieprogramme für die amyotrophe Lateralsklerose (ALS) dürften bis 2032 mit einer CAGR von 9,43 % expandieren.
- Nach Geografie erzielte Nordamerika im Jahr 2026 einen Umsatzanteil von 41,88 %, während der asiatisch-pazifische Raum mit einer CAGR von 7,54 % bis 2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch neurologische Erkrankungen | +1.8% | Global; am stärksten in der alternden Bevölkerung Nordamerikas, Europas und Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Wachsende Investitionen in die ZNS-Arzneimittelentwicklung | +1.5% | Nordamerika und EU als Kern; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Günstige regulatorische Initiativen für Neurotherapeutika | +1.2% | USA und EU zuerst; globale Übernahme | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte im Studiendesign und in der digitalen Gesundheit | +1.0% | Entwickelte Märkte zuerst; globale Verbreitung | Mittelfristig (2–4 Jahre) |
| Erweiterung der Kapazitäten von Auftragsforschungsorganisationen | +0.8% | Wichtige CRO-Standorte weltweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Übernahme von Präzisionsmedizin und Biomarkern | +0.7% | Nordamerika und EU mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Belastung durch neurologische Erkrankungen
Neurologische Erkrankungen betreffen weltweit mehr als 1 Milliarde Menschen und erzeugen eine dringende Nachfrage nach krankheitsmodifizierenden Therapien, die das Volumen klinischer Studien antreibt. Die Alzheimer-Krankheit allein betrifft 55 Millionen Menschen und soll sich bis 2050 verdoppeln, was einen Pipelinewechsel hin zu Amyloid- und Tau-zielenden Wirkstoffen nach den FDA-Zulassungen von Aducanumab und Lecanemab ausgelöst hat[1]. Die Prävalenz der Parkinson-Krankheit überstieg 10 Millionen, und regenerative Studien wie die iPS-Zell-dopaminergen Vorläufer der Universität Kyoto zeigten motorische Verbesserungen bei 4 von 6 Patienten[2]. Die Schlaganfallinzidenz steigt weiter an, wobei die chinesische Tirofiban-Studie die frühe neurologische Verschlechterung gegenüber Aspirin in 10 Schlaganfallzentren um 68 % reduzierte. Die Bevölkerungsalterung erweitert daher die adressierbaren Studienpopulationen und sichert ein mehrjähriges Wachstumsmomentum für den Markt für neurologische klinische Studien.
Wachsende Investitionen in die Entwicklung von Arzneimitteln für das zentrale Nervensystem
Pharmazeutische Unternehmen und Risikokapitalgeber verpflichteten sich 2025 zu Rekordsummen für ZNS-Programme, angezogen von klareren regulatorischen Wegen und transformativen Technologieplattformen. AbbVie startete eine Allianz im Wert von USD 2 Milliarden mit Gilgamesh Pharmaceuticals zur Entwicklung nicht-halluzinogener Neuroplastogene für psychiatrische Erkrankungen. Bayer brachte die AB-1005-Gentherapie für Parkinson nach günstigen Phase-Ib-Sicherheitsergebnissen in vier Ländern in Phase II. Eisai erhöhte seine jährliche Risikokapitalzuweisung auf JPY 4 Milliarden und reservierte diese für Neurologie-Start-ups. Neue Spezialfonds wie Nexus NeuroTech Ventures entstanden, um BCI-, Genbearbeitungs- und Neuro-Immunologie-Projekte zu inkubieren. Der Kapitalzufluss beschleunigt die Zeitpläne für den Machbarkeitsnachweis und diversifiziert die Modalitätsauswahl.
Günstige regulatorische Initiativen für Neurotherapeutika
Globale Behörden führten vereinfachte Verfahren ein, die die Markteinführungszyklen verkürzen, ohne die Sicherheitsüberwachung zu beeinträchtigen. Die FDA stufte digitale Therapiegeräte für ADHS mit Wirkung ab September 2024 in Klasse II mit besonderen Kontrollen um, was die schnelle Zulassung softwarebasierter neurologischer Interventionen erleichtert. Durchbruchsgeräte-Auszeichnungen für blutbasierte Neurofilament-Leichtketten (NfL)-Assays und für mehrere Gehirn-Computer-Schnittstellen unterstreichen die Offenheit der Regulierungsbehörden gegenüber neuartigen Endpunkten und Plattformen. NIH-FDA-Workshops im Jahr 2024 erstellten Rahmenentwürfe für klinische Ergebnisbewertungen von BCI, die es Auftraggebern ermöglichen, sich frühzeitig mit den Erwartungen der Behörden abzustimmen[3]. Europäische Harmonisierungsprojekte, wie multinationale Protokolle für die transorbitale elektrische Stimulation, reduzieren den bürokratischen Aufwand weiter. Diese Maßnahmen stärken den Markt für neurowissenschaftliche klinische Studien, indem sie Engpässe beseitigen, die bisher risikoreichere Programme abgeschreckt haben.
Technologische Fortschritte im Studiendesign und in der digitalen Gesundheit
Dezentralisierte klinische Studien nutzen elektronische Einwilligung, Telebesuche und tragbare Geräte, um immobile oder kognitiv beeinträchtigte Teilnehmer zu erreichen. Die MIRAI-Fernstudie, eine vollständig verblindete, scheinkontrollierte Untersuchung des Smartphone-Therapeutikums CT-152 bei schwerer depressiver Störung, bestätigte die Durchführbarkeit dezentralisierter klinischer Studien bei gleichzeitiger Wahrung der Datenstrenge. Precision Neuroscience erhielt die FDA-Zulassung für ein drahtloses kortikales Elektrodenarray mit 1.024 Kontakten, das bis zu 30 Tage intrakraniell verbleiben kann und beispiellose neuronale Telemetrie liefert. Virtuelle Realität für kognitives Training und tragbare Neurostimulationsgeräte für den Schlaf im Verbraucherbereich bereichern die Ergebnismessungen weiter. Zusammen erhöhen diese Werkzeuge die Datengranularität, senken die Abbruchraten und erweitern die Rekrutierungseinzugsgebiete.
Analyse der Hemmniswirkung*
| Analyse der Hemmniswirkung | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten und Komplexität von Spätstadium-Neurowissenschaftsstudien | -1.5% | Global; am stärksten in kostenempfindlichen Märkten | Mittelfristig (2–4 Jahre) |
| Strenge ethische und regulatorische Anforderungen | -1.2% | Weltweit, variable Intensität | Langfristig (≥ 4 Jahre) |
| Rekrutierungsherausforderungen aufgrund enger Zulassungskriterien | -1.0% | Global; akut bei seltenen Erkrankungen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte prädiktive präklinische Modelle | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Komplexität von Spätstadium-Neurowissenschaftsstudien
Große Stichprobengrößen, lange Nachbeobachtungszeiträume und aufwendige Ergebnisbewertungen erhöhen die Kosten pro Patient. Die HERCULES-Studie schloss 1.131 Patienten mit nicht-schubförmiger sekundär progredienter Multipler Sklerose in 31 Ländern ein und veranschaulicht den logistischen Aufwand, der für progressive Indikationen erforderlich ist. Sanofis parallele Phase-III-Studien für Frexalimab verdeutlichen zusätzlich die finanzielle Belastung durch die Prüfung neuartiger Mechanismen in sowohl schubförmigen als auch progredienten Kohorten. Zelltherapiestudien bei Epilepsie erfordern neurochirurgische Zentren und mehrjährige Überwachung, was die Ausgaben weiter erhöht. Diese Kapitalhürden können kleinere Unternehmen abschrecken und die geografische Vielfalt von Zulassungsstudien einschränken.
Strenge ethische und regulatorische Anforderungen für ZNS-Studien
Kognitive Beeinträchtigungen erhöhen die Komplexität der Einwilligung, und implantierte Geräte erfordern eine langfristige Sicherheitsüberwachung. Neuralinks PRIME-BCI-Studie muss die Teilnehmer 72 Monate lang unter einer Ausnahmegenehmigung für Prüfgeräte beobachten. Pädiatrische Migränestudien wie Pfizers BHV-3000 erfordern doppelte Einwilligungsverfahren und spezialisierte Überwachung. Solche Schichten verlängern die Zeitpläne und erhöhen den Verwaltungsaufwand, was das kurzfristige Wachstum im Markt für neurologische klinische Studien dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Phase:
Frühphasen-Innovation beschleunigt sichPhase III hielt im Jahr 2026 den dominanten Marktanteil von 52,02 % im Markt für neurologische klinische Studien, was das hohe Umsatzgewicht großer konfirmatorischer Studien widerspiegelt. Dennoch weist Phase I bis 2032 eine CAGR von 8,65 % auf, da Gen-, Zell- und BCI-Programme zunehmen. UniQures AMT-162-SOD1-ALS-Gentherapie rückte innerhalb eines Jahres in ihre zweite Dosierungskohorte vor, was einen zügigen Durchsatz in der frühen Phase unterstreicht. Ebenso veranschaulicht Precisions Layer-7-Sicherheitsstudie die frontlastige Bewertung, die für invasive Neurotechnologie erforderlich ist. Dieser Schub an Phase-I-Aktivitäten signalisiert eine robuste Pipeline, die nach 2027 die Volumina in der späten Phase wieder auffüllen wird.
Studien in späteren Phasen bleiben dennoch entscheidend für die Akzeptanz durch Kostenträger und die Aufnahme in Leitlinien. Der HERCULES-Erfolg mit Tolebrutinib zeigte eine 31-prozentige Verzögerung der Behinderungsprogression und bereitete den Boden für die regulatorische Einreichung und die kommerzielle Markteinführung. Post-Marketing-Phase-IV-Studien – obwohl geringer im Ausgabenvolumen – liefern Real-World-Evidenz, die für Label-Erweiterungen unerlässlich ist, wie die Ocrelizumab-Lymphknoten-Mechanismusstudie der UCSF veranschaulicht.

Nach Studiendesign:
Dezentralisierte Modelle transformieren das EngagementInterventionelle Studien machten 77,65 % des Umsatzes im Jahr 2026 aus, gestützt durch Wirksamkeitsbewertungen von Arzneimitteln und Medizinprodukten. Dezentralisierte und hybride Formate werden jedoch voraussichtlich mit einer CAGR von 8,72 % wachsen, angetrieben durch digitale Plattformen, die Remote-kognitive Tests, ePRO-Erfassung und telemedizinische Sicherheitschecks ermöglichen. Die MIRAI Remote Study – eine Sham-kontrollierte Smartphone-Therapie für Depressionen – veranschaulichte eine regulatorisch anerkannte Dezentralisierung. Wearable-Datenströme – von EKG-fähigen Uhren bis hin zu Heim-EEG-Stirnbändern – fließen in adaptive Algorithmen ein, erleichtern die frühzeitige Erkennung von Wirksamkeitssignalen und reduzieren Standortbesuche. Beobachtungsregister und Programme für den erweiterten Zugang liefern weiterhin hypothesengenerierende Erkenntnisse, erfassen jedoch einen kleineren Anteil der Marktgröße für neurologische klinische Studien.
Nach Indikation:
Gentherapie treibt ALS-Innovation voranDie Alzheimer-Krankheit behielt im Jahr 2026 einen Anteil von 23,21 % am Umsatz, gestützt durch hohe Patientenzahlen und neue Anti-Amyloid-Zulassungen. Gen- und Zelltherapiestudien bei ALS werden jedoch eine CAGR von 9,43 % verzeichnen, da Präzisionsansätze monogene Formen angehen. UniQures Antisense-Vektor AMT-162 und Biogens/Ionis' Tofersen veranschaulichen die regulatorische Akzeptanz von Nukleinsäurestrategien. Die Parkinson-Krankheit profitiert von Zellersatzbemühungen wie den iPS-Transplantaten der Universität Kyoto, während bei der multiplen Sklerose BTK-Inhibitoren wie Tolebrutinib erforscht werden. Schlaganfall- und Migräneprogramme setzen zunehmend auf KI-Bildgebung und digitale Gesundheitsergänzungen zur Verfeinerung der Endpunktmessung, wodurch die Indikationsdiversifizierung hoch bleibt.
Geografische Analyse
Markt für neurologische klinische Studien in Nordamerika
Nordamerika bleibt das Gravitationszentrum der hochkomplexen Neurowissenschaftsforschung. FDA-Breakthrough-Designations für Gehirn-Computer-Schnittstellen, digitale Therapeutika und Flüssigbiomarker verringern die regulatorische Intransparenz und ziehen multinationale Sponsoren an. AbbVies Neuroplastogen-Allianz im Wert von 2 Milliarden USD und das jährliche BRAIN-Initiative-Programm des NIH für invasive Geräte im Wert von 10 Millionen USD stärken die Kapitaltiefe. Umfassend vernetzte Auftragsforschungsorganisationen wie IQVIA und Syneos bieten spezialisierte neurochirurgische und Fernüberwachungslogistik und sichern die regionale Dominanz.
Markt für neurologische klinische Studien im asiatisch-pazifischen Raum
Der Schwung des asiatisch-pazifischen Raums resultiert aus breiter politischer Unterstützung und kosteneffizienter Infrastruktur. Der invasive Gehirn-Computer-Schnittstellen-Trial von Shanghai StairMed positioniert China unter den wenigen Nationen, die hochmoderne Neuroimplantate einsetzen. Die chinesische Tirofiban-Schlaganfallstudie mit 10 Zentren bewies die Fähigkeit, akute Studien mit mehr als 1.000 Patienten zu managen. Japans Erfolge bei der iPS-Parkinson-Therapie beflügeln Pipelines der regenerativen Medizin. In Verbindung mit der wachsenden neurologischen Krankheitslast der aufstrebenden Mittelschicht verlagern diese Faktoren die Präsenz der Sponsoren nach Osten.
Markt für neurologische klinische Studien in Europa
Europa nutzt panregionale Netzwerke, um länderübergreifende Studien effizient durchzuführen. Deutschlands EPIsoDE-Psilocybin-Untersuchung, das britische Temporal-Interferenz-Alzheimer-Stimulationsprojekt und EU-weite Long-COVID-Neuro-Autoantikörper-Studien veranschaulichen die Breite der therapeutischen Erforschung. Harmonisierte Ethikprüfungen gemäß EMA-Leitlinien verkürzen die Einrichtungszeiten, während Horizon-Europe-Förderungen die Kosten für Akademie-Industrie-Konsortien ausgleichen.
Regulatorisches Umfeld
Die regulatorische Aufsicht für Neurologiestudien entwickelt sich mit bedeutenden Aktualisierungen bei globalen Behörden weiter. Im Juni 2026 erreichte ICH E6(R3) Annex 2 Stufe 4 und wurde vom EMA CHMP übernommen, was das risikobasierte Qualitätsmanagement und eine modernisierte Aufsicht für ZNS-Studien, einschließlich dezentraler und hybrider Durchführung, stärkt. Die FDA veröffentlichte im März 2024 eine überarbeitete Leitlinie zu Early Alzheimer's Disease: Developing Drugs for Treatment, und die EMA aktualisierte ihren Entwicklungsrahmen für Epilepsie mit Revision 3, die im Februar 2025 vom CHMP verabschiedet wurde (wirksam ab 30. September 2025). Im Jahr 2026 verabschiedete das CHMP ein Konzeptpapier zur klinischen Prüfung von Arzneimitteln bei Myasthenia gravis zur öffentlichen Konsultation, was den anhaltenden EU-Fokus auf indikationsspezifische Leitlinien für Studien neben übergreifenden Erwartungen wie Bayes'schen Methoden signalisiert.
Wettbewerbslandschaft
Der Marktwettbewerb ist zwischen großen Pharmaunternehmen und agilen Biotech-Innovatoren ausgewogen, mit insgesamt moderater Konzentration. Großkapitalisierte Unternehmen dominieren Spätstadiumsprogramme bei verbreiteten Erkrankungen: Sanofi bei Multipler Sklerose, Novartis bei Migräne und AbbVie bei psychiatrischen Neuroplastogenen. Biotechs treiben Grenzmodalitäten voran – UniQure in der Gentherapie, Precision Neuroscience bei BCI und Neurona in der Zelltherapie – und gehen oft Partnerschaften ein, um Zugang zu Großserienproduktion oder globalen Studiennetzwerken zu erhalten.
Strategische Kooperationen treiben die Differenzierung voran, wobei AbbVies Pakt mit Gilgamesh Pharmaceuticals frühen Zugang zu nicht-halluzinogenen Psychedelika bietet und es von traditionellen SSRI-Wettbewerbern abhebt. Charles River–Insightec und Bayer–AskBio veranschaulichen horizontale Allianzen, die CRO-, Geräte- und Gentherapie-Expertise kombinieren. Digitale Gesundheitsakteure konkurrieren durch die Validierung von Software-Therapeutika in randomisierten Studien, wobei MIRAI Remote sich positioniert, um Nischen bei der Einhaltung von Antidepressiva zu erschließen.
CROs gestalten die Ergebnisse zunehmend durch die Einbettung dezentralisierter Kapazitäten und Neuro-Bildgebungsanalysen. IQVIAs proprietäre Patientenfindungsalgorithmen verkürzen die Rekrutierungsfenster, während Syneos Remote-Bewertungsplattformen mit neurochirurgischer Vor-Ort-Überwachung kombiniert. Eine solche Servicedifferenzierung setzt kleinere CROs unter Druck und fördert Nischenspezialisierungen (z. B. Anfallserkennungs-Wearables).
Marktführer im Bereich neurologische klinische Studien
-
Novartis AG
-
Biogen
-
F. Hoffmann-La Roche Ltd
-
Eli Lilly & Co.
-
Abbvie, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für klinische Studien in der Neurologie Unternehmen in diesem Bericht
- Abbvie
- AstraZeneca
- Biogen
- Eli Lilly and Company
- Eisai
- Novartis
- Sanofi
- Merck
- Roche
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Supernus (Adamas)
- Athira Pharma
- Annovis Bio
- Zydus Group
- Neurocrine Biosciences
- Voyager Therapeutics
- IQVIA
- Parexel International (MA) Corporation
- Charles River
- Syneos Health
- MedPace
Lesen Sie die Analyse der klinische Studien in der Neurologie-Unternehmen
Marktchancen und Zukunftsaussichten
Operative Chancen entstehen dort, wo Sponsoren regulatorisch abgestimmte Studiendesigns mit hochdichter Datenerfassung und patientenzentrierten Endpunkten kombinieren. Der Übergang der EU-Verordnung über klinische Prüfungen endete am 30. Januar 2025, wodurch alle neuen erstmaligen EU/EWR-Studienanträge über CTIS eingereicht werden müssen, was die Nachfrage nach Sponsoren und CROs erhöht, die harmonisierte Einreichungen und länderübergreifende Einrichtungen effizient umsetzen können. Im Jahr 2026 erhöht die Übernahme von ICH E6(R3) Annex 2 Stufe 4 den Wert von Anbietern, die ein risikobasiertes Qualitätsmanagement über komplexe Neurologieprogramme hinweg, einschließlich dezentraler Elemente, operativ umsetzen können. Digitale Endpunkte und Beurteilungen zu Hause, wie die Roche PD Mobile Application und plattformbasierte Datenerfassung, unterstützen skalierbares Screening und Nachverfolgung, während die Sponsoraktivität im Zeitraum 2026–2025 eine Verschiebung hin zu plattformgesteuerten Studien mit vereinfachten Rekrutierungswegen verstärkt.
Neueste Industrielle Entwicklungen in Markt für klinische Studien in der Neurologie
- Juni 2026: Der EMA CHMP verabschiedete ein Konzeptpapier zur klinischen Prüfung von Arzneimitteln bei Myasthenia gravis zur öffentlichen Konsultation, was den anhaltenden EU-Fokus auf indikationsspezifische Leitlinien für Studien sowie auf Bayes'sche Ansätze signalisiert.
- November 2025: Roche berichtete, dass die Phase-III-Studie FENhance 2 zu Fenebrutinib bei schubförmiger Multipler Sklerose ihren primären Endpunkt erreicht hat. Ein positives Ergebnis in einer späten Studienphase erhöht die Folgeaktivitäten in der klinischen Forschung und steigert die Nachfrage nach spezialisierten Fähigkeiten zur Durchführung von RMS-Studien.
- März 2024: Die FDA veröffentlichte eine überarbeitete Leitlinie, Early Alzheimer's Disease: Developing Drugs for Treatment, um Sponsoren bei der Entwicklung von Therapien für Erkrankungen im Frühstadium zu unterstützen. Aktualisierte Erwartungen an Studiendesign und Evidenz beeinflussen Protokollentscheidungen, Endpunktauswahl und die Verwendung von Biomarkern in klinischen Alzheimer-Programmen.
Markt für klinische Studien in der Neurologie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Markt den Wert der Durchführung neurologisch ausgerichteter klinischer Studien weltweit, gemessen als Sponsorenausgaben für Planung, Durchführung und Management von Studien über wichtige Studientypen und Phasen bei Erkrankungen des Nervensystems.
Ausschlüsse aus dem Umfang: Nur-Gerät-neurodiagnostische Studien und Post-Marketing-Register sind von der Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Phase
- Phase I
- Phase II
- Phase III
- Phase IV
- Nach Studiendesign
- Interventionell
- Beobachtend
- Erweiterter Zugang
- Nach Indikation
- Epilepsie
- Schlaganfall
- Alzheimer-Krankheit
- Parkinson-Krankheit
- Multiple Sklerose
- Migräne
- Amyotrophe Lateralsklerose
- Sonstige Indikationen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Erfassung dessen, was untersucht wird, wo es untersucht wird und wie sich die Studienaktivität im Laufe der Zeit verändert. Wir stützen uns auf öffentliche Quellen wie die Weltgesundheitsorganisation für den Kontext der Krankheitslast, NIH und ClinicalTrials.gov für Studienregistrierungen und Aktivitätssignale, die US-amerikanische FDA und die Europäische Arzneimittel-Agentur für Zulassungs- und Regulierungsrhythmus sowie OECD-Gesundheitsstatistiken für systemweite Vergleiche zwischen Ländern.
Anschließend verknüpfen wir diese Signale mit der Ausgabenlogik anhand von Offenlegungen der Sponsoren und Dienstleister, Jahresberichten, Investorenpräsentationen und seriöser Branchenpresse, um zu verstehen, wie sich Budgets mit der Protokollkomplexität entwickeln. Bei Bedarf greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie auf Patentdatenbanken zurück, um die Innovationsintensität rund um wichtige neurologische Mechanismen zu überprüfen. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und für die Datenerhebung, Querprüfung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was die Desk-Signale nicht vollständig erklären können, insbesondere wie die Kosten neurologischer Studien je nach Indikation, Protokollkomplexität und Geografie variieren. Wir haben mit einer Mischung aus Sponsoren, Auftragsforschungsteams, standortbezogenen Rollen und unterstützenden Spezialisten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, was dazu beigetragen hat, Annahmen zu validieren, wie typische Studiendauer, Patientenrekrutierungshürden und der Anteil der ausgelagerten gegenüber intern durchgeführten Arbeit.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 17 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 52 % | Funktions-/Einheitsleiter: 34 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Verfahren, bei dem die globale neurologische Studienaktivität aus Studienanzahl und -mix rekonstruiert und anschließend mithilfe von Kosten-pro-Studie- und Kosten-pro-Patient-Benchmarks in Ausgaben umgerechnet wird, die in Gesprächen validiert wurden. Um es praktikabel zu halten, verwendet das Modell eine kleine Anzahl wiederholbarer Treiber, und die Ergebnisse werden anhand selektiver Bottom-up-Näherungen wie Stichproben von Studienbudgets, Servicepreisen und regionaler Outsourcing-Intensität überprüft.
Zu den wichtigsten Eingaben (illustrativ) gehören die Anzahl aktiver und neu registrierter neurologischer Studien nach Phase, die Aufteilung von interventionellen gegenüber beobachtenden Designs, durchschnittliche Einschreibungsbereiche für häufige Indikationen wie Alzheimer und multiple Sklerose, geografische Standortmixverschiebungen sowie Protokollkomplexitätsindikatoren, die den Überwachungs- und Datenaufwand beeinflussen. Wo Bottom-up-Belege für ein Land oder eine Nischenindikation dünn sind, wird die Lücke mithilfe von Peer-Markt-Verhältnissen und phasengewichteten Kostenkurven geschlossen, gefolgt von einer Expertenprüfung, bevor sie in die Gesamtsumme einfließt.
Die Prognose verwendet eine Szenarioanalyse, sodass der Ausblick widerspiegeln kann, wie sich Finanzierungszyklen, regulatorische Zeitpläne und Rekrutierungsbeschränkungen von Jahr zu Jahr verschieben können. Annahmen zu Studienstarts, Dauer und Kosteninflation werden mit Primäreingaben auf Belastbarkeit geprüft und dann so angepasst, dass die Kurve mit den beobachtbaren Aktivitätssignalen der Studien konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass das Endergebnis nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängt. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie dem Momentum bei Studienregistrierungen, wichtigen Zulassungs- und Einreichungsaktivitäten sowie öffentlich diskutierten Verschiebungen bei den F&E-Ausgaben und untersuchen dann starke Abweichungen vor der Freigabe.
Ausreißer werden durch interne Analystenprüfungen überprüft, und Rückrufe werden ausgelöst, wenn sich eine wichtige Eingabe ändert, beispielsweise ein plötzlicher Schwenk bei den Studienstarts für eine wichtige Indikation oder eine deutliche Verlagerung hin zur dezentralisierten Durchführung. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse können Zwischenaktualisierungen auslösen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Marktgröße für neurologische klinische Studien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können weit auseinanderliegen, selbst wenn der Themenname ähnlich klingt, da Teams häufig unterschiedliche Teile der Studienausgaben zählen und möglicherweise unterschiedliche Basisjahre oder Inflationspfade verwenden. Unterschiede treten auch auf, wenn eine Schätzung stark auf Studienanzahlen basiert, während eine andere stärker auf breiten Verhältnissen der klinischen Forschungsausgaben beruht.
Die Vergleichstabelle zeigt eine deutliche Streuung, und im Modell von Mordor Intelligence ist der Wert auf neurologische Studien zur Bewertung von Arzneimitteln und Biologika über interventionelle, beobachtende und erweiterte Zugangsdesigns beschränkt. Die Ausgaben werden für Standorte, CRO-Dienstleistungen, Datenmanagement und ermöglichende Technologien erfasst, nicht jedoch für reine Geräteneurodiagnostikarbeiten. Andere veröffentlichte Zahlen können angrenzende Medizinproduktestudien einbeziehen, eine aggressive Kostensteigerung für komplexe Protokolle verwenden oder eine Währungsumrechnungszeitplanung anwenden, die dieselben lokalen Ausgaben in einen höheren oder niedrigeren USD-Gesamtbetrag verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,25 Mrd. USD (2025) | |
| Fachzeitschrift A | 6,22 Mrd. USD (2025) | Wird häufig als breite presseartige Zahl mit begrenzter Transparenz darüber präsentiert, welche Kostenpositionen enthalten sind, und kann je nach Definition der klinischen Forschungsdienstleistungen Nicht-Arzneimittelstudienaktivitäten einbeziehen. |
| Regionale Unternehmensberatung B | 6,80 Mrd. USD (2025) | Tendiert dazu, höhere durchschnittliche Kosten pro Studie durch eine schnellere Inflation der Protokollkomplexität anzunehmen, und kann den Umfang auf angrenzende ZNS-gerätebezogene Studien ausweiten, was die Gesamtsumme nach oben treibt. |
Über die drei Zahlen hinweg ist die wichtigste Erkenntnis, dass Umfang und Kostenübersetzungsregeln den größten Teil der Lücke erklären, nicht die zugrunde liegende Nachfrage nach neurologischen Studien. Unser Ansatz bleibt nachvollziehbar, da Studienaktivitätssignale mit einem definierten Satz von Ausgabenpositionen verknüpft sind und Annahmen vor der Finalisierung der Gesamtwerte mit Praktikern überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für neurologische klinische Studien heute?
Die Marktgröße für neurologische klinische Studien betrug im Jahr 2025 6,25 Milliarden USD und wird voraussichtlich bis 2032 auf 9,89 Milliarden USD anwachsen.
Welche Studienphase wächst am schnellsten?
Phase-I-Studien verzeichnen mit einer CAGR von 8,65 % das höchste Wachstum, da Gen-, Zell- und Gehirn-Computer-Schnittstellen-Programme zunehmen.
Welche Indikation führt nach Umsatz?
Alzheimer-Studien machen 23,21 % des Umsatzes im Jahr 2026 aus, unterstützt durch jüngste krankheitsmodifizierende Zulassungen.
Warum gilt Asien-Pazifik als Wachstumsmotor?
Die Region verzeichnet bis 2032 eine CAGR von 7,54 % aufgrund des Ausbaus der klinischen Infrastruktur, unterstützender Rahmenbedingungen und niedrigerer Betriebskosten.
Welche Technologien transformieren die Studiendurchführung?
Dezentralisierte Überwachungsplattformen, tragbare Sensoren und FDA-zugelassene drahtlose kortikale Arrays gestalten das Patientenengagement und die Datenerfassung neu.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Auftraggeber kontrollieren etwa 45,0 % der Spätstadium-Neurowissenschaftsstudien, was auf eine moderate Konzentration mit ausreichend Raum für Biotech-Disruptoren hinweist.