
GEO-Satellitenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 4.98 Milliarden US-Dollar |
| Marktgröße (2031) | 10.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.71 % |
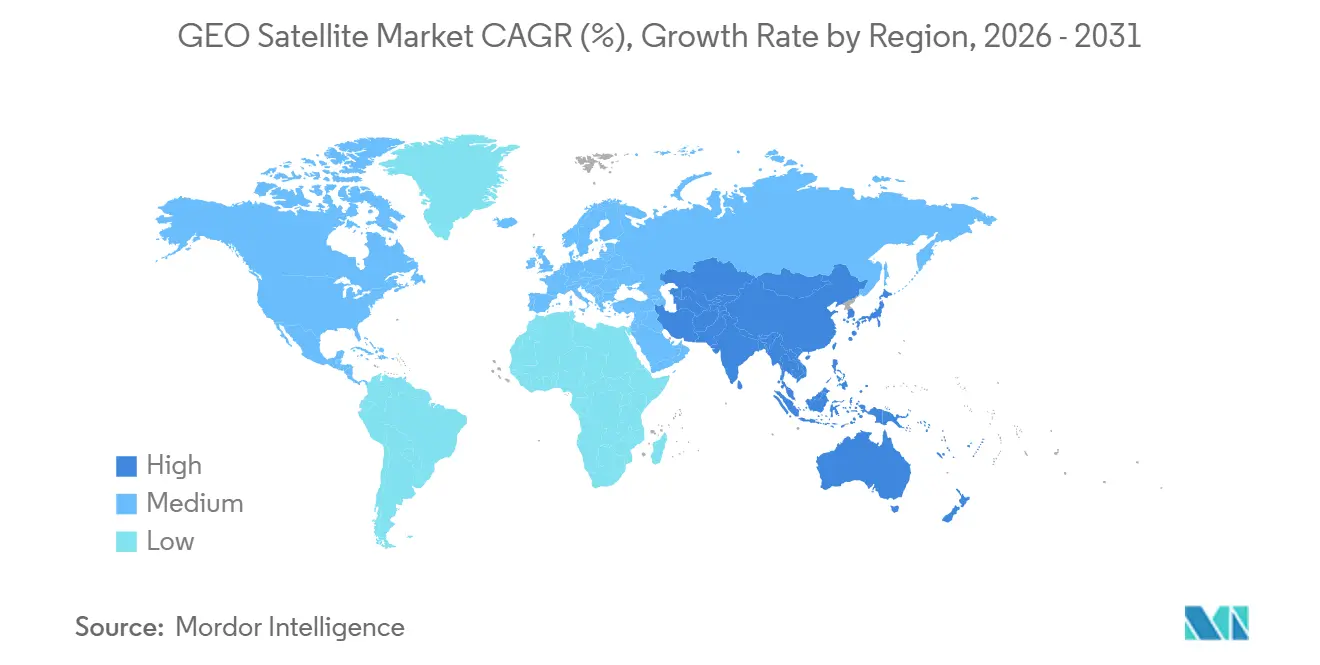
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
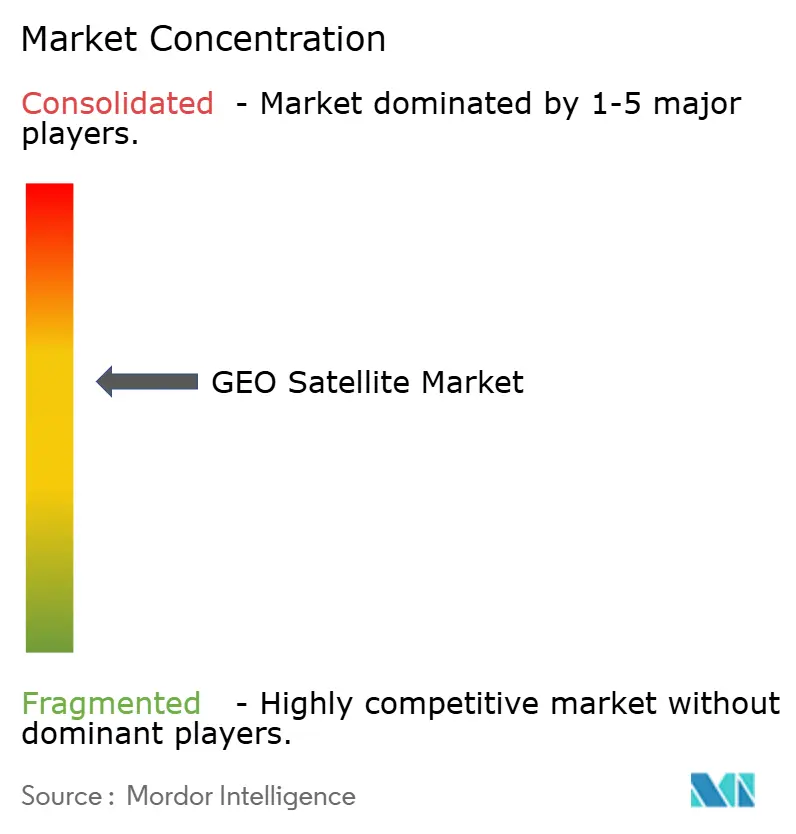
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GEO-Satellitenmarkt Analyse von Mordor Intelligence
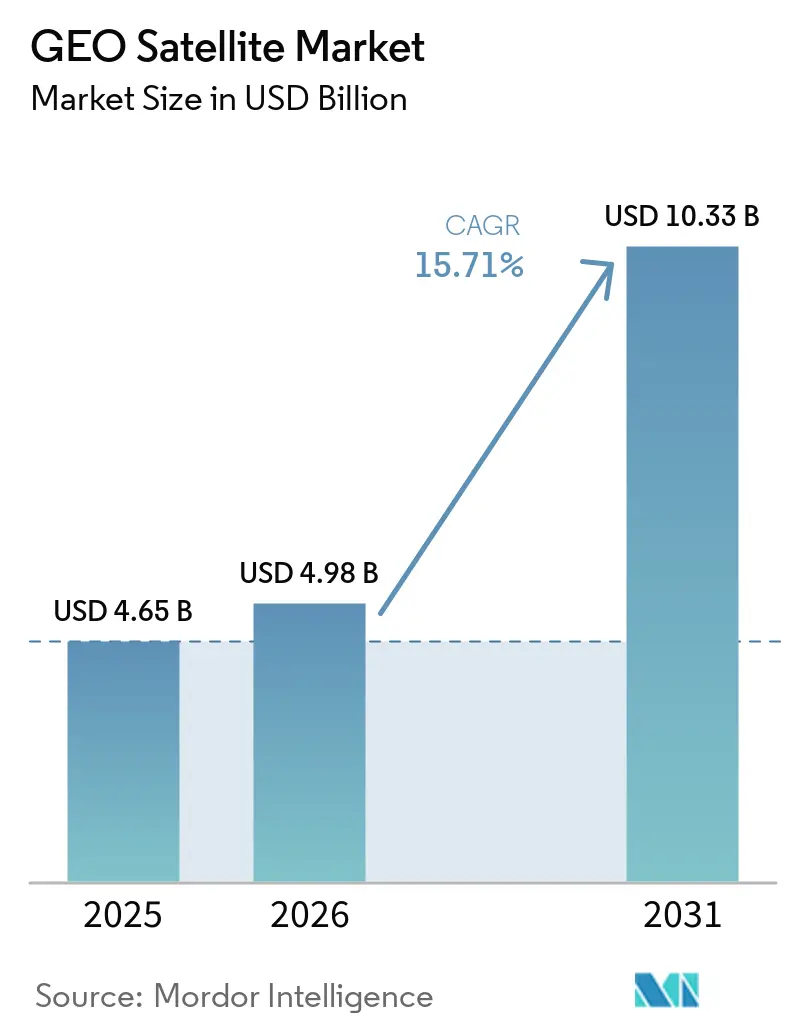
Die Größe des GEO-Satellitenmarktes wurde im Jahr 2025 auf 4,65 Milliarden USD geschätzt und soll von 4,98 Milliarden USD im Jahr 2026 auf 10,33 Milliarden USD bis 2031 wachsen, was einer CAGR von 15,71 % zwischen 2026 und 2031 entspricht. Der Markt bleibt auf Anwendungen ausgerichtet, die von einer kontinuierlichen Abdeckung über einem festen Gebiet profitieren. Enterprise-Backhaul, souveräne Kommunikation, Broadcast-Distribution und Umweltüberwachung bleiben wichtige Nachfragebereiche. Softwaredefinierte Nutzlasten ermöglichen es Betreibern, die Strahlabdeckung und Bandbreite nach dem Start anzupassen. Diese Flexibilität verringert das Risiko, dass ein langlebiger Satellit schlecht auf die Nachfrage abgestimmt wird. Der Wettbewerb durch Nicht-GEO-Netzwerke erhöht den Druck auf die standardmäßige Breitbandkapazität, während große Flottenoperatoren Vorteile bei Versicherung, Finanzierung und Servicequalität behalten.
Wichtige Erkenntnisse des Berichts
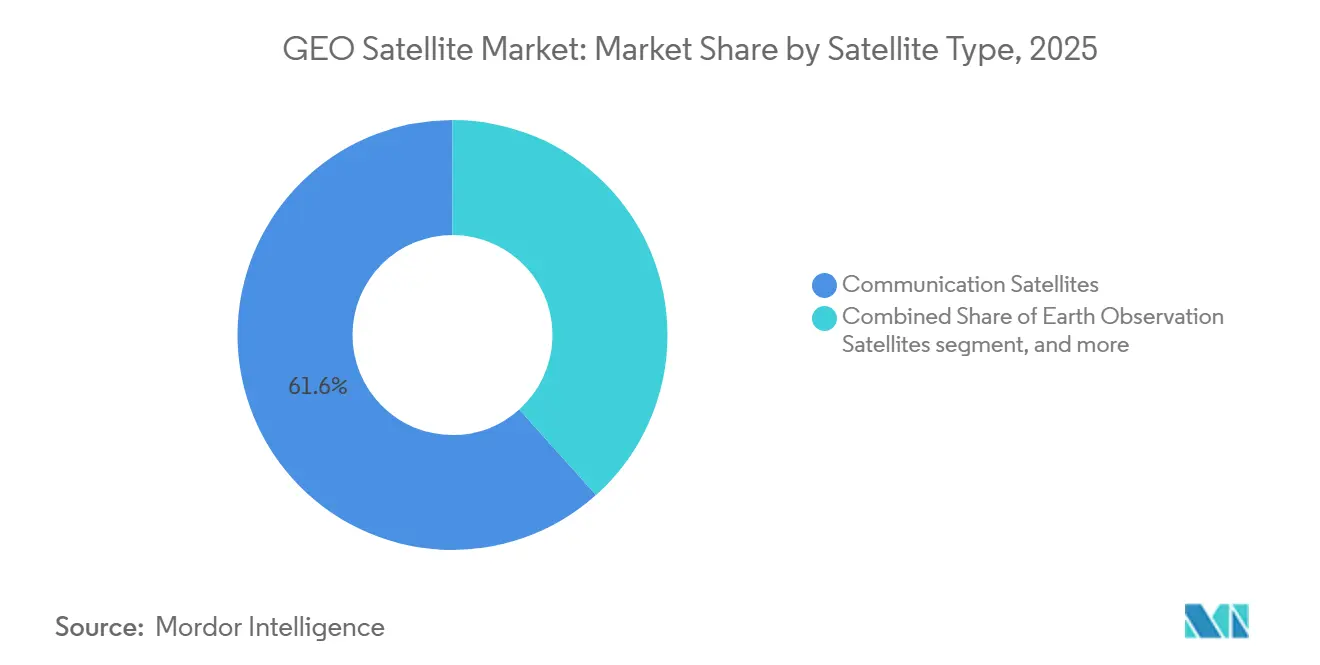
- Nach Satellitentyp hielten Kommunikationssatelliten im Jahr 2025 einen Marktanteil von 61,63 % am GEO-Satellitenmarkt, während Erdbeobachtungssatelliten bis 2031 voraussichtlich mit einer CAGR von 17,71 % wachsen werden.
- Nach Satellitenmasse entfielen im Jahr 2025 52,75 % der GEO-Satellitenmarktgröße auf große Satelliten, während mittlere Satelliten bis 2031 voraussichtlich mit einer CAGR von 19,83 % wachsen werden.
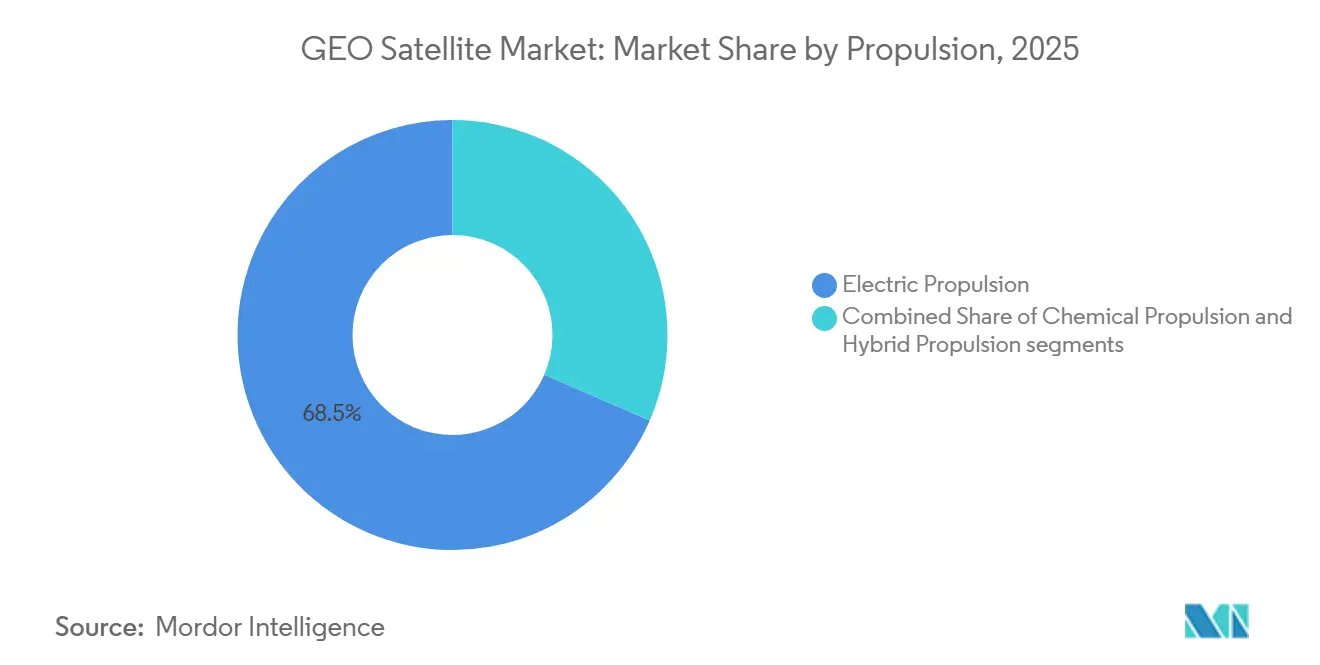
- Nach Antrieb erfasste der elektrische Antrieb im Jahr 2025 einen Marktanteil von 68,49 % am GEO-Satellitenmarkt und soll bis 2031 mit einer CAGR von 18,73 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 58,63 % der GEO-Satellitenmarktgröße auf kommerzielle Nutzer, die bis 2031 voraussichtlich mit einer CAGR von 20,52 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 46,77 % am GEO-Satellitenmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 21,63 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Nachfrage nach hochkapazitivem Breitband, Rundfunk und Backhaul | 3.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Regierungs- und Verteidigungsnachfrage nach belastbarer Weitbereichskonnektivität | 2.80% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Hochdurchsatz- und softwaredefinierten Nutzlasten | 2.30% | Global | Mittelfristig (2–4 Jahre) |
| Integration von Multi-Orbit-Netzwerken und GEO-Netzwerkresilienz | 1.80% | Nordamerika und asiatisch-pazifische Kernmärkte | Mittelfristig (2–4 Jahre) |
| GEO-Wartung im Orbit und Nachfrage nach Lebensdauerverlängerung | 1.40% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kontinuierliche Abdeckung für Wetter-, Katastrophen- und Umweltinformationen | 1.20% | Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach hochkapazitivem Breitband, Rundfunk und Backhaul
Die Nachfrage nach Breitband-, Rundfunk- und Backhaul-Diensten stützt den GEO-Satellitenmarkt, da diese Dienste eine breite und stabile Abdeckung erfordern. Mobilfunk-Backhaul, maritime Verbindungen und Konnektivität an Bord von Flugzeugen nutzen einen festen Footprint über große Versorgungsgebiete. Die Breitbandkommission erklärte, dass die globale Datennachfrage bis 2035 um mindestens 60 % steigen wird. Mehrjährige Kapazitätsverträge adressieren diesen erwarteten Bedarf bereits.[1] Die Broadcast-Distribution bleibt ebenfalls gut für GEO geeignet, da ein einzelner Transponder gleichzeitig Millionen von Empfängern erreichen kann. Im Juni 2026 validierten NXGSAT und die Universität Málaga ein 3GPP-konformes 5G-NTN-Modem über eine Live-GEO-Nutzlast, was zeigt, dass bestehende Anlagen das terrestrische 5G-Backhaul unterstützen können. Ländliche Gebiete in Subsahara-Afrika, Südasien und Lateinamerika sind weiterhin auf Satellitenkapazität angewiesen, wo terrestrische Netze unwirtschaftlich sind.
Regierungs- und Verteidigungsnachfrage nach belastbarer Weitbereichskonnektivität
Die Regierungsnachfrage stützt den GEO-Satellitenmarkt, wo eine sichere und dauerhafte Abdeckung über ein großes Gebiet erforderlich ist. Verteidigungsnutzer schätzen einen festen Footprint, wenn nationale Kommunikation eine vorhersehbare Abdeckung benötigt. Das PTS-G-Programm der US Space Force unterstützt kleine und agile GEO-Satelliten für geschützte taktische Kommunikation. Viasat erhielt im Juni 2026 einen PTS-G Swarm 1-Hauptvertrag im Rahmen eines Programms mit einer Obergrenze von 4,00 Milliarden USD.[2] Die Europäische Union (EU) aktivierte GOVSATCOM im Januar 2026 und stellt den Mitgliedstaaten souveräne und verschlüsselte Satellitenkommunikation zur Verfügung. Langfristige öffentliche Verträge geben Herstellern und Betreibern eine größere Planungssicherheit als kommerzielle Spotkapazität. Diese Nachfrage ist weniger anfällig für Veränderungen bei den kommerziellen Kapazitätspreisen.
Einführung von Hochdurchsatz- und softwaredefinierten Nutzlasten
Softwaredefinierte Systeme sind für den GEO-Satellitenmarkt wichtig, da Satelliten viele Jahre in Betrieb bleiben können. Betreiber können Strahlabdeckung, Leistungszuweisung und Signalverarbeitungsfunktionen nach dem Start ändern. Diese Fähigkeit verringert das Risiko, dass sich die Nachfrage von einem ursprünglichen Abdeckungsplan entfernt. Mitsubishi Electric erhielt im Juli 2026 JAXA-Fördermittel zur Entwicklung einer volldigitalen Nutzlast mit einem direkt abstrahlenden Array und digitaler Strahlformungstechnologie.[3] Die FCC aktualisierte im Mai 2026 die Regeln zur Spektrumsteilung, was den Bedarf an flexiblen Plattformen erhöht, die Co-Kanal-Interferenzen bewältigen können.[4] Es'hailSat wählte die Space Inspire-Plattform von Thales Alenia Space für Es'hail-3 und Türksat-Biruni aus. Die Auswahl zeigt, wie eine einzige GEO-Position die Breitbandnachfrage in Europa, Afrika und dem Nahen Osten decken kann.
GEO-Wartung im Orbit und Nachfrage nach Lebensdauerverlängerung
Die Wartung im Orbit stützt den GEO-Satellitenmarkt, indem sie die Nutzungsdauer betrieblicher Anlagen verlängert. Satelliten nähern sich häufig dem Ruhestand aufgrund von Treibstoffbeschränkungen und nicht aufgrund von Nutzlastausfällen. Wartungsmaßnahmen können Ersatzausgaben aufschieben und Kapazitäten auf wertvollen Orbitalpositionen erhalten. SES unterzeichnete im November 2025 eine Vereinbarung mit Infinite Orbits für Europas erste kommerzielle GEO-Lebensdauerverlängerungsmission. Das geplante Andockfahrzeug Endurance soll die Lebensdauer von mindestens 1 SES-Satelliten um 5 Jahre verlängern. SES hat 5 Wartungsmissionen von 2026 bis 2029 geplant. Die ESA unterstützt auch das RISE-Programm mit D-Orbit, das für 2029 geplant ist, und erweitert die institutionelle Unterstützung für GEO-Wartung.
Analyse der Hemmnisauswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wettbewerb durch Nicht-GEO-Konstellationen bei Latenz und Iterationsgeschwindigkeit | -2.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Start-, Versicherungs- und GEO-Einschusskosten | -2.20% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität bei Spektrum, Orbitalslots und Lizenzierung | -1.50% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Orbitaler Weltraumschrott, Kollisionsrisiko und Compliance am Lebensende | -1.00% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Nicht-GEO-Konstellationen bei Latenz und Iterationsgeschwindigkeit
Nicht-GEO-Netzwerke schränken den GEO-Satellitenmarkt ein, indem sie für bestimmte Konnektivitätsanwendungen eine geringere Latenz bieten. Ihre kürzeren Ersatzzyklen ermöglichen auch schnellere Upgrades der Satellitenhardware. Softwaredefinierte GEO-Nutzlasten können Abdeckung und Bandbreite anpassen, können jedoch die physikalischen Grenzen eines Satellitenbusses nicht verändern. Die Maßnahme der FCC zur Spektrumsteilung von 2026 könnte die Interferenzschutzregelungen zwischen Nicht-GEO- und GEO-Systemen verändern. Betreiber konzentrieren sich daher auf Verteidigungs-, maritime und Flugdienste, bei denen Zuverlässigkeit und Abdeckung wichtiger sind als Latenz. Diese Verschiebung legt größeren Wert auf garantierte Servicequalität und spezialisiertes Netzwerkdesign.
Hohe Start-, Versicherungs- und GEO-Einschusskosten
Hohe Start-, Versicherungs- und Einschusskosten schränken den GEO-Satellitenmarkt ein, indem sie das pro Programm erforderliche Kapital erhöhen. Schwere Startanforderungen und Operationen im geostationären Transferorbit verursachen Kosten, bevor ein Satellit in Betrieb geht. Elektrischer Antrieb reduziert die Startmasse, kann jedoch die Orbitanhebung von 2 Wochen auf 4 bis 6 Monate verlängern. Dies verzögert den Beginn der Umsatzgenerierung für ein neu gestartetes Asset. Hohe Vermögenswerte machen Versicherungskosten auch zu einem wichtigen Faktor in der Projektökonomie. Große Flottenoperatoren können diese Risiken auf mehr Satelliten verteilen und größere Startverträge nutzen, während neuere Marktteilnehmer einer höheren Kapitalbarriere gegenüberstehen.
Spektrum, Orbitalslots, Lizenzierung und Anforderungen am Lebensende beeinflussen ebenfalls den Projektzeitplan und die Compliance-Kosten. Die ITU-R-Studiengruppe 4 entwickelt Entfernungsstandards und ein Handbuch zur Weltraumhaltbarkeit im Rahmen der Resolution 74 der Radiocommunication Assembly RA-23. Diese Anforderungen machen Treibstoffreserven und Entsorgungsplanung während der gesamten Lebensdauer eines Satelliten wichtig. Sie unterstreichen auch die Relevanz von Servicedesigns, die GEO-Assets erhalten oder verlagern können. Der GEO-Satellitenmarkt hängt daher sowohl von technischer Planung als auch von der Nachfrage nach Kapazität ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Satellitentyp:
Kommunikationsinfrastruktur verankert den Markt, Erdbeobachtung definiert Wachstum neuKommunikationssatelliten machten im Jahr 2025 61,63 % des GEO-Satellitenmarktes aus. Ihre Position spiegelt etablierte Transponderpachtverträge, Direktempfangs-Rundfunk und Mobilfunk-Backhaul-Vereinbarungen wider. Diese Verträge stützen die Nachfrage weiterhin, auch wenn Nicht-GEO-Netzwerke expandieren. Kommunikationsnutzlasten bilden auch die kommerzielle Basis für viele GEO-Flottenoperatoren. Feste Versorgungsgebiete bleiben nützlich, wo ein breiter und dauerhafter Footprint benötigt wird. Dieses installierte Servicemodell hilft Kommunikationssatelliten, der Umsatzanker des GEO-Satellitenmarktes zu bleiben.
Erdbeobachtungssatelliten werden bis 2031 voraussichtlich mit einer CAGR von 17,71 % wachsen. Ihr Wachstum ist mit den Bedürfnissen der Verteidigungsüberwachung, der Präzisionslandwirtschaft und der Klimaüberwachung verbunden. GEO-Sensoren können dasselbe Gebiet kontinuierlich überwachen, im Gegensatz zu Systemen, die nur periodische Wiederholungsbesuche ermöglichen. Das Sentinel-4-Instrument der ESA ist auf MTG-S1 untergebracht, das 2026 für stündliche Beobachtungen der atmosphärischen Zusammensetzung über Europa und Nordafrika in Betrieb genommen wurde. Wettermissionen profitieren auch von langen öffentlichen Beschaffungszyklen. Das MTG-Programm von EUMETSAT versorgt Europa bis in die 2040er Jahre mit operativer Wetterbeobachtung.
Wettersatelliten werden von nationalen Wetterdiensten unterstützt, die Infrastruktur über lange Zeiträume planen. Ihre Missionen sind weniger empfindlich gegenüber kurzfristigen kommerziellen Kapazitätspreisen. Überwachungs- und Aufklärungssatelliten profitieren von Anforderungen an dauerhafte Überwachung. Diese Anforderungen können spezialisierte Plattformen und geschützte Kommunikation rechtfertigen. Die Kategorie „Sonstige” umfasst Navigationsergänzungs- und Experimentalnutzlasten. Multi-Missions-Architektur macht diese kleinere Kategorie im GEO-Satellitenmarkt zunehmend relevant.



Nach Satellitenmasse:
Große Plattformen führen beim Umsatz, mittlere Formate treiben das Wachstum des nächsten ZyklusGroße Satelliten machten im Jahr 2025 einen Anteil von 52,75 % am GEO-Satellitenmarkt aus. Größere Busse können mehr Transponder aufnehmen und höhere Leasingeinnahmen erzielen. Zudem lassen sich fixe Start- und Versicherungskosten auf eine größere Nutzlast verteilen. Diese wirtschaftliche Struktur hält große Plattformen für hochdurchsatzfähige kommerzielle Dienste bedeutsam. Große Systeme bleiben besonders relevant für etablierte Betreiber mit umfangreichem Kapazitätsbedarf. Ihr Umfang stützt das zentrale Erlösmodell des GEO-Satellitenmarktes.
Mittelgroße GEO-Satelliten werden bis 2031 voraussichtlich mit einer CAGR von 19,83 % wachsen. Betreiber akzeptieren eine geringere Transponderkapazität im Gegenzug für schnellere Beschaffung und größere Flexibilität. ReOrbit und SLI unterzeichneten im März 2026 einen Vertrag über 150 Millionen EUR (168,09 Millionen USD) für 2 GEO-Kommunikationssatelliten der nächsten Generation. Der Vertrag nutzte Leasingbedingungen, um den Zugang zu fortschrittlicher GEO-Technologie zu verbessern. Mittelgroße Plattformen können daher neue Betreiber in die adressierbare Kundenbasis einbeziehen. Die US Space Force unterstützt kleinere manövrierfähige GEO-Systeme zudem über das PTS-G-Programm.
Kleine GEO-Systeme unterstützen Regierungsmissionen, bei denen schnelle Einsatzbereitschaft und Manövrierfähigkeit wichtig sind. OHB SE vereinbarte die Lieferung von 6 elektrischen Antriebssystemen für die HummingSat-Plattform von SWISSto12. Diese Aktivität zeigt, dass sich eine Lieferkette für kleine GEO-Systeme herausbildet. Kleine Busse sind nach wie vor durch die verfügbare Hochfrequenzleistung und die Antennenöffnung in GEO-Höhe begrenzt. Diese Einschränkungen reduzieren den Durchsatz im Vergleich zu großen Satelliten. Die ESA-Unterstützung für die Entwicklung entfaltbarer Reflektoren im Rahmen von NEASTAR-1 trägt dazu bei, das Zertifizierungsrisiko für Betreiber der ersten Generation kleiner GEO-Systeme zu senken.
Nach Antrieb:
Elektrische Systeme setzen den Standard für alle PlattformklassenElektrischer Antrieb machte im Jahr 2025 68,49 % des GEO-Satellitenmarktes aus und soll bis 2031 auch mit einer CAGR von 18,73 % wachsen. Diese Kombination zeigt, dass elektrische Systeme über die frühe Einführungsphase hinausgegangen sind. Bis 2027 wird elektrischer Antrieb der Standardansatz für die GEO-Stationserhaltung bei neuen kommerziellen Satelliten sein. Hall-Effekt- und Gitterionentriebwerke bieten erhebliche Masseeinsparungen und erhöhen die Nutzlastkapazität. Diese Einsparungen verbessern die Umsatzökonomie eines GEO-Satellitenmarktprogramms.
Elektrische Systeme können 400 bis 700 kg Strukturmasse für die Nutzlastnutzung freisetzen. Der Vorteil ist besonders wichtig, wenn die Transponderkapazität den Serviceumsatz bestimmt. Impulse Space plant die erste GEO-Demonstration im Weltraum seines Electra-Antriebssystems auf GEO Express 1. Enpulsion startete im Mai 2025 sein Nexus-FEEP-System für Raumfahrzeuge bis 500 kg. Diese Entwicklungen deuten auf eine breitere Versorgungsbasis für elektrischen Antrieb hin. Sie unterstützen auch mehr Hersteller, die vollelektrische GEO-Architekturen anbieten.
Chemischer Antrieb bleibt relevant, wo die Geschwindigkeit der Orbitanhebung entscheidend ist. Militärsatelliten akzeptieren möglicherweise keine elektrische Orbitanhebungsperiode von 4 bis 6 Monaten. Hybriddesigns bieten eine Alternative für zeitkritische Regierungsprogramme. Astroscale hat die Hydrazin-Betankung als potenzielles Mittel zur Verbesserung der Wirtschaftlichkeit bestehender GEO-Flotten identifiziert. Betreiber müssen auch Treibstoff für die Entsorgung in Friedhofsorbits reservieren. Diese Anforderung treibt weiterhin den Bedarf an Antriebskapazität im gesamten GEO-Satellitenmarkt.

Nach Endnutzer:
Kommerzieller Sektor führt beim Volumen, Regierung sichert den UmsatzbodenKommerzielle Nutzer machten im Jahr 2025 58,63 % des Marktanteils am GEO-Satellitenmarkt aus und sollen bis 2031 auch mit einer CAGR von 20,52 % wachsen. Die kommerzielle Nachfrage umfasst Breitband-, Rundfunk-, Backhaul- und verwaltete Kommunikationsdienste. Diese Nutzer erweitern Dienste an Standorten, wo terrestrische Netzwerke eine begrenzte Reichweite haben. Ihre Projekte kombinieren häufig Satellitenkapazität mit verwalteten Netzwerkangeboten. Dieses Modell hält kommerzielle Kunden im Mittelpunkt des GEO-Satellitenmarktes.
Space42 und Viasat unterzeichneten im September 2026 eine bindende Vereinbarung zur gemeinsamen Gründung von Equatys. Jede Partei verpflichtete sich zu bis zu 400 Millionen USD an anfänglichem Eigenkapital für Direkt-zu-Gerät- und mobile Satellitendienste. Das Unternehmen soll die Abdeckung auf Orte ausdehnen, die terrestrische Netzwerke nicht versorgen können. Es zeigt auch das anhaltende kommerzielle Interesse an langfristiger Satellitenkonnektivität. Regierungsbehörden nutzen zunehmend kommerzielle Dienste für nationale Sicherheitsarchitekturen. Dies schafft zusätzliche Umsatzmöglichkeiten für kommerziell ausgerichtete Betreiber.
Regierungs- und Zivilnutzer bieten durch langfristige Verträge einen stabilen Umsatzboden. GOVSATCOM gibt EU-Mitgliedstaaten ab Januar 2026 Zugang zu sicherer Satellitenkommunikation. Diese Mandate sind weniger abhängig von kommerziellen Preiszyklen. Militärische Nutzer benötigen gehärtete, störsichere und spoofingsichere Systeme. Hersteller mit verteidigungszertifizierten Designs können differenzierte Preise erzielen. Die Mischung aus kommerzieller und öffentlicher Nachfrage unterstützt eine breitere Kundenbasis für den GEO-Satellitenmarkt.
Geografische Analyse
GEO-Satellitenmarkt Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 46,77 % am GEO-Satellitenmarkt. Die Region profitiert von tiefen Kapitalmärkten, bedeutenden Satellitenintegratoren und einer etablierten kommerziellen Raumbasis. Änderungen der US-Lizenzierungsvorschriften im Juli 2026 sollten die kommerzielle Satellitenbereitstellung beschleunigen. Die Beschaffung durch die US Space Force sorgt durch PTS-G, kommerzielle Dienste und Wartungsverträge für eine nachhaltige Nachfragesichtbarkeit. Das PTS-G-Deckungsvolumen von 4,00 Milliarden USD unterstützt Programme für geschützte Kommunikation. Mexikos Konnektivitätslücke und die GEO-Frequenzaktivitäten Kanadas tragen zur regionalen Nachfrage bei.
GEO-Satellitenmarkt Asien-Pazifik
Für den asiatisch-pazifischen Raum wird bis 2031 eine Expansion mit einer CAGR von 21,63 % prognostiziert. Ländliche, abgelegene und Inselbevölkerungen erzeugen eine anhaltende Nachfrage nach Abdeckung jenseits terrestrischer Netze. Indien, Japan und China bauen ihre nationalen GEO-Kapazitäten aus. Das von JAXA unterstützte Programm für digitale Nutzlasten von Mitsubishi Electric stärkt Japans Rolle in der GEO-Technologie der nächsten Generation. China entwickelt weiterhin seine Zhongxing-Kommunikationssatellitenflotte. Indien schreitet mit den Ersatzplänen für GSAT und kommerziellen Satellitenbreitbandaktivitäten voran. Konnektivitätslücken in Süd- und Südostasien halten die Nachfrage über alle Dienstleistungsebenen hinweg aufrecht.
GEO-Satellitenmarkt EMEA und Südamerika
Europa ist die drittgrößte regionale Position im GEO-Satellitenmarkt. ESA-Programme, GOVSATCOM und IRIS² unterstützen die europäische Kommunikationssouveränität. Thales Alenia Space, Airbus Defence and Space und OHB SE bilden eine etablierte Fertigungsbasis. Das EU-Weltraumgesetz wurde im Juni 2025 vorgestellt, um die Weltraumaktivitätsregeln innerhalb der Union zu harmonisieren. Die Nachfrage im Nahen Osten und in Afrika ist mit souveränen Konnektivitätsmandaten und regionalen Breitbandabdeckungen verknüpft. Es'hailSat wählte eine softwaredefinierte Plattform für einen Satelliten, der Europa, Afrika und den Nahen Osten versorgt. Die südamerikanische Nachfrage wird durch Brasiliens Breitbandausbau und den Servicebedarf in ländlichen Gebieten gestützt.
Wettbewerbslandschaft
Marktkonzentration
Militär- und Regierungssegment im GEO-Satellitenmarkt
Der GEO-Satellitenmarkt ist unter den Hauptintegratoren mäig konsolidiert. Große Verteidigungs- und Luft- und Raumfahrtunternehmen bleiben bei der Produktion von GEO-Bussen der Großklasse wichtig. Spezialisierte Anbieter wie OHB SE, SWISSto12 und ReOrbit konkurrieren bei mittleren und kleinen GEO-Plattformen. Diese Unternehmen konzentrieren sich auf kürzere Entwicklungszyklen und niedrigere Stückkosten. Die Wettbewerbsbasis geht über das Plattformdesign allein hinaus. Hersteller, die Busproduktion, softwaredefinierte Nutzlasten und Wartung kombinieren, können eine umfassendere Systemlösung anbieten.
Das SpaceLogistics-Geschäft von Northrop Grumman ist durch seine Mission Extension Pod-Arbeit aktiv in der GEO-Wartung. SES vereinbarte im November 2025 mit Infinite Orbits eine kommerzielle Lebensdauerverlängerungsmission. Die ESA-Unterstützung für RISE und ClearSpace-Phoenix zeigt institutionelles Interesse an einem breiteren Wartungsökosystem. Das LEXI-Fahrzeug von Astroscale und das Endurance-Fahrzeug von Infinite Orbits erhöhen den Wettbewerbsdruck im Wartungsmarkt. Wartungskapazität kann die Wirtschaftlichkeit der Flottenemeuerung verändern. Sie kann auch Betreibern helfen, produktive Satelliten länger zu betreiben.
Viasat wählte Rocket Lab im August 2026 aus, um einen GEO-Satellitenbus für das PTS-G Swarm 1-Programm zu bauen. Mitsubishi Electric entwickelt eine digitale GEO-Nutzlast mit der Fähigkeit zu Software-Updates im Orbit. SWISSto12 kooperierte im Mai 2026 mit HPS und LSS, um einen großen Reflektor auf NEASTAR-1 einzusetzen. Wettbewerbsmöglichkeiten bestehen weiterhin bei kleinen GEO-Plattformen unter 1.000 kg. Gehostete Umwelt- und Methanüberwachung bleibt ebenfalls relevant. Die Nachfrage nach Wartungskapazität übersteigt die aktuelle Verfügbarkeit von Wartungsflotten.
GEO-Satellitenbranche Marktführer
-
Airbus SE
-
The Boeing Company
-
Thales Alenia Space
-
Lockheed Martin Corporation
-
Maxar Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GEO-Satellitenmarkt Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Corporation
- Hispasat S.A.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Eutelsat Group
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- Viasat, Inc.
Neueste Industrielle Entwicklungen in GEO-Satellitenmarkt
- September 2026: Space42 und Viasat unterzeichneten eine bindende Vereinbarung zur gemeinsamen Gründung von Equatys, einer Direkt-zu-Gerät- und MSS-Konnektivitätsplattform, wobei jede Partei bis zu 400 Millionen USD an anfänglichem Eigenkapital verpflichtete. Viasat soll als Haupttechnologieauftragnehmer ernannt werden und zielt auf die Erweiterung der Abdeckung in Regionen ab, die terrestrische Netzwerke nicht versorgen können.
- Juli 2026: SES Space & Defense gewann eine 5-jährige Rahmenvereinbarung mit dem US Space Force Space Systems Command zur weltweiten Bereitstellung verwalteter TRANSEC-geschützter Ku-Band-Satellitendienste.
- Juli 2026: Mitsubishi Electric erhielt eine JAXA-Weltraumstrategiefonds-Förderung zur Entwicklung einer volldigitalen GEO-Satellitennutzlast mit einer direkt abstrahlenden Array-Antenne und digitaler Strahlformungstechnologie, die Software-Updates im Orbit ermöglicht.
- Mai 2026: SWISSto12 unterzeichnete eine Partnerschaft mit dem deutschen Konsortium HPS/LSS zur Lieferung eines großen entfaltbaren Reflektors für die NEASTAR-1-GEO-Mission, kofinanziert von ESA und DLR, mit dem Ziel der weltweit ersten Direkt-zu-Gerät-Medienübertragung von GEO.
Globaler GEO-Satellitenmarkt Berichtsumfang
Der GEO-Satellitenmarkt umfasst Design, Engineering, Produktion, Montage, Integration und Test von Satelliten und ihren wichtigsten Subsystemen für den Einsatz in der GEO-Umlaufbahn. Er deckt die Herstellung von Satellitenplattformen/Bussen, Nutzlasten, Antriebssystemen, Energiesystemen, thermischen und strukturellen Komponenten, Avionik, Kommunikationssystemen und anderen Raumfahrzeug-Subsystemen ab.
Der GEO-Satellitenmarkt ist nach Satellitentyp, Satellitenmasse, Antrieb, Endnutzer und Geografie segmentiert. Nach Satellitentyp ist der Markt in Kommunikationssatelliten, Erdbeobachtungssatelliten, Wettersatelliten, Überwachungs- und Aufklärungssatelliten sowie Sonstige segmentiert. Nach Satellitenmasse ist der Markt in Klein, Mittel und Groß segmentiert. Nach Antrieb ist der Markt in elektrischen Antrieb, chemischen Antrieb und Hybridantrieb segmentiert. Nach Endnutzer ist der Markt in Kommerziell, Regierung und Zivilgesellschaft sowie Militär segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den GEO-Satellitenmarkt in den wichtigsten Ländern der verschiedenen Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Kommunikation |
| Erdbeobachtung |
| Navigation |
| Weltraumbeobachtung |
| Sonstige |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| über 1000 kg |
| Kommerziell |
| Militär & Regierung |
| Elektrisch |
| Gasbasiert |
| Flüssigtreibstoff |
| Asien-Pazifik |
| Europa |
| Nordamerika |
| Rest der Welt |
| Anwendung | Kommunikation |
| Erdbeobachtung | |
| Navigation | |
| Weltraumbeobachtung | |
| Sonstige | |
| Satellitenmasse | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| über 1000 kg | |
| Endnutzer | Kommerziell |
| Militär & Regierung | |
| Antriebstechnologie | Elektrisch |
| Gasbasiert | |
| Flüssigtreibstoff | |
| Region | Asien-Pazifik |
| Europa | |
| Nordamerika | |
| Rest der Welt |
Marktdefinition
- Anwendung - Verschiedene Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstige klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Trägerfahrzeugs - Das maximale Startgewicht (MTOW) des Trägerfahrzeugs bezeichnet das maximale Gewicht des Trägerfahrzeugs beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Umlaufbahnklasse - Die Satellitenumlaufbahnen werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Umlaufbahnen haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenumlaufbahnen mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigtreibstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigtreibstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitensubsystem - Alle Komponenten und Subsysteme, einschließlich Treibmittel, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationäre Erdumlaufbahn (GEO) | Geostationäre Satelliten in der Erdumlaufbahn 35.786 km (22.282 Meilen) über dem Äquator in der gleichen Richtung und mit der gleichen Geschwindigkeit wie die Erde um ihre Achse rotiert, wodurch sie am Himmel fest erscheinen. |
| Niedrige Erdumlaufbahn (LEO) | Satelliten in niedriger Erdumlaufbahn kreisen in 160-2000 km Höhe über der Erde, benötigen etwa 1,5 Stunden für eine vollständige Umlaufbahn und bedecken nur einen Teil der Erdoberfläche. |
| Mittlere Erdumlaufbahn (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und reisen typischerweise in einer elliptischen Umlaufbahn über den Nord- und Südpol oder in einer äquatorialen Umlaufbahn. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne, die typischerweise weniger als 3 Meter Durchmesser hat. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinere Satelliten-Trägerraketen (SSLVs) | Eine kleinere Satelliten-Trägerrakete (SSLV) ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigkeitsantriebsbasierten Geschwindigkeitskorrekturmodul (VTM) als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, um zu beschreiben, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen (RLVs) | Eine wiederverwendbare Trägerrakete (RLV) bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder Fahrzeugstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einer elliptischen Satellitenumlaufbahn, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Umlaufbahnen um die Erde aufrechterhalten, werden zunächst in stark elliptische Umlaufbahnen mit Apogäen von 22.237 Meilen gestartet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatz-zu-Volumen-Umrechnung wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen.




