
Marktgröße und Marktanteil für Militärsatelliten
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 9.06 Milliarden US-Dollar |
| Marktgröße (2032) | 16.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
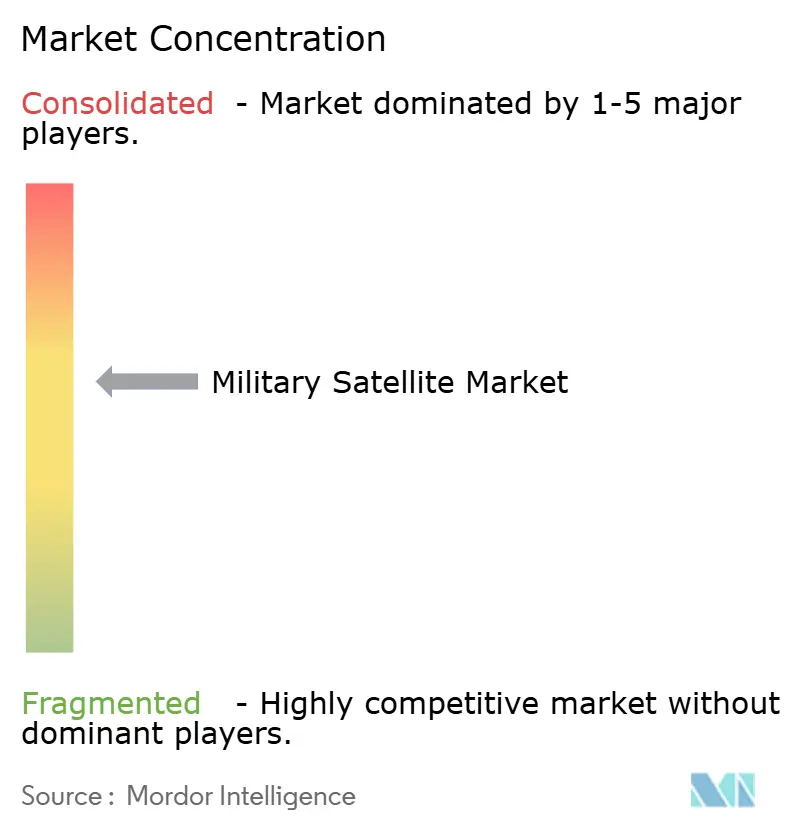
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Militärsatellitenmarkts von Mordor Intelligence
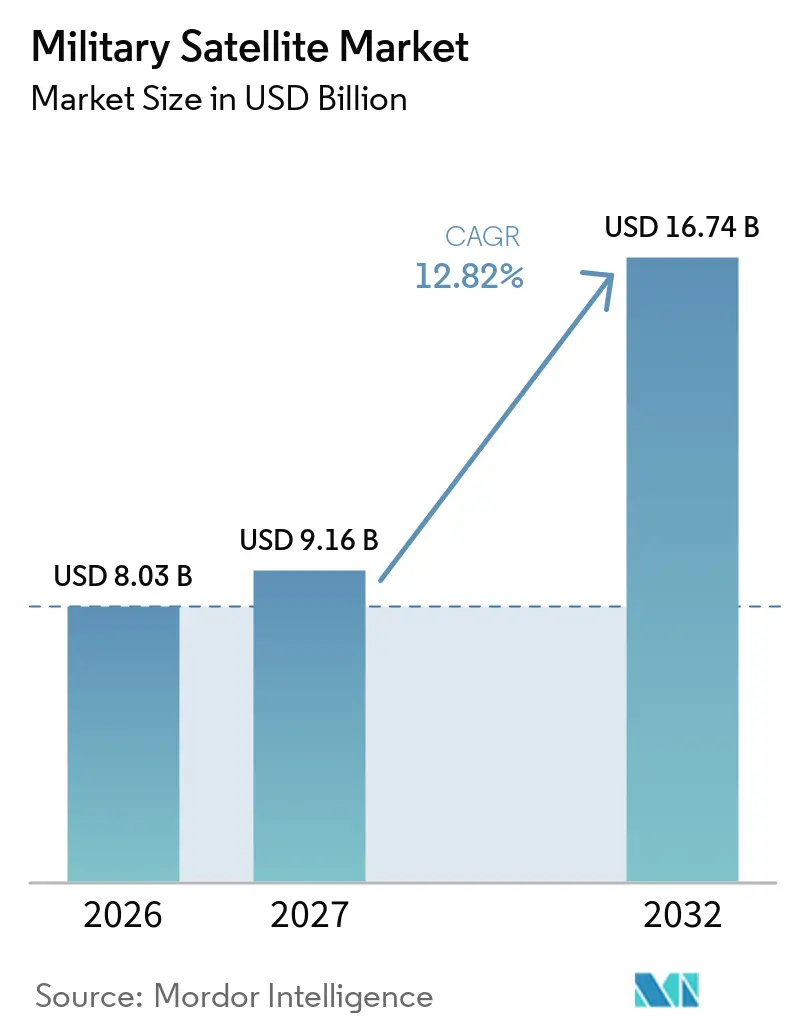
Der Militärsatellitenmarkt hatte im Jahr 2026 einen Wert von 8,03 Milliarden USD und wird voraussichtlich von 9,06 Milliarden USD im Jahr 2027 auf 16,74 Milliarden USD bis 2032 wachsen, mit einer CAGR von 13,06 % von 2027 bis 2032. Der Militärsatellitenmarkt entwickelt sich weg von einer kleinen Anzahl hochpreisiger geostationärer Plattformen hin zu Konstellationen, die in mehreren Umlaufbahnen operieren, wodurch die Resilienz gestärkt und schnellere Verbindungen zwischen Sensoren und militärischen Nutzern ermöglicht werden. Steigende geopolitische Spannungen verkürzen die Beschaffungszyklen und stärken souveräne Programme für die Satellitenbeschaffung, Bodensysteme und Startinfrastruktur. Der Militärsatellitenmarkt wird zudem durch einen Wandel geprägt, bei dem Satellitenkonnektivität die operative Entscheidungsfindung unterstützt und nicht mehr nur die Logistik. Gleichzeitig schränken elektronische Störungen, orbitaler Weltraumschrott, hohe Kapitalanforderungen und klassifizierte Beschaffungsvorschriften die Akzeptanz ein. Diese Bedingungen begünstigen Anbieter, die sichere und resiliente Systeme liefern können und Regierungen gleichzeitig einen klaren Weg zur Aufrechterhaltung und Erneuerung von Konstellationen bieten.
Wichtigste Erkenntnisse des Berichts
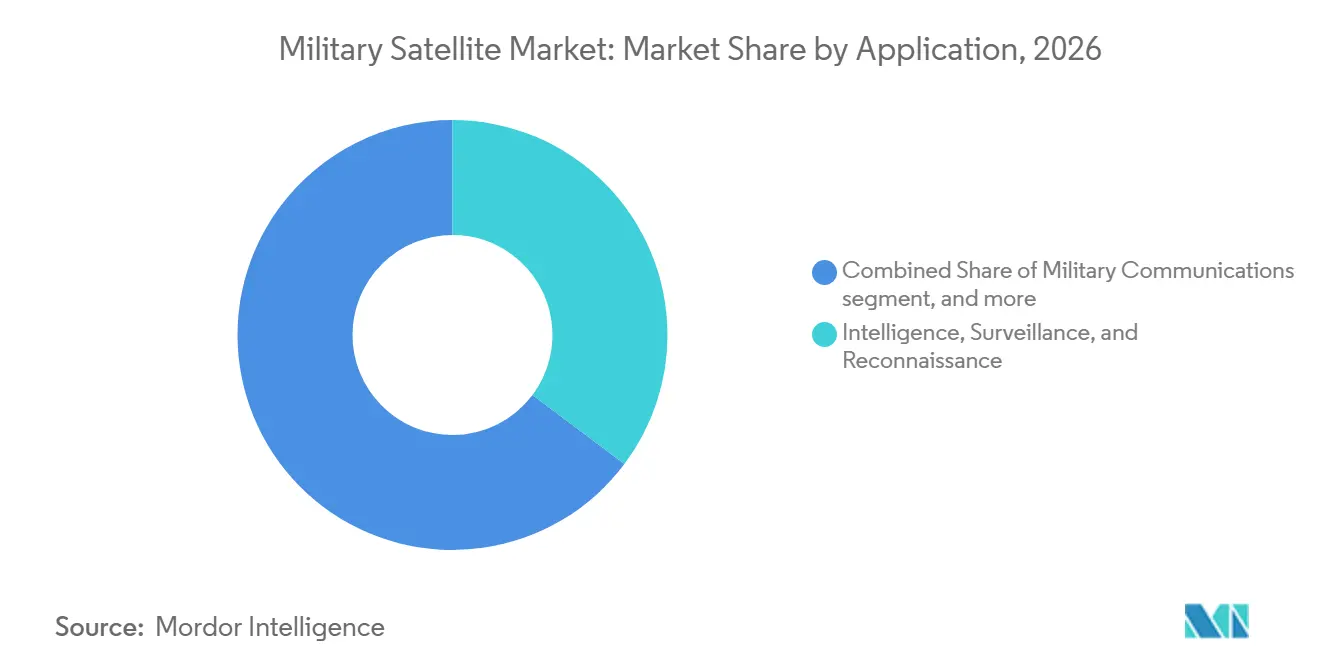
- Nach Anwendung hielt Aufklärung, Überwachung und Erkundung (ISR) im Jahr 2026 einen Marktanteil von 35,25 % am Militärsatellitenmarkt, während Militärkommunikation bis 2032 voraussichtlich mit einer CAGR von 14,71 % wachsen wird.
- Nach Satellitenmasse entfielen im Jahr 2026 58,75 % des Marktanteils am Militärsatellitenmarkt auf große Satelliten, während kleine Satelliten bis 2032 voraussichtlich mit einer CAGR von 15,83 % expandieren werden.
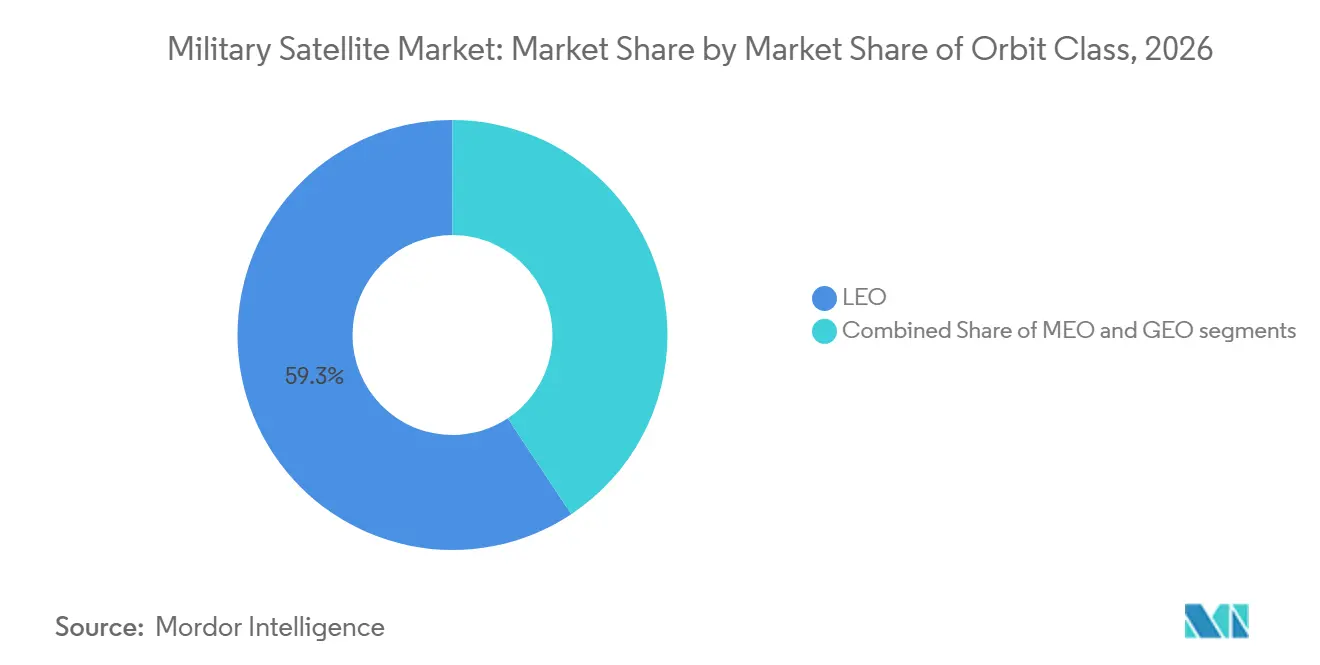
- Nach Orbitklasse entfiel im Jahr 2026 ein Anteil von 59,32 % am Militärsatellitenmarkt auf LEO, während MEO bis 2032 voraussichtlich mit einer CAGR von 14,91 % wachsen wird.
- Nach Nutzlasttyp hielt Kommunikationsnutzlasten im Jahr 2026 einen Umsatzanteil von 32,69 %, während SIGINT- und ELINT-Nutzlasten bis 2032 voraussichtlich mit einer CAGR von 14,52 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 51,77 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 16,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Steigende Verteidigungsausgaben und Weltraummodernisierung | 3.20% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Echtzeit-ISR und dauerhafter Lageerfassung | 2.80% | Global, kritisch in Nordamerika, Asien-Pazifik und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Einsatz resilienter Multi-Orbit- und proliferierter Konstellationen | 2.10% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von kommerziellem und militärischem SATCOM und Fernerkundung | 1.80% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| COTS softwaredefinierten Nutzlasten und KI-gestützte Missionsverarbeitung | 1.50% | Nordamerika, mit frühen Gewinnen in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Koalitionsinteroperabilität und souveräne Weltraumfähigkeitsprogramme | 1.20% | NATO-Mitglieder und Asien-Pazifik Five-Eyes-Partner | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsausgaben und Weltraummodernisierung
Nationale Verteidigungsbudgets weisen einen größeren Anteil neuer Ausgaben für militärische Weltraumsysteme aus. Deutschland kündigte im September 2025 Pläne an, 35 Milliarden EUR (ca. 41 Milliarden USD) über 5 Jahre in die Weltraumsicherheit zu investieren, einschließlich redundanter Konstellationen, eines militärischen Satellitenbetriebszentrums und Cybersicherheitsmaßnahmen. Das französische Militärprogrammierungsgesetz 2024 bis 2030 wies 6,40 Milliarden EUR (7,50 Milliarden USD) für den militärischen Weltraum zu, und weitere 4,20 Milliarden EUR (4,92 Milliarden USD) wurden anschließend angekündigt.[1] Japans Verteidigungsausgaben im Weltraumbereich erreichten im Haushaltsjahr 2025 540 Milliarden JPY (3,41 Milliarden USD), was einem fast siebenfachen Anstieg gegenüber dem Haushaltsjahr 2022 entspricht. Diese Verpflichtungen unterstützen den Militärsatellitenmarkt durch die gemeinsame Finanzierung von Satelliten, sicheren Bodenstationen, Startzugang und gehärteten Cyberabwehrsystemen anstatt als separate Programme. Sie ermöglichen es auch Herstellern kommerziellen Ursprungs, in nationale Sicherheitsraumprogramme einzutreten, da Rocket Lab im Dezember 2025 einen Hauptvertrag im Wert von 816 Millionen USD für eine Raketenabwehrkonstellation erhielt. Die Leistungsstandards, die durch wichtige Programme wie die Proliferated Warfighter Space Architecture gesetzt werden, erhöhen die Anforderungen an Lieferanten und können die Arbeit auf Unternehmen mit qualifizierten Fähigkeiten konzentrieren.
Nachfrage nach Echtzeit-ISR und dauerhafter Lageerfassung
Militärische Nutzer benötigen zunehmend Satellitenaufklärung auf taktischen Zeitskalen statt durch lange strategische Berichterstattungszyklen. ICEYE startete im September 2025 seine ISR-Zelle, ein containerisiertes System, das darauf ausgelegt ist, Kampfeinheiten innerhalb von Minuten nahezu in Echtzeit Synthetic-Aperture-Radar-Aufklärung zu liefern.[2] Das National Reconnaissance Office erklärte im Dezember 2025, dass es mehr als 200 proliferierte LEO-Satelliten betreibt und dass die Konstellation die Aufklärungslieferung von Stunden auf Minuten reduzieren kann.[3] Der Militärsatellitenmarkt profitiert von verteilten Konstellationen, die eine direkte Aufgabenstellung durch Kampfkommandos unterstützen und eine dauerhaftere Abdeckung aufrechterhalten können. Das Programm NATO Alliance Persistent Surveillance from Space vereint 19 Verbündete und ein gleichwertiges Investment von mehr als 1 Milliarde USD durch seine virtuelle Aquila-Konstellation. Dieser Ansatz macht Bild-, Signal- und andere Erfassungsdienste zu einer gemeinsamen operativen Ressource für Koalitionsnutzer. Er schafft auch Nachfrage nach Bodenverarbeitung, sicheren Datenverbindungen und Systemen, die Satellitendaten in zeitnahe operative Informationen umwandeln können.
Einsatz resilienter Multi-Orbit- und proliferierter Konstellationen
Verteidigungsplaner setzen geschichtete Netzwerke über mehrere Orbits hinweg ein, anstatt sich nur auf wenige große Satelliten zu verlassen. Die US Space Development Agency begann im September 2025 mit dem Start von 154 operativen Tranche-1-Satelliten und vergab im Dezember 2025 3,50 Milliarden USD für 72 Tranche-3-LEO-Raketenwarnsatelliten für Starts im Haushaltsjahr 2029. MEO entwickelt sich als eigenständige Schicht für die Raketenwarnung, da es hypersonische Gleitfahrzeuge verfolgen kann, die geostationäre Sensoren nicht mit ausreichender Auflösung beobachten können. Die Space Force vergab an BAE Systems 1,20 Milliarden USD für 10 MEO-Satelliten im Rahmen des EPOCH-2-Programms. Diese Kombination aus LEO, MEO und GEO bietet militärischen Nutzern mehrere Wege für Sensorik und Kommunikation. Sie verringert auch die Abhängigkeit von einer einzelnen Plattform, erhöht jedoch den Aufwand für Koordination, Bodensteuerung und Ersatzplanung. Der Militärsatellitenmarkt begünstigt daher Architekturen, die unterschiedliche Orbitschichten kombinieren können, ohne die Sicherheit oder Verfügbarkeit zu beeinträchtigen.
Integration von kommerziellem und militärischem SATCOM und Fernerkundung
Kommerzielle Satellitenbetreiber sind zu Kapazitätsanbietern für militärische Kommunikations- und Fernerkundungsprogramme geworden. Frankreich unterzeichnete im Juni 2025 ein 10-jähriges NEXUS-Rahmenabkommen mit Eutelsat über 1 Milliarde EUR (1,17 Milliarden USD), das den französischen Streitkräften vorrangigen Zugang zur LEO-Kapazität von OneWeb neben den souveränen geostationären Syracuse-Ressourcen gewährt. Der O3b-mPOWER-Dienst von SES unterstützte die französische Marine-Trägergruppe während der Mission Clémenceau 25 im Jahr 2025 und zeigte, dass kommerzielle MEO-Kapazität die Anforderungen der Marine an Latenz und Zuverlässigkeit erfüllen kann. Der Militärsatellitenmarkt gewinnt kurzfristig zusätzliche Kapazität, wenn Regierungen kommerzielle Dienste mit souveränen Systemen kombinieren. Solche Vereinbarungen können Beschaffungsfristen verkürzen, da kommerzielle Konstellationen bereits in Betrieb oder im Einsatz sind. Sie erfordern jedoch klare Vorrangzugangsregeln, Sicherheitsbestimmungen und Kontinuitätspläne für den Fall, dass sich die Konstellation eines kommerziellen Anbieters verändert. Die fortschreitende Integration kommerzieller und militärischer Netzwerke macht die Dienstleistungserbringung – und nicht nur die Satellitenherstellung – zu einer wichtigen Wettbewerbsfähigkeit.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ |
|---|---|---|
| Cyberangriffe, Störungen, Spoofing und Exposition gegenüber elektronischer Kriegsführung | -1.80% | Global, am akutesten an der NATO-Ostflanke, im Nahen Osten und im Indopazifik |
| Hohe Vorabkapitalkosten, lange Entwicklungszyklen und Startabhängigkeit | -1.40% | Global, proportional schwerwiegender für mittelgroße Nationen |
| Orbitale Überlastung und Belastung durch Trümmerminderung | -0.90% | Global, konzentriert in LEO unterhalb von 600 km |
| Abhängigkeit von kommerziellen Diensten und Risiko der Konstellationsersatzrate | -0.70% | Nordamerika und Europa, mit der höchsten kommerziellen Integration |
| Quelle: Mordor Intelligence | ||
Cyberangriffe, Störungen, Spoofing und Exposition gegenüber elektronischer Kriegsführung
Elektronische Bedrohungen sind zu einer wiederkehrenden Betriebsbedingung für Satellitennutzer geworden. Mehr als 10.000 Satellitenstörereignisse wurden in den 12 Monaten bis Februar 2025 dokumentiert, darunter tägliche GPS-Störungen und Spoofing im nordosteuropäischen Luftraum, auf baltischen Schifffahrtsrouten, in der Ukraine und im Nahen Osten. Die CSIS-Weltraumbedrohungsbewertung 2025 identifizierte Bedrohungen wie Uplink-Störungen, Spoofing, ko-orbitale Anti-Satelliten-Fähigkeiten und Cyberangriffe auf Bodennetzwerke. Eine Studie aus dem Jahr 2025 ergab, dass protokollbewusste Störsender zyklische Schwachstellen in SATCOM-Protokollen ausnutzen und herkömmliche Störmaßnahmen angesichts aktueller Gegenmaßnahmen übertreffen können.[4] Diese Risiken können die Beschaffung verzögern, die Systemkosten erhöhen und das Vertrauen in ungeschützte Dienste verringern. Sie erhalten auch die Nachfrage nach gehärteten, frequenzagilen, softwaredefinierten Systemen aufrecht, die im Vorhandensein von Störungen betrieben werden können. Der Militärsatellitenmarkt muss daher eine schnelle Konstellationsbereitstellung mit einem stärkeren Schutz für Verbindungen, Nutzlasten und Bodeninfrastruktur in Einklang bringen.
Hohe Vorabkapitalkosten, lange Entwicklungszyklen und Startabhängigkeit
Große militärische Satellitenprogramme erfordern erhebliche Vorabinvestitionen und haben häufig Lieferpläne, die sich über viele Jahre erstrecken. Boeing erhielt im Juli 2025 einen Vertrag über 2,80 Milliarden USD für 2 Evolved-Strategic-SATCOM-Satelliten, mit einer Lieferung bis 2031 und Optionen, die das Programm auf 12 Milliarden USD bringen könnten. Die Satelliten werden die nukleare Befehls-, Kontroll- und Kommunikationsinfrastruktur der USA unterstützen, was langfristige nationale Fähigkeiten in einer begrenzten Anzahl von Orbitalressourcen konzentriert. Länder ohne souveräne Startkapazität können bei der Abhängigkeit von Drittanbieter-Startdiensten weiteren Zeit- und geopolitischen Risiken ausgesetzt sein. Die Proliferation von Kleinsatellitenkonstellationen kann die Kosten eines einzelnen Raumfahrzeugs senken, erfordert jedoch eine Hochratenproduktion und häufigen Ersatz. Mittelgroße Verteidigungsindustrien könnten Schwierigkeiten haben, diese industrielle Basis ohne kontinuierliche staatliche Unterstützung zu finanzieren. Diese Einschränkungen begrenzen die Beschaffungsflexibilität, selbst wenn die militärische Nachfrage nach neuen Weltraumfähigkeiten stark ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
ISR hält die größte Umsatzposition, während Militärkommunikation schneller wächstISR entfiel im Jahr 2026 auf 35,25 % des Umsatzes und ist damit die größte Anwendung nach Umsatz. Eingebettete Erfassungsinfrastruktur bei den Five Eyes, der Strategischen Unterstützungstruppe der Volksbefreiungsarmee Chinas und wachsende europäische souveräne Programme unterstützen diese Position. Nutzer suchen zunehmend nach dauerhaften Diensten anstelle von verzögerten Chargen von Aufklärungsprodukten. ICEYE erhielt einen mehrjährigen deutschen Regierungsbildvertrag über 240 Millionen EUR (281,14 Millionen USD) und lieferte 2025 souveräne Synthetic-Aperture-Radar-Fähigkeit an die Königlich Niederländische Luftwaffe. Die größte Anwendung bleibt abhängig von sicherer Bodenverarbeitung und Datenweitergabe, nicht nur von Satelliten.
Militärkommunikation wird voraussichtlich von 2027 bis 2032 eine CAGR von 14,71 % verzeichnen, die höchste Rate unter den Anwendungen im Militärsatellitenmarkt. Die Transportschicht der Proliferated Warfighter Space Architecture und vergleichbare europäische Systeme schaffen Nachfrage nach sicherer Relaiskapazität, die taktische Operationen unterstützt. Navigation und Positionierung bleiben ausgereift, aber aktiv, da Betreiber Empfänger gegen GPS-Spoofing härten und alternative Positionierungs-, Navigations- und Zeitsignale verfolgen. Raketenerkennung, Frühwarnung und Weltraumdomänenbewusstsein bleiben nach Umsatz kleiner, obwohl hypersonische Bedrohungen und die Notwendigkeit eines Echtzeit-Orbitalbewusstseins ihre Priorität erhöht haben. Das Wachstum weitet sich von der traditionellen Aufklärungserfassung auf vernetzte Befehle, geschützte Kommunikation und Warnmissionen aus.



Nach Satellitenmasse:
Große Satelliten behalten den Programmwert, während kleine Satelliten das Konstellationsdesign verändernGroße Satelliten entfielen im Jahr 2026 auf 58,75 % der Größe des Militärsatellitenmarkts. Nukleare Kommunikation, geschützte strategische Relais und hochauflösende Aufklärungssysteme benötigen Leistung, Apertur und Betriebsdauer, die kleinere Plattformen nicht immer bieten können. Das Evolved-Strategic-SATCOM-Programm von Boeing und SpainSat NG-1 von Thales Alenia Space veranschaulichen langlebige Programme, die die Nachfrage nach großen Satelliten unterstützen. Diese Satelliten verankern nationale Kommunikationssysteme, und ihre hohen Kosten und geringen Produktionsvolumina stärken die Rolle etablierter Hauptauftragnehmer. Große Satelliten werden dort unverzichtbar bleiben, wo strategische Missionen bewährte, hochkapazitive Plattformen erfordern.
Kleine Satelliten werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,83 % wachsen, da Regierungen proliferierte Konstellationen aufbauen. Die Kategorie hat sich verändert, weil kleinere Plattformen Fähigkeiten liefern können, die zuvor viel größere Raumfahrzeuge erforderten. ICEYEs Gen4-Synthetic-Aperture-Radar-Satellit lieferte 2025 Bilder mit einer Auflösung von bis zu 16 cm und 500 Bildern pro Satellit pro Tag. Diese Leistung unterstützt den Militärsatellitenmarkt, indem Konstellationen kleinerer Raumfahrzeuge für militärische Nutzer praktikabel werden. Mittlere Satelliten behalten regionale ISR- und Theaterkommunikationsrollen, stehen jedoch unter Druck durch Systeme ober- und unterhalb ihrer Größenordnung.
Nach Orbitklasse:
LEO führt, während MEO eine dedizierte Verteidigungsrolle aufbautLEO entfiel im Jahr 2026 auf 59,32 % des Umsatzes. Seine führende Position spiegelt die proliferierte Konstellation des National Reconnaissance Office, die Architektur der Space Development Agency und kommerzielle sowie militärische Fernerkundungs- und Kommunikationssysteme wider. LEO unterstützt häufige Wiederbesuchsraten und reduzierte Latenz, was taktische Datenweitergabe und dauerhafte Überwachung begünstigt. Der Plan der Space Development Agency umfasst 154 Tranche-1-Satelliten und weitere Tranche-3-Raketenwarnawards. Der Militärsatellitenmarkt bleibt Überlastung, Trümmern und wiederkehrendem Auffüllungsbedarf ausgesetzt, die alle von Beginn eines Programms an Minderungs- und Ersatzpläne erfordern.
MEO wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,91 % expandieren, der stärksten Wachstumsrate unter den Orbitklassen. Es unterstützt kommerzielles Breitband für NATO-Marine- und alliierte Regierungsnutzer sowie neue Raketenwarnsatellitenmissionen aus mittlerer Höhe. SES O3b mPOWER versorgte den französischen Trägerverband während der Mission Clémenceau 25 im Jahr 2025. Das EPOCH-2-Programm vergab an BAE Systems 1,20 Milliarden USD für die Entwicklung von 10 dedizierten MEO-Satelliten zur Verfolgung hypersonischer Ziele. Die GEO-Satelliten unterstützen weiterhin nukleare Kommunikation und nationale Betreiberdienste, was unterstreicht, warum zukünftige Architekturen die 3 Orbitklassen kombinieren werden.

Nach Nutzlasttyp:
Kommunikation führt, während SIGINT und ELINT auf elektronische Bedrohungen reagierenKommunikationsnutzlasten entfielen im Jahr 2026 auf 32,69 % des Umsatzes und trieben die Nachfrage nach geschützten geostationären Relais, LEO-Mesh-Netzwerken und taktischen UHF-Diensten an. Ihre führende Rolle spiegelt die Anforderung nach sicheren Verbindungen zwischen Streitkräften, Plattformen und Befehlssystemen wider. L3Harris lieferte 2025 den KSV-650 als erste von der National Security Agency zertifizierte kryptografische Plattform, die vollständig im Orbit umprogrammierbar ist. Die Plattform erfüllt agile Kryptografieanforderungen und erhöht den technischen Standard für geschützte Kommunikationsnutzlasten. Navigations- und Bildgebungsnutzlasten bleiben stabil, während die Militärsatellitenbranche Nutzlasten benötigt, die kritische Daten schützen und sich nach dem Start anpassen können.
SIGINT- und ELINT-Nutzlasten werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,52 % wachsen. Das Wachstum spiegelt die Notwendigkeit wider, elektronische Schlachtordnungsinformationen gegen Gegner zu sammeln, die Stör- und Spoofing-Fähigkeiten ausbauen. Das National Reconnaissance Office erweitert klassifizierte SIGINT-Kapazitäten, während Deutschland und die Niederlande souveräne Erfassung auf Konstellationsebene anstreben. Raketenwarnsatelliten-Nutzlasten bleiben kleiner, obwohl ihre Rolle mit der Reifung der Space Development Agency Tracking Layer und des EPOCH-Programms zunimmt. Der Nutzlastmix verschiebt sich hin zu Systemen, die Informationen in umkämpften elektromagnetischen Bedingungen erkennen, sichern, verarbeiten und verteilen können.
Geografische Analyse
Markt für Militärsatelliten in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 51,77 % am Markt für Militärsatelliten. Der Markt für Militrsatelliten in der Region stützt sich auf Programme der Space Force, die Erweiterung des National Reconnaissance Office und eine große Verteidigungsindustriebasis. Der erste operative Start der Tranche 1 der Proliferated Warfighter Space Architecture im September 2025 leitete eine Kampagne ein, die den Einsatz von 154 operativen Fahrzeugen vorsieht. Das Evolved Strategic SATCOM-Programm unterstützt das nukleare Kommunikationsnetz durch einen Vertrag mit einem Anfangswert von 2,80 Milliarden USD und Optionen für bis zu 12 Milliarden USD. Die Abnahme der Meadowlands-Störsender im Juni 2025 zeigte zudem, dass die regionale Strategie neben dem Satelliteneinsatz auch elektronische Kriegsführung berücksichtigt.
Markt für Militärsatelliten in Europa
Europa ist das zweitgrößte geografische Segment und verzeichnet einen erheblichen Anstieg der souveränen militärischen Raumfahrtinvestitionen. Der Markt für Militärsatelliten in Europa wird durch Deutschlands Verpflichtung von 35 Milliarden EUR (ca. 41 Milliarden USD), Frankreichs Zuweisung von 10,60 Milliarden EUR (12,42 Milliarden USD) bis 2030 sowie den im Dezember 2025 unterzeichneten Vertrag des Gemeinschaftsunternehmens Rheinmetall-ICEYE über 1,70 Milliarden EUR (1,99 Milliarden USD) für 40 Satelliten mit synthetischer Apertur-Radar-Technologie gestützt. Das NSS6G-Programm der NATO umfasst eine Investition von mehr als 1 Milliarde EUR (1,17 Milliarden USD) für den Zeitraum 2020 bis 2034, und Spanien sowie Luxemburg traten der NATO im Jahr 2025 bei. Das Programm Alliance Persistent Surveillance from Space koordiniert die Aufklärung, Überwachung und Zielerfassung unter 19 Verbündeten über die virtuelle Aquila-Konstellation der NATO. Die NATO startete außerdem im Jahr 2026 in Ankara die HALO-Initiative, um nationale Militärsatelliten zu einer gemeinsamen Konstellation zu verbinden.
Markt für Militärsatelliten in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
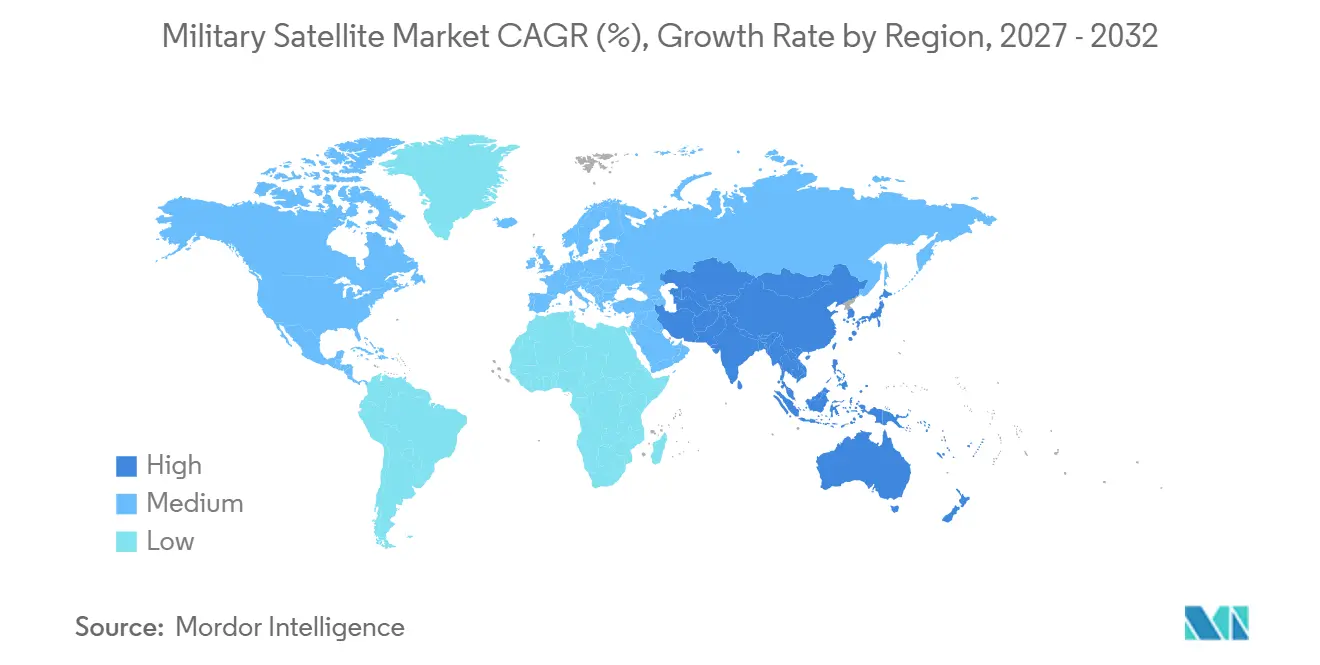
Asien-Pazifik ist die am schnellsten wachsende Region, wobei der Markt für Militärsatelliten von 2027 bis 2032 voraussichtlich mit einer CAGR von 16,63 % wachsen wird. Japans Verteidigungs- und Raumfahrtbudget erreichte im Haushaltsjahr 2025 540 Milliarden JPY (3,41 Milliarden USD), und sein Programm für optische und Synthetic-Aperture-Radar-Technologie im Wert von 280 Milliarden JPY (1,78 Milliarden USD) zielt auf eine kontinuierliche Überwachung in einem territorialen Radius von 3.000 km ab. Die Guowang-Konstellation Chinas, indische Eigenentwicklungsprogramme sowie eine verstärkte Beschaffungsaktivität in Südkorea, Australien und Südostasien gestalten die regionale Nachfrage neu. Der Nahe Osten bleibt bei geostationären Kommunikations- und Erdbeobachtungssatelliten aktiv, während Afrika und Südamerika hauptsächlich auf kommerzielle Kapazitäten angewiesen sind.
Wettbewerbslandschaft
Marktkonzentration
Segment Antriebshardware und Treibstoff im Militärsatellitenmarkt
Der Militärsatellitenmarkt hat 2 unterschiedliche Wettbewerbsebenen. Die Hauptauftragnehmerschaft für große Satelliten hat hohe Markteintrittsbarrieren, da Programme Sicherheitsfreigaben, bewährte Plattformen und Regierungsbeziehungen erfordern. The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation, Airbus SE und Thales Alenia Space halten führende Rollen in GEO- und großen LEO-Programmen. Boeings Evolved-Strategic-SATCOM-Auftrag vom Juli 2025 folgte einem 5-jährigen Wettbewerb mit Northrop Grumman und nutzte die bereits im Space-Force-Dienst befindliche 702MP-Plattform. L3Harris Technologies, Inc. und Viasat, Inc. verfolgen ebenfalls softwaredefinierte Nutzlasten, da Unternehmen Schutz und Anpassungsfähigkeit anstreben.
Der Wettbewerb ist bei kleinen Satelliten und der Dienstleistungserbringung intensiver, wo die Markteintrittsbarrieren niedriger sind. Rocket Labs Aufstieg zum Hauptauftragnehmer der Space Development Agency zeigt, dass Startanbieter in die Produktion von Satelliten für die nationale Sicherheit einsteigen können. ICEYE agiert als kommerzieller Synthetic-Aperture-Radar-Anbieter, als Verteidigungshauptauftragnehmer durch Rheinmetall und als Nutzlastlieferant. Sein Gen4-Start im September 2025 lieferte Bilder mit einer Auflösung von bis zu 16 cm, 500 Bildern pro Satellit pro Tag und gleichzeitiger Bildgebung und Downlink von bis zu 700 Mbps. Diese Fähigkeiten erhöhen den Druck auf etablierte Auftragnehmer, kommerzielle Technologie zu integrieren, ohne ihre Position bei staatlichen Nutzern zu schwächen.
KI-gestützte bordeigene Verarbeitung ist ein weiterer Wettbewerbsbereich im Militärsatellitenmarkt. Helsing und Kongsberg Defence and Aerospace finanzieren selbst eine ISR/T-Konstellation mit Algorithmen, die auf der Loft-Orbital-YAM-6-Plattform demonstriert wurden, und einem Einsatzziel von 2029. Dieser Ansatz funktioniert außerhalb konventioneller Beschaffungsfristen. Das resultierende Umfeld ist bei strategischen Großsatellitenprogrammen konzentriert, aber unter Kleinsatellitenanbietern, Nutzlastspezialisten und Datendiensteunternehmen stärker fragmentiert.
Marktführer der Militärsatellitenbranche
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
Airbus SE
-
Thales Alenia Space
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Militärsatellitenmarkt Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Electric Corporation
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- L3Harris Technologies, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- BAE Systems plc
- Viasat, Inc.
Neueste Industrielle Entwicklungen in Militärsatellitenmarkt
- Oktober 2026: Rheinmetall und Argotec starteten erfolgreich ihren ersten Satelliten an Bord der Falcon 9 von SpaceX und markierten damit Rheinmetalls Einstieg in weltraumgestützte Verteidigungsfähigkeiten. Der Satellit ist darauf ausgelegt, die militärische Luftraumüberwachung, Frühwarnung und KI-gestützte Lageerfassung zu stärken und unterstützt Rheinmetalls übergeordnete Strategie zur Entwicklung einer integrierten Verteidigungssatellitenkonstellation.
- September 2026: Die britische Royal Air Force richtete das No. III Space Effects Squadron ein, ihre erste dedizierte Einheit, die sich auf den Schutz von Militärsatelliten vor feindlichen Aktivitäten konzentriert. Das Geschwader wird elektronische Kriegsführung und Gegenmaßnahmen einsetzen, um Bedrohungen zu stören, zu degradieren und abzuwehren, die britischen Weltraumkontrollfähigkeiten zu stärken und Kommunikations-, Navigations- und Raketenwarnsatelliten-Infrastruktur zu schützen.
- Juli 2026: Die US Space Development Agency vergab ca. 1,75 Milliarden USD für 36 Satelliten im Rahmen von Tranche 3 ihrer Proliferated Warfighter Space Architecture. Die Satelliten werden Raketenwarnung, Verfolgung und Abwehrfähigkeiten über mehrere Orbitalebenen hinweg bereitstellen und globale Abdeckung sowie die unter der Golden-Dome-Raketenabwehrinitiative geplante weltraumgestützte Architektur unterstützen.
- Dezember 2025: Die US Space Development Agency vergab 3,50 Milliarden USD an L3Harris Technologies, Lockheed Martin, Northrop Grumman und Rocket Lab für 72 PWSA-Tracking-Layer-Tranche-3-Satelliten, die jeweils Infrarot-Raketenwarnung und Raketenabwehrsensoren tragen, mit geplanten Starts im Haushaltsjahr 2029.
Umfang des globalen Militärsatellitenmarktberichts
Ein Militärsatellit ist ein künstlicher Satellit, der zur Unterstützung von Verteidigungs-, nationalen Sicherheits- und strategischen Aufklärungszielen konzipiert, gestartet und betrieben wird. Diese Satelliten erfüllen kritische Funktionen in modernen Verteidigungsoperationen, einschließlich Kommunikation, ISR, Navigation und Zeitgebung, Frühwarnung und elektronische Aufklärung (ELINT).
Der Militärsatellitenmarkt ist segmentiert nach Anwendung, Satellitenmasse, Orbitklasse, Nutzlasttyp und Geografie. Nach Anwendung ist der Markt segmentiert in Aufklärung, Überwachung und Erkundung (ISR), Militärkommunikation, Navigation und Positionierung, Raketenerkennung und Frühwarnung sowie Weltraumdomänenbewusstsein. Nach Satellitenmasse ist der Markt segmentiert in Klein, Mittel und Groß. Nach Orbitklasse ist der Markt segmentiert in niedrige Erdumlaufbahn (LEO), mittlere Erdumlaufbahn (MEO) und geostationäre Umlaufbahn (GEO). Nach Nutzlasttyp ist der Markt segmentiert in Kommunikationsnutzlasten, Navigationsnutzlasten, Bildgebungsnutzlasten, Radarnutzlasten, SIGINT- und ELINT-Nutzlasten sowie Raketenwarnsatelliten-Nutzlasten. Der Bericht deckt auch die Marktgrößen und Prognosen für den Militärsatellitenmarkt in den wichtigsten Ländern verschiedener Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| 10–100 kg |
| 100–500 kg |
| 500–1.000 kg |
| unter 10 kg |
| über 1.000 kg |
| GEO |
| LEO |
| MEO |
| Antriebshardware und Treibstoff |
| Satellitenbus und Subsysteme |
| Solararray und Energiehardware |
| Strukturen, Kabelbaum und Mechanismen |
| Kommunikation |
| Erdbeobachtung |
| Navigation |
| Weltraumbeobachtung |
| Sonstige |
| Asien-Pazifik |
| Europa |
| Nordamerika |
| Rest der Welt |
| Satellitenmasse | 10–100 kg |
| 100–500 kg | |
| 500–1.000 kg | |
| unter 10 kg | |
| über 1.000 kg | |
| Orbitklasse | GEO |
| LEO | |
| MEO | |
| Satellitensubsystem | Antriebshardware und Treibstoff |
| Satellitenbus und Subsysteme | |
| Solararray und Energiehardware | |
| Strukturen, Kabelbaum und Mechanismen | |
| Anwendung | Kommunikation |
| Erdbeobachtung | |
| Navigation | |
| Weltraumbeobachtung | |
| Sonstige | |
| Region | Asien-Pazifik |
| Europa | |
| Nordamerika | |
| Rest der Welt |
Marktdefinition
- Anwendung - Verschiedene Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstige eingeteilt. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht der Trägerrakete - Das maximale Startgewicht (MTOW) der Trägerrakete bezeichnet das maximale Gewicht der Trägerrakete beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Orbitklasse - Die Satellitenumlaufbahnen werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Umlaufbahnen haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenumlaufbahnen mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkeitsbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkeitsbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitensubsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationärer Erdorbit (GEO) | Geostationäre Satelliten im Erdorbit 35.786 km über dem Äquator in derselben Richtung und mit derselben Geschwindigkeit wie die Erde um ihre Achse rotiert, wodurch sie am Himmel fest erscheinen. |
| Niedriger Erdorbit (LEO) | Satelliten im niedrigen Erdorbit umkreisen die Erde in einer Höhe von 160–2.000 km, benötigen für einen vollständigen Orbit rund 1,5 Stunden und decken nur einen Teil der Erdoberfläche ab. |
| Mittlerer Erdorbit (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und bewegen sich typischerweise in einer elliptischen Umlaufbahn über den Nord- und Südpol oder in einer äquatorialen Umlaufbahn. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne mit einem Durchmesser von typischerweise weniger als 3 Metern. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinsatelliten-Trägerraketen (SSLVs) | Eine Kleinsatelliten-Trägerrakete (SSLV) ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigkeitsantriebsbasierten Geschwindigkeitskorrekturmodul (VTM) als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, um zu beschreiben, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen (RLVs) | Eine wiederverwendbare Trägerrakete (RLV) bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder die Trägerstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einer elliptischen Satellitenumlaufbahn, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Umlaufbahnen um die Erde aufrechterhalten, werden zunächst in stark elliptische Umlaufbahnen mit Apogäen von 35.784 km gebracht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




