
Marktgröße und Marktanteil für essbare Insekten als Tierfutter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.83 Milliarden US-Dollar |
| Marktgröße (2032) | 3.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für essbare Insekten als Tierfutter von Mordor Intelligence
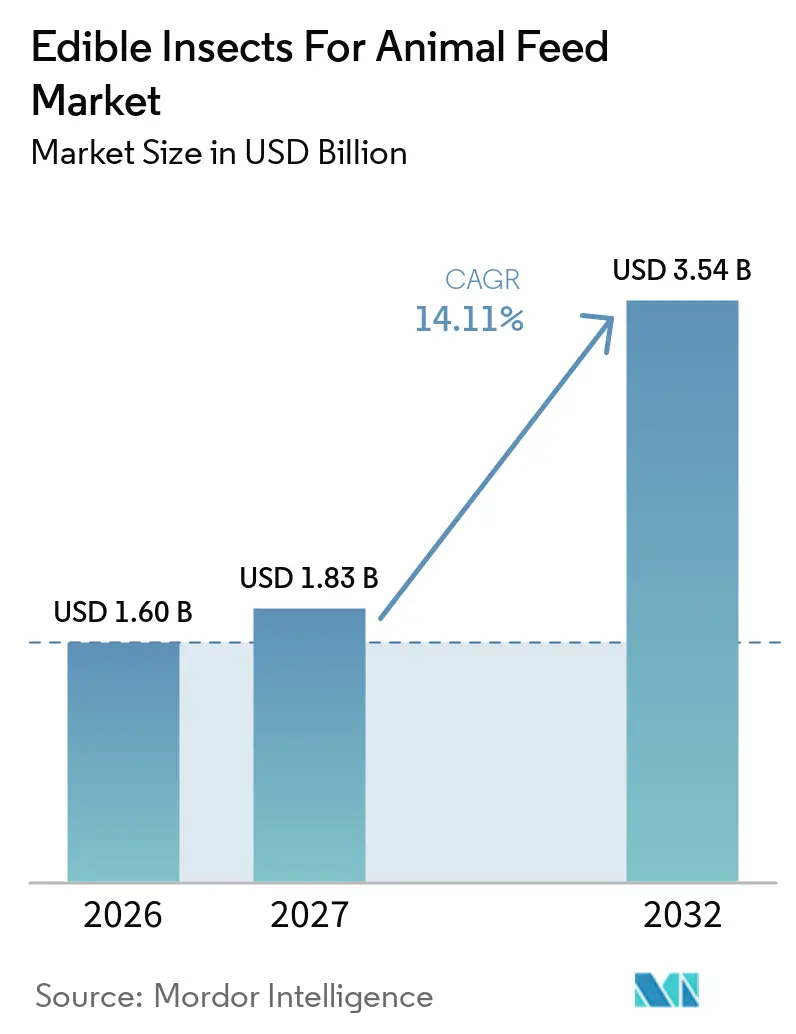
Der Markt für essbare Insekten als Tierfutter wurde im Jahr 2026 auf 1,60 Milliarden USD bewertet und soll von 1,83 Milliarden USD im Jahr 2027 auf 3,54 Milliarden USD bis 2032 wachsen, bei einer CAGR von 14,11 % von 2027 bis 2032. Sinkende Produktionskosten für Larven der Schwarzen Soldatenfliege, zunehmende regulatorische Zulassungen im Bereich Tierfutter sowie eine wachsende Nachfrage der Millennials nach nachhaltigen Proteinen beschleunigen die Akzeptanz in den Bereichen Aquafutter und Premium-Heimtierfutter. Die rasche Skalierung automatisierter vertikaler Farmen verschiebt die Artenökonomie zugunsten der Schwarzen Soldatenfliege, während Ölextraktionstechnologien neue Premium-Nischen erschließen. Anforderungen im Bereich Umwelt, Soziales und Unternehmensführung (ESG), Anreize durch CO₂-Gutschriften sowie die gemeinsame Ansiedlung mit agroverarbeitenden Betrieben stärken die wirtschaftliche Grundlage für insektenbasierte Proteine zusätzlich.
Wichtigste Erkenntnisse des Berichts
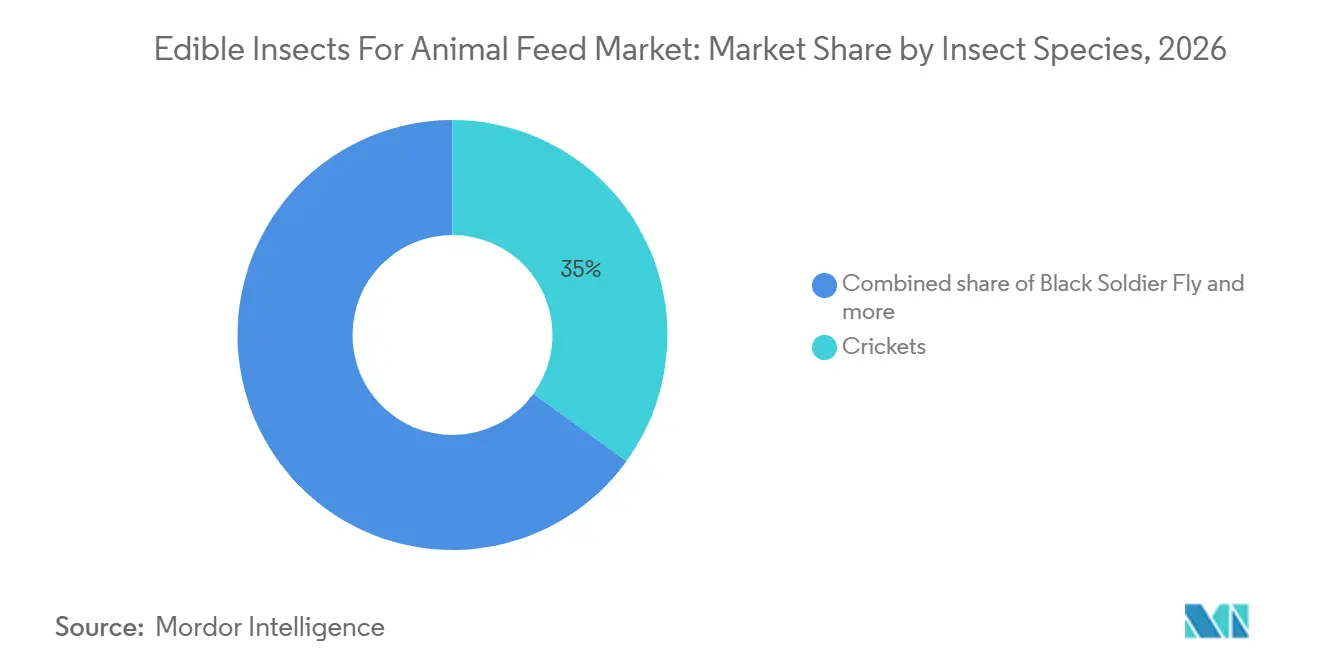
- Nach Insektenart waren Grillen das größte Segment und machten 2026 einen Anteil von 35 % am Markt für essbare Insekten als Tierfutter aus, während Schwarze Soldatenfliegen von 2027 bis 2032 mit der höchsten CAGR von 16,0 % wachsen sollen.
- Nach Form waren Pulvermahlzeiten das größte Segment und machten 2026 einen Anteil von 47 % am Markt für essbare Insekten als Tierfutter aus, während Öl von 2027 bis 2032 mit der höchsten CAGR von 15,0 % wachsen soll.
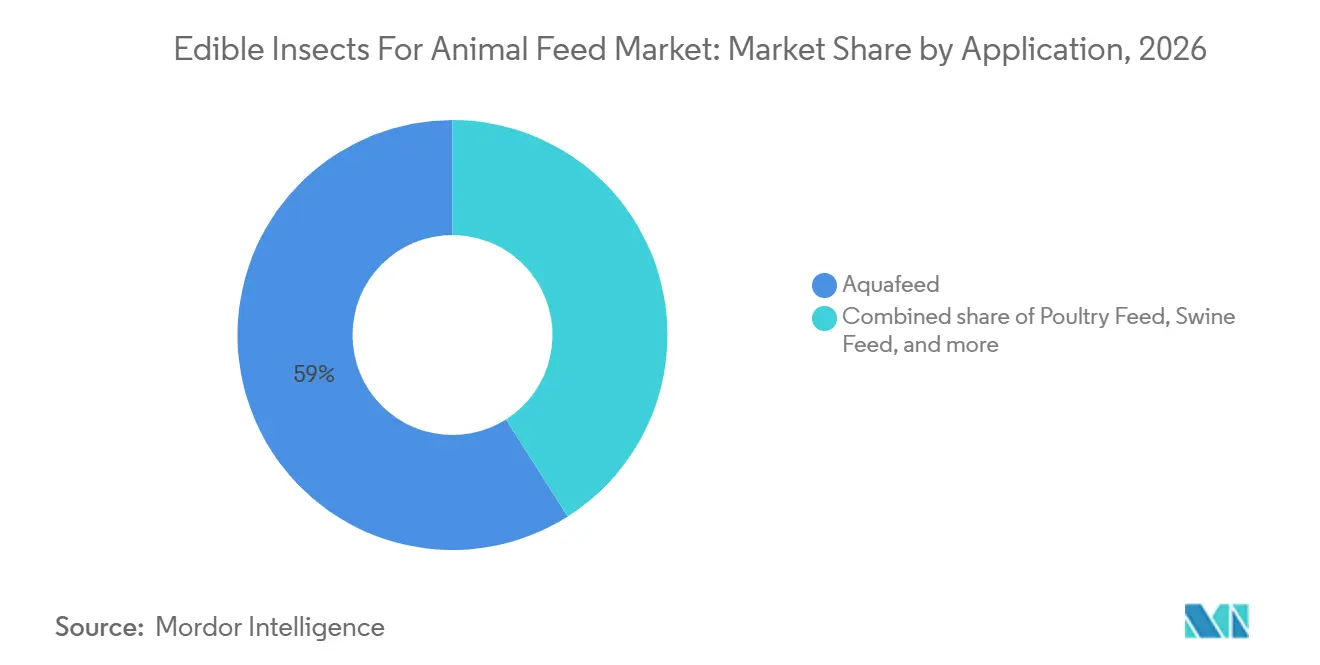
- Nach Anwendung war Aquafutter das größte Segment und machte 2026 einen Anteil von 59 % am Markt für essbare Insekten als Tierfutter aus und soll von 2027 bis 2032 mit der höchsten CAGR von 14,8 % wachsen.
- Nach Geografie war Europa die größte Region und machte 2026 einen Anteil von 41 % am Markt für essbare Insekten als Tierfutter aus, während der asiatisch-pazifische Raum von 2027 bis 2032 mit der höchsten CAGR von 15,4 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Die Produktionskostenkurve der Schwarzen Soldatenfliege sinkt weiter | +8.5% | Global, frühe Gewinne in Frankreich, den Niederlanden und Vietnam | Mittelfristig (2-4 Jahre) |
| Verschärfte ESG-gebundene Finanzierung in der Aquakultur treibt die Akzeptanz von Insektenprotein voran | +7.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Europa und Südamerika | Kurzfristig (≤2 Jahre) |
| Nachfrage von Tierhaltern nach hypoallergenen und neuartigen Proteinen | +5.8% | Nordamerika und Europa sowie aufstrebendes urbanes Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Europäische Union und Vereinigte Staaten genehmigen eine breitere Einbeziehung insektenbasierter Futtermittel | +6.5% | Europa und Nordamerika sowie Einfluss auf die regulatorische Harmonisierung im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Anreize zur lebensmittelgerechten Aufwertung von Agrarabfällen zu Insektenprotein | +4.3% | Europa und Asien-Pazifik sowie Pilotprojekte in Südamerika | Mittelfristig (2-4 Jahre) |
| Durch synthetische Biologie verbesserter Frass als Umsatzbooster für Biodünger | +2.7% | Global, Forschung und Entwicklung konzentriert in Europa und Nordamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Produktionskostenkurve der Schwarzen Soldatenfliege sinkt weiter
Die anhaltende Senkung der Produktionskosten, insbesondere für Larven der Schwarzen Soldatenfliege (BSF), verbessert die Wettbewerbsfähigkeit gegenüber Fischmehl und Sojaschrot. Fortschritte bei der Automatisierung, genetischen Optimierung und Skaleneffizienzen treiben einen kontinuierlichen Rückgang der Kosten pro Metrik-Tonne voran. Dieser Trend fördert eine verstärkte Akzeptanz in der Aquakultur, Geflügelzucht und im Heimtierfutter, insbesondere in Regionen mit hoher Futterpreisvolatilität. Automatisierte Larvenhandhabung, KI-gesteuerte Fütterungssysteme und optimierte Substrate sollen die Barkosten bis 2027 weiter senken. Diese Entwicklungen stärken die Position essbarer Insekten im Tierfuttermarkt, insbesondere im preissensiblen Aquakultursegment. Darüber hinaus hat die Expansion industrieller Großanlagen in Europa, angeführt von Unternehmen wie Ÿnsect und Protix, automatisierte vertikale Farmen eingeführt. Diese Farmen reduzieren den Arbeitskräftebedarf und verbessern die Ausgabekonsistenz, was die kommerzielle Rentabilität essbarer Insekten weiter beschleunigt.
Verschärfte ESG-gebundene Finanzierung in der Aquakultur treibt die Akzeptanz von Insektenprotein voran
ESG-Anforderungen veranlassen die Aquakultur- und Viehzuchtindustrie, den CO₂-Fußabdruck von Futtermittelkomponenten zu reduzieren. Insektenprotein, das durch seinen geringeren Land- und Wasserverbrauch sowie seine Kompatibilität mit Kreislaufwirtschaftsprinzipien durch die Aufwertung von Agrarabfällen gekennzeichnet ist, gewinnt als nachhaltige Alternative an Anerkennung. Die Initiative Farm Animal Investment Risk and Return (FAIRR) hat alternative Proteine, einschließlich Insektenmehl, als wirksame Mittel zur Bewältigung von Klimarisiken in Futtermittellieferketten hervorgehoben. Laut dem FAIRR-Klimarisikoinstrument könnten klimawandelbedingte Auswirkungen wie reduzierte Tierfuttererträge, erhöhter Hitzestress bei Nutztieren und Wasserknappheit unter einem Business-as-usual-Szenario bis 2030 zu Verlusten von insgesamt 23,7 Milliarden USD für 40 der größten Viehzuchtunternehmen führen, was den Markt erheblich beeinflusst[1].
Nachfrage von Tierhaltern nach hypoallergenen und neuartigen Proteinen
Der Heimtierfuttermarkt, der durch hohe Margen gekennzeichnet ist, ist ein früher Anwender von Insektenprotein. Als neuartige, hypoallergene Proteinquelle spricht Insektenprotein Tierhalter an, die Lösungen für Haustiere mit Nahrungsmittelunverträglichkeiten suchen. Premiumisierungstrends in Nordamerika und Europa unterstützen den Einsatz nachhaltiger Zutaten zusätzlich und ermöglichen Preisaufschläge. Direktvertriebsmarken für Heimtierfutter vermarkten Insektenprotein als allergikerfreundlich und klimaschonend. Die Zulassung von Mehlwurmprotein für ausgewachsene Hunde durch die Association of American Feed Control Officials (AAFCO) im Januar 2024 öffnete das Premium-Trockenfuttersegment in den Vereinigten Staaten[2]. Diese Verbrauchernachfrage lenkt Forschung und Entwicklung auf schmackhafte Formulierungen, die Preisaufschläge von 30 % erzielen, und stärkt damit die Rentabilität des Marktes für essbare Insekten.
Durch synthetische Biologie verbesserter Frass als Umsatzbooster für Biodünger
Fortschritte in der synthetischen Biologie und im Mikrobiommanagement verbessern die Futterverwertungsquoten und Nährstoffprofile. Darüber hinaus gewinnt Insektenkot als Nebenprodukt als Biodünger an Bedeutung und trägt zu dualen Einnahmequellen bei, was die Gesamtprojektwirtschaftlichkeit verbessert. Gemeinsame Forschungsanstrengungen zwischen Insektenzuchtunternehmen und europäischen Biotechinstitutionen konzentrieren sich auf die Optimierung der Larvenwachstumseffizienz, was sich positiv auf die interne Rendite (IRR) vertikal integrierter Insektenfarmen auswirkt. Während Herausforderungen bei der Bio-Zertifizierung in den Vereinigten Staaten bestehen bleiben, übernehmen europäische Gewächshausbetreiber diese Praktiken rasch und fügen dem Markt für essbare Insekten eine eigenständige Dimension hinzu.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsame regulatorische Fortschritte bei der Einbeziehung von Insektenprotein in Geflügel- und Schweinefutter in den Vereinigten Staaten | −4.8% | Nordamerika, Ausstrahlungseffekte auf Exporteure | Mittelfristig (2-4 Jahre) |
| Hohe anfängliche Investitionsausgaben (CapEx) für vertikale Insektenfarmen | −5.5% | Global, besonders ausgeprägt in kapitalknappen Schwellenmärkten | Kurzfristig (≤2 Jahre) |
| Ethische Bedenken hinsichtlich des Tierschutzes bei der Insektenhaltung im großen Maßstab | −2.2% | Europa und Nordamerika sowie in geringerem Maße im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Biosicherheitsrisiken in der Lieferkette durch monokulturelle Insektenarten | −3.1% | Global, höher in dichten Produktionsclustern | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame regulatorische Fortschritte bei der Einbeziehung in Geflügel- und Schweinefutter in den Vereinigten Staaten
Trotz der Fortschritte bleibt die Akzeptanz von Larven der Schwarzen Soldatenfliege (BSFL) in der großmaßstäblichen Geflügel- und Schweinefütterung in den Vereinigten Staaten aufgrund von Einschlussobergrenzen und regulatorischer Vorsicht begrenzt. Unterschiede in den Vorschriften auf Bundesstaatenebene und frühe Zulassungen, die die Verwendung von BSFL auf bestimmte Tierarten und Lebensstadien beschränken, haben eine breitere Integration weiter verzögert. In den vergangenen fünf Jahren hat die US-amerikanische Food and Drug Administration empfohlen, die Zutatendefinition der Association of American Feed Control Officials (AAFCO) für getrocknete Larven der Schwarzen Soldatenfliege (BSFL) zu überarbeiten, um deren Verwendung in Geflügelfutter zu erlauben, gemäß EnviroFlight LLC [3]. Im Gegensatz dazu schaffen Europas 20-%-Einschlussgrenzen ein Wettbewerbsgefälle, das US-amerikanische Produzenten dazu zwingt, sich auf Aquafutter- und Heimtierfuttermärkte zu konzentrieren. Diese Segmente machen nur 15 % der inländischen Proteinnachfrage aus und begrenzen damit das Wachstumspotenzial des Marktes für essbare Insekten in Nordamerika.
Ethische Bedenken hinsichtlich des Tierschutzes bei der Insektenzucht im großen Maßstab
Interessengruppen argumentieren, dass Larven Schmerzen empfinden, und fordern eine humane Betäubung vor der Verarbeitung. Die Leitlinien der Plattform für Tierschutz vom Februar 2025 würden hohe Kosten verursachen. Protix hat freiwillig eine schnelle Kühlung eingeführt, was die Ausgaben um 8 % erhöhte, aber Lieferverträge mit tierschutzsensiblen Lachsfutterkäufern sicherte. Die Debatte ist in Europa und Nordamerika am lautesten und birgt Risiken für den Markenruf sowie mögliche Compliance-Kosten im gesamten Markt für essbare Insekten. Ethische Bedenken hinsichtlich der Empfindungsfähigkeit von Insekten und der Massenproduktionspraktiken, obwohl weniger prominent als Debatten über den Tierschutz bei Nutztieren, gewinnen insbesondere in Europa an Aufmerksamkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Insektenart:
Kosteneffiziente Larven treiben den Marktwandel voranGrillen waren das größte Segment und machten 2026 einen Anteil von 35 % am Markt für essbare Insekten im Tierfutterbereich aus. Grillenprotein bleibt ein Nischenprodukt, gewinnt jedoch im Bereich Spezialaquafutter aufgrund der Darmgesundheitsvorteile von Chitin an Bedeutung. Nischenarten wie Seidenraupen und Heuschrecken machen einen bedeutenden Anteil an der Marktgröße für essbare Insekten als Tierfutter aus, ziehen jedoch Forschung und Entwicklung an, die sich auf regionsspezifische Abfallströme konzentriert.
Schwarze Soldatenfliegen sollen von 2027 bis 2032 mit der höchsten CAGR von 16,0 % wachsen und alle Konkurrenten übertreffen. Regulierungsbehörden in Europa, Asien und Nordamerika genehmigen deren Verwendung zunehmend für verschiedene Nutztierklassen. Die Nachfrage nach Mehlwürmern wird hauptsächlich durch deren Einsatz in Premium-Heimtierfutter angetrieben, wo ihr neutraler Geschmack die Schmackhaftigkeit verbessert. Genetische Selektionsprogramme, die auf schnellere Wachstumszyklen und einen höheren Lipidgehalt abzielen, könnten die Einbeziehung von Mehlwürmern in Geflügeldiäten ermöglichen.

Nach Form:
Ölextraktion erschließt Premium-MargenPulvermahlzeiten waren das größte Segment und machten 2026 einen Anteil von 47 % am Markt für essbare Insekten als Tierfutter aus, wobei sie hauptsächlich die Aquakultur- und Geflügelkanäle bedienen, in denen die direkte Substitution von Fischmehl unkompliziert ist. Ganz getrocknete Insekten richten sich an Hinterhofgeflügelhalter und Zierfischhalter, die die intakte Struktur des Futters priorisieren. Chitin- und Chitosan-Nebenprodukte bieten zusätzliche Umsatzmöglichkeiten und stärken die Kreislaufwirtschaftsqualifikationen essbarer Insekten im Tierfuttermarkt.
Öl ist das am schnellsten wachsende Segment mit einer CAGR von 15,0 % von 2027 bis 2032, da die überkritische CO₂-Extraktion lorbeerreiche Lipide liefert, die hohe Preisaufschläge erzielen. Standardisierte Proteinspiegel vereinfachen die Eingaben in Futtermittelformulierungssoftware und reduzieren den Zeitaufwand für die Neuformulierung. Der Ölextraktionsprozess und seine mittelkettigen Fettsäuren tragen zu gesundheitlichen Vorteilen in der Heimtierernährung bei. Premium-Heimtierfuttermarken verwenden lorbeerreiche Lipide, die Kokosölprofilen ähneln, um Tierhalter anzusprechen, die innovative, allergenfreie Formulierungen suchen.
Nach Anwendung:
Aquafutter führt und verzeichnet das schnellste WachstumAquafutter war das größte Segment und machte 2026 einen Anteil von 59 % an der Marktgröße für essbare Insekten als Tierfutter aus und ist das am schnellsten wachsende Segment, das von 2027 bis 2032 voraussichtlich mit einer CAGR von 14,8 % expandieren wird. Insektenprotein hat seine Fähigkeit unter Beweis gestellt, Fischmehl in Garnelen- und Lachsdiäten zu ersetzen, ohne Wachstumsraten oder Filetqualität negativ zu beeinflussen. Diese Substitution steht im Einklang mit ESG-Darlehensbedingungen, die von Kreditgebern festgelegt werden.
Geflügelfutter hat einen bedeutenden Anteil erreicht, wird jedoch durch Vorschriften der US-amerikanischen Food and Drug Administration (FDA) eingeschränkt, die den Einsatz von Insektenprotein auf Starterrationen begrenzen. Diese Einschränkung behindert den Ersatz von Sojaschrot in der größten Nutztierkategorie der Region. Schweinefutter und Wiederkäuerfutter zusammen machten einen kleineren Anteil aus, eingeschränkt durch regulatorische Vorsicht gegenüber neuartigen Proteinen in monogastrischen und Wiederkäuerdiäten sowie durch den Wettbewerb mit etablierten Alternativen wie Trockenschlempe.
Geografische Analyse
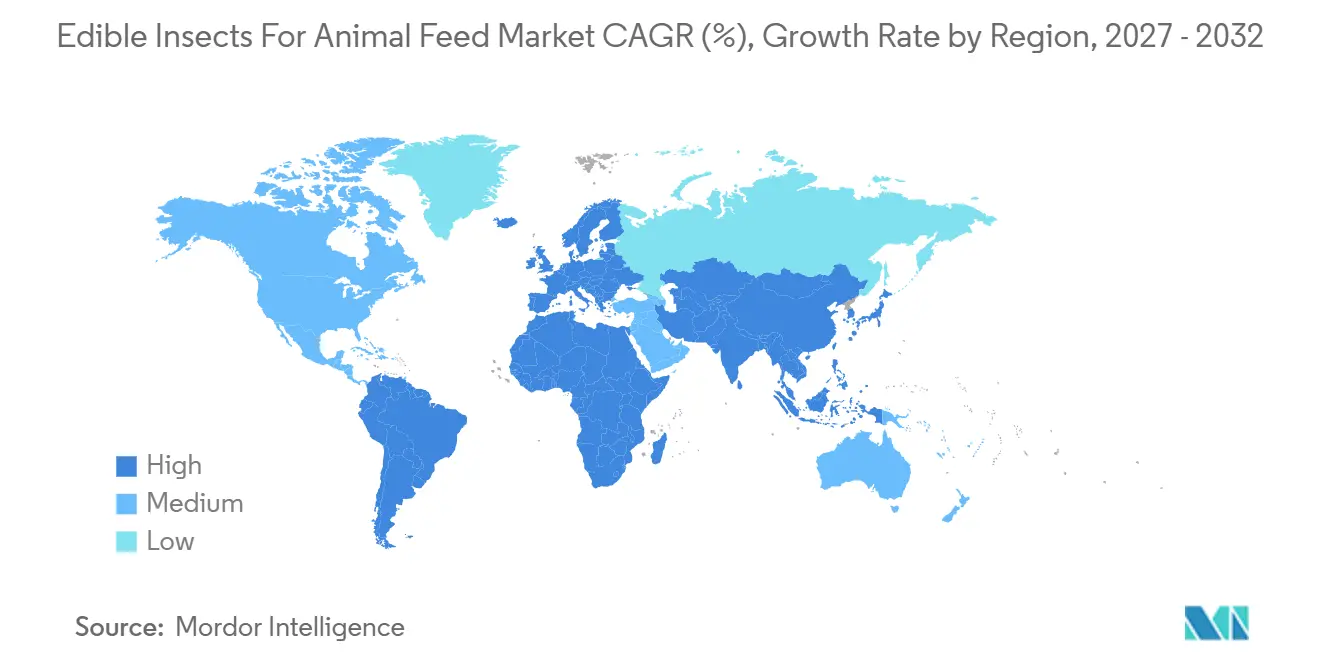
Europa war die größte Region mit einem Anteil von 41 % am Markt für essbare Insekten als Tierfutter im Jahr 2026, unterstützt durch starke regulatorische Rahmenbedingungen und eine gut etablierte Aquakulturindustrie. Anlagen wie Innovafeeds Megafabrik in Nesle, Frankreich, und der Zeeland-Standort von Protix in den Niederlanden unterstreichen die Rolle der Region als Zentrum für die Insektenproduktion. Dänemarks Enorm-Anlage zeigt, wie nordeuropäische Länder die Großproduktion mit niedrigen CO-Fußabdrücken verbinden. Da die CO₂-Preisvorschriften strenger werden, sichern sich europäische Futtermittelformulierungsunternehmen zunehmend Kaufverträge für Insektenmehl, was die Nachfrage stabilisiert, aber die Wachstumsraten dämpft.
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit der höchsten CAGR von 15,4 % wachsen. Singapurs Zulassung von 16 Insektenarten im Jahr 2024 und Thailands Einführung von Produktionsstandards für die Schwarze Soldatenfliege haben Investoren in Länder wie Malaysia, Vietnam und Indonesien gelockt, die von reichlich vorhandenen Abfallsubstraten profitieren. Die Aquakulturproduktion der Region übersteigt 60 Millionen Metrik-Tonnen und treibt eine konstante Nachfrage nach kohlenstoffarmen Futtermittelzutaten an. Unternehmen wie Entobel mit seinen grenzüberschreitenden Lieferketten und Nasekomo mit seinen Neonaten-Versanddiensten veranschaulichen ein dezentrales Produktionsmodell, das durch zentralisierte genetische Ressourcen unterstützt wird.
Nordamerika hält einen bedeutenden Marktanteil und weist ungenutztes Potenzial auf. Die Zulassung von Ÿnsect für insektenbasiertes Hundefutter in den Vereinigten Staaten im Januar 2024 hat eine entscheidende Markteintrittsbarriere beseitigt. Darüber hinaus deutet die Anlage von Beta Hatch im Bundesstaat Washington auf den Aufbau industrieller Produktionskapazitäten in der Region hin. Bundesförderungen für Innovafeed für insektenbasierte Düngemittel belegen die politische Unterstützung in verwandten Märkten. Die Angleichung der FDA-Einschlussgrenzen an Aquakulturstandards wird entscheidend sein, um den Einsatz insektenbasierter Futtermittel in der Geflügel- und Schweineindustrie auszuweiten.
Wettbewerbslandschaft
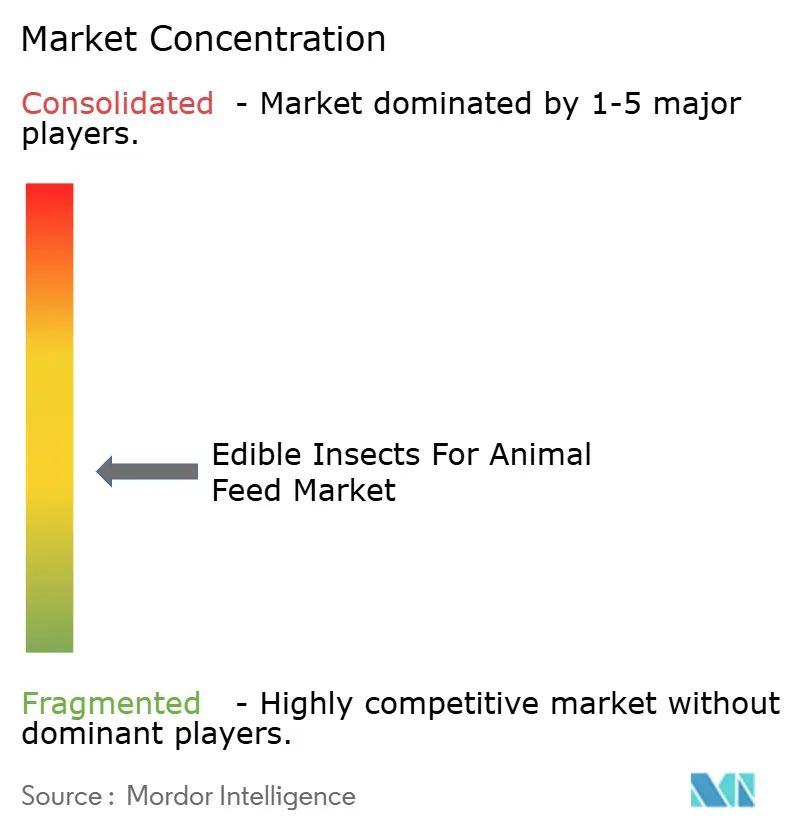
Der Markt für essbare Insekten als Tierfutter ist mäßig fragmentiert. Ÿnsect SAS, Innovafeed SAS, Protix B.V., Darling Ingredients Inc. (EnviroFlight) und Entobel Holding PTE. LTD hielten 2026 gemeinsam einen bedeutenden Marktanteil. Ÿnsect, Innovafeed und Protix führen den Markt an und profitieren von frühen regulatorischen Zulassungen und strategischen Allianzen mit etablierten Futtermittelunternehmen. Die Marktstruktur begünstigt Unternehmen, die eine vertikale Integration über Zucht, Produktion und Verarbeitung hinweg erreichen. So hat Protix beispielsweise 2023 eine Partnerschaft mit Tyson Foods zum Aufbau von Produktionsanlagen in den Vereinigten Staaten geschlossen, während Innovafeed SAS mit Cargill bei der Entwicklung von Aquakulturfutter zusammenarbeitet.
Chancen im Markt umfassen Fortschritte bei der Substratoptimierung und dem Genetic Engineering, die es Unternehmen ermöglichen, Futterverwertungsquoten und Produktionseffizienz zu verbessern. So verdeutlichen beispielsweise die Patentanmeldungen der Macquarie University aus dem Jahr 2024 für gentechnisch veränderte Schwarze Soldatenfliegen, wie die Entwicklung von geistigem Eigentum einen Wettbewerbsvorteil verschaffen kann. Die Entwicklung automatisierter Landwirtschaftstechnologien rationalisiert Insektenzuchtprozesse, senkt Arbeitskosten und verbessert die Skalierbarkeit. Das wachsende Interesse an Kreislaufwirtschaftspraktiken fördert auch den Einsatz von organischen Abfällen als Futter für Insekten, was zusätzliche Einnahmequellen schafft und Nachhaltigkeitsbedenken adressiert.
Hohe Kapitalanforderungen schaffen erhebliche Markteintrittsbarrieren und begünstigen Unternehmen mit strategischen Partnerschaften mit Agrarkonglomeraten. Finanzielle Herausforderungen etablierter Akteure, wie Ÿnsect, das strategische Optionen einschließlich einer möglichen Übernahme prüft, deuten darauf hin, dass eine Marktkonsolidierung eintreten könnte, wenn die Branche reift und die operativen Skalierungskosten steigen. Das Aufkommen regionaler Akteure mit lokalisierten Produktionskapazitäten intensiviert den Wettbewerb und treibt Innovationen voran. Der zunehmende Fokus auf regulatorische Compliance und Qualitätsstandards prägt auch die Wettbewerbslandschaft und begünstigt Unternehmen mit robusten operativen Rahmenbedingungen und Zertifizierungen.
Marktführer für essbare Insekten als Tierfutter
-
Innovafeed SAS
-
Protix B.V.
-
Ÿnsect SAS
-
Entobel Holding PTE. LTD
-
Darling Ingredients Inc (EnviroFlight)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für essbare Insekten als Tierfutter Unternehmen in diesem Bericht
- Ÿnsect SAS
- Innovafeed SAS
- Protix B.V.
- Entobel Holding PTE. LTD
- Darling Ingredients Inc. (EnviroFlight)
- nextProtein SA
- Hexafly Limited
- Sentara Group
- Beta Hatch Inc
- FlyFarm Worldwide Ltd.
- Maltento (Pty) Ltd.
- Inseco Private Limited
- Nasekomo B.V.
- Aspire Food Group
- Keetup And Co.
Neueste Industrielle Entwicklungen in Markt für essbare Insekten als Tierfutter
- Juli 2024: Innovafeed SAS schloss die Phase-3-Erweiterung seiner Produktionsanlage in Nesle, Frankreich, ab, wodurch die Larvenproduktionskapazität verfünffacht und der Standort zum weltweit größten Insektenproduktionsstandort wurde.
- Februar 2024: Innovafeed SAS führte Hilucia ein, eine neue Marke, die seine insektenbasierten Protein-, Öl- und Frass-Lösungen aus Hermetia illucens (Larven der Schwarzen Soldatenfliege) für Nutztiere, Aquakultur, Haustiere und Nutzpflanzen vereint. Die Markteinführung umfasst Produkte wie Hilucia Protein für Monogastrier und Hilucia Öl für die Aquakultur, die durch einen nachhaltigen Aufwertungsprozess entwickelt wurden, der Pflanzenfutter in Biomasse mit geringem Umweltfußabdruck umwandelt.
- November 2023: Entobel Holding PTE. LTD errichtete Asiens größte Insektenprotein-Produktionsanlage in Ba Ria-Vung Tau, Vietnam. Die 33 Millionen USD teure Anlage verfügt über eine jährliche Produktionskapazität von 10.000 Metrik-Tonnen Proteinmehl aus der Schwarzen Soldatenfliege. Die hochautomatisierte Anlage produziert Insektenöl und organischen Dünger für Aquakultur- und Nutztierfuttermärkte. Die Anlage integriert fortschrittliche Robotik und betreibt ein 50-stöckiges vertikales Aufzuchtsystem.
Berichtsumfang des globalen Marktes für essbare Insekten als Tierfutter
Essbare Insekten sind Insekten, die in verschiedenen Lebensstadien, einschließlich Larven, Puppen und Adulttieren, verzehrt werden können und für ihren hohen Proteingehalt bekannt sind. Der Markt für essbare Insekten als Tierfutter ist segmentiert nach Insektenart (Schwarze Soldatenfliege, Mehlwürmer, Grillen und andere), nach Form (ganz getrocknet, Pulvermahlzeit und mehr), nach Anwendung (Aquafutter, Geflügelfutter, Schweinefutter und mehr) sowie nach Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika, Afrika und Naher Osten). Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD).
Segmentierungsübersicht
| Schwarze Soldatenfliege |
| Mehlwürmer |
| Grillen |
| Sonstige |
| Ganz getrocknet |
| Mehlpulver |
| Öl |
| Extrakte und Hydrolysate |
| Aquafutter |
| Geflügelfutter |
| Schweinefutter |
| Wiederkäuerfutter |
| Heimtierfutter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Nigeria | |
| Übriges Afrika |
| Nach Insektenart | Schwarze Soldatenfliege | |
| Mehlwürmer | ||
| Grillen | ||
| Sonstige | ||
| Nach Form | Ganz getrocknet | |
| Mehlpulver | ||
| Öl | ||
| Extrakte und Hydrolysate | ||
| Nach Anwendung | Aquafutter | |
| Geflügelfutter | ||
| Schweinefutter | ||
| Wiederkäuerfutter | ||
| Heimtierfutter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Vietnam | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für essbare Insekten als Tierfutter im Jahr 2026?
Der Markt für essbare Insekten als Tierfutter wurde im Jahr 2026 auf 1,60 Milliarden USD bewertet und soll von 1,83 Milliarden USD im Jahr 2027 auf 3,54 Milliarden USD bis 2032 wachsen, bei einer CAGR von 14,11 % von 2027 bis 2032.
Welche Region führt den Markt für essbare Insekten als Tierfutter an?
Europa hatte 2026 mit 41 % den größten Marktanteil, unterstützt durch einen etablierten regulatorischen Rahmen für insektenbasierte Futtermittelzutaten und kommerzielle Insektenproduktionskapazitäten in Ländern wie Frankreich und den Niederlanden.
Was schränkt die Akzeptanz von Insektenprotein in Nutztierfutter in den Vereinigten Staaten ein?
Regulatorische Einschränkungen hinsichtlich zugelassener insektenbasierter Futtermittelzutaten, erlaubter Tierarten und Verwendungsbedingungen begrenzen weiterhin eine breitere Akzeptanz im Nutztierfutter der Vereinigten Staaten.
Welches Anwendungssegment wächst am schnellsten?
Aquafutter soll von 2027 bis 2032 mit der höchsten CAGR von 14,8 % wachsen, unterstützt durch den zunehmenden Einsatz von insektenbasiertem Protein und Öl als alternative Futtermittelzutaten in Aquakulturformulierungen.