
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
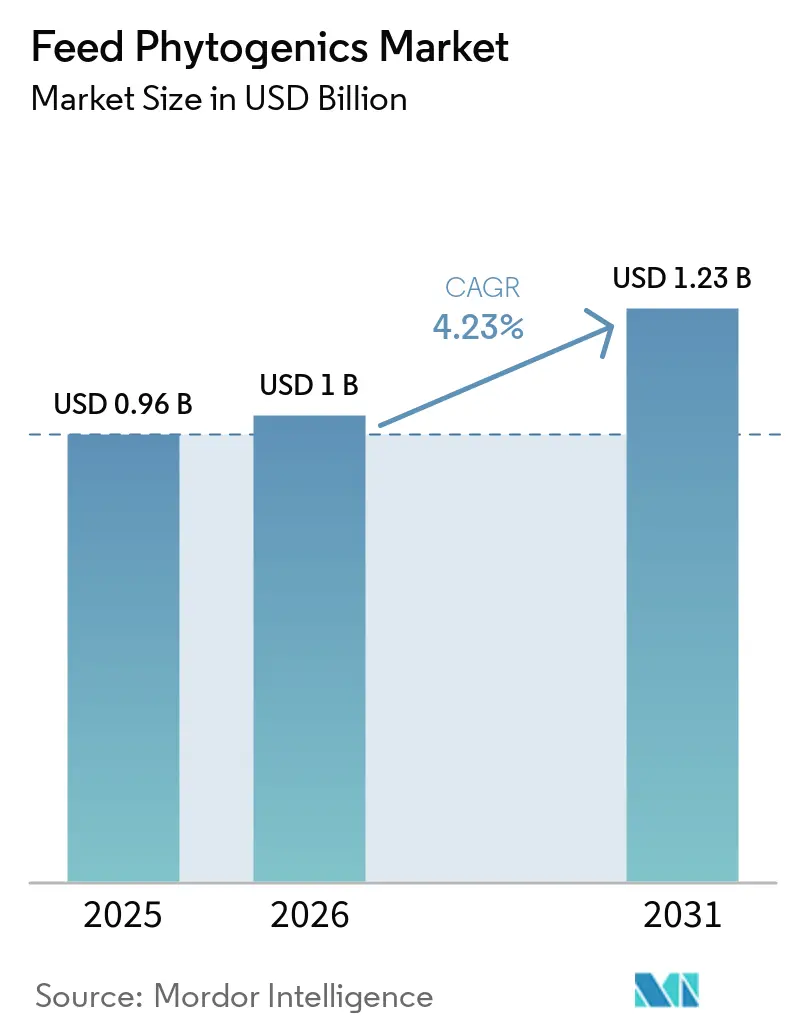
| Marktgröße (2026) | 1 Milliarden US-Dollar |
| Marktgröße (2031) | 1.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.23 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Futtermittel-Phytogenika-Markts von Mordor Intelligence
Die Feed Phytogenics Marktgröße betrug im Jahr 2025 0,96 Milliarden USD und wird voraussichtlich auf 1,00 Milliarden USD im Jahr 2026 ansteigen und bis 2031 1,23 Milliarden USD erreichen, bei einer CAGR von 4,23 % von 2026 bis 2031. Der Feed Phytogenics Markt wird zunächst durch strengere Beschränkungen für antibiotische Wachstumsförderer in den wichtigsten Ländern der Nutztierhaltung und Aquakultur geprägt, die die Wahl der Zusatzstoffe nachhaltig verändern. Die Akzeptanz geht über den einfachen Ersatz von Antibiotika hinaus, da Produzenten nun phytogene Mischungen einsetzen, um Darmgesundheit, Futtereffizienz und Schlachtkörperqualität in einer einzigen Formulierung zu unterstützen. Der Feed Phytogenics Markt profitiert auch von einer breiteren Nachfrage nach rückstandsfreiem tierischen Protein, insbesondere da Einzelhändler und Foodservice-Einkäufer strengere Beschaffungsstandards festlegen. Der Wettbewerb ist moderat, wobei globale Marktführer von erheblichen Skaleneffekten profitieren. Regionale Formulierer und spezialisierte botanische Extraktoren nutzen jedoch weiterhin Chancen in Nischenanwendungen. Volatilität bei Rohstoffkosten und inkonsistente regulatorische Definitionen stellen Herausforderungen für eine schnellere Akzeptanz dar. Fortschritte bei der Mikroverkapselung und der präzisen Verabreichung verbessern die kommerzielle Tragfähigkeit der Kategorie in kostensensiblen Produktionssystemen.
Wesentliche Erkenntnisse des Berichts
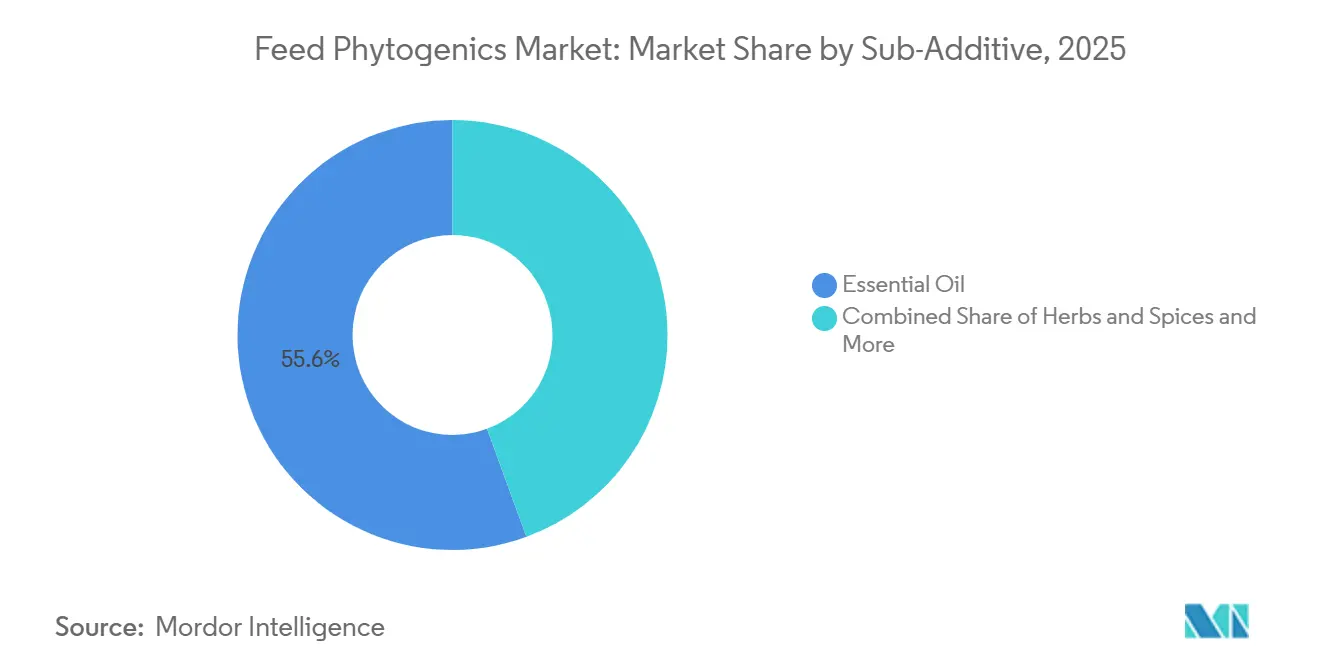
- Nach Sub-Additiv waren ätherische Öle das größte Segment und machten 2025 55,6 % des Feed Phytogenics Marktanteils aus, während Kräuter und Gewürze voraussichtlich mit einer CAGR von 4,1 % von 2026 bis 2031 wachsen werden.
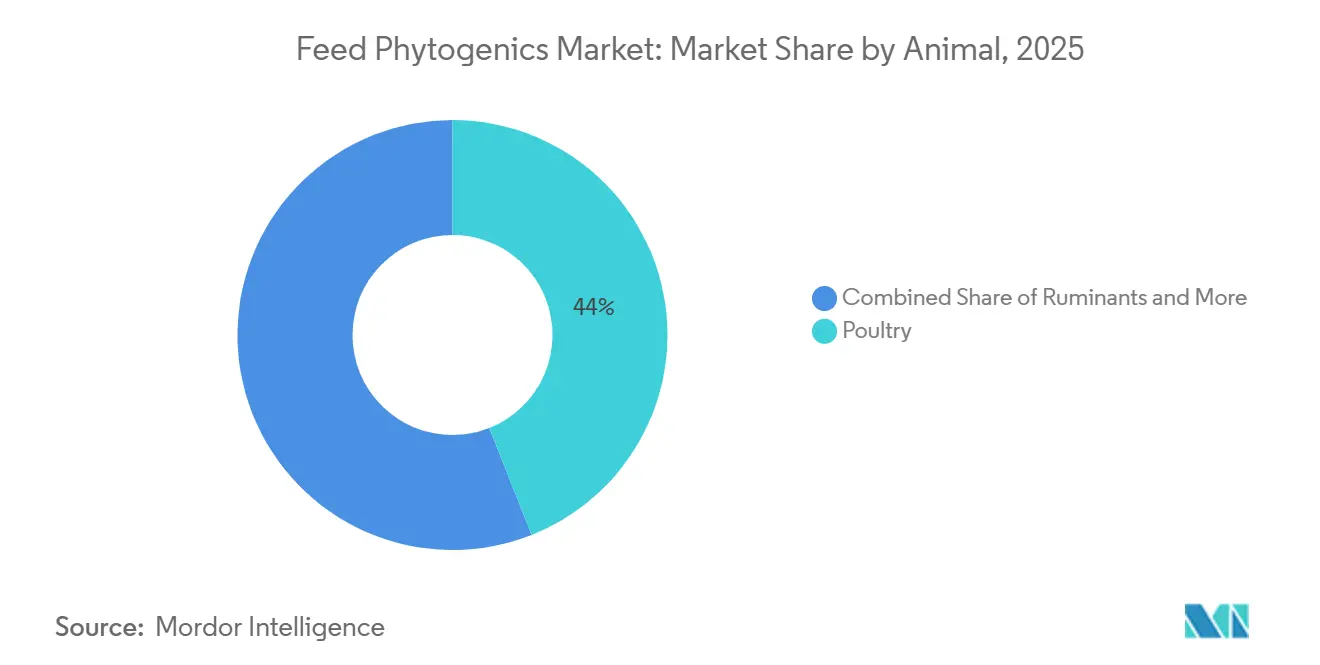
- Nach Tier war Geflügel das größte Segment und machte 2025 44,0 % der Feed Phytogenics Marktgröße aus, während Aquakultur voraussichtlich mit einer CAGR von 8,5 % von 2026 bis 2031 wachsen wird.
- Nach Geografie war Asien-Pazifik die größte Region und machte 2025 23,8 % des Feed Phytogenics Marktes aus, während Nordamerika voraussichtlich mit einer CAGR von 3,5 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Regulatorische Abschaffung von Antibiotika als Wachstumsförderer | +1.2% | Global, mit schnellerer politischer Entwicklung in der Europäischen Union, China, Indien und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach rückstandsfreiem Protein | +0.7% | Global, konzentriert in Nordamerika, Europa und städtischen Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Geflügelfokus auf Futtereffizienz und Darmgesundheit | +0.6% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wirksamkeitsvalidierung und Formulierungswissenschaft | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Mikroverkapselung und präzise Dosierung | +0.4% | Global, mit früherem Einsatz in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Programme zur Methanreduzierung bei Wiederkäuern | +0.2% | Europa, Ozeanien, Nordamerika und Ausstrahlungseffekte auf Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Abschaffung von antibiotischen Wachstumsförderern
Staatliche Beschränkungen für den veterinären Antibiotikaeinsatz wandeln das Interesse an botanischen Zusatzstoffen weiterhin in echte kommerzielle Nachfrage im Feed Phytogenics Markt um. Die Europäische Arzneimittel-Agentur berichtete, dass die Europäische Kommission im Rahmen ihrer Bemühungen zur Bekämpfung von Antibiotikaresistenzen Ziele gesetzt hat, darunter ein angestrebtes Ziel, den Gesamtabsatz von Antiinfektiva für Nutztiere und in der Aquakultur in der Europäischen Union bis 2030 um 50 % zu reduzieren[1]. Indien hat ebenfalls Empfehlungen an alle Bundesstaaten und Unionsterritorien herausgegeben, die einen umsichtigen Einsatz von Antibiotika bei lebensmittelliefernden Tieren und die Einstellung des Antibiotikaeinsatzes in Tierfutter fordern, während bestimmte antimikrobielle Substanzen separaten Verboten unterliegen. Diese Maßnahmen ermutigen Futtermittelhersteller, phytogene Zusatzstoffe als Teil von Strategien zur Verringerung der Abhängigkeit von antibiotischen Wachstumsförderern zu erkunden, obwohl die Akzeptanz je nach Tierart, Anwendung und regulatorischem Rahmen variiert.
Nachfrage nach rückstandsfreiem Protein
Der Futtermittel-Phytogenika-Markt wird auch durch die Nachfrage von Einzelhändlern und dem Gastronomiebereich nach rückstandsfreiem Fleisch, Eiern, Milchprodukten und Aquakulturprodukten vorangetrieben. Bis 2025 hatten sich die Anforderungen an eine antibiotikafreie Beschaffung in Nordamerika und Europa weiter in die gängigen Beschaffungsstandards integriert und drängten Lieferanten dazu, den Anspruch auf Futtermittelebene zu unterstützen. Eine Studie aus dem Jahr 2025 in Frontiers in Veterinary Science ergab, dass Phytogenika die Darmmikrobiota und die Immunfunktion bei kommerziellem Geflügel modulieren, was ihren Einsatz in Leistungsprogrammen unterstützt, die mit der rückstandsfreien Produktion verbunden sind. Produzenten, die die Kosten für Zusatzstoffe akzeptieren, können diese häufig durch Premiumpreise oder eine stärkere Käuferakzeptanz in antibiotikafreien Kanälen wieder hereinholen. Das macht die Nachfrage dauerhafter als einen kurzen Ersatzzyklus, da das Kaufsignal zunehmend von der nachgelagerten Proteinbeschaffung kommt und nicht nur von Futtermittelzusatzstofflieferanten.
Geflügelfokus auf Futtereffizienz und Darmgesundheit
Geflügel bleibt das Volumenzentrum des Futtermittel-Phytogenika-Marktes, da Broiler- und Legeproduzenten den klarsten Leistungsfall für die Einführung haben. Eine 2025 in Poultry Science veröffentlichte Studie zeigte, dass eine phytogene Mischung bei 0,25 % der Ration die Darmzottenbreite um 5,3 %, die Zottenhöhe um 4,8 % und die Absorptionsfläche um 12,5 % bei kommerziellen Broilern verbesserte. Solche messbaren Ergebnisse sind wichtig, da Geflügelernährungsteams wiederholbare Daten benötigen, bevor sie die Einbeziehung in integrierten Systemen ausweiten. Mit wachsender Evidenzbasis werden ältere Wachstumsförderprogramme schwerer zu verteidigen, wo phytogene Produkte sowohl biologischen als auch kommerziellen Wert nachweisen können.
Wirksamkeitsvalidierung und Formulierungswissenschaft
Ein strukturierterer Wirksamkeitspfad stärkt das Vertrauen im gesamten Futtermittel-Phytogenika-Markt, insbesondere in Regionen, die europäische Standards als Referenzpunkt nutzen. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) hat 2024 Leitlinien zur Wirksamkeit von Futtermittelzusatzstoffen herausgegeben und damit einen klareren Rahmen für die Bewertung und Dokumentation phytogener Ansprüche in der Europäischen Union geschaffen. Diesem Rahmen folgten neue Zulassungen, darunter ätherisches Zimtrindenöl im Jahr 2024 und ätherisches Cajeputöl im Jahr 2025 für den breiten Arteneinsatz. Da mehr Produkte diese Art von Überprüfung bestehen, kann die Registrierung in anderen Märkten schneller voranschreiten, da eine Zulassung durch die Europäische Union oft als praktisches Qualitätssignal über Europa hinaus dient.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen und Kostenaufschlag | -0.6% | Global, mit stärkerer Sensitivität in Südostasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung | -0.5% | Global, insbesondere dort, wo die Vorschriften der Europäischen Union, der Vereinigten Staaten und des Asien-Pazifik-Raums divergieren | Mittelfristig (2–4 Jahre) |
| Begrenzte Verkapselungs- und Lohnverarbeitungskapazität | -0.3% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Variabilität der botanischen Versorgung und Rückverfolgbarkeitsdruck | -0.2% | Mediterrane, südasiatische und andine Beschaffungsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität und Kostenaufschlag
Die Rohstoffpreisvolatilität bleibt eine der deutlichsten Grenzen für eine breitere Akzeptanz im Futtermittel-Phytogenika-Markt. Im Gegensatz zu synthetischen Zusatzstoffen sind ätherische Öle und botanische Extrakte von Erntzyklen, Wetterbedingungen, Erntemengen und Versorgungsunterbrechungen in landwirtschaftlichen Regionen abhängig. In kostensensiblen Nutztierhaltungssystemen kann selbst ein moderater Anstieg der botanischen Inputpreise Käufer zurück zu günstigeren synthetischen Alternativen drängen. Das Problem ist in Südostasien und Lateinamerika ausgeprägter, wo Futtermittel bereits einen großen Anteil der gesamten Produktionskosten ausmachen. Da die meisten Aromapflanzen nicht aktiv über standardisierte Terminkontrakte abgesichert werden, haben Käufer nach wie vor nur wenige Instrumente zur Steuerung des Preisrisikos über längere Beschaffungszyklen.
Regulatorische Fragmentierung
Der Futtermittel-Phytogenika-Markt steht auch vor einer Compliance-Belastung, da den Rechtsgebieten nach wie vor eine einheitliche Definition für phytogene Produkte fehlt. Eine Formel, die in einem Land als Aromastoff behandelt wird, kann in einem anderen als zootechnischer Zusatzstoff oder als Arzneimittel bewertet werden, was die Anforderungen an Nachweise und Kennzeichnung verändert. Die Verordnung (EU) 2025/2575 hat die Zulassung von mehr als 30 botanischen Substanzen aus dem Futtermittelzusatzstoffregister der Europäischen Union zurückgezogen und damit unmittelbaren Portfoliodruck für betroffene Lieferanten erzeugt. Diese Art von regulatorischem Neustart erhöht die wiederkehrenden Compliance-Kosten für Unternehmen, die Registrierungen in vielen Märkten aufrechterhalten. Es begünstigt auch größere Unternehmen mit tieferer Kapazität in regulatorischen Angelegenheiten und erschwert eine breite internationale Expansion für kleinere Entwickler.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Subadditiv:
Ätherische Öle führen, Kräuter und Gewürze gewinnen an BedeutungÄtherische Öle machten 2025 55,6 % des Feed Phytogenics Marktanteils aus und waren damit das größte Sub-Additiv-Segment. Diese Dominanz wird auf ihre langjährige kommerzielle Nutzung und ihre gut etablierten antimikrobiellen, antioxidativen und verdauungsunterstützenden Eigenschaften zurückgeführt. Thymol und Carvacrol, gewonnen aus Thymian und Oregano, bilden weiterhin einen großen Anteil der kommerziellen Formulierungen auf Basis ätherischer Öle. Ihre Attraktivität ist am stärksten in Monogastriden-Diäten, wo die Reaktion besser dokumentiert und leichter mit Produktionsergebnissen verknüpft werden kann. Diese Evidenzbasis hilft dabei, ätherische Öle in einer zentralen Position im Feed Phytogenics Markt zu etablieren, auch wenn neuere Produkttypen an Aufmerksamkeit gewinnen.
Kräuter und Gewürze werden voraussichtlich das am schnellsten wachsende Sub-Additiv-Segment sein, mit einer CAGR von 4,1 % von 2026 bis 2031. Der Markt wird durch Kostenvorteile und eine wachsende Forschung angetrieben, die die bioaktiven Eigenschaften dieser Produkte unterstützt. Oreganoöl dominiert die Anwendungen ätherischer Öle aufgrund seiner nachgewiesenen antimikrobiellen Wirksamkeit, während Thymian- und Rosmarinöle nach den Zulassungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) im Jahr 2024 in europäischen Märkten an Popularität gewinnen. Oleoresine werden in spezialisierten Anwendungen eingesetzt, die konzentrierte bioaktive Verbindungen erfordern, insbesondere in Aquakulturfuttermitteln, wo Wasserstabilität ein kritischer Faktor ist.



Nach Tierart:
Geflügelanwendungen treiben die kommerzielle Akzeptanz voranGeflügel machte 2025 44,0 % der Feed Phytogenics Marktgröße aus und war damit das primäre Tiersegment, da Masthähnchen und Legehennen die tiefste kommerzielle Erfahrung mit phytogenen Zusatzstoffen haben. Artspezifische Formulierungsdaten sind bei Geflügel stärker entwickelt als in jedem anderen Segment, was das Akzeptanzrisiko für Integratoren senkt. Schwein blieb das zweitgrößte Segment, wo Phytogenics sowohl für den Ersatz von Antibiotika als Wachstumsförderer als auch für die Darmunterstützung nach dem Absetzen eingesetzt werden. Wiederkäuer entwickeln sich langsamer, aber die Verkapselung hilft dabei, Bioaktivstoffe vor Pansenbedingungen zu schützen, die die Kategorie einst einschränkten.
Aquakultur ist das am schnellsten wachsende Segment und wird voraussichtlich mit einer CAGR von 8,5 % von 2026 bis 2031 wachsen. Das Wachstum ist mit zunehmendem Widerstand gegen synthetische Seelausbehandlungen, einem stärkeren Interesse an antibiotikafreier Aquakulturzertifizierung und einer breiteren Nutzung pflanzlicher Verbindungen für Darm- und Immununterstützung verbunden. Die kommerzielle Entwicklung verbessert sich auch, da Lieferanten Produkte speziell für Fisch- und Garnelenfütterungssysteme entwickeln, anstatt Nutztiermittelformulierungen anzupassen. Diese Kombination erweitert die Rolle des Feed Phytogenics Marktes über Geflügel und Schwein hinaus und bringt mehr Ausgewogenheit in den langfristigen Tiermix.

Geografische Analyse
APAC-Feed-Phytogenika-Markt
Asien-Pazifik war die größte Region und machte 2025 23,8 % des Feed Phytogenics Marktanteils aus. China, Indien, Vietnam und Thailand kombinieren eine große Geflügel- und Schweineproduktion mit zunehmendem Schwerpunkt auf einem verantwortungsvollen Antibiotikaeinsatz. Chinas Bemühungen zur Modernisierung der Landwirtschaft und Indiens Maßnahmen zur Förderung des umsichtigen Einsatzes von Antibiotika bei lebensmittelliefernden Tieren, einschließlich Empfehlungen zur Einstellung ihres Einsatzes in Tierfutter, unterstützen das Interesse an Alternativen zu antibiotischen Wachstumsförderern. Eine 2025 in Veterinary Sciences veröffentlichte Studie bewertete phytogene Futterzusatzstoffe bei chinesischen weißgefiederten Masthähnchen und stellte fest, dass eine Supplementierung von 0,8 % die durchschnittliche tägliche Gewichtszunahme signifikant verbesserte und gleichzeitig die Fleischqualität und den Darm beeinflusste[2]. Asien-Pazifik ist auch ein wichtiger Aquakulturmarkt, wo phytogene Produkte für Garnelen- und Fischproduktionssysteme entwickelt werden, einschließlich Anwendungen mit Fokus auf Darmgesundheit, Tierleistung und gezielte Verabreichung.
Feed-Phytogenika-Markt in Nordamerika
Nordamerika ist die am schnellsten wachsende Region und wird voraussichtlich mit einer CAGR von 3,5 % von 2026 bis 2031 expandieren. Die Veterinärfuttermittelrichtlinie der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) und staatliche Beschränkungen in Kalifornien haben regulatorische Unterstützung für natürliche Alternativen geschaffen. Darüber hinaus ermutigen die antibiotikafreien Beschaffungsanforderungen großer Lebensmitteleinzelhändler die Produzenten zur Implementierung phytogener Lösungen, was Marktprämien ermöglicht, die höhere Zutatenkosten ausgleichen. In Kanada treibt der ökologische Nutztierhaltungssektor die Nachfrage nach zertifizierten natürlichen Futterzusatzstoffen an, während Mexikos exportorientierte Geflügelindustrie Phytogenics übernimmt, um internationale Käuferanforderungen zu erfüllen.
Feed Phytogenics Markt im Nahen Osten, Afrika und Südamerika
Südamerika gewinnt an Relevanz, da Brasilien und Argentinien eine großvolumige Nutztierhaltung mit wachsendem Interesse an nachhaltigkeitsorientierten Futterlösungen verbinden, insbesondere für Wiederkäuer. Der Nahe Osten und Afrika blieben 2025 der kleinste regionale Beitrag, doch Investitionen in die inländische Ernährungssicherheit und vertikal integrierte Geflügelproduktion schaffen eine Grundlage für mittelfristiges Wachstum im Feed-Phytogenika-Markt.
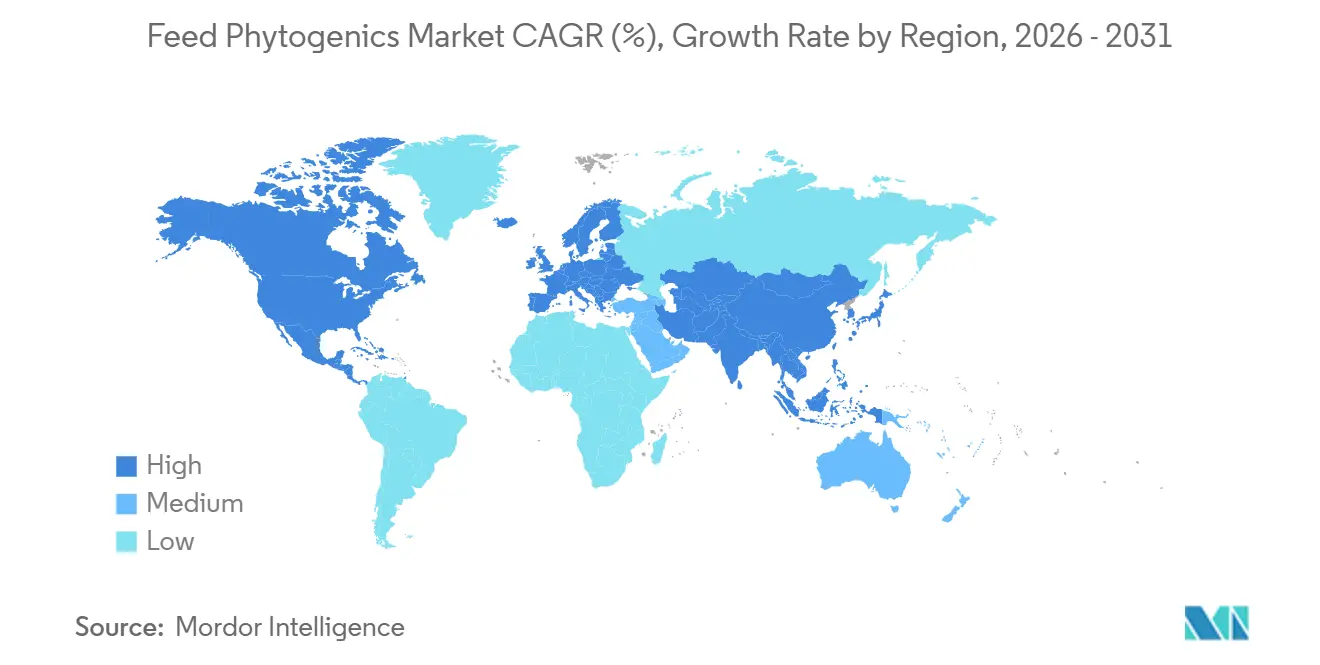
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
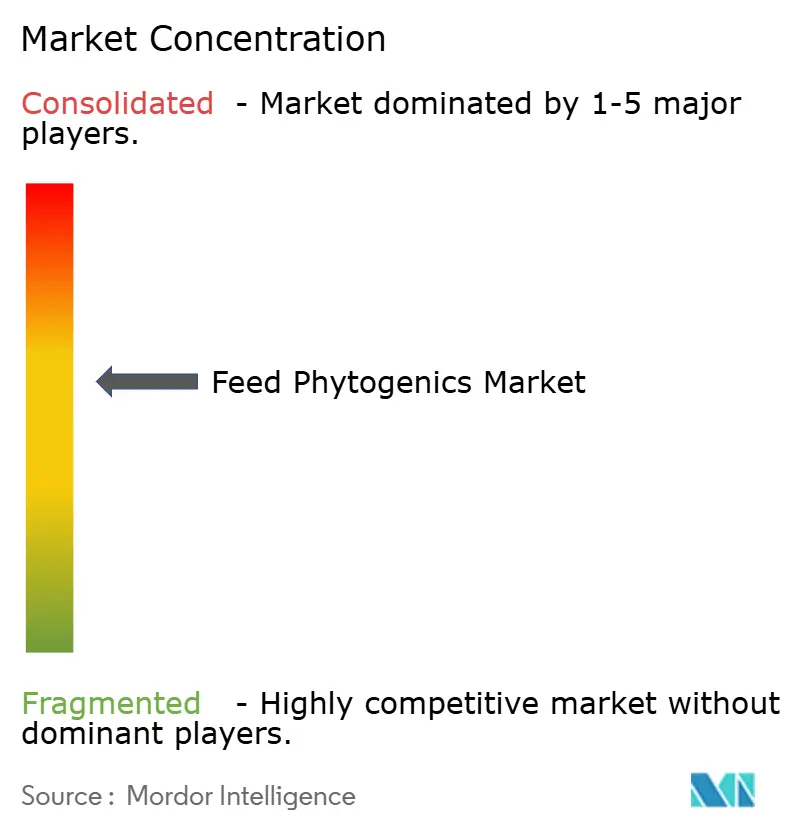
Der Feed Phytogenics Markt ist mäßig konsolidiert, wobei die fünf größten Unternehmen, darunter Adisseo, IFF (Danisco Animal Nutrition), Land O'Lakes, DSM-Firmenich AG und Cargill, Incorporated, einen bedeutenden Anteil am globalen Umsatz ausmachen. DSM-Firmenich AG festigte seine Führungsposition nach der Fusion von DSM und Firmenich im Jahr 2023 und konzentriert Investitionen auf wachstumsstarke phytogene Lösungen und Präzisionsernährungsplattformen[3]. Cargill, Incorporated, stärkte seine Marktpräsenz durch die Integration der botanischen Expertise von Delacon Biotechnik GmbH in sein umfangreiches globales Vertriebsnetz und behauptete damit seine Position unter den führenden Branchenteilnehmern.
Die Wettbewerbsdifferenzierung hängt zunehmend von proprietären Extraktionsmethoden, Verkapselungstechnologien und fortschrittlichen Verabreichungssystemen ab. Die Patentaktivität im Zusammenhang mit der hitzestabilen Verkapselung ätherischer Öle verzeichnete 2024 einen deutlichen Anstieg, wobei DSM-Firmenich AG und Kemin Industries, Inc. mehrere Anträge zur Verbesserung von Stabilität, Bioverfügbarkeit und Futterleistung einreichten. Große Unternehmen intensivieren ihre Forschungs- und Entwicklungsanstrengungen (F&E), um innovative phytogene Futterzusatzstoffe zu entwickeln, angetrieben durch die wachsende Nachfrage nach Antibiotikaersatz in der Tierernährung. Branchenteilnehmer arbeiten auch mit Universitäten und Forschungseinrichtungen zusammen, um Wirksamkeitsansprüche durch wissenschaftlich rigorose Studien zu validieren. Zulassungen von Regulierungsbehörden wie der Europäischen Behörde für Lebensmittelsicherheit (EFSA) und der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) werden als entscheidend für die Stärkung der globalen Marktglaubwürdigkeit und regulatorischen Akzeptanz anerkannt.
Regional konzentrieren sich aufstrebende Unternehmen auf Nischenmöglichkeiten, einschließlich aquakulturspezifischer phytogener Mischungen und ligninbasierter Trägertechnologien, die auf nachhaltigkeitsbewusste Kunden ausgerichtet sind. Die Widerstandsfähigkeit der Lieferkette wird zu einem wichtigen Wettbewerbsfaktor, wobei Hersteller strategische Partnerschaften mit Destillateuren ätherischer Öle in Indien und Vietnam eingehen, um stabile und wettbewerbsfähig bepreiste Rohstoffversorgungen zu sichern. Diese Partnerschaften ermöglichen es Unternehmen, Kostenvolatilität zu mindern, eine ganzjährige Verfügbarkeit von Zutaten zu gewährleisten und eine konsistente Produktwirksamkeit über saisonale Produktionszyklen hinweg aufrechtzuerhalten.
Branchenführer im Futtermittel-Phytogenika-Bereich
-
Adisseo
-
Land O'Lakes
-
DSM-Firmenich AG
-
Cargill, Incorporated
-
IFF (Danisco Animal Nutrition)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Feed Phytogenics Markt Unternehmen in diesem Bericht
- Cargill, Incorporated
- DSM-Firmenich AG
- Kemin Industries, Inc
- Adisseo
- Alltech
- IFF (Danisco Animal Nutrition)
- Borregaard
- Land O'Lakes, Inc
- Orffa International
- Prinova Group
- Phytobiotics Futterzusatzstoffe
- Nor-Feed
- Silvateam
- Amax NutraSource
- Nutrex NV
Neueste Industrielle Entwicklungen in Feed Phytogenics Markt
- Februar 2026: DSM-Firmenich gab bekannt, dass es zugestimmt hat, seine Sparte Tierernährung und -gesundheit (ANH) an CVC, einen globalen Manager für private Märkte, zu veräußern. ANH ist ein globaler Anbieter wissenschaftsbasierter Lösungen in der Tierernährung und -gesundheit. Sein Produktportfolio umfasst Vitamine, Vormischungen und Futtermittelzusatzstoffe wie Futtermittel-Phytogenika, die Tiergesundheit, Leistung, Futtereffizienz und Nachhaltigkeit in der Nutztierhaltung verbessern.
- März 2025: HealthTech Bioactives ist eine Partnerschaft mit Abolis Biotechnologies eingegangen, um gemeinsam Präzisionsfermentierungsrouten für hochwertige phytogene Wirkstoffe zu entwickeln, mit dem Ziel, Kunden vor Preisschwankungen bei botanischen Rohstoffen zu schützen und dabei natürliche Verbindungsprofile beizubehalten.
- Januar 2025: Die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten (FDA) führte den Rahmen für die Beratung zu Tierfutterzutaten (AFIC) ein und schuf damit einen vorläufigen regulatorischen Weg für neue Tierfutterzutaten nach dem Ablauf der Vereinbarung zwischen der FDA und den Offiziellen für die Kontrolle von Tierfuttermitteln der Vereinigten Staaten (AAFCO). Dies ist für den Markt für Futtermittel-Phytogenika bedeutsam, da es Unternehmen einen klareren Prozess bietet, um Regulierungsbehörden zu Zutatensicherheit und Kommerzialisierung in den Vereinigten Staaten zu konsultieren.
Berichtsumfang des globalen Futtermittel-Phytogenika-Markts
Feed Phytogenics sind natürliche bioaktive Verbindungen, die aus Pflanzen gewonnen und Tierfutter zugesetzt werden, um Wachstumsleistung, Verdauung, Immunität und die allgemeine Tiergesundheit zu verbessern. Der Feed Phytogenics Marktbericht ist segmentiert nach Sub-Additiv (ätherische Öle, Kräuter und Gewürze sowie andere Phytogenics), nach Tier (Aquakultur, Geflügel, Wiederkäuer, Schwein und andere Tiere) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
Zusatzstoff-Unterkategorie
| Ätherisches Öl |
| Kräuter und Gewürze |
| Sonstige Phytogenika |
Tierart
| Aquakultur | Nach Unter-Tierart | Fisch |
| Garnelen | ||
| Sonstige Aquakulturarten | ||
| Geflügel | Nach Unter-Tierart | Masthähnchen |
| Legehennen | ||
| Sonstige Geflügelvögel | ||
| Wiederkäuer | Nach Unter-Tierart | Fleischrinder |
| Milchkühe | ||
| Sonstige Wiederkäuer | ||
| Schweine | ||
| Sonstige Tiere |
Geografie
| Afrika | Nach Land | Ägypten |
| Kenia | ||
| Südafrika | ||
| Übriges Afrika | ||
| Asien-Pazifik | Nach Land | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Philippinen | ||
| Südkorea | ||
| Thailand | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Europa | Nach Land | Frankreich |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten | Nach Land | Iran |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Nordamerika | Nach Land | Kanada |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Nach Land | Argentinien |
| Brasilien | ||
| Chile | ||
| Übriges Südamerika |
| Zusatzstoff-Unterkategorie | Ätherisches Öl | ||
| Kräuter und Gewürze | |||
| Sonstige Phytogenika | |||
| Tierart | Aquakultur | Nach Unter-Tierart | Fisch |
| Garnelen | |||
| Sonstige Aquakulturarten | |||
| Geflügel | Nach Unter-Tierart | Masthähnchen | |
| Legehennen | |||
| Sonstige Geflügelvögel | |||
| Wiederkäuer | Nach Unter-Tierart | Fleischrinder | |
| Milchkühe | |||
| Sonstige Wiederkäuer | |||
| Schweine | |||
| Sonstige Tiere | |||
| Geografie | Afrika | Nach Land | Ägypten |
| Kenia | |||
| Südafrika | |||
| Übriges Afrika | |||
| Asien-Pazifik | Nach Land | Australien | |
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Philippinen | |||
| Südkorea | |||
| Thailand | |||
| Vietnam | |||
| Übriger Asien-Pazifik-Raum | |||
| Europa | Nach Land | Frankreich | |
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Russland | |||
| Spanien | |||
| Türkei | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Naher Osten | Nach Land | Iran | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Nordamerika | Nach Land | Kanada | |
| Mexiko | |||
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Südamerika | Nach Land | Argentinien | |
| Brasilien | |||
| Chile | |||
| Übriges Südamerika | |||
Marktdefinition
- FUNKTIONEN - Für die Studie werden Futtermittelzusatzstoffe als kommerziell hergestellte Produkte betrachtet, die zur Verbesserung von Eigenschaften wie Gewichtszunahme, Futterverwertungsquote und Futteraufnahme eingesetzt werden, wenn sie in geeigneten Anteilen verfüttert werden.
- WIEDERVERKÄUFER - Unternehmen, die Futtermittelzusatzstoffe ohne Wertschöpfung weiterverkaufen, wurden vom Marktumfang ausgeschlossen, um eine Doppelzählung zu vermeiden.
- ENDVERBRAUCHER - Mischfutterhersteller gelten als Endverbraucher auf dem untersuchten Markt. Der Umfang schließt Landwirte aus, die Futtermittelzusatzstoffe direkt als Ergänzungsmittel oder Vormischungen verwenden.
- INTERNER UNTERNEHMENSVERBRAUCH - Unternehmen, die sowohl Mischfutter produzieren als auch Futtermittelzusatzstoffe herstellen, sind Teil der Studie. Bei der Schätzung der Marktgrößen wurde jedoch der interne Verbrauch von Futtermittelzusatzstoffen durch solche Unternehmen ausgeschlossen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Futtermittelzusatzstoffe | Futtermittelzusatzstoffe sind Produkte, die in der Tierernährung eingesetzt werden, um die Qualität des Futters und die Qualität von Lebensmitteln tierischen Ursprungs zu verbessern oder die Leistung und Gesundheit der Tiere zu steigern. |
| Probiotika | Probiotika sind Mikroorganismen, die dem Körper wegen ihrer vorteilhaften Eigenschaften zugeführt werden. (Sie erhalten oder stellen die nützlichen Bakterien im Darm wieder her.) |
| Antibiotika | Antibiotika sind Arzneimittel, die speziell zur Hemmung des Bakterienwachstums eingesetzt werden. |
| Präbiotika | Ein unverdaulicher Nahrungsbestandteil, der das Wachstum nützlicher Mikroorganismen im Darm fördert. |
| Antioxidantien | Antioxidantien sind Verbindungen, die die Oxidation hemmen, eine chemische Reaktion, die freie Radikale erzeugt. |
| Phytogenika | Phytogenika sind eine Gruppe natürlicher und nicht-antibiotischer Wachstumsförderer, die aus Kräutern, Gewürzen, ätherischen Ölen und Oleoresinen gewonnen werden. |
| Vitamine | Vitamine sind organische Verbindungen, die für normales Wachstum und die Aufrechterhaltung des Körpers erforderlich sind. |
| Stoffwechsel | Ein chemischer Prozess, der in einem lebenden Organismus zur Lebenserhaltung stattfindet. |
| Aminosäuren | Aminosäuren sind die Bausteine von Proteinen und spielen eine wichtige Rolle in Stoffwechselwegen. |
| Enzyme | Enzyme sind Substanzen, die als Katalysator wirken, um eine spezifische biochemische Reaktion auszulösen. |
| Antimikrobielle Resistenz | Die Fähigkeit eines Mikroorganismus, den Wirkungen eines antimikrobiellen Mittels zu widerstehen. |
| Antimikrobiell | Zerstörung oder Hemmung des Wachstums von Mikroorganismen. |
| Osmotisches Gleichgewicht | Es handelt sich um einen Prozess zur Aufrechterhaltung des Salz- und Wassergleichgewichts über Membranen hinweg in den Körperflüssigkeiten. |
| Bakteriozin | Bakteriozine sind Toxine, die von Bakterien produziert werden, um das Wachstum ähnlicher oder eng verwandter Bakterienstämme zu hemmen. |
| Biohydrogenierung | Es handelt sich um einen Prozess, der im Pansen eines Tieres stattfindet, bei dem Bakterien ungesättigte Fettsäuren (USFA) in gesättigte Fettsäuren (SFA) umwandeln. |
| Oxidative Ranzigkeit | Es handelt sich um eine Reaktion von Fettsäuren mit Sauerstoff, die bei Tieren im Allgemeinen unangenehme Gerüche verursacht. Um dies zu verhindern, wurden Antioxidantien zugesetzt. |
| Mykotoxikose | Jeder Zustand oder jede Erkrankung, die durch Pilztoxine verursacht wird, hauptsächlich durch die Kontamination von Tierfutter mit Mykotoxinen. |
| Mykotoxine | Mykotoxine sind toxische Verbindungen, die natürlich von bestimmten Schimmelpilzarten (Pilzen) produziert werden. |
| Futter-Probiotika | Mikrobielle Futterzusatzstoffe, die das mikrobielle Gleichgewicht im Magen-Darm-Trakt positiv beeinflussen. |
| Probiotische Hefe | Futterhefen (einzellige Pilze) und andere Pilze, die als Probiotika eingesetzt werden. |
| Futter-Enzyme | Sie werden eingesetzt, um die Verdauungsenzyme im Magen eines Tieres zu ergänzen, um Nahrung aufzuspalten. Enzyme sorgen auch dafür, dass die Fleisch- und Eierproduktion verbessert wird. |
| Mykotoxin-Detoxifikatoren | Sie werden eingesetzt, um das Pilzwachstum zu verhindern und zu verhindern, dass schädlicher Schimmel im Darm und Blut aufgenommen wird. |
| Futter-Antibiotika | Sie werden sowohl zur Vorbeugung und Behandlung von Krankheiten als auch für schnelles Wachstum und Entwicklung eingesetzt. |
| Futter-Antioxidantien | Sie werden eingesetzt, um die Verschlechterung anderer Futternährstoffe wie Fette, Vitamine, Pigmente und Aromastoffe zu schützen und so den Tieren Nährstoffsicherheit zu bieten. |
| Futter-Phytogenika | Phytogenika sind natürliche Substanzen, die dem Nutztierfutter zugesetzt werden, um das Wachstum zu fördern, die Verdauung zu unterstützen und als antimikrobielle Mittel zu wirken. |
| Futter-Vitamine | Sie werden eingesetzt, um die normale physiologische Funktion sowie das normale Wachstum und die Entwicklung von Tieren aufrechtzuerhalten. |
| Futter-Aromen und Süßungsmittel | Diese Aromen und Süßungsmittel helfen, Geschmäcker und Gerüche bei Änderungen von Zusatzstoffen oder Medikamenten zu überdecken, und machen sie ideal für Tierdiäten im Übergang. |
| Futter-Ansäuerungsmittel | Ansäuerungsmittel für Tierfutter sind organische Säuren, die zu Ernährungs- oder Konservierungszwecken in das Futter eingearbeitet werden. Ansäuerungsmittel verbessern die Verdauung und das mikrobiologische Gleichgewicht im Verdauungstrakt des Nutzviehs. |
| Futter-Mineralien | Futter-Mineralien spielen eine wichtige Rolle bei den regelmäßigen Ernährungsanforderungen von Tierfutter. |
| Futter-Bindemittel | Futter-Bindemittel sind Bindemittel, die bei der Herstellung sicherer Tierfutterprodukte eingesetzt werden. Sie verbessern den Geschmack des Futters und verlängern die Lagerfähigkeit. |
| Schlüsselbegriffe | Abkürzung |
| LSDV | Lumpy Skin Disease Virus (Knotige Hautkrankheit-Virus) |
| ASF | African Swine Fever (Afrikanische Schweinepest) |
| GPA | Growth Promoter Antibiotics (Wachstumsfördernde Antibiotika) |
| NSP | Non-Starch Polysaccharides (Nichtstärke-Polysaccharide) |
| PUFA | Polyunsaturated Fatty Acid (Mehrfach ungesättigte Fettsäure) |
| Afs | Aflatoxins (Aflatoxine) |
| AGP | Antibiotic Growth Promoters (Antibiotische Wachstumsförderer) |
| FAO | Food and Agriculture Organization of the United Nations (Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen) |
| USDA | United States Department of Agriculture (Landwirtschaftsministerium der Vereinigten Staaten) |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu erstellen, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: EIN MARKTMODELL AUFBAUEN: Die Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Begriffen. Inflation ist nicht Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird über den gesamten Prognosezeitraum konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenbeurteilungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf allen Ebenen und in allen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erhalten.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




