
Marktgröße und Marktanteil für organische Spurenmineralien in der Tierernährung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 158.45 Millionen US-Dollar |
| Marktgröße (2031) | 206.19 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.42 % |
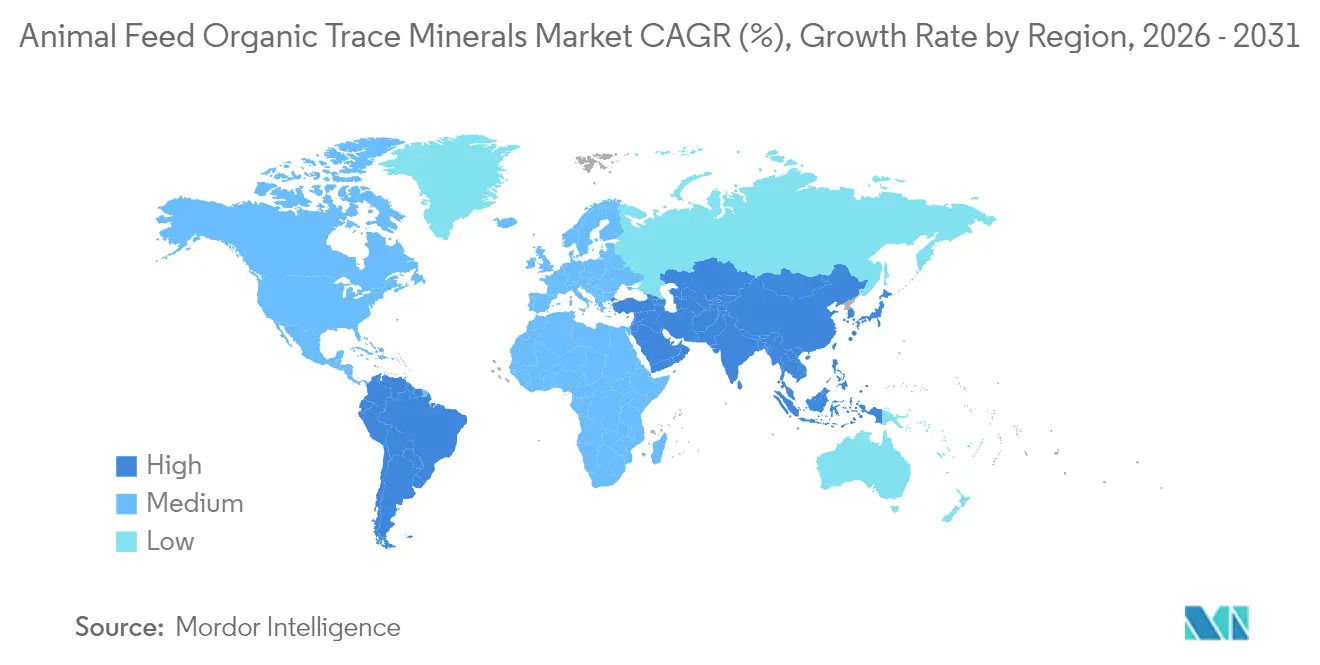
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
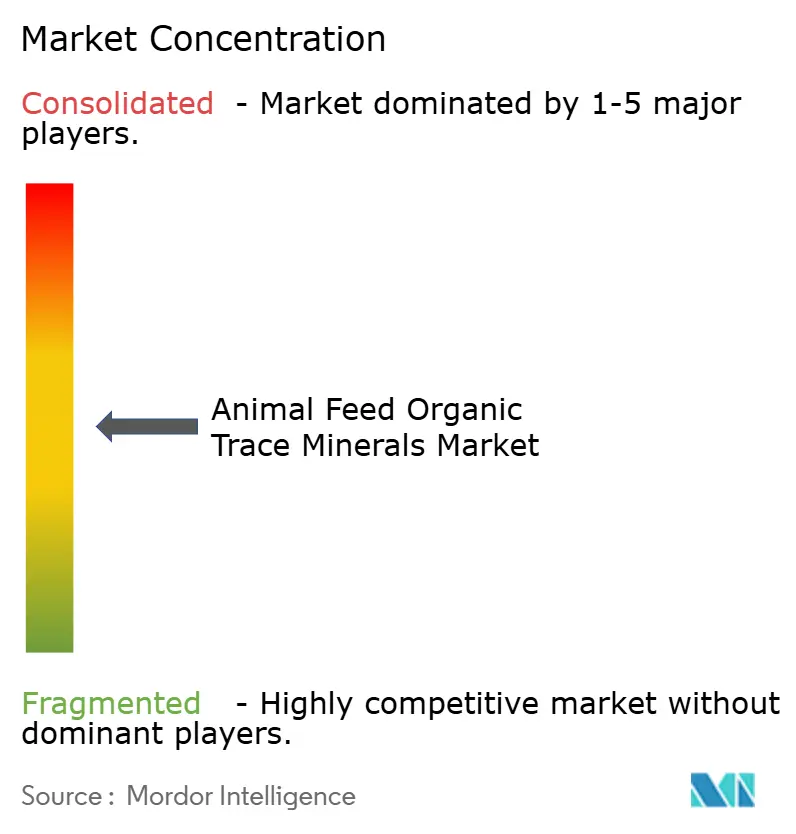
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für organische Spurenmineralien in der Tierernährung von Mordor Intelligence
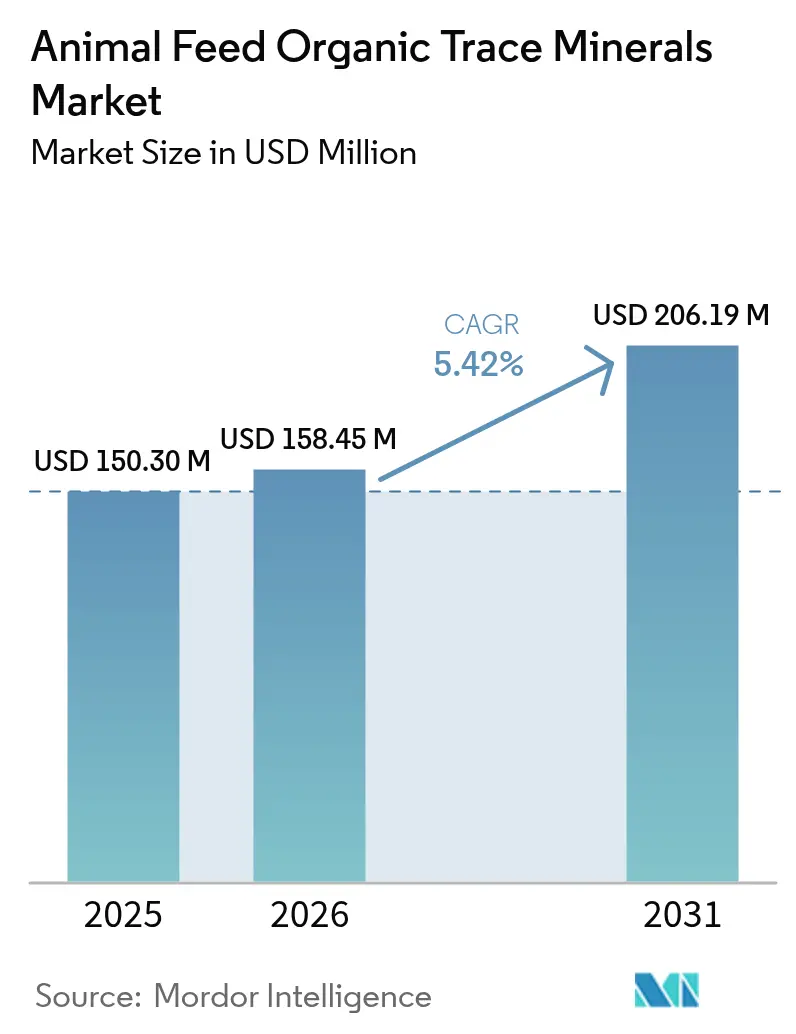
Die Marktgröße für organische Spurenmineralien in der Tierernährung wird voraussichtlich von 150,3 Millionen USD im Jahr 2025 auf 158,45 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 206,19 Millionen USD bei einer CAGR von 5,42 % über den Zeitraum 2026–2031 erreichen. Die Marktexpansion wird durch den Übergang von antibiotischen Wachstumsförderern zu bioverfügbaren Minerallösungen angetrieben, die Ableitungsvorschriften einhalten und gleichzeitig die Produktivität aufrechterhalten. Chelierte Mineralien bieten eine 2- bis 3-mal höhere Absorption im Vergleich zu anorganischen Varianten, was reduzierte Einmischungsraten ohne Beeinträchtigung der Tierleistung ermöglicht. Die Einführung digitaler Futtermittelformulierungstechnologien verbessert die Dosierungsgenauigkeit und zeigt klare Renditen auf Investitionen. Der Marktwettbewerb konzentriert sich auf die Entwicklung proprietärer Chelierungstechnologien, die Implementierung KI-basierter Ernährungssysteme und den Ausbau regionaler Produktionskapazitäten, um Lieferkettenanfälligkeiten zu reduzieren und Kunden vor Rohstoffpreisschwankungen zu schützen.
Wichtigste Erkenntnisse des Berichts
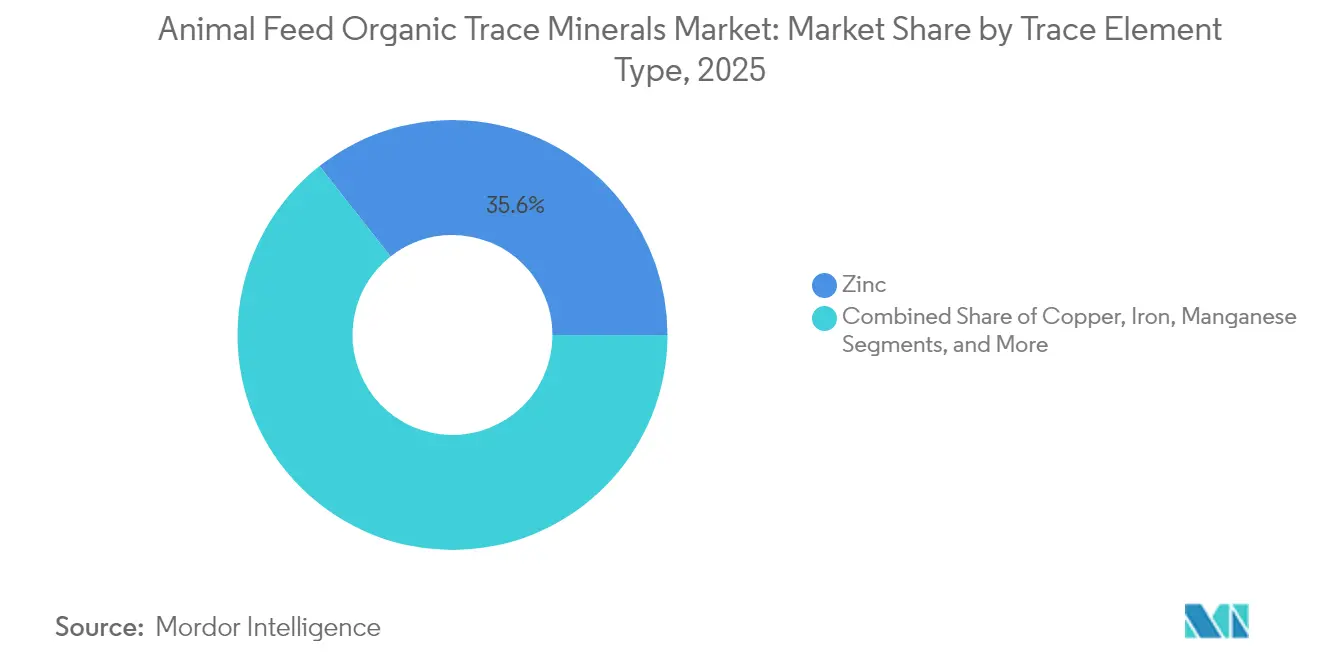
- Nach Spurenelementtyp führte Zink mit einem Anteil von 35,62 % am Markt für organische Spurenmineralien in der Tierernährung im Jahr 2025, während Selen mit einer CAGR von 7,78 % bis 2031 am schnellsten wächst.
- Nach Chelierungstyp kontrollierten Aminosäurechelate 39,74 % des Umsatzes im Jahr 2025; Hydroxy-Spurenmineralien verzeichnen eine CAGR von 9,74 % bis 2031.
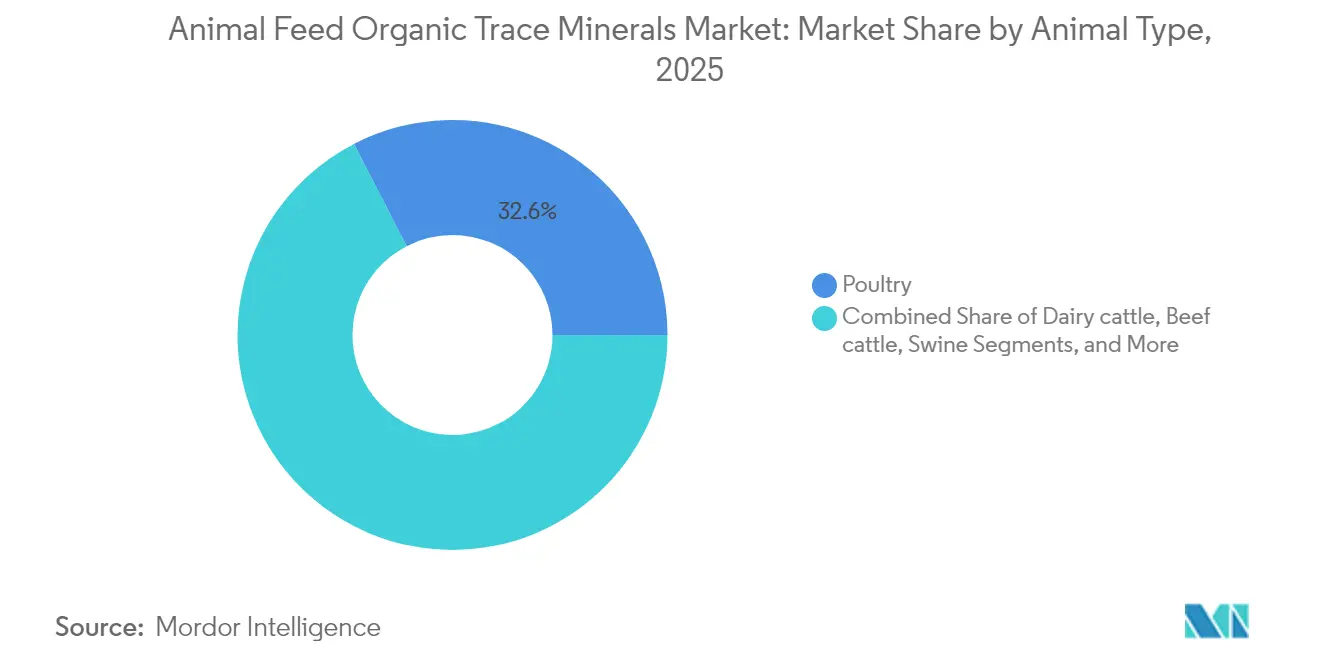
- Nach Tierart erfasste Geflügel 32,58 % des Umsatzes im Jahr 2025, und die Aquakultur expandiert mit einer CAGR von 8,92 % bis 2031.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum ein Anteil von 43,65 % des Umsatzes im Jahr 2025; der Nahe Osten beschleunigt sich mit einer CAGR von 7,82 % bis 2031.
- Der Markt weist eine moderate Konzentration auf, wobei fünf große Unternehmen 44 % des Jahresumsatzes auf sich vereinen. Cargill, Incorporated führt mit einem Marktanteil von 12 %, gefolgt von DSM-Firmenich (9,1 %), Zinpro (8,2 %), SHV (Nutreco NV) (A Bluestar Company) (7,6 %) und Adisseo (6,9 %).
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochwertigen tierischen Proteinen | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Strenge Verbote von antibiotischen Wachstumsförderern (AGPs) | +1.5% | Nordamerika und Europa; Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strengere Vorschriften zur Ausscheidung von Gülle-Phosphor und Schwermetallen | +1.2% | Nordamerika und Europa; Einführung in Asien-Pazifik im Entstehen | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von Präzisionschelierung und Mikroverkapselungstechnologie | +0.9% | Global, angeführt von entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Messung des CO₂-Fußabdrucks der Tierhaltung und Auswirkungen der Ernährung | +0.7% | Europa und Nordamerika, mit Pilotprogrammen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte digitale Futtermittelformulierungsplattformen zur Standardisierung organischer Spurenmineralien | +0.6% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochwertigen tierischen Proteinen
Das steigende verfügbare Einkommen in Asien-Pazifik und Südamerika hat den Konsum von hochwertigem Fleisch, Milch, Fisch und Eiern erhöht und veranlasst Produzenten, sich auf die Verbesserung des Nährwerts statt auf die Volumenproduktion zu konzentrieren. Der Einsatz von cheliertem Selen und Zink verbessert den Antioxidantiengehalt, verlängert die Haltbarkeit der Produkte und verbessert die sensorischen Eigenschaften, was höhere Einzelhandelspreise ermöglicht. Untersuchungen zeigen, dass bioverfügbare Mineralien eine um 3–5 % bessere Futterverwertung im Vergleich zu anorganischen Salzen liefern, was höhere Zusatzstoffkosten kompensiert und gleichzeitig die Anforderungen an mageres Fleisch erfüllt. Einzelhandelsketten nehmen Mineralanreicherungsspezifikationen in Lieferantenvereinbarungen auf und fördern so die Einführung in integrierten Lieferketten. Darüber hinaus fördern Regierungen in Regionen mit Proteinmangel die Mineraloptimierung als Teil ihrer Ernährungssicherheitsinitiativen.
Strenge Verbote von antibiotischen Wachstumsförderern (AGPs)
Das Verbot von routinemäßigen Antibiotika im Futter durch nordamerikanische und europäische Regulierungsbehörden sowie bevorstehende Ausstiegsrichtlinien in Asien-Pazifik-Märkten haben eine Produktivitätsherausforderung in der Tierhaltung geschaffen. Zink- und Kupferchelate haben sich als entscheidende Alternativen herausgestellt, da sie zur Aufrechterhaltung der Darmgesundheit und zur Verbesserung der Immunfunktion beitragen. Feldversuche nach dem Antibiotikaverbot zeigen, dass Programme zur Supplementierung mit organischen Mineralien bis zu 90 % der früheren Gewichtszunahmeleistung erreichen können, was die Rentabilität in der Intensivtierhaltung aufrechterhält. Futtermittelhersteller kombinieren nun chelierte Mineralien mit phytogenen Verbindungen, um antibiotikafreie Futtermittelkonzentrate zu Premiumpreisen zu entwickeln. Die Umsetzung von Antibiotikabeschränkungen in Schwellenländern erweitert das Marktpotenzial für organische Spurenmineralien in der Tierernährung.
Strengere Vorschriften zur Ausscheidung von Gülle-Phosphor und Schwermetallen
Die CAFO-Vorschriften der Umweltschutzbehörde und entsprechende Richtlinien der Europäischen Union legen strenge Grenzwerte für die Ausscheidung von Zink, Kupfer und Phosphor fest.[1]Umweltschutzbehörde, „Nationales System zur Beseitigung von Schadstoffeinleitungen, Konzentrierte Tierhaltungsbetriebe”, epa.gov Chelierte Mineralien reduzieren die fäkalen Verluste um 20–40 %, sodass Produzenten die Einhaltung der Vorschriften aufrechterhalten können, ohne die Wachstumsleistung zu beeinträchtigen. Nichteinhaltung führt zu finanziellen Strafen und Reputationsschäden, was Integratoren dazu veranlasst, Präzisionsernährungsprüfungen zur Überprüfung von Einmischungsraten und Ausscheidungskoeffizienten durchzuführen. Mehrere US-Bundesstaaten knüpfen die Finanzierung des Nährstoffmanagements an nachgewiesene Reduzierungen der Mineralausscheidung und bieten so zusätzliche Anreize für eine frühzeitige Einführung. Diese Umweltanforderungen erzeugen eine anhaltende Nachfrage, die die Wachstumsaussichten des Marktes für organische Spurenmineralien in der Tierernährung stärkt.
Rasche Einführung von Präzisionschelierung und Mikroverkapselungstechnologie
Hydroxy-Spurenmineralien und Chelate der nächsten Generation behalten ihre Stabilität unter sauren Darmbedingungen bei, verbessern die Absorption und reduzieren antagonistische Verluste. Die Verkapselung schützt empfindliche Liganden während der Pelletier- und Extrusionsprozesse und gewährleistet die Nährstoffkonsistenz bei der Hochtemperatur-Futtermittelproduktion. Produzenten berichten von reduzierten Sterblichkeitsraten und gleichmäßigeren Gewichtsverteilungen bei Masthähnchen und Garnelen, was für Verarbeiter mit engen Margen von Bedeutung ist. Technologieanbieter integrieren KI-basierte Formulierungssysteme mit Echtzeit-Sensordaten, sodass Ernährungswissenschaftler chelierte Mineralgehalte basierend auf Wetterbedingungen, Wasserqualität und Krankheitsindikatoren anpassen können. Analysen der Gesamtbetriebskosten zeigen Nettokostenvorteile gegenüber anorganischen Programmen, wenn Abfallmanagementkosten und Leistungsverbesserungen berücksichtigt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumpreise gegenüber anorganischen Gegenstücken | -1.4% | Global; höchste Preissensitivität in preisbewussten Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bekanntheit bei Kleinbauern | -1.1% | Asien-Pazifik, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei wichtigen Chelierungsliganden | -0.8% | Global, mit Schwerpunkt in Aminosäure-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung bei Zertifizierungsstellen für ökologische Tierhaltung | -0.6% | Global, mit besonderer Komplexität im grenzüberschreitenden Handel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreise gegenüber anorganischen Gegenstücken
Organische Spurenmineralien kosten 2- bis 4-mal mehr als Oxide oder Sulfate, was ihre Einführung im Geflügel- und Schweinesektor einschränkt, wo Futter über 70 % der Produktionskosten ausmacht. Die Volatilität der Mais- und Sojaschrotpreise erhöht die Prüfung von Futtermittelzusatzstoffen. Produzenten benötigen datengestützte Renditeanalysen, bevor sie chelierte Mineralprogramme implementieren. Ernährungsunternehmen bieten abgestufte Produktlinien, Mengenrabatte und gebündelte Formulierungen an, um Kosten auf mehrere Leistungsvorteile zu verteilen. Digitale Rechner, die Einmischungsraten in Schlachtkörperertragszuwächse umrechnen, helfen dabei, den Wert über reine Futterkosten hinaus zu demonstrieren.
Begrenzte Bekanntheit bei Kleinbauern
Familienbetriebene Herden und Teiche bilden die primären Tierhaltungssysteme in Asien-Pazifik, Afrika und Südamerika. Den Beratungssystemen fehlen ausreichende Ressourcen, um fortgeschrittenes Wissen über Mineralernährung zu verbreiten. Unzureichendes Verständnis von Dosierung, Kompatibilität und Rendite schränkt die Einführung ein und konzentriert den Absatz bei kommerziellen Integratoren. Die Informationslücke wird durch sprachspezifische Handbücher, Radioprogramme und Demonstrationsbetriebsversuche verringert. Der Markt für organische Spurenmineralien in der Tierernährung expandiert durch entstehende Partnerschaften zwischen Minerallieferanten, lokalen Genossenschaften und Mikrofinanzinstitutionen, die technische Schulungen mit Produktzugang kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spurenelementtyp:
Dominanz von Zink inmitten des SelenaufschwungsZink hielt 2025 einen Anteil von 35,62 % am Markt für organische Spurenmineralien in der Tierernährung, unterstützt durch seine wesentliche Rolle in über 80 Metalloenzymen, die Immunfunktion, epitheliale Integrität und Reproduktion beeinflussen. Die höhere Bioverfügbarkeit von organischem Zink ermöglicht es Produzenten, die diätetischen Einmischungsraten zu reduzieren und gleichzeitig die Umweltausscheidungsgrenzwerte einzuhalten, was zu niedrigeren Umweltgebühren und verbesserten Gewinnmargen führt. Selen erzielte trotz seines minimalen Nahrungsbedarfs die höchste Wachstumsrate mit einer CAGR von 7,78 %, angetrieben durch Verarbeiter, die verbesserte Antioxidantionseigenschaften suchen, um die Haltbarkeit von gekühltem Fleisch zu verlängern, insbesondere bei Aquakulturfilets, die während des Seetransports anfällig für oxidativen Verfall sind. Kupfer, Mangan und Eisen bleiben essentielle Nährstoffe, unterliegen jedoch strengen Einmischungsgrenzen, was die Nachfrage nach chelierten Formen erhöht, die die Leistung bei reduzierten Konzentrationen aufrechterhalten.
Die Verteilung der Spurenelemente spiegelt sowohl biologische Anforderungen als auch regulatorische Einschränkungen wider. Während Zink die Marktdominanz beibehält, erzielt Selen höhere Preise und profitiert von Marketingvorteilen durch die Kennzeichnung „selenangereicherter” Produkte. Kobalt und Chrom erfüllen spezifische Funktionen im Pansenstoffwechsel und bei der Glukoseverwertung, während Jod und Molybdän regionale Mangelprobleme beheben. Das Marktwachstum begünstigt Elemente, die die Produktqualität verbessern und gleichzeitig zur Einhaltung von Abfallmanagementvorschriften beitragen. Diese Faktoren schaffen eine miteinander verbundene Grundlage für den Markt für organische Spurenmineralien in der Tierernährung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Chelierungstyp:
Überlegenheit von Aminosäurechelaten durch Hydroxy-Innovation herausgefordertAminosäurechelate machten 2025 39,74 % des Umsatzes aus, angetrieben durch etablierte Produktionsmethoden, weit verbreitete regulatorische Zulassung und Kompatibilität mit bestehenden Formulierungsmatrizen. Diese bleiben die bevorzugte Wahl für Geflügelbetriebe, die auf etablierte Kosteneffizienz ausgerichtet sind. Während der Markt für organische Spurenmineralien in der Tierernährung für Aminosäurechelate weiter wächst, gewinnen Hydroxy-Spurenmineralien mit einer CAGR von 9,74 % an Dynamik, was auf ihre verbesserte Stabilität in sauren Darmbedingungen und reduzierte Mineralwechselwirkungen zurückzuführen ist.
Proteinase und Polysaccharidkomplexe behalten spezifische Marktsegmente bei, in denen Geschmackspräferenzen oder kontrollierte Freisetzungseigenschaften besondere Vorteile bieten, insbesondere in Gesamtmischrationen für Wiederkäuer und Fischfutterpellets. Hefebasierte Mineralkomplexe kombinieren probiotische Vorteile mit Mineralsupplementierung und sprechen Kunden an, die die Anzahl der Zusatzstoffkomponenten reduzieren möchten. Propionatchelate dienen zertifizierten Biobetrieben, die synthetische Aminosäuren vermeiden. Der Marktwettbewerb konzentriert sich auf die Patententwicklung für Ligandenverhältnisse, Partikeleigenschaften und Beschichtungsmethoden zur Erzielung spezifischer Freisetzungsmuster. Diese technologischen Entwicklungen werden den Markt für organische Spurenmineralien in der Tierernährung bis 2031 weiter prägen.
Nach Tierart:
Geflügelführerschaft inmitten der AquakulturbeschleunigungGeflügel machte 2025 32,58 % des Umsatzes aus, angetrieben durch vertikal integrierte Masthähnchen- und Legehennenbetriebe, die präzise Mineralspezifikationen benötigen, um die Futterverwertung und die Integrität der Eierschale zu optimieren. Der Einsatz von organischem Zink, Kupfer und Mangan verbessert die Knochenstruktur und die Eierschalenqualität, was die Ausschussraten reduziert und die wirtschaftliche Effizienz steigert. Das Aquakultursegment wächst mit einer CAGR von 8,92 %, der höchsten im Markt für organische Spurenmineralien in der Tierernährung, da Fisch- und Garnelenfarmen die Besatzdichten erhöhen und sich auf die Mineraloptimierung konzentrieren, um Krankheitsausbrüche zu reduzieren und Wasserverschmutzungsstrafen zu vermeiden.
Das Milchkuhsegment hält einen bedeutenden Marktanteil aufgrund verlängerter Laktationsperioden, die optimale Mineralgehalte für die Reproduktionsleistung und die Milchqualitätskontrolle erfordern. Schweineproduzenten verwenden organische Mineralien, um Durchfall nach dem Absetzen zu reduzieren und das Wachstum in antibiotikafreien Betrieben zu verbessern. Heimtierfutterhersteller integrieren chelierte Mineralien in Premium- und Therapiediäten, um der wachsenden Verbrauchernachfrage nach funktionellen Vorteilen gerecht zu werden. Während Pferde und Spezialspezies zur Marktnachfrage beitragen, bleibt der primäre Volumenwettbewerb zwischen intensiven Geflügelbetrieben und expandierenden Aquakulturanlagen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für organische Spurenmineralien in der Tierernährung
Der asiatisch-pazifische Raum hält 43,65 % des Umsatzes im Jahr 2025 im Markt für organische Spurenmineralien in der Tierernährung, angetrieben durch Chinas Aquakulturproduktion und Indiens wachsende Broiler- und Garnelenindustrien. Staatliche Subventionen für inländische Futtermittelzusatzstoffe erhöhen die Akzeptanz von Mineralstoffformaten mit hoher Absorptionsrate. Die Marktgröße der Region profitiert von konzentrierten Produktionsclustern, die Logistikkosten senken und direkte Beziehungen zwischen Lieferanten und Integratoren ermöglichen. Die technische Expertise und Forschungskompetenz Japans und Südkoreas unterstützen die Implementierung fortschrittlicher Chelate mit nachgewiesenen Umweltvorteilen.
Markt für organische Spurenmineralien in der Tierernährung im Nahen Osten
Der Markt im Nahen Osten prognostiziert eine CAGR von 7,82 % bis 2031, unterstützt durch staatliche Investitionen in die Proteinproduktionskapazität, einschließlich Saudi-Arabiens Ziel von 600.000 Tonnen Fisch bis 2030. Die Wasserknappheit der Region erfordert eine präzise Mineralstoffversorgung, um den Abwasserausstoß zu reduzieren. Futtermittelmühlen in der Nähe von Küstenfarmzentren minimieren die Oxidation während des Transports und erhöhen die Nachfrage nach temperaturbeständigen Spurenmineralformaten.
Markt für organische Spurenmineralien in der Tierernährung in Amerika und Europa
Nordamerika und Europa sind etablierte Märkte, in denen regulatorische Anforderungen und Nachhaltigkeitsverpflichtungen ein stetiges Wachstum erzeugen. Die Veterinärfuttermittelrichtlinie der FDA und europäische Beschränkungen des Antibiotikaeinsatzes fördern die Supplementierung mit organischen Mineralien zur Aufrechterhaltung der Tierleistung. Umweltvorschriften zur Mineralstoffemission begünstigen den Einsatz hochbioverfügbarer Formen. Südamerika zeigt Wachstumspotenzial, da Schweine- und Geflügelintegratoren ihre Ernährungsprogramme verbessern, um den Anforderungen der Exportmärkte zu entsprechen, und dabei Kostenerwägungen mit einer verstärkten Nutzung von Chelatmineralien in Einklang bringen. Diese regionalen Entwicklungen weisen auf vielfältige Wachstumschancen im Markt für organische Spurenmineralien in der Tierernährung hin.

Regulatorisches Umfeld
Die Regulierung organischer Spurenmineralien in Tierfuttermitteln teilt sich in allgemeine Vorschriften für Futtermittelzusatzstoffe und -inhaltsstoffe sowie Anforderungen für die ökologische Tierhaltung. In der Europäischen Union benötigen Spurenmineralzusatzstoffe eine Zulassung im Rahmen der Verordnung über Futtermittelzusatzstoffe (Verordnung (EG) Nr. 1831/2003) nach einer Sicherheits- und Wirksamkeitsbewertung durch die EFSA FEEDAP, gefolgt von Durchführungsrechtsakten der Europäischen Kommission. Jüngste EU-Maßnahmen zeigen, wie Zulassungen verbindungsweise verwaltet werden, was Produktportfolios und den Zugang für einzelne Tierarten prägt, darunter die Durchführungsverordnung (EU) 2024/3168 zur Zulassung einer Zubereitung aus Zink-L-Selenomethionin für alle Tierarten und die Durchführungsverordnung (EU) 2025/1782 zur Zulassung eines Chromchelats von DL-Methionin für Salmoniden (mit Zinpro Animal Nutrition Europe als Zulassungsinhaber).
In den Vereinigten Staaten muss die Verwendung organischer Spurenmineralien in zertifizierter ökologischer Tierhaltung den Anforderungen des USDA National Organic Program gemäß 7 CFR Part 205 entsprechen, einschließlich der Zulassungen der National List für Futterzusätze (7 CFR 205.603). Für die umfassendere Konformität von Futtermittelinhaltsstoffen bleiben die FDA-Aufsicht und gängige Branchenwege wie AAFCO-Inhaltsstoffdefinitionen und Leitlinien zu Kontaminanten die maßgeblichen Kontrollmechanismen. Die USDA AMS aktualisiert weiterhin ökologiebezogene Leitlinien und geplante Rechtsvorschriften, einschließlich eines im März 2026 veröffentlichten Verordnungsvorschlags zur Änderung der Ökovorschriften, der eine Nachverfolgungspflicht für Lieferanten hinzufügt, die auf die ökologische Produktion abzielen, zusätzlich zu den Kontrollen für konventionelle Futterzusatzstoffe.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf, wobei fünf große Akteure 44 % des Jahresumsatzes kontrollieren. Cargill, Incorporated hält einen Marktanteil von 12 %, gefolgt von DSM-Firmenich mit 9,1 %, Zinpro mit 8,2 %, SHV (Nutreco NV) (A Bluestar Company) mit 7,6 % und Adisseo mit 6,9 %. Der verbleibende Marktanteil bietet Chancen für mittelgroße Spezialisten und regionale Unternehmen. Die Branchenkonsolidierung setzt sich fort, wie die Übernahme von Micronutrients (jetzt Selko) durch Nutreco im Jahr 2024 zeigt, die ihr Chelierungsportfolio und ihren Vertrieb konsolidierte. Cargill erweiterte seine Marktpräsenz durch Mühlenakquisitionen und ein saudi-arabisches Aquakulturvorhaben, stärkte seine Futter-bis-Gabel-Fähigkeiten und steigerte gleichzeitig die Nachfrage nach seinen Mineralprodukten.
Innovation treibt die Wettbewerbsdifferenzierung im Markt an. DSM-Firmenich erhöhte seine regionale Kapazität um 100.000 Tonnen mit seinem Werk in Sete Lagoas, das Analyselabore für die Entwicklung von Mineralvormischungen umfasst, die für Brasiliens vielfältige Klimazonen geeignet sind. Zinpro führte TruCare LQ Zn ein, ein wasserlösliches Zinkprodukt für gestresste Ferkel, das den Biosicherheitsanforderungen großer Ställe entspricht. Lieferanten der zweiten Reihe konzentrieren ihre Forschung und Entwicklung auf Polysaccharid- oder hefebasierte Komplexe und arbeiten häufig mit lokalen Universitäten zusammen, um die Wirksamkeit bei verschiedenen Tierarten zu validieren.
Markteintrittsbarrieren umfassen regulatorische Anforderungen, spezialisiertes Anwendungswissen und globale Logistikfähigkeiten. Unternehmen, die patentierte chemische Formulierungen mit KI-gestützter Formulierungssoftware und umfassendem technischen Support integrieren, etablieren langfristige Kundenbeziehungen. Führende Lebensmittelunternehmen verlangen zunehmend Nachhaltigkeitsprüfungen und CO₂-Fußabdrucküberwachung, was Minerallieferanten zugute kommt, die reduzierte Abfallmengen und transparente Beschaffungspraktiken nachweisen können. Diese Faktoren prägen die Struktur des Marktes für organische Spurenmineralien in der Tierernährung.
Marktführer für organische Spurenmineralien in der Tierernährung
Cargill, Incorporated
DSM-Firmenich
Zinpro
SHV (Nutreco NV)
Adisseo (A Bluestar Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für organische Spurenmineralien in der Tierernährung
- Alltech
- ADM
- Balchem Corp.
- Biochem Zusatzstoffe Handels
- DSM-Firmenich
- Adisseo (A Bluestar Company)
- Cargill, Incorporated
- Kemin Industries, Inc.
- Novus International, Inc.
- SHV (Nutreco NV)
- Orffa
- BASF SE
- Phibro Animal Health
- Zinpro
- Vamso Biotec Pvt. Ltd.
Lesen Sie die Analyse der organische Spurenmineralien in der Tierernährung-Unternehmen

Marktchancen und Zukunftsaussichten
Die Erweiterung des Portfolios durch regulatorische Zulassungen schafft Freiraum für differenzierte organische Spurenmineralverbindungen in Märkten mit hohen Compliance-Anforderungen, insbesondere in Europa, wo EFSA-Gutachten und Durchführungsrechtsakte der Europäischen Kommission den Zugang je Verbindung und Tierart regeln. Die Zulassung von Chromchelat aus DL-Methionin für Salmoniden im Rahmen der Durchführungsverordnung (EU) 2025/1782 stellt einen klaren Weg für neue organische Spurenmineralformen in der Aquakultur dar, wo Erzeuger Abwasser- und Gesundheitsergebnisse über die Ernährung steuern. Auch Vertriebskanäle für ökologische Tierhaltung bieten weiterhin eine Chance im Zusammenhang mit Compliance-Bereitschaft, da das USDA National Organic Program synthetische Spurenmineralien als Futterzusätze gemäß 7 CFR 205.603(d)(2) zulässt, sofern diese mit den FDA- und AAFCO-Rahmenwerken übereinstimmen. Dies unterstützt Markenprogramme für Mineralstoffe, die Herkunfts- und Kontaminantenkontrollen sowie eine für zertifizierte Betriebe geeignete Formulierung dokumentieren können.
Die technologiegetriebene Differenzierung konzentriert sich weiterhin auf Stabilität und messbare Bioverfügbarkeit, während sie Ziele zur Abfallreduzierung unterstützt, die eine Abkehr von anorganischen Salzen begünstigen. Marktaktivitäten wie die EU-Zulassung von BetaTrace Cu durch Biochem (womit ein Portfolio aus Zink, Kupfer, Mangan und Eisen, gebunden an Betain, vervollständigt wird) verdeutlichen, wie Zulassungen die Abdeckung von Tierarten erweitern und zur Standardisierung von Produktfamilien für Vormisch- und Mischfutterkunden beitragen können. Innovationen bei Verarbeitung und Produktion, einschließlich neuer Ansätze bei der Heißschmelzextrusion und mikrobiellen Synthesewegen für fortschrittliche Mineralformen, eröffnen den Anbietern zudem Möglichkeiten, Leistungsversprechen mit Nachhaltigkeits- und Fertigungseffizienz-Narrativen zu verknüpfen, solange die Produkte innerhalb der zugelassenen Zusatzstoffdefinitionen und regionsspezifischen Einschlussgrenzen bleiben.
Recent Industry Developments in Markt für organische Spurenmineralien in der Tierernährung
- Januar 2026: Biochem gab bekannt, dass BetaTrace Cu die Zulassung der Europäischen Union erhalten hat, womit das BetaTrace-Portfolio organischer Spurenmineralien aus Zink, Kupfer, Mangan und Eisen, gebunden an Betain, vervollständigt wird. Die Zulassung stärkt Biochems Fähigkeit, EU-Futtermittel- und Vormischkunden mit einer stärker standardisierten Produktfamilie über mehrere Spurenelemente hinweg zu bedienen.
- November 2025: Cargill schloss eine Erweiterung an seinem Standort in Engerwitzdorf, Österreich, ab und erhöhte die Produktionskapazität für Mikronährstoffe um 50 % auf 30.000 metrische Tonnen pro Jahr. Die zusätzliche regionale Kapazität unterstützt eine schnellere Versorgung und Formulierungsunterstützung für europäische Kunden, die organische und Spezial-Spurenmineralienlösungen einsetzen.
- September 2025: Zinpro eröffnete ein Innovationszentrum in Santiago de Compostela, Spanien, das sich auf gastrointestinale Forschung und die Pansenverdauung konzentriert, neben der Entwicklung von Ernährungslösungen. Der Standort bietet lokalisierte F&E-Kapazitäten, die die Validierung und Anpassung organischer Spurenmineralprogramme für europäische Produktionssysteme beschleunigen können.


Markt für organische Spurenmineralien in der Tierernährung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert organischer Spurenmineralien, die als Nährstoffzusätze in Tierfuttermitteln und Vormischungen verwendet werden, wobei Mineralien in organischer Form gebunden sind, um die Absorption in der Ernährung von Nutztieren und der Aquakultur zu verbessern.
Ausgeschlossener Umfang: Anorganische Mineralsalze und Nano-Mineralformulierungen werden bei dieser Marktgrößenbestimmung nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Spurenelementtyp
- Zink
- Kupfer
- Eisen
- Mangan
- Selen
- Kobalt
- Chrom
- Weitere
- Nach Chelierungstyp
- Aminosäurechelate
- Proteinase
- Polysaccharidkomplexe
- Hydroxy-Spurenmineralien
- Propionate
- Hefebasierte Komplexe
- Weitere
- Nach Tierart
- Milchkühe
- Fleischrinder
- Geflügel
- Schweine
- Aquakultur
- Haustiere
- Pferde
- Weitere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Türkei
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Erfassung des Nachfragepools für Mischfutter und Vormischungen und der anschließenden Überprüfung, wie sich Trends beim Einsatz von Spurenmineralien nach Tierproduktionssystemen entwickeln. Wir stützen uns auf öffentliche Datensätze und technische Referenzen wie FAOSTAT, USDA- und Eurostat-Indikatoren zu Tierhaltung und Futtermitteln sowie auf Leitlinien und wissenschaftliche Gutachten der Europäischen Behörde für Lebensmittelsicherheit, die uns helfen, sichere Anwendungsgrenzen und Einsatzgrenzen zu verstehen.
Um Preis- und Handelsannahmen realistisch zu halten, betrachten wir auch Signale wie UN-Comtrade-Handelsströme für relevante Mineralinputs und von Experten begutachtete Fachzeitschriften zur Tierernährung, die die Leistung und Dosierungspraktiken organischer Mineralien behandeln. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse werden verwendet, um die Produktpositionierung zu bestätigen und festzustellen, wo organische Formen bei Formulierungen priorisiert werden. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements, die für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken verwendet werden, hauptsächlich um die Aktivitäten der Marktteilnehmer und die Richtung der Innovation zu validieren. Diese Quellen sind lediglich beispielhaft, und wir prüfen zusätzliche Referenzen, um Daten zu sammeln, Zahlen abzugleichen und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Akzeptanzkurve für organische Spurenmineralien in Geflügel, Wiederkäuern, Schweinen, Aquakultur und anderen Futtermittelanwendungen einem Belastungstest zu unterziehen, da sich Einschlussraten und Einkaufsgewohnheiten je nach Tierart und Region unterscheiden können. Wir sprechen mit einer Mischung aus Futtermittelherstellern, Vormischherstellern, Vertriebshändlern, Ernährungswissenschaftlern und Rohstofflieferanten, um typische Einschlussmengen, Verschiebungen bei den Käuferpräferenzen und die Art und Weise zu bestätigen, wie sich Preise über Verträge und Spotkäufe entwickeln. Da es sich um einen globalen Markt handelt, ist die Abdeckung über die wichtigsten Verbraucherregionen hinweg ausgewogen, sodass Annahmen zum auf Asien fokussierten Volumenwachstum und zu Reformulierungstrends in reifen Märkten anhand von Vor-Ort-Informationen überprüft werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 13 % | APAC: 48 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 53 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Top-down-Logik, bei der die globale und regionale Futtermittelproduktion sowie Indikatoren der Tierproduktion zu einem adressierbaren Nachfragepool rekonstruiert und dann anhand der Durchdringung organischer Spurenmineralien in Vormischungen und Alleinfuttermitteln angepasst werden. In der Praxis ist das Modell an messbare Inputs verankert, wie Mischfuttervolumina nach Tierart, Verschiebungen hin zu Formulierungen mit höherer Bioverfügbarkeit, typische Einschlussraten für wichtige Elemente (Zink, Kupfer, Eisen, Mangan, Selen und andere) sowie durchschnittliche Verkaufspreisspannen nach Chelatisierungstyp wie Aminosäurechelate und Proteinate.
Diese Summen werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger Preise pro Kilogramm im Vergleich zu den implizierten Verbrauchsmengen und Kanalprüfungen zur Vormischverwendung. Dies hilft uns, Lücken zu korrigieren, in denen öffentliche Daten dünn sind. Wenn Primärdaten darauf hindeuten, dass sich die Akzeptanz je nach Region oder Tierart stark unterscheidet, passen wir die Durchdringungs- und Preispfade an, statt einen einzigen globalen Durchschnitt zu erzwingen.
Für die Prognose wird eine Szenarioanalyse verwendet, um abzubilden, wie sich regulatorische Vorgaben, Kosten für chelatisierte Inputs und Zyklen der Tierproduktion von Jahr zu Jahr ändern können, und anschließend wird das Basisszenario mit den konsistentesten Erwartungen der Befragten abgeglichen. Die Prognose verfolgt zudem eine realistische Entwicklung des durchschnittlichen Verkaufspreises, wobei nicht angenommen wird, dass sich Preisänderungen einheitlich über alle Chelatisierungstypen und Regionen hinweg entwickeln.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Ergebnisse mit unabhängigen Signalen wie Trends bei den Tierbeständen, der Entwicklungsrichtung der Mischfutterproduktion und Plausibilitätsprüfungen der implizierten Einschlussraten nach Tierart. Wenn eine Region einen abrupten Anstieg zeigt, der nicht durch die Futtermittelproduktion oder gemeldetes Formulierungsverhalten gestützt wird, werden die Annahmen überprüft, und es werden Nachfassgespräche ausgelöst, um zu verstehen, was sich geändert hat.
Vor der endgültigen Freigabe durchlaufen das Modell und die Analyse mehrere Analystenprüfungen, mit einem separaten Durchgang, der sich auf Einheitenkonsistenz, den Zeitpunkt der Währungsumrechnung und Ausreißerpreise konzentriert. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen oder starke Schwankungen der Inputkosten. Kurz vor der Auslieferung führen wir eine abschließende Prüfung durch, damit die Kunden die aktuellste Sichtweise erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für organische Spurenmineralien in Tierfuttermitteln mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für organische Spurenmineralien in Tierfuttermitteln können weit voneinander abweichen, selbst wenn das Thema identisch klingt, da sich die erfasste Produktmenge und die Art, wie Volumina in Werte umgerechnet werden, oft unterscheiden. Abweichungen zeigen sich auch, wenn Basisjahre nicht übereinstimmen, wenn Preise anhand von Listenpreisen statt tatsächlich erzielter Verkaufspreise angenommen werden, oder wenn die regionale Abdeckung erweitert wird, ohne klar anzugeben, was enthalten ist.
Die Hauptursache für die Abweichung liegt darin, ob anorganische Spurenmineralien und der Wert gemischter Vormischungen in die Gesamtsumme eingerechnet werden, und wie Elementtypen wie Zink und Kupfer über verschiedene Chelatisierungsformen hinweg bepreist werden, weshalb Mordor Intelligence nur organische Formen berücksichtigt und die Preisgestaltung an das berichtete Akzeptanz- und Einschlussverhalten koppelt. Einige Schätzungen verwenden auch aggressivere Durchdringungsannahmen für schnell wachsende Regionen, während andere eine einzige globale Akzeptanzrate anwenden, die Unterschiede auf Tierartenebene zwischen Geflügel, Wiederkäuern, Schweinen und Aquakultur übersehen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 150,30 Mio. USD (2025) | |
| Globale Beratungsgesellschaft A | 794,70 Mio. USD (2024) | Verwendet ein früheres Basisjahr und scheint einen breiteren Wertpool anzuwenden, der die Gesamtsummen aufblähen kann, wenn der Wertbeitrag von Vormischungen oder verwandte Mineralkategorien in die Definition einfließen, wobei nur begrenzte Transparenz darüber besteht, wie Chelatisierungstypen in den durchschnittlichen Verkaufspreisen getrennt werden. |
| Branchenforschungsgruppe B | 892,64 Mio. USD (2025) | Geht von einer größeren Gesamtsumme für 2025 aus und wendet möglicherweise eine höhere organische Durchdringung oder eine breitere Produktabdeckung über verschiedene Produkttypen hinweg an, was das Ergebnis verändern kann, wenn Einschlussraten und Preisgestaltung nicht durch die Futtermittelproduktion und Formulierungspraktiken auf Tierartenebene begrenzt werden. |
Die Streuung zwischen den Quellen lässt sich größtenteils darauf zurückführen, was unter organischen Spurenmineralien erfasst wird und ob Preisgestaltung und Akzeptanz auf realistischem Futterformulierungsverhalten beruhen. Indem wir das Modell an Signale der Futtermittelproduktion, Einschlussmuster auf Tierartenebene und Preisprüfungen nach Chelatisierungstyp koppeln, halten wir die Marktgesamtsumme nachvollziehbar und im Zeitverlauf leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für organische Spurenmineralien in der Tierernährung?
Der Markt erzielte 2026 einen Umsatz von 158,45 Millionen USD und wird bis 2031 voraussichtlich 206,19 Millionen USD bei einer CAGR von 5,42 % erreichen.
Welches Spurenelement dominiert den Absatz?
Zink führt mit einem Umsatzanteil von 35,62 % im Jahr 2025 und spiegelt seine zentrale Rolle bei Immun- und Stoffwechselfunktionen wider.
Warum wachsen Hydroxy-Spurenmineralien schneller als andere Chelierungstypen?
Ihre überlegene Stabilität unter sauren Darmbedingungen und geringere antagonistische Wechselwirkungen begründen eine CAGR von 9,74 % bis 2031.
Welches Tiertypensegment zeigt das höchste Wachstum?
Die Aquakultur verzeichnet eine CAGR von 8,92 %, da intensive Fisch- und Garnelenfarmen bioverfügbare Mineralien zur Gesundheits- und Wasserqualitätsverwaltung einsetzen.
Wie beeinflussen Umweltvorschriften die Einführung?
Strengere Ableitungsgrenzwerte für Zink, Kupfer und Phosphor begünstigen chelierte Mineralien, die die fäkale Ausscheidung um bis zu 40 % reduzieren und so die Einhaltung der Vorschriften erleichtern und Bußgelder senken.
Seite zuletzt aktualisiert am:



