
Größe und Marktanteil des Business-Analytics-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 98.84 Milliarden US-Dollar |
| Marktgröße (2031) | 149.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Business-Analytics-Marktes von Mordor Intelligence
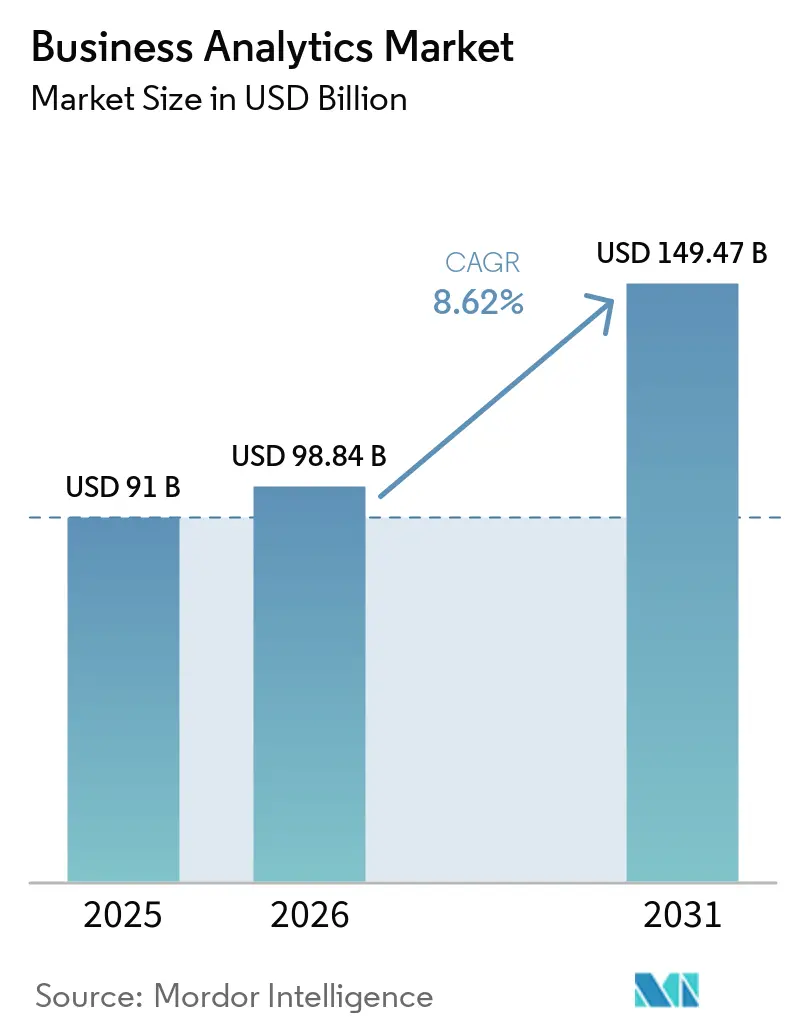
Die Größe des Business-Analytics-Marktes wurde im Jahr 2025 auf 91 Milliarden USD geschätzt und soll von 98,84 Milliarden USD im Jahr 2026 auf 149,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,62 % während des Prognosezeitraums (2026–2031). Cloud-native Plattformen, KI-gestützte Automatisierung und ein weitreichender Vorstoß zur digitalen Transformation bilden die Grundlage dieser Expansion. Unternehmen aller Branchen betten Analytics heute in alltägliche Arbeitsabläufe ein, um Ineffizienzen aufzudecken, die Kundenbindung zu schärfen und Entscheidungszyklen zu verkürzen. Die Konvergenz von künstlicher Intelligenz mit etablierten Analytics-Stacks verlagert die Disziplin von der retrospektiven Berichterstattung hin zu prädiktiver Echtzeit-Intelligence, während die allgegenwärtige Cloud-Nutzung die Einstiegshürden für Unternehmen jeder Größe senkt. Die Wettbewerbsintensität bleibt lebhaft, da etablierte Unternehmenssoftwareanbieter ihre Portfolios erneuern, um mit dem Tempo von Cloud-Spezialisten und KI-first-Start-ups Schritt zu halten, die schnellere Bereitstellung und einfachere Nutzererlebnisse versprechen. Talentmangel, Datensouveränitätsregeln und hohe Anfangskosten dämpfen das Wachstum weiterhin, haben jedoch die strukturelle Migration hin zu datenzentrierten Betriebsmodellen nicht aufgehalten.
Wichtigste Erkenntnisse des Berichts
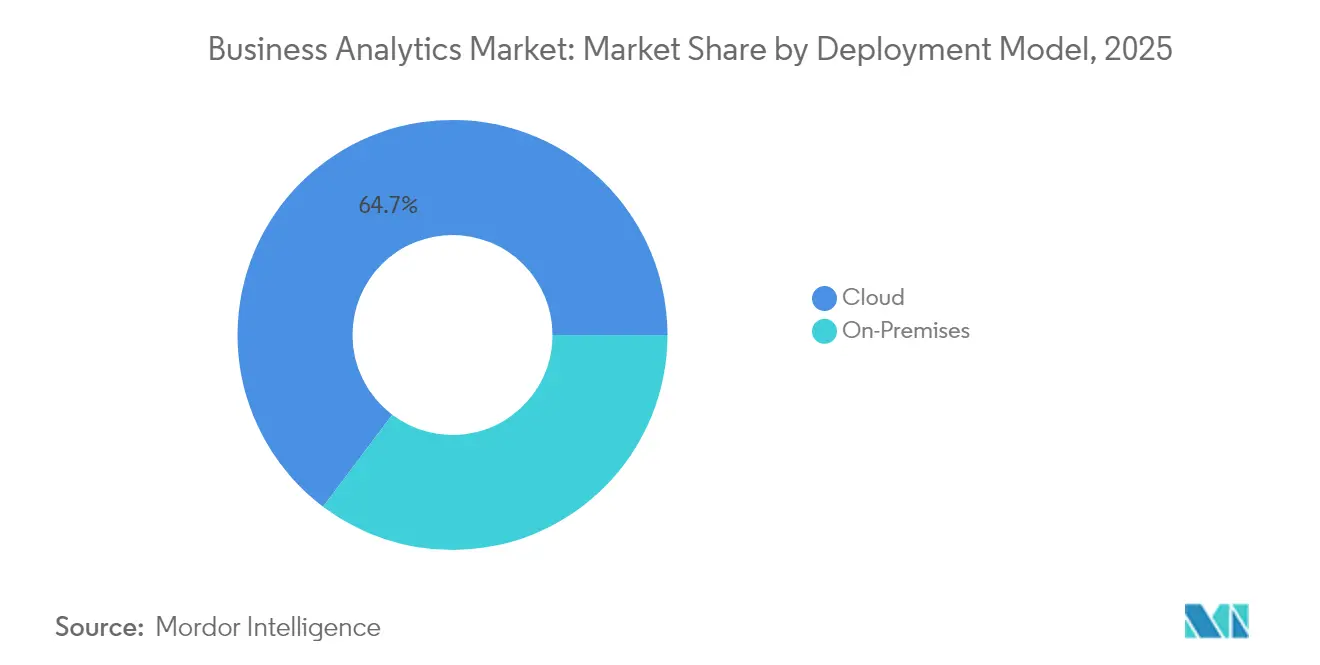
- Nach Bereitstellungsmodell erfasste das Cloud-Segment im Jahr 2025 einen Marktanteil von 64,72 % am Business-Analytics-Markt und expandiert bis 2031 mit einer CAGR von 10,18 %.
- Nach Analysetyp hielt deskriptive Analytik im Jahr 2025 einen Umsatzanteil von 32,05 %, während prädiktive Analytik bis 2031 mit einer CAGR von 8,74 % wachsen soll.
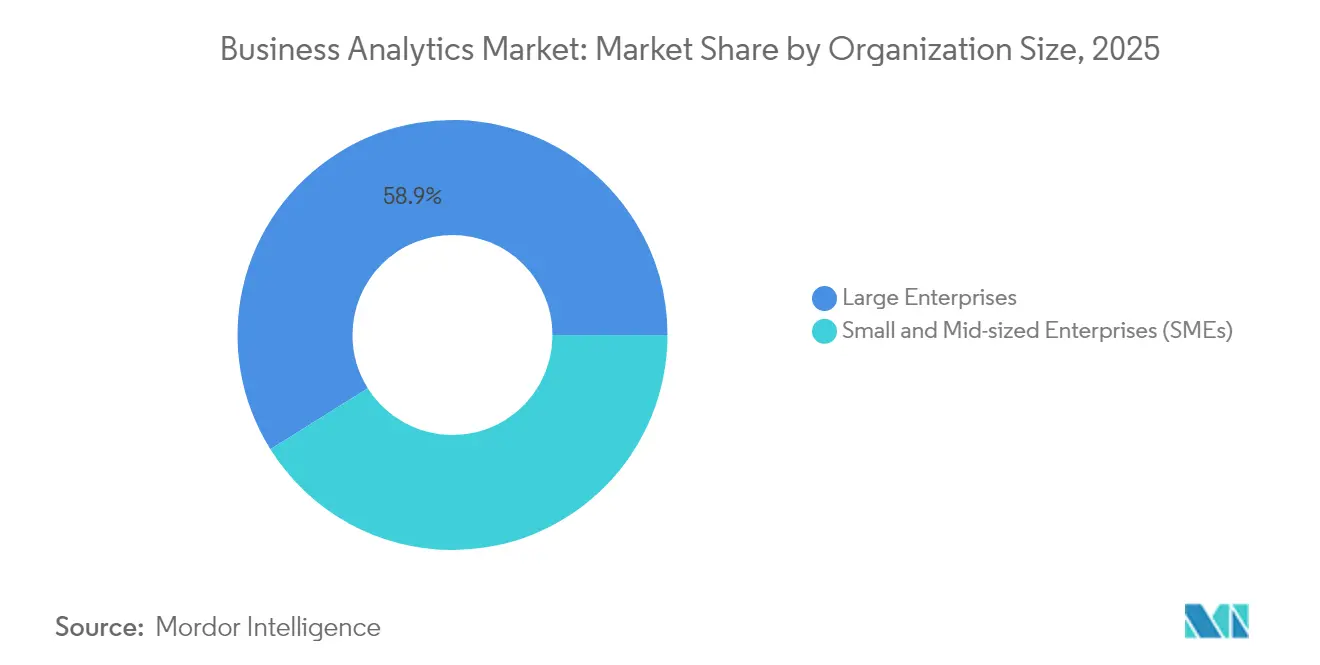
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 58,92 % an der Größe des Business-Analytics-Marktes; kleine und mittelständische Unternehmen verzeichnen mit einer CAGR von 8,98 % das schnellste Wachstum.
- Nach Endnutzerbranche führte BFSI im Jahr 2025 mit einem Umsatzanteil von 27,95 %; Gesundheitswesen und Biowissenschaften sollen mit einer CAGR von 9,31 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 26,98 % am globalen Umsatz, während der asiatisch-pazifische Raum auf eine CAGR von 10,12 % zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Big Data und Cloud-Nutzung | +2.1% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als Vorreiter | Mittelfristig (2–4 Jahre) |
| Bedarf an Echtzeit-Entscheidungsfindung | +1.8% | Global, insbesondere Fertigungs- und Finanzsektor | Kurzfristig (≤ 2 Jahre) |
| Integration von KI/ML in Analytics-Plattformen | +2.3% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für datengestützte Compliance | +1.2% | Europa und Nordamerika vorrangig | Langfristig (≥ 4 Jahre) |
| Edge-Analytics für IoT-intensive Branchen | +1.4% | Fertigungszentren im asiatisch-pazifischen Raum, industrielles Nordamerika | Mittelfristig (2–4 Jahre) |
| Datenschutzwahrende Data-Clean-Rooms | +0.9% | Global, mit früher Einführung in Werbung und Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von KI und ML in Analytics-Plattformen
Künstliche Intelligenz hat sich von einem ergänzenden Merkmal zu einer Kernfähigkeit innerhalb von Business-Analytics-Plattformen gewandelt. Neue Versionen wie Snowflake Cortex und der Analyst-Agent von Microsoft 365 Copilot interpretieren natürliche Sprache, generieren automatisch SQL und liefern prädiktive Erkenntnisse, die früher einen Data Scientist erforderten. [1] Unternehmen, die diese Funktionen einsetzen, berichten von Produktivitätssteigerungen von 30–50 % in Marketing-, Lieferketten- und Finanzteams. Da die Kosten für das Modelltraining sinken, betten Plattformanbieter generative KI ein, um den Zugang zu erweitern und die Datenvorbereitung zu automatisieren, und läuten damit eine Ära der „agentischen Analytik” ein, in der autonome Agenten komplexe Analyse-Pipelines ohne menschliche Programmierung orchestrieren.
Verbreitung von Big Data und Cloud-Nutzung
Volumen, Geschwindigkeit und Vielfalt der Daten nehmen weiter zu. Mehr als 6.000 Organisationen tauschen wöchentlich über 275 Petabyte auf BigQuery aus, was verdeutlicht, wie elastischer Cloud-Speicher und Cloud-Computing zum Standard-Substrat für Analytics geworden sind. [2] Gemeinsame Innovationsprogramme, wie die Fünfjahresvereinbarung zwischen ClickHouse und AWS, beschleunigen zweckgebundene Lösungen für Finanz- und E-Commerce-Workloads. Cloud-Frameworks ermöglichen es Unternehmen zudem, lokale IoT-Datenverarbeitung mit zentralisierten Dashboards zu kombinieren, was in industriellen Umgebungen zu Effizienzsteigerungen von 10 % bei Anlagen und einer Reduzierung ungeplanter Ausfallzeiten um 30 % führt.
Bedarf an Echtzeit-Entscheidungsfindung
Wettbewerbsdruck zwingt Unternehmen dazu, Erkenntnisse als verderbliche Güter zu behandeln. Versicherer nutzen Echtzeit-Preisgestaltung, um den Umsatz zweistellig zu steigern, und Transportunternehmen speisen Live-Sensordaten in Verkehrsmodelle ein, die Staus mit nahezu perfekter Präzision vorhersagen. Edge-fähige Werke verkürzen die Markteinführungszeit um ein Viertel und sparen monatlich Hunderttausende von Dollar an Energiekosten. Einzelhändler setzen ebenfalls auf Streaming-Pipelines, um Lagertage zu reduzieren und gleichzeitig die Produktverfügbarkeit und Kundenzufriedenheit zu steigern.
Edge-Analytics für IoT-intensive Branchen
Hersteller, Versorgungsunternehmen und Betreiber intelligenter Städte setzen Analytics am Netzwerkrand ein, um Latenz zu eliminieren, Bandbreite zu schonen und Datenschutzvorschriften einzuhalten. Lokale Modelle prüfen Sensorausgaben, erkennen Anomalien und handeln automatisch. Die weltweiten Edge-Ausgaben erreichten im Jahr 2024 232 Milliarden USD, und die Hälfte der Unternehmen erwartet, Edge-Workflows bis 2025 zu standardisieren. Sichere Partnerschaften zwischen Geräteherstellern, Telekommunikationsunternehmen und Plattformanbietern verankern diese Projekte, um verschlüsselte Datenübertragung und automatisierte Richtliniendurchsetzung zu gewährleisten.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten und Unsicherheit beim ROI | -1.5% | Global, insbesondere KMU in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Talentmangel in der fortgeschrittenen Analytik | -1.8% | Nordamerika und Europa vorrangig | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsbeschränkungen | -1.1% | Europa, asiatisch-pazifischer Raum mit grenzüberschreitenden Aktivitäten | Langfristig (≥ 4 Jahre) |
| ESG-Datenqualitätslücken | -0.7% | Global, mit Schwerpunkt auf regulierten Branchen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränitätsbeschränkungen
Widersprüchliche Regelungen zwischen der DSGVO, dem CLOUD Act und aufkommenden nationalen Gesetzen zwingen multinationale Unternehmen dazu, regionsspezifische Datenstacks zu konzipieren. Bereitstellungen müssen lokale Verarbeitung, verschlüsselte Übertragungen und nachvollziehbare Einwilligungen gewährleisten, was Kosten und Komplexität erhöht.[3]Souveräne Cloud-Angebote von Hyperscalern und regionalen Anbietern adressieren das Problem, dennoch müssen Organisationen weiterhin mehrere Anbieter und Kontrollen koordinieren, um Regulatoren zufriedenzustellen, ohne die analytische Kohärenz zu beeinträchtigen.
Talentmangel in der fortgeschrittenen Analytik
Die Nachfrage nach Data Scientists, ML-Ingenieuren und Analytics-Übersetzern übersteigt das Angebot. Umfragen zeigen, dass drei Viertel der Fachleute erwarten, dass der Mangel anhalten wird, was die Wettbewerbsfähigkeit untergräbt. Organisationen investieren in Umschulungen, Hackathons und Partnerschaften mit Universitäten, dennoch stocken komplexe KI-Initiativen weiterhin, wenn kritische Stellen unbesetzt bleiben. Low-Code-Oberflächen und automatisiertes Feature-Engineering schließen einen Teil der Lücke, doch Spezialisten-Talente bleiben für Governance und die Überwachung von Modellrisiken entscheidend.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Cloud-Infrastruktur treibt die Marktentwicklung voranDas Cloud-Segment macht 64,72 % des Umsatzes im Jahr 2025 aus, und sein CAGR von 10,18 % bedeutet, dass es bis 2031 einen noch größeren Anteil an der Größe des Business Analytics-Marktes einnehmen wird. Geringere Investitionsausgaben, elastische Skalierung und die schnelle Integration mit Data Lakes und KI-Diensten festigen seine Attraktivität. Sicherheitszertifizierungen und automatisierte Compliance-Funktionen decken nun Finanz-, Gesundheits- und Behörden-Workloads ab und untergraben die letzten Bastionen der On-Premise-Befürworter.
On-Premise-Bereitstellungen bleiben dort bestehen, wo strenge Latenzanforderungen, Legacy-Integration oder regulatorische Vorgaben vorherrschen, aber ihr Anteil geht jedes Jahr zurück. Hybride Konzepte, bei denen sensible Workloads hinter der Firewall verbleiben, während die Burst-Verarbeitung in die Cloud verlagert wird, bieten einen Übergangspfad. Anbieter bündeln Migrations-Toolkits, verwaltete Dienste und verbrauchsbasierte Preismodelle, um zögerliche Kunden in Richtung Cloud zu bewegen und ihre Position als Marktführer und Wachstumsmotor zu stärken. Bis 2031 wird erwartet, dass über 40 % der Käufer ergebnisbasierte Verträge bevorzugen, bei denen Servicegebühren an Geschäftswert-Kennzahlen statt an verbrauchten Stunden ausgerichtet sind, was die strategische Bedeutung vertrauenswürdiger Partner für den cloud-basierten Business Analytics-Markt unterstreicht.


Nach Analysetyp:
Prädiktive Intelligence gestaltet die Entscheidungsfindung neuDeskriptive Analytik hielt im Jahr 2025 einen Umsatzanteil von 32,05 %, den größten Anteil am Business-Analytics-Markt, doch prädiktive Techniken übertreffen alle Kategorien mit einer CAGR von 8,74 %. Organisationen entwickeln sich von „Was ist passiert?”-Dashboards hin zu zukunftsorientierten Modellen, die Abwanderungsrisiken erkennen, Bestände optimieren und Wartungsteams vor Ausfällen einsetzen. Generative KI verbessert prädiktive Workflows durch automatische Codierung komplexer Zeitreihenmodelle und die Bereitstellung von Szenario-Simulationen für nicht-technische Nutzer.
Diagnostische Analytik dient als Brücke, erklärt Grundursachen und speist Merkmale in Prognose-Algorithmen ein. Präskriptive Tools schließen den Kreislauf, indem sie die beste Maßnahme unter Einschränkungen wie Budget oder Personalbesetzung empfehlen. Frühe Erfolgsgeschichten, wie ein Konsumgüterhersteller, der durch optimierte Produktionspläne bis zu 200.000 USD wöchentlich einspart, fördern die breitere Akzeptanz. Mit zunehmender Reife der Toolkits werden prädiktive und präskriptive Schichten gemeinsam historische Daten in automatisierte, kontextbewusste Entscheidungen über alle Funktionen hinweg umwandeln.
Nach Unternehmensgröße:
KMU-Wachstum demokratisiert den Zugang zu AnalyticsGroßunternehmen treiben weiterhin das Volumen an und halten 58,92 % des Umsatzes im Jahr 2025. Sie investieren stark in Multi-Cloud-Datenfabrics, erklärbare KI und Governance-Frameworks, die über Geschäftsbereiche hinweg skalieren. Dennoch wächst das Segment der kleinen und mittelständischen Unternehmen mit einer CAGR von 8,98 % am schnellsten, angetrieben durch Low-Code-Plattformen, gebündelte Datenmodelle und gestaffelte Abonnements, die auf knappe Budgets abgestimmt sind. Kundenprogramme, die Service-Credits und geführtes Onboarding gewähren, verkürzen Bereitstellungszyklen auf Wochen statt Monate.
Diese Demokratisierung verändert die Markteinführungsansätze der Anbieter. Tools setzen nun standardmäßig auf natürlichsprachliche Abfragen, automatisierte Erkenntnisse und eingebettete Schulungen, um schlanke IT-Teams zu unterstützen. Gleichzeitig fordern Großunternehmen erweiterte Funktionen wie multimodale Datenintegration, Herkunftsverfolgung und richtliniengesteuerte Zugangskontrolle, was einen zweigleisigen Markt aufrechterhält, in dem Benutzerfreundlichkeit und unternehmenstaugliche Governance koexistieren.
Nach Endnutzerbranche:
Transformation im Gesundheitswesen beschleunigt das WachstumBFSI-Institutionen erfassten 27,95 % der Ausgaben im Jahr 2025, da Risikoanalytik, Betrugserkennung und regulatorische Berichterstattung weiterhin Kernaufgaben sind. Sie verfolgen kanalübergreifende Kundensichten und Echtzeit-Kreditbewertung, um Dienste zu differenzieren. Gesundheitswesen und Biowissenschaften verzeichnen jedoch mit einer CAGR von 9,31 % die stärksten Aussichten. Krankenhäuser nutzen prädiktive Modelle, um Bettenkapazitäten auszugleichen und die Bestandszuweisung zu automatisieren, während Pharmaunternehmen KI einsetzen, um die Rekrutierung für klinische Studien zu optimieren und Lieferketten zu verbessern.
Die Fertigung nutzt Edge-Analytics, um die Gesamtanlageneffektivität zweistellig zu steigern, und Einzelhändler setzen Nachfrageprognosen ein, um Fehlbestände und Preisabschläge zu reduzieren. Telekommunikationsunternehmen analysieren Netzwerk-Telemetrie, um Ausfälle vorherzusagen und Mehrwertdienste zu verkaufen, während Versorgungsunternehmen prädiktive Wartung auf Netze und Pipelines anwenden. Behörden des öffentlichen Sektors setzen Datenplattformen für Steuer-Compliance und Bürgerdienste ein, während Energieproduzenten Emissionen überwachen, um Netto-Null-Ziele zu erreichen.
Geografische Analyse
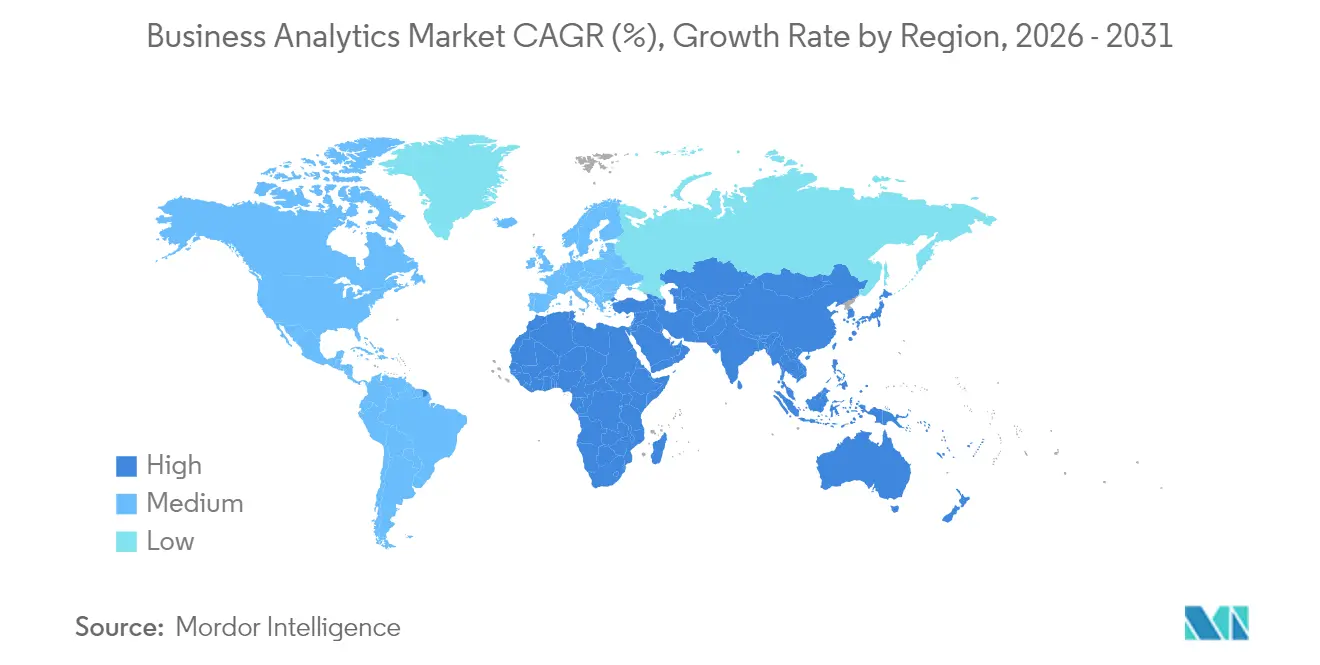
Business Analytics Markt Nordamerika
Nordamerika hält 26,98 % des Umsatzes im Jahr 2025 dank eines ausgereiften Technologie-Ökosystems, eines reichhaltigen Talentpools und einer frühen Cloud-Einführung. Unternehmen verfeinern bestehende Plattformen mit KI-Beschleunigern, Streaming-Pipelines und automatisierter Governance und schöpfen inkrementelle Effizienz aus etablierten Datenbeständen. Die Vereinigten Staaten führen die Ausgaben an, und Kanada nutzt Analysen in den Bereichen natürliche Ressourcen und Finanzdienstleistungen. Mexiko übernimmt Cloud-Plattformen zur Unterstützung der exportorientierten Fertigung und der grenzüberschreitenden Logistik.
Business Analytics Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 10,12 %, angetrieben durch staatliche KI-Strategien, eine weit verbreitete Nutzung mobiler Endgeräte und Greenfield-Cloud-Implementierungen. China beherrscht 37,5 % des regionalen Business Analytics Markts, gestützt durch groß angelegte digitale Zahlungsökosysteme und Programme zur industriellen Modernisierung. Hochgradig wachsende Volkswirtschaften wie Vietnam und die Philippinen verzeichnen eine jährliche Expansion von über 19 %, da KMU SaaS-Analysen einsetzen, um veraltete Systeme zu überspringen. Indien, Japan, Südkorea und Thailand leiten öffentliche Fördermittel in die Weiterqualifizierung von Arbeitskräften und die Entwicklung von Daten-Ökosystemen, was einen fruchtbaren Boden für Plattformanbieter schafft.
Business Analytics Markt EMEA und Südamerika
Europa entwickelt sich stetig, gestützt durch strenge Datenschutzvorschriften und Fördermittel für die Digitalisierung der Industrie. Deutschland, Frankreich und das Vereinigte Königreich setzen Analysen für Fertigungseffizienz und finanzielle Compliance ein, während südliche Länder Anwendungsfälle für Tourismus- und Einzelhandelsanalysen ausbauen. Souveräne Cloud-Frameworks und datenschutzverbessernde Technologien begegnen den durch die DSGVO bedingten Anforderungen. Der Nahe Osten und Afrika profitieren von Smart-City-Agenden, insbesondere in den Golfstaaten, während Südamerika durch die Cloud-Nutzung in Brasilien und Argentinien an Dynamik gewinnt, obwohl Infrastrukturlücken und Währungsvolatilität das Adoptionswachstum dämpfen.

Regulatorisches Umfeld
Business-Analytics-Implementierungen operieren zunehmend unter branchenübergreifenden KI- und Daten-Governance-Regimen, die Modellrisikokontrollen, Transparenz und die Lokalisierung der Datenverarbeitung prägen. In der Europäischen Union trat das EU-KI-Gesetz (Verordnung (EU) 2024/1689) am 1. August 2024 in Kraft und schuf einen horizontalen, risikobasierten Rahmen für KI-Systeme, der Analysefunktionen wie automatisierte Entscheidungsfindung, Profiling und in BI- und Planungstools eingebettete generative KI-Assistenten betrifft. In den Vereinigten Staaten aktualisierte das NIST am 8. April 2026 sein Generative Artificial Intelligence Profile (AI RMF 600-1) und lieferte damit einen aktuellen Bezugspunkt für freiwillige KI-Risikomanagementpraktiken, die Unternehmen zur operativen Umsetzung der Governance über den gesamten KI- und Analytics-Lebenszyklus nutzen.
Auch angrenzende Infrastruktur- und Konnektivitätspolitik beeinflusst die Wahl der Analytics-Architektur, insbesondere bei Echtzeit- und Edge-Workloads. Im Vereinigten Königreich legte das Department for Science, Innovation and Technology am 27. April 2026 eine neue Statement of Strategic Priorities für die Telekommunikation fest, die Ofcom anweist, regulatorische Entscheidungen an nationalen Wirtschaftswachstumszielen auszurichten, und die Dynamik hinter aktualisierten Netzwerken verstärkt, die Streaming-Analytics versorgen. In den USA eröffnete die FCC am 24. März 2026 ein Notice of Proposed Rulemaking zur Reform der Intercarrier-Vergütung und der Endnutzerpreisregeln im Rahmen des Übergangs zu All-IP-Netzwerken, was indirekt die Modernisierung von Datentransport- und Observability-Anforderungen im Zusammenhang mit latenzarmen Analytics-Betrieben unterstützt.
Wettbewerbslandschaft
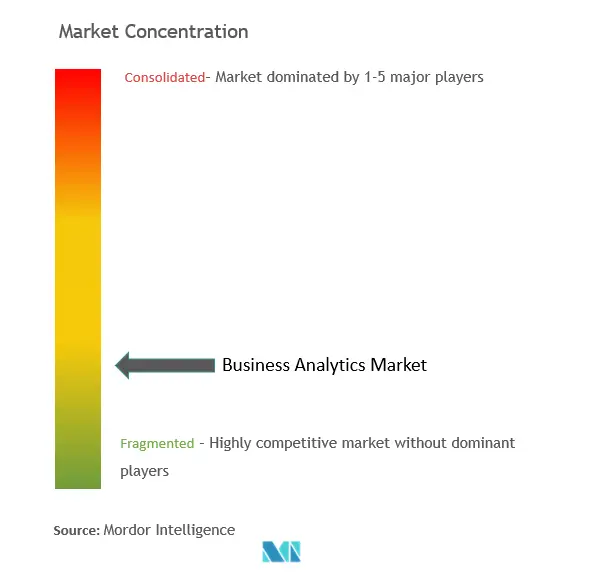
Der Business-Analytics-Markt weist eine moderate Fragmentierung auf. Die fünf größten Anbieter machen etwa 55 % des Umsatzes aus, was einen beträchtlichen Long-Tail von Nischenspezialisten hinterlässt. Cloud-Hyperscaler wie AWS, Google Cloud und Microsoft beschleunigen die Funktionsentwicklung durch integrierte KI-Dienste und verwaltete Datenfabrics. Die unabhängigen Datenplattform-Marktführer Snowflake und Databricks erweitern Ökosysteme über Venture-Arme, strategische Investitionen und branchenspezifische Lösungspakete. Legacy-Unternehmensanbieter SAP, Oracle und IBM betten KI und natürlichsprachliche Abfragen in etablierte Suiten ein, um installierte Basen zu verteidigen.
Der Wettbewerb verschärft sich entlang drei Achsen. Erstens die Zeit bis zur Wertschöpfung: Self-Service-Tools und automatisierte Datenaufnahme verkürzen die Bereitstellung von Quartalen auf Wochen. Zweitens einheitliche Governance: Käufer bestehen darauf, dass Herkunft, Qualität und Richtlinienkontrollen die Daten über Clouds hinweg begleiten. Drittens vertikale Tiefe: Anbieter bündeln vorab Modelle zur Finanzkriminalität, Patientenrisikobewertungen oder Produktionslinien-Vorlagen, um den Anpassungsaufwand zu reduzieren. Start-ups differenzieren sich durch spezialisierte KI-Agenten, kausale Inferenz-Engines oder datenschutzwahrende Analytik und arbeiten häufig mit größeren Plattformen für den Vertrieb zusammen.
Fusionen, Investitionen und Produkteinführungen unterstreichen das Rennen um den Aufbau von End-to-End-Stacks. Cisco hat die Übernahme von Splunk für einheitliche Beobachtbarkeit und Sicherheitsanalytik eingeleitet. Fivetran erwarb Census, um ETL- und Reverse-ETL-Workflows in einer Pipeline zu vereinen. Databricks beteiligte sich an Omni, um Business Intelligence auf seiner Lakehouse-Plattform zu optimieren. Anbieter schließen auch mehrjährige Allianzen – ClickHouse mit AWS beispielsweise –, um gemeinsam leistungsstarke Lösungen für regulierte Branchen zu entwickeln. Diese Maßnahmen signalisieren eine anhaltende Konsolidierung, auch wenn weiterhin neue Marktteilnehmer auftauchen.
Marktführer im Business-Analytics-Bereich
-
Oracle Corp.
-
IBM Corp.
-
SAP SE
-
Microsoft Corp.
-
Tibco Software Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Business Analytics Markt
- Microsoft Corp.
- SAP SE
- Oracle Corp.
- IBM Corp.
- Salesforce Inc. (Tableau)
- SAS Institute Inc.
- TIBCO Software Inc.
- Qlik Tech Intl.
- MicroStrategy Inc.
- Infor Inc.
- Google LLC (Looker)
- Amazon Web Services (QuickSight)
- Domo Inc.
- Sisense Ltd.
- ThoughtSpot Inc.
- Alteryx Inc.
- Zoho Corp. (Zoho Analytics)
- Board International
- GoodData Corp.
- Yellowfin BI
- Pyramid Analytics
- Logi Analytics (InsightSoftware)
- Teradata Corp.
- Informatica Inc.
- Palantir Technologies
- Snowflake Inc.
- Databricks Inc.

Marktchancen und Zukunftsaussichten
Cloud-First-Analytics bleibt der größte kommerzielle Freiraum, da Unternehmen ihre Datenlandschaften modernisieren und KI-Assistenten in Planungs-, Berichts- und Betriebsabläufe einbetten. Der Markt neigt bereits zur Cloud-Bereitstellung (64,72% Anteil im Jahr 2025), und der Fokus der Käufer verschiebt sich von einmaligen Dashboards hin zu agentengestützter Entscheidungsunterstützung, die natürliche Sprache in Abfragen übersetzen, die Datenaufbereitung automatisieren und Aktionen in Geschäftsanwendungen auslösen kann. Anbieter-Roadmaps und Releases über Enterprise-Software-Stacks hinweg, einschließlich agentischer Fähigkeiten rund um ERP- und Analytics-Umgebungen, deuten auf eine fortgesetzte Produktisierung dieser Workflows hin. Dies schafft Chancen für Plattformen, die kontrollierten Datenzugriff mit Low-Code-Erfahrungen für Geschäftsanwender kombinieren.
Anforderungen an Datensouveränität und KI-Governance unterstützen zudem die Nachfrage nach regionen- und branchenspezifischen Betriebsmodellen statt Einheitslösungen. Widersprüchliche Vorschriften zwischen DSGVO und anderen nationalen Regimen drängen multinationale Käufer zu Hybrid- und souveränen Cloud-Mustern sowie zu überprüfbaren Kontrollen für Einwilligung, Herkunftsnachweis und Modellrisikoüberwachung. Infolgedessen finden Lösungen, die datenschutzfördernde Analytics, richtlinienbasierten Zugriff und branchenspezifische Vorlagen bündeln, stärkeren Zuspruch bei regulierten Endnutzern, einschließlich BFSI (27,95% Umsatzanteil im Jahr 2025), sowie im Gesundheitswesen und in den Life Sciences, wo die Einführung mit Compliance, Patientenrisikomodellierung und operativer Resilienz verknüpft ist.
Recent Industry Developments in Business Analytics Markt
- Juli 2026: Oracle stellte eine KI-native Builder-Erfahrung für Oracle AI Agent Studio innerhalb von Oracle Fusion Cloud Applications vor. Das Release erweitert, wie Unternehmen agentische Workflows im Zusammenhang mit operativen und Analytics-Anwendungsfällen gestalten und verwalten. Es verstärkt zudem den Wandel von Dashboard-geführter BI zu eingebetteter, aktionsorientierter Analytics innerhalb von Kernanwendungen.
- Juni 2026: SAP, Nokia und Microsoft gaben eine mehrjährige Vereinbarung bekannt, nach der Nokia seine ERP-Landschaft mithilfe der RISE-with-SAP-Methodik auf Microsoft Azure migriert. Das Programm zeigt die fortgesetzte Konsolidierung von Unternehmensdaten- und Analytics-Umgebungen auf Hyperscale-Clouds zur Standardisierung der Governance. Es unterstützt zudem Bemühungen zur Beschleunigung der KI-gestützten Geschäftstransformation.
- Juni 2025: ClickHouse ging eine fünfjährige strategische Kooperationsvereinbarung mit AWS ein, um ClickHouse Cloud mit AWS-Diensten für Echtzeit-Analytics in den Bereichen Finanzen und E-Commerce zu integrieren. Die Allianz bringt verwaltete, leistungsstarke Analytics-Optionen auf Hyperscale-Infrastruktur. Sie erhöht zudem den Wettbewerbsdruck auf etablierte Datenplattformen, die latenzsensible Workloads bedienen.


Business Analytics Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit Business Analytics-Plattformen und zugehörigen Diensten verbunden sind und Organisationen dabei helfen, Daten für die Entscheidungsfindung zu erfassen, aufzubereiten, zu analysieren und zu visualisieren. Er umfasst Cloud-, On-Premise- und hybride Bereitstellungen, wobei die Nachfrage über wichtige Endverbrauchsbranchen weltweit gemessen wird.
Ausschlüsse aus dem Umfang: Wir schließen reine IT-Beratung aus, die keine Analysesoftware oder laufende Analysedienste als abrechenbare Leistung beinhaltet.
Segmentierungsübersicht
- Nach Bereitstellungsmodell
- On-Premises
- Cloud
- Nach Analysetyp
- Deskriptiv
- Diagnostisch
- Prädiktiv
- Präskriptiv
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Endnutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Einzelhandel und E-Commerce
- Telekommunikation und IT
- Regierung und öffentlicher Sektor
- Energie und Versorgung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die Ausgangsstruktur für den Markt aufzubauen und Definitionen über Regionen und Käufergruppen hinweg abzustimmen. Wir stützten uns auf öffentliche und offizielle Quellen wie das US Bureau of Economic Analysis (BEA), Datensätze des US Census Bureau für Dienstleistungs- und Unternehmensausgabenindikatoren, Eurostat-Strukturstatistiken für Unternehmen und OECD-Publikationen zur digitalen Wirtschaft, um makroökonomische Nachfragesignale zu interpretieren.
Anschließend ergänzten wir dies durch Unternehmensberichte und Investorenpräsentationen, seriöse Presseberichterstattung über Trends bei Unternehmenssoftware sowie Verbandspublikationen wie Arbeitsgruppen zu Daten und Analysen, sofern verfügbar. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie die Verfolgung von Verträgen und Ausschreibungen wurden ebenfalls genutzt, um Anbieteraktivitäten, Verschiebungen im Produktfokus und den Zeitpunkt großer Unternehmenseinführungen zu überprüfen. Die hier aufgeführten Sekundärforschungsquellen sind nur illustrativ; viele weitere öffentliche Quellen wurden verwendet, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich im Rahmen von Business Analytics-Budgets gekauft und verlängert wird, und wie sich Preisgestaltung und Paketierung über Regionen hinweg entwickeln. Wir sprachen mit einer Mischung aus Analysekäufern, Systemimplementierern, Datenleitern sowie Produkt- und Kanalverantwortlichen in Nord- und Südamerika, EMEA und APAC, damit Annahmen zu Akzeptanz, Nutzungsintensität und Anbietermix vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 17 % | APAC: 49 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 40 % | EMEA: 31 % |
| Kleinere Akteure: 19 % | Manager: 43 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Indikatoren für Unternehmenssoftware- und IT-Ausgaben, Cloud-Adoptionssignale und die Durchdringung von Analyselösungen nach Branche verwendet wurden, um den adressierbaren Nachfragepool nach Region zu rekonstruieren und dann dem Business Analytics-Umsatzanteil zuzuordnen. Um dies zu erden, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Anbieterumsatzangaben, Kanalprüfungen zu Abonnementpreisbereichen und Volumenproxys wie aktive Nutzer und Projektanzahlen in größeren Unternehmen.
Zu den wichtigsten Modelleingaben gehörten die Verschiebung des Verhältnisses von Cloud zu On-Premise, die durchschnittliche Entwicklung von Abonnement- und Wartungspreisen, die Attach-Raten für Implementierungs- und verwaltete Analysedienste, das Tempo der Digitalisierung und Modernisierung von Datenplattformen auf Branchenebene sowie regionale Währungsbewegungen für eine konsistente USD-Umrechnung. Wo die Bottom-up-Transparenz unvollständig war, verwendeten wir konservative Durchdringungsbereiche, die mit Interview-Feedback validiert und dann anhand unabhängiger Ausgaben-Benchmarks erneut überprüft wurden.
Die Prognose verwendete eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsschicht. Treiber wie IT-Budgetwachstum, Cloud-Migrationstempo, Akzeptanz KI-gestützter Analysen und compliance-getriebener Berichtsbedarf wurden auf Sensitivität getestet. Der endgültige Ausblick spiegelt den Bereich wider, den die meisten Befragten als realistisch für Verlängerungszyklen und die Erweiterung neuer Lizenzen über den Prognosezeitraum beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, damit die Resultate nicht auf einem einzigen Signal beruhen. Wir verglichen modellierte Umsätze mit unabhängigen Indikatoren wie der Entwicklung der Unternehmenssoftware-Ausgaben, Wachstumssignalen bei Cloud-Diensten und der gemeldeten Dynamik bei Analyseprodukten und untersuchten Abweichungen vor der Freigabe.
Wenn ein Ausreißer auftrat, wurden Annahmen überprüft und gezielte Rückkontakte genutzt, um zu bestätigen, ob die Änderung real war oder auf eine Definitionsabweichung zurückzuführen ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, einschließlich größerer Preisänderungen, Änderungen bei der Plattformbündelung oder erheblicher regulatorischer Auswirkungen. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Business Analytics-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Business Analytics können variieren, selbst wenn Herausgeber denselben Branchentrend im Fokus haben, da sie sich darin unterscheiden, welche Umsätze gezählt werden und welche Jahre als Basisjahr behandelt werden.
Eigenständige Personalbesetzung im Bereich Data Science und generisches IT-Outsourcing werden häufig in Analysegesamtwerte eingemischt, und diese Positionen liegen außerhalb des Umfangs von Mordor Intelligence. Dies hält die Zahl näher an Software und direkt angebundenen Analysediensten, die aktiv gekauft und verlängert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 98,84 Milliarden USD (2026) | |
| Branchenherausgeber A | 104,10 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und mischt häufig angrenzende Kategorien (zum Beispiel breitere Datenplattformkomponenten) mit Business Analytics, was den Ausgangswert anheben und den Wachstumspfad verändern kann. |
| Branchenherausgeber B | 95,30 Milliarden USD (2025) | Stützt sich auf einen längeren Prognosehorizont mit einem Anker von 2025 und einer weniger transparenten Gegenprüfung des Zeitpunkts der Umsatzrealisierung von Cloud gegenüber On-Premise, was den kurzfristigen Gesamtwert komprimieren kann. |
Die Streuung in der Tabelle ergibt sich größtenteils daraus, was als Analyseumsatz gezählt wird und wie das Basisjahr-Währungstiming gehandhabt wird. Indem das Modell an beobachtbare Käuferausgabensignale wie Bereitstellungsmix, Attach-Raten und Preisbereiche geknüpft wird, bleibt der Endwert auf Eingaben zurückführbar, die von Jahr zu Jahr überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Business-Analytics-Marktes und wie sind seine Wachstumsaussichten?
Der Business-Analytics-Markt steht im Jahr 2026 bei 98,84 Milliarden USD und soll bis 2031 einen Wert von 149,47 Milliarden USD erreichen, was einer CAGR von 8,62 % entspricht.
Welches Bereitstellungsmodell hält den größten Marktanteil im Business-Analytics-Markt?
Die Cloud-Bereitstellung führt mit einem Anteil von 64,72 % im Jahr 2025 und ist mit einer CAGR von 10,18 % auch das am schnellsten wachsende Segment.
Welcher Analysetyp soll bis 2031 am schnellsten wachsen?
Prädiktive Analytik zeigt die stärkste Dynamik und expandiert mit einer CAGR von 8,74 %, da Unternehmen von deskriptiver Berichterstattung zu zukunftsorientierten Erkenntnissen wechseln.
Warum wird der asiatisch-pazifische Raum als Wachstumsmotor für Business Analytics angesehen?
Staatliche KI-Initiativen, rasche Cloud-Nutzung und starke Expansion der digitalen Wirtschaft treiben eine regionale CAGR von 10,12 % an – die höchste weltweit.
Was ist das primäre Hemmnis, das eine breitere Einführung von Analytics behindert?
Ein anhaltender Talentmangel in fortgeschrittenen Analytics-Rollen zieht schätzungsweise 1,8 Prozentpunkte von der potenziellen CAGR ab, verzögert Projekte und erhöht die Kosten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

