
Größe und Marktanteil des Marktes für erweiterte Analytik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
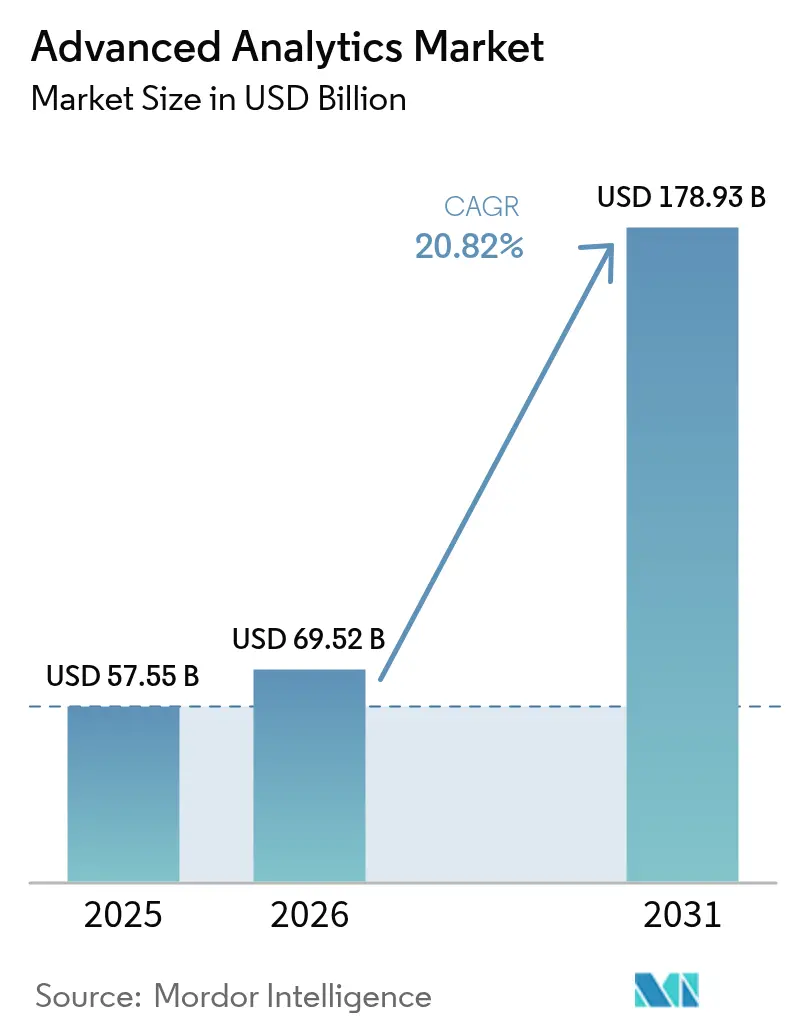
| Marktgröße (2026) | 69.52 Milliarden US-Dollar |
| Marktgröße (2031) | 178.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 20.82 % |
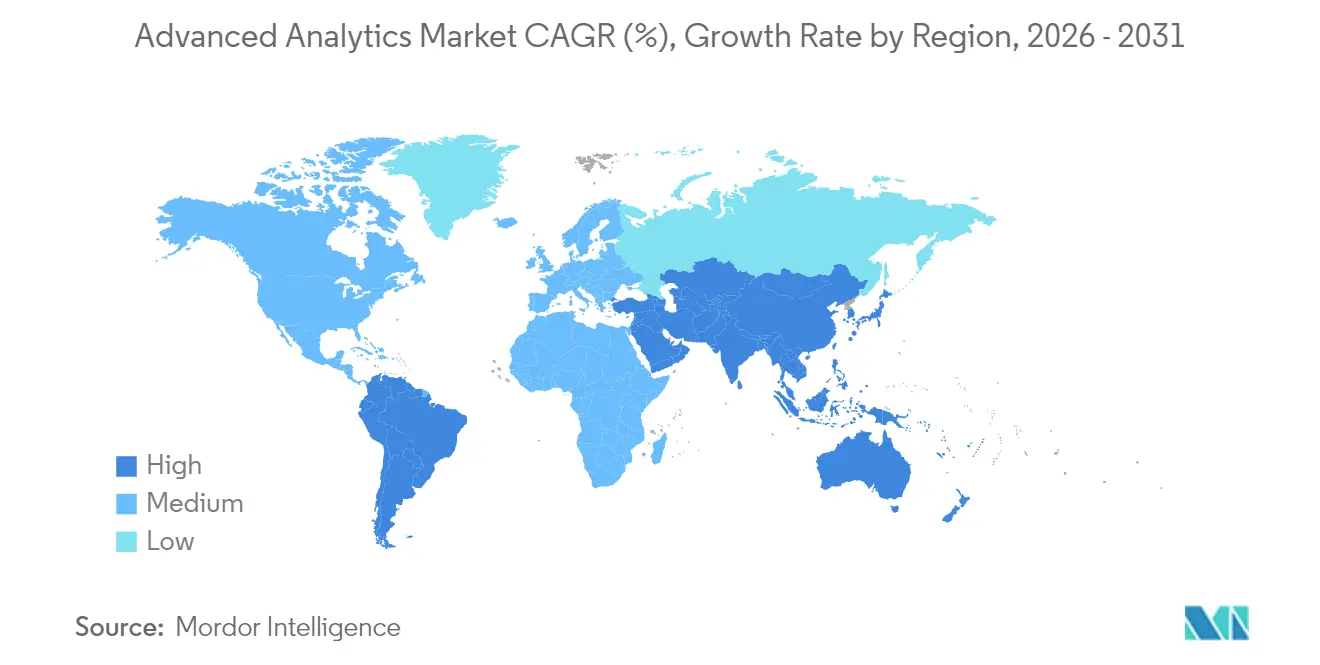
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
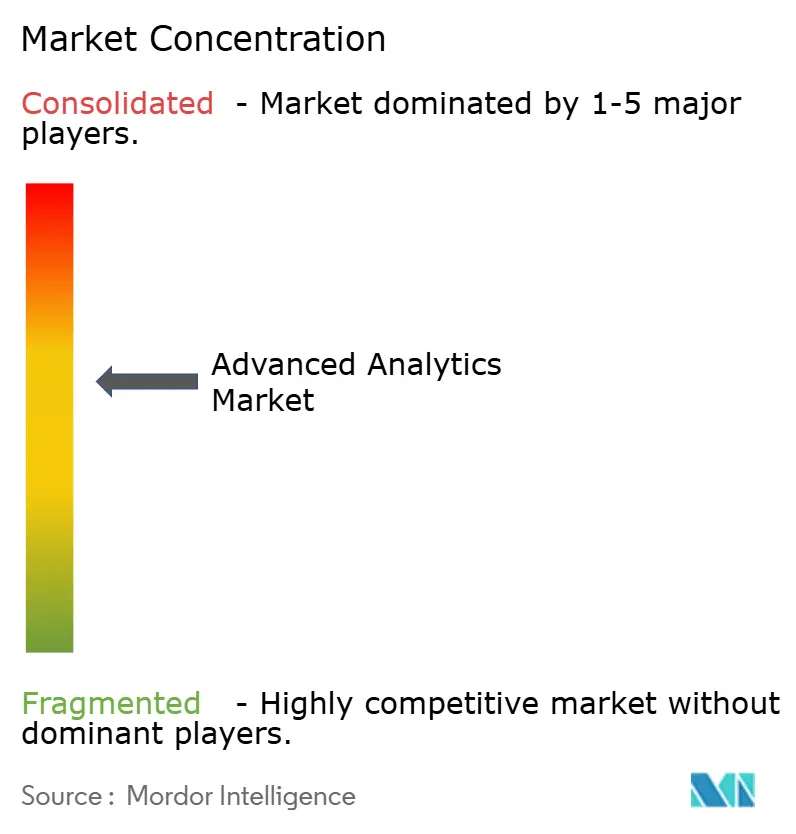
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für erweiterte Analytik von Mordor Intelligence
Die Größe des Marktes für erweiterte Analytik wird im Jahr 2026 auf USD 69,52 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 57,55 Milliarden, mit Prognosen für 2031 von USD 178,93 Milliarden, wachsend mit einer CAGR von 20,82 % über den Zeitraum 2026–2031. Steigende Datenvolumina, sinkende KI-Infrastrukturkosten und dringende Anforderungen an Echtzeit-Entscheidungsunterstützung treiben die Akzeptanz branchenübergreifend weiter voran. Die zunehmende Raffinesse von Betrug beschleunigt die Nachfrage nach prädiktiver, risikobezogener und Graph-Analytik, während die Plattformkonsolidierung die Wechselkosten für Kunden senkt und den Einsatz von Mehrfachfunktionen fördert. Edge-Verarbeitung ist mittlerweile entscheidend für latenzempfindliche Anwendungsfälle wie autonome Systeme und industrielle Automatisierung, was das Wachstum der Edge-Analytik gegenüber anderen Segmenten vorantreibt. Gleichzeitig lenkt die EU-Regulierung zu erklärbarer KI Investitionen in transparente, prüfbare Modelle um und verschafft konformen Anbietern einen Erstmover-Vorteil. [1]Mesh Flinders, Ian Smalley und Josh Schneider, „KI-Betrugserkennung im Bankwesen”, IBM, ibm.com
Wichtigste Erkenntnisse des Berichts
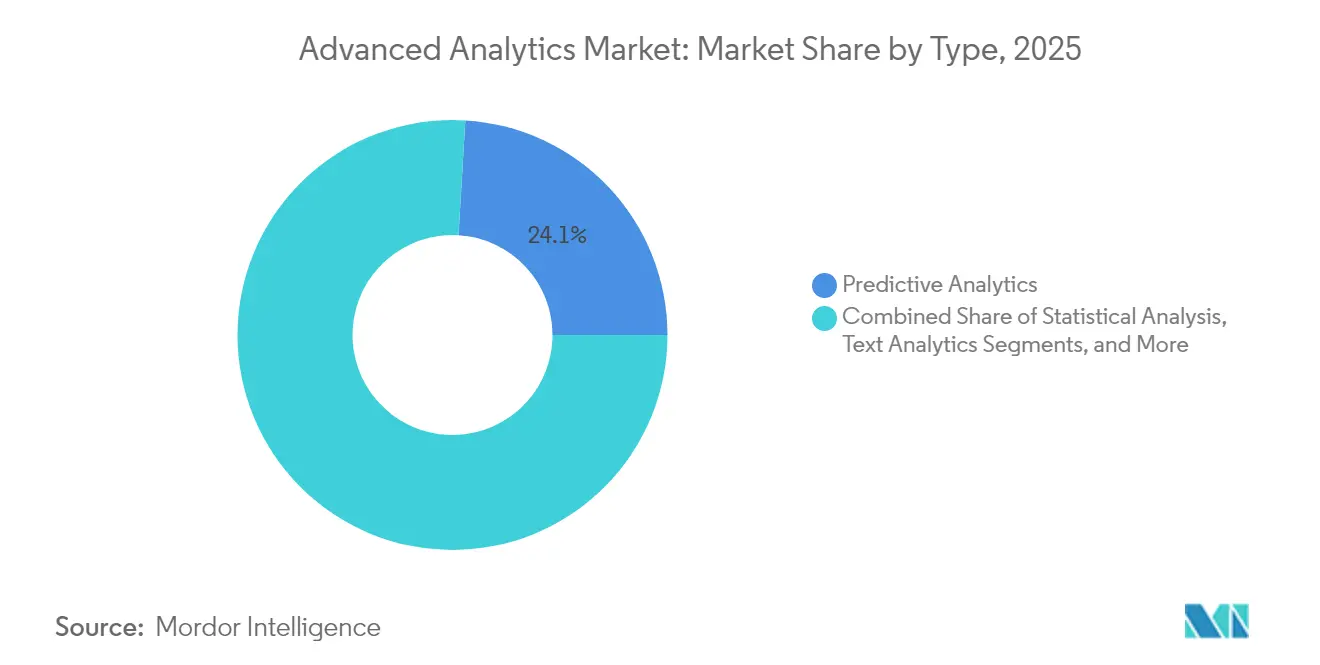
- Nach Typ führte Prädiktive Analytik mit einem Marktanteil von 24,05 % am Markt für erweiterte Analytik im Jahr 2025, während Edge-Analytik bis 2031 mit einer CAGR von 27,35 % voranschreitet.
- Nach Bereitstellungsmodus erfasste On-Premises im Jahr 2025 einen Umsatzanteil von 53,40 %, während Cloud bis 2031 voraussichtlich mit einer CAGR von 23,95 % wachsen wird.
- Nach Komponente entfielen im Jahr 2025 61,25 % der Marktgröße für erweiterte Analytik auf Lösungen; Dienstleistungen steigen bis 2031 mit einer CAGR von 22,90 %.
- Nach Geschäftsfunktion hielt Vertrieb & Marketing im Jahr 2025 einen Anteil von 28,55 % an der Marktgröße für erweiterte Analytik, doch Betrieb & Lieferkette wird mit einer CAGR von 22,85 % am schnellsten wachsen.
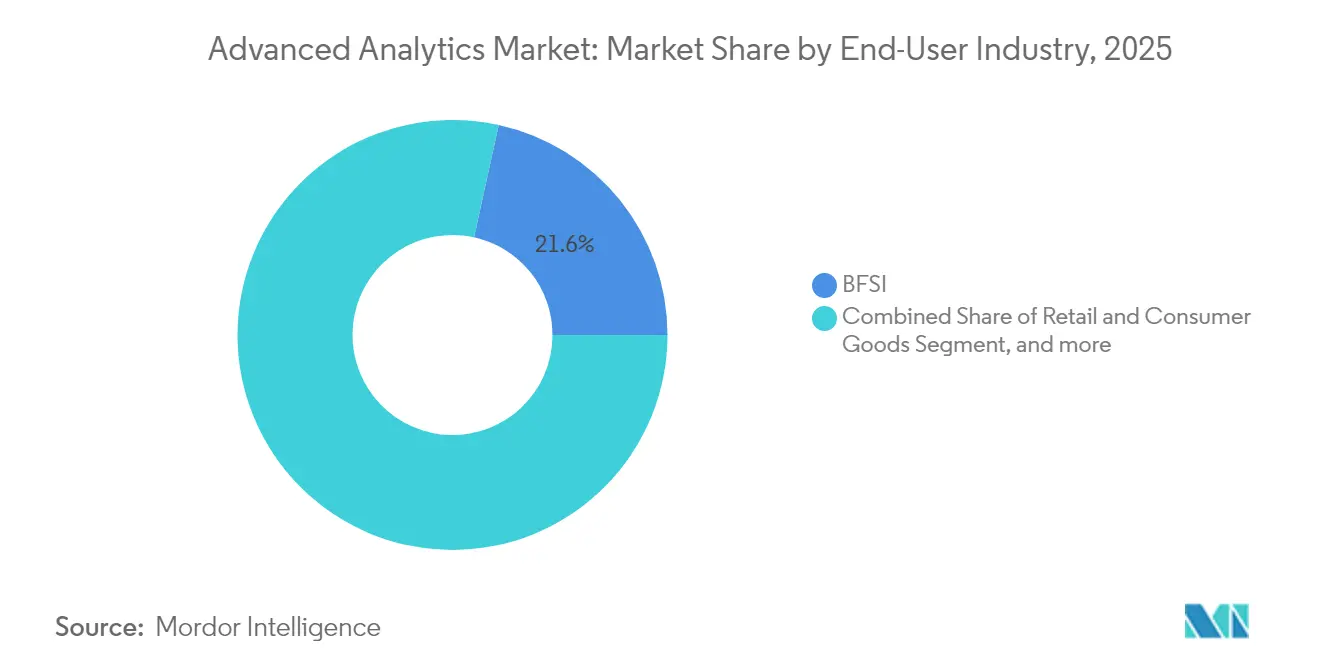
- Nach Endnutzerbranche entfielen im Jahr 2025 21,55 % des Marktanteils für erweiterte Analytik auf BFSI, während Gesundheitswesen & Biowissenschaften mit einer CAGR von 23,70 % wächst.
- Nach Unternehmensgröße erwirtschafteten Großunternehmen im Jahr 2025 65,10 % des Umsatzes, doch KMU skalieren bis 2031 mit einer CAGR von 24,10 %.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Umsatzanteil von 40,65 %; APAC wird voraussichtlich bis 2031 mit einer CAGR von 22,40 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anforderungen an die Betrugserkennung | +4.2% | Global, mit Schwerpunkt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Explosion des Big-Data-Volumens und der Komplexität | +5.8% | Global | Mittelfristig (2–4 Jahre) |
| Digitale Transformationswelle in Unternehmen | +6.1% | Nordamerika, Europa, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Schneller Rückgang der KI/ML- und Cloud-Kosten | +3.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Edge-Analytik für Echtzeit-Entscheidungen | +4.7% | APAC, Nordamerika | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für erklärbare KI | +2.8% | EU, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an die Betrugserkennung
Finanzinstitute sehen sich hochentwickelten Betrugsbedrohungen gegenüber, die regelbasierte Systeme überfordern. US-Regulierungsbehörden drängen auf KI-gestützte Überwachung, und Modelle des maschinellen Lernens steigern die Erkennungsgenauigkeit bereits um 40 %, während sie Falschmeldungen halbieren. IBM-Forschungen zeigen eine Klassifizierungsgenauigkeit von 95 %, wenn große Transaktionsdaten nahezu in Echtzeit analysiert werden. Hybrid-Cloud-Edge-Architekturen erfüllen Latenzanforderungen im Subsekundenbereich und schaffen Chancen für Anbieter, die Betrugsanalytik, Compliance-Dashboards und Modell-Governance in einheitlichen Plattformen bündeln.
Explosion des Big-Data-Volumens und der Komplexität
Unternehmen erzeugten im Jahr 2024 täglich 328,77 Millionen TB, was herkömmliche BI-Tools überfordert. Nahezu die Hälfte setzt mittlerweile auf hybride Speicher- und Datenfabrik-Ansätze, um isolierte Quellen für den Einsatz im Markt für erweiterte Analytik zu integrieren. Bis 2025 wird erwartet, dass mehr als 50 % der kritischen Verarbeitung außerhalb konventioneller Rechenzentren stattfindet, was den Bedarf an automatisierter Datenvorbereitung und erweiterter Analytik verstärkt, die Erkenntnisse für nicht-technische Geschäftsanwender zugänglich macht.
Digitale Transformationswelle in Unternehmen
KI-First-Strategien ersetzen schrittweise die inkrementelle Digitalisierung. Während 92 % der Unternehmen beabsichtigen, ihre KI-Ausgaben zu erhöhen, betrachten sich nur 1 % als ausgereift, was die Nachfrage nach erfahrenen Implementierungspartnern und Low-Code-Entwicklungsfunktionen steigert, die die Zeit bis zur Wertschöpfung verkürzen. Hyperautomatisierung – bei der Analytik, robotergestützte Prozessautomatisierung und Entscheidungsmodelle konvergieren – verstärkt die Plattformanforderungen weiter und stützt die CAGR von 23,60 % im Dienstleistungsbereich.
Regulatorischer Druck für erklärbare KI
Das EU-KI-Gesetz setzt algorithmische Transparenz durch und kostet Unternehmen jährlich EUR 52.227 pro Hochrisiko-KI-Modell. Anbieter, die Erklärbarkeit und Prüfpfade direkt in Analytik-Pipelines einbetten, gewinnen an Boden, insbesondere in den Bereichen Finanzen und kritische Infrastruktur. Extraterritoriale Bestimmungen erstrecken diese Verpflichtungen auf globale Anbieter und erheben transparente Plattformen von einer optionalen zu einer unverzichtbaren Anforderung. [3]Europäische Kommission, „KI-Gesetz | Gestaltung der digitalen Zukunft Europas”, Europäische Union, digital-strategy.ec.europa.eu
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Datenintegration und Konnektivität | -3.4% | Global, insbesondere in Branchen mit hohem Altbestand | Mittelfristig (2–4 Jahre) |
| Mangel an Data-Science-Fachkräften | -2.8% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsgrenzen beim Rechenenergieverbrauch | -1.9% | EU, Kalifornien, mit globalen Auswirkungen | Langfristig (≥ 4 Jahre) |
| Anbieterabhängigkeit von Hyperscale-Clouds | -2.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der Datenintegration und Konnektivität
Fragmentierte Architekturen sperren Daten häufig in veralteten On-Premises-, Cloud- und Betriebstechnologiesystemen ein. Unternehmen verwenden 64 % der Entwicklungszeit auf Integration statt auf Analyse, was Erträge verzögert und die Begeisterung für groß angelegte Projekte dämpft. Industrieunternehmen kämpfen mit proprietären Protokollen, die Analytikverknüpfungen erschweren, was die Nachfrage nach Datenfabrik- und No-Code-Integrationslösungen weiter steigert.
Mangel an Data-Science-Fachkräften
Universitäten bilden nicht genügend Fachkräfte mit Kenntnissen in Statistik, Programmierung und Domänenwissen aus. Kleinere Unternehmen haben Schwierigkeiten, knappe Experten zu gewinnen, weshalb sie automatisiertes maschinelles Lernen und Managed-Service-Modelle einsetzen, was die CAGR im Dienstleistungsbereich antreibt. Remote-Einstellungen mildern geografische Einschränkungen, führen jedoch zu Koordinationsaufwand, der Bereitstellungszyklen verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Edge-Analytik erzielt die höchste CAGREdge-Analytik verzeichnet bis 2031 eine CAGR von 27,35 %, was ihre Rolle in latenzempfindlichen IoT-Szenarien widerspiegelt. Im Gegensatz dazu behielt Prädiktive Analytik im Jahr 2025 mit 24,05 % den größten Marktanteil im Markt für erweiterte Analytik als Mainstream-Wahl für Prognosen. Edge-Geräte führen lokale Inferenz durch, senken Netzwerkkosten und gewährleisten Datensouveränität, was für regulierte Branchen von entscheidender Bedeutung ist. Akteure aus der Automobil-, Energie- und Fertigungsbranche integrieren kompakte Inferenzchips, um Anomalieerkennung und autonome Regelkreise zu ermöglichen. Anbieter differenzieren sich durch Fähigkeiten zum föderalen Lernen, das globale Modelle ohne Rohdatenübertragung trainiert. Text- und visuelle Analytik verzeichnen eine stabile Akzeptanz, da unstrukturierte Datenvolumina zunehmen, während Präskriptive Analytik und Risikoanalytik durch die Nachfrage nach Optimierung und Szenariomodellierung angetrieben werden.
Die Marktgröße für erweiterte Analytik im Bereich Edge-Analytik wird sich mit zunehmender 5G-Abdeckung rasch ausweiten. Betreiber kritischer Infrastrukturen wechseln von zentralisierten Clouds zu verteilten Mesh-Strukturen, die Entscheidungslogik an Turbinen, Umspannwerke und Fahrzeuge verlagern. Gleichzeitig integrieren etablierte prädiktive Plattformen Echtzeit-Datenströme, um nicht veraltet zu werden, was den Schwenk des Marktes hin zu hybriden Cloud-Edge-Designs verdeutlicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodus:
Cloud-Wachstum übertrifft On-PremisesOn-Premises-Architekturen, die von Banken und Behörden bevorzugt werden, machten im Jahr 2025 53,40 % des Umsatzes aus, hauptsächlich aufgrund von Datensouveränitätsmandaten. Dennoch steigt die Cloud-Bereitstellung mit einer CAGR von 23,95 %, da Unternehmen elastische Skalierung und nutzungsbasierte Abrechnung anstreben. Hyperscaler priorisieren die Erweiterung ihrer GPU-Flotten, obwohl gelegentliche Kapazitätsengpässe Chancen für spezialisierte Analytik-Clouds und Colocation-Edge-Hybride schaffen.
Sicherheitsverbesserungen und Confidential-Computing-Dienste bauen Kundeneinwände schrittweise ab. Die Marktgröße für erweiterte Analytik bei Cloud-Workloads erhält weiteren Auftrieb durch verwaltete Modell-Ops-Suiten, die Drift-Erkennung, Versionierung und Governance automatisieren. Hybridszenarien verbinden sensible On-Premises-Datenverarbeitung mit Burst-to-Cloud-Trainingszyklen und gewährleisten Compliance ohne Innovationsbeschränkung. Regionale Datenschutzgesetze prägen nun die Infrastrukturplanung der Anbieter, insbesondere in der EU und APAC, wo länderspezifische Zonen Datenschutzbestimmungen Rechnung tragen.
Nach Komponente:
Dienstleistungen spiegeln Komplexität widerLösungsplattformen erwirtschafteten im Jahr 2025 61,25 % des Umsatzes, indem sie Visualisierung, Datenvorbereitung und Modellierungsfunktionen bündelten. Dennoch beschleunigt sich das Dienstleistungssegment mit einer CAGR von 22,90 %, da Unternehmen Roadmapping, Change Management und branchenspezifische Modelloptimierung benötigen. Beratungsteams sind auf regulierte Sektoren spezialisiert und liefern Erklärbarkeit, Bias-Tests und Szenarioanalysen für Prüfer. Da sich die Kundenbindung hin zu ergebnisbasierten Engagements verschiebt, sichern Managed-Service-Verträge mehrjährige wiederkehrende Einnahmen.
Die Marktgröße für erweiterte Analytik im Bereich professioneller Dienstleistungen wächst parallel zu den Plattformausgaben, da Unternehmen die kontinuierliche Modellverfeinerung und Integration auslagern. Hyperscaler binden nun Partnerökosysteme ein, um branchenspezifische Vorlagen gemeinsam bereitzustellen und Bereitstellungszeiträume zu verkürzen. Gleichzeitig drücken Open-Source-Frameworks die Softwaremargen, was den Wettbewerb bei Beratungs- und Managed-Angeboten verschärft.
Nach Geschäftsfunktion:
Betriebsanalytik gewinnt an DynamikVertrieb & Marketing führte im Jahr 2025 den Umsatz an, indem es auf Personalisierungs- und Kampagnenoptimierungsanwendungsfälle abzielte. Betriebs- & Lieferkettenanalytik wird jedoch voraussichtlich eine CAGR von 22,85 % verzeichnen, da Inflationsdruck zur Echtzeit-Kostenkontrolle zwingt. Algorithmen für vorausschauende Wartung und dynamischen Lagerbestandsausgleich erzielen Fertigungseinsparungen von 10 %–20 %. Finanz- & Risikoteams erweitern weiterhin die modellgestützte Compliance-Berichterstattung, während HR-Analytik durch das Mining von Bindungsmustern und DEI-Kennzahlen wächst.
Der Markt für erweiterte Analytik reagiert mit funktionsübergreifenden Plattformen, die Datendefinitionen und Kennzahlenbibliotheken vereinheitlichen. Integrierte Suiten ermöglichen es Mitarbeitern an der Front, visuelle Erkenntnisse in Workflow-Apps einzubetten, was die Akzeptanz über Analytik-Kompetenzzentren hinaus verstärkt. Citizen-Developer-Funktionen reduzieren IT-Engpässe weiter und beschleunigen Experimentierzyklen.
Nach Endnutzerbranche:
Gesundheitswesen beschleunigt sichBFSI dominierte im Jahr 2025 mit einem Umsatzanteil von 21,55 % aufgrund von Betrugs-, Geldwäschebekämpfungs- und Kreditrisikoworkloads. Gesundheitswesen & Biowissenschaften, gestützt durch die FDA-Zulassung von 223 KI-fähigen Geräten, führt das Wachstum mit einer CAGR von 23,70 % an. Klinische Entscheidungsunterstützung, Bildanalyse und personalisierte Medizin erfordern allesamt transparente, hochgenaue Modelle, die den Gesundheitsvorschriften entsprechen.
Hersteller nutzen digitale Zwillinge und prädiktive Ertragsanalytik zur Abfallreduzierung, während Einzelhändler Empfehlungsmaschinen und Preisoptimierungstools einsetzen. Telekommunikationsanbieter verlassen sich auf Netzwerkanomalieerkennung, und Energieversorger nutzen Netzstatusvorhersagen zur Ausbalancierung erneuerbarer Energien. Verteidigungsbehörden verfolgen Geheimdienstfusion und autonome Systeme, obwohl die Komplexität der Beschaffung die Volumenskalierung verlangsamt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
KMU skalieren schnellGroßunternehmen erfassten im Jahr 2025 65,10 % des Umsatzes, indem sie Mehrfachfunktionsbereitstellungen finanzierten und qualifizierte Data-Science-Teams unterhielten. Kleine und mittelständische Unternehmen steigern die Akzeptanz mit einer CAGR von 24,10 % dank SaaS-Abonnementpreisen und automatisiertem maschinellem Lernen, das Komplexität verbirgt. Citizen-Data-Scientist-Funktionen beschleunigen den ROI für ressourcenbeschränkte Unternehmen und verbreitern den Marktfußabdruck für erweiterte Analytik.
Anbieter-Roadmaps zielen zunehmend auf KMU mit branchenspezifischen Starter-Kits und nutzungsbasierter Abrechnung ab. Dienstleistungspartner bündeln Quick-Start-Pakete, die Datenintegration, Vorlagen-Dashboards und kontinuierliche Optimierung kombinieren, und verkürzen so Verkaufszyklen. Fachkräftemangel trifft KMU am härtesten und steigert die Nachfrage nach verwalteter Analytik, die sowohl Technologie als auch Expertise bereitstellt.
Geografische Analyse
Advanced Analytics Markt Nordamerika
Nordamerika behauptete im Jahr 2025 weiterhin einen Anteil von 40,65 % am Umsatz des Advanced Analytics Marktes. Risikokapital floss in Höhe von 109,1 Milliarden USD in KI, darunter 33,9 Milliarden USD für generative Modelle, was Startup-Ökosysteme und die Experimentierfreude von Unternehmen ausbaute. US-amerikanische Hyperscaler begegnen früheren Kapazitätsengpässen durch den Einsatz neuer GPU-Cluster, wobei Amazons Bauvorhaben in Pennsylvania im Wert von 20 Milliarden USD das Ausmaß der Investitionen verdeutlicht. Regulatorische Initiativen sind zwar zahlreich, bleiben jedoch fragmentiert, was die Nachfrage nach Governance-Erweiterungen ankurbelt, die divergierende Bundes- und Staatsanforderungen interpretieren.
Advanced Analytics Markt APAC
APAC verzeichnet mit 22,40 % den höchsten CAGR, angetrieben durch Fertigungsautomatisierung, 5G-Rollouts und staatliche Smart-City-Förderprogramme. Chinesische KI-Modellverbesserungen schaffen wettbewerbsfähige inländische Alternativen, während Indiens IT-Dienstleistungsexporte Implementierungstalente für regionale Hersteller bereitstellen. Japan und Südkorea dringen tief in Edge-Analytics-Anwendungen für Industrierobotik und autonome Mobilität vor. Niedrigere Gesamtbetriebskosten und Digitalisierungsrichtlinien des öffentlichen Sektors erweitern den Advanced Analytics Markt in südostasiatischen Ländern, die ecommerce-, fintech- und Logistikplattformen integrieren.
Advanced Analytics Markt Europa
Europa wächst stetig unter einer sich streng weiterentwickelnden Regulierung. Das EU-KI-Gesetz beschleunigt den Kauf erklärbarer Plattformen zur Erfüllung von Transparenzanforderungen, insbesondere in kritischen Sektoren. Deutschlands Automobil- und Maschinenbauunternehmen setzen prädiktive und präskriptive Analysen für Industrie 4.0 ein, während nordische Versorgungsunternehmen Nachhaltigkeitsanalysen zur Optimierung erneuerbarer Energien einbetten. Britische Finanzinstitute investieren nach dem Brexit in die Governance von Risikomodellen. Die Größe des Advanced Analytics Marktes in Europa profitiert von grenzüberschreitenden Datenaustausch-Initiativen, die Austauschstandards zwischen den Mitgliedstaaten harmonisieren, doch verlängern Compliance-Aufwände die Implementierungszyklen.

Regulatorisches Umfeld
Der Einsatz fortschrittlicher Analysen unterliegt zunehmend risikobasierten KI-Vorschriften und branchengeführten Standards, die Transparenz, Prüfbarkeit und Verbraucherschutz betonen. In der Europäischen Union legt das EU-KI-Gesetz Pflichten für Hochrisikosysteme fest und gilt umfassend für Anbieter, die EU-Nutzer bedienen, wodurch Erklärbarkeit und Dokumentation von einer bewährten Praxis zu einer Beschaffungsanforderung werden; das Gesetz erreicht seine volle Anwendbarkeit am 2. August 2026, wobei frühere Bestimmungen bereits 2024/2025 in Kraft treten. Parallel dazu haben sich die Vereinigten Staaten auf standardbasierte Leitlinien wie das AI Risk Management Framework (AI RMF) des NIST gestützt, um organisatorische Risikokontrollen für KI-gestützte Analysen zu strukturieren.
Auch Branchenregulierer formalisieren den Einsatz von KI/ML bei der operativen Durchsetzung und Servicequalität. In Indien erließ die Telecom Regulatory Authority of India (TRAI) im Februar 2026 eine Anweisung zur Institutionalisierung KI/ML-basierter Erkennung von unregistrierter kommerzieller Kommunikation (UCC), was die Nachfrage nach Echtzeiterkennung, Graph-/Musteranalysen und Governance innerhalb von Telekommunikationsdatenumgebungen verstärkt. Im Vereinigten Königreich hat das Department for Science, Innovation and Technology (DSIT) Wachstumsziele für 2026/27 für Ofcom festgelegt, die die Generierung von Erkenntnissen für verantwortungsvolle KI-Innovation und -Einführung in der Telekommunikation umfassen, was eine politische Haltung signalisiert, die KI-gestützte Analysen fördert und dabei Aufsichtserwartungen für Sicherheit und Compliance aufrechterhält.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette fortschrittlicher Analysen umfasst die Datenerzeugung und -erfassung (Unternehmensanwendungen, IoT-/OT-Systeme, Kundenkanäle), die Datenaggregation und -verwaltung (Konnektoren, ETL/ELT, Data Fabric/Lakehouse), die Modellentwicklung und -orchestrierung (ML-Frameworks, MLOps, Feature Stores, Governance) sowie die Bereitstellungsebenen, auf denen Erkenntnisse konsumiert werden (Dashboards, eingebettete Analysen, APIs und automatisierte Entscheidungsfindung). Hyperscaler und Infrastrukturanbieter stellen Cloud-Rechenleistung, Speicher und GPU-Kapazität bereit, die groß angelegtes Training und Echtzeit-Inferenz untermauern, während Softwareanbieter diese Fähigkeiten in Analyseplattformen und vertikale Lösungen verpacken. Systemintegratoren und Beratungspartner bieten Implementierung, Migration und Managed Services an, was entscheidend ist, wenn Kunden hybride Landschaften integrieren und Audit- und Erklärbarkeitsanforderungen erfüllen müssen.
Engpässe liegen zunehmend in der Datenbereitschaft und operativen Resilienz statt in der Verfügbarkeit von Algorithmen. Marsh berichtete über seine Sentrisk-Plattform (Januar 2026), dass 65 % der Unternehmen mit mindestens einem Engpass in der Lieferkette konfrontiert sind, was den Bedarf an analysegestützter Transparenz und Control-Tower-Ansätzen verstärkt, die mehrstufige Datenquellen verbinden und Ausnahmen in Echtzeit sichtbar machen. Gleichzeitig können Angebotsbeschränkungen und politische Reibungen im Zusammenhang mit fortschrittlicher Rechenleistung (einschließlich KI-Chip-Technologien und Fertigungswerkzeugen) die Lieferzeiten für Infrastruktur und Kostenstrukturen beeinflussen, was Käufer zu hybriden Architekturen, Cloud-Portabilität und Workload-Platzierungsstrategien drängt, die Leistung, Souveränität und Kontinuität ausbalancieren.
Wettbewerbslandschaft
Der Markt für erweiterte Analytik weist eine moderate Fragmentierung auf. Etablierte Plattformanbieter IBM, Microsoft, SAS und Oracle nutzen breite Portfolios und fest verankerte Unternehmensbeziehungen. Hyperscaler AWS, Google Cloud und Microsoft Azure erhöhen den Druck, indem sie integrierte Rechen-, Speicher- und verwaltete Modelldienste anbieten und traditionelle Lizenzmodelle untergraben. Disruptoren konzentrieren sich auf automatisiertes maschinelles Lernen, domänenspezifische Cloud-Analytik und Echtzeit-Edge-Verarbeitungsstacks.
Plattformkonsolidierung prägt die Strategie: Anbieter erwerben angrenzende Fähigkeiten wie Datenfabrikschichten, MLOps-Orchestrierung und eingebettete BI, um Kunden zu binden. FICOs Auszeichnungsprogramm hebt Ökosystempartner Fujitsu, TSYS und TCS hervor, die seine Plattform in regionale Nischen ausweiten. Die KI-Strategie des USPTO unterstreicht das staatliche Interesse am Schutz inländischer KI-Innovationen und stärkt indirekt die F&E-Verpflichtungen. Der Wettbewerb dreht sich um Funktionsvollständigkeit, Cloud-Portabilität und Zusicherungen zur Einhaltung gesetzlicher Vorschriften.
Der Preiswettbewerb verschärft sich, da Open-Source-Frameworks Unternehmensreife erreichen, was die Differenzierung hin zu Service-Level-Garantien und Domänenexpertise verlagert. Edge-Analytik-Spezialisten werben mit extrem niedriger Latenz und robusten Formfaktoren und gewinnen Pilotprojekte in der Fertigung und Energie. Gleichzeitig arbeiten Beratungsunternehmen mit Softwareanbietern zusammen, um schlüsselfertige Ergebnisse zu liefern und Dienstleistungseinnahmen zu erzielen, die traditionelle Lizenzverkäufer zu verlieren riskieren.
Marktführer im Bereich erweiterte Analytik
IBM Corporation
SAS Institute Inc.
SAP SE
Oracle Corporation
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Advanced Analytics Markt
- IBM Corporation
- Microsoft Corporation
- SAS Institute Inc.
- SAP SE
- Oracle Corporation
- Amazon Web Services (AWS)
- Google LLC
- Salesforce Inc. (Tableau)
- Teradata Corporation
- QlikTech International AB
- MicroStrategy Incorporated
- Alteryx Inc.
- KNIME AG
- RapidMiner Inc.
- TIBCO Software Inc.
- Altair Engineering Inc.
- Sisense Inc.
- Domo Inc.
- Fair Isaac Corporation (FICO)
- Avanade Inc.

Marktchancen und Zukunftsaussichten
Gesteuerte, prüfbare Analysen und KI-Betrieb stellen einen klaren Freiraum dar, da Compliance-Verpflichtungen explizit und grenzüberschreitend werden. Der Übergang des EU-KI-Gesetzes zur vollen Anwendbarkeit am 2. August 2026 verstärkt die Nachfrage nach Plattformen, die Erklärbarkeit, Dokumentation, Modellinventarisierung und Überwachung in Analysepipelines einbetten, insbesondere bei regulierten Endnutzern wie BFSI und kritischer Infrastruktur. Die Unternehmensausgaben verschieben sich zudem in Richtung Operationalisierung, wobei Analysen mit Workflows und Abhilfemaßnahmen verbunden werden, was mit der steigenden Akzeptanz von MLOps, Decision Intelligence und agentenbasierter Unterstützung innerhalb von Analysesuiten einhergeht.
Die Modernisierung der Infrastruktur und die Skalierung der Rechenkapazität übersetzen sich in einen breiteren Einsatzbereich für fortschrittliche Analysen über Branchen und Regionen hinweg. KPMGs TMT Monitor 2026 berichtet, dass 92 % der TMT-Unternehmen KI einsetzen, während nur 10 % über eine vollständig entwickelte, integrierte KI-Strategie verfügen, was auf erheblichen Raum für dienstleistungsgeführte Programme hinweist, die Datenintegration, Governance und Produktionsbetrieb kombinieren. Parallel dazu verringern Investitionszyklen von Hyperscalern zur Erweiterung von GPU-Clustern und Rechenzentrumskapazitäten die praktischen Einschränkungen beim Training großer Modelle und der Echtzeit-Inferenz, was höherfrequente Anwendungsfälle wie Betrugserkennung, Edge-/Near-Edge-Entscheidungsfindung sowie Netzwerk- und Lieferketten-Kontrolltürme unterstützt, die Daten über Lieferanten, Produktion und Logistik hinweg konsolidieren.
Recent Industry Developments in Advanced Analytics Markt
- Juni 2026: IBM führte den IBM Planning Analytics Agent in den Planning Analytics Workspace-Releases (2.1.21 und 3.1.9) ein. Das Update fügt agentenbasierte Unterstützung zu Planungs- und Prognose-Workflows hinzu und rückt fortschrittliche Analysen näher an die Entscheidungsausführung heran als an eigenständige Berichterstattung.
- Juni 2025: Amazon kündigte eine Investition von 20 Milliarden USD in Pennsylvania an, um die KI-Infrastruktur zu erweitern und 1.250 qualifizierte Arbeitsplätze zu schaffen. Der Ausbau unterstützt fortschrittliche Analysen direkt durch die Erweiterung der GPU- und Rechenzentrumskapazität, auf die Unternehmen für Training und Echtzeit-Inferenz im großen Maßstab angewiesen sind.
- Mai 2024: NIST entwickelte seine KI-Governance-Basis durch das AI Risk Management Framework (AI RMF)-Programm weiter, das Organisationen zur Strukturierung von Risikokontrollen für KI-gestützte Analysen nutzen. Das Framework stärkt den Fokus von Anbietern und Käufern auf messbare Governance-Praktiken wie Dokumentation, Überwachung und Verantwortlichkeit über den gesamten Modelllebenszyklus.


Advanced Analytics Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit Software für fortschrittliche Analysen und damit verbundenen Dienstleistungen erzielt wird, die Organisationen dabei helfen, Ergebnisse vorherzusagen, Entscheidungen zu optimieren und Aktionen mithilfe statistischer und KI-basierter Methoden auf strukturierten und unstrukturierten Daten zu automatisieren.
Ausschlüsse: Wir schließen einfache Berichterstattung und deskriptive Dashboards aus, die keine wesentlichen prädiktiven, präskriptiven oder kognitiven Techniken verwenden.
Übersicht der Segmentierung
- Nach Typ
- Statistische Analyse
- Textanalytik
- Risikoanalytik
- Prädiktive Analytik
- Präskriptive Analytik
- Visuelle Analytik
- Netzwerkanalytik
- Geospatiale Analytik
- Social-Media-Analytik
- Edge-Analytik
- Sonstige Typen
- Nach Bereitstellungsmodus
- On-Premises
- Cloud
- Hybrid
- Nach Komponente
- Lösungen
- Dienstleistungen
- Beratung
- Managed Services
- Nach Geschäftsfunktion
- Vertrieb und Marketing
- Finanzen und Risiko
- Betrieb und Lieferkette
- Personalwesen
- Kundensupport
- Nach Endnutzerbranche
- BFSI
- Einzelhandel und Konsumgüter
- Gesundheitswesen und Biowissenschaften
- IT und Telekommunikation
- Transport und Logistik
- Regierung und Verteidigung
- Fertigung
- Energie und Versorgungsunternehmen
- Medien und Unterhaltung
- Sonstige Branchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer klaren Faktenbasis zu IT-Ausgaben von Unternehmen, Cloud-Adoption und der Richtung der KI- und Dateninfrastruktur. Dafür stützen wir uns auf öffentliche und offizielle Quellen wie das US Bureau of Economic Analysis, Unternehmens- und Handelsdatensätze des US Census Bureau, Eurostat, OECD-Indikatoren zur digitalen Wirtschaft und die Weltbank, die dabei helfen, makroökonomische und regionale Wachstumsmuster zu verankern.
Anschließend bilden wir ab, wie fortschrittliche Analysen branchenübergreifend gekauft und eingesetzt werden, unter Verwendung von SEC-Einreichungen, Jahresberichten, Investorenpräsentationen, Produktdokumentationen auf Unternehmenswebsites und seriöser Presseberichterstattung über bedeutende Implementierungen. Ausgewählte kostenpflichtige Abonnements werden nur genutzt, um Unternehmensfinanzdaten und Intelligence-Prüfungen, Patentlandschaftsanalysen sowie import- und exportbezogene Sendungssignale zu beschleunigen, soweit relevant für die mit Rechenzentren und Hardware verbundene Nachfrage. Die hier aufgeführten Beispiele sind illustrativ und nicht erschöpfend, und viele weitere öffentliche Materialien wurden ebenfalls zur Erhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um die Annahmen aus der Sekundärforschung zu überprüfen, insbesondere was Käufer tatsächlich budgetieren und wie sich die Preisgestaltung zwischen Lizenz-, Abonnement- und Managed-Service-Verträgen verschiebt. Wir sprachen mit Anbietern von Analyseplattformen, Systemintegratoren und Unternehmensnutzern in wichtigen Regionen, um Adoptionsmuster und Ausgabenverteilung vor der Finalisierung des Marktmodells abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 14 % | APAC: 46 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 41 % | EMEA: 35 % |
| Kleinere Anbieter: 18 % | Manager: 45 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Unsere Kerndimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Ausgabenpools für Unternehmenssoftware und IT-Dienstleistungen nach Region rekonstruiert und dann anhand von Adoptions- und Nutzungsindikatoren gefiltert werden, die mit Workloads für fortschrittliche Analysen verbunden sind. Um es realistisch zu halten, verwendet das Modell einen begrenzten Satz von Inputs, die aktualisiert werden können, wie den Cloud- und On-Premise-Mix, das Tempo der Einführung von KI- und Datenplattformen, die Erweiterung von Analyse-Sitzplätzen und Workloads in Großunternehmen gegenüber KMUs sowie die Verschiebung von Einmallizenzen zu Abonnements und Managed Services.
Die Ergebnisse werden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, darunter stichprobenhafte Umsatzangaben von Anbietern, Kanalprüfungen mit Integratoren und ASP-nach-Volumen-Logik für gängige Vertragstypen. Wenn in Bottom-up-Referenzen Abdeckungslücken auftreten, etwa bei privaten Unternehmen mit begrenzten Offenlegungen, füllen wir diese mithilfe von Peer-Multiplikatoren und Workload-basierten Plausibilitätsprüfungen, bevor die Summen finalisiert werden. Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Expertenmeinungen zu Cloud-Migrationsgeschwindigkeit, regulatorischer Aufmerksamkeit für erklärbare KI und Budgetsensibilität über Branchen hinweg unterstützt werden, und die jährliche Wachstumsrate wird dann geglättet, sodass Sprünge durch klare Nachfragesignale erklärt werden und nicht allein durch Mathematik.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt schichtweise, sodass die finale Zahl nicht von einer einzigen Annahme abhängt. Modellergebnisse werden mit unabhängigen Signalen wie der Richtung der IT-Ausgaben von Unternehmen, der Dynamik der Cloud-Dienste und offengelegten Umsatzkommentaren zu Analysen und KI verglichen, und größere Abweichungen werden vor der endgültigen Freigabe untersucht.
Anomalieprüfungen werden auf regionaler Ebene und über wichtige Anwendungsfälle hinweg durchgeführt, um zu bestätigen, dass die Wachstumsform sinnvoll ist. Eine zweite Analystenprüfung wird eingesetzt, um Inputs wie Adoptionsraten und Preisentwicklung zu hinterfragen. Wenn sich eine Annahme wesentlich verschiebt oder mit neuen Erkenntnissen in Konflikt steht, kontaktieren wir relevante Befragte erneut und überarbeiten das Modell. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Nachfrage, Angebot oder Preisgestaltung beeinflussen, gefolgt von einer letzten Aktualitätsprüfung kurz vor der Auslieferung.
Vergleich der Marktschätzung von Mordor Intelligence für fortschrittliche Analysen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für fortschrittliche Analysen stimmen oft nicht überein, da die Definitionen nicht einheitlich sind und weil der erfasste Umsatz zwischen reiner Software, dienstleistungsintensiven Angeboten und breiteren Daten- und KI-Toolkits schwanken kann. Unterschiede ergeben sich auch aus dem für die Währungsumrechnung verwendeten Jahr, wie schnell die Preisgestaltung für Abonnements voraussichtlich wachsen wird und ob Schätzungen nach größeren Veränderungen der Unternehmensausgaben aktualisiert werden.
Einige externe Zahlen scheinen benachbarte Kategorien wie breitere Business-Intelligence-Stacks, Datenmanagement-Tools oder große Pakete von Beratungsdienstleistungen im Rahmen von Transformationsprogrammen einzubeziehen. Für Mordor Intelligence wird der Umsatz nur für Plattformen für fortschrittliche Analysen und eng verbundene Dienstleistungen erfasst, die prädiktive, präskriptive oder kognitive Ergebnisse liefern, während einfache deskriptive Berichterstattung ausgeschlossen bleibt, damit der Nachfragepool konsistent bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,55 Mrd. USD (2025) | |
| Regionaler Beratungsanbieter A | 94,63 Mrd. USD (2025) | Verwendet eine breitere Umsatzbetrachtung, die weitere Analysekategorien und ein umfassenderes Dienstleistungsspektrum umfassen kann, was die Summen im Vergleich zu einer reinen Plattform- und fortschrittliche-Technik-Betrachtung erhöhen kann. |
| Branchenforschungsgruppe B | 148,89 Mrd. USD (2025) | Scheint einen breiteren Satz von Analysetypen und -anwendungen zu erfassen und kann branchenübergreifend mehr gebündelte Lösungsumsätze einbeziehen, was ändert, was als fortschrittliche Analysen gezählt wird. |
Die Spannbreite in der Tabelle erklärt sich hauptsächlich dadurch, was als Umsatz für fortschrittliche Analysen gezählt wird und wie viele benachbarte Tools und Dienstleistungen in die Summe einbezogen werden. Indem der Umfang auf identifizierbare fortschrittliche Techniken beschränkt und das Wachstum anschließend durch Käufer- und Lieferantenprüfungen validiert wird, bleibt die resultierende Zahl leichter reproduzierbar und im Zeitverlauf verfolgbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für erweiterte Analytik?
Der Markt wird im Jahr 2026 auf USD 69,52 Milliarden geschätzt und soll bis 2031 USD 178,93 Milliarden erreichen, mit einer CAGR von 20,82 %.
Welcher Analytiktyp wächst am schnellsten?
Edge-Analytik verzeichnet das höchste Wachstum mit einer CAGR von 27,35 % aufgrund der steigenden Nachfrage nach Entscheidungsfindung im Submillisekunden-Bereich direkt auf dem Gerät.
Warum wachsen Dienstleistungen schneller als Softwareverkäufe?
Komplexe Bereitstellungen, Fachkräftemangel und regulatorische Anforderungen veranlassen Unternehmen, Beratungs- und Managed Services in Anspruch zu nehmen, was eine CAGR von 22,90 % für Dienstleistungseinnahmen antreibt.
Wie beeinflusst das EU-KI-Gesetz die Anbieterauswahl?
Verbindliche Transparenzregeln begünstigen Plattformen mit integrierter Erklärbarkeit und Prüfpfaden und verschieben die europäischen Kaufkriterien hin zu konformen Lösungen.
Welche Region wird sich am schnellsten entwickeln?
APAC führt mit einer prognostizierten CAGR von 22,40 %, angetrieben durch Fertigungsautomatisierung, Smart-City-Initiativen und unterstützende staatliche Maßnahmen.
Was ist das größte Hindernis für eine breitere Akzeptanz von Analytik?
Herausforderungen bei der Datenintegration bleiben das primäre Hemmnis und verursachen einen Rückgang der globalen CAGR um 3,4 Prozentpunkte aufgrund fragmentierter Altsysteme und Governance-Komplexität.
Seite zuletzt aktualisiert am:



