
Emotionsanalyse-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.02 Milliarden US-Dollar |
| Marktgröße (2031) | 7.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
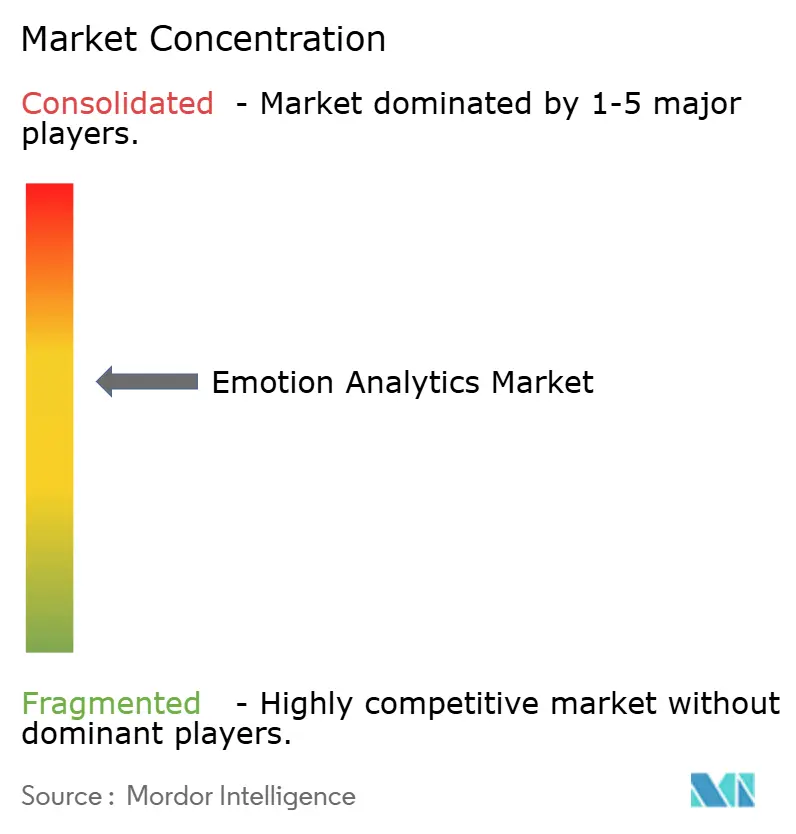
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Emotionsanalyse-Marktanalyse von Mordor Intelligence
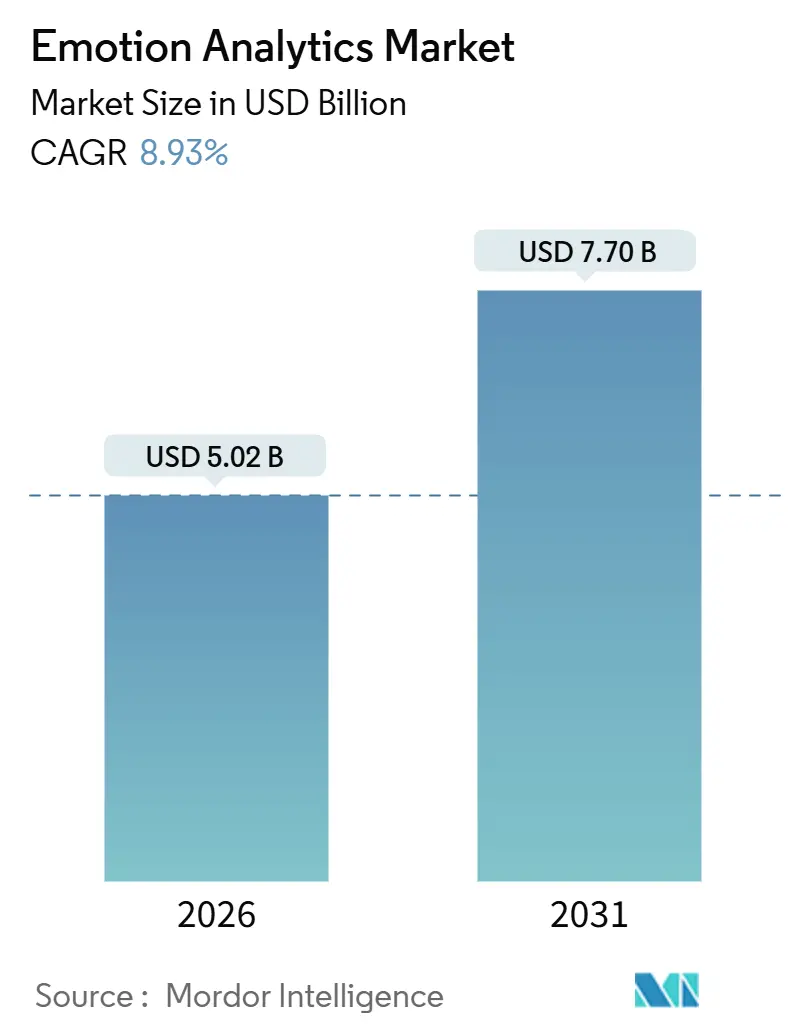
Die Emotionsanalyse-Marktgröße wird im Jahr 2026 auf 5,02 Milliarden USD geschätzt und soll bis 2031 einen Wert von 7,70 Milliarden USD erreichen, mit einer CAGR von 8,93 % während des Prognosezeitraums (2026–2031).
Die Dynamik spiegelt wider, dass Unternehmen von eindimensionaler Sentiment-Kennzeichnung zu Echtzeit-Multimodalinferenz übergehen, die Gesichtsmikroausdrücke, Sprachprosodik, Biosignale und Textsentiment zusammenführt. Verbindliche Vorschriften zur Fahrerüberwachung in Fahrzeugkabinen sowie messbare Verbesserungen bei der Problemlösungszeit in Kontaktzentren haben Kaufentscheidungen beschleunigt. Die Cloud-Bereitstellung dominiert weiterhin, doch Anforderungen an Datensouveränität, Latenz und Bandbreitenökonomie treiben den Wandel hin zu Edge- und On-Device-Verarbeitung voran, insbesondere dort, wo Sicherheitswarnungen im Millisekundenbereich kritisch sind. Anbieter, die datenschutzwahrende Lernverfahren oder homomorphe Verschlüsselung integrieren können, sind gut positioniert, um die europäische Nachfrage inmitten strenger biometrischer Vorschriften zu bedienen.
Wichtigste Erkenntnisse des Berichts
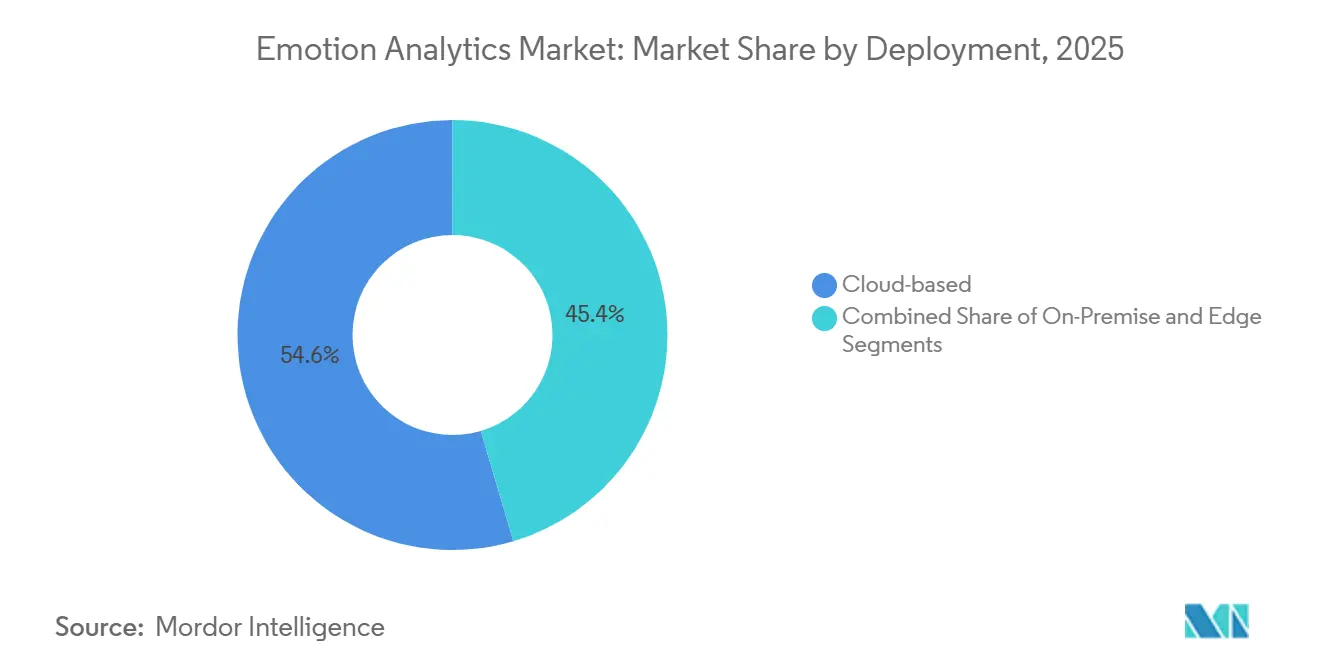
- Nach Bereitstellung entfielen cloudbasierte Lösungen im Jahr 2025 auf 54,57 % des Emotionsanalyse-Marktanteils, während Edge- und On-Device-Inferenz bis 2031 voraussichtlich mit einer CAGR von 10,11 % wachsen wird.
- Nach Komponente hielten Software-Plattformen im Jahr 2025 45,72 % der Emotionsanalyse-Marktgröße, während Hardware-Module bis 2031 mit der höchsten CAGR von 9,43 % wachsen werden.
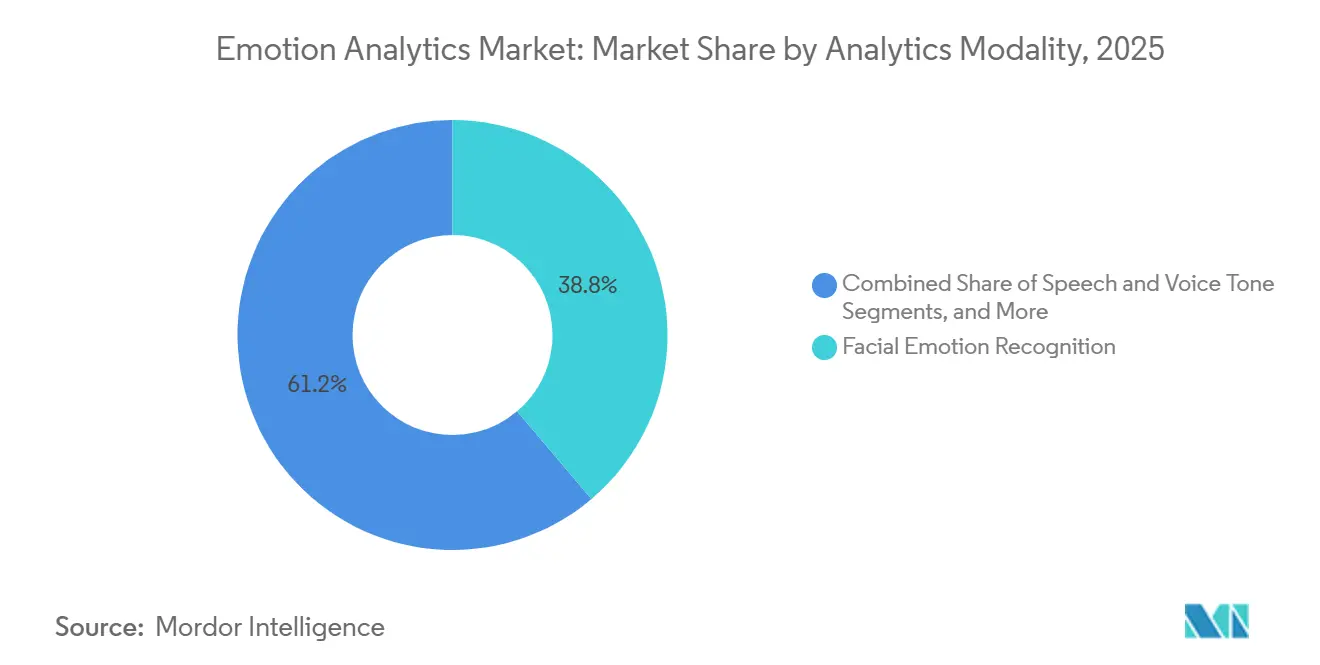
- Nach Modalität beanspruchte die Gesichtsemotionserkennung im Jahr 2025 38,82 % des Umsatzes; biosignalgestützte multimodale Systeme werden mit einer CAGR von 10,96 % expandieren.
- Nach Anwendung entfielen im Jahr 2025 55,47 % des Marktanteils auf Kundenservice und Kontaktzentren, während Anwendungsfälle in Gesundheitswesen und Wohlbefinden bis 2031 voraussichtlich mit einer CAGR von 9,08 % wachsen werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 36,64 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich eine CAGR von 11,61 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von IoT-Wearables und intelligenten Geräten | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Deep-Learning-basiertem Computer Vision und natürlicher Sprachverarbeitung | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hyper-personalisierten Kundenbindungstools | +2.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorisches Mandat für Fahrerüberwachungssysteme (EU-GSR 2024) | +1.8% | Europa | Kurzfristig (≤ 2 Jahre) |
| Entstehung empathischer KI in Telemedizin-Plattformen für psychische Gesundheit | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Edge-Computing-Frameworks für datenschutzwahrende Analysen | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von IoT-Wearables und intelligenten Geräten
Wearable-Hardware zur Emotionserkennung hat sich von Laborprototypen zu Unternehmenseinführungen entwickelt, exemplarisch verdeutlicht durch das Emotiv EPOC X, ein 14-Kanal-Elektroenzephalografie-Headset zum Preis von 999 USD, das nun für Stressaudits am Arbeitsplatz und Tests zur Nutzererfahrung eingesetzt wird.[1]Emotiv Inc., "Emotiv Epoc X," emotiv.com Der BIOPAC Research Ring kombiniert galvanische Hautreaktion, Photoplethysmografie, Elektrokardiogramm, Temperatur und Beschleunigungsmessersignale in einem einzigen Formfaktor und ermöglicht kontinuierliches Affekt-Tracking ohne Brustgurte oder Gesichtskameras. Ein im Dezember 2025 in Nature Scientific Data veröffentlichter Artikel stellte den LLaMAC-Datensatz vor, der Epoc-X- und Empatica-E4-Signale mit synchronisierten Video- und Audiodaten kombiniert, um multimodale Emotionsmodelle zu trainieren. Physiologische Signale wie Herzratenvariabilität und Hautleitwert weisen eine höhere demografische Konsistenz auf als Gesichtssignale, wodurch demografische Verzerrungen reduziert werden. Die On-Device-Inferenz begrenzt zudem Latenz und Datenleckrisiken, indem die Notwendigkeit entfällt, Roh-Biosignale an Cloud-Server zu streamen.
Fortschritte bei Deep-Learning-basiertem Computer Vision und natürlicher Sprachverarbeitung
Transformer-Architekturen und selbstüberwachtes Vortraining haben den Bedarf an beschrifteten Daten reduziert und ermöglichen es Anbietern, Basismodelle mit deutlich weniger Annotationen als bei ihren Vorgängern auf Basis von Faltungsnetzen auf Callcenter-Audio, klinische Interviews oder Fahrzeuginnenraum-Videos feinabzustimmen.[2]Google LLC, "Contact Center AI Insights," cloud.google.com Google Clouds Conversational Insights ermittelt Sentiment, Absicht und Eskalationshinweise aus Live-Audio, während Microsoft Azure AI vorgefertigte Sentiment-APIs anbietet, die Text, Sprache und Video analysieren und so die Hürden für Unternehmen ohne eigene Mitarbeiter für maschinelles Lernen senken. Echtzeit-Emotions-Routing verkürzt die Bearbeitungszeit und steigert den Durchsatz in Kontaktzentren und wandelt potenzielle Kundenverluste in Loyalitätsgewinne um. Textanalysen verfolgen auch innerhalb von Minuten die Markenwahrnehmung in sozialen Medien, Produktbewertungen und Umfragen. Zusammen erweitern diese Fortschritte affektives Computing von isolierten Pilotprojekten auf routinemäßige Geschäftsabläufe.
Nachfrage nach hyper-personalisierten Kundenbindungstools
Unternehmen erkennen, dass generische Customer Journeys Umsatz einbüßen, weshalb Emotionssignale nun dynamische Inhalte, Angebote und Service-Eskalationen innerhalb von Customer-Relationship-Management- und Marketing-Automatisierungssuiten auslösen. Privatkundenbanken setzen sentiment-bewusste Chatbots ein, die belastete Nutzer vor dem Abbruch an menschliche Mitarbeiter weiterleiten, während E-Commerce-Seiten Empfehlungen anpassen, wenn das Engagement während des Browsens schwankt. Durch die Überlagerung von Affektdaten mit Klick-Streams und Kaufhistorien gewinnen Vermarkter kausale Einblicke in Warenkorbabbrüche und Feature-Test-Ergebnisse. Teams für Nutzererfahrung kombinieren Eye-Tracking, Gesichtskodierung und galvanische Hautreaktion, um Reibungspunkte zu lokalisieren und Iterationszyklen zu verkürzen. Diese Praktiken steigern Konversion, Bindung und Kundenwert über digitale Kanäle hinweg.
Regulatorisches Mandat für Fahrerüberwachungssysteme (EU-GSR 2024)
Die Verordnung (EU) 2019/2144 schreibt Warnungen bei Fahrerschläfrigkeit und Ablenkung für alle neuen Fahrzeugtypen ab Juli 2024 und für alle neu zugelassenen Fahrzeuge ab Juli 2026 vor. Die UN-Regelungen 158 und 159 legen Leistungskriterien fest und werden in die delegierten Verordnungen der Kommission 2023/1231 und 2023/1230 umgesetzt. Diese Vorschriften verpflichten Automobilhersteller, Infrarotkameras und -sensoren in der Fahrzeugkabine einzubauen, die Blick, Blinzelrate, Kopfhaltung und Gesichtsmikroausdrücke überwachen und Warnungen ausgeben, wenn Schwellenwerte überschritten werden. Das Mandat schafft eine fest installierte Basis von Dutzenden Millionen Sensoreinheiten pro Jahr und treibt Erstausrüstungslieferanten dazu an, konforme Systeme rasch zu zertifizieren. Ähnliche Harmonisierungsdiskussionen im asiatisch-pazifischen Raum und in Nordamerika signalisieren die Entstehung eines globalen Fahrerüberwachungs-Ökosystems rund um Hardware und Inferenz-Software.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Datenschutzvorschriften (DSGVO, CPRA usw.) | -1.5% | Global, mit erheblichen Auswirkungen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verzerrungen und Genauigkeitsprobleme bei Gesichtsemotions-Datensätzen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Latenz und Bandbreitenkosten bei der Echtzeit-Videoanalyse | -0.8% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Ethischer Gegenwind gegen Emotionsüberwachung in Schulen und am Arbeitsplatz | -0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Datenschutzvorschriften (DSGVO, CPRA usw.)
Artikel 9 der Datenschutz-Grundverordnung behandelt biometrische Inferenz als sensible Daten und verlangt ausdrückliche Einwilligung, Zweckbindung und strenge Aufbewahrungsfristen. Der California Privacy Rights Act unterliegt ähnlichen Regeln für biometrische Kennzeichen und ergänzt diese um Löschungsrechte und Erklärungen zu algorithmischen Entscheidungen. Der bevorstehende Rechtsakt der Europäischen Union über künstliche Intelligenz wird Emotionsanalytik in Schulen und am Arbeitsplatz als Hochrisikoanwendung einstufen und Konformitätsbewertungen sowie Marktüberwachung nach der Markteinführung vorschreiben.[3]Europäische Kommission, "Verordnung (EU) 2019/2144," europa.eu Der Compliance-Aufwand erhöht die Bereitstellungskosten und verzögert die Beschaffung für kleine Unternehmen. Datenschutzwahrende Tools wie föderiertes Lernen und homomorphe Verschlüsselung mindern die Risiken, fügen jedoch Latenz und Rechenaufwand hinzu, was globale Einführungen verlangsamt.
Verzerrungen und Genauigkeitsprobleme bei Gesichtsemotions-Datensätzen
Audits zeigen höhere Fehlerquoten bei dunklerhäutigen Personen und Frauen, was demografische Verzerrungen in kommerziellen Klassifikatoren offenlegt. Eine Studie aus dem Jahr 2024 stellte Fehlklassifikationen in nicht-westlichen kulturellen Kontexten fest, in denen emotionale Normen von westlich geprägten Trainingsdaten abweichen. Forscher berichten zudem von geringer Übereinstimmung bei subtilen Zuständen, beispielsweise bei höflichen gegenüber echten Lächeln, was die Verlässlichkeit von Benchmarks in Frage stellt. Solche Lücken bergen rechtliche und reputationsbezogene Risiken bei Anwendungsfällen in Personalwesen, Bildung und psychischer Gesundheit. Die Nachfrage nach unabhängigen Fairness-Tests und erklärbaren KI-Dashboards, die Konfidenzintervalle und demografische Leistungsaufschlüsselungen offenlegen, steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Edge-Inferenz gewinnt an DynamikDie Edge- und On-Device-Bereitstellung wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,11 % wachsen, da Unternehmen die Inferenz näher an Sensoren verlagern, um Anforderungen an Datensouveränität und Latenz im Millisekundenbereich zu erfüllen. Cloud-Architekturen hielten 2025 noch immer 54,57 % des Emotionsanalyse-Marktanteils dank elastischer Rechenkapazität und zentralisierter Modellaktualisierungen. Jedoch machen Hin- und Rücklaufverzögerungen die Cloud für sicherheitskritische Fahrerüberwachung oder Telemedizin-Sitzungen für psychische Gesundheit, die Rückmeldungen unter einer Sekunde erfordern, unpraktisch. On-Premise-Stacks sind attraktiv für Banken und Krankenhäuser, die den Abfluss biometrischer Daten untersagen, erfordern jedoch Investitionen in lokale Beschleuniger und qualifizierte Mitarbeiter für maschinelles Lernen.
Technische Fortschritte senken die Hürden für den Betrieb von Modellen am Edge. Die im Jahr 2025 veröffentlichte Open-Source-Plattform BioGAP-Ultra verarbeitet Elektroenzephalografie-, Elektromyografie-, Elektrokardiogramm- und Photoplethysmografie-Signale auf energieeffizienten Mikrocontrollern und beweist, dass präzise Emotionsinferenz ohne Cloud-Konnektivität möglich ist. Federated-Learning-Toolkits ermöglichen es Tausenden von Geräten, ein gemeinsames Modell zu trainieren, während die Rohdaten lokal verbleiben, wodurch Bandbreitenkosten gesenkt und die Einhaltung von Artikel 9 der Datenschutz-Grundverordnung erleichtert wird. Da Chip-Hersteller neuronale Verarbeitungseinheiten in Standard-System-on-Chip-Designs integrieren und Modellkomprimierungsmethoden die Ressourcennutzung verringern, schließt sich die wirtschaftliche Lücke zwischen Edge und Cloud weiter.


Nach Komponente:
Hardware-Sensoren beschleunigen sichHardware-Sensoren, einschließlich Kameras, Elektroenzephalografie-Headsets, Ringe zur Messung der galvanischen Hautreaktion und Elektrokardiogramm-Module, werden bis 2031 voraussichtlich mit einer CAGR von 9,43 % wachsen – der schnellsten Rate unter allen Komponentengruppen. Software-Schichten (Software Development Kits, Application Programming Interfaces und verwaltete Dashboards) entfielen 2025 auf 45,72 % der Emotionsanalyse-Marktgröße, was die anfängliche Leichtigkeit der Einrichtung von Cloud-APIs widerspiegelt. Dienstleistungsangebote, die Integration und maßgeschneidertes Modelltraining bündeln, wachsen parallel, da Käufer schlüsselfertige Lösungen anstreben.
Vorschriften und die Verbreitung von Wearables erklären die Hardware-Dynamik. EU-Vorschriften zur Fahrerüberwachung verpflichten Automobilhersteller, Infrarotkameras in jede neue Fahrzeugkabine einzubauen. Im Gesundheitswesen und bei der betrieblichen Gesundheitsförderung wird das Emotiv Epoc X 14-Kanal-Elektroenzephalografie-Headset mit vorab trainierten Stress- und Engagement-Metriken ausgeliefert, was die Einstiegshürde für Nicht-Fachleute senkt.[4]Emotiv Inc., "Epoc X 14-Kanal-EEG-Headset," emotiv.com Der BIOPAC Research Ring kombiniert galvanische Hautreaktion, Photoplethysmografie, Elektrokardiogramm, Temperatur und Beschleunigungsmessersignale in einem am Finger getragenen Formfaktor und bietet Forschern eine multimodale Option, wenn Datenschutzrichtlinien Videoaufnahmen einschränken. Fortlaufende Sensor-Miniaturisierung und steigende Produktionsmengen werden Hardware von Labors in Consumer-Wearables und Systeme für Umgebungsintelligenz überführen.
Nach Analysemodalität:
Biosignal-Multimodalsysteme im AufwindDie Gesichtsemotionserkennung entfiel 2025 auf 38,82 % des Umsatzes, angetrieben durch ausgereifte Computer-Vision-Pipelines und weitverbreitete Kamerainfrastruktur. Biosignal-Multimodalsysteme, die Elektroenzephalografie, Elektrokardiografie und galvanische Hautreaktion kombinieren, werden voraussichtlich mit einer CAGR von 10,96 % wachsen – der schnellsten unter den Modalitäten. Videobasierte Multimodalmaschinen fügen Körpersprache und Szenenkontexte hinzu, während Sprachanalyse Tonhöhenkontur und Energiemuster erfasst, die mit Erregung verknüpft sind. Textsentiment-Modelle analysieren Polarität und Absicht aus schriftlichem Feedback in sozialen Kanälen und Support-Tickets.
Die Überlegenheit physiologischer Fusion resultiert aus der Verringerung von Verzerrungen und kontinuierlicher Abdeckung. Signale des autonomen Nervensystems variieren weniger zwischen demografischen Gruppen als Gesichtslandmarken, was Fairness-Lücken reduziert, die in vielen rein auf Bildverarbeitung basierenden Klassifikatoren dokumentiert wurden. Wearable-Biosensoren funktionieren zudem in schwach beleuchteten oder verdeckten Umgebungen wie Fahrzeugkabinen bei Nacht. Das LLaMAC-Korpus vom Dezember 2025 kombiniert Epoc-X-Elektroenzephalografie- und Empatica-E4-Handgelenkdaten mit synchronisierten Video- und Audiodaten und bietet Entwicklern einen umfangreichen offenen Datensatz zum Trainieren und Benchmarken multimodaler Fusionsarchitekturen. Da physiologische Daten eine Person nicht in gleicher Weise identifizieren wie ein Gesicht, behandelt das europäische Datenschutzrecht sie mit weniger Einschränkungen, was Einwilligungsabläufe für Längsschnittstudien vereinfacht.
Nach Anwendung:
Gesundheitswesen führt beim WachstumKundenservice und Kontaktzentren entfielen 2025 auf 55,47 % des Umsatzes, nachdem Unternehmen schnellere Anrufabwicklung und höhere Kundenzufriedenheitswerte verzeichneten. Anwendungsfälle in Gesundheitswesen und Wohlbefinden werden bis 2031 voraussichtlich mit einer CAGR von 9,08 % wachsen und damit das am schnellsten wachsende Segment darstellen. Versicherungen, Krankenhäuser und Anbieter digitaler Therapien setzen empathische Chatbots und Dashboards zur Fernpatientenüberwachung ein, die in Echtzeit auf Belastung oder mangelnde Therapietreue hinweisen. Anwendungen in Automobil und Transport profitieren von gesetzlich vorgeschriebener Fahrerstatusüberwachung, während Bildungspilotprojekte aufgrund von Überwachungsbedenken in gemessenem Tempo fortgeführt werden.
Klinische Validierung ebnet den Weg für die Erstattung. Eine Metaanalyse aus dem Jahr 2025 in JMIR Mental Health stellte fest, dass konversationelle Agenten Effektgrößen von 0,62 bei Angst und 0,74 bei Depression erzielten – Zahlen, die Kostenträger und Regulierungsbehörden nun bei der Prüfung von Deckungsanträgen anführen. Plattformen wie Woebot und Replika optimieren große Sprachmodelle auf Psychotherapietranskripte, um rund um die Uhr Coaching zu liefern. Die US-amerikanische Behörde für Lebens- und Arzneimittel berief 2025 Expertengremien ein, um Leitlinien für Software als Medizinprodukt für generative künstliche Intelligenz zu erarbeiten, was darauf hindeutet, dass klare Zulassungspfade bevorstehen. Mit dem Entstehen von Erstattungscodes erhalten Käufer im Gesundheitswesen die Budgetsicherheit, die für eine Ausweitung der Implementierungen erforderlich ist.
Geografische Analyse
Emotion-Analytics-Markt in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika erzielte 2025 einen Umsatzanteil von 36,64 %, angetrieben durch frühe Pilotprojekte, Risikokapitalfinanzierungen und Cloud-Guthaben von Hyperscale-Anbietern. Der asiatisch-pazifische Raum verzeichnet bis 2031 voraussichtlich eine CAGR von 11,61 % – die steilste regionale Wachstumskurve. China fördert Emotion Analytics im Rahmen von Programmen für intelligente Fahrzeuge und Smart-City-Kameras, während Japan in Pflegeroboter investiert, die Affektzustände verfolgen, um die Interaktion zu verbessern. Indiens Hubs für Business-Process-Outsourcing integrieren Sentiment-Dashboards in Qualitätssicherungs-Workflows, und südkoreanische Elektronikunternehmen binden Stimmungserkennungsfunktionen in Smartphones und Fernseher ein.
Emotion-Analytics-Markt in Europa
Europa wächst langsamer, da Anbieter die Einhaltung sowohl der Datenschutz-Grundverordnung (Artikel 9) als auch des bevorstehenden Gesetzes über künstliche Intelligenz nachweisen müssen. Anbieter, die Pipelines für föderiertes Lernen und homomorphe Verschlüsselung bündeln, erhalten bei der Beschaffung den Vorzug.
Emotion-Analytics-Markt in Nord- und Südamerika, im asiatisch-pazifischen Raum und in der Region MEA
Südamerika, der Nahe Osten und Afrika melden erste Pilotprojekte im Einzelhandel, im Gastgewerbe und in der öffentlichen Sicherheit; Bandbreiten- und Infrastrukturlücken dämpfen jedoch die kurzfristigen Beiträge. Insgesamt ist der regionale Umsatzmix auf dem Weg zur Diversifizierung, da der asiatisch-pazifische Raum im Prognosezeitraum den Abstand zu Nordamerika verringert.


Regulatorisches Umfeld
Die Regulierung im Bereich Biometrie und Emotionserkennung wird strenger, insbesondere in Europa. Die Verordnung (EU) 2024/1689 (das EU-Gesetz über künstliche Intelligenz) trat am 1. August 2024 in Kraft, und die Verbote gemäß Artikel 5 wurden am 2. Februar 2025 wirksam. Diese umfassen Einschränkungen für KI-Systeme, die darauf ausgelegt sind, Emotionen am Arbeitsplatz und in Bildungseinrichtungen zu erschließen (mit Ausnahmen für rein medizinische oder sicherheitsrelevante Zwecke). Daneben regelt Artikel 9 der DSGVO die Verarbeitung besonderer Kategorien biometrischer Daten, wodurch die Anforderungen an Einwilligung, Zweckbindung und Speicherdauer bei vielen Emotionsanalyse-Anwendungen steigen.
Governance-Standards und Compliance-Tools werden zu Beschaffungsanforderungen. ISO/IEC 42005:2025, veröffentlicht im Mai 2025, bietet einen Rahmen für die Folgenabschätzung von KI-Systemen, den Anbieter und Unternehmenskäufer nutzen können, um Risikokontrollen und Rechenschaftspflicht zu dokumentieren. Gemäß dem EU-KI-Gesetz können Verstöße Strafen von bis zu 35 Millionen EUR oder 7 % des weltweiten Jahresumsatzes nach sich ziehen, was die Notwendigkeit datenschutzfreundlicher Architekturen (wie On-Device-Verarbeitung und föderiertes Lernen) sowie einer klaren Produktabgrenzung, die verbotene Anwendungsfälle vermeidet, unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Datenerfassung und Signalgenerierung, die Kameras (einschließlich Infrarotkameras im Fahrzeuginnenraum), Mikrofone und physiologische Sensoren wie EEG-, EKG- und GSR-Wearables umfasst. Die Ausgaben durchlaufen anschließend Vorverarbeitung, Kennzeichnung und Modelltraining über Cloud- oder Edge-Computing-Stacks. Hyperscale-Infrastruktur von Anbietern wie AWS, Google, IBM und Microsoft unterstützt großangelegtes Training und verwaltete Analysen, während spezialisierte Unternehmen Domänenmodelle und multimodale Fusionsschichten beitragen, die auf vertikale Anforderungen wie Fahrerüberwachung in der Automobilindustrie, Contact Center und Gesundheit und Wohlbefinden zugeschnitten sind.
Im nachgelagerten Bereich stellen Anbieter SDKs/APIs, eingebettete On-Device-Bibliotheken, Dashboards und Integrationsdienste bereit, die Ausgaben mit CRM-, Telemedizin- oder Fahrzeugsicherheitssystemen verbinden. Konsolidierung und Plattformbündelung prägen die Distribution. Die Smart Eye Group integrierte die Affectiva-Medienanalyse in iMotions, um eine konsolidierte Einheit für Verhaltensforschung zu bilden, wodurch die Verbindung zwischen forschungstauglicher multimodaler Erfassung und produktionsreifer Analyse enger wird. Partnerschaften und Joint Ventures für Hardware-Software-Co-Design, darunter emotion3D mit DXC Technology für In-Cabin-Stacks und NeuroSky mit ZKTeco für eine Chip-plus-Emotion-Cloud-BCI-Architektur, deuten ebenfalls auf durchgängige Angebote hin, die auf die Kontrolle von Latenz, Datenschutzrisiko und Zertifizierungsbereitschaft ausgerichtet sind.
Wettbewerbslandschaft
Fragmentierung prägt die Ausgangslage 2025, da kein Anbieter einen zweistelligen globalen Marktanteil hält, während Hyperscale-Cloud-Anbieter (Microsoft Azure AI, Google Cloud, Amazon Web Services und IBM Watson) mit spezialisierten Unternehmen wie Smart Eye Affectiva, Realeyes, Entropik Technologies, iMotions und Cogito konkurrieren. Etablierte Anbieter monetarisieren ihre Vertriebsreichweite, indem sie Sentiment-Analyse-Application-Programming-Interfaces in umfassendere Cloud-Suiten bündeln, während spezialisierte Anbieter auf vertikale Datensätze, proprietäre Biosensoren und Domänen-Know-how setzen, um Verträge in den Bereichen Automobil, Gesundheitswesen oder Marktforschung zu gewinnen. Beschaffungsteams gewichten zunehmend Datenschutztechnik-Referenzen und Drittanbieter-Fairness-Audits neben reinen Genauigkeitswerten – ein Wandel, der Anbieter begünstigt, die bereit sind, Modellkarten und demografische Testergebnisse offenzulegen.
Plattformerweiterungen und Partnerschaftsabschlüsse nahmen im Zeitraum 2025–2026 zu. Im Januar 2025 verknüpften Affectiva und iMotions ihre Toolkits zur Gesichtsausdruckskodierung und physiologischen Signalverarbeitung, sodass Nutzererfahrungsforscher einen synchronisierten multimodalen Workflow nutzen können. Realeyes folgte im Oktober 2025 mit der Optimierung seiner leichtgewichtigen Transformer-Bibliothek für Intel-Movidius-Vision-Prozessoren, wodurch der Stromverbrauch von Laptops um 37 % gesenkt und ein neuer Vertriebskanal für Unterhaltungselektronik erschlossen wurde. Diese Schritte veranschaulichen drei übergreifende Strategien: Hinzufügen neuer Modalitäten zur Schaffung von Full-Stack-Inferenz-Suiten, vertikale Integration, die Hardware mit Algorithmen verbindet, und siliziumseitige Co-Entwicklung zur Erfüllung von Latenz- und Wärmeanforderungen in Fahrzeugen und Wearables.
Open-Source-Alternativen üben ebenfalls Wettbewerbsdruck aus. Die modulare Edge-KI-Plattform BioGAP-Ultra, die 2025 als Preprint veröffentlicht wurde, ermöglicht es Startups, multimodale Biosignal-Inferenz auf energieeffizienten Mikrocontrollern zu vernachlässigbaren Lizenzkosten einzurichten. Käufer, die Verpflichtungen aus der Datenschutz-Grundverordnung und dem California Privacy Rights Act unterliegen, honorieren Anbieter, die Modelle mit Federated-Learning- und homomorpher Verschlüsselungsfähigkeit ausliefern, was die Nachfrage in Richtung datenschutzwahrender Architekturen lenkt. Da die fünf größten Anbieter zusammen rund 32 % des Umsatzes 2025 kontrollierten, erwarten Analysten selektive Fusionen und Datenaustauschallianzen statt einer Dominanz einzelner Gewinner, insbesondere da regionale Vorschriften die Bereitstellungsanforderungen weiterhin fragmentieren.
Marktführer der Emotionsanalyse-Branche
IBM Corporation
Affectiva Inc.
Clarifai Inc.
Sensum Co.
Realeyes OÜ
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Emotion-Analytics-Markt
- Affectiva Inc.
- Realeyes OU
- IBM Corporation
- Clarifai Inc.
- Sensum Ltd.
- Beyond Verbal Communication Ltd.
- Noldus Information Technology BV
- Sentiance NV
- Lexalytics Inc.
- Deloitte Touche Tohmatsu Ltd.
- Gorilla Technology Group Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services Inc.
- Apple Inc.
- NEC Corporation
- Intel Corporation
- NVISO SA
- Sightcorp BV
- Kairos Inc.
- Entropik Technologies Pvt Ltd.
- iMotions A/S
- CrowdEmotion Ltd.
- Cogito Corporation

Marktchancen und Zukunftsaussichten
Regulatorische Grenzen schaffen Freiräume für Anbieter, die klar zwischen verbotenen und zulässigen Einsatzumgebungen unterscheiden können, sowie für jene, die Compliance als Produktmerkmal anbieten. Da die Verbote des EU-KI-Gesetzes ab dem 2. Februar 2025 gelten und die vollständige Anwendung für den 2. August 2026 vorgesehen ist, konzentrieren sich die Chancen auf medizinische und sicherheitsbezogene Ausnahmen (zum Beispiel Fahrerüberwachung und bestimmte klinische oder Wohlbefindens-Workflows). Es besteht zudem eine Nachfrage nach Unternehmenslösungen, die auf ausdrücklicher Einwilligung, kurzen Aufbewahrungsfristen und Dokumentation der Folgenabschätzung basieren. ISO/IEC 42005:2025 bietet Anbietern einen strukturierten Weg zur Standardisierung von KI-Folgenabschätzungen, was Käufern hilft, Governance über multimodale Emotionsmodelle hinweg operativ umzusetzen.
Die Kaufkriterien verschieben sich zunehmend in Richtung datenschutzorientierter und latenzarmer Architekturen, was den Anwendungsbereich für Edge- und On-Device-Inferenz, Modellkompression und föderierte Lern-Toolchains erweitert, die Rohbiometriedaten lokal halten. Ein Beleg für diesen Wandel ist die Veröffentlichung des Affectiva Emotion SDK für Android durch iMotions, das eine On-Device-Analyse von Gesichtsausdrücken und Emotionen für mobile Anwendungen ermöglicht. Parallel dazu senken offene multimodale Ressourcen wie der LLaMAC-Korpus vom Dezember 2025 (EEG und am Handgelenk getragene Physiologie synchronisiert mit Video und Audio) die Entwicklungshürden für biosignalgesteuerte multimodale Systeme, unterstützen Anwendungsfälle im Gesundheits- und Wohlbefindensbereich und verbessern die Robustheit gegenüber rein visuellen Pipelines.
Recent Industry Developments in Emotion-Analytics-Markt
- Mai 2026: iMotions veröffentlichte das Affectiva Emotion SDK für Android, das eine On-Device-Analyse von Gesichtsausdrücken und Emotionen für mobile Anwendungen ermöglicht. Die Veröffentlichung unterstützt datenschutzorientierte Einsätze, indem sie die Abhängigkeit von Videostreaming in die Cloud reduziert, und richtet die Produktbereitstellung an strengeren Erwartungen an die biometrische Datenverarbeitung in regulierten Umgebungen aus. Sie erweitert außerdem die adressierbare Basis auf smartphonegesteuerte Workflows in Forschung, Kundenerfahrung und leichten Feldstudien.
- Mai 2026: Nihilent sicherte sich vom südafrikanischen Patentamt ein Patent für sein Emoscape-Framework zur Emotionserkennung, das Mikrobewegungen des Oberkörpers mithilfe Standard-Webkameras analysiert. Der Patentmeilenstein stärkt die IP-Position rund um nicht-invasive Ansätze, die rein gesichtsbasierte Analysen in Umgebungen ergänzen oder ersetzen können, in denen die Gesichtserfassung eingeschränkt ist. Er deutet auch auf anhaltende Kommerzialisierungsaktivitäten außerhalb Nordamerikas und Europas hin, wo sich regulatorische Vorgaben und Käuferpräferenzen je nach Region unterscheiden.
- Oktober 2024: DAIVID kündigte eine KI-gestützte Lösung an, die Aufmerksamkeit, Emotionen, Erinnerung und Markenwirkung für die Werbemessung vorhersagt, und positioniert die Plattform als crossmediales, multimodales Analysetool zur Kampagnenoptimierung. Die Ankündigung verweist auf eine wachsende Nachfrage nach multimodalen Leistungsnachweisen und transparenten Kennzahlen in der Medienmessung.


Emotion-Analytics-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Tools und Dienstleistungen, die menschliche Emotionen aus Signalen wie Gesichtsausdrücken, Stimme, Text, Video und Biosignalen erfassen, interpretieren und bewerten und diese Ausgaben anschließend in Entscheidungen und Erkenntnisse umwandeln, die von Organisationen genutzt werden.
Ausgeschlossener Umfang: Wir schließen allgemeine BI- und generische Kundenanalyse-Tools aus, die keine Emotionserkennungsschicht oder Emotionsbewertungsausgabe enthalten.
Übersicht der Segmentierung
- Nach Bereitstellung
- On-Premise
- Cloudbasiert
- Edge/On-Device
- Nach Komponente
- Software (SDK/API)
- Hardware (Sensoren/Kamera)
- Dienste (Integration und verwaltete Dienste)
- Nach Analysemodalität
- Gesichtsemotionserkennung
- Videobasierte multimodale Analyse
- Sprache und Stimmton
- Text und Sentiment
- Biosignal (EEG/EKG/GSR) Multimodal
- Nach Anwendung
- Kundenservice und Kontaktzentren
- Produkt- und Marktforschung
- Gesundheitswesen und Wohlbefinden
- Automobil und Transport
- Bildung und E-Learning
- Gaming und Unterhaltung
- Sicherheit und öffentliche Sicherheit
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Grundstruktur der Wertschöpfungskette festzulegen und das Modell an realen Adoptionssignalen zu verankern. Wir haben öffentliche Quellen wie Dienstleistungsindikatoren des US Census Bureau, Statistiken zur digitalen Wirtschaft von Eurostat, IKT-Indikatoren der OECD, ITU-Konnektivitätsreihen und nationale Datenschutzbehörden für Orientierung zu Datennutzung und Einwilligung (einschließlich EU-weiter Leitlinien) herangezogen.
Wir haben zudem Unternehmensberichte und Investorenmaterialien, Produktdokumentationen, glaubwürdige Presseberichterstattung, peer-reviewte Arbeiten zu Affective Computing und offene Patentdatenbanken geprüft, um zu verfolgen, wohin sich die Fähigkeiten entwickeln (zum Beispiel multimodale Emotionserkennung und Edge-Verarbeitung). Darüber hinaus nutzten wir kostenpflichtige Abonnements, die sich auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken beschränken, um den Umsatzkontext und die Produktpositionierung abzugleichen. Diese Quellen sind nur beispielhaft, und es wurden viele weitere öffentliche und interne Referenzen konsultiert, um Daten zu sammeln, Annahmen zu validieren und Lücken zu identifizieren.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was bei Emotionsanalysen tatsächlich verkauft und gekauft wird, was in öffentlichen Angaben oft unklar bleibt. Wir sprachen mit Anbieterseiten-Rollen und Entscheidungsträgern auf Nutzerseite aus den Bereichen Kundenservice, Marketing-Insights, gesundheitsbezogene Anwendungsfälle und Sicherheit, und achteten auf eine ausgewogene Abdeckung über APAC, EMEA und Amerika, um regionale Adoptionsmuster und Preisunterschiede abbilden zu können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 14 % | APAC: 46 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 37 % | EMEA: 35 % |
| Kleinere Akteure: 18 % | Manager: 49 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem der Bedarfspool aus digitalen Kundeninteraktionsvolumina und Unternehmensausgaben für Analysen rekonstruiert und anschließend anhand der Durchdringungsraten für emotionsfähige Workflows in wichtigen Anwendungsfällen eingegrenzt wird. Um die Gesamtwerte realistisch zu halten, führen wir gezielte Bottom-up-Näherungen durch, etwa gestichprobte durchschnittliche Verkaufspreise für Software-Abonnements und Dienstleistungen, multipliziert mit geschätzten aktiven Einsätzen in Contact Centern, Marktforschungsprogrammen und Gesundheitspilotprojekten.
Einige Eingabegrößen, die in diesem Markt von Bedeutung waren, umfassen den Anteil der Contact-Center-Arbeitsplätze, die Sprach- und Textanalyse nutzen, die Anzahl der Kundenerfahrungsprogramme, die Video- und Gesichtsanalyse einführen, die Verschiebung von On-Premise- zu Cloud- und Edge-Einsätzen, typische Vertragslaufzeiten für SaaS-Plattformen und die Gewichtung multimodaler Analysen gegenüber Tools mit einer einzigen Modalität. Wenn Bottom-up-Prüfungen nicht mit den Top-down-Gesamtwerten übereinstimmten, verwendeten wir konservative Näherungswerte, wie vergleichbare Käufergruppen und regionale Preisnormalisierung, bevor die Ergebnisse in die Gesamtsumme einflossen.
Die Prognosen wurden mittels Szenarioanalyse erstellt, da die Akzeptanz empfindlich auf Datenschutz- und Einwilligungsregeln sowie Budgetzyklen reagiert. Die Zukunftsperspektive orientierte sich an den von Befragten mitgeteilten Konsensbereichen zu Adoptionsgeschwindigkeit, Veränderungen im Modalitätsmix und Preisentwicklung, und die endgültige Kurve wurde in Übereinstimmung mit dem beobachteten Kaufverhalten bei Unternehmenssoftware gehalten.
Datenvalidierung & Aktualisierungszyklus
Jedes Modellergebnis wird anhand unabhängiger Signale überprüft, einschließlich öffentlicher Adoptionsindikatoren, Preisprüfungen und der Frage, ob die Segmentsummen nach regionaler Währungsnormalisierung noch aufgehen. Ausreißer werden markiert, von einem zweiten Analysten überprüft und dann auf die genaue Annahme zurückverfolgt, die die Abweichung verursacht hat, damit diese korrigiert oder dokumentiert werden kann.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, etwa eine größere regulatorische Änderung, ein sprunghafter Wandel bei den Einsatzmustern oder ein sichtbarer Preisrücksetzer im Markt. Vor der Auslieferung wird ein erneuter Validierungsdurchgang durchgeführt, damit die Zahlen den aktuellsten verfügbaren Belegen entsprechen und der endgültige Datensatz intern konsistent bleibt.
Vergleich der Marktgröße für Emotionsanalyse von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Emotionsanalyse stimmen selten überein, da Unternehmen die Abgrenzung unterschiedlich definieren, insbesondere hinsichtlich dessen, was als Emotionsanalyse gilt gegenüber angrenzenden Sprachanalyse- oder Stimmungsanalyse-Tools. Unterschiede ergeben sich auch aus dem gewählten Ankerjahr, der Art, wie die Preisgestaltung für Cloud-Abonnements projiziert wird, und der angenommenen Geschwindigkeit der regionalen Akzeptanz.
Adoptionssignale in Contact Centern und abgeglichene Preisspannen aus Käuferinterviews sind zwei der Belegpunkte, die die Schätzung von Mordor Intelligence an eine definierte Gruppe von Emotionsbewertungs-Einsätzen binden, anstatt an breitere Erlebnisanalyse-Bündel. Werden diese Prüfungen nicht angewendet, wird es für andere Schätzungen leichter, sich überschneidende Softwarekategorien einzubeziehen, aggressive Durchdringungsannahmen anzuwenden oder einheitliche globale Preise zu verwenden, die die tatsächlichen regionalen Unterschiede nicht widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,02 Mrd. USD (2026) | |
| Branchenverlag A | 4,00 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und eine breitere Anwendungsgruppierung, die Emotionsanalyse mit allgemeiner Kundenerfahrungs- und Belegschaftsanalyse vermischen kann, was die Vergleichbarkeit verringert, selbst wenn die Bezeichnung ähnlich ist. |
| Branchenverlag B | 4,68 Mrd. USD (2025) | Verankert die Schätzung im Jahr 2025 und wendet eine breitere Interpretation von Modalität und Einsatz an, die umliegende Elemente des Affective Computing einbeziehen und Überschneidungen mit angrenzenden Ausgaben für Erkennung und Sensorik schaffen kann. |
Die Tabelle zeigt, dass die Spanne größtenteils durch die Wahl des Basisjahres und die Definition der im Anwendungsbereich liegenden Umsätze aus Emotionsanalyse erklärt wird. Mit klaren Einschlussregeln, praxisnahen Bedarfsindikatoren und wiederholbarer Preislogik bleibt die Schätzung über Regionen und Zeiträume hinweg leichter abzugleichen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Emotionsanalyse-Markt im Jahr 2031 erreichen?
Der Emotionsanalyse-Markt wird bis 2031 voraussichtlich einen Wert von 7,70 Milliarden USD erreichen und mit einer CAGR von 8,93 % wachsen.
Welches Bereitstellungsmodell wächst innerhalb der Emotionsanalyse am schnellsten?
Edge- und On-Device-Inferenz wird bis 2031 voraussichtlich mit einer CAGR von 10,11 % wachsen, bedingt durch Vorteile bei Latenz und Datensouveränität.
Welche Komponentenkategorie wird voraussichtlich das Gesamtmarktwachstum übertreffen?
Hardware-Module wie spezialisierte Kameras und Biosignal-Sensoren werden bis 2031 mit einer CAGR von 9,43 % expandieren.
Welche Region weist die höchste zukünftige Wachstumsrate auf?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 eine CAGR von 11,61 % verzeichnen, angetrieben durch Einsätze in Automobil und Fertigung.
Was ist die wichtigste regulatorische Hürde für Emotionsanalyse in Europa?
Artikel 9 der Datenschutz-Grundverordnung behandelt biometrische Inferenz als Daten besonderer Kategorien und erfordert ausdrückliche Einwilligung sowie datenschutzwahrende Architekturen.
Warum gewinnen Biosignal-Multimodalsysteme an Bedeutung?
Die Integration von Elektroenzephalografie-, Elektrokardiogramm- und galvanischen Hautreaktionsdaten liefert physiologische Grundwahrheit, die demografische Verzerrungen reduziert, die rein bildverarbeitungsbasierten Modellen inhärent sind.
Seite zuletzt aktualisiert am:



