
Analytics Als A Service Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 25.07 Milliarden US-Dollar |
| Marktgröße (2031) | 67.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.95 % |
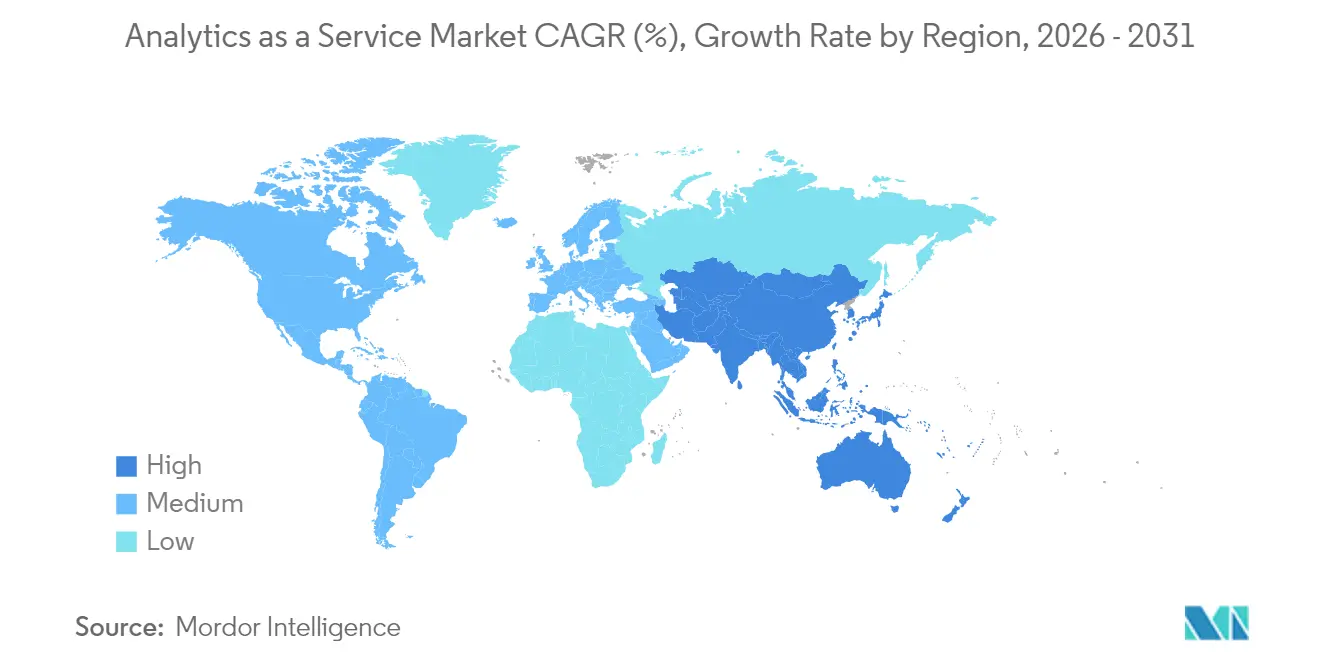
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
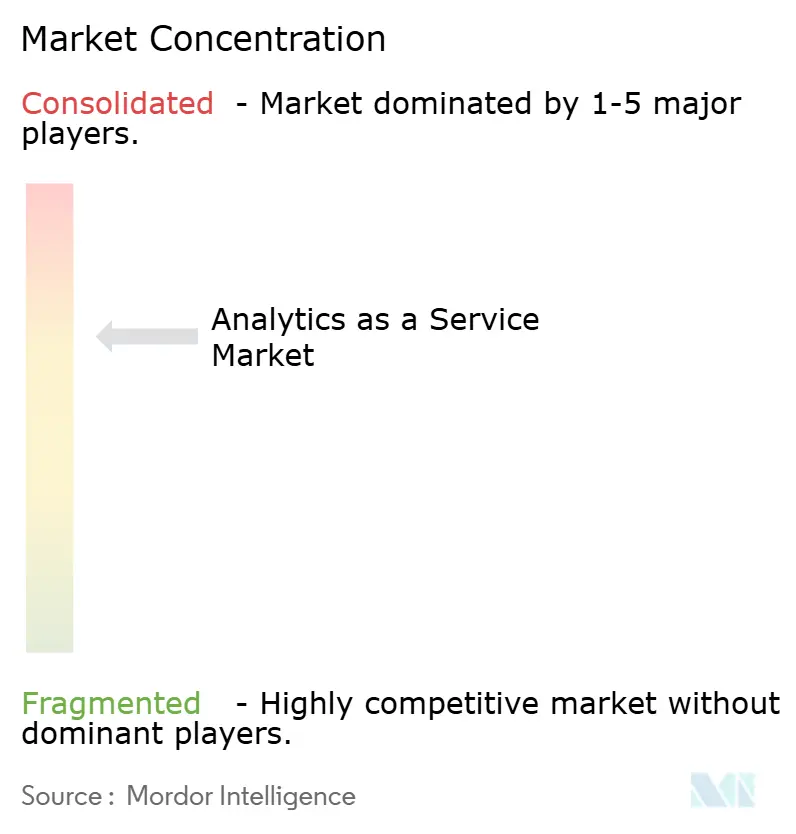
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analytics Als A Service Marktanalyse von Mordor Intelligence
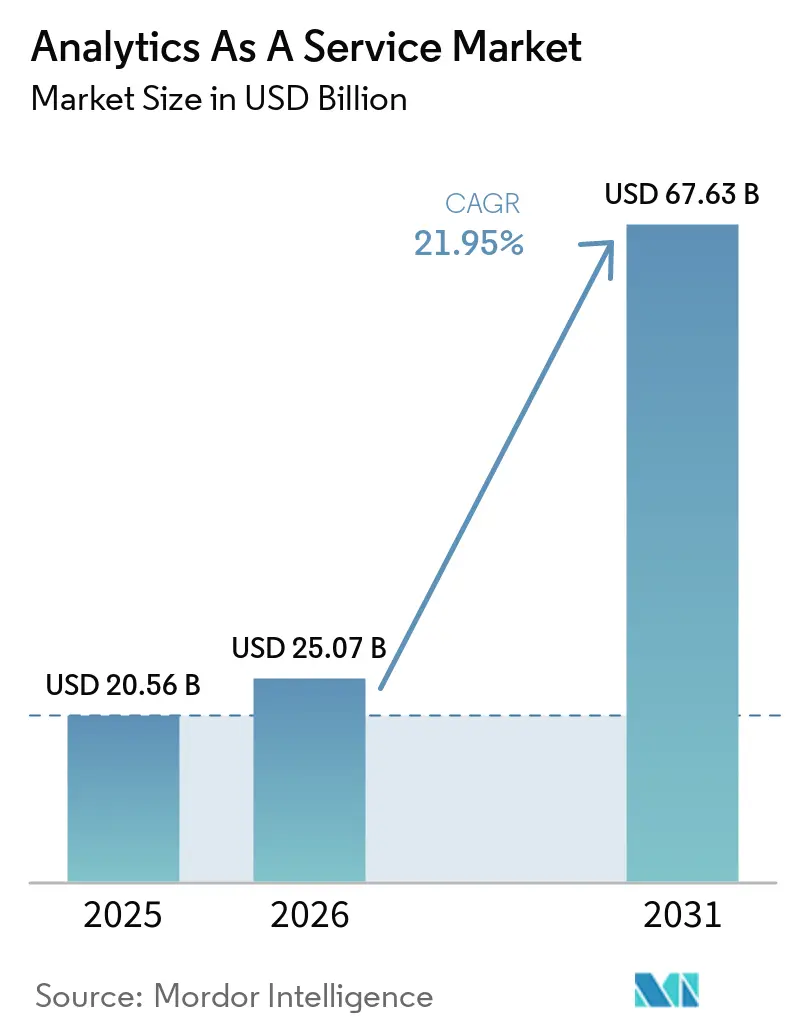
Die Marktgröße für Analytics als Dienstleistung wird voraussichtlich von USD 20,56 Milliarden im Jahr 2025 auf USD 25,07 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 21,95 % über den Zeitraum 2026–2031 USD 67,63 Milliarden erreichen. Die Nachfrage steigt, weil Cloud-first-Datenmodernisierungsprogramme es Unternehmen ermöglichen, lokale Analyse-Infrastrukturen abzulösen und auf Pay-as-you-go-Dienste umzusteigen. Die rasche Verbreitung vektornativ er Datenspeicher ermöglicht zudem die Echtzeitverarbeitung unstrukturierter Daten für generative KI. Öffentliche Cloud-Bereitstellungen führen heute, doch hybride Strategien gewinnen an Bedeutung, da Unternehmen Kostenkontrolle und Datensouveränitätsvorschriften in Einklang bringen. Der Wettbewerbsdruck steigt, da Hyperscaler-Plattformen ihre KI-Fähigkeiten ausbauen, während spezialisierte Anbieter sich auf vertikale Lösungen und eingebettete Analysen konzentrieren. Talentmangel und Datenübertragungskosten beeinflussen jedoch weiterhin Implementierungszeitpläne und ROI-Berechnungen.
Wichtigste Erkenntnisse des Berichts
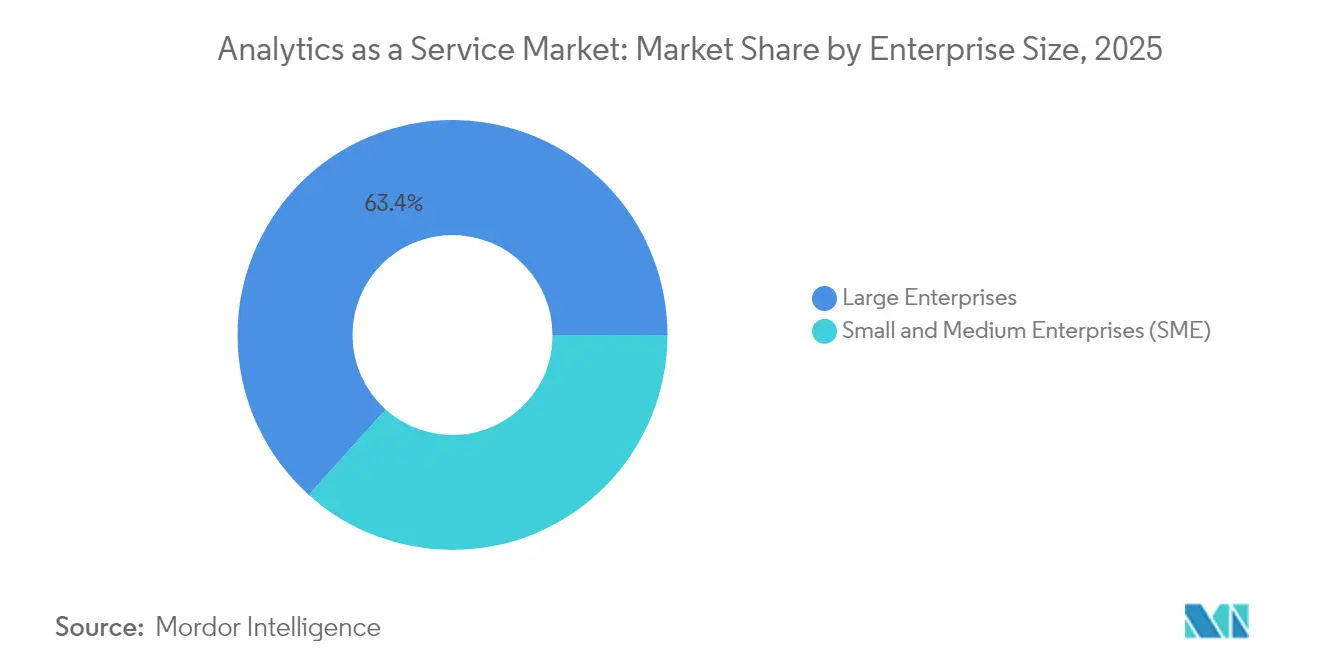
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Umsatzanteil von 63,35 %, während KMU bis 2031 voraussichtlich mit einer CAGR von 23,40 % wachsen werden.
- Nach Bereitstellungsmodell hielt die Öffentliche Cloud im Jahr 2025 einen Anteil von 47,95 % am Analytics als Dienstleistung Markt; die Hybrid Cloud wird voraussichtlich die höchste CAGR von 25,80 % bis 2031 verzeichnen.
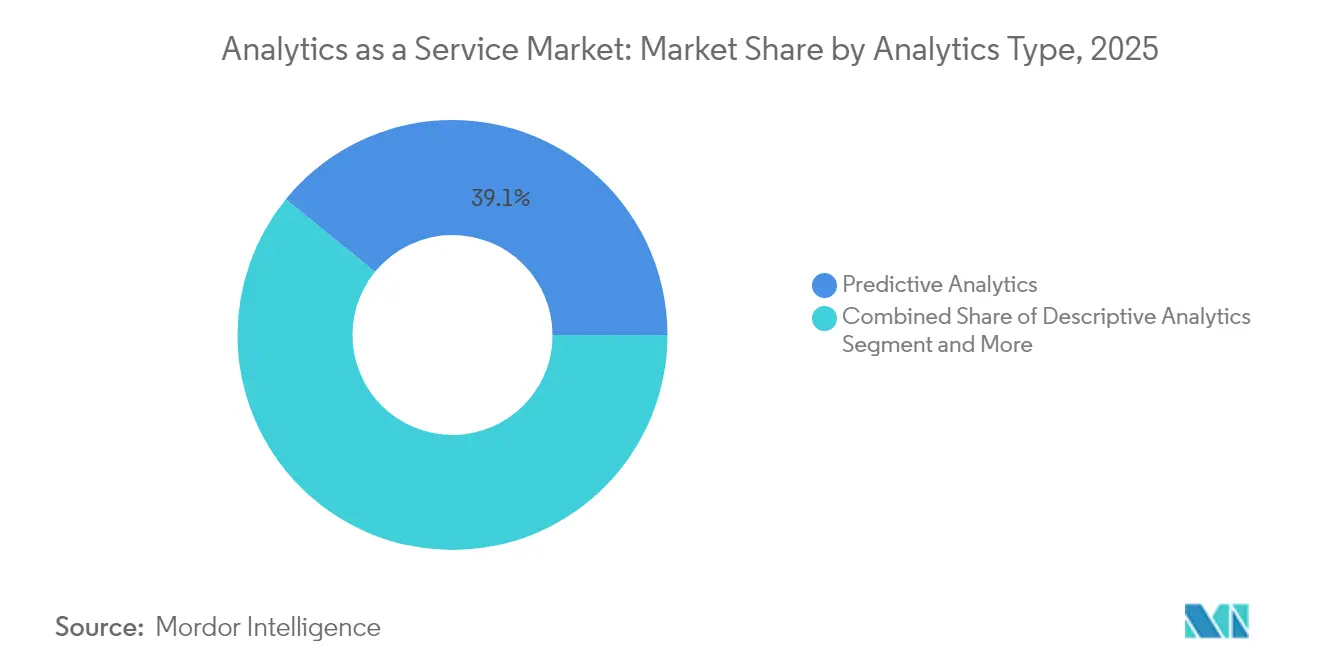
- Nach Analysetyp entfielen im Jahr 2025 39,12 % der Analytics als Dienstleistung Marktgröße auf Prädiktive Analyse; Präskriptive Analyse entwickelt sich bis 2031 mit einer CAGR von 26,10 %.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 21,25 % der Analytics als Dienstleistung Marktgröße auf BFSI, während das verarbeitende Gewerbe bis 2031 voraussichtlich mit einer CAGR von 23,30 % wachsen wird.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 42,35 %; Asien-Pazifik wird voraussichtlich die höchste CAGR von 24,60 % zwischen 2026 und 2031 erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-first-Datenmodernisierungsprogramme für Unternehmen | +9% | Global; am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Für generative KI geeignete, vektornative Datenspeicher | +6.7% | Nordamerika, Westeuropa, fortgeschrittene APAC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Pay-as-you-go-Nachfrage durch Cloud-Migrationen von KMU | +5.6% | Global, Schwerpunkt auf Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Compliance-getriebene Echtzeit-Prüfungsanalysen | +4.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Eingebettete Analysen in vertikalen SaaS-Mini-Clouds | +3.4% | Global, Konzentration in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Souveräne-Cloud-Mandate, die regionale Aufbauten vorantreiben | +2.2% | EU, APAC, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First-Datenmodernisierungsprogramme für Unternehmen
Modernisierungsprojekte motivieren Organisationen, isolierte Daten in cloudnative Plattformen zu konsolidieren, die KI-fähige Pipelines unterstützen. IBM berichtet, dass die Mehrheit der Großunternehmen plant, bis 2025 die meisten Arbeitslasten in der Cloud zu betreiben, was einen Wandel weg von Legacy-Data-Warehouses unterstreicht. [1] Anbieter positionieren Full-Stack-Migrations-Toolkits, um die Portabilität von Arbeitslasten zu vereinfachen, die Schema-Konvertierung zu automatisieren und Sicherheitskontrollen in Multi-Region-Umgebungen aufrechtzuerhalten. Anwender aus dem Finanzdienstleistungsbereich, dem Gesundheitswesen und dem Einzelhandel nennen schnellere Erkenntnisgewinnung und geringeren Infrastrukturaufwand als Hauptvorteile. Da sich die Ausgaben von Investitionsausgaben zu Betriebsausgaben verlagern, differenzieren sich Dienstleister durch transparente Preisgestaltung, integrierte Governance und vorgefertigte KI-Dienste zur Beschleunigung der Bereitstellung.
Verbreitung von für generative KI geeigneten, vektornativ en Datenspeichern
Vektordatenbanken helfen Unternehmen, unstrukturierte Inhalte für generative KI-Suche, Empfehlungen und Chat-Erlebnisse zu erschließen. Oracle hat automatisierte Vektorspeicher in sein HeatWave GenAI-Angebot integriert. [2] Salesforce folgte mit der Aktivierung von Vektorfähigkeiten in der Data Cloud. Diese Integrationen vereinfachen Ähnlichkeitsabfragen in großem Maßstab ohne separate Indexierungsschichten. Unternehmen gewinnen die Fähigkeit, Text-, Audio- und Bild-Einbettungen mit Transaktionsdaten innerhalb einer einzigen Plattform zu kombinieren, was Latenz und Betriebskomplexität reduziert. Frühe Anwender im Einzelhandel und in den Medien nutzen diesen Ansatz zur Personalisierung von Erlebnissen, während Industrieunternehmen die Vektorsuche zur Verfeinerung von Qualitätsprüfungsmodellen einsetzen. Marktteilnehmer betonen Open-Source-Kompatibilität und orchestrierte Pipelines, die das Neutraining von Modellen erleichtern.
Steigende Pay-as-you-go-Nachfrage durch Cloud-Migrationen von KMU
Flexible Verbrauchsmodelle ziehen kleine und mittelständische Unternehmen an, denen das Kapital für lokale Analyse-Hardware fehlt. Führende Hyperscaler bewerben gestaffelte Speicherung, sofort verfügbare Rechenleistung und automatisch skalierende Cluster, um die Einstiegskosten niedrig zu halten. Der Ansatz unterstützt eine schrittweise Einführung: Unternehmen können mit deskriptiven Dashboards beginnen und dann prädiktive und präskriptive Module hinzufügen, wenn die Datenreife zunimmt. Branchenspezifische Cloud-Pakete, die Sicherheit, Compliance und vertikale Datenmodelle bündeln, beschleunigen die Akzeptanz bei ressourcenbeschränkten Teams zusätzlich. Infolgedessen erweitert sich der Analytics als Dienstleistung Markt über seinen früheren Unternehmensfokus hinaus und gewinnt jährlich Tausende neuer Kundennamen hinzu.
Compliance-getriebene Echtzeit-Prüfungsanalysen
Rechtsvorschriften wie der EU Digital Operational Resilience Act und verschärfte SEC-Berichterstattungsregeln verpflichten Organisationen dazu, Risikoindikatoren kontinuierlich statt über vierteljährliche Überprüfungen zu überwachen. MetricStream verzeichnet eine Verlagerung hin zu integrierten GRC-Plattformen, die Analysen in Kontroll-Workflows einbetten. Finanzinstitute setzen Streaming-Analysen ein, um anomale Transaktionen innerhalb von Sekunden zu kennzeichnen und so die Behebungszeit zu verkürzen. Anbieter erweitern ihre Angebote um vorkonfigurierte regulatorische Logik und Prüfpfade, die die Bestätigung vereinfachen. Die Nachfrage ist besonders stark in Sektoren mit hohem Strafrisiko, darunter Banken, Telekommunikation und Energie.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierende Hyperscaler-Datenübertragungsgebühren | -6.7% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an FinOps- und Data-Ops-Fachkräften | -5.6% | Global; am akutesten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Modell-Erklärbarkeitsvorschriften, die Einführungen verzögern | -3.4% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| CO₂-Intensitätsquoten für nicht grüne Rechenzentren | -2.2% | EU, ausgewählte APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Hyperscaler-Datenübertragungsgebühren
Datenübertragungsgebühren können 10 %–15 % einer typischen Cloud-Rechnung ausmachen. Diese Gebühren schrecken von Multi-Cloud-Analysearchitekturen ab, da das Verschieben von Terabytes zwischen Plattformen die Gesamtbetriebskosten erhöht. Die britische Wettbewerbs- und Marktbehörde hat Datenübertragungsgebühren als Wechselbarriere eingestuft. Obwohl einige Anbieter unter bestimmten Bedingungen Gebührenbefreiungen eingeführt haben, stehen Kunden weiterhin vor vertraglichen Hürden. Systemintegratoren fördern nun Architekturen, die große Datensätze in neutralen Speicherebenen halten oder eine Optimierung von Daten in Bewegung einsetzen, wie etwa Rackspaces Data Freedom-Angebot, das eine Kostensenkung von bis zu 85 % beansprucht.
Mangel an FinOps- und Data-Ops-Fachkräften
Ständig wachsende Cloud-Funktionsumfänge haben die Fähigkeit des Arbeitsmarkts überholt, Fachleute mit Kenntnissen in Kostensteuerung und automatisiertem Datenpipeline-Design bereitzustellen. Umfragen zeigen, dass 42 % der Unternehmen keine FinOps-Expertise besitzen, was zu Budgetüberschreitungen und verzögerten Analyseprojekten führt. Die Qualifikationslücke vergrößert sich in Regionen, in denen Bildungspipelines nicht mit KI- und Cloud-Lehrplänen Schritt gehalten haben. Unternehmen begegnen dem durch die Weiterqualifizierung interner Mitarbeiter, die Einbindung von Managed-Service-Partnern und die Einführung von Low-Code-Workflow-Orchestrierungstools. Dennoch verlängern Einstellungsbeschränkungen die Implementierungszeitpläne und können die Umwandlung von Proof-of-Concept-Projekten verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße:
KMU beschleunigen die digitale TransformationGroßunternehmen machten 63,35 % des Umsatzes im Jahr 2025 aus, da sie über umfangreiche Budgets verfügen, um unternehmensweite Data Lakes und fortschrittliche Modellierungstools einzusetzen. Ihre Analyse-Infrastrukturen sind häufig mit langjährigen ERP- und CRM-Systemen integriert, was funktionsübergreifende Dashboards und KI-gestützte Prognosen ermöglicht. Multinationale Unternehmen priorisieren zudem Souveränitätskontrollen, was zu regionsspezifischen Bereitstellungen führt, die über private Backbone-Netzwerke miteinander verbunden sind.
KMU tragen heute einen kleineren Anteil bei, werden jedoch bis 2031 die höchste CAGR von 23,40 % verzeichnen. Pay-as-you-go-Preisgestaltung und schlüsselfertige Vorlagen senken die Einstiegshürden für Unternehmen ohne dedizierte Data-Science-Teams. No-Code-Oberflächen, Auto-ML-Dienste und gepackte vertikale Analysen helfen Gründern, schnell Erkenntnisse zu gewinnen und Bestandsoptimierung sowie zielgerichtetes Marketing zu unterstützen. Da die KMU-Akzeptanz zunimmt, erproben Anbieter vereinfachte FinOps-Konsolen, die Arbeitslastkosten auf Geschäfts-KPIs abbilden und eine transparente Budgetierung in Finanz- und Betriebsteams fördern. Der Zustrom von KMU verbreitert die Kundenbasis des Analytics als Dienstleistung Markts und ermutigt Anbieter, leichtgewichtige Dienstleistungsebenen und gemeinschaftsgeführte Weiterbildung anzubieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybride Strategien gewinnen an DynamikDie Öffentliche Cloud hielt 47,95 % des Umsatzes im Jahr 2025, da ihre gemeinsame Infrastruktur sofortige Elastizität, globale Reichweite und kontinuierliche Funktionsaktualisierungen bietet. Start-ups und digitale Unternehmen verlassen sich auf vollständig verwaltete Analyse-Stacks und vermeiden so Rechenzentrumsausgaben, während sie auf die neuesten KI-Beschleuniger zugreifen. Unternehmen in regulierten Branchen behalten jedoch sensible Arbeitslasten in privaten Umgebungen, um Residenzpflichten und interne Risikorichtlinien zu erfüllen.
Hybride Architekturen werden voraussichtlich mit einer CAGR von 25,80 % wachsen und öffentliche Skalierbarkeit mit privater Cloud-Kontrolle verbinden. IBM stellt fest, dass hybride Bereitstellungen die Flexibilität verbessern, indem Teams Daten und Rechenleistung dort platzieren können, wo jede am besten funktioniert. Unternehmen lagern Rohdaten häufig in privaten Objektspeichern und nutzen dann öffentliche Cluster für umfangreiches Modelltraining. Diese Topologie mindert Datenübertragungsgebühren und unterstützt abgestufte Notfallwiederherstellungsstrategien. Da Souveränitätsanforderungen steigen, führen Anbieter regionsspezifische souveräne Cloud-Zonen und Inter-Cloud-Netzwerkdienste ein, was die hybride Attraktivität innerhalb des Analytics als Dienstleistung Markts weiter stärkt.
Nach Analysetyp:
Präskriptive Erkenntnisse schaffen GeschäftswertPredictive Analytics dominierte 2025 mit einem Anteil von 39,12 %, da Business Analytics für Nachfrageprognosen, Abwanderungsvorhersagen und Risikobewertung zum festen Bestandteil des Tagesgeschäfts wurde. Streaming-Ingestion, automatisiertes Feature Engineering und verwaltete ML-Pipelines reduzieren den Entwicklungsaufwand und ermöglichen es Business-Analysten, Szenarien ohne Programmierkenntnisse zu testen.
Prescriptive Analytics wird bis 2031 mit einer CAGR von 26,10 % am schnellsten wachsen, dank Optimierungsmaschinen, die Prognosen in konkrete Maßnahmen übersetzen. IBM hebt Anwendungsfälle in der Produktionsplanung, Bestandsoptimierung und Logistikplanung hervor. Frühe Anwender im Fertigungsbereich erzielten zweistellige Effizienzgewinne durch die Anpassung von Linieneinstellungen in Echtzeit. Da immer mehr Anbieter Entscheidungsoptimierungslöser in BI-Dashboards integrieren, können Fachanwender Was-wäre-wenn-Analysen durchführen und Kosten-, Zeit- und Nachhaltigkeitsergebnisse vergleichen. Diese Fähigkeit hebt den Analytics als Service Markt von der reinen Erkenntnislieferung zu direkter Geschäftswirkung und beschleunigt die Einführung in verschiedenen Branchen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Das verarbeitende Gewerbe setzt auf datengesteuerte AbläufeBFSI erzielte 21,25 % des Umsatzes im Jahr 2025 durch den Einsatz von Betrugserkennungsmodellen, Kreditrisikobewertung und regulatorischer Überwachung. Banken integrieren Datenherkunft und automatisierte Berichterstattung, um sich entwickelnden Aufsichtserwartungen gerecht zu werden. Gleichzeitig investiert der Sektor in generative KI-Chatbots, die interne Wissensgraphen nutzen, um den Kundenservice zu verbessern.
Das verarbeitende Gewerbe wird bis 2031 eine CAGR von 23,30 % verzeichnen, da Werke Maschinen digitalisieren und prädiktive Wartungsanalysen einführen. TechTarget verzeichnet eine wachsende Nutzung von digitalen Zwillingen und KI-gestützter Qualitätsprüfung zur Minimierung von Ausfallzeiten und Ausschuss. Alteryx unterstützt die Fabrikdatenvermischung, die Sensorströme mit Beschaffungs- und Lagerdaten vereint. Da die Lieferkettenvolatilität anhält, verlassen sich Hersteller auf Echtzeit-Dashboards, um die Produktion mit der Materialverfügbarkeit abzustimmen, wodurch Lagerzyklen gestrafft und Pünktlichkeitslieferungsmetriken innerhalb des Analytics als Dienstleistung Markts verbessert werden.
Geografische Analyse
Nordamerika Analytics as a Service Markt
Nordamerika hielt 2025 einen Umsatzanteil von 42,35 %, gestützt durch eine weit verbreitete Cloud-Akzeptanz, ausgereifte KI-Talentpools und kontinuierliche Produktinnovationen der dominierenden Hyperscaler. Unternehmen in den Vereinigten Staaten aus den Bereichen Gesundheitswesen, Einzelhandel und Medien setzen umfangreiche Analysen ein, um Erlebnisse zu personalisieren, die Logistik zu optimieren und Präzisionsmedizin voranzutreiben. Behörden erweitern zudem Datenaustauschinitiativen, die analytische Arbeitslasten fördern. Kanadische Organisationen folgen mit einer raschen Einführung souveräner Cloud-Zonen, die den Datenspeicherungsgesetzen des öffentlichen Sektors entsprechen. Mexikos Fertigungskorridore integrieren Cloud-Analysen in exportorientierte Lieferketten und schließen operative Informationslücken.
APAC Analytics as a Service Markt
Asien-Pazifik wird voraussichtlich die höchste CAGR von 24,60 % erzielen, angetrieben durch aggressive Agenden zur digitalen Wirtschaft in China, Japan, Indien und Südostasien. Schnell wachsende E-Commerce-Plattformen verarbeiten täglich Terabytes an Verhaltensdaten, während Fintech-Unternehmen Kreditmodelle für unterversorgte Bevölkerungsgruppen einführen. Lokale Cloud-Anbieter kooperieren mit multinationalen Hyperscalern, um regional konforme Infrastrukturen aufzubauen, die Latenz zu senken und souveränitätskonforme Analytics as a Service Marktangebote zu ermöglichen. Staatliche Förderprogramme für die Einführung intelligenter Fabriken stimulieren die Nachfrage zusätzlich, und kleine und mittlere Unternehmen nutzen kostengünstige Servicepakete, um veraltete Systeme zu überspringen.
Europa Analytics as a Service Markt
Europa nimmt einen bedeutenden Marktanteil ein, der durch Datenschutz- und KI-Governance-Rahmenbedingungen geprägt wird. Die strenge Durchsetzung der DSGVO und die bevorstehenden Regelungen des EU-KI-Gesetzes veranlassen Unternehmen, erklärbare Modelle, Prüfschichten und souveräne Cloud-Kontrollen einzusetzen. AWS kündigte eine in Deutschland ansässige Unternehmenseinheit an, die eine unabhängige europäische Sovereign Cloud betreiben soll, mit einem geplanten Start Ende 2025. Finanzinstitute implementieren Mehrregionen-Redundanz zur Aufrechterhaltung der betrieblichen Resilienz, während Hersteller IoT-Daten in Analyse-Pipelines einbinden, die Energieeffizienzziele unterstützen. Der Analytics as a Service Markt in Europa balanciert somit Innovation mit Compliance und fördert hybride Muster, die sowohl geschäftlichen als auch regulatorischen Anforderungen gerecht werden.
Regulatorisches Umfeld
Die Regulierung für Analytics-as-a-Service kombiniert zunehmend Anforderungen aus den Bereichen Datenschutz, Datenzugang, betriebliche Resilienz und KI-Governance, die prägen, wie Cloud-Analytics-Plattformen Daten erfassen, verarbeiten und Ergebnisse präsentieren. In der EU führt die Verordnung (EU) 2024/1689 (KI-Verordnung) risikobasierte Pflichten ein, einschließlich Transparenzpflichten und Compliance-Anforderungen für Hochrisiko-KI-Anwendungsfälle, was Anbieter und Unternehmen dazu drängt, die Modelldokumentation, Überwachung und menschliche Aufsicht über Analytics-Workflows hinweg zu stärken.
Auch die Anforderungen an die Datenverwaltung in Bezug auf Portabilität und Zugang verschärfen sich. Die Verordnung (EU) 2023/2854 (Datengesetz) erfasst ausdrücklich verwandte Datendienste und prägt damit vertragliche Bedingungen für den Datenaustausch und den Cloud-Wechsel, während nationale und regionale Initiativen für souveräne Clouds zusätzliche Beschaffungs- und Standortbeschränkungen für den öffentlichen Sektor und regulierte Workloads mit sich bringen. In den Vereinigten Staaten wird die Arbeit von NIST zur Sicherung von KI-Systemen, einschließlich der NISTIR-8605-Reihe und damit verbundener Kontroll-Overlay-Initiativen, als Referenzpunkt in Sicherheits- und Assurance-Programmen genutzt, was die Erwartungen an Risikokontrollen, Prüfbarkeit und den sicheren Betrieb von KI-Pipelines bei Beschaffungen in Unternehmen und Behörden verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Analytics-as-a-Service beginnt mit der Cloud-Infrastruktur und Beschleunigern (Compute, Storage, Networking und KI-Stacks) und führt dann über Datenmanagement-Schichten (Erfassung, Integration, Katalog und Lineage, Governance sowie Lakehouse- oder Warehouse-Engines), die als Abonnements bereitgestellte Analytics-Dienste ermöglichen. Hyperscaler und große Plattformanbieter bündeln diese Schichten zu Managed Services, während spezialisierte Analytics-Anbieter, eingebettete BI-Anbieter und Datenkollaborationsunternehmen sich durch vertikale Vorlagen, Low-Code-Tools und leistungsoptimierte Engines differenzieren. Systemintegratoren und Managed-Service-Partner sind nachgeschaltet tätig, um Architekturen zu entwerfen, Workloads zu migrieren und DataOps- und FinOps-Betriebsmodelle zu betreiben.
Ökosystempartnerschaften sind ein zentraler Vertriebs- und Bereitstellungsmechanismus, da Käufer interoperablen Datenzugang, eingebettete Analytics und operationalisierte KI in bestehenden Systemen der Aufzeichnung wünschen. Aktuelle Kooperationen zeigen, wie Wert entlang der Kette geschaffen und erfasst wird, darunter die Partnerschaft von LiveRamp mit Akkio (April 2026) zur Ergänzung von KI-Funktionen innerhalb seines Datenkollaborationsnetzwerks sowie der Beitritt von MediaMelon zum Akamai Qualified Compute Partner Program (April 2026) zur Durchführung von Videoanalysen auf Akamai Cloud, wodurch Edge- oder Cloud-Compute mit der Echtzeit-Analytics-Bereitstellung verknüpft wird. Engpässe konzentrieren sich weiterhin auf die vorgelagerte Datenbereitschaft (isolierte Quellen und Lücken in der Lineage), Talentmangel in DataOps und FinOps sowie die Latenz zwischen operativen Ereignissen und Datenverfügbarkeit, was den Produktionseinsatz verzögern kann, selbst wenn die Modell-Tools ausgereift sind.
Wettbewerbslandschaft
Der Analytics als Dienstleistung Markt weist eine moderate Konzentration auf. AWS nutzt seine Breite an verwalteten Diensten und sein Partnernetzwerk, um Arbeitslasten von Echtzeit-Dashboards bis hin zu serverlosem ML zu verankern. Microsoft nutzt bestehende Unternehmensverträge und die enge Integration mit Office-Produktivitätslösungen, um Analyse-Arbeitslasten innerhalb von Azure Synapse und Fabric zu verkaufen. Google Cloud differenziert sich durch fortschrittliche KI-Tools und hat kürzlich multimodale Analysen in BigQuery und Looker hinzugefügt.
Spezialisierte Anbieter intensivieren den Wettbewerb durch entkoppelte Datenschichten und leistungsoptimierte Engines. Snowflake betont die Cross-Cloud-Zusammenarbeit, während Databricks Data-Engineering und Lakehouse-Analysen in einer einheitlichen Plattform zusammenführt. Salesforce bettet Analysen in seinen CRM-Workflow ein und verbessert so den datengesteuerten Vertrieb. Oracles Zusammenarbeit mit AWS zur Einführung von Oracle Database@AWS demonstriert eine Multi-Cloud-Wende, die Unternehmensmigrationspfade vereinfacht.
Strategische Schritte unterstreichen das sich entwickelnde Wettbewerbsfeld. AWS verpflichtete sich zu EUR 7,8 Milliarden für eine Europäische Souveräne Cloud, die für Brandenburg geplant ist, um lokale Residenzpflichten zu erfüllen. IBM stellte watsonx Orchestrate und watsonx.data vor, um Data-Fabric-Governance mit Lakehouse-Wirtschaftlichkeit zu verbinden. Nvidias GTC-Ankündigungen 2025 führten Blackwell Ultra GPUs auf Azure und Google Cloud ein, mit dem Ziel, generative KI-Arbeitslasten zu beschleunigen, die fortschrittliche Analysedienste unterstützen. Diese Beispiele verdeutlichen, wie Hardware-, Software- und Ökosystem-Partnerschaften die Differenzierung innerhalb des Analytics als Dienstleistung Markts prägen.
Aufkommende Weißflächen liegen in branchenspezifischen Beschleunigern, eingebetteten Analysen für SaaS-Plattformen und datenschutzwahrenden Berechnungen, die grenzüberschreitende Datenschutzvorschriften einhalten. Anbieter, die Domänendatenmodelle, kuratierte Feature-Stores und Low-Code-Oberflächen bündeln, sind gut positioniert, um die Akzeptanz bei nicht-technischen Geschäftsanwendern zu gewinnen.
Analytics Als A Service Branchenführer
-
Amazon Web Services
-
Microsoft Corporation
-
Google Cloud (Alphabet Inc.)
-
IBM Corporation
-
SAP SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Analytics als Service Markt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Google Cloud (Alphabet Inc.)
- IBM Corporation
- SAP SE
- Oracle Corporation
- Hewlett Packard Enterprise
- SAS Institute
- Accenture PLC
- Teradata Corporation
- Snowflake Inc.
- Databricks, Inc.
- Salesforce, Inc.
- Tableau Software, LLC
- QlikTech International AB
- MicroStrategy Incorporated
- TIBCO Software, Inc.
- Alteryx, Inc.
- Splunk Inc.
- Domo, Inc.
- Sisense Ltd.
- ThoughtSpot, Inc.
- Looker Studio (Google)
- GoodData, Inc.
- Zoho Analytics (Zoho Corporation)
Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in Echtzeit-Analytics, die Compliance und Prüfbarkeit über regulierte Branchen und Regionen mit Souveränitätsanforderungen hinweg unterstützt. Das EU-KI-Gesetz und das EU-Datengesetz erhöhen die Anforderungen an Transparenz, Überwachung und Datenzugang und verstärken damit die Nachfrage nach Analytics-Diensten, die Richtlinienkontrollen, Lineage und Erklärbarkeit integrieren, statt Governance als zusätzliches Werkzeug zu behandeln. Parallel dazu treiben souveräne Cloud-Initiativen in Europa weiterhin lokalisierte Bereitstellungsmuster und hybride Betriebsmodelle voran, was Anbietern Raum bietet, konsistente Analytics-Funktionen über mehrere Regionen hinweg zu liefern und dabei Standort- und Beschaffungsregeln einzuhalten.
Eine weitere Chance liegt in Zero-Copy- und agentenfähigen Analytics, die die Datenreplikation reduzieren und unternehmenseigene Systeme der Aufzeichnung für KI-gesteuerte Entscheidungsworkflows nutzbar machen, ohne sensible Datensätze zu duplizieren. Anbietermaßnahmen im Jahr 2026 liefern konkrete Signale für diese Richtung, darunter die angekündigten SAP-Business-Data-Cloud-(BDC)-Connect-Integrationen mit AWS (Athena) und mit Google Cloud (BigQuery), die sich auf bidirektionalen, kontrollierten Zugang zu SAP-Geschäftsdaten für Analytics- und KI-Anwendungsfälle konzentrieren. Da Plattformen und Partner diese Integrationsmuster ausbauen, verlagert sich die Differenzierung hin zu sicherer Interoperabilität, betrieblicher Kostenkontrolle (einschließlich egress-bewusster Architekturen) und paketierten vertikalen Lösungen, die die Time-to-Value sowohl für große Unternehmen als auch für KMU verkürzen.
Neueste Industrielle Entwicklungen in Analytics als Service Markt
- Juli 2026: Cloudera und VAST Data gaben eine strategische Partnerschaft zur Integration der containerisierten Datendienste von Cloudera mit dem VAST Data AI Operating System für Unternehmensanalysen und KI-Training bekannt. Der kombinierte Ansatz zielt auf hybride und Multi-Umgebungs-Bereitstellungen ab und entspricht der Nachfrage von Unternehmen nach einheitlichen Daten- und KI-Stacks, die konsistent über verschiedene Infrastrukturoptionen hinweg laufen können.
- Mai 2026: SAP und AWS kündigten die Entwicklung von SAP Business Data Cloud (BDC) Connect für Amazon Athena an, um bidirektionalen, kopierfreien Datenaustausch zwischen SAP BDC und AWS-Diensten zu ermöglichen. Die Integration reduziert Datenduplizierung und beschleunigt kontrollierte Analytics auf SAP-Daten, wodurch moderne Datenprodukt- und KI-Anwendungsfälle innerhalb von Unternehmensworkflows unterstützt werden.
- September 2024: Oracle ergänzte seine Data Intelligence Platform um einen Intelligent Data Lake mit generativer KI-Analytics. Das Update stärkte Oracles integriertes Angebot von Daten zu Erkenntnissen für Cloud-Käufer, die kontrolliertes Datenmanagement mit GenAI-fähigen Analytics-Funktionen kombinieren möchten.
Analytics als Service Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Analytics als Service Markt die Anbietererlöse, die durch die Bereitstellung von Analysefunktionen über ein Cloud- oder servicebasiertes Modell erzielt werden, bei dem Kunden auf Abonnement- oder Verbrauchsbasis auf Tools und Ergebnisse zugreifen.
Ausschlüsse aus dem Umfang: Wir schließen den reinen Hardware-Wiederverkauf sowie eigenständige einmalige Beratungs- oder Supportleistungen aus, wenn diese nicht in das wiederkehrende Serviceabonnement eingebunden sind.
Segmentierungsübersicht
- Nach Unternehmensgröße
- Kleine und Mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Bereitstellungsmodell
- Öffentliche Cloud
- Private Cloud
- Hybrid Cloud
- Nach Analysetyp
- Deskriptive Analyse
- Diagnostische Analyse
- Prädiktive Analyse
- Präskriptive Analyse
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und E-Commerce
- Verarbeitendes Gewerbe
- Energie und Versorgungsunternehmen
- Regierung und öffentlicher Sektor
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Singapur
- Malaysia
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research hilft uns, die Faktenbasis zu Cloud-Adoption, IT-Ausgabenmustern von Unternehmen und dem Wachstum der digitalen Wirtschaft zu etablieren, bevor wir das Größenmodell aufbauen. Wir beziehen uns auf öffentliche Quellen wie OECD-Indikatoren zur digitalen Wirtschaft, makroökonomische Datenreihen der Weltbank, ITU-Konnektivitätskennzahlen und nationale Statistikämter für grundlegende Wirtschafts- und IKT-Signale. Wir verwenden außerdem Materialien wie SEC-Einreichungen, Jahresberichte, Transkripte von Earnings Calls und Investorenpräsentationen, um zu verstehen, wie servicebasierte Analyseerlöse beschrieben werden und wo sie innerhalb der übergeordneten Cloud- und Softwarelinien angesiedelt sind.
Zur Überprüfung des angebotsseitigen Kontexts sichten wir Quellen wie WTO-Handelsstatistiken für relevante IKT-Ausrüstungssignale, WIPO-Patentdatenbanken für Einreichungstrends im Bereich Analytik und KI sowie seriöse Branchenverbandspublikationen zu den Themen Cloud, Daten und Sicherheit. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird selektiv eingesetzt, um die Segmentzuordnung zu standardisieren, wenn Offenlegungen voneinander abweichen, und eine kostenpflichtige Patentdatenbank wird zur Beschleunigung der Schlüsselwortvalidierung genutzt. Diese Desk-Quellen sind nicht abschließend, und wir haben auch andere öffentliche Dokumente zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfrageantworten werden genutzt, um die Desk-Annahmen darüber zu überprüfen, wofür Käufer in einem AaaS-Vertrag zahlen, wie sich die Preisgestaltung mit Nutzung und Lizenzen verändert und welche Lieferelemente typischerweise gebündelt werden. Wir sprechen mit einer Mischung aus Dienstleistern, Cloud-fokussierten Analyseteams, Kanalpartnern und Unternehmenskäufern aus dem asiatisch-pazifischen Raum, EMEA und Amerika und überprüfen anschließend die Unterschiede nach Unternehmensgröße sowie nach regulierten und nicht regulierten Branchen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 16 % | Asiatisch-pazifischer Raum: 41 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 25 % | EMEA: 36 % |
| Kleinere Akteure: 16 % | Manager: 59 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der den adressierbaren Ausgabenrahmen aus Cloud- und Analyseadoptionssignalen rekonstruiert und anschließend auf die servicebasierte Bereitstellung eingegrenzt wird. Zu den verwendeten Eingaben gehören die Cloud-Durchdringung bei Unternehmen, Migrationstrends für Analyse-Workloads, durchschnittliche Vertragslaufzeiten, Lizenz- und Nutzungsmix (nutzerbasiert versus verbrauchsbasiert) sowie der Anteil der Ausgaben für wiederkehrende Abonnements gegenüber reinen Projektarbeiten. Wo öffentliche Daten in gemischten Kategorien ausgewiesen werden, wenden wir Annahmen erst nach Überprüfung der Muster durch Interviews und Offenlegungssprache an.
Nach dem Top-down-Aufbau werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Anbieterumsatzoffenlegungen, die AaaS zugeordnet werden, Kanalprüfungen zu typischen jährlichen Vertragswerten nach Region sowie einfache Plausibilitätsprüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen anhand von Unternehmensanzahlen nach Größenklasse. Wenn Offenlegungen kleinerer Anbieter begrenzt sind, werden Lücken durch konservative Kohortierung nach Geografie und Kundensegment behandelt und anschließend auf Basis von Primärfeedback angepasst. Für die Prognose verwenden wir eine Szenarioanalyse, die durch eine regressionsartige Sensitivitätsanalyse zu Treibern wie Cloud-Ausgabenwachstum, KI-gestützter Analyseadoption und compliance-getriebenem Bedarf unterstützt wird, gefolgt von einer Analystenbewertung, damit die Entwicklung realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter die Richtung der Cloud-Ausgaben, Anbieterkommentare zum Mix wiederkehrender Erlöse und beobachtete Preisänderungen in Verlängerungszyklen. Wenn eine Region oder ein Jahr einen ungewöhnlichen Sprung aufweist, überprüfen wir die Annahmen hinter Adoption, Preisgestaltung oder Bündelung und leiten bei Bedarf Folgegespräche ein. Vor der Freigabe durchlaufen das Modell und die wichtigsten Eingaben mehrstufige Analysten-Checks, damit Arithmetik, Währungszeitpunkt und Umfangslogik konsistent sind.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Marktereignisse die Nachfrage- oder Preisannahmen wesentlich verändern. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Version der Markteinschätzung erhalten.
Mordor Intelligence's globale Analytics als Service Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Analytics als Service können variieren, weil Teams nicht immer dieselben Erlöslinien zählen und möglicherweise auch unterschiedliche Basisjahre und Währungszeitpunkte wählen. Unterschiede entstehen auch dadurch, wie wiederkehrende Abonnements von einmaligen Projektarbeiten getrennt werden und wie die regionale Abdeckung im abschließenden Rollup behandelt wird.
Die Vergleichstabelle zeigt einen höheren Wert für 2026 als einige auf 2024 basierende Schätzungen; im Modell von Mordor Intelligence wird der Gesamtwert aus der abonnementgeführten Analysebereitstellung über öffentliche, private und hybride Deployments aufgebaut, während reine implementierungsbasierte oder hardwaregebundene Erlöse ausgeschlossen werden, wenn sie nicht Teil der wiederkehrenden Servicelinie sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,07 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 11,32 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und gibt nicht klar an, ob wiederkehrende Abonnements von reinen Projektanalysedienstleistungen getrennt werden, was die erfassten Ausgaben für spätere Jahre komprimieren kann. |
| Marktpublisher B | 13,57 Milliarden USD (2024) | Bietet begrenzte Offenlegung zu Einschlüssen und vermischt möglicherweise Software, Dienstleistungen und angrenzende Analyseangebote; der Ausgangspunkt 2024 führt zu einem anderen Währungszeitpunkt und einer anderen Adoptionskurve im Vergleich zu einem auf 2026 verankerten Modell. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch den Zeitpunkt sowie dadurch, wie jeder Herausgeber gebündelte Dienstleistungen gegenüber eigenständigen Projekten behandelt. Unser Ansatz bleibt nachvollziehbar, da die erfassten Erlöse auf wiederkehrende Servicebereitstellungssignale, Preislogik und während Interviews erhobene Validierungsprüfungen zurückgeführt werden, die bei einer Aktualisierung des Marktes wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Analytics als Dienstleistung Markt derzeit?
Der Markt wird im Jahr 2026 auf USD 25,07 Milliarden geschätzt und soll bis 2031 USD 67,63 Milliarden erreichen.
Welche Region erzielt heute den höchsten Umsatz?
Nordamerika führt mit 42,35 % des Umsatzes im Jahr 2025, angetrieben durch fortschrittliche Cloud-Infrastruktur und frühe KI-Akzeptanz.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-Cloud-Bereitstellungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 25,80 % wachsen, da Unternehmen Flexibilität und Datensouveränität in Einklang bringen.
Warum sind vektornative Datenbanken für Analytics als Dienstleistung wichtig?
Sie ermöglichen eine effiziente Ähnlichkeitssuche in unstrukturierten Daten, unterstützen generative KI-Arbeitslasten und reduzieren die Integrationskomplexität.
Welche Endnutzerbranche wird das schnellste Wachstum liefern?
Das verarbeitende Gewerbe wird bis 2031 voraussichtlich mit einer CAGR von 23,30 % wachsen, bedingt durch prädiktive Wartung, Qualitätsanalysen und Lieferkettenoptimierung.
Was sind die wichtigsten Hemmnisse für das Marktwachstum?
Steigende Datenübertragungsgebühren und ein Mangel an FinOps- und Data-Ops-Fachkräften können die Kosten erhöhen und Projekteinführungen verzögern.