
Größe und Marktanteil des Marktes für Tendinitis Behandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 252.71 Milliarden US-Dollar |
| Marktgröße (2032) | 298.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tendinitis Behandlung von Mordor Intelligence
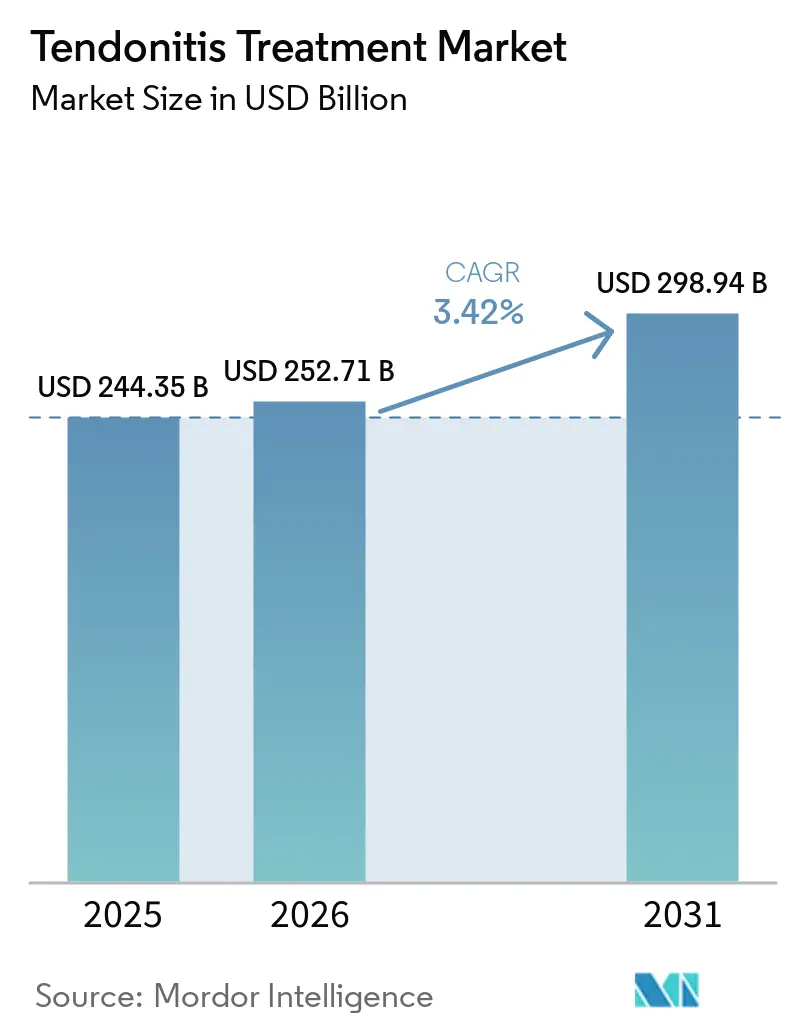
Die Marktgröße für Tendonitis-Behandlung wurde 2026 auf 244,35 Milliarden USD geschätzt und soll von 252,71 Milliarden USD im Jahr 2027 auf 298,94 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,42 % während des Prognosezeitraums (2027–2032).
Das Wachstum spiegelt einen Anstieg sportverletzungsbedingter Verletzungen, anhaltende Probleme mit der Arbeitsplatzergonomie und einen breiteren Zugang zu KI-gestützter Bildgebung wider, die Sehnenschäden früher erkennt als herkömmliche Verfahren. Militärische Biomaterialien finden zunehmend Eingang in die zivile Orthopädie, verbessern Heilungsergebnisse und fördern die Akzeptanz von Premiumprodukten. Auf regionaler Ebene behält Nordamerika seine starke Kaufkraft, während Asien-Pazifik den globalen Durchschnitt übertrifft, begünstigt durch den raschen Ausbau von Krankenhäusern und die weitverbreitete Nutzung digitaler Rehabilitationsplattformen. Bei den Erkrankungen dominieren Achillesverletzungen zahlenmäßig, während die Patellasehnen-Tendinopathie künftig die stärksten Volumenzuwächse verzeichnet, da die Ultraschallführung die Diagnosegenauigkeit verbessert. Nicht-chirurgische Versorgung[1] bildet nun den Kern der Behandlungsentscheidungen, unterstützt durch validierte regenerative und photobiomodulatorische Optionen, die die Genesung verkürzen, Athleten im Wettkampf halten und die Kosten für Kostenträger senken.
Wesentliche Erkenntnisse des Berichts
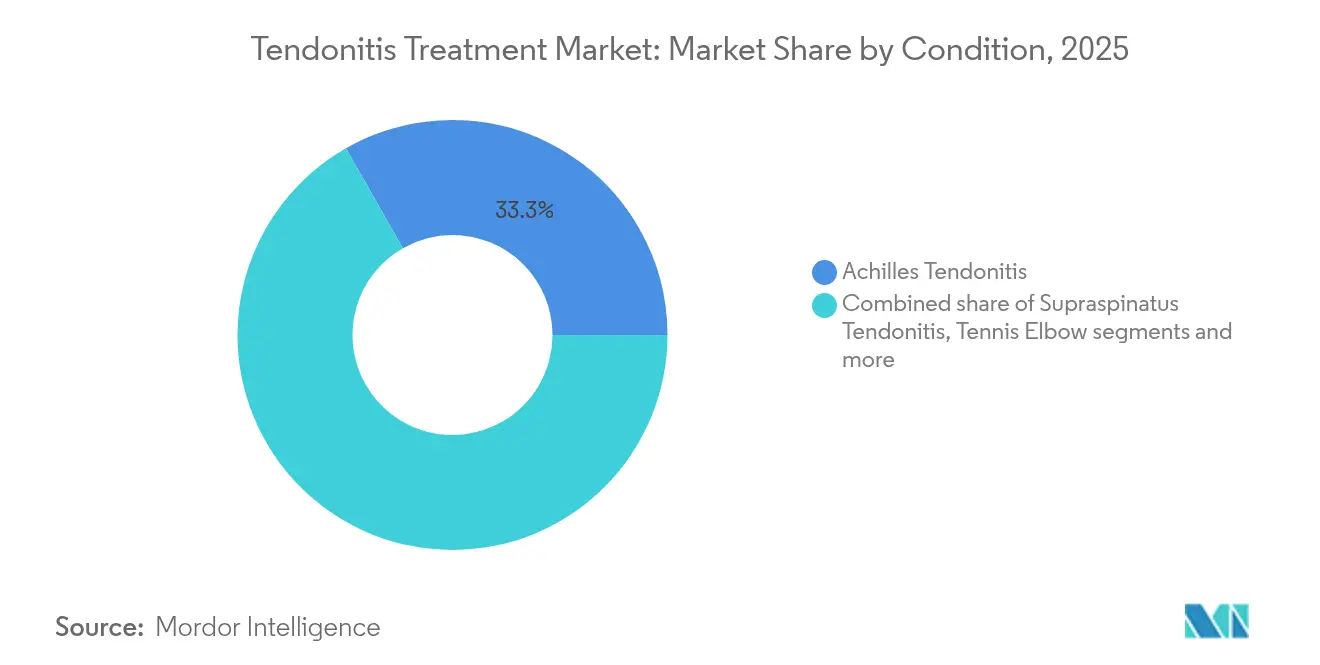
- Nach Erkrankung entfiel auf Achillestendonitis 2026 ein Marktanteil von 33,25 % am Markt für Tendonitis-Behandlung, während die Patellasehnen-Tendinopathie bis 2032 voraussichtlich mit einer CAGR von 4,78 % wachsen wird.
- Nach Behandlungsmodalität hielt die nicht-chirurgische Versorgung 2026 einen Anteil von 61,48 % am Markt für Tendonitis-Behandlung; chirurgische Alternativen lagen dahinter, verzeichneten jedoch bis 2032 eine CAGR von 3,75 %.
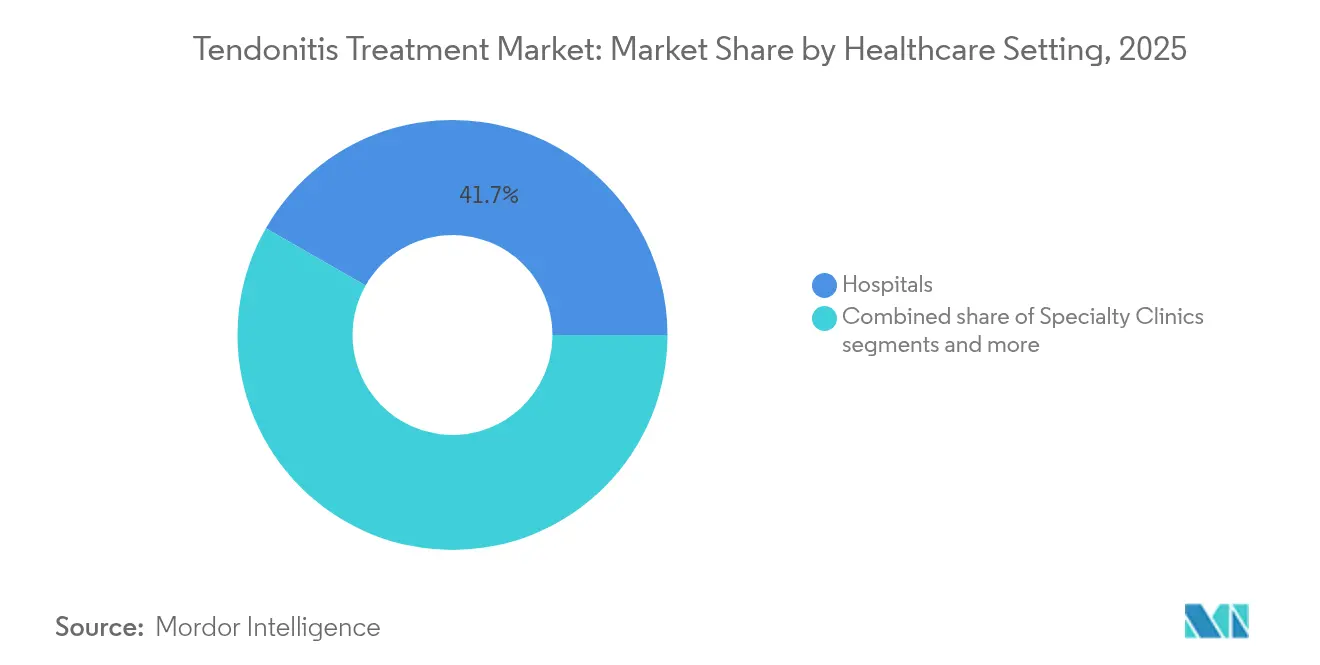
- Nach Versorgungsumfeld entfielen auf Krankenhäuser 2026 ein Anteil von 41,74 % an der Marktgröße für Tendonitis-Behandlung, während Rehabilitationszentren zwischen 2027 und 2032 mit einer CAGR von 4,18 % expandieren.
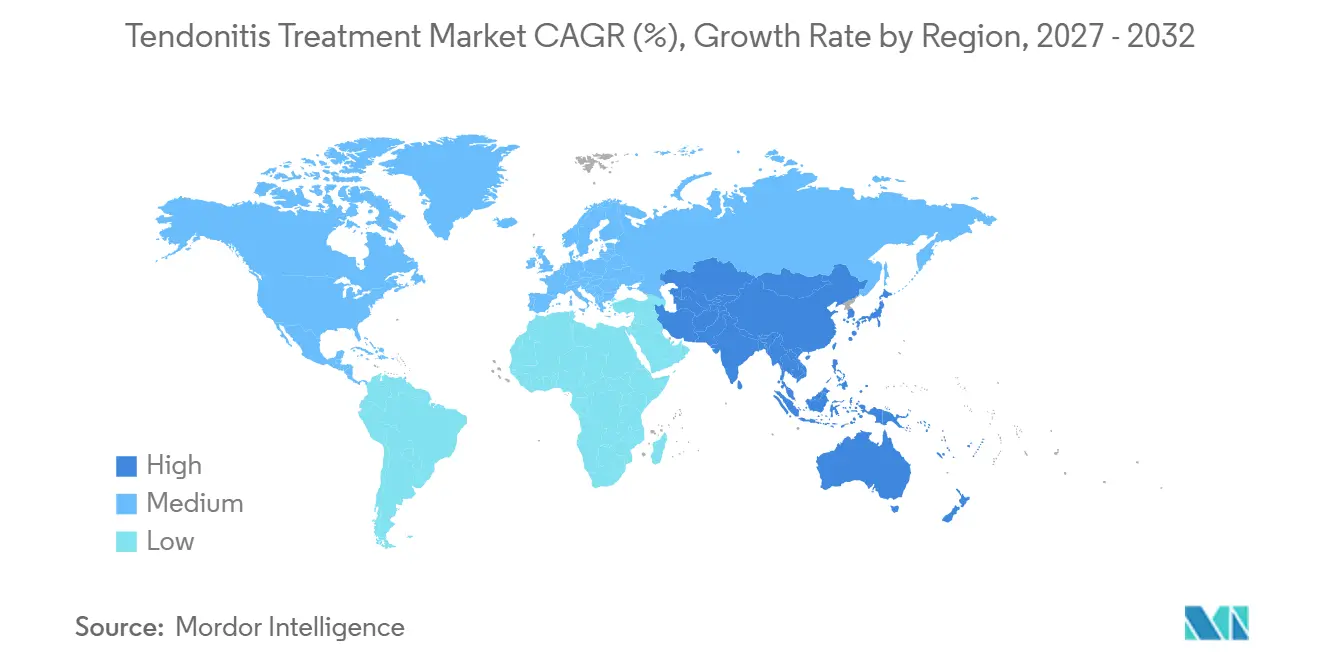
- Nach Geografie führte Nordamerika 2026 mit einem Umsatzanteil von 38,17 %; Asien-Pazifik wird voraussichtlich die höchste regionale CAGR von 4,28 % bis 2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg sport- und berufsbedingter Verletzungen | +0.8% | Global; am stärksten in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützter Ultraschall zur Frühdiagnose | +0.6% | Kernmarkt Nordamerika & Asien-Pazifik; Ausbreitung in die EU | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erstattung für ambulante Reparaturmaßnahmen | +0.5% | Nordamerika & EU; ausgewählte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Biomaterialien in Militärqualität in der zivilen Versorgung | +0.4% | Nordamerika; Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Direkt-zu-Verbraucher-Tele-Physiotherapie-Plattformen | +0.4% | Global, mit der höchsten Akzeptanz im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Tragbare Neuromodulation für schmerzfreie Rehabilitation | +0.3% | Global, angeführt von Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg sport- und berufsbedingter Verletzungen
Die zunehmende Beteiligung von Erwachsenen über 40 an organisierten Sportarten und zunehmend sitzende Arbeitsgewohnheiten erhöhen das globale Risiko für Sehnenverletzungen. Muskel-Skelett-Erkrankungen betreffen heute 1,7 Milliarden Menschen, und Sehnenprobleme sind für bis zu 40 % der spielbedingten Vorfälle verantwortlich. Betriebliche Wellness-Programme haben begonnen, die Sehnengesundheit als Produktivitätskennzahl zu betrachten, was eine frühzeitigere Intervention begünstigt. Infolgedessen verlängern Anbieter ihre Klinikzeiten, Kostenträger erweitern die Präventionsleistungen, und Gerätehersteller bringen präventive Orthesenprodukte auf den Markt, die speziell auf ältere Freizeitsportler zugeschnitten sind.
KI-gestützter Ultraschall zur Frühdiagnose
Durch maschinelles Lernen gestützte Bildanalyse erkennt Mikrorisse, lange bevor sie offensichtliche Symptome auslösen, und steigert die Heilungsraten bei konservativer Behandlung auf über 80 % für Frühstadien. Krankenhäuser in den Vereinigten Staaten und Japan haben portable KI-Scanner in die standardmäßige sportmedizinische Untersuchung integriert, unnötige MRT-Überweisungen reduziert und die Kosten pro Behandlungsfall gesenkt. Anbieter betten prädiktive Algorithmen in Cloud-Dashboards ein, die Therapeuten benachrichtigen, wenn Bildmuster auf einen Stress vor dem Riss hindeuten, und so proaktive Versorgungsmodelle stärken.
Ausweitung der Erstattung für ambulante Sehnenreparatur
Kommerzielle Versicherer erstatten mittlerweile minimalinvasive bioinduktive Implantationen in ambulanten Einrichtungen und beziehen sich dabei auf die Wirtschaftlichkeitsanalyse von Smith+Nephew[2], die den Ansatz mit einer schnelleren Rückkehr an den Arbeitsplatz und niedrigeren mittelfristigen Wiederverletzungsraten in Verbindung bringt. Dieser politische Wandel erhöht den Patientendurchsatz in ambulanten Operationszentren und ermutigt Chirurgen, regenerative Implantate früher im Behandlungspfad einzusetzen.
Biomaterialien in Militärqualität in der zivilen Versorgung
Materialien, die erstmals für Kriegsverletzungen eingesetzt wurden, zeigen überlegene lasttragende Festigkeit[3] und Biokompatibilität bei chronischen Sehnenrissen, was in frühen zivilen Fallserien zu einer nahezu vollständigen funktionellen Wiederherstellung führt. Staatliche Dual-Use-Fördermittel beschleunigen regulatorische Einreichungen, und orthopädische Unternehmen entwickeln gemeinsam mit Verteidigungslabors Grafts der nächsten Generation, um deren Haltbarkeit für die Sehnenreparatur hervorzuheben.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Geringes klinisches Bewusstsein für biologische Optionen | −0.4% | Global; am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Hohe Versagensraten der erstlinigen konservativen Therapie | −0.3% | Global; Variation nach lokalem Protokoll | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe bei medizinischen Kollagentransplantaten | -0.2% | Global, mit akuten Auswirkungen in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Langzeitdaten zu neuartigen energiebasierten Geräten | -0.1% | Nordamerika & Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes klinisches Bewusstsein für biologische/regenerative Optionen
Eine Umfrage aus dem Jahr 2024 ergab, dass nur 66,1 % der Sportmediziner mindestens ein Orthobiologikum anboten, und zwar aufgrund unzureichender Ausbildung und inkonsistenter Erstattung. In ressourcenarmen Umgebungen verlassen sich Ärzte auf ältere antientzündliche Therapieschemata, was die Einführung von plättchenreichem Plasma oder Stammzellinjektionen verzögert. Gerätehersteller finanzieren Ausbildungsprogramme und frei zugängliche Ergebnisregister, um Wissenslücken zu schließen.
Hohe Versagensraten der erstlinigen konservativen Therapie
Systematische Übersichtsarbeiten zeigen[4], dass standardmäßige Ruhe-und-Orthese-Protokolle bei chronischen distalen Bizepssehnenrissen unterdurchschnittliche Ergebnisse liefern und viele Patienten nach monatelanger Verschlechterung zu einem chirurgischen Eingriff gezwungen werden. Die damit verbundenen Zusatzkosten und Frustration untergraben das Vertrauen in die konservative Versorgung und treiben die Nachfrage nach verbesserten Erstmodalitäten wie Photobiomodulation oder hochenergetischer Stoßwellentherapie an.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erkrankung:
Dominanz der Achillestendinitis verdeckt den Aufschwung der PatellatendinopathieAchillestendonitis hielt 2026 einen Marktanteil von 33,25 % am Markt für Tendonitis-Behandlung, was ihre hohe Prävalenz bei Läufern, Basketballspielern und Berufsgruppen widerspiegelt, die langes Stehen erfordern. Die Patellasehnen-Tendinopathie entwickelt sich mit einer CAGR von 4,78 % und übertrifft damit das Gesamtmarktwachstum für Tendonitis-Behandlung, da Volleyball, Fußball und Pickleball weltweit an Popularität gewinnen. Supraspinatusrisse verzeichnen aufgrund der alternden Bevölkerung und repetitiver Überkopfaktivitäten stabile Volumina, während Tennisellenbogen von der erneuten Zunahme des Freizeitsports bei Verbrauchern mittleren Alters profitiert. Das Wachstum der De-Quervain-Tendovaginitis steht im Zusammenhang mit der weit verbreiteten Nutzung von Smartphones, die repetitive Daumenstreckung begünstigt.
Ultraschallgeführte Interventionen bilden nun die Grundlage vieler erkrankungsspezifischer Behandlungspfade. Perkutane Nadeltenotomiesysteme wie Tenex erzielen signifikante funktionelle Verbesserungen bei lateraler Epikondylitis, die in kurz- und langfristigen Nachbeobachtungskohorten dokumentiert wurden. Bioinduktive Kollagenimplantate beschleunigen die Sehnenheilung im Mittelfuß- und Unterschenkelbereich und helfen Athleten, früher wieder in den Wettkampf zurückzukehren. Diese Fortschritte deuten darauf hin, dass Präzisionsprotokolle Anbieter differenzieren und Premiumpreise fördern werden.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Behandlung:
Überlegenheit der nicht-chirurgischen Versorgung bekräftigtNicht-chirurgische Optionen machten 2026 61,48 % der Marktgröße für Tendonitis-Behandlung aus und expandieren mit einer CAGR von 3,75 %, da Patienten weniger invasive Therapien bevorzugen. Tragbare Neuromodulation und Photobiomodulation finden nach Metaanalysen, die Schmerzreduktionen und eine schnellere funktionelle Erholung bestätigten, Eingang in die Standardleitlinien. Die chirurgische Nachfrage bleibt bei vollständigen Rissen bestehen, doch minimalinvasive Verfahren – Arthroskopie oder perkutane Reparatur – verdrängen die offene Chirurgie aufgrund kürzerer Rehabilitation und geringerem Infektionsrisiko.
Transplantate und Implantate stellen das am schnellsten wachsende chirurgische Teilsegment dar, angetrieben durch Durchbrüche bei bioinduktiven und synthetischen Gerüstmaterialien. Die Marktgröße für Transplantate im Bereich Tendonitis-Behandlung soll parallel zur Übernahme dieser Materialien in sportmedizinischen Weiterbildungsprogrammen wachsen. KI-Tools, die Patientenvariablen mit optimalen Behandlungsalgorithmen abgleichen, verbessern die Ergebnisse weiter und stärken den Vorsprung nicht-chirurgischer Ansätze.
Nach Versorgungsumfeld:
Rehabilitationszentren beschleunigen sichKrankenhäuser hielten 2026 einen Anteil von 41,74 % an der Marktgröße für Tendonitis-Behandlung, unterstützt durch Notfallkapazitäten und Operationssäle. Rehabilitationszentren expandieren jedoch mit einer CAGR von 4,18 %, begünstigt durch technologisch aufgewertete Umgebungen, die Robotik, virtuelle Realität und Telemonitoring kombinieren. Spezialkliniken besetzen Nischen, indem sie sich auf einzelgelenkige oder athletenzentrierte Programme konzentrieren, die schnellere Rückkehr-zum-Sport-Kennzahlen versprechen.
Die Verbreitung digitaler Gesundheitsanwendungen treibt den Rehabilitationsboom an. Zentren kombinieren nun smartphone-basiertes Bewegungsumfang-Tracking mit KI-Analysen, um suboptimale Fortschritte zu erkennen und Pläne sofort anzupassen. Direkt-an-Verbraucher-Studiomodelle bieten gebündelte Beurteilungen, Heimgeräte-Vermietungen und Live-Virtual-Coaching an, erweitern den Zugang und reduzieren nachgelagerte Krankenhausvolumina.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für Tendonitis-Behandlung in Nordamerika
Nordamerika hatte 2026 einen Anteil von 38,17 % am Markt für Tendonitis-Behandlung und soll bis 2032 mit einer CAGR von 3,18 % wachsen. Starke Versicherungsdeckung, hohe Sportbeteiligung und frühe Übernahme regenerativer Implantate halten die Eingriffszahlen auf hohem Niveau. Die Vereinigten Staaten machen den Großteil der Ausgaben aus, während Kanadas universelles Kostenträgersystem Tendinopathie-Exzellenzzentren eröffnet, um einer alternden Erwerbsbevölkerung gerecht zu werden. Mexiko bietet Wachstumspotenzial, da Privatkrankenhäuser ihre Bildgebungsflotten aufrüsten und Wochenend-Sportpakete anbieten.
Markt für Tendonitis-Behandlung im asiatisch-pazifischen Raum
Asien-Pazifik ist die am schnellsten wachsende Region und entwickelt sich bis 2032 mit einer CAGR von 4,28 %. China führt die Kapitalinvestitionen in intelligente Krankenhäuser und Startups im Bereich muskuloskelettaler KI an und treibt die Ausweitung von Eingriffen über Tier-1-Städte hinaus voran. Japan nutzt seine Führungsposition in der Robotik, um postoperative Rehabilitationsprotokolle zu verfeinern und Premiumpreise zu unterstützen. Indiens große Bevölkerung und der Vorstoß in die digitale Gesundheitsversorgung schaffen einen fruchtbaren Markt für smartphone-gestützte Physiotherapieprogramme und senken die Einstiegshürden für Verbraucher im ländlichen Raum. Australien und Südkorea weisen hohe elektive Operationsraten auf, was den Absatz von Transplantaten und Implantaten ankurbelt.
Markt für Tendonitis-Behandlung in EMEA und Südamerika
Europa verzeichnet eine CAGR von 3,43 %, da Deutschland, das Vereinigte Königreich und Frankreich evidenzbasierte Protokolle und grenzüberschreitende Pilotprojekte zur wertorientierten Versorgung in den Vordergrund stellen. Anbieter priorisieren regenerative Behandlungen, die durch randomisierte kontrollierte Studien gestützt werden, was die Durchdringung mit Biologika beschleunigt. Der Nahe Osten und Afrika erzielen eine CAGR von 2,57 %; die Staaten des Golfkooperationsrats investieren in Sportmedizinzentren, um Medizintourismus anzuziehen. Südamerika verzeichnet eine CAGR von 2,88 %, wobei Brasilien und Argentinien private orthopädische Einrichtungen ausbauen und mit Geräteherstellern zusammenarbeiten, um KI-gestützte Ultraschalldienste zu erproben.
Regulatorisches Umfeld
Die Behandlung von Tendinitis umfasst regulierte Medizinprodukte, Biologika und Arzneimittel, wobei ein großer Teil der Innovationen weiterhin über Class-II-Zulassungswege in den Vereinigten Staaten verläuft. Mehrere US-FDA-510(k)-Zulassungen im Jahr 2026 unterstützen diesen Ansatz, darunter nahtlose Fixierung (ArthroTAK Tendon Anchor Kit, Mai 2026) und erweiterte Indikationen zur Weichteilreparatur (Inovedis SINEFIX, April 2026), was die Bedeutung der wesentlichen Äquivalenz für Produkte zur Sehnenfixierung und -verstärkung unterstreicht. Ähnliche Dynamiken gelten für schmerzlindernde Zusatzbehandlungen, einschließlich der von der FDA zugelassenen Laserindikation für laterale Epikondylitis (Multi Radiance Medical, Juni 2026). Die Einführung wird auch durch Leitlinien und Erstattungssignale geprägt, darunter die NICE HealthTech Guidance 426 (Januar 2026) für extrakorporale Stoßwellentherapie bei Achilles-Tendinopathie und die überarbeitete klinische Praxisleitlinie der American Physical Therapy Association zur Achilles-Tendinopathie (Dezember 2024).
Sicherheitsmitteilungen beeinflussen ebenfalls die Behandlungswahl. Die Europäische Arzneimittel-Agentur hat Risikominderungsmaßnahmen für Fluorchinolon-Antibiotika aufgrund von langanhaltenden und potenziell irreversiblen Nebenwirkungen bekräftigt, was anhaltende Vorsicht in Bereichen mit erhöhtem Sehnenverletzungsrisiko unterstützt. In Australien verknüpft die Repatriation Medical Authority Statement of Principles No. 86 aus 2024 (November 2024) die Achilles-Tendinopathie mit anspruchsberechtigten dienstbezogenen Faktoren für Veteranen, was die Anspruchsprüfung verankert und standardisierte Dokumentationsanforderungen in Versorgungspfaden verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Tendinitis-Behandlung verbindet pharmazeutische und medizintechnische Innovation mit der Erbringung von Rehabilitationsleistungen. Vorgelagerte Inputs umfassen medizinische Polymere, Kollagen und andere Biomaterialien, die in Netzen, Gerüsten und Verstärkungspflastern verwendet werden, sowie Wirkstoffe und Hilfsstoffe für Analgetika und neu aufkommende Injektionslösungen. Zu den Teilnehmern in der Mitte der Kette zählen Hersteller orthopädischer Medizinprodukte (Fixierungssysteme, Transplantate, bioinduktive Implantate), pharmazeutische Entwickler (kleine Moleküle und Biologika) sowie spezialisierte CROs und CDMOs, die präklinische Arbeiten, klinische Abläufe und die Hochskalierung der Fertigung für fortschrittliche Materialien und Injektionsplattformen unterstützen.
Nachgelagert gelangen Produkte über Krankenhausbeschaffung, spezialisierte Medizinvertriebe und Apothekenkanäle in Krankenhäuser, ambulante Operationszentren, Facharztkliniken und Rehabilitationszentren, wo Physiotherapie und gerätegestützte Modalitäten (ESWT, Photobiomodulation, Orthesen) angewendet werden. Das Versorgungsrisiko konzentriert sich auf Einzelquellen oder kapazitätsbeschränkte fortschrittliche Biomaterialien, was mit gemeldeten Engpässen bei medizinischen Kollagentransplantaten in diesem Markt übereinstimmt. Die klinische Entwicklung speist die Kette zudem durch die Validierung neuer Modalitäten für Einführung und Erstattung, wie die Abschlüsse einer Phase-2-Studie (NCT05592990) durch Novartis im Februar 2026 für NGI226-Mikropartikelinjektionen bei Achilles-Tendinopathie zeigen, die künftige Beschaffungs- und Fertigungsplanungen für injizierbare regenerative Optionen beeinflussen können, sofern diese weiterentwickelt werden.
Wettbewerbslandschaft
Marktkonzentration
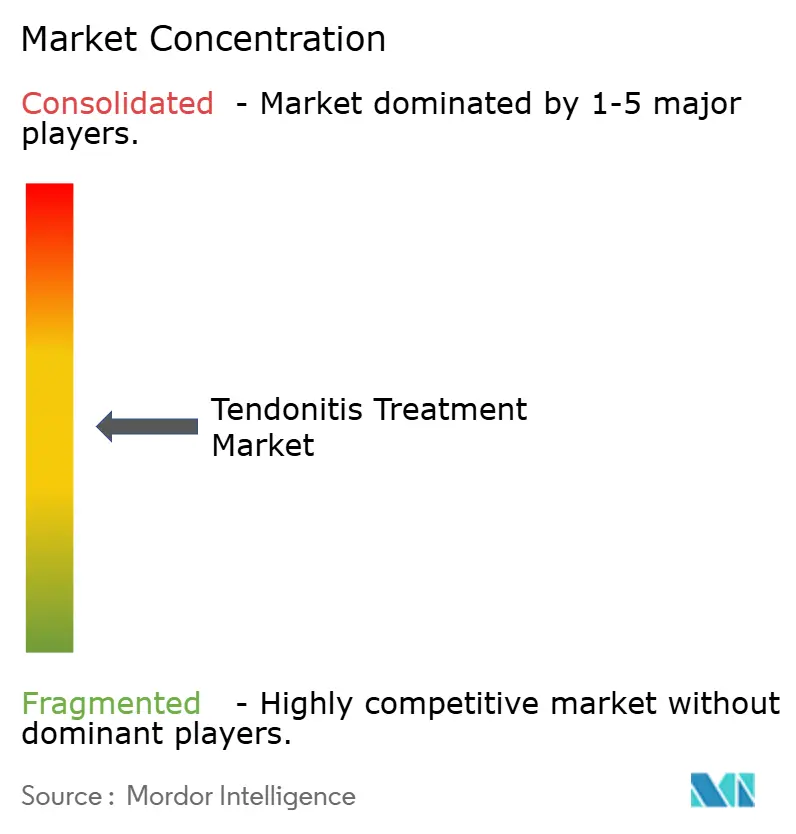
Der Markt für Tendinitis Behandlung ist mäßig fragmentiert. Führende orthopädische Gerätehersteller integrieren chirurgische Implantate, regenerative Pflaster und Bildgebungssoftware, um umfassende Komplettlösungen anzubieten. Das REGENETEN-Implantat von Smith + Nephew reduziert das Risiko einer erneuten Verletzung um 68 % im Vergleich zur Standardversorgung und verschafft dem Unternehmen ein renommiertes Vorzeigeprodukt in der biologischen Reparatur. Die im November 2024 geschlossene strategische Vereinbarung von Johnson & Johnson MedTech mit Responsive Arthroscopy erweitert die Reichweite des Unternehmens auf Weichteilgewebelösungen für Schulter, Fuß und Knöchel und unterstreicht die Bedeutung einer breiten Produktpalette.
Aufstrebende Wettbewerber zielen auf digitale Rehabilitation und minimalinvasive Geräte ab. Plattformen wie TENZR liefern Bewegungsverfolgungs-Biosensoren, die die Sehnenbelastung quantifizieren und Warnmeldungen an Therapeuten übermitteln, während CoNextions Medical ein nahtbasiertes Bänderreparatursystem bewirbt, das für ambulante Einrichtungen optimiert ist. Investoren belohnen Modelle, die Hardware, Software und Dienstleistungen kombinieren, um datengetriebene wiederkehrende Umsätze zu sichern.
Weißraum-Chancen konzentrieren sich auf KI-geführte personalisierte Versorgung, integrierte Behandlungspfade von der Fernbehandlung bis zur Klinikbehandlung sowie zusammengeführte Realwelt-Evidenzregister, die eine schnellere Erstattung für neuartige Biologika unterstützen. Partnerschaften zwischen Materialwissenschaftlern, Sportligen und Kostenträger-Analyseteams werden die Produktvalidierungszyklen voraussichtlich beschleunigen und den Wettbewerbsvorteil zugunsten datenreicher etablierter Unternehmen verschieben.
Marktführer in der Tendinitis Behandlungsbranche
-
Enovis Corporation
-
Ossur hf
-
Smith+Nephew plc
-
Stryker Corporation
-
Zimmer Biomet Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tendonitis-Behandlung Unternehmen in diesem Bericht
- Arthrex
- Corin Group
- Enovis Corporation
- GlaxoSmithKline
- Inceler Medikal
- Integra LifeSciences Holdings
- Johnson & Johnson
- Medtronic
- Orthofix
- Ossur
- Pfizer
- Smith+Nephew plc
- Solventum Corporation
- Storz Medical
- Stryker
- Teikoku Pharma USA
- Teva Pharmaceutical Industries
- Tynor Orthotics Pvt Ltd.
- Xiros plc
- Zimmer Biomet
Marktchancen und Zukunftsaussichten
Die deutlichste Chance liegt bei Produkten, die mechanische Stabilisierung mit biologischer oder regenerativer Augmentation kombinieren, sowie bei Lösungen, die sich über anatomische Bereiche hinweg ausweiten lassen, ohne völlig neue Applikationsinfrastruktur zu erfordern. Die Zulassung der US-FDA im April 2026 für erweiterte klinische Anwendungen des SINEFIX-Implantats über mehrere Gelenke hinweg (Schulter, Fuß und Sprunggelenk, Knie, Ellbogen, Hüfte) zeigt, wie Fixierungsplattformen durch Indikationserweiterung skalieren können, was Freiraum für ergänzende Verstärkungsnetze, Anker und chirurgische Workflow-Kits im ambulanten Bereich schafft. Die FDA-510(k)-Zulassung für Kerecis Tendon Protect (K243843, Juni 2025) deutet ebenfalls auf eine anhaltende Nachfrage nach kollagenbasierter Verstärkung bei der Sehnenreparatur hin und unterstützt Portfolioerweiterungen im Hinblick auf Chirurgenpräferenzen, Größenangebote und Instrumentierung.
Nicht-chirurgische und minimalinvasive Versorgungspfade schaffen angrenzende Wachstumsbereiche, bei denen die Evidenzstärke und die Praktikabilität im Arbeitsablauf die Akzeptanz beeinflussen. Regenerative Injektionslösungen bleiben ein sichtbarer Forschungsschwerpunkt, einschließlich des Abschlusses einer Phase-2-Studie von Novartis zu NGI226-Mikropartikeln bei Achilles-Tendinopathie (Februar 2026), was anhaltende Investitionen in wiederherstellende Ansätze über die symptomatische Behandlung hinaus unterstreicht. Auf der Rehabilitationsseite prägen Standardisierung und Governance weiterhin die Einführung von Modalitäten wie ESWT, wie die NICE HealthTech Guidance 426 (Januar 2026) zeigt. Schulungen und Register für Real-World-Evidenz sind nach wie vor praktische Lücken, um das geringe Bewusstsein der Kliniker für biologische Optionen in mehreren Märkten zu adressieren.
Neueste Industrielle Entwicklungen in Markt für Tendonitis-Behandlung
- Juli 2026: Enovis Companion Animal Health brachte CT-RevitL auf den Markt, ein Photobiomodulations-Lasertherapiesystem der nächsten Generation für muskuloskelettale und Weichteilerkrankungen bei Tieren in den Vereinigten Staaten. Die Markteinführung erweitert die Präsenz von Enovis bei energiebasierten Schmerzlinderungs- und Gewebeheilungsmodalitäten, die auch in der menschlichen Sehnenrehabilitation eingesetzt werden, und stärkt seine Position in angrenzenden Versorgungsbereichen und Kundensegmenten.
- März 2025: Atreon Orthopedics erhielt die US-FDA-510(k)-Zulassung zur Erweiterung der Indikationen für seinen ROTIUM Bioresorbable Wick auf Sehnenreparaturen jenseits der Rotatorenmanschette, einschließlich Verfahren wie Achilles- und Patellareparaturen. Die erweiterte Kennzeichnung vergrößert das adressierbare Verfahrenspotenzial für resorbierbare Gerüstaugmentation und unterstützt eine breitere Akzeptanz in Krankenhäusern und ambulanten Operationszentren.
- November 2024: Johnson & Johnson MedTech ging eine strategische Vereinbarung mit Responsive Arthroscopy ein, um sportmedizinische Weichteillösungen in Bereichen wie Schulter, Fuß und Sprunggelenk zu erweitern. Die Partnerschaft vertieft die Portfoliobreite für sportmedizinische Kunden und stärkt Bündelungsstrategien, die den arthroskopischen Arbeitsablauf mit Weichteilreparatur und biologienahen Angeboten verknüpfen.
Markt für Tendonitis-Behandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In diesem Bericht definieren wir den Markt für Tendonitis-Behandlung als die Gesamtausgaben für die Diagnose und das Management von Sehnenentzündungen und Tendinopathien in verschiedenen Versorgungsumgebungen, einschließlich nicht-chirurgischer Versorgung, Eingriffe und damit verbundener klinischer Dienstleistungen zur Schmerzlinderung und Wiederherstellung der Funktion.
Ausschlüsse aus dem Umfang: Das Modell schließt allgemeines Schmerzmanagement aus, das nicht mit einer Tendonitis-Diagnose verbunden ist, sowie nicht verwandte orthopädische Erkrankungen, die keine Sehnenentzündung beinhalten.
Segmentierungsübersicht
- Nach Erkrankung
- Achillestendinitis
- Supraspinatustendinitis
- Tennisellenbogen (Laterale Epikondylitis)
- Patellatendinopathie
- De-Quervain-Tendosynovitis
- Sonstige Erkrankungen
- Nach Behandlung
- Chirurgische Behandlung
- Offene Chirurgie
- Minimalinvasive Chirurgie
- Transplantate und Implantate
- Nicht-chirurgische Behandlung
- Physiotherapie und Rehabilitation
- Extrakorporale Stoßwellentherapie (ESWT)
- Orthesen und Hilfsmittel
- Regenerative Therapien
- Photobiomodulation und Rotlichttherapie
- Pharmakologisches Schmerzmanagement
- Sonstige Behandlungen
- Nahrungsergänzungsmittel und entzündungshemmende Ergänzungsmittel
- Tragbare Neuromodulationsgeräte
- Chirurgische Behandlung
- Nach Versorgungsumfeld
- Krankenhäuser
- Fachkliniken
- Rehabilitationszentren
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau eines klaren Bildes davon, wie häufig Tendonitis vorkommt, wie Patienten in die Versorgung eintreten und welche Behandlungsschritte in der Praxis typischerweise angewendet werden. Wir stützten uns auf öffentliche Gesundheits- und klinische Evidenzquellen wie die US-amerikanischen Centers for Disease Control and Prevention, Ressourcen der National Institutes of Health wie MedlinePlus, die Weltgesundheitsorganisation sowie in PubMed indexierte, von Fachleuten begutachtete klinische Literatur, um Diagnosemuster und Behandlungspfade zu verstehen.
Um die Marktberechnungen zu fundieren, haben wir auch Quellen wie nationale Gesundheitsstatistikportale, regulatorische und erstattungsbezogene Veröffentlichungen sowie Offenlegungen von Krankenhäusern und Fachkliniken ausgewertet, gefolgt von Jahresberichten und Investorenpräsentationen von Unternehmen, um Produktexposition und therapeutische Schwerpunkte zu verstehen. Parallel dazu wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Produktschwerpunkte und den Zeitpunkt von Innovationssignalen zu überprüfen. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere Referenzen wurden für die Datenerhebung, Validierung und Klärung während der Arbeit herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Patientenflusslogik zu überprüfen und zu bestätigen, wie sich die Versorgung je nach Erkrankung und Umfeld unterscheidet – ein Bereich, in dem viele Sekundärquellen zu allgemein bleiben. Wir sprachen mit einer Mischung aus Klinikern, Rehabilitationsfachleuten, Distributoren und Führungskräften, um die Nutzungsaufteilung zwischen konservativer Therapie und Eingriffen zu validieren, und stellten eine Abdeckung der wichtigsten Regionen sicher, damit regionale Zugangs- und Preiseffekte in den Annahmen berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 13 % | APAC: 41 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 56 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Kernmarktgröße wird mithilfe einer Top-down-Bewertung des nachfragebasierten Versorgungspfad-Pools ermittelt, bei der diagnostizierte Patienten nach Haupterkrankung zugeordnet, in typische Versorgungslinien eingeordnet und anschließend anhand von versorgungsebenenspezifischen Preisen und Nutzungsmustern bewertet werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Überprüfungen abgesichert, wie z. B. Stichproben von Therapievolumina multipliziert mit durchschnittlichen Preispunkten, Überprüfungen des Eingriffsmix anhand von Anbieterangaben sowie Plausibilitätsprüfungen der Umsatzexposition für Unternehmen, die im Bereich der Sehnenversorgung tätig sind.
Zu den wichtigsten verwendeten Eingabegrößen gehören diagnostizierte Inzidenz und Prävalenz nach Region, der Anteil der Fälle, die in Bildgebung und Facharztberatungen übergehen, die Aufteilung zwischen nicht-chirurgischer Therapie und chirurgischem Eingriff, die durchschnittliche Anzahl physiotherapeutischer Sitzungen pro Behandlungsepisode sowie länderspezifische Preisspannen nach Versorgungsort. Wo Bottom-up-Datenpunkte fehlten, wurden Lücken durch die Verwendung von Proxy-Märkten mit ähnlichen Erstattungsstrukturen geschlossen und anschließend mithilfe interviewbasierter Multiplikatoren angepasst.
Für die Prognose verwendeten wir eine Szenarioanalyse, die durch Trendkurven zu Sportbeteiligung, Alterung der Bevölkerung, arbeitsbedingten Überlastungsmustern und der erwarteten Akzeptanz neuerer Ansätze (wie biologischer oder regenerativer Optionen, sofern diese tatsächlich erstattet werden) unterstützt wird. Wachstumsraten wurden nicht einheitlich über alle Regionen hinweg angewendet, sondern durch Expertenfeedback zu Geschwindigkeit der Leitlinienadoption und Kapazitätsengpässen in Rehabilitationsdiensten moderiert.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation wird angewendet, indem die Modelloutputs mit unabhängigen Nachfragesignalen verglichen werden, wie z. B. Eingriffvolumina, Trends bei ambulanten Besuchen und der allgemeinen Richtung der Gesundheitsausgaben, und Abweichungen vor der Finalisierung der Ergebnisse abgeglichen werden. Ausreißer werden markiert, wenn ein länderspezifischer Wert eine unrealistische Behandlungsintensität oder Preissprünge impliziert, was eine erneute Überprüfung der Annahmen und Nachfragen an die Primärbefragten auslöst.
Jedes Ergebnis durchläuft mehrere Analytikerprüfungen, bei denen Einheitenlogik, Zeitpunkt der Währungsumrechnung und regionale Aufteilungen geprüft und dokumentiert werden, bevor die Freigabe erfolgt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Änderungen wie Leitlinienverschiebungen, Erstattungsänderungen oder nennenswerten Veränderungen bei der klinischen Akzeptanz. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass aktuelle Ereignisse im Berichtstext und in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße für Tendonitis-Behandlung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Tendonitis-Behandlung können weit auseinanderliegen, da die zugrunde liegenden Abgrenzungen nicht immer übereinstimmen und weil einige Modelle breite Ausgaben für Erkrankungen des Bewegungsapparats mit erkrankungsspezifischer Behandlungsnachfrage vermischen. Unterschiede entstehen auch durch die Länderabdeckung, die Frage, was als Behandlungskosten gegenüber Eingriffskosten gezählt wird, und ob Preisniveaus auf dasselbe Jahr aktualisiert werden.
Durch die Verfolgung der Patientenweiterleitung auf Erkrankungsebene, der Nutzung nach Versorgungsort und jährlicher Preisaktualisierungen hält Mordor Intelligence die Größenbestimmung an der behandelten Nachfrage ausgerichtet und nicht an breiten orthopädischen Ausgaben – weshalb einige Schätzungen, die umfassendere Entzündungsversorgung oder angrenzende Weichteilkategorien bündeln, zu anderen Gesamtwerten gelangen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 244,35 Mrd. USD (2025) | |
| Fachzeitschrift A | 228,07 Mrd. USD (2025) | Diese Schätzung scheint einem makrobasierten Ausgabentrend-Ansatz zu folgen, der Behandlungsepisoden in Fachkliniken und Rehabilitationszentren unterschätzen kann, und wendet möglicherweise eine einzige durchschnittliche Preisentwicklung an, ohne die Preise auf Versorgungsebene zu aktualisieren. |
| Regionale Unternehmensberatung B | 221,21 Mrd. USD (2024) | Diese Zahl verwendet wahrscheinlich ein anderes Basisjahr und geht möglicherweise von einer konservativeren Behandlungsrate aus, insbesondere für nicht-chirurgische Therapie, und trennt Tendonitis möglicherweise nicht vollständig von breiterer Tendinopathie oder allgemeiner Erkrankung des Bewegungsapparats in ambulanten Einrichtungen. |
Insgesamt lässt sich die Streuung hauptsächlich dadurch erklären, was als tendonitis-spezifische Nachfrage einbezogen wird, welches Jahr für Preisgestaltung und Währungszeitpunkt verwendet wird und wie konservativ die Behandlungsintensität modelliert wird. Wenn das Modell an Patientenepisoden, der Nutzung nach Versorgungsort und aktualisierten Preispunkten verankert ist, lässt sich die Marktgröße länder- und prognosejahresübergreifend leichter nachvollziehen und reproduzieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Tendonitis-Behandlung im Jahr 2026?
Der Markt für Tendonitis-Behandlung hatte im Jahr 2026 einen Wert von 244,35 Milliarden USD und wächst im Zeitraum 2027–2032 mit einer CAGR von 3,42%.
Wie gestalten Tele-Physiotherapie-Plattformen die posttraumatische Rehabilitation?
App-basierte Programme kombinieren jetzt Echtzeit-Bewegungsverfolgung mit KI-Coaching, ermöglichen eine kontinuierliche Überwachung außerhalb der Klinik und reduzieren die Notwendigkeit häufiger persönlicher Sitzungen, was die Therapietreue verbessert und die Gesamtbehandlungskosten senkt.
Warum gewinnen Biomaterialien in Militärqualität bei der zivilen Sehnenreparatur an Bedeutung?
Diese fortschrittlichen Gerüste bieten überlegene Belastbarkeit und Biokompatibilität und ermöglichen eine schnellere Gewebeintegration sowie eine reduzierte Entzündungsreaktion im Vergleich zu herkömmlichen Transplantationsmaterialien, was die langfristigen funktionellen Ergebnisse verbessert.
Wie beeinflussen Erstattungsrichtlinien ambulante Sehnenreparatureingriffe?
Versicherer weiten die Deckung für minimalinvasive Sehnenreparaturen aus, die eine schnellere Rückkehr zur Aktivität und weniger Revisionsoperationen nachweisen, was Anbieter dazu veranlasst, chirurgische Volumina von Krankenhausoperationssälen in kosteneffiziente ambulante Zentren zu verlagern.
Wie verbessert künstliche Intelligenz die Diagnose von Sehnenverletzungen?
KI-gestützte Ultraschallalgorithmen erkennen Mikrorisse und frühe Tendinopathieveränderungen, die die konventionelle Bildgebung häufig übersieht, und ermöglichen so eine frühere Intervention und reduzieren das Fortschreiten zu komplexen, schwer behandelbaren Fällen.
Auf welche Weise verbessert künstliche Intelligenz die Diagnose von Sehnenverletzungen?
KI-gestützte Ultraschallalgorithmen erkennen Mikrorisse und frühe Tendinopathieveränderungen, die herkömmliche Bildgebung häufig übersieht, und ermöglichen so eine frühere Intervention sowie die Reduzierung des Fortschreitens zu komplexen, schwer behandelbaren Fällen.