
Marktgröße und Marktanteil der Behandlung von Ankylosierender Spondylitis
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
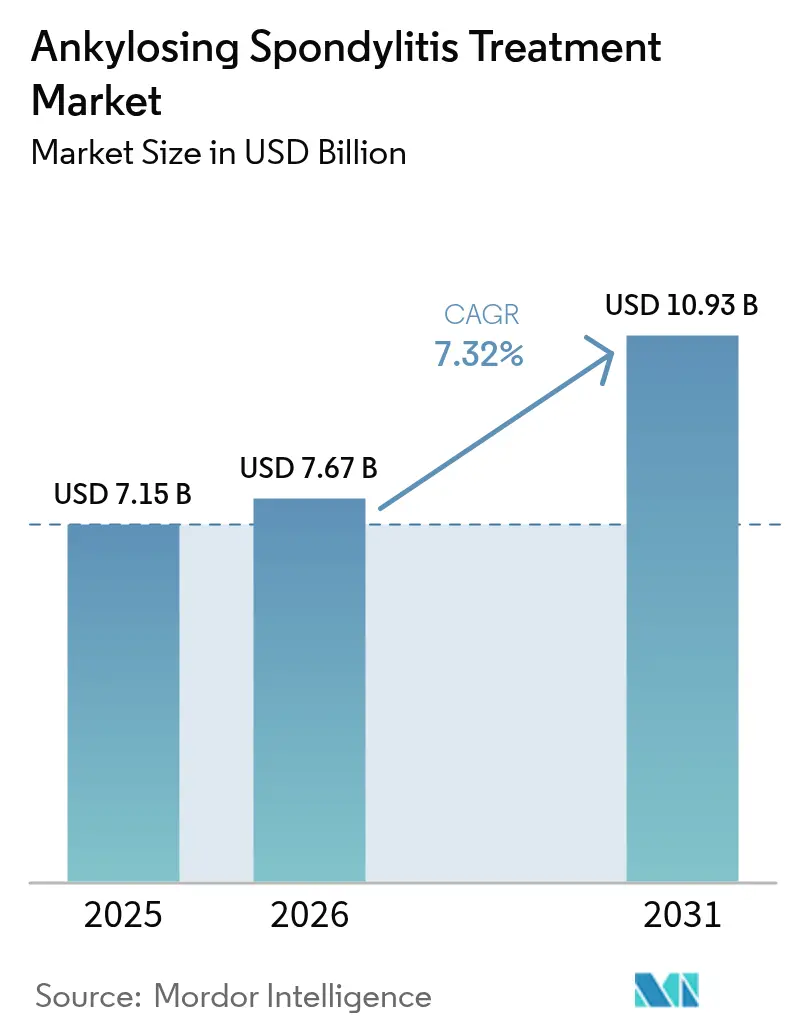
| Marktgröße (2026) | 7.67 Milliarden US-Dollar |
| Marktgröße (2031) | 10.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur Behandlung von Ankylosierender Spondylitis von Mordor Intelligence
Die Marktgröße für die Behandlung von Ankylosierender Spondylitis wurde im Jahr 2025 auf 7,15 Milliarden USD geschätzt und soll von 7,67 Milliarden USD im Jahr 2026 auf 10,93 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,32 % während des Prognosezeitraums (2026–2031). Eine breitere Anerkennung der axialen Spondyloarthritis als eigenständige Erkrankung, eine schnellere MRT-basierte Diagnose unterstützt durch künstliche Intelligenz, eine ausgeweitete Kostenerstattung für fortschrittliche Biologika und Biosimilars sowie ein stetiger Strom von Doppelziel-Zytokin-Inhibitoren tragen gemeinsam zur Aufrechterhaltung des Wachstumsmomentums bei. Eine breitere Kostenträgerdeckung verringert die Erschwinglichkeitslücke bei Originator-Biologika, während algorithmusgesteuerte Treat-to-Target-Strategien die Therapiewechselraten steigern und damit den adressierbaren Markt für die Behandlung von Ankylosierender Spondylitis vergrößern. Der rasche Markteintritt oraler JAK-Inhibitoren bringt eine nicht-injizierbare Option in die Regelversorgung, und der verstärkte Wettbewerb unter Biosimilars beschleunigt Preisanpassungen in reifen Märkten. Unterdessen verändern der Krankenhausausbau im asiatisch-pazifischen Raum und eine wachsende Facharztdichte die globalen Nachfragemuster.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten TNF-Inhibitoren im Jahr 2025 einen Marktanteil von 53,68 % am Markt für die Behandlung von Ankylosierender Spondylitis, während NSAIDs bis 2031 voraussichtlich mit einem CAGR von 8,79 % wachsen werden.
- Nach Verabreichungsweg führte die subkutane Verabreichung im Jahr 2025 mit einem Umsatzanteil von 58,92 %; orale Formulierungen werden bis 2031 voraussichtlich mit einem CAGR von 8,99 % wachsen.
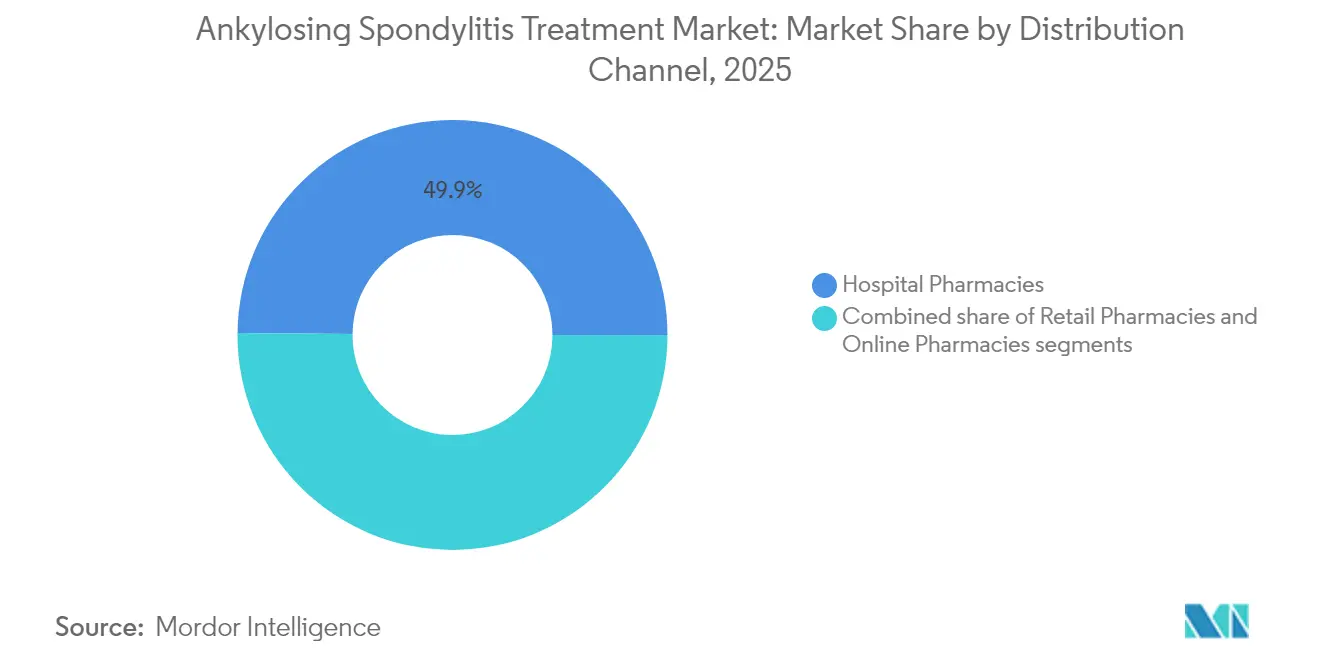
- Nach Vertriebskanal entfielen im Jahr 2025 49,85 % der Marktgröße für die Behandlung von Ankylosierender Spondylitis auf Krankenhausapotheken, während Online-Apotheken bis 2031 mit einem CAGR von 8,52 % wachsen.
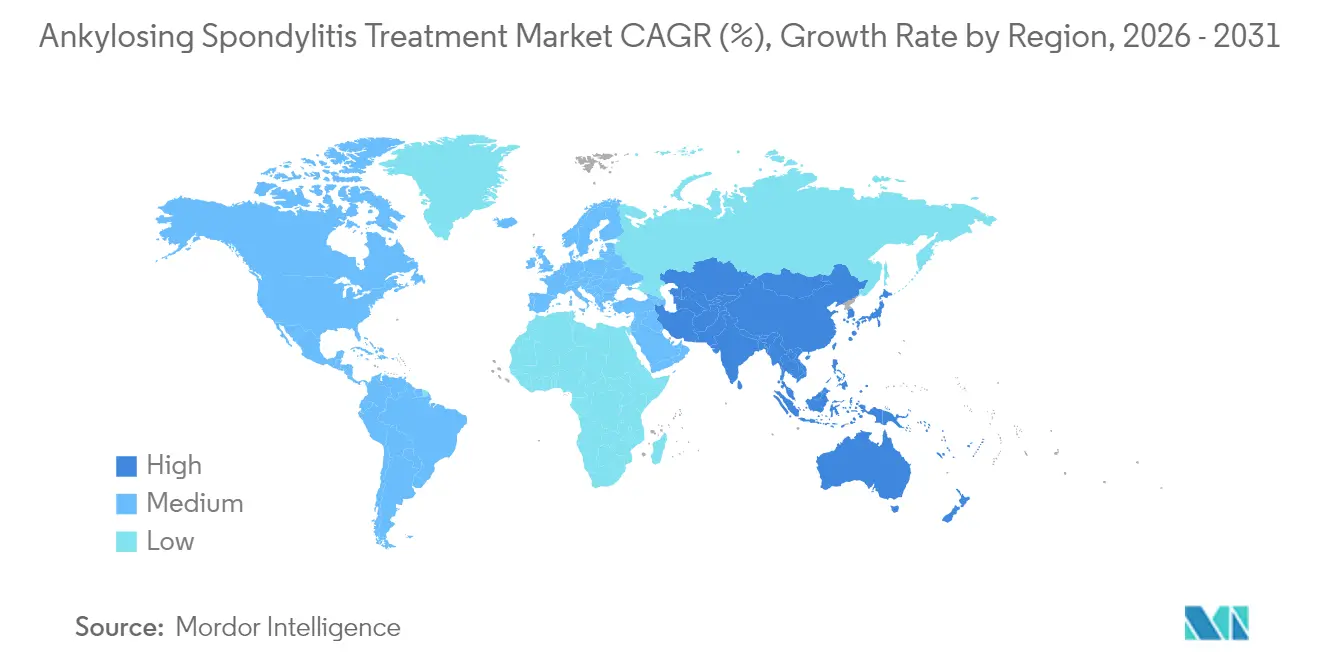
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 40,78 % des Umsatzes, aber der asiatisch-pazifische Raum wird zwischen 2026 und 2031 den schnellsten CAGR von 9,03 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für die Behandlung von Ankylosierender Spondylitis
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Prävalenz und frühere Diagnose | +1.2% | Global, mit höchster Auswirkung im asiatisch-pazifischen Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Ausweitung der Kostenerstattungsdeckung für Biologika und Biosimilars | +1.8% | Nordamerika und Europa, Ausweitung auf Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Orale JAK-Inhibitoren verbessern die Therapietreue der Patienten | +0.9% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestützte MRT-Bewertung beschleunigt klinische Studienzeitpläne | +0.7% | Global, konzentriert in forschungsintensiven Regionen | Langfristig (≥ 4 Jahre) |
| Treat-to-Target-Leitlinien beschleunigen Therapiewechsel | +1.1% | Nordamerika und Europa, schrittweise Einführung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Aufkommende duale IL-17/23-Biologika mit überlegener radiografischer Kontrolle | +1.3% | Global, mit Premiumpreisen in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Prävalenz und frühere Diagnose
Konsenskriterien für die „frühe axiale Spondyloarthritis” ermöglichen es Klinikern, einzugreifen, bevor strukturelle Schäden irreversibel werden, und fügen dem Markt für die Behandlung von Ankylosierender Spondylitis bisher nicht erfasste Patienten hinzu.[1]Quelle: Victoria Navarro-Compán et al., "ASAS Consensus Definition of Early Axial Spondyloarthritis," PubMed, pubmed.ncbi.nlm.nih.gov Ethnisch spezifische HLA-B27-Subtypen, die in ostasiatischen Kohorten identifiziert wurden, verfeinern die Risikostratifizierung und ermöglichen gezieltes Screening. Nationale Register in China und Indien melden eine höhere Fallerfassung, da die rheumatologische Kapazität zunimmt, was die Nachfrage nach erstlinigen NSAIDs und fortschrittlichen Biologika verstärkt. Diese kombinierten Veränderungen werden voraussichtlich die Zahl neuer Patienten mittelfristig auf einem Aufwärtskurs halten.
Ausweitung der Kostenerstattungsdeckung für Biologika und Biosimilars
Pharmacy Benefit Manager in den Vereinigten Staaten bevorzugen nun preisgünstige Adalimumab- und Ustekinumab-Biosimilars, wobei mehrere Pläne Anreize für Wechsel mit einem Eigenanteil von 0 USD anbieten. Parallele Maßnahmen in der Europäischen Union haben die Biosimilar-Akzeptanz in bestimmten Märkten auf über 70 % angehoben, was die Nettopreise drückt und den Zugang erweitert. Lateinamerikanische Kostenträger führen gestaffelte Formulare ein, die zwei oder mehr Biosimilars pro Molekül zulassen und so einen Mehrlieferantenwettbewerb schaffen. Kosteneinsparungen, die auf duale IL-17-Inhibitoren und JAK-Inhibitoren umgeleitet werden, vergrößern den Gesamtmarkt für die Behandlung von Ankylosierender Spondylitis, anstatt lediglich bestehende Ausgaben zu kannibalisieren. Die schnellere Marktdurchdringung von Biosimilars verstärkt daher das Volumenwachstum, auch wenn die durchschnittlichen Verkaufspreise sinken.
Orale JAK-Inhibitoren verbessern die Therapietreue der Patienten
Einmal täglich einzunehmendes Upadacitinib und zweimal täglich einzunehmendes Tofacitinib verringern die Injektionsmüdigkeit und helfen, die Therapietreue bei jüngeren, berufstätigen Patienten aufrechtzuerhalten. Eine Sicherheitsüberwachung über fünf Jahre zeigt kein erhöhtes Gesamtmalignomrisiko im Vergleich zu biologischen DMARDs, obwohl Wachsamkeit gegenüber Nicht-Melanom-Hautkrebs weiterhin angebracht ist. Die mechanistische Breite über mehrere Zytokine hinweg bietet eine therapeutische Alternative für Patienten, die auf TNF- oder IL-17-gerichtete Wirkstoffe nicht ansprechen. Frühe Real-World-Daten deuten auf einen messbaren Rückgang ambulanter Besuche hin, der mit der einfacheren oralen Dosierung zusammenhängt, was Kostenträger weiter dazu anregt, JAK-Inhibitoren in bevorzugte Stufen aufzunehmen.
KI-gestützte MRT-Bewertung beschleunigt klinische Studienzeitpläne
Auf maschinellem Lernen basierendes Berlin-Scoring erreicht eine Übereinstimmung von 67 % mit erfahrenen Radiologen, während neuere Faltungsmodelle AUC-Werte von 0,96 in Testdatensätzen erzielen. Die Automatisierung der Bildauswertung reduziert sowohl Subjektivität als auch Arbeitskosten und ermöglicht kleinere Protokolle mit höherer statistischer Aussagekraft. Sponsoren berichten, dass KI-gestützte Endpunkte die bildgebungsbezogenen Zeitpläne in jüngsten Phase-III-Programmen um etwa sechs Monate verkürzt haben. Regulierungsbehörden in den Vereinigten Staaten und Europa haben begonnen, algorithmusgestützte Auswertungen als sekundäre Wirksamkeitsmaße zu akzeptieren, was auf eine künftige Mainstream-Einführung hindeutet. Diese Fortschritte machen die Arzneimittelentwicklung in entzündlichen Nischenindikationen attraktiver und erweitern indirekt das therapeutische Instrumentarium des Marktes für die Behandlung von Ankylosierender Spondylitis.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Preisinflation bei Originator-Biologika | -1.4% | Global, mit höchster Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Sicherheitswarnungen für JAK-Inhibitoren und langfristige Immunsuppression | -0.8% | Global, mit regulatorischem Fokus in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Skepsis gegenüber Austauschbarkeit verlangsamt die Akzeptanz von Biosimilars | -0.6% | Nordamerika und Europa, geringere Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Kühlketten-Logistik in Schwellenmärkten | -0.9% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Originator-Biologika
Die Listenpreise für etablierte TNF-Inhibitoren belasten weiterhin die Budgets der Kostenträger und führen zu strengeren Vorabgenehmigungen und Stufentherapiemandaten. Obwohl das US-amerikanische Inflation Reduction Act Erleichterungen für Medicare-Begünstigte verspricht, verhandeln kommerzielle Pläne weiterhin Rabatte auf Produktbasis. Versicherer leiten Patienten zunehmend zu bevorzugten Biosimilars, aber die Akzeptanz bleibt in Regionen ohne automatischen Apothekensubstitution langsamer. In Schwellenländern zwingt eine begrenzte öffentliche Finanzierung viele Patienten dazu, den Beginn einer Biologika-Therapie aufzuschieben, was das potenzielle Universum für den Markt für die Behandlung von Ankylosierender Spondylitis einschränkt, bis umfassendere Subventionsprogramme realisiert werden.
Sicherheitswarnungen für JAK-Inhibitoren und langfristige Immunsuppression
Die Pharmakovigilanz nach der Markteinführung hat kardiovaskuläre und thrombotische Ereignisse hervorgehoben, was zu Boxed Warnings und gezielten Risikobewertungsstrategien geführt hat. Dennoch zeigen gepoolte Real-World-Daten aus über 53.000 Therapieinitiierungen keinen signifikanten Anstieg der Gesamtkrebsraten im Vergleich zu Biologika, mit Ausnahme eines marginalen Anstiegs bei Nicht-Melanom-Hautkrebs.[2]Quelle: Europäische Allianz der Verbände für Rheumatologie, "Neue Daten liefern Erkenntnisse zur Krebs- und kardiovaskulären Sicherheit von JAK-Inhibitoren," News-Medical, news-medical.net Ärzte passen den Einsatz von JAK-Inhibitoren nun auf jüngere, risikoärmere Profile an und führen regelmäßige dermatologische Screenings durch. Regulierungsbehörden verfeinern weiterhin die Kennzeichnung, was eine wahrnehmungsbezogene Unsicherheit über die Klasse aufrechthält und ihre Marktanteilsausweitung verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse: Biosimilar-Gegenwind trifft auf NSAID-Wiederaufschwung
TNF-Inhibitoren behielten im Jahr 2025 einen Marktanteil von 53,68 % am Markt für die Behandlung von Ankylosierender Spondylitis, gestützt durch zwei Jahrzehnte klinischer Vertrautheit und umfangreiche Kostenträgerdeckung. Allerdings moderiert der erosive Preiswettbewerb durch acht zugelassene Adalimumab-Biosimilars und die wachsende Präsenz von Infliximab-dyyb das Umsatzwachstum. IL-17-Blocker, angeführt von Secukinumab und Ixekizumab, erweitern ihre Patientenbasis in biologika-naiven Kohorten, die eine schnelle Linderung von Enthesitis-Schmerzen schätzen. Unterdessen wird das duale Ziel-Bimekizumab voraussichtlich frühe Wechsler gewinnen, indem es eine überlegene radiografische Kontrolle demonstriert. JAK-Inhibitoren erschließen eine Nische bei Patienten mit vorherigem Biologika-Versagen und bieten orale Bequemlichkeit und breitere Zytokinabdeckung.
NSAIDs erholen sich und verzeichnen bis 2031 einen CAGR von 8,79 % – den höchsten aller Klassen – nachdem Langzeit-Kohortendaten bestätigt haben, dass eine kontinuierliche Celecoxib-Therapie die Progression von Wirbelsäulenschäden verlangsamt. Diese Evidenz hat selektive COX-2-Inhibitoren als quasi-krankheitsmodifizierende Wirkstoffe und nicht mehr als bloße Analgetika wiederhergestellt. In Kombination mit individualisierten Bewegungsprogrammen hat Etoricoxib bedeutende funktionelle Verbesserungen erzielt und seine Akzeptanz weiter ausgebaut. Neue Kandidaten wie Anti-GM-CSF-Antikörper und Nanomedizinaformulierungen bleiben experimentell, verdeutlichen aber die Innovationspipeline, die das künftige Wachstum im Markt für die Behandlung von Ankylosierender Spondylitis speisen wird.


Nach Verabreichungsweg: Oraler Aufschwung fordert die Dominanz injizierbarer Formen heraus
Subkutane Formulierungen erzielten im Jahr 2025 58,92 % des Umsatzes, was die Bequemlichkeit der Selbstverabreichung durch Patienten und das breiteste kommerzielle Portfolio widerspiegelt, einschließlich Adalimumab, Secukinumab und dem neu eingeführten Bimekizumab. Vorgefüllte Starter-Kits und vernetzte Autoinjektoren verbessern die Dosiergenauigkeit und das Adhärenz-Tracking. Die orale Verabreichung wird jedoch mit einem CAGR von 8,99 % voraussichtlich der am schnellsten wachsende Weg sein, katalysiert durch die Begeisterung für JAK-Inhibitoren und die Akzeptanz tablettenbasierter chronischer Therapien durch Kostenträger. Die klinische Äquivalenz zu Biologika beim ASAS40-Ansprechen, kombiniert mit einer einfacheren Lieferketten-Logistik, untermauert diesen Aufstieg.
Intravenöse Infusionen, einst das Rückgrat für Infliximab, bedienen nun eine spezialisierte Untergruppe – Patienten mit Injektionsstellenreaktionen oder dem Bedarf an hochdosierter Induktion. Krankenhäuser und eigenständige Infusionszentren optimieren die Stuhlzeit und setzen Biosimilar-Infliximab ein, um das Volumen zu halten. Der Marktimpuls begünstigt dennoch Modalitäten, die die Abhängigkeit von Einrichtungen minimieren, was Hersteller dazu veranlasst, ausschließlich intravenöse Moleküle in hochkonzentrierte subkutane oder orale Versionen umzugestalten. Die Flexibilität des Verabreichungswegs wird damit zu einem Wettbewerbsdifferenziator im Markt für die Behandlung von Ankylosierender Spondylitis.
Nach Vertriebskanal: Spezialisierte digitale Modelle gewinnen an Boden
Krankenhausapotheken erzielten im Jahr 2025 49,85 % des Gesamtumsatzes, gestützt durch integrierte Infusionsdienste und interne rheumatologische Konsultationen. Sie bleiben unverzichtbar für die Biologika-Initiierung, Sicherheitsüberwachung und das Management unerwünschter Ereignisse. Einzelhandelsketten halten einen stabilen Anteil durch die Abgabe von NSAIDs und oralen niedermolekularen Wirkstoffen, überlassen jedoch weiterhin hochkomplexe Biologika spezialisierten Bereichen.
Online- und Spezialapotheken sind auf dem Weg zu einem CAGR von 8,52 % bis 2031. Verbesserte Kühlketten-Koordination, versicherungsabgestimmte Zuzahlungsunterstützung und Pflegeschulungen an der Haustür steigern die Akzeptanz, insbesondere bei berufstätigen Patienten, die Diskretion und Bequemlichkeit suchen. Digitale Nachfüllerinnerungen und Adhärenz-Analysen differenzieren diese Anbieter weiter. Da sich die Erstattungsrahmen in Richtung häuslicher Versorgung entwickeln, sind E-Apothekenplattformen bereit, inkrementellen Wert im Markt für die Behandlung von Ankylosierender Spondylitis zu erschließen.
Geografische Analyse
Der Beitrag Nordamerikas von 40,78 % im Jahr 2025 unterstreicht seine Rolle als Innovationszentrum für fortschrittliche Therapeutika und digitale Managementtools. Frühe FDA-Zulassungen für duale IL-17-Wirkstoffe und ein rascher Biosimilar-Umsatz verdeutlichen ein dynamisches, aber preissensibles Umfeld. Große Kostenträger betten nun Leistungsgarantien in Verträge ein, während Fernüberwachungs-Apps bei Versicherten mit hohen Selbstbeteiligungen an Bedeutung gewinnen. Unterschiede in den Medicare Part D-Formularen schaffen staatliche Zugangsdisparitäten, die Wechselmuster und die Gesamtnutzung beeinflussen.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich den höchsten CAGR von 9,03 % erzielen, verankert durch Chinas Krankheitsprävalenz von 0,26 % und eine charakteristische HLA-B27-Landschaft, die 88,8 % der diagnostizierten Patienten genetisch prädisponiert. Wachsende Krankenversicherungsdeckung der Mittelschicht, staatlich finanzierte Biosimilar-Programme und ein wachsendes Netzwerk rheumatologischer Kliniken beschleunigen die erstlinige Biologika-Akzeptanz. Südkorea und Japan betreiben weiterhin ausgereifte Erstattungsmodelle, während Indiens gestuftes Krankenhausakreditierungssystem schrittweise den Zugang zu Infliximab und Adalimumab über Ballungszentren hinaus erschließt. In ganz Südostasien verkürzen Telemedizin-Dienste Wartezeiten und fördern die Leitlinienanwendung.
Europa hält eine stabile Umsatzbasis aufrecht, unterstützt durch die führende Rolle der Region in der Biosimilar-Politik und der Generierung von Real-World-Evidenz. Deutschlands nationale Kohortenstudien informieren die globale Dosierungsoptimierung, während das wertbasierte Preisschema des Vereinigten Königreichs messbare funktionelle Verbesserungen incentiviert. Staatliche Gesundheitssysteme nutzen gebündelte Einkaufsmacht, um attraktive Ausschreibungspreise zu sichern, was einen breiten Zugang fördert, aber die Herstellermargen komprimiert. Mittel- und osteuropäische Länder schließen die Lücke durch EU-Strukturfonds, die der rheumatologischen Infrastruktur gewidmet sind, und ebnen den Weg für eine gleichmäßigere Durchdringung des Marktes für die Behandlung von Ankylosierender Spondylitis.

Regulatorisches Umfeld
Die regulatorischen Wege für Therapien gegen ankylosierende Spondylitis werden zunehmend durch marktübergreifende Zulassungen und Aktualisierungen der Kennzeichnung für IL-17-Inhibitoren geprägt. In den Vereinigten Staaten genehmigte die FDA im Jahr 2024 BIMZELX (Bimekizumab-bkzx) zur Behandlung der aktiven ankylosierenden Spondylitis und der nicht-röntgenologischen axialen Spondyloarthritis, wodurch die Präsenz der IL-17-Klasse erweitert und die klinische Therapiesequenzierung beeinflusst wurde. In Europa erweitern zentralisierte Entscheidungen der Europäischen Kommission und der EMA weiterhin die Optionen, mit EC-Zulassungen für Gobivaz Ende 2025 und Gotenfia Anfang 2026 für schwere aktive ankylosierende Spondylitis.
In China akzeptierte die NMPA im März 2026 Crusekitug (QX002N) zur Behandlung aktiver AS, was auf inländische IL-17-Wirkstoffe hinweist, die sich der formellen Prüfung nähern, und die Wettbewerbsdynamik innerhalb des IL-17-Segments verstärkt.
Wettbewerbslandschaft
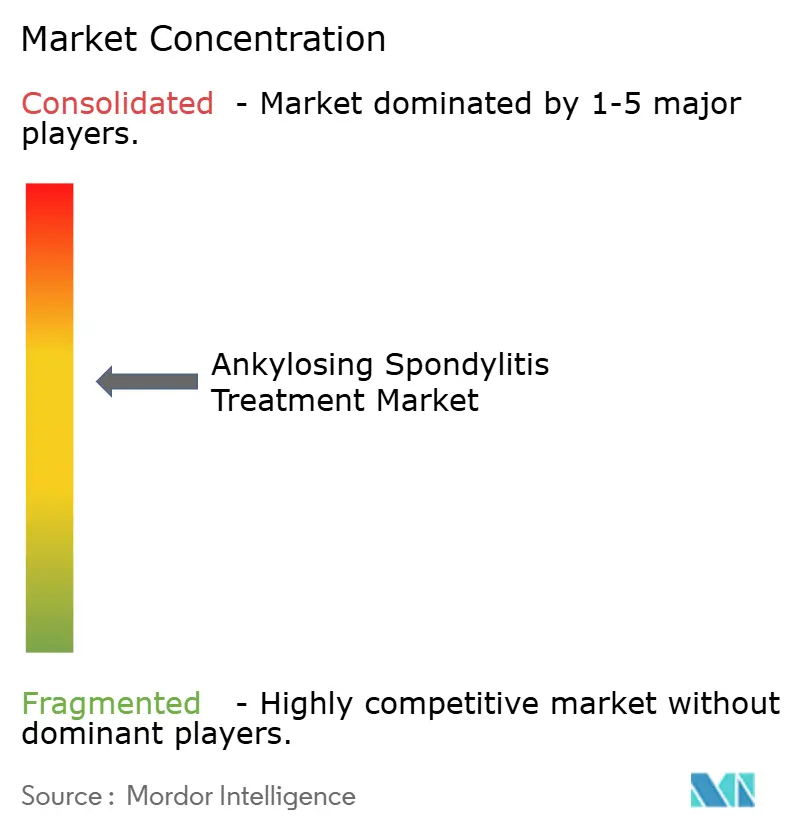
Der Markt befindet sich auf einem moderaten Konsolidierungsniveau. AbbVies Wechsel von Humira zum Rinvoq-Skyrizi-Duo signalisiert eine kalkulierte Absicherung gegen Biosimilar-Erosion, während Novartis Patientenunterstützungsprogramme nutzt, um die Secukinumab-Loyalität zu festigen. UCBs Bimekizumab-Einführung in radiografischen und nicht-radiografischen Indikationen bringt duale Zielinnovation und zwingt Wettbewerber, ihre Pipeline-Strategien zu erweitern.
Biosimilar-Spezialisten wie Samsung Bioepis und Celltrion skalieren ihre Kapazitäten, um Originator-Marken zu unterbieten, unterstützt durch vollständige Austauschbarkeitsbezeichnungen, die die Apothekensubstitution vereinfachen. Ihre aggressiven Rabattvereinbarungen mit US-amerikanischen Kostenträgern demonstrieren den wachsenden finanziellen Einfluss von Folgebiologika. Gleichzeitig verdeutlichen Pipeline-Einsteiger wie Bio-Theras BAT1406 und Biocads BCD-180 die Ambitionen chinesischer und russischer Entwickler, nach klinischer Validierung Kreuzlizenzen in westliche Märkte zu vergeben, was den Preiswettbewerb im Markt für die Behandlung von Ankylosierender Spondylitis intensiviert.
Technologiepartnerschaften werden zunehmend entscheidend. Bildgebungs-KI-Anbieter arbeiten mit pharmazeutischen Sponsoren zusammen, um automatisiertes MRT-Scoring in Zulassungsstudien zu integrieren, was Entwicklungskosten und Zeitpläne reduziert. Unternehmen für digitale Therapeutika bieten Adhärenz-Dashboards an, die von Patienten berichtete Schmerzwerte mit dem Nachfüllverhalten verknüpfen und neue Datenströme für wertbasierte Vergütungsvereinbarungen schaffen. Im Prognosehorizont wird der Wettbewerbsvorteil davon abhängen, differenzierte Wirkmechanismen mit umfassenden Dienstleistungen zu verbinden, die die langfristigen Wirbelsäulenergebnisse messbar verbessern.
Marktführer im Bereich der Behandlung von Ankylosierender Spondylitis
Novartis AG
AbbVie Inc.
Amgen Inc.
Boehringer Ingelheim International GmbH
UCB S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die aktuelle Landschaft schafft Chancen, den Zugang und die Differenzierung innerhalb der IL-17- und der nächsten Generation immunologischer Segmente zu erweitern, insbesondere dort, wo der Wechsel von TNF-Inhibitoren üblich ist und Kostenträger die Preise durch Biosimilar-Dynamiken neu justieren. Zulassungen und Anträge in China erweitern das adressierbare Marktumfeld; die NMPA akzeptierte 2026 NDA-Aktivitäten rund um IL-17-Wirkstoffe wie Gumokimab (AK111), was einen aktiven Expansionskanal im Land durch Zulassungen, Lizenzierungen und Partnerschaften unterstreicht.
Über die Zytokinhemmung hinaus erweitert sich das Behandlungsspektrum hin zu gezielten synthetischen und präzisen immunologischen Ansätzen für Patienten mit unzureichendem Ansprechen und für Patienten mit struktureller Progression. Dies steht im Einklang mit Treat-to-Target-Mustern und der zunehmenden Betonung der longitudinalen Überwachung, bei der die Behandlungsergebnisse die Therapieauswahl bestimmen.
Aktuelle Branchenentwicklungen
- Juli 2026: Shanghai Junshi Biosciences und Fosun Wanbang Pharma Group unterzeichnen eine Lizenzkooperation für Roconkibart (JS005), einen monoklonalen Anti-IL-17A-Antikörper, die Entwicklung, Registrierung, Herstellung und Vermarktung in Greater China umfasst. Die Vereinbarung kombiniert einen innovativen Pipeline-Wirkstoff mit einer etablierten kommerziellen Plattform, unterstützt den regionalen Markteintritt und festigt Greater China als aktives IL-17-Feld.
- März 2026: Qyuns Therapeutics gab bekannt, dass die NMPA den Zulassungsantrag für Crusekitug (QX002N), einen monoklonalen Anti-IL-17A-Antikörper, zur Behandlung der aktiven ankylosierenden Spondylitis bei Erwachsenen akzeptiert hat. Die Annahme des Zulassungsantrags bringt ein weiteres inländisches Biologikum in die formelle Prüfung und erweitert die kurzfristige Gruppe potenzieller Konkurrenten für importierte Originalpräparate und Biosimilars. Dieser Schritt verdeutlicht, wie Zulassungen und Anträge in China den Wettbewerb innerhalb der IL-17-Klasse verstärken.
- September 2024: UCB erhielt die Zulassung der US-amerikanischen FDA für BIMZELX (Bimekizumab-bkzx) für Erwachsene mit aktiver ankylosierender Spondylitis sowie nicht-röntgenologischer axialer Spondyloarthritis. Die Zulassung erweitert die therapeutischen IL-17-Optionen in einem wichtigen erstattungsfähigen Markt und stärkt die Position der Rheumatologie-Sparte von UCB gegenüber etablierten TNF-Inhibitoren. Sie erhöht zudem die Wechsel- und Sequenzierungsoptionen für Kliniker, die Patienten mit unzureichendem Ansprechen auf frühere Biologika behandeln.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von verschreibungspflichtigen Arzneimitteltherapien zur Behandlung der ankylosierenden Spondylitis, einschließlich Medikamenten zur Verringerung von Entzündungen, zur Verlangsamung der Krankheitsaktivität und zur Linderung von Symptomen in typischen Versorgungsumgebungen.
Ausschlüsse des Anwendungsbereichs: Nicht-medikamentöse Leistungen (wie Physiotherapie), chirurgische Eingriffe und Medizinprodukte sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- NSAIDs
- TNF-Inhibitoren
- IL-17-Inhibitoren
- JAK-Inhibitoren
- Biosimilars
- Sonstige
- Nach Verabreichungsweg
- Oral
- Subkutan
- Intravenös
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Klärung des behandelten Patientenpools und wie die Behandlung üblicherweise von der Erstlinien-Symptomkontrolle bis zu fortgeschrittenen Therapien verläuft. Wir haben öffentliche klinische und epidemiologische Referenzen überprüft und diese anschließend mit realen Verschreibungsmustern abgeglichen, die je nach Region und Zugang variieren.
Zu den häufig genutzten öffentlichen Quellen zählen Leitlinien und Daten von Organisationen wie der CDC, dem NIH und der NLM (für klinische Literatur), der WHO sowie der Weltbank für länderspezifische Gesundheits- und Makroindikatoren. Wir haben zudem begutachtete rheumatologische Fachzeitschriften, öffentlich zugängliche Erstattungs- und Formularrichtlinien sowie Unternehmensunterlagen wie Jahresberichte und Investorenpräsentationen zur Erörterung der Umsätze auf Therapieebene herangezogen. Wo hilfreich, nutzten unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um den Zeitplan der Pipeline und Effekte des Exklusivitätsverlusts nachzuverfolgen. Diese Liste dient lediglich der Veranschaulichung; weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um den behandelten Anteil, die Wechsel-Auslöser und den Mix aus Biologika und gezielten oralen Therapien bei moderaten und schweren Patienten zu überprüfen. Wir bestätigten zudem, wie sich Zugang und Preisgestaltung von Land zu Land verändern. Wir sprachen mit Rheumatologen, Vertretern von Krankenhaus- und Spezialapotheken sowie kommerziellen Funktionen bei Herstellern und Distributoren, was half, Lücken in öffentlichen Daten zu schließen, und die Überprüfung von Annahmen vor der Fertigstellung des Modells unterstützte.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 14% | APAC: 42% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 31% | EMEA: 36% |
| Kleinere Akteure: 15% | Manager: 55% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Wir haben den Markt anhand einer Top-down-Logik dimensioniert, bei der Epidemiologie und Diagnoseraten in eine behandelte Kohorte übersetzt und dann dem Therapiemix sowie den typischen jährlichen Kosten je Therapielinie zugeordnet werden. Da die Anwendung je nach Versorgungsumgebung unterschiedlich ist, haben wir die Verschreibungen nach wichtigen Versorgungskanälen aufgeteilt und zu regionalen Gesamtsummen zusammengeführt.
Zu den Modell-Inputs gehörten die Prävalenz der ankylosierenden Spondylitis, der Anteil der diagnostizierten Fälle (einschließlich MRT-getriebener Diagnosetrends), der Anteil der mit fortgeschrittenen Therapien behandelten Patienten, die Aufteilung zwischen TNF-Inhibitoren und Wirkstoffen des IL-17-Signalwegs sowie die erwartete Biosimilar-Durchdringung, die sich auf die durchschnittlichen Verkaufspreise auswirkt. Als Gegenprobe führten wir selektive Bottom-up-Näherungen durch, bei denen ein Stichprobenpreis pro Patient und Jahr mit dem behandelten Volumen multipliziert wurde, und passten die Gesamtsummen an, wenn Kanalprüfungen und Expertenrückmeldungen auf Unter- oder Überzählung hindeuteten. Wo länderspezifische Daten dünn waren, verwendeten wir Vergleichsmärkte mit ähnlichem Zugang und wendeten konservative, in Interviews besprochene Anpassungsfaktoren an.
Für die Prognose nutzten wir eine Szenarioanalyse, da sich Akzeptanz und Preisgestaltung schnell verändern können, wenn sich die Erstattung ändert oder Biosimilars auf den Markt kommen. Annahmen zum Wachstum diagnostizierter Patienten, zu Wechselmustern und zur Preiserosion wurden mit Experten überprüft und dann konsistent auf alle Regionen angewendet, sodass Jahr-für-Jahr-Veränderungen nachvollziehbar bleiben.
Datenvalidierung & Aktualisierungszyklus
Wir haben die Ergebnisse anhand unabhängiger Signale validiert, wie z. B. breiterer Trends bei immunologischen Biologika, öffentlicher Umsatzkommentare nach Therapieklasse und sichtbarer Zeitpläne für Zulassungen und Kennzeichnungserweiterungen. Zeigte eine Region einen ungewöhnlichen Sprung, verfolgten wir den Treiber bis zu einem konkreten Input zurück (behandelter Anteil, Therapiemix oder Preisgestaltung) und überarbeiteten und überprüften die Ergebnisse anschließend erneut.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, damit Berechnungen, Einheiten und Währungsumrechnungen konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, einschließlich bedeutender Zulassungen, Sicherheitsänderungen oder wesentlicher Verschiebungen bei der Erstattung. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für Behandlungen der ankylosierenden Spondylitis mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt unterscheiden sich häufig, da Gruppen nicht denselben Arzneimittelumfang erfassen und unterschiedliche Ansichten zur Preiserosion durch Biosimilars sowie zum Tempo des Wechsels zu neueren gezielten Optionen anwenden. Unterschiede beim verwendeten Jahr, den Wechselkursen und der Definition dessen, was als behandelt und abrechenbar gilt, können den endgültigen Wert ebenfalls verändern.
Die Hauptdiskrepanz ergibt sich daraus, ob nicht-medikamentöse Versorgung und breitere Kategorien der axialen Spondyloarthritis in die Gesamtsumme einbezogen werden. Mordor Intelligence erfasst verschreibungspflichtige Pharmakotherapien für ankylosierende Spondylitis und schließt chirurgische Eingriffe, Medizinprodukte und physiotherapeutische Leistungen aus, um den Wert an Signale der Arzneimittelausgaben zu koppeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,67 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,60 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und scheint eine engere Abdeckung fortgeschrittener Biologika und gezielter Wirkstoffe in mehreren Regionen anzuwenden, was zu einer Unterzählung behandelter moderater bis schwerer Patienten führen kann, wo der Zugang expandiert. |
| Regionale Beratungsgesellschaft B | 5,62 Mrd. USD (2025) | Vermischt wahrscheinlich Preis- und Volumenannahmen, ohne die Preiserosion durch Biosimilars klar nach Molekül zu trennen, und richtet den Therapiemix möglicherweise nicht an der Adoption nach Therapielinie aus, was die Gesamtsummen je nach Fall nach oben oder unten verschieben kann. |
Die Streuung der Werte lässt sich hauptsächlich durch unterschiedliche Umfangswahlen und die Handhabung von Preisgestaltung und Akzeptanz über Arzneimittelklassen und Regionen hinweg erklären. Indem wir die Annahmen auf die behandelte Kohorte, den Therapiemix und eine realistische Preisentwicklung rückführbar halten, bleibt unsere Schätzung leichter nachvollziehbar und aktualisierbar, wenn sich Zugang oder klinische Praxis ändern.


Im Bericht beantwortete Schlüsselfragen
Welche Technologie verkürzt den Diagnoseweg für axiale Spondyloarthritis?
KI-gestützte MRT-Bewertungstools erkennen Sakroiliakalentzündungen mit laborähnlicher Sensitivität und ermöglichen es Klinikern, die Erkrankung Jahre früher als mit herkömmlichen Bildauswertungen zu bestätigen.
Wie beeinflussen Kostenträgerstrategien die Arzneimittelwahl bei Ankylosierender Spondylitis?
Große Pharmacy Benefit Manager geben zunehmend preisgünstigen Biosimilars den Vorzug in der Erstlinientherapie und bündeln diese mit Null-Zuzahlungs-Anreizen, was Patientenwechsel von Originator-Biologika beschleunigt.
Warum gewinnen selektive COX-2-Inhibitoren trotz weit verbreiteter Biologika-Nutzung wieder an Bedeutung?
Langzeit-Kohortendaten zeigen, dass eine kontinuierliche Celecoxib- oder Etoricoxib-Therapie die radiografische Wirbelsäulenprogression verlangsamen kann, was bestimmte NSAIDs als krankheitsmodifizierende und nicht nur symptomatische Optionen neu einordnet.
Was unterscheidet duale IL-17A/IL-17F-Inhibitoren wie Bimekizumab von früheren Biologika?
Durch die gleichzeitige Blockade zweier eng verwandter Zytokine erzielen diese Wirkstoffe eine tiefere Unterdrückung der Enthesitis-Entzündung, was zu schnelleren klinischen Ansprechraten und verbesserten radiografischen Ergebnissen führt.
Wie verändert künstliche Intelligenz klinische Studien für neue Medikamente gegen Ankylosierende Spondylitis?
Algorithmen des maschinellen Lernens liefern eine konsistente, automatisierte Bewertung von Wirbelsäulen- und Sakroiliakal-MRTs, was Sponsoren ermöglicht, kleinere Studien mit klareren Endpunkten und reduzierter Leservariabilität durchzuführen.
Welcher Vertriebstrend verbessert am stärksten die Bequemlichkeit für Nutzer chronischer Therapien?
Spezial-E-Apotheken, die Kühlketten-Logistik, Fernpflegeschulungen und digitale Nachfüllerinnerungen integrieren, verdrängen rasch die Abholung im Krankenhaus und steigern die Therapietreue bei selbst injizierbaren und oralen Behandlungen.
Seite zuletzt aktualisiert am:



