
Marktgröße und Marktanteil für Automotive-Drucksensoren
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
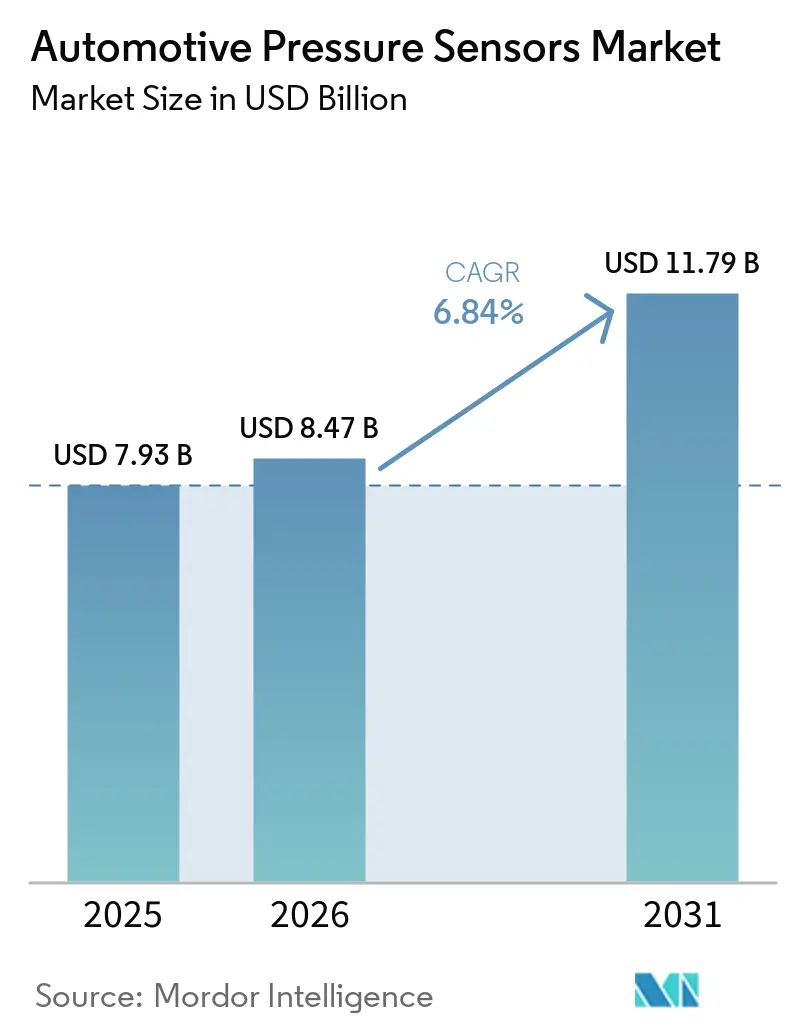
| Marktgröße (2026) | 8.47 Milliarden US-Dollar |
| Marktgröße (2031) | 11.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
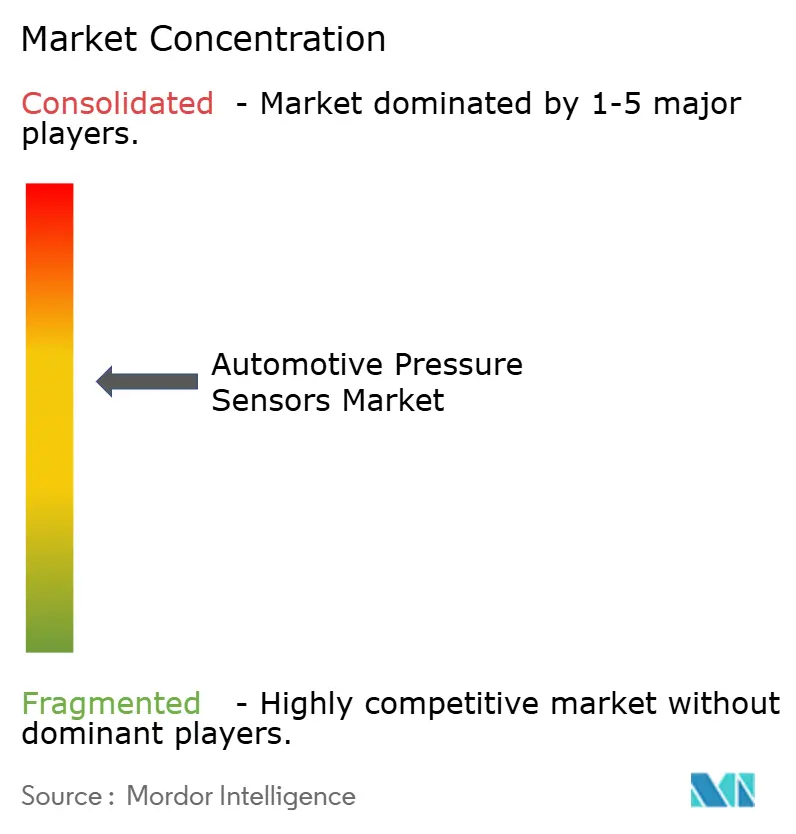
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive-Drucksensoren von Mordor Intelligence
Der Markt für Automotive-Drucksensoren wurde im Jahr 2025 auf 7,93 Milliarden USD geschätzt und soll von 8,47 Milliarden USD im Jahr 2026 auf 11,79 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,84 % während des Prognosezeitraums (2026–2031). Eine robuste Nachfrage entsteht, da Hersteller mechanische Messgeräte durch Festkörperbauelemente ersetzen, die Daten in softwaredefinierten Fahrzeugplattformen bereitstellen. Elektrischer Antrieb, autonomiefähige Brake-by-Wire-Systeme und global harmonisierte Emissionsgrenzwerte erfordern jeweils mehr Druckknoten pro Fahrzeug, was sowohl die Stückzahlen als auch den durchschnittlichen Sensorwert steigert. Asien-Pazifik gibt weiterhin das Tempo bei Produktionsvolumen und Neuenergie-Fahrzeugeinführungen vor, während Europa und Nordamerika ihre Fahrzeugflotten aufrüsten, um den Anforderungen des TREAD Act der Vereinigten Staaten und der UN ECE R141-Verordnung zu entsprechen, die eine Reifendrucküberwachung für jedes Fahrzeug der Klasse M1 vorschreiben [1]. Unterdessen investieren Zulieferer in Siliziumkarbid- und kapazitive MEMS-Designs, die höheren Abgastemperaturen und niedrigeren Batteriekühlmitteldrücken standhalten, und erweitern damit den gesamten adressierbaren Anwendungsbereich des Marktes für Automotive-Drucksensoren.
Wichtigste Erkenntnisse des Berichts
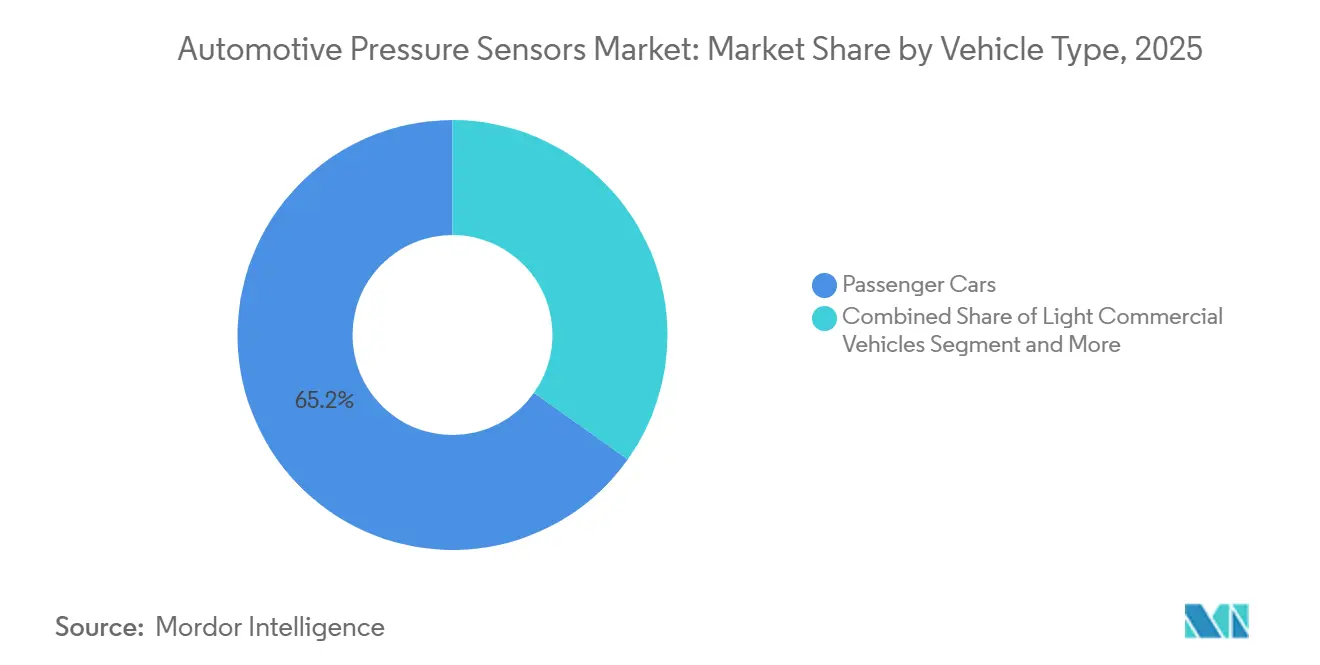
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 65,18 % am Markt für Automotive-Drucksensoren und verzeichneten bis 2031 einen CAGR von 8,15 %.
- Nach Anwendung entfielen auf Reifendrucküberwachungssysteme im Jahr 2025 ein Anteil von 39,25 % am Markt für Automotive-Drucksensoren, während die Abgasrückführungssensorik voraussichtlich mit einem CAGR von 10,45 % wachsen wird.
- Nach Drucktyp führten Absolutdrucksensoren im Jahr 2025 mit einem Umsatzanteil von 44,71 %; Relativdrucksensoren werden bis 2031 voraussichtlich mit einem CAGR von 9,15 % wachsen.
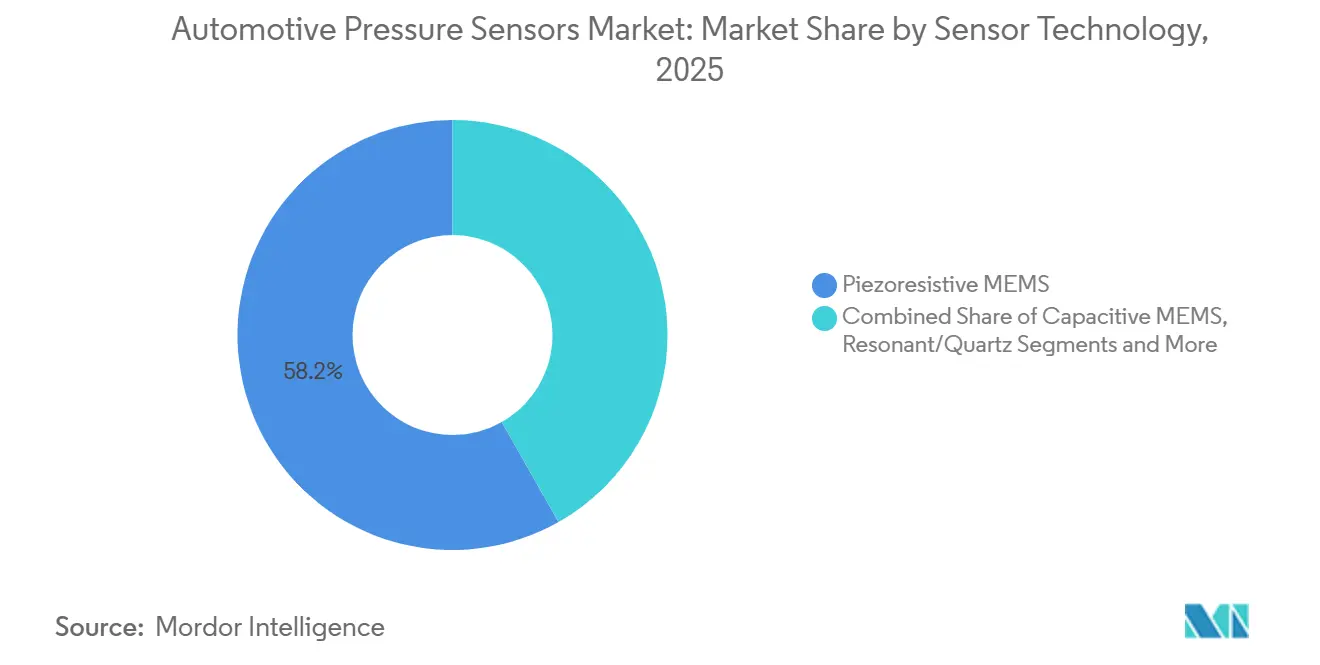
- Nach Sensortechnologie erfassten piezoresistive MEMS-Bauelemente im Jahr 2025 einen Umsatzanteil von 58,21 %, während kapazitive MEMS mit einem CAGR von 8,75 % die am schnellsten wachsende Klasse darstellen.
- Nach Vertriebskanal entfielen auf OEM-montierte Sensoren im Jahr 2025 87,55 % des Umsatzes, während der Aftermarket-Kanal voraussichtlich mit einem CAGR von 10,16 % wachsen wird.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Marktanteil von 49,66 % am Markt für Automotive-Drucksensoren und soll bis 2031 mit einem CAGR von 9,66 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Vorschriften zur TPMS-Ausrüstungspflicht | +1.8% | Europa, Nordamerika, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Produktion elektrifizierter Antriebsstränge | +1.5% | Kernregion Asien-Pazifik, weltweite Ausbreitung | Mittelfristig (2–4 Jahre) |
| Zunehmende Integration von ADAS und autonomen Systemen | +1.2% | Nordamerika und Europa, Ausweitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strengere globale Emissions- und Kraftstoffverbrauchsnormen | +1.0% | Global, angeführt von EU und China | Langfristig (≥ 4 Jahre) |
| SiC-basierte Hochtemperatursensoren erschließen abgasseitige Anwendungsfälle | +0.8% | Global, frühe Übernahme in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| OTA-Prognostik erfordert selbstdiagnostizierende intelligente Sensoren | +0.7% | Nordamerika und Europa, globale Skalierung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Vorschriften zur TPMS-Ausrüstungspflicht
Regulierungsbehörden behandeln Reifendruckdaten nun als sicherheitsrelevante Primärinformationen. Ab Juli 2024 schreibt die EU-Allgemeine Sicherheitsverordnung II ein Reifendrucküberwachungssystem für jeden neuen Personenkraftwagen, Bus, Lastkraftwagen und Anhänger vor [2]. Vergleichbare Vorschriften bestehen bereits in den Vereinigten Staaten, während südamerikanische und südostasiatische Regierungen entsprechende Regelungen ausarbeiten. OEMs nutzen das obligatorische drahtlose Backbone, um Profilabnutzungsanalysen und Cloud-Benachrichtigungen zu integrieren, was den Sensorwert steigert, und bevorzugen Anbieter, die verschlüsselte Protokolle anbieten, die Cybersicherheitsprüfungen bestehen.
Zunehmende Produktion elektrifizierter Antriebsstränge
Batterie-elektrische Plattformen führen zusätzliche Druckknoten in Kühlmittelkreisläufen, Brake-by-Wire-Schaltkreisen und geschlossenen Kältemittelsystemen ein; präzises Feedback verhindert thermisches Durchgehen und optimiert Temperaturfenster beim Schnellladen. Chinesische Montagebetriebe integrieren mehrere Niederdrucks-MEMS-Chips pro Modul, während europäische Premiummarken auf 800-Volt-Architekturen migrieren, die eine stärkere elektrische Isolation erfordern. Die wachsende Anzahl von Datenpunkten vergrößert sowohl das Volumen als auch die Komplexität und belohnt Zulieferer, die robuste Hardware mit Batteriepack-Gesundheitsalgorithmen im Markt für Automotive-Drucksensoren verbinden.
Zunehmende Integration von ADAS und autonomen Systemen
Autobahnpiloten ohne Handsteuerung erfordern synchronisierte Brems- und Fahrwerksdaten, die mit Kamera-, Radar- und Lidar-Datenströmen übereinstimmen. MEMS-Sensoren in elektrohydraulischen Aktuatoren liefern Echtzeit-Bremskraftsignale, die ISO 26262 ASIL-D entsprechen. Level-3-Prototypen spezifizieren redundante Kanäle, was die Sensoranzahl verdoppelt. Kontinuierliche Over-the-Air-Updates bevorzugen Teile, die mit Kalibrierungshaken vorgeladen sind, was wiederkehrende Softwareeinnahmen für Drucksensoranbieter generiert und ihre Rolle in softwaredefinierten Fahrzeugökosystemen stärkt.
Strengere globale Emissions- und Kraftstoffverbrauchsnormen
Euro 7 schreibt ab 2025 eine kontinuierliche Gegendruck- und Partikelfilterüberwachung vor und fördert die Nachfrage nach Siliziumkarbid-MEMS, die 800 °C heißen Abgasströmen standhalten. China VI-b und California LEV IV sollen diese Vorschriften spiegeln und eine weltweite Angleichung sicherstellen. Da jeder Antriebsstrang – Benzin, Diesel, Hybrid oder Wasserstoff – einer strengeren Realweltverifizierung unterliegt, sichert die Hochtemperatur-Drucksensorik einen langfristigen Wachstumspfad für etablierte SiC-Zulieferer.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sensorpreiserosion und Margendruck | –1.2% | Global, am stärksten in Asien-Pazifik-Fertigungsstätten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Halbleiter-Lieferkette | –0.9% | Globale Automobilzulieferer der ersten Ebene | Mittelfristig (2–4 Jahre) |
| Cyberrisiko durch TPMS-Signalmanipulation | –0.6% | Nordamerika und Europa, Märkte für vernetzte Fahrzeuge | Langfristig (≥ 4 Jahre) |
| Komplexe Zertifizierungsbelastung durch mehrere Standards | –0.5% | Global, höchste Hürde in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sensorpreiserosion und Margendruck
Automobilhersteller verhandeln jährliche Kostensenkungen von 2–3 % bei herkömmlichen Verteiler- und TPMS-Messgeräten, während südostasiatische Auftragsgießereien ausgereifte Designs replizieren und die Margen komprimieren. Um die Preisgestaltung zu verteidigen, bündeln Zulieferer Diagnose- und Predictive-Maintenance-APIs, die Abonnementeinnahmen generieren. Dennoch erfordern unerbittliche Kostensenkungsziele schlanke Verpackung, ausgelagerte Tests und aggressive Chipverkleinerungen, was kleinere Unternehmen herausfordert und die kurzfristige Rentabilität im Markt für Automotive-Drucksensoren dämpft.
Volatilität der Halbleiter-Lieferkette
Die Automotive-MEMS-Produktion (Mikro-Elektro-Mechanische Systeme) ist auf knappe 200-mm-Kapazitäten angewiesen, doch Gießereien priorisieren margenstarke Smartphone-Logik und lassen ältere analoge Knoten über 65 nm zum Engpass werden. Tier-1-Zulieferer sichern sich durch Dual-Sourcing und Pufferbestände ab, doch Erdbeben, Stromausfälle oder Sanktionen stören weiterhin die Lieferungen. Jede verpasste Charge pflanzt sich durch Just-in-time-Linien fort und zwingt OEMs zu Produktionskürzungen, die das Quartalswachstum des Marktes für Automotive-Drucksensoren beeinträchtigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Personenkraftwagen treiben das Volumenwachstum anIm Jahr 2025 hielten Personenfahrzeugplattformen einen Marktanteil von 65,18 % am Markt für Automotive-Drucksensoren und verfolgen bis 2031 einen CAGR von 8,15 %. Die Akzeptanz beschleunigt sich, da Luxusmarken adaptive Luftfederung, aktive Aerodynamik und prädiktive Bremswartung integrieren. Elektrische Limousinen platzieren zusätzliche Niederdruckknoten in Batteriekühlern und Kabinenheizpumpen und erhöhen so die Sensoranzahl pro Fahrzeug. Nutzfahrzeuge und leichte Lastkraftwagen liegen volumenmäßig zurück, ziehen jedoch die Aufmerksamkeit von Lieferdiensten auf der letzten Meile auf sich, die Lastüberwachung und Optimierung der Rekuperationsbremsung fordern. Mittelgroße und schwere Lastkraftwagen unterliegen EU-Vorschriften für TPMS bei neuen Zulassungen, was höherwertige Messgeräte fördert, die in anspruchsvolleren Betriebszyklen gedeihen. Autonome Frachtpiloten setzen redundante Druckkreise ein, um Fail-Operational-Kriterien zu erfüllen. Folglich ermöglichen diversifizierte Angebote über Fahrzeugklassen hinweg den Zulieferern, zyklische Schwächen in einzelnen Segmenten abzufedern und nachhaltige Gewinne für den Markt für Automotive-Drucksensoren zu unterstützen.
Sekundäres Wachstum kommt von spezialisierten Geländefahrzeugen, bei denen hydraulische Arbeitslasten und verlängerte Betriebsdauer die Nachfrage nach Hochdruckmembranen antreiben. Landmaschinen integrieren digitale Reifendruckregelung für das Bodenverdichtungsmanagement, während Baumaschinen Echtzeit-Hydraulikzustandsüberwachung einsetzen. Obwohl die Stückzahlen bescheiden sind, steigen die durchschnittlichen Verkaufspreise, da diese Sensoren Edelstahl- oder Keramikzellen und versiegelte Steckverbinder aufweisen. Die Führungsposition von Personenkraftwagen koexistiert daher mit profitablen Nischen in Schwerlastanwendungen und bereichert die gesamte Wertschöpfung der Automotive-Drucksensoren-Branche.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
TPMS-Dominanz durch Abgasüberwachung herausgefordertReifendrucküberwachungssysteme generierten im Jahr 2025 39,25 % des Umsatzes und festigten ihre Rolle als Einstiegspunkt für neue Vorschriften. Jedes Leichtfahrzeug trägt vier bis sechs Radgehäusesensoren, und Premiumausstattungen fügen eine fünfte Einheit für das Reserverad hinzu. Sensorbatterien halten bis zu 10 Jahre, was einen rentenähnlichen Aftermarket schafft. Dennoch verlagert Euro 7 die inkrementellen Ausgaben hin zu Abgasrückführungs-, Partikelfilter- und SCR-Dosiersubsystemen, die nun kontinuierliches Druckfeedback benötigen. Diese Abgasmodule verzeichnen den schnellsten CAGR von 10,45 % und erfordern Hochtemperatur-Siliziumkarbid-Dies, die den doppelten durchschnittlichen Verkaufspreis gewöhnlicher TPMS-Einheiten erzielen. Brems- und ABS-Drucksensorik bleibt ein stabiler Kernbereich, obwohl die Migration zu Brake-by-Wire eine feinere Auflösung und Redundanz einführt, die die Geräteanzahl erhöht. Motoransaugkrümmer-, Kraftstoffschienen- und Turboladedruck-Sensorik entwickelt sich hin zu höherer Genauigkeit bei großen Druckschwankungen und hält die Bestandsnachfrage aufrecht, selbst wenn die Elektrifizierung voranschreitet.
Im Fahrzeuginnenraum nutzen intelligente Airbag-Module barometrische Druckinformationen zur Verbesserung der Insassenklassifizierung. Klimasteuerung der nächsten Generation nutzt die Dampfkompressions-Überwachung zur Optimierung der Kältemittelfüllung in Wärmepumpen, die in Elektrofahrzeugen üblich sind. Fahrwerksregelsysteme integrieren schnelle 10-kHz-Druckaufnehmer zur Regelung semiaktiver Dämpfer. Da die Sensoranzahl zunimmt, ersetzen gemultiplexte digitale Busse analoge Leitungen, vereinfachen das Kabelbaum-Gewicht und steigern die Zuverlässigkeit. Der wachsende Anwendungsbereich unterstreicht, wie der Markt für Automotive-Drucksensoren weiterhin von zweckgebundenen analogen Messgeräten zu vernetzten digitalen Knoten migriert, die zentrale Domänensteuergeräte versorgen.
Nach Drucktyp:
Absolutdrucksensoren als Anker, Relativdrucksensoren beschleunigenAbsolutdruckzellen, die auf ein versiegeltes Referenzvakuum bezogen sind, hielten im Jahr 2025 aufgrund ihrer breiten Verwendung im Motormanagement einen Anteil von 44,71 %. Sie steuern die Kraftstoffdampfrückgewinnung, die Ansaugkrümmerdynamik und die barometrische Kompensation bei höhenempfindlichen Kalibrierungen. Relativdrucksensoren, die relativ zur Umgebung messen, verzeichnen jedoch nun einen CAGR von 9,15 %, angetrieben durch Elektrofahrzeug-Kühlkreisläufe und elektrohydraulische Bremssysteme, bei denen der atmosphärische Offset relevanter ist. Hochdifferenzielle Bauelemente messen Druckabfälle über Partikelfilter und AGR-Kühler; sie weisen breitere Dynamikbereichsspezifikationen und robuste Membranen auf, die Ruß und Säurekondensaten standhalten. Niedervakuumeinheiten haben in elektromechanischen Vakuumpumpen für die Bremsunterstützung in batterieelektrischen Fahrzeugen neues Einsatzgebiet gefunden.
Hybride Doppelport-Pakete vereinen Absolut- und Differenzdruckmessung in einem einzigen Die und reduzieren die Stückliste für beengte Motorräume. Zulieferer integrieren auch Temperaturelemente, was die Komponentenanzahl in Wärmemanagementkreisläufen reduziert. Da Fahrzeugplattformen auf zentralisierte Domänenarchitekturen konvergieren, vereinfacht ein einzelner digitaler Knoten, der mehrere Druckrahmen ausgibt, die Softwarewartung. Dieser Integrationstrend erhöht die gesamte funktionale Dichte, die dem Markt für Automotive-Drucksensoren zugeführt wird, und reduziert gleichzeitig die Verkabelungskomplexität.
Nach Sensortechnologie:
Dominanz piezoresistiver MEMS unter DruckPiezoresistive MEMS hielten im Jahr 2025 einen Anteil von 58,21 %, gestützt durch niedrige Kosten, gut etablierte Prozesskontrolle und stabiles Driftverhalten. Jahrzehntelange Ausfallmodusdaten machen diese Bauelemente für OEMs leicht qualifizierbar. Kapazitive MEMS verzeichnen jedoch einen CAGR von 8,75 %, da ihre Bewegungsplatten-Topologie bei Messungen unter 100 kPa hervorragend abschneidet und minimalen Ruhestrom verbraucht – ein Vorteil in batterieelektrischen Paketen, deren parasitäre Strombudgets eng bemessen sind. Kapazitive Zellen weisen zudem überlegene Stoßfestigkeit auf, was bei radnahen TPMS nützlich ist. Resonanzbasierte Mikrostrukturen erscheinen in hochpräzisen Ansaugkrümmermessgeräten und nutzen Frequenzverschiebungen für eine Vollskalengenauigkeit von unter 0,1 % über die Temperatur. Siliziumkarbid-Sensoren, ursprünglich mit der NASA für extreme Luft- und Raumfahrtanwendungen entwickelt, migrieren nun in Dieselpartikelfilter, wo ein Betrieb bei 600 °C Routine ist.
Optische Faser- und Oberflächenwellenansätze bleiben Nischenanwendungen, bieten jedoch elektromagnetische Immunität, die in Hochspannungsantriebseinheiten wertvoll ist. Die Breite des Technologie-Stacks hält den Markt für Automotive-Drucksensoren für Innovationen offen und bewahrt gleichzeitig eine stabile Basis in marktgängigen piezoresistiven Chips. Gießereien experimentieren mit Vakuumverkapselung auf Wafer-Ebene, um Referenzkavitäten während der Die-Vereinzelung zu versiegeln und die Trimmzeit zu verkürzen. ASIC-Co-Design vereint analoge Frontend-, ADC- sowie SENT- oder PSI5-Schnittstellen auf einem einzigen Begleit-Die und ermöglicht digitale Kalibrierung mit Liniengeschwindigkeit. Diese Verpackungs- und Testökonomien helfen Zulieferern, Preiserosion in standardisierten Segmenten auszugleichen und Margen zu verteidigen, was die Investitionskapazität in der gesamten Automotive-Drucksensoren-Branche aufrechterhält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Integration dominiert, Aftermarket entwickelt sichDie OEM-Erstmontage repräsentierte im Jahr 2025 87,55 % der Lieferungen, da Automobilhersteller Sensoren früh im Plattformlebenszyklus spezifizieren. Tier-1-Zulieferer entwickeln gemeinsam Module, die ASIL-, EMC- und Funktionssicherheitsprüfungen erfüllen, und sichern sich Design-Wins für 7-jährige Modellläufe. Das Aftermarket-Segment gewinnt zwar an Dynamik und soll mit einem CAGR von 10,16 % wachsen, da TPMS-Batterieentleerungszyklen Ersatznachfrage auslösen und Flotten durch prädiktive Wartungskits Betriebszeit gewinnen. Unabhängige Distributoren bevorraten programmierbare Mehrprotokoll-Sensoren, die OEM-IDs klonen können und die Werkstattlogistik vereinfachen.
Cybersichere TPM-Empfänger dringen in den Ersatzkanal vor und nutzen die Bedenken hinsichtlich Hochfrequenz-Spoofing-Angriffen, die Forschungsgruppen veröffentlicht haben. Da Fahrzeuge länger als 12 Jahre genutzt werden, erweitern sich die Lebenszyklusmöglichkeiten und geben dem Markt für Automotive-Drucksensoren einen dauerhaften Schwanz hochmargiger Serviceteile. Aufarbeitungs- und Kernrückgabeprogramme entstehen für Edelstahlsensoren, die in schweren Dieselabgassystemen eingesetzt werden. Zulieferer überholen Gehäuse und montieren neue Membranen, was Kosten und Umweltauswirkungen reduziert. Digitale Marktplätze integrieren die Sensordiagnosehistorie mit VIN-Datenbanken, empfehlen präzise Teilenummern und Installationsanleitungen. Diese Bequemlichkeit erweitert die Aftermarket-Durchdringung und stärkt die Widerstandsfähigkeit des Marktes für Automotive-Drucksensoren gegenüber Nachfragezyklen bei Neufahrzeugen.
Geografische Analyse
APAC-Markt für Automotive-Drucksensoren
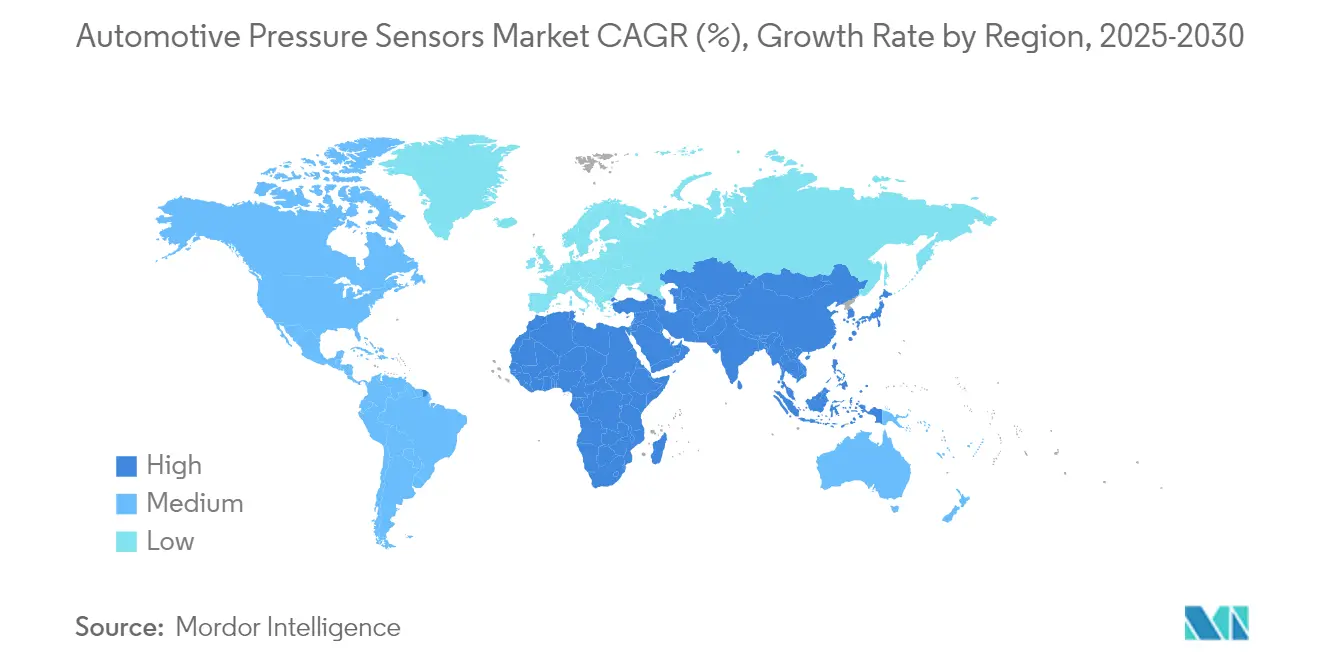
Der asiatisch-pazifische Raum bleibt die volumenstärkste Region im Markt für Automotive-Drucksensoren und führt mit einem Anteil von 49,20 % im Jahr 2025. Es wird erwartet, dass die Region bis 2031 mit einer CAGR von 9,21 % weiter wächst, da China die Produktion von Elektrofahrzeugen beschleunigt und mehrere Niederdruckknoten für die Batteriesicherheit integriert. Lokale Hersteller profitieren von nationalen Inhaltsvorschriften, die die Beschaffung inländischer MEMS-Komponenten begünstigen und die Importabhängigkeit verringern. Indien baut Automobilmontagestandorte in Gujarat und Tamil Nadu aus und fördert damit regionale Sensorzulieferketten neben der Antriebselektronik. Japan behauptet seine Führungsposition bei Mikrozerspanungswerkzeugen und beliefert die ausgelagerte Waferfertigung für globale Marken, während Südkorea seine Fabs für Unterhaltungselektronik nutzt, um die Sensorminiaturisierung voranzutreiben. Staatliche Subventionen für Smart-Mobility-Labore halten die regionalen Entwicklungszyklen kurz und stärken die Wettbewerbsfähigkeit.
Nordamerika-Markt für Automotive-Drucksensoren
Nordamerika verbindet regulatorischen Nachfragesog mit technologischem Angebotsdruck. NHTSA-Vorschriften zu TPMS und EPA-Emissionsstandards sichern eine Grundnachfrage, während Software-Stacks aus dem Silicon Valley den Übergang zu zentralisierten Domänen beschleunigen, die digitale Druckprotokolle begünstigen. Detroiter OEMs lokalisieren die Montage von Batteriepaketen und die Integration des Wärmemanagements, was den inländischen Sensoranteil erhöht. Der kanadische Schwerlastfahrzeugsektor setzt auf hochpräzise Reifendruckregelung zur Kraftstoffeffizienzsteigerung und weitet den Sensoreinsatz auf gewerbliche Anwendungen aus. Das mexikanische Tier-2-Ökosystem liefert Formgehäuse und Stanzteile für Leitungsrahmen und unterstützt damit die regionale Kostenoptimierung im Markt für Automotive-Drucksensoren.
Europa-Markt für Automotive-Drucksensoren
Europas regulatorisches Umfeld ist das strengste weltweit. Die Euro-7-Gesetzgebung erzwingt die Echtzeitüberwachung von Abgasen und treibt die Nachfrage nach SiC-Hochtemperatursensoren an. Die Allgemeine Sicherheitsverordnung verpflichtet zur TPMS-Ausstattung aller Fahrzeugklassen und erhöht die Sensordichte in Anhängern und Reisebussen. Deutsche Premium-OEMs schreiben doppelt redundante Bremsdruckmodule für die Zulassung auf Level-3-Autonomie vor. Frankreich und Italien leiten Wiederaufbaufonds in Elektrobus-Projekte, die fortschrittliche Batteriekühlmittelüberwachung integrieren. Osteuropäische Werke ziehen neue MEMS-Verpackungsinvestitionen an, die wettbewerbsfähige Arbeitskräfte nutzen und gleichzeitig innerhalb des Binnenmarkts verbleiben. Insgesamt stabilisieren synchronisierte Vorschriften und anspruchsvolle Endnutzer die langfristige Nachfrage im Markt für Automotive-Drucksensoren.
Regulatorisches Umfeld
Sicherheits- und Emissionsvorschriften verankern die Drucküberwachung weiterhin fest in der Fahrzeugtypgenehmigung und der Konformitätsprüfung. In der Europäischen Union erweitert die Allgemeine Sicherheitsverordnung (EU) 2019/2144 die vorgeschriebenen Sicherheitsinhalte über alle Fahrzeugklassen hinweg und stärkt die TPMS-Ausstattung sowie die zugehörige Diagnostik als grundlegende Anforderung ab dem im Berichtskontext hervorgehobenen Umsetzungsfenster im Juli 2024. In den Vereinigten Staaten setzt die NHTSA TPMS-Anforderungen über FMVSS 138 (49 CFR 571.138) durch, wodurch TPMS weiterhin ein dauerhafter, regulatorisch getriebener Nachfragefaktor für OEM- und Ersatzbedarf bleibt.
Über fahrzeugbezogene Vorschriften hinaus qualifizieren Zulieferer auch Geräte und Prozesse nach Automobilelektronik-Standards, die OEMs und Tier-1-Zulieferer bei der Beschaffung üblicherweise verlangen. AEC-Q103-002 wird zur Qualifizierung von MEMS-Sensorbauteilen mittels fehlermechanismusbasierter Belastungstests verwendet, und China verfügt mit QC/T 822-2024 über einen eigenen Standard für Automobildrucksensoren, der Anforderungen, Prüfmethoden und Inspektionsregeln für Anwendungsfälle in Motor, Bremsen und Harnstoffsystemen abdeckt. Für spezialisierte Anwendungen fügen ISO-Normen wie ISO 20766-21:2023 (Druck- und Temperatursensoren für LPG-Systeme) und ISO 15638-23:2025 (Rahmenwerke für die Datenkommunikation bei der Reifendrucküberwachung von Nutzfahrzeugen) zusätzliche Compliance-Ebenen hinzu, die sich auf Konstruktionsdokumentation, Validierungsumfang und regionsübergreifende Zertifizierungsaufwände auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der MEMS-Wafer-Fertigung und der zugehörigen Analog- oder Mixed-Signal-IC-Versorgung über Gehäusebau, Kalibrierung bzw. Abgleich und Modulintegration bis zur Tier-1-Lieferung an OEM-Plattformen, ergänzt durch einen kleineren, aber wachsenden Servicepfad in den Aftermarket. Vorgelagert sind Drucksensoren auf ausgereifte Halbleiterkapazitäten und spezialisierte MEMS-Prozesse (Tiefsilizium-Ätzen, Wafer-Bonding und Wafer-Level-Packaging) angewiesen. Nachgelagerte Wertschöpfung konzentriert sich auf Kalibrierfähigkeiten, die Integration funktionaler Sicherheitsdiagnostik sowie HF- oder Sicherheitsfunktionen für TPMS-Module. Große Tier-1-Zulieferer wie Bosch, Continental und DENSO stehen im Mittelpunkt der Integration und kombinieren häufig MEMS-Chips, ASICs und Firmware zu anwendungsspezifischen Baugruppen, die im Rahmen langfristiger Plattformzyklusverträge geliefert werden.
Das Versorgungsrisiko konzentriert sich auf die begrenzte Verfügbarkeit automobiltauglicher Chips und lange Requalifizierungszeiträume, die eine rasche Zweitbeschaffung erschweren, sobald ein Modul festgelegt ist. Berichte von Reuters aus dem Jahr 2025 wiesen auf erneute Störungen in der Halbleiter-Lieferkette der Automobilindustrie hin, die auf Exportbeschränkungen für Standard-Automobilchips zurückzuführen sind, was die Verwundbarkeit von Drucksensormodulen unterstreicht, die auf diskrete Halbleiter und qualifizierte Komponenten mit langwierigem Änderungsmanagement angewiesen sind. Um das Störungsrisiko zu verringern, setzen Zulieferer wo möglich auf Doppelbeschaffung, verlagern mehr Schritte in kontrollierte interne Linien (oder streng geregelte Auftragsfertigung) und bauen regionale Fertigungsstandorte aus, während sie weiterhin auf global verteilte Ausrüstungs- und Materialökosysteme für MEMS-Verarbeitung und -Prüfung zurückgreifen.
Wettbewerbslandschaft
Die Branchenstruktur ist mäßig konzentriert, wobei mehrere wichtige Zulieferer eine dominante Position im Markt innehaben. Sensata Technologies erzielte Umsätze aus der Automobilsensorik und kombinierte piezoresistive Chips mit ASICs für Hybridantriebsstränge. Continental integriert TPMS-Transceiver in seinen Domänencontroller und verkauft eine gebündelte Plattform, die OEM-Validierungszyklen verkürzt. Bosch stellte im Juni 2025 seinen Bluetooth-fähigen SMP290-MEMS-Radsensor vor, der die Designlebensdauer auf 10 Jahre verlängert und das HF-Modul mit passiven Zugangsnetzwerken teilt. Jeder Marktführer investiert in interne Software-Stacks, die Over-the-Air-Kalibrierung und Prognostik ermöglichen und Flottenkundschaft anziehen.
Herausforderer im mittleren Segment konzentrieren sich auf SiC-Abgassensorik oder kapazitive EV-Thermalknoten, bei denen Marktführer weniger Patente besitzen. Der chinesische Spezialist Trensor gab kürzlich Pläne bekannt, ein malaysisches Werk zu eröffnen, um Risiken zu diversifizieren und Lieferzeiten für ASEAN-Montagelinien zu verkürzen. Europäische Fab-Light-Akteure lizenzieren Waferprozesse von Forschungsinstituten und nutzen öffentliche Fördermittel für die Pilotproduktion. Die wachsende Betonung der Funktionssicherheit fördert kollaborative Entwicklung; NOVOSENSE und Continental schlossen sich im Oktober 2024 zusammen, um ASIL-D-qualifizierte Drucks-ASICs gemeinsam zu entwickeln. Cybersicherheits-Compliance schafft Möglichkeiten für Softwareanbieter, die HF-Nutzlasten verschlüsseln, eine Nische, die traditionelle Komponentenhäuser selten adressieren. Diese bereichsübergreifende Zusammenarbeit hält den Markt für Automotive-Drucksensoren dynamisch und innovationsreich.
Zukunftsorientierte Strategien umfassen Glasfritte-Waferbondierung zur Reduzierung der Paketanzahl, additive Fertigung von Keramikdiaphragmen für aggressive Medien und On-Sensor-Maschinenlernmaschinen, die Drift erkennen, bevor er Kalibrierungsgrenzen überschreitet. Patentanmeldungen konzentrieren sich auf Wafer-Level-Hermetizität und Hochspannungsisolation für 1.000-V-Batteriepakete. Fusionen bleiben selektiv, da Vorstände geopolitische Risiken und Fertigungskapitalintensität abwägen. Insgesamt unterstützen solide Gewinnpools eine nachhaltige Forschung und Entwicklung und ermöglichen es dem Markt für Automotive-Drucksensoren, bevorstehende Sicherheits- und Nachhaltigkeitsmeilensteine zu erfüllen.
Marktführer der Automotive-Drucksensoren-Branche
-
DENSO Corporation
-
Robert Bosch GmbH
-
Infineon Technologies AG
-
Sensata Technologies, Inc.
-
Continental AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Drucksensoren Unternehmen in diesem Bericht
- Robert Bosch GmbH
- Continental AG
- Sensata Technologies, Inc.
- DENSO Corporation
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- TE Connectivity Ltd.
- Honeywell International Inc.
- Analog Devices, Inc.
- Melexis NV
- Aptiv PLC
- Amphenol Advanced Sensors
- Alps Alpine Co., Ltd.
- Bourns, Inc.
- Nidec-Copal Electronics
Lesen Sie die Analyse der Automotive-Drucksensoren-Unternehmen
Marktchancen und Zukunftsaussichten
Elektrifizierte Antriebsstränge und softwaredefinierte Fahrzeugarchitekturen erweitern den adressierbaren Anwendungsbereich der Drucküberwachung über traditionelle Saugrohr- und TPMS-Knoten hinaus. Wichtiges ungenutztes Potenzial liegt in Batteriesicherheit, Wärmemanagement und digital vernetzter Sensorik. Ein konkretes Beispiel für ein relevantes Produkt ist der digitale Absolutdrucksensor XENSIV KP467 von Infineon, der für Batteriemanagementsysteme positioniert ist, um Druckimpulse im Zusammenhang mit thermischen Durchgehereignissen zu überwachen, und damit die Drucküberwachung mit Anforderungen an die Batteriesicherheit und höherwertigen Sensoranwendungsfällen verknüpft. Dies unterstützt Chancen für Zulieferer, die robuste Niederdruckgenauigkeit, funktionale Sicherheitsdiagnostik und digitale Schnittstellen kombinieren können, die die Kabelbaumkomplexität reduzieren und zugleich zu zentralisierten Rechnerarchitekturen passen.
Regulatorisch getriebene Inhaltserweiterung und Normungsaktivitäten verstärken zudem den Bedarf an konformen, interoperablen Sensor- und Datenrahmenwerken, die Anbieter plattformübergreifend produktisieren können. In Europa halten sich weiterentwickelnde Typgenehmigungs- und On-Board-Überwachungsanforderungen (zum Beispiel die im Evidenzpaket zitierte Durchführungsverordnung (EU) 2025/1707 der Kommission) den OEM-Fokus auf messbare, diagnostizierbare Leistung über Antriebsstrang- und Sicherheitsfunktionen hinweg aufrecht, was die Nachfrage nach Sensoren mit Selbsttest- und Rückverfolgbarkeitsfunktionen erhöht. Auf technologischer Seite schaffen produktionsreifende Ansätze wie ASIC-on-MEMS-Integration, gelfreie Verkapselung und digital native Ausgänge Raum für Plattformlösungen, die sich über TPMS, Brake-by-Wire-Hydraulik, EV-Kühlkreisläufe und Abgasnachbehandlungssensorik skalieren lassen. Zulieferer, die die Zertifizierung nach mehreren Standards und die Cybersicherheitsvalidierung vereinfachen, können OEM-Qualifizierungszyklen verkürzen und sich eine breitere Design-in-Abdeckung sichern.
Neueste Industrielle Entwicklungen in Markt für Automotive-Drucksensoren
- Juli 2026: Melexis stellte neue Niederdruckvarianten seiner Triphibian-Drucksensorfamilie vor, die konfigurierbare Druckbereiche bis zu 2 bar unterstützen. Verfügbar für den JMLX90830, MLX90833 und MLX90834 erweitern diese Varianten die Triphibian-Technologie auf das Wärmemanagement für Elektrofahrzeuge und die Flüssigkeitskühlung von KI-Rechenzentren.
- Juni 2026: NOVOSENSE Microelectronics gab sein Debüt auf der SENSOR+TEST mit einem umfassenden Portfolio an Sensor-IC-Lösungen, das magnetische, Druck-, Temperatur- und Feuchtigkeitssensortechnologien umfasst.
- März 2026: Infineon Technologies AG aktualisierte die Dokumentation des digitalen Absolutdrucksensors KP467 XENSIV (Datenblattrevision 1.20). Die Positionierung des Bauelements für Batteriemanagementsysteme zur Erkennung von Druckimpulsen im Zusammenhang mit thermischem Durchgehen verknüpft die Drucksensorik direkter mit EV-Sicherheitsarchitekturen und höherwertigen Sensorknoten.
Markt für Automotive-Drucksensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Umsatz aus Drucksensoren, die in Kraftfahrzeugen installiert sind, um Gas- oder Flüssigkeitsdruck zu messen und Signale in Fahrzeugsteuerungs- und Sicherheitssysteme einzuspeisen. Die Abdeckung umfasst sowohl OEM-Erstmontage als auch Aftermarket-Ersatz, auf globaler Ebene berichtet.
Ausschlüsse aus dem Umfang: Eigenständige mechanische Messgeräte und allgemeine industrielle Drucksensoren, die nicht für den Automobilbereich ausgelegt und qualifiziert sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittel- und Schwerlastkraftwagen
- Nach Anwendung
- Reifendruckkontrollsystem (TPMS)
- Bremskraftverstärker und ABS
- Motor- und Kraftstoff-/Verteilerdruckmanagement
- Abgasrückführung und Abgasnachbehandlung
- Airbag- und Sicherheitsrückhaltesysteme
- Fahrdynamik und Elektronisches Stabilitätsprogramm
- Nach Drucktyp
- Absolut
- Relativ (versiegelt/belüftet)
- Differenzial
- Vakuum/Niederdruck
- Nach Sensortechnologie
- Piezoresistive MEMS
- Kapazitive MEMS
- Resonanz/Quarz
- Optoelektronisch und weitere
- Nach Vertriebskanal
- OEM-Erstausrüstung
- Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde verwendet, um eine Nachfrageübersicht zu erstellen und Doppelzählungen über Fahrzeugsysteme hinweg zu reduzieren, die mehrere Sensoren verwenden. Wir haben öffentliche Fahrzeugproduktions- und Verkaufsstatistiken sowie Fahrzeugbestandsindikatoren aus Quellen wie OICA, nationalen Verkehrsbehörden sowie Zoll- und Handelsdatenbanken herangezogen, die Import- und Exportgesamtwerte für relevante Sensorkategorien veröffentlichen.
Auf der Angebotsseite haben wir öffentliche Informationen wie Unternehmensgeschäftsberichte, Investorenpräsentationen, Ergebnistranskripte und Produktkataloge ausgewertet, um typische Sensoreinsatzfälle und Ersatzverhalten zu verstehen. Wir haben auch kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken genutzt, um Technologieverschiebungen (beispielsweise MEMS-Einführung) zu verfolgen, die die durchschnittlichen Verkaufspreise im Laufe der Zeit verändern können. Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden geprüft, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit einer Mischung aus Komponentenzulieferern, OEM-Ökosystemteilnehmern sowie Service- und Distributionskontakten durchgeführt, um den Sensorinhalt pro Fahrzeug und die Preisentwicklung nach Anwendung zu bestätigen. Da es sich um einen globalen Markt handelt, wurden die Eingaben über APAC, EMEA und Amerika ausgewogen, sodass der regionale Plattformmix, die regulierungsgetriebene Einführung (wie TPMS) und die Aftermarket-Dynamik im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 37 % | Führungskräfte (CXOs): 19 % | APAC: 45 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 29 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 52 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der aus Fahrzeugproduktions- und Fahrzeugbestandssignalen neu aufgebaut wird. Die Sensornachfrage wird dann anhand des durchschnittlichen Sensorinhalts pro Fahrzeug über wichtige Systeme wie TPMS, Motormanagement, Bremsunterstützung, AGR, Airbags und Fahrzeugdynamik abgeleitet. Um das Modell praktikabel zu halten, wird jährlich eine begrenzte Anzahl von Eingaben verfolgt, darunter die globale Produktion von Leicht- und Schwerlastfahrzeugen, der regionale Antriebsstrangmix (Verbrennungsmotor gegenüber alternativem Antrieb), die TPMS-Durchdringung nach Plattform, die durchschnittliche Sensoranzahl pro Fahrzeug nach Anwendung sowie die Entwicklung der durchschnittlichen Verkaufspreise in Abhängigkeit von MEMS-Technologie und Signalgenauigkeitsanforderungen.
Diese Gesamtwerte werden mit selektiven Bottom-up-Näherungen abgeglichen. Stichprobenartige Lieferungs- und Umsatzoffenlegungen, Kanalprüfungen und Preisbandgespräche aus Interviews helfen, etwaige Überschätzungen in wachstumsstarken Anwendungen zu korrigieren. Wo direkte Daten für kleinere Anwendungen oder Länder fehlen, werden Lücken mithilfe von Proxy-Beziehungen geschlossen, wie etwa Fahrzeugproduktionsanteilen und anwendungsspezifischen Durchdringungsbereichen, die von Befragten validiert wurden. Für die Prognose wird eine Szenarioanalyse rund um Fahrzeugproduktion, Elektrifizierungstempo und regulierungsgetriebene Durchdringungsänderungen eingesetzt, und die endgültige Trajektorie wird erst ausgewählt, nachdem die Annahmen von primären Eingaben als realistisch bestätigt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Fahrzeugproduktionstrends, Sensordurchdringungsmustern und der Entwicklung von OEM- und Aftermarket-Preisen abgeglichen. Wenn eine Region oder Anwendung einen ungewöhnlichen Sprung zeigt, werden die Annahmen erneut geöffnet und Folgegespräche ausgelöst, um zu bestätigen, ob die Änderung eine reale Verschiebung oder ein Modellierungsartefakt widerspiegelt.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, die Varianzprüfungen über Regionen hinweg und einen abschließenden Konsistenzcheck über historische und Prognosejahre umfassen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Fahrzeugproduktion, Regulierungszeitpläne oder Preisgestaltung beeinflussen, gefolgt von einer letzten Überprüfung unmittelbar vor der Lieferung, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der globalen Marktgröße für Automobil-Drucksensoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene Veröffentlichungen können unterschiedliche Marktgrößen ausweisen, selbst wenn sie ähnliche Begriffe verwenden, da der zugrunde liegende Umfang und die Jahresausrichtung nicht immer identisch sind. Die größten Unterschiede entstehen in der Regel dadurch, was als Automotive-Drucksensor gezählt wird, wie OEM gegenüber Aftermarket behandelt wird und ob die Preisannahmen aktuelle Mixverschiebungen über Anwendungen hinweg widerspiegeln.
Mechanische Druckmessgeräte und andere nicht-elektronische Druckmessteile liegen außerhalb des Umfangs von Mordor Intelligence. Das ist ein Grund, warum einige öffentliche Zahlen höher oder niedriger erscheinen können, wenn sie angrenzende Hardware einbeziehen oder breitere Sensorkategorien verwenden. Lücken entstehen auch, wenn eine Schätzung auf Preisen von 2024 mit aggressiver ASP-Eskalation basiert, während eine andere eine ruhigere Preiskurve verwendet, die an MEMS-Kostensenkungen und eine andere Aufteilung von TPMS gegenüber Antriebsstrangnachfrage geknüpft ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,93 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 6,80 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und gibt nicht klar an, ob Aftermarket-Ersatz und vollständige Anwendungsabdeckung einbezogen sind, was Regionen mit höherer Nachfrage im Betrieb unterzählen kann. |
| Fachzeitschrift B | 8,30 Milliarden USD (2024) | Ein breiterer Wert für 2024 wird mit einem höheren Wachstumsausblick und begrenzter Offenlegung darüber kombiniert, wie ASP-Entwicklung und Technologiemix modelliert werden, was Gesamtwerte aufblähen kann, wenn TPMS- und Antriebsstrangsensoren zu aggressiv bepreist werden. |
Die Streuung in der Tabelle verfolgt hauptsächlich die Jahresausrichtung und was in die Definition gebündelt wird, gefolgt von Unterschieden in Preis- und Mixannahmen. Indem die Nachfrage zunächst an die Fahrzeugproduktion und die Anwendungsdurchdringung geknüpft und dann Preise und Ersatzmuster durch Interviews auf den Prüfstand gestellt werden, bleibt der endgültige Wert auf klare Eingaben und wiederholbare Prüfungen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automotive-Drucksensoren?
Die Marktgröße für Automotive-Drucksensoren beträgt im Jahr 2026 USD 8,47 Milliarden und soll bis 2031 USD 11,79 Milliarden erreichen.
Welches Anwendungssegment wächst am schnellsten?
Abgasrückführungs- und Abgasnachbehandlungs-Drucksensorik führt das Wachstum mit einem prognostizierten CAGR von 10,45 % bis 2031 an, da Euro-7-Vorschriften eine kontinuierliche Abgasüberwachung fordern.
Warum gewinnen kapazitive MEMS-Sensoren in Elektrofahrzeugen an Beliebtheit?
Kapazitive MEMS bieten höhere Empfindlichkeit bei niedrigen Absolutdrücken und geringeren Bereitschaftsstrom, was sie ideal für Elektrofahrzeug-Batteriekühlmittelkreisläufe und Bremssysteme macht.
Wie beeinflussen neue Vorschriften die Nachfrage nach Drucksensoren?
Die obligatorische TPMS-Ausrüstung für alle Fahrzeugklassen und die Euro-7-Abgasanforderungen fügen jeweils mehrere neue Sensorpunkte pro Fahrzeug hinzu und treiben nachhaltiges Marktwachstum an.