
Marktgröße und Marktanteil für Anwendungsoutsourcing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 142.53 Milliarden US-Dollar |
| Marktgröße (2031) | 215.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.62 % |
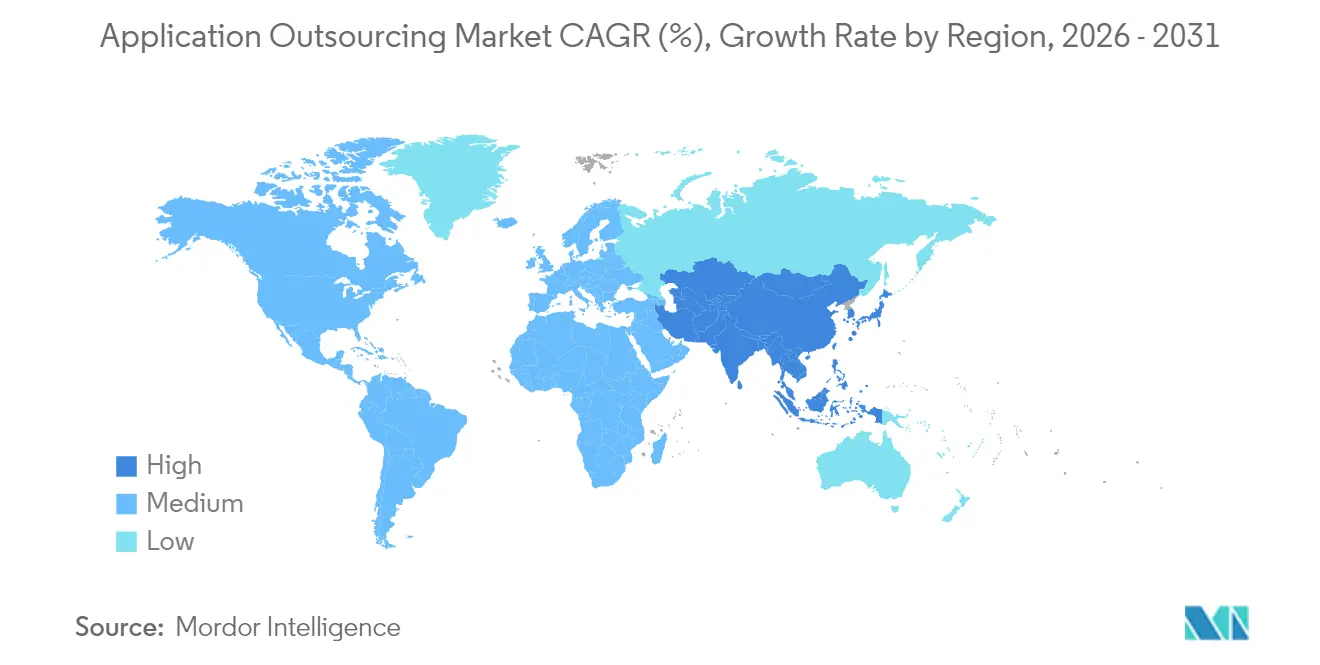
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
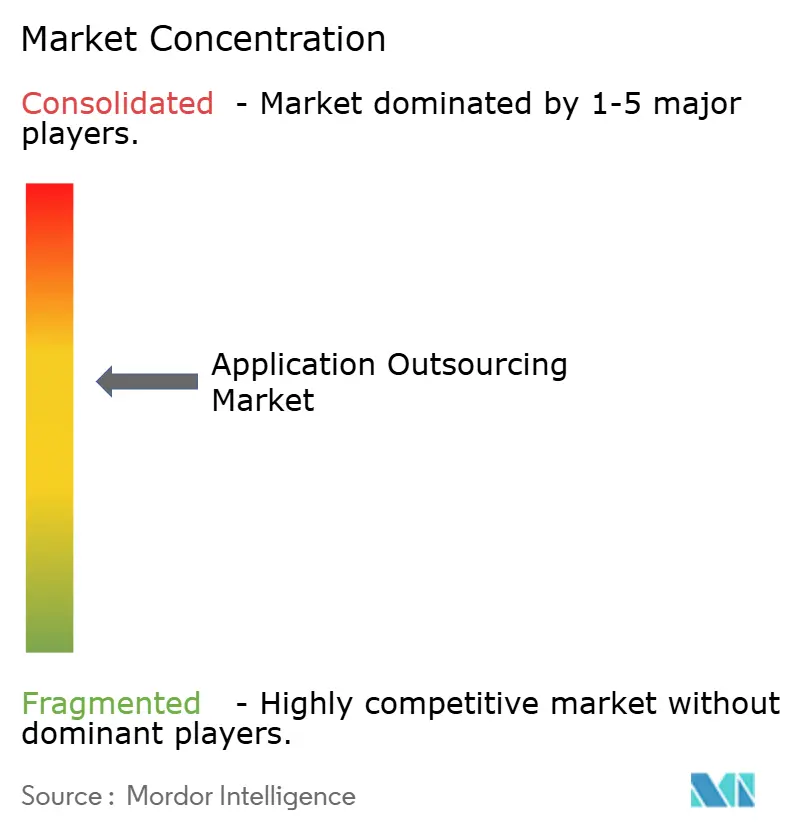
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Anwendungsoutsourcing von Mordor Intelligence
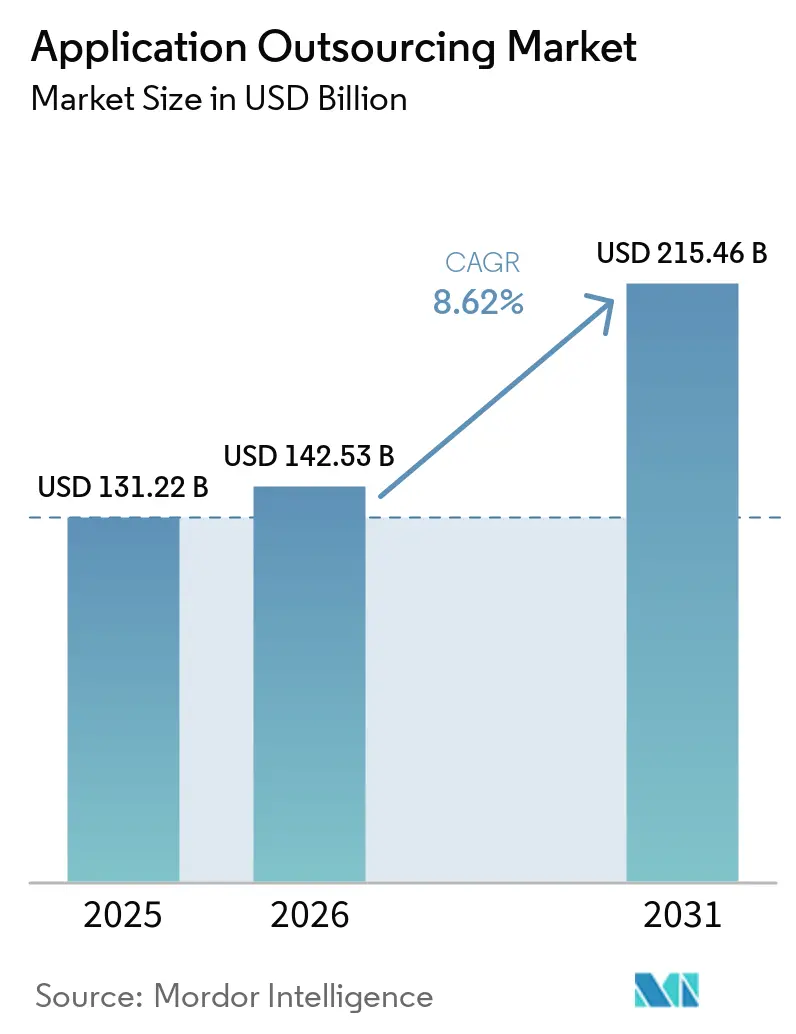
Die Marktgröße für Application Outsourcing wird voraussichtlich von 131,22 Milliarden USD im Jahr 2025 auf 142,53 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,62 % über den Zeitraum 2026–2031 einen Wert von 215,46 Milliarden USD erreichen. Dieses Wachstum spiegelt wider, wie Unternehmen externe Anwendungskompetenz heute als zentrales Element ihrer digitalen Strategie betrachten und nicht mehr als reine Kostenmaßnahme. Die Nachfrage ist am deutlichsten in Wartungs-, Sicherheits- und Modernisierungsprojekten sichtbar, die kritische Workloads widerstandsfähig halten. Cloud-Deployments und ergebnisbasierte Verträge erweitern das gesamte adressierbare Marktpotenzial, während Nearshoring und Multisourcing die Liefermodelle vielfältiger gestalten. Dienstleister qualifizieren sich rasch in generativer KI und Cybersicherheit weiter, um ihre Relevanz zu erhalten. Mittelständische Unternehmen mit einem Umsatz von 1 bis 5 Milliarden USD fügen ein neues Nachfragevolumen hinzu und verschaffen dem Markt für Application Outsourcing in jeder wichtigen Region weiteres Wachstumspotenzial.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp führte Application Maintenance & Support mit einem Anteil von 30,85 % am Markt für Application Outsourcing im Jahr 2025, während Sicherheitsdienstleistungen mit einer CAGR von 12,61 % das stärkste Wachstum verzeichneten.
- Nach Bereitstellungsmodell entfielen 56,35 % der Marktgröße für Application Outsourcing im Jahr 2025 auf cloudbasierte Lösungen; hybride Umgebungen wachsen bis 2031 mit einer CAGR von 9,81 %.
- Nach Endnutzerbranche entfiel auf BFSI ein Anteil von 28,10 % am Umsatz 2025; für Healthcare & Life Sciences wird bis 2031 eine CAGR von 12,55 % prognostiziert.
- Nach Unternehmensgröße kontrollierten Großunternehmen 61,35 % des Umsatzes 2025; das KMU-Segment wächst mit einer CAGR von 10,62 %.
- Nach Vertragsmodell hielten Festpreisverträge im Jahr 2025 einen Umsatzanteil von 47,35 %; ergebnisbasierte Vereinbarungen wachsen mit einer CAGR von 13,68 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,95 %; Asien-Pazifik ist bis 2031 auf eine CAGR von 11,85 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Programme zur digitalen Transformation bei KMU | +5.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung des BFSI-Sektors hin zu Plattformbanking und offenen APIs | +5.0% | Global | Mittelfristig (2–4 Jahre) |
| Cloud-native Nachfrage nach KI/ML-Workloads | +4.5% | Nordamerika, APAC | Kurzfristig (≤ 2 Jahre) |
| Kostenoptimierungsdruck nach dem Margenrückgang im Technologiesektor 2022 | +4.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Anbieterkonsolidierung zu Single-Pane-Servicepartnern | +3.6% | Global, mit stärkerem Einfluss in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Nearshore-Lieferausbau in lateinamerikanische Tier-2-Standorte | +3.2% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Programme zur digitalen Transformation bei KMU
KMU betrachten Outsourcing heute als den schnellsten Weg zu modernen Anwendungen, die Produktivität und Kundenerreichbarkeit verbessern. In den Vereinigten Staaten planen 60 % der kleineren Unternehmen, im Jahr 2025 Software-Entwicklungen auszulagern, angezogen von flexiblen Verbrauchsmodellen, die anfängliche Kapitalbarrieren beseitigen. Mit mehr als 40.000 Unternehmen weltweit, die zwischen 500 Millionen USD und 5 Milliarden USD Umsatz erzielen, bietet das Segment Dienstleistern ein Potenzial von 300 bis 400 Milliarden USD. Anbieter reagieren darauf, indem sie Cloud-first-, API-gesteuerte Angebote bündeln, die in begrenzte Budgets passen und dennoch leicht skalierbar sind. Infolgedessen wird erwartet, dass der KMU-Umsatz das Gesamtwachstum des Marktes für Application Outsourcing bis 2031 übertreffen wird.
Verlagerung des BFSI-Sektors hin zu Plattformbanking und offenen Finanz-APIs
Banken und Versicherer beschleunigen ihre Anwendungsausgaben, um Embedded Finance, offene API-Ökosysteme und Cloud-native Architekturen zu unterstützen. JPMorgan Chase berichtet, dass die Verlagerung von Workloads in die Cloud erweiterte Datenfähigkeiten freisetzt und seine KI-Führungsposition festigt. [2] Fast 72 % der Finanzinstitute lagern bereits erhebliche IT-Funktionen aus, und diese Intensität steigt, wenn regulatorische Fristen schnelle Plattformänderungen erzwingen. Anbieter mit Domänenwissen in den Bereichen Risiko, Compliance und Zahlungsintegration verschaffen sich einen Wettbewerbsvorteil, da BFSI den größten Einzelanteil am Markt für Anwendungsoutsourcing beisteuert.
Cloud-native Anwendungsnachfrage für KI/ML-Workloads
Mehr als die Hälfte der digitalen Dienstleistungsverträge des Jahres 2024 umfasste einen KI-Machbarkeitsnachweis, was bestätigt, dass Unternehmen produktionsreife Machine-Learning-Anwendungen wünschen. [3] Cloud-native Design ist zwingend erforderlich, um skalierbare KI-Pipelines zu betreiben und Echtzeit-Daten zu integrieren. Dienstleistungsunternehmen unter der Führung von TCS haben Hunderttausende von Mitarbeitern in generativer KI nachgeschult, um Schritt zu halten. [1] Das Aufeinandertreffen von KI-Dringlichkeit und Cloud-Wirtschaftlichkeit vergrößert den Markt für Anwendungsoutsourcing weit über traditionelle ADM-Budgets hinaus.
Kostenoptimierungsdruck nach dem Margenrückgang im Technologiesektor 2022
Der Margenrückgang im Jahr 2022 veranlasste CIOs, nach schnellen Einsparungen zu suchen. Outsourcing zielt nun auf operative Effizienz ab und nicht mehr auf reine Arbeitskosten. Ergebnisbasierte Verträge knüpfen Honorare an messbare Geschäftskennzahlen und reduzieren den Zeitaufwand für Änderungsaufträge. Gesundheitsdienstleister lagern beispielsweise Revenue-Cycle-Anwendungen aus, um Forderungsausfallquoten zu senken und gleichzeitig das Patientenerlebnis zu verbessern. Indem Unternehmen sowohl Kosten als auch Agilität adressieren, etablieren sie den Markt für Application Outsourcing als festen Budgetposten bis 2031.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Compliance-Kosten für grenzüberschreitende Datenübertragungen | -3.6% | Global, mit stärkerem Einfluss in der EU, China und Russland | Mittelfristig (2–4 Jahre) |
| Mitarbeiterfluktuation und Lohninflation in Offshore-Schwerpunkten | -3.2% | Indien, Philippinen, Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Verstärkte Vorfälle von Cyberangriffen auf Lieferketten | -2.7% | Global | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Low-Code-Plattformen, die traditionelles ADM verdrängen | -2.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Compliance-Kosten für grenzüberschreitende Datenübertragungen
Strengere Datensouveränitätsregeln wie die DSGVO, der CCPA und branchenspezifische Vorschriften zwingen Unternehmen dazu, ihre Liefermodelle neu zu gestalten und Workloads manchmal nach Regionen aufzuteilen. Rechtsberater warnen, dass Bußgelder bei Nichteinhaltung und Sanierungsmaßnahmen die Arbeitskostenvorteile aufzehren können. [4] Anbieter reagieren mit regionalen Cloud-Zonen und Nearshore-Centern, doch zusätzliche Verschlüsselung, Audits und Bewertungen der Übertragungsfolgen erhöhen nach wie vor die Projektkosten und verlangsamen die Vertragszyklen.
Mitarbeiterfluktuation und Lohninflation in Offshore-Schwerpunkten
Intensives Recruiting für Cloud-, Cybersicherheits- und KI-Bereiche resultiert aus einem begrenzten globalen Talentpool. Indische Tier-1-Standorte berichten von jährlichen Gehaltserhöhungen von 8–12 % für Spezialisten, und die Fluktuationsrate übersteigt historische Durchschnittswerte. Einige Kunden verlagern Aufgaben nach Osteuropa oder Lateinamerika, um die Kosten zu stabilisieren. Andere drängen Anbieter, in Automatisierung zu investieren, die höhere Löhne ausgleicht. Der anhaltende Margendruck könnte neue Preisstrukturen innerhalb des Markts für Anwendungsoutsourcing erzwingen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
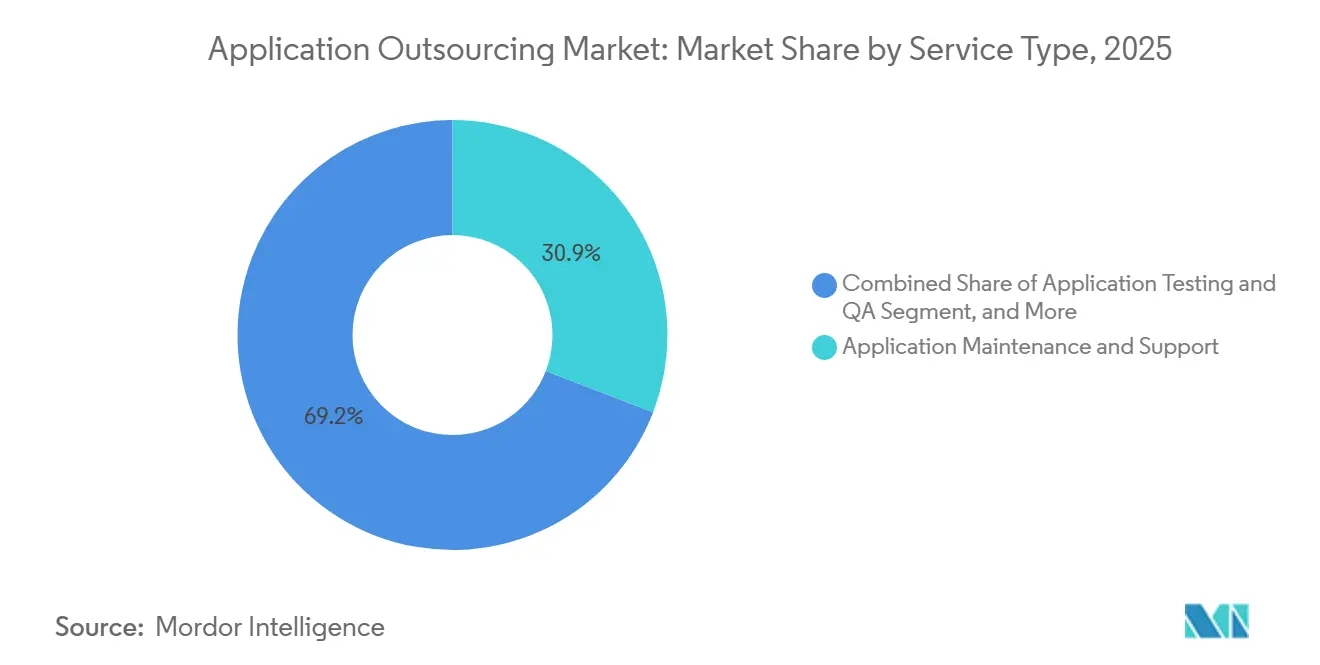
Sicherheit gewinnt an Bedeutung gegenüber WartungApplication Maintenance & Support trug im Jahr 2025 40,49 Milliarden USD bei, was 30,85 % des gesamten Marktes für Application Outsourcing entspricht. Langjährige ERP-, CRM- und Supply-Chain-Plattformen erfordern nach wie vor zuverlässige Verfügbarkeit und schrittweise Upgrades, was die stabile Nachfrage nach Managed Services aufrechterhält. Steigende Zero-Day-Exploits und regulatorische Bußgelder verlagern Sicherheit jedoch von einem ergänzenden Dienst zu einem Wachstumstreiber.
Application Security Services wachsen mit einer CAGR von 12,61 %, da Vorstände das Cyberrisiko höher priorisieren. Unternehmen bevorzugen externe Spezialisten, die Code-Scanning-Tools mit 24×7-SOC-Fachkräften kombinieren. Infolgedessen wird die Marktgröße für Application Outsourcing bei Sicherheitsprojekten voraussichtlich stark ansteigen, während der Anteil der Wartung langsam zurückgeht. Entwicklungs-, Integrations-, Modernisierungs- und Testdienstleistungen vervollständigen das Portfolio, wobei 92 % der Unternehmen bis 2031 eine gewisse Legacy-Modernisierung planen.

Nach Bereitstellungsmodell:
Hybrid wird zum pragmatischen StandardCloud-Bereitstellungen halten 56,35 % des Umsatzes 2025, was 73,96 Milliarden USD entspricht, und unterstreichen, wie Abonnementinfrastruktur und automatisierte Skalierung nun Modernisierungs-Roadmaps definieren. Unternehmen, die Analyse-, Digital-Commerce- und Kollaborations-Workloads in die Cloud verlagern, schaffen den größten Einzelbeitrag zum Markt für Anwendungsoutsourcing.
Hybridmodelle wachsen mit einer CAGR von 9,81 %, da regulierte Branchen On-Premises-Systeme nicht von heute auf morgen aufgeben können. Anbieter liefern Kubernetes-basierte Toolchains, die Rechenzentren und Hyperscaler-Regionen verbinden und dabei Latenz und Compliance unter Kontrolle halten. Mit zunehmender Reife dieser Balance sinkt der Marktanteil für Anwendungsoutsourcing in On-Premises-Umgebungen allmählich, jedoch bleibt On-Premises für Aufgaben mit extrem niedriger Latenz oder zur Datensouveränität relevant. Das Segment hält Anbieter damit beschäftigt, Netzwerk-, Identitäts- und Beobachtungsebenen in gemischten Infrastrukturen zu verwalten.
Nach Endnutzerbranche:
Gesundheitswesen beschleunigt nach BFSIBFSI generiert im Jahr 2025 36,86 Milliarden USD und bleibt die führende Branche, angetrieben durch offene API-Ökosysteme und strenge Betriebszeitstandards. Die beträchtlichen Budgets geben Banken die Möglichkeit, ergebnisgebundene Verträge zu fordern, die die Betrugserkennung und die Onboarding-Geschwindigkeit von Kunden verbessern. Mit 28,10 % des Umsatzes 2025 bleibt BFSI der Maßstab für Großprojekte im Markt für Anwendungsoutsourcing.
Das Gesundheitswesen und die Biowissenschaften wachsen am schnellsten mit einer CAGR von 12,55 %, da Anbieter die Patientenwege digitalisieren und sensible Daten absichern. Die rasche Verbreitung von Telemedizin, klinischen Testdatenplattformen und KI-gestützter Diagnostik steigert die Nachfrage nach HIPAA-konformen Cloud-Architekturen. Die Marktgröße für Anwendungsoutsourcing, die von Krankenhäusern und Pharmaunternehmen beansprucht wird, soll bis 2031 16,2 Milliarden USD überschreiten. Einzelhandel, Fertigung, Telekommunikation und der öffentliche Sektor sorgen für inkrementelles Wachstum, wobei jeweils vertikale Beschleuniger benötigt werden, die die Zeit bis zur Wertschöpfung verkürzen.
Nach Unternehmensgröße:
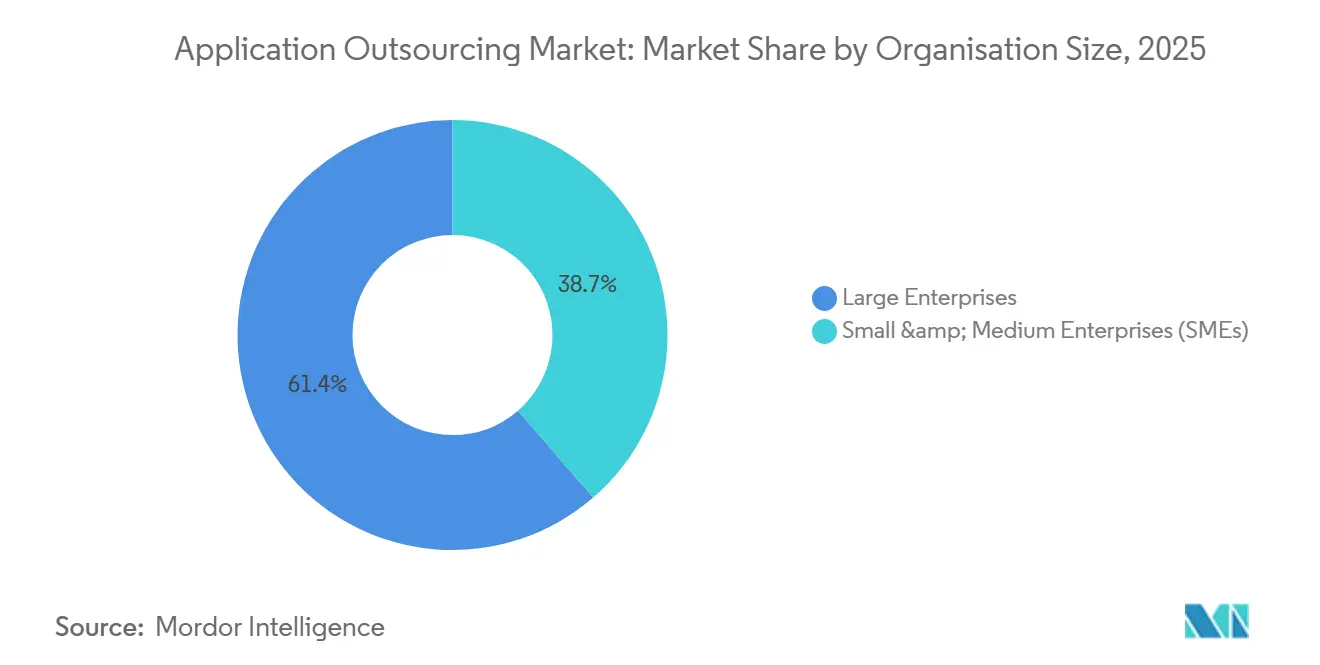
KMU entwickeln sich von Ad-hoc- zu strategischen AnsätzenGroßunternehmen entfielen im Jahr 2025 auf 80,49 Milliarden USD oder 61,35 % des Umsatzes, da sie umfangreiche Portfolios über mehrere Geschäftsbereiche hinweg verwalten. Ihre Projekte erstrecken sich oft über Modernisierung, KI-Piloten und Cybersicherheit in einem einzigen mehrjährigen Vertrag, was Tier-1-Anbietern Skaleneffekte beschert.
KMU verzeichnen mit 10,62 % CAGR das höchste Wachstum im Markt für Anwendungsoutsourcing, da Cloud-Plattformen die Einstiegshürden senken. Moderne Abrechnungsmodelle ermöglichen es kleineren Unternehmen, feste Kapitalkosten in planbare Betriebskosten umzuwandeln. Anbieter entwickeln vorkonfigurierte Microservices und DevOps-Pipelines, die zu mittleren Marktbudgets passen und gleichzeitig Sicherheitsstandards auf Unternehmensebene erfüllen. Der Fokus auf einfache Einbindung gestaltet die Markteinführungsstrategien um und erhöht das Gesamtvolumen.
Nach Vertragsmodell:
Ergebnisse übertreffen EingabenFestpreisverträge dominieren weiterhin mit 47,35 % des Umsatzes 2025, da CFOs Budgetsicherheit schätzen. Dennoch wachsen ergebnisbasierte Vereinbarungen mit einer CAGR von 13,68 % und könnten bis 2031 ein Viertel der Marktgröße für Anwendungsoutsourcing ausmachen. Diese Verträge verknüpfen Umsatz mit Leistungskennzahlen wie Nutzerakzeptanz, Release-Geschwindigkeit oder Kosten pro verarbeitetem Anspruch.
Zeit-und-Material-Vereinbarungen bleiben für explorative Entwicklungen nützlich, und Build-Operate-Transfer-Strukturen ziehen Unternehmen an, die eine eventuelle Rückverlagerung ins Haus anstreben. Eine Verlagerung hin zu Erfahrungs-Level-Vereinbarungen legt den Fokus auf Mitarbeiterzufriedenheitswerte statt auf reine Betriebszeiten. Anbieter aktualisieren Governance-Rahmenwerke, um KPIs kontinuierlich zu überwachen, und nutzen Beobachtbarkeits-Tools, um den gelieferten Wert zu belegen.
Geografische Analyse
Markt für Application Outsourcing in Amerika
Nordamerika erwirtschaftete 55,05 Milliarden USD, was 41,95 % des Umsatzes im Markt für Application Outsourcing im Jahr 2025 entspricht. Unternehmen setzen KI, ereignisgesteuerte Architekturen und Zero-Trust-Sicherheit in großem Maßstab ein. Nearshore-Zentren in Mexiko, Kolumbien und Costa Rica wachsen um nahezu 20 % jährlich und verringern Zeitzonenprobleme für agile Teams.
Markt für Application Outsourcing im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 11,85 % den höchsten CAGR, wobei Indien, Vietnam und die Philippinen als Lieferzentren fungieren. Indien allein strebt bis 2029 Softwareexporte im Wert von 20,81 Milliarden USD an. Chinas inländischer Cloud-Ausbau eröffnet neue Beratungsaufträge, während Australien und Singapur zu regionalen Knotenpunkten für regulierte Arbeitslasten werden. Lohninflation und Mitarbeiterfluktuation veranlassen Anbieter, weiterhin in Automatisierung und Städte der zweiten Reihe zu investieren.
Markt für Application Outsourcing in Europa
Europa zeigt eine stabile Nachfrage, geprägt durch Datensouveränitätsrichtlinien. Deutschland und das Vereinigte Königreich bleiben die wichtigsten Abnehmer, und Polen, Rumänien sowie die Ukraine ziehen Nearshore-Budgets westlicher Kunden an, dank sprachlicher Übereinstimmung. Lokale Cloud-Regionen, die von Hyperscalern aufgebaut wurden, beseitigen frühere Latenzbarrieren und unterstützen Edge-Analytics-Vereinbarungen. Diese Faktoren stärken insgesamt die Attraktivität der Region für Nearshore-Technologieinvestitionen.
Markt für Application Outsourcing in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika, der Nahe Osten und Afrika stellen neuere Wachstumsmärkte dar. Brasilien, Chile und Argentinien bieten kosteneffiziente agile Teams für nordamerikanische Unternehmen. Golfstaaten-Regierungen finanzieren umfangreiche Programme für digitale Dienstleistungen und schaffen damit Nachfrage nach Cloud- und Cybersicherheits-Know-how, während Südafrika und Nigeria fintech- und Telekommunikations-Entwicklungsstandorte aufbauen. Regulatorische Klarheit und Verbesserungen der Netzwerkkapazität werden darüber entscheiden, wie viel vom breiteren Markt für Application Outsourcing diese Regionen bis 2031 erschließen.
Regulatorisches Umfeld
Die Regulierung für Application Outsourcing wird im Hinblick auf Datensouveränität, Drittparteirisiken und die Cloud-Sicherheit im öffentlichen Sektor verschärft, was sowohl die Wahl des Leistungsortes als auch die Vertragsgestaltung beeinflusst. In der Europäischen Union wird das Gesetz über die digitale operationale Resilienz (DORA) durch detaillierte technische Standards operationalisiert, einschließlich der Delegierten Verordnung (EU) 2025/532 der Kommission (März 2025) zur Vergabe von IKT-Dienstleistungen durch Finanzunternehmen an Unterauftragnehmer, was die Dokumentations- und Aufsichtsanforderungen entlang von Multi-Vendor-Lieferketten erhöht.
Im Jahr 2026 haben mehrere politische Maßnahmen die Verschiebung hin zu kontrollierter grenzüberschreitender Leistungserbringung verstärkt. Die Europäische Kommission führte am 3. Juni 2026 das Cloud and AI Development Act (CADA) ein, das verbindliche Union-Sicherheitsstufen für Cloud-Dienste festlegt, die von Behörden des öffentlichen Sektors genutzt werden, und die Anforderungen für Anbieter erhöht, die Behördenlasten bedienen. In Indien setzte die Reserve Bank of India den 10. April 2026 als Frist für regulierte Unternehmen fest, um bestehende IT-Outsourcing-Vereinbarungen an die aktualisierten Master Directions anzupassen. In der ASEAN wurde im Februar 2026 ein Rahmenwerk zu Grundsätzen des grenzüberschreitenden Cloud-Computing (einschließlich eines Konzepts eines Trusted Data Corridor) veröffentlicht, um regulierte Datenflüsse zwischen den beteiligten Mitgliedstaaten zu formalisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Application Outsourcing beginnt mit den bedarfsverantwortlichen Kunden (CIO, CISO und Business-Produktteams), die den Umfang von Modernisierung, Wartung, Sicherheit und Managed Operations definieren, gefolgt von Vertragsgestaltung und Governance, die zunehmend ergebnisbezogene KPIs einbetten. Führende Dienstleister, darunter globale Systemintegratoren und Managed-Service-Unternehmen, orchestrieren die Leistungserbringung über eine gemischte Präsenz aus Onshore-Beratung, Nearshore-Agile-Teams und Offshore-Engineering, während Cloud-Hyperscaler und Plattformanbieter die zugrunde liegenden Laufzeit-, Sicherheits- und Observability-Schichten bereitstellen.
Die Ausführung stützt sich zudem auf ein Ökosystem aus Cloud- und Plattformpartnern, Branchenspezialisten und Talentbeschaffungskanälen. Aktuelle Transaktionen deuten auf eine tiefere Integration entlang der Kette hin, etwa die Vereinbarung zwischen CGI und Telia zur Übertragung von Cloud- und Kapazitätsdiensten, wobei fast 250 Mitarbeitende zu CGI wechseln (Juni 2026). Größere, mehrjährige, automatisierungsgetriebene Engagements zeigen ebenfalls die Richtung, darunter der Vertrag von HCLTech über 1,14 Milliarden USD für ein KI-gestütztes Betriebsmodell für digitalen Arbeitsplatz und Unternehmensnetzwerke (Juli 2026). Engpässe entstehen vor allem durch knappe Kompetenzen in KI, Cloud-Sicherheit und Compliance, sowie durch höhere Anforderungen an Sicherstellung und Prüfung, die Anbieter dazu veranlassen, Tools zu standardisieren, Drittparteikontrollen zu stärken und Nearshore-Kapazitäten für regulierte und zeitzonensensible Arbeiten auszubauen.
Wettbewerbslandschaft
Der Markt ist mäßig konzentriert: Die zehn größten Anbieter entfallen auf rund 45 % des Umsatzes 2025. Accenture führt mit 64,9 Milliarden USD aus Tätigkeiten, die Cloud-Migration, Managed Security und generative KI-Beschleuniger kombinieren. NTT Data und Tata Consultancy Services folgen mit jeweils rund 30 Milliarden USD. Ihre breiten Kanalbeziehungen und multikontinentale Lieferkapazitäten verleihen ihnen eine Skalierung, die reine Application-Spezialisten nicht erreichen können.
Mittelständische Anbieter wie EPAM, LTI und Luxoft konzentrieren sich auf sektorale Tiefe in den Bereichen Automotive, Banking oder Embedded Engineering. Sie gewinnen, indem sie Nischenfähigkeiten bereitstellen, die größere Anbieter in End-to-End-Programme integrieren. Strategische Allianzen mit Hyperscalern werden zum Schlüssel: TCS gründete seine AI.Cloud-Einheit, um domänenspezifische GenAI-Dienste mit Cloud-Landing-Zones zu bündeln. IBMs Akquisition von HashiCorp für 6,4 Milliarden USD stärkt Policy-as-Code und Multi-Cloud-Automatisierung.
Der Wettbewerbsdruck steigt auch in den Bereichen Sicherheit, Testing und Design. Boutique-Unternehmen wie Cloudify, Mav3rik und CloudDev werden übernommen, um Beratungskapazitäten zu erweitern. Nearshore-Anbieter vermarkten kulturelle Übereinstimmung und Englischkenntnisse, um agile Sprint-Überläufe von US-Kunden zu übernehmen. Der preisgetriebene Wettbewerb nimmt ab, da ergebnisgesteuerte KPIs die Differenzierung in Richtung geistiges Eigentum und Referenzarchitekturen verschieben.
Marktführer im Bereich Anwendungsoutsourcing
-
Accenture Plc
-
IBM Consulting (IBM Corporation)
-
Tata Consultancy Services (TCS) Ltd.
-
Cognizant Technology Solutions Corporation
-
Wipro Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Application Outsourcing Unternehmen in diesem Bericht
- Accenture Plc
- IBM Consulting (IBM Corporation)
- Tata Consultancy Services (TCS) Ltd.
- Cognizant Technology Solutions Corporation
- Wipro Limited
- Capgemini SE
- DXC Technology
- HCL Technologies
- Infosys Limited
- NTT DATA Group Corporation
- Atos SE
- CGI Inc.
- Fujitsu Limited
- Tech Mahindra Limited
- LTIMindtree Limited
- Sopra Steria Group SA
- EPAM Systems Inc.
- Endava PLC
- Globant S.A
- Persistent Systems Limited
- Softtek Ltd.
- UST Global
- Hexaware Technologies Limited
- Virtusa Corporation
- Mphasis Limited
- Unisys Corporation
Lesen Sie die Analyse der Application Outsourcing-Unternehmen
Marktchancen und Zukunftsaussichten
Ergebnisorientierte, KI-gestützte Managed Application Services schaffen Freiraum für Anbieter, die Modernisierung, Sicherheit und operative Automatisierung in ein einziges kommerzielles Angebot bündeln können. Der Vertragsabschluss von HCLTech über fünfeinhalb Jahre im Wert von 1,14 Milliarden USD (wirksam ab Juli 2026) zur Führung eines KI-gestützten Betriebsmodells für den globalen digitalen Arbeitsplatz und Unternehmensnetzwerke sowie die strategische Partnerschaft von CGI mit Telia im Juni 2026, die die Verantwortung für Enterprise-Cloud- und Kapazitätsdienste verlagert und dabei fast 250 Mitarbeitende überträgt, deuten beide darauf hin, dass Käufer bereit sind, operative Verantwortung gemeinsam mit Vermögenswerten und Talenten abzugeben.
Souveränität und regulierte grenzüberschreitende Leistungserbringung eröffnen zudem gezielte Chancen im Zusammenhang mit konformen Architekturen und regionalen Betriebsmodellen, nicht nur mit generischem Offshoring. Die Einführung von CADA (Union-Sicherheitsstufen für Public-Sector-Cloud) durch die Europäische Kommission im Juni 2026 und die von der RBI vorangetriebene Anpassung von Outsourcing-Vereinbarungen (Compliance-Frist April 2026) erhöhen die Nachfrage nach Application-Outsourcing-Partnern, die Kontrollen nachweisen, Governance von Unterauftragnehmern verwalten und Workloads über hybride Umgebungen hinweg segmentieren können. Innerhalb der Leistungserbringung unterstützen Nearshoring und strukturierte Talenttransfermodelle, einschließlich CGI-Telia, die Kontinuität der Dienstleistung, während Legacy-Umgebungen modernisiert und Cyber-Lieferkettenkontrollen verschärft werden.
Neueste Industrielle Entwicklungen in Markt für Application Outsourcing
- Juli 2026: Accenture erhielt einen fünfjährigen Task Order im Wert von bis zu 821 Millionen USD zur Unterstützung der Integration der War Data Platform des US-Verteidigungsministeriums im Rahmen des GSA-ALLIANT-2-Vertragsinstruments. Die Arbeit konzentriert sich auf die groß angelegte Integration von Daten und Anwendungen in einer hochsicheren Umgebung und erhöht die Anforderungen an Anbieter, die Application Outsourcing im Bereich missionskritischer Modernisierung und sicherer Betriebsführung positionieren.
- April 2026: Wipro sicherte sich ein mehrjähriges strategisches Transformationsengagement mit der Olam Group zur Bereitstellung von End-to-End-Transformationsdiensten, unterstützt durch KI-gestützte Plattformen von Wipro Intelligence. Das Engagement verdeutlicht, wie große Käufer Anwendungsänderungen, Betrieb und KI-gestützte Produktivität in weniger strategische Partnerschaften bündeln, anstatt fragmentiertes, projektbezogenes Outsourcing zu betreiben.
- Mai 2025: Accenture erwarb Cloudify für 420 Millionen USD, um die europäischen Cloud-Migrationskompetenzen zu vertiefen. Der Schritt stärkte Accentures Fähigkeit, Anwendungsmodernisierungsprogramme in cloudgeführten Liefermodellen umzusetzen, und unterstützte den Ausbau länderübergreifender europäischer Engagements, bei denen Compliance- und Lokalisierungsanforderungen für die Leistungserbringung zunehmen.
Markt für Application Outsourcing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für Application Outsourcing als den Wert honorarbasierter Verträge, bei denen Unternehmen Anwendungsentwicklung, -wartung, -modernisierung oder den Betrieb verwalteter Anwendungen an einen externen Dienstleister auslagern, der diese Leistungen onshore, nearshore oder offshore erbringt. Die Marktgröße wird als Dienstleistungsumsatz erfasst, der einem spezifischen Anwendungsumfang zugeordnet ist.
Ausschlüsse aus dem Umfang: Wir schließen interne Shared Services, reine Infrastruktur-Hosting-Dienste, einmalige Softwarelizenzen, reines Business-Process-Outsourcing, Hardware-Reparaturdienste und generische Cloud-Hosting-Dienste aus.
Segmentierungsübersicht
- Nach Servicetyp
- Anwendungsentwicklung und -integration
- Anwendungswartung und -support
- Anwendungstests und Qualitätssicherung
- Anwendungsmodernisierung und -migration
- Anwendungssicherheitsdienstleistungen
- Sonstige
- Nach Bereitstellungsmodell
- On-Premises
- Cloud
- Hybrid
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen und Biowissenschaften
- Medien und Unterhaltung
- Logistik und Transport
- Einzelhandel und E-Commerce
- Fertigung
- Staat und öffentlicher Sektor
- IT und Telekommunikation
- Sonstige Endnutzerbranchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Vertragsmodell
- Festpreis
- Zeit und Material
- Ergebnisbasiert / Managed Services
- Build-Operate-Transfer (BOT)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Malaysia
- Singapur
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit öffentlichen Signalen, die erklären, wie sich die Nachfrage entwickelt und wo Budgets in Enterprise-Software-Diensten eingesetzt werden. Wir verwenden Quellen wie die Weltbank, die OECD und den IWF für den makroökonomischen Kontext sowie IT- und Dienstleistungshandelsstatistiken, soweit verfügbar, um grenzüberschreitende Liefermuster zu plausibilisieren.
Um den Dienstleistungsumfang zu fundieren, beziehen wir uns auch auf Quellen wie das US Bureau of Labor Statistics für Beschäftigungs- und Lohntrends im IT-Dienstleistungsbereich sowie auf die Internationale Organisation für Normung für gängige Terminologie im Servicemanagement. Jahresberichte, Transkripte von Earnings Calls und Investorenpräsentationen helfen dabei, Verschiebungen im Servicemix zwischen Entwicklungs-, Wartungs- und Modernisierungsarbeiten abzubilden und anschließend Preisgestaltungssprache und Vertragslaufzeitmuster zu überprüfen. In einigen Fällen nutzen wir auch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Nachrichtenintelligenz bereitstellen, sowie Patentdatenbanken, um zu erkennen, wo sich Modernisierungs- und Application-Lifecycle-Tools beschleunigen. Diese Desk-Quellen sind nur illustrativ; wir haben viele weitere öffentliche Dokumente und Datensätze gesichtet, um Annahmen zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden mit Dienstleistern, Unternehmenskunden sowie Kanal- oder Beratungsteilnehmern geführt, die große Anwendungsportfolios aufbauen, betreiben und modernisieren. Wir nutzen diese Interviews, um zu bestätigen, was als Application Outsourcing im Gegensatz zu angrenzendem IT-Outsourcing gezählt wird, und um praktische Bandbreiten für Vertragsgrößen, Verlängerungszyklen und die typische Aufteilung zwischen Run- und Change-Arbeit in den Regionen festzulegen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 19 % | APAC: 43 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 39 % | EMEA: 37 % |
| Kleinere Anbieter: 22 % | Manager: 42 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Das Modell wird unter Verwendung einer Kombination aus Top-down- und Bottom-up-Ansatz erstellt, bei dem der Nachfragepool aus den IT- und Anwendungsdienstleistungsausgaben von Unternehmen rekonstruiert und anschließend mithilfe von Adoptions- und Liefermix-Prüfungen auf ausgelagerte Anwendungsarbeit gefiltert wird. Um die Zahlen realistisch zu halten, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, die auf Stichproben von Anbieterumsatzaufteilungen, Kanalprüfungen typischer Vertragswerte und ASP-nach-Aufwand-Proxys (Preislisten und Managed-Service-Gebühren) basieren, die auf validierte Volumenindikatoren angewendet werden.
Einige Variablen, die die Marktgröße maßgeblich beeinflussen, umfassen den ausgelagerten Anteil der Budgets für Anwendungsentwicklung und -wartung, Verlängerungs- und Neuausschreibungszyklen für verwaltete Anwendungsdienste, das Tempo von Anwendungsmodernisierungsprogrammen, Verschiebungen hin zu Cloud- und Hybrid-Delivery bei Anwendungsarbeiten sowie regionale Kosten- und Auslastungsunterschiede, die die realisierten Preise beeinflussen. Wenn eine Bottom-up-Betrachtung Lücken aufweist, werden die fehlenden Teile durch konservative Interpolation mithilfe von Peer-Group-Verhältnissen behandelt, die in Interviews bestätigt wurden, und anschließend an die nachfragegesteuerte Obergrenze angepasst.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch einfache regressionsartige Beziehungen zwischen Makroindikatoren, der Richtung der IT-Ausgaben von Unternehmen und der Modernisierungsintensität unterstützt werden. Anschließend überprüfen wir die endgültigen Wachstumspfade anhand der Erwartungen der Praktiker für Deal-Pipelines und Verlängerungen in den nächsten Jahren. Wenn Eingaben nicht übereinstimmen, wird die Prognose auf die am besten reproduzierbaren Treiber beschränkt, die auf Budgets, Liefermix und Vertragstakt zurückgeführt werden können.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über den Aufbau des Nachfragepools, Plausibilitätsprüfungen auf Anbieterseite und unabhängige Signale wie Budget-Kommentare, Beschäftigungstrends in IT-Diensten und sichtbare Modernisierungszyklen überprüft. Jede große Abweichung löst eine Rückkehr zu den Annahmen aus, bei der wir Definitionen, Währungszeitpunkte und die Frage überprüfen, ob ein Umfangselement versehentlich in Infrastruktur oder BPO abgedriftet ist.
Vor der Freigabe wird das Modell von einem weiteren Analysten auf logische Konsistenz geprüft, und ein zweiter Durchgang wird durchgeführt, um sicherzustellen, dass regionale Gesamtwerte mit globalen Zahlen übereinstimmen, ohne versteckte Überschneidungen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Budgets oder Liefermodelle so verschieben, dass sich die Marktentwicklung ändern würde. Kurz vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit die Sichtweise die neuesten öffentlichen Offenlegungen und validierten Primärrückmeldungen widerspiegelt.
Vergleich der globalen Marktgrößenbestimmung für Application Outsourcing von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Application Outsourcing können weit auseinanderliegen, selbst wenn der Themenname ähnlich erscheint, da die Zählregeln nicht immer übereinstimmen. Unterschiede entstehen in der Regel dadurch, was als Anwendungsarbeit einbezogen wird, wie der Vertragswert erfasst wird und wie schnell Annahmen aktualisiert werden, wenn sich Liefermodelle ändern.
Durch die Verfolgung von Deal-Strukturen, Währungszeitpunkten und Dienstleistungsgrenzprüfungen im Modell hält Mordor Intelligence Application Outsourcing auf honorarbasierte Anwendungsumfangsarbeit beschränkt und vermeidet die Einbeziehung von Infrastruktur-Hosting oder reinem BPO, was ein häufiger Grund dafür ist, dass Gesamtwerte in einigen Publikationen nach oben abweichen. Die Streuung hängt auch davon ab, ob Schätzungen Modernisierung als separaten Bereich behandeln, wie sie von breitem IT-Outsourcing zu Application Outsourcing mithilfe von Anteilsannahmen übergehen und ob die ASP-Entwicklung an Lohn- und Auslastungssignale geknüpft ist oder über Regionen hinweg konstant gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 131,22 Mrd. USD (2025) | |
| Global Consultancy A | 159,80 Mrd. USD (2025) | Verwendet einen breiteren IT-Outsourcing-Rahmen und weist einen Anteil den Anwendungen zu, was unbeabsichtigt infrastrukturverwaltete Dienste und gebündelte Cloud-Operationen einbeziehen kann, die kein Application-Scope-Outsourcing darstellen. |
| Industry Association B | 118,40 Mrd. USD (2025) | Zählt hauptsächlich große, meldepflichtige Vertragsabschlüsse und -verlängerungen, was kleinere verwaltete Anwendungsverträge und verteilte Modernisierungsarbeiten, die über Multi-Vendor-Panels erbracht werden, unterschätzen kann. |
Die Tabelle verweist hauptsächlich auf Abgrenzungs- und Erfassungsentscheidungen und nicht auf eine Meinungsverschiedenheit über die Nachfragerichtung. Wenn der Umfang eng auf Anwendungsentwicklung, -wartung, -modernisierung und den Betrieb verwalteter Anwendungen beschränkt wird und Preis sowie Verlängerungstakt durch Interviews validiert werden, bleibt die resultierende Größe leichter reproduzierbar und über Regionen hinweg erklärbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Anwendungsoutsourcing?
Der Markt wird im Jahr 2026 auf 142,53 Milliarden USD geschätzt und soll bis 2031 einen Wert von 215,46 Milliarden USD erreichen.
Welches Dienstleistungssegment wächst am schnellsten?
Anwendungssicherheitsdienstleistungen führen das Wachstum mit einer CAGR von 12,61 % an, da Unternehmen der Minderung von Cyberrisiken Priorität einräumen.
Warum gewinnen hybride Bereitstellungsmodelle an Bedeutung?
Hybridmodelle balancieren Cloud-Skalierbarkeit mit On-Premises-Compliance und wachsen mit einer CAGR von 9,81 %, um Datensouveränitätsanforderungen zu erfüllen.
Wie verändern ergebnisbasierte Verträge die Anbieterbeziehungen?
Sie knüpfen Gebühren an Geschäftsergebnisse wie Release-Geschwindigkeit und eröffnen eine CAGR-Chance von 13,68 % für Managed Services.
Welche Region weist die höchste Wachstumsrate auf?
Der Asien-Pazifik-Raum wächst mit einer CAGR von 11,85 % aufgrund der raschen digitalen Verbreitung und der etablierten Outsourcing-Talentbasis.
Was treibt die Akzeptanz von Anwendungsoutsourcing bei KMU an?
Der Zugang zu spezialisierten Fähigkeiten, Cloud-first-Preisgestaltung und der Bedarf an einer raschen digitalen Transformation treiben das KMU-Outsourcing mit einer CAGR von 10,62 % voran.