
Größe und Marktanteil des US-Marktes für HVAC-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 17.93 Milliarden US-Dollar |
| Marktgröße (2026) | 18.98 Milliarden US-Dollar |
| Marktgröße (2031) | 25.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.90 % |
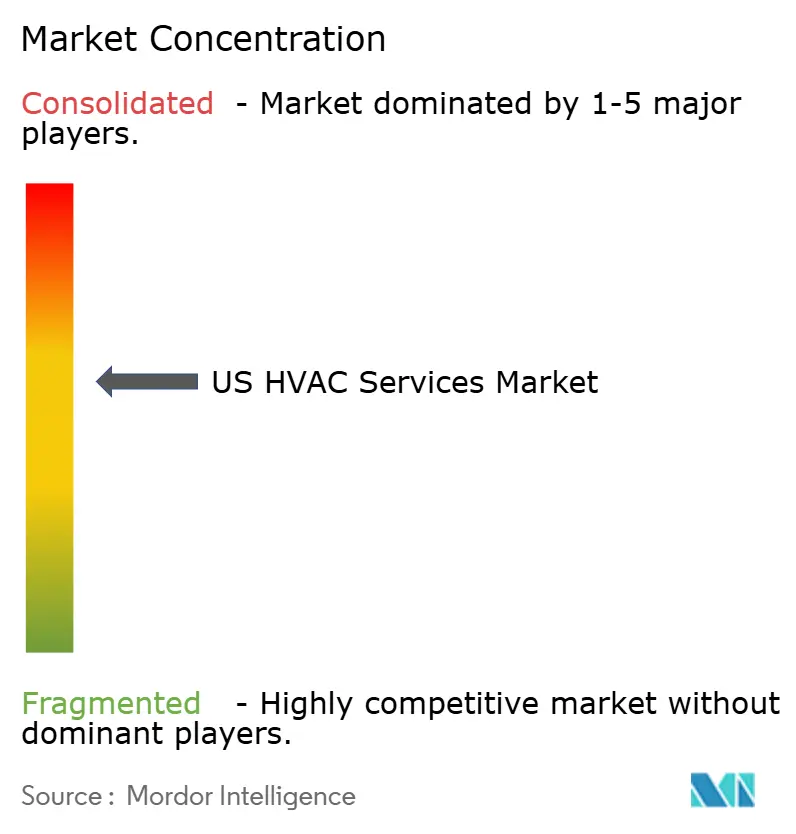
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Marktes für HVAC-Dienstleistungen von Mordor Intelligence
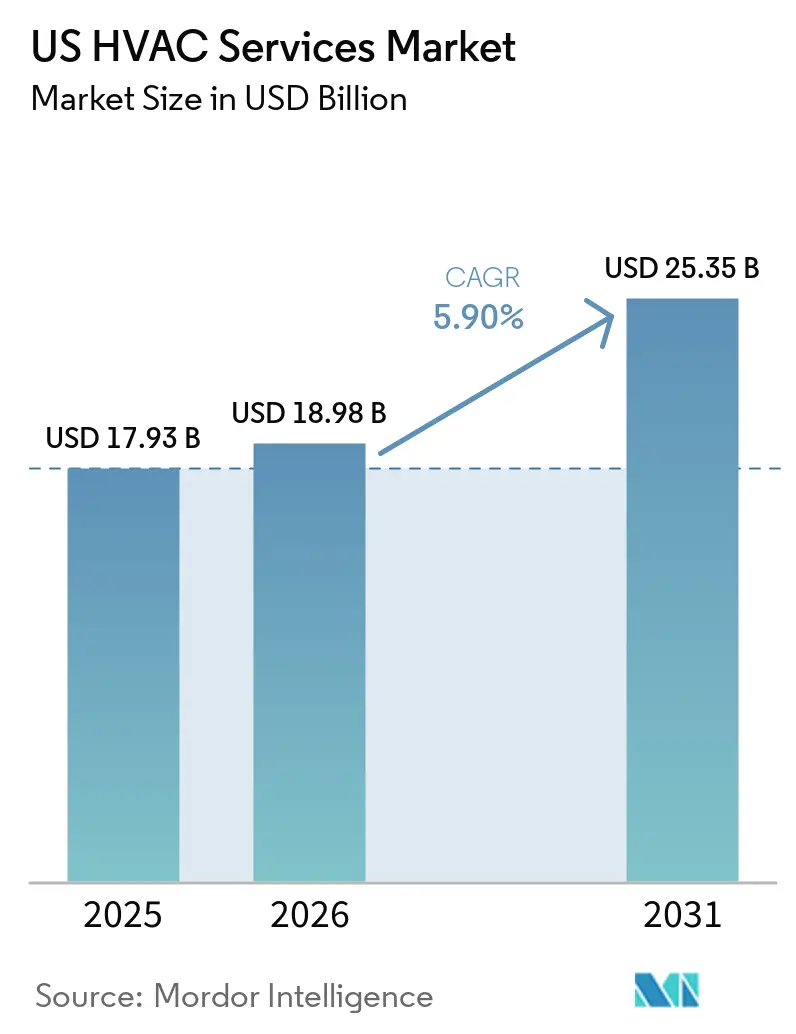
Die Marktgröße des US-Marktes für HVAC-Dienstleistungen wurde 2025 auf 17,93 Milliarden USD geschätzt und soll von 18,98 Milliarden USD im Jahr 2026 auf 25,35 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,90 % während des Prognosezeitraums (2026–2031).
Die Expansion spiegelt die anhaltende Nachfrage nach dem Austausch veralteter Anlagen, eine robuste Baupipeline und nachhaltige politische Anreize wider, die die Kosten energieeffizienter Modernisierungen senken. Die Baubeginne stiegen im April 2025 um 9,9 % gegenüber dem Vormonat und stärkten damit einen soliden Strom von Installationsaufträgen in gewerblichen, wohnwirtschaftlichen und industriellen Projekten. Bundesrabatte im Rahmen des Inflationsreduzierungsgesetzes, kombiniert mit Anreizen auf Staatsebene, stimulieren weiterhin Nachrüstungen durch Hausbesitzer und die Einführung von Wärmepumpen. Parallele Verschiebungen hin zu intelligenten Gebäudesteuerungen und Kältemitteln mit niedrigerem Treibhauspotenzial schaffen compliance-getriebene Servicemöglichkeiten, die den Anteil wiederkehrender Einnahmen erhöhen. Gleichzeitig verschärft ein anhaltender Mangel an qualifizierten Technikern das Arbeitsangebot, treibt die Löhne in die Höhe und belastet kleine Auftragnehmer – eine Dynamik, die Konsolidierungsmaßnahmen durch kapitalstarke Betreiber begünstigt.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzer: Das Wohnsegment hielt 2025 einen Anteil von 52 % am US-Markt für HVAC-Dienstleistungen, während das Industriesegment bis 2031 mit einer CAGR von 7,9 % wachsen soll.
- Nach Dienstleistungskategorie: Präventive Wartungsverträge erzielten 2025 einen Umsatzanteil von 39 %; Energiemanagement-Dienstleistungen werden voraussichtlich das schnellste Wachstum mit einer CAGR von 8,2 % bis 2031 verzeichnen.
- Nach Systemtyp: Kühl- und Klimatisierungsdienstleistungen machten 2025 41 % der Marktgröße des US-Marktes für HVAC-Dienstleistungen aus; Gebäudemanagement- und Automatisierungsdienstleistungen sollen bis 2031 mit einer CAGR von 9,1 % wachsen.
- Nach Vertragsmodell: Wiederkehrende Servicevereinbarungen erzielten 2025 einen Umsatzanteil von 55 % und sollen mit einer CAGR von 8,3 % wachsen, was die Verlagerung hin zu planbarer OPEX-Budgetierung unterstreicht.
- Nach Region: Die Südregion führte 2025 mit einem Anteil von 38 % an der Marktgröße des US-Marktes für HVAC-Dienstleistungen und wächst bis 2031 mit einer CAGR von 7,2 %, unterstützt durch Bevölkerungswachstum und steigende Kühlgradtage.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Gebäudebestand in OECD-Märkten, der Modernisierungen erfordert | +1.2% | Vereinigte Staaten, konzentriert in Ballungsräumen mit älterem Baubestand im Nordosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Obligatorische Kältemittelausstiegspläne treiben die Nachrüstungsnachfrage an | +1.5% | Vereinigte Staaten, mit beschleunigter Einhaltung in Kalifornien und den nordöstlichen Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale-Rechenzentren | +1.3% | Vereinigte Staaten, konzentriert in Virginia, Texas, Arizona und Oregon | Mittelfristig (2–4 Jahre) |
| HVAC-als-Dienstleistung-Verträge erschließen Renteneinnahmen | +0.8% | Vereinigte Staaten, frühe Einführung in gewerblichen Immobilien und im Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Vorgefertigte modulare Nachrüstlösungen beschleunigen Projektzeitpläne | +0.6% | Vereinigte Staaten, gewinnt an Bedeutung in städtischen Hochhäusern und institutionellen Sektoren | Mittelfristig (2–4 Jahre) |
| Von Versorgungsunternehmen unterstützte Abonnements für vorausschauende Wartung steigern Serviceeinnahmen | +0.5% | Vereinigte Staaten, Pilotprogramme in Kalifornien, New York und Massachusetts | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Gebäudebestand in OECD-Märkten, der Modernisierungen erfordert
Das mittlere Gewerbegebäude in den Vereinigten Staaten war 2025 44 Jahre alt, und viele vor 1980 errichtete Gebäude verlassen sich noch immer auf einstufige Dachgeräte, denen Antriebe mit variabler Drehzahl, Economizer oder moderne Steuerungen fehlen.[1] Der Energieverbrauch dieser veralteten Geräte liegt 30 %–40 % über den Systemen, die den Mindestanforderungen des Bauordnungsrechts entsprechen, was Vermieter in Städten mit Offenlegungspflichten unter Druck setzt, Kapital für HVAC-Nachrüstungen bereitzustellen. Institutionelle Investoren beziehen die Kohlenstoffintensität nun in Immobilienbewertungen ein, sodass die Einhaltung von ESG-Vorgaben ein weiterer Auslöser ist. Das Infrastrukturinvestitions- und Beschäftigungsgesetz stellte 3,5 Milliarden USD für Modernisierungen im öffentlichen Sektor bereit, die häufig als Vorbilder für private Eigentümer dienen.[2] Die Dringlichkeit der Nachrüstung ist im Nordosten und Mittleren Westen am höchsten, wo Heizlasten dominieren, obwohl auch Gebäude im Sun Belt Modernisierungen zur Bewältigung der Spitzenkühlnachfrage anstreben.
Obligatorische Kältemittelausstiegspläne treiben die Nachrüstungsnachfrage an
Das amerikanische Innovations- und Fertigungsgesetz zielt auf eine Reduzierung der Fluorkohlenwasserstoffproduktion um 85 % bis 2036 ab und treibt den Übergang von R-410A zu A2L-Gemischen mit niedrigerem Treibhauspotenzial wie R-32 und R-454B voran. Da A2L-Kältemittel Sensoren, Belüftung und funkengeschützte Komponenten erfordern, kann die meisten vorhandenen Geräte nicht einfach nachgefüllt werden, sodass Eigentümer weit vor dem normalen Lebenszyklus eine Nachrüstungs- oder Ersatzentscheidung treffen müssen. Die ASHRAE-Norm 15 treibt die Installationskosten um 2.000–5.000 USD für Detektionsgeräte in die Höhe.[3] Kalifornien und mehrere nordöstliche Bundesstaaten haben die Compliance-Fristen auf 2028 vorgezogen, was die Projektzeitpläne verdichtet und die Servicepipelines überlastet.
Ausbau von Hyperscale-Rechenzentren
Hyperscale-Betreiber in den Vereinigten Staaten reservierten 2025 200 Milliarden USD für neue Kapazitäten, wobei KI-Workloads die Rack-Dichten über 50 kW treiben – ein Bereich, den herkömmliche luftgekühlte CRAC-Einheiten wirtschaftlich nicht bewältigen können. Flüssigkühlung gewinnt an Bedeutung, doch Präzisionslufttechnik bedient nach wie vor die meisten Colocation-Hallen und erfordert eine 24/7-Serviceabdeckung. Techniker im Loudoun County in Virginia, im Großraum Dallas-Fort Worth in Texas und im Großraum Phoenix in Arizona erzielen Prämien von 15 %–20 % gegenüber ihren Kollegen im Wohnbereich, da Ausfallzeiten schwere Haftungsfolgen nach sich ziehen. Die Überprüfung der Cybersicherheit fließt nun in die Lieferantenauswahl ein, da Angriffe auf Gebäudeautomatisierungsnetzwerke thermische Ereignisse auslösen könnten.
HVAC-als-Dienstleistung-Verträge erschließen Renteneinnahmen
Ergebnisbasierte Verträge bündeln Ausrüstung, Installation, Energie und Wartung in einer vorhersehbaren monatlichen Gebühr und verlagern HVAC-Ausgaben von Investitionsausgaben zu Betriebsausgaben. Johnson Controls gab an, dass 18 % der nordamerikanischen Buchungen 2025 auf dieses Modell entfielen, gegenüber 11 % zwei Jahre zuvor. Bundesbehörden erhielten 2025 Leitlinien, die Energiespar-Leistungsverträge befürworten und eine Welle von Möglichkeiten im öffentlichen Sektor einleiten. Der Erfolg des Modells hängt von IoT-Sensoren ab, die Daten streamen, die prädiktive Analysen speisen und es Anbietern ermöglichen, Crews vor dem Auftreten von Ausfällen zu entsenden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz |
|---|---|---|
| Fachkräftemangel und steigende Lohnkosten | -0.9% | Vereinigte Staaten, besonders ausgeprägt in Wachstumsmärkten im Sun Belt und in ländlichen Gebieten |
| Volatile Versorgung mit HVAC-Komponenten und Materialpreisinflation | -0.7% | Vereinigte Staaten, mit Ausstrahlungseffekten aus globalen Halbleitermangelsituationen |
| Cybersicherheitsrisiken in vernetzten Gebäudesystemen | -0.4% | Vereinigte Staaten, konzentriert in hochwertigen Gewerbe- und Regierungsgebäuden |
| Steigende städtische Genehmigungshürden für die Lagerung von A2L-Kältemitteln | -0.3% | Vereinigte Staaten, hauptsächlich in dicht besiedelten städtischen Gerichtsbarkeiten mit strengen Brandschutzvorschriften |
| Quelle: Mordor Intelligence | ||
Fachkräftemangel und steigende Lohnkosten
Die Beschäftigung im HVAC-Bereich wird voraussichtlich von 2024 bis 2034 um 23.000 Stellen zunehmen, doch durch Fluktuation entstehen jährlich 35.000 offene Stellen, was eine erhebliche Lücke in der US-HVAC-Branche hinterlässt.[4] Der mittlere Stundenlohn stieg 2025 auf 28,50 USD, während A2L-zertifizierte Meistertechniker über 40 USD erzielten. Die Lohnkosten übersteigen mittlerweile 55 % der gesamten Projektkosten, gegenüber 48 % im Jahr 2020. Ausbildungsprogramme werden ausgebaut, doch die vierjährigen Ausbildungsanforderungen verzögern die Entlastung. Auftragnehmer setzen auf Augmented-Reality-Anleitungen und Ferndiagnose zur Produktivitätssteigerung, doch die Lohninflation drückt weiterhin die Margen, insbesondere bei kleineren Unternehmen.
Volatile Versorgung mit HVAC-Komponenten und Materialpreisinflation
Halbleitermangel verdoppelte die Lieferzeiten für Frequenzumrichter und elektronische Expansionsventile auf 16 Wochen Anfang 2025. Die Kupferpreise stiegen im selben Jahr um 22 % und erhöhten die Kosten für Kältemittelleitungen und Wärmetauscher. Ein Fabrikbrand in Thailand legte einen der drei weltweit dominierenden Scroll-Kompressor-Hersteller lahm und legte das Risiko eines einzelnen Ausfallpunkts offen. Händler vergrößerten ihre Lagerbestände, doch die höheren Lagerkosten wurden letztendlich in Form erhöhter Servicegebühren an die Kunden weitergegeben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Implementierungstyp – Bestandsgebäude sichern sich nachhaltige Modernisierungszyklen
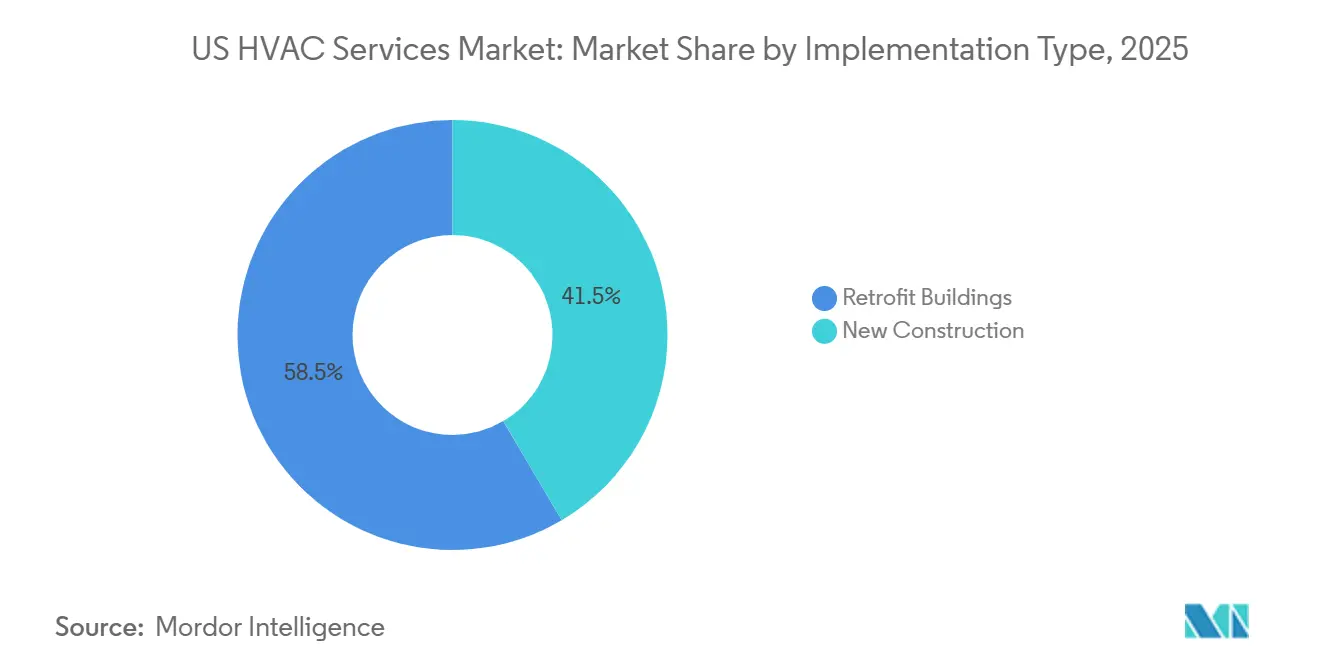
Bestandsgebäude trugen 2025 58,49 % des Umsatzes bei und sollen bis 2031 mit 6,23 % wachsen, was ihre Rolle als Wachstumsmotor des US-Marktes für HVAC-Dienstleistungen unterstreicht. Die Marktgröße des US-Marktes für HVAC-Dienstleistungen für Nachrüstprojekte wächst, da Eigentümer bestrebt sind, R-410A-Systeme vor dem EPA-Ausstiegskalender zu ersetzen, was eine Nachrüstungswelle erzeugt, die sich mit normalen Lebenszyklusenden überschneidet. ESG-Mandate verknüpfen Vermögenswerte mit dem operativen Kohlenstoffausstoß, sodass Kapitalpartner zunehmend auf Kompressoren mit variabler Drehzahl und intelligente Steuerungen bestehen, die den kWh-Verbrauch pro Quadratfuß senken. Vorgefertigte modulare Bausätze, die an einem einzigen Tag per Kran eingesetzt werden, reduzieren Störungen und ermöglichen es Auftragnehmern, mehr Aufträge pro Crew und Monat abzuwickeln.
Neubau liegt mit einer CAGR von 5,40 % zurück, profitiert jedoch noch von einer stärkeren Design-Build-Koordination. Entwickler in Wachstumsballungsräumen spezifizieren wärmerückgewinnende VRF-Systeme, die den Mieterkomfort verbessern und Klasse-A-Immobilien differenzieren. Bundesfinanzierung für öffentliche Gebäude ist auf Nachrüstungen ausgerichtet, doch Gesundheits- und Industriegebäude von Grund auf halten die Neubau-Pipelines in den Sun-Belt-Bundesstaaten aktiv.
Nach Dienstleistungstyp – Energieeffizienz-Nachrüstungen übertreffen Reparaturarbeiten
Wartung und Reparatur behielten 2025 mit 46,15 % den größten Anteil, doch das höchste Momentum liegt bei Energieeffizienz- und Nachrüstdienstleistungen mit einem Wachstum von 7,03 %. Die Marktgröße des US-Marktes für HVAC-Dienstleistungen für Optimierungsprojekte profitiert von Versorgungsrabatten, die die Amortisationszeit auf drei Jahre oder weniger verkürzen. Steuerungsmodernisierungen wachsen um 6,50 %, da Gebäude von eigenständigen Thermostaten auf IP-vernetzte Plattformen migrieren. Installationsdienstleistungen sehen sich bei der Auswechslung von Wohngebäude-Split-Systemen einer Kommodifizierung gegenüber, was Auftragnehmer dazu veranlasst, sich auf gebündelte gewerbliche Leistungsumfänge zu verlagern, die Inbetriebnahme und mehrjährigen Service einschließen.
Beratungs- und sonstige Beratungsleistungen nehmen zu, da Eigentümer vor der Kapitalallokation Drittprüfungen anstreben. Energiespar-Leistungsverträge, die nun für Bundeseinrichtungen befürwortet werden, ermöglichen es Anbietern, die Kosten vorzufinanzieren und Investitionen aus verifizierten kWh-Einsparungen zurückzugewinnen, was die Umsatzrealisierung neu gestaltet.
Nach Systemtyp – Lüftungs- und Raumluftqualitätsdienstleistungen gewinnen nach der Pandemie an Dynamik
Kühlung dominierte 2025 noch immer mit 42,58 % des Umsatzes, doch Lüftung und Raumluftqualität führen beim Wachstum mit 6,76 %. Die überarbeitete ASHRAE-Norm 62.1 erhöht die Außenluftmengen für Räume mit hoher Belegungsdichte um 30 % und fördert die Nachfrage nach bedarfsgesteuerten Lüftungsnachrüstungen, die Luftqualität und Energieverbrauch in Einklang bringen. Gesundheitskunden spezifizieren MERV-13- und HEPA-Filter und schaffen Rentenverträge für vierteljährliche Austausche. Heizungsdienstleistungen verlagern sich schrittweise auf Luft-Wärmepumpen in kalten Klimazonen, wo Anreize die Kostenlücke gegenüber Gasheizungen schließen.
Integrierte Gebäudemanagementsysteme wachsen um 6,20 %, da Portfolios HVAC mit Beleuchtung bündeln, was Cyberrisikoprofile erhöht und Dienstleister dazu veranlasst, Netzwerksegmentierung in die Routinewartung einzubeziehen.
Nach Endnutzer:
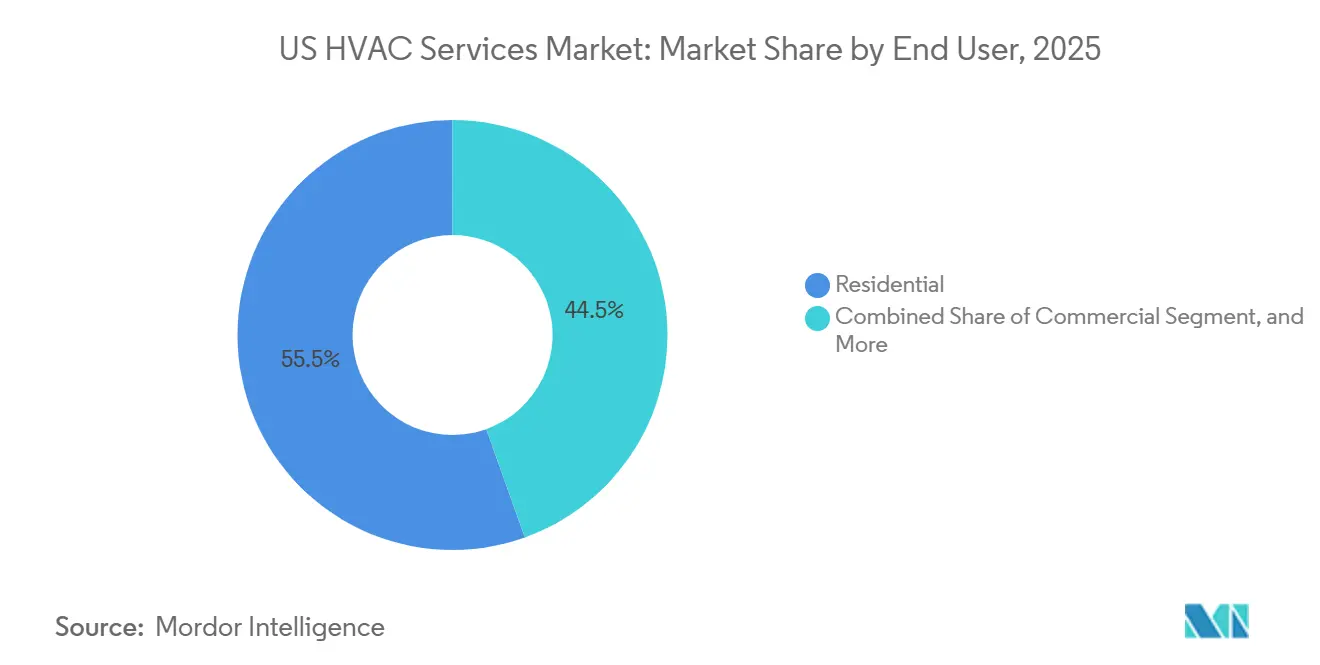
Industrieanlagen beschleunigen sich inmitten der RückverlagerungWohngebäude machten 2025 55,48 % der Nachfrage aus, angetrieben durch eine große installierte Basis von Einfamilienhäusern, doch Industrie ist mit 6,88 % am schnellsten. Der Marktanteil des US-Marktes für HVAC-Dienstleistungen, der von Industriekunden gehalten wird, wächst aufgrund von Biotech-, Halbleiter- und E-Commerce-Lagerhäusern, die eine präzise Temperaturregelung erfordern. Pharmaunternehmen schreiben Toleranzzonen von ±1 °F vor, und Logistikzentren betreiben HVAC ganzjährig, um automatisierte Kommissioniersysteme zu schützen.
Gewerbliche Mieter in Büro- und Hotelimmobilien lagern die Wartung weiterhin an Vermieter im Rahmen von Triple-Net-Mietverträgen aus, was fragmentierte, niedrigpreisige Verträge erzeugt. Das Wachstum im Wohnbereich stabilisiert sich bei 5,50 %, da intelligente Thermostate und Filterlieferabonnements den Lebenszeitwert pro Haushalt vertiefen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsbereich – Rechenzentren führen, da KI-Workloads zunehmen
Rechenzentren erzielten 2025 23,71 % des Umsatzes und wachsen mit 6,92 % rasant. Die Marktgröße des US-Marktes für HVAC-Dienstleistungen in Rechenzentren profitiert von Racks über 50 kW, die spezialisierte Kühltopologien erfordern. Serviceverträge garantieren Reaktionszeiten unter einer Stunde und beinhalten Cybersicherheitsprüfungen. Flüssigkühlung ist noch im Entstehen, sodass Präzisionsluftsysteme mit redundanten CRAH-Einheiten die kurzfristige Nachfrage dominieren.
Das Gesundheitswesen folgt mit 6,50 %, da Krankenhäuser Isolationsräume nachrüsten und die Filtration verbessern. Bildungseinrichtungen wachsen mit 6,20 % durch anleihenfinanzierte Modernisierungen veralteter Campusgebäude, während das Gastgewerbe VRF-Systeme priorisiert, die auf Gästekomfortmetriken abgestimmt sind. Der Einzelhandel verschiebt große Modernisierungen, doch präventive Wartung hält den Betrieb ohne Kapitalaufwand aufrecht.
Geografische Analyse
In Nordamerika sticht der US-Markt für HVAC-Dienstleistungen hervor, was größtenteils auf nationale Bauvorschriften, Lizenzen und Kältemittelvorschriften zurückzuführen ist, die den Wettbewerbsvorteil inländischer Anbieter stärken. Diese Vorschriften schaffen ein strukturiertes Umfeld, das lokale Unternehmen begünstigt und Compliance sowie Konsistenz im gesamten Markt gewährleistet. Bundesstaaten im Sun Belt, insbesondere Texas, Arizona, Florida und Georgia, verzeichnen einen Anstieg der Kühlanforderungen, wobei Auftragnehmer in diesen Regionen im Sommer 20 %–25 % mehr Serviceanrufe bearbeiten als der nationale Durchschnitt. Die hohen Temperaturen in diesen Bundesstaaten treiben den Bedarf an häufigen Wartungs- und Reparaturdienstleistungen an und machen sie zu kritischen Märkten für HVAC-Dienstleister. Mit zunehmender Nachfrage durch die Hitze entstehen Lohnprämien: Techniker im Großraum Dallas-Fort Worth erzielen Gehälter, die 15 % höher sind als die ihrer Kollegen in kühleren Regionen. Diese Lohndisparität spiegelt die erhöhte Arbeitsbelastung und die spezialisierten Fähigkeiten wider, die erforderlich sind, um den einzigartigen Herausforderungen extremer Hitze zu begegnen.
In Kalifornien treibt ein bevorstehendes Verbot des Verkaufs von Geräten mit hohem Treibhauspotenzial ab 2028 die Dringlichkeit der Nachrüstung voran und veranlasst Eigentümer, Austausche zu beschleunigen, um potenzielle Versorgungsengpässe zu vermeiden. Diese regulatorische Verschiebung wird voraussichtlich erhebliche Auswirkungen auf den Markt haben, da Unternehmen und Hausbesitzer sich beeilen, die neuen Standards einzuhalten, was Möglichkeiten für HVAC-Dienstleister schafft, die wachsende Nachfrage nach Nachrüstungen und Gerätemodernisierungen zu nutzen.
Unterdessen verlagert sich der Fokus im Nordosten und Mittleren Westen auf Heizsysteme, mit einem Schwerpunkt auf der Modernisierung von Kesseln zur Deckung des Winterbedarfs. Diese Regionen erleben harte Winter, was effiziente und zuverlässige Heizsysteme zu einer Notwendigkeit macht. Die Einführung von Wärmepumpen nimmt zu, unterstützt durch Anreize, die 25 %–35 % der Installationskosten abdecken und die Amortisationszeiten effektiv verkürzen. Diese finanziellen Anreize machen Wärmepumpen zu einer attraktiveren Option für Verbraucher, treiben ihre Einführung voran und tragen zum Wachstum des Marktes für HVAC-Dienstleistungen in diesen Gebieten bei. Im Loudoun County in Virginia verschärft die Konzentration von Hyperscale-Campussen den Fachkräftemangel und veranlasst Dienstleister, Antrittsprämien anzubieten, um erstklassige Techniker zu gewinnen. Die hohe Dichte dieser Campusse schafft eine einzigartige Nachfrage nach qualifizierten HVAC-Fachleuten, da die Aufrechterhaltung optimaler Umgebungsbedingungen für den Betrieb von Rechenzentren und anderen Einrichtungen entscheidend ist. Dieser Fachkräftemangel unterstreicht die Bedeutung der Personalentwicklung und wettbewerbsfähiger Vergütungsstrategien für die Aufrechterhaltung des Wachstums des Marktes für HVAC-Dienstleistungen.
Regulatorisches Umfeld
Der US-amerikanische Markt für HVAC-Dienstleistungen wird durch strengere Bundesvorschriften für Kältemittel- und Energieeffizienzleistung geprägt, die den Umfang von Nachrüstungen und Ersatzmaßnahmen beeinflussen. Im Rahmen des American Innovation and Manufacturing (AIM) Act treibt das Technology Transitions-Programm der EPA die Abkehr von Kältemitteln mit hohem GWP voran, die in vielen installierten Systemen verwendet werden. Eine endgültige EPA-Regelung vom Mai 2026, die am 27. Juli 2026 in Kraft trat, änderte die Technology Transitions-Anforderungen und fügte Bestimmungen hinzu, die das Risiko von Lagerbeständen ohne Verwendungsmöglichkeit verringern sollen, einschließlich der Erlaubnis, bestimmte Wohn- und Leichtgewerbesysteme zu installieren, die vor dem 1. Januar 2025 hergestellt oder importiert wurden.
Bezüglich der Geräteleistung reguliert das US-Energieministerium (DOE) weiterhin zentrale Klimaanlagen und Wärmepumpen gemäß 10 CFR 431.97 unter Verwendung der Kennzahlen SEER2 und HSPF2, wobei ab dem 7. Juli 2026 zusätzliche durchsetzungsbezogene Anforderungen gemäß 10 CFR 429.134(k)(4) gelten. Über Umwelt- und Effizienzvorschriften hinaus beeinflusst auch die Handelspolitik die Wirtschaftlichkeit von Ersatzmaßnahmen: Eine präsidiale Proklamation vom 1. Juni 2026 senkte die Section-232-Zölle auf ausgewählte HVAC-Systeme und -Komponenten für Wohngebäude (von 25 % auf 15 %) bis zum 31. Dezember 2027 und reduzierte den Schwellenwert für den Inlandsanteil für eine niedrigere Zollstufe von 95 % auf 85 %. Diese Änderungen wirken sich auf Beschaffungsstrategien und die Dynamik der Installationskosten aus, die Dienstleister in Angeboten und langfristigen Vereinbarungen berücksichtigen müssen.
Wettbewerbslandschaft
Der US-Markt für HVAC-Dienstleistungen bleibt mäßig fragmentiert. Die fünf größten Akteure – Johnson Controls, Carrier, Trane Technologies, Comfort Systems USA und EMCOR Group – kontrollieren gemeinsam fast 35 % des Umsatzes 2025. OEMs setzen auf IoT-gestützte Diagnosen, um Verträge für vorausschauende Wartung zu verkaufen und Kunden an proprietäre Teile und Datenplattformen zu binden. Johnson Controls gab bekannt, dass ergebnisbasierte Verträge 2025 auf 18 % der nordamerikanischen Buchungen gestiegen sind, was die Verlagerung hin zu wiederkehrenden Einnahmen unterstreicht.
Regionale unabhängige Anbieter verteidigen ihren Anteil mit modularen Nachrüstbausätzen, die Projektzeitpläne verkürzen und Abhängigkeiten von einzelnen Lieferanten vermeiden. Technologieplattformen wie On-Demand-Technikermärkte verschaffen kleineren Unternehmen nationale Reichweite, doch die Qualitätssicherung bleibt eine Hürde. Cybersicherheitsnachweise differenzieren Anbieter in Rechenzentren- und Regierungssegmenten als Reaktion auf CISA-Empfehlungen, auf die Versicherer nun in der Vertragssprache verweisen.
Die Fusions- und Übernahmeaktivität intensivierte sich: Carrier erwarb Viessmann Climate Solutions für 12 Milliarden EUR (13,1 Milliarden USD) im Dezember 2025 und gewann damit eine Präsenz von 8.000 Technikern und Wärmepumpen-Expertise. Trane Technologies reservierte 150 Millionen USD für zwölf neue Hubs und 500 Außendiensttechniker im Januar 2026, was Kapazitätsinvestitionen zur Verfolgung von Hyperscale-Rechenzentrumsverträgen veranschaulicht. Weißer Fleck verbleibt in Gebäuden unter 50.000 Quadratfuß, wo die Fragmentierung der Eigentümer nationale Ketten abschreckt und Wege für agile lokale Auftragnehmer öffnet.
Marktführer der US-Branche für HVAC-Dienstleistungen
-
Carrier Global Corporation
-
Johnson Controls International PLC
-
Trane Technologies plc
-
Lennox International Inc.
-
Daikin Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Markt für HVAC-Dienstleistungen Unternehmen in diesem Bericht
- Johnson Controls International PLC
- Carrier Global Corporation
- Daikin Industries Ltd.
- Trane Technologies plc
- Lennox International Inc.
- Honeywell International Inc.
- Siemens AG
- LG Electronics Inc.
- Electrolux AB
- Robert Bosch GmbH
- Fujitsu General Ltd.
- Nortek Global HVAC
- Mitsubishi Electric Corporation
- Rheem Manufacturing Company
- Danfoss A/S
- GREE Electric Appliances Inc.
- Midea Group Co. Ltd.
- Johnson Service Group plc
- Comfort Systems USA, Inc.
- EMCOR Group Inc.
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf konformitätsgetriebene Nachrüstungen, die Arbeiten zum Kältemittelübergang mit Steuerungs-, Sicherheits- und Inbetriebnahmedienstleistungen kombinieren. Die Maßnahmen der EPA im Rahmen des Technology Transitions-Programms des AIM Act, einschließlich der endgültigen Aktualisierungen vom Mai 2026, die am 27. Juli 2026 in Kraft traten, halten Auftragnehmer über die routinemäßige Wartung hinaus in Geräteaustausch und Systemmodifikationen aktiv, insbesondere dort, wo die Einführung von A2L-Kältemitteln Sensoren, Belüftungsüberlegungen und normgerechte Installationspraktiken erfordert. Aktualisierungen der DOE-Energietests und Durchsetzungsmaßnahmen, einschließlich der ab dem 7. Juli 2026 geltenden Anforderungen gemäß 10 CFR 429.134(k)(4), verstärken zusätzlich die Nachfrage nach Verifizierung, Dokumentation und leistungsbasierten Serviceprogrammen in gewerblichen Portfolios und höherwertigen Wohnersatzmaßnahmen.
Eine zweite Wachstumsspur ist die geschäftskritische Kühlung und digitalisierte Serviceerbringung für Kunden mit Anforderungen an Betriebszeit und Auditierbarkeit. Trane Technologies stellte im Januar 2026 150 Millionen USD für neue Hubs und zusätzliche Außendiensttechniker bereit, die auf Rechenzentrums- und Gesundheitswesen-Korridore ausgerichtet sind, und Carrier erweiterte im April 2026 seine Investition in ZutaCore, um Flüssigkeitskühlungskapazitäten für KI-Rechenzentren zu skalieren. Zusammen unterstützen diese Schritte einen breiteren Serviceumfang rund um 24/7-Betriebszeitabdeckung, Integration des Wärmemanagements und cybersicherheitsbewusste Wartung der Gebäudeautomation, was Auftragnehmern Raum lässt, BAS-Expertise, Tools für vorausschauende Wartung und spezialisierte Technikerschulung in wiederkehrende Serviceverträge zu integrieren.
Neueste Industrielle Entwicklungen in US-Markt für HVAC-Dienstleistungen
- Juli 2026: Carrier schloss den Verkauf seines Riello-Geschäfts an die Ariston Group für etwa 440 Millionen USD ab. Die Veräußerung schärfte den Portfoliofokus von Carrier und schuf Kapital- und Managementkapazitäten für höher priorisierte Segmente, einschließlich energieeffizienter und rechenzentrumsnaher Wärmemanagementangebote.
- Mai 2026: Johnson Controls schloss die Übernahme von Alloy Enterprises ab und fügte damit für Rechenzentren und industrielle Anwendungen relevante Wärmemanagementplattformen hinzu. Die Transaktion stärkt die Fähigkeit von Johnson Controls, integrierte, höherwertige Service- und Nachrüstungsleistungen zu erbringen, bei denen Betriebszeit und fortschrittliche Kühlarchitekturen mehrjährige Verträge unterstützen.
- September 2025: Das US-Energieministerium veröffentlichte endgültige Vorschriften zur Aktualisierung der Zertifizierungs-, Kennzeichnungs- und Durchsetzungsbestimmungen für mehrere HVAC-Produktklassen, einschließlich VRF-Systeme (unter 65.000 Btu/h), Kompressoren und tragbare Klimaanlagen. Die Änderungen erhöhen die Anforderungen an Compliance-Dokumentation und Leistungsverifizierung und steigern die Nachfrage nach Auftragnehmerkompetenzen in der Inbetriebnahme, Prüfung und normgerechten Serviceerbringung.
US-Markt für HVAC-Dienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die in den Vereinigten Staaten erzielten Umsätze aus der Erbringung von HVAC-bezogenen Dienstleistungen für Gebäude, einschließlich Planung, Installationsarbeiten, Nachrüstungsarbeiten, vorbeugender Wartung sowie Reparaturarbeiten im Zusammenhang mit Heizung, Lüftung, Klimatisierung, Kältetechnik und vernetzten Steuerungssystemen.
Ausschlüsse aus dem Umfang: Diese Marktgröße schließt den Verkauf neuer HVAC-Geräte, den Verkauf von Ersatzteilen über den Ladentisch sowie reine Eigenleistungen aus.
Segmentierungsübersicht
- Nach Implementierungstyp
- Neubau
- Bestandsgebäude
- Nach Dienstleistungstyp
- Installations- und Austauschdienstleistungen
- Wartungs- und Reparaturdienstleistungen
- Energieeffizienz- und Nachrüstdienstleistungen
- Modernisierung und Integration von HVAC-Steuerungen
- Beratungs- und sonstige Dienstleistungen
- Nach Systemtyp
- Heizungsdienstleistungen
- Kühlungsdienstleistungen
- Lüftungs- und Raumluftqualitätsdienstleistungen
- Integrierte Gebäudemanagementsysteme
- Nach Endnutzer
- Wohngebäude
- Gewerbe
- Industrie
- Nach Anwendungsbereich
- Rechenzentren
- Gesundheitseinrichtungen
- Bildungseinrichtungen
- Gastgewerbe und Freizeit
- Einzelhandelsflächen
- Regierungs- und öffentliche Gebäude
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Mexiko
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Benelux
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die grundlegenden Marktgrenzen, die Nachfragetreiber und die Ausgangswerte für wichtige Eingangsgrößen zu definieren, bevor eine Prognose erstellt wird. Wir stützten uns auf öffentliche Quellen wie die Bauausgaben und Baugenehmigungen des US Census Bureau, die Lohn- und Beschäftigungsreihen des Bureau of Labor Statistics für HVAC-Mechaniker und -Installateure, EIA-Daten zu Heizungsbrennstoffen und Stromverbrauch, EPA-Materialien zu Kältemitteln und Compliance-Vorgaben sowie DOE-Effizienzstandards und Programm-Updates.
Zur Schärfung der Annahmen haben wir außerdem Unternehmensberichte und Investorenpräsentationen großer Servicenetzwerke, Veröffentlichungen von Branchenverbänden sowie seriöse Presseberichte zu Preisgestaltung, Arbeitskräfteverfügbarkeit und Ersatzzyklen ausgewertet. Ausgewählte kostenpflichtige Datenbankabonnements unterstützten die Überprüfung von Unternehmensfinanzdaten sowie von Import- und Exportsignalen auf Lieferebene für HVAC-Komponenten, was zur Validierung der Aktivitätsniveaus im gesamten Dienstleistungsökosystem beitrug. Diese Beispiele sind nicht abschließend; viele weitere öffentliche und kostenpflichtige Quellen wurden im Rahmen des Forschungsprozesses für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Auftragnehmern, Facility-Managern, Gebäudeeigentümern, Distributoren mit Servicebereichen sowie technischen Spezialisten durchgeführt, die Installations- und Servicenachfrage verfolgen. Diese Gespräche dienten der Bestätigung typischer Auftragsvolumina, des Verhältnisses von Wartungs- zu Notfallarbeiten, saisonaler Muster sowie der Auswirkungen von Regulierung und Effizienzverbesserungen auf Austausch- und Nachrüstungsaktivitäten in den gesamten Vereinigten Staaten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | CXOs: 16 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem Bau- und Gebäudeaktivitätssignale in einen Servicenachfragepool umgewandelt werden, auf den anschließend realistische Service-Attach-Raten und Preispunkte für die erbrachten Leistungen angewendet werden. Die Ergebnisse werden anschließend durch selektive Bottom-up-Näherungen auf Plausibilität geprüft – etwa durch die Aggregation von Stichproben-Auftragnehmerumsätzen, die Nutzung von Kanalprüfungen zu Serviceanrufvolumina und die Validierung des impliziten Ausgabenbetrags je Gebäudekohort – bevor die Endwerte festgelegt werden.
Zu den wesentlichen Eingangsgrößen des Modells zählen Wohnungsbaubeginne und Zuwächse bei gewerblichen Nutzflächen, der alternde installierte Bestand an HVAC-Systemen und die erwarteten Ersatzzyklen, saisonale Kühl- und Heizgradtage, Lohninflation bei Technikern und Arbeitskräfteverfügbarkeit sowie der Anteil der Arbeiten, der sich in Richtung energieeffizienter Nachrüstungen und vernetzter Steuerungssysteme verlagert (was häufig den Serviceinhalt erhöht). Prognosen wurden mittels Szenarioanalyse erstellt, gestützt auf Expertenerwartungen zu Baumomentum, Preisentwicklung und regulatorischem Compliance-Tempo, und anschließend in Jahreswerte in USD umgerechnet. Wo lokale Bottom-up-Signale dünn waren, wurden Lücken durch Proxys für den Gebäudebestand auf Bundesstaatsebene und normalisierte Serviceintensität geschlossen, gefolgt von interviewbasierten Anpassungen zur Vermeidung von Überanpassungen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale überprüft, darunter Trends bei Bauausgaben, Beschäftigungs- und Lohnreihen sowie implizite Serviceintensität im Verhältnis zum installierten Gerätebestand. Tritt ein Ausreißer auf, werden die Annahmen erneut geprüft und gezielte Nachfolgegespräche eingeleitet, um zu bestätigen, ob die Veränderung real ist oder auf Datenzeitpunkte zurückzuführen ist.
Vor der Veröffentlichung durchläuft das Modell eine mehrstufige Analystenprüfung mit Varianzprüfungen über historische Jahre, Stückökonomie und regionale Plausibilität, gefolgt von einer abschließenden Freigabe. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. politischen Änderungen mit Auswirkungen auf Kältemittel, starken Verschiebungen bei Arbeitskosten oder bedeutenden Wendepunkten im Baukonjunkturzyklus. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für US-HVAC-Dienstleistungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-HVAC-Dienstleistungen können weit auseinanderliegen, selbst wenn sie dieselbe allgemeine Aktivität beschreiben, da Unternehmen unterschiedliche Entscheidungen darüber treffen, was als Dienstleistungsumsatz gilt und wie schnell sich Preise und Volumina von Jahr zu Jahr entwickeln.
Die Vergleichstabelle zeigt eine breite Streuung; im Modell von Mordor Intelligence spiegelt der Wert den in den Vereinigten Staaten erzielten Dienstleistungsumsatz für Design, Installationsarbeiten, Nachrüstung, vorbeugende Wartung und Notfallreparatur wider, unter Ausschluss des Verkaufs neuer Geräte und von Ersatzteilen über den Ladentisch, die einige Schätzungen offenbar in eine breitere Gesamtsumme einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,93 Mrd. USD (2025) | |
| Branchenforschungsanbieter A | 28,20 Mrd. USD (2025) | Häufig mit breiteren Dienstleistungsdefinitionen dargestellt; können Geräte-plus-Service-Bündel oder breitere Vertragskategorien erfassen, die den erfassten Umsatzpool gegenüber einer reinen Dienstleistungsabgrenzung erhöhen. |
| Marktanalysefirma B | 25,60 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und kann schnellere Wachstumsannahmen für frühe Jahre anwenden; die öffentlichen Umfangsangaben machen keine klaren Aussagen zu Ausschlüssen für neue Geräte und Ersatzteile, was die gemessene Gesamtsumme aufblähen kann. |
Insgesamt sind die Unterschiede hauptsächlich auf Abgrenzungsfragen, das gewählte Basisjahr und die Art der Anwendung der Preisentwicklung auf Installations- und Wartungsarbeiten zurückzuführen. Durch die Verknüpfung der Eingangsgrößen mit beobachtbaren Gebäudeaktivitäten, Arbeitskostensignalen und interviewvalidierten Serviceintensitäten bleibt unsere Schätzung auf klare Nachfragetreiber und nachvollziehbare Berechnungsschritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Markt für HVAC-Dienstleistungen heute?
Der Markt hatte 2026 einen Wert von 18,98 Milliarden USD und ist auf dem Weg, bis 2031 25,35 Milliarden USD zu erreichen.
Welche CAGR wird für US-HVAC-Dienstleistungen bis 2031 erwartet?
Die prognostizierte CAGR beträgt 5,90 % über den Zeitraum 2026–2031.
Welches Segment der US-HVAC-Dienstleistungen wächst am schnellsten?
Energieeffizienz- und Nachrüstdienstleistungen führen mit einer CAGR von 7,03 %, da Eigentümer die Leistungsoptimierung priorisieren.
Warum sind Rechenzentren für die HVAC-Dienstleistungsnachfrage wichtig?
KI-Workloads treiben die Rack-Dichten über 50 kW und erfordern Präzisionskühlung sowie mehrjährige Serviceverträge mit strengen Betriebszeitklauseln.
Was ist die größte Herausforderung für HVAC-Dienstleister?
Ein Fachkräftemangel, der die Technikerlöhne in die Höhe treibt und die Margen drückt, ist die unmittelbarste Hürde.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Unternehmen machen etwa 35 % des Umsatzes aus, was auf eine moderate Konzentration mit ausreichend Raum für regionale Spezialisten hinweist.