
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 29.11 Milliarden US-Dollar |
| Marktgröße (2026) | 30.89 Milliarden US-Dollar |
| Marktgröße (2031) | 41.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.10 % |
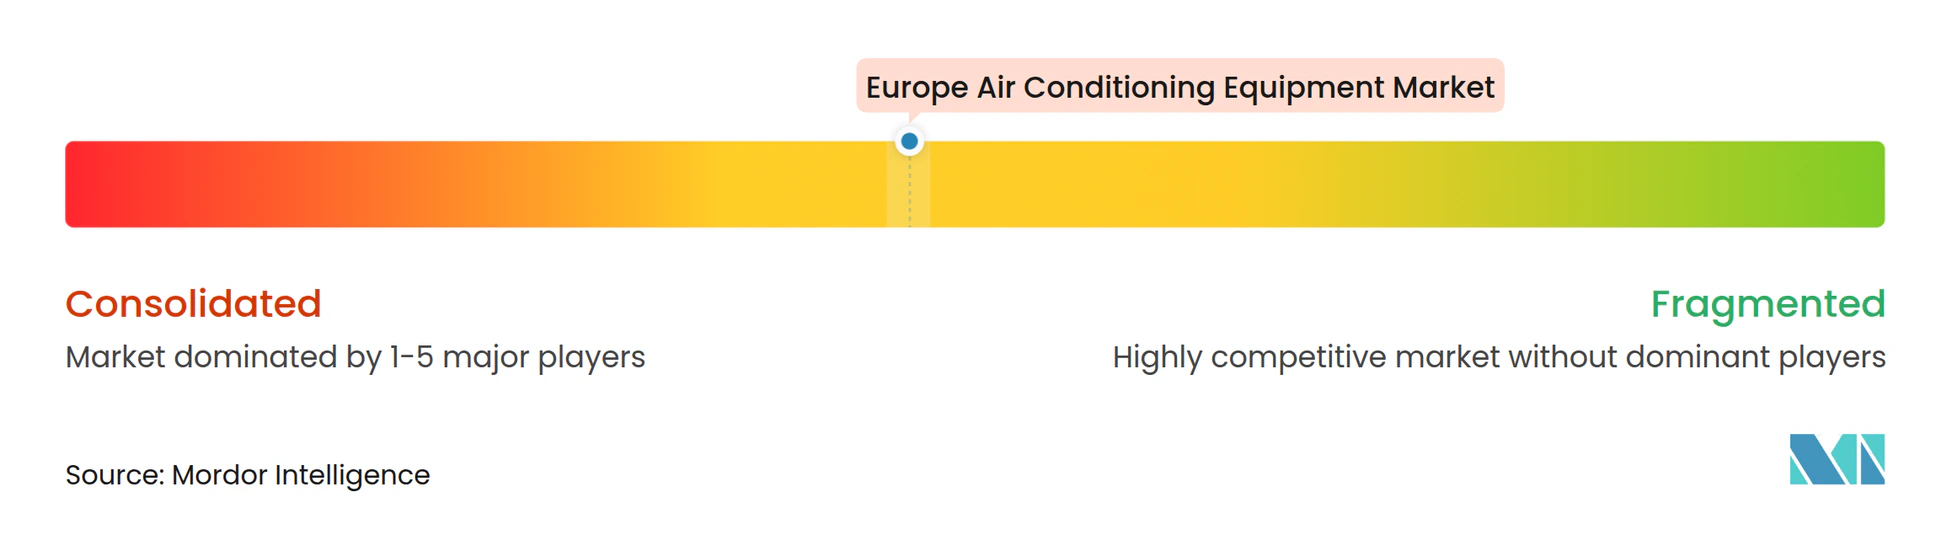
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Europa-Klimaanlagenausrüstungsmarkts durch Mordor Intelligence
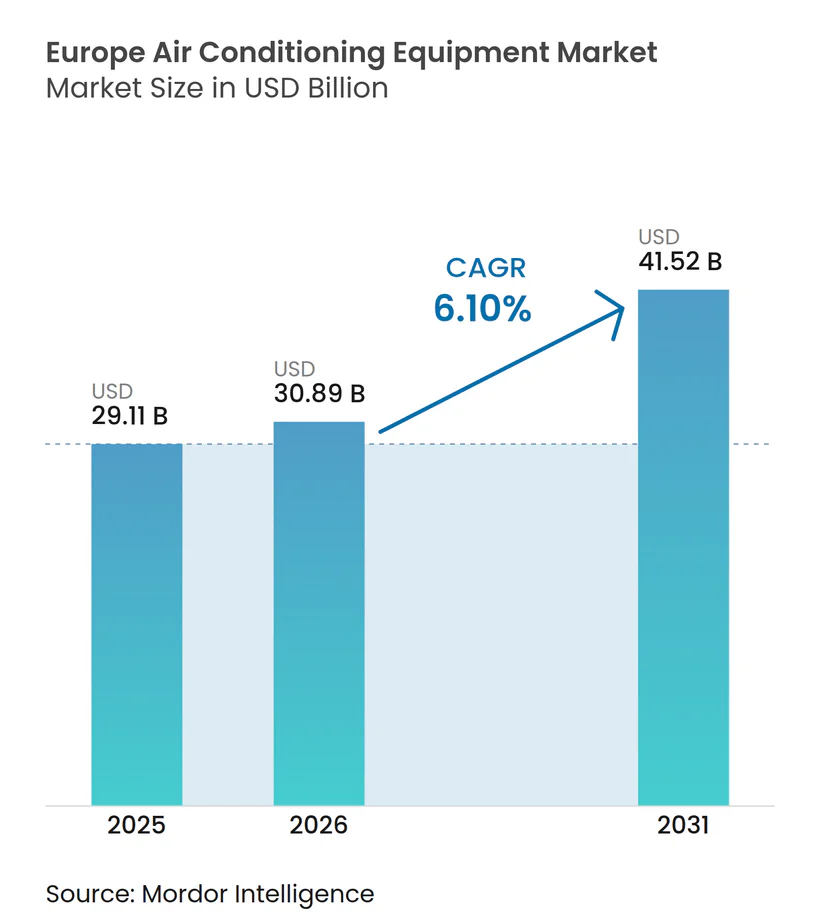
Die Größe des Europa-Klimaanlagenausrüstungsmarkts wird im Jahr 2026 auf 30,89 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 29,11 Milliarden USD, mit Prognosen für 2031 von 41,52 Milliarden USD, wachsend mit einer CAGR von 6,1 % über den Zeitraum 2026–2031.
Die rasche politische Angleichung an den EU Green Deal, strengere F-Gas-Quoten und das REPowerEU-Ziel von 60 Millionen installierten Wärmepumpen bis 2030 schaffen ein Umfeld, in dem der Europa-Klimaanlagenausrüstungsmarkt energieeffiziente Technologien mit niedrigem Treibhauspotenzial (GWP) kontinuierlich begünstigt. Hersteller, die während des Jahres 2024 Produktlinien mit natürlichen Kältemitteln ausgebaut und die Kapazität für Inverter-Kompressoren gesichert haben, profitieren nun von kürzeren Lieferzeiten, einem Wettbewerbsvorteil bei öffentlichen Ausschreibungen und höheren durchschnittlichen Verkaufspreisen. Der Europa-Klimaanlagenausrüstungsmarkt profitiert zudem von einer Welle an Rechenzentrumsbau in FLAP-D-Knotenpunkten, kommunalen Hitzeinsel-Programmen in südlichen Hauptstädten und der wachsenden Beliebtheit von HVAC-als-Dienstleistung-Verträgen bei gewerblichen Facility-Managern. Der Direktvertrieb an Schlüsselkunden nimmt zu, da große gewerbliche Käufer bestrebt sind, Spezifikationspakete zu sichern, die bevorstehende SEER-Schwellenwerte erfüllen, ohne Umplanungen mitten im Projekt vornehmen zu müssen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Einzelsplit-Systeme im Jahr 2025 mit einem Marktanteil von 27,48 % am Europa-Klimaanlagenausrüstungsmarkt, während Variable-Kältemittel-Durchfluss (VRF)-Systeme bis 2031 mit einer CAGR von 9,15 % expandieren.
- Nach Technologie kontrollierten Nicht-Inverter-Systeme im Jahr 2025 einen Marktanteil von 67,95 % am Europa-Klimaanlagenausrüstungsmarkt; die Inverter-Technologie verzeichnet bis 2031 die höchste CAGR von 8,85 %.
- Nach Geografie hatte Deutschland im Jahr 2025 einen Anteil von 17,12 % am Europa-Klimaanlagenausrüstungsmarkt, während Spanien mit einer CAGR von 8,15 % bis 2031 das schnellste Wachstum verzeichnet.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 42,05 % am Europa-Klimaanlagenausrüstungsmarkt auf den Wohnbereichssektor, während Rechenzentren mit einer CAGR von 10,65 % wachsen.
- Nach Vertriebskanal erfasste der indirekte Vertrieb im Jahr 2025 einen Marktanteil von 70,65 % am Europa-Klimaanlagenausrüstungsmarkt; der direkte Hersteller-zu-Schlüsselkunden-Vertrieb wächst mit einer CAGR von 9,25 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER EINFLUSS |
|---|---|---|---|
| Beschleunigter Wärmepumpenabsatz durch EU-REPower-Ziele | +1.8% | EU-weit, am stärksten in Deutschland, den Niederlanden und Dänemark | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Kältemitteln mit niedrigem GWP nach der F-Gas-Revision | +1.2% | EU-weit, insbesondere in Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Projekte zur Abschwächung der städtischen Wärmeinsel in Südeuropa | +0.9% | Spanien, Italien, Südfrankreich, Griechenland | Langfristig (≥ 4 Jahre) |
| Expansion von Rechenzentren in FLAP-D-Städten zur Förderung der Präzisionskühlung | +1.1% | Frankfurt, London, Amsterdam, Paris, Dublin | Mittelfristig (2–4 Jahre) |
| Welle der Energieeffizienz-Renovierung im Rahmen des EU Green Deal | +0.8% | EU-weit, am stärksten in Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| HVAC-als-Dienstleistung-Verträge gewinnen bei Facility-Managern an Bedeutung | +0.4% | Westeuropa, insbesondere Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Wärmepumpenabsatz durch EU-REPower-Ziele
Die Vorgaben der Mitgliedstaaten konvergieren auf Wärmepumpen als primären Ersatz für Heizkessel auf fossiler Brennstoffbasis und treiben die jährlichen Installationen ab 2025 auf 6 Millionen Einheiten. Deutschland hat Wärmepumpen bereits 2024 in 76 % der neu genehmigten Wohngebäude zugelassen. Frankreich erhöht seine inländische Kapazität bis 2030 auf 1 Million Einheiten pro Jahr, unterstützt durch ermäßigte Mehrwertsteuer, Zuschussfinanzierung und beschleunigte Genehmigungsverfahren. Die Wärmepumpen-Beschleunigungsplattform der Europäischen Kommission synchronisiert die Anreizstrukturen und gibt Herstellern eine beispiellose Nachfragesichtbarkeit, die mehrjährige Investitionsentscheidungen verankert. Da sich der Europa-Klimaanlagenausrüstungsmarkt auf hybride Heiz-Kühl-Geräte ausrichtet, gewinnen Lieferanten mit vertikal integrierter Kompressor- und Steuerungsproduktion den größten Einfluss.[1]
Steigende Nachfrage nach Kältemitteln mit niedrigem GWP nach der F-Gas-Revision
Die Verordnung (EU) 2024/573 verbietet ab 2025 Kältemittel mit einem GWP > 750 in neuen Wärmepumpensystemen. Die Hersteller haben schnell reagiert: Daikin hat CO₂-VRV-Linien für Einzelhandelsformate eingeführt, und Mitsubishi Heavy Industries hat R-32-Systeme mit einem GWP von 675 auf den Markt gebracht. Die Quotenkürzung von 42,9 Millionen Tonnen CO₂-Äquivalent im Jahr 2025 auf 9 Millionen Tonnen bis 2032 verknappt das HFKW-Angebot und beschleunigt die Einführung von Propan- und CO₂-Alternativen. Serviceanbieter-Netzwerke investieren nun in die Weiterqualifizierung von Technikern für den Umgang mit brennbaren A3-Kältemitteln, was die Aftermarket-Märkte weiter professionalisiert und die Markentreue im Europa-Klimaanlagenausrüstungsmarkt stärkt.
Projekte zur Abschwächung der städtischen Wärmeinsel in Südeuropa
Städte wie Toulouse, Sevilla und Athen stellen kommunale Budgets für großflächige Beschattungsmaßnahmen, Baumpflanzungen und klimaangepasste Infrastruktur bereit. Toulouse' Programm „+fraiche” reserviert 10 Millionen EUR, um 100.000 Bäume zu pflanzen und öffentliche Gebäude mit energieeffizienter Kühlung nachzurüsten. Diese Initiativen führen zu neuen Aufträgen für drehzahlgeregelte Dachgeräte, die Komfort bieten, ohne die Stromspitzen zu erhöhen. Der Europa-Klimaanlagenausrüstungsmarkt findet daher eine stetige Pipeline öffentlicher Ausschreibungen, die saisonale Effizienz und geräuscharmen Betrieb in dichten städtischen Kernen priorisieren.
Expansion von Rechenzentren in FLAP-D-Städten zur Förderung der Präzisionskühlung
Leistungsstarke KI-Workloads verbreiten sich in Frankfurt, London, Amsterdam, Paris und Dublin und treiben die Rechendichteziele über 100 kW pro Rack. Betreiber wie Equinix haben Wärmeexport-Programme gestartet, die Abwärme für kommunale Schwimmbäder und Fernwärmenetze nutzen. Dieses Modell treibt die Nachfrage nach Hochhub-Kältemaschinen mit niedrigem GWP und Rear-Door-Wärmetauschern. Für Lieferanten bietet der Europa-Klimaanlagenausrüstungsmarkt zweistelliges Wachstum, da die Präzisionskühlung bis zu 35 % der Betriebskosten von Rechenzentren ausmacht, was Effizienzgewinne finanziell attraktiv macht.
Auswirkungsanalyse der Hemmnisse*
| HEMMNISSE | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER EINFLUSS |
|---|---|---|---|
| Strenge Mindestanforderungen an den saisonalen Energieeffizienzgrad (SEER) erhöhen die Kosten | -0.7% | EU-weit, insbesondere Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen bei Kompressoren und Mikrochips | -0.9% | Globale Auswirkungen, am stärksten in der osteuropäischen Fertigung | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für den Umgang mit Kältemitteln mit niedrigem GWP | -0.6% | EU-weit, am akutesten in Nord- und Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich des Rebound-Energieverbrauchs schränken den Subventionsumfang ein | -0.4% | Südeuropa, insbesondere Spanien, Italien, Griechenland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Mindestanforderungen an den saisonalen Energieeffizienzgrad (SEER) erhöhen die Kosten
Die Ökodesign-Vorschriften erfordern nun Effizienzprüfungen unter realen Bedingungen anstelle statischer Laborwerte, eine Änderung, die die Systementwicklungskosten um 7–10 % erhöht. Kleinere OEM-Hersteller haben Schwierigkeiten, zusätzliche Forschungs- und Entwicklungskosten sowie Zertifizierungen zu finanzieren, was zu einer Konsolidierung führt und die Modellauswahl in den Einstiegssegmenten des Europa-Klimaanlagenausrüstungsmarkts potenziell verringert. Strengere Gebäudecodes komprimieren zudem die Amortisationszeiten und verzögern einige Ersatzentscheidungen bei preissensiblen Hauseigentümern.[2]
Lieferkettenunterbrechungen bei Kompressoren und Mikrochips
Engpässe bei Stahl, Kupfer und Halbleiter-Steuerungen haben die Lieferzeiten verlängert, insbesondere für drehzahlgeregelte Kompressoren. Das Zylinderangebot für A2L-Kältemittel R-454B und R-32 verknappt sich Anfang 2025 und erzwang Terminverschiebungen bei großen gewerblichen Projekten. Während Tier-1-Hersteller in regionalisierte Beschaffung und vertikale Integration investieren, sehen sich Marken der mittleren Preisklasse mit Zuteilungsrisiken konfrontiert, die ihre Skalierungsfähigkeit im Europa-Klimaanlagenausrüstungsmarkt einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
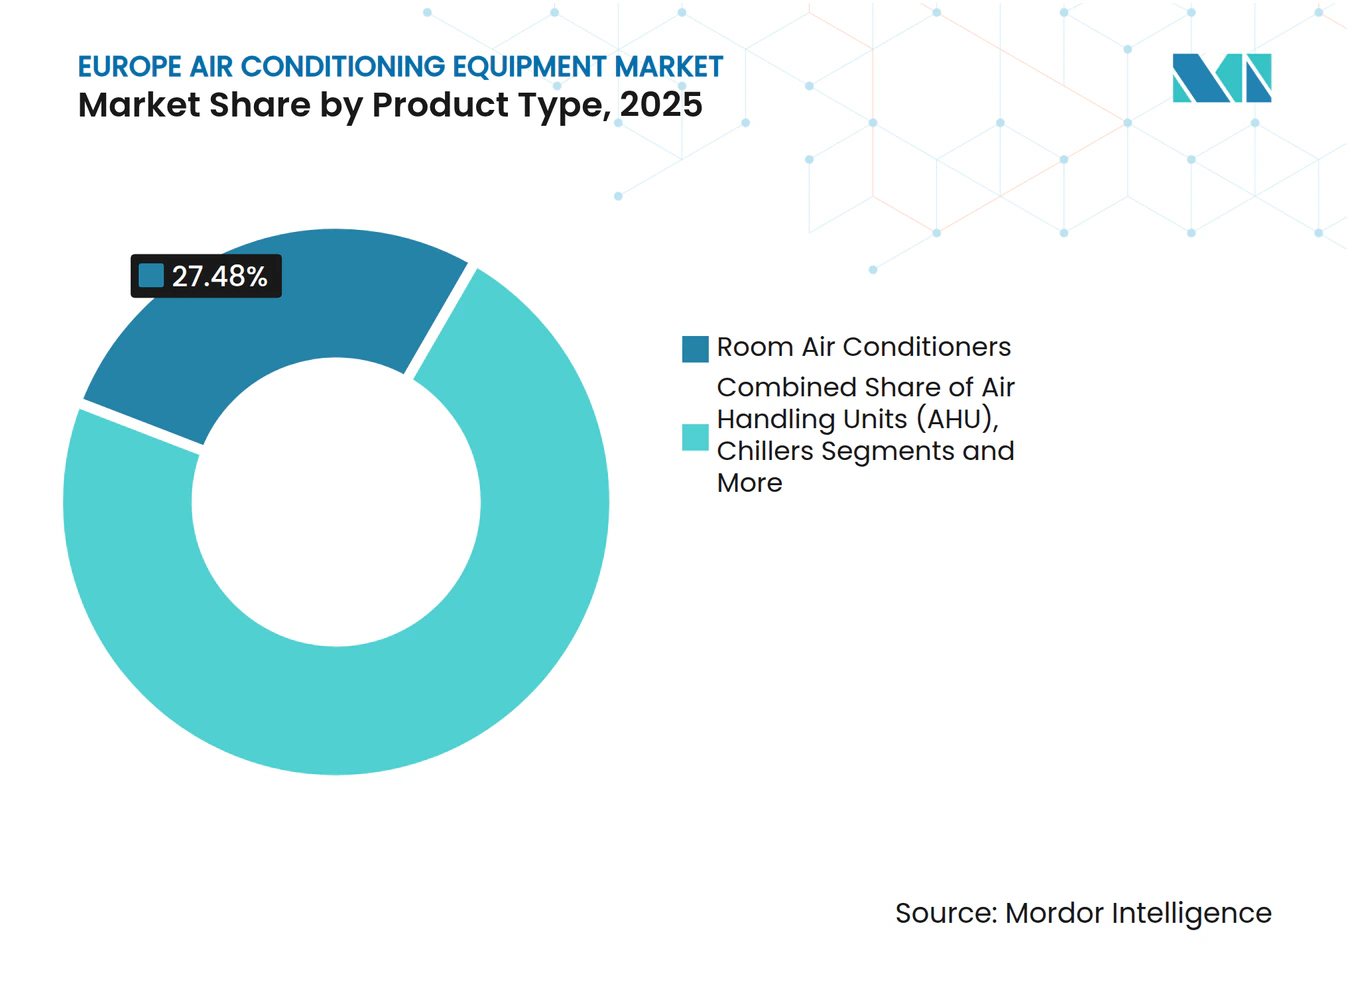
VRF-Systeme treiben Premium-WachstumRaumklimageräte hielten im Jahr 2025 einen Marktanteil von 27,48 % am Europa-Klimaanlagenausrüstungsmarkt und dominieren weiterhin den Ersatzbedarf in kleinen Wohn- und leichten Gewerbebereichen. VRF-Konfigurationen, die zwar von einer niedrigeren Basis ausgehen, verzeichnen bis 2031 eine CAGR von 9,15 %, da sie gleichzeitiges Heizen und Kühlen mit Teillasteffizienz bieten, die Gebäudeeigentümern hilft, die EPBD-Ziele zu erfüllen. Einzelhandelsketten setzen auf Multi-Split-Designs, um begrenzten Fassadenraum zu optimieren, während Dachpaketeinheiten im Einzelhandel außerhalb der Städte und in der Logistik bevorzugt werden. Hersteller passen VRF-Linien an Propan und CO₂ an, um F-Gas-Quotenrisiken zu mindern und sich durch Nachhaltigkeitsnachweise zu differenzieren.
Der Wettbewerbsfokus des Segments verlagert sich auf die Interoperabilität von Steuerungen und Ferndiagnose. Integrierte Gebäudemanagementsystem-Funktionen ermöglichen es Energiemanagern, die Nutzung durch Mieter zu visualisieren und Sollwerte fein abzustimmen – eine Fähigkeit, die die Kundenbindungsraten in HVAC-als-Dienstleistung-Verträgen erhöht. Portable Spot-Kühler dienen Nischenanforderungen wie Notfallreaktionen und Veranstaltungsorten, insbesondere bei schweren Hitzewellen in südlichen Hauptstädten. Thermische Speicherzusätze verlängern den nächtlichen erneuerbaren Überschuss in die Spitzenkühlzeiten am Tag und unterstreichen die Ausrichtung des Europa-Klimaanlagenausrüstungsmarkts auf übergeordnete Netzausgleichsziele.



Nach Technologie:
Inverter-Einführung beschleunigt EffizienzgewinneNicht-Inverter-Geräte hielten im Jahr 2025 einen Marktanteil von 67,95 % am Europa-Klimaanlagenausrüstungsmarkt, hauptsächlich in preisgünstigen Wohnbereichskanälen. Inverter-Lösungen expandieren jedoch mit einer CAGR von 8,85 %, da sinkende Komponentenkosten die Lücke beim Anschaffungspreis schließen. Frequenzumrichter reduzieren den Anlaufstrom, ermöglichen eine kleinere elektrische Infrastruktur und eröffnen Nachrüstmöglichkeiten in Gebäuden unter Denkmalschutz mit begrenzter Anschlusskapazität. Versorgungsrabatt-Programme, die saisonale Effizienz belohnen, verlagern die Beschaffung weiter in Richtung Inverter-Designs.
Hersteller integrieren KI-basierte prädiktive Algorithmen, die die Kompressorgeschwindigkeit basierend auf Belegung und Wettervorhersagen anpassen. Diese Software-Schicht verbessert das Wertversprechen des Europa-Klimaanlagenausrüstungsmarkts von reiner Hardware zu datengesteuerten Dienstleistungen. Zuverlässigkeitsbedenken, die einst die Inverter-Einführung behinderten, schwinden, da kältemittelgekühlte Leistungselektronik im Feldbetrieb eine MTBF-Leistung von 50.000 Stunden unter Beweis stellt.
Nach Kühlleistung:
Systeme mittlerer Leistungsklasse erfassen gewerbliche NachfrageSysteme mit einer Leistung von >15–20 kW entsprechen am besten den Kühllasten kleiner Bürogebäude und Supermärkte und schaffen einen idealen Mittelweg für Lieferanten, die Kosten und Komplexität ausbalancieren. Die ≤8-kW-Klasse dominiert den Neubau von Wohnhäusern, gefördert durch Anreize, die mit dem Gebäudeenergiegesetz in Deutschland verknüpft sind. Eine typische Luft-Luft-Wärmepumpe dieser Klasse deckt sowohl komfortables Kühlen als auch die primäre Heizung ab und beschleunigt die Wärmepumpendurchdringungsrate im Europa-Klimaanlagenausrüstungsmarkt. Geräte >20 kW unterstützen Rechenzentrums-, Krankenhaus- und Produktionsanwendungen, bei denen Redundanz und Präzisionssteuerungsspezifikationen eine Premiumpreisgestaltung rechtfertigen.
Die Integration von Energiespeicherung nimmt im >8–15-kW-Bereich zu, was Prosumenten ermöglicht, Solarüberschüsse in Kaltwasser- oder Latentwärmespeichertanks zu speichern. Die Funktion senkt die Spitzenlastgebühren im Netz und steht im Einklang mit der Berichterstattung zur EU-Taxonomie-Konformität, was der Adoptionskurve des Europa-Klimaanlagenausrüstungsmarkts einen finanziellen Anreiz verleiht.
Nach Kältemitteltyp:
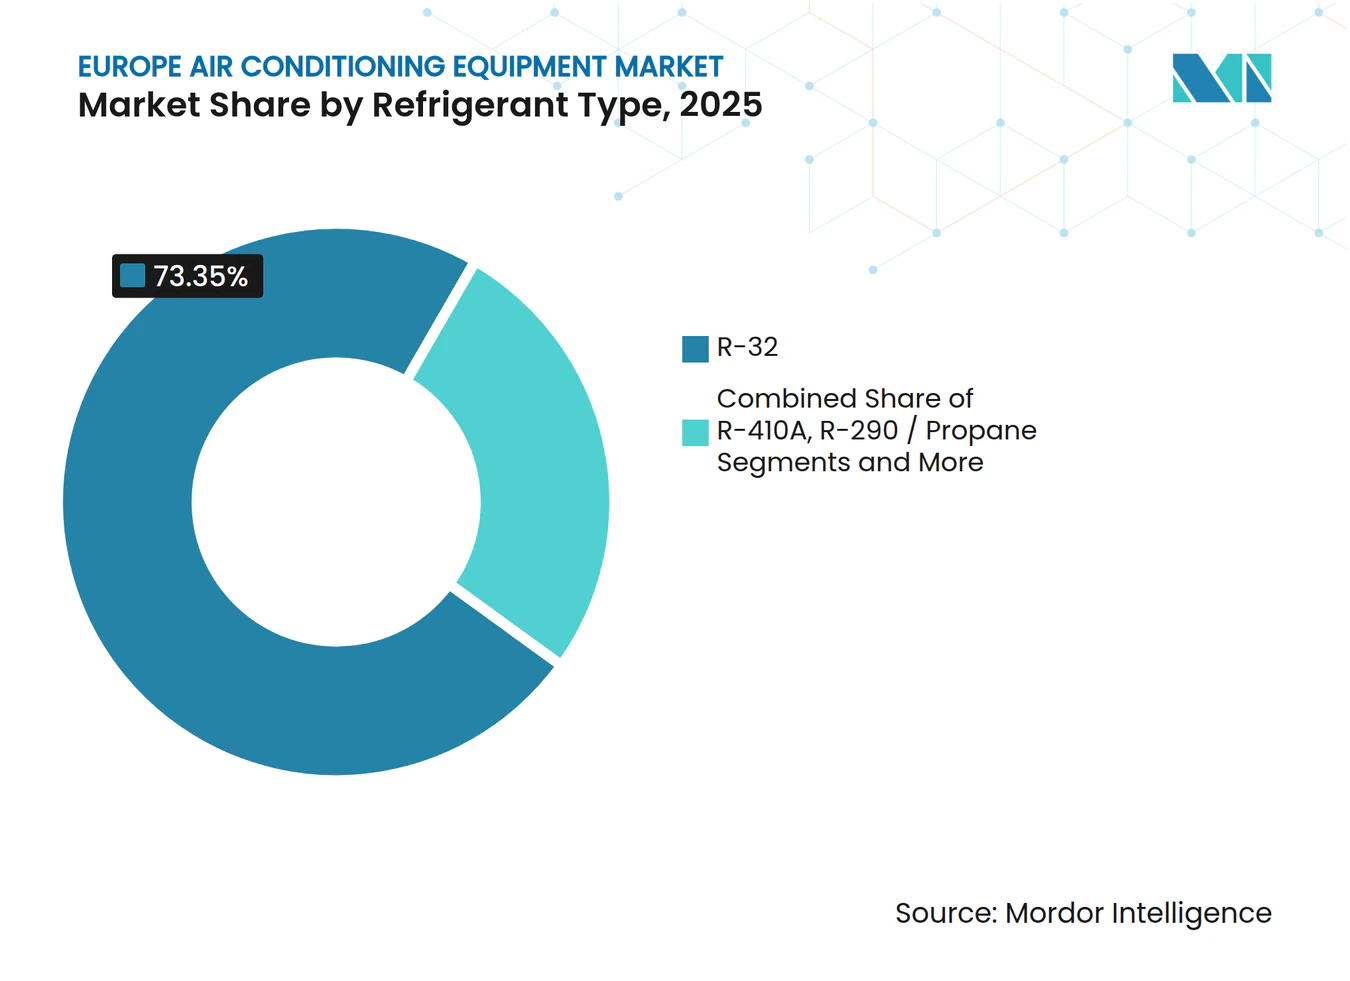
Natürliche Kältemittel gewinnen regulatorischen SchwungR-410A ist im Altbestand weit verbreitet, ist jedoch ab 2025 aus Neuinstallationen ausgeschlossen. R-32 wirkt als Übergangslösung und bietet ein um 68 % niedrigeres GWP und erfüllt gleichzeitig die Sicherheitsklasse A2L. Propan (R-290) kommt in monoblock-Wohnbereichs-Wärmepumpen zum Einsatz, dank ladungsbegrenzender Designs, die die Aktualisierungen von IEC60285 erfüllen. CO₂ (R-744) gewinnt schnell an Bedeutung in Supermarkt- und Lager-VRF-Netzwerken, da sein GWP von 1 die Ausstiegtabellen vollständig umgeht. Hydrofluorolefin-Gemische wie R-1234yf bedienen Nischen-Kältemaschinen-Nachrüstungen, bei denen Entflammbarkeitsbeschränkungen gelten.
Die Anforderungen an die Technikerqualifikation für brennbare Kältemittel erweitern die Schulungsnachfrage im gesamten Service-Ökosystem. Hersteller, die eigene Akademien betreiben, gewinnen Marktanteile, indem sie Installationsfehler und Garantieansprüche reduzieren und die Markenpräferenz im Europa-Klimaanlagenausrüstungsmarkt stärken.

Nach Endnutzer:
Rechenzentren entwickeln sich zum WachstumsmotorWohngebäude repräsentieren im Jahr 2025 immer noch 42,05 % der Größe des Europa-Klimaanlagenausrüstungsmarkts, getragen durch Renovierungssubventionen und die Verbraucherpräferenz für integrierte Heiz-Kühl-Geräte. Rechenzentren verzeichnen eine CAGR von 10,65 %, da KI-Workloads die Rack-Dichten und kontinuierliche thermische Lasten antreiben. Einzel- und Co-Working-Flächen suchen nach flexiblen Mehrzonensystemen, die schwankende Belegung verfolgen. Gesundheitseinrichtungen verschärfen Filtrations- und Feuchtigkeitskontrolle, um die Infektionsschutzstandards zu erfüllen, was Luftbehandlungs-Upgrades zu einer wiederkehrenden Haushaltsposition macht. Industrielle Prozesskunden wie Lebensmittel- und Pharmabetriebe erfordern Temperaturstabilität innerhalb von ±1 °C und treiben die Nachfrage nach Scroll- und Kreiselpumpen-Kältemaschinen mit schnellen Reaktionszeiten.
Hospitality-Betreiber nutzen Inverter-Wärmepumpen, um Betriebskosten zu senken und unternehmensbezogene Nachhaltigkeitsziele zu erfüllen, wodurch die Vermögensbewertungen im Rahmen von Grüne-Anleihen-Rahmenbedingungen verbessert werden. Der heterogene Anforderungssatz schafft Raum für spezialisierte OEM-Hersteller und stellt gleichzeitig sicher, dass Tier-1-Anbieter mit breitem Portfolio im gesamten Europa-Klimaanlagenausrüstungsmarkt Querverkäufe tätigen können.
Geografische Analyse
Deutschland Klimaanlagenmarkt
Deutschland führt den europäischen Klimaanlagenmarkt mit einem Umsatzanteil von 17,12 % im Jahr 2025 an, gestützt durch aggressive Bundesanreize und das Gebäudeenergiegesetz, das 65 % erneuerbare Energien in neuen Heizsystemen vorschreibt. Das BAFA-Programm hat rund 5.200 hocheffiziente Kühlprojekte gefördert und durchschnittliche Energieeinsparungen von 40 % erzielt. Dieses Ökosystem unterstützt ein robustes Installateurnetzwerk und sichert die Auftragsvisibilität für Hersteller.
Südeuropa, Nordics und Polen Klimaanlagenmarkt
Südeuropa verzeichnet das stärkste Wachstum. Spanien, das mit einem CAGR von 8,15 % wächst, skaliert Wärmepumpen-Nachrüstungen im Wohnbereich und kommunale Kühlprogramme für Dächer, um dem mediterranen Hitzestress entgegenzuwirken. Italiens Ecobonus- und Superbonus-Steuergutschriften fördern Gesamtgebäudesanierungen, wobei Luftwärmepumpen häufig in Fassadensanierungen integriert werden. Strategien zur Bekämpfung städtischer Wärmeinseln schaffen zusätzliche Nachfrage nach präzisen Dachgeräten und Fernkältenetzen und verstärken die Aussichten auf zweistelliges Wachstum im europäischen Klimaanlagenmarkt. Die nordischen Länder zeigen eine frühe Einführung von Kälteklima-Wärmepumpentechnologie. Dänemarks Wärmepumpenpool bietet Subventionen von 17.000–27.000 DKK pro Anlage und katalysiert ländliche Brennstoffwechselprojekte. Polen entwickelt sich unterdessen zu einem Fertigungsstandort: Airas Werk in Wrocław mit einem Investitionsvolumen von 300 Millionen EUR wird jährlich 500.000 Einheiten produzieren und die Lieferzeiten nach Mittel- und Osteuropa verkürzen. Solche regionalen Angebotsergänzungen verleihen dem europäischen Klimaanlagenmarkt Widerstandsfähigkeit gegenüber globalen Logistikstörungen.
Regulatorisches Umfeld
Die EU-Klima- und Gebäudeeffizienzpolitik prägt weiterhin die Produktgestaltung, die Kältemittelwahl und die Anforderungen an digitale Steuerungen bei Klimaanlagen und Wärmepumpen. Die Verordnung (EU) 2024/573 (F-Gas-Verordnung), die seit März 2024 in Kraft ist, verschärft die quotenbasierte Verfügbarkeit von HFKW und beschleunigt den Wechsel zu Alternativen mit niedrigem GWP. Ein wichtiger Wendepunkt ist die Wartungseinschränkung ab 1. Januar 2026, die den Einsatz fluorierter Gase mit einem GWP von 2.500 oder mehr für die Wartung und Instandhaltung von Klimaanlagen und Wärmepumpen untersagt. Derselbe Rechtsrahmen führt zudem ab 2027 Produktverbote für bestimmte kleinvolumige Geräte ein, die höher-GWP-F-Gase verwenden, was den Umstieg auf R-290, CO2 (R-744) und Gemische mit niedrigerem GWP in den Bereichen Raumklimaanlagen, VRF und Wärmepumpen weiter verstärkt.
Im Bereich Gebäude und Steuerungen erhöht die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (Richtlinie (EU) 2024/1275) die Compliance-Anforderungen an Gebäudeautomations- und -steuerungssysteme (BACS) in Nichtwohngebäuden. Dies rückt HLK-Anlagen stärker in regulierte Gebäudemanagement-Strukturen und Interoperabilitätsanforderungen. Parallel dazu erhöhen EU-weite Cybersicherheits- und Datenschutzpflichten für vernetzte Produkte, einschließlich DSGVO und NIS2, den Compliance-Aufwand für OEMs, die IoT-fähige HLK-Steuerungen, Fernwartungsdiagnosen und BMS-integrierte Systeme liefern. Aktualisierungen auf Kommissionsebene und Durchführungsmaßnahmen, einschließlich gezielter Ausnahmen für bestimmte industrielle Kälteanlagenanwendungen im Rahmen der überarbeiteten F-Gas-Regelung, erhöhen die Komplexität bei Zertifizierung, Dokumentation und Lebenszyklus-Serviceplanung zusätzlich.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Klimaanlagen in Europa umfasst Kältemittel- und Komponentenzulieferungen (Kompressoren, Wärmetauscher, Leistungselektronik, Steuerungen, Ventilatoren und Kältemittel), OEM-Design und Endmontage sowie den Vertrieb über Großhändler, Installateure und Direktvertriebskanäle für große Gewerbe- und Rechenzentrumskunden. Der überarbeitete F-Gas-Rahmen verändert die vorgelagerte Wirtschaftlichkeit und Verfügbarkeit durch Quotenmanagement und Berichtspflichten für Importeure vorbefüllter Geräte. Bei reduzierten HFKW-Mengen auf dem EU-Markt fördert er zudem die Einführung von Alternativen mit niedrigem GWP und unterstützt die Kältemittelrückgewinnung. Infolgedessen legen Unternehmen größeren Wert auf gesicherte Kältemittelversorgung, Neukonstruktion für natürliche Kältemittel und qualifizierte Installationsnetzwerke für A2L-/A3-Kältemittel.
Nachgelagert hängt die Wertschöpfung zunehmend von Inbetriebnahme, Steuerungsintegration und Servicevereinbarungen ab und nicht mehr allein vom Verkauf von Geräten, insbesondere bei VRF-Systemen, Kältemaschinen und Präzisionskühlung. Branchenverbände wie Eurovent, ASERCOM, EHI, EVIA und REHVA prägen technische Leitlinien, Transparenz bei Produktleistungen und Signale zur Installateurkompetenz, die die Ausschreibungsfähigkeit und Markenwahl beeinflussen können. Engpässe bei Kompressoren und Halbleitern drängen OEMs zudem zu lokalisierter Beschaffung, erweiterten Testkapazitäten und engerer Zusammenarbeit mit zertifizierten Installateuren und Facility-Management-Partnern, um Lieferzeiten und Garantierisiken zu reduzieren.
Wettbewerbslandschaft
Marktkonzentration
Wettbewerbslandschaft
Der Europa-Klimaanlagenausrüstungsmarkt ist mäßig konsolidiert, wobei Skalenvorteile durch regulatorische und lieferkettenbezogene Komplexität verstärkt werden. Samsungs Erwerb von FläktGroup für 1,5 Milliarden EUR festigt seine Präsenz in der Präzisionskühlung und verschafft ihm einen tieferen Zugang zu Rechenzentrums-Endnutzern. Boschs Übernahme des Wohnbereichs-HVAC-Arms von Johnson Controls-Hitachi für 8,1 Milliarden USD verdoppelt nahezu seinen Segmentumsatz und erweitert die Inverter-Wärmepumpenkapazität in der Region. Diese Schritte verringern das Feld der mittelgroßen unabhängigen Anbieter und beschleunigen die plattformbasierte Produktrationalisierung.
Die technologische Differenzierung konzentriert sich auf Kältemittel mit niedrigem GWP und intelligente Steuerungs-Stacks. Daikin hat CO₂-VRV-Systeme eingeführt, was signalisiert, dass natürliche Kältemittel nun mehrteilige Architekturen antreiben können, die traditionell für HFKW reserviert waren. Mitsubishi Heavy Industries nutzt die R-32-Einführung, um Leistung mit regulatorischer Konformität in Einklang zu bringen. Lieferanten mit proprietären Kompressoren und eigener Elektronik sichern sich gegen Chip-Engpässe ab, die die Lieferzuverlässigkeit anderer Marktteilnehmer im Europa-Klimaanlagenausrüstungsmarkt beeinträchtigen.
Die Servicekompetenz ist ein entscheidendes Wettbewerbsfeld. Panasonics Übernahme des in Polen ansässigen Unternehmens Area Cooling erweitert regionale Service-Hubs, während Daikins Übernahme von Kylslaget und BKF Klima die nordische Schulungsinfrastruktur stärkt. OEM-Hersteller, die die Installateurzertifizierung mit Garantieklassen verknüpfen, sichern sich annuitätenähnliche Einnahmen und sammeln Betriebsdaten, die in die Produktentwicklung einfließen und Vorteile für Erstanbieter im Europa-Klimaanlagenausrüstungsmarkt stärken.
Führende Unternehmen der Europa-Klimaanlagenausrüstungsbranche
-
Daikin Industries Limited
-
Carrier Global Corporation
-
Johnson Controls–Hitachi Air Conditioning
-
Mitsubishi Electric Corporation
-
Panasonic Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Klimaanlagenmarkt Unternehmen in diesem Bericht
- Daikin Industries Ltd.
- Mitsubishi Electric Corp.
- Carrier Global Corp.
- Johnson Controls-Hitachi Air Conditioning
- Panasonic Corp.
- LG Electronics Inc.
- Trane Technologies plc
- Lennox International Inc.
- Danfoss A/S
- Bosch Thermotechnology GmbH
- Emerson Electric Co.
- Samsung Electronics Co. Ltd.
- Gree Electric Appliances Inc. of Zhuhai
- Midea Group Co. Ltd.
- CIAT Group (United Technologies)
- Vertiv Holdings Co.
- Grundfos Holding A/S
- Systemair AB
- FlaktGroup Holding GmbH
- Glen Dimplex Group
Marktchancen und Zukunftsaussichten
Regulatorische Umstellungen im Rahmen der Verordnung (EU) 2024/573 schaffen ein kurzfristiges Ersatz- und Nachrüstfenster in Segmenten, die ab 1. Januar 2026 von Wartungsbeschränkungen für hoch-GWP-Kältemittel betroffen sind, sowie zusätzliche Produktverbote ab 2027 für bestimmte kleinvolumige Geräte mit höher-GWP-F-Gasen. Dies begünstigt OEMs, die skalierbare Produktlinien mit niedrigem GWP liefern können, darunter Propan- und CO2-Architekturen sowie geeignete Übergangskältemittel, zusammen mit Serviceangeboten, die Sicherheits-, Installations- und Wartungsrisiken bei brennbaren Kältemitteln reduzieren. Gleichzeitig erhöht die überarbeitete EPBD (Richtlinie (EU) 2024/1275) die BACS-Einführung in Nichtwohngebäuden. Dies erweitert die Nachfrage nach Steuerungs-Upgrades, interoperabler AHU/VRF-Integration und Fernüberwachungspaketen, die Gebäudeeigentümern helfen, Compliance operativ umzusetzen, anstatt HLK-Technik als eigenständigen mechanischen Ersatz zu behandeln.
Jüngste Kapazitäts- und Fähigkeitsentwicklungen zeigen, wohin Anbieter ihre Investitionen lenken, um die Nachfrage nach Wärmepumpen, effizienter Kühlung und thermischem Management für Rechenzentren zu decken. Im Mai 2026 eröffnete Daikin nach einer Investition von 300 Millionen EUR eine neue Wärmepumpen-Produktionsstätte in Polen. Johnson Controls eröffnete zudem erweiterte Konstruktions-, Produktions- und Kundentestkapazitäten für Wärmepumpen und Kältemaschinen in Holme, Dänemark. Auf der Komponentenseite unterstützen Investitionen wie das zusätzliche Kapazitätsprogramm von Ziehl-Abegg in Höhe von 90 Millionen EUR für energieeffiziente Ventilatoren für KI-Rechenzentren und Wärmepumpenanwendungen einen breiteren Ausbau für effizientere Systeme, schnellere Qualifizierungszyklen und eine stärker lokalisierte Versorgung europäischer Projekte.
Neueste Industrielle Entwicklungen in Europa Klimaanlagenmarkt
- Juli 2026: Daikin führte den Madoka Plus-Controller für gewerbliche Anwendungen in ganz Europa ein und stärkte damit sein Steuerungsportfolio für VRF- und gewerbliche HLK-Anwendungen. Der Rollout unterstützt eine tiefere BMS-Integration und Fernbedienungsfunktionen, die zunehmend zentral für servicegetriebene Differenzierung und EPBD-getriebene Automatisierungsanforderungen werden.
- Mai 2026: Daikin eröffnete nach einer Investition von 300 Millionen EUR eine neue Wärmepumpen-Produktionsstätte in der Region Lodz in Polen. Der erweiterte europäische Fertigungsstandort verkürzt die Lieferzeiten für wärmepumpengeführte Heiz- und Kühlnachrüstungen und verbessert die Versorgungssicherheit angesichts zunehmender Einschränkungen bei Kältemitteln und Komponenten.
- September 2024: Johnson Controls kündigte eine Erweiterung seines Werks in Izmir, Türkei, an, um die regionale Produktionskapazität für HLK-Geräte zu erhöhen. Der Schritt stärkt die marktnahe Fertigung und unterstützt eine schnellere Auftragsabwicklung für europäische Gewerbeprojekte, die höhere Effizienz und geringere Emissionsspezifikationen priorisieren.
Europa Klimaanlagenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze aus verkauften und installierten Klimaanlagen in ganz Europa, einschließlich Raumklimageräten und größeren gewerblichen Systemen sowie unterstützender Ausrüstung, die normalerweise als Teil einer Kühllösung erworben wird.
Ausgeschlossener Umfang: Wir schließen Gebäudeautomationssysteme aus, die nicht als Teil eines Klimaanlagenpakets verkauft werden, und wir zählen reine Lüftungsprodukte ohne Bezug nicht als eigenständige Märkte.
Übersicht der Segmentierung
- Nach Produkttyp
- Raumklimageräte
- Fenster-/Wandgeräte
- Portable Spot-Kühler
- Einzelsplit-Systeme
- Mehrsplit-Systeme
- Variable-Kältemittel-Durchfluss (VRF)-Systeme
- Dachpaketeinheiten
- Luftbehandlungsgeräte (AHU)
- Kältemaschinen
- Kreiselpumpen
- Schraubenkompressions-Kältemaschinen
- Scrollkompressions-Kältemaschinen
- Ventilatoren und Lüftungsgeräte
- Sonstige (Verdunstungskühler, Thermalspeicher usw.)
- Raumklimageräte
- Nach Kühlleistung (kW)
- Weniger als 8 kW
- 8–15 kW
- 15–20 kW
- Mehr als 20 kW
- Nach Kältemitteltyp
- R-32
- R-410A
- R-290 / Propan
- CO₂ (R-744)
- Hydrofluorolefin (HFO-1234yf/ze)
- Nach Technologie
- Inverter
- Nicht-Inverter
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Büros und Co-Working-Flächen
- Hospitality (Hotels, Resorts)
- Gesundheitseinrichtungen
- Einzel- und Einkaufszentren
- Rechenzentren
- Industrie
- Lebensmittel- und Getränkeverarbeitung
- Pharmazeutika und Reinräume
- Nach Vertriebskanal
- Direkt (Hersteller an Schlüsselkunden)
- Indirekt (Händler / Installateure / E-Commerce)
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Nordische Länder (Schweden, Dänemark, Norwegen, Finnland)
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit öffentlichen Datensätzen, die helfen, den Nachfrage- und Ersatzhintergrund in Europa festzulegen, bevor wir zu Preis- und Vertriebskanalprüfungen übergehen. Zu den verwendeten Quellen zählen Eurostat-Indikatoren für Bauwesen und Wohnungsbau, EU-Richtlinien zu Energie und Gebäudeeffizienz, veröffentlicht von der Europäischen Kommission, nationale statistische Ämter für Trends im Gebäudebestand sowie Handels- und Zollstatistiken (wie UN Comtrade) für relevante Gerätekategorien.
Wir überprüfen zudem Geschäftsberichte von Herstellern, Investorenpräsentationen sowie renommierte Fach- und Verbandsveröffentlichungen, um Veränderungen im Produktmix, bei Kältemittelübergängen und beim Tempo der Inverter-Einführung zu verfolgen. Bei Bedarf werden kostenpflichtige Abonnements in begrenztem Umfang für Unternehmensfinanzdaten und -informationen, Import- und Exportprüfungen auf Sendungsebene sowie Patentdatenbanken zur Verfolgung der Technologierichtung genutzt. Die hier aufgeführten Quellen der Schreibtischrecherche sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Erhebung, Überprüfung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu validieren, was öffentliche Daten nicht klar zeigen können, insbesondere in Bezug auf Kanalpreise, Produktmix und Zeitpunkt des Ersatzes nach Land. Wir sprachen mit Herstellern, Distributoren, Installateuren und großen Abnehmern im Wohn- und Gewerbebereich. Die Beiträge wurden über wichtige europäische Nachfragezentren und kleinere Märkte hinweg ausgewogen erhoben, damit der Baukonjunkturzyklus eines einzelnen Landes den Gesamtmix nicht dominiert.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 14 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 54 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Bauaktivitäts- und Bestandssignale in Gerätenachfrage nach Anwendung übersetzt werden, und der Wert wird anschließend anhand realistischer, im Vertriebskanal beobachteter Preisspannen abgeleitet. Um das Ergebnis fundiert erscheinen zu lassen, bestätigen wir die Gesamtwerte durch selektive Bottom-up-Näherungen, wie z. B. stichprobenartig erfasste Stückzahlen nach Produktklasse multipliziert mit durchschnittlichen Verkaufspreisen, gefolgt von Prüfungen bei Distributoren und Installateuren in wichtigen Ländern.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören die Intensität von Neubau und Renovierung, der Zeitpunkt der Ersatzzyklen für Wohn-Splitgeräte und kompakte Einheiten, die Durchdringung der Inverter-Technologie, das Tempo des Kältemittelübergangs und die Mixverschiebung zwischen Raumklimaanlagen, VRF-Systemen, Kältemaschinen und Lüftungsgeräten. Die Prognose wird durch Szenarioanalysen erstellt, die an Bau- und Nachrüstungserwartungen angelehnt sind, und anschließend mit Experteneinschätzungen zu Preisen, Lieferzeiten und Endkundenbudgets abgestimmt. Wo Lücken bei länder- oder kategoriespezifischen Aufteilungen auftreten, werden zunächst Proxy-Indikatoren wie Handelsströme und Baugenehmigungen herangezogen, und die Annahme wird anschließend durch Folgeinterviews erneut geprüft, bevor sie finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Bevor Zahlen finalisiert werden, werden die Ergebnisse mit unabhängigen Signalen abgeglichen, wie z. B. Trends bei der Bauaktivität, der Richtung der Handelsbewegungen und dem implizierten Verhältnis von Einheiten zu Wert für wichtige Produktgruppen. Abweichungen werden untersucht, und ungewöhnliche Spitzen werden auf eine von drei Ursachen zurückgeführt: eine zeitliche Diskrepanz, einen Preisausreißer oder eine Umfangsüberschneidung, und anschließend durch eine zweite Analystenprüfung korrigiert.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis die Nachfrage- oder Preisannahmen verändert, etwa eine Regulierungsänderung bei Kältemitteln oder ein starker Rückgang der Bautätigkeit. Unmittelbar vor der Lieferung führen wir eine erneute Prüfung der wichtigsten Eingaben und Interviewnotizen durch, damit die Kunden eine aktuelle Sicht statt einer veralteten Momentaufnahme erhalten.
Vergleich der Marktgröße für Klimaanlagen in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Klimaanlagen in Europa können weit auseinanderliegen, da das einbezogene Produktsortiment, das für den Basiswert verwendete Jahr und die Art der Preisnormalisierung nicht immer übereinstimmen. Unterschiede zeigen sich auch, wenn manche Quellen HLK-Kategorien vermischen oder wenn das Modell sich stärker auf Lieferungen oder stärker auf Wert stützt, ohne beides klar abzugleichen.
Import- und Exportbewegungen, Bau- und Renovierungsindikatoren sowie Prüfungen des Installateurkanals sind die Belege, die die Schätzung von Mordor Intelligence mit dem Gerätenachfragepool verknüpfen und nicht mit einer breiteren HLK-Ausgabenzahl. Ein weiterer häufiger Grund für Abweichungen ist der Umfang, da einige veröffentlichte Zahlen Wärmepumpen, Lüftungssysteme und Steuerungen als kombinierten Korb einbeziehen, was die Gesamtsummen erhöht, selbst wenn sich die Aussichten für die Kernkühlgeräte nicht ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,11 Mrd. USD (2025) | |
| Handelsforschungsgruppe A | 18,00 Mrd. USD (2024) | Diese Schätzung wird als Gesamtregionalumsatz oberhalb eines Schwellenwerts dargestellt und zeigt nicht klar, welche Produktfamilien enthalten sind, was größere angewandte Systeme und Teile des gewerblichen Mixes unterschätzen kann. |
| Syndizierte Zusammenfassung B | 29,08 Mrd. USD (2023) | Der angegebene Umfang vermischt Klimaanlagen mit angrenzenden Kategorien wie Wärmepumpen, Lüftung und zugehörigen Steuerungen, und das frühere Basisjahr verschiebt den Wert zusätzlich, wenn er ohne einen konsistenten Ansatz für Inflation und Wechselkurszeitpunkt verglichen wird. |
Die Tabelle zeigt, dass der Großteil der Streuung auf Umfangsgrenzen und die Ausrichtung des Basisjahres zurückzuführen ist, nicht auf eine Uneinigkeit über die Nachfragerichtung in Europa. Indem das Produktsortiment eng auf Klimaanlagen begrenzt und der Wertaufbau durch länderspezifische Signale und Kanalpreise erneut überprüft wird, bleibt die Endzahl leichter auf klare, wiederholbare Eingaben zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Europa-Klimaanlagenausrüstungsmarkts?
Die Größe des Europa-Klimaanlagenausrüstungsmarkts beläuft sich im Jahr 2026 auf 30,89 Milliarden USD und wird bis 2031 voraussichtlich auf 41,52 Milliarden USD mit einer CAGR von 6,1 % steigen.
Welche Produktkategorie führt beim Marktanteil?
Einzelsplit-Systeme halten den größten Anteil mit einem Marktanteil von 27,48 % am Europa-Klimaanlagenausrüstungsmarkt im Jahr 2025, was ihre Beliebtheit in Wohn- und kleinen Gewerbebereichen widerspiegelt.
Warum wachsen VRF-Systeme schneller als andere Produkte?
VRF-Systeme wachsen mit einer CAGR von 9,15 %, da sie zonenspezifische Steuerung bieten und strengere Effizienzziele erfüllen, was sie für Büros, Einzelhandel und gemischt genutzte Gebäude attraktiv macht.
Wie beeinflusst die Regulierung die Kältemittelauswahl?
Die EU-Verordnung 2024/573 verbietet ab 2025 neue Systeme mit Kältemitteln mit einem GWP > 750, was die rasche Einführung von R-32, Propan und CO₂ im Europa-Klimaanlagenausrüstungsmarkt vorantreibt.
Welches Endnutzersegment weist die höchste Wachstumsrate auf?
Rechenzentren expandieren bis 2031 mit einer CAGR von 10,65 % aufgrund steigender KI-Workloads, die hochdichte Präzisionskühlungslösungen erfordern.
Welche Rolle spielen Wärmepumpen-Fördermaßnahmen für die Marktdynamik?
Nationale Fördergelder und ermäßigte Mehrwertsteuer, kombiniert mit der EU-Wärmepumpen-Beschleunigungsplattform, senken die Eigentumskosten deutlich und beschleunigen die Einführung von Wärmepumpen im Wohnbereich und Gewerbe.