
Marktgröße und Marktanteil für additive Fertigung und Materialien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 110.63 Milliarden US-Dollar |
| Marktgröße (2031) | 233.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
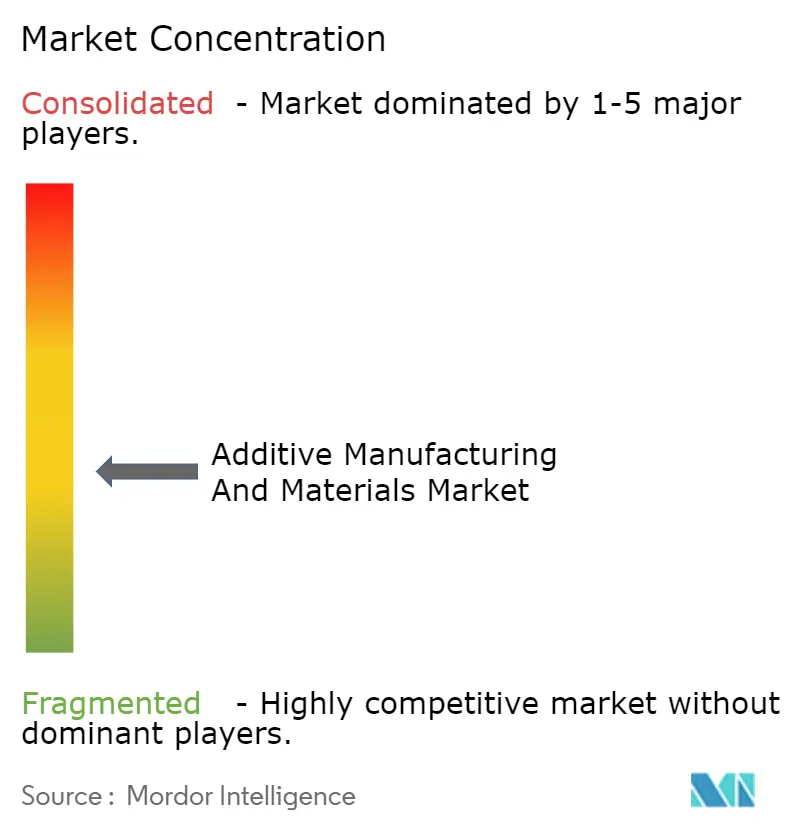
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für additive Fertigung und Materialien von Mordor Intelligence
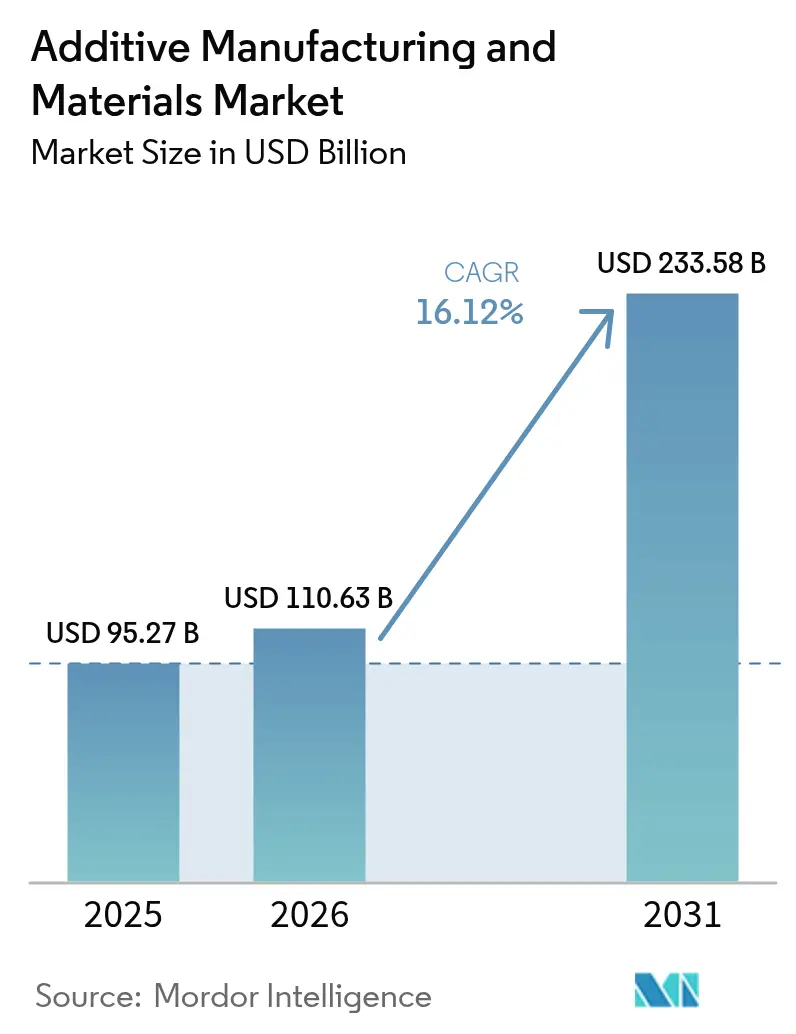
Der Markt für additive Fertigung und Materialien wird voraussichtlich von 95,27 Milliarden USD im Jahr 2025 auf 110,63 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 16,12 % für den Zeitraum 2026–2031 einen Wert von 233,58 Milliarden USD erreichen. Sinkende Materialpreise, die Nachfrage der Luft- und Raumfahrt nach Leichtbauteilen sowie eine rasche Verbreitung im Gesundheitswesen verlagern den Markt für additive Fertigung und Materialien von der Prototypenfertigung hin zur Serienproduktion. Standardisierungsprogramme beim NIST und bei der ASTM bieten einheitliche Qualifizierungswege, die Zertifizierungskosten senken, während staatliche Anreize in Nordamerika, Europa und im asiatisch-pazifischen Raum die Implementierung auf Fabrikebene beschleunigen.[1]Nationales Institut für Standards und Technologie, „Messtechnikprogramm für additive Fertigung”, nist.govDer Wettbewerbsdruck steigt, da Anbieter Software, Drucker und qualifizierte Pulver integrieren, um schlüsselfertige Produktionslinien bereitzustellen, die industrielle Betriebszeit-Anforderungen erfüllen. Gleichzeitig motivieren Kreislaufwirtschaftspolitiken Hersteller dazu, recycelte Polymer- und Metallrohstoffe zu qualifizieren, was Kosten- und Nachhaltigkeitsvorteile für Regionen mit etablierter Abfallverarbeitungskapazität schafft. Raumfahrtbehörden validieren das Metall-Drucken im Orbit und erschließen damit eine langfristige Grenze für die Vor-Ort-Mikroproduktion, die kostspielige Startmasse eliminiert.
Wesentliche Erkenntnisse des Berichts
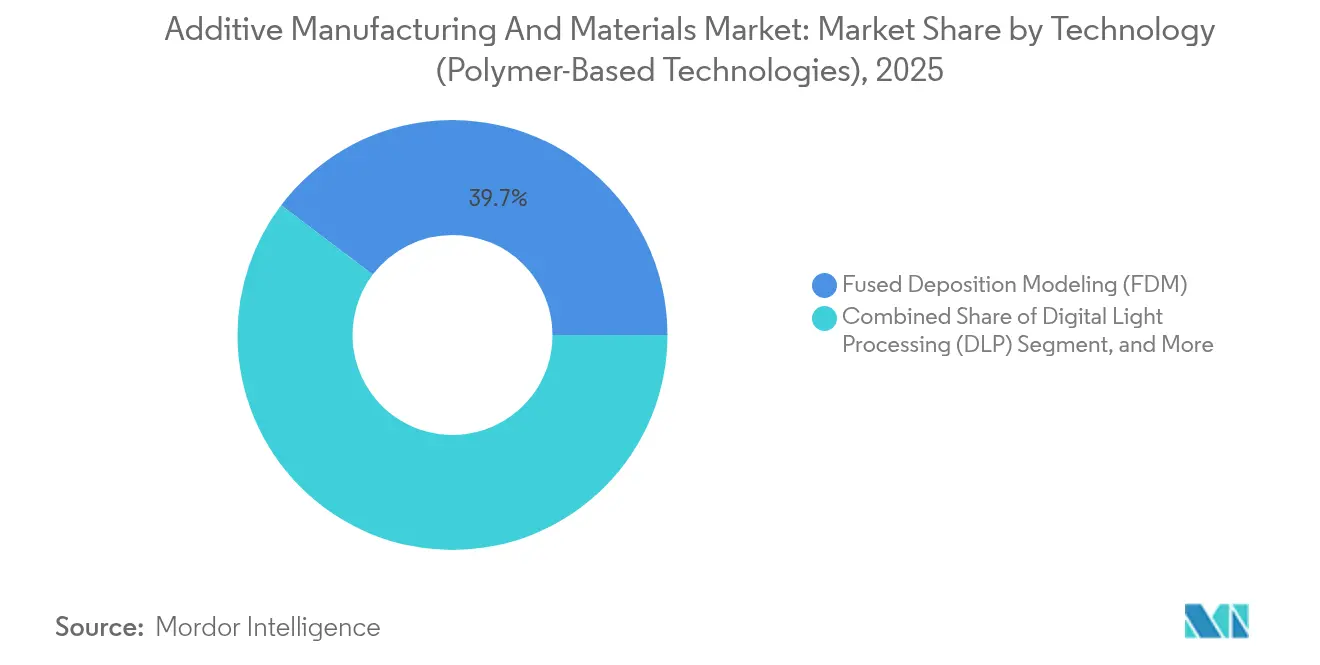
- Nach Technologie hielt Fused Deposition Modeling im Jahr 2025 einen Marktanteil von 39,68 % am Markt für additive Fertigung und Materialien, während Directed Energy Deposition bis 2031 voraussichtlich mit einer CAGR von 16,98 % expandieren wird.
- Nach Materialart erfassten Kunststoffe im Jahr 2025 einen Anteil von 55,12 % an der Marktgröße für additive Fertigung und Materialien; Hochleistungsthermoplaste verzeichnen bis 2031 eine CAGR von 17,62 %.
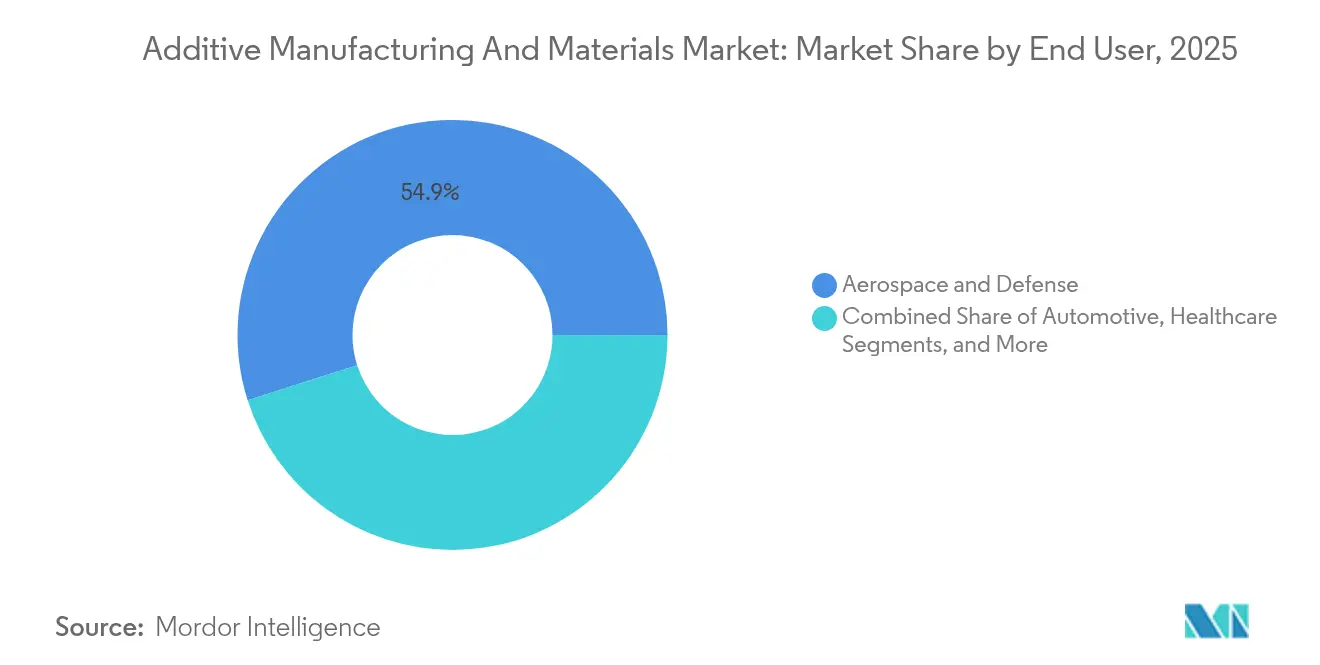
- Nach Endnutzer führte die Luft- und Raumfahrt sowie Verteidigung mit einem Umsatzanteil von 54,90 % im Jahr 2025, während für das Gesundheitswesen die höchste CAGR von 16,91 % bis 2031 prognostiziert wird.
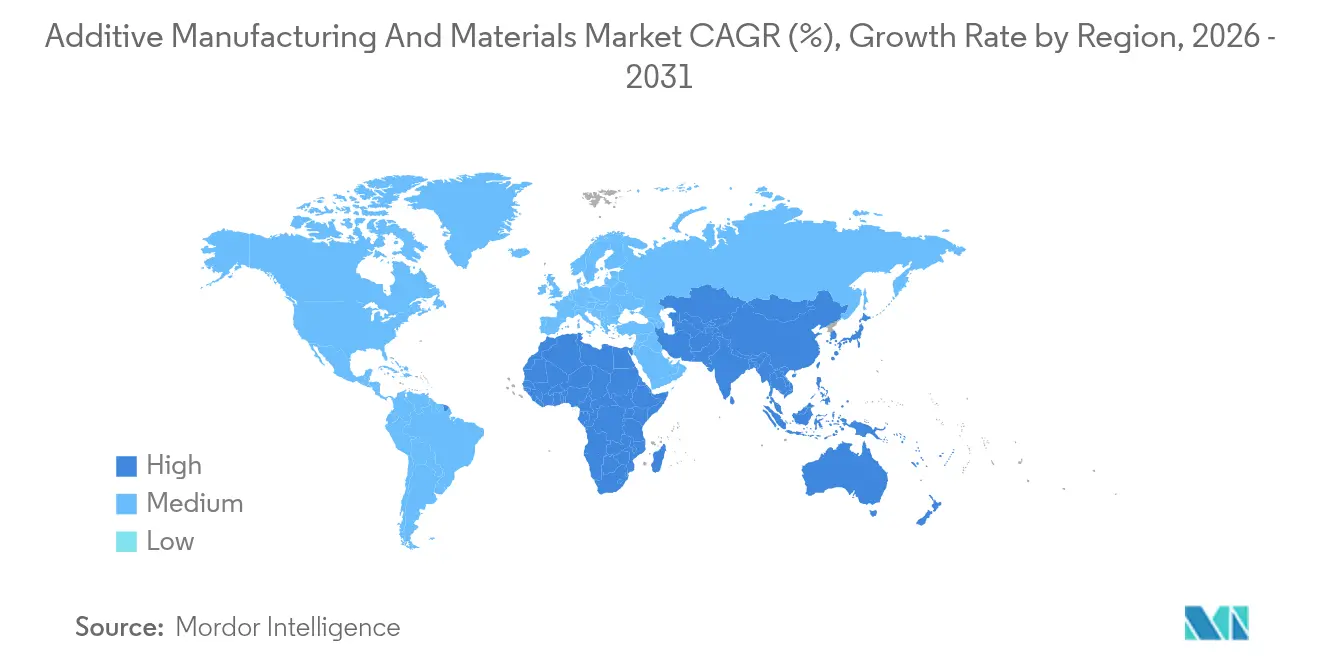
- Nach Geographie hielt Nordamerika im Jahr 2025 einen Anteil von 36,45 % am Markt für additive Fertigung und Materialien, während für den asiatisch-pazifischen Raum während des Prognosezeitraums eine CAGR von 16,55 % vorhergesagt wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewichtsreduzierung in der Luft- und Raumfahrt sowie Automobilindustrie | +3.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Patientenspezifische Implantate im Gesundheitswesen | +2.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Sinkende Polymer- und Metallpulverpreise | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung und Normenharmonisierung | +2.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Recycelte Rohstoffe für die Kreislaufwirtschaft | +1.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Vor-Ort-Mikroproduktion für Weltraummissionen | +1.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Leichtbauteilen in der Automobil- und Luft- und Raumfahrtindustrie
Luft- und Raumfahrt-OEMs verdichten Mehrteilbaugruppen zu einzelnen gedruckten Geometrien, um das Flugzeuggewicht und den Wartungsaufwand zu reduzieren. GE Aviations gedruckte Kraftstoffdüse ersetzt zwanzig Bauteile und spart Betreibern 1,6 Millionen USD an Betriebskosten über die Lebensdauer pro Flugzeug.[2]General Electric, „Fallstudie zur additiven Fertigung von Kraftstoffdüsen”, ge.comBoeing integriert Titan-Gitterhalterungen in den 787, die die Teilekosten um 2–3 Millionen USD senken und dabei Strukturnormen erfüllen. Automobilhersteller replizieren diese Konsolidierung in Batteriegehäusen und Bremssystemen, um die Reichweite von Elektrofahrzeugen zu verlängern. Topologieoptimierungssoftware erschließt organische Formen, die mit spanabhebender Bearbeitung nicht erreichbar sind, und verschafft frühen Anwendern einen Leistungsvorteil. Die ASTM-F2792-Definitionen standardisieren Terminologie und Prüfverfahren und helfen Zertifizierungsstellen, flugsicherheitskritische Teile schneller zu genehmigen.
Schnelle Einführung patientenspezifischer Implantate im Gesundheitswesen
Pulverbettfusion ermöglicht poröse Titanimplantate, die der individuellen Anatomie entsprechen, die Osseointegration verbessern und die Versagensrate senken. Stryker hat über 2 Millionen solcher Geräte produziert und damit die Skalierbarkeit von additiven Fertigungsabläufen auf Krankenhausniveau bewiesen.[3]Stryker Corp., „Meilensteine der additiven Fertigung”, stryker.comDie Point-of-Care-Leitlinie der US-amerikanischen Arzneimittelbehörde FDA ermöglicht es zertifizierten Krankenhäusern, chirurgische Leitschienen vor Ort zu drucken, was Vorlaufzeiten und Lagerkosten reduziert. Die dezentrale Produktion verlagert den Wert von zentralisierten Fabriken in klinische Umgebungen und reduziert den logistischen Fußabdruck. Die Premiumnachfrage veranlasst Kobalt-Chrom- und Titanpulverlieferanten, die Atomisierungskapazität trotz enger Luft- und Raumfahrtzuteilungen zu skalieren.
Staatliche Förderung und Normenharmonisierung
Das NIST finanziert Messtechnikprojekte, die Porosität, Eigenspannung und Maßgenauigkeit über verschiedene Druckerplattformen hinweg quantifizieren. America Makes leitet Bundesfördermittel in Industrie-Hochschul-Teams, die neue Stahl- und Nickellegierungen für Flughardware qualifizieren. Koordinierte ASTM- und ISO-Ausschüsse veröffentlichen gemeinsame Parametersätze, sodass in einer Region zertifizierte Teile gegenseitige Anerkennung erhalten. Eine solche Harmonisierung senkt die Compliance-Kosten für Lieferanten, die neue Branchen erschließen, insbesondere in der Medizin- und Verteidigungsbranche.
Evonik's Produktlinie Structured Polymers verarbeitet geschredderte Konsumkunststoffe zu einheitlichen Pulvern zwischen 0,1 µm und 400 µm, die mechanische Eigenschaften gleichwertig zu Jungfrasmaterialien aufrechterhalten. Europäische Vorschriften monetarisieren recycelte Einsatzstoffe durch Steuergutschriften und wandeln Abfallströme in Einnahmen um. Laser-Pulverbett-Systeme recyceln während der Beschichtungszyklen bereits bis zu 75 % des ungenutzten Metallpulvers und reduzieren so die Materialausgaben. Marken nutzen Nachhaltigkeitslabels, um Premiumpreise zu rechtfertigen und Scope-3-Kohlenstoffziele zu erfüllen, wodurch die Einhaltung von Umweltvorschriften zu einem Verkaufshebel wird.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Hochleistungsmetalle und -polymere | -2.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Risiken des Abflusses von geistigem Eigentum | -1.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Strenge EHS-Vorschriften für den Umgang mit Nanopulver | -1.5% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Versorgungsvolatilität bei kritischen Legierungselementen | -2.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Hochleistungsmetalle und -polymere
PEEK, PEKK und Titanpulver in Luft- und Raumfahrtqualität werden zu Aufschlägen gehandelt, die kleinere Lohnfertigungsbetriebe kaum absorbieren können. Begrenzte Atomisierungskapazität und energieintensive Plasmaprozesse erhöhen die Rohstoffkosten genau dann, wenn Käufer Mengenpreise fordern. Lieferanten geraten in eine Zwickmühle zwischen Kunden, die Rabatte verlangen, und Investoren, die F&E-Ausgaben fordern, was die Markteinführung von Materialien der nächsten Generation verzögert. Die Automobil- und Konsumgüterbranche beschränkt daher Käufe auf Prototypen oder Hochmargenkomponenten, bis die Kostenkurven sinken.
Versorgungskettenvolatilität bei kritischen Legierungselementen
Die Titanspongproduktion ist auf eine Handvoll Nationen konzentriert, was Pulverhersteller geopolitischen Schocks aussetzt. Seltene Erden für Superlegierungen sind ähnlichen Konzentrationsrisiken ausgesetzt, was OEMs dazu veranlasst, Doppellieferanten zu nutzen und Ersatzchemikalien vorab zu qualifizieren. Die Qualifizierung einer neuen Legierung für den Flug- oder Implantateinsatz erfordert jahrelange Ermüdungsprüfungen, sodass jede Unterbrechung Auswirkungen auf die Produktionspläne hat. Strategische Vorräte und Terminkontrakte helfen, erhöhen aber die Cashflow-Belastung in einem kapitalknappen Umfeld.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Metallprozesse führen das Premiumwachstum anDirected Energy Deposition verzeichnet eine CAGR von 16,98 %, gestützt durch die Luft- und Raumfahrzeugtriebwerksreparatur, bei der maßstabsgroße Teile die Aufbauvolumen von Pulverbetten übertreffen. Dieses Segment profitiert von Drahtrohmaterial, das 30–50 % weniger kostet als Pulver, und gewinnt Material zurück, das in anderen Systemen ungenutzt bleibt. Fused Deposition Modeling hingegen behält einen Marktanteil von 39,68 % am Markt für additive Fertigung und Materialien aufgrund seiner allgemeinen Verbreitung in Bildung, Design und gering beanspruchten Industrievorrichtungen. Hybride CNC-additive Plattformen vereinen Laserauftragschweißen mit Fünfachsfräsen, um Toleranz- und Oberflächenrauheitsziele in einem einzigen Aufspann zu erfüllen.
Pulverbettfusion bleibt der Maßstab für gitterreiche Implantate und Raketenturbopumpenkomponenten, die Schichthöhen von weniger als 80 µm erfordern. Binder Jetting entwickelt sich für Stahlpumpengehäuse und Sandgussformen weiter und bietet Durchsatzvorteile, sobald Sinterengpässe behoben sind. Aufkommende volumetrische Mikrowellensysteme versprechen Geschwindigkeitsgewinne in der Größenordnung einer Zehnerpotenz und deuten auf eine Zukunft hin, in der die Bauzeit die Stückkostenrechnung nicht mehr bestimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialart:
Hochleistungspolymere beschleunigen sichKunststoffe halten im Jahr 2025 einen Anteil von 55,12 % an der Marktgröße für additive Fertigung und Materialien, angetrieben durch die Prototypennachfrage nach ABS und PLA. Hochleistungsthermoplaste verzeichnen eine CAGR von 17,62 %, da Luft- und Raumfahrzeugkabinen, Schienenfahrzeuginnenräume und Elektrofahrzeugbatterieabdeckungen eine Flamm-Rauch-Toxizitäts-Konformität bei erhöhten Temperaturen erfordern. Der Marktanteil für additive Fertigung und Materialien verlagert sich in Richtung Metallrohstoffe in Triebwerken, Fahrwerken und orthopädischen Schäften, wo Titanlegierungen optimale Festigkeit-zu-Gewicht-Verhältnisse liefern. Kohlefaserverstärkte PA12-Filamente bieten Richtungssteifigkeit für Drohnenrahmen und Sportartikel und verwischen die Grenze zwischen Polymer- und Verbundwerkstoffklassen.
Recycelte PET-G-Filamente erfüllen die Anforderungen von Unterhaltungselektronikmarken, die Closed-Loop-Verpackungsziele verfolgen, während Kupferpulver mit einer Leitfähigkeit von mehr als 95 % Motorwicklungen und Wärmetauscher erschließen. Materiallieferanten bündeln digitale Prozessparameter mit jeder Charge und gewährleisten so erstmalig fehlerfreie Bauteile, die die Kosten für Versuch und Irrtum für Endnutzer senken.
Nach Endnutzer:
Gesundheitswesen wächst am schnellstenLuft- und Raumfahrt sowie Verteidigung repräsentierten im Jahr 2025 54,90 % des Marktanteils für additive Fertigung und Materialien, verankert durch flugqualifizierte Kraftstoffdüsen, Satellitenhalterungen und Hyperschall-Einlassauskleidungen. Das Gesundheitswesen liefert die schnellste CAGR von 16,91 %, da Krankenhäuser patientenindividuelle Schädelplatten, Wirbelkäfige und chirurgische Modelle direkt aus CT-Scans drucken. Dentallabore übernehmen Intraoralscanner und Harzdrucksysteme, um tagesgleiche Kronen zu liefern und den Durchsatz gegenüber der Fräsbearbeitung um das Zehnfache zu steigern. Automobilhersteller intensivieren den Einsatz für leichte Bremssättel und topologieoptimierte Halterungen, die die Reichweite von Elektrofahrzeugen um mehrere Kilometer pro Ladung verlängern. OEMs für Industriemaschinen setzen auf bedarfsgerechte Ersatzteile, um Lagerkosten und Ausfallzeiten im Feld zu minimieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geographische Analyse
Markt für Additive Fertigung und Materialien in Nordamerika
Nordamerika hält im Jahr 2025 einen Marktanteil von 36,45 % am Markt für Additive Fertigung und Materialien, gestützt durch Verteidigungsbudgets, NASA-Tiefrauminitiativen und ein ausgereiftes Lieferantenökosystem. Bundessteuerliche Anreize und die Regelungen zur F&E-Aufwandsverrechnung gemäß Section 174 belohnen Kapitalinvestitionen in neue Produktionslinien. Die FDA-510(k)-Leitlinien für 3D-gedruckte Implantate verkürzen die Markteinführungszeit für Gerätehersteller und stärken den inländischen Pulververbrauch.
Markt für Additive Fertigung und Materialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 16,55 %, da China inländische Druckerhersteller fördert, um die Abhängigkeit von importierten Motorenteilen zu verringern. Singapurs nationales Cluster für Additive Fertigung zertifiziert Luft- und Raumfahrtlegierungen und bildet Techniker aus, wodurch die Insel zu einem regionalen Exportzentrum wird. Indiens Production-Linked Incentive-Programm subventioniert den Kauf von Metalldruckern für die Automobil- und Energiebranche, während Australiens Cooperative Research Centre die Titanpulveratomisierung aus einheimischen Erzen vorantreibt.
Markt für Additive Fertigung und Materialien in Europa
Europa setzt auf Nachhaltigkeit; das EU-Paket „Fit for 55” veranlasst Erstausrüster, leichte Halterungen zu drucken, die die Fahrzeugemissionen reduzieren. Die Europäische Weltraumorganisation demonstriert das erste an Bord der ISS gefertigte Bauteil aus Edelstahl und validiert damit den Druck unter Schwerelosigkeit für die Mondinfrastruktur. Deutsche Automobilhersteller entwickeln gemeinsam Aluminium-Silizium-Legierungen, die sich nahtlos ohne Heißrissdefekte schweißen lassen, und setzen damit einen Maßstab für crashrelevante Anwendungen.

Regulatorisches Umfeld
Die Regulierung der additiven Fertigung (AM) konzentriert sich weiterhin auf Sicherheit, Qualifizierung und Konformitätsbewertung, wobei Normungsgremien die primären Anhaltspunkte für die Einhaltung von Vorschriften in allen Branchen bieten. Die ISO treibt Rahmenwerke für Maschinensicherheit und Prozessfähigkeit voran, darunter die Veröffentlichung von ISO/ASTM 52938-1:2025 zu Sicherheitsanforderungen für laserbasierte Pulverbettfusion-Metallmaschinen (PBF-LB) sowie Fortschritte bei ISO/ASTM DIS 52966 auf dem Weg zu einem Qualifizierungsrahmen zur Kategorisierung von AM-Prozessfähigkeiten. In den Vereinigten Staaten bleiben von NIST und ASTM geführte Normungs- und Messprogramme wichtige Wege, um die Zertifizierungsreibung in Luft- und Raumfahrt- sowie medizinischen Anwendungen zu verringern.
Im Jahr 2026 konzentrierte sich die politische Aktivität auch darauf, die Qualifizierung sicherheitskritischer Bauteile zu beschleunigen und die Handelsrisiken zu klären. Das US-Verkehrsministerium veröffentlichte seine CM4QC-Strategie, um die Qualifizierung und Zertifizierung prozessintensiver Metall-AM-Komponenten für die Luftfahrt zu beschleunigen und dabei computergestützte Werkstoffdaten und digitale Nachweise in Abnahmeprozessen zu stärken. Getrennt davon stellte eine Aktualisierung des US Congressional Research Service fest, dass die USTR für 2026 keine zusätzlichen Zölle auf AM-Ausrüstung vorschlug, wobei mögliche Anpassungen auf Juni 2027 verschoben wurden, was die kurzfristige Unsicherheit bei der Beschaffung von Investitionsgütern und der mehrjährigen Produktionsplanung verringert.
Wertschöpfungskettenanalyse
Die AM-Wertschöpfungskette umfasst die Rohstoffproduktion (Polymerfilamente, Photopolymerharze und gasverdüste Metallpulver), Drucker-OEMs (Polymer- und Metallplattformen), Prozess- und Baumvorbereitungssoftware, Nachbearbeitung (Entpulvern, Wärmebehandlung, HIP, Bearbeitung, Oberflächenveredelung), Qualifizierung und Inspektion (Messtechnik, CT, mechanische Prüfung) sowie Vertriebsmodelle, die von Dienstleistungsbüros bis zu internen Produktionszellen reichen. Für industrielle Endanwender wie Luft- und Raumfahrt, Verteidigung und Gesundheitswesen fungieren Qualifizierungsdatenpakete und wiederholbare Parametersätze zunehmend als zentrale Wertschöpfungskettenwerte neben der Hardware. Sie prägen die Materialauswahl, die Lieferantenfreigabe und die Fähigkeit, Designs über Maschinenflotten hinweg zu übertragen.
Engpässe konzentrieren sich weiterhin auf standardisierte Qualifizierungsprotokolle, fragmentierte Dateneigentumsverhältnisse und lange Lieferzeiten für Rohstoffe in Luft- und Raumfahrtqualität, was die Skalierung vom Prototyp zur Serienproduktion verlangsamt. Im Jahr 2026 gewannen Branchenkooperationen und digitale Bestandsmodelle stärker an Bedeutung. Die Additive Manufacturing Alliance wurde um wichtige Ökosystemteilnehmer (darunter Ansys, EOS, HP, Materialise, Nikon SLM Solutions, Renishaw und Stratasys) gebildet, um die industrielle Einführung durch gemeinsame Standards und Kommunikation zu unterstützen, während Partnerschaften wie die zwischen Würth Additive Group und B9Creations bedarfsgerechte Workflows für Ersatzteile durch Digital Inventory Services vorantrieben. Öffentlich-private Initiativen wie ARC und die Exascale Foundry des Oak Ridge National Laboratory signalisieren zudem eine engere Verknüpfung verteilter Fertigungsplattformen mit Hochleistungsrechnern, um Qualifizierungs- und Produktionszyklen für missionskritische Teile zu verkürzen.
Wettbewerbslandschaft
Marktfragmentierung herrscht vor, doch wachsende Verluste treiben OEMs zur Konsolidierung. Die vier größten börsennotierten Anbieter verbuchten im letzten Geschäftsjahr zusammen 986,2 Millionen USD an Nettoverlusten, was Fusionen auslöst, die Kostensynergien statt Umsatzwachstum anstreben. Nano Dimensions Übernahme von Desktop Metal für 183 Millionen USD vereint Polymer- und Metallplattformen, um eine durchgängige Produktionssuite anzubieten. Stratasys kauft Arevos Verbundstoff-IP und ergänzt die kontinuierliche Faserablagerung, die Luft- und Raumfahrtfestigkeitsziele erfüllt und gleichzeitig die Masse reduziert.
Lieferanten diversifizieren sich in zertifizierte Pulver und Nachbearbeitungsgeräte, um wiederkehrende Margen zu erzielen, während die Hardwarepreise sinken. ISO-9001- und AS9100-Registrierungen werden zu Voraussetzungen für Luft- und Raumfahrt-Kaufaufträge und selektieren unterkapitalisierte Marktteilnehmer aus. Hybride Bearbeitungsunternehmen wie United Grinding integrieren Laserauftragschweißmodule in Fünfachsfräsmaschinen und verdichten Arbeitsabläufe für Turbinenschaufeln und Werkzeugeinsätze. Vorwärtsintegration erstreckt sich auf Software; Bausimulationscodes nutzen Multiphysik-Modelle zur Vorhersage von Verzug, was Ausschussraten reduziert und Konstruktionsschleifen verkürzt.
Branchenführer für additive Fertigung und Materialien
3D Systems Corporation
Stratasys Ltd
EnvisionTEC GmbH
Exone Company
General Electric Company (GE Additive)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Additive Fertigung und Materialien
- BASF 3D Printing Solutions GmbH
- Evonik Industries AG
- Arkema S.A.
- Sandvik AB
- Höganäs AB
- Stratasys Ltd.
- 3D Systems Corporation
- General Electric Company (GE Additive)
- EOS GmbH
- Materialise NV
- Desktop Metal Inc.
- Markforged Holding Corporation
- Carpenter Technology Corporation
- Heraeus Holding GmbH
- GKN Powder Metallurgy Holdings GmbH
- HP Inc.
- Prodways Group SA
- SLM Solutions Group AG
- Henkel AG and Co. KGaA
- DSM-Covestro Additive Manufacturing (Covestro AG)
- ExOne Company (Desktop Metal)
Lesen Sie die Analyse der Additive Fertigung und Materialien-Unternehmen

Marktchancen und Zukunftsaussichten
Die Verfügbarkeit von Materialien und qualifizierungsbereiten Rohstoffen stellt eine sichtbare Marktlücke dar, da Endanwender vom Prototyping zu einer höheren Produktionsmenge übergehen, insbesondere bei Metallpulvern für Verteidigung, Luft- und Raumfahrt sowie Energieanwendungen. Jüngste Investitionen und öffentliche Fördermittel unterstreichen diese Richtung. Im April 2026 begann 6K Additive mit dem Spatenstich für eine Erweiterung um 45 Acres in Burgettstown, Pennsylvania, unterstützt durch einen DPA-Title-III-Zuschuss von 23,4 Millionen USD, mit dem Ziel, die Pulverkapazität von 200 auf 1.000 metrische Tonnen jährlich zu steigern. In Europa kündigte SSAB im Juni 2026 eine Erweiterung der Stahlpulverproduktionskapazität in Oxelösund, Schweden, an, was auf verstärkte Aufmerksamkeit für breitere Legierungsportfolios und regionale Versorgungsresilienz hinweist.
Ein zweiter Chancenbereich ist die Industrialisierung im Produktionsmaßstab, unterstützt durch zertifizierte Workflows, bei denen Software, Werksintegration und anwendungsspezifische Materialien neben dem Druckerdurchsatz zu Differenzierungsmerkmalen werden. Unternehmensmaßnahmen im Jahr 2026 verstärken diesen Wandel: Velo3D kündigte einen großen Produktionscampus in Livermore, Kalifornien, zur Unterstützung der seriellen Metall-AM an, und IperionX beschaffte im Juli 2026 Kapital, um seine US-Titanaktivitäten auszubauen und sein Camden Titanium Project voranzutreiben, womit direkt auf kritische Bedenken der OEMs bezüglich der Legierungsversorgung eingegangen wird. Parallele Programme in der Luft- und Raumfahrt, darunter Safrans Schwerpunkt auf additive Fertigung im Rahmen des CFM-RISE-Triebwerksprogramms, halten Qualifizierungsstandards (ASTM/ISO und Luftfahrtzertifizierungserwartungen) eng mit der kommerziellen Skalierung verknüpft. Dies schafft Chancen für Lieferanten, die zertifizierte Materialien, validierte Parameter und rückverfolgbare digitale Qualitätsaufzeichnungen bündeln können.
Recent Industry Developments in Markt für Additive Fertigung und Materialien
- Juni 2026: Stratasys stellte FDM PA6/66-GF30-FR vor, ein flammhemmendes Verbundmaterial für Fortus 450mc- und F900-Systeme, mit Konformitätsverweisen einschließlich EN 45545-2 HL2 und FMVSS 302. Die Einführung erweitert die adressierbaren Anwendungen in Transport und Schienenverkehr, wo die Materialkonformität Kaufentscheidungen bestimmt und die Qualifizierungszyklen für Produktionsteile verkürzt.
- Mai 2026: Stratasys unterzeichnete eine endgültige Vereinbarung zur Übernahme von Markforged, Inc. (einer Tochtergesellschaft von Nano Dimension) für 42,5 Millionen USD in bar, ausgenommen die Metal-Binder-Jetting-Produktlinie. Die Transaktion treibt die Konsolidierung unter Plattformanbietern voran und stärkt die Positionierung von Stratasys in den Bereichen Luft- und Raumfahrt, Verteidigung und Industrieanwendungen durch die Ergänzung komplementärer Vermögenswerte und einer erweiterten installierten Basis.
- November 2024: United Grinding Group übernahm GF Machining Solutions und kombinierte Schleif-, EDM- und additive Module unter einem Dach für hybride Fertigungsworkflows. Der Schritt unterstützt eine engere Integration additiver Baustufen mit Präzisionsveredelung, was für die Erfüllung von Oberflächen- und Toleranzanforderungen in der Luft- und Raumfahrt sowie im industriellen Werkzeugbau entscheidend ist.


Markt für Additive Fertigung und Materialien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird definiert als die Gesamteinnahmen aus der additiven Fertigung, die Drucker und zugehörige Hardware, Software und Dienstleistungen sowie die zum Drucken von Teilen verwendeten Materialien in den wichtigsten Endverbrauchsbranchen weltweit umfassen.
Ausgeschlossener Umfang: Wir schließen herkömmliche subtraktive Bearbeitung und konventionelle Formgebungsumsätze aus, sofern diese nicht als Teil eines additiven Fertigungsprojekts gebündelt und abgerechnet werden.
Übersicht der Segmentierung
- Nach Technologie
- Polymerbasierte Technologien
- Fused Deposition Modeling (FDM)
- Stereolithographie (SLA)
- Digital Light Processing (DLP)
- Material Jetting (PolyJet)
- Binder Jetting – Polymere
- Metallbasierte Technologien
- Pulverbettfusion (SLM, EBM)
- Directed Energy Deposition
- Keramikbasierte Technologien
- Keramik-Stereolithographie
- Keramik-Binder-Jetting
- Weitere Technologien
- Polymerbasierte Technologien
- Nach Materialart
- Polymere
- Standardthermoplaste (ABS, PLA)
- Technische Kunststoffe (PA, PEEK)
- Photopolymerharze
- Hochleistungsthermoplaste (ULTEM, PEKK)
- Metalle
- Titanlegierungen
- Aluminiumlegierungen
- Edelstähle
- Nickelsuperlegierungen
- Edelmetalle
- Keramiken
- Aluminiumoxid
- Zirkoniumdioxid
- Siliziumkarbid
- Verbundwerkstoffe und weitere aufkommende Materialrohstoffe
- Polymere
- Nach Endnutzer
- Luft- und Raumfahrt sowie Verteidigung
- Automobilindustrie
- Gesundheitswesen
- Medizinische Geräte
- Zahnmedizin
- Industriemaschinen
- Konsumgüter
- Bauwesen
- Bildung und Forschung
- Weitere Endnutzer
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer einfachen Faktenbasis darüber, wo additive Fertigung eingesetzt wird und wie sich die Nachfrage zwischen Polymeren und Metallen verschiebt. Dafür stützen wir uns auf öffentliche Quellen wie das US Census Bureau (Industrieproduktion und Versand), Eurostat (Industrieproduktion und Handel), UN Comtrade (grenzüberschreitende Handelsströme für relevante Material- und Ausrüstungskategorien) und die USGS (Metall- und Mineralversorgungsindikatoren, die die Pulververfügbarkeit beeinflussen). Wir nutzen auch Quellen wie ISO- und ASTM-Veröffentlichungen, um Normungssignale zu erfassen, sowie peer-reviewte Fachzeitschriften, die Prozessreife und Materialqualifizierungstrends verfolgen.
Daneben prüfen wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Transkripte von Ergebnistelefonkonferenzen und vertrauenswürdige Fachpresse, um den Produktumfang, Preisnarrative und Aussagen zu Kapazitätserweiterungen zu erfassen. Wo hilfreich, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdatenbanken auf Sendungsebene verwendet, um Wachstumssignale auf Plausibilität zu prüfen und den Zeitpunkt neuer Markteinführungen zu identifizieren. Die hier aufgeführten Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird verwendet, um zu bestätigen, was tatsächlich gekauft wird und wie es auf dem Markt abgerechnet wird, da viele Angebote als Bündel verkauft werden (Hardware plus Servicevertrag oder Materialien, die an Druckerplattformen gebunden sind). Wir sprechen mit einer Mischung aus Ausrüstungs- und Materialbeteiligten, Vertriebspartnern und großen Endanwendern in APAC, EMEA und Amerika und nutzen diese Eingaben anschließend, um Adoptionsraten, die Entwicklung der durchschnittlichen Verkaufspreise und das Tempo der produktionsbezogenen Einsätze im Vergleich zur Prototyping-Nachfrage zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 12 % | APAC: 44 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Akteure: 18 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Signale zur installierten Basis, Produktions- und Handelsindikatoren sowie die Akzeptanz der Endnutzungsnachfrage in einen realistischen Ausgabenpool für die additive Fertigung über alle Regionen hinweg umgewandelt werden. Das Modell wird anschließend durch selektive Bottom-up-Näherungen bestätigt, etwa durch die Stichprobenprüfung repräsentativer Lieferanten und Vertriebskanäle, um die berichtete Versanddynamik in implizierte Umsätze umzuwandeln, gefolgt von Preis-mal-Volumen-Prüfungen für Materialien, bei denen die Daten klarer sind.
Zu den wichtigsten Eingaben, die die Berechnungen fundiert halten, gehören die Verschiebung im Mix zwischen Polymer- und Metalldruck, Trends bei den durchschnittlichen Verkaufspreisen für Drucker und qualifizierte Pulver, Nutzungsraten für Produktionsmaschinen, der Anteil des Drucks, der sich vom Prototyping zur Serienproduktion verschiebt, sowie branchenspezifische Adoptionssignale in Luft- und Raumfahrt und Verteidigung, Gesundheitswesen, Automobilindustrie und industriellen Anwendungen. Wo Lücken in öffentlich sichtbaren Volumina bestehen, wenden wir konservative, durch Interviews gestützte Bandbreiten an und verengen die Spanne anschließend durch Gegenprüfungen wie Import- und Exportbewegungen, Patentierungsintensität und offengelegte Kapazitätserweiterungen. Die Prognose erfolgt hauptsächlich mittels Szenarioanalyse, unterstützt durch einen kleinen Satz von Einflussfaktoren, die von Experten validiert werden können, was hilft, einmalige Nachfragespitzen von dauerhafterer Akzeptanz zu unterscheiden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg, gefolgt von Abweichungsprüfungen auf Regions-, Technologie- und Endnutzungsebene, damit die Gesamtsummen nicht schneller wachsen, als es die zugrunde liegende Adoptionslogik zulässt. Wenn eine Zahl unstimmig erscheint, wird sie auf die spezifische Annahme zurückverfolgt, etwa Preisentwicklung, Auslastung oder den gebündelten Serviceanteil, und dann überarbeitet, bevor sie in die Überprüfung geht.
Es folgt eine mehrstufige Analystenprüfung, bei der Ausreißer hinterfragt und Annahmen mit aktuellen Sekundärveröffentlichungen und Interviewrückmeldungen verglichen werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Preisänderungen, politischen Änderungen oder sprunghaften Kapazitätserweiterungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Marktsicht die neuesten verfügbaren Entwicklungen widerspiegelt.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für additive Fertigung und Materialien mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für additive Fertigung und verwandte Materialien variieren häufig, da der Markt entweder nur materialbezogen, nur hardwarebezogen oder als gebündeltes Ökosystem einschließlich Dienstleistungen und Software erfasst werden kann. Unterschiede zeigen sich auch, wenn eine Quelle sich an versandgeführten Lieferantensichten orientiert, während eine andere sich stärker auf Endnutzungsadoptionskurven stützt, was den Basisjahrwert und den impliziten Wachstumspfad verändern kann.
Die größten Ursachen für Abweichungen in diesem Markt sind, was in die Umsätze einbezogen wird (insbesondere Servicevertrag und mit Druckerplattformen verbundene Software), wie die Preisgestaltung für Metallpulver bei steigenden Volumina behandelt wird, und ob prototypenintensive Nachfrage in gleicher Weise über alle Regionen hinweg mit produktionsbezogenen Einsätzen gemischt wird. Eine weitere häufige Ursache für Abweichungen ist der Aktualisierungszeitpunkt, da Ankündigungen zu neuen Produktionslinien oder Qualifizierungserfolgen kurzfristige Annahmen schnell verändern können, und diese Änderungen nicht in jedem Modell zur gleichen Zeit einfließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 95,27 Mrd. USD (2025) | |
| Branchenverlag A | 47,20 Mrd. USD (2025) | Diese Zahl wendet in der Regel eine engere Auslegung dessen an, was gezählt wird, was gebündelte Umsätze unterzählen kann, bei denen Hardware, Materialien und Dienstleistungen gemeinsam vertraglich vereinbart werden, und sie kann auch konservativere kurzfristige Preise für Industriesysteme anwenden. |
| Branchenverlag B | 38,77 Mrd. USD (2025) | Diese Schätzung konzentriert sich auf Materialien, sodass Ausrüstungs-, Software- und Serviceeinnahmen nicht enthalten sind, und die Gesamtsumme bleibt niedriger, selbst wenn die Akzeptanz in denselben Endverbrauchsbranchen steigt. |
Die Tabelle zeigt, dass der größte Teil der Abweichung darauf zurückzuführen ist, ob die Zahl nur materialbezogen oder eine Ökosystem-Gesamtsumme ist, und dann darauf, wie gebündelte Verträge in der Berechnung behandelt werden. Indem die vollständige Wertschöpfungskette der additiven Fertigung nur dann gezählt wird, wenn sie klar mit additiven Workflows verbunden ist (einschließlich Dienstleistungen und Software, die zusammen mit Hardware verkauft werden), fällt die Gesamtsumme für 2025 höher aus, bleibt dabei aber durch Adoptions- und Preisprüfungen nachvollziehbar – eine von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der Umsatz im Markt für additive Fertigung und Materialien?
Der weltweite Umsatz wird voraussichtlich von 110,63 Milliarden USD im Jahr 2026 auf 233,58 Milliarden USD bis 2031 steigen, was einer CAGR von 16,12 % entspricht.
Welche Technologie führt die Stücklieferungen heute an?
Fused Deposition Modeling bleibt der Volumenführer mit einem Marktanteil von 39,68 % im Jahr 2025.
Welches Segment expandiert am schnellsten?
Directed Energy Deposition ist das am schnellsten wachsende Technologiesegment und soll bis 2031 eine CAGR von 16,98 % verzeichnen.
Warum beschleunigt sich die Einführung im Gesundheitswesen gerade jetzt?
FDA-Leitlinien und bewährte Implantate wie Strykers poröse Titangeräte ermöglichen es Krankenhäusern, patientenspezifische Teile zu drucken, was eine CAGR von 16,91 % im Segment antreibt.
Welche Region bietet das höchste Wachstumspotenzial?
Für den asiatisch-pazifischen Raum wird eine CAGR von 16,55 % prognostiziert, gestützt durch staatliche Anreize, wachsende Fertigungsbasen und ambitionierte Luft- und Raumfahrtpläne.
Wie beeinflusst Nachhaltigkeit die Materialauswahl?
Recycelte Polymer- und Metallpulver senken Kosten und CO₂-Fußabdruck und entsprechen den EU-Kreislaufwirtschaftspolitiken sowie der wachsenden Nachfrage nach emissionsarmen Lieferketten.
Seite zuletzt aktualisiert am:



