
Marktgröße und Marktanteil für Glasbondingklebstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
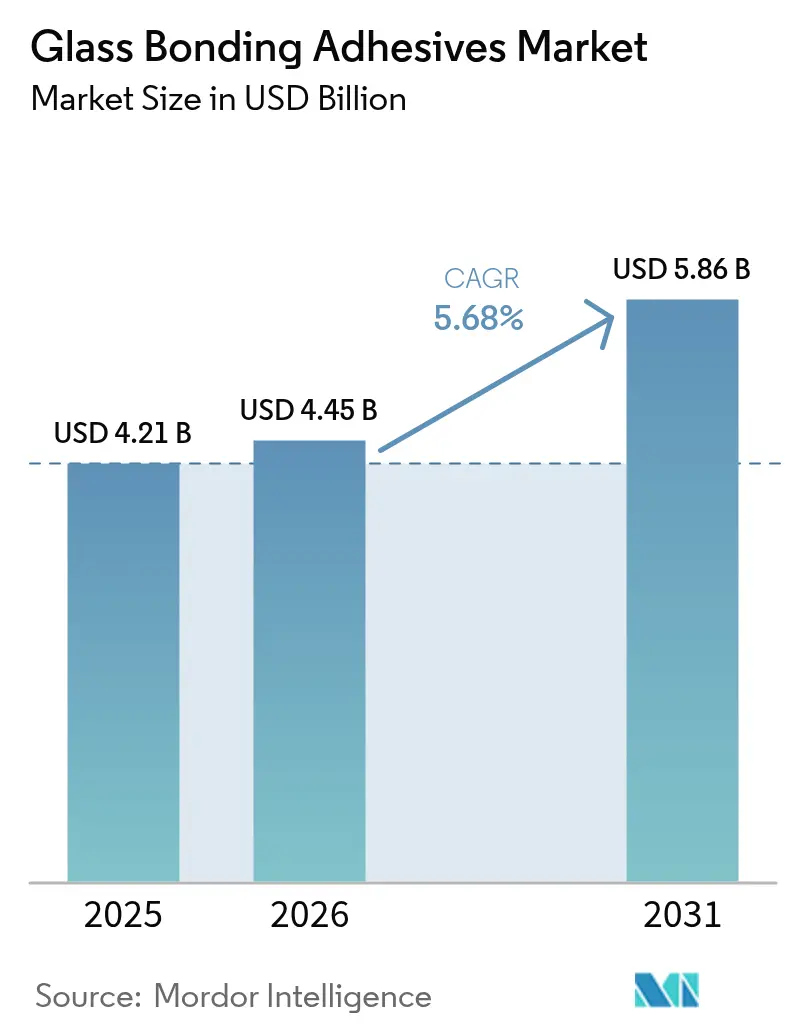
| Marktgröße (2026) | 4.45 Milliarden US-Dollar |
| Marktgröße (2031) | 5.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
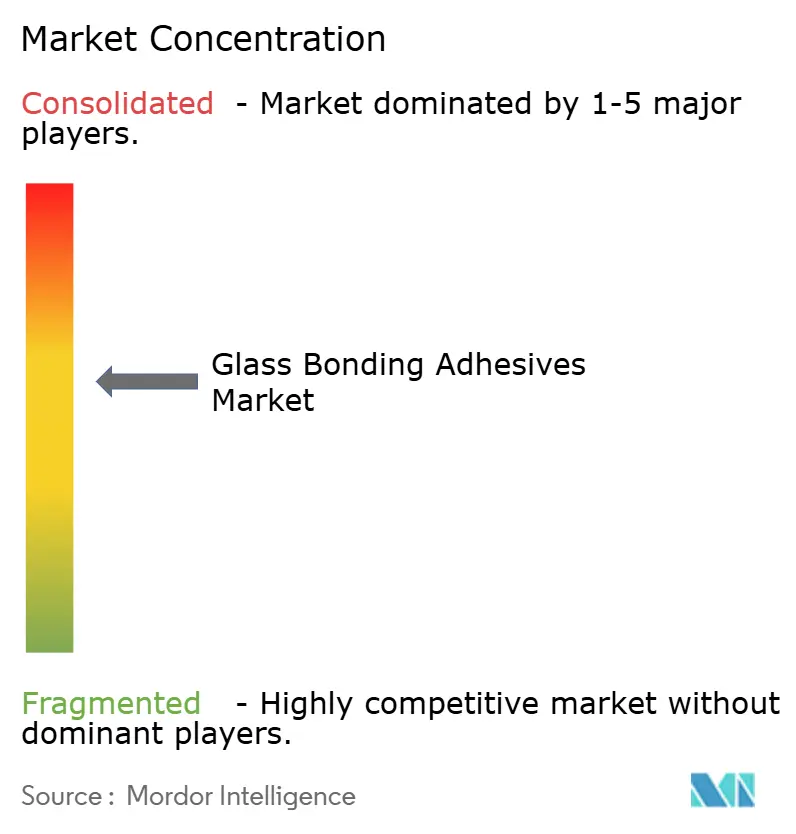
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Glasbondingklebstoffe von Mordor Intelligence
Die Marktgröße für Glasbondingklebstoffe wird 2026 auf USD 4,45 Milliarden geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von USD 4,21 Milliarden, wobei die Prognosen für 2031 USD 5,86 Milliarden ausweisen – mit einer CAGR von 5,68 % im Zeitraum 2026–2031. Die Nachfrageresilienz resultiert aus dem zunehmenden Einsatz des Materials in laminierten Automobilverglasung, rahmenlosen architektonischen Fassaden, Mini-LED-Display-Montagen und Point-of-Care-Medizinprodukten, die präzise optische Klarheit, zuverlässige strukturelle Festigkeit und die Einhaltung strenger Umweltvorschriften erfordern. Ein kontinuierlicher Wandel hin zu UV-härtbaren Chemikalien, automatisierungsgerechten Dosiersystemen und vertikal integrierten Lieferketten ermöglicht es den Anbietern, mit engeren Taktzeiten in Elektronik- und Automobilwerken Schritt zu halten und gleichzeitig die Emissionen flüchtiger organischer Verbindungen (VOC) zu begrenzen. Strengere Bauvorschriften in der Region Asien-Pazifik, die Einführung von Smartglas in Premiumfahrzeugen und der zunehmende Einsatz von Mikrofluidik in der dezentralisierten Diagnostik bilden gemeinsam die Grundlage für die mittelfristige Wachstumsentwicklung des Marktes. Dennoch stellen volatile Energiekosten die Einsatzstoffökonomik für Epoxid- und Silikonrohstoffe vor Herausforderungen, und Bedenken hinsichtlich der Biokompatibilität traditioneller Cyanoacrylate zwingen zur Reform medizinischer Geräte.
Wichtigste Erkenntnisse des Berichts
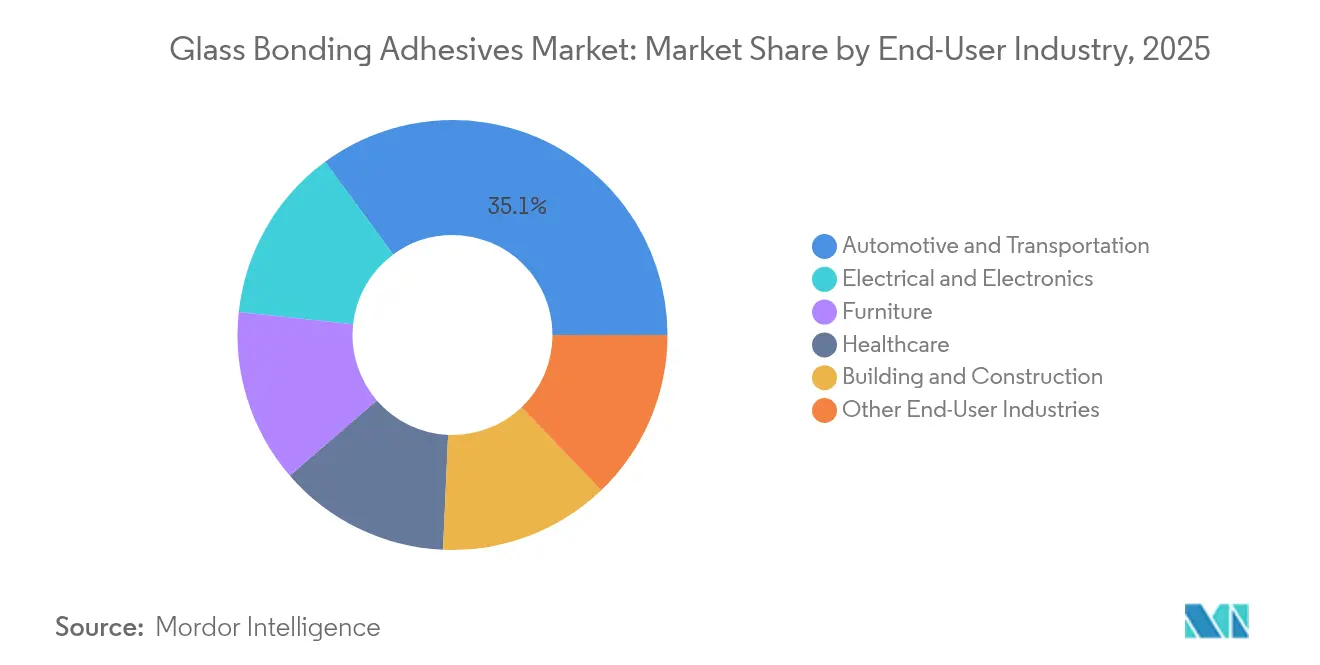
- Nach Endverbraucherbranche führte Automobil und Transport mit einem Umsatzanteil von 35,10 % im Jahr 2025; Elektro und Elektronik wird bis 2031 voraussichtlich mit einer CAGR von 6,41 % wachsen.
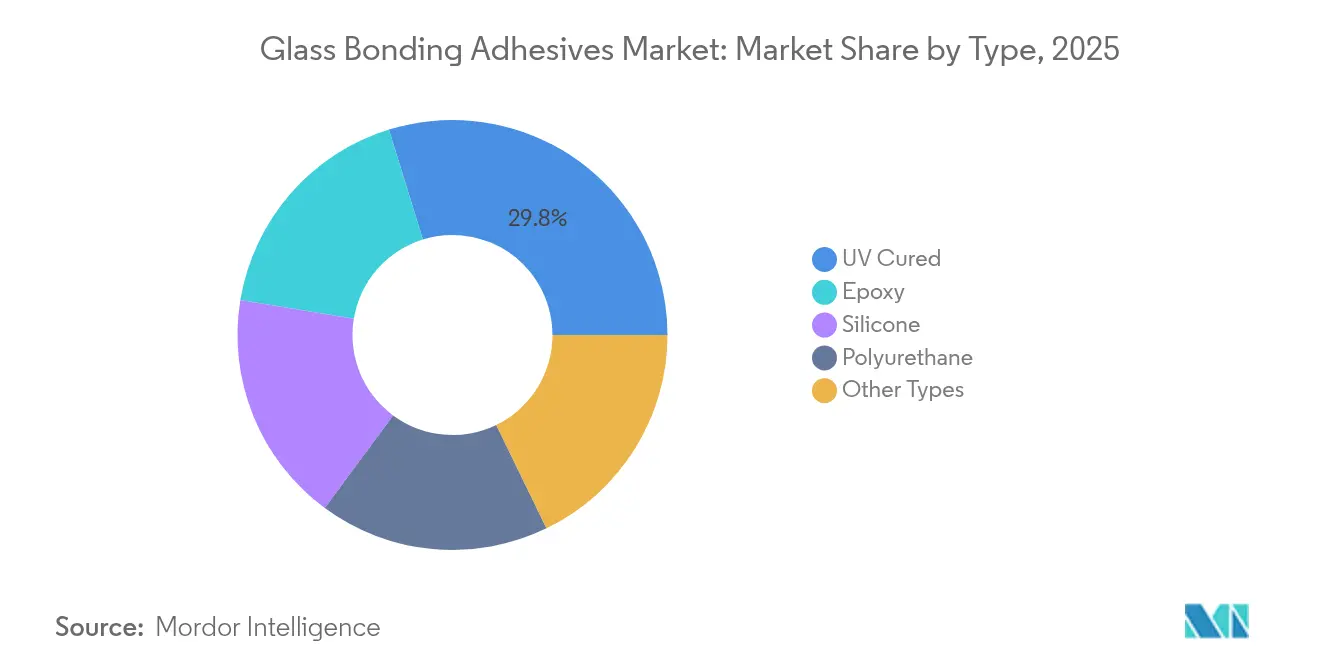
- Nach Produkttyp erzielten UV-gehärtete Formulierungen 2025 einen Umsatzanteil von 29,78 %; Silikonklebstoffe werden mit einer CAGR von 6,86 % bis 2031 am schnellsten wachsen.
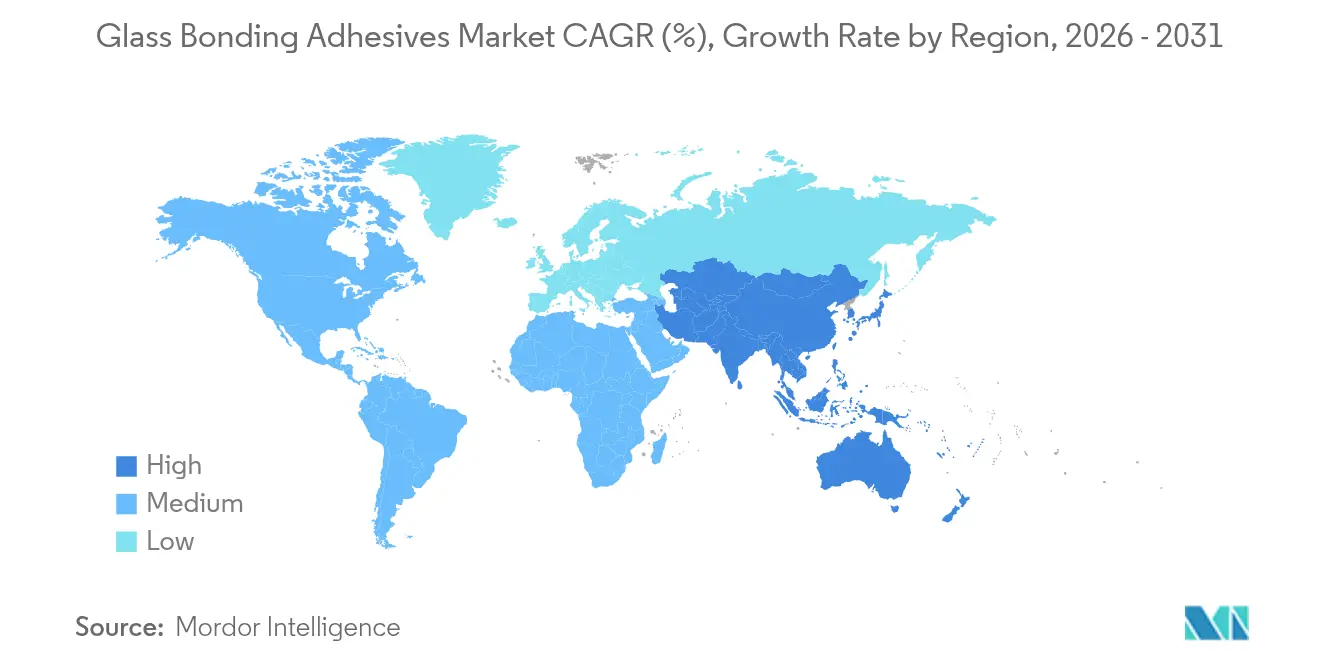
- Nach Geografie kontrollierte Asien-Pazifik 41,02 % des Umsatzes im Jahr 2025; dieselbe Region wird bis 2031 mit der höchsten CAGR von 6,54 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nutzung von laminiertem Glas und Smartglas in der Kraftfahrzeugverglasung | +1.2% | Weltweit, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Mini-LED- und Micro-LED-Display-Montagelinien | +0.8% | Schwerpunkt Asien-Pazifik, Übertragungseffekte nach Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rasante Expansion rahmenloser architektonischer Fassaden in Asien-Pazifik | +1.1% | Asien-Pazifik als Hauptmarkt, Naher Osten als aufstrebender Markt | Langfristig (≥ 4 Jahre) |
| Strenge VOC-Reduktionsvorschriften treiben UV-härtbare Chemikalien voran | +0.9% | Europa und Nordamerika, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Point-of-Care-Medizindiagnostikgeräten | +0.6% | Weltweit, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nutzung von laminiertem Glas und Smartglas in der Kraftfahrzeugverglasung
Automobilhersteller integrieren Head-up-Displays, elektrochrome Schichten und Sensoranordnungen direkt in Windschutzscheiben und ersetzen Halterungen und Klemmen durch transparente Strukturverbindungen. Die PowerCure-Technologie von Sika verkürzt die Aushärtezeit um 50 % gegenüber herkömmlichen Urethanen, erhält die elektromagnetische Transparenz für das Radar von Fahrerassistenzsystemen (ADAS) aufrecht und widersteht zyklischen Wärmelasten zwischen -40 °C und +120 °C[1]„Strukturelles Silikon SG-500 Datenblatt,” sika.com. Klebstoffe müssen die unterschiedliche thermische Ausdehnung zwischen Glasscheiben und Metallrahmen ausgleichen und dabei unter kontinuierlicher UV-Bestrahlung klar bleiben. Premium-Fahrzeugprogramme setzen Smartglas schneller ein als Massenmarktmodelle, doch die nachgelagerte Einführung beschleunigt sich, da Tier-1-Verglasungslieferanten auf UV-stabile Silikone standardisieren. Der Übergang erhöht den Einheitsverbrauch pro Fahrzeug, da jede laminierte Glasscheibe nun mehr Funktionsschichten trägt, die separat versiegelt werden müssen. Zusammen tragen diese Faktoren 1,2 Prozentpunkte zur prognostizierten CAGR im Markt für Glasbondingklebstoffe bei.
Wachsende Mini-LED- und Micro-LED-Display-Montagelinien
Hersteller von Smartphones, Notebooks und Infotainmentsystemen im Fahrzeug beauftragen Hochdurchsatz-Mini-LED-Backplane-Linien, die eine Chip-Platzierungsgenauigkeit im Submillimeterbereich erfordern. UV-härtbare Acrylate mit einem Ausgasungswert unter 5 ppm schützen empfindliche Verbindungen, während schrumpfarme Silikonhybride ein Verziehen von ultradünnem Deckglas während der Nachaushärtung verhindern. Die Mikroübertragungsdruckpatente von X Display Company berichten von einer Ausbeute von 99,99 %, wenn Klebstoffkehlen unter 2 μm Höhe bleiben. Die Integration erstreckt sich auch auf industrielle Mensch-Maschine-Schnittstellen (HMIs) und die Avionik, wo Vibrationstoleranz und thermische Zyklen von -55 °C bis +85 °C elastische Moduli im Bereich von 0,5–1,2 MPa erfordern. Schnelle Montagezyklen, häufig unter zwei Sekunden UV-Bestrahlung, führen zu messbaren Gesamtanlageneffektivitäts (OEE)-Gewinnen für Paneelhersteller und stützen eine zusätzliche Steigerung der Markt-CAGR um 0,8 Prozentpunkte.
Rasante Expansion rahmenloser architektonischer Fassaden in Asien-Pazifik
Asiatische Entwickler bevorzugen punktgestützte Vorhangfassaden und finnengestützte Glasdächer, die auf Struktursilikone angewiesen sind, um Wind- und Eigenlasten direkt in Stahlanker zu übertragen. Sikasil SG-500 demonstriert eine 25-jährige Nutzungsdauer in feuchttropischen Zyklen und erfüllt die Struktursilikonkriterien nach ASTM C1184. Die Fallstudie Crystal House bestätigt die UV-härtende Verklebung von Glasbausteinen mit Glasmörtel und erzielt dabei eine Toleranz von ±0,25 mm sowie eine vollständig transparente Fassade. Die Nachfrage nach splitterschutzverglasten Glasscheiben in Verkehrsknotenpunkten fördert hybride Epoxid-Silikon-Lösungen auf Klebebandbasis, die Spitzendrücke über 20 kPa ohne Splitterbildung absorbieren können. Die kombinierten Infrastrukturausgaben in China, Indien und Südostasien kanalisieren ein anhaltendes zweistelliges Volumenwachstum für fassadengerechte Dichtstoffe und tragen einen CAGR-Anstieg von 1,1 Prozentpunkten bei.
Strenge VOC-Reduktionsvorschriften treiben UV-härtbare Chemikalien voran
Californias Rule 1168 und der europäische Green Deal begrenzen VOC auf 50 g/L in vielen Bau- und Industrieklebstoffen und lenken Käufer in Richtung lösemittelfreier UV-Systeme. Die Umweltschutzbehörde der Vereinigten Staaten (EPA) berechnet bis zu 95 % Energieeinsparungen gegenüber Thermoöfen, da UV-Lampen eine sofortige Polymerisation bewirken. Silikonmodifizierte Polyacrylate behalten 96 % Transparenz und eine Gitterschnitthaftung der Stufe 0 auch nach 1.000 Stunden Xenonbogenbestrahlung bei und erfüllen damit die Haltbarkeitsnormen für Isolierglaseinheiten (IGU). Die Einführung erstreckt sich auf die Kunststoffverklebung für Elektronikgehäuse und Rauchmelderlinsen, da Erstausrüster (OEMs) Materialgenehmigungen über Produktionsstandorte hinweg vereinheitlichen. Der regulatorische Rückenwind fügt der prognostizierten CAGR im Markt für Glasbondingklebstoffe nahezu 0,9 Prozentpunkte hinzu.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiepreisvolatilität treibt Einsatzstoffkosten für Epoxid und Silikon in die Höhe | -0.7% | Weltweit, mit gravierenden Auswirkungen in Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Zytotoxizitätsbedenken gegenüber bestimmten Cyanoacrylaten im medizinischen Einsatz | -0.4% | Weltweit, mit strengerer Durchsetzung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Qualifikationslücke bei der Präzisionsdosierung für großformatige Glasscheiben | -0.5% | Asien-Pazifik und Nordamerika, mit aufkommendem Einfluss in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiepreisvolatilität treibt Einsatzstoffkosten für Epoxid und Silikon in die Höhe
Geopolitische Spannungen und Raffinerieausfallzeiten trieben Brent-Rohöl Ende 2024 auf rund USD 97 pro Barrel und verteuerten benzol- und siliziummaterialabgeleitete Zwischenprodukte. Der Verbundharzhersteller AOC erhöhte die Preise in Europa um EUR 150–200 pro Tonne und erodierte damit die Margen in nachgelagerten Klebstofflinien. Kleinere Formulierer verfügen oft über keine langfristigen Verträge und müssen höhere Lagerbestandspuffer vorhalten, was das Betriebskapital erhöht und Innovationsprojekte verzögert. Die daraus resultierende Kostenweitergabe gefährdet preissensitive Verglagungs- oder Displayanwendungen und verringert die projizierte CAGR um geschätzte 0,7 Prozentpunkte.
Zytotoxizitätsbedenken gegenüber bestimmten Cyanoacrylaten im medizinischen Einsatz
Methyl- und Ethylcyanoacrylate können Augen- und Atemwegsreizungen auslösen, was zu strengeren Kennzeichnungsvorschriften und eingeschränkter Verwendung in chirurgischen Umgebungen führt[2]Weltgesundheitsorganisation, „Cyanoacrylat-Exposition,” who.int. Sicherheitsüberprüfungen der Lebensmittel- und Arzneimittelbehörde (FDA) dokumentieren moderate allergische Reaktionen und fördern die OEM-Nachfrage nach Silikon-, Polyurethan- oder UV-gehärteten Acrylatsubstituten bei der Katheter- und Endoskopverklebung. Reformulierungszyklen verlängern die Qualifizierungsvorlaufzeiten und erhöhen die Forschungs- und Entwicklungskosten (F&E) und verringern die prognostizierte CAGR um etwa 0,4 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz UV-gehärteter Produkte durch FertigungseffizienzUV-gehärtete Systeme machten 2025 29,78 % des Umsatzes aus und stehen im Mittelpunkt, da eine einsekundige Blitzaushärtung die Taktzeiten für Automobilwindschutzscheiben und Fernsehgeräte-Hintergrundbeleuchtungsleisten verkürzt. Die Marktgröße für Glasbondingklebstoffe, die an UV-Produkte gebunden ist, wird voraussichtlich jährlich um 5,72 % wachsen, da OEMs quecksilberfreie LED-Lampen und In-line-Inspektionssensoren nachrüsten. Epoxide dominieren weiterhin Strukturverbindungen in Zugfenstern, wo eine Schälfestigkeit über 12 N/mm vorgeschrieben ist, aber der Polyurethan-Einsatz nimmt aufgrund der europäischen Diisocyanat-Beschränkungen ab. Es wird erwartet, dass Silikonklassen eine CAGR von 6,86 % auf dem Rücken von rahmenlosen Fassadenprojekten erzielen, die extreme thermische Flexibilität erfordern. Schmelzkleber- und anaerobe Chemikalien bleiben eine Nische, sind jedoch unverzichtbar in Haushaltsgeräteglas-Paneelen und Kompressor-Schaugläsern, wo Prozesseinfachheit die optische Perfektion übertrumpft.
OEMs wägen die Gesamtbetriebskosten ab: UV-Anlagen verbrauchen 95 % weniger Energie und geben wertvolle Bodenfläche frei, die zuvor von Konvektionsöfen belegt war. Shin-Etsus UV-härtende Flüssigsilikonkautschuke (LSRs) zeigen eine Aushärtungsschrumpfung unter 0,1 %, was eine ultradünne Kameraabdeckglas-Verklebung ohne optische Verzerrung ermöglicht. Anbieter, die Klebstoffe mit programmierbaren Dosier-/Dispensierrobotern bündeln, erhöhen die Wechselkosten für Kunden und erschließen Serviceumsatzströme über den gesamten Lebenszyklus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Führerschaft der Automobilbranche bei gleichzeitiger Beschleunigung der ElektronikDer Marktanteil für Glasbondingklebstoffe im Bereich Automobil und Transport lag 2025 bei 35,10 %, da laminierte Glasscheiben, die Integration von Head-up-Displays (HUD) und die Kalibrierung autonomer Sensoren zu einer höheren Grammzahl pro Fahrzeug führten. Regulatorische Anforderungen an Dacheindrückwiderstand und leichtere Verglasungsmodule rücken Strukturklebstoffe in den Fokus. Anwendungen im Bereich Elektro und Elektronik werden bis 2031 voraussichtlich eine CAGR von 6,41 % verzeichnen, angetrieben durch Mini-LED-Backplanes in Fernsehgeräten, Tablets und Fahrzeugcockpits. Bauwesen und Konstruktion bleibt der drittgrößte Verbraucher von Fassadendichtstoffen dank Asiens städtischer Skylines, während das Gesundheitswesen Premiummargen erzielt, da jedes Spritzenpumpenverteiler- oder Einwegkartuschenprodukt Biokompatibilitätsprotokolle erfüllen muss. Möbel- und Spezialindustrieanwendungen runden die Nachfrage ab und verwenden klare Verbindungen für Dekorationskanten und Maschinenbildgehäuse, wo Metallbefestigungen das Sichtfeld behindern würden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Glasverklebungskleber
Der asiatisch-pazifische Raum kontrollierte 41,02 % des Umsatzes im Jahr 2025 und verzeichnet bis 2031 einen CAGR von 6,54 %, gestützt durch Chinas Infrastrukturprogramm im Wert von 1 Billion USD und Indiens zweistellige Wachstumsgewinne bei der Automobilproduktion. Staatliche Vorschriften für lokal beschaffte Elektrofahrzeug (EV)-Verglasung steigern das Volumen und schaffen Anreize zur Importsubstitution bei Dichtstoffen. Von Sika in Betrieb genommene Werke in Singapur und Xi'an verkürzen die Lieferzeiten und passen Formulierungen an feuchttropische Bauweisen an. Japan und Südkorea liefern hochwertige Umsätze bei Micro-LED- und Halbleiterwafer-Verklebungen, bei denen Fehlertoleranzgrenzen in Teilen pro Milliarde gemessen werden.
Nordamerikanischer Markt für Glasverklebungskleber
Nordamerika profitiert von einer robusten Nachfrage nach leichten Nutzfahrzeugen und einem starken Auftragsbestand in der Luft- und Raumfahrt, der Glascockpit-Displays nutzt, die Silikon-Einbettmassen mit niedrigem Elastizitätsmodul erfordern. Kaliforniens VOC-Grenzwerte beschleunigen die Einführung UV-härtbarer Produkte und veranlassen Nachrüstungen in Windschutzscheibenfabriken im Mittleren Westen. Die Vereinigten Staaten dominieren den Verbrauch von Medizinprodukten, was die strenge FDA-Aufsicht und ein tiefes Lohnfertigungs-Ökosystem widerspiegelt.
EMEA- und südamerikanischer Markt für Glasverklebungskleber
Europa verfügt über eine starke Innovationsbasis im deutschen Premiumfahrzeugsektor und in den fortschrittlichen Fassadendesignpraktiken des Vereinigten Königreichs, jedoch bleiben die Gewinnmargen durch erhöhte Erdgaskosten unter Druck. Die Diisocyanat-Beschränkung der Region drängt OEMs zu Silikon- oder UV-modifizierten Polyacrylat-Formulierungen. Südamerika bietet aufstrebendes Wachstumspotenzial, wobei Brasiliens Erholung im Pkw-Segment und Kolumbiens städtische Schienenverkehrsprojekte die Nachfrage auf dem Markt für Glasverklebungskleber inkrementell steigern. Das Wachstum im Nahen Osten und Afrika hängt von den Wolkenkratzerprojekten am Golf in Dubai, Doha und Riad ab, wo die UV-Belastung in der Wüste und Temperaturwechsel Premium-Silikondichtstoffe erfordern. Gerresheimers Umsatz mit Glasverpackungen in Höhe von 1.120,7 Millionen EUR im ersten Halbjahr 2025 verdeutlicht zudem vertikale Synergien für regionale medizinische Verbrauchsmaterialien.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und Additiven zum Aufbau der Basischemie, einschließlich Epoxidharzen und Härtern, Polyurethan-Präpolymeren, Silikonpolymeren sowie UV-härtenden Acrylat- und Oligomersystemen. Sie umfasst außerdem Katalysatoren, Füllstoffe, Haftvermittler (wie Silane) und Stabilisatoren, die zur Erhaltung der optischen Klarheit und der Witterungsbeständigkeit beitragen. Formulierer verarbeiten diese Vorprodukte anschließend zu anwendungsspezifischen Sorten für Fahrzeugverglasung, strukturelle Fassadenfugen, Verklebung von Elektronikdisplays und Montage medizinischer Geräte, wobei die Anforderungen schnelle Aushärtung, geringen Schrumpf, geringes Ausgasen und Beständigkeit gegenüber UV-Einwirkung und Temperaturwechseln umfassen.
Im Midstream-Bereich bündeln Klebstoffhersteller den Wertbeitrag zunehmend mit prozessunterstützender Ausrüstung und Anwendungs-Know-how, indem sie lichthärtende Produkte mit UV-LED-Lampensystemen und Dosierlösungen kombinieren, um kurze Taktzeiten und engere Maßtoleranzen zu unterstützen. Die nachgelagerte Distribution unterscheidet sich je nach Endanwendung: Programme mit hohem Volumen oder hoher Zuverlässigkeit in Automobil-, Elektronik- und Medizinanwendungen tendieren zu Direktbelieferung und technischer Unterstützung direkt an der Kundenlinie, während allgemeine Industrie- und Ersatzteilkanäle stärker auf Distributoren und Wiederverkäufer zur Bestandsdeckung setzen. Einschränkungen konzentrieren sich häufig auf die Volatilität der Rohstoff- und Energiekosten für Epoxid- und Silikon-Zwischenprodukte sowie auf Lücken in der Anwendungsfähigkeit, etwa bei der präzisen Dosierung für großformatige Paneele, was das Ausschussrisiko erhöhen und die Qualifizierungszeiten verlängern kann.
Wettbewerbslandschaft
Der Markt für Glasbondingklebstoffe ist mäßig konsolidiert mit der Präsenz wichtiger Akteure wie Henkel AG & Co. KGaA, 3M, Sika AG, H.B. Fuller Company und Dymax Corporation. Sika meldete einen Umsatz von CHF 11,24 Milliarden und nutzte strategische Übernahmen – MBCC Group, Cromar und Elmich – zur Sicherung der rückwärtsintegrierten Rohstoffbeschaffung und des regionalen Vertriebs. H.B. Fuller reorganisierte sich zur Building Adhesive Solutions, um das Infrastrukturengagement auszubauen, während 3M sein Ceradyne-Keramik-Know-how einsetzt, um Glassensorgehäuse gemeinsam zu entwickeln. Der Wettbewerb verschärft sich um energiearme, quecksilberfreie Aushärtelampen und biobasierte Rohstoffe, was am besten durch Arkemas Bostik-Einführung des zu 60 % biobasierten Fast Glue Ultra+ im September 2024 veranschaulicht wird. Die Differenzierung der Anbieter beruht letztlich auf Bündelwert, fortgeschrittener Rheologiemodellierung, In-line-Inspektionsalgorithmen und Vor-Ort-Servicepaketen, die den Ausschuss der Endverbraucher minimieren.
Branchenführer im Bereich Glasbondingklebstoffe
Henkel AG & Co. KGaA
H.B. Fuller Company
3M
Sika AG
Dymax Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Glasverklebungskleber
- 3M
- Arkema (Bostik)
- Ashland
- Dow
- DuPont
- Dymax Corporation
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Momentive
- Panacol-Elosol GmbH
- Parker Hannifin Corp
- Permabond LLC
- Saint-Gobain
- Sika AG
- ThreeBond Holdings Co., Ltd.

Marktchancen und Zukunftsaussichten
Die Chancen sind dort am größten, wo Glasmodule mehr Funktionalität hinzufügen und Kunden engere Prozessfenster verlangen, was die weitere Verbreitung von UV-LED-härtenden und hybriden Systemen unterstützt, die schnelle Aushärtung mit hoher optischer Leistung kombinieren. Fahrzeugverglasungsprogramme, die panoramische Head-up-Displays und ADAS-Sensorinhalte integrieren, schaffen Raum für Klebstoffe, die Transparenz beibehalten und dabei Vibrationen und Temperaturwechsel bewältigen. DELOs Ankündigung vom März 2026 einer lichtaktivierbaren strukturellen Klebstofflösung für die Serienproduktion panoramischer HUDs verweist direkt auf die Kommerzialisierung dieser Anforderungen. Parallel dazu unterstützt die Verklebungsnachfrage in abgeschatteten oder lichtblockierenden Bereichen komplexer Baugruppen die weitere Verfeinerung lichthärtender Plattformen, einschließlich Dymax' Markteinführung eines niedrigviskosen, lichthärtenden Medizinklebstoffs im Mai 2026 für schwer aushärtbare Geometrien.
Ein zweiter Chancenbereich ist Zirkularität und Wiederverwendbarkeit, bei dem Hersteller sich darauf konzentrieren, Ausschuss zu reduzieren und die Trennbarkeit am Ende der Lebensdauer zu ermöglichen, ohne die Verbindungsfestigkeit während des Einsatzes zu schwächen. Henkel deutete diese Richtung im April 2026 mit Technomelt PUR Hot-Melt mit interner Enthaftungsfunktion an, die die Klebstoffwahl mit Reparatur-, Nacharbeits- und Recyclingzielen bei Geräten und Industriemontagen mit Glaskomponenten verknüpft. Auf der Angebotsseite stärken regionale Kapazitätserweiterungen und Lokalisierungsbemühungen bei Klebstoffen und Dichtstoffen die Resilienz und tragen dazu bei, Lieferzeiten in der Nähe von Fertigungsclustern zu verkürzen; dies zeigt sich am Produktionsstart von Isolierglasdichtstoffen durch Dow und SAS Chemicals in der Türkei (Juni 2024) und an Sonocos Ankündigung einer Kapazitätserweiterung im Wert von 30 Millionen USD (Juli 2025), die beide auf Investitionsaktivitäten in bauverbundenen und industriellen Klebstofflieferketten hinweisen.
Recent Industry Developments in Markt für Glasverklebungskleber
- Mai 2026: Dymax Corporation brachte HLC-M-1004 auf den Markt, einen niedrigviskosen, lichthärtenden Medizinklebstoff für komplexe Gerätemontagen, einschließlich Anwendungen mit opaken oder lichtblockierenden Substraten. Die Einführung erweitert die Einsatzmöglichkeiten lichthärtender Glasklebstoffe durch verbesserte Verarbeitbarkeit in schwer aushärtbaren Geometrien und unterstützt Baugruppen mit höherer Zuverlässigkeit.
- April 2026: Henkel AG & Co. KGaA kündigte Technomelt PUR 9015 BV/WV an, einen Polyurethan-Hot-Melt-Klebstoff für die Gerätemontage mit interner Enthaftungsfunktion. Das Produkt unterstützt die Abfallreduzierung durch prozessinterne Enthaftung und ermöglicht eine einfachere Bauteiltrennung für Reparatur und Recycling, wodurch der Trend zu zirkularitätsfreundlichen Klebeverbindungen gestärkt wird.
- Mai 2025: Sika AG brachte Sikaflex P2G Premium auf den Markt, einen primerfreien Polyurethan-Klebstoff für den Austausch von Fahrzeugverglasung mit einer Mindestfahrbereitschaftszeit von 3 Stunden. Durch den Entfall eines Primerschritts bei gleichzeitig schneller Wiederinbetriebnahme zielt die Einführung auf höheren Durchsatz und geringere Arbeitsintensität in Arbeitsabläufen beim Austausch von Fahrzeugverglasung.


Markt für Glasverklebungskleber Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Klebstoffe zur Verbindung von Glasoberflächen mit einem anderen Substrat, bei denen der Klebstoff die primäre Verbindungsmethode darstellt und als formuliertes Produkt verkauft wird. Erfasst werden Umsätze für Klebstoffchemien, die üblicherweise für Glasverklebungen in den wichtigsten Endanwendungsbereichen eingesetzt werden.
Ausgeschlossen sind: mechanische Befestigungselemente, Klebebänder, die als primäre Verbindungsschicht verwendet werden, sowie Glasbeschichtungsmaterialien, die nicht als struktureller oder semi-struktureller Klebstoff fungieren.
Übersicht der Segmentierung
- Nach Typ
- Epoxid
- Silikon
- Polyurethan
- UV-gehärtet
- Weitere Typen
- Nach Endverbraucherbranche
- Möbel
- Gesundheitswesen
- Elektro und Elektronik
- Automobil und Transport
- Bauwesen und Konstruktion
- Weitere Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird genutzt, um die grundlegenden Marktgrenzen festzulegen und den ersten Satz an Annahmen zu Nachfragetreibern, Preisrichtung und regulatorischem Kontext zu erstellen. Wir greifen dabei typischerweise auf öffentliche Statistiken und Referenzmaterialien zurück, wie etwa Bau- und Fertigungsreihen des US Census Bureau, Eurostat-Industrieproduktionsdaten, UN-Comtrade-Handelsströme für relevante Chemiekategorien sowie IEA- oder vergleichbare Energie- und Gebäudeindikatoren, die zur Erklärung der Bautätigkeit beitragen.
Um Nutzungsmuster von Klebstoffen zu verstehen, prüfen wir außerdem Quellen wie begutachtete Fachpublikationen und Polymerzeitschriften, Normen und Leitlinien von anerkannten Normungsgremien sowie öffentliche Mitteilungen von Branchenverbänden im Bereich Klebstoffe und Baustoffe. Geschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse werden dann genutzt, um Kapazitätsbewegungen und Endmarktexposition zu überprüfen. Wir nutzen zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie Import-/Exportdaten auf Sendungsebene, wo dies hilfreich ist. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden geprüft, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um Modellannahmen zu überprüfen, die durch Sekundärforschung nicht klar bestätigt werden können, insbesondere die Akzeptanz nach Endanwendung, typische Verklebungsanforderungen und die Art, wie sich Preise je Chemie und Anwendung entwickeln. Wir sprechen mit Stakeholdern aus Klebstoffherstellern, Rohstofflieferanten, Formulierern, Distributoren und nachgelagerten Anwendern in den Bereichen Bauverglasung, Automobil und Transport sowie Elektro und Elektronik. Wir gleichen zudem Perspektiven aus APAC, EMEA und Amerika aus.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 14% | APAC: 39% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 41% | EMEA: 34% |
| Kleinere Akteure: 17% | Manager: 45% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Bauleistung, Aktivität bei Fahrzeugverglasung und Indikatoren zur Elektronikmontage in einen realistischen Nachfragepool für Glasverklebungsanwendungen übersetzt werden. Anschließend filtern wir diese Nachfrage nach Durchdringungsraten und typischer Klebstoffintensität. Um die Berechnung praktikabel zu halten, verfolgen wir, wie sich die Nachfrage je nach Verklebungsszenario unterscheidet (Glas-zu-Glas gegenüber Glas-zu-Metall oder Glas-zu-Kunststoff), und wenden repräsentative Preise für zentrale Chemien an.
Das Modell wird durch selektive Bottom-Up-Näherungen unterstützt, bei denen Umsatzaufteilungen der Anbieter, Kanalprüfungen und stichprobenhafte Preise pro Kilogramm multipliziert mit geschätzten Mengen genutzt werden, um Gesamtsummen zu bestätigen und Untererfassungen zu korrigieren. Zu den relevanten Einflussfaktoren in diesem Markt zählen Renovierungs- und Neubauzyklen, Fahrzeugproduktion und Verglasungstrends, Dynamik bei Display- und Gerätemontage sowie die Verschiebung hin zu UV-gehärteten und Silikonsystemen für schnellere Verarbeitung. Wir berücksichtigen zudem VOC- und Sicherheitsvorschriften, die die Formulierungsauswahl beeinflussen. Für Prognosen nutzen wir hauptsächlich Szenarioanalysen mit einer leichten multivariaten Regressionsprüfung, damit das Wachstum auf Endmarktaktivität und erwartete Verschiebungen im Chemiemix zurückgeführt werden kann. Diese Projektionen werden anhand der Erwartungen der Befragten für die kommenden Jahre validiert. Wenn Bottom-Up-Signale für kleinere Anwendungen unvollständig sind, werden Lücken durch konservative Adoptionsbandbreiten geschlossen, und die implizierte Klebstoffnutzung pro Einheit wird gegen in Interviews geteilte technische Normen abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg validiert, einschließlich nachfrageseitiger Indikatoren, angebotsseitiger Entwicklungen und Preisrichtung, damit keine einzelne Annahme das Gesamtergebnis bestimmt. Wenn das Modell große Schwankungen nach Region oder Chemie zeigt, werden die Treiber erneut überprüft und die zugrunde liegenden Eingaben vor der Freigabe nochmals durchgesehen. Nachfassaktionen werden ausgelöst, wenn eine Abweichung nicht durch ein klares Marktereignis erklärt werden kann.
Die Berichte werden jährlich aktualisiert. Zwischenaktualisierungen erfolgen bei wesentlichen Änderungen, etwa größeren Kapazitätserweiterungen, regulatorischen Änderungen mit Auswirkungen auf Formulierungen oder starken Rohstoffpreisverschiebungen, die die durchschnittlichen Verkaufspreise beeinflussen können. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und Erkenntnisse aus Interviews in den an die Kunden übermittelten Zahlen berücksichtigt sind.
Marktgröße des Glasverklebungsklebstoffmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Glasverklebungsklebstoffe können sich unterscheiden, selbst wenn der Themenname identisch ist, da Teams möglicherweise nicht dieselben Chemien, Endanwendungen oder Verklebungsszenarien erfassen. Auch das gewählte Basisjahr, die Art der Umrechnung von Preisen in USD und der Umfang der berücksichtigten Lieferkette sind häufige Gründe für Abweichungen.
Wesentliche Lücken entstehen meist durch Umfangsgrenzen und methodische Entscheidungen. Manche Schätzungen beziehen angrenzende Klebstoffanwendungen ein, die zwar Glas berühren, aber keine echte Glasverklebung darstellen. Andere gehen von einer schnelleren Verschiebung zu Premiumformulierungen aus, ohne zu prüfen, ob die Volumina in diesem Tempo skalieren können. Durch die Verfolgung von Veränderungen im Chemiemix, die Überprüfung von Nachfragesignalen der Endanwendung und die Aktualisierung des Währungszeitpunkts hält Mordor Intelligence die Gesamtsumme für 2026 an Epoxid-, Silikon-, Polyurethan-, UV-gehärtete und andere definierte Glasverklebungsprodukte in den erfassten Regionen gebunden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,45 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 4,17 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen schnelleren Wachstumspfad bis 2032 und fügt zudem Anwendungsaufteilungen (z. B. Glas-zu-Keramik) hinzu, die den Umfang je nach Klassifizierung von Spezialanwendungen erweitern können. |
| Branchenforschungsgruppe B | 3,00 Mrd. USD (2024) | Meldet einen niedrigeren Ausgangswert, der offenbar auf einer breiteren, übergeordneten Anwendungsabdeckung mit begrenzten Details zu Chemiemix und Gewichtung der Endanwendung basiert, was höherwertige UV-gehärtete und Spezialverklebungsnachfrage untererfassen kann. |
Der Vergleich zeigt, dass sich der Großteil der Abweichung durch die Ausrichtung des Basisjahres und die Definition dessen erklären lässt, was als echte Glasverklebung im Gegensatz zu angrenzender Klebstoffnachfrage gilt. In unserer Arbeit bleiben die Schritte nachvollziehbar, indem Endmarktaktivität mit Durchdringung und Preisgestaltung verknüpft und die implizierten Gesamtsummen anhand von Rückmeldungen von Anbietern und Vertriebskanälen vor der Fertigstellung erneut überprüft werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Glasbondingklebstoffe?
Der Markt wird 2026 auf USD 4,45 Milliarden geschätzt und soll bis 2031 USD 5,86 Milliarden erreichen.
Welcher Produkttyp führt den Markt für Glasbondingklebstoffe an?
UV-gehärtete Formulierungen hielten 2025 einen Umsatzanteil von 29,78 % dank schneller Aushärtung und energiesparender Vorteile.
Welche Endverbraucherbranche verzeichnet die höchste Nachfrage?
Automobil und Transport erzielte 2025 35,10 % des Umsatzes aufgrund des Wandels zu laminierten und Smart-Glas-Anordnungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen, getrieben durch Infrastrukturausgaben und Wachstum der Fahrzeugproduktion.
Wie beeinflussen Umweltvorschriften die Produktentwicklung?
Strengere VOC-Vorschriften in Europa und Nordamerika beschleunigen den Wandel hin zu lösemittelfreien UV-härtbaren Chemikalien und fördern neue Produkteinführungen und Werksumrüstungen.
Seite zuletzt aktualisiert am:



