
Kleb- und Dichtstoffe Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
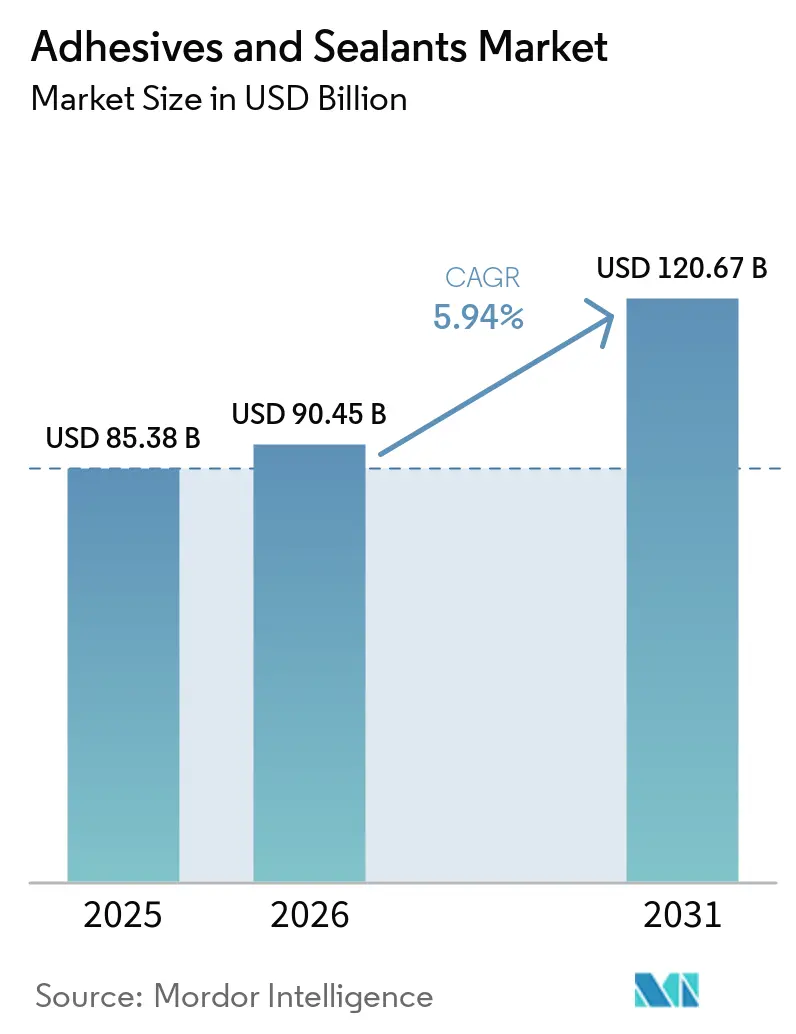
| Marktgröße (2026) | 90.45 Milliarden US-Dollar |
| Marktgröße (2031) | 120.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kleb- und Dichtstoffe Marktanalyse von Mordor Intelligence
Die Marktgröße für Kleb- und Dichtstoffe wird im Jahr 2026 auf 90,45 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 85,38 Milliarden USD, mit Prognosen für 2031 von 120,67 Milliarden USD, was einem CAGR von 5,94 % über den Zeitraum 2026–2031 entspricht. Starke Zuwächse resultieren aus der steigenden Nachfrage nach Hochleistungsverbindungslösungen, die die Gewichtsreduzierung in Fahrzeugen, die automatisierte E-Commerce-Verpackung und den modularen Bau unterstützen. Der regulatorische Druck für emissionsärmere Chemikalien, insbesondere im Rahmen des EU-Green-Deals, beschleunigt den Übergang zu biobasierten und VOC-armen Formulierungen. Asien-Pazifik bleibt die Wachstumslokomotive, unterstützt durch industrielle Expansion und Infrastrukturausgaben, während Nordamerika und Europa auf Technologie-Upgrades setzen, die strenge Nachhaltigkeitsvorschriften erfüllen. Die Fragilität der Lieferkette für Isocyanate und Acrylmonomere beeinflusst weiterhin die Preisgestaltung und veranlasst die Hersteller, Rohstoffe zu diversifizieren und in biobasierte Verfahren zu investieren. Die Wettbewerbsdynamik wird zunehmend durch Silikon- und Reaktivtechnologien geprägt, die überlegene Haltbarkeit, höhere Temperaturbeständigkeit und verbesserte Verarbeitungsgeschwindigkeiten versprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Harz hielten Acrylate im Jahr 2025 einen Anteil von 23,45 % am Markt für Kleb- und Dichtstoffe, während Silikonharze im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 8,23 % wachsen werden.
- Nach Technologie entfielen im Jahr 2025 41,70 % des Umsatzes auf wasserbasierte Lösungen, während in der Branche für Kleb- und Dichtstoffe reaktive Systeme mit einem prognostizierten CAGR von 7,98 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Dichtstoffharz erzielte Silikon im Jahr 2025 einen Umsatzanteil von 44,35 %, während in der Branche für Kleb- und Dichtstoffe Polyurethan-Dichtstoffe auf einen CAGR von 5,58 % im Prognosezeitraum zusteuern.
- Nach Endverbraucher führte Verpackung im Jahr 2025 mit einem Marktanteil von 42,20 % am Markt für Kleb- und Dichtstoffe; Bau und Konstruktion soll bis 2031 mit einem CAGR von 6,32 % wachsen.
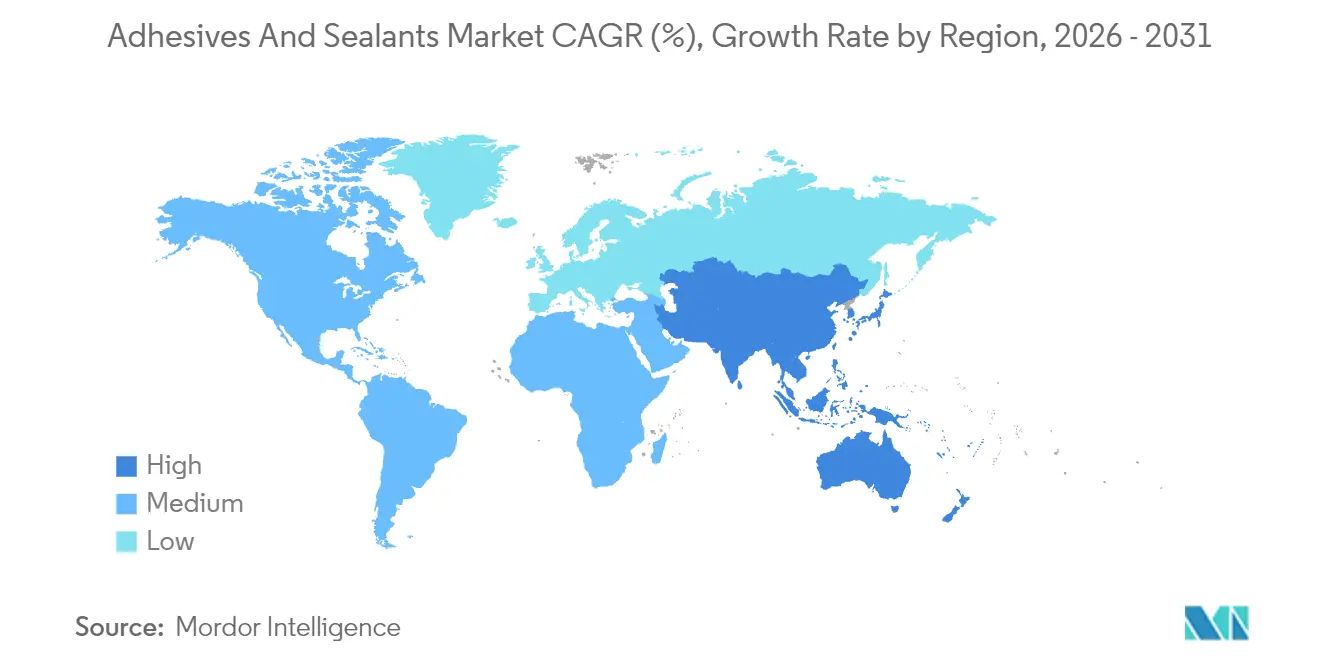
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 36,70 % am Markt für Kleb- und Dichtstoffe und wächst mit einem CAGR von 6,44 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg leichter Mehrkomponenten-Fahrzeugbaugruppen fördert die Nachfrage nach Strukturklebstoffen | +1.40% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Explosives Wachstum des E-Commerce erfordert weltweit Hochleistungs-Verpackungsklebstoffe | +1.10% | Global | Kurzfristig (≤ 2 Jahre) |
| Rasante Expansion modularer und vorgefertigter Baumethoden in Asien-Pazifik | +0.90% | Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| EU-Green-Deal und globaler regulatorischer Druck beschleunigen biobasierte, VOC-arme Klebstoffe | +1.20% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Verbreitung von Gesundheits-Wearables treibt medizinische reaktive Schmelzklebstoffe voran | +0.60% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg leichter Mehrkomponenten-Fahrzeugbaugruppen fördert die Nachfrage nach Strukturklebstoffen
Hersteller von Elektrofahrzeugen ersetzen Schweißnähte und Nieten durch Strukturklebstoffe, um Gewicht zu sparen, die Crashleistung zu verbessern und das Fügen von Aluminium, Verbundwerkstoffen und hochfestem Stahl zu ermöglichen[1]. Klebstoffe sichern auch Batteriegehäuse, wo sie Wärme ableiten und elektrische Isolierung bieten. Wärmeleitende Grenzflächenmaterialien in den Akkupacks verhindern thermisches Durchgehen und verlängern die Batterielebensdauer, wodurch eine spezialisierte Nische im Markt für Kleb- und Dichtstoffe entsteht. Automobilhersteller erwarten, dass Klebetechnologien über weite Temperaturschwankungen hinweg dimensionsstabil bleiben und der Flüssigkeitsexposition über die gesamte Fahrzeuglebensdauer standhalten. Solch strenge Anforderungen treiben Formulierer hin zu reaktiven Polyurethan-Schmelzklebstoffen und modifizierten Epoxiden, die Festigkeit mit Flexibilität verbinden. Die wachsende Durchdringung von Elektrofahrzeugen wirkt daher als struktureller Nachfragekatalysator für den Markt für Kleb- und Dichtstoffe.
Explosives Wachstum des E-Commerce erfordert weltweit Hochleistungs-Verpackungsklebstoffe
Der Direktversand an Verbraucher setzt Kartons Vibrationen, Feuchtigkeit und Temperaturschwankungen aus, was Markeninhaber dazu veranlasst, hochhaftende Schmelzklebstoffe und wasserbasierte Systeme einzusetzen, die Pakete in komplexen Logistikketten versiegelt halten. Verpackung macht 43 % des Marktes für Kleb- und Dichtstoffe aus und wächst weiter, da die E-Commerce-Volumina steigen. Nachhaltigkeitsstandards erfordern nun Klebstoffe, die mit Recyclingströmen kompatibel sind; Henkel und Packsize haben Eco-Pax eingeführt, einen biobasierten Schmelzklebstoff, der die Treibhausgasemissionen um 32 % pro 340 Millionen jährlich produzierter Kartons reduzieren kann. Automatisierte Kartonaufrichtungslinien erfordern zudem niedrigviskose Qualitäten, die bei reduzierten Temperaturen fließen, um Energie zu sparen. Innovationen in diesem Bereich unterstützen ein stetiges Mengenwachstum im Markt für Kleb- und Dichtstoffe.
Rasante Expansion modularer und vorgefertigter Baumethoden in Asien-Pazifik
Urbanisierung und Arbeitskräftemangel beschleunigen die Vorfertigung, die auf schnell härtende Klebstoffe für werkseitig gefertigte Wandpaneele, Fassadenelemente und Bodensysteme angewiesen ist. Bau und Konstruktion ist mit einem CAGR von 6,50 % der am schnellsten wachsende Endverwendungsbereich, und silikonbasierte Produkte dominieren Außenfugen aufgrund ihrer überlegenen UV- und Feuchtigkeitsbeständigkeit. Polyurethan- und Hybriddickstoffe verbinden ungleiche Materialien wie glasfaserverstärkten Beton und Ingenieurholz und gewährleisten die strukturelle Integrität während Transport und Montage. Da Regierungen in China, Indien und Südostasien große Wohnungsbauprogramme finanzieren, steigt die Nachfrage nach belastbaren Verbindungslösungen entsprechend. Diese Entwicklung stärkt den regionalen Verbrauch im Markt für Kleb- und Dichtstoffe.
EU-Green-Deal und globaler regulatorischer Druck beschleunigen biobasierte, VOC-arme Klebstoffe
Die bevorstehende REACH-Revision 2025 wird strengere Chemikalienvorschriften einführen, darunter PFAS-Verbote und Kriterien für wesentliche Verwendungszwecke, die Hersteller zur Neuformulierung zwingen. Ab August 2026 geltende Formaldehyd-Emissionsgrenzwerte schränken lösungsmittelbasierte Chemikalien weiter ein[2]. Hersteller reagieren mit Stärke-, Lignin- und auf abgeschiedenem CO₂ basierenden Polymeren, wie die Kohlenstoff-Wiederverwendungspartnerschaft von Henkel und Celanese zeigt. Biobasierte Silikondickstoffe, die nach REDcert2 zertifiziert sind, wie ELASTOSIL eco, veranschaulichen ebenfalls regulierungsgetriebene Innovation. Compliance-Kosten sind erheblich, doch frühe Akteure erlangen Wettbewerbsvorteile, was Nachhaltigkeit als zentralen Wachstumstreiber für den Markt für Kleb- und Dichtstoffe festigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Lieferketten für Isocyanate und Acrylmonomere erzeugen Kostendruck | -0.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Strenge Umweltvorschriften bezüglich VOC-Emissionen | -0.60% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Geringe Substitutionskosten mechanischer Verbindungselemente in Schwellenmärkten begrenzen die Marktdurchdringung | -0.40% | Lateinamerika, Afrika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Lieferketten für Isocyanate und Acrylmonomere erzeugen Kostendruck
Neue EU-Vorschriften verlangen eine spezielle Schulung für alle, die Polyurethansysteme mit mehr als 0,1 % freiem Isocyanat handhaben, was den Verwaltungsaufwand erhöht und kleineren Verarbeitern den Zugang erschwert. Gleichzeitige Engpässe bei der Acrylsäureversorgung erhöhen die Preisvolatilität und veranlassen Endverbraucher, Verträge vierteljährlich neu zu verhandeln. Hersteller sichern sich durch die Lokalisierung der Rohstoffbeschaffung und die Einführung biobasierter Verfahren aus pflanzlichen Ölen ab, doch diese Maßnahmen erfordern Kapitalaufwendungen, die die Margen belasten. Plötzliche Anstiege bei Rohstoffindizes wirken sich auf nachgelagerte Preise aus und verzögern Projektgenehmigungen in Bau und Automobil. Der Markt für Kleb- und Dichtstoffe muss daher Kosteninflation bewältigen und gleichzeitig die Leistung aufrechterhalten – ein Balanceakt, der die Wachstumsaussichten dämpft.
Strenge Umweltvorschriften bezüglich VOC-Emissionen
Der District of Columbia begrenzt den VOC-Gehalt in einer Vielzahl von Klebstoffkategorien, ähnlich wie vergleichbare Vorschriften in US-Bundesstaaten[3]. Das Verbot von PFAS in Klebstoffen durch Green Seal ab 2025 verschärft die Compliance-Anforderungen weiter und erzwingt Neuformulierungen sowie zusätzliche Testkosten. Lösungsmittelbasierte Produkte, die für ihre schnelle Aushärtung und hohe Festigkeit geschätzt werden, stoßen auf sinkende Akzeptanz zugunsten wasserbasierter oder reaktiver Alternativen. Hersteller investieren in Forschung und Entwicklung, um die Leistung beizubehalten, ohne Emissionsgrenzwerte zu überschreiten, doch Technologieübergänge erfordern Zeit und Ressourcen. Diese Einschränkungen dämpfen die Nachfrageausweitung für lösungsmittelintensive Produktlinien und setzen einem Teil des Marktes für Kleb- und Dichtstoffe eine strukturelle Obergrenze.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebstoffharz:
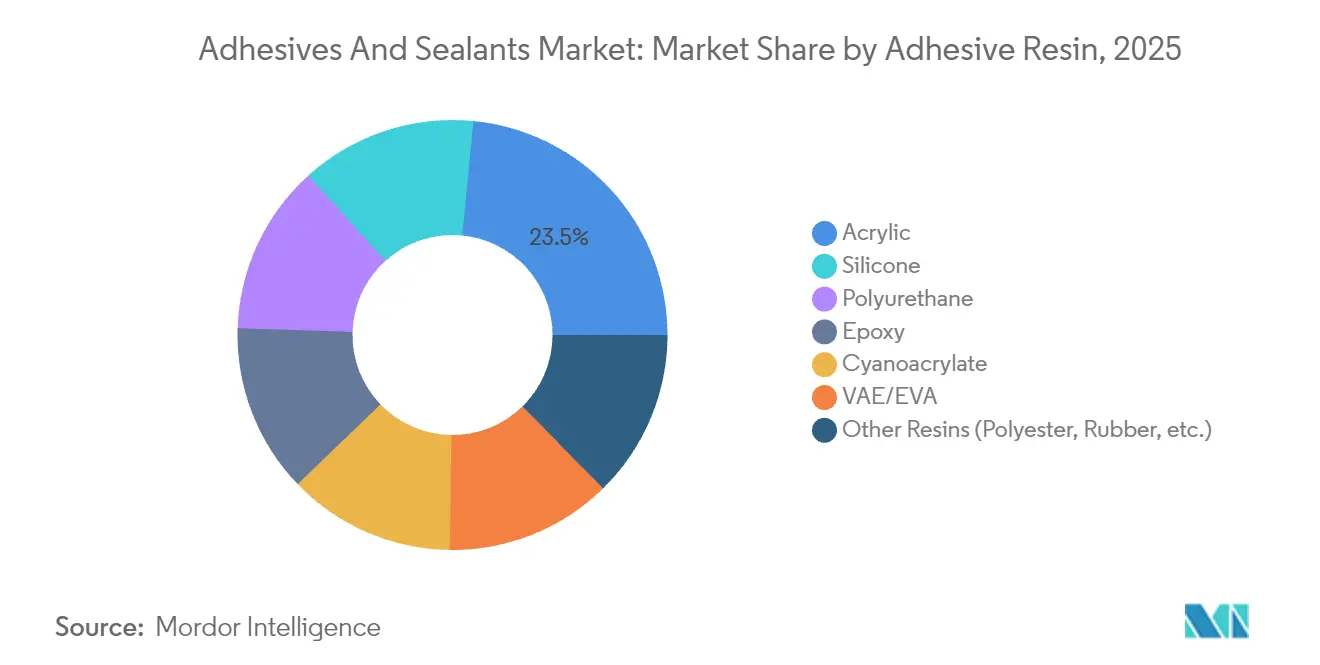
Dominanz von Acrylaten wird durch Silikoninnovation herausgefordertAcrylharze generierten im Jahr 2025 23,45 % des Umsatzes im Markt für Kleb- und Dichtstoffe und werden aufgrund ihrer breiten Substratkompatibilität und moderaten Kosten bevorzugt. Dennoch signalisiert der CAGR von 8,23 % für Silikon im Zeitraum 2026–2031 eine Verlagerung hin zu Hochtemperatur- und witterungsbeständigen Anwendungen, insbesondere in der Automobilelektronik und bei Gebäudefassaden. Leistungsdifferenzierung treibt diesen Wandel voran. Silikonklebstoffe behalten ihre Elastizität von −50 °C bis 200 °C, bleiben elektrisch isolierend und widerstehen UV-Abbau, was sie für LED-Baugruppen und 5G-Antennenmodule geeignet macht. Acrylate reagieren mit Formulierungen der nächsten Generation, die schneller aushärten und durch funktionelle Monomermodifikationen Kunststoffe mit niedriger Oberflächenenergie binden. Polyurethan bleibt die Wahl für Strukturverbindungen, die dynamischen Belastungen ausgesetzt sind, während Cyanoacrylate für präzise medizinische und Unterhaltungselektronikanwendungen eingesetzt werden. Biobasierte Epoxide aus Glycerin und Lignin zeigen frühphasiges Potenzial und signalisieren eine schrittweise Dekarbonisierung der Branche für Kleb- und Dichtstoffe.

Nach Klebstofftechnologie:
Wasserbasierte Lösungen führen den Umweltübergang anWasserbasierte Systeme hielten im Jahr 2025 einen Umsatzanteil von 41,70 %, begünstigt durch die Einhaltung regionaler VOC-Grenzwerte und robuste Haftung auf porösen Substraten. Sie dominieren die Versiegelung von Wellpappkartons, die Etikettenlaminierung und die Möbelmontage – allesamt kritische Teilsegmente des Marktes für Kleb- und Dichtstoffe. Produktfortschritte bei der Polymerdispersion verkürzen die Trocknungszeiten und beheben historische Geschwindigkeitsbeschränkungen auf automatisierten Linien.
Reaktive Technologien erzielen mit einem CAGR von 7,98 % das stärkste Wachstum in der Branche für Kleb- und Dichtstoffe, da sie zu duroplastischen Netzwerken vernetzen und eine strukturelle Festigkeit erreichen, die einst als exklusiv für Epoxide galt. Reaktive Polyurethan-Schmelzklebstoffe liefern sofortige Grünfestigkeit sowie endgültige chemische Bindung nach Feuchtigkeitsexposition, was die Montagezeit für Hersteller von Haushaltsgeräten und Transportmitteln reduziert. UV-gehärtete Acrylate adressieren Elektronik und Medizinprodukte, wo die Eliminierung von Lösungsmitteln und ein schneller Durchsatz wesentlich sind. Lösungsmittelbasierte und kautschukbasierte Systeme bestehen in Nischenanwendungen fort, wie z. B. bei Automobilinnenverkleidungen und Schuhwerk, wo ihr einzigartiges Gleichgewicht aus Klebrigkeit und Schälfestigkeit regulatorische Hürden aufwiegt.
Nach Dichtstoffharz:
Vielseitigkeit von Silikon treibt Marktführerschaft voranSilikondickstoffe erzielten im Jahr 2025 einen Umsatzanteil von 44,35 % durch unübertroffene Flexibilität und eine Haltbarkeit von 25 Jahren, insbesondere bei Außenverglasung, Vorhangfassaden und Solarmodulrahmen. Neue CO₂-ausgeglichene Angebote, darunter ELASTOSIL eco, ersetzen herkömmliches Methanol durch pflanzenbasiertes Biomethanol und senken die Emissionen von der Wiege bis zum Werkstor um bis zu 40 %. Polyurethan-Dichtstoffe folgen mit einem CAGR von 5,58 %, angetrieben durch Dehnfugenanwendungen in Straßen und Schienen. Acryllatex-Dichtstoffe bedienen den Innenausbau, wo Überstreichbarkeit und geringe Schwindung geschätzt werden. Hybride silanterminierte Polyetherchemikalien verbinden Silikonflexibilität mit Polyurethanzähigkeit und gewinnen schnell an Bedeutung in Transport und Strukturen für erneuerbare Energien. Verschärfte LEED- und BREEAM-Kriterien für VOC-Emissionen begünstigen weiter geruchsarme Formulierungen und lenken einen erheblichen Teil der künftigen Ausgaben auf umweltfreundlichere Dichtstoffchemikalien im breiteren Markt für Kleb- und Dichtstoffe.
Nach Endverbraucherbranche:
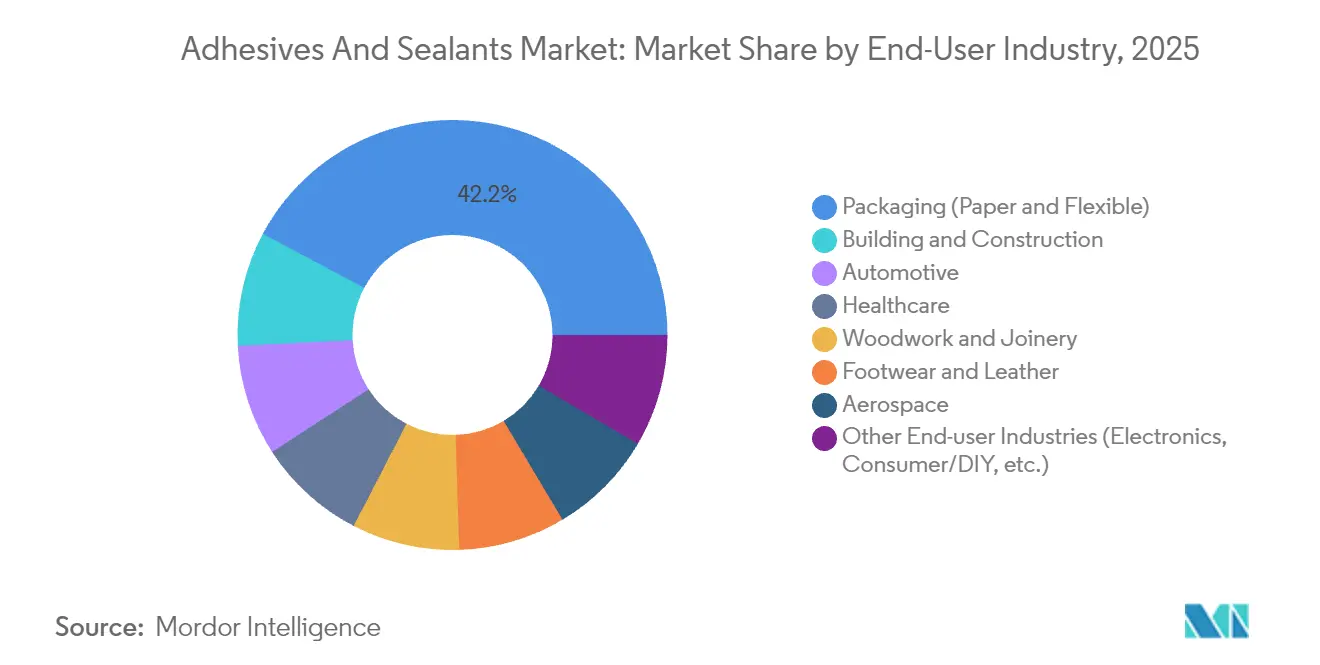
Dominanz der Verpackung spiegelt die E-Commerce-Revolution widerVerpackung hielt im Jahr 2025 einen Marktanteil von 42,20 % am Markt für Kleb- und Dichtstoffe, unterstützt durch das Wachstum des Omnichannel-Einzelhandels und den Bedarf an manipulationssicheren Verschlüssen. Formulierer bringen Schmelzklebstoffe wie Tecbond 214B auf den Markt – die erste vollständig zertifizierte biologisch abbaubare Qualität mit 44 % Bioanteil.
Bau und Konstruktion wird mit einem CAGR von 6,32 % das stärkste Wachstum verzeichnen, da grüne Bauvorschriften langlebige, emissionsarme Verbindungslösungen vorschreiben. Die Elektrifizierung des Automobilsektors erfordert wärmeleitende Klebstoffe für Batterieeinheiten, während das Gesundheitssegment auf reaktive Schmelzklebstoffe setzt, die Nähte und Klammern beim Wundverschluss ersetzen. Schuhwerk, Holzverarbeitung und Elektronik runden die Nachfrage ab, wobei jeder Bereich maßgeschneiderte Chemikalien benötigt, um Flexibilität, Geschwindigkeit und Umweltprofil in Einklang zu bringen.
Geografische Analyse
APAC Kleb- und Dichtstoffmarkt
Asien-Pazifik erwirtschaftete 2025 36,70 % des weltweiten Umsatzes und wächst mit einer CAGR von 6,44 %, angetrieben durch Infrastruktur-Megaprojekte und die Verlagerung von Elektronik-Lieferketten in ASEAN-Länder. China setzt weiterhin auf umfangreiche Investitionen in Hochgeschwindigkeitsbahnen und erneuerbare Energien, was die Nachfrage nach Strukturklebstoffen, Strukturdichtstoffen und Windflügel-Klebsystemen ankurbelt. Indiens Nationales Infrastrukturprogramm im Wert von 1,4 Billionen USD lenkt den Klebstoffverbrauch in Straßen, Flughäfen und erschwinglichen Wohnbauten. Die Elektronikmontage in Vietnam und Südkorea vertieft den regionalen Bedarf an Klebstoffen mit geringem Hohlraumanteil und hoher Wärmeleitfähigkeit für Halbleiter und Displaypanele. Silikonprodukte profitieren am stärksten, da in diesen Sektoren unablässig nach Temperaturstabilität gestrebt wird, wodurch Asien-Pazifik seine führende Stellung im Kleb- und Dichtstoffmarkt beibehält.
Nordamerika Kleb- und Dichtstoffmarkt
Nordamerika stellt einen reifen Markt dar, der technologische Differenzierung und schnelle regulatorische Anpassung in den Vordergrund stellt. Die US-amerikanische Produktion von Elektrofahrzeugen überstieg 2024 die Marke von 1 Million Einheiten, was den Verbrauch von strukturellen, crashbeständigen Klebstoffen für Batteriegehäuse und Rohkarosseriebaugruppen erhöht. Bundesfinanzierungen für Brücken und Breitband steigern zusätzlich die Nachfrage nach Baudichtstoffen, die unter extremen Klimabedingungen flexibel bleiben. Der kanadische Holzrahmenbau beschleunigt die Einführung von Polyurethanklebstoffen, die durch luftdichte Baugruppen die Energieeffizienz verbessern. Der Kleb- und Dichtstoffmarkt verzeichnet ein stetiges Wachstum im mittleren einstelligen Bereich, da Hersteller wasserbasierte Alternativen anbieten, die den VOC-Grenzwerten von CARB und EPA entsprechen.
Europa Kleb- und Dichtstoffmarkt
Europa wird durch die Forderung des EU-Green-Deals nach klimaneutralen Produkten bis 2050 geprägt. Hersteller beschleunigen den Übergang zu ligninbasierten Phenolalternativen und bioerneuerbaren Epoxidharzen, um den Marktzugang zu erhalten. Deutsche und nordische Vorfabrikationswerke setzen auf zertifizierte emissionsarme Klebstoffe in Brettsperrholzmodulen und stärken die Siliconnachfrage für Fenster- und Fassadenabdichtungen. Der Kleb- und Dichtstoffmarkt in Europa profitiert von strengen Qualitätsanforderungen, obwohl Compliance-Kosten die EBIT-Margen senken. Osteuropäische Fahrzeugwerke erweitern ihre Produktionsstandorte und verstärken den regionalen Klebstoffbedarf.
Südamerika Kleb- und Dichtstoffmarkt
Südamerika bleibt ein kleiner, aber lebhafter Markt. Brasiliens Wohnraumdefizit treibt staatlich geförderte Sozialprogramme an, die Silikon- und Acryl-Dichtstoffe in den kostengünstigen Wohnungsbau lenken. Argentiniens Sektor für landwirtschaftliche Verpackungen profitiert von Schmelzklebstoff-Upgrades zur Bewältigung langer Lagerzeiten und Exportrouten. Chilenische Bergbauunternehmen setzen Hybrid-Dichtstoffe ein, die Säureeinwirkung standhalten, und schaffen damit Nischenwachstumsbereiche im Kleb- und Dichtstoffmarkt.
MEA Kleb- und Dichtstoffmarkt
Der Nahe Osten & Afrika setzt auf Infrastrukturambitionen wie Saudi-Arabiens NEOM-Stadt und Nigerias Lagos-Ibadan-Eisenbahn. Raue Klimabedingungen begünstigen Silikon- und Polysulfid-Dichtstoffe mit erhöhter UV- und Sandabriebbeständigkeit. Importsubstitutionspolitiken im Golfraum fördern lokale Klebstoffwerke und reduzieren Frachtkosten sowie Lieferzeiten. Insgesamt prägen vielfältige klimatische und regulatorische Rahmenbedingungen differenzierte Produktlinien für regionale Akteure im Kleb- und Dichtstoffmarkt.
Regulatorisches Umfeld
Die Regulierung treibt Formulierungen weiterhin in Richtung emissionsärmerer und weniger bedenklicher Chemien, wobei Europa und die Vereinigten Staaten viele der praktischen Einschränkungen für globale Klebstoff- und Dichtstoffportfolios prägen. In der Europäischen Union führte eine am 14. Juli 2026 verabschiedete REACH-Änderung (EU 2026/1289) einen kombinierten Grenzwert von 0,1% für D4- und D5-Gehalt in Silikondichtstoffen ein, der ab dem 1. Januar 2027 gilt. Dies verschärft die Compliance- und Prüfanforderungen für Hersteller von Silikondichtstoffen und Private-Label-Abfüller.
In Nordamerika verstärken Luftqualitäts- und Produktkennzeichnungsvorschriften die Abkehr von Kategorien mit höherem VOC-Gehalt. Die Regel 1168 des South Coast Air Quality Management District (SCAQMD) verlangt ab dem 1. Januar 2026 die Angabe des VOC-Gewichtsanteils in Prozent für Schaumdichtstoffe, während US-Luftplan-Genehmigungen im Zusammenhang mit Ozon-Luftqualitätsstandards weiterhin die Kontrollen auf Bundesstaatsebene für Klebstoffe und Dichtstoffe beeinflussen. Freiwillige Umweltzeichen- und Beschaffungsstandards fungieren zudem als Zugangsvoraussetzung für ausgewählte Vertriebskanäle, darunter Green Seal GS-36 (Ausgabe 2.2, 11. März 2025) für gewerbliche Klebstoffe, was den Druck erhöht, Umweltmerkmale zu belegen und eingeschränkte Stoffe zu prüfen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten petrochemischen und spezialisierten Zwischenprodukten, einschließlich Acrylmonomeren und Isocyanaten, und geht dann in die Formulierung und Compoundierung durch globale und regionale Hersteller über. Die Materialien werden in Kartuschen, Eimer, Fässer und Spezialformate wie Bänder verpackt, bevor sie über direkte Schlüsselkundenlieferungen, Industriedistributoren und Einzelhandels-/Heimwerkerkanäle vertrieben werden. Die nachgelagerte Nachfrage wird durch Hochdurchsatz-Verarbeiter im Verpackungssektor (42,20% Anteil im Jahr 2025) sowie durch projektbasierten Verbrauch im Bau- und Baugewerbe getragen, wo OEM-Qualifizierung und Anwendungstechnik häufig zwischen Formulierung und Einführung in Automobil-, Elektronik- und Infrastrukturbereichen liegen.
Branchenverbände wie FEICA in Europa und der Adhesives and Sealants Council (ASC) in Nordamerika prägen die alltägliche Praxis durch Leitlinien zu Nachhaltigkeit, sicherer Anwendung und Harmonisierung. Dieser Einfluss ist in einer fragmentierten Anbieterlandschaft mit vielen KMU besonders ausgeprägt. Risikomanagement bei Rohstoffen und Anforderungen der Kreislaufwirtschaft rücken ebenfalls zunehmend in den Mittelpunkt und drängen Hersteller und Endnutzer zu emissionsärmeren Technologien wie wasserbasierten und reaktiven Systemen, während Dokumentationen zur Recyclingfähigkeit und chemischen Konformität erforderlich sind, insbesondere bei Silikondichtstoffen und Polyurethansystemen, bei denen Schulungspflichten und Einschränkungen strenger sind.
Wettbewerbslandschaft
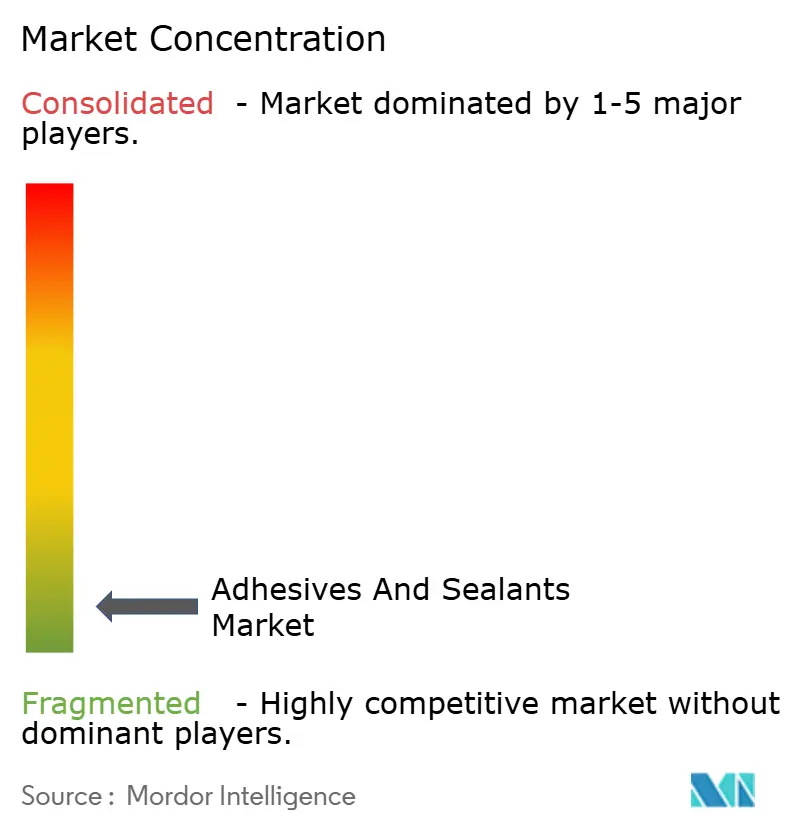
Der Markt für Kleb- und Dichtstoffe weist eine stark fragmentierte Konzentration auf. Die Top-10-Akteure halten weniger als 45 % des globalen Umsatzes. Henkels Geschäftsbereich Klebstofftechnologien erzielte 2023 einen Umsatz von 10,79 Milliarden EUR und im ersten Halbjahr 2024 von 5,48 Milliarden EUR, angetrieben durch kundenorientierte Formulierungen und Nachhaltigkeits-Branding. H.B. Fuller expandierte im Dezember 2024 durch die Übernahmen von Medifill und GEM in den Bereich Wundverschluss und Gewebekleben und stärkte damit sein Engagement im schnell wachsenden Medizinsegment.
Strategische Allianzen zielen auf kohlenstoffarme Innovation ab. Henkel und Covestro entwickeln gemeinsam Polyurethan-Vergussmassen aus erneuerbaren Polyolen und streben an, den 40-prozentigen globalen Emissionsanteil des Bausektors zu reduzieren. Ebenso liefert Celanese auf abgeschiedenem CO₂ basierte Essigsäure an Henkel für Bio-Klebstoffe, die den fossilen Anteil um 20 % reduzieren. Kleinere Spezialisten erschließen hochmargige Nischen: DELO investiert 15 % seines Umsatzes in Forschung und Entwicklung mit Fokus auf optische Klebstoffe für Kameramodule.
Fusionen und Übernahmen bleiben aktiv. Saint-Gobain hat vereinbart, das in Dubai ansässige Unternehmen Fosroc zu übernehmen und damit sein Portfolio an Bauchemikalien im Nahen Osten zu stärken. Das Interesse von Private-Equity-Gesellschaften hält an, wie die Übernahme einer Mehrheitsbeteiligung am Kartuschenhersteller Fischbach durch Onex zeigt, was das Vertrauen in die infrastrukturbezogene Dichtstoffnachfrage signalisiert. Insgesamt modellieren diese Schritte eine Landschaft, in der Größe, Nachhaltigkeit und Spezialisierung nebeneinander bestehen und den Markt für Kleb- und Dichtstoffe prägen.
Kleb- und Dichtstoffe Branchenführer
-
Henkel AG & Co. KGaA
-
3M
-
Sika AG
-
H.B. Fuller Company
-
Arkema S.A. (Bostik)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kleb- und Dichtstoffmarkt Unternehmen in diesem Bericht
- 3M
- Aica Kogyo Co. Ltd.
- Akzo Nobel N.V.
- Arkema S.A. (Bostik)
- Avery Dennison Corporation
- DELO Industrial Adhesives
- DIC Corporation
- Dow
- DuPont
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Illinois Tool Works Inc.
- MAPEI S.p.A.
- Nanpao Resins Chemical Group
- Parker Hannifin
- Permabond LLC
- Pidilite Industries Ltd.
- RPM International Inc.
- Sika AG
- Soudal Group
- Wacker Chemie AG
Marktchancen und Zukunftsaussichten
Regulatorischer Druck und die Substitution durch Kunden weg von bedenklicheren Einsatzstoffen schaffen Freiräume für silanmodifizierte Polymere (SMP) und andere emissionsarme Technologien, die eine vergleichbare Leistung über Transport- und Baueinsatzfälle hinweg bieten. Im Jahr 2026 kommerzialisiert Henkel diesen Wandel durch Einführungen wie TEROSON MS 9381 HPT (zinnfreier Klebstoff-Dichtstoff für Schwerlastgeräte) und TEROSON MS 949 FR (auf Schienenanwendungen ausgerichteter flammhemmender Klebstoff-Dichtstoff, der bedenkliche Stoffe vermeidet). Zusammen zeigen diese Produktschritte, wo Reformulierungsbudgets eingesetzt werden und wie compliance-getriebene Differenzierung genutzt wird, um Spezifikationspositionen zu gewinnen.
Programme der Kreislaufwirtschaft bieten zudem Wachstumschancen durch Debonding- und Demontage-fähige Lösungen, die mechanische und chemische Recyclingpfade unterstützen – ein Thema, das FEICA über ihre Arbeit zur Kreislaufwirtschaft fördert. Auf der Angebotsseite bleiben geografische Expansion und Lokalisierung von Produktion und Vertrieb ein praktischer Hebel, um Lieferzeiten zu verkürzen und den Zugang in schnell wachsenden regionalen Bau- und Fertigungskorridoren zu verbessern. Beispielsweise stärkt Sikas im Februar 2026 angekündigte Übernahme von Akkim die Präsenz in der Türkei und umliegenden Märkten und richtet Kapazitäten und Vertriebswege auf Infrastruktur- und Industrieanwendungen aus, die Dichtstoffe und Bauklebstoffe in großem Umfang verbrauchen.
Neueste Industrielle Entwicklungen in Kleb- und Dichtstoffmarkt
- Juli 2026: Sika Corporation brachte Sikalastic Rapid PMMA für Anwendungen im Bereich Abdichtung, Dachdeckung und Wasserdichtigkeit auf den Markt. Die Einführung zielt auf das Segment Dachdeckung/Wasserdichtigkeit innerhalb von Klebstoffen/Dichtstoffen ab. Die Konsolidierung der Sika-Markenpräsenz im Bereich Dachdeckung/Wasserdichtigkeit unter einer einheitlichen Rapid-PMMA-Familie zielt darauf ab, projektbasierte Nachfrage zu erschließen.
- Juni 2026: Henkel-Technologie unterstützte den Abschluss der zentralen Türme der Sagrada Familia unter Verwendung von Loctite oder verwandten Klebstoffsystemen. Dieser Meilenstein liefert eine hochsichtbare Referenz für strukturelle Verklebung. Er signalisiert Henkels Kompetenz in hochwertigen strukturellen Klebemärkten.
- April 2026: Henkel führte Teroson MS 9381 HPT ein, einen zinnfreien Klebstoff-Dichtstoff für Anwendungen bei Schwerlastgeräten. Das Produkt erweitert die Verfügbarkeit für Anwendungen im Bereich Schwerlastgeräte. Es unterstützt den Nachhaltigkeitsvorstoß mit einer nickelfreien Formulierung und breiterer Marktreichweite.
Kleb- und Dichtstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Kleb- und Dichtstoffen, die zum Verbinden, Fügen, Abdichten und Füllen von Spalten für industrielle und gewerbliche Endanwendungen verkauft werden, erfasst am Verkaufspunkt in der Wertschöpfungskette und in USD ausgewiesen.
Ausschlüsse aus dem Umfang: Wir schließen nicht klebende Bindemittelharze aus, die in Holzwerkstoffen und anderen angrenzenden Chemikalien verwendet werden und nicht als Kleb- oder Dichtstoffe verkauft werden.
Segmentierungsübersicht
- Nach Klebstoffharz
- Polyurethan
- Epoxid
- Acrylat
- Silikon
- Cyanoacrylat
- VAE / EVA
- Sonstige Harze (Polyester, Kautschuk usw.)
- Nach Klebstofftechnologie
- Lösungsmittelbasiert
- Reaktiv
- Schmelzklebstoff
- UV-gehärtet
- Wasserbasiert
- Nach Dichtstoffharz
- Silikon
- Polyurethan
- Acrylat
- Epoxid
- Sonstige Harze (Bituminös, Polysulfid, UV-härtbar usw.)
- Nach Endverbraucherbranche
- Luft- und Raumfahrt
- Automobil
- Bau und Konstruktion
- Schuhwerk und Leder
- Gesundheitswesen
- Verpackung (Papier und Flexibel)
- Holzverarbeitung und Tischlerei
- Sonstige Endverbraucherbranchen (Elektronik, Verbraucher/Heimwerker usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Türkei
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Südafrika
- Algerien
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Kartierung von Nachfragepools und Makroindikatoren, die erklären, wo Kleb- und Dichtstoffe verbraucht werden, und verknüpft diese Signale dann mit dem, was produziert und gehandelt wird. Wir verwenden hauptsächlich öffentliche, reproduzierbare Quellen wie UN-Comtrade-Handelsstatistiken, USGS-Mineralien- und Materialdaten, die Fertigungsreihe des US Census Bureau, die Industrieproduktionsreihe von Eurostat und IEA-Energie- und Industrieindikatoren, je nach regionaler Relevanz.
Anschließend überprüfen wir branchenspezifische Details anhand von Quellen wie Patentdatenbanken, Jahresberichten und Investorenpräsentationen von Unternehmen sowie technischen Publikationen, die Harz- und Formulierungstrends verfolgen. Für Preis- und Volumenvorgaben greifen wir auch auf kostenpflichtige Abonnements zurück, die Unternehmensfinanzdaten zusammenstellen, Import- und Exportbewegungen auf Sendungsebene verfolgen und Patentaktivitäten screenen. Dies hilft uns, Trendbrüche zu erkennen, bevor das Modell abgeschlossen wird. Die hier aufgeführten Desk-Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um Desk-Signale in verwertbare Annahmen umzuwandeln, insbesondere dort, wo sich Produktmix und Preisgestaltung in verschiedenen Regionen und Endanwendungen unterschiedlich entwickeln. Wir haben mit einer Mischung aus Herstellern, Distributoren, Formulierern und nachgelagerten Anwendern in den Bereichen Verpackung, Bauwesen, Automobil, Holzverarbeitung und Elektronik gesprochen und Unterschiede abgeglichen, wenn die Ansichten nicht übereinstimmten.
Um das Modell geerdet zu halten, konzentrierten sich die Interviews auf praktische Aspekte wie die durchschnittliche Preisentwicklung nach Chemie, die Substitution zwischen Technologien (zum Beispiel von lösungsmittelbasiert zu wasserbasiert), das regionale Nachfragetempo und wie die Volatilität der Rohstoffpreise in die Verkaufspreise einfließt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Vorstandsmitglieder: 15 % | APAC: 44 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 42 % | EMEA: 31 % |
| Kleinere Akteure: 20 % | Manager: 43 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelsdaten, Endverbraucheraktivitäten und Durchdringungsraten verwendet werden, um den adressierbaren Verbraucherpool nach Region zu rekonstruieren. Bevor die endgültigen Gesamtwerte festgelegt werden, bestätigen wir die Ergebnisse durch selektive Bottom-up-Näherungen, wie z. B. das nach Anwendung gewichtete Stichprobenvolumen multipliziert mit beobachteten Preisspannen sowie Lieferanten- und Kanalprüfungen, die testen, ob die implizierte Nachfrage realistisch erscheint.
Zu den wichtigsten Eingaben im Modell gehören Bauproduktion und Wohnungsbaubeginne (als Proxy für Dichtungs- und Bodenbelagsnachfrage), Verpackungs- und Kartonaktivitäten (zur Verankerung des Bedarfs an Kartonversiegelung und Etikettierung), Fahrzeugproduktionstrends (zur Abbildung von struktureller Verklebung und Leichtbau), Industrieproduktionsindizes sowie beobachtete Verschiebungen im Harz- und Technologiemix, die die durchschnittlichen Verkaufspreise beeinflussen. Wenn die Abdeckung auf Länderebene Lücken aufweist, füllen wir fehlende Teile mithilfe von Proxy-Verhältnissen aus vergleichbaren Volkswirtschaften und passen diese nach dem Primärfeedback an, damit die Zusammenfassung kleine Märkte nicht überschätzt.
Für die Prognose wenden wir eine Szenarioanalyse an, die durch kurzfristige Zeitreihenglättung für stabile Endanwendungen unterstützt wird, und überlagern dann Expertenmeinungen zum Zyklus-Timing, wo Bau oder Automobil volatil sind. Die Annahmen werden explizit gehalten, sodass eine Änderung des Nachfragewachstums oder der Preisgestaltung schnell neu berechnet und auf dieselben Eingaben zurückgeführt werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einem einzigen Datenstrom abhängt. Modellergebnisse werden mit unabhängigen Signalen wie regionalen Trends bei der Chemieproduktion, Veränderungen der Handelsrichtung und Aktivitätsindikatoren der Endverbraucher verglichen. Wenn wir große Abweichungen feststellen, untersuchen wir diese, bis die Ursache klar ist.
Vor der Freigabe durchläuft die Arbeit eine schrittweise Analystenprüfung, einschließlich Einheitenkonsistenzprüfungen, Prüfungen des Zeitpunkts der Währungsumrechnung und Jahresvergleichstests, um ungewöhnliche Sprünge zu erkennen. Wenn eine Abweichung wesentlich ist, nehmen wir erneut Kontakt zu den Quellen auf, um zu bestätigen, ob sie durch Mixveränderungen, Preisanpassungen oder vorübergehende Lagerabbaumaßnahmen verursacht wird. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Nachfrage, die Rohstoffpreise oder die Regulierung verschieben, gefolgt von einem abschließenden Durchgang vor der Lieferung, um die neuesten verfügbaren Informationen widerzuspiegeln.
Vergleich der Kleb- und Dichtstoffe Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kleb- und Dichtstoffe können weit auseinanderliegen, da jede Schätzung den Umfang unterschiedlich abgrenzt und jede auch Preis- und Mixveränderungen auf ihre eigene Weise handhabt. Unterschiede entstehen in der Regel dadurch, was als Kleb- oder Dichtstoff gegenüber einem angrenzenden Bindemittel gezählt wird, welche Endanwendungen als im Umfang enthalten behandelt werden und ob die Zahlen als Nachfragewert oder als breiterer Branchenumsatz dargestellt werden.
Eine zweite Gruppe von Unterschiedstreibern ergibt sich aus der Mathematik hinter den durchschnittlichen Verkaufspreisen und dem Zeitpunkt der Währungsumrechnung, insbesondere wenn Rohstoffe schwanken und die regionale Inflation unterschiedlich ist. Einige Verlage verankern die Gesamtwerte an einem älteren Basisjahr und tragen eine einzige Wachstumsrate fort, während andere die Annahmen zu Harzmix, Endverbrauchergewichtungen und regionaler Aufteilung häufiger aktualisieren, was den Ausgangspunkt und die Steigung verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 90,45 Mrd. USD (2026) | |
| Branchenverleger A | 81,00 Mrd. USD (2025) | Diese Zahl wird als Nachfragewert in aktuellen Dollar dargestellt und kann angrenzende Positionen wie Bindemittelharze für Holzwerkstoffe und einige stärkebezogene Verwendungen ausschließen, was die Gesamtwerte im Vergleich zur breiteren umsatzbasierten Marktbuchhaltung in der Regel nach unten zieht. |
| Branchenverleger B | 102,50 Mrd. USD (2024) | Diese Schätzung scheint einen breiteren Ansatz bei der Einbeziehung von Anwendungen und Produkten zu verwenden und kann auch empfindlicher auf kurzfristige Preisspitzen reagieren, sodass der implizierte durchschnittliche Verkaufspreis und der Mixaufschlag den Wert im Basisjahr nach oben treiben können. |
Die Streuung zwischen den Quellen spiegelt größtenteils Umfangsentscheidungen und die Art und Weise wider, wie Preisgestaltung und Mix aktualisiert werden, wenn sich Endanwendungen und Chemien schnell verschieben. Wenn das Tempo der Endverbraucher, der Harzmix und die Preisentwicklung mit Handels- und Produktionssignalen abgeglichen und dann durch Interviews revalidiert werden, wird der Marktgesamtwert leichter erklärbar und reproduzierbar. Dies ist der von Mordor Intelligence hier angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kleb- und Dichtstoffe?
Der Markt für Kleb- und Dichtstoffe wird im Jahr 2026 auf 90,45 Milliarden USD geschätzt und soll bis 2031 einen Wert von 120,67 Milliarden USD erreichen.
Welche Region verzeichnet das stärkste Wachstum im Markt für Kleb- und Dichtstoffe?
Asien-Pazifik führt mit einem Umsatzanteil von 36,70 % im Jahr 2025 und einem prognostizierten CAGR von 6,44 %, angetrieben durch industrielle und infrastrukturelle Expansion.
Welche Endverbraucherbranche dominiert die Nachfrage nach Kleb- und Dichtstoffen?
Verpackung macht 42,20 % des Umsatzes im Jahr 2025 aus, bedingt durch steigende E-Commerce-Volumina und die Nachfrage nach nachhaltigen Versiegelungslösungen.
Welches Technologiesegment wächst am schnellsten?
Reaktive Klebstofftechnologien sollen zwischen 2026 und 2031 einen CAGR von 7,98 % verzeichnen und damit andere Chemikalien übertreffen.
Wie beeinflussen Vorschriften die Produktentwicklung im Markt für Kleb- und Dichtstoffe?
Strengere VOC- und PFAS-Grenzwerte in der EU und den USA drängen Hersteller zu biobasierten, emissionsarmen Formulierungen und gestalten die Forschungs- und Entwicklungsprioritäten neu.
Wer sind die wichtigsten Akteure im Markt für Kleb- und Dichtstoffe?
Henkel AG & Co. KGaA, 3M, Sika AG, H.B. Fuller Company und Arkema sind die wichtigsten Akteure im Markt für Kleb- und Dichtstoffe.