
Marktgröße und Marktanteil des Marktes für elastische Klebstoffe und Dichtstoffe zur Verbindung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.29 Milliarden US-Dollar |
| Marktgröße (2031) | 30.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.21 % |
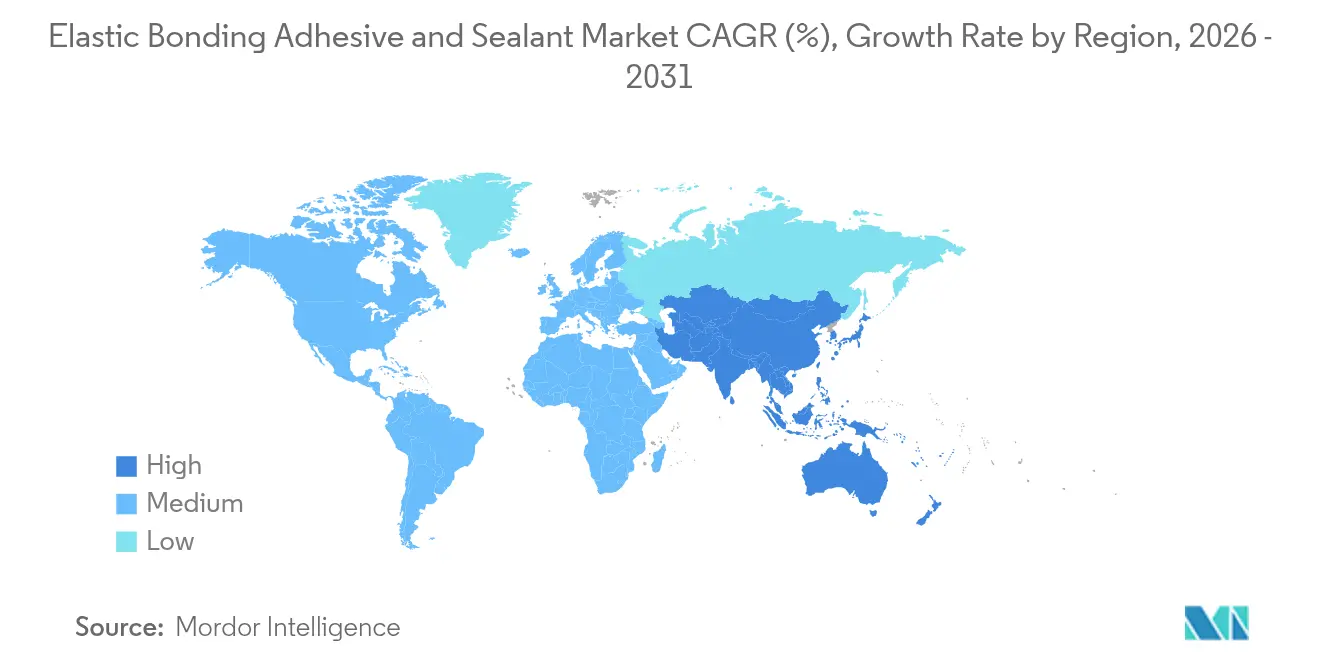
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
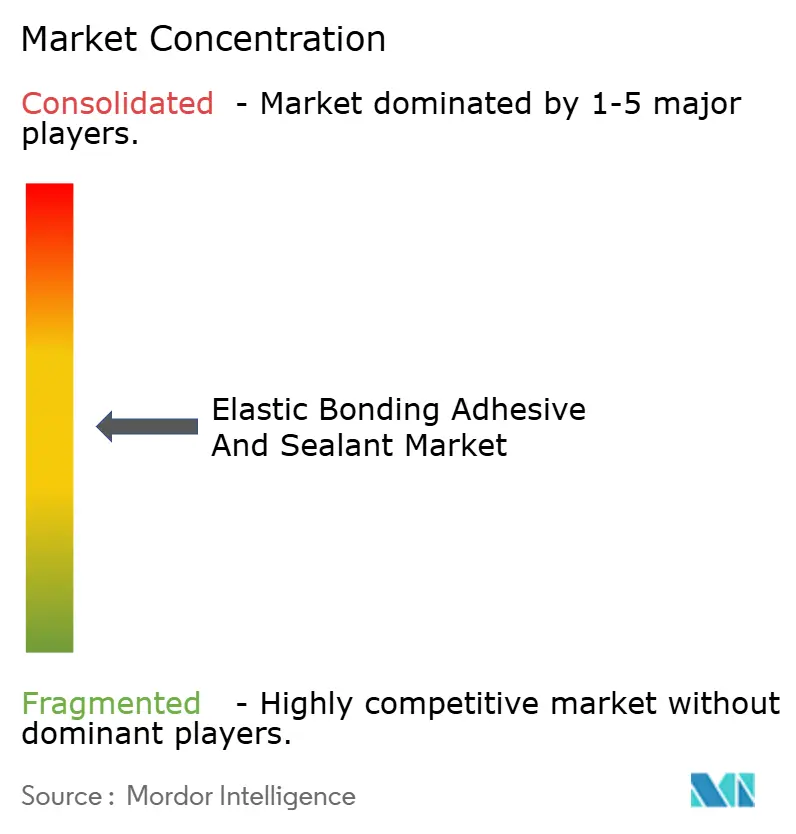
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für elastische Klebstoffe und Dichtstoffe zur Verbindung durch Mordor Intelligence
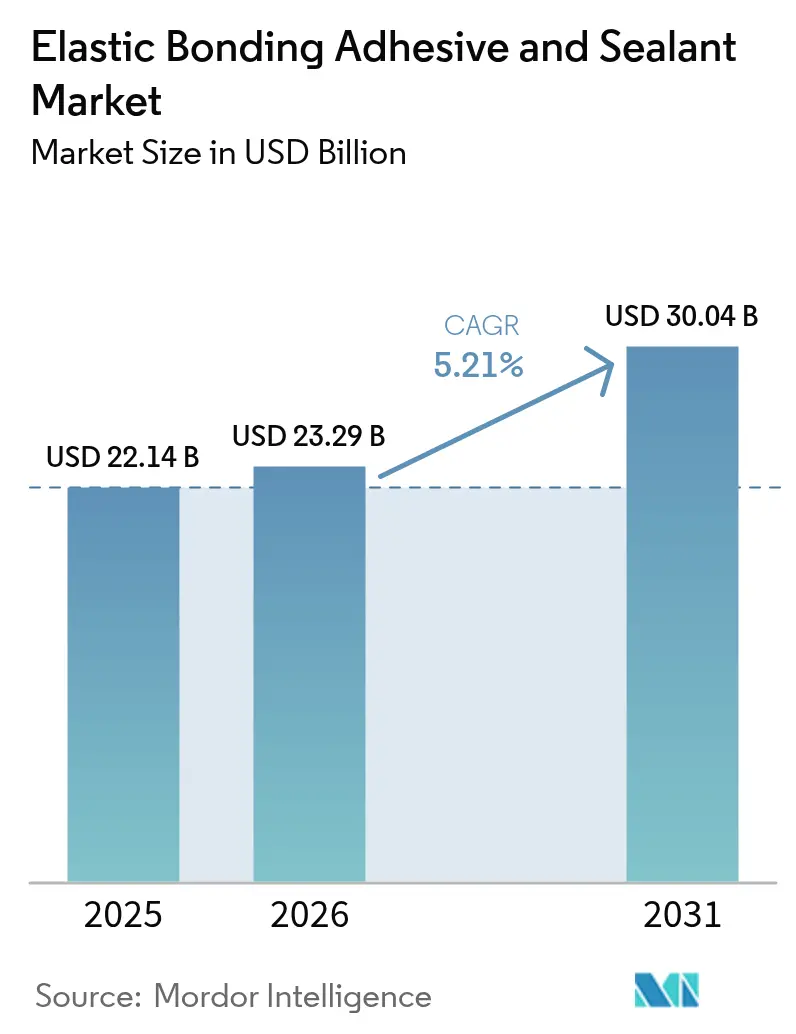
Es wird erwartet, dass die Marktgröße für elastische Klebstoffe und Dichtstoffe zur Verbindung von 22,14 Milliarden USD im Jahr 2025 auf 23,29 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 30,04 Milliarden USD bei einer CAGR von 5,21 % über den Zeitraum 2026–2031 erreichen wird. Die zunehmende Abhängigkeit von leichten Mehrwerkstoffbaugruppen, strengere Umweltvorschriften und die Nachfrage nach schnelleren Fertigungszyklen treiben dieses Wachstum weiterhin voran. In der Automobilproduktion verwenden moderne Fahrzeuge mehr als 400 Linearfuß Klebstoff, wodurch mechanische Verbindungselemente verdrängt und Nachbestellungen von globalen OEM-Linien angeregt werden. Bauunternehmen stellen ebenfalls auf Vorhangfassaden und modulare Fassaden um, die witterungsbeständige Verbindungssysteme benötigen, die thermische Belastungen und UV-Strahlung tolerieren können. Polyurethanqualitäten bleiben die am häufigsten spezifizierte Chemie, doch silylmodifizierte Hybride gewinnen schnell aufgrund ihrer überragenden VOC-Leistung an Bedeutung. Regional verankert Asien-Pazifik die Lieferketten, zieht neue Kapazitäten für die Batteriepakkmontage von Elektrofahrzeugen (EV) an und verzeichnet die schnellste inkrementelle Nachfrage für den Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung. Die Konsolidierung unter Tier-1-Herstellern hält an, doch zahlreiche regionale Spezialisten konkurrieren weiterhin mit Nischenchemien und maßgeschneiderten Verpackungsformaten.
Wichtigste Erkenntnisse des Berichts
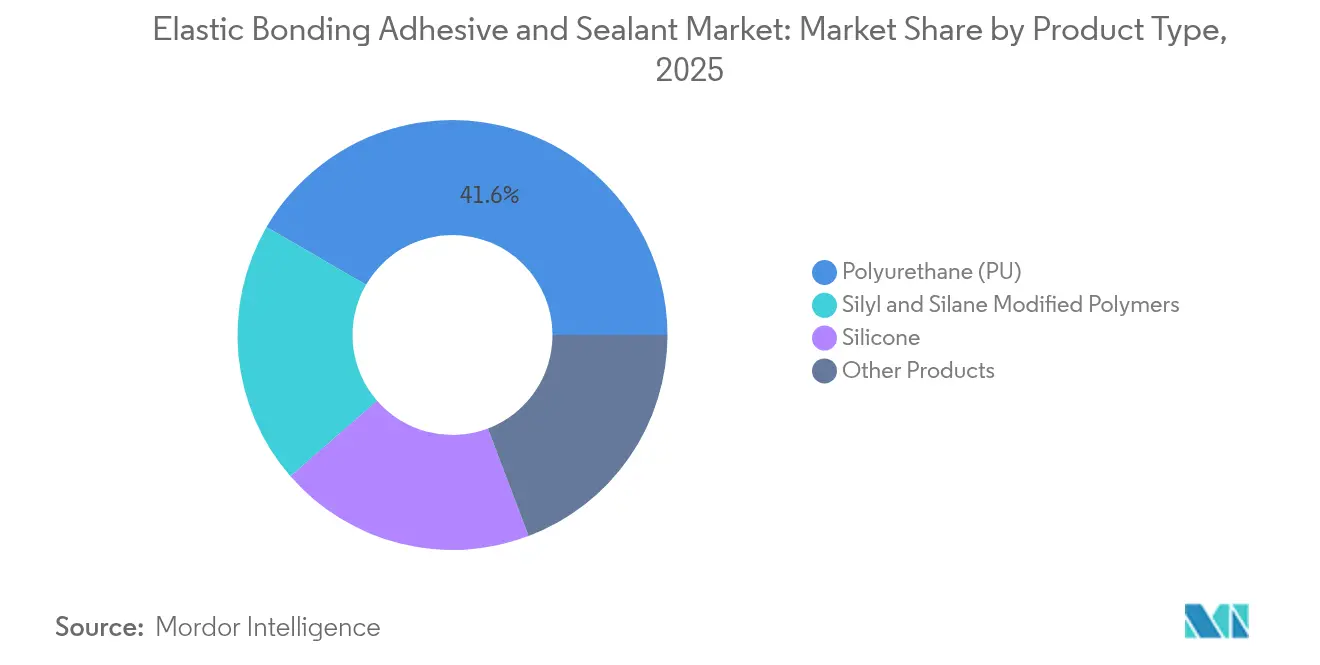
- Nach Produkttyp hielt Polyurethan im Jahr 2025 einen Marktanteil von 41,63 % am Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung, während silylmodifizierte und silanmodifizierte Polymere bis 2031 eine CAGR von 7,01 % verzeichnen sollen.
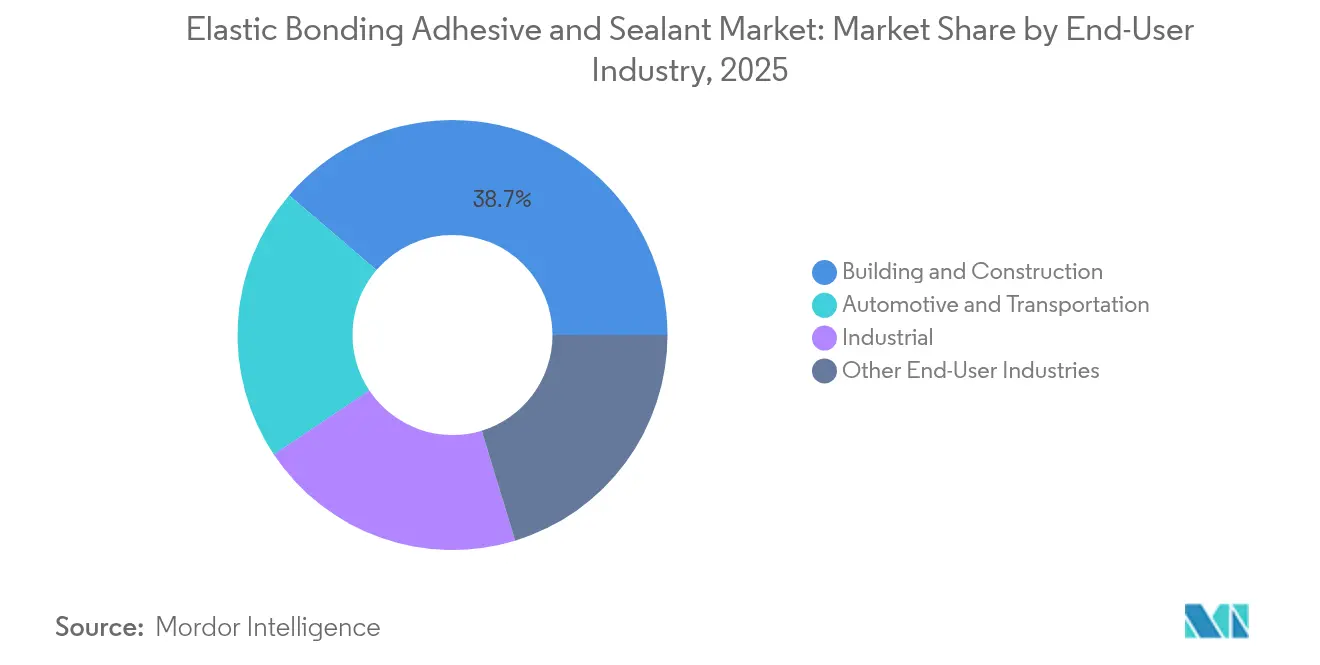
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 38,74 % der Marktgröße für elastische Klebstoffe und Dichtstoffe zur Verbindung auf das Bauwesen und die Konstruktion, während für Automobil und Transport bis 2031 eine CAGR von 6,44 % prognostiziert wird.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 42,88 % und verzeichnet zugleich eine CAGR von 6,67 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Übergang zu leichten Fahrzeugstrukturen aus mehreren Werkstoffen | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung modularer Fassaden- und Vorhangfassadensysteme | +0.8% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Strengere VOC-Vorschriften fördern lösungsmittelfreie Chemien | +0.6% | Global, angeführt von den Vorschriften Kaliforniens und der EU | Kurzfristig (≤ 2 Jahre) |
| Bedarf zur Minderung von Ermüdungserscheinungen an Windturbinenblättern | +0.4% | Global, konzentriert auf Offshore-Windkraftmärkte | Mittelfristig (2–4 Jahre) |
| Spaltfüllung in EV-Batteriepakken zur Kontrolle thermischer Schocks | +0.3% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übergang zu leichten Fahrzeugstrukturen aus mehreren Werkstoffen
Automobilhersteller ersetzen Schweißnähte und Nieten durch hochfeste Verbindungen, um das Fahrzeuggewicht zu reduzieren, CO₂-Ziele zu erfüllen und NVH zu verbessern. Karosserien aus gemischten Werkstoffen, die Stahl, Aluminium, CFK und Biokomposite kombinieren, erfordern Klebstoffe, die große Unterschiede in der Wärmedehnung überbrücken können. Die Verwendung wuchs von 30 Linearfuß Klebstoff pro Fahrzeug im Jahr 2001 auf mehr als 400 Fuß bei aktuellen Modellen. Batterieelektrische Fahrzeuge vertiefen diese Abhängigkeit, da Zelle-zu-Pack-Designs eine strukturelle Verklebung erfordern, die auch Wärme von den Zellen ableitet. Anbieter wie Parker LORD haben Acryl- und Epoxidqualitäten entwickelt, die auf Schälwiderstand und Crashenergie-Absorption abgestimmt sind. Da jedes eingesparte Zehntel eines Kilogramms in eine längere Reichweite übersetzt wird, erzielt der Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung wiederkehrendes Volumen pro neuer Fahrzeugplattform.
Zunehmende Einführung modularer Fassaden- und Vorhangfassadensysteme
Architekten bevorzugen vorgefertigte Fassadeneinheiten, um Zeitpläne zu beschleunigen, das Arbeitsrisiko zu senken und elegante Glasaußenflächen zu erzielen. Diese Systeme stützen sich auf strukturelle Silikonverglasung, die Winden mit Orkanstärke, seismischen Schwingungen und UV-Abbau für 30 Jahre oder länger standhalten muss. Momentive UltraGlaze-Dichtstoffe sind bereits bei Wahrzeichen-Türmen von Shanghai bis Chicago spezifiziert[1]. Ködiglaze-Hybride von H.B. Fuller ermöglichen es Designern, Rahmenprofile zu verschlanken, die Scheibenfl äche zu vergrößern und IoT-Sensoren zu integrieren, ohne Hardware durch die Gebäudehülle zu bohren. Da Umweltbaustandards die Luftleckraten verschärfen, entscheiden sich Bauherren für eine kontinuierliche Raupenverklebung, die den Stückbedarf für den Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung erhöht.
Strengere VOC-Vorschriften fördern lösungsmittelfreie Chemien
Das California Air Resources Board (Luftreinhaltebehörde Kaliforniens) strebt eine Reduzierung der VOC-Emissionen aus Verbraucher- und Industriedichtstoffen um 21 Tonnen pro Tag an, was eine weltweite Einführung lösungsmittelfreier und wasserbasierter Systeme erzwingt. Henkel führte im Juli 2025 Loctite Liofol LA 7837/LA 6265 als lösungsmittelfreien Laminatklebstoff ein, der Trockenöfen und den damit verbundenen CO₂-Ausstoß eliminiert. Hybride Silyltechnologien erfüllen die EU-REACH-Grenzwerte für Diisocyanate über 0,1 % und ermöglichen es Anwendern, kostspielige Schulungspflichten zu vermeiden. Hersteller, die sich beeilen, VOC-arme Produkte zu zertifizieren, erzielen Preisprämien und eine höhere Ausschreibungsberechtigung, was den Umsatzschwung im gesamten Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung verstärkt.
Bedarf zur Minderung von Ermüdungserscheinungen an Windturbinenblättern
Der durchschnittliche Rotordurchmesser übersteigt offshore bereits 150 Meter, was die zyklische Scherbelastung auf Hinterkanten-Klebestellen verstärkt. Die Universität Delft beobachtete, dass die Dämpfung in Klebeverbindungen vor dem Versagen um 45 % ansteigen kann, was Zeitfenster für vorausschauende Wartung bietet. Mit Zähigkeitsmitteln angereicherte Epoxidformulierungen dominieren heute die Wurzelgelenkverklebung, während Urethan-Acryl-Hybride Gurte und Scherstege füllen, um die Rissausbreitung zu verlangsamen. Blattenhersteller greifen auf die Optimierung der Klebefugendicke mittels FEM (Finite-Elemente-Methode) zurück, was die Beratungsnachfrage und den Literverbrauch pro Blatt steigert. Größere Nacellenwerke in China, Dänemark und den Vereinigten Staaten steigern daher den regionalen Verbrauch im Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Rohstoffpreisvolatilität (Isocyanate, Silikon) | -0.7% | Global, mit starken Auswirkungen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Haltbarkeitsdaten für neue Hybridchemien | -0.5% | Global, betrifft Premiumanwendungen | Mittelfristig (2–4 Jahre) |
| Intelligente mechanische Verbindungselemente als Ersatzlösungen | -0.3% | Nordamerika und EU, frühe Einführungsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität (Isocyanate, Silikon)
Die Isocyanatkosten stiegen Anfang 2025 stark an, nachdem Raffinerieausfälle in Ostasien höhere Gewalt bei MDI-Lieferanten erzwangen. Die Silikonrohstoffwerte schwankten wochentlich aufgrund von Quarzmangel und Frachtpreissprüngen. Das Epoxidangebot erholte sich in Europa, als die Baunachfrage nachließ, doch der Mangel an langfristiger Preistransparenz drückt die Margen der Formulierer. Eine solche Unvorhersehbarkeit verzögert Produkteinführungen und veranlasst Verarbeiter, höhere Lagerbestände vorzuhalten, was das kurzfristige Wachstum des Marktes für elastische Klebstoffe und Dichtstoffe zur Verbindung belastet.
Begrenzte Haltbarkeitsdaten für neue Hybridchemien
Silanterminierte Polyetherblends versprechen VOC-freie Aushärtung und grundierungsfreie Haftung, doch Feldexpositionsdaten über fünf Jahre hinaus sind weiterhin begrenzt. Zertifizierungsstellen im Fassadenbauwesen bevorzugen nach wie vor bewährte Polyurethan- oder Struktursilikon-Systeme, da das Versagensrisiko eine hohe Haftung trägt. Universitäten beschleunigen Bewitterungszyklen mit UV-Feuchtigkeitskammern, doch reale Sauren-Regen- und Frost-Tau-Muster weichen davon ab. Bis langfristige Datensätze ausgereift sind, verlangsamen konservative Spezifizierer die Masseneinführung und begrenzen die höchstwertigen Gewinne für den Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz von Polyurethan steht vor einer chemischen EvolutionPolyurethan hatte im Jahr 2025 einen Marktanteil von 41,63 % am Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung und unterstreicht damit seine Vielseitigkeit in Fahrzeugkarosserien, Fensterrahmen und Windblättern. Zähigkeit, Niedrigtemperaturhärtung und breite Substratkompatibilität halten Polyurethan fest verankert, doch die regulatorische Kontrolle freier Isocyanatspiegel schafft Dringlichkeit zur Neuformulierung. Die Nachfrage nach silylmodifizierten Polymeren steigt mit einer CAGR von 7,01 %, da Verarbeiter eine VOC-freie Dosierung ohne sekundäre Feuchtigkeitsschutzanstriche anstreben. Hybridqualitäten verbinden die Backbone-Festigkeit von Polyurethan mit Silanendgruppen, verlängern die Haltbarkeit und gewährleisten blasenfreie Aushärtungen selbst in feuchten Klimazonen. Henkel, Sika und Bostik liefern nun Präpolymerblends, die in Folienpacks versandt werden und Verpackungsabfall reduzieren sowie die robotergestützte Anwendung unterstützen. Silikon- und Epoxidchemien dienen nach wie vor Luft- und Raumfahrtinnenräumen, der Elektronikumhüllung und Hochtemperaturdichtungen, bei denen eine Wärmebeständigkeit über 180 °C entscheidend ist. Innerhalb dieser Nischenanwendungsfälle heben Premiumpreisgestaltung und geringeres Volumen den Umsatz pro Kilogramm, was den Margendruck im gesamten Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung abfedert.
Biobasiertes Polyurethan der zweiten Generation bezieht Polyole aus Sojaöl und Rizinusbohnen und senkt das CO₂-Äquivalent um bis zu 40 % gegenüber Erdölanaloga. Pilotbauprojekte in Deutschland berichten von grundierungsfreier Haftung auf Brettsperrholz und eröffnen neue Mengen im Holzmassivbau. Nanoröhren-verstärkte Epoxide bieten eine um 30 % höhere Bruchzähigkeit und sind für Windblattenhersteller attraktiv, die Kantenerosion bekämpfen. Da sich die Produktportfolios diversifizieren, führen Händler kleinere Losgrößen, aber breitere SKU-Zahlen, was individuelle Auswahl und Beratungsleistungen fördert, die den Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung stärken.


Nach Endverbraucherbranche:
Führungsrolle der Baubranche durch Automobilbeschleunigung herausgefordertDas Bauwesen und die Konstruktion trugen im Jahr 2025 mit 38,74 % zur Marktgröße für elastische Klebstoffe und Dichtstoffe zur Verbindung bei. Vorhangfassadenunternehmen, Fensterhersteller und Bodenbeleger sind alle auf strukturelle Verbindungen angewiesen, die Feuchtigkeit, UV-Strahlung und zyklischen Windlast widerstehen. Infrastrukturkonjunkturpakete in Indien und den Vereinigten Staaten finanzieren Brückenlagerplatten, Dehnfugenabdichtungen und die Montage von Betonfertigteilen, die hochdehnbare Qualitäten nutzen. Doch Automobil und Transport wächst schneller, mit einer prognostizierten CAGR von 6,44 % bis 2031. Elektrofahrzeughersteller verkleben Aluminiumdachpaneele, Kohlefaserheckflügel und Batteriegehäuse in robotergestützten Einpasszellen, was den Klebstoffeinheitsverbrauch pro Fahrzeug steigert. Tier-1-Lieferanten qualifizieren flammhemmende Epoxide, die die UN 38.3 Batterietransportvorschriften erfüllen, und erweitern die Beschaffungsbudgets. Schienenwaggonhersteller in China und Europa verwenden flexible Silansysteme, um Schwingungen zu dämpfen, Lärm zu reduzieren und die Endmontage zu beschleunigen, und lenken Ausgaben auf den Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung um.
Industriemaschinen, Marineschiffe und Elektronik bieten eine stetige Basishachfrage. Lebensmittelechte Silikondichtstoffe halten Förderbänder hygienisch, während zweikomponentige Acryle Verbundbootsrümpfe verkleben und Salzsprühermüdung standhalten. Diese Anwendungen erfordern Nischenzertifizierungen, die es Formulierern ermöglichen, Preisprämien zu verteidigen, selbst wenn Mainstream-Preise an kostengünstigere asiatische Importe angepasst werden. Branchenübergreifende Synergien – wie dasselbe zähigkeitsverstärkte Epoxid, das sowohl Rotorblattgurten als auch Hochgeschwindigkeitszugnosen dient – verdeutlichen, wie Innovationen über Segmente hinweg kaskadieren und die Widerstandsfähigkeit des Marktes für elastische Klebstoffe und Dichtstoffe zur Verbindung stärken.
Geografische Analyse
APAC-Markt für elastische Kleb- und Dichtstoffe
Asien-Pazifik erwirtschaftete 2025 42,88 % des globalen Umsatzes und wird bis 2031 voraussichtlich ein CAGR von 6,67 % erzielen – das höchste regionale Wachstumstempo. Chinas dominante Batterielieferkette zieht thermisch leitfähige Spaltfüller und Polyurethan-Dichtungen mit zweistelligem Wachstum an. Indiens Klebstoffnachfrage steigt durch öffentliche Wohnungsbauprojekte und die Make-in-India-Automobilinitiative, verstärkt durch den Hochlauf von Henkels LEED-Gold-zertifizierter Anlage in Kurkumbh, der Lieferzeiten verkürzt und Importe reduziert. Japan und Südkorea konzentrieren sich auf Präzisionselektronik und Mobilität der nächsten Generation und benötigen Formeln mit extrem niedrigem Ausgasen für Kameramodule und ADAS-Sensoren. ASEAN-Volkswirtschaften investieren in Schnellbahnsysteme und Rechenzentren, die beide auf flammhemmende Dichtstoffe angewiesen sind, und verlängern damit den regionalen Nachfragesog auf dem Markt für elastische Kleb- und Dichtstoffe.
Nordamerika-Markt für elastische Kleb- und Dichtstoffe
Nordamerika bleibt der zweitgrößte Markt. Kaliforniens VOC-Obergrenze beschleunigt die Einführung lösungsmittelfreier Produkte, während der Inflation Reduction Act Milliarden in Windkraft- und Elektrofahrzeugfabriken lenkt, die jeweils Klebstofflinien im Kilogrammmaßstab verbrauchen. Luft- und Raumfahrtunternehmen in Washington und Quebec schreiben Hochtemperatur-Bismaleimidpasten für Verbundwerkstoff-Triebwerksgondeln vor. Mexikos exportorientierte Automobilcluster integrieren robotergestützte Raupenauftragssysteme, die die Vorhersagbarkeit der Zykluszeiten verbessern und Nacharbeit reduzieren, und schaffen damit neue Nachfrageknoten auf dem Markt für elastische Kleb- und Dichtstoffe.
EMEA- und Südamerika-Markt für elastische Kleb- und Dichtstoffe
Europa verbindet eine ausgereifte Nachfrage mit regulatorischer Vorreiterrolle. Die REACH-Beschränkung für Diisocyanate über 0,1 % vom August 2023 beschleunigt die Substitution hin zu Hybridprodukten und veranlasst Forschungs- und Entwicklungszentren in Deutschland, Österreich und Italien, katalysatorfreie Aushärtungsverfahren zu erproben. Automobilmontagewerke in Mitteleuropa benötigen Klebstoffe, die Einbrennlackieröfen standhalten und Aufprallenergie absorbieren. Offshore-Windparks in der Nordsee sind auf ermüdungsbeständige Epoxidharze für die Blattverklebung angewiesen, um Austauschintervalle zu sichern. Südamerika sowie der Nahe Osten und Afrika halten zusammen kleinere Marktanteile, doch Infrastrukturprojekte wie Brasiliens BR-163-Ausbauten und saudi-arabische Gigaprojekte eröffnen lokalisierte Produktionsanreize und deuten auf eine künftige Beteiligung am Markt für elastische Kleb- und Dichtstoffe hin.

Regulatorisches Umfeld
Die Regulierung von Lösungsmittel- und Gefahrstoffgehalten in Formulierungen elastischer Klebstoffe und Dichtstoffe wird verschärft, was den Wandel hin zu lösungsmittelfreien und weniger gefährlichen Chemikalien in den wichtigsten Regionen beschleunigt. In den Vereinigten Staaten erließ die US-Umweltschutzbehörde (EPA) im Dezember 2024 eine endgültige TSCA-Regelung, die die industrielle und kommerzielle Verwendung von Trichlorethylen (TCE) in Klebstoffen und Dichtstoffen verbietet, was Lösungsmittelaudits und Substitutionsplanung für Hersteller erfordert, die industrielle Wartungs- und Fertigungsanwendungen bedienen.
In Europa beeinflussen weiterhin CLP- und REACH-bezogene Compliance-Anforderungen die Kennzeichnung, Schulung und Produktauswahl bei Polyurethan-, Silikon- und Hybridsystemen. Die Verordnung (EU) 2024/2865 aktualisierte die Anforderungen an die Etikettengestaltung für Gemische, und die Verordnung (EU) 2025/2439 verlängerte den Übergangszeitraum, sodass die verpflichtende Einhaltung bis zum 31. Dezember 2026 läuft, was den kurzfristigen Neuetikettierungsdruck mildert, aber weiterhin Dokumentationsbereitschaft erfordert. Politische Arbeiten zur Vereinfachung chemischer Verfahren zeigen sich auch in EU-Diskussionen wie der Initiative Chemical Omnibus VI im Rahmen von Verordnungen einschließlich (EG) Nr. 1272/2008, was den Bedarf der Hersteller unterstreicht, Dossiers, Etiketten und Sicherheitskommunikation im großen Maßstab zu verwalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst (1) die chemische Beschaffung von Rohstoffen (Isocyanate, Silikone, Epoxide, Silane, Weichmacher, Katalysatoren), (2) die Additivproduktion (Füllstoffe, Klebrigmacher, Rheologiemodifikatoren), (3) Formulierung und Fertigung (1K- und 2K-Systeme, Kartuschen/Würste/Eimer/Fässer), (4) Vertriebskanäle und Applikationsgeräte (Dosierung, Mischung, Messung, robotergestützte Raupensysteme) und (5) Endanwendung und Instandhaltung im Bauwesen, in der Automobil- und Transportindustrie, in der industriellen Montage und im Energiebereich. Die Kartierung des Adhesive and Sealant Council (ASC) hebt die Rolle der vorgelagerten Chemikalienverfügbarkeit und der nachgelagerten Anwendungspraktiken hervor, die Leistung, Abfall und Compliance über den gesamten Lebenszyklus prägen.
Vertikale Integration ist ein Wettbewerbsvorteil, wenn die Rohstoffsicherheit eine stabilere Versorgung mit formulierten Produkten unterstützt, insbesondere bei Silikon- und silanmodifizierten Plattformen; integrierte Akteure wie Dow und Wacker Chemie AG verankern Teile dieser Kette durch Fähigkeiten von der Rohstoffbeschaffung bis zur Formulierung. Additive wie Rheologiemodifikatoren sind wichtig für Ablaufkontrolle, Lagerstabilität und Extrusionsverhalten, was den Einfluss von Additivlieferanten und Compoundeuren während der OEM-Qualifizierung erhöht. Vertriebsdichte und technischer Service (Vor-Ort-Tests, Spezifikationsunterstützung und Geräteintegration) erfassen ebenfalls Wert, insbesondere bei Baunetzwerken und OEM-zertifizierten Haltbarkeitsanforderungen in der Automobil-, Bahn- und Schwermaschinenmontage.
Wettbewerbslandschaft
Die Marktführerschaft wird unter globalen Konzernen geteilt, die sich durch F&E-Umfang, Anwendungstechnikteams und vertikal integrierte Rohstoffketten auszeichnen. Sika erzielte im Jahr 2023 einen Umsatz von CHF 11,24 Milliarden und nutzte die Gewinne zum Ausbau admixturgerüsteter Silanlinien[2]. Henkels Adhesive Technologies verzeichnete im ersten Halbjahr 2024 einen Umsatz von 5,475 Milliarden EUR und vereinbarte kürzlich die gemeinsame Entwicklung von CO₂-basiertem Methanol mit Celanese mit dem Ziel, den Kohlenstoff-Fußabdruck von der Herstellung bis zum Werkstor zu senken. 3M strukturiert sich weiterhin auf wachstumsstärkere Sicherheits- und Industriegeschäfte um und genehmigte im Februar 2025 einen Aktienrückkauf in Höhe von 7,5 Milliarden USD, was die Bilanzstärke signalisiert.
Saint-Gobains Übernahme von FOSROC für 1,025 Milliarden USD im Juli 2024 erweitert die Reichweite im Bereich Bauverbindungen im Nahen Osten. Parker Hannifin skaliert die CoolTherm-Produktion in seinem Werk in Ohio und beliefert EV-Batterieskunden in den Vereinigten Staaten und Korea. Regionale Spezialisten wie Wacker und Shin-Etsu verteidigen Silikonischen durch rückwärts integrierte Monomerkapazitäten. Trotz moderater Konzentration halten neue Marktteilnehmer, die biobasierte Chemien und nanovetstärkte Hybride anbieten, die Preise wettbewerbsfähig und begrenzen die Bruttomargen bei mittelgroßen Formulierern. Technischer Service, digitale Dosierprozess-Analytik und die In-Line-Visualisierung von Härteprofilen werden zu Differenzierungsmerkmalen statt bloßen Produktspezifikationen und prägen die Wettbewerbstaktiken im Markt für elastische Klebstoffe und Dichtstoffe zur Verbindung.
Marktführer der Branche für elastische Klebstoffe und Dichtstoffe zur Verbindung
-
Henkel AG & CO. KGaA
-
Sika AG
-
3M
-
H.B. Fuller Company
-
Arkema (Bostik)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elastische Kleb- und Dichtstoffe
- 3M
- Arkema (Bostik)
- Cemedine Co., Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Jowat SE
- MAPEI S.p.A.
- Permabond LLC
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- ThreeBond Holdings Co. Ltd
- Wacker Chemie AG
Lesen Sie die Analyse der elastischer Kleb- und Dichtstoff-Unternehmen

Marktchancen und Zukunftsaussichten
Ein deutlicher Freiraum entsteht für Produktsysteme, die Compliance und Dokumentation vereinfachen und dabei eine hohe Dehnungsleistung bewahren, insbesondere dort, wo Endnutzer standardisierte Umweltberichte benötigen. Im Bauwesen verschärft sich die Branchenausrichtung bei Umweltdeklarationen: Im Juni 2025 ging der Adhesive and Sealant Council (ASC) eine Partnerschaft mit Smart EPD ein, um die Produktkategorieregeln (PCRs) für im Bau verwendete Klebstoffe und Dichtstoffe zu aktualisieren, und Green Seal veröffentlichte im September 2025 die Ausgabe 2.2 des GS-36-Standards für gewerbliche Klebstoffe. Diese Bemühungen erweitern den adressierbaren Raum für Hersteller, die verifizierte, VOC-arme Formulierungen und glaubwürdige Lebenszyklusdokumentation für Gebäude- und Infrastrukturausschreibungen bereitstellen können.
Kapazitäts- und Portfoliomaßnahmen in den Jahren 2025-2026 verweisen ebenfalls auf Chancen bei lokalisierter Versorgung für Transport- und Industriemontage, wo Lieferzeiten und gleichbleibende Qualität die Lieferantenauswahl beeinflussen. QEP stellte im Juli 2025 ein Werk der nächsten Generation für die Roberts-Klebstoffherstellung in Dalton, Georgia vor, das die Produktionskapazität verdoppelt und die Lieferreaktionsfähigkeit für die Nachfrage nach Bodenbelag- und baubezogenen Klebstoffen verbessert. Strategische Konsolidierungs- und Rohstoffsicherungsmaßnahmen unterstützen zudem elastische Klebeplattformen: Sika gab im Februar 2026 eine Vereinbarung zur Übernahme von Akkim (in der Türkei ansässiger Hersteller von Klebstoffen und Dichtstoffen) bekannt, und Covestro schloss am 1. Juli 2026 den Erwerb zweier ehemaliger Vencorex-Standorte für HDI-Derivate in Thailand und Texas ab, was den Zugang zu polyurethanbezogenen Zwischenprodukten für elastische Systeme stärkt. Zusammengenommen spiegeln diese Schritte aktive Investitionen sowohl in formulierte Produkte als auch in wichtige Vorprodukte wider und schaffen Raum für Lieferanten, die lokale Fertigung mit Anwendungstechnik für EV-Montage, Bahninnen-/-außenverkleidungen, Abdichtung von Schwermaschinen und modulare Fassadenverklebung kombinieren können.
Recent Industry Developments in Markt für elastische Kleb- und Dichtstoffe
- Mai 2026: Henkel stellte die Teroson EP 52 Serie vor, einen hitzehärtenden Einkomponenten-Strukturklebstoff für die Rohbaufertigung in der Automobilindustrie mit integrierter Schwingungsdämpfung. Die Einführung zielt auf eine schnellere, stärker automatisierte Montage ab und hilft OEMs, Lärm- und Haltbarkeitsanforderungen in leichten Multimaterialstrukturen zu bewältigen.
- August 2025: Bostik (ein Unternehmen von Arkema) brachte VSR 400A auf den Markt, einen silylmodifizierten Polymer-Nahtdichtstoff mit Leitfähigkeit für die Herstellung von Schwerlastkraftwagen. Leitfähige Nahtabdichtung unterstützt Korrosionsschutz und Montageintegrität auf metallintensiven Plattformen und erweitert die SMP-Verbreitung auf höherwertige Abdichtungspunkte im Transportwesen.
- April 2024: MAPEI stellte Mapeflex MS 55 vor, einen hybriden elastischen Klebstoff und Dichtstoff, der Eigenschaften von Silikon- und Polyurethansystemen für den professionellen und privaten Gebrauch kombiniert. Seine Positionierung für feuchte oder nasse Oberflächen und dauerhafte elastische Leistung erweitert die Durchdringung der Hybridchemie bei Reparatur, Renovierung und allgemeiner Bauverklebung.


Markt für elastische Kleb- und Dichtstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt elastische Klebstoffe und elastomere Dichtstoffe, die für flexible Verklebung und Abdichtung im Bau-, Transport- und Industriebereich verkauft werden, wo Fugenbewegung und Vibrationsbeständigkeit von Bedeutung sind. Werte werden als Umsatz am Verkaufspunkt für diese Materialien in den wichtigsten Regionen erfasst.
Umfangsausschlüsse: Von dieser Größenbestimmung ausgeschlossen sind nicht-elastische oder starre Strukturklebstoffe, Klebebänder, mechanische Befestigungselemente und generische Dichtmassen, die nicht für elastische Verklebungsleistung positioniert sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Polyurethan (PU)
- Silylmodifizierte und silanmodifizierte Polymere
- Silikon
- Sonstige Produkte
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Automobil und Transport
- Industrie
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung des Nachfragepools, der tatsächlich elastische Klebstoffe und Dichtstoffe konsumiert, und verknüpft ihn anschließend mit der Angebotsverfügbarkeit und Handelsbewegungen. Wir stützen uns auf öffentliche Quellen wie die US-Census-Bauausgabenreihen, Eurostat-Bauindikatoren, UN-Comtrade-Handelsstatistiken für relevante chemische Kategorien und die Internationale Energieagentur für die Richtung der EV-Produktion und Materialverschiebungen, die die Verklebungsentscheidungen beeinflussen.
Um die Annahmen realistisch zu halten, prüfen wir auch Elemente wie Geschäftsberichte und Investorenpräsentationen von Unternehmen, technische Fachartikel in peer-reviewten Polymer- und Beschichtungsjournalen sowie Produktzertifizierungen oder Standardreferenzen, die angeben, wo elastische Chemikalien typischerweise spezifiziert werden. Patentdatenbanken werden genutzt, um Formulierungsschwerpunkte und wahrscheinliche Substitutionsmuster zwischen PU-, Silikon- und silylmodifizierten Systemen zu erkennen. Einige kostenpflichtige Abonnements werden nur für Unternehmensfinanzdaten und Nachrichten sowie für Prüfungen von Import- und Exportsendungen auf Versandebene verwendet, wo dies erforderlich ist. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu bestätigen, welcher Anteil der Klebstoff- und Dichtstoffnachfrage tatsächlich elastischer Verklebungsqualität entspricht und wie sich Mischungsverschiebungen nach Endverwendung auf die durchschnittlichen Verkaufspreise auswirken. Wir sprechen mit Formulierern, Distributoren, Anwendern sowie Beschaffungs- oder Technikkontakten in APAC, EMEA und Amerika, und die Gespräche werden genutzt, um Durchdringung, Ersatzzyklen und realistische Wachstumsszenarien vor Fertigstellung des Modells zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 16% | APAC: 46% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 28% | EMEA: 31% |
| Kleinere Akteure: 16% | Manager: 56% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einer Top-Down-Logik, bei der Bautätigkeit, Fahrzeugproduktion und industrielle Produktionsindikatoren in einen adressierbaren Verbrauchspool für elastische Verklebungs- und Abdichtungsmaterialien übersetzt und anschließend mittels vom Markt berichteter Preisbänder in Werte umgerechnet werden. Die Gesamtwerte werden dann durch selektive Bottom-Up-Näherungen bestätigt, etwa durch Stichproben von Lieferanten nach Region und Anwendung des beobachteten Produktmixes und der Kanalaufteilungen, gefolgt von Überprüfungen anhand von Handelsströmen, wo die Produktzuordnung eindeutig ist.
Wichtige Modelleingaben umfassen Neubau- und Renovierungsaktivitäten (da sich elastische Fugen im Laufe der Zeit bewegen), Fahrzeugproduktion und Einführung von Leichtbaumaterialien (was den Verklebungsgehalt pro Fahrzeug verändert), EV-Montageintensität in Bereichen wie der Abdichtung von Batteriepacks, Trends bei Abdichtung und Fassadeninstallation sowie die regionale Preisentwicklung für PU-, Silikon- und silylmodifizierte Systeme. Wo die Bottom-Up-Sichtbarkeit begrenzt ist, werden Lücken durch verifizierte Durchdringungsbereiche aus Interviews behandelt und Volumina mit unabhängigen Makroindikatoren abgeglichen, damit die endgültige Zahl nicht abweicht.
Für die Prognose wird eine Szenarioanalyse verwendet, mit einem Hauptszenario, das an Konsenserwartungen von Branchenexperten verankert ist, sowie mit Sensitivität gegenüber Verschiebungen im Baukonjunkturzyklus, Änderungen der Automobilproduktion und der Weitergabe von Formulierungskosten. Wachstumsraten werden nach Endverwendung angewendet und anschließend aggregiert, sodass die endgültige Prognose Mischungsveränderungen und nicht eine einzige einheitliche CAGR widerspiegelt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen zwischen dem Modell und externen Signalen, sodass ungewöhnliche Sprünge in Volumen, Preisgestaltung oder Mix leicht erkennbar sind. Unser Team vergleicht die Ergebnisse mit Bau- und Fertigungsindikatoren, Handelsrichtungen und Interview-Feedback und überprüft anschließend erneut jede Region oder Endverwendung, die vor der Freigabe eine unerwartete Abweichung zeigt.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Verschiebungen, Nachfrageschocks im Bauwesen oder starke Rohstoffbewegungen, die die Preisgestaltung verändern. Vor der Auslieferung führen Analysten eine erneute Überprüfung der wichtigsten Annahmen und aktuellen öffentlichen Daten durch, was dazu beiträgt, dass Kunden die aktuellste Sichtweise erhalten.
Marktgröße für elastische Klebstoffe und Dichtstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für elastische Klebstoffe und Dichtstoffe unterscheiden sich oft, weil jeder Herausgeber definiert, was als elastische Verklebungsqualität gilt, und weil Jahre, Währungen und Preislogik nicht immer gleich behandelt werden. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf langfristige Prognosen stützt, während eine andere enger an kurzfristige Bau- und Fertigungsindikatoren gebunden ist.
Nicht-elastische, starre Struktur-Klebstofffamilien bleiben außerhalb des Anwendungsbereichs von Mordor Intelligence für diesen Markt, was den Gesamtwert erheblich verändern kann, wenn andere Schätzungen breitere Klebstoffe unter einem ähnlichen Titel zusammenfassen. Lücken entstehen auch dadurch, wie PU- gegenüber Silikon- und silylmodifizierten Systemen nach Endverwendung erfasst werden, ob Vertriebsmargen enthalten sind, und wie die Preisgestaltung aktualisiert wird, wenn sich Rohstoffkosten und Baunachfrage schnell verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,29 Mrd. USD (2026) | |
| Branchenverlag A | 3,29 Mrd. USD (2025) | Verwendet eine engere Werterfassung, die sich offenbar auf ausgewählte elastische Dichtstoffe konzentriert, und wendet ein längeres Prognosefenster mit geringerer kurzfristiger Preisaktualisierung an, was den Ausgangswert kleiner halten kann. |
| Branchenverlag B | 12,50 Mrd. USD (2024) | Stützt sich auf ein anderes Basisjahr und eine breitere Anwendungsnarrative, ohne elastische Verklebungsqualitäten klar von benachbarten Dichtstoff- und Klebstoffkategorien zu trennen, was verändert, was in der Gesamtsumme erfasst wird. |
Betrachtet man die Tabelle insgesamt, erklärt sich die Spanne größtenteils durch Produktkategoriegrenzen, die Ausrichtung des Basisjahres und ob Preisgestaltung und Kanalaufschläge einheitlich behandelt werden. Indem wir den adressierbaren Nachfragepool an Bau-, Transport- und Industrieverbrauchssignale binden und anschließend Mix und Preisbänder durch Interviews validieren, bleibt unsere Schätzung nachvollziehbar mit einfachen Eingaben, die im Zuge der Marktentwicklung überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für elastische Klebstoffe und Dichtstoffe zur Verbindung?
Die Marktgröße für elastische Klebstoffe und Dichtstoffe zur Verbindung erreichte im Jahr 2026 einen Wert von 23,29 Milliarden USD.
Welche Region führt die Nachfrage nach elastischen Verbindungsprodukten an?
Asien-Pazifik hält mit 42,88 % den größten Umsatzanteil dank starker Automobil-, Bau- und Batteriefertigungsbasen.
Welches Endverbrauchersegment wächst am schnellsten?
Automobil und Transport expandiert bis 2031 mit einer CAGR von 6,44 %, da die EV-Produktion beschleunigt.
Warum gewinnen silylmodifizierte Polymere an Popularität?
Sie härten ohne VOC-Emissionen aus und vermeiden Diisocyanatbeschränkungen, was zu einer prognostizierten CAGR von 7,01 % bis 2031 führt.
Wie wirken sich VOC-Vorschriften auf die Klebstoffformulierung aus?
Strengere Grenzwerte in Kalifornien und der EU drängen Formulierer zu lösungsmittelfreien Systemen und steigern die Nachfrage nach Hybridchemien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

