
GCC-Abfallwirtschaftsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
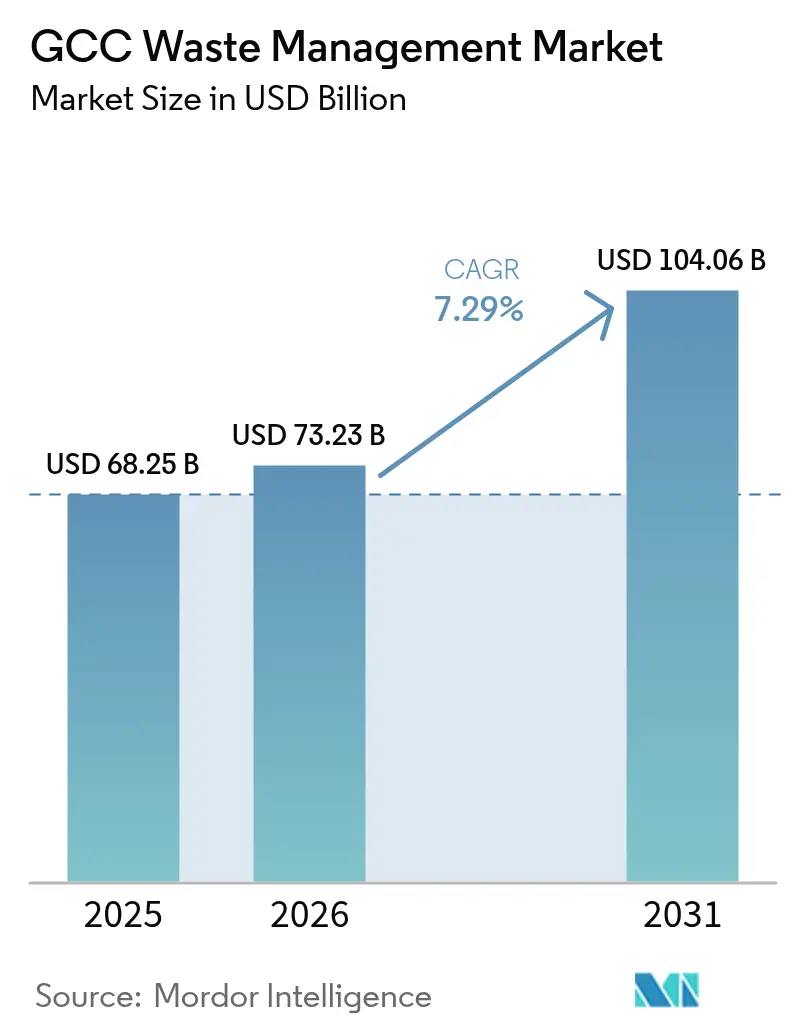
| Marktgröße im Basisjahr (2025) | 68.25 Milliarden US-Dollar |
| Marktgröße (2026) | 73.23 Milliarden US-Dollar |
| Marktgröße (2031) | 104.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.29 % |
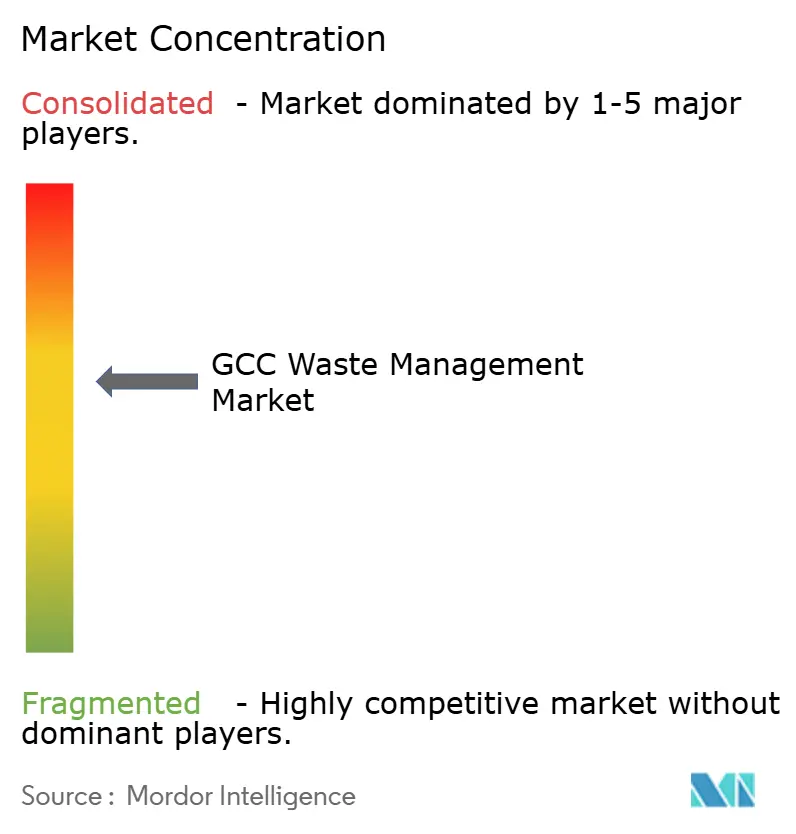
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Abfallwirtschaftsmarkt – Analyse von Mordor Intelligence
Die Größe des GCC-Abfallwirtschaftsmarkts wird im Jahr 2026 auf 68,25 Milliarden USD im Jahr 2025 auf 73,23 Milliarden USD geschätzt, mit Prognosen für 2031, die 104,06 Milliarden USD zeigen, und wächst mit einer CAGR von 7,29 % über den Zeitraum 2026–2031. Die rasche Urbanisierung – mehr als 80 % der Bevölkerung der Region leben bereits in Städten – lässt das Siedlungsabfallaufkommen kontinuierlich steigen und verstärkt die Nachfrage nach modernen Behandlungskapazitäten. Verbindliche Deponievermeidungsziele, die in nationalen Visionen verankert sind, wie Saudi-Arabiens 90-%-Ziel bis 2040 und die 75-%-Recyclingambiton der VAE, wandeln politischen Druck in stetige Einnahmen für integrierte Akteure um. Eine reichhaltige Pipeline öffentlich-privater Partnerschaften im Wert von weit über 1 Billion USD im Bereich der übergeordneten Infrastruktur lenkt privates Kapital in großangelegte Abfallkomplexe und beschleunigt gleichzeitig den Technologietransfer. Der Schwung wird ferner durch Industriesymbiose-Initiativen aufrechterhalten, die Sekundärbrennstoff aus Abfall an Zementöfen liefern, Entsorgungskosten senken und den CO₂-Fußabdruck verringern, sowie durch belohnungsbasierte Rücknahmeautomatensysteme, die Verbraucher zum Recycling animieren.
Wichtigste Erkenntnisse des Berichts
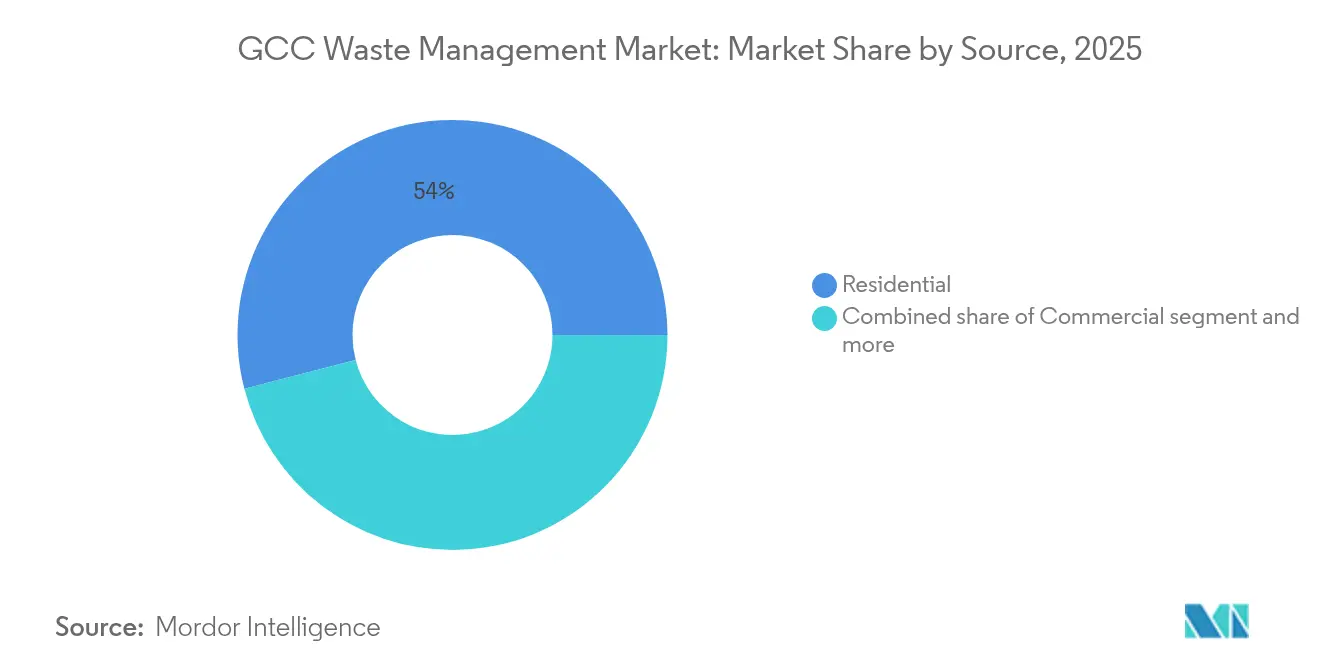
- Nach Quelle hielt der Wohnbereich 2025 einen Anteil von 54,03 % am GCC-Abfallwirtschaftsmarkt. Gewerbeabfall wird voraussichtlich bis 2031 mit einer CAGR von 9,57 % wachsen.
- Nach Dienstleistungsart entfielen auf Entsorgung und Behandlung 51,76 % der Marktgröße des GCC-Abfallwirtschaftsmarkts im Jahr 2025. Recycling und Ressourcenrückgewinnung sollen bis 2031 mit einer CAGR von 9,68 % zulegen.
- Nach Abfallart machte Siedlungsabfall im Jahr 2025 46,21 % des Gesamtvolumens aus, während Elektroschrott die höchste CAGR von 8,55 % verzeichnete.
- Nach Geografie führte Saudi-Arabien im Jahr 2025 mit einem Anteil von 40,05 % am GCC-Abfallwirtschaftsmarkt, während die VAE die höchste CAGR von 8,28 % aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verbindliche Deponievermeidungsziele im Rahmen der GCC-Visionsprogramme | +2.1% | Saudi-Arabien, VAE, Katar sind primär; Ausstrahlungseffekte auf Kuwait, Oman, Bahrain | Mittelfristig (2–4 Jahre) |
| Rasantes Wachstum der städtischen Bevölkerung treibt das Siedlungsabfallaufkommen an | +1.8% | GCC-weit, konzentriert in Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Anstieg öffentlich-privater Partnerschaften für integrierte Abfallkomplexe | +1.4% | Saudi-Arabien, VAE als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Industriesymbiose-Zonen für die Mitverbrennung in Zementöfen | +0.9% | Industriekorridore in Saudi-Arabien, VAE, Katar | Langfristig (≥ 4 Jahre) |
| Gewerblicher Rollout von Rücknahmeautomaten in Einzelhandelsketten | +0.6% | Städtische Zentren in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Deponievermeidungsvorschriften
Visionsprogramme in Saudi-Arabien und den VAE erheben Abfalldienstleistungen von einer Versorgungsmentalität zu einer strategischen Industrie. Sanktionsbewehrte Quoten zwingen Kommunen, Abfälle in Recycling, Kompostierung und Energierückgewinnung zu lenken, trotz höherer Vorabkosten. Anreizprogramme belohnen frühe Pioniere und verkürzen die Amortisationszeiten für neue Materialrückgewinnungsanlagen. Katars lokalisierter Ansatz fördert kleinere dezentrale Anlagen und erweitert den adressierbaren Auftragnehmerkreis. Die ISO-14001-Konformität begünstigt Akteure mit nachgewiesener Compliance und lenkt Aufträge in Richtung technologiereicher multinationaler Unternehmen.
Rasantes Wachstum der städtischen Bevölkerung
Die stadtbezogene demografische Expansion hat das jährliche Siedlungsabfallaufkommen auf über 27 Millionen Tonnen gesteigert. Der tägliche Pro-Kopf-Anfall überschreitet in Riad bereits 1,5 kg und stellt herkömmliche Sammelfahrzeugflotten auf die Probe. Steigender Wohlstand verlagert die Zusammensetzung hin zu verpackungsintensiven Materialien, was die Trennung erschwert, jedoch Skalierungsökonomien für automatisierte Sortieranlagen attraktiv macht. Dichte städtische Ballungsräume reduzieren Transportentfernungen und verbessern die Anlagenauslastung, was positive Projekt-Cashflows unterstützt. Stadtplanungsvorschriften beinhalten nun Abfallwirtschaftsbestimmungen und sorgen so für eine planbare Grundlage langfristiger Nachfrage.
Anstieg öffentlich-privater Partnerschaften für Abfallkomplexe
Ein Infrastrukturpaket im Wert von 1,1 Billionen USD umfasst rund 200 saudi-arabische Ausschreibungen für öffentlich-private Partnerschaften, die Sammlung, Transfer, Behandlung und Energierückgewinnung in Einquellen-Verträgen bündeln. Solche Strukturen übertragen das Volumenrisiko und synchronisieren gleichzeitig kommunale Haushaltszyklen mit 25-jährigen Anlagelaufzeiten. Riads integrierte Konzessionen senken bereits Schnittstellenkosten und steigern Umleitungsraten. Dennoch hängt der Erfolg des Modells von durchsetzbaren Regulierungsrahmen und transparenten Tarifformeln ab – Bereiche, in denen die GCC-Regulierungsbehörden die Aufsicht verschärfen.
Zonen für die Mitverbrennung in Zementöfen
Zementwerke, die 15 %–20 % der fossilen Brennstoffe durch Sekundärbrennstoffmischungen aus Abfall substituieren, bilden nun das Rückgrat entstehender Industriesymbiose-Hubs. Der doppelte Vorteil niedrigerer Einsatzkosten und vermiedener Deponiegebühren untermauert die Kreislaufwirtschaftsökonomie. Saudi-arabische Cluster wie Jubail kombinieren petrochemische Nebenprodukte mit Bauschuttmaterial, um Materialkreisläufe zu schließen. Geografische Nähe bleibt dabei unerlässlich; daher gruppieren sich Verarbeitungsanlagen und Erzeuger in Industriekorridoren und kultivieren neue regionale Wertschöpfungsketten[1]Khaled Al-Mutairi, „Sekundärbrennstoff aus Abfall in GCC-Zementöfen”, Journal of Cleaner Production, sciencedirect.com.
Analyse der Hemmnisauswirkung*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Stromgestehungskosten der Abfall-zu-Energie-Technologie im Vergleich zur subventionierten Deponie | -1.2% | GCC-weit, insbesondere Kuwait, Oman, Bahrain | Mittelfristig (2–4 Jahre) |
| Fragmentierte kommunale Gebührenerhebungssysteme | -0.8% | Kuwait, Bahrain, kleinere Emirate, Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Mangel an lokaler Behandlungskapazität für gefährliche Abfälle | -0.6% | Kuwait, Oman, Bahrain, nördliche Emirate | Langfristig (≥ 4 Jahre) |
| Saisonale Sandstürme stören die Sammellogistik | -0.4% | Kuwait, östliche Provinzen Saudi-Arabiens, Katar | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der Abfall-zu-Energie-Technologie im Vergleich zur subventionierten Deponie
Eingangsgebühren von 60–80 USD pro Tonne sind weiterhin erforderlich, um akzeptable Erträge bei Abfall-zu-Energie-Anlagen zu erzielen, doch Deponiegebühren bei subventionierten Deponien verweilen bei rund 10–20 USD pro Tonne, was die Projektpipeline hemmt. Kleinere Länder mit begrenztem Abfallaufkommen haben Schwierigkeiten, Skaleneffekte zu erschließen, und tief verwurzelte Subventionsregime widersetzen sich einer Externalitätsbewertung. Dennoch verengen steigende städtische Grundstückspreise und strengere Umweltauflagen das Differenzial stetig und verbessern die Finanzierbarkeit in dichten Ballungsräumen wie Dubai und Abu Dhabi[2]Ahmed Al-Hemoud, „Wirtschaftliche Kosten von Sandstürmen für Kuwaits Ölsektor”, Atmospheric Research, sciencedirect.com.
Fragmentierte kommunale Gebührenerhebung
Die Erhebungsquoten schwanken von 90 % in einigen Städten bis kaum 40 % in anderen und untergraben die Cashflow-Sicherheit für Investoren. Inkonsistente Abrechnungsformate und schwache Durchsetzung verwässern die Nutzerzahlungssignale, entmutigen die Abfallreduzierung und die Beteiligung des Privatsektors. Große gewerbliche Erzeuger nutzen Schlupflöcher, um individuelle Verträge auszuhandeln, und höhlen so die kommunalen Einnahmengrundlagen und Quersubventionsstrukturen aus. Harmonisierte Tarife und elektronische Abrechnungsplattformen beginnen, diese Lücke zu schließen, doch der Fortschritt bleibt uneinheitlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Gewerbeströme überholen das Wachstum des WohnabfallvolumensWohnabfall bewahrte 2025 einen Anteil von 54,03 % am GCC-Abfallwirtschaftsmarkt, was auf ein hohes Pro-Kopf-Aufkommen zurückzuführen ist, das mit wohlstandsbedingten Konsumgewohnheiten zusammenhängt. Gewerbeabfall wird jedoch voraussichtlich bis 2031 jährlich um 9,57 % wachsen, angetrieben durch die Einzelhandelsexpansion und die Erholung des Tourismus in den Großstädten. Industrielle Erzeuger setzen auf Kreislaufproduktionsstrategien, die das Volumenwachstum dämpfen, während medizinischer Abfall – allein rund 21.000 Tonnen in saudi-arabischen Krankenhäusern – Premiumbehandlungspreise erzielt. Baustellen tragen bis zu 70 % des täglichen Abfallaufkommens Dubais bei und schaffen erhebliche Recyclingpotenziale für Recycling-Gesteinskörnung.
Das Gewerbewachstum verlagert den Wert auch in Richtung spezialisierter Sortierung und organischer Vergärung. Gemischt genutzte Megaprojekte erfordern gebündelte Verträge, die Wohntürme, Hotels und Einkaufszentren unter Einzelvereinbarungen abdecken, und begünstigen Betreiber, die rasch skalieren können. Institutioneller Abfall aus Ministerien und Universitäten bietet planbares Aufkommen und compliance-getriebene Margen und stärkt so die Nachfragevielfalt im GCC-Abfallwirtschaftsmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Dienstleistungsart:
Recycling beschleunigt sich trotz Dominanz der EntsorgungDeponierung und Basisbehandlung machten 2025 noch immer 51,76 % des Umsatzes aus, doch engere Umleitungsquoten bedeuten, dass ihr Anteil jedes Jahr sinkt. Recycling- und Ressourcenrückgewinnungsumsätze wachsen mit einer CAGR von 9,68 %, gestützt durch neue Materialrückgewinnungsanlagen und steigende Gebühren der erweiterten Herstellerverantwortung. IoT-gestützte Sammelrouten reduzieren den Kraftstoffverbrauch um 28 % und verbessern die Margen für Entsorger.
Die Verbrennungskapazität wird durch Dubais Warsan-Anlage mit 1,9 Millionen Tonnen ausgebaut, die 200 MW ins Netz einspeisen wird. Beratungs-, Prüf- und Schulungsdienstleistungen schöpfen die Spillover-Nachfrage ab, da Unternehmen ESG-Offenlegungen anstreben. Die biomedizinische Abfallverbrennung bleibt kapazitätsbeschränkt und hält die Preise hoch. Integrierte Multi-Stream-Verträge dominieren nun Ausschreibungen und verändern die Wettbewerbsdynamik im GCC-Abfallwirtschaftsmarkt.
Nach Abfallart:
Elektroschrott weist die höchste Wachstumstrajektorie aufSiedlungsabfall behielt 2025 einen Anteil von 46,21 %, doch Elektroschrott soll mit einer CAGR von 8,55 % steigen, da der Geräteumschlag zunimmt. Formelle VAE-Kanäle verarbeiten lediglich 10.000 Tonnen pro Jahr, was auf einen großen informellen Markt hinweist, der zur Konsolidierung reif ist. Gefährlicher Industrieabfall hat an regionaler Kapazität, was Sharjah dazu veranlasste, einen Behandlungs-Hub im Wert von 27,2 Millionen USD in Auftrag zu geben, der 1.900 Fabriken versorgt. Kunststoffströme von insgesamt 10 Millionen Tonnen jährlich stellen einen Kreislaufwirtschaftspreis von 6 Milliarden USD dar, sobald Wertverluste in der Wertschöpfungskette geschlossen werden.
Bau- und Abbruchschutt überragt weiterhin andere Ströme, doch Pilotbrecher, die Recycling-Gesteinskörnung produzieren, haben die technische Machbarkeit unter Beweis gestellt und unterstützen Gutschriften für nachhaltiges Bauen. Landwirtschaftliche Nebenprodukte, hauptsächlich Dattelpalmenreste, liefern Ausgangsmaterial für Kompostieranlagen und Biokohleöfen, die Trockenböden aufwerten. Diese sich wandelnden Zusammensetzungen stärken insgesamt die Umsatzvielfalt im GCC-Abfallwirtschaftsmarkt.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
Saudi-arabischer Markt für Abfallwirtschaft
Saudi-Arabien führte im Jahr 2025 mit einem Anteil von 40,05 % am GCC-Markt für Abfallwirtschaft, begünstigt durch mehr als 110 Millionen Tonnen jährliches Abfallaufkommen und milliardenschwere Vision-2030-Investitionen mit dem Ziel einer Umleitungsquote von 90 %. Das Nationale Zentrum für Abfallwirtschaft strebt 840 neue Anlagen an, die durch Mittel in Höhe von 14,7 Milliarden USD finanziert werden, während Saudi Investment Recycling Company eine Recyclingquote von 81 % bis 2035 anstrebt. Dreizehn Industriecluster bilden das Rückgrat integrierter Abfall-zu-Ressource-Korridore, die auf bestehende petrochemische Anlagen zurückgreifen.
Markt für Abfallwirtschaft in den Vereinigten Arabischen Emiraten
Die VAE verzeichnen voraussichtlich das stärkste Wachstum mit einem CAGR von 8,28 % bis 2031, da Dubai die weltweit größte Abfallverwertungsanlage in Betrieb nimmt und KI-gestützte Erfassungsplattformen einsetzt, die die Betriebskosten um bis zu 80 % senken. Tadweer in Abu Dhabi fördert die Kreislaufwirtschaft, während Beeah in Schardscha durch Rücknahmeautomaten und umfassendes Sortieren eine vollständige Deponievermeidung anstrebt. Vereinfachte Genehmigungsverfahren und leistungsbasierte Verträge verkürzen die Amortisationszeiten und fördern den Zufluss von Private-Equity-Kapital in den GCC-Markt für Abfallwirtschaft.
GCC-Markt für Abfallwirtschaft
Katar fördert die lokale Behandlung im Rahmen der Nationalen Vision 2030, wobei medizinische Einrichtungen vorbildliche Trennung und Sterilisation demonstrieren. Kuwait kämpft mit sandsturmbedingten Betriebsunterbrechungen, die den Ölsektor jährlich 9,36 Millionen USD kosten, doch das Recycling von Bauschutt entwickelt sich zu einem tragfähigen Ausgleich. Omans Vision 2040 zielt auf eine Umleitungsquote von 60 % durch IoT-gestützte Pilotprojekte in Al-Duqm ab, die Effizienzgewinne von 41,5 % erzielten. Bahrains dichte Besiedlung legt zentralisierte Großanlagen nahe, doch die Flächenknappheit beschleunigt den Wandel hin zu Energierückgewinnung und fortschrittlicher Kompostierung.
Regulatorisches Umfeld
Die Regulierung in den GCC-Staaten stützt sich zunehmend auf nationale Abfallgesetze und Umsetzungsbeschlüsse auf Emiratsebene, die Lizenzierung, Nachverfolgung und die Einhaltung von Umleitungsvorgaben verschärfen. In den VAE bildet das Bundesgesetz Nr. (12) von 2018 zum integrierten Abfallmanagement den übergeordneten Rahmen, während Dubai mit dem Gesetz Nr. (18) von 2024 zum Abfallmanagement und dem Verwaltungsbeschluss Nr. (34) von 2026 eine detailliertere lokale Ebene hinzufügte, der die Anforderungen an die Handhabung reglementierter Abfälle unter Aufsicht der Stadtverwaltung Dubai operationalisiert, einschließlich Kontrollen, die sich auf private Unternehmen und Freizonen erstrecken.
Saudi-Arabien hat die Governance und die technische Konformität im Rahmen seines Abfallwirtschaftsgesetzes formalisiert, wobei das National Center for Waste Management (MWAN/NCWM) und das National Centre for Environmental Compliance (NCEC) zentrale Aufsichtsinstanzen sind. Im August 2025 genehmigte der Ministerialbeschluss 25146805 (veröffentlicht in Umm Al-Qura) 14 technische Normen und Leitlinien, was die Standardisierung für Dienstleister und Anlagenbetreiber stärkt. In Abu Dhabi legt der Politikrahmen der Environment Agency Abu Dhabi (EAD) den Schwerpunkt auf lizenzierte Abfalldienstleister und durchgängige Nachvollziehbarkeit, einschließlich elektronischer Begleitscheine und nachverfolgbarer Abfallbewegungen von der Sammlung über den Transfer bis zur Behandlung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Abfallmanagements in den GCC-Staaten beginnt mit der Abfallerzeugung (Haushalts-, Gewerbe-, Industrie-, medizinische sowie Bau- und Abbruchabfälle) und setzt sich über Sammlung und Transport, Umladestationen, Sortierung und Trennung, Behandlung und Entsorgung sowie nachgelagerte Abnehmermärkte für Rückgewinnungsmaterialien und Energie fort. Kommunen und nationale Abfallbehörden legen in der Regel Vertragsstrukturen und Leistungsanforderungen fest, während integrierte Betreiber (wie Beeah, Tadweer und Averda) die Logistik über mehrere Abfallströme koordinieren und in Sortier- und Verarbeitungsanlagen investieren.
Technologieanbieter und EPC-Partner ermöglichen kapitalintensive Schritte wie Materialrückgewinnungsanlagen und Abfall-zu-Energie-Anlagen, während Zementwerke und Industriekorridore einen wichtigen Absatzmarkt für Ersatzbrennstoffe bieten und so die Wirtschaftlichkeit der Rückgewinnung mit der industriellen Nachfrage verknüpfen. Zentrale Engpässe betreffen die Qualität und Nachverfolgbarkeit der Ausgangsstoffe, wobei eine begrenzte Quellentrennung die Ausbeuten für fortschrittliches Recycling und Abfall-zu-Energie einschränkt und die Verarbeitungskosten erhöht. Unterschiedliche lokale Vorschriften erhöhen zudem die Komplexität der Compliance bei Bewegungen zwischen Emiraten und über Grenzen hinweg. Die Kette wird durch neue Rückgewinnungsknoten und Projekte der Kreislaufwirtschaft erweitert, einschließlich Modernisierungen und Neubauten von MRF-Kapazitäten (zum Beispiel von Tadweer geleitete Projekte mit einer Verarbeitungskapazität von 400.000 Tonnen pro Jahr in Al Ain) sowie in Entwicklung befindlicher Abfallumwandlungswege in den VAE (etwa die von Beeah und Partnern vorangetriebene Phase-2-Erweiterung der Abfall-zu-Energie-Anlage Sharjah auf 60 MW). Zusätzliche spezialisierte Recyclingkapazitäten, darunter Initiativen im Oman, die historische Bergbauabfälle in Sekundärmetalle umwandeln, zeigen zudem, wie nichtkommunale Abfallströme neben herkömmlichen MSW-Systemen neue Wege der Materialrückgewinnung speisen.
Wettbewerbslandschaft
Der regionale Wettbewerb ist moderat, wobei die fünf größten Betreiber rund 45 % des Umsatzes kontrollieren. Averda, Beeah und Tadweer nutzen langfristige kommunale Verträge, während SUEZ und Veolia globales Know-how in kapitalintensive Nischen wie gefährliche Abfälle und Abfall-zu-Energie transferieren. Strategische Partnerschaften, wie der Rahmenvertrag von SUEZ mit Saudi Investment Recycling Company, erschließen große Projektpipelines, die mit der Vision 2030 in Einklang stehen. Technologieausgaben konzentrieren sich auf sensorbestückte Behälter, KI-gestützte Routenplanung und Blockchain-Manifeste, die Endbestimmungsorte zertifizieren und Servicegebote im GCC-Abfallwirtschaftsmarkt differenzieren.
Marktlücken bestehen weiterhin bei der Demontage von Elektroschrott, der Sterilisierung von medizinischem Abfall und Recycling-Gesteinsbrechern. Start-ups, die digitale Marktplätze für Sekundärmaterialien anbieten, gewinnen an Zugkraft, stehen jedoch vor Skalierungshürden. ESG-Berichtspflichten gewichten Ausschreibungspunkte zugunsten von Betreibern, die nach ISO 14001 und GRI-Standards akkreditiert sind, was globale Marktteilnehmer begünstigt. Mittelständische lokale Unternehmen reagieren durch Joint Ventures, die Bilanzen und Compliance-Systeme bündeln.
Marktführer im GCC-Abfallwirtschaftssektor
Averda
Bee'ah (Sharjah)
Tadweer (Abu Dhabi Waste Management Co.)
SUEZ Middle East Recycling LLC
Veolia Middle East
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für Abfallwirtschaft
- Averda
- Bee’ah (Sharjah)
- Tadweer (Abu Dhabi Waste Management Co.)
- SUEZ Middle East Recycling LLC
- Veolia Middle East
- EnviroServe
- SEPCO Environment
- Saudi Investment Recycling Company
- Wasco
- Dulsco Waste Management Services
- Green Mountains
- Blue LLC
- Envac
- Power Waste Management & Transport LLC
- Al Haya Enviro
- United Waste Management Company
- Kuwait Waste Collection & Recycling Company
- Oman Environmental Services Holding Co. (be’ah Oman)
- Bin-Ovations
- Sharaf DG Recycling

Marktchancen und Zukunftsaussichten
Digitalisierung und compliancegetriebene Transparenz schaffen einen konkreten Beschaffungs- und Lösungsraum in den GCC-Staaten, wobei Saudi-Arabien die Vorreiterrolle einnimmt. Im April 2026 startete MWAN die Phase der Interessenbekundung für eine nationale digitale Plattform für Abfallmanagement im Rahmen einer 11-jährigen DBFOMT-PPP, strukturiert um Kernanwendungen und Funktionsmodule, die elektronische Begleitscheine, regulatorische Berichterstattung und Smart-Contract-artige Arbeitsabläufe abdecken. Bis Juni 2026 hatte das Projekt Interessenbekundungen von 123 Unternehmen angezogen, was auf ein aktives Interesse von Anbietern und Betreibern hinweist, die sich auf Datenplattformen, Nachverfolgung und Compliance-Automatisierung konzentrieren, die in Sammlungs-, Transfer- und Behandlungsverträge integriert werden können.
Großangelegte Erweiterungen der Behandlungskapazitäten und lokalisierte Infrastrukturmodernisierungen schaffen zudem Freiräume bei der Integration von Sortierung im Midstream-Bereich und thermischer Behandlung, einschließlich Kapazitäten für spezialisierte Gefahrstoff- und medizinische Abfallströme. Die Stadtverwaltung Dubai gab im Februar 2026 die Phase-2-Erweiterung des Warsan Waste-to-Energy Centre bekannt, während die Abfall-zu-Energie-Anlage in Sharjah meldete, seit 2022 1 Million Tonnen Abfall verarbeitet zu haben, und Phase 2 zur Kapazitätssteigerung vorantreibt (einschließlich 60 MW und 600.000 Tonnen pro Jahr). Im Bereich medizinischer Abfälle deutet die Vergabe eines Projekts zur Verwaltung medizinischer Abfälle im Wert von 41 Millionen SAR durch das saudische Gesundheitsministerium im Mai 2026 auf anhaltende Ausschreibungsaktivitäten im Zusammenhang mit compliancesensiblen Abfallströmen hin, was die Nachfrage nach lizenzierten Behandlungskapazitäten, nachverfolgbarer Logistik und prüfungsfähigen Servicemodellen unterstützt.
Recent Industry Developments in GCC-Markt für Abfallwirtschaft
- Juni 2026: Die Tadweer Group vergab einen Auftrag an Bou Chalhoub Metrix General Contracting zur Modernisierung, Wiederherstellung und Inbetriebnahme einer Materialrückgewinnungsanlage in Al Ain mit einer jährlichen Verarbeitungskapazität von 400.000 Tonnen, mit Fertigstellung Ende 2026. Die Modernisierung erweitert den Rückgewinnungsdurchsatz in einer Sekundärstadt und stärkt das Verarbeitungsnetz der VAE über die primären Metropolregionen hinaus.
- Juni 2026: Das Department of Municipalities Affairs und BEEAH unterzeichneten einen Vertrag zur Errichtung und zum Betrieb eines integrierten, zentralisierten Abfallmanagementprojekts in Al Dhaid City, Sharjah. Das Projekt erweitert die zentralisierte Behandlungs- und Rückgewinnungsinfrastruktur in Sharjah und unterstützt den breiteren Einsatz integrierter Betriebsmodelle außerhalb der zentralen städtischen Gebiete.
- Dezember 2024: SUEZ und die Saudi Investment Recycling Company gingen eine Rahmenpartnerschaft ein, um gemeinsam Abfall-zu-Energie-Anlagen in ganz Saudi-Arabien zu entwickeln. Die Zusammenarbeit verbindet internationale Entwicklungskompetenz im Bereich Abfall-zu-Energie mit einer nationalen Projektpipeline, die an Umleitungsziele gebunden ist, und stärkt die Rolle groß angelegter PPP-artiger Projekte bei der Skalierung von Behandlungskapazitäten.


GCC-Markt für Abfallwirtschaft Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die durch das Abfallmanagement in den GCC-Ländern erzielt werden, beginnend bei Sammlung und Transport bis hin zu Sortierung, Behandlung, Recycling und endgültiger Entsorgung, da diese Dienstleistungen von Kommunen, Unternehmen und Institutionen bezahlt werden.
Ausschlüsse vom Geltungsbereich: Informelle, unbezahlte Selbstentsorgung sowie der Wert von zurückgewonnenen Materialien, die als eigenständige Rohstoffe verkauft werden, sind ausgeschlossen, soweit sie nicht auf Umsätze aus Abfallmanagement-Dienstleistungen zurückgeführt werden können.
Übersicht der Segmentierung
- Nach Quelle
- Wohnbereich
- Gewerbe (Einzelhandel, Büro usw.)
- Industrie
- Medizinisch (Gesundheit und Pharmazie)
- Bau & Abbruch
- Sonstige (institutionell, landwirtschaftlich usw.)
- Nach Dienstleistungsart
- Sammlung, Transport, Sortierung & Trennung
- Entsorgung / Behandlung
- Deponie
- Recycling & Ressourcenrückgewinnung
- Verbrennung & Abfall-zu-Energie
- Sonstige (chemische Behandlung, Kompostierung usw.)
- Sonstige (Beratung, Prüfung & Schulung usw.)
- Nach Abfallart
- Siedlungsabfall
- Industrieller Gefahrstoffabfall
- Elektroschrott
- Kunststoffabfall
- Biomedizinischer Abfall
- Bau- & Abbruchabfall
- Landwirtschaftlicher Abfall
- Sonstiger Spezialabfall (radioaktiv usw.)
- Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Kuwait
- Oman
- Bahrain
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfragekontexts und der politischen Realität für die GCC-Staaten, da Abfallmengen und vorgeschriebene Umleitungsziele die Ausgaben für Sammlung, Behandlung und Entsorgung prägen. Wir beziehen uns auf öffentliche Quellen wie nationale Statistikämter und Umweltministerien in den GCC-Ländern, kommunale Portale, regionale politische Veröffentlichungen sowie internationale Organisationen wie die Weltbank und UN-Organisationen für Basisdaten und Definitionen zu festen Abfällen.
Anschließend wird die betriebliche Seite mithilfe von Quellen wie staatlichen Ausschreibungen und Beschaffungsbekanntmachungen, Aktualisierungen von Regulierungsbehörden und Ministerien zu Deponie-, Recycling- und Abfall-zu-Energie-Programmen sowie Jahresberichten und Investorenpräsentationen von Unternehmen für Hinweise zum Dienstleistungsmix und zu Kapazitäten kartiert. Zudem werden Patentdatenbanken geprüft, um das Tempo der Einführung von Sortier-, Behandlungs- und Recyclingtechnologien zu verstehen, da dieser Zeitpunkt die Kosten- und Preisannahmen über den Prognosehorizont hinweg verändern kann. Die hier aufgeführten Quellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Daten zu sammeln, Annahmen abzugleichen und offene Fragen zu klären.
Primärinterviews und Umfragen
Wir interviewen kommunale Beamte, Auftragnehmer, Recyclingunternehmen, Behandlungsbetreiber und industrielle Abfallkäufer in den sechs GCC-Ländern. Ihre Angaben helfen, Gebührenhöhen, Sammelabdeckung, Anlagenauslastung, Projektzeitpläne und Datenlücken auf Länderebene zu überprüfen. Befragungen liefern zusätzliche Details zu Abfallmengen und Serviceanforderungen, während ungewöhnliche Antworten anhand von Sekundärdaten überprüft werden, bevor das endgültige GCC-Modell trianguliert wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 18 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktdimensionierung & Prognose
Das Kernmodell wird mit einem Top-down-Ansatz erstellt, bei dem Bevölkerungs- und Urbanisierungsmuster, das Pro-Kopf-Abfallaufkommen sowie länderspezifische Umleitungs- und Behandlungswege verwendet werden, um den zahlungswirksamen Nachfragepool für Abfallmanagement in den GCC-Staaten zu rekonstruieren. Sobald der Abfallstrom feststeht, wird er anhand von in Ausschreibungen und Verträgen beobachteten Preisspannen für Dienstleistungen in Werte umgerechnet und anschließend auf die Aktivitäten Sammlung, Sortierung, Recycling, Behandlung und Entsorgung aufgeteilt.
Um die Gesamtsummen realistisch zu halten, gleichen wir sie mit selektiven Bottom-up-Prüfungen ab, etwa der Stichprobenerhebung von Anlagenkapazitäten für Deponien, Recyclinglinien und Abfall-zu-Energie-Anlagen, gefolgt von Nutzungs- und durchschnittlichen Gebührenannahmen, die in Interviews verteidigt werden können. Praktische Inputs, die die Prognose beeinflussen, umfassen das Wachstum kommunaler und industrieller Abfälle, Bau- und Abbruchaktivitäten, Deponiegebühren und Transportkosten, die Wirtschaftlichkeit der Recyclingabnahme sowie den Zeitpunkt neuer Verarbeitungskapazitäten. Für die Prognose wird eine Szenarioanalyse verwendet, mit einem Basisszenario, das sich an der Geschwindigkeit der politischen Umsetzung und den Beschaffungszeitplänen orientiert, wobei die variablen Verläufe vor der endgültigen Kurvenfestlegung mit Rückmeldungen aus Interviews getestet werden. Wo Bottom-up-Daten für kleinere Städte fehlen oder informelle Handhabung schwer quantifizierbar ist, werden Lücken durch Durchdringungsannahmen behandelt, die erst nach Abschluss länderspezifischer Prüfungen angepasst werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie gemeldeter Abfallmengen, angekündigter Umleitungsziele, ausgeschriebener Projektpipelines und der implizierten Umsätze pro Tonne überprüft, um Werte zu kennzeichnen, die betrieblich keinen Sinn ergeben. Wenn eine Abweichung wesentlich erscheint, werden die Annahmen erneut geöffnet, und klärende Gespräche werden ausgelöst, damit derselbe Datenpunkt nicht versehentlich übernommen wird.
Vor der Freigabe durchläuft das Modell eine schrittweise interne Überprüfung, bei der Berechnungen, Einheiten und Währungsumrechnungen erneut kontrolliert werden, und anschließend wird die Erzählung mit den Zahlen abgeglichen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere PPP-Vergaben, politische Neuausrichtungen oder die Inbetriebnahme großer Kapazitäten. Kurz vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste zu diesem Zeitpunkt verfügbare Sichtweise erhalten.
Vergleich der Marktgröße des GCC-Abfallmanagementmarktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für das Abfallmanagement in den GCC-Staaten stimmen nicht immer überein, selbst wenn der Themenname identisch aussieht, da Analysten oft unterschiedliche Dienstleistungsgrenzen und unterschiedliche Basisjahre für Ausgangswerte anwenden. Die größten Abweichungen entstehen meist dadurch, was als bezahlte Abfallmanagementaktivität gezählt wird, wie Recycling- und Behandlungsumsätze behandelt werden, und welches Zeitfenster für Inflation und Währungsumrechnungen verwendet wird.
Preissignale aus Ausschreibungen und länderspezifische Abfallmengenprüfungen sind die Ankerpunkte, die in der Schätzung von Mordor Intelligence verwendet werden. Sobald diese konsistent auf Sammlung, Sortierung, Recycling, Behandlung und Entsorgung angewendet werden, wird angrenzender, aber nicht dienstleistungsbezogener Wert herausgefiltert. In anderen Veröffentlichungen kann die Abweichung auch aus längeren Prognosefenstern resultieren, die eine aggressive politische Umsetzung voraussetzen, oder aus der Vermischung kommunaler und industrieller Wege, ohne Erfassungsraten und Nutzung neuer Kapazitäten zu validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 68,25 Mrd. USD (2025) | |
| Globale Beratung A | 70,97 Mrd. USD (2025) | Die Umfangsbeschreibung in der öffentlichen Zusammenfassung ist weniger explizit darin, wie Recycling- und Entsorgungsumsätze vom Materialwert getrennt werden, und der CAGR-Zeitraum ist länger, was die Normalisierung des Basisjahres und den implizierten Preisverlauf verschieben kann. |
| Regionale Forschungsgruppe B | 66,10 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und die öffentliche Übersicht klärt nicht, wie Dienstleistungsumsätze über die GCC-Länder hinweg zugeordnet werden, wenn Erfassungsraten und Formalisierungsgrade je nach Standort variieren. |
Über die drei Zahlen hinweg ist die Abweichung in absoluten Zahlen nicht groß, aber sie lässt sich erklären, sobald man Basisjahre, was als Dienstleistungsumsatz gilt, und wie schnell politisch bedingte Umleitung in zahlungswirksame Mengen übersetzt wird, angleicht. Unser Ansatz bleibt auf beobachtbare Abfallmengen, tatsächliche Kapazitäten und Vertragspreissignale rückführbar, was dazu beiträgt, die endgültige Zahl praktisch nutzbar für Planung und Budgetierung zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des GCC-Abfallwirtschaftsmarkts im Jahr 2026?
Die Marktgröße des GCC-Abfallwirtschaftsmarkts beträgt im Jahr 2026 73,23 Milliarden USD.
Wie schnell wächst der Sektor bis 2031?
Der Umsatz wird voraussichtlich mit einer CAGR von 7,29 % steigen und bis 2031 104,06 Milliarden USD erreichen.
Welches Land führt beim regionalen Umsatz?
Saudi-Arabien hielt 2025 einen regionalen Anteil von 40,05 %, unterstützt durch die Ziele der Vision 2030.
Welches Segment wächst bis 2031 am schnellsten?
Gewerbeabfallströme verzeichnen mit 9,57 % die höchste CAGR über den gesamten Prognosezeitraum.
Seite zuletzt aktualisiert am:



