
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 177 Milliarden US-Dollar |
| Marktgröße (2026) | 187.05 Milliarden US-Dollar |
| Marktgröße (2031) | 246.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Abfallwirtschaftsmarkts von Mordor Intelligence
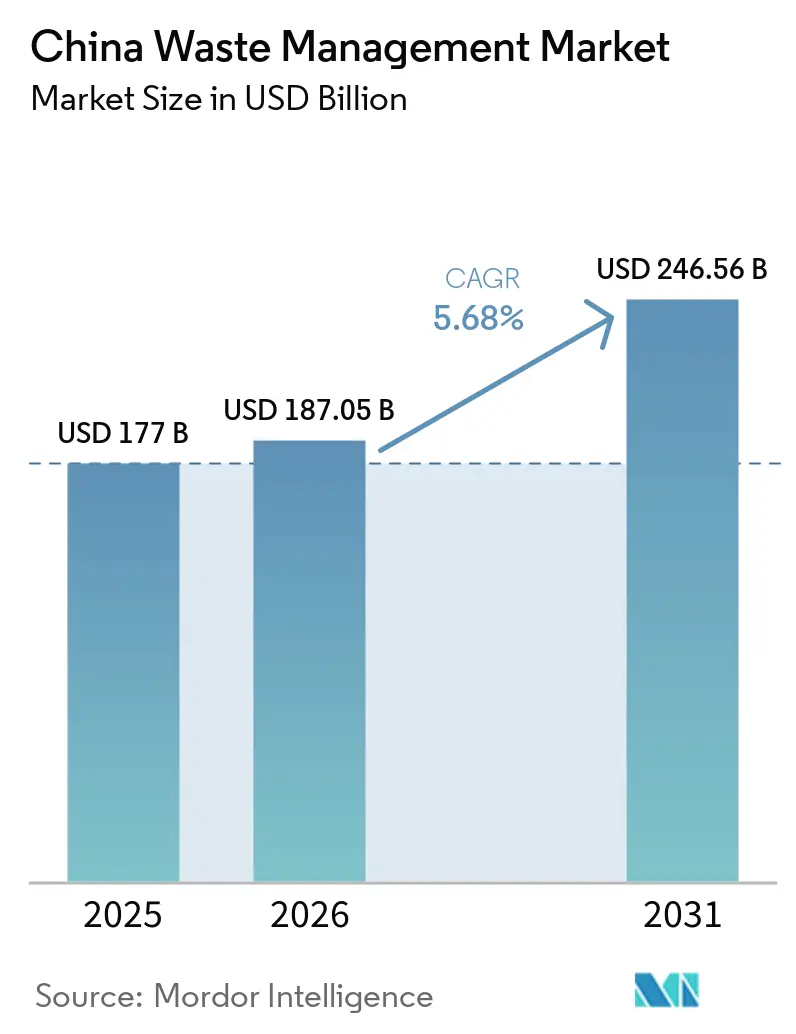
Die Größe des chinesischen Abfallwirtschaftsmarkts wurde im Jahr 2025 auf 177 Milliarden USD geschätzt und soll von 187,05 Milliarden USD im Jahr 2026 auf 246,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,68 % während des Prognosezeitraums (2026–2031). Politische Verpflichtungen, die im Rahmen des Programms „Schönes China” und des nationalen Zeitplans zur Klimaneutralität verankert sind, wandeln Abfallströme in Einnahmequellen um, wie Abfallverwertungsanlagen zeigen, die mittlerweile fast die Hälfte der weltweit installierten Kapazität ausmachen. Die Urbanisierung in Städten der zweiten und dritten Kategorie, unternehmerische ESG-Vorgaben und das Interesse der Kapitalmärkte an öffentlich-privaten Partnerschaften im Umweltbereich stärken die stetige Nachfrage nach integrierten Lösungen. Standardisierte Rahmenbedingungen, die durch das Programm der abfallfreien Städte eingeführt wurden, verbessern die Finanzierbarkeit von Projekten, während digitale Technologien wie KI-gestützte Routenplanung und Blockchain-basierte Abfallverfolgung die betriebliche Leistung stärken. Die internationale Expansion inländischer Betreiber nach Südostasien und in den Nahen Osten zeigt einen Wandel von einem rein kommunalen Dienstleistungsmodell hin zu einer exportorientierten, technologiereichen Ressourcenrückgewinnungsbranche[1].
Wichtigste Erkenntnisse des Berichts
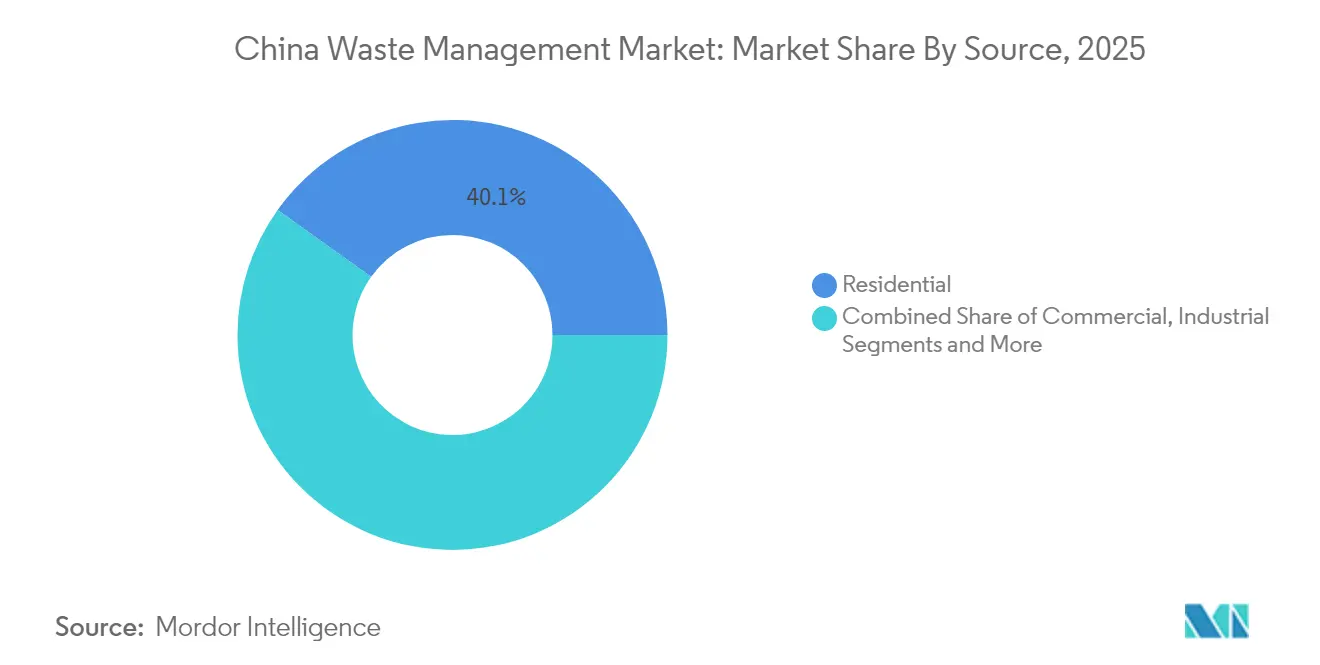
- Nach Quelle führte Wohnabfall mit einem Anteil von 40,12 % am chinesischen Abfallwirtschaftsmarkt im Jahr 2025; Gewerbeabfall soll bis 2031 mit einer CAGR von 10,95 % wachsen.
- Nach Dienstleistungsart entfielen 32,65 % des Umsatzanteils im Jahr 2025 auf Sammlung und Transport, während Recycling und Ressourcenrückgewinnung mit einer CAGR von 10,92 % bis 2031 expandieren sollen.
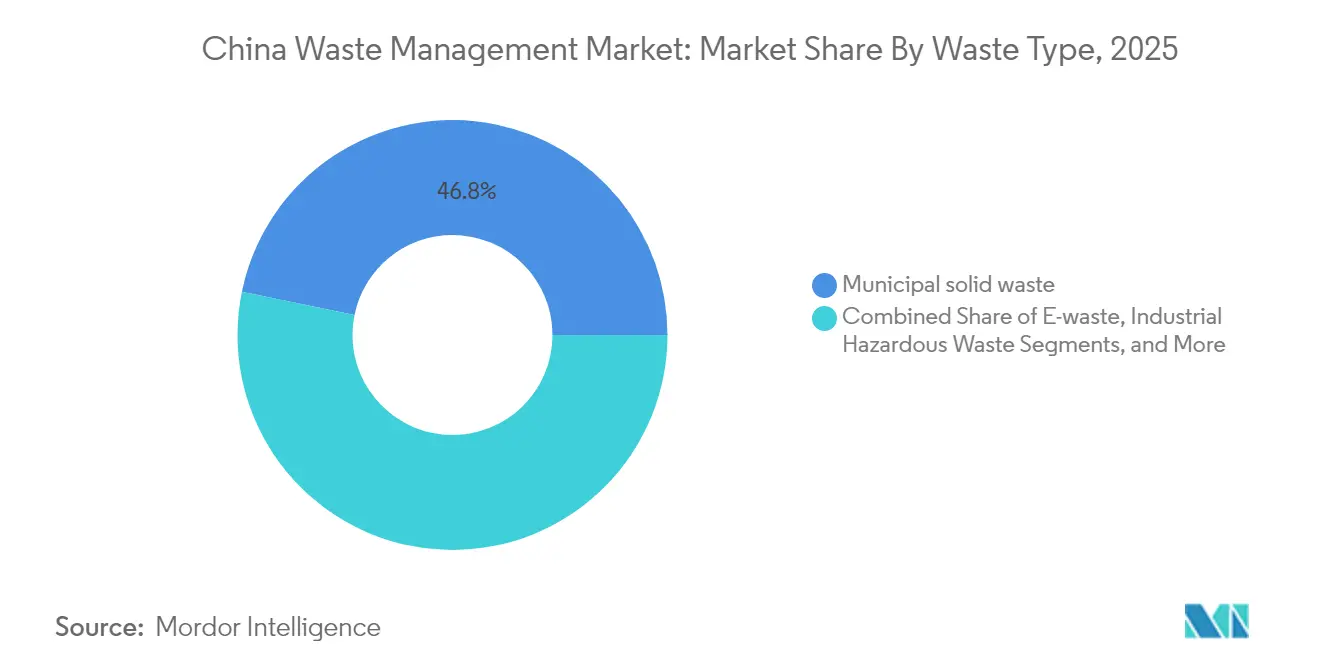
- Nach Abfallart hielt Siedlungsabfall im Jahr 2025 einen Anteil von 46,78 % am chinesischen Abfallwirtschaftsmarkt; Elektroschrott ist mit einer CAGR von 9,96 % die am schnellsten wachsende Kategorie.
- Nach Region entfielen 18,55 % des Marktumsatzes im Jahr 2025 auf Ostchina, während Südchina zwischen 2026 und 2031 voraussichtlich eine CAGR von 9,12 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Abfallverwertungskapazität durch Einspeisevergütungen | +1.5% | Landesweit, konzentriert in Ost- und Südchina | Kurzfristig (≤ 2 Jahre) |
| Urbanisierungsbedingte Zunahme des Siedlungsabfallvolumens in Städten der zweiten und dritten Kategorie | +1.2% | Zentral- und Südchina; Ausweitung auf westliche Regionen | Mittelfristig (2–4 Jahre) |
| Unternehmerische ESG-Vorgaben treiben die Auslagerung von Industrieabfall voran | +0.9% | Östliche Fertigungszentren; Ausweitung auf zentrale Provinzen | Mittelfristig (2–4 Jahre) |
| Landesweite Ausweitung des Pilotprogramms für abfallfreie Städte | +0.8% | National, mit frühen Gewinnen in den östlichen Provinzen | Langfristig (≥ 4 Jahre) |
| Abfall aus dem E-Commerce-Verpackungsbereich und Durchsetzung des Verbots von Einwegkunststoffen | +0.7% | National; höchste Auswirkung in Städten der ersten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Präferenz der Kapitalmärkte für öffentlich-private Umweltpartnerschaften senkt Kapitalkosten | +0.6% | National; angeführt von den entwickelten östlichen Provinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Abfallverwertungskapazität durch Einspeisevergütungen
Mehr als 1.010 Verbrennungsanlagen bilden fast die Hälfte der weltweiten Kapazität, doch viele laufen aufgrund ungleichmäßiger Rohstoffversorgung unterhalb der Auslegungslast. Die Reform von 2025 bewegt die Einspeisevergütungen in Richtung marktorientierter Preisgestaltung und integriert gleichzeitig Grünstromzertifikate. Anlagen mit einem thermischen Wirkungsgrad von 70,9 % weisen Amortisationszeiten von knapp 4,8 Jahren auf, was Rentabilität mit begrenzten Subventionen ermöglicht. Überkapazitäten treiben chinesische Unternehmen dazu, in Vietnam und den Golfstaaten zu investieren und schlüsselfertige Anlagen sowie Betriebs- und Wartungsexpertise zu exportieren.
Urbanisierungsbedingte Zunahme des Siedlungsabfallvolumens in Städten der zweiten und dritten Kategorie
Rasche Migration erhöht das Aufkommen an Siedlungsabfall schneller, als die Infrastruktur Schritt halten kann. Der Bericht der Nationalen Entwicklungs- und Reformkommission von 2024 bestätigt eine ländliche Sammelabdeckung von 90 %, doch urbanisierende Bezirke stehen weiterhin vor Kapazitätsengpässen. Die Nachfrage nach skalierbaren, anlagenleichten Systemen, die intelligente Behälter mit modularen Umschlagstationen kombinieren, steigt. Zentral- und südchinesische Städte setzen auf Abfallverwertung als Doppellösung für Abfall und Strom, unterstützt durch ein nationales Ziel der 100-prozentigen sicheren Entsorgung in allen städtischen Gebieten bis 2030. Technologieanbieter profitieren von Verträgen, die Ausrüstung mit digitalen Betriebs- und Wartungsdienstleistungen bündeln, was Einsatzzyklen beschleunigt und anfängliche Kapitalrisiken reduziert.
Unternehmerische ESG-Vorgaben treiben die Auslagerung von Industrieabfall voran
Die ab 2025 verpflichtende Nachhaltigkeitsberichterstattung erhöht die Transparenz beim Umgang mit gefährlichem Abfall. Studien belegen, dass stärkere ESG-Systeme mit höherem ROE und ROA verbunden sind, was Unternehmen dazu veranlasst, die Behandlung an zertifizierte Betreiber auszulagern. Unbegrenzte Strafschadensersatzansprüche bei Umweltverstößen erhöhen die Compliance-Kosten weiter und stärken die Nachfrage nach Vollservice-Abfallverträgen in der Automobil-, Elektronik- und Chemiebranche.
Landesweite Ausweitung des Programms für abfallfreie Städte
Die Initiative wurde während des 14. Fünfjahresplans von 11 Pilotprojekten auf 113 Gemeinden ausgeweitet. Der Bezirk Changning in Shanghai schuf „abfallfreie Zellen” in öffentlichen Einrichtungen, während das 12345-Modell von Zhanjiang eine industrielle Abfallverwertungsrate von 94 % bis 2025 anstrebt. Standardisierte Kennzahlen, zweckgebundene Mittel und Leistungsanreize stimmen lokale Maßnahmen mit nationalen Zielen ab. Gemeinschaftliche Sensibilisierungskampagnen fördern die Beteiligung der Haushalte an der Mülltrennung, steigern die Verwertungsquoten und senken die Kontamination. Die Replizierbarkeit in verschiedenen kommunalen Kontexten positioniert das Programm als langfristigen Nachfrageanker für den chinesischen Abfallwirtschaftsmarkt[2].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Haushaltsbeschränkungen der Kommunalverwaltungen begrenzen öffentlich-private Partnerzahlungen | -0.4% | Zentral- und Westchina; kleinere Gemeinden | Mittelfristig (2–4 Jahre) |
| Widerstand der Bevölkerung gegen den Bau von Verbrennungsanlagen in dicht besiedelten Provinzen | -0.3% | Östliche Ballungszentren und Städte der ersten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Nichteinhaltung des Begleitscheinsystems für gefährliche Abfälle durch kleine und mittlere Unternehmen | -0.2% | Nationale Industriecluster | Mittelfristig (2–4 Jahre) |
| Fragmentierte Recyclinglogistik erhöht die Kosten für den Rücktransport | -0.2% | National; am stärksten in den Binnenprovinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Haushaltsbeschränkungen der Kommunalverwaltungen begrenzen öffentlich-private Partnerzahlungen
Haushaltsdruck schränkt die Fähigkeit mittelgroßer Städte ein, öffentlich-private Partnerschaftsannuitäten zu garantieren, was die Projektdurchführung verzögert und das Gegenparteirisiko erhöht. Entwickler reagieren mit anlagenleichten Servicemodellen und Umsatzbeteiligungsvereinbarungen, die den kommunalen Mittelabfluss reduzieren und gleichzeitig Servicestandards aufrechterhalten. Mischfinanzierungsinstrumente, die grüne Anleihen und CO₂-Gutschriften einbeziehen, entstehen, um Finanzierungslücken zu schließen.
Widerstand der Bevölkerung gegen den Bau von Verbrennungsanlagen in dicht besiedelten Provinzen
Trotz erheblicher Verbesserungen bei der Emissionskontrolle bestehen in Küstenmetropolen weiterhin Hürden bei der öffentlichen Wahrnehmung. Bedenken hinsichtlich Immobilienwerten und Gesundheitsauswirkungen erzwingen umfangreiche Öffentlichkeitsarbeit, transparente Emissionsberichte und die Bereitstellung von Gemeinschaftseinrichtungen innerhalb der Anlagenstandorte. Designinnovationen wie geschlossene Abfallgruben, Geruchskontroll-Biofilter und Besucherbildungszentren verringern den Widerstand, erhöhen jedoch die Kapitalkosten und verlängern die Genehmigungsfristen[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Dominanz des Wohnbereichs treibt Infrastrukturinvestitionen anHaushaltsabfälle trugen 2025 mit 40,12 % zum chinesischen Abfallwirtschaftsmarkt bei und festigten damit ihre Rolle als Rückgrat der Sammlungsnetzplanung. Die anhaltende Bildung städtischer Haushalte und steigende Konsumausgaben treiben die Mengen vom Behälter zum Fahrzeug in die Höhe und zwingen Kommunen dazu, IoT-fähige intelligente Behlter einzusetzen, die Abholungen erst bei 80 % Füllstand auslösen und die Routeneffizienz um 30 % steigern. Gewerbeabfälle, angetrieben durch E-Commerce-Verpackungen und Essensliefertrends, werden bis 2031 voraussichtlich eine CAGR von 10,95 % verzeichnen – die höchste unter allen Quellen. Einzelhandels-Fulfillment-Center in Guangdong und Jiangsu haben bereits Drittanbieter für dediziertes Kartonballenpressen und Kunststoffschreddern unter Vertrag genommen, was verdeutlicht, wie die Spezialisierung von Dienstleistungen der Konzentration von Abfallströmen folgt.
Verschärfte Vorschriften zur Mülltrennung in Wohngebieten erfordern eine Vier-Strom-Sortierung, bei der Wertstoffe, Lebensmittelabfälle, Gefahrstoffe und Restmüll direkt am Entstehungsort getrennt werden. Dieser regulatorische Druck fördert die Nachfrage nach farbcodierten Behälterflotten und KI-Bilderkennungssystemen, die die Sortiergenauigkeit an Umladestationen überprüfen. Städtische Quartiers-PPPs bündeln Sammlung, Öffentlichkeitsarbeit und Datenberichterstattung in Einzelverträgen und schaffen so mehrjährige Umsatzsicherheit für private Unternehmen. Parallel dazu lagern Industriecluster die Entsorgung gefährlicher Abfälle an zertifizierte Dienstleister aus, die eine lückenlose Nachverfolgung vom Entstehungsort bis zur Entsorgung bieten, und erweitern damit den Leistungsumfang über Haushaltsabfälle hinaus.



Nach Dienstleistungsart:
Sammelinfrastruktur führt den Aufschwung der Ressourcenrückgewinnung anSammlung, Transport, Sortierung und Trennung machten 2025 32,65 % des Umsatzes aus, was erhebliche Investitionen in die Flottenerneuerung und automatisierte Umschlagstationen widerspiegelt. Intelligente Dispositionsplattformen integrieren nun GPS, Füllstandstelemetrie und Verkehrsanalysen und erzielen eine pünktliche Leistung von 92 % sowie eine CO₂-Reduzierung von 30 % durch optimierte Routenführung. Recycling und Ressourcenrückgewinnung wächst mit einer CAGR von 10,92 % – der schnellsten Dienstleistungslinie – da Kreislaufwirtschaftsinitiativen Kunststoffe, Metalle und organische Stoffe monetarisieren. Aus Haushaltsverpackungen gewonnene Polyethylen-Pellets hoher Dichte erreichen in Jiangsu Preisparität mit Neumaterial und fördern Abnahmevereinbarungen mit Markeninhabern.
Deponieservices verlagern sich hin zu technisch gestalteten Zellen mit Geomembranauskleidungen, Sickerwasserkreislauf und Methanabscheidung, die Kraft-Wärme-Kopplungseinheiten speisen. Die Abfallverbrennung zur Energiegewinnung bleibt das Wachstumszentrum im Behandlungsbereich, unterstützt durch Netzpreisreformen, die Stromabnahmeverträge finanzierbar halten. Beratungs- und Prüfdienstleistungen expandieren, da multinationale Unternehmen die Angleichung an lokale Vorschriften anstreben, während digitale Zwillinge von Behandlungsanlagen eine vorausschauende Wartung ermöglichen, die ungeplante Ausfallzeiten um 15 % reduziert. Die Größe des chinesischen Abfallwirtschaftsmarkts für fortschrittliche Recyclingsysteme soll das Wachstum der Basissammlung übertreffen, da die Kreislaufwirtschaftsgesetzgebung strenger wird.
Nach Abfallart:
Siedlungsabfallvolumen kontrastiert mit E-Schrott-InnovationSiedlungsabfall behielt 2025 einen Anteil von 46,78 %, was die Skaleneffekte unterstreicht, die gemischten Haushaltsabfallströmen innewohnen. Städte führen dynamische Deponiegebührenstrukturen ein, die die Umleitung weg von Deponien belohnen und Tonnagen in Richtung Kompostierung und anaerobe Vergärung verlagern. Gleichzeitig wächst Elektroschrott mit einer CAGR von 9,96 %, was den hohen Smartphone- und Geräteumsatz widerspiegelt. Spezialisierte Demontageparks in Guangdong gewinnen Edelmetalle mit hydrometallurgischen Kreisläufen und erzielen eine Goldausbeute von 95 %, was sowohl ökologische als auch wirtschaftliche Vorteile bringt.
Erzeuger gefährlicher Industrieabfälle verlassen sich auf barcode-basierte Begleitscheinsysteme, die eine lückenlose Prüfung von der Entstehung bis zur Entsorgung gewährleisten und illegale Entsorgungsvorfälle um 18 % pro Jahr reduzieren. Biomedizinische Abfallmengen wachsen parallel zu Krankenhauserweiterungen und fördern Investitionen in Mikrowellen- und Plasmasterilisierungseinheiten. Erweiterte Herstellerverantwortungsregeln für Einwegkunststoffe ermächtigen Regulierungsbehörden, Entsorgungskosten vorgelagert zu verlagern und Gewichtsreduzierung sowie Materialsubstitution zu fördern. Die Recyclingquoten für Bau- und Abbruchabfälle steigen, da recycelte Zuschlagstoffe neue Anwendungen im Straßenunterbau und in minderwertigem Beton finden und den Kreislaufwirtschaftsschwung stärken.

Geografische Analyse
Der Anteil Ostchinas von 18,55 % unterstreicht einen Erstmover-Vorteil, der auf frühen Investitionen und regulatorischer Angleichung aufgebaut wurde. Dicht besiedelte Ballungszentren erzeugen stabilen Rohstoff, der mehrzeilige Verbrennungsanlagen nahe der Nennkapazität hält, während Landknappheit den Schwenk hin zu hochenergiedichten Behandlungen und vertikalen Kompostierungsmodulen beschleunigt. Das ländliche Klassifizierungsprogramm von Jiangsu veranschaulicht den politischen Durchsickerungseffekt, da Dorfkomitees eine Sortiergenauigkeit von 35 % erreichen, geleitet von Daten-Dashboards, die die Leistung mit benachbarten Bezirken vergleichen.
Südchina ist mit einer prognostizierten CAGR von 9,12 % bis 2031 die Wachstumslokomotive des Marktes. Fertigungscluster in Guangdong und Fujian erzeugen große, relativ homogene Abfallströme, die spezialisierte Kunststoff- und Metallrückgewinnungsparks unterstützen. Die Nähe zu ASEAN-Märkten fördert Gemeinschaftsunternehmen, die grenzüberschreitende Recyclingstoffe verarbeiten und regionale Logistik in einen strategischen Vorteil verwandeln. Provinzielle Zuschüsse für intelligente Abfallpilotprojekte ermöglichen KI-gestützte Routenoptimierung, die die Sammelkosten pro Tonne um 20 % senkt und die Beteiligung des Privatsektors beschleunigt.
Nord- und Zentralprovinzen sowie westliche und autonome Regionen bilden den Rest des chinesischen Abfallwirtschaftsmarkts. Nationale Subventionen und Technologietransfer verringern Serviceunterschiede, während Megaprojekte wie Verbrennungsanlagen mit 5.000 Tonnen pro Tag in Hebei mehrere Gemeinden im Rahmen regionaler Governance-Vereinbarungen versorgen. Ein landesweites Sensornetzwerk mit mehr als 330.000 Überwachungsstationen liefert Echtzeit-Emissions- und Volumendaten, sodass Regulierungsbehörden Deponiegebühren anpassen und Compliance-Inspektionen innerhalb von 24 Stunden einleiten können. Der kombinierte Effekt ist ein zunehmend harmonisierter Markt, in dem lokale Unterschiede maßgeschneiderte Servicepakete statt fragmentierter Standards prägen.
Regulatorisches Umfeld
Die Abfallwirtschaftsregulierung Chinas wird strenger und stärker im Rahmen nationaler Vorgaben integriert. Im Januar 2026 veröffentlichte der Staatsrat den Aktionsplan zur umfassenden Behandlung fester Abfälle (2026-2030), der die Prioritäten einer durchgängigen Governance über Abfallreduzierung, Ressourcennutzung und schadlose Behandlung hinweg bekräftigt, begleitet von stärkerer politischer Unterstützung für Recycling- und Behandlungsinfrastruktur. Im März 2026 konsolidierte das Inkrafttreten des Umweltgesetzbuchs die Verantwortlichkeiten für Umweltaufsicht und -überwachung und stärkte die Compliance-Basis für kommunale, industrielle und Sondermüllentsorger.
Die Durchsetzung bewegt sich zudem in Richtung messbarer, technologiegestützter Compliance. Das Ministerium für Ökologie und Umwelt (MEE) veröffentlichte die Liste der Ausnahmen von der Sondermüllverwaltung (Ausgabe 2026), die klarstellt, welche Abfälle nicht den Anforderungen der Sondermüllverwaltung unterliegen, und schärft damit den Fokus auf die verbleibenden regulierten Ströme. Auf Normenebene fügen lokale Emissionsvorschriften (zum Beispiel DB11/503-2026 und DB31/1665-2026) strengere Grenzwerte für Luftschadstoffe bei der Verbrennung von kommunalen, medizinischen und Sonderabfällen hinzu, was die Nachfrage nach Ultra-Niedrigemissions-Nachrüstungen, kontinuierlicher Überwachung und konformen Betriebs- und Wartungspraktiken erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Abfallwirtschaft Chinas umfasst die Trennung und Sammlung an der Quelle, den Umschlag und die Sortierung, die Behandlung und Entsorgung sowie die nachgelagerte Rückgewinnung von Kunststoffen, Metallen, organischen Stoffen und speziellen Industrieströmen. Kommunen und Bezirksentsorgungsbetriebe verankern die vorgelagerten Mengen, während midstream tätige Betreiber Umladestationen und Materialrückgewinnungsanlagen einsetzen, um Verunreinigungen zu reduzieren und die Rohstoffqualität für Recycling und Waste-to-Energy (WtE) zu verbessern. Nachgelagert kombinieren integrierte Öko-Industriepark-Modelle WtE, Recycling und Industrieabfalldienstleistungen, wobei die Beteiligten von großen staatsnahen Auftragnehmern bis zu privaten und internationalen Umweltdienstleistern reichen (zum Beispiel China Construction Fifth Engineering Bureau, SUS ENVIRONMENT und SUEZ), begleitet von einer zunehmenden Mischung digitaler Tracking- und Überwachungstools, um die steigenden Compliance-Anforderungen zu erfüllen.
Wesentliche Engpässe und Wertpools befinden sich rund um Rohstoffqualität, Rückverfolgbarkeit und höherwertige industrielle Kreislaufwirtschaft. Uneinheitliche Abfalltrennung und fragmentierte Rücklauflogistik erhöhen die Kosten und schränken die Auslastung der Behandlungsanlagen ein, was Betreiber dazu veranlasst, in intelligentere Umschlag- und Sortierkonfigurationen (wie integrierte Trenn- und Kompressionsumladestationen) und strengere Datenberichterstattung zu investieren. Da die Regulierung durchgängige Kontrolle und Meilensteine zur Deponiesanierung betont, verschiebt sich die Kette von der grundlegenden Entsorgung hin zu margenstärkeren Segmenten, einschließlich Rückgewinnung organischer Lösungsmittel, Recycling von Lithiumbatteriematerialien und anderen industriellen Ressourcenregenerationsdienstleistungen, die in parkbasierte Angebote und mehrjährige Dienstleistungsverträge eingebettet werden können.
Wettbewerbslandschaft
Marktkonzentration
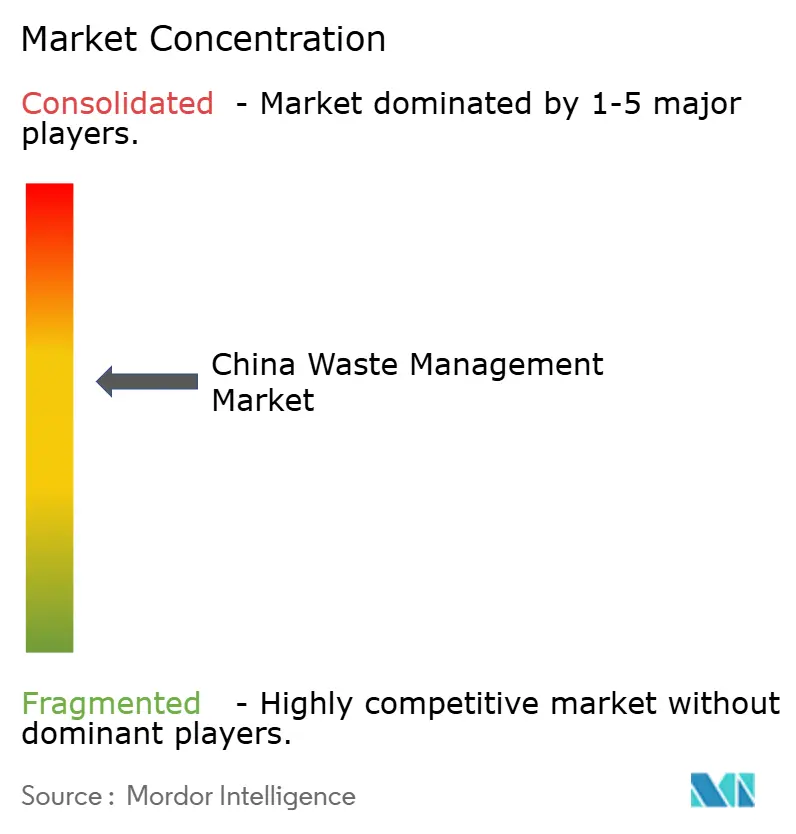
Die Marktkonzentration ist moderat, wobei staatsnahe Konglomerate und private Spezialisten Territorien teilen. Beijing Enterprises Holdings verarbeitete 2024 90,2 Millionen Tonnen und betreibt schlüsselfertige Abfallverwertungsanlagen in ganz Asien, was eine Strategie signalisiert, die inländische Ingenieurtiefe in Exportmärkten monetarisiert. China Everbright Environment investierte 2024 211 Millionen USD in neue Projekte und konzentrierte sich auf integrierte Anlagen auf Kreisebene, die Siedlungsabfallverbrennung mit Sickerwasserbehandlung kombinieren, um mehrere Einnahmequellen zu erschließen.
Die Strategie konzentriert sich auf Digitalisierung, vertikale Integration und Diversifizierung ins Ausland. Betreiber integrieren IoT-Sensoren in Flotten- und Anlagenressourcen und speisen KI-Analysen, die den Kraftstoffverbrauch um 8 % senken und Kesselablagerungsereignisse sieben Tage im Voraus vorhersagen. Blockchain-basierte Abfallverfolgungspiloten erstellen unveränderliche Aufzeichnungen, die die ESG-Compliance für Markeninhaber verifizieren und neue Serviceumsätze erschließen, die an die Datenbereitstellung geknüpft sind. Inländische Überkapazitäten treiben Unternehmen dazu, Bau-Betriebs-Übertragungsvereinbarungen in Vietnam, Indonesien und am Golf zu verfolgen und chinesische Standards und Ausrüstung im Rahmen der Belt-and-Road-Initiative zu exportieren.
Nischeninnovatoren zielen auf Wertpotenziale wie Lebensmittelabfall-Bioraffinerien, Lithiumbatterierecycling und KI-optische Sortiermodule ab, die 22 Kunststoffharze bei 2 Tonnen pro Stunde unterscheiden können. Partnerschaften zwischen Ausrüstungsherstellern und Plattformanbietern bündeln Maschinenverkäufe mit Softwareabonnements und sichern so Umsätze nach der Installation. Da die Politik rund um Gefahrstoffbegleitscheine und Kunststoffverpackungen strenger wird, beeilen sich etablierte Unternehmen, Behandlungsquoten und Recyclinglizenzen zu sichern, was den Wettbewerb um Rohstoffverträge in wachstumsstarken Korridoren intensiviert.
Marktführer der chinesischen Abfallwirtschaft
-
Veolia Environment SA
-
China Everbright Environment Group Ltd.
-
Suez SA (SUEZ NWS)
-
Beijing Enterprises Environment Group Ltd.
-
Tus-Sound Environmental Resources Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer Abfallwirtschaftsmarkt Unternehmen in diesem Bericht
- Veolia Environment SA (Veolia China)
- China Everbright Environment Group Ltd.
- Suez SA (SUEZ NWS)
- Beijing Enterprises Environment Group Ltd.
- Tus-Sound Environmental Resources Co., Ltd.
- Capital Environment Holdings Ltd.
- Canvest Environmental Protection Group Co., Ltd.
- Grandblue Environment Co., Ltd.
- Dynagreen Environmental Protection Group Co., Ltd.
- Shanghai Environment Group Co., Ltd.
- Shenzhen Energy Environmental Co., Ltd.
- China Jinjiang Environment Holding Co., Ltd.
- Weiming Environmental Protection Co., Ltd.
- CITIC Envirotech Ltd.
- Sound Global Ltd.
- Guangxi Bossco Environmental Protection Co., Ltd.
- Hangzhou Jinjiang Group Co., Ltd.
- Anhui Shengyun Environment-Protection Group Co., Ltd.
- C&G Environmental Protection Holdings Ltd.
- Resou Resources Recovery Co., Ltd.
Marktchancen und Zukunftsaussichten
Die politisch getriebene Skalierung der Kreislaufwirtschaftsinfrastruktur schafft weiße Flecken im Bereich Ressourcenrecycling, digitaler Überwachung und spezieller Abfallströme. Der Aktionsplan des Staatsrats zur integrierten Bewirtschaftung fester Abfälle (Jan. 2026) und der Plan zur Vermeidung und Kontrolle der Verschmutzung durch feste Abfälle für den 15. Fünfjahresplan (2026-2030) enthalten nationale Ziele bis 2030, wie eine jährliche Nutzung von 4,5 Milliarden Tonnen an Massenabfällen und 510 Millionen Tonnen an wichtigen recycelten erneuerbaren Ressourcen, was Kommunen und Unternehmen zu höherer Nutzung und konformer Behandlungskapazität drängen wird. Getrennt davon setzte die Kreislaufwirtschaftsstrategie des 15. Fünfjahresplans ein Produktionswertziel von 8 Billionen Yuan für die Ressourcenrecyclingindustrie bis 2030, was als 60%-Anstieg gegenüber 2025 beschrieben wird und die Investitions- und Beschaffungsdynamik bei Recycling- und Rückgewinnungsdienstleistungen verstärkt.
Operativ erweitern die Anforderungen an integrierte digitale Überwachungsnetzwerke in wichtigen Sektoren fester Abfälle die Nachfrage nach Überwachungs-, Berichts- und Rückverfolgbarkeitslösungen, einschließlich Satellitenfernerkundung und drohnengestützten Durchsetzungswerkzeugen, auf die in der politischen Ausrichtung verwiesen wird. Dies unterstützt kurzfristige Chancen für Betreiber und Technologieanbieter, die konforme Sammlung und Sortierung mit Datendiensten bündeln können, sowie für industriell orientierte Akteure, die Kreislauflösungen anbieten (zum Beispiel Batteriematerial-Recycling und Lösungsmittelrückgewinnung), die auf strengere Sondermüll-Governance und parkbasierte Industrieaufwertungsagenden abgestimmt sind.
Neueste Industrielle Entwicklungen in Chinesischer Abfallwirtschaftsmarkt
- Mai 2026: SUEZ unterzeichnete eine strategische Investitionskooperationsvereinbarung mit der Eagoal New Energy Group zur Entwicklung einer Recyclinganlage für Lithiumbatteriematerialien in Changshu, Jiangsu. Dieser Schritt vertieft SUEZ' Engagement im wachstumsstarken Spezialrecycling im Zusammenhang mit Elektrifizierungslieferketten und erweitert das Angebot über kommunale Abfalldienstleistungen hinaus in die industrielle Kreislaufwirtschaft.
- April 2026: SUEZ hielt eine Grundsteinlegungszeremonie für ein Projekt zum Recycling organischer Lösungsmittel in der Changshou Economic and Technological Development Zone in Chongqing ab, wobei die Kapazität der Phase 1 mit 30.000 Tonnen pro Jahr angegeben wird. Dies fügt eine dedizierte Rückgewinnungskapazität für Sonder- und Industrieabfälle hinzu und unterstützt Industriepark-Kunden, die konforme Behandlung und höherwertige Regenerationswege suchen.
- April 2024: Der Staatsrat änderte die Vorschriften für den Expressversand, um biologisch abbaubare Verpackungen voranzutreiben und Recyclingsysteme zu etablieren. Die Änderung treibt den vorgelagerten Bedarf an Verpackungsreduzierung und den nachgelagerten Bedarf an Recyclingsammlung voran und stärkt die Nachfrage nach gewerblicher Abfalltrennung, Kunststoffrückgewinnung und Compliance-Dienstleistungen für Logistik- und E-Commerce-Lieferketten.
Chinesischer Abfallwirtschaftsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen zur Sammlung, zum Transport, zur Sortierung, Behandlung, Verwertung und Entsorgung von Feststoffabfällen, die im chinesischen Festland anfallen, einschließlich kommunaler, gewerblicher, industrieller, medizinischer und Bau- und Abbruchquellen. Die Marktgröße wird in USD für die gesamte Dienstleistungskette erfasst.
Ausschlüsse: Nicht berücksichtigt sind flüssige Abwasserdienstleistungen und die dedizierte Handhabung von Abraum aus dem Bergbau.
Segmentierungsübersicht
- Nach Quelle
- Wohnbereich
- Gewerbe (Einzelhandel, Büro usw.)
- Industrie
- Medizin (Gesundheit und Pharmazie)
- Bau und Abbruch
- Sonstige (institutionell, landwirtschaftlich usw.)
- Nach Dienstleistungsart
- Sammlung, Transport, Sortierung und Trennung
- Entsorgung / Behandlung
- Deponie
- Recycling und Ressourcenrückgewinnung
- Verbrennung und Abfallverwertung
- Sonstige (chemische Behandlung, Kompostierung usw.)
- Sonstige (Beratung, Prüfung und Schulung usw.)
- Nach Abfallart
- Siedlungsabfall
- Gefährlicher Industrieabfall
- Elektroschrott
- Kunststoffabfall
- Biomedizinischer Abfall
- Bau- und Abbruchabfall
- Landwirtschaftlicher Abfall
- Sonstiger Spezialabfall (radioaktiv usw.)
- Nach Region
- Ostchina
- Nordchina
- Zentralchina
- Südchina
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research-Phase beginnt mit der Erstellung des Nachfrage- und Politikkontexts für Feststoffabfallmengen und Behandlungswege in China. Wir haben öffentliche Quellen wie das Nationale Statistikamt Chinas, das Ministerium für Ökologie und Umwelt, die Nationale Gesundheitskommission (für Signale zu medizinischen Abfällen) sowie provinzielle und kommunale Statistikbulletins genutzt, um die makroökonomische Richtung zu verankern.
Um Aktivitäten in Marktwerte umzurechnen, haben wir auch Elemente wie staatliche Ausschreibungen und Projektoffenlegungen, Jahresberichte und Investorenpräsentationen von Betreibern sowie Zoll- oder Handelsveröffentlichungen geprüft, bei denen Geräteimporte Kapazitätserweiterungen erklären helfen. Patentdatenbanken wurden selektiv genutzt, um die Adoptionsrichtung für Sortierung, Verbrennungssteuerung und Recyclingprozesse zu plausibilisieren. In einigen Fällen wurden kostenpflichtige Abonnements zur Unterstützung von Unternehmensfinanzdaten und zur Verfolgung von Import- und Exportmengen auf Sendungsebene genutzt, um die Größenordnung gegenzuprüfen. Diese Liste ist illustrativ, da viele weitere öffentliche Quellen zur Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um die Preislogik, die Auslastung und die Geschwindigkeit des Kapazitätsaufbaus nach Inbetriebnahme neuer Anlagen oder Umladestationen zu testen. Wir haben mit einer Mischung aus Dienstleistungsbetreibern, Ausrüstungs- und EPC-Teilnehmern, kommunalen Interessenträgern und großen Abfallerzeugern gesprochen, um zu klären, was als Servicegebühr berechnet wird und was als separater Warenverkauf behandelt wird.
Da die Bedingungen je nach Provinz variieren, wurde das Feedback über küstennahe und Binnenland-Nachfragezentren hinweg ausgewogen, und anschließend dort erneut überprüft, wo ein Datenpunkt im Widerspruch zu beobachteten politischen Aussagen oder Signalen aus der Projektpipeline stand.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem offizielle Abfallmengenreihen und Behandlungsanteile genutzt werden, um den verwertbaren Abfallstrom zu rekonstruieren, der anschließend mithilfe typischer Gebührenspannen je Dienstleistungsschritt und Behandlungsweg in Werte umgerechnet wird. Die Gesamtwerte werden dann durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben von Betreiberumsatzaufteilungen, Gespräche über Eingangsgebühren auf Kanalebene sowie einfache Volumen-mal-Durchschnittsverkaufspreis-Näherungen für wichtige Wege wie Deponie, Verbrennung und Recycling.
Zu den wichtigsten Eingangsgrößen in diesem Markt zählen Siedlungsabfallmengen, die Intensität der Handhabung von Industrie- und Gefahrstoffen, Signale zur Bau- und Abbruchaktivität, Kapazitätserweiterungen und Auslastungsraten sowie beobachtete Eingangsgebührenbewegungen nach Provinz. Fehlt ein Eingangswert für ein lokales Segment, werden Lücken mithilfe von Proxy-Indikatoren wie Benchmarks benachbarter Städte, genehmigter Kapazität und Veränderungen der städtischen Bevölkerung geschlossen und die lokale Einschätzung nach Interviews angepasst.
Die Prognose stützt sich auf eine Szenarioanalyse, die auf der Stärke der Politikdurchsetzung und der Geschwindigkeit des Kapazitätsaufbaus verankert ist. Die Szenarien werden mit Expertenerwartungen zu Recyclingquoten, der Auslastung von Abfall-zu-Energie-Anlagen und Deponievermeidungstrends einem Stresstest unterzogen. Abschließend werden die Ergebnisse mit kurzfristigen Signalen wie Ausschreibungspipelines und Inbetriebnahme-Zeitplänen von Anlagen abgeglichen, damit die Kurve realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Zahlen werden in mehreren Durchgängen geprüft, damit das Modell nicht von realen Betriebssignalen abweicht. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie gemeldeten Abfallmengen, sichtbarer Kapazitätspipeline und Auslastungsberichten von Betreibern und untersuchen Ausreißer vor der endgültigen Freigabe.
Wenn Interview-Feedback oder neue öffentliche Veröffentlichungen eine wesentliche Verschiebung zeigen, werden die Annahmen erneut geöffnet und Kontakte erneut aufgesucht, um zu bestätigen, was sich geändert hat und wann es begann. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen politischen Änderungen, großen Projektauftragsvergaben oder größeren Störungen. Vor der Auslieferung wird das vollständige Modell mit einem abschließenden Validierungsdurchgang erneut ausgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den chinesischen Abfallwirtschaftsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur chinesischen Abfallwirtschaft können weit auseinanderliegen, selbst wenn sie denselben Ländernamen verwenden, da die einbezogenen Dienstleistungen und das Basisjahr nicht einheitlich sind. Unterschiede entstehen auch dadurch, wie jede Studie Deponieeinnahmen gegenüber Abfall-zu-Energie-Einnahmen behandelt und ob konstante oder aktuelle USD für die Umrechnung verwendet werden.
Flüssige Abwasserdienstleistungen liegen außerhalb des Umfangs von Mordor Intelligence für diesen Markt, und allein dieser Ausschluss kann die Gesamtwerte verschieben, wenn andere Schätzungen Feststoffabfälle und Abwasser unter einem Dach zusammenfassen. Eine weitere häufige Lücke ist das Timing. Einige Quellen verwenden 2024 als Ankerjahr und wenden dann eine vorwärtsgerichtete CAGR an, ohne die Eingangsgebührenbewegungen auf Provinzebene oder die Auslastung erneut zu prüfen, was den kurzfristigen Wert überschätzen kann, wenn neue Kapazitäten noch hochgefahren werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 177 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 77,43 Mrd. USD (2024) | Verwendet ein früheres Ankerjahr und einen in der Praxis engeren Wertpool, bei dem Teile der gesamten Dienstleistungskette untererfasst sein können, wenn Gebühren, Verwertungserlöse und mehrstufige Handhabung nicht konsistent über alle Provinzen hinweg addiert werden. |
| Branchenpublikation B | 77,49 Mrd. USD (2024) | Wendet häufig einen breiten CAGR-Pfad von einer Basis 2024 mit begrenzter Transparenz über Auslastungsanlauf und lokale Eingangsgebührenstreuung an, was den Ausgangswert niedrig halten und mehr Wert in spätere Jahre verschieben kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was in der Dienstleistungskette gezählt wird und welches Jahr als Ausgangspunkt behandelt wird. Mit klaren Ein- und Ausschlüssen, einer transparenten Einheit-zu-Wert-Umrechnung und wiederholten Prüfungen anhand von Betriebssignalen bleibt die endgültige Zahl auf praktische Treiber zurückführbar, die erneut aufgerufen und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Abfallwirtschaftsmarkt derzeit?
Der Markt beläuft sich im Jahr 2026 auf 187,05 Milliarden USD und soll bis 2031 einen Wert von 246,56 Milliarden USD erreichen.
Welche Abfallquelle erzeugt den größten Umsatz?
Wohnabfall führt mit einem Marktanteil von 40,12 % im Jahr 2025, was die dichte städtische Haushaltserzeugung widerspiegelt.
Wo wird das schnellste regionale Wachstum erwartet?
Südchina soll von 2026 bis 2031 mit einer CAGR von 9,12 % wachsen, angetrieben durch Fertigungsexpansion und Urbanisierung.
Welches Dienstleistungssegment weist das höchste Wachstumspotenzial auf?
Recycling und Ressourcenrückgewinnung soll mit einer CAGR von 10,92 % expandieren und damit traditionelle Sammeldienstleistungen übertreffen.
Wie beeinflussen politische Änderungen Abfallverwertungsprojekte?
Marktorientierte Einspeisevergütungsreformen in Kombination mit Grünstromzertifikaten halten Abfallverwertungsanlagen finanziell rentabel und reduzieren gleichzeitig die Subventionsabhängigkeit.
Warum lagern Unternehmen das Industrieabfallmanagement aus?
Verpflichtende ESG-Offenlegungen und strengere Strafen bei Nichteinhaltung machen professionelles Outsourcing zu einem kosteneffizienten Weg, regulatorische und Stakeholder-Erwartungen zu erfüllen.