
GaN-Halbleiterbauelemente Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.83 Milliarden US-Dollar |
| Marktgröße (2031) | 10.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.92 % |
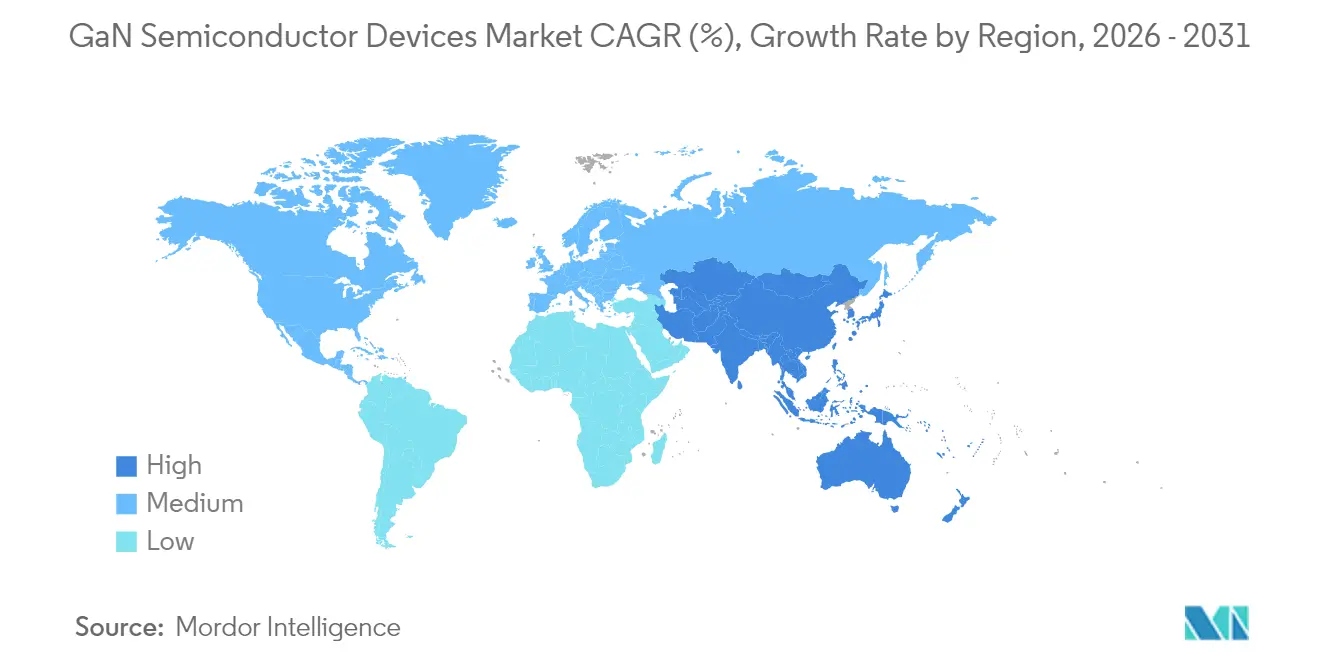
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
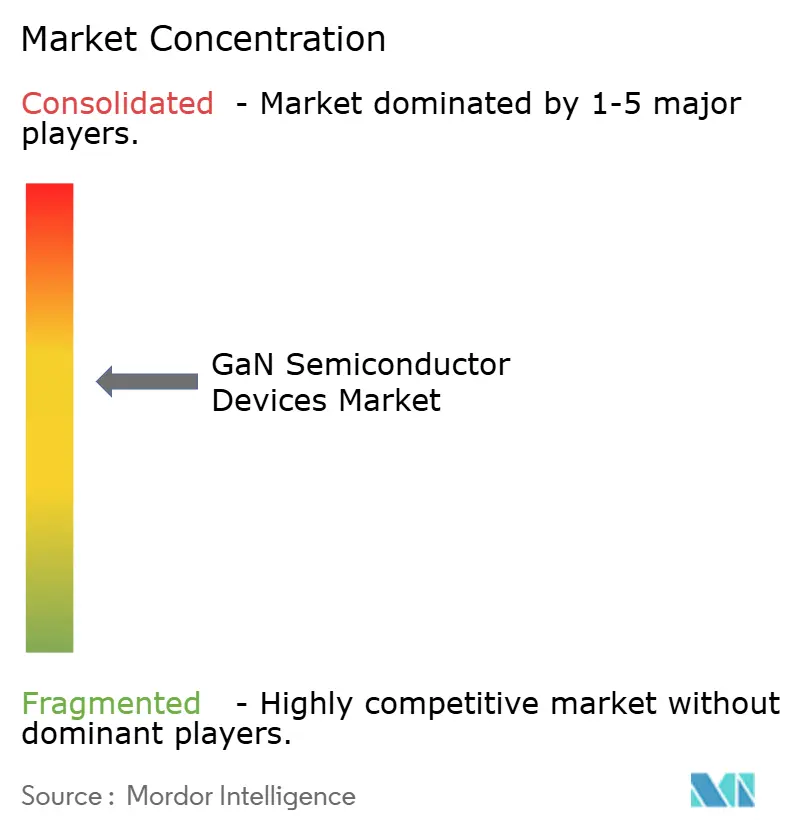
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
GaN-Halbleiterbauelemente Marktanalyse von Mordor Intelligence
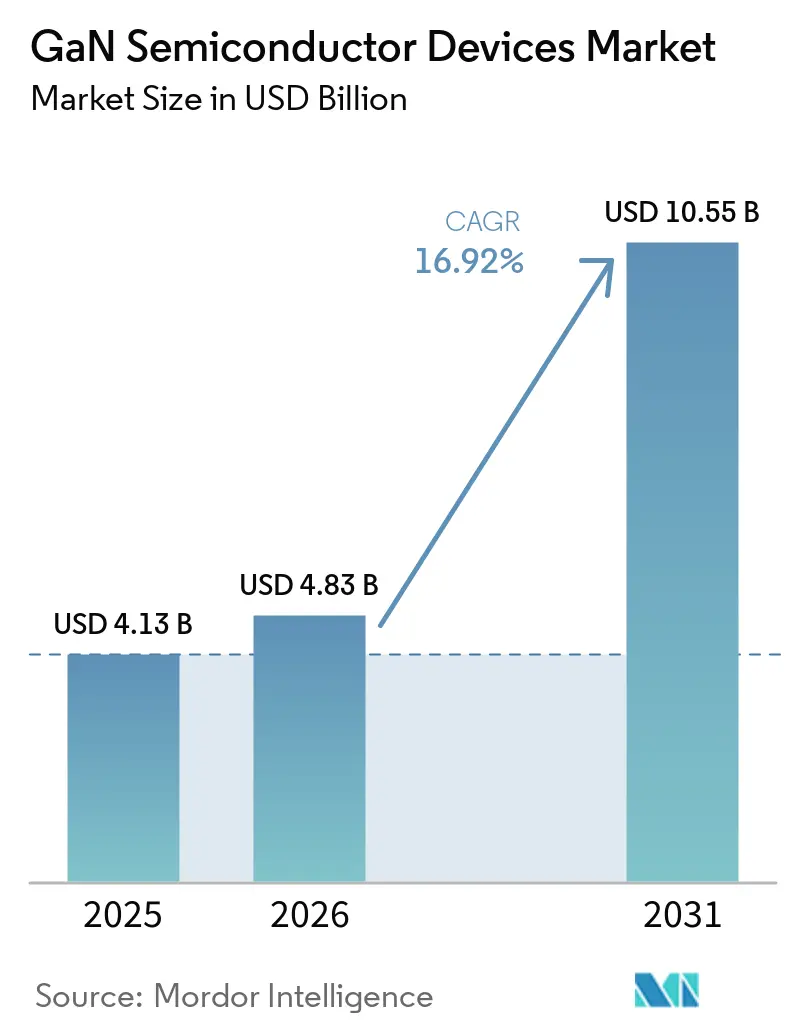
Die Marktgröße für Galliumnitrid-Halbleiterbauelemente wird im Jahr 2026 auf USD 4,83 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 4,13 Milliarden, mit Prognosen für 2031 von USD 10,55 Milliarden, was einem Wachstum von 16,92 % CAGR über den Zeitraum 2026–2031 entspricht. Der Aufschwung spiegelt die intrinsische Fähigkeit von GaN wider, im Vergleich zu herkömmlichem Silizium höhere Effizienz, schnelleres Schalten und überlegene thermische Leistung zu liefern. Der Marktimpuls wurde 2024 und Anfang 2025 durch drei gleichzeitige Entwicklungen verstärkt: 800-V-Antriebsstränge für Elektrofahrzeuge, groß angelegte 5G-Rollouts, die Hochleistungs-Hochfrequenzverstärker erfordern, sowie die Verbrauchernachfrage nach ultra-kompakten USB-C-Ladegeräten mit mehr als 100 W. Gleichzeitig wurden globale Energieeffizienzvorschriften verschärft, was Rechenzentrumsbetreiber und industrielle OEMs dazu veranlasste, auf GaN-basierte Umwandlungsstufen umzusteigen, die Verluste reduzieren und den Kühlaufwand verringern. Unternehmensinvestitionen unterstrichen diesen Trend, da Infineon, Renesas und andere etablierte Unternehmen die GaN-Kapazität durch Akquisitionen ausbauten, während regionale Anreize in Japan und der Europäischen Union die Errichtung neuer Fertigungsanlagen für 6-Zoll- und 8-Zoll-Wafer beschleunigten.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp führten Leistungshalbleiter mit einem Anteil von 54,78 % am Markt für Galliumnitrid-Halbleiterbauelemente im Jahr 2025; HF-Bauelemente werden bis 2031 voraussichtlich mit einem CAGR von 18,73 % wachsen.
- Nach Komponente entfielen diskrete Transistoren auf einen Anteil von 56,63 % an der Marktgröße für Galliumnitrid-Halbleiterbauelemente im Jahr 2025, während monolithische Leistungs-ICs mit einem CAGR von 29,55 % expandieren werden.
- Nach Spannungsbewertung erfasste die Klasse 100–650 V im Jahr 2025 einen Umsatzanteil von 69,72 %; das Segment >650 V wächst am schnellsten mit einem CAGR von 39,67 % auf der Grundlage von 800-V-Elektrofahrzeugplattformen.
- Nach Wafer-Größe dominierten 4-Zoll-Substrate mit einem Anteil von 59,61 % im Jahr 2025; 6-Zoll- und 8-Zoll-Produktionslinien werden voraussichtlich mit einem CAGR von 35,62 % wachsen, wenn sich die Kostenparität annähert.
- Nach Substrattechnologie hielt GaN-auf-SiC im Jahr 2025 einen Anteil von 59,74 %; GaN-auf-Si ist das am schnellsten wachsende Segment mit einem CAGR von 40,09 % bis 2031.
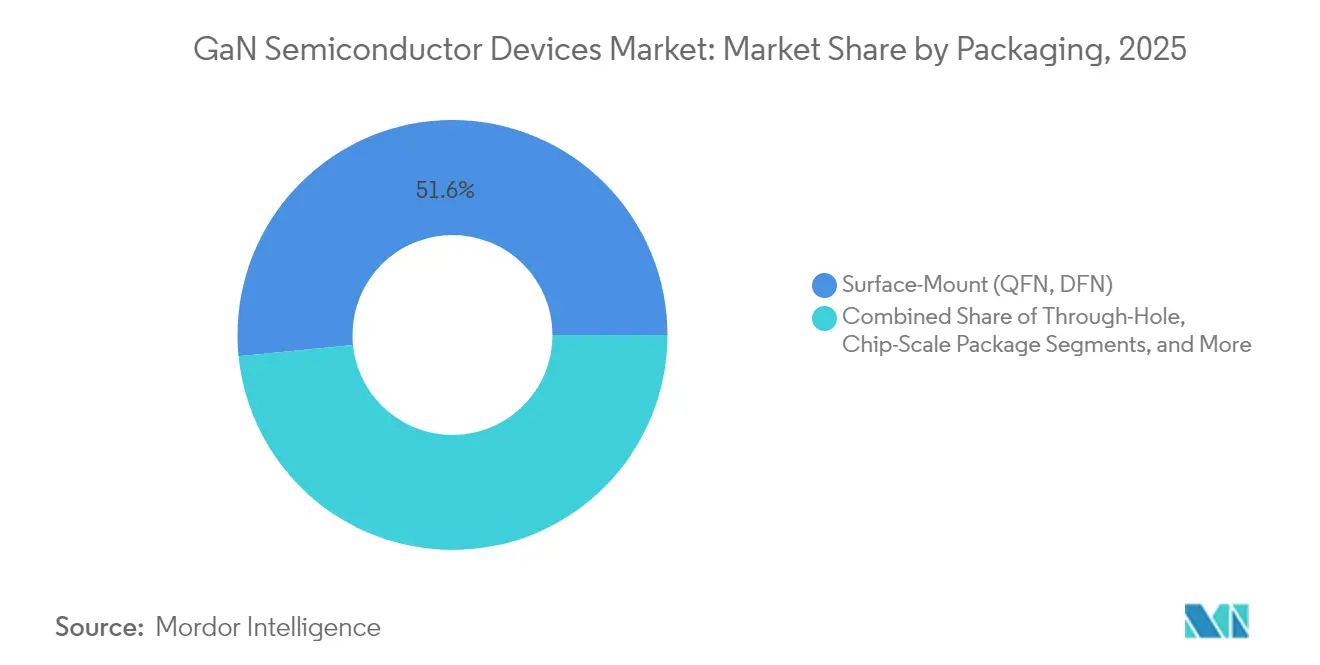
- Nach Gehäuseform hielten Oberflächenmontageformate wie QFN im Jahr 2025 einen Anteil von 51,58 %; Chip-Scale-Gehäuse erzielen das höchste Wachstumstempo mit einem CAGR von 34,66 %.
- Nach Endverbraucherbranche repräsentierte die Telekommunikations- und Datenkommunikationsinfrastruktur 34,72 % des Umsatzes im Jahr 2025, während Automobil und Elektromobilität mit einem CAGR von 33,70 % bis 2031 mithalten.
- Nach Geografie dominierte Asien-Pazifik mit einem Anteil von 37,85 % im Jahr 2025 und verzeichnet mit einem CAGR von 28,35 % bis Ende des Jahrzehnts auch die schnellste regionale Expansion.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den GaN-Halbleiterbauelemente-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von 65–240-W-USB-C-PD-GaN-Ladegeräten, angeführt von chinesischen OEM-Roadmaps | +3.2% | Global, mit dem größten Einfluss in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| 5G-Massive-MIMO-Makrozellen-Rollouts, die >200-W-GaN-auf-SiC-Leistungsverstärker in Asien und Indien erfordern | +4.1% | Asien-Pazifik mit Schwerpunkt auf China, Indien, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Umstieg auf 800-V-Elektrofahrzeugplattformen, der die bidirektionale GaN-OBC- und DC-DC-Einführung vorantreibt | +3.8% | Global mit früher Einführung in Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Gewichtskritische Mehr-Elektro-Flugzeuge und eVTOL-Antriebsstränge, die GaN-Wandler einsetzen | +1.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| LEO-Konstellationssatelliten, die auf GaN-Ku/Ka-Band-SSPAs migrieren | +1.5% | Global, mit Entwicklungsschwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Japanische und EU-Fertigungsanreize zur Beschleunigung der GaN-Kapazitätserweiterung | +2.7% | Japan und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von 65–240-W-USB-C-PD-GaN-Ladegeräten, angeführt von chinesischen OEM-Roadmaps
Chinesische Unterhaltungselektronikmarken trieben einen raschen Wandel hin zu ultra-kompakten Universal-Serial-Bus-Stromversorgungsladegeräten voran. Im Jahr 2024 veröffentlichte Modelle lieferten bis zu 240 W, während das Volumen im Vergleich zu Siliziumäquivalenten um 40 % schrumpfte und die Einzelhandelspreise um 35 % sanken. Ankers GaN-Prime-Linie überschritt eine Leistungsdichte von 1,8 W/cm³ und ermöglichte das Laden mehrerer Protokolle für Laptops und Telefone in taschengroßen Gehäusen.[1] Kostensenkungen stimulierten die Massenakzeptanz in Asien-Pazifik und Nordamerika und steigerten die Stückzahlen, die sich im gesamten Markt für Galliumnitrid-Halbleiterbauelemente auswirken.
5G-Massive-MIMO-Makrozellen-Rollouts, die >200-W-GaN-auf-SiC-Leistungsverstärker in Asien und Indien erfordern
Mobilfunknetzbetreiber in China, Indien und Japan installierten 2024 mehr als 15.000 Makro-Basisstationen mit GaN-auf-SiC-Leistungsverstärkern oberhalb von 3,5 GHz. Der Wechsel reduzierte den Stromverbrauch um 25 % und erweiterte die Abdeckung um 18 %, was für einen führenden japanischen Netzbetreiber jährliche Betriebskosteneinsparungen von USD 18 Millionen bedeutete. Diese Wirtschaftlichkeit festigt GaN-Leistungsverstärker-Designgewinne und erweitert den adressierbaren Umsatz im Markt für Galliumnitrid-Halbleiterbauelemente.
Umstieg auf 800-V-Elektrofahrzeugplattformen, der die bidirektionale GaN-OBC- und DC-DC-Einführung vorantreibt
Luxus-Elektrofahrzeugplattformen, die 2024 in Europa und China eingeführt wurden, integrierten bidirektionale GaN-Bordladegeräte mit 800 V. Die Architektur verkürzte die Ladezeiten von 10–80 % Ladezustand auf unter 20 Minuten und ermöglichte Fahrzeug-zu-Netz-Dienste, mit denen Eigentümer bis zu USD 1.200 pro Jahr verdienen können. Die Effizienz erreichte 97,5 %, übertraf vergleichbare SiC-Stufen um 2,8 % und reduzierte die Kühlmasse um 40 %, was das Wachstum im Markt für Galliumnitrid-Halbleiterbauelemente fördert.
Gewichtskritische Mehr-Elektro-Flugzeuge und eVTOL-Antriebsstränge, die GaN-Wandler einsetzen
Ein führender Flugzeughersteller ersetzte Siliziummodule durch GaN-Wandler in primären Verteilungseinheiten, reduzierte das Systemgewicht um 125 kg und steigerte den Wirkungsgrad der Energieumwandlung um 3,8 %. Die Kraftstoffeinsparungen über die Lebensdauer wurden mit 1,4 Millionen USD pro Flugzeug bewertet. Solche Daten stärkten das Vertrauen in GaN für die Luftfahrt und eröffneten eine langfristige Wachstumsperspektive für den Markt für Galliumnitrid-Halbleiterbauelemente. Kumulativ unterstützt die Einführung in Rechenzentren den margenstarken Bereich des GaN-auf-Silizium-Technologiemarkts und stärkt das Vertrauen in eine langfristige Kapazitätserweiterung.
Analyse der Hemmnisse-Auswirkungen auf den GaN-Halbleiterbauelemente-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe in der Lieferkette für 200-mm-GaN-auf-Si-Epitaxie-Wafer | –2.1% | Global mit dem größten Einfluss in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Gate-Zuverlässigkeit >175 °C für die Automobilqualifikation Grad 0 | –1.8% | Global, insbesondere Automobilanwendungen betreffend | Mittelfristig (2–4 Jahre) |
| Kostendifferenz gegenüber LDMOS bei Sub-3,5-GHz-Makro-Leistungsverstärkern in Schwellenmärkten | –1.3% | Schwellenmärkte in Asien, Afrika und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Fragmentiertes Test-/Gehäuse-Ökosystem für E-Mode-GaN-QFN/CSP-Gehäuse | –1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Lieferkette für 200-mm-GaN-auf-Si-Epitaxie-Wafer
Weniger als 10 qualifizierte Lieferanten produzierten 2024 200-mm-GaN-Epitaxie-Wafer. Die Ausbeuten lagen 15–20 % unter den Silizium-Benchmarks, was den Durchsatz einschränkte und Premiumpreise aufrechterhielt. Ein europäischer Tier-1-Automobilzulieferer verzeichnete eine sechsmonatige Produktionsverzögerung, die strategische Lagerbestände im Wert von EUR 28 Millionen (USD 30,2 Millionen) erzwang. Engpässe belasten die kurzfristigen Volumina im Markt für Galliumnitrid-Halbleiterbauelemente.
Herausforderungen bei der Gate-Zuverlässigkeit >175 °C für die Automobilqualifikation Grad 0
Ladungseinfang an der Gate-Grenzfläche verursacht weiterhin Schwellenwertdrift bei 175 °C. Ein japanischer Komponentenhersteller verschob 2024 den Produktlaunch um 11 Monate, nachdem Hochtemperatur-Stresstests fehlschlugen, was zusätzliche Redesignkosten von JPY 420 Millionen (USD 2,8 Millionen) verursachte. Diese Zuverlässigkeitshürden verlangsamen die Einführung in motornahen Umgebungen und dämpfen das Wachstum im Markt für Galliumnitrid-Halbleiterbauelemente.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des GaN-Halbleiterbauelemente-Markts
Nach Gerätetyp:
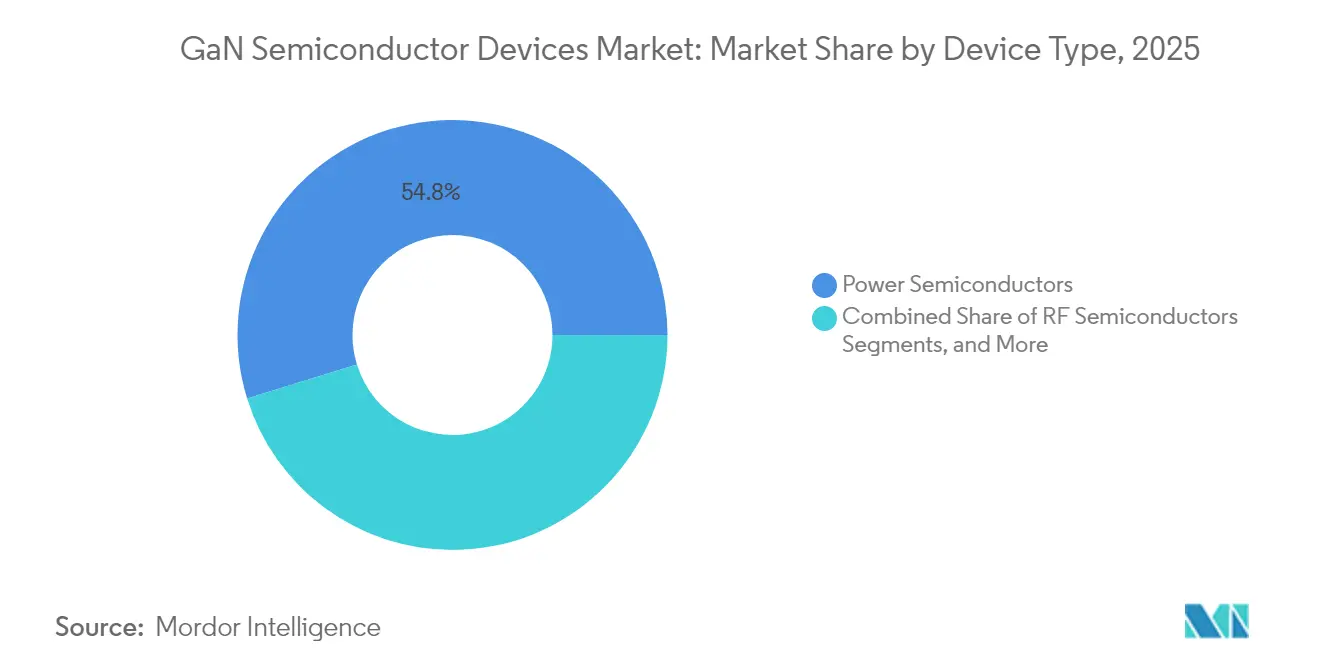
Leistungshalbleiter dominieren die EffizienzrevolutionDer Leistungshalbleiteranteil des Marktes für Galliumnitrid-Halbleiterbauelemente hielt 2025 einen Anteil von 54,78 % und wird voraussichtlich bis 2031 mit 18,41 % wachsen. Rechenzentrumsbetreiber sparten USD 2,3 Millionen pro Anlage durch die Umrüstung auf GaN-Servernetzteilgeräte, die eine Effizienz von 98,2 % erreichten. HF-Bauelemente folgten, da 5G-Massive-MIMO-Infrastruktur und Verteidigungsradar eine anhaltende Premiumnachfrage aufrechterhalten. Die Reife signalisierte eine strategische Weggabelung. Siliziuminkumbenten wie Infineon erweiterten automobilgerechte GaN-MOSFET-Linien, während HF-Spezialisten wie Wolfspeed den thermischen Spielraum von GaN-auf-SiC für >3,5-GHz-Makrozellen nutzten. Integrierte Leistungsstufenanbieter erzielten höhere Margen, indem sie über diskrete Verkäufe hinausgingen. Der Markt für Galliumnitrid-Halbleiterbauelemente erlebt daher sowohl Konsolidierung als auch vertikale Integration, was Skalenvorteile verstärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Transistoren führen, während Leistungs-ICs aufsteigenHochelektronenmobilitätstransistoren belegten 2025 56,63 % des Umsatzes, doch monolithische Leistungs-ICs übertrafen alle anderen Kategorien mit einem CAGR von 29,55 %. Ein chinesischer Smartphone-OEM senkte die Stückliste des Ladegeräts um 18 %, indem er diskrete Schalter durch einen einzigen GaN-IC ersetzte, die Teileanzahl um 45 % reduzierte und Volumenrampen katalysierte. Die Integration verbessert die elektromagnetische Verträglichkeit und reduziert parasitäre Effekte – Vorteile, die erklären, warum sich der Markt für Galliumnitrid-Halbleiterbauelemente in Richtung System-in-Package-Designs neigt. Modullieferanten bedienen Hochleistungsinstallationen, während Diodenverkäufe in Hilfsgleichrichterrollen stabil bleiben.
Nach Spannungsbewertung:
Höhere Spannungen treiben das WachstumDer 100–650-V-Korridor hielt 2025 einen Anteil von 69,72 %, da er mit Verbraucher-, Rechenzentrum- und industriellen 48-V-Schienen übereinstimmt. Unterdessen eilt das >650-V-Band mit einem CAGR von 39,67 % voran, angetrieben durch 800-V-Antriebsarchitekturen. Eine Premium-Elektrofahrzeugmarke verkürzte die 10–80-%-Ladezeit auf 28 Minuten mit 900-V-GaN-Stufen und reduzierte die Ladermasse um 3,2 kg gegenüber SiC. Dieser Übergang erfordert neue Isolations- und Prüfnormen und stellt reine Zulieferer vor Herausforderungen. Dennoch belohnt der Markt für Galliumnitrid-Halbleiterbauelemente diejenigen, die Zuverlässigkeit jenseits von 650 V validieren können, und erschließt lukrative Automobilwertpools.
Nach Wafer-Größe:
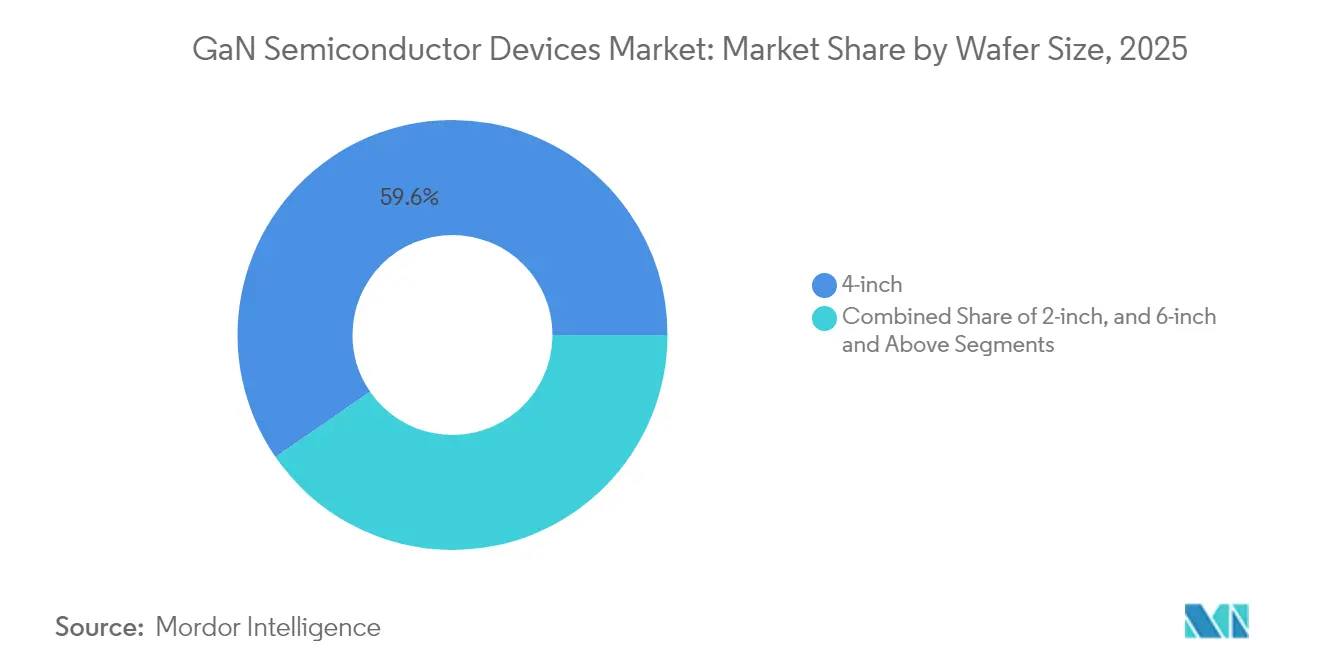
Skalierung treibt Kostensenkung4-Zoll-Wafer repräsentierten 2025 59,61 % der Lieferungen, aber 6-Zoll- und 8-Zoll-Linien wuchsen mit einem CAGR von 35,62 %, da die Volumennachfrage sprunghaft anstieg. Der Wechsel einer japanischen Gießerei zu 6-Zoll steigerte die Chip-Ausbeute um 140 % und senkte die Stückkosten um 32 %, wobei die Kapitalrückzahlung in weniger als 20 Monaten erreicht wurde. Toyota Goseis im Labor gezüchteter 8-Zoll-Bulk-GaN-Kristall und Innosciences dedizierte 8-Zoll-GaN-auf-Si-Fabrik veranschaulichen die Skalierungswelle. Mit steigenden Ausbeuten bietet der Markt für Galliumnitrid-Halbleiterbauelemente einen Weg zur Kostenparität mit Silizium in Massenanwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Substrattechnologie:
GaN-auf-Si fordert SiC-Dominanz herausGaN-auf-SiC hielt 2025 aufgrund der thermischen Anforderungen in der Telekommunikation und im Verteidigungsbereich noch immer einen Marktanteil von 59,74 %. GaN-auf-Silizium gewinnt im GaN-Substratmarkt an Bedeutung, da es mit der Fertigung großer Wafer-Durchmesser kompatibel ist und potenzielle Kostenvorteile bietet. Dennoch führte GaN-auf-Si die Wachstumscharts mit einer CAGR von 40,09 % an, da 8-Zoll-CMOS-Linien Kostenparität erreichten. Ein Satellitenbetreiber zahlte eine Leistungsprämie von 45 % für GaN-auf-SiC-Leistungsverstärker und verlängerte die Nutzlastlebensdauer, während eine Laptop-Ladegerätmarke die Kosten um 28 % durch den Einsatz von GaN-auf-Si mit vernachlässigbaren thermischen Einbußen senkte. Somit teilt sich der Markt für Galliumnitrid-Halbleiterbauelemente in kostenempfindliche Massenelektronik, die zu Si-Plattformen tendiert, während sicherheitskritische HF- und Luft- und Raumfahrtanwendungen SiC-Hochburgen bleiben.
Nach Gehäuseform:
Miniaturisierung beschleunigt die CSP-EinführungOberflächenmontage-QFN- und DFN-Gehäuse hielten 2025 einen Anteil von 51,58 % und bleiben auf dem Basisniveau. Chip-Scale-Gehäuse haben sich mit einem CAGR von 34,66 % weiterentwickelt, da sie eine z-Höhe unter 2 mm und überlegenen thermischen Widerstand ermöglichen. Ein 67-W-Smartphone-Adapter mit CSP-GaN reduzierte das Gesamtvolumen um 48 % und verbesserte die Differenzierung in Premium-Handset-Ökosystemen. Gehäuseinnovationen steigern Leistungsdichte, Zuverlässigkeit und EMV-Konformität, was wiederum adressierbare Anwendungsbereiche im Markt für Galliumnitrid-Halbleiterbauelemente erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Telekommunikation und Automobil führen die Einführung anTelekommunikations-/Datenkommunikationsinfrastruktur generierte 2025 34,72 % des Umsatzes. Betreiber, die auf GaN-Leistungsverstärker umstellten, senkten den Netzenergieverbrauch um 28 % und erzielten jährliche Betriebseinsparungen von USD 24 Millionen, was Budget für zusätzliche Zelldensifizierung freisetzt. Automobil spiegelte diesen Schwung mit einem CAGR von 33,70 % wider, da OEMs schnelleres Laden, bidirektionalen Fluss und leichte Wechselrichter anstrebten. Unterhaltungselektronik behält eine gesunde Nachfrage nach 100-W-plus-USB-C-Ladegeräten, während industrielle Automatisierung und erneuerbare Energiesysteme beschleunigen, da regulatorische Effizienzziele konvergieren. Alle Branchen verstärken gemeinsam die Skalierungsdynamik im Markt für Galliumnitrid-Halbleiterbauelemente.
Geografische Analyse
GaN-Halbleiterbauelemente-Markt in APAC, Nordamerika, EMEA und LATAM
Asien-Pazifik dominierte 2025 mit einem Anteil von 37,85 % am Umsatz und blieb mit einer CAGR von 28,35 % der am schnellsten wachsende Markt. Chinas Zugang zu Gallium sowie staatliche Subventionen ermöglichten es Innoscience, die weltweit größte 8-Zoll-GaN-auf-Si-Anlage zu Kosten zu betreiben, die 35 % unter denen der Wettbewerber liegen. Südkoreas Konsumgüterelektronik-Konzerne und Japans Automobilhersteller sorgten als Großabnehmer für einen positiven Kreislauf aus Nachfrage- und Kapazitätswachstum. Nordamerika blieb ein Innovationszentrum. Bundesförderungen im Rahmen des CHIPS-Programms in Höhe von 35 Millionen USD halfen GlobalFoundries, die GaN-Kapazitäten in Vermont auszubauen. Rüstungsunternehmen setzten GaN-basierte Phased-Array-Radare ein, die die Detektionsreichweite um 42 % erhöhten und gleichzeitig den Energieverbrauch um 18 % senkten – ein Beleg für die missionskritischen Vorteile, die dem Markt für Galliumnitrid-Halbleiterbauelemente zugutekommen. Europa setzte Prioritäten im Bereich hochwertiger Automobil- und Industrieanwendungen. Cambridge GaN Devices sammelte 30,5 Millionen EUR (33,1 Millionen USD) für die Expansion ein, was das Vertrauen der Investoren in europäische Hochleistungsnischen widerspiegelt. Ein führender deutscher OEM erzielte eine Ladeeffizienz von 97,8 % und eine Komponentenreduzierung von 30 %, was mit den EU-Ökodesign-Richtlinien übereinstimmt. Lateinamerika, der Nahe Osten und Afrika halten derzeit bescheidene Marktanteile, zeigen jedoch vielversprechende Akzeptanz in Telekommunikations- und Smart-City-Projekten, da Energiepreise und Infrastrukturausbau konvergieren.

Regulatorisches Umfeld
Die Handels- und Exportkontrollpolitik ist neben der traditionellen RoHS/REACH-Konformität zu einem direkteren Einflussfaktor für die Kommerzialisierung von GaN-Bauelementen geworden. Im Januar 2026 passte eine US-Proklamation im Rahmen von Section 232 die Importe von Halbleitern und verwandten Produkten in die Vereinigten Staaten an und fügte damit eine Zollebene hinzu, die Beschaffungsentscheidungen für GaN-Bauelemente sowie die zur Herstellung verwendeten Anlagen und Materialien beeinflusst.
Auch die Kontrollen für bestimmte GaN-Formfaktoren und Leistungsangaben wurden verschärft. Im Mai 2026 erweiterte das US-Handelsministerium (Bureau of Industry and Security) die Exportkontrollen um thermisch verbesserte, in QFN verpackte GaN-Leistungsmodule (ECCN 3A001.b.3.2), was den Lizenzierungs- und Prüfaufwand für bestimmte Zielländer erhöht. In Japan initiierte METI im Juli 2026 eine 90-tägige Sonderprüfung von Importen für GaN-Leistungsmodule mit Fokus auf Dokumentation des thermischen Widerstands gemäß JEDEC JESD51-14, was bestätigt, dass der Marktzugang von standardisierten, überprüfbaren thermischen Messdaten für hochdichte Leistungsverpackungen abhängen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für GaN-Halbleiterbauelemente umfasst vorgelagerte Rohstoffe und Substrate (Gallium-Ausgangsmaterial sowie GaN-auf-Si-/GaN-auf-SiC-/Bulk-GaN-Substrate), Epitaxie (MOCVD-Wachstum von GaN-Epiwafern), die Bauelementefertigung bei IDMs und Merchant-Foundries sowie Montage, Verpackung und Test (QFN/DFN, CSP und Leistungsmodule), bevor die Verteilung über OEM- und Modul-/Wechselrichter-/Netzteilkanäle in Endmärkte wie Ladegeräte, HF-Leistungsverstärker für die Telekommunikation und Leistungswandlung in der Automobilindustrie erfolgt. Ein strukturelles Risiko liegt vorgelagert, da die Versorgung mit raffiniertem Gallium stark an China gebunden ist, und die breitere Lieferkette für Verbindungshalbleiter hat nach den US-Entity-List-Maßnahmen Ende 2024 und den nachfolgenden chinesischen Aktualisierungen der Exportkontrollen für Gallium und verwandte Materialien zusätzliche Reibungen erfahren.
Auf der Fertigungsseite teilt sich die Kapazität zwischen vertikal integrierten IDMs (zum Beispiel Infineon und Renesas/Transphorm) und Fabless-Bauelementedesignern (zum Beispiel EPC und Navitas), die auf Merchant-Foundry-Ökosysteme angewiesen sind. Die aktuelle Landschaft hebt Merchant- und Partnerkapazitätsankerpunkte hervor, darunter GlobalFoundries (Burlington, Vermont, Vereinigte Staaten) und Powerchip Semiconductor Manufacturing Corporation in Taiwan für den Hochlauf von 200-mm-GaN-auf-Silizium. Die Foundry-Landkarte verändert sich ebenfalls: TSMC bestätigte einen Auslauf seines GaN-Wafer-Foundry-Geschäfts (Juli 2025), was Qualifizierungsarbeiten und Lieferkontinuität hin zu spezialisierten Foundries und stärker integrierten Lieferstrategien verlagert, einschließlich der Integration der TSMC-Prozesstechnologie durch ROHM in seinen Hamamatsu-Betrieb, um ein durchgängiges Produktionssystem innerhalb der ROHM-Gruppe aufzubauen.
Wettbewerbslandschaft
Die Konsolidierung intensivierte sich im Zeitraum 2024–2025. Infineon zahlte USD 830 Millionen für GaN Systems, und Renesas übernahm Transphorm für USD 339 Millionen und integrierte Bauelement-IP und Kundenkanäle. Power Integrations folgte mit der Übernahme von Odyssey Semiconductor. Diese Schritte signalisierten einen Wendepunkt, an dem die Galliumnitrid-Halbleiterbauelemente-Branche von der Nische in den Mainstream überging.
Die Wettbewerbsstrategie ist entlang technologischer Linien aufgeteilt. Navitas setzte auf vollständig integrierte GaNFast-ICs und senkte die Designkomplexität für Lade- und Solar-Mikrowechselrichterpartner.[4] EPC lieferte Bare-Die- und eGaN-FETs für kundenspezifische Layouts in Lidar und Satelliten. Substratspezialisierung definierte ebenfalls Territorien: Wolfspeed verteidigte GaN-auf-SiC für X-Band-Radar, während Innoscience kostenoptimiertes GaN-auf-Si in mobile Zubehörprodukte drängte. Patentaktivitäten unterstrichen den Wettbewerb mit mehr als 2.400 GaN-bezogenen Anmeldungen im Jahr 2024.
Markteintrittsbarrieren stiegen, da Qualifikationszyklen, Automobilgradanforderungen und Liefervereinbarungen etablierte Unternehmen festigten. Dennoch können fablose Start-ups, die Design-for-Integration beherrschen, noch Nischen finden, insbesondere in der KI-Rechenzentrumsstromversorgung, wo vertikalspezifische Referenzplattformen einen fertigen Brückenkopf im Markt für Galliumnitrid-Halbleiterbauelemente schaffen.
Marktführer im Bereich GaN-Halbleiterbauelemente
-
Infineon Technologies AG
-
Wolfspeed Inc.
-
Qorvo Inc.
-
Navitas Semiconductor
-
Transphorm Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im GaN-Halbleiterbauelemente-Markt
- Efficient Power Conversion Corporation
- Navitas Semiconductor
- Transphorm Inc.
- Innoscience Technology Co., Ltd.
- MACOM Technology Solutions Holdings, Inc.
- Tagore Technology Inc.
- VisIC Technologies Ltd.
- Cambridge GaN Devices Ltd.
- NexGen Power Systems, Inc.
- Qromis, Inc.
- EPC Space LLC
- Analog Devices, Inc.
- Power Integrations, Inc.
- Ommic SAS
- Wolfspeed GaN Solutions
- Ampleon Netherlands B.V.
- Integra Technologies, Inc.
- RFHIC Corporation
- Sumitomo Electric Device Innovations Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Qorvo Inc.

Marktchancen und Zukunftsaussichten
Kurzfristiger Handlungsspielraum konzentriert sich auf die Skalierung von GaN-auf-Silizium auf 200 mm und darüber hinaus, während zugleich strengere Anforderungen an Zuverlässigkeit, Wärmemanagement und EMV in der Automobil- und Infrastrukturleistungselektronik erfüllt werden müssen. Konkrete Maßnahmen in den Jahren 2025-2026 zeigen, dass sich die Branche um eine Fertigung mit größeren Wafern und lokalisierte Lieferketten organisiert: Navitas Semiconductor ging eine Partnerschaft mit Powerchip ein (angekündigt im Juli 2025), um die 200-mm-GaN-auf-Silizium-Produktion in die Powerchip Fab 8B in Taiwan zu verlagern, und GlobalFoundries und Navitas kündigten eine langfristige Partnerschaft an (November 2025), um die nächste Generation von GaN-Technologie bei GlobalFoundries Burlington zu fertigen. Parallel dazu kündigten onsemi und GlobalFoundries im Januar 2026 eine Zusammenarbeit zur Fertigung von 650-V-GaN-Leistungsbauelementen in Burlington an, wodurch die Serienfertigung enger an namentlich genannte Fabs für KI-Leistungsinfrastruktur und die Leistungswandlung in Elektrofahrzeugen gebunden wird.
Chancen bestehen auch vor- und nachgelagert, wo Engpässe sichtbar wurden, insbesondere bei der Epi- und Substratversorgung sowie im Verpackungs- und Test-Ökosystem für kompakte Hochleistungsmodule. ROHM (Februar 2026) legte Schritte zur Integration seiner GaN-Entwicklung und -Fertigung mit der TSMC-Prozesstechnologie zu einem durchgängigen Produktionssystem offen und ging später eine Partnerschaft mit Aixtron (Juni 2026) ein, um G10-GaN-MOCVD-Systeme in Hamamatsu zu installieren und die Epitaxie für die 650-V- und 100-V-Plattformen intern durchzuführen. Auf der Materialseite kündigten Mitsubishi Chemical und Japan Steel Works (Juli 2026) Pläne zum Ausbau der GaN-Substratkapazität für Leistungssysteme in Elektrofahrzeugen und Rechenzentren an, während GlobalWafers (Mai 2026) eine gestaffelte Erweiterung der GaN-Kapazität für hocheffiziente Leistungslösungen in KI-Servern einleitete. Diese Schritte stehen im Einklang mit dem Berichtsumfang, in dem monolithische Leistungs-ICs, höhere Spannungsklassen und fortschrittliche Verpackungen (einschließlich Chip-Scale-Packages) Marktanteile gewinnen, da sie die Bauteilanzahl reduzieren und Systemen helfen, Effizienz- und Wärmevorgaben zu erfüllen.
Jüngste Branchenentwicklungen im GaN-Halbleiterbauelemente-Markt
- Juli 2026: Infineon Technologies berichtete, dass die US International Trade Commission ihre endgültige Entscheidung nach der Presidential Review Period bestätigt hat, wodurch Import- und Verkaufsverbote gegen Innoscience wegen Patentverletzungen im Zusammenhang mit GaN-Technologie aufrechterhalten wurden. Die Entscheidung stärkt durchsetzbare IP-Grenzen in einer wichtigen Endmarktregion und kann den Lieferantenzugang für GaN-Bauelemente und -Module, die über US-Kanäle verkauft werden, neu gestalten.
- Juli 2025: Navitas Semiconductor kündigte eine Partnerschaft mit Powerchip Semiconductor Manufacturing Corporation an, um die 200-mm-GaN-auf-Silizium-Produktion in die Powerchip Fab 8B in Taiwan zu verlagern. Die Vereinbarung zielt auf Skalierungs- und Kostensenkungsprioritäten für hochvolumige Leistungs-GaN-Bauelemente ab und schafft zusätzliche Foundry-Optionen, während sich das Ökosystem von der veralteten 150-mm-Kapazität abwendet.
- Mai 2024: Mobilfunknetzbetreiber in China, Indien und Japan setzten mehr als 15.000 Makro-Basisstationen mit GaN-auf-SiC-Leistungsverstärkern oberhalb von 3,5 GHz ein. Der Rollout bestätigte GaN-auf-SiC als Leistungsankerpunkt für Hochleistungs-HF und unterstützte einen Nachfrageschub für qualifizierte Wafer, Verpackung und Testkapazitäten im Einklang mit Telekommunikationsinfrastrukturprogrammen.


GaN-Halbleiterbauelemente-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für GaN-Halbleiterbauelemente die Erlöse aus GaN-basierten elektronischen Bauelementen, die als diskrete Komponenten oder integrierte Bauelemente verkauft werden und anschließend in Endgeräten wie Unterhaltungselektronik, Automobil, IKT, Luft- und Raumfahrt sowie Verteidigung und Medizin eingesetzt werden.
Ausschlüsse aus dem Umfang: Vollständige Endsysteme, die lediglich GaN-Komponenten enthalten (wie vollständige Ladegeräte oder Wechselrichter), werden nicht berücksichtigt; ebenso ausgeschlossen sind GaN-Substrate und epitaktische Wafer, die als Materialien und nicht als Bauelemente verkauft werden.
Segmentierungsübersicht
-
Nach Gerätetyp
- Leistungshalbleiter
- HF-Halbleiter
- Optohalbleiter
-
Nach Komponente
- Transistoren (HEMT/FET)
- Dioden (Schottky, PiN)
- Gleichrichter
- Leistungs-ICs (monolithisch, Multi-Chip)
- Module (Halbbrücke, Vollbrücke)
-
Nach Spannungsbewertung
- < 100 V
- 100 – 650 V
- > 650 V
-
Nach Wafer-Größe
- 2-Zoll
- 4-Zoll
- 6-Zoll und darüber (einschl. 8-Zoll-Pilotlinie)
-
Nach Substrattechnologie
- GaN-auf-SiC
- GaN-auf-Si
- GaN-auf-Saphir
- Bulk-GaN
- 650 – 1200 V
- > 1200 V
-
Nach Gehäuseform
- Oberflächenmontage (QFN, DFN)
- Durchsteckmontage (TO-220, TO-247)
- Chip-Scale-Gehäuse (CSP)
- Bare Die
-
Nach Endverbraucherbranche
-
Automobil und Mobilität
- Elektrofahrzeuge
- Ladeinfrastruktur
-
Unterhaltungselektronik
- Schnellladegeräte für Smartphones
- Laptop- und Tablet-Ladegeräte
- Spielkonsolen und VR
-
Telekommunikation und Datenkommunikation
- 5G-Basisstationen
- Rechenzentrumsstromversorgung
-
Industrie und Energie
- Solarwechselrichter
- Motorantriebe
- Netzteile (SMPS)
-
Luft- und Raumfahrt sowie Verteidigung
- Radarsysteme
- Elektronische Kampfführung
- Satellitennutzlasten
-
Medizin
- MRT und CT
- Tragbare Medizingeräte
-
Automobil und Mobilität
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
-
Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Taiwan
- Rest von Asien-Pazifik
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
-
Afrika
- Südafrika
- Rest von Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Marktbasis aufzubauen und Annahmen an Signale zu knüpfen, die zu einem späteren Zeitpunkt erneut überprüft werden können. Wir stützten uns auf öffentliche Datensätze und technische Referenzen, um zu verstehen, wo GaN eingesetzt wird und warum sich die Leistungsanforderungen verschieben.
Zu den gängigen Quellen zählten unter anderem US-ITC-Handelsdaten für Elektronikströme, Veröffentlichungen des US-Energieministeriums zu Materialien und Leistungselektronik, IEEE- und andere begutachtete Fachzeitschriften für Trends bei der Bauelementleistung, USPTO-Patentanmeldungen zur Verfolgung neuer Designs sowie IEA-Ausblicke zur Nachfrage nach Elektrofahrzeugen und Strominfrastruktur. Darüber hinaus wurden Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen zu Kapazitätserweiterungen und Produkteinführungen ausgewertet; für Unternehmensfinanzdaten und Patentanalysen wurden kostenpflichtige Abonnements genutzt, um Lücken in der Abdeckung zu schließen. Diese Beispiele sind nicht abschließend; weitere öffentliche Quellen wurden für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Experteninterviews und strukturierte Umfragen mit Personen gewonnen, die eng mit dem Design, der Fertigung, der Verpackung und der Beschaffung von GaN-Bauelementen vertraut sind, darunter Bauelementehersteller, Foundries, Modulpartner sowie Ingenieur- und Beschaffungsteams von OEMs. Da die Einführung global erfolgt, wurden die Eingaben über APAC, EMEA und Amerika hinweg validiert, um Unterschiede bei Lieferanlaufzeiten und der zeitlichen Entwicklung der Endnachfrage zu erfassen.
Das Feedback der Befragten half dabei zu bestätigen, welche Bauelementkategorien in der Beschaffung und Produktberichterstattung als „Bauelemente” und welche als „Module” behandelt wurden; zudem wurden Annahmen zu Verpackungsänderungen verfeinert, die den nutzbaren Erlös pro Einheit beeinflussen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 13 % | APAC: 50 % |
| Mittlere Ebene: 58 % | Funktions-/Einheitsleiter: 31 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 56 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde zunächst mithilfe eines Top-down-Ansatzes ermittelt, der den Nachfragepool aus der Endnutzerakzeptanz rekonstruiert und ihn anschließend mithilfe GaN-spezifischer Durchdringungs- und Preisannahmen in Bauelementeerlöse umrechnet. In der Praxis beginnen wir mit Nachfrageindikatoren in den Bereichen Automobil, Verbraucherladung, Rechenzentrumsstrom und Telekommunikationsinfrastruktur und wenden dann realistische GaN-Anteils- und Inhaltsfaktoren pro System an, die mit Branchenteilnehmern abgeglichen wurden.
Um die Gesamtwerte praxisnah zu halten, wurden einige wesentliche Eingangsgrößen eng verfolgt, wie etwa Lieferungen von Schnellladegeräten und Adaptern, die Einführung von Onboard-Ladegeräten und DC-DC-Wandlern für Elektrofahrzeuge, die Nachfrage nach 5G-Basisstationen und HF-Leistungsverstärkern, die Migration der Wafer-Größe (von 2 Zoll auf 6 Zoll und darüber hinaus) sowie die typische Entwicklung der durchschnittlichen Verkaufspreise bei verbesserten Ausbeuten und Verpackungsänderungen. Wo die Datenlage für einen Nischenanwendungsfall dünn war, wurden Lücken durch bereichsbasierte Annahmen geschlossen, die später mithilfe von Interviewfeedback auf der Grundlage realer Produkt-Roadmaps eingegrenzt wurden.
Selektive Bottom-up-Näherungen wurden zur Bestätigung des Gesamtwerts herangezogen, hauptsächlich durch Stichproben gemeldeter Erlöse, Hinweise auf den Produktmix sowie Volumen-mal-Durchschnittspreis-Prüfungen für repräsentative Bauelementefamilien. Für die Prognose wurde eine Szenarioanalyse zur Einführungsgeschwindigkeit und zum Rückgang der Durchschnittspreise eingesetzt; anschließend verknüpfte eine einfache multivariate Regression das Nachfragewachstum mit makroökonomischen Treibern wie Elektrofahrzeugverkäufen und dem Ausbau von Rechenzentren, die mit Expertenmeinungen einem Stresstest unterzogen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Ergebnisse über mehrere Prüfungen hinweg, sodass kein einzelner Eingabewert die Endzahl übermäßig beeinflussen konnte. Modelloutputs wurden mit unabhängigen Signalen verglichen, wie etwa Trends bei Lieferungen in Endmärkten, Ankündigungen von Kapazitätserweiterungen und dem Zeitplan für den Übergang zu größeren Wafer-Größen, gefolgt von Abweichungsüberprüfungen über Regionen und Endanwendungen hinweg.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Überprüfung, bei der Annahmen erneut getestet und Ausreißer hinterfragt werden; Befragte werden erneut kontaktiert, wenn neue Informationen eine wesentliche Abweichung erzeugen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Angebot, Nachfrage oder Preisgestaltung verändern; vor der Auslieferung wird ein abschließender Scan durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung für GaN-Halbleiterbauelemente von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für GaN-Halbleiterbauelemente stimmen häufig nicht überein, hauptsächlich weil jeder Herausgeber die Grenzen unterschiedlich zieht, was als Bauelement gilt, welche Anwendungen einbezogen werden und welches Jahr als Ausgangspunkt verwendet wird. Unterschiede entstehen auch dadurch, wie schnell der Preisverfall bei zunehmenden Wafer-Größen und verbesserten Ausbeuten angenommen wird und ob konservative oder aggressive Einführungsszenarien berichtet werden.
Die Tabelle zeigt eine große Bandbreite, da einige Schätzungen angrenzende Erlöspools wie Leistungsmodule auf Systemebene oder breitere GaN-Materialien einbeziehen, während andere den Umfang enger auf diskrete und integrierte Bauelemente beschränken. Im Modell von Mordor Intelligence werden Leistungs-, Opto-Halbleiter- und HF-Bauelemente als Bauelementeerlöse über alle Endindustrien hinweg erfasst, und der Wert von Ausrüstungen auf Systemebene wird herausgehalten, was die Gesamtsumme verändert, selbst wenn ähnliche Einführungstreiber verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,83 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,06 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine andere Normalisierung der Durchschnittspreise; berichtet zudem einen schnelleren Hochlauf, der spätere Jahre aufblähen kann, wenn eine höhere frühe Durchdringung in Verbraucher- und IKT-Anwendungen angenommen wird. |
| Branchenpublikation B | 3,70 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und wendet möglicherweise eine breitere Behandlung von Bauelementen zu Modulen sowie längerfristige Annahmen an, die die kurzfristige Größenbestimmung verändern können, je nachdem, was als Bauelement gegenüber einer Systemkomponente gezählt wird. |
Bei den drei Zahlen ist der größte Teil der Abweichung auf Umfangsgrenzen und die Wahl des Basisjahres zurückzuführen, gefolgt davon, wie schnell Einführung und Preisgestaltung angenommen werden sich zu entwickeln. Indem die Eingaben auf Nachfragesignale der Endmärkte zurückführbar gehalten und die Gesamtwerte mit praktischen Volumen- und Durchschnittspreisspannen abgeglichen werden, bleibt die Schätzung reproduzierbar und lässt sich leichter abgleichen, wenn neue Informationen eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Galliumnitrid-Halbleiterbauelemente?
Die Marktgröße für Galliumnitrid-Halbleiterbauelemente erreichte 2026 USD 4,83 Milliarden und wird voraussichtlich bis 2031 mit einem CAGR von 16,92 % auf USD 10,55 Milliarden ansteigen.
Welche Region führt bei der Einführung von Galliumnitrid?
Asien-Pazifik dominierte 2025 mit einem Anteil von 37,85 % und wird voraussichtlich mit einem CAGR von 28,35 % am schnellsten wachsen, bedingt durch starke Nachfrage nach Unterhaltungselektronik, staatliche Anreize und Zugang zu Rohstoffen.
Warum sind 800-V-Elektrofahrzeugplattformen wichtig für GaN?
800-V-Architekturen benötigen hocheffiziente bidirektionale Bordladegeräte und DC-DC-Wandler, Bereiche, in denen GaN geringere Verluste und schnelleres Laden als Silizium- oder SiC-Alternativen bietet.
Was ist der wichtigste Lieferkettenengpass für das GaN-Wachstum?
Die begrenzte Verfügbarkeit von hochausbeute-200-mm-GaN-auf-Si-Epitaxie-Wafern schränkt die Bauelementeproduktion ein und hält Kostenaufschläge aufrecht, was Automobil- und Industrierampen beeinträchtigt.
Wie vergleicht sich GaN mit Siliziumkarbid in Telekommunikationsanwendungen?
GaN-auf-SiC-Leistungsverstärker bewältigen höhere Frequenzen und liefern überlegene Effizienz für Massive-MIMO-Basisstationen und bieten 25 % Energieeinsparungen gegenüber herkömmlichen LDMOS-Lösungen.
Welcher Gehäusetrend prägt Verbraucherladegeräte?
Chip-Scale-Gehäuse expandieren mit einem CAGR von 34,66 % und ermöglichen 67-W-plus-USB-C-Adapter, die die Hälfte des Volumens früherer QFN-Designs einnehmen und die Leistungsdichte über 1,8 W/cm³ steigern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

