
Möbelmarktanalyse von Mordor Intelligence
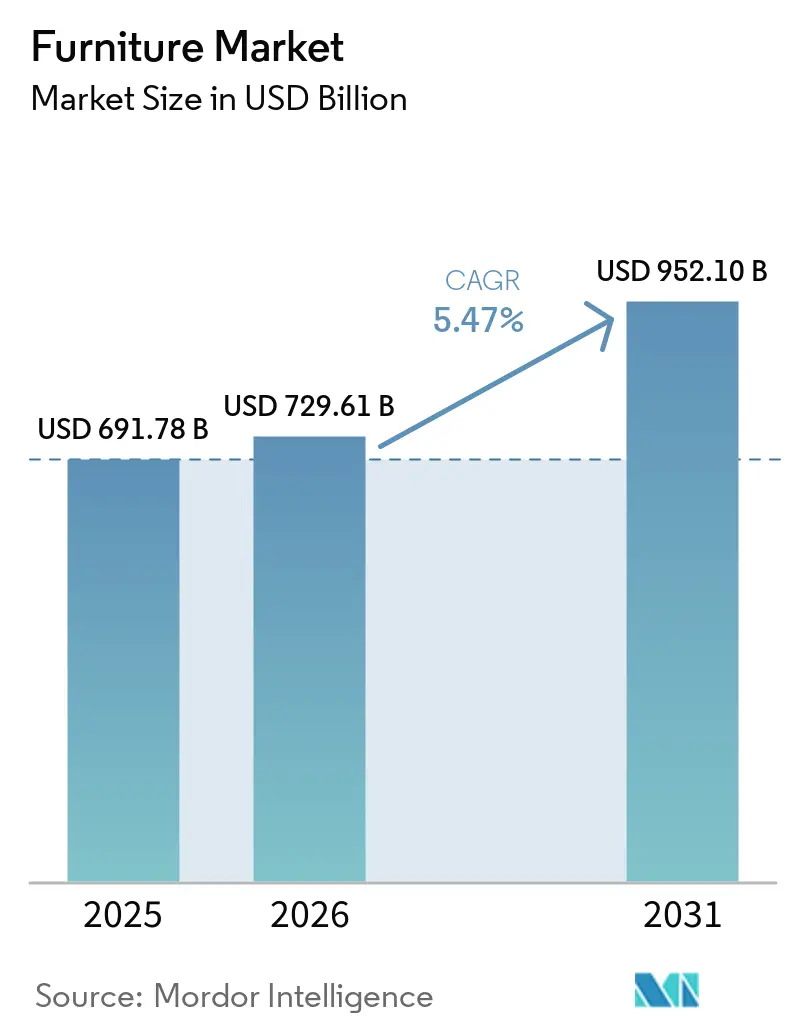
Die Möbelmarktgröße soll von 729,6 Milliarden USD im Jahr 2026 auf 769,5 Milliarden USD im Jahr 2027 steigen und bis 2032 987,8 Milliarden USD erreichen, mit einer CAGR von 5,12 % über 2027–2032.
Erschwinglichkeit verleiht modularen Möbeln eine kommerzielle Rolle bei der Deckung des Wohnbedarfs in Indien und der Raumgestaltung in bestehenden Haushalten. Die Verbindung von physischer Produkterfahrung mit Online-Konversion kann Marken dabei helfen, diese Käufer zu erreichen und gleichzeitig die Kontrolle über das kundenseitige Angebot zu behalten. Institutionelle Beschaffung schafft eine parallele Möglichkeit für Lieferanten, die Möbel mit wiederholbarer Lieferung und Produktqualifizierung kombinieren können. Diese Ansätze legen Wert auf ein kohärentes Einrichtungsangebot und die betrieblichen Fähigkeiten, die zu seiner Reproduktion erforderlich sind. Export-Logistik und Kosten der Herstellerverantwortung schränken dann ein, welche Aufträge die vollen Kosten der Belieferung eines Zielmarkts tragen können.
Wichtigste Erkenntnisse des Berichts
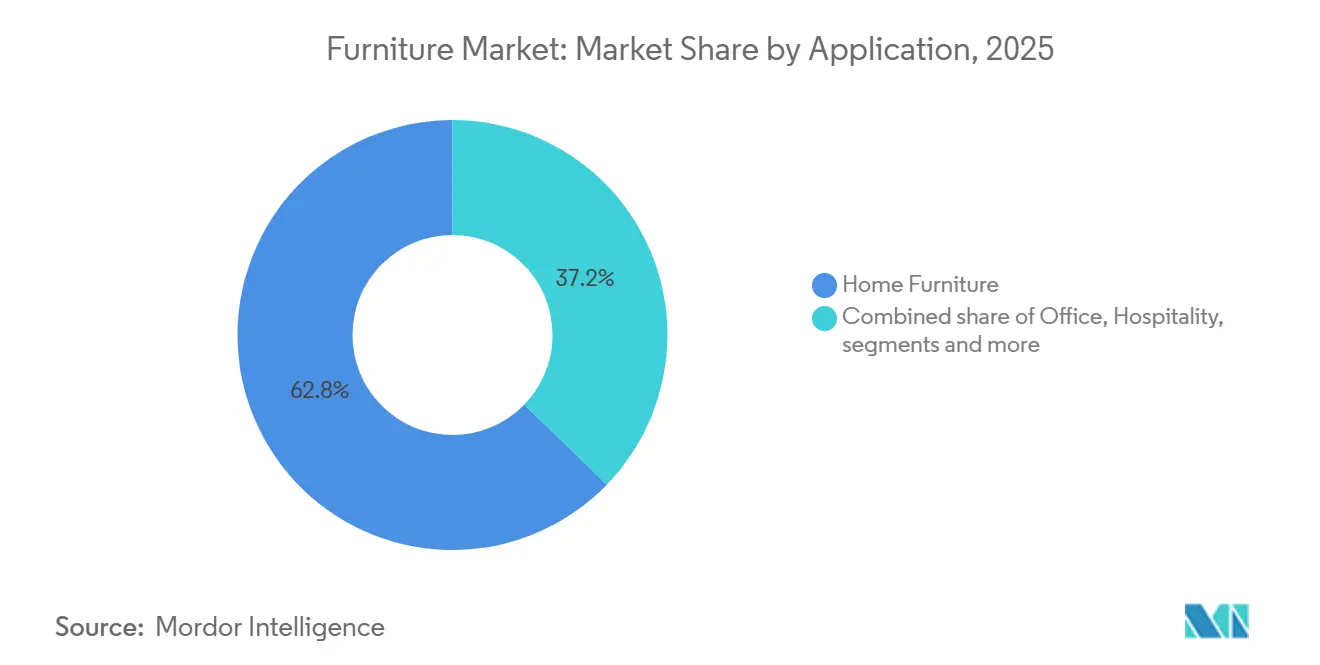
- Nach Anwendung führten Wohnmöbel mit einem Möbelmarktanteil von 62,34 % im Jahr 2026, während Büromöbel mit einer CAGR von 7,02 % über 2027–2032 am schnellsten wachsen sollen.
- Nach Materialien entfiel auf Holz ein Anteil von 51,31 % an der Möbelmarktgröße im Jahr 2026, und Metall soll mit einer CAGR von 7,38 % über 2027–2032 am schnellsten wachsen.
- Innerhalb der Preisklassen hielt das mittlere Segment mit 53,83 % im Jahr 2026 den größten Anteil, wobei Premium-Möbel mit einer CAGR von 6,73 % über 2027–2032 am schnellsten wachsen sollen.
- Bei den Vertriebskanälen führte B2C/Einzelhandel mit einem Anteil von 78,95 % im Jahr 2026, während B2B/Projektverkäufe mit einer CAGR von 7,89 % über 2027–2032 am schnellsten wachsen sollen.
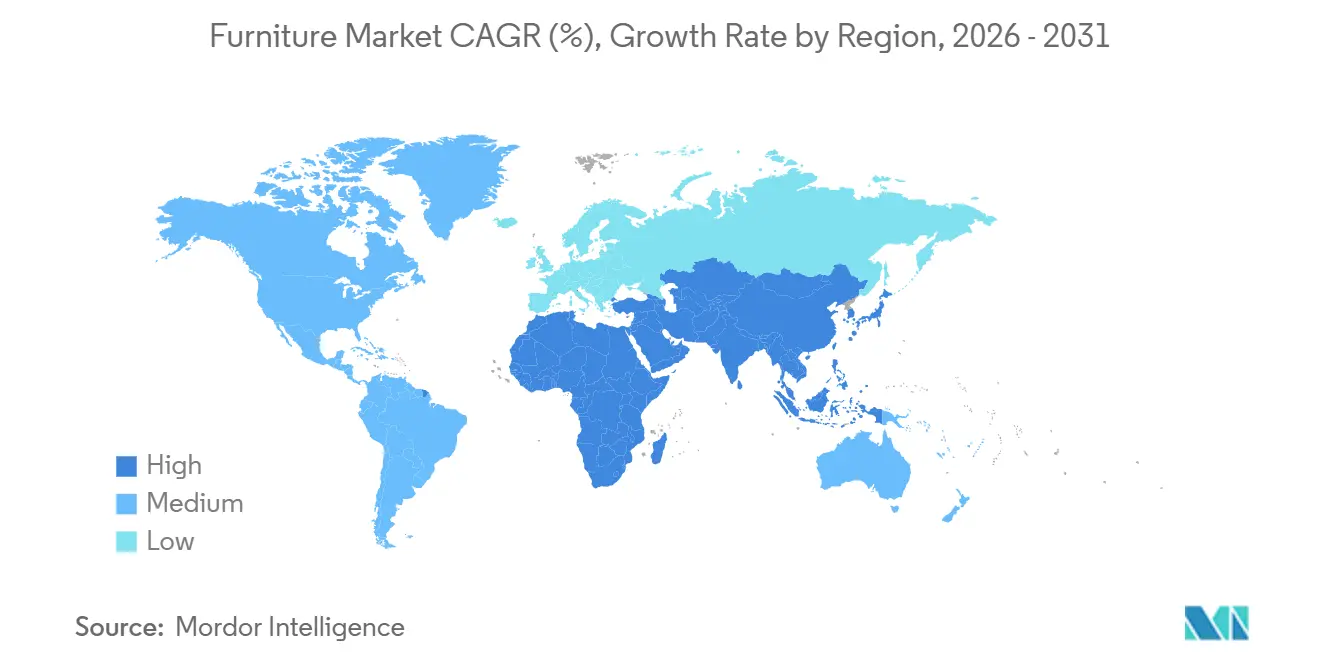
- Geografisch vereinte Asien-Pazifik mit 48,71 % im Jahr 2026 den größten Anteil mit der schnellsten prognostizierten CAGR von 7,19 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Renovierungsausgaben von Millennials treiben die Nachfrage nach multifunktionalen Möbeln an | +1.1% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Schnelle Urbanisierung treibt den Absatz platzsparender modularer Möbel an | +1.6% | Republik Indien | Langfristig (≥ 4 Jahre) |
| Expansion digitaler D2C-Möbelmarken steigert die Online-Durchdringung | +1.8% | Indien, Singapur und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Unternehmens-ESG-Mandate fördern die Einführung von recycelten und biobasierten Möbelmaterialien | +0.95% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Remote- und Hybridarbeit treibt die Nachfrage nach Heimbüromöbeln an | +0.8% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Steigendes Mittelklasseeinkommen unterstützt den Kauf von Premium- und individualisierten Möbeln | +0.62% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Renovierungsausgaben von Millennials treiben die Nachfrage nach multifunktionalen Möbeln an
Die Beteiligung von Millennials an Renovierungen schafft eine Möglichkeit für Möbellieferanten, wenn eine Renovierung die Funktion eines bestehenden Raums verändert. Unter den US-amerikanischen Houzz-Umfrageteilnehmern, die renoviert haben, machten Millennials 2025 10 % der renovierenden Hauseigentümer aus, gegenüber 8 % im Jahr 2024. Diese größere Repräsentation macht diese Kohorte relevanter für Angebote, die eine Raumgestaltung mit ihrer späteren Nutzung verbinden. Für multifunktionale Möbel hängt der kommerzielle Nutzen davon ab, einen spezifischen Konflikt zwischen Aktivitäten innerhalb des neu gestalteten Raums zu lösen. Ein renovierungsgebundenes Angebot kann daher damit punkten, wie gut die Möbel die beabsichtigten Funktionen des Raums innerhalb des fertiggestellten Grundrisses erfüllen.
Schnelle Urbanisierung treibt den Absatz platzsparender modularer Möbel an
Die Bildung städtischer Haushalte schafft eine Möbelchance, wenn mehr Funktionen in den verfügbaren Wohnraum passen müssen. Die Vereinten Nationen schätzten, dass 2025 58 % der Weltbevölkerung nach nationalen Definitionen in städtischen Gebieten lebten. Indien genehmigte separat am 16. Oktober 2026 im Rahmen von PMAY-U 2.0 193.000 zusätzliche Wohnungen für berechtigte städtische wirtschaftlich schwächere Bevölkerungsgruppen in 11 Bundesstaaten. Für Lieferanten, die Haushalte bei Fertigstellung der genehmigten Wohnungen bedienen, könnte ein modulares Angebot mit einer begrenzten Anzahl kompatibler Einheiten beginnen. Die Umsatzmöglichkeit würde sich dann von einem anfänglichen Einrichtungspaket auf spätere Ergänzungen ausdehnen, wenn sich die Bedürfnisse des Haushalts ändern.
Expansion digitaler D2C-Möbelmarken steigert die Online-Durchdringung
Eine digital ausgerichtete Möbelmarke kann ihre Reichweite ausbauen, indem sie Online-Entdeckung mit physischer Produkterfahrung koordiniert. In Indien meldete Wakefit im Geschäftsjahr 2026 ein Wachstum der Möbelkategorie von rund 24 %, wobei dieses Geschäft hauptsächlich in Städten mit eigenen Filialen betrieben wurde. Die Website und die unternehmenseigenen Filialen verzeichneten gemeinsam ein Umsatzwachstum von 20,5 % im Jahresvergleich im Bereich Wohnen und Einrichten im Zeitraum April–Juni 2026. Online-Kanäle generierten in diesem Quartal 52,7 % des Unternehmensumsatzes in Kategorien wie Matratzen, Möbel und Einrichtungsgegenstände. Das Management beschrieb Kunden, die online recherchieren, bevor sie in Filialen kaufen, und die nach Filialbesuchen digital einkaufen. Eine Filiale kann daher zu einer digitalen Möbelkonversion beitragen, auch wenn sie den endgültigen Verkauf nicht verbucht.
Unternehmens-ESG-Mandate fördern die Einführung von recycelten und biobasierten Möbelmaterialien
Nachhaltigkeitsanforderungen können die Möbelnachfrage beeinflussen, bevor ein Käufer ein bestimmtes Material auswählt oder eine Bestellung aufgibt. In seinem CDP-Fragebogen 2025 berichtete Steelcase Inc. von zunehmenden nachhaltigkeitsbezogenen Verkaufsfällen und mehr Nachhaltigkeitsanfragen in Kundenanfragen und Angeboten. Dieses Interesse in der Beschaffungsphase gibt Lieferanten einen Grund, Umweltattribute innerhalb einer formellen Kaufentscheidung nutzbar zu machen. Recycelte und biobasierte Angebote haben eine kommerzielle Chance, wenn ihre dokumentierten Eigenschaften die Anforderung erfüllen, die der Käufer prüft. Umweltdokumentation wird dann zu einem Qualifikationsmerkmal des Möbelangebots, wenn der Käufer sie zur Bedingung des Angebots macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Regeln zur erweiterten Herstellerverantwortung (EPR) erhöhen die Compliance-Kosten für Exporteure | -0.6% | Frankreich und andere EU-Länder | Langfristig (≥ 4 Jahre) |
| Hohe grenzüberschreitende Logistikkosten und Beschädigungsrisiken schmälern die Margen für sperrige E-Commerce-Möbel | -0.5% | Vietnam und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffpreise erhöht die Herstellungskosten | -0.25% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Handelszölle und Einfuhrabgaben schränken den grenzüberschreitenden Marktzugang ein | -0.4% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Regeln zur erweiterten Herstellerverantwortung (EPR) erhöhen die Compliance-Kosten für Exporteure
Die Herstellerverantwortung fügt einen Markteintrittskosten hinzu, den Möbelexporteure neben Herstellung und Lieferung berücksichtigen müssen. In Frankreich zahlen Möbelhersteller, die eine Herstellerverantwortungsorganisation nutzen, eine produktbezogene EPR-Gebühr zur Finanzierung von Verpflichtungen einschließlich der Entsorgung am Lebensende. Die EU-Verpackungs-EPR verpflichtet separat Unternehmen, die verpackte Waren auf dem Markt bereitstellen, zur Mitfinanzierung der Verpackungssammlung und des Recyclings. Erleichterungen für Kleinproduzenten hängen von den geltenden Bedingungen und nationalen Vorschriften ab, sodass die Berechtigung für das jeweilige Unternehmen festgestellt werden muss. Die kommerzielle Einschränkung besteht in der zusätzlichen Verpflichtung, die mit dem Inverkehrbringen von Waren auf dem Zielmarkt verbunden ist und den aus jedem konformen Verkauf verfügbaren Erlös schmälert.
Hohe grenzüberschreitende Logistikkosten und Beschädigungsrisiken schmälern die Margen für sperrige E-Commerce-Möbel
Sperrige Möbel stellen eine Exporthürde dar, da der Schutz des Produkts und seine Lagerung in Kundennähe vor der Lieferung Ressourcen verbrauchen. In einer Umfrage von Access Partnership aus dem Jahr 2025 unter 150 vietnamesischen Kleinstunternehmen sowie kleinen und mittleren Möbelunternehmen im E-Commerce nannten 94 % grenzüberschreitende Logistikkosten als ihre primäre Exporteinschränkung.[1] Der Bericht identifizierte Ziellagerung, Lagerung, Auftragsabwicklung und Schutzverpackung als Belastungen, einschließlich hoher Lagerauslastungskosten in den Vereinigten Staaten. Für einen kleinen Exporteur muss ein attraktiver Verkaufspreis daher auch einen zielseitigen Betrieb sowie den internationalen Transport abdecken. Dies schränkt den Spielraum für Bestellungen mit geringem Wert und sperrigen Abmessungen ein, deren verbleibende Erlöse diese Handhabungs- und Lagerungsanforderungen nicht decken können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Haushaltsgröße und Dynamik bei BüroaufträgenWohnmöbel machten 2026 einen Anteil von 62,34 % an der Möbelmarktgröße aus. Das größte Segment verfügt über eine erhebliche Einzelhandelsausgabenbasis, veranschaulicht durch den geschätzten US-amerikanischen Möbel- und Bettenverkauf von Ashley Store in Höhe von 6,26 Milliarden USD im Jahr 2025. Das Netzwerk von Ashley Store umfasst unternehmenseigene und händlereigene Einzelhandelsstandorte. Für Hersteller macht diese Struktur eine konsistente Produktausführung über Filialen mit unterschiedlichen Betreibern hinweg relevant für den Zugang zur Haushaltsnachfrage. Ein Hersteller kann diese Einzelhandelsreichweite daher über ein gemeinsames Möbelsortiment erschließen, ohne das gesamte Filialnetz des Einzelhändlers replizieren zu müssen.
Büromöbel sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,02 % über 2027–2032. HNI Corporation meldete im zweiten Quartal 2026 ein organisches Auftragswachstum von 5 % im Jahresvergleich in seinem Segment Workplace Furnishings. Die Wachstumsraten von kleinen und mittleren sowie von Vertragskundengruppen waren vergleichbar, was der gemeldeten Auftragsdynamik mehr als eine Käuferquelle verleiht. Für Bürolieferanten macht diese Breite Angebote, die für kleinere Arbeitgeber geeignet sind, neben solchen für Vertragskonten relevant. Ein Lieferant, der sich ausschließlich auf große Vertragskonten konzentriert, würde nur einen Teil der im gemeldeten Auftragsanstieg sichtbaren Käuferbreite ansprechen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Faservolumen und hybride KonstruktionHolz repräsentierte 2026 einen Möbelmarktanteil von 51,31 %. Für dieses größte Segment berichtete die Inter IKEA Group, dass die Herstellung von IKEA-Produkten im Geschäftsjahr 2025 14,7 Millionen Kubikmeter Holz und Papier in Rundholzäquivalent verbrauchte. Dieser kombinierte Materialbedarf veranschaulicht den Programmumfang, bei dem die Faserverfügbarkeit für die Fertigung von Fertigmöbeln relevant wird. Holzbasierte Sortimente verbinden die Produktherstellung mit Materialversorgungsentscheidungen, die weit vor dem Zeitpunkt liegen, an dem die fertigen Möbel einen Einzelhändler erreichen. Die Sicherung eines geeigneten Faserstroms wird Teil der Aufrechterhaltung eines holzbasierten Sortiments über aufeinanderfolgende Produktionsläufe hinweg.
Metall ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,38 % über 2027–2032. In seinem Jahresbericht 2025 beschrieb Siam Steel International eine steigende Nachfrage in Thailand nach Hybridprodukten, die Holz und Stahl kombinieren, und verwies auf deren Festigkeit und Langlebigkeit. Eine solche Konstruktion ermöglicht es Metall und Holz, zur Leistung desselben Möbelstücks beizutragen. Für Lieferanten schafft das eine Designmöglichkeit rund um den Beitrag der Metallkomponente zum fertigen Produkt. Der Wachstumsfall kann daher eine größere strukturelle Rolle für Metall innerhalb von Möbeln umfassen, die auch die Eigenschaften eines anderen Materials bewahren.


Nach Preisklasse:
Breite des mittleren Segments und Premium-IntegrationMöbel im mittleren Preissegment waren das größte Segment mit einem Anteil von 53,83 % im Jahr 2026. Adairs beschrieb sein australisches Focus on Furniture-Geschäft in seiner Ergebnispräsentation vom Februar 2025 als ein Angebot im mittleren Marktsegment. Der Einzelhändler verzeichnete anschließend ein Umsatzwachstum von 1,9 % im ersten Halbjahr des Geschäftsjahres 2026 im Vergleich zum ersten Halbjahr des Geschäftsjahres 2025, was ein späteres Betriebsergebnis für dasselbe australische Geschäft liefert. Für Lieferanten in diesem Preissegment benötigt jedes zusätzliche Produktmerkmal eine Umsatzrechtfertigung innerhalb der beabsichtigten Verkaufsposition, was selektive Differenzierung zum Kern eines skalierbaren Angebots im mittleren Segment macht.
Premium-Möbel sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,73 % über 2027–2032. Arhaus meldete für 2025 einen unternehmensweiten Nettoumsatz im Bereich Wohneinrichtung von 1,38 Milliarden USD, ein Anstieg von 8,5 % gegenüber 2024.[2] Die Premium-Marke betreibt ein vertikal integriertes Möbel- und Dekorationsgeschäft, das das gemeldete Ergebnis in ein umfassenderes Einrichtungsangebot einbettet. Für einen Betreiber mit diesem Modell kann die Koordination über das gesamte Sortiment ein konsistentes Angebot über einzelne Möbelstücke und ergänzende Dekoration hinweg unterstützen. Die Premium-Chance ist daher an die Vollständigkeit dieses Angebots sowie an den Preis eines einzelnen Artikels gebunden.
Nach Vertriebskanal:
Einzelhandelsreichweite und institutioneller ZugangB2C/Einzelhandel war das größte Segment mit einem Anteil von 78,95 % im Jahr 2026. Die Inter IKEA Group berichtete, dass die Kunden im weltweiten IKEA-Einzelhandelssystem im Geschäftsjahr 2025 um 3 % zunahmen, wobei das System Produkte, Lebensmittel und Dienstleistungen umfasst. Das Unternehmen erklärte, dass Preissenkungen in den vorangegangenen 2 Jahren zu diesem Anstieg beigetragen haben, was Zugänglichkeit mit der wachsenden Kundenbasis verbindet. Dies gibt verbraucherorientierten Lieferanten einen kommerziellen Grund, die kombinierte Reichweite und das Preisangebot ihres Einzelhandelswegs zu bewerten. Ein großes Einzelhandelssystem kann einen breiteren Kundenzugang in eine Chance für Möbellieferanten verwandeln, sofern das Angebot zur Zugänglichkeit passt, die diese Kunden anzieht.
B2B/Projekt ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,89 % über 2027–2032. Im März 2025 vergab die Universität Essex ein 5-Los-Rahmenabkommen für Möbel und verwandte Dienstleistungen, das für Einrichtungen des öffentlichen Sektors im gesamten Vereinigten Königreich offen ist. Zu den berechtigten Käufern gehörten NHS-Einrichtungen, lokale Behörden und Bildungseinrichtungen, wobei Büro-, Klassen- und Spezialmöbel zu den Rahmenkategorien zählten. Die Vergabe schuf einen Beschaffungsweg, während das Lieferantengeschäft davon abhing, dass Käufer Bestellungen im Rahmen der Vereinbarung aufgaben. Für Projektlieferanten liegt der Vorteil in der Fähigkeit, einen gemeinsamen Beschaffungsweg an mehrere institutionelle Umgebungen anzupassen, wobei die Käuferabdeckung nur dann wertvoll ist, wenn sie durch die entsprechende Möbelkompetenz unterstützt wird.
Geografische Analyse
Möbelmarkt Asien-Pazifik
Asien-Pazifik machte 2026 einen Möbelmarktanteil von 48,71 % aus und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,19 % über 2027–2032. Der Einzelhandelsumsatzwert für Möbel chinesischer Unternehmen oberhalb der Meldeschwelle wuchs 2025 um 14,6 % und liefert damit ein länderspezifisches Nachfragesignal innerhalb der Region. Chinas Renovierungsförderungspolitik 2025 umfasste Möbel und Beleuchtung als Hauptsubventionskategorien, wobei lokale Regierungen förderfähige Produkte und Obergrenzen festlegten. Für Lieferanten machte diese lokale Ermessensfreiheit die Produktförderfähigkeit zu einer lokalen kommerziellen Frage innerhalb des nationalen Rahmens. Ein nationales Möbelsortiment könnte daher in verschiedenen lokalen Vertriebskanälen unterschiedliche Subventionsförderfähigkeit aufweisen.
Nordamerika und Südamerika sind durch einen Handelskanal verbunden, über den Brasilien Fertigmöbel und Matratzen an ausländische Käufer liefert. Brasilien exportierte 2025 Waren im Wert von 769,3 Millionen USD in diesen Produkten, und die Vereinigten Staaten waren das Hauptziel, auch wenn deren Anteil an diesen Lieferungen zurückging. Für brasilianische Exporteure macht diese Beziehung den Zugang zu US-amerikanischen Käufern wichtig für die kommerzielle Nutzung bestehender Exportkapazitäten. Eine tiefere US-Kundenabdeckung und die Diversifizierung in andere Ziele sind daher separate Wachstumsentscheidungen für brasilianische Exporteure innerhalb desselben Fertigmöbel- und Matratzengeschäfts.
Europa kombiniert etablierte Exportkanäle mit ungleichen Handelsbedingungen, veranschaulicht durch einen Rückgang der belgischen Möbelexporte einschließlich des Transithandels um 5,5 % im Jahr 2025. Portugals Möbelsektor lieferte eine weitere europäische Exportbasis und verzeichnete in diesem Jahr Exporte in Höhe von 1,42 Milliarden EUR (1,6 Milliarden USD). In der Region Naher Osten und Afrika bietet die kommunale Beschaffung in Saudi-Arabien einen anderen Möbelweg über institutionelle Projekte. Waja Company gab am 9. September 2025 ein 3-Jahres-Rahmenabkommen für die Lieferung und Installation von Büromöbeln bekannt, das von der Heiligen Hauptstadtgemeinde vergeben wurde, wobei der endgültige Wert von separaten Kaufaufträgen abhängt. Diese Beispiele machen den Unterschied zwischen Exportexposition und institutionellem Zugang kommerziell bedeutsam, da eine Vergabe einen Weg zu Aufträgen schafft, während ein Exporteur kontinuierlich Zielnachfrage sichern muss.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive internationaler Möbellieferanten, die Verkäufe in den abgedeckten Produktkategorien anstreben. Sicherheits-, Schadstoff-, Herstellerverantwortungs- und Anforderungen an lokale Inhalte schaffen unterschiedliche Verpflichtungen für Qualifizierung und Marktbeteiligung. Für diese Lieferanten unterstützt ein definierter Qualifizierungsweg den Markteintritt, während wiederkehrende Verpflichtungen und Einschränkungen bei importgeführten Angeboten die politische Attraktivität verringern.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | China | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Consumer Product Safety Commission | Inmetro | Aufsichtsdirektion für REP von ADEME | Ministerium für Industrie und Informationstechnologie, zuständige und federführende Abteilung | Ministerium für Handel, Industrie und Wettbewerb für Bezeichnungen im Bereich der Industriebeschaffung |
| Wichtige Instrumente oder Ausrichtung | 16 CFR Teil 1261 und ASTM F2057-23 für abgedeckte Kleidungsaufbewahrungseinheiten | Inmetro-Verordnung 143/2021 für Säuglingsbetten | Möbel-EPR und geplante Sammelziele | GB 18584-2024, gültig ab 1. Juli 2025, für Schadstoffe in Möbeln | Festgelegte Beschaffungsschwelle für Büromöbel; umfassendere Entwürfe für Beschaffungsvorschriften im April 2026 veröffentlicht |
| Kommerzielle Auswirkung | Abgedeckte Aufbewahrungseinheiten, die nach dem 1. September 2023 hergestellt wurden, müssen den einbezogenen Standard erfüllen | Technische Qualitäts- und Produktzertifizierungsanforderungen für Säuglingsbetten | Produktbezogene Beiträge beim Beitritt zu einer genehmigten Öko-Organisation | Die Materialauswahl muss verbindliche Schadstoffgrenzen einhalten | Mindestens 85 % lokaler Inhalt bei ausgewiesenen öffentlichen Büromöbelausschreibungen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Kontinuität in den Vereinigten Staaten beruht auf dem bestehenden Standard für Aufbewahrungseinheiten und dem Antrag der CPSC vom Januar 2026 auf Erneuerung der Informationserhebung, der die Sicherheitsanforderungen nicht änderte. Brasiliens Zertifizierungsweg für Kinderbetten und Chinas verbindliche Möbelschadstoffgrenzen begründen Produktqualifizierungsverpflichtungen und unterstützen mittlere Bewertungen sowie Kontinuität rund um die operativen Anforderungen. Frankreichs geringere Attraktivität spiegelt wiederkehrende Herstellerverpflichtungen wider, während geplante höhere Sammelziele für Möbel-Öko-Organisationen im Jahr 2028 eine Verschärfungsrichtung unterstützen. Südafrikas niedrige Bewertung spiegelt die 85-%-Schwelle für lokale Inhalte bei ausgewiesenen öffentlichen Büromöbelausschreibungen wider, wobei die Reformentwürfe vom April 2026 den umfassenderen Beschaffungsrahmen adressieren.
Wertschöpfungskettenstufen
Der Vergleich folgt der Komponentenversorgung, der Möbelherstellung und dem Großhandelsvertrieb, um zu zeigen, wo Lieferanten Umsatz erzielen und wo die Kontinuität scheitern kann. Das Betriebsmodell der Inter IKEA Group im Geschäftsjahr 2025 wies diese Aktivitäten IKEA Components, IKEA Industry bzw. IKEA Supply AG zu.[3] Die Trennung der Stufen macht einen wichtigen kommerziellen Unterschied zwischen der Herstellung eines montagefertigen Teils, der Umwandlung von Materialien in Möbel und der Lieferung von Fertigprodukten an Einzelhändler. Eine integrierte Gruppe kann diese Aktivitäten koordinieren, aber jede Stufe erfordert eine eigene Reaktion auf Störungen.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Komponentenentwicklung und -versorgung | Möbelkomponentenlieferanten wie IKEA Components | Umsatz aus der Komponentenversorgung | Konsistente Passform der Montageteile | Spezifikationen standardisieren und alternative Teilelieferanten qualifizieren |
| Möbelherstellung | Möbelhersteller wie IKEA Industry | Umsatz aus Fertigmöbelverkäufen | Kontinuität der Holz- und Komponentenversorgung | Alternative Inputs vor Produktionsunterbrechungen qualifizieren |
| Großhandelsbeschaffung und -vertrieb | Möbelgroßhändler wie IKEA Supply AG | Großhandelsumsatz mit Fertigprodukten | Koordination zwischen Lieferanten und Franchisenehmeranforderungen | Alternative Versorgungswege aufrechterhalten und Nachschub mit der Produktion abstimmen |
| Quelle: Mordor Intelligence | ||||
Die Versorgungssicherheit vorgelagerter Stufen kann beeinflussen, wie viel Wert für Hersteller und Großhändler verbleibt, wenn Inputs schwer zu beschaffen sind. Im Geschäftsjahr 2025 unterzeichnete die Inter IKEA Group eine Vereinbarung zum Erwerb von 8.000 Hektar Forstland in Lettland, um eine langfristige Versorgung mit verantwortungsvoll bewirtschaftetem Holz zu sichern. Dieses Versorgungsengagement veranschaulicht, warum Resilienz Maßnahmen erfordern kann, bevor Fertigmöbel ein Vertriebsnetz erreichen. Für dieses Betriebsmodell hängt eine breitere Vertriebsreichweite davon ab, dass vorgelagerte Materialien und Montagekomponenten dieselben Produktionsanforderungen über alternative Quellen hinweg erfüllen.
Wettbewerbslandschaft
Marktkonzentration
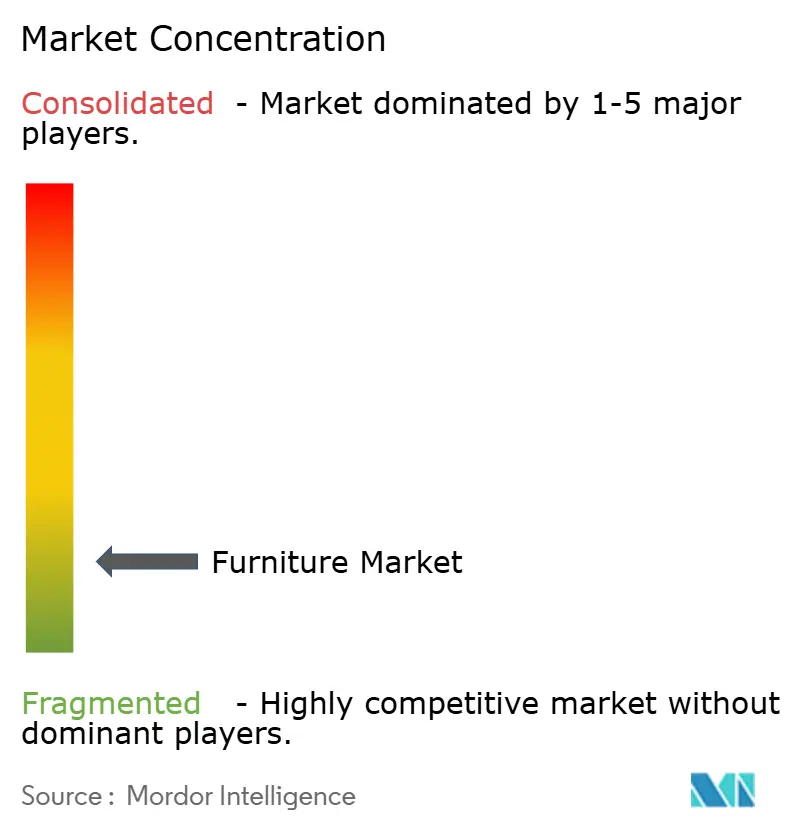
Ein fragmentiertes Wettbewerbsfeld erstreckt sich über Herstellung, Einzelhandel und Büroprojekte, wobei Ashley Furniture Industries LLC Wohnmöbel separat vom Einzelhandelsbetrieb von Ashley Global Retail herstellt. Steelcase Inc. kam unter die Eigentümerschaft von HNI Corporation, als HNI die Übernahme am 10. Dezember 2025 abschloss. IKEA operiert über ein weltweites Einzelhandelssystem, das 13 Franchisenehmergruppen umfasst und einen anderen Weg zur Verbrauchernachfrage bietet. MillerKnoll, Inc. ist über Marken wie Herman Miller, Knoll und NaughtOne vertreten, während Williams-Sonoma Inc. über sein Wohneinrichtungsmarkenportfolio konkurriert. Diese diversifizierte Struktur kombiniert Skalierung auf Gruppenebene mit unterschiedlichen Wegen zu Haushalts- und institutionellen Käufern sowie Konsolidierung im Bürobereich.
Ein Betriebsfußabdruck, der Produktion mit Kundenzugang verbindet, bietet designorientierten Möbelmarken eine Möglichkeit, ihr Produktangebot greifbarer zu machen. Die MillerKnoll-Marke NaughtOne eröffnete am 30. September 2026 eine 33.000 Quadratfuß große Fabrik in Yorkshire, Vereinigtes Königreich, die Möbelproduktion, Lagerung und Kundenerlebnis vereint. Die gemeinsame Unterbringung kann die Präsentation des fertigen Angebots näher an die Abläufe bringen, die es herstellen und vorhalten, und schafft so einen Vergleichspunkt jenseits des Designs eines einzelnen Artikels. Ein Herausforderer könnte das Möbeldesign nachahmen, benötigt aber dennoch eine separate Lösung für die physische Produktpräsentation und Fertigungskoordination.
Die Wettbewerbsrichtung hängt auch davon ab, wie Lieferanten Zugänglichkeit mit dem Wert eines differenzierten Markenportfolios in Einklang bringen. IKEA berichtete, dass der weltweite Einzelhandelssystemumsatz einschließlich Produkten, Lebensmitteln und Dienstleistungen im Geschäftsjahr 2025 um 1 % zurückging, während die Volumina um 2,6 % stiegen, nach im Geschäftsjahr 2024 eingeführten niedrigeren Preisen. Williams-Sonoma Inc. meldete ein vergleichbares Markenumsatzwachstum von 3,5 % über sein Portfolio im Geschäftsjahr 2025, das am 1. Februar 2026 endete. Für regulierte oder spezifikationsgeführte Käufe müsste ein wettbewerbsfähiges Angebot auch die vom beabsichtigten Käufer geforderte Produktdokumentation einbeziehen. Eine Niedrigpreisstrategie muss ihre Rendite aus der zusätzlichen Aktivität erzielen, die sie erzeugt, während ein differenziertes Portfolio den Wert des Angebots verteidigen muss.
Führende Unternehmen der Möbelindustrie
-
Ashley Furniture Industries LLC
-
Steelcase Inc.
-
IKEA
-
MillerKnoll, Inc.
-
Williams-Sonoma Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Möbelmarkt Unternehmen in diesem Bericht
- IKEA
- Ashley Furniture Industries LLC
- Steelcase Inc.
- MillerKnoll, Inc.
- HNI Corporation
- Williams-Sonoma Inc.
- La-Z-Boy Incorporated
- Hooker Furnishings Corp.
- Kimball International Inc.
- Haworth Inc.
- Wayfair LLC
- Interio by Godrej
- Durian Industries Ltd.
- Foshan Huasheng Furniture
- KOKUYO Co. Ltd.
- Shanghai UE Furniture
- Leggett & Platt Inc.
- Okamura Corporation
- Nitori Holdings Co. Ltd.
- KUKA Home
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Möglichkeiten, wie Möbellieferanten aggregierte öffentliche Nachfrage durch Produktstandardisierung, Lieferfähigkeit und Versorgungskontinuität bedienen können. Am 14. September 2026 veröffentlichte Singapurs Ministerium für Bildung eine gesamtstaatliche Beschaffung für Möbellieferung und -lieferung, die GeBIZ als ausstehende Vergabe markierte. Die Bekanntmachung beschrieb 2 feste Jahre mit einer Option zur Verlängerung um 2 Jahre. Diese Struktur schafft mehrere kommerzielle Entscheidungen rund um das Möbelangebot, ohne einem Lieferanten Aufträge zu garantieren.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Standardisierte Büromöbelpakete | Aggregierte staatliche Möbelbeschaffung | Staatliche Bürokäufer / Büromöbel | Wiederholbare Konfigurationen für vergleichbare Arbeitsplatzbedürfnisse anbieten | Unterschiedliche Nutzeranforderungen innerhalb eines standardisierten Angebots erfüllen | Möbelhersteller, die konsistente Spezifikationen unterstützen können |
| Möbellieferung mit koordinierter Zustellung | Lieferung ist Teil des Beschaffungsumfangs | Öffentliche Einrichtungen / B2B-Projekte | Möbellieferung mit geplanter Ziellieferung kombinieren | Produktbereitschaft und Lieferverpflichtungen koordinieren | Möbellieferanten mit lokaler Vertriebskapazität |
| Produktkontinuität über aufeinanderfolgende Käufe hinweg | Feste Laufzeit plus bedingte Verlängerung | Staatliche Institutionen / wiederkehrende Möbelbeschaffung | Kompatible Konfigurationen und Ersatzoptionen über die Vertragslaufzeit hinweg aufrechterhalten | Spezifikationen bei Komponentenänderungen bewahren | Möbellieferanten mit stabilen Komponenten- und Produktionsvereinbarungen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, ein institutionelles Möbelangebot sowohl bei Produkten als auch bei Lieferungen wiederholbar zu gestalten. Standardisierung kann Wiederholungskäufe unterstützen, während ein koordiniertes Lieferangebot einen anderen Teil derselben Käuferanforderung adressiert. Ein Lieferant, der die potenzielle Verlängerung anstrebt, müsste auch Kontinuität sicherstellen, ohne die optionalen Jahre als zugesicherten Umsatz zu behandeln. Die stärkste Position kombiniert daher ein anfängliches Möbelangebot mit einem glaubwürdigen Weg, es während der gesamten festen Laufzeit zu reproduzieren.
Neueste Industrielle Entwicklungen in Möbelmarkt
- September 2026: NaughtOne eröffnete eine Fabrik in Yorkshire, Vereinigtes Königreich, die Möbelproduktion, Lagerung und Kundenerlebnis in einem 33.000 Quadratfuß großen Gebäude vereint.
- August 2026: IKEA lancierte KOMPISHÄNG, eine tragbare Möbel- und Accessoires-Kollektion, die online und in Filialen in den meisten Märkten erhältlich ist.
- Mai 2026: IKEA lancierte seine 44-teilige IKEA PS 2026-Kollektion am 14. Mai weltweit in Filialen und online, einschließlich Möbeln sowie Beleuchtung, Textilien und anderen Hausprodukten.
Möbelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Möbelmarkt misst den jährlichen Wert neuer Möbel, die weltweit von Herstellern und Markenmontageunternehmen an Erstkäufer verkauft werden, zu Ab-Werk-Preisen in konstanten USD von 2025. Er umfasst Möbel für den Haushalts-, Büro-, Hotel- und institutionellen Gebrauch über Material-, Preis-, Einzelhandels- und Projektklassifikationen hinweg. Installation und Kundendienst nach dem Verkauf werden nur dann berücksichtigt, wenn sie im Produktpreis enthalten sind.
Ausschlüsse vom Umfang: Aufgearbeitete oder gebrauchte Möbel, eingebaute Einrichtungsgegenstände, rein dekorative Accessoires sowie separat verkaufte Installation und Kundendienst nach dem Verkauf sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Wohnmöbel
- Stühle
- Tische (Beistelltische, Couchtische, Schminktische usw.)
- Betten
- Kleiderschränke
- Sofas
- Esstische/Essgruppen
- Küchenschränke
- Sonstige Wohnmöbel (Badezimmermöbel, Gartenmöbel usw.)
- Büromöbel
- Stühle
- Tische
- Aktenschränke
- Schreibtische
- Sofas und sonstige Polstermöbel
- Sonstige Büromöbel
- Gastgewerbemöbel
- Bildungsmöbel
- Gesundheitswesenmöbel
- Sonstige Anwendungen (öffentliche Plätze, Einkaufszentren, Regierungsbüros usw.)
- Wohnmöbel
- Nach Material
- Holz
- Metall
- Kunststoff und Polymer
- Sonstige Materialien
- Nach Preisklasse
- Einstieg
- Mittelklasse
- Premium
- Nach Vertriebskanal
- B2C/Einzelhandel
- Heimzentren
- Möbelfachgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B/Projekt
- B2C/Einzelhandel
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- Schweden
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Analyst nutzt Quellen wie die Möbel- und Wohneinrichtungsgeschäftsumsatzreihe des U.S. Census Bureau zur Verfolgung der Einzelhandelsnachfrage, Eurostats Prodcom-Statistiken zum Vergleich von Wert und Volumen der verkauften Produktion sowie die World Integrated Trade Solution-Daten der Weltbank zur Untersuchung des Möbelhandels nach Produkt und Land. Eurostats NACE-Klassifikation hilft dabei, die Möbelherstellung von angrenzenden Aktivitäten zu unterscheiden, während offizielle nationale Statistikveröffentlichungen und relevante Branchenverbände Länderkontext hinzufügen.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Wirtschaftspresse helfen dabei, nachfrageseitige Entwicklungen, Preise, Kapazitäten und Kanalentwicklungen auf Unternehmensebene mit diesen Branchenindikatoren abzugleichen. Die ausgewählten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Möbelhersteller und Markenmontageunternehmen, Einzelhändler und Distributoren, institutionelle Beschaffungsspezialisten sowie Branchen- oder Marktexperten in der Region Asien-Pazifik, EMEA und Amerika umfassen. Befragte können Sekundärbefunde zu Erstverkaufspreisen, Produktabdeckung, Material- und Anwendungsnachfrage, Kanalmix und regionalen Bedingungen überprüfen, während widersprüchliche Aussagen gegen unabhängige Unternehmens- und öffentliche Daten getestet werden. Wenn die Belege keinen genauen Wert stützen, vermerkt der Analyst die Lücke, verwendet einen Bereich oder ein Szenario für den betroffenen Input und trianguliert die resultierende Schätzung, bevor er sie in das Marktmodell überträgt.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 39 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 23 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Marktmodell legt den globalen jährlichen Ab-Werk-Umsatzwert fest, und Lieferantenumsatz-Rollups, Kanalprüfungen sowie stichprobenartige Verkaufspreise multipliziert mit Stückvolumen testen dann ausgewählte Gesamtwerte. Historische Produktions- und Einzelhandelsreihen, Möbelhandelsströme, Wohnungs- und Gewerbebauaktivitäten, Inputkosten und gemeldete Unternehmensumsätze fließen in die relevanten Wachstums- und Mixannahmen ein. Segmentanteile werden aus veröffentlichten Produkt- und Materialklassifikationen, Unternehmens- und Einzelhändleroffenlegungen, Beschaffungsnachweisen und regionalen Verkaufsmustern aufgebaut und dann innerhalb von Anwendung, Material, Preisklasse, Kanal und Geografie abgestimmt. Eine multivariate Regression kann historische Marktbewegungen mit Bau-, Einzelhandels- und Kostenindikatoren in Beziehung setzen, wo die Reihen konsistent sind, während Szenarioanalysen den Ausblick anpassen, wenn Handelspolitik, Erschwinglichkeit oder institutionelle Projekte diese Beziehungen verändern. Primäre Branchenexperten können Variablenauswahl, Timing und Richtung auf Segmentebene hinterfragen, und wesentliche Datenlücken werden mit dokumentierten Bereichen und Sensitivitätsprüfungen behandelt. Selektive Bottom-up-Prüfungen verwenden nur verfügbare Lieferanten-, Preis- und Volumennachweise und werden nicht als vollständiger Marktaufbau behandelt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Marktmodell gegen unabhängige Produktions-, Handels-, Einzelhandels- und Unternehmenssignale und untersuchen dann Anomalien und wesentliche Abweichungen von historischen Trends oder angrenzenden Indikatoren vor der Freigabe. Eine zweite Überprüfung prüft Definitionen, Einheiten, Jahre, Arithmetik und Segmentabstimmung, mit gezielter erneuter Kontaktaufnahme mit Befragten, wenn widersprüchliche Belege oder eine geänderte Produkt- oder Kanalpraxis eine Schätzung beeinflussen könnten. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie Zöllen oder größeren Nachfrageschocks überarbeitet und vor der Lieferung einer neuen Überprüfung unterzogen.
Möbelmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Er umfasst Möbel für den Haushalts-, Büro-, Hotel- und institutionellen Gebrauch über Material-, Preis-, Einzelhandels- und Projektklassifikationen hinweg.
Zu den wichtigsten Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Marktbewegungen mit Bau-, Einzelhandels- und Kostenindikatoren in Beziehung setzen, wo die Reihen konsistent sind, während Szenarioanalysen den Ausblick anpassen, wenn Handelspolitik, Erschwinglichkeit oder institutionelle Projekte diese Beziehungen verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 769,5 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 833,94 Mrd. USD (2026) | Auf Basis seines Basisjahres 2026 liegt diese Schätzung 8,4 % über dem Wert dieses Berichts für 2027 von 769,5 Mrd. USD, 1 Jahr später. Die breitere Definition von Haushaltsprodukten umfasst Matratzen und Jalousien neben Möbeln, was die Gesamtsumme erhöhen kann. |
| Branchenpublikation B | 657,08 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 14,6 % unter dem Wert dieses Berichts für 2027 von 769,5 Mrd. USD, 2 Jahre später. Das frühere Basisjahr und der veröffentlichte Prognosepfad platzieren die Ausgangschätzung unterhalb des späteren Jahresvergleichs. |
Die Analysten von Mordor Intelligence triangulieren das Marktmodell gegen unabhängige Produktions-, Handels-, Einzelhandels- und Unternehmenssignale und untersuchen dann Anomalien und wesentliche Abweichungen von historischen Trends oder angrenzenden Indikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Möbelmarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 769,5 Milliarden USD und bis 2032 auf 987,8 Milliarden USD prognostiziert, mit einer CAGR von 5,12 % über 2027–2032.
Welche Kräfte beeinflussen die Nachfrage nach Wohnmöbeln?
Indiens Wohnungsgenehmigungen vom Oktober 2026 für berechtigte städtische wirtschaftlich schwächere Bevölkerungsgruppen und die Renovierungsaktivitäten von US-amerikanischen Millennials schaffen potenzielle Einrichtungsanlässe. Wakefit veranschaulicht den Zugang über Online- und physische Kanäle.
Welche Möbelanwendung hat den größten Marktanteil?
Wohnmöbel hielten 2026 mit 62,34 % den größten Anwendungsanteil.
Welche Unternehmen konkurrieren in der Möbelindustrie?
Zu den wichtigsten Teilnehmern gehören Ashley Furniture Industries LLC, HNI Corporation mit Steelcase Inc., IKEA, MillerKnoll, Inc. und Williams-Sonoma Inc., die Wohn- und Büroeinrichtungen abdecken.
Was ist eine große Herausforderung für Online-Möbelexporteure?
In einer Umfrage aus dem Jahr 2025 nannten 94 % der vietnamesischen Kleinstunternehmen sowie kleinen und mittleren Möbelunternehmen im E-Commerce grenzüberschreitende Logistikkosten als ihre primäre Exporteinschränkung.
Welche Region führt den Möbelsektor an?
Asien-Pazifik hielt 2026 einen Anteil von 48,71 % und hat die schnellste prognostizierte CAGR von 7,19 % über 2027–2032.