
Büromöbelmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 86.5 Milliarden US-Dollar |
| Marktgröße (2031) | 111.20 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Büromöbelmarkt Analyse von Mordor Intelligence
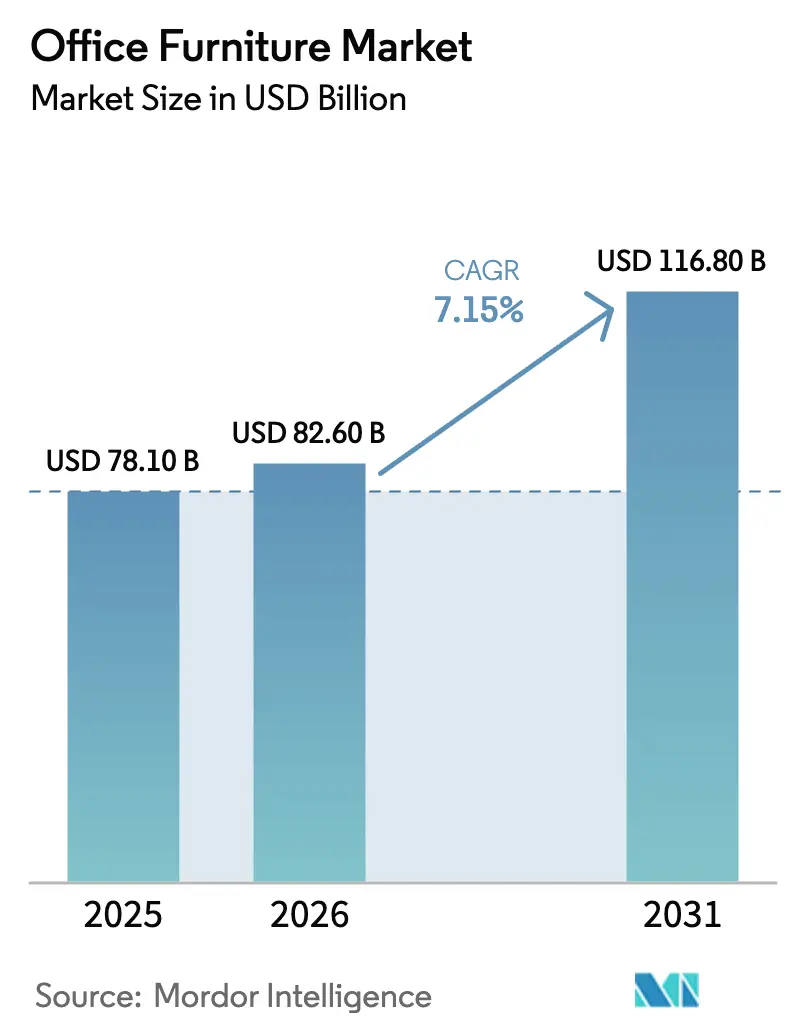
Die Größe des Büromöbelmarkts wird voraussichtlich von 84,6 Milliarden USD im Jahr 2025 und 86,5 Milliarden USD im Jahr 2026 auf 111,2 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,15 % zwischen 2026 und 2031 entspricht. Hybrides Arbeiten hat sich zu einem stabilen Betriebsmodell entwickelt, sodass Unternehmen Büros als Kollaborationszentren ausstatten – mit ergonomischen Sitzlösungen, technologieintegrierten Workstations und flexiblen Trennwänden, die eine schnelle Umgestaltung ermöglichen. Der globale Büromöbelmarkt reagiert zudem auf regulatorische und käuferseitige Anforderungen im Bereich Nachhaltigkeit, was Kaufentscheidungen hin zu Produkten mit glaubwürdiger Materialrückverfolgbarkeit, zirkulärem Design und geringerem gebundenem CO₂-Ausstoß verlagert. Große etablierte Anbieter konsolidieren ihre Marktstellung, um Inputvolatilität und Vertriebskomplexität zu bewältigen – veranschaulicht durch die Vereinbarung von HNI Corporation zur Übernahme von Steelcase, um erhebliche Beschaffungssynergien zu erschließen und die Reichweite in komplementären Kundensegmenten zu vertiefen. Handelspolitische Maßnahmen bei Metallen und ausgewählten Kategorien treiben die Kosten in die Höhe, während der asiatisch-pazifische Raum als am schnellsten wachsendes regionales Nachfragezentrum Investitionen und Showroom-Expansionen anzieht.
Wichtigste Erkenntnisse des Berichts
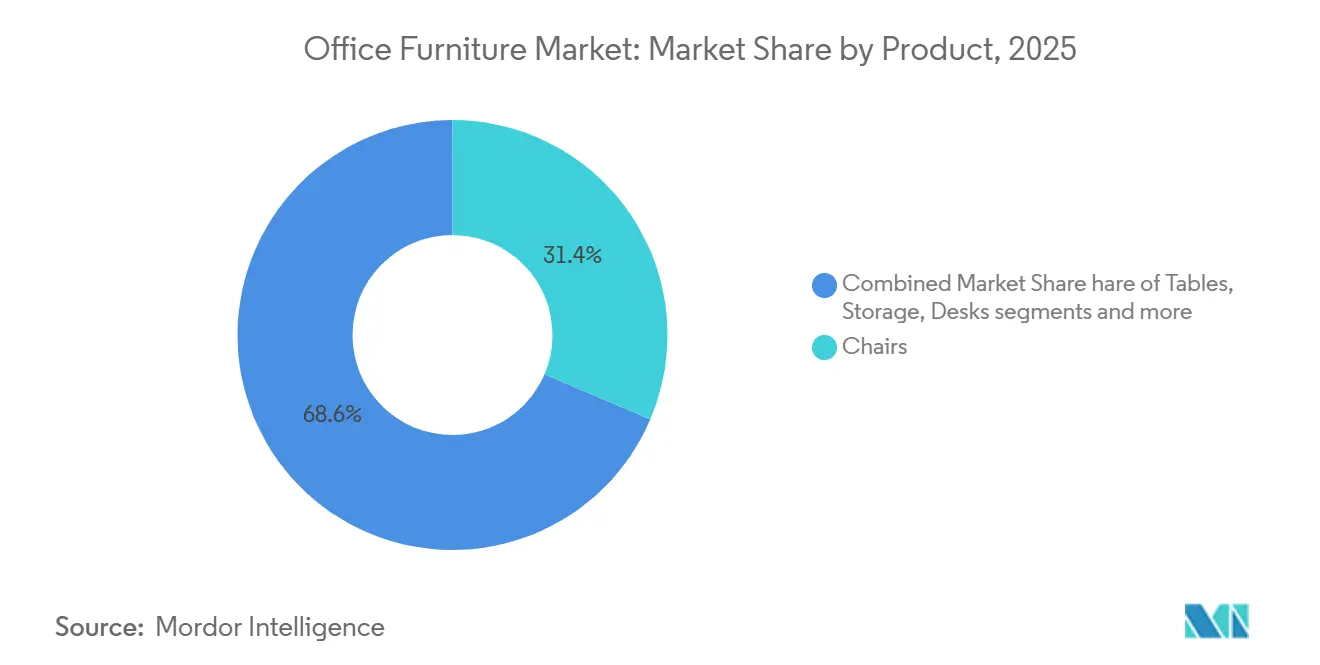
- Nach Produktkategorie führten Stühle im Jahr 2025 mit einem Marktanteil von 31,40 % und werden voraussichtlich bis 2031 mit einer CAGR von 8,30 % wachsen.
- Nach Material hielt Holz im Jahr 2025 einen Marktanteil von 45,20 %, während Metall voraussichtlich bis 2031 mit einer CAGR von 7,60 % wachsen wird.
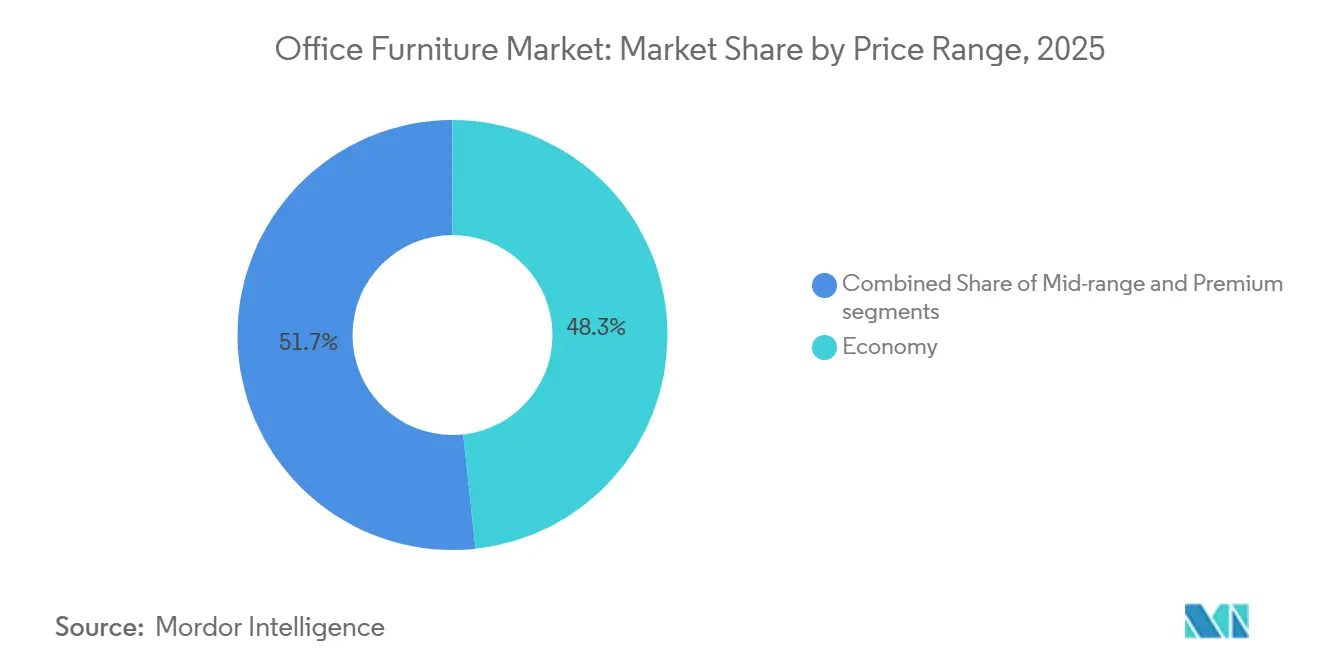
- Nach Preissegment dominierte das Einstiegssegment im Jahr 2025 mit einem Anteil von 48,30 %, während das Premiumsegment voraussichtlich bis 2031 mit einer CAGR von 8,60 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2025 41,80 % des Büromöbelmarkts auf Unternehmensbüros, während Gastronomie und Einzelhandels-Backoffice voraussichtlich bis 2031 mit einer CAGR von 7,10 % wachsen werden.
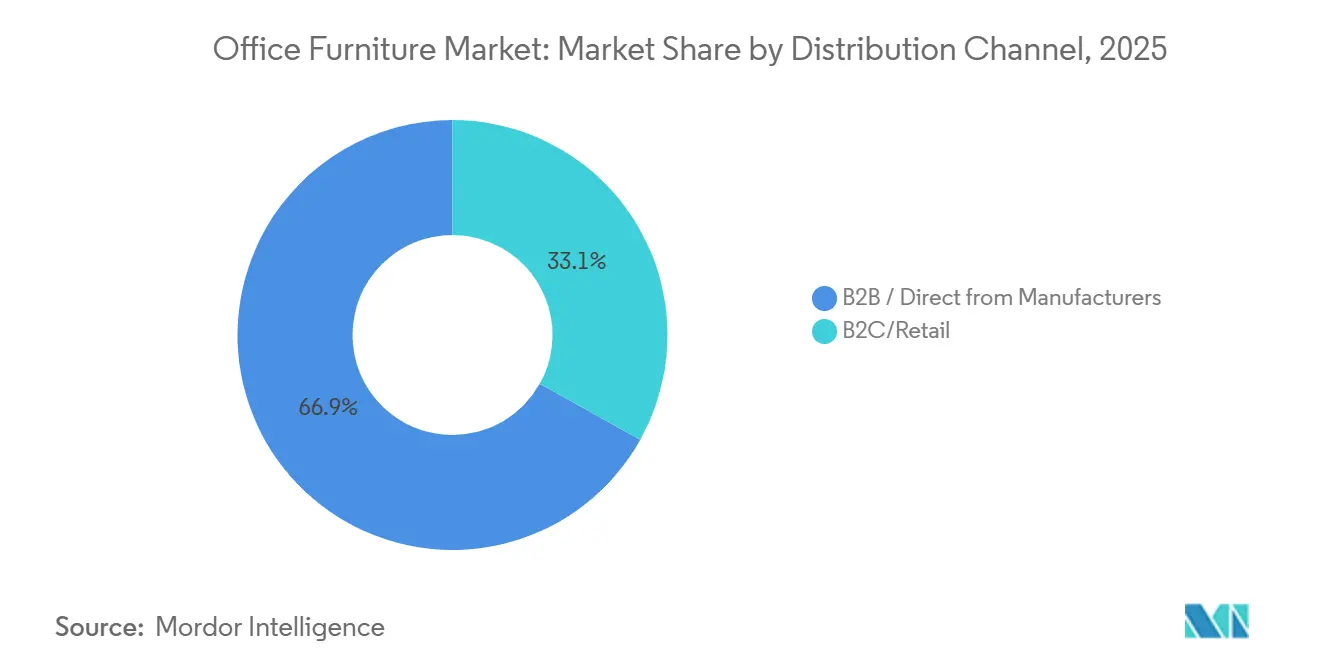
- Nach Vertriebskanal hielten B2B-Direktvertriebswege vom Hersteller im Jahr 2025 einen Anteil von 66,90 % am Büromöbelmarkt, während B2C-Einzel- und Onlinehandel voraussichtlich bis 2031 mit einer CAGR von 7,90 % wachsen werden.
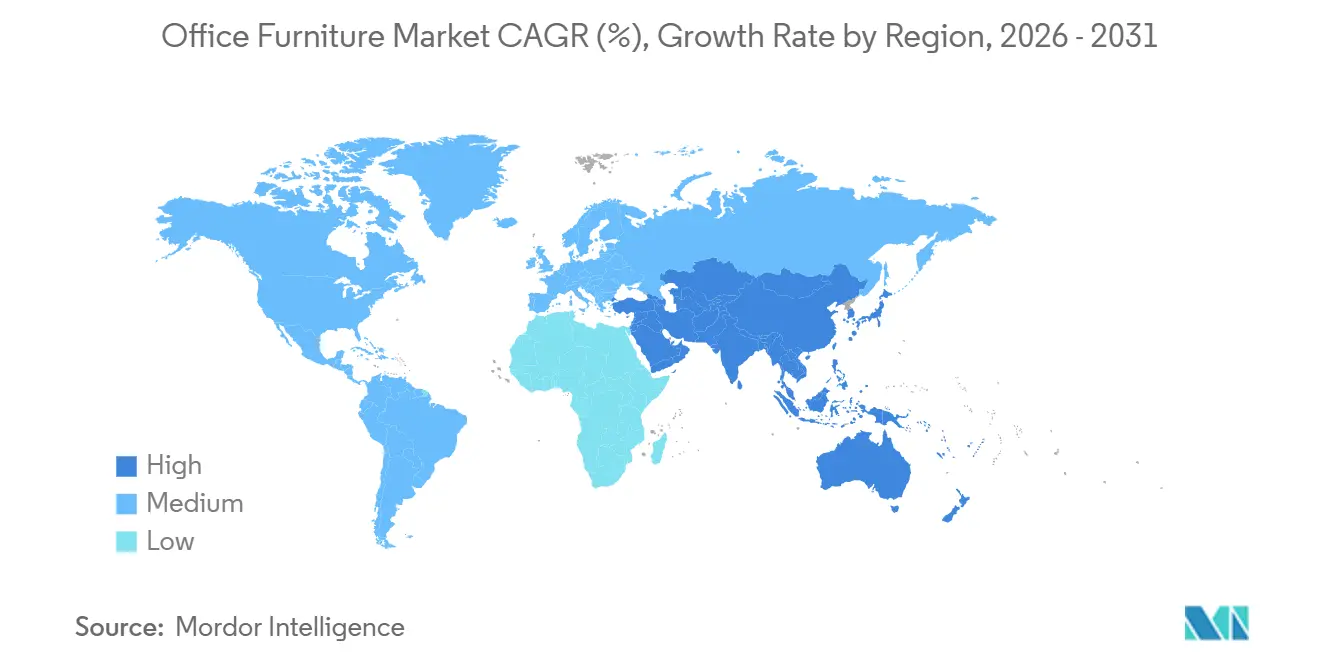
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 41,20 % des Büromöbelmarkts auf den asiatisch-pazifischen Raum, der voraussichtlich bis 2031 mit einer CAGR von 7,20 % das Wachstum anführen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Auswirkung auf die CAGR | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Co-Working-Netzwerke und hybride Arbeitsmodelle | +1.3% | Global, Beschleunigung im asiatisch-pazifischen Raum und ausgewählten nordamerikanischen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Steigende Beschäftigungsquoten erhöhen den Möbelbedarf | +1.0% | Asiatisch-pazifischer Raum (Indien, China – Arbeitsplatzcreation) und Nordamerika (selektive staatliche und unternehmerische Einstellungen) | Kurzfristig (≤ 2 Jahre) |
| Wachstum des gewerblichen Immobilienmarkts treibt die Nachfrage nach Büroausstattung an | +1.6% | Asiatisch-pazifischer Raum (Indien 65–70 Mio. Quadratfuß im Jahr 2025) und Naher Osten (Projekte in den Vereinigten Arabischen Emiraten und Saudi-Arabien) | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für umweltfreundliche Möbel aufgrund von Nachhaltigkeits- und ESG-Zielen | +1.2% | Europa (ESPR bis 2026), Nordamerika (unternehmerische ESG-Mandate) und globale Unternehmenskonten | Langfristig (≥ 4 Jahre) |
| Fokus auf Ergonomie am Arbeitsplatz und Mitarbeiterwohlbefinden | +1.4% | Global, mit Premium-Adoption in Nordamerika und Europa sowie Massenmarktdurchdringung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Digitale Beschaffung erweitert Marktreichweite und Zugänglichkeit | +1.0% | Global, mit dem stärksten Wachstum in B2C- und kleinen bis mittelgroßen Unternehmenssegmenten in allen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Co-Working-Spaces und hybriden Arbeitsmodellen
Hybrides Arbeiten hat die Belegschaftsverteilung auf Hauptsitze, regionale Standorte und dritte Arbeitsorte stabilisiert, sodass Käufer flexible Systeme bevorzugen, die Dichte mit Privatsphäre verbinden und zwischen Teamsitzungen und konzentrierter Arbeit wechseln können. Der Büromöbelmarkt profitiert davon, da Betreiber und Arbeitgeber mehr abgeschlossene Mikroumgebungen, standardisierte ergonomische Sitzflotten und modulare Aufbewahrungslösungen konfigurieren, die standortübergreifend eingesetzt werden können. Unternehmensportfolios umfassen nun Mitgliedschaften oder Satellitenstandorte, um den Pendelaufwand zu reduzieren, was die Beschaffung über die Kerngeschäftsviertel hinaus in Vorstadtknoten ausweitet, die skalierbare Logistik schätzen. Hersteller reagieren mit lokalisierten Showrooms und digitalen Tools, um eine schnelle Spezifikation zu ermöglichen, wie MillerKnolls Showroom-Eröffnung in China im Jahr 2025 und eine breitere Einzelhandelsstrategie zeigen, die auf die Erfassung hybrider Erneuerungszyklen abzielt.[1]Quelle: MillerKnoll, "MillerKnoll Newsroom," MillerKnoll News, news.millerknoll.com Die Produktbreite wird erweitert, um Mehrzweckräume zu unterstützen, mit mobilen Tischen, stapelbaren Sitzmöbeln und anpassbaren Arbeitskabinen, wobei Übernahmen wie Okamuras Kauf von Boss Design die Lounge- und Einzelmöbellinien stärken, die in flexiblen Umgebungen eingesetzt werden.
Expansion des gewerblichen Immobilienmarkts erhöht den Bedarf an Büroausstattung
Neuer Bürobestand und aktive Renovierungspipelines führen direkt zu Aufträgen für Schreibtische, Sitzmöbel, Aufbewahrungslösungen und Trennwände, wobei der Effekt im asiatisch-pazifischen Raum am stärksten ist. Indiens Nachfrageausblick für 2026 baut auf dem Projektmomentum von 2025 auf, wo 65 bis 70 Millionen Quadratfuß neuer Bürofläche prognostiziert wurden, und lokale Marktführer haben frisches Kapital für ergonomische Portfolios bereitgestellt, um diese Pipeline zu bedienen. Golfprogramme in den Vereinigten Arabischen Emiraten und Saudi-Arabien steigern ebenfalls die institutionelle Beschaffung in Regierungs- und Bildungssektoren und bevorzugen langlebige, normkonforme Produkte, die in großen Mengen spezifiziert werden. Der Büromöbelmarkt tendiert bei diesen Projekten zu Gesamtstandortpaketen und belohnt Lieferanten, die integrierte Linien für Arbeitssitze, Systeme und Gemeinschaftsbereiche anbieten. Internationale Akteure gehen auch Partnerschaften ein oder übernehmen Unternehmen, um ihre regionale Ausstattungsposition zu stärken, was die Auswahl für Entwickler und Facility Manager erweitert und gleichzeitig die Lieferzeiten wettbewerbsfähig hält.
Einführung nachhaltiger und umweltfreundlicher Möbel im Einklang mit ESG-Zielen
Nachhaltigkeitsanforderungen sind zu einem zentralen Beschaffungskriterium geworden und prägen Produkt-Roadmaps, Lieferantenauswahl und Vergabeentscheidungen für Großkunden. Die EU-Entwaldungsverordnung, die ab dem 30. Dezember 2024 in Kraft ist, verpflichtet Möbellieferanten, zu dokumentieren, dass Holz-, Leder- und Kautschukinputs nicht zur Entwaldung beitragen.[2]Quelle: Europäische Kommission, "EU-Verordnung über entwaldungsfreie Produkte," europa.eu Führende Hersteller verpflichten sich zur Nutzung erneuerbarer Energien, sichererer Chemikalien und zur Transparenz beim CO₂-Fußabdruck der Lieferanten, um ESG-Scorecards von Unternehmen und Ausschreibungen des öffentlichen Sektors zu unterstützen. Geschlossene Materialrückgewinnung beweist ihren Wert durch die Reduzierung des Produkt-Fußabdrucks und die Sicherstellung von Entsorgungswegen, insbesondere für kunststoffintensive Sitzprogramme. Europäische Käufer legen Wert auf die Bereitschaft der Lieferanten zur Rückverfolgbarkeit und Umweltdeklarationen, was frühzeitige Investitionen in Produktpässe, Umweltproduktdeklarationen und robuste Compliance-Dokumentation fördert. Der US-amerikanische Regierungsbeschaffungsprozess stärkt Compliance-, Herkunfts- und Transparenzstandards und bevorzugt Anbieter mit konsistenter Dokumentation und inländischen Transformationskapazitäten. Diese Veränderungen belohnen Unternehmen, die auf Recyclingfähigkeit ausgelegt sind, Rücknahmeprogramme unterstützen und klare Fortschritte bei Treibhausgas- und Materialzielen veröffentlichen.
Fokus auf Ergonomie am Arbeitsplatz und Mitarbeiterwohlbefinden
Arbeitgeber behandeln Ergonomie nun als Grundlage der Mitarbeitererfahrung und als quantifizierbaren Hebel für Anwesenheit und Produktivität. Höhenverstellbare Schreibtische und hochgradig verstellbare Arbeitsstühle sind mittlerweile in vielen Ausstattungen Standard, was die Erwartungen an Langlebigkeit und intuitives Bedienungsdesign erhöht. Anbieter begegnen praktischen Adoptionshürden mit Verpackungen, die die Installation beschleunigen, und mit Konfigurationen, die dichte Grundrisse ohne Komfortverlust ermöglichen. Produkt-Roadmaps verbinden Ergonomie zunehmend mit Technologieintegration für Raumanalysen und Asset-Management und weisen auf intelligentere Arbeitsbereiche im Prognosezeitraum hin. Neue Mehrprodukt-Launches konzentrieren sich auf die Verbindung offener Zusammenarbeit mit Zonen für Konzentration und Erholung, was eine vollständige Mischung aus Sitzmöbeln, Tischen und akustischen Lösungen in einem Plan erfordert. Da Wellness- und Sicherheitsanforderungen zunehmen, belohnt der Büromöbelmarkt Lieferanten, die ihre Leistung durch anerkannte Standards und klare Spezifikationen validieren.
Analyse der Hemmnisse*
| Hemmnis | Auswirkung auf die CAGR | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Konsolidierung des gewerblichen Immobilienbestands reduziert die Arbeitsplatzdichte | -0.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Intensiver Preiswettbewerb und Margenverengung bei mittelständischen und regionalen Herstellern | -0.6% | Asiatisch-pazifischer Raum und preissensible Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Makroökonomische Unsicherheit und hohe Zinssätze veranlassen zur Verschiebung von Investitionsausgaben für Büroausstattung | -1.0% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verlängerte Produktersatzzyklen aufgrund langlebiger Materialien und Programme für aufgearbeitete Möbel | -0.5% | Global, mit frühen Auswirkungen in Märkten, die Kreislaufwirtschaftspraktiken annehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konsolidierung des gewerblichen Immobilienbestands reduziert die Arbeitsplatzdichte
Da hybride Arbeitsrichtlinien an Bedeutung gewinnen, reduzieren viele große Arbeitgeber ihre Gesamtfläche. Diese Reduzierung führt direkt zu weniger Arbeitsplätzen, die ausgestattet werden müssen. Hauptsitze, die früher jeden Mitarbeiter aufnehmen konnten, passen sich nun an, um eine Spitzenauslastung von nur 60–70 % zu planen. Diese Verschiebung reduziert nicht nur das Volumen von Großbestellungen, sondern verlängert auch die Ersatzzyklen. Facility-Teams leiten Budgets nun eher in Kollaborationszonen als in einzelne Schreibtische, was zu einer Ungleichheit in der Nachfrage über Produktkategorien hinweg führt. Hersteller, die sich auf Arbeitsschreibtische und einfache Stühle konzentrieren, tragen die Hauptlast dieses Volumenrisikos. Im Gegensatz dazu finden diejenigen, die modulare Loungesysteme anbieten, Wege, einige dieser Verluste zu mindern. Experten prognostizieren, dass diese Übergangsphase das Umsatzwachstum in den nächsten zwei bis drei Jahren beeinflussen wird, bis sich hybride Belegungsmuster gefestigt haben.
Makroökonomische Unsicherheit und hohe Zinssätze veranlassen zur Verschiebung von Investitionsausgaben für Büroausstattung
Da die Kreditkosten steigen und Wirtschaftsindikatoren schwanken, werden CFOs zunehmend vorsichtiger bei der Verpflichtung zu großen Investitionsprojekten wie umfassenden Bürorenovierungen. Anstelle von vollständigen Ausstattungen entscheiden sich viele Organisationen für leichtere Auffrischungen oder Teilupgrades, was wiederum ihre Möbelbestellungen verzögert. Dieser finanzielle Konservatismus ist besonders ausgeprägt in Sektoren, die empfindlich auf die Verbrauchernachfrage reagieren. In diesen Bereichen hat eine begrenzte Umsatztransparenz zu längeren Genehmigungszyklen für Arbeitsbereichsinvestitionen geführt. Händler haben einen Trend beobachtet, bei dem einige Kunden von geplanten Käufen zu Mietvereinbarungen wechseln – ein Schritt, der auf die Erhaltung von Liquidität abzielt. Obwohl diese Verschiebung die unmittelbaren Einnahmen für Hersteller reduziert, wird erwartet, dass der Trend zur Ausgabenverschiebung anhält, bis die Zinssätze sinken und ein optimistischerer wirtschaftlicher Ausblick entsteht, was die Marktexpansion kurzfristig verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Stühle dominieren das Premiumsegment, da Ergonomie die Spezifikationen bestimmtStühle führten die Kategorie mit einem Marktanteil von 31,40 % im Jahr 2025 an und sollen bis 2031 mit einer CAGR von 8,30 % wachsen, was das Arbeitgeberinteresse an gesunder Körperhaltung, Verstellbarkeit und Langlebigkeit bei Bürostuhlflotten widerspiegelt. Bürostühle bleiben der Anker von Arbeitsplatzeinrichtungen, mit Spezifikationen, die Lendenwirbelstütze, Armlehnenverstellbarkeit und zuverlässige Mechanismen betonen, die dem täglichen Einsatz bei hybriden Anwesenheitsmustern standhalten. Wellness-Positionierung treibt Investitionskäufe an, und Premium-Sitzlösungen verankern Upgrades in Büros, die sich neu positionieren, um Mitarbeiter wieder vor Ort zu gewinnen. Mehrere Anbieter entwickeln Designs, die ergonomische Unterstützung mit reaktiver Bewegung und sensorgesteuertem Feedback für Haltung und Komfort verbinden. Produktroadmaps führender Marken führen neue Büro- und Besucherstühle ein, die sowohl offene Kollaborationsbereiche als auch abgeschlossene Fokusräume bedienen und eine ausgewogene Raumplanungsstrategie im globalen Büromöbelmarkt unterstützen.
Tische und Schreibtischsysteme entwickeln sich weiterhin in Richtung Mobilität und Stromintegration, wobei Sitz-Steh-Plattformen als Standard und nicht mehr als Nischenoption eingebettet werden. Konferenztische erfordern nun verdeckte Stromversorgung, Kabelmanagement und Oberflächen, die häufiges Reinigen ohne sichtbare Abnutzung überstehen. Privatsphäre-Lösungen von Telefonkabinen bis hin zu modularen Trennwänden gewinnen Marktanteile, wo Teams Fokusräume hinzufügen, um dem Lärm in Großraumbüros entgegenzuwirken. Hersteller heben akustische, Privatsphäre- und Modulsysteme hervor, um Zonen für Team-Standup-Meetings, Kundengespräche und Einzelarbeit innerhalb desselben Grundrisses umzugestalten. Neue Systeme ermöglichen werkzeuglose Umkonfiguration, was Ausfallzeiten und Arbeitskosten bei Umgestaltungen reduziert. Die Einführung dieser Formate unterstützt einen mehrjährigen Ersatzzyklus, der mit hybridem Arbeiten und dem breiteren Büromöbelmarkt übereinstimmt.


Nach Material:
Holz dominiert, doch Metall übertrifft bei modularen AnwendungenHolz behielt im Jahr 2025 einen Anteil von 45,20 % am Büromöbelmarkt und bleibt die bevorzugte Oberfläche in Führungskräfte- und kundenorientierten Räumen, wo Wärme und visuelle Qualität die Auswahl beeinflussen. Da der Büromöbelmarkt wächst, ergänzen modulare Systeme, Holzfurniere und Laminate Metallstrukturen, um sowohl Ästhetik als auch Leistung zu liefern. Nachhaltigkeitsverpflichtungen prägen die Holzbeschaffung, wobei Zertifizierungen und die Nutzung erneuerbarer Energien in Unternehmensziele integriert werden. Käufer in regulierten Sektoren fordern auch produktbezogene Offenlegungen und Lieferantentransparenz bei Materialherkunft, was die Anforderungen an die Dokumentation bei Ausschreibungen erhöht. Metallrahmen beschleunigen sich mit einer CAGR von 7,60 % aufgrund von höhenverstellbaren Schreibtischen, modularen Benching-Systemen und Trennwandsystemen, die häufige Umkonfigurationen ohne Serviceeinsätze standhalten müssen.
Metallbasierte Plattformen profitieren von der Flächenoptimierung und Komponentenstandardisierung, die die Kostenhebel und die Zuverlässigkeit der Lieferzeiten verbessern. Die Zollpolitik beeinflusst weiterhin die Kosten für importierte Metalle und unterstreicht den Wert des Nearshoring für nordamerikanische Lieferungen. Unternehmen, die inländische Transformation mit markenübergreifenden Komponentenstrategien kombinieren, sind besser positioniert, um eingehende Preisschocks zu überstehen. Kreislaufmaterialpraktiken schreiten ebenfalls voran, wobei geschlossene Kunststoffkreisläufe und gezielte Demontagedesigns den Abfall bei Sitzmöbeln und Paneelen reduzieren. Diese Praktiken entsprechen den Unternehmensberichterstattungsanforderungen und der langfristigen Ausrichtung der Beschaffungsanforderungen von Unternehmen.
Nach Preissegment:
Einstiegssegment dominiert, doch Premium beschleunigt sich in Flagship-BürosDas Einstiegssegment hält im Jahr 2025 einen Anteil von 48,30 % und bleibt der Anker für wertorientierte Käufer. Die Nachfrage kommt von kleinen und mittelständischen Unternehmen, Regierungsstellen und Bildungssystemen, die mit festen Budgets arbeiten. Käufer priorisieren funktionale Langlebigkeit, grundlegende ergonomische Verstellbarkeit und Oberflächen, die dem täglichen Gebrauch standhalten. Standardisierte Komponenten und vorrätige Oberflächen helfen, Lieferzeiten zu verkürzen und das Installationsrisiko zu reduzieren. Anbieter, die zuverlässige Garantien mit lokalem Service kombinieren, halten die Gesamtbetriebskosten vorhersehbar. Einstiegslinien dienen oft als Basisausstattung für stufenweise Erweiterungen. Sie akzeptieren auch schrittweise Upgrades, wie Monitorarme oder Sichtschutzblenden, sobald Mittel verfügbar werden.
Das mittlere Preissegment überbrückt Kosten und Leistungsfähigkeit für Unternehmens-Rollouts, die höhenverstellbare Schreibtische, Stühle mit höherer Verstellbarkeit und modulare Aufbewahrung benötigen. Diese Stufe betont Markenzuverlässigkeit, ästhetische Konsistenz über Etagen hinweg und Händlerdienstleistungen, die die Umkonfiguration unterstützen. Sie erfasst den Kern von Mehrstandort-Erneuerungsprogrammen, die Standards ohne Premiumpreise vereinen. Das Premiumsegment ist das am schnellsten wachsende Segment mit einer CAGR von 8,60 % bis 2031, da Arbeitgeber in Flagship-Räume und talentorientierte Annehmlichkeiten investieren. Spezifikationen umfassen Designeroberflächen, Hochleistungstextilien, integrierte Stromversorgung und akustische Elemente, die das Erlebnis aufwerten. Käufe zielen oft auf Führungsetagen, Kundenbereiche und hospitality-inspirierte Lounges ab. Viele Programme führen Premiumelemente schrittweise in ausgewählten Zonen ein, während mittlere Systeme in Fokusräumen beibehalten werden.
Nach Endnutzer:
Unternehmensbüros verankern die Nachfrage, doch Gastronomie beschleunigt sichUnternehmensbüros entfielen im Jahr 2025 auf 41,80 % und bleiben der Anker der projektbasierten Nachfrage, angetrieben durch die Konzentration von Büroberufen in Technologie, Finanzen und professionellen Dienstleistungen. Große Unternehmen standardisieren auf bewährte Systeme und Händlerdienstleistungen, die eine konsistente Installation und Kundendienst gewährleisten. Konsolidierung verändert die Kontoabdeckung und den Beschaffungsumfang, wobei eine vorgeschlagene Kombination einen Lieferanten mit breiter Durchdringung von kleinen Unternehmen bis zu Unternehmenshauptsitzen schaffen soll. Das Gesundheitswesen wächst stetig aufgrund von Verwaltungserweiterungen und spezialisierten Reinigungsanforderungen, die gezielte Sitzlaunches mit antimikrobiellen und versiegelten Nahtoptionen vorantreiben.
Gastronomie und Einzelhandels-Backoffice sind die am schnellsten wachsenden Endnutzungen mit einer CAGR von 7,10 %, da Arbeitgeber Mitarbeiterbereiche für Bindung und Schulung aufwerten. Diese Käufer bevorzugen langlebige, aber komfortable Arbeitsstühle und Lounge-Stücke, die ein starkes tägliches Erlebnis für Teams vor Ort schaffen. Regierungs- und öffentliche Büros fügen Stabilität mit mehrjährigen Vertragsfahrzeugen und technischen Anforderungen für Herkunft und Leistung hinzu, die Lieferantenlisten prägen. Das Bildungswesen erneuert weiterhin Verwaltungsbereiche, um neue Technologien und flexible Arbeitsmuster zu unterstützen. Der Büromöbelmarkt unterstützt all diese Anwendungsfälle mit breiten Linien, die Arbeits-, Konferenz-, Lounge-, Aufbewahrungs- und Privatsphärelösungen unter gemeinsamer Ästhetik und gemeinsamen Komponenten abdecken.
Nach Vertriebskanal:
B2B-Dominanz bleibt bestehen inmitten des digitalen B2C-AufschwungsB2B-Direktvertriebskanäle vom Hersteller entfielen im Jahr 2025 auf 66,90 % und bleiben entscheidend für Projektlieferung, Garantie und Umkonfigurationsunterstützung. Händlernetzwerke bieten lokale Showrooms, Projektmanagement, koordinierte Lieferung und Servicereaktionen, die Unternehmensprojekte erfordern. Integrations- und Flächenoptimierungsinitiativen konzentrieren sich auf die Rationalisierung überlappender Gebiete und die Angleichung von Serviceniveaus zur Kosten- und Variabilitätsreduzierung. Diese Stärken halten B2B zentral für Mehrgeschossprojekte, Campus-Programme und Installationen im öffentlichen Sektor, die Compliance-Dokumentation und konsistente Baustellenausführung benötigen. Da hybrides Arbeiten Entscheidungen auf mehr Standorte verteilt, bleibt B2B der Standard für die Ausführung im großen Maßstab im Büromöbelmarkt.
B2C-Einzel- und Online-Kanäle übertreffen mit einer CAGR von 7,90 %, unterstützt durch bessere Konfiguratoren, kuratierte Sortimente und schnellere Erfüllung für Lagerartikel. Einzelhandelsexpansionsstrategien platzieren Markenshowrooms in Wachstumsmetropolen und verbessern den Omnichannel-Service für höherwertige Wohn- und Heimarbeitsplatzkäufer. Digitale Tools und vormontierten Lösungen reduzieren Installationszeit und -aufwand für kleinere Büros, die direkt kaufen. Da verbraucherähnliche Erfahrungen in den Geschäftseinkauf einziehen, werden mehr kleine Unternehmen traditionelle Kanäle für einfache Projekte umgehen, während sie sich weiterhin auf B2B für Dienstleistungen und Compliance verlassen. Diese Doppelspurentwicklung unterstützt das Wachstum auf beiden Seiten des Büromöbelmarkts.
Geografische Analyse
APAC-Büromöbelmarkt
Asien-Pazifik führt mit einem Anteil von 41,20 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 7,20 % wachsen, unterstützt durch aktive Entwicklung und wachsende Beschäftigung im Dienstleistungssektor. Indiens Pipeline von 65 bis 70 Millionen Quadratfuß Bürofläche im Jahr 2025 deutet auf eine erhebliche Nachfrage nach Arbeitsstationen und Sitzmöbeln hin, und lokale Hersteller investieren in Kapazitäten und digitale Werkzeuge, um diese Chance zu nutzen. Regionale Akteure erweitern ihre Produktportfolios und Vertriebsnetze, um lose Möbel und architektonische Elemente mit den Kernkompetenzen im Bereich Arbeitsstühle zu integrieren. Globale Marken erweitern zudem ihre Showrooms und Partnernetzwerke, um Unternehmensanforderungen zu erfüllen und sich an lokale Geschmäcker anzupassen, wie in neuen Markenflächen in großen chinesischen Städten zu beobachten ist. Zusammen stärken diese Maßnahmen Asiens Rolle als Nachfragezentrum und Fertigungsdrehscheibe für den Büromöbelmarkt.
Nordamerika-Büromöbelmarkt
Nordamerika weist stabile Ersatzzyklen auf, mit einem Fokus auf die Modernisierung von Raumaufteilungen anstatt auf die Erweiterung der reinen Quadratmeterzahl. Zollpolitische Maßnahmen erhöhen die Kosten metallintensiver Komponenten, was die Bedeutung regionaler Fertigung und Mehrfachbeschaffung steigert. Mehrere Unternehmen bauen ihre Kapazitäten in Mexiko aus, um Lieferzeiten zu verkürzen, Frachtkilometer zu reduzieren und spezifische Zollbelastungen zu vermeiden, während sie das nordamerikanische Serviceniveau aufrechterhalten. Öffentliche Auftraggeber priorisieren weiterhin konforme Herkunftsnachweise und Leistungsstandards, die die Lieferantenauswahl und Projektplanung beeinflussen. Einzelhandels-Showrooms und Direktvertriebskanäle werden ausgebaut, um margenstarke Verkäufe an Heimarbeitsplatz- und designorientierte Käufer zu erschließen, was den Vertragsvertrieb ergänzt und die Markenpräsenz stärkt. Diese Dynamiken stützen eine ausgewogene Perspektive für den Büromöbelmarkt.
EMEA-Büromöbelmarkt
Europa investiert in flexible und nachhaltige Designs und navigiert dabei Energie- und Regulierungskosten. Lieferanten betonen Rückverfolgbarkeit, saubere Chemie und Recyclingfähigkeit, um den Anforderungen der öffentlichen Beschaffung und den ESG-Anforderungen von Unternehmen gerecht zu werden. Produktinnovationszyklen sind aktiv, mit Auszeichnungen und Präsentationen, die Handwerkskunst, verfeinerte Arbeitskabinen und Loungeelemente hervorheben, die hybride Arbeitsweisen unterstützen. In der weiteren EMEA-Region treiben staatlich geförderte Entwicklungen und diversifizierte Unternehmensexpansionen die Nachfrage nach konformen, weltweit anerkannten Marken an. Lieferanten mit regionalen Showrooms und Servicepartnern sind besser positioniert, um Projekte zu gewinnen, die schnelle Reaktionsfähigkeit und länderübergreifende Umsetzung erfordern. Da Nachhaltigkeit und Flexibilität zunehmend an Bedeutung gewinnen, wird der Büromöbelmarkt weiterhin Hersteller bevorzugen, die Fortschritte dokumentieren und in großem Maßstab liefern können.

Regulatorisches Umfeld
Die Sicherheits- und Compliance-Anforderungen für grenzüberschreitend verkaufte Büromöbel werden strenger, was den Dokumentations- und Prüfaufwand für Hersteller und Importeure erhöht. In der Europäischen Union legt die Verordnung über die allgemeine Produktsicherheit (Verordnung (EU) 2023/988) Verpflichtungen zur Verbraucherproduktsicherheit für in Verkehr gebrachte Möbel fest, wodurch die Erwartungen an Sicherheitsdokumentation, Rückverfolgbarkeit und Risikobewertungsprozesse in den Kategorien steigen, die im Home-Office- und Kleinunternehmensumfeld genutzt werden.
In den Vereinigten Staaten hat sich die Consumer Product Safety Commission (CPSC) hin zu einer strukturierteren Vorab-Compliance-Überwachung bewegt, mit einer verpflichtenden Importmeldevorschrift, die im Juli 2026 in Kraft tritt und die elektronische Übermittlung von Konformitätsbescheinigungsdaten vor dem Eintritt der Waren in den US-Handel verlangt. Auf der Normenseite fügen Aktualisierungen von ANSI/UL 1286 (März 2024, Büromöbelsysteme) und ANSI/UL 2999 (Mai 2024, einzelne gewerbliche Büromöbel) technische Anforderungen hinzu bzw. aktualisieren diese, die Produktdesign-Entscheidungen beeinflussen, einschließlich elektrischer und steckdosenbezogener Sicherheitsbestimmungen bei Systemmöbeln, und können den Umfang der erforderlichen Drittprüfungen und Lieferantendokumentation für Projektangebote erweitern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Büromöbel beginnt mit vorgelagerten Rohstoffen, darunter Holz und Holzwerkstoffplatten, Metallrahmen und Befestigungselemente, Kunststoffe und Polymere, Schaumstoffe sowie Bezugstextilien und Leder, und durchläuft dann die Bauteilfertigung, Veredelung und Endmontage durch Vertragsmöbelhersteller und spezialisierte Modulhersteller. Qualitätssicherung und Compliance-Prüfungen sind in mehrere Phasen integriert, insbesondere wenn Produkte Strom- oder Datenelemente enthalten oder wenn Käufer Rückverfolgbarkeits- und Nachhaltigkeitsdokumentation verlangen. Die Fertigung ist global verteilt, mit wichtigen Produktionszentren in Asien (insbesondere China und Vietnam) sowie etablierten Kapazitäten in Europa (zum Beispiel Deutschland und Polen) und Nordamerika (einschließlich Kanada), was sowohl Exportströme als auch regionale Beschaffungsstrategien unterstützt.
Nachgelagert erreichen die Produkte die Kunden über B2B-Kanäle, einschließlich Direktvertrieb der Hersteller und Händlernetzwerke, die Spezifikation, Projektmanagement und Installation verwalten, sowie über einen wachsenden B2C-/Online-Kanal für kleinere Büros und Home-Office-Käufer. Logistik und Zustellung auf der letzten Meile beeinflussen die Kosten- und Serviceergebnisse erheblich, da viele Artikel sperrig, beschädigungsanfällig und als mehrteilige Projektpakete versandt werden. Faktoren wie die Verfügbarkeit von Fernfahrern und städtische Lieferbeschränkungen, einschließlich Umweltzonen in Teilen Europas, beeinflussen die Lieferzeiten und die gesamten Installationskosten. Die Volatilität der Inputkosten überträgt sich zudem schnell entlang der Kette, wobei die Exposition gegenüber Metallen und Frachtkosten Hersteller zu regionalisierter Produktion, Mehrfachbeschaffung und engerer Abstimmung mit 3PL-Anbietern sowie digitalen Beschaffungs- und Logistikwerkzeugen bewegt.
Wettbewerbslandschaft
Die Marktstruktur konsolidiert sich, da Größenvorteile zu einem entscheidenden Vorteil bei Beschaffung, Fertigung und Kanalabdeckung werden. Eine bedeutende ausstehende Kombination würde eine Pro-forma-Einheit von 5,8 Mrd. USD schaffen und soll nach Abschluss der Integration jährliche laufende Kostensynergien von 120 Mio. USD liefern, wodurch Wettbewerber und Händler in Nordamerika neu positioniert werden. Diese Strategie baut auf früheren Fusionen und Übernahmen auf, wobei die Synergierealisierung durch die Optimierung des Fertigungsnetzwerks und Programme zur Lieferantenkonsolidierung unterstützt wird. Nearshoring nach Mexiko ergänzt diesen Ansatz durch die Reduzierung von Frachtkosten und Zykluszeiten bei gleichzeitiger Minderung der Zollbelastung für metallintensive Linien. Zusammen stärken diese Maßnahmen Kostenpositionen und Lieferzuverlässigkeit im gesamten Büromöbelmarkt.
Nachhaltigkeitsführerschaft bleibt ein Wettbewerbshebel, da Unternehmen die Nutzung erneuerbarer Energien und die Materialzirkularität über Produktlinien hinweg ausbauen. Ein weiterer führender Akteur hat ein Programm für geschlossene Kunststoffkreisläufe bei Sitzmöbeln vorangetrieben, das bedeutende Emissionsreduzierungen liefert, und Designmarken eingeführt, um Premiumoptionen für hybridbereite Innenräume zu erweitern.
Ausgewählte regionale Champions erweitern Portfolios und geografische Reichweite durch gezielte Übernahmen und auszeichnungsgetriebene Sichtbarkeit. So erwarb Okamura Corporation im März 2025 alle Anteile von Boss Design Limited, einem in Großbritannien ansässigen Unternehmen.[3]Quelle: Okamura Corporation, "Bekanntmachung der Übernahme der Anteile von BDL," Okamura, okamura.com Boss Design Limited (BDL), 1983 gegründet, ist bekannt für seine hochwertigen, innovativen Büromöbeldesigns. BDLs vielfältiges Angebot, von Lounge-Sitzmöbeln und Stühlen bis hin zu Tischen, Arbeitskabinen und Aufbewahrungslösungen, richtet sich hauptsächlich an Büro- und Gewerbeflächen in Großbritannien, Europa und den Vereinigten Staaten. Installationseffizienz bleibt ein praktisches Wettbewerbsfeld, mit vormontierten und wertoptimierten Lösungen, die Baustellenzeiten verkürzen und die Gesamtinstallationskosten senken. Partner für Fertigungstechnologie berichten, dass Turbulenzen in der Handelspolitik weiterhin Onshoring- und Nearshoring-Initiativen vorantreiben, was den Wert digital integrierter Schneid- und Kommissionierlösungen für Geschwindigkeit und Abfallreduzierung unterstreicht. Über all diese Maßnahmen hinweg belohnt der Büromöbelmarkt Marken, die mit gleicher Disziplin bei Kosten, Compliance, Nachhaltigkeit und Service agieren.
Führende Unternehmen der Büromöbelbranche
Haworth Inc.
HNI Corporation
Okamura Corporation
MillerKnoll Inc.
KOKUYO Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Büromöbelmarkt
- MillerKnoll Inc.
- Haworth Inc.
- HNI Corporation
- Okamura Corporation
- KOKUYO Co., Ltd.
- Teknion Corporation
- Kimball International
- Global Furniture Group
- ACTIU Berbegal y Formas S.A.
- Godrej Interio
- Nowy Styl Group
- KI (Krueger International)
- Vitra International AG
- Sedus Stoll AG
- Wilkhahn
- Bene GmbH
- AIS, Inc.
- Workrite Ergonomics
- Geeken Seating Collection Private Limited
- Humanscale

Marktchancen und Zukunftsaussichten
Hybride Arbeitsraumkonzepte und kollaborationsorientierte Ausstattungen schaffen Raum für Modulsysteme, ergonomische Bürostuhlflotten und Privatsphärelösungen, die ohne größere Umbauten neu konfiguriert werden können. Stühle sind bereits ein Ankerpunkt der Beschaffung, und die Kategorieführerschaft (31,40 % Anteil im Jahr 2025) verstärkt die Betonung der Anbieter auf Verstellbarkeit, Langlebigkeit und wohlbefindensorientierte Spezifikationen, die sich über standortübergreifende Rollouts skalieren lassen. Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen übersetzen sich zudem zunehmend in konkrete Produkt- und Prozesschancen, insbesondere für Lieferanten, die verantwortungsvolle Holzbeschaffung dokumentieren und glaubwürdige Offenlegungen auf Produktebene für Ausschreibungen von Unternehmen und dem öffentlichen Sektor bereitstellen können.
Regionalisierte Fertigung und Kapazitätsaufrüstungen entwickeln sich zu einem Chancenfeld, da Käufer und Hersteller nach kürzeren Lieferzeiten und geringerem Versorgungsrisiko suchen. Im März 2026 erweiterte Davis Furniture seinen Campus in High Point um zwei neue Anlagen, darunter eine 124.000 Quadratfuß große Hybrid-Produktions- und Lagerstätte, was auf Investitionen in schnellere Versandzeiten und eine kundennähere Bestandsposition hindeutet. In Indien unterstützt auch die staatlich geführte Industrieentwicklung neue Versorgungsknoten: Die Regierung von Andhra Pradesh hat 1.000 Acres in der Nähe von Gudur für einen Furniture Mega Cluster identifiziert (angekündigt im Mai 2026), der lokale Bauteil-Ökosysteme, konforme Beschaffung und schnelleren Service für gewerbliche Projekte und institutionelle Beschaffung unterstützt. Diese Schritte stehen im Einklang mit dem anhaltenden Fokus von Händlern und Direktvertriebskanälen auf Komplettlösungen über Sitzmöbel, Schreibtische, Aufbewahrung und Raumteiler hinweg, statt auf Einzelprodukt-Nachbestellungen.
Recent Industry Developments in Büromöbelmarkt
- Mai 2026: HNI Corporation meldete die Ergebnisse für das erste Quartal 2026 sowie fortlaufende Maßnahmen im Zusammenhang mit dem Integrationsprogramm der Steelcase-Übernahme. Das Update unterstrich den Fokus des Unternehmens auf die Erschließung von Beschaffungs- und Betriebssynergien sowie die Stärkung der Skalierung im Bereich Vertragsmöbel über alle Kanäle hinweg.
- Februar 2026: Haworth erwarb eine Mehrheitsbeteiligung an Tayco, einem in Toronto ansässigen Hersteller von Büromöbeln und Aktenschränken mit einer 200.000 Quadratfuß großen Produktionsstätte in Ontario. Der Deal erweiterte Haworths Produktionspräsenz in Nordamerika und unterstützte schnellere Lieferung sowie lokalisierte Versorgung für große Projektaufträge.
- August 2025: HNI Corporation stimmte zu, Steelcase Inc. für 2,2 Milliarden USD in einer Bar- und Aktientransaktion zu übernehmen, mit dem Ziel von 120 Millionen USD an jährlichen laufenden Kostensynergien. Der Zusammenschluss veränderte die Wettbewerbspositionierung in Nordamerika, indem die Skalierung bei Sitzmöbeln, Systemen und Händlerabdeckung erhöht wurde.


Büromöbelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Büromöbelmarkt neue, freistehende Möbel, die zur Einrichtung von Arbeitsbereichen verwendet werden – sowohl in Unternehmensbüros als auch in Heimbüros – und wird auf Herstellerebene (ab Werk) in US-Dollar bewertet.
Ausschlüsse aus dem Umfang: Gebrauchte und aufgearbeitete Möbel, dekorative Haushaltsmöbel, die nicht für die Arbeit bestimmt sind, sowie eingebaute Tischlerarbeiten oder dauerhaft installierte Innenausbauten werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkt
- Stühle
- Mitarbeiterstühle
- Besprechungsstühle
- Gaststühle
- Tische
- Konferenztische
- Schreibtische
- Sonstige Tische
- Aufbewahrungseinheiten
- Aktenschränke
- Bücherregale und Regalsysteme
- Sofas / Weiche Sitzmöbel
- Kabinen und Bürotrennwände
- Sonstige Büromöbel (Hocker, Empfangsbereichsmöbel, Zubehör, Sonstiges)
- Stühle
- Nach Material
- Holz
- Metall
- Kunststoff und Polymere
- Sonstige Materialien
- Nach Preissegment
- Einstiegssegment
- Mittleres Preissegment
- Premium
- Nach Endnutzer
- Unternehmensbüros
- Gesundheitsbüros
- Bildungseinrichtungen
- Regierungs- und öffentliche Büros
- Gastronomie und Einzelhandels-Backoffice
- Sonstige
- Nach Vertriebskanal
- B2C / Einzelhandel
- Baumärkte
- Möbelfachgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B / Direktvertrieb vom Hersteller
- B2C / Einzelhandel
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen mit der Sekundärforschung, um den Nachfragekontext aufzubauen und das Modell an beobachtbaren Signalen zu verankern. Öffentliche Quellen wie das US Census Bureau (Produktions- und Handelstabellen), Eurostat (Industrieproduktion und Preisindizes), UN Comtrade (Möbelhandelsströme) und die Weltbank (Makro- und Bauindikatoren) werden verwendet, um zu kartieren, wo sich Nachfrage bildet und wie sie sich regional verschiebt.
Um die Angebotsseite realistisch zu gestalten, prüfen wir auch Quellen wie die Lohnreihen der Internationalen Arbeitsorganisation, Nachhaltigkeits- und Produktstandards von Organisationen wie ISO sowie Unternehmensberichte und Investorenpräsentationen für ausgewiesene Umsatzmixe und Vertriebskommentare. Ausgewählte kostenpflichtige Abonnements werden ausschließlich für Unternehmensfinanzdaten und -informationen, sendungsgenaue Import- und Exportansichten sowie Patentdatenbanken zur Erfassung von Produkterneuerungszyklen genutzt. Diese Sekundärquellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit Herstellern, Distributoren, Großabnehmern und Arbeitsplatzplanern geführt, um Nachfrageverschiebungen im Zusammenhang mit der Büroauslastung, Richtlinien zum hybriden Arbeiten und Erneuerungszyklen für Sitzlösungen und Workstations zu überprüfen. Die Rückmeldungen der Befragten halfen auch dabei, Preisbewegungen, typisches Rabattverhalten bei Vertragsaufträgen und die Abgrenzung von Büromöbeln gegenüber angrenzenden Innenausbauposten in den wichtigsten Regionen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 12 % | APAC: 37 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 29 % | EMEA: 36 % |
| Kleinere Anbieter: 15 % | Manager: 59 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird zunächst mithilfe eines Top-down-Ansatzes rekonstruiert, bei dem Produktions- und Handelsindikatoren in eine Sicht auf den scheinbaren Verbrauch umgewandelt und anschließend anhand von Arbeitsplatznachfragemustern auf bürogeeignete Möbel gefiltert werden. Sobald diese Obergrenze ermittelt ist, wird sie durch selektive Bottom-up-Prüfungen bestätigt – etwa durch Stichproben zu durchschnittlichen Verkaufspreisbändern (ASP) nach Produkttyp, Kanalaufschlagslogik sowie einige Lieferanten- und Distributor-Aggregationen, um sicherzustellen, dass die Gesamtwerte realistisch bleiben.
Zu den wichtigsten Modellinputs zählen Trends bei der Bürobeschäftigung und der Dienstleistungsaktivität, Fertigstellungen von Gewerbeimmobilien und Büroausbauaktivitäten, Import- und Exportströme für bürogeeignete Möbel, Preisindexbewegungen für Holz- und Metallinputs (als Hinweise auf Kostenweitergabe) sowie die beobachtete Entwicklung der durchschnittlichen Verkaufspreise für Sitz- und Systemmöbel. Wenn eine Inputreihe für ein Land lückenhaft ist, wird sie mithilfe regionaler Handelsstellvertreter und Makroindikatoren überbrückt und das Ergebnis anschließend während der Primärvalidierung angepasst.
Für die Prognose wird eine Szenarioanalyse rund um die Intensität der Rückkehr ins Büro und Renovierungszyklen eingesetzt, die dann mithilfe einfacher regressionsbasierter Sensitivitäten auf denselben Nachfrageindikatoren in ein Jahr-für-Jahr-Wachstum übersetzt wird. Die endgültige Entwicklung wird mit Experten abgestimmt, um sicherzustellen, dass Preisänderungen und Ersatzraten im Prognosezeitraum nicht überschätzt werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale wie Handelsbilanzen, Trends bei der Industrieproduktion und Käuferausgabenhinweise validiert und anschließend auf Ausreißer auf Regions- und Produktebene überprüft. Wenn eine Abweichung ungewöhnlich erscheint, werden die Annahmen hinter dem durchschnittlichen Verkaufspreis, dem Kanalmix oder der Importabhängigkeit erneut geprüft und bei Bedarf werden Befragte erneut kontaktiert, um zu klären, was sich geändert hat.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, sodass Arithmetik, Einheitenumrechnungen und Umfangsgrenzen über alle Geographien hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verschieben. Unmittelbar vor der Lieferung führen wir einen aktuellen Datendurchlauf durch, damit Kunden die neueste aktualisierte Ansicht erhalten.
Büromöbelmarktgröße von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Büromöbel unterscheiden sich häufig, auch wenn sie scheinbar dasselbe Thema behandeln, da Zeitpunkt und Zählregeln nicht immer aufeinander abgestimmt sind. Die größten Abweichungen entstehen in der Regel durch die Art der Preisbereinigung, den verwendeten Währungszeitpunkt und die Frage, ob angrenzende Arbeitsplatzausgaben in die Möbelzahl eingerechnet werden.
Eine auf Erneuerungszyklen ausgerichtete Betrachtung ist hier ebenfalls relevant, da Büroumbauten schnell auf Inputkosten und unternehmerische Raumplanungsentscheidungen reagieren, was bedeutet, dass ältere Preisannahmen länger als nötig in einem Modell verbleiben können. Die Behandlung konstanter Dollar, die Währungskonvention zum jeweiligen Zeitpunkt und die Art und Weise, wie der durchschnittliche Verkaufspreis nach Kategorie ansteigt, wurden bei der letzten Aktualisierung erneut überprüft, was einen Teil der Streuung erklärt, die Sie rund um Mordor Intelligence sehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 82,60 Milliarden USD (2026) | |
| Branchenverlag A | 67,80 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen langsameren Wachstumsausblick; der Umfang tendiert zu modularen Systemen und Sitzlösungen, was je nach Zuordnung breitere freistehende Kategorien untererfassen kann. |
| Branchenverlag B | 60,00 Milliarden USD (2023) | Ein älteres Basisjahr kann die jüngere Preiskorrektur bei materialintensiven Möbeln verfehlen, und der Studienumfang umfasst breitere Vertriebsaktivitäten, die je nachdem variieren können, ob Werte auf Werksebene oder weiter unten im Kanal erfasst werden. |
Der Vergleich zeigt, dass Zeitpunkt, Bewertungspunkt (ab Werk gegenüber Kanalebene) und die Art und Weise, wie die Preisinflation nach Produktgruppe angewendet wird, die Gesamtsumme erheblich verschieben können. Unser Ansatz hält die Zahl auf Handels- und Produktionssignale zurückverfolgbar und wird dann durch primäre Überprüfungen von Preisen und Ersatzzyklen präzisiert, sodass das Ergebnis praktisch erklärbar und wiederholbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Büromöbelmarkt und wie ist der Wachstumsausblick bis 2031?
Die Größe des Büromöbelmarkts beträgt 86,5 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 bei einer CAGR von 5,15 % auf 111,2 Milliarden USD anwachsen.
Welche Kategorie führt die aktuelle Nachfrage im Büromöbelmarkt an?
Stühle führen mit einem Anteil von 31,40 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 8,30 % wachsen, was den anhaltenden Fokus auf Ergonomie und Wohlbefinden widerspiegelt.
Welche Vertriebswege wachsen im Büromöbelmarkt am schnellsten?
B2B bleibt mit 66,90 % im Jahr 2025 der größte Kanal, während B2C mit einer CAGR von 7,90 % am schnellsten wächst, da Einzel- und Online-Kanäle kleine Unternehmen und Heimarbeitsplätze anziehen.
Welche Region wird voraussichtlich bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum hält den größten Nachfrageanteil und wird voraussichtlich bis 2031 mit einer CAGR von 7,20 % wachsen, unterstützt durch neuen Bürobestand und erweiterte Anbieterpräsenz.
Wie prägen Zölle und Vorschriften die Preisgestaltung im Büromöbelmarkt?
Höhere Zollsätze auf Metalle und ausgewählte Möbelkategorien sowie strengere Compliance-Regeln in Europa und den Vereinigten Staaten erhöhen die Inputkosten und den Verwaltungsaufwand für Lieferanten.
Welche strategischen Maßnahmen stechen bei führenden Marken hervor?
Bemerkenswerte Maßnahmen umfassen HNIs Vereinbarung zur Übernahme von Steelcase für 2,2 Mrd. USD zur Erzielung von Beschaffungssynergien sowie MillerKnolls Einzelhandelsexpansion und China-Showroom zur Vertiefung des regionalen Zugangs.
Seite zuletzt aktualisiert am:


